
Aesthetic Wellness Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 22.59 Milliarden US-Dollar |
| Marktgröße (2032) | 34.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Aesthetic Wellness Marktanalyse von Mordor Intelligence
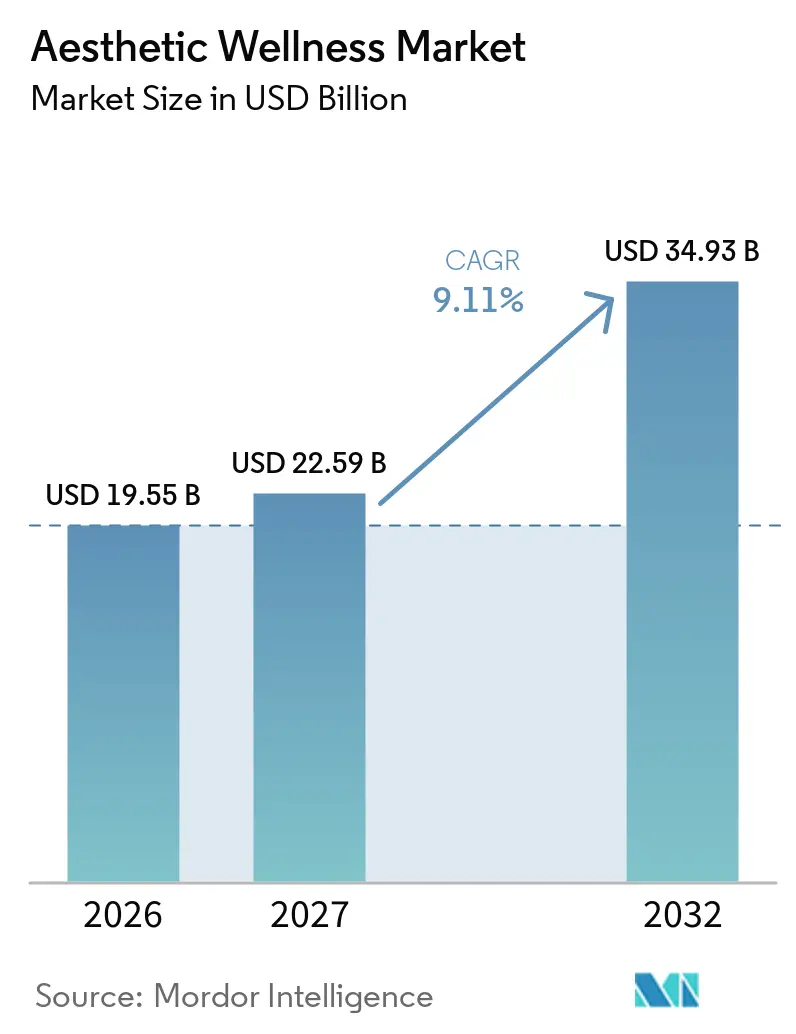
Der globale Aesthetic Wellness Markt wurde im Jahr 2026 auf 19,55 Milliarden USD geschätzt und soll von 22,59 Milliarden USD im Jahr 2027 auf 34,93 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,11% während des Prognosezeitraums (2027–2032). Der Aesthetic Wellness Markt entwickelt sich über gelegentliche elektive Eingriffe hinaus, da Verbraucher zunehmend Hautqualität, präventive Versorgung und natürlich wirkende Ergebnisse priorisieren. Die Nachfrage nach minimal-invasiven Behandlungen steigt, da diese in der Regel eine begrenzte Erholungszeit erfordern und in wiederkehrende Versorgungspläne integriert werden können. Trends rund um gesundes Altern und gewichtsverlustbedingte ästhetische Bedürfnisse erweitern zudem die Patientenbasis für Anbieter. In Schwellenmärkten unterstützen die Expansion von Dermatologieklinik-Ketten und das Wachstum der städtischen Mittelschicht die langfristige Nachfrage. Behandlungskosten und Praktikerstandards bleiben jedoch wesentliche Einflussfaktoren.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfielen auf Nicht-chirurgische Ästhetische Dienstleistungen im Jahr 2026 45,32% des Marktanteils am Aesthetic Wellness Markt, während Minimal-invasive Ästhetische Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 10,82% wachsen werden.
- Nach Behandlungskategorie entfielen auf Gesichtsästhetik und Hautverjüngung im Jahr 2026 32,24% des Marktanteils am Aesthetic Wellness Markt, während Injektionsbehandlungen und Biostimulationstherapien bis 2032 voraussichtlich mit einer CAGR von 10,34% wachsen werden.
- Nach Dienstleistungsanbieter entfielen auf Dermatologie- und Ästhetikkliniken im Jahr 2026 44,83% des Umsatzmarktanteils am Aesthetic Wellness Markt, während Medical Spas bis 2032 voraussichtlich mit einer CAGR von 10,53% wachsen werden.
- Nach Endnutzer entfiel auf das weibliche Segment im Jahr 2026 ein Umsatzmarktanteil von 74,31% am Aesthetic Wellness Markt und soll bis 2032 mit einer CAGR von 9,97% wachsen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Umsatzmarktanteil von 38,71% am Aesthetic Wellness Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 10,50% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse zum Aesthetic Wellness Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Präferenz für nicht-chirurgische und minimal-invasive Behandlungen | +1.8% | Global, mit Schwerpunkt in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Etablierung präventiver ästhetischer Versorgung im Mainstream | +1.6% | Nordamerika, Europa, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Soziale Medien und erscheinungsorientierte Wellness-Ausgaben | +1.5% | Global, am stärksten in Asien-Pazifik, Südamerika und dem Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Gesundes Altern und longevitätsorientierte Nachfrage | +1.4% | Global, insbesondere Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Personalisierung durch KI-gestützte Beurteilung und Behandlungsplanung | +1.0% | Nordamerika, Europa und Asien-Pazifik-Kernmärkte | Mittelfristig (2–4 Jahre) |
| Expansion von Medical Spas und integrierten Wellness-Kliniken | +1.3% | Nordamerika, Naher Osten und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz für nicht-chirurgische und minimal-invasive Behandlungen
Die Präferenz für nicht-chirurgische und minimal-invasive Versorgung treibt das Wachstum im Aesthetic Wellness Markt an. Plastische Chirurgen führten im Jahr 2025 7,3 Millionen Botulinumtoxin-Eingriffe und 4,7 Millionen Hyaluronsäure-Filler-Eingriffe durch[1]. Diese Zahlen schließen Eingriffe von Dermatologen und anderen ästhetischen Praktikern nicht ein. Geringere Vorabkosten, begrenzte Ausfallzeiten und Reversibilität senken die Hürden für Erstpatienten. Diese Eigenschaften sprechen städtische Verbraucher an, die Eingriffe suchen, die sich in ihre beruflichen und persönlichen Verpflichtungen einfügen. Wiederkehrende Wartungsbesuche anstelle eines einzigen korrektiven Eingriffs unterstützen das Marktwachstum. Wenn klinisch angemessen, kombinieren Anbieter Neurotoxine, Filler, Laserverfahren und topische Protokolle. Dieser Ansatz unterstützt die Kontinuität der Versorgung und passt Behandlungspläne an sich ändernde Patientenbedürfnisse an. Er unterstreicht auch die Bedeutung medizinischer Beratung, qualifizierter Verabreichung und klarer Kommunikation der erwarteten Ergebnisse. Wiederkehrende Versorgungspläne können Medical Spas und Dermatologiekliniken mit der Kapazität zur Verwaltung wiederholter Behandlungszyklen stärken.
Etablierung präventiver ästhetischer Versorgung im Mainstream
Präventive ästhetische Versorgung verlagert den Fokus von der Korrektur sichtbarer Alterungszeichen hin zur Erhaltung der Hautqualität früher im Erwachsenenalter. Laut der AAFPRS-Jahresmitgliederumfrage 2023 erwarteten 77% der Mitglieder der Amerikanischen Akademie für Gesichtsplastische und Rekonstruktive Chirurgie (AAFPRS) eine stärkere Betonung präventiver Pflege bei Personen in ihren Zwanzigern und Dreißigern. Minimal-invasive Behandlungen machten 83% der von befragten Mitgliedern im Jahr 2023 durchgeführten Eingriffe aus[2]. Dieser Wandel schafft Chancen für den globalen Aesthetic Wellness Markt durch personalisierte Beurteilungen, konservative Behandlungen und fortlaufende Hautpflegepläne. Präventionsorientierte Nachfrage erfordert jedoch eine realistische Ergebniskommunikation und klinische Beurteilung anstelle von altersbezogener Werbung. Das Interesse jüngerer Verbraucher an Hautpflege unterstützt auch bildungsorientierte Dienstleistungen. Die Umfrage der Amerikanischen Akademie fr Dermatologie aus dem Jahr 2025 ergab, dass 73% der Erwachsenen in den Vereinigten Staaten Produkte oder Verfahren zur Vorbeugung vorzeitiger Hautalterung verwendeten, während nur 56% regelmäßig Sonnenschutzmittel nutzten. Kliniken können sich durch individuelle Beratungen, dokumentierte Behandlungspläne und qualifizierte Praktiker differenzieren und dabei unnötige, durch Social-Media-Trends getriebene Eingriffe vermeiden.
Soziale Medien und erscheinungsorientierte Wellness-Ausgaben
Soziale Medien unterstützen die Entdeckung von Behandlungen, die Patientenaufklärung und die Normalisierung ästhetischer Eingriffe. Sie verbinden Verbraucher mit Anbietern und Behandlungsinformationen und steigern gleichzeitig das Interesse an natürlich wirkenden Ergebnissen und der Verbesserung der Hautqualität. Digitale Sichtbarkeit hilft Verbrauchern, Kliniken zu entdecken, ersetzt jedoch keine persönlichen klinischen Beratungen. Anbieter müssen die Einschränkungen, Risiken und erwarteten Ergebnisse eines Eingriffs klar erläutern. Nicht verifizierte Inhalte und stark bearbeitete Bilder können unrealistische Erwartungen wecken und Patienten dazu veranlassen, Behandlungen zu verlangen, die möglicherweise nicht zu ihrem Zustand passen. Kliniken können diese Lücke durch evidenzbasierte Aufklärung und transparente Diskussionen über wahrscheinliche Ergebnisse schließen. Anbieter müssen qualifizierte medizinische Beratung von Online-Werbeinhalten unterscheiden. Etablierte Kliniken können durch ärztliche Aufsicht und konsistente Patientenkommunikation Vertrauen aufbauen.
Gesundes Altern und longevitätsorientierte Nachfrage
Gesundes Altern erweitert die Gründe, aus denen Verbraucher Hautpflege und ästhetische Behandlungen in Anspruch nehmen. Die Nachfrage konzentriert sich auf langfristige Hautgesundheit, Faltenprävention und natürlich wirkende Ergebnisse. Der Aesthetic Wellness Markt kann davon profitieren, da Verbraucher Eingriffe in umfassendere persönliche Pfegeroutinen integrieren. Dieser Ansatz begünstigt konsistente, individualisierte Behandlungspläne gegenüber dramatischen Veränderungen. Das Interesse an klinisch validierten Produkten und Verfahren, die eine langfristige Versorgung unterstützen, nimmt ebenfalls zu. Gewichtsverlustbedingte Hauterschlaffung und Gesichtsveränderungen schaffen einen zusätzlichen Einstiegspunkt in die ästhetische Versorgung. Patienten, die einen erheblichen Gewichtsverlust erfahren haben, können Beratungen zur Hautqualität, Körperformung oder Gesichtsverjüngung suchen, einschließlich solcher, die neu bei medizinischen Ästhetikanbietern sind. Versorgungspläne müssen patientenspezifisch bleiben, da die Auswirkungen von Gewichtsveränderungen und die Eignung von Verfahren variieren. Qualifizierte Kliniker helfen dabei, die Patientenerwartungen mit geeigneten Behandlungsoptionen in Einklang zu bringen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Behandlungskosten und begrenzte Kostenerstattung | -0.8% | Global, am stärksten ausgeprägt in Südamerika und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten und lizenzierten Praktikern | -0.6% | Global, insbesondere in wachstumsstarken Märkten in Asien-Pazifik sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Sicherheitsrisiken, gefälschte Produkte und unqualifizierte Anbieter | -0.5% | Global, konzentriert in Märkten mit schwacher Durchsetzung | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Fragmentierung und Compliance-Belastung | -0.4% | Global, insbesondere grenzüberschreitende Betreiber | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Behandlungskosten und begrenzte Kostenerstattung
Verbraucher zahlen die meisten ästhetischen Eingriffe direkt, was den Zugang für preissensible Patienten einschränkt. Diese Einschränkung ist in Märkten mit ungleichmäßigem verfügbarem Einkommen oder dort, wo fortgeschrittene Versorgung auf Großstädte konzentriert ist, besonders bedeutsam. Der Aesthetic Wellness Markt kann durch einen breiteren Dienstleistungszugang wachsen; Anbieter können jedoch nicht davon ausgehen, dass alle Patienten sich wiederholende Behandlungszyklen leisten können. Transparente Preisgestaltung und medizinisch angemessene Behandlungspläne helfen, das Patientenvertrauen zu erhalten. Mitgliedschafts- und Abonnementmodelle können die Kosten wiederkehrender Versorgung verteilen, beseitigen jedoch keine Erschwinglichkeitsbeschränkungen, insbesondere bei Verfahren, die lizenzierte Praktiker oder regulierte Produkte erfordern. Kleine Anbieter können Schwierigkeiten bei der Verwaltung wiederkehrender Zahlungen und Folgevereinbarungen haben. In Schwellenmärkten bleibt die Kostensensibilität außerhalb wohlhabender städtischer Gruppen trotz wachsenden Bewusstseins für ästhetische Behandlungen erheblich.
Mangel an qualifizierten und lizenzierten Praktikern
Ein Mangel an qualifizierten Praktikern könnte den globalen Aesthetic Wellness Markt einschränken, insbesondere bei Injektionsbehandlungen und energiebasierten Behandlungen, die klinisches Fachwissen erfordern. Laut der ISAPS-Globalumfrage 2024 führten plastische Chirurgen im Jahr 2024 weltweit rund 20,54 Millionen nicht-chirurgische ästhetische Eingriffe durch, was den Bedarf an ausreichender klinischer Kapazität unterstreicht. Die Weltgesundheitsorganisation (WHO) prognostiziert bis 2030 einen weltweiten Mangel von 11 Millionen Gesundheitsfachkräften, obwohl diese Schätzung die breitere Gesundheitsbelegschaft und nicht speziell ästhetische Praktiker umfasst[3]. Begrenzter Zugang zu qualifizierten Fachkräften kann die Klinikexpansion einschränken und Patientensicherheitsrisiken erhöhen. In Schwellenmärkten können Investitionen in akkreditierte Ausbildung, klinische Aufsicht und standardisierte Behandlungsprotokolle Anbietern helfen, verantwortungsvoll zu skalieren und gleichzeitig das Patientenvertrauen und die Servicequalität zu verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Die Verbraucherpräferenzen variieren je nach Eingriffart, Altersgruppe und gewünschten Ergebnissen. Die ISAPS-Globalumfrage 2024 meldete 20,54 Millionen nicht-chirurgische Eingriffe weltweit. Hyaluronsäure-Filler-Eingriffe beliefen sich auf 6,34 Millionen, ein Anstieg von 5,2% im Jahresvergleich, während nicht-chirurgische Hautstraffungsverfahren um 38,9% auf 1,24 Millionen stiegen. Diese Trends weisen auf Chancen bei Injektions- und gerätebasierten Behandlungen hin, wobei die Auswahl durch individuelle Anliegen, erwartete Ergebnisse und Toleranz gegenüber Ausfallzeiten beeinflusst wird. Vertrauen, Erschwinglichkeit und Vertrauen in klinisches Fachwissen beeinflussen Buchungsentscheidungen und Ausgaben. In seiner Jahresumfrage 2024, die im Februar 2025 veröffentlicht wurde, berichtete die AAFPRS, dass 30% der befragten Gesichtsplastischen Chirurgen die Suche nach dem richtigen Chirurgen als ein wesentliches Patientenanliegen nannten, neben Kosten und Erholungszeit. Anbieterqualifikationen, transparente Preisgestaltung, realistische Erholungshinweise, klare Beratungen und Nachsorge können Konversion und Loyalität unterstützen. Longevitäts- und regenerative Angebote erfordern evidenzbasierte Kommunikation, um eine Übertreibung der Vorteile zu vermeiden.
Leistungsintelligenz des Aesthetic Wellness Marktes
Im Gegensatz zu Hotels fehlt ästhetischen Kliniken eine universell standardisierte Auslastungskennzahl. Monatliche Patientenbesuche dienen als praktischer Auslastungsindikator. Der Branchenbericht 2024 der AmSpa verzeichnete durchschnittlich 245 Patientenbesuche pro Medical Spa pro Monat. Die Kapazitätsauslastung hängt von verfügbaren Behandlungsräumen, Praktikerstunden, Verfahrensdauer und Stornierungen ab. Kliniken können die Produktivität durch effektive Terminplanung und -koordination verbessern, ohne die Beratungszeit oder Patientensicherheit zu beeinträchtigen. Der durchschnittliche Tagessatz gilt nicht direkt für ästhetische Kliniken; die durchschnittlichen Ausgaben pro Besuch sind ein relevanters kommerzielles Maß. AmSpa meldete durchschnittliche Ausgaben von 527 USD pro Besuch und einen durchschnittlichen jährlichen Medical-Spa-Umsatz von 1.398.833 USD, verglichen mit 1.307.587 USD im vorherigen Bericht. Diese Zahlen aus den Vereinigten Staaten zeigen das Umsatzpotenzial einer effektiven Leistungserbringung und geeigneter Behandlungsmischungen. Umsatz entspricht jedoch nicht Gewinn, da Personalkosten, Verbrauchsmaterialien, Gerätefinanzierung und Einrichtungskosten die Margen beeinflussen.
Segmentanalyse
Nach Dienstleistungsart: Volumen und Protokollkombination treiben die Dominanz nicht-chirurgischer Leistungen
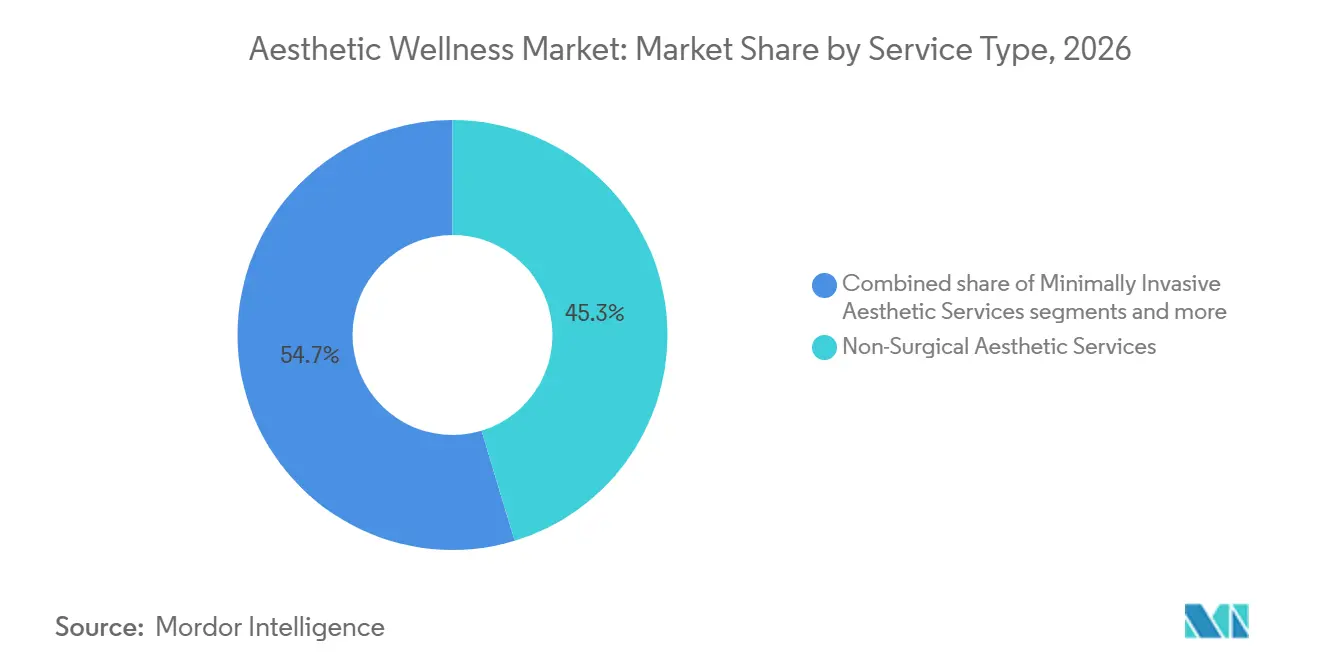
Das Segment Nicht-chirurgische Ästhetische Dienstleistungen machte im Jahr 2026 45,32% der Marktgröße des Aesthetic Wellness Marktes aus. Die Kategorie umfasst Neurotoxine, dermale Filler, Laser-Hautresurfacing, chemische Peelings und professionelle topische Behandlungen. Ihre Breite ermöglicht es Klinikern, Behandlungspläne auf Patientenziele zuzuschneiden. Verfahren mit begrenzter Ausfallzeit unterstützen die Nachfrage bei Patienten, die nicht-chirurgische Behandlungen suchen. Das Segment spiegelt die Bedeutung wiederkehrender Hautqualitäts- und Pflegeleistungen wider.
Das Segment Minimal-invasive Ästhetische Dienstleistungen soll bis 2032 mit einer CAGR von 10,82% wachsen. Die Kategorie umfasst Behandlungen zwischen konventioneller nicht-chirurgischer Versorgung und Chirurgie. Biostimulanzien, Polynukleotide und Neuromodulatoren erweitern die Anbieteroptionen. Das Segment Chirurgische Ästhetische Dienstleistungen bleibt für Patienten relevant, die chirurgische Ergebnisse benötigen oder bevorzugen. Die ISAPS berichtete, dass Bruststraffungen bei Frauen den höchsten prozentualen Anstieg verzeichneten, während Lidoperationen den höchsten absoluten Anstieg weltweit verzeichneten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Behandlungskategorie: Hautqualität und Biostimulatoren definieren die Nachfrage nach Injektionsbehandlungen neu
Gesichtsästhetik und Hautverjüngung machten im Jahr 2026 32,24% der globalen Marktgröße des Aesthetic Wellness Marktes aus. Die Nachfrage nach Verbesserung der Hautqualität und natürlich wirkenden Ergebnissen unterstützt die Kategorie. Sie umfasst klinikbasierte Behandlungen und professionelle Hautpflegeprotokolle für die laufende Versorgung. Im Jahr 2025 erweiterte Allergan Aesthetics SKINVIVE by JUVÉDERM auf 35 weitere Märkte und brachte die Gesamtzahl auf 57 Märkte[4]. Dies spiegelt die Erweiterung von Injektionsportfolios über traditionelle volumisierende Filler hinaus wider.
Injektionsbehandlungen und Biostimulationstherapien sollen bis 2032 mit einer CAGR von 10,34% wachsen. Patienten berücksichtigen bei der Auswahl von Injektionsverfahren die Behandlungsdauer, Hautqualität und erwartete Ergebnisse. In den ersten neun Monaten des Jahres 2025 meldete Galderma ein zweistelliges Wachstum bei Biostimulatoren, während sein Geschäftsbereich Injektionsästhetik im Jahresvergleich um 10,5% wuchs. Behandlungseignung, Produktauswahl und Ergebnisse variieren je nach Patient.
Nach Dienstleistungsanbieter: Medical Spas stören die klinikdominierte Marktlandschaft
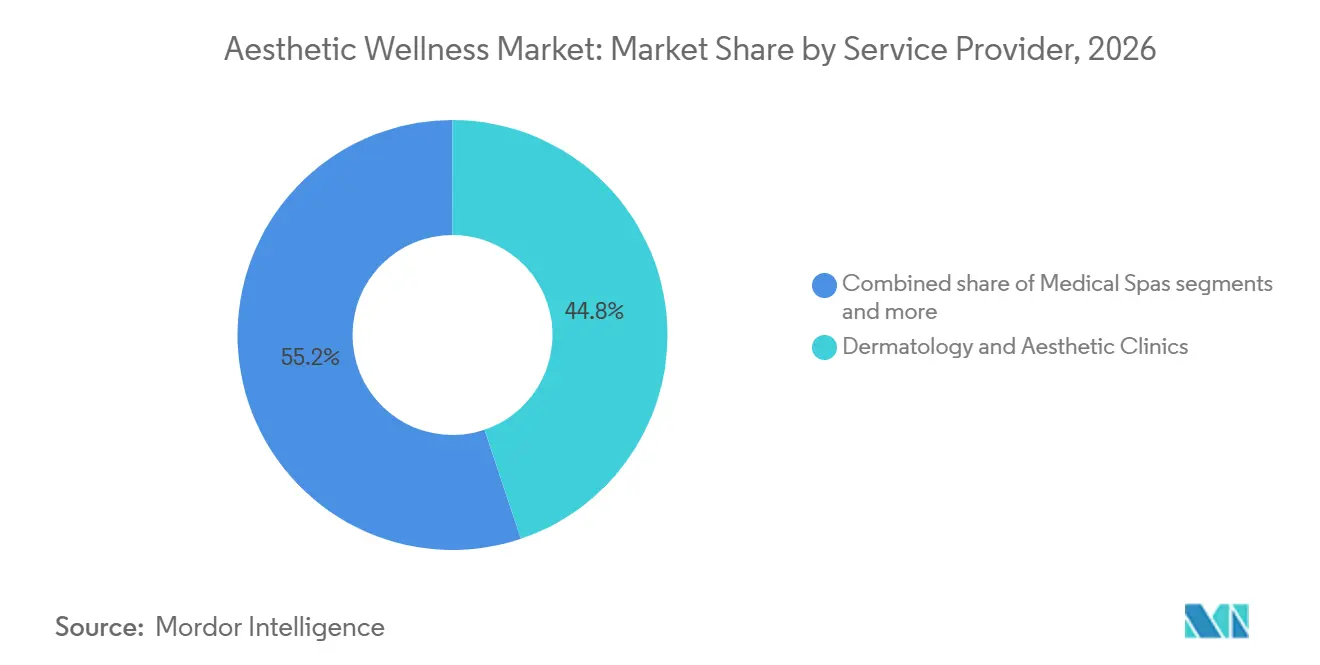
Dermatologie- und Ästhetikkliniken hielten im Jahr 2026 44,83% des Aesthetic Wellness Marktes. Klinische Glaubwürdigkeit, ärztliche Aufsicht sowie Zugang zu verschreibungspflichtigen Produkten und fortschrittlichen Geräten unterstützen ihre Rolle. Diese Einrichtungen beurteilen die Patienteneignung, bieten Nachsorge an, wenn eine klinische Überwachung erforderlich ist, und erläutern Verfahrensrisiken, Alternativen und erwartete Ergebnisse. In Schwellenmärkten unterstützt die Expansion von Dermatologieketten einen strukturierten Weg zur ästhetischen Versorgung für städtische Verbraucher.
Medical Spas sollen bis 2032 mit einer CAGR von 10,53% wachsen. Sie bieten zugängliche Umgebungen für wiederkehrende Haut- und Wellness-Termine, erfordern jedoch eine angemessene medizinische Aufsicht für entsprechende Dienstleistungen. Laut der American Med Spa Association wuchs der Medical-Spa-Sektor in den Vereinigten Staaten von 1.600 Standorten im Jahr 2010 auf mehr als 10.000 im Jahr 2023.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Weibliche Dominanz ist gefestigt; männliche Entwicklung ist strukturell
Das weibliche Segment machte im Jahr 2026 74,31% des Aesthetic Wellness Marktes aus und soll bis 2032 mit einer CAGR von 9,97% wachsen. Frauen repräsentierten laut ISAPS-Daten für 2025 84,8% der globalen nicht-chirurgischen ästhetischen Eingriffe. Die Altersgruppe der 35- bis 50-Jährigen machte 47% der Botulinumtoxin-Eingriffe aus, die größte Alters- und Geschlechtskohorte. Die Nachfrage umfasst präventive Versorgung, Behandlungen zur Verbesserung der Hautqualität und Verfahren zur Behandlung sichtbarer Alterungszeichen.
Männliche Verbraucher sind im Aesthetic Wellness Markt vergleichsweise noch wenig erschlossen. Männer machten im Jahr 2025 15,2% der globalen nicht-chirurgischen Eingriffe aus. Lidoperationen waren laut ISAPS-Umfrage der häufigste chirurgische Eingriff bei Männern. Das Interesse kann mit Aknarben oder Haarentfernung beginnen und sich auf andere Verfahren ausweiten. Anbieter sollten die Behandlungskommunikation auf individuelle Bedürfnisse zuschneiden und vermeiden, einen einzigen ästhetischen Standard auf alle Patienten anzuwenden.
Geografische Analyse
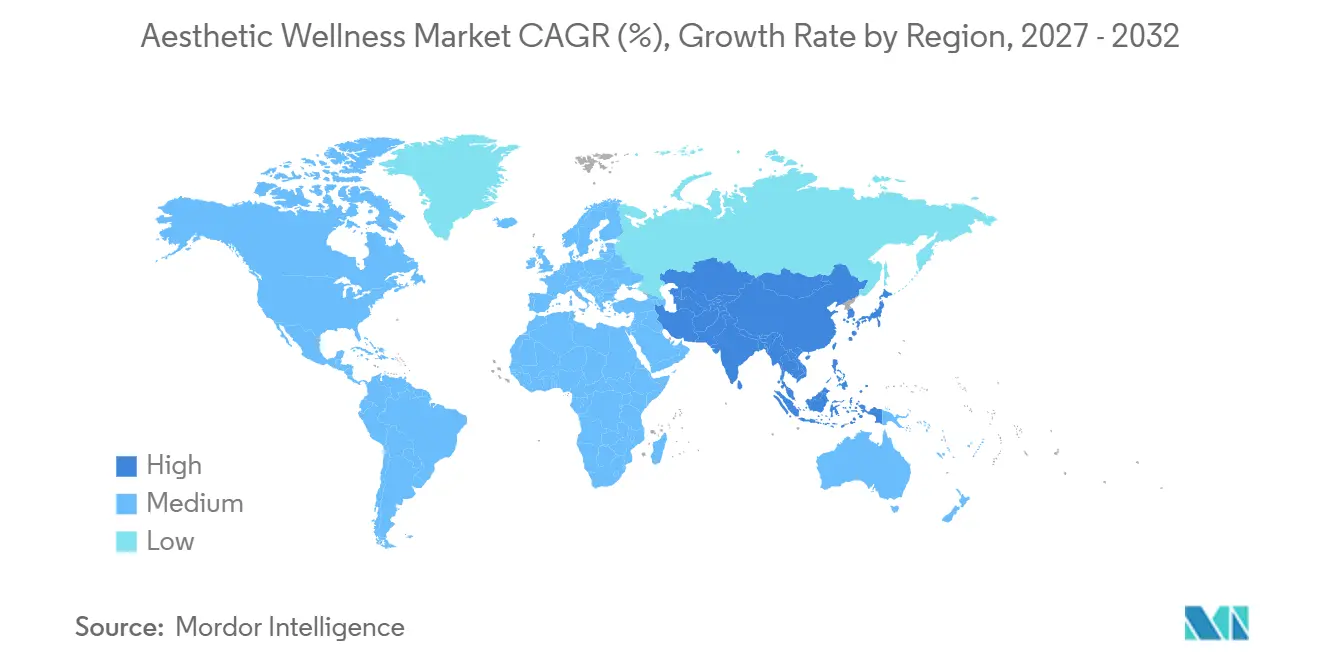
Nordamerika machte im Jahr 2026 38,71% des Aesthetic Wellness Marktes aus. Im Jahr 2025 führten plastische Chirurgen in den Vereinigten Staaten mehr als 5,4 Millionen ästhetische Eingriffe durch. Die Region verfügt über eine ausgereifte Anbieterbasis, ein hohes Verbraucherbewusstsein und eine etablierte Infrastruktur. Medical Spas, Dermatologiekliniken und chirurgische Praxen bieten unterschiedliche Versorgungsniveaus an.
Asien-Pazifik soll bis 2032 mit einer CAGR von 10,50% wachsen. China, Indien, Südkorea, Japan und Südostasien unterstützen den regionalen Nachfrageausblick. Galderma identifizierte China als den weltweit zweitgrößten Markt für Injektionsästhetik und nannte den China-Launch von Sculptra als Beitrag zu seiner Leistung im Jahr 2025. Südkorea bleibt ein Behandlungsziel und eine Quelle verfahrenstechnischer Innovation. Die Expansion von Dermatologieklinik-Ketten und eine wachsende städtische Mittelschicht in aufstrebenden asiatischen Märkten unterstützen die langfristige Nachfrage, während Regulierung und Praktikerkapazität wesentliche Faktoren bleiben.
Europa bleibt bedeutsam, wobei das Vereinigte Königreich, Deutschland, Frankreich, Italien und Spanien zur Nachfrage beitragen. Das Vereinigte Königreich plant strengere Vorschriften für kosmetische Eingriffe. Spanien untersuchte Anfang 2025 24 Kliniken wegen der Verwendung illegaler ästhetischer Substanzen. Brasilien verzeichnete im Jahr 2025 3,2 Millionen ästhetische Eingriffe und belegte weltweit den ersten Platz bei chirurgischen Eingriffen mit 2,3 Millionen. Die Vereinigten Arabischen Emirate und Saudi-Arabien ziehen Investitionen in medizinische Ästhetik an, während Nigeria und Südafrika noch frühere Marktphasen darstellen.
Angebots- und Entwicklungsintelligenz des Aesthetic Wellness Marktes
Laut der American Med Spa Association (AmSpa) stieg die Anbieterbasis für medizinische Ästhetik in den Vereinigten Staaten von 8.899 Medical Spas im Jahr 2022 auf 10.488 im Jahr 2023. Allerdings betrieben 81% nur einen einzigen Standort, was auf eine fragmentierte Anbieterstruktur und Chancen für Kliniknetzwerke, standardisierte Abläufe und geografische Expansion hinweist. Im Februar 2025 kündigte Allergan Aesthetics drei neue Schulungszentren in den Vereinigten Staaten an, was den Fokus der Branche auf klinische Fähigkeiten und Behandlungsqualität widerspiegelt. Dienstleistungen umfassen Injektionsbehandlungen, Haut-Resurfacing, Haarentfernung und nicht-chirurgische Körperformung. Die ISAPS-Umfrage 2024 verzeichnete 1,24 Millionen nicht-chirurgische Hautstraffungsverfahren, ein Anstieg von 38,9% im Jahresvergleich, und 820.225 chemische Peelings, ein Anstieg von 33,3%. Dieses Wachstum unterstützt Investitionen in energiebasierte Geräte und Hautregeneration-Dienstleistungen. Anbieter müssen jedoch Gerätekosten, Schulung und lokale Patientennachfrage bewerten, bevor sie ihre Dienstleistungsportfolios erweitern.
Wettbewerbslandschaft
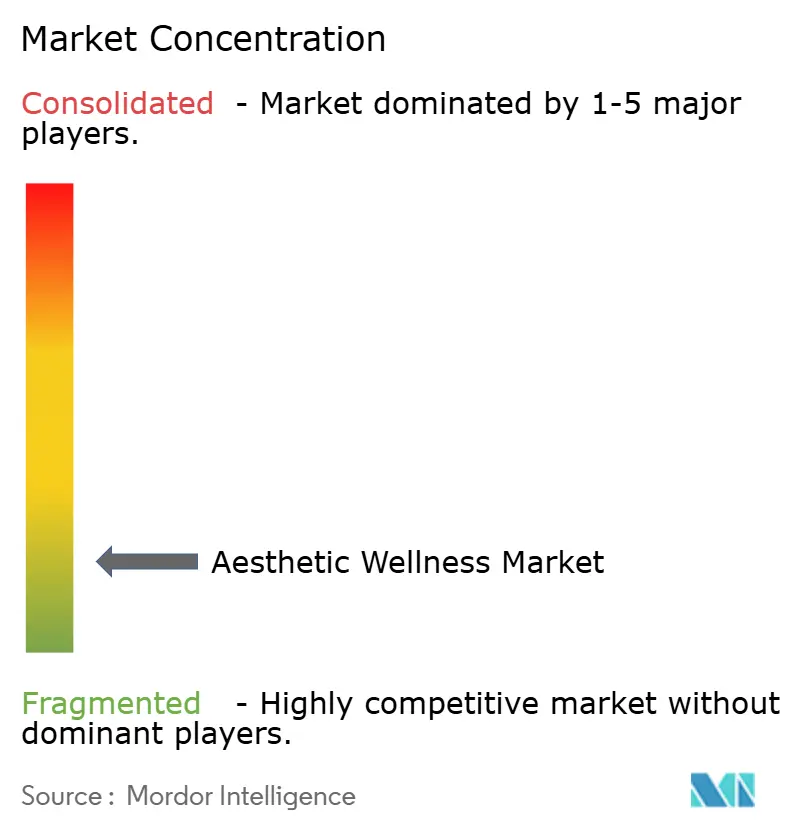
Der Aesthetic Wellness Markt ist fragmentiert, wobei kein einzelnes Unternehmen einen entscheidenden Anteil über Geografien und Dienstleistungskategorien hinweg hält. AbbVie, über Allergan Aesthetics; Galderma; Merz Pharma; Bausch Health, über Solta Medical; und Sisram Medical sind wichtige Marktteilnehmer. Ihre Portfolios umfassen Injektionsbehandlungen, Hautpflege, energiebasierte Geräte und verwandte Behandlungen, was es ihnen ermöglicht, mehrere Anbieterumgebungen zu bedienen. Gerätespezialisten konkurrieren durch proprietäre Plattformen, klinische Schulung und Anbieterbeziehungen.
Galderma meldete für die ersten neun Monate des Jahres 2025 einen Rekordumsatz von 3,74 Milliarden USD, ein Anstieg von 15,0% zu konstanten Wechselkursen. Das Unternehmen erhöhte seine Wachstumsprognose für den Nettoumsatz zu konstanten Wechselkursen für 2025 auf 17,0%–17,7% und verwies dabei auf Neuromodulatoren, Filler und Biostimulatoren. Der Umsatz im Bereich Injektionsästhetik wuchs im Jahresvergleich um 10,5%, was den Wert einer breiten Kategoriebeteiligung unterstreicht.
Unternehmen verfolgen Produkteinführungen, Schulungen und geografische Expansion anstatt allein auf Preiswettbewerb zu setzen. Allergan Aesthetics erweiterte SKINVIVE by JUVÉDERM im September 2025 auf 35 weitere Märkte. Galderma lancierte Restylane SHAYPE im April 2025 in Brasilien und hielt im Jahr 2025 sein erstes GAIN SPARK-Schulungstreffen in Barcelona ab. Regulatorische Anforderungen können etablierte Lieferkettenkontrollen, klinische Ausbildung und Compliance begünstigen. In Schwellenmärkten hängt der Wettbewerb von der Ausrichtung auf lokale Anforderungen, Praktikerkapazitäten und Patientenerwartungen ab.
Marktführer im Bereich Aesthetic Wellness
-
AbbVie Inc.
-
Galderma S.A.
-
Merz Pharma GmbH & Co. KGaA
-
Bausch Health Companies Inc.
-
Sisram Medical Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: Allergan Aesthetics veröffentlichte seinen Bericht „Layered Beauty: The New Aesthetic Mindset”, basierend auf Forschungen mit mehr als 12.000 Verbrauchern in neun globalen Märkten. Der Bericht untersucht Einstellungen zu Schönheit und Altern sowie Chancen für personalisierte, multimodale ästhetische Behandlungspläne.
- September 2026: InMode lancierte Morpheus8 Cool, ein Upgrade seines Morpheus8-Radiofrequenz-Microneedling-Systems auf der Morpheus8MAX-Plattform, mit einer Kühltip zur Verbesserung von Behandlungskomfort, Präzision und Kontrolle. Die Einführung erweitert sein ästhetisches Geräteportfolio und unterstützt eine kontrollierte Behandlungsabgabe.
- September 2025: Allergan Aesthetics, ein AbbVie-Unternehmen, erweiterte SKINVIVE by JUVÉDERM auf 35 weitere Märkte und brachte die Verfügbarkeit im Jahr 2025 auf 57 Märkte. Das hydratisierende Injektionsmittel unterstützt die Verbesserung der Gesichtshautqualität und erweitert das Portfolio des Unternehmens über traditionelle volumisierende Filler hinaus.
- April 2025: Galderma lancierte Restylane SHAYPE in Brasilien, einen Hyaluronsäure-Filler, der für Kinn- und Unterkieferprojektion konzipiert ist. Die nicht-chirurgische Konturierungsoption erweiterte Galdermas Injektionsportfolio in Südamerika und adressierte die Nachfrage nach definierten Gesichtskonturen.
Berichtsumfang des globalen Aesthetic Wellness Marktes
Der Bericht über den globalen Aesthetic Wellness Markt analysiert ästhetische Behandlungen und wellnessorientierte Dienstleistungen, die weltweit über klinische, Medical-Spa- und spezialisierte Ästhetikanbieter erbracht werden. Der Markt ist segmentiert nach Dienstleistungsart (Nicht-chirurgische Ästhetische Dienstleistungen, Minimal-invasive Ästhetische Dienstleistungen, Chirurgische Ästhetische Dienstleistungen und Sonstige), Behandlungskategorie, Dienstleistungsanbieter, Endnutzer und Geografie. Die Studie untersucht wichtige Treiber, darunter die wachsende Präferenz für minimal-invasive Eingriffe, präventive ästhetische Versorgung, den Einfluss sozialer Medien, die Nachfrage nach gesundem Altern, KI-gestützte Personalisierung und die Expansion von Medical Spas, sowie Hemmnisse wie Behandlungskosten, Praktikermangel, Sicherheitsrisiken, gefälschte Produkte und regulatorische Komplexität. Sie bewertet Anbieterkapazität, Dienstleistungsangebote, Terminauslastung, durchschnittliche Ausgaben, Verbraucherpräferenzen, Buchungsverhalten und aufkommende Behandlungstrends. Der Bericht liefert Marktgröße und Wachstumsprognosen, regionale und länderspezifische Analysen, Bewertung der Wettbewerbslandschaft, Marktkonzentration, Marktanteil, strategische Entwicklungen sowie Profile führender Unternehmen für ästhetische Behandlungen, Injektionsbehandlungen und Geräte. Er untersucht auch Chancen in integrierten Longevitäts- und Ästhetik-Mitgliedschaften, KI-personalisierter Behandlungsplanung, regenerativen Ansätzen und häuslicher ästhetischer Versorgung. Marktschätzungen und Prognosen werden in Wertangaben (USD) für alle abgedeckten Segmente dargestellt.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des globalen Aesthetic Wellness Marktes bis 2032?
Der globale Aesthetic Wellness Markt wurde im Jahr 2026 auf 19,55 Milliarden USD geschätzt und soll bis 2032 einen Wert von 34,93 Milliarden USD erreichen, mit einer CAGR von 9,11% ab 2027.
Welche Dienstleistungsart führt die Nachfrage im Bereich Aesthetic Wellness an?
Nicht-chirurgische Ästhetische Dienstleistungen führten im Jahr 2026 mit einem Umsatzanteil von 45,32%, unterstützt durch Verfahren mit begrenzter Ausfallzeit und wiederkehrenden Versorgungsbedürfnissen.
Welche Behandlungskategorie wächst am schnellsten?
Injektionsbehandlungen und Biostimulationstherapien sollen bis 2032 mit einer CAGR von 10,34% wachsen.
Welche Region führt den globalen Aesthetic Wellness Markt an?
Nordamerika machte im Jahr 2026 38,71% des globalen Aesthetic Wellness Marktes aus, während Asien-Pazifik bis 2032 voraussichtlich mit der schnellsten CAGR von 10,50% wachsen wird.
Was sind die Hauptrisiken für Anbieter ästhetischer Behandlungen?
Zu den Hauptrisiken zählen Eigenkosten, Mangel an qualifizierten Praktikern, gefälschte Produkte, unqualifizierte Anbieter und unterschiedliche regulatorische Anforderungen.
Warum sind Anbieterqualifikationen in der ästhetischen Versorgung wichtig?
Qualifizierte Praktiker werden benötigt, um die Eignung zu beurteilen, Behandlungen sicher durchzuführen, Risiken zu erläutern und Nachsorge zu leisten.