
Taille et part du marché des panneaux muraux en surface solide acrylique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 608.02 Millions de dollars américains |
| Taille du Marché (2031) | 794.20 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des panneaux muraux en surface solide acrylique par Mordor Intelligence
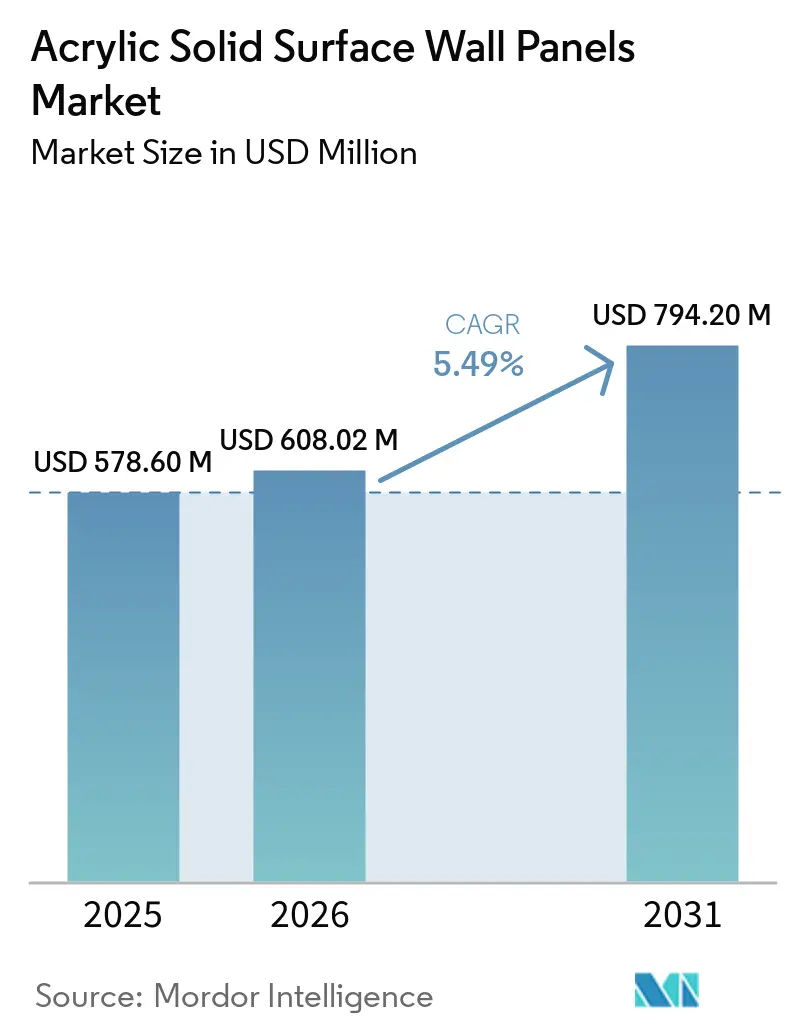
La taille du marché des panneaux muraux en surface solide acrylique devrait croître de 578,6 millions USD en 2025 à 608,02 millions USD en 2026 et atteindre 794,2 millions USD d'ici 2031, avec un CAGR de 5,49 % sur la période 2026-2031. La construction et la rénovation dans le secteur de la santé soutiennent la demande de revêtements capables de répondre aux exigences strictes en matière de nettoyage et de contrôle des infections. Les rénovations commerciales et hôtelières favorisent également les matériaux muraux offrant un aspect continu et nécessitant peu d'entretien. Les panneaux acryliques peuvent être soudés aux joints, formés en courbes et réparés sur site, ce qui favorise leur utilisation dans les contextes où la durée de vie est primordiale. Ces caractéristiques permettent au marché des panneaux muraux en surface solide acrylique de concurrencer les carreaux en céramique, les panneaux PVC et les stratifiés, même lorsque ces alternatives présentent un coût initial inférieur. Les fabricants répondent à cette dynamique par des lancements de produits, une couverture de distribution élargie et une collaboration plus étroite avec les architectes, les fabricants et les acheteurs institutionnels.
Principaux enseignements du rapport
- Par composition du matériau, la surface solide acrylique pure a dominé avec une part de 66,13 % du marché des panneaux muraux en surface solide acrylique en 2025, tandis que les mélanges acryliques modifiés/acrylique-polyester devraient enregistrer un CAGR de 6,96 % jusqu'en 2031.
- Par format de produit/panneau, les panneaux muraux en surface solide standard ont dominé avec une part de marché de 35,62 % en 2025, tandis que les panneaux 3D/texturés devraient enregistrer un CAGR de 7,88 % jusqu'en 2031.
- Par épaisseur, les panneaux de 6 à 8 mm ont dominé avec une part de marché de 36,16 % en 2025, tandis que les panneaux de moins de 6 mm devraient enregistrer un CAGR de 7,47 % jusqu'en 2031.
- Par utilisateur final, les applications commerciales ont dominé avec une part de marché de 75,05 % en 2025, tandis que les applications commerciales dans le secteur de la santé devraient enregistrer un CAGR de 7,62 % jusqu'en 2031.
- Par canal de distribution, les ventes indirectes ont dominé avec une part de marché de 65,27 % en 2025, tandis que les ventes directes devraient enregistrer un CAGR de 7,75 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a dominé avec une part de marché de 36,83 % en 2025 et devrait enregistrer un CAGR de 7,38 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des panneaux muraux en surface solide acrylique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conception intérieure axée sur la santé et le contrôle des infections | +1.4% | Mondial, plus marqué en Amérique du Nord, en Europe et dans les pays du GCC | Court terme (≤ 2 ans) |
| Rénovation et réhabilitation des intérieurs commerciaux | +1.1% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Revêtements muraux sans joint et à faible entretien | +0.9% | Mondial | Long terme (≥ 4 ans) |
| Construction hôtelière et institutionnelle | +1% | Cœur Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Systèmes muraux thermoformés et intégrés | +0.6% | Sites commerciaux premium mondiaux | Moyen terme (2-4 ans) |
| Rénovation accélérée grâce à l'installation de panneaux grand format | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conception intérieure axée sur la santé et le contrôle des infections
Les établissements de santé utilisent les panneaux muraux en surface solide acrylique au-delà des plans de travail, en les intégrant dans des systèmes complets de bardage vertical. Le marché des panneaux muraux en surface solide acrylique en bénéficie car les surfaces non poreuses peuvent réduire les joints et les lignes de coulis associés aux carreaux et à certains systèmes en feuilles. Cela facilite les routines de nettoyage dans les salles cliniques, les zones de traitement et les zones humides. Les exigences NSF/ANSI 51 et UL GREENGUARD Gold peuvent restreindre le nombre de matériaux envisagés pour les applications sensibles[1]. LX Hausys a publié une brochure santé 2026 qui positionne HIMACS autour des performances antimicrobiennes, de la résistance chimique et des caractéristiques à faibles émissions pour les projets hospitaliers. La réparation sur site permet également aux établissements de restaurer les surfaces endommagées sans mettre une salle entière hors service.
Rénovation et réhabilitation des intérieurs commerciaux
La rénovation commerciale soutient la demande de revêtements muraux durables dans les bureaux, les hôtels, les espaces de vente au détail et les équipements publics. L'Institut américain des architectes a prévu que les dépenses de construction commerciale aux États-Unis augmenteraient de 4,8 % en 2026, avec une croissance de l'activité de bureaux de 9,6 % et une croissance de la construction hôtelière de 4,6 %[2]. Ces projets comprennent souvent des zones d'accueil, des halls d'ascenseurs, des couloirs, des sanitaires et des espaces d'agrément nécessitant des revêtements répondant à un standard visuel cohérent. Les panneaux muraux en surface solide acrylique peuvent couvrir les zones humides et sèches avec la même famille de matériaux, ce qui simplifie les spécifications pour certains projets. Les panneaux grand format peuvent également réduire le nombre de joints par rapport aux revêtements carrelés. Le marché des panneaux muraux en surface solide acrylique progresse lorsque les propriétaires et les occupants choisissent des matériaux qui équilibrent l'esthétique, les besoins d'entretien et les contraintes pratiques des rénovations en bâtiments occupés.
Construction hôtelière et institutionnelle urbaine en Asie-Pacifique et au Moyen-Orient
La construction hôtelière et institutionnelle crée une large base de demande de projets en Asie-Pacifique et au Moyen-Orient. Les hôtels, les hôpitaux, les résidences pour personnes âgées et les établissements de bien-être nécessitent bon nombre des mêmes caractéristiques de performance murale, notamment des surfaces nettoyables, une résistance chimique et une cohérence des couleurs. Ce chevauchement permet aux fournisseurs de servir plus d'un type de projet grâce à des gammes de produits connexes. Il crée également un besoin commun de soutien fiable à la fabrication et à l'installation pour les grands projets multi-chambres. Les zones humides des hôpitaux et les salles de bains des hôtels bénéficient toutes deux de panneaux sans joint plus faciles à nettoyer que les surfaces comportant de nombreux joints. Le marché des panneaux muraux en surface solide acrylique est donc soutenu par une activité de construction qui combine des exigences d'hygiène avec un besoin de surfaces intérieures finies.
Demande des architectes pour des systèmes muraux thermoformés, courbés et intégrés
Les architectes et les designers utilisent de plus en plus les courbes, les plans continus et les éléments intégrés dans les projets d'intérieur haut de gamme. La surface solide acrylique peut être chauffée et formée en formes courbes, permettant aux surfaces verticales et horizontales de se rejoindre avec moins de transitions visibles. KRION décrit le thermoformage comme un procédé permettant de façonner son matériau sous chaleur contrôlée pour des applications personnalisées. DuPont a présenté sa collection Nature in Motion 2026 avec 7 nouveaux designs en surface solide et a mis en avant les applications verticales courbées et intégrées comme utilisations importantes[3]. La disponibilité de fabricants qualifiés reste importante car les installations complexes nécessitent des compétences et des équipements spécialisés. Cette exigence peut limiter l'adoption sur les marchés moins développés tout en protégeant la position des fabricants établis sur les marchés matures.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix premium par rapport aux carreaux, au PVC et aux stratifiés | -0.8% | Mondial, plus marqué en Asie-Pacifique et en Amérique du Sud, où les prix sont sensibles | Long terme (≥ 4 ans) |
| Volatilité des prix de la résine acrylique et du méthacrylate de méthyle | -0.6% | Mondial, avec la plus forte exposition dans les chaînes d'approvisionnement dépendantes de l'Asie | Court terme (≤ 2 ans) |
| Nombre limité de fabricants certifiés pour les projets complexes | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Exigences de certification spécifiques aux projets | -0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prix premium par rapport aux carreaux en céramique, au PVC et aux stratifiés
Les panneaux en surface solide acrylique ont un coût matériel initial plus élevé que les carreaux en céramique standard et les alternatives PVC. La différence de coût reflète les intrants en résine à base de MMA, le temps de fabrication et les dépenses liées au maintien de réseaux de fabricants qualifiés. Cela restreint leur utilisation dans les projets résidentiels et les rénovations commerciales à budget limité. C'est particulièrement pertinent en Asie du Sud et du Sud-Est et en Amérique du Sud, où le coût installé peut être le principal critère d'achat. Les panneaux muraux PVC et SPC de haute qualité constituent également une alternative pour les projets nécessitant un prix plus bas. Le marché des panneaux muraux en surface solide acrylique conserve un avantage dans les projets où la réparabilité, l'hygiène et une durée de vie plus longue des surfaces sont davantage valorisées sur un cycle d'installation de 10 à 15 ans.
Volatilité des prix des matières premières en résine acrylique et en méthacrylate de méthyle
La préférence croissante pour les formes architecturales biophiliques et organiques dans les intérieurs commerciaux et de santé a élevé la thermoformabilité d'une capacité de niche à un critère de spécification primaire. Les panneaux en surface solide acrylique permettent d'obtenir des courbes à faible rayon sans joints ni marques de tension lorsqu'ils sont chauffés à environ 130-160 °C, permettant des transitions sans joint entre les plans verticaux et horizontaux qui sont géométriquement impossibles avec des carreaux en céramique ou des stratifiés rigides[4]. La production dépend d'intrants tels que l'acétone, l'isobutylène et le cyanure d'hydrogène, exposant les producteurs à plusieurs chaînes d'approvisionnement. Les fournisseurs ne disposant pas de leur propre capacité de MMA ou d'arrangements d'approvisionnement à long terme peuvent subir une pression accrue lorsque les prix des projets sont déjà fixés. Les producteurs de plus petite taille peuvent avoir moins de capacité à gérer ces changements grâce à l'échelle des achats ou à la couverture. La volatilité des coûts peut rendre plus difficile l'offre de devis stables pour les longs calendriers de construction. Elle peut également renforcer la position relative des producteurs intégrés qui disposent de capacités d'achat plus importantes et d'arrangements d'approvisionnement plus résilients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composition du matériau : l'acrylique pur soutient la demande clinique et hôtelière haut de gamme
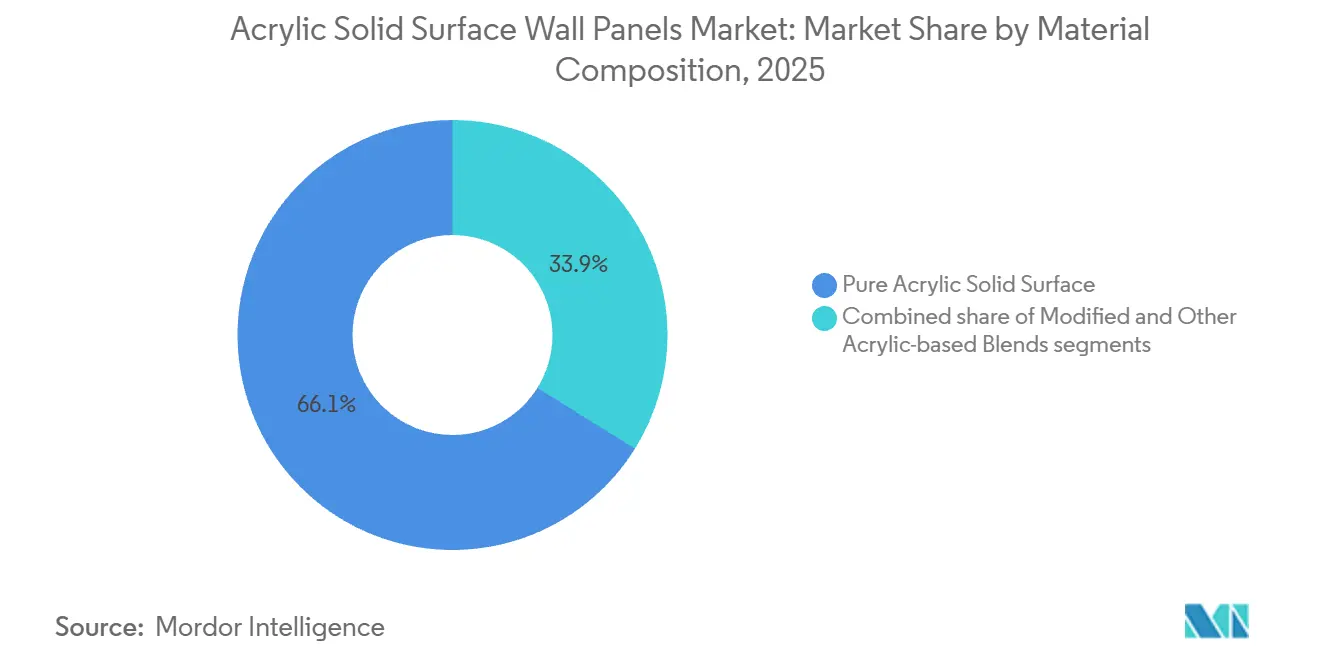
L'acrylique pur représentait 66,13 % de la taille du marché des panneaux muraux en surface solide acrylique en 2025. Il est largement utilisé dans les établissements de santé, l'hôtellerie et les sites commerciaux haut de gamme où la résistance chimique et la réparabilité peuvent justifier un coût initial plus élevé. L'acrylique pur convient à la fabrication sans joint et peut être réparé en cas de dommages localisés. Ces caractéristiques sont précieuses dans les espaces cliniques nettoyés fréquemment avec des produits de qualité hospitalière. Futrus répertorie les certifications NSF/ANSI Standard 51, GREENGUARD Gold et Classe A de résistance au feu pour son système Prima Healthwall. Ces mêmes accréditations peuvent aider les fournisseurs à participer aux appels d'offres dans les secteurs de la santé, de la restauration collective et de l'éducation. Les choix de matériaux au sein du marché des panneaux muraux en surface solide acrylique reflètent souvent l'équilibre entre les besoins de conformité, les conditions de service prévues et la maintenance planifiée.
Les mélanges acryliques modifiés et acrylique-polyester devraient croître à un CAGR de 6,96 % jusqu'en 2031. Ces formulations peuvent offrir une meilleure résistance aux chocs et davantage d'options de design pour les projets commerciaux de milieu de gamme et de réhabilitation. Leur positionnement tarifaire plus accessible peut favoriser leur utilisation dans les rénovations hôtelières où la cohérence du design reste importante. Une coloration uniforme sur de plus longues séries de panneaux est également utile lorsqu'un projet nécessite une continuité dans les couloirs, les sanitaires ou les espaces publics. Le format mélange peut répondre aux projets où une spécification en acrylique pur n'est pas requise pour chaque surface murale. D'autres mélanges à base d'acrylique s'adressent aux applications éducatives, commerciales et légèrement commerciales avec des limites de coût inférieures. Les fournisseurs de produits cherchent à combiner des certifications pertinentes avec des performances pratiques afin que leurs matériaux puissent être qualifiés pour un plus large éventail de projets. La composition devrait rester dominée par l'acrylique pur, tandis que les mélanges répondent à un plus grand nombre de spécifications sensibles aux coûts.


Par format de produit/panneau : les panneaux 3D et texturés élargissent les options de design dans les espaces commerciaux
Les panneaux muraux en surface solide standard représentaient 35,62 % de la part de marché en 2025. Leur position reflète une demande stable provenant des zones humides des établissements de santé, des sanitaires institutionnels et des rénovations de salles de bains d'hôtels. Ces applications tendent à privilégier des performances prévisibles, la facilité de nettoyage et l'installation plutôt qu'une surface hautement décorative. Les panneaux standard offrent également un format familier pour les fabricants et les entrepreneurs. Les panneaux grand format sans joint gagnent du terrain dans les zones d'accueil, les couloirs et les halls d'ascenseurs, où un nombre réduit de joints peut diminuer les points d'entretien. Leur taille peut améliorer la continuité visuelle des murs à fort trafic et réduire les interruptions visibles sur de longues surfaces. Le format reste une base importante pour le marché des panneaux muraux en surface solide acrylique car il répond aux applications institutionnelles répétitives.
Les panneaux 3D et texturés devraient se développer à un CAGR de 7,88 % jusqu'en 2031. Le thermoformage permet aux panneaux acryliques de créer des reliefs, des motifs sculptés et des formes courbes tout en conservant une surface non poreuse. ASST présente sa gamme Sculptcor pour les utilisations dans le secteur de la santé nécessitant à la fois des performances hygiéniques et une flexibilité de design. Les panneaux décoratifs et à motifs servent les projets de vente au détail, d'entreprise et d'éducation où la personnalisation peut faire partie du cahier des charges. Ces finitions peuvent apporter une distinction visuelle tout en conservant les caractéristiques de nettoyage associées aux matériaux en surface solide. Les grandes feuilles nécessitent des capacités fiables de manutention, de transport et d'installation pour éviter les dommages avant la pose. Les fournisseurs disposant de réseaux de fabrication régionaux peuvent répondre plus rapidement à ces besoins de projet. Cela rend la portée opérationnelle aussi importante que le choix de design dans les installations murales grand format et texturées.
Par épaisseur : les panneaux de moins de 6 mm améliorent les options de rénovation dans les bâtiments occupés
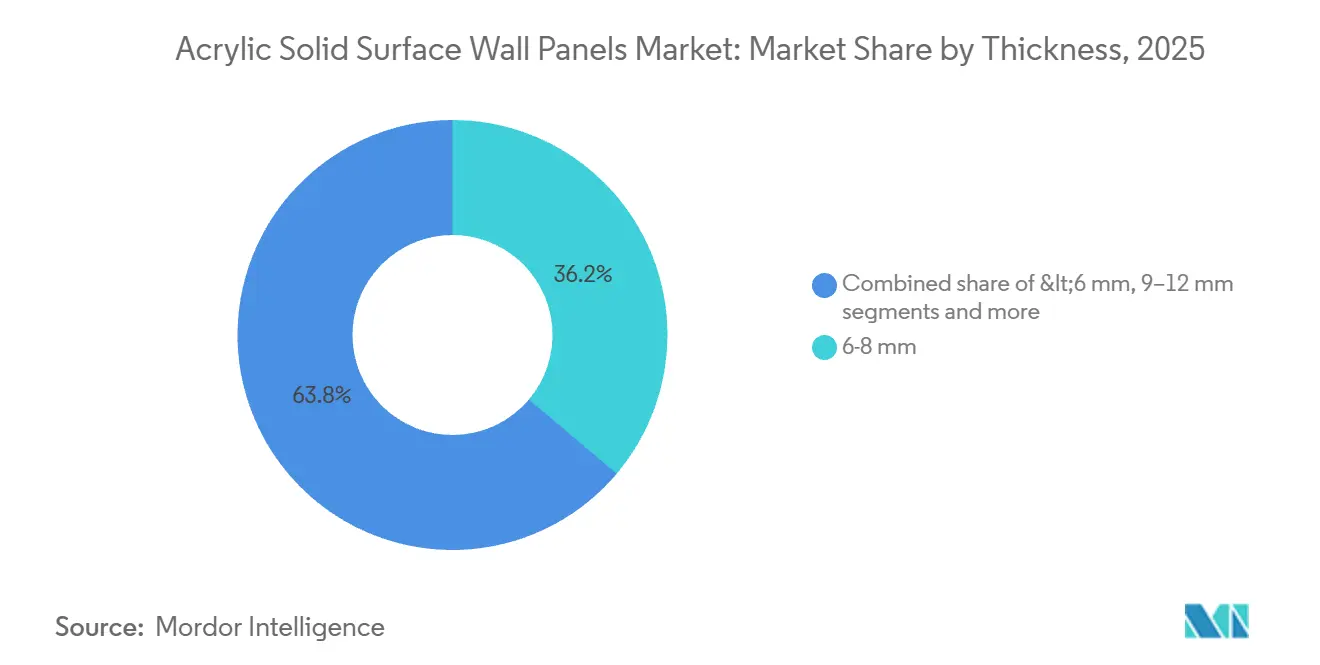
Les panneaux de 6 à 8 mm représentaient 36,16 % de la taille du marché des panneaux muraux en surface solide acrylique en 2025. Cette épaisseur est courante pour le bardage mural en zone humide dans les établissements de santé, les salles de bains hôtelières et les sanitaires commerciaux. Elle offre un équilibre pratique entre rigidité, poids et maniabilité lors des installations standard. La sélection des produits peut également dépendre des exigences locales en matière de résistance au feu et aux chocs. La norme ANSI/ASTM NEMA LD-3 fournit un point de référence commun pour la résistance aux chocs dans les applications de stratifiés et de surfaces décoratives. Les panneaux plus épais de 9 à 12 mm sont utilisés lorsqu'un projet nécessite une plus grande rigidité ou un travail de design plus profond. Les panneaux de 13 à 20 mm et au-delà de 20 mm sont plus pertinents pour les éléments structurels et le mobilier personnalisé.
Les panneaux de moins de 6 mm devraient croître à un CAGR de 7,47 % jusqu'en 2031. Un poids plus faible peut être précieux dans les rénovations de bâtiments occupés soumis à des contraintes de capacité d'ascenseur, de charge murale et d'accès. Un panneau plus léger peut permettre de déplacer davantage de matériaux à chaque cycle d'ascenseur et de réduire les perturbations dans les bâtiments en exploitation. Cela est pertinent dans les hôpitaux à plusieurs étages, les hôtels, les résidences pour personnes âgées et d'autres établissements qui ne peuvent pas être entièrement fermés pour rénovation. Les feuilles minces sont utilisées pour les applications hôtelières, de santé, institutionnelles, de résidences pour personnes âgées et résidentielles multi-unités à l'échelle commerciale. Les fabricants doivent néanmoins tenir compte de l'état du substrat et des méthodes de fixation lors de l'utilisation de formats plus minces. Cela est important car l'épaisseur du panneau, l'état du mur et l'accès à l'installation sont pris en compte ensemble dans la planification des rénovations. Le marché des panneaux muraux en surface solide acrylique peut bénéficier lorsque les équipes de projet sélectionnent des produits plus légers pour raccourcir un calendrier de rénovation.
Par utilisateur final : les projets commerciaux fournissent le volume tandis que le secteur de la santé apporte une dynamique supplémentaire
Les utilisateurs finaux commerciaux représentaient 75,05 % de la part de marché en 2025. Cela inclut les établissements de santé, l'hôtellerie, les bureaux, les espaces de vente au détail et les établissements de restauration. Ces acheteurs valorisent les finitions non poreuses car les surfaces peuvent résister à des nettoyages répétés et à une utilisation quotidienne. Les projets institutionnels peuvent également exiger des certifications en matière de résistance au feu, de qualité de l'air intérieur et de contact alimentaire avant qu'un produit soit approuvé. Wilsonart a documenté un projet hospitalier Penn Medicine avec plus de 300 000 pieds carrés de matériau en surface solide, plus de 1 300 éviers intégrés en surface solide, des têtes de lit de chambre de patient et des surfaces de mobilier. De telles installations montrent comment un seul projet de santé peut générer une demande substantielle en matériaux. Les spécifications commerciales resteront probablement la principale source de volume pour les fournisseurs.
Le secteur de la santé est l'application commerciale à la croissance la plus rapide et devrait se développer à un CAGR de 7,62 % jusqu'en 2031. La construction hospitalière, les rénovations, les établissements ambulatoires et les environnements de soins spécialisés soutiennent tous le besoin de systèmes muraux durables. Les intérieurs hôteliers et de bureaux ajoutent un flux de demande distinct où la continuité visuelle et le faible entretien sont importants. Les applications résidentielles constituent la part restante, principalement dans les cuisines et salles de bains haut de gamme. Les comparaisons avec le quartz, la pierre reconstituée, les carreaux et d'autres finitions moins coûteuses limitent leur adoption plus large. Les résidences pour personnes âgées, les centres de bien-être de villégiature et les cliniques de santé d'entreprise combinent les besoins hôteliers et de santé au sein d'un même projet. Ces environnements hybrides créent une demande de panneaux pouvant fonctionner dans les zones humides et les espaces secs accessibles au public sans changement majeur de performance du matériau. Ils permettent également aux fournisseurs d'appliquer des attributs matériaux orientés vers la santé dans des contextes où l'apparence reste une considération majeure.
Par canal de distribution : les ventes directes renforcent le contact avec les prescripteurs de projets
Les canaux de vente indirects représentaient 65,27 % de la part de marché en 2025. Les distributeurs, revendeurs et fabricants fournissent des stocks locaux, un support technique et des services de livraison sur des sites de projets dispersés. Ce réseau est particulièrement précieux lorsque la demande est fragmentée entre de nombreux projets commerciaux et résidentiels de plus petite taille. Il peut également donner aux entrepreneurs accès à des partenaires de fabrication et d'installation familiers. Les canaux indirects restent importants pour les commandes courantes qui ne justifient pas de ressources dédiées du fabricant. Les relations locales peuvent réduire les délais et aider à répondre aux exigences de pose spécifiques au site. Ces fonctions soutiennent le rôle continu des distributeurs sur le marché des panneaux muraux en surface solide acrylique.
Les ventes directes devraient croître à un CAGR de 7,75 % jusqu'en 2031. Les fabricants investissent dans les relations avec les architectes et les prescripteurs pour les grands projets de santé et d'hôtellerie. L'engagement direct peut permettre aux fournisseurs de fournir des conseils techniques avant qu'un matériau soit fixé dans la spécification du projet. Les fournisseurs renforcent également la disponibilité locale là où les projets nécessitent une livraison rapide et un support de fabrication qualifié. Cette approche combine un large accès régional avec un contact plus étroit du fabricant sur les grands comptes. Les circuits directs et indirects devraient donc rester complémentaires plutôt que de se remplacer entièrement.
Analyse géographique
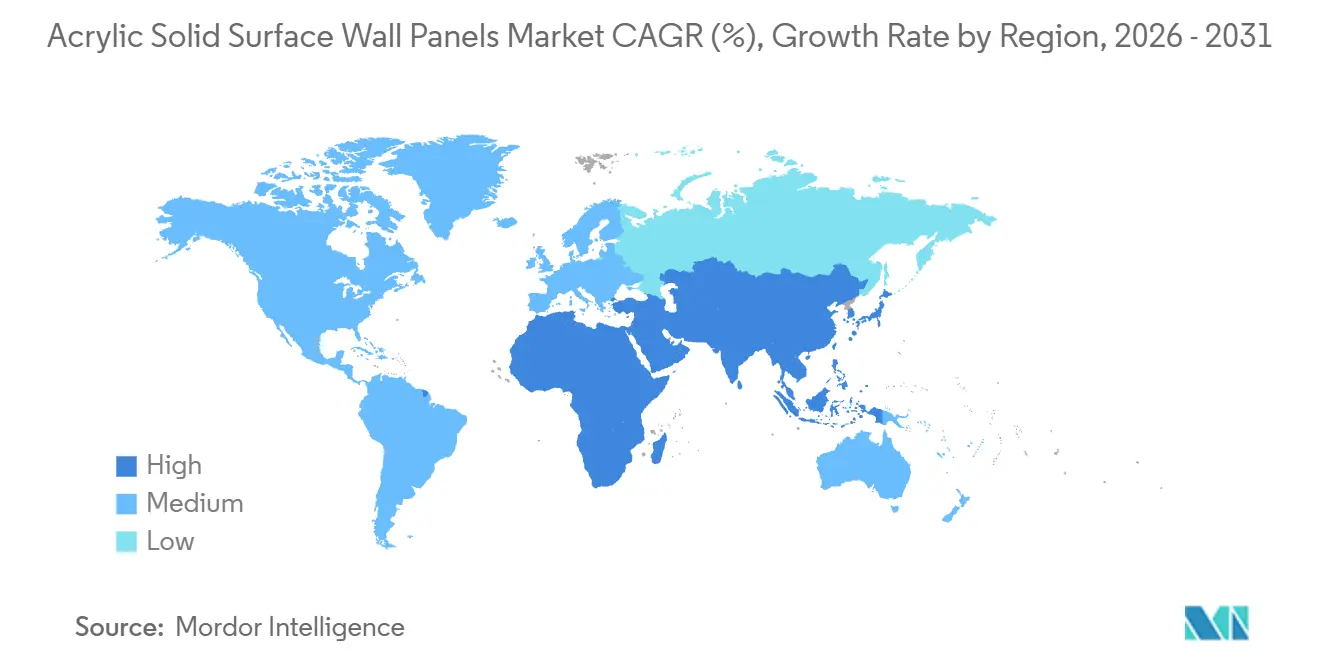
L'Asie-Pacifique représentait 36,83 % de la part de marché en 2025 et devrait croître à un CAGR de 7,38 % jusqu'en 2031. La construction hôtelière et l'expansion des capacités de santé constituent les principales bases de demande de la région. La Chine, l'Inde et l'Asie du Sud-Est soutiennent la demande de panneaux muraux dans les aménagements hôteliers, les projets hospitaliers et les travaux de rénovation. KingKonree exploite une installation de 25 000 m² à Shenzhen et rapporte une production de plus de 15 000 produits finis par mois sous certification ISO 9001:2015. Cette base de fabrication aide les fournisseurs régionaux à concourir pour les grandes commandes hôtelières. Les exigences à faible teneur en COV et les programmes de construction verte rendent également la certification de plus en plus pertinente lors des examens d'appels d'offres.
L'Amérique du Nord et l'Europe sont des centres de demande matures avec des réseaux de distribution établis et une longue expérience dans la rénovation des secteurs de la santé et du commerce. Les prévisions de l'Institut américain des architectes pour la construction commerciale, de bureaux, hôtelière et de santé aux États-Unis soutiennent la demande pour les principales applications de surface en 2026. L'Europe est concentrée en Allemagne, au Royaume-Uni et dans les pays nordiques, où les matériaux certifiés sont importants pour les travaux de rénovation hospitalière. Les exigences en matière de durabilité sont particulièrement pertinentes dans les spécifications du BENELUX et des pays nordiques. Ces régions constituent une base stable pour les marques établies disposant de certifications documentées en matière de résistance au feu, de COV et d'hygiène.
Le Moyen-Orient et l'Afrique sont soutenus par les investissements du GCC dans les secteurs de la santé et de l'hôtellerie. Les projets de santé privée et d'hôtellerie de luxe peuvent favoriser les matériaux d'intérieur haut de gamme offrant des avantages d'entretien clairs. L'Afrique du Sud et le Nigeria sont les principaux centres de demande en Afrique subsaharienne, avec une utilisation concentrée dans les développements de santé privée et d'hôtellerie. Les cadres de durabilité en Arabie saoudite et aux Émirats arabes unis accroissent l'attention portée aux émissions des matériaux et à la documentation de conformité.

Paysage concurrentiel
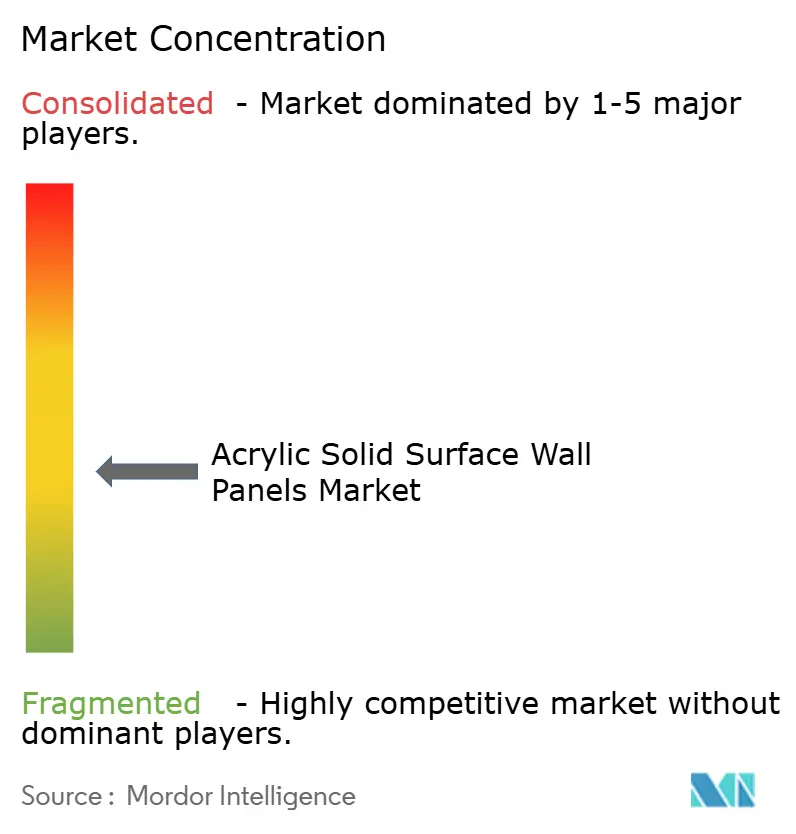
Le marché des panneaux muraux en surface solide acrylique est modérément consolidé dans les applications institutionnelles haut de gamme. DuPont via Corian, LX Hausys via HIMACS, Trinseo via Avonite et Wet Wall, et Wilsonart occupent des positions solides dans les spécifications des secteurs de la santé et de l'hôtellerie. Ces entreprises bénéficient de bases installées établies, de certifications reconnues et de relations de longue date avec les fabricants. La structure devient plus fragmentée en dessous de ce groupe de tête. Stylam Industries et Durlax Top Surface servent la demande commerciale indienne et à l'exportation, tandis que Hyundai L&C, Hanex, KingKonree et Guangzhou Gelandi répondent aux applications régionales grâce à la production et à la distribution locales. Aucune entreprise ne détient une position dominante à l'échelle mondiale, ce qui laisse de la place aux fournisseurs spécialisés capables de répondre aux exigences locales.
Le développement de produits, l'investissement dans la distribution et les accréditations de conformité sont des outils concurrentiels centraux. DuPont a lancé sa collection Nature in Motion en avril 2026, ajoutant 7 designs en surface solide pour les applications courbes, verticales et intégrées dans les projets de santé, d'hôtellerie, de restauration collective et d'éducation. LX Hausys utilise la production nationale et la logistique régionale pour soutenir la continuité de l'approvisionnement pour les projets institutionnels. KingKonree a présenté une collection Integrated Living en janvier 2026, couvrant des vasques de cabinet personnalisables, des bureaux d'accueil, et des surfaces pour l'hôtellerie et la santé. Ces initiatives montrent que les fournisseurs cherchent à couvrir des systèmes d'intérieur plus larges plutôt que d'offrir un seul produit de panneau. Les partenaires de distribution restent essentiels pour les stocks locaux et le support de fabrication, même si l'activité de prescription directe augmente.
La certification peut servir à la fois d'exigence de qualification et d'avantage concurrentiel. Les exigences GREENGUARD Gold, NSF/ANSI 51, performance au feu Classe 1A, ASTM E84 et California Section 1350 peuvent déterminer si un produit peut être envisagé pour des appels d'offres institutionnels. Les entreprises détenant un plus large éventail d'accréditations peuvent concourir pour des projets de santé, d'éducation et de restauration collective avec des spécifications exigeantes. Les fournisseurs de plus petite taille peuvent encore réussir sur les marchés régionaux, mais ils peuvent avoir besoin de tests externes, de fabricants compétents et d'une documentation produit claire pour établir la confiance. Les applications de panneaux courbés et 3D créent également des barrières car elles nécessitent des moules spécialisés et des compétences d'installation. L'environnement concurrentiel favorise les marques établies, mais il laisse également des opportunités aux entreprises qui combinent une conformité fiable avec une fabrication locale réactive.
Leaders du secteur des panneaux muraux en surface solide acrylique
-
DuPont de Nemours, Inc.
-
LX Hausys, Ltd.
-
LOTTE Chemical Corporation
-
Trinseo PLC
-
Wilsonart LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Septembre 2026 : DuPont Corian® Design a nommé Blackheath Products comme distributeur officiel de Corian® Solid Surface au Royaume-Uni et en Irlande, renforçant l'engagement auprès des architectes, des designers, des fabricants et des clients professionnels dans l'un des plus grands marchés de prescription de surface solide en Europe. Cette nomination s'appuie sur l'engagement de DuPont envers le marché britannique et élargit l'accessibilité aux fabricants et aux détaillants dans toute la région.
- Août 2026 : DuPont Corian® Design a élargi son réseau de distribution aux États-Unis grâce à des partenariats renforcés avec Hallmark Building Supplies et Parksite, étendant la couverture aux marchés du Mid-Atlantic et du Midwest, notamment l'est de l'Illinois, le sud de l'Indiana, le Kentucky, la Pennsylvanie, le Delaware, le Maryland et la Virginie. Cette expansion soutient la collection de couleurs Nature in Motion 2026 et améliore l'infrastructure de service pour la demande de projets commerciaux et institutionnels.
- Août 2026 : KingKonree a dévoilé sa collection de surface solide translucide au Canton Fair 2026, ciblant une catégorie de panneaux muraux décoratifs à transmission de lumière pour le design d'intérieur commercial et résidentiel, un segment de produits sans équivalent direct dans le portefeuille de surface solide existant. La collection est conçue pour repousser les limites des applications de surfaces architecturales illuminées.
- Juillet 2026 : Wilsonart a élargi sa collection de stratifiés haute pression avec 21 nouveaux designs dans les catégories bois, linéaire et textile, en coordonnant explicitement le lancement avec ses gammes Solid Surface, Quartz, Thinscape® et Wetwall® pour simplifier la prescription multi-matériaux pour les designers d'intérieur commercial au sein d'un portefeuille de matériaux cohérent.


Périmètre du rapport mondial sur le marché des panneaux muraux en surface solide acrylique
Les panneaux muraux en surface solide acrylique sont des matériaux techniques composés de résines acryliques, de minéraux et de pigments, offrant une alternative sans joint et non poreuse aux revêtements muraux traditionnels. Le marché des panneaux muraux en surface solide acrylique est segmenté par composition du matériau, format de produit/panneau, épaisseur, utilisateur final, canal de distribution et géographie. Par composition du matériau, le marché est segmenté en surface solide acrylique pure, surface solide en mélange acrylique modifié/acrylique-polyester, et autres mélanges à base d'acrylique. Par format de produit/panneau, le marché est segmenté en panneaux muraux en surface solide standard, panneaux muraux décoratifs/à motifs, panneaux grand format sans joint, panneaux 3D/texturés, et autres. Par épaisseur, le marché est segmenté en <6 mm, 6-8 mm, 9-12 mm, 13-20 mm et >20 mm. Par utilisateur final, le marché est segmenté en résidentiel et commercial. Par canal de distribution, le marché est segmenté en ventes directes et ventes indirectes. Par géographie, le marché est segmenté en Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique. Le rapport offre la taille du marché en valeur en USD pour tous les segments mentionnés ci-dessus.
| Surface solide acrylique pure |
| Surface solide en mélange acrylique modifié/acrylique-polyester |
| Autres mélanges à base d'acrylique |
| Panneaux muraux en surface solide standard |
| Panneaux muraux décoratifs/à motifs |
| Panneaux grand format sans joint |
| Panneaux 3D/texturés |
| Autres |
| Inférieure à 6 mm |
| 6-8 mm |
| 9-12 mm |
| 13-20 mm |
| Supérieure à 20 mm |
| Résidentiel |
| Commercial |
| Ventes directes |
| Ventes indirectes |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composition du matériau | Surface solide acrylique pure | |
| Surface solide en mélange acrylique modifié/acrylique-polyester | ||
| Autres mélanges à base d'acrylique | ||
| Par format de produit/panneau | Panneaux muraux en surface solide standard | |
| Panneaux muraux décoratifs/à motifs | ||
| Panneaux grand format sans joint | ||
| Panneaux 3D/texturés | ||
| Autres | ||
| Par épaisseur | Inférieure à 6 mm | |
| 6-8 mm | ||
| 9-12 mm | ||
| 13-20 mm | ||
| Supérieure à 20 mm | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | Ventes directes | |
| Ventes indirectes | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de panneaux muraux en surface solide acrylique ?
Les exigences de contrôle des infections dans les établissements de santé, la rénovation commerciale et la construction hôtelière soutiennent la demande de revêtements muraux sans joint et à faible entretien.
Quelle est la taille du marché des panneaux muraux en surface solide acrylique ?
Le secteur devrait atteindre 794,2 millions USD d'ici 2031 contre 608 millions USD en 2026, avec un CAGR de 5,49 %.
Quelle composition de matériau domine la demande ?
L'acrylique pur a dominé avec une part de 66,13 % en 2025 car il favorise la résistance chimique, la fabrication sans joint et la réparation sur site.
Quel format de panneau connaît la croissance la plus rapide ?
Les panneaux 3D et texturés devraient croître à un CAGR de 7,88 % jusqu'en 2031, les projets commerciaux recherchant des designs muraux dimensionnels.
Pourquoi les panneaux acryliques de moins de 6 mm gagnent-ils en acceptation ?
Les panneaux de moins de 6 mm devraient croître à un CAGR de 7,47 % car leur poids plus faible peut simplifier les rénovations dans les bâtiments occupés.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 7,38 % jusqu'en 2031, soutenue par le développement hôtelier et les investissements dans le secteur de la santé.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

