
Tamaño y Participación del Mercado de Paneles de Pared de Superficie Sólida Acrílica
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
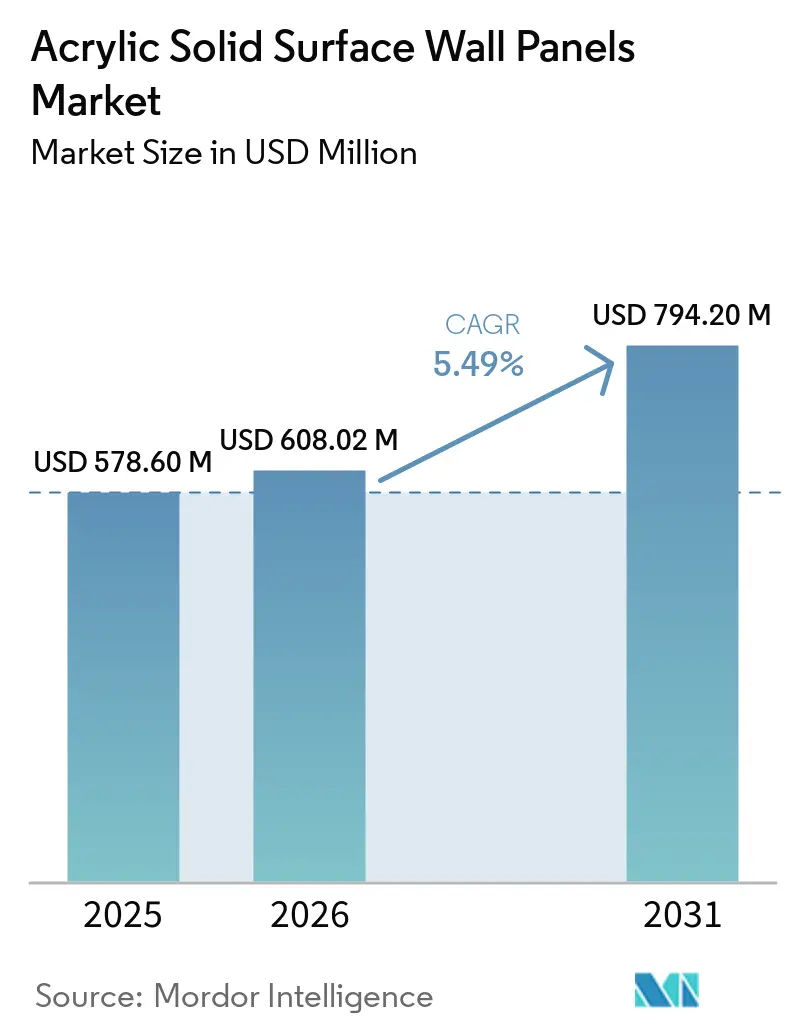
| Tamaño del Mercado (2026) | 608.02 Millones de dólares |
| Tamaño del Mercado (2031) | 794.20 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.49 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Paneles de Pared de Superficie Sólida Acrílica por Mordor Intelligence
Se espera que el tamaño del mercado de paneles de pared de superficie sólida acrílica crezca de 578,6 millones de USD en 2025 a 608,02 millones de USD en 2026 y alcance 794,2 millones de USD en 2031, creciendo a una CAGR del 5,49% durante 2026-2031. La construcción y renovación de instalaciones sanitarias están impulsando la demanda de acabados que puedan cumplir con estrictos requisitos de limpieza y control de infecciones. Las renovaciones comerciales y de hostelería también están favoreciendo materiales de pared que ofrezcan una apariencia continua y requieran un mantenimiento limitado. Los paneles acrílicos pueden soldarse en las juntas, moldearse en curvas y repararse in situ, lo que favorece su uso donde la larga vida útil es importante. Estas características ayudan al mercado de paneles de pared de superficie sólida acrílica a competir con el azulejo cerámico, los paneles de PVC y los laminados, incluso donde esas alternativas tienen un costo inicial más bajo. Los fabricantes están respondiendo mediante lanzamientos de productos, mayor cobertura de distribución y una colaboración más estrecha con arquitectos, fabricadores y compradores institucionales.
Conclusiones Clave del Informe
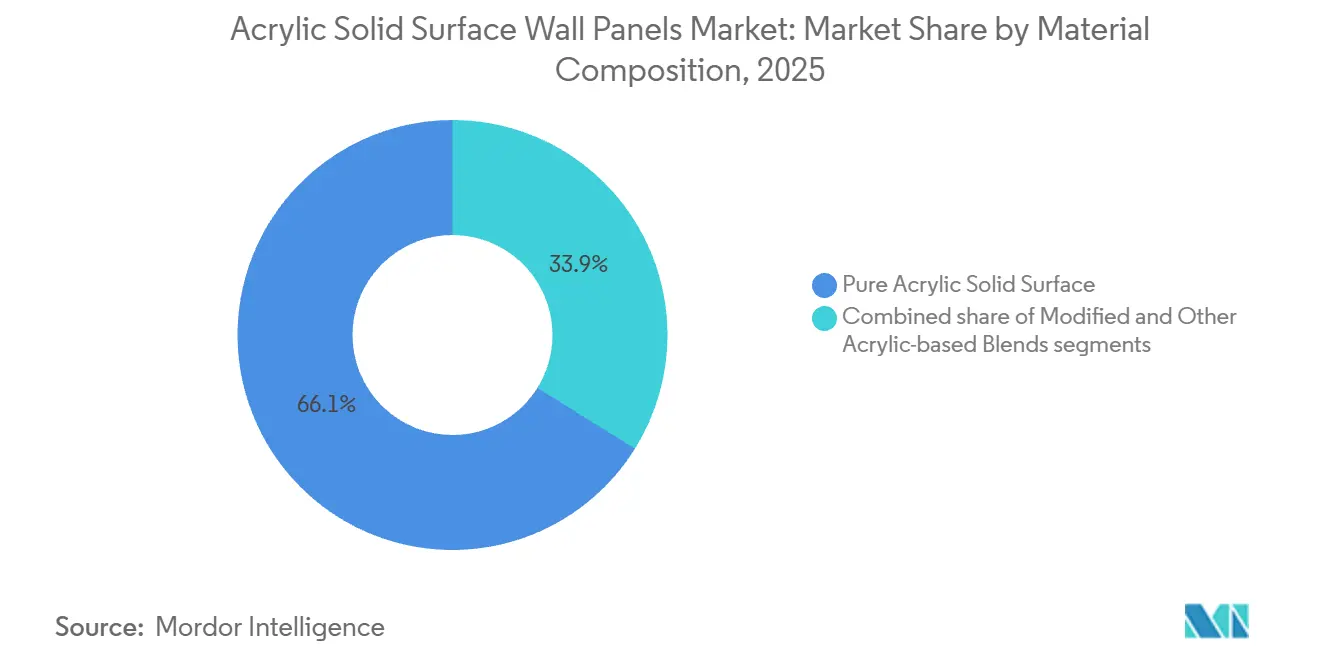
- Por composición de material, la superficie sólida acrílica pura lideró con una participación del 66,13% del mercado de paneles de pared de superficie sólida acrílica en 2025, mientras que se proyecta que las mezclas acrílicas modificadas/acrílico-poliéster registren una CAGR del 6,96% hasta 2031.
- Por formato de producto/panel, los paneles de pared de superficie sólida estándar lideraron con una participación de mercado del 35,62% en 2025, mientras que se proyecta que los paneles 3D/texturizados registren una CAGR del 7,88% hasta 2031.
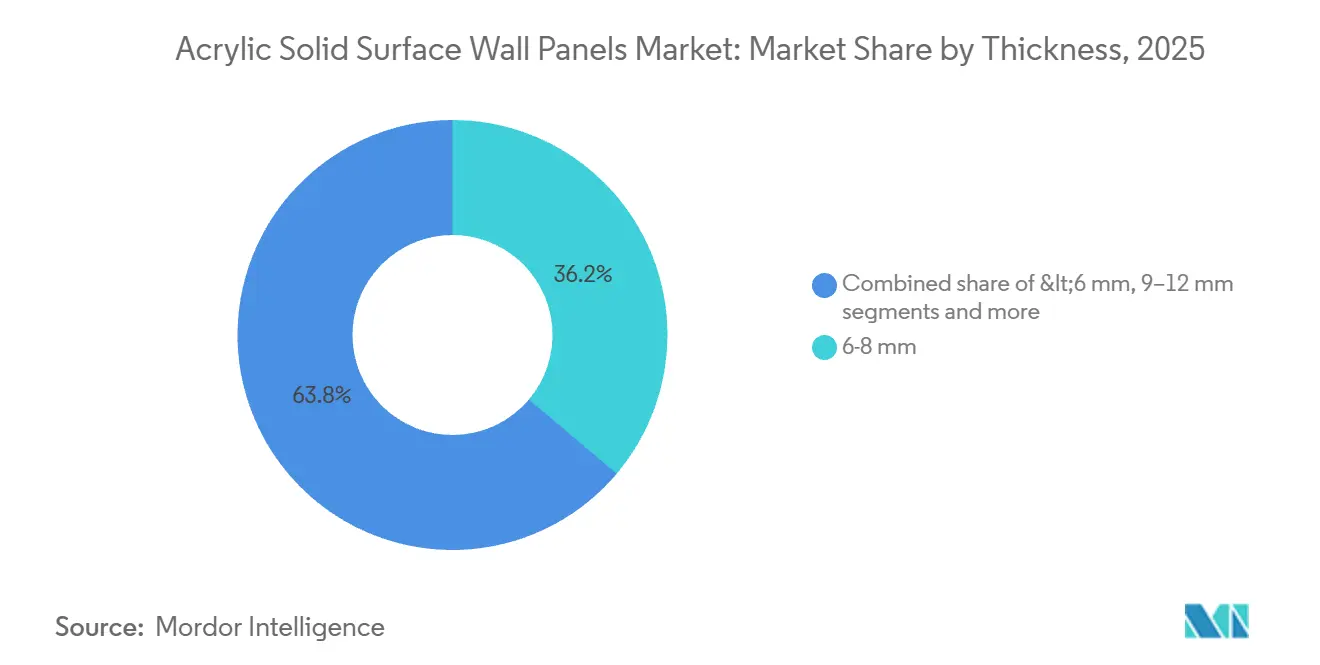
- Por espesor, los paneles de 6-8 mm lideraron con una participación de mercado del 36,16% en 2025, mientras que se proyecta que los paneles de menos de 6 mm registren una CAGR del 7,47% hasta 2031.
- Por usuario final, las aplicaciones comerciales lideraron con una participación de mercado del 75,05% en 2025, mientras que se proyecta que las aplicaciones sanitarias comerciales registren una CAGR del 7,62% hasta 2031.
- Por canal de distribución, las ventas indirectas lideraron con una participación de mercado del 65,27% en 2025, mientras que se proyecta que las ventas directas registren una CAGR del 7,75% hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación de mercado del 36,83% en 2025 y se proyecta que registre una CAGR del 7,38% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Paneles de Pared de Superficie Sólida Acrílica
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Diseño de Interiores Sanitarios y con Control de Infecciones | +1.4% | Global, más fuerte en América del Norte, Europa y el GCC | Corto plazo (≤ 2 años) |
| Renovación y Rehabilitación de Interiores Comerciales | +1.1% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Acabados de Pared Continuos y de Bajo Mantenimiento | +0.9% | Global | Largo plazo (≥ 4 años) |
| Construcción Hotelera e Institucional | +1% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Sistemas de Pared Termoformados e Integrados | +0.6% | Ubicaciones comerciales premium globales | Mediano plazo (2-4 años) |
| Renovación Más Rápida Mediante Instalación de Paneles de Gran Formato | +0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Diseño de Interiores Sanitarios y con Control de Infecciones
Las instalaciones sanitarias están utilizando paneles de pared de superficie sólida acrílica más allá de las encimeras, extendiéndose a sistemas completos de revestimiento vertical. El mercado de paneles de pared de superficie sólida acrílica se beneficia porque las superficies no porosas pueden reducir las juntas y las líneas de lechada asociadas con el azulejo y algunos sistemas de láminas. Esto facilita las rutinas de limpieza en salas clínicas, áreas de tratamiento y zonas húmedas. Los requisitos de NSF/ANSI 51 y UL GREENGUARD Gold pueden reducir el grupo de materiales considerados para aplicaciones sensibles[1]. LX Hausys ha publicado un folleto sanitario para 2026 que posiciona HIMACS en torno al rendimiento antimicrobiano, la resistencia química y las características de bajas emisiones para proyectos hospitalarios. La reparación in situ también permite a las instalaciones restaurar superficies dañadas sin necesidad de sacar de servicio una habitación completa.
Actividad de Renovación y Rehabilitación de Interiores Comerciales
La rehabilitación comercial está impulsando la demanda de acabados de pared duraderos en oficinas, hoteles, espacios comerciales e instalaciones públicas. El Instituto Americano de Arquitectos proyectó que el gasto en construcción comercial en los Estados Unidos crecería un 4,8% en 2026, con la actividad de oficinas creciendo un 9,6% y la construcción hotelera creciendo un 4,6%[2]. Estos proyectos suelen incluir áreas de recepción, vestíbulos de ascensores, pasillos, aseos y espacios de servicios que necesitan acabados con un estándar visual consistente. Los paneles de pared de superficie sólida acrílica pueden cubrir zonas húmedas y secas con la misma familia de materiales, lo que simplifica las especificaciones para algunos proyectos. Los paneles de gran formato también pueden reducir el número de juntas en comparación con los acabados de azulejo. El mercado de paneles de pared de superficie sólida acrílica se beneficia cuando propietarios e inquilinos seleccionan materiales que equilibran la apariencia, las necesidades de mantenimiento y los límites prácticos de las renovaciones en edificios ocupados.
Construcción Hotelera e Institucional Urbana en Asia-Pacífico y Oriente Medio
La construcción hotelera e institucional está creando una amplia base de demanda de proyectos en Asia-Pacífico y Oriente Medio. Los hoteles, hospitales, residencias para personas mayores e instalaciones de bienestar necesitan muchas de las mismas características de rendimiento de pared, incluidas superficies lavables, resistencia química y consistencia de color. Esta superposición permite a los proveedores atender a más de 1 tipo de proyecto a través de gamas de productos relacionadas. También crea una necesidad compartida de soporte fiable de fabricación e instalación en grandes proyectos de múltiples habitaciones. Las zonas húmedas de los hospitales y los baños de los hoteles se benefician igualmente de los paneles continuos que son más fáciles de limpiar que las superficies con muchas juntas. El mercado de paneles de pared de superficie sólida acrílica está, por tanto, respaldado por la actividad constructiva que combina requisitos de higiene con la necesidad de superficies interiores terminadas.
Demanda de Arquitectos de Sistemas de Pared Termoformados, Curvos e Integrados
Los arquitectos y diseñadores utilizan cada vez más curvas, planos continuos y elementos integrados en proyectos de interiores premium. La superficie sólida acrílica puede calentarse y moldearse en formas curvas, permitiendo que las superficies verticales y horizontales se encuentren con menos transiciones visibles. KRION describe el termoformado como un proceso para dar forma a su material bajo calor controlado para aplicaciones personalizadas. DuPont presentó su colección Nature in Motion 2026 con 7 nuevos diseños de superficie sólida y presentó las aplicaciones verticales curvas e integradas como usos importantes[3]. La disponibilidad de fabricadores cualificados sigue siendo importante porque las instalaciones complejas requieren habilidades y equipos especializados. Este requisito puede restringir la adopción en mercados menos desarrollados, al tiempo que protege la posición de los fabricadores establecidos en ubicaciones maduras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precio Premium Frente a Azulejo, PVC y Laminados | -0.8% | Global, más fuerte en Asia-Pacífico y América del Sur sensibles al precio | Largo plazo (≥ 4 años) |
| Volatilidad del Precio de la Resina Acrílica y el Metacrilato de Metilo | -0.6% | Global, con mayor exposición en cadenas de suministro dependientes de Asia | Corto plazo (≤ 2 años) |
| Escasez de Fabricadores Certificados para Proyectos Complejos | -0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Requisitos de Certificación Específicos del Proyecto | -0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Precio Premium en Comparación con el Azulejo Cerámico, el PVC y los Laminados
Los paneles de superficie sólida acrílica tienen un costo de material inicial más alto que el azulejo cerámico estándar y las alternativas de PVC. La diferencia de costo refleja los insumos de resina a base de MMA, el tiempo de fabricación y el gasto de mantener redes de fabricadores cualificados. Esto limita su uso en proyectos residenciales y renovaciones comerciales con presupuesto ajustado. Es particularmente relevante en el sur y sureste de Asia y en América del Sur, donde el costo de instalación puede ser el principal criterio de compra. Los paneles de pared de PVC y SPC de alta calidad también ofrecen una alternativa para proyectos que necesitan un precio más bajo. El mercado de paneles de pared de superficie sólida acrílica mantiene una ventaja en proyectos donde la reparabilidad, la higiene y una vida útil más larga de la superficie reciben mayor peso durante un ciclo de instalación de 10 a 15 años.
Volatilidad del Precio de la Resina Acrílica y la Materia Prima de Metacrilato de Metilo
La creciente preferencia por formas arquitectónicas biofílicas y orgánicas en interiores comerciales y sanitarios ha elevado la termoformabilidad de una capacidad de nicho a un criterio de especificación primario. Los paneles de superficie sólida acrílica logran curvas de radio reducido sin costuras ni marcas de tensión cuando se calientan a aproximadamente 130-160 °C, lo que permite transiciones continuas entre planos verticales y horizontales que son geométricamente imposibles con azulejo cerámico o laminado rígido[4]. La producción depende de insumos que incluyen acetona, isobutileno y cianuro de hidrógeno, lo que deja a los productores expuestos a varias cadenas de suministro. Los proveedores sin capacidad propia de MMA o acuerdos de suministro a largo plazo pueden enfrentar mayor presión cuando los precios de los proyectos ya están fijados. Los productores más pequeños pueden tener menos capacidad para gestionar estos cambios mediante escala de adquisición o cobertura de riesgos. La volatilidad de los costos puede dificultar la oferta de presupuestos estables para calendarios de construcción prolongados. También puede fortalecer la posición relativa de los productores integrados que tienen mayores capacidades de compra y acuerdos de suministro más resilientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Composición de Material: El Acrílico Puro Respalda la Demanda Clínica y de Hostelería Premium
El acrílico puro representó el 66,13% del tamaño del mercado de paneles de pared de superficie sólida acrílica en 2025. Se utiliza ampliamente en instalaciones sanitarias, de hostelería y comerciales premium donde la resistencia química y la reparabilidad pueden justificar un costo inicial más elevado. El acrílico puro es adecuado para la fabricación continua y puede repararse donde se produzcan daños localizados. Estas características son valiosas en espacios clínicos que se limpian frecuentemente con productos de grado hospitalario. Futrus enumera la norma NSF/ANSI 51, GREENGUARD Gold y las clasificaciones de fuego Clase A para su sistema Prima Healthwall. Las mismas credenciales pueden ayudar a los proveedores a participar en especificaciones de atención médica, servicios de alimentación y educación. Las elecciones de materiales dentro del mercado de paneles de pared de superficie sólida acrílica a menudo reflejan el equilibrio entre las necesidades de cumplimiento, las condiciones de servicio esperadas y el mantenimiento planificado.
Se prevé que el acrílico modificado y las mezclas acrílico-poliéster crezcan a una CAGR del 6,96% hasta 2031. Estas formulaciones pueden ofrecer mayor resistencia al impacto y más opciones de diseño para proyectos comerciales de gama media y de rehabilitación. Su posición de costo más accesible puede favorecer su uso en renovaciones de hostelería donde la coherencia del diseño sigue siendo importante. La coloración consistente a lo largo de tiradas de paneles más largas también es útil cuando un proyecto requiere continuidad a través de pasillos, aseos o áreas públicas. El formato de mezcla puede abordar proyectos donde no se requiere una especificación de acrílico puro en cada superficie de pared. Otras mezclas a base de acrílico abordan aplicaciones educativas, comerciales y de uso ligero con límites de costo más bajos. Los proveedores de productos buscan combinar la certificación relevante con el rendimiento práctico para que sus materiales puedan calificar para una gama más amplia de proyectos. Es probable que la combinación siga siendo liderada por el acrílico puro, mientras que las mezclas abordan un grupo más amplio de especificaciones sensibles al costo.


Por Formato de Producto/Panel: Los Paneles 3D y Texturizados Amplían las Opciones de Diseño en Ubicaciones Comerciales
Los paneles de pared de superficie sólida estándar representaron el 35,62% de la participación de mercado en 2025. Su posición refleja una demanda estable de zonas húmedas sanitarias, aseos institucionales y renovaciones de baños de hotel. Estas aplicaciones tienden a priorizar el rendimiento predecible, la limpieza y la instalación sobre una superficie altamente decorativa. Los paneles estándar también ofrecen un formato familiar para fabricadores y contratistas. Los paneles continuos de gran formato están ganando uso en áreas de recepción, pasillos y vestíbulos de ascensores, donde menos juntas pueden reducir los puntos de mantenimiento. Su tamaño puede mejorar la continuidad visual de las paredes de alto tráfico y reducir las interrupciones visibles a lo largo de tramos largos. El formato sigue siendo una base importante para el mercado de paneles de pared de superficie sólida acrílica porque sirve a aplicaciones institucionales repetibles.
Se prevé que los paneles 3D y texturizados se expandan a una CAGR del 7,88% hasta 2031. El termoformado permite que los paneles acrílicos creen relieves, patrones tallados y formas curvas manteniendo una superficie no porosa. ASST presenta su gama Sculptcor para usos sanitarios que requieren tanto rendimiento higiénico como flexibilidad de diseño. Los paneles decorativos y estampados sirven a proyectos comerciales, corporativos y educativos donde la personalización puede ser parte del encargo de diseño. Estos acabados pueden proporcionar distinción visual manteniendo las características de limpieza asociadas con los materiales de superficie sólida. Las láminas más grandes requieren capacidades fiables de manipulación, transporte e instalación para evitar daños antes del montaje. Los proveedores con redes de fabricación regionales pueden responder más rápidamente a esas necesidades del proyecto. Esto hace que el alcance operativo sea tan importante como la elección de diseño en instalaciones de pared de gran formato y texturizadas.
Por Espesor: Los Paneles de Menos de 6 mm Mejoran las Opciones de Rehabilitación en Edificios Ocupados
Los paneles de 6-8 mm representaron el 36,16% del tamaño del mercado de paneles de pared de superficie sólida acrílica en 2025. Este espesor es común para el revestimiento de paredes en zonas húmedas de instalaciones sanitarias, baños de hostelería y aseos comerciales. Proporciona un equilibrio práctico entre rigidez, peso y manejo durante las instalaciones estándar. La selección del producto también puede depender de los requisitos locales de incendio e impacto. La norma ANSI/ASTM NEMA LD-3 proporciona un punto de referencia común para la resistencia al impacto en aplicaciones de laminado y superficies decorativas. Los paneles más gruesos de 9-12 mm se utilizan cuando un proyecto necesita mayor rigidez o trabajos de diseño más profundos. Los paneles de 13-20 mm y de más de 20 mm son más relevantes para elementos estructurales y mobiliario personalizado.
Se proyecta que los paneles de menos de 6 mm crezcan a una CAGR del 7,47% hasta 2031. El menor peso puede ser valioso en renovaciones de edificios ocupados con limitaciones en la capacidad del ascensor, la carga de la pared y las rutas de acceso. Un panel más ligero puede permitir mover más material en cada ciclo de ascensor y reducir las interrupciones en edificios en funcionamiento. Esto es relevante en hospitales de varios pisos, hoteles, residencias para personas mayores y otras instalaciones que no pueden cerrarse completamente para su renovación. Las láminas delgadas se utilizan para aplicaciones comerciales de hostelería, sanitarias, institucionales, de residencias para personas mayores y residenciales multifamiliares a gran escala. Los fabricadores aún deben considerar el estado del sustrato y los métodos de fijación al utilizar formatos más delgados. Esto es importante porque el espesor del panel, el estado de la pared y el acceso para la instalación se consideran conjuntamente en la planificación de rehabilitaciones. El mercado de paneles de pared de superficie sólida acrílica puede beneficiarse cuando los equipos de proyecto seleccionan productos más ligeros para acortar el calendario de una rehabilitación.
Por Usuario Final: Los Proyectos Comerciales Aportan Volumen Mientras que el Sector Sanitario Añade Impulso
Los usuarios finales comerciales representaron el 75,05% de la participación de mercado en 2025. Esto incluye atención médica, hostelería, oficinas, espacios comerciales y establecimientos de servicios de alimentación. Estos compradores valoran los acabados no porosos porque las superficies pueden soportar limpiezas repetidas y el uso diario. Los proyectos institucionales también pueden requerir credenciales de incendio, calidad del aire interior y contacto con alimentos antes de que se apruebe un producto. Wilsonart documentó un proyecto hospitalario de Penn Medicine con más de 300.000 pies cuadrados de material de superficie sólida, más de 1.300 fregaderos integrados de superficie sólida, cabeceros de habitaciones de pacientes y superficies de mobiliario. Tales instalaciones muestran cómo un solo proyecto sanitario puede generar una demanda sustancial de material. Es probable que las especificaciones comerciales sigan siendo la principal fuente de volumen para los proveedores.
La atención médica es la aplicación comercial de más rápido crecimiento y se proyecta que se expanda a una CAGR del 7,62% hasta 2031. La construcción hospitalaria, las renovaciones, las instalaciones ambulatorias y los entornos de atención especializada respaldan la necesidad de sistemas de pared duraderos. Los interiores de hostelería y oficinas añaden una corriente de demanda separada donde la continuidad visual y el bajo mantenimiento son importantes. Las aplicaciones residenciales forman la participación restante, principalmente en cocinas y baños premium. Las comparaciones con cuarzo, piedra artificial, azulejo y otros acabados de menor costo limitan su adopción más amplia. Las residencias para personas mayores, los centros de bienestar de resorts y las clínicas de salud corporativas combinan necesidades de hostelería y atención médica dentro de un solo proyecto. Estos entornos híbridos crean demanda de paneles que puedan funcionar en zonas húmedas y espacios secos de cara al público sin un cambio importante en el rendimiento del material. También permiten a los proveedores aplicar atributos de material orientados a la atención médica en entornos donde la apariencia sigue siendo una consideración importante.
Por Canal de Distribución: Las Ventas Directas Aumentan el Contacto con los Especificadores de Proyectos
Los canales de ventas indirectas representaron el 65,27% de la participación de mercado en 2025. Los distribuidores, concesionarios y fabricadores proporcionan stock local, soporte técnico y servicios de entrega en ubicaciones de proyectos dispersas. Esta red es especialmente valiosa donde la demanda está fragmentada en muchos trabajos comerciales y residenciales más pequeños. También puede dar a los contratistas acceso a socios de fabricación e instalación conocidos. Los canales indirectos siguen siendo importantes para los pedidos rutinarios que no justifican recursos dedicados del fabricante. Las relaciones locales pueden reducir los plazos de entrega y ayudar a abordar los requisitos de instalación específicos del sitio. Estas funciones respaldan el papel continuo de los distribuidores en el mercado de paneles de pared de superficie sólida acrílica.
Se proyecta que las ventas directas crezcan a una CAGR del 7,75% hasta 2031. Los fabricantes están invirtiendo en relaciones con arquitectos y especificadores para proyectos sanitarios y de hostelería más grandes. El compromiso directo puede permitir a los proveedores proporcionar asesoramiento técnico antes de que un material quede fijado en la especificación del proyecto. Los proveedores también están fortaleciendo la disponibilidad local donde los proyectos requieren entrega rápida y soporte de fabricación cualificado. Este enfoque combina un amplio acceso regional con un contacto más estrecho del fabricante en las cuentas principales. Por tanto, es probable que las vías directas e indirectas sigan siendo complementarias en lugar de reemplazarse mutuamente por completo.
Análisis Geográfico
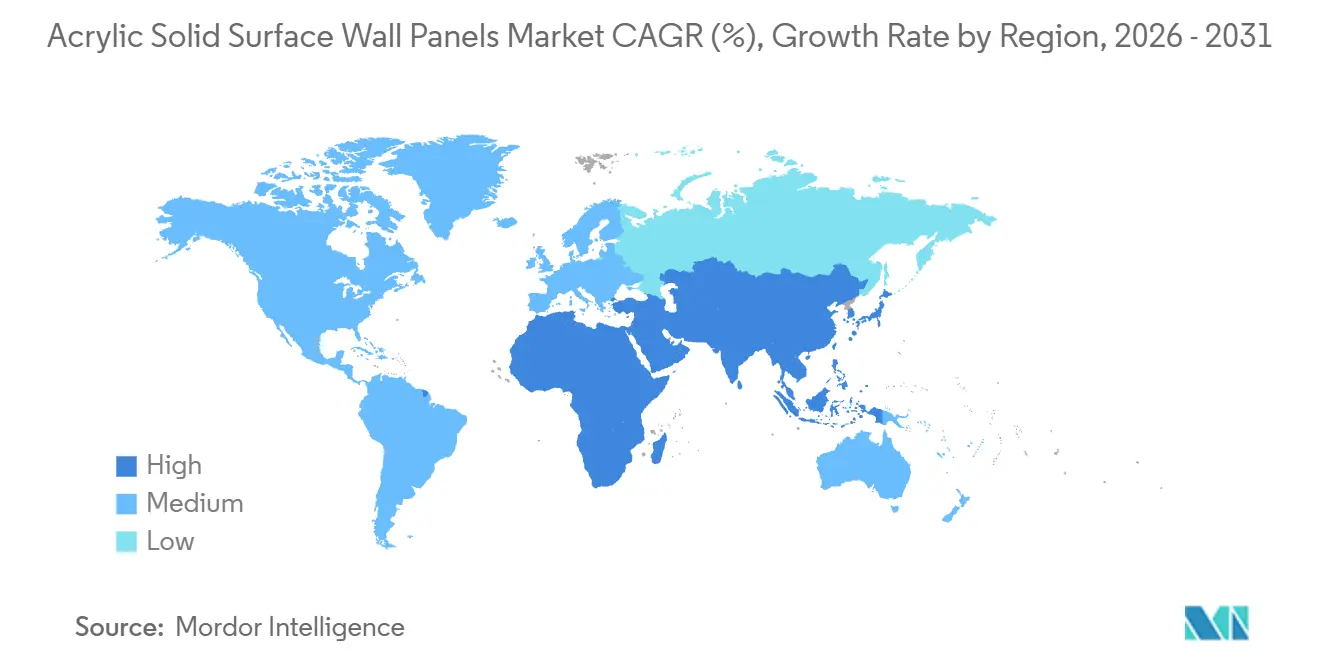
Asia-Pacífico representó el 36,83% de la participación de mercado en 2025 y se espera que crezca a una CAGR del 7,38% hasta 2031. La construcción hotelera y la expansión de la capacidad sanitaria son las principales bases de demanda de la región. China, India y el Sudeste Asiático respaldan la demanda de paneles de pared en equipamientos hoteleros, proyectos hospitalarios y trabajos de renovación. KingKonree opera una instalación de 25.000 m² en Shenzhen e informa una producción de más de 15.000 productos terminados cada mes bajo la certificación ISO 9001:2015. Esta base de fabricación ayuda a los proveedores regionales a competir por pedidos de hostelería más grandes. Los requisitos de bajo contenido en COV y los programas de construcción sostenible también están haciendo que la certificación sea más relevante durante las revisiones de licitación.
América del Norte y Europa son centros de demanda maduros con redes de distribuidores establecidas y larga experiencia en renovación sanitaria y comercial. El pronóstico de la AIA para la construcción comercial, de oficinas, hotelera y sanitaria en los Estados Unidos respalda la demanda en aplicaciones de superficies clave en 2026. Europa está concentrada en Alemania, el Reino Unido y los países nórdicos, donde los materiales certificados son importantes para los trabajos de renovación hospitalaria. Los requisitos de sostenibilidad son particularmente relevantes en las especificaciones del BENELUX y los países nórdicos. Estas regiones proporcionan una base estable para las marcas establecidas con credenciales documentadas de incendio, COV e higiene.
Oriente Medio y África están respaldados por la inversión sanitaria y hotelera del GCC. Los proyectos de atención médica privada y hostelería de lujo pueden favorecer materiales de interior premium con claros beneficios de mantenimiento. Sudáfrica y Nigeria son los principales centros de demanda del África subsahariana, con uso concentrado en desarrollos de atención médica privada y hostelería. Los marcos de sostenibilidad en Arabia Saudita y los Emiratos Árabes Unidos están aumentando la atención a las emisiones de materiales y la documentación de cumplimiento.

Panorama Competitivo
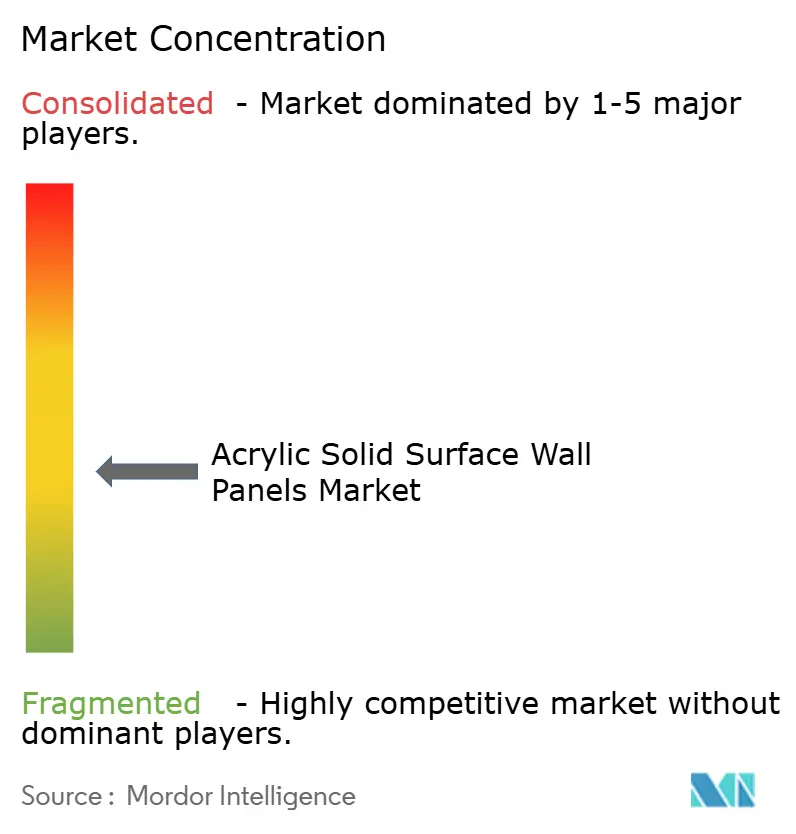
El mercado de paneles de pared de superficie sólida acrílica está moderadamente consolidado en aplicaciones institucionales premium. DuPont a través de Corian, LX Hausys a través de HIMACS, Trinseo a través de Avonite y Wet Wall, y Wilsonart mantienen posiciones sólidas en especificaciones sanitarias y de hostelería. Estas empresas se benefician de bases instaladas establecidas, certificaciones reconocidas y relaciones de larga data con fabricadores. La estructura se vuelve más fragmentada por debajo de este grupo líder. Stylam Industries y Durlax Top Surface atienden la demanda comercial india y de exportación, mientras que Hyundai L&C, Hanex, KingKonree y Guangzhou Gelandi abordan aplicaciones regionales a través de producción y distribución local. Ninguna empresa tiene una posición dominante a nivel mundial, lo que deja espacio para proveedores especializados que puedan satisfacer los requisitos locales.
El desarrollo de productos, la inversión en distribución y las credenciales de cumplimiento son herramientas competitivas centrales. DuPont lanzó su colección Nature in Motion en abril de 2026, añadiendo 7 diseños de superficie sólida para aplicaciones curvas, verticales e integradas en proyectos sanitarios, de hostelería, servicios de alimentación y educación. LX Hausys está utilizando la producción nacional y la logística regional para respaldar la continuidad del suministro para proyectos institucionales. KingKonree presentó una Colección de Vida Integrada en enero de 2026, que abarca lavabos de armario personalizables, mostradores de recepción, y superficies de hostelería y atención médica. Estos movimientos muestran que los proveedores buscan cubrir sistemas de interiores más amplios en lugar de ofrecer un producto de panel único. Los socios de distribución siguen siendo esenciales para el stock local y el soporte de fabricación, incluso cuando la actividad de especificación directa aumenta.
La certificación puede servir tanto como requisito de calificación como ventaja competitiva. Los requisitos de GREENGUARD Gold, NSF/ANSI 51, rendimiento de fuego Clase 1A, ASTM E84 y la Sección 1350 de California pueden determinar si un producto puede considerarse para licitaciones institucionales. Las empresas que poseen un grupo más amplio de credenciales pueden competir por proyectos sanitarios, educativos y de servicios de alimentación con especificaciones exigentes. Los proveedores más pequeños aún pueden tener éxito en mercados regionales, pero pueden necesitar pruebas externas, fabricadores capaces y documentación clara del producto para generar confianza. Las aplicaciones de paneles curvos y 3D también crean barreras porque requieren moldes especializados y habilidades de instalación. El entorno competitivo favorece a las marcas establecidas, pero también deja oportunidades para las empresas que combinan un cumplimiento fiable con una fabricación local receptiva.
Líderes de la Industria de Paneles de Pared de Superficie Sólida Acrílica
-
DuPont de Nemours, Inc.
-
LX Hausys, Ltd.
-
LOTTE Chemical Corporation
-
Trinseo PLC
-
Wilsonart LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: DuPont Corian® Design nombró a Blackheath Products como distribuidor oficial de Corian® Solid Surface en el Reino Unido e Irlanda, fortaleciendo el compromiso con arquitectos, diseñadores, fabricadores y clientes del sector en uno de los mercados de especificación de superficie sólida más grandes de Europa. El nombramiento refuerza el compromiso de DuPont con el mercado del Reino Unido y amplía la accesibilidad para fabricadores y minoristas en toda la región.
- Agosto de 2026: DuPont Corian® Design amplió su red de distribución en los Estados Unidos mediante asociaciones mejoradas con Hallmark Building Supplies y Parksite, extendiendo la cobertura a los mercados del Atlántico Medio y el Medio Oeste, incluidos el este de Illinois, el sur de Indiana, Kentucky, Pensilvania, Delaware, Maryland y Virginia. La expansión respalda la colección de colores Nature in Motion 2026 y mejora la infraestructura de servicio para la demanda de proyectos comerciales e institucionales.
- Agosto de 2026: KingKonree presentó su Colección de Superficie Sólida Translúcida en la Feria de Cantón 2026, dirigida a una categoría de paneles de pared decorativos con transmisión de luz para el diseño de interiores comerciales y residenciales, un segmento de producto sin equivalente directo en la cartera de superficie sólida existente. La colección está diseñada para ampliar los límites de las aplicaciones de superficies arquitectónicas iluminadas.
- Julio de 2026: Wilsonart amplió su colección de Laminado de Alta Presión con 21 nuevos diseños en categorías de veta de madera, lineal y textil, coordinando explícitamente el lanzamiento con sus líneas de Superficie Sólida, Cuarzo, Thinscape® y Wetwall® para simplificar la especificación de múltiples materiales para diseñadores de interiores comerciales en una cartera de materiales cohesiva.


Alcance del Informe Global del Mercado de Paneles de Pared de Superficie Sólida Acrílica
Los paneles de pared de superficie sólida acrílica son materiales de ingeniería compuestos de resinas acrílicas, minerales y pigmentos que ofrecen una alternativa continua y no porosa a los revestimientos de pared tradicionales. El mercado de paneles de pared de superficie sólida acrílica está segmentado por composición de material, formato de producto/panel, espesor, usuario final, canal de distribución y geografía. Por composición de material, el mercado está segmentado en superficie sólida acrílica pura, superficie sólida de mezcla acrílica modificada/acrílico-poliéster y otras mezclas a base de acrílico. Por formato de producto/panel, el mercado está segmentado en paneles de pared de superficie sólida estándar, paneles de pared decorativos/estampados, paneles continuos de gran formato, paneles 3D/texturizados y otros. Por espesor, el mercado está segmentado en menos de 6 mm, 6-8 mm, 9-12 mm, 13-20 mm y más de 20 mm. Por usuario final, el mercado está segmentado en residencial y comercial. Por canal de distribución, el mercado está segmentado en ventas directas y ventas indirectas. Por geografía, el mercado está segmentado en América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África. El informe ofrece el tamaño del mercado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Superficie Sólida Acrílica Pura |
| Superficie Sólida de Mezcla Acrílica Modificada / Acrílico-Poliéster |
| Otras Mezclas a Base de Acrílico |
| Paneles de Pared de Superficie Sólida Estándar |
| Paneles de Pared Decorativos / Estampados |
| Paneles Continuos de Gran Formato |
| Paneles 3D / Texturizados |
| Otros |
| Menos de 6 mm |
| 6-8 mm |
| 9-12 mm |
| 13-20 mm |
| Más de 20 mm |
| Residencial |
| Comercial |
| Ventas Directas |
| Ventas Indirectas |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Composición de Material | Superficie Sólida Acrílica Pura | |
| Superficie Sólida de Mezcla Acrílica Modificada / Acrílico-Poliéster | ||
| Otras Mezclas a Base de Acrílico | ||
| Por Formato de Producto/Panel | Paneles de Pared de Superficie Sólida Estándar | |
| Paneles de Pared Decorativos / Estampados | ||
| Paneles Continuos de Gran Formato | ||
| Paneles 3D / Texturizados | ||
| Otros | ||
| Por Espesor | Menos de 6 mm | |
| 6-8 mm | ||
| 9-12 mm | ||
| 13-20 mm | ||
| Más de 20 mm | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | Ventas Directas | |
| Ventas Indirectas | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de paneles de pared de superficie sólida acrílica?
Los requisitos de control de infecciones en el sector sanitario, la rehabilitación comercial y la construcción hotelera respaldan la demanda de acabados de pared continuos y de bajo mantenimiento.
¿Cuál es el tamaño del mercado de paneles de pared de superficie sólida acrílica?
Se espera que el sector alcance 794,2 millones de USD en 2031 desde 608 millones de USD en 2026, a una CAGR del 5,49%.
¿Qué composición de material lidera la demanda?
El acrílico puro lideró con una participación del 66,13% en 2025 porque favorece la resistencia química, la fabricación continua y la reparación in situ.
¿Qué formato de panel está creciendo más rápido?
Se proyecta que los paneles 3D y texturizados crezcan a una CAGR del 7,88% hasta 2031, ya que los proyectos comerciales buscan diseños de pared tridimensionales.
¿Por qué están ganando aceptación los paneles acrílicos de menos de 6 mm?
Se proyecta que los paneles de menos de 6 mm crezcan a una CAGR del 7,47% porque su menor peso puede simplificar las rehabilitaciones en edificios ocupados.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,38% hasta 2031, respaldada por el desarrollo hotelero y la inversión en atención médica.


 Sus datos están seguros y nunca se venden ni se comparten.

