
Marktgröße und Marktanteil für Acryl-Massivoberflächen-Wandpaneele
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 608.02 Millionen US-Dollar |
| Marktgröße (2031) | 794.20 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Acryl-Massivoberflächen-Wandpaneele von Mordor Intelligence
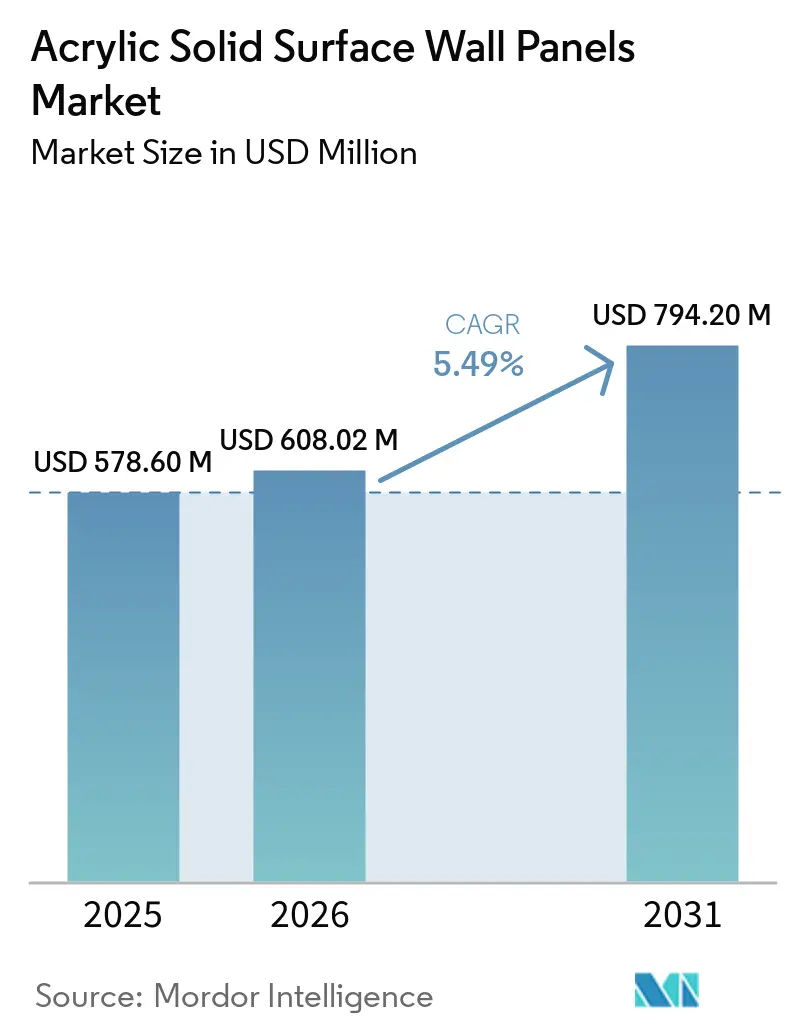
Die Marktgröße für Acryl-Massivoberflächen-Wandpaneele wird voraussichtlich von 578,6 Millionen USD im Jahr 2025 auf 608,02 Millionen USD im Jahr 2026 wachsen und bis 2031 794,2 Millionen USD erreichen, mit einer CAGR von 5,49 % über den Zeitraum 2026–2031. Der Bau und die Renovierung von Gesundheitseinrichtungen stützen die Nachfrage nach Oberflächen, die strenge Reinigungs- und Infektionskontrollanforderungen erfüllen können. Auch Modernisierungen im Gewerbe- und Gastgewerbebereich bevorzugen Wandmaterialien, die ein durchgehendes Erscheinungsbild bieten und nur geringen Wartungsaufwand erfordern. Acrylpaneele können an Fugen verschweißt, in Kurven geformt und vor Ort repariert werden, was ihren Einsatz dort unterstützt, wo eine lange Nutzungsdauer wichtig ist. Diese Eigenschaften helfen dem Markt für Acryl-Massivoberflächen-Wandpaneele, mit Keramikfliesen, PVC-Paneelen und Laminaten zu konkurrieren, selbst wenn diese Alternativen geringere Anschaffungskosten aufweisen. Die Hersteller reagieren durch Produkteinführungen, eine breitere Vertriebsabdeckung und eine engere Zusammenarbeit mit Architekten, Verarbeitern und institutionellen Käufern.
Wichtigste Erkenntnisse des Berichts
- Nach Materialzusammensetzung führte reines Acryl-Massivoberflächen-Material im Jahr 2025 mit einem Anteil von 66,13 % am Markt für Acryl-Massivoberflächen-Wandpaneele, während modifizierte Acryl- bzw. Acryl-Polyester-Gemische bis 2031 voraussichtlich eine CAGR von 6,96 % verzeichnen werden.
- Nach Produkt-/Paneelformat führten Standard-Massivoberflächen-Wandpaneele im Jahr 2025 mit einem Marktanteil von 35,62 %, während 3D-/texturierte Paneele bis 2031 voraussichtlich eine CAGR von 7,88 % verzeichnen werden.
- Nach Dicke führten 6–8-mm-Paneele im Jahr 2025 mit einem Marktanteil von 36,16 %, während Paneele unter 6 mm bis 2031 voraussichtlich eine CAGR von 7,47 % verzeichnen werden.
- Nach Endnutzer führten gewerbliche Anwendungen im Jahr 2025 mit einem Marktanteil von 75,05 %, während gewerbliche Gesundheitsanwendungen bis 2031 voraussichtlich eine CAGR von 7,62 % verzeichnen werden.
- Nach Vertriebskanal führte der indirekte Vertrieb im Jahr 2025 mit einem Marktanteil von 65,27 %, während der Direktvertrieb bis 2031 voraussichtlich eine CAGR von 7,75 % verzeichnen wird.
- Nach Geografie führte der asiatisch-pazifische Raum im Jahr 2025 mit einem Marktanteil von 36,83 % und wird bis 2031 voraussichtlich eine CAGR von 7,38 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Acryl-Massivoberflächen-Wandpaneele
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitswesen und infektionskontrolliertes Innenraumdesign | +1.4% | Global, am stärksten in Nordamerika, Europa und dem GCC | Kurzfristig (≤ 2 Jahre) |
| Gewerbliche Innenrenovierung und Nachrüstung | +1.1% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fugenlose, wartungsarme Wandoberflächen | +0.9% | Global | Langfristig (≥ 4 Jahre) |
| Gastgewerbe- und institutioneller Bau | +1% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Thermogeformte und integrierte Wandsysteme | +0.6% | Globale Premium-Gewerbestandorte | Mittelfristig (2–4 Jahre) |
| Schnellere Renovierung durch Großformat-Installation | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitswesen und infektionskontrolliertes Innenraumdesign
Gesundheitseinrichtungen setzen Acryl-Massivoberflächen-Wandpaneele über Arbeitsplatten hinaus auch für vollständige vertikale Verkleidungssysteme ein. Der Markt für Acryl-Massivoberflächen-Wandpaneele profitiert davon, dass nicht poröse Oberflächen die Fugen und Verfugungslinien reduzieren können, die mit Fliesen und einigen Plattensystemen verbunden sind. Dies erleichtert die Reinigungsroutinen in klinischen Räumen, Behandlungsbereichen und Nasszonen. Die Anforderungen von NSF/ANSI 51 und UL GREENGUARD Gold können den Pool der für sensible Anwendungen in Betracht gezogenen Materialien einschränken[1]. LX Hausys hat eine Gesundheitsbroschüre für 2026 herausgegeben, die HIMACS hinsichtlich antimikrobieller Leistung, chemischer Beständigkeit und emissionsarmer Eigenschaften für Krankenhausvorhaben positioniert. Reparaturen vor Ort ermöglichen es Einrichtungen außerdem, beschädigte Oberflächen zu restaurieren, ohne einen gesamten Raum außer Betrieb nehmen zu müssen.
Gewerbliche Innenrenovierung und Nachrüstungsaktivitäten
Gewerbliche Renovierungen stützen die Nachfrage nach langlebigen Wandoberflächen in Büros, Hotels, Einzelhandelsflächen und öffentlichen Einrichtungen. Das American Institute of Architects prognostizierte, dass die Ausgaben für gewerbliche Bauvorhaben in den Vereinigten Staaten im Jahr 2026 um 4,8 % wachsen würden, wobei die Büroaktivität um 9,6 % und der Hotelbau um 4,6 % zunehmen würden[2]. Diese Projekte umfassen häufig Empfangsbereiche, Aufzugsfoyers, Flure, Waschräume und Gemeinschaftsbereiche, die Oberflächen mit einem einheitlichen visuellen Standard benötigen. Acryl-Massivoberflächen-Wandpaneele können Nass- und Trockenbereiche mit derselben Materialfamilie abdecken, was die Spezifikationen für einige Projekte vereinfacht. Großformatige Paneele können im Vergleich zu gefliesten Oberflächen auch die Anzahl der Fugen reduzieren. Der Markt für Acryl-Massivoberflächen-Wandpaneele gewinnt dort, wo Vermieter und Nutzer Materialien wählen, die Erscheinungsbild, Wartungsanforderungen und die praktischen Grenzen von Renovierungen in bewohnten Gebäuden in Einklang bringen.
Städtischer Gastgewerbe- und institutioneller Bau im asiatisch-pazifischen Raum und im Nahen Osten
Gastgewerbe- und institutionelle Bauvorhaben schaffen eine breite Projektbasis im asiatisch-pazifischen Raum und im Nahen Osten. Hotels, Krankenhäuser, Senioreneinrichtungen und Wellnessimmobilien benötigen viele der gleichen Wandleistungsmerkmale, darunter reinigbare Oberflächen, chemische Beständigkeit und Farbkonsistenz. Diese Überschneidung ermöglicht es Lieferanten, durch verwandte Produktsortimente mehr als 1 Projekttyp zu bedienen. Sie schafft auch einen gemeinsamen Bedarf an zuverlässiger Verarbeitungs- und Installationsunterstützung für große Mehrraumprojekte. Nassbereiche in Krankenhäusern und Hotelbäder profitieren gleichermaßen von fugenlosen Paneelen, die leichter zu reinigen sind als Oberflächen mit vielen Fugen. Der Markt für Acryl-Massivoberflächen-Wandpaneele wird daher durch Bautätigkeit gestützt, die Hygieneanforderungen mit dem Bedarf an fertigen Innenoberflächen verbindet.
Architektennachfrage nach thermogeformten, geschwungenen und integrierten Wandsystemen
Architekten und Designer verwenden Kurven, durchgehende Flächen und integrierte Elemente häufiger in Premium-Innenraumprojekten. Acryl-Massivoberflächen können erhitzt und in geschwungene Formen gebracht werden, sodass vertikale und horizontale Flächen mit weniger sichtbaren Übergängen aufeinandertreffen. KRION beschreibt das Thermoformen als einen Prozess zur Formgebung seines Materials unter kontrollierter Wärme für maßgeschneiderte Anwendungen. DuPont stellte seine 2026er Kollektion „Nature in Motion” mit 7 neuen Massivoberflächen-Designs vor und präsentierte geschwungene und integrierte vertikale Anwendungen als wichtige Einsatzmöglichkeiten[3]. Die Verfügbarkeit qualifizierter Verarbeiter bleibt wichtig, da komplexe Installationen spezialisierte Fähigkeiten und Ausrüstung erfordern. Diese Anforderung kann die Einführung in weniger entwickelten Märkten einschränken und gleichzeitig die Position etablierter Verarbeiter in reifen Märkten schützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höherer Preis gegenüber Fliesen, PVC und Laminaten | -0.8% | Global, am stärksten in preissensiblen Märkten im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Acrylharz und Methylmethacrylat | -0.6% | Global, mit der höchsten Exposition in von Asien abhängigen Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Anzahl zertifizierter Verarbeiter für komplexe Projekte | -0.4% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Projektspezifische Zertifizierungsanforderungen | -0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Preis im Vergleich zu Keramikfliesen, PVC und Laminaten
Acryl-Massivoberflächen-Paneele haben höhere anfängliche Materialkosten als Standard-Keramikfliesen und PVC-Alternativen. Der Kostenunterschied spiegelt MMA-basierte Harzmaterialien, Verarbeitungszeit und den Aufwand für die Pflege qualifizierter Verarbeiternetzwerke wider. Dies schränkt den Einsatz bei Wohnbauprojekten und budgetorientierten gewerblichen Renovierungen ein. Dies ist besonders relevant in Süd- und Südostasien sowie Südamerika, wo die Installationskosten das wichtigste Kaufkriterium sein können. Hochwertige PVC- und SPC-Wandpaneele bieten ebenfalls eine Alternative für Projekte, die einen niedrigeren Preispunkt benötigen. Der Markt für Acryl-Massivoberflächen-Wandpaneele behält einen Vorteil bei Projekten, bei denen Reparierbarkeit, Hygiene und eine längere Oberflächenlebensdauer über einen Einrichtungszyklus von 10–15 Jahren stärker gewichtet werden.
Preisvolatilität bei Acrylharz und Methylmethacrylat-Ausgangsstoffen
Die wachsende Vorliebe für biophile und organische Architekturformen in gewerblichen und medizinischen Innenräumen hat die Thermoformbarkeit von einer Nischenfähigkeit zu einem primären Spezifikationskriterium erhoben. Acryl-Massivoberflächen-Paneele erreichen enge Kurvenradien ohne Nähte oder Spannungsmarkierungen, wenn sie auf etwa 130–160 °C erhitzt werden, was nahtlose Übergänge zwischen vertikalen und horizontalen Flächen ermöglicht, die mit Keramikfliesen oder starren Laminaten geometrisch unmöglich sind[4]. Die Produktion hängt von Ausgangsstoffen wie Aceton, Isobutylen und Cyanwasserstoff ab, wodurch die Hersteller mehreren Lieferketten ausgesetzt sind. Lieferanten ohne eigene MMA-Kapazität oder langfristige Liefervereinbarungen können einem größeren Druck ausgesetzt sein, wenn die Projektpreise bereits festgelegt sind. Kleinere Hersteller haben möglicherweise weniger Möglichkeiten, diese Veränderungen durch Beschaffungsvolumen oder Absicherungsmaßnahmen zu bewältigen. Kostenvolatilität kann es schwieriger machen, stabile Angebote für lange Bauzeitpläne zu unterbreiten. Sie kann auch die relative Position integrierter Hersteller stärken, die über tiefere Einkaufskapazitäten und widerstandsfähigere Liefervereinbarungen verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialzusammensetzung: Reines Acryl stützt die Nachfrage im klinischen Bereich und im Premium-Gastgewerbe
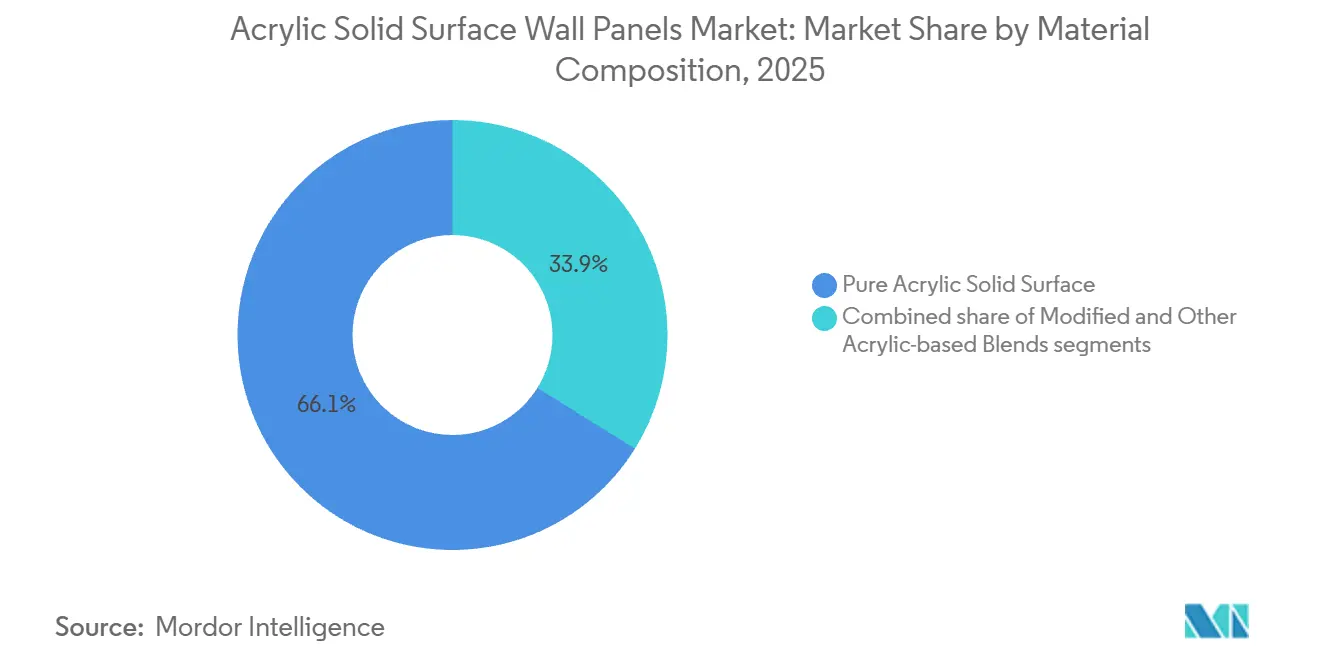
Reines Acryl hielt im Jahr 2025 66,13 % der Marktgröße für Acryl-Massivoberflächen-Wandpaneele. Es wird häufig in Gesundheitseinrichtungen, im Gastgewerbe und an Premium-Gewerbestandorten eingesetzt, wo chemische Beständigkeit und Reparierbarkeit höhere Anschaffungskosten rechtfertigen können. Reines Acryl eignet sich für fugenlose Verarbeitung und kann dort repariert werden, wo lokale Schäden auftreten. Diese Eigenschaften sind in klinischen Räumen wertvoll, die häufig mit Krankenhausreinigungsmitteln gereinigt werden. Futrus listet NSF/ANSI Standard 51, GREENGUARD Gold und Brandschutzklasse A für sein Prima Healthwall-System auf. Dieselben Zertifizierungen können Lieferanten dabei helfen, an Ausschreibungen im Gesundheitswesen, in der Gastronomie und im Bildungsbereich teilzunehmen. Materialentscheidungen im Markt für Acryl-Massivoberflächen-Wandpaneele spiegeln häufig das Gleichgewicht zwischen Compliance-Anforderungen, erwarteten Einsatzbedingungen und geplantem Wartungsaufwand wider.
Modifizierte Acryl- und Acryl-Polyester-Gemische werden voraussichtlich bis 2031 mit einer CAGR von 6,96 % wachsen. Diese Formulierungen können eine verbesserte Schlagfestigkeit und mehr Designoptionen für mittelpreisige Gewerbe- und Nachrüstungsprojekte bieten. Ihre zugänglichere Kostenposition kann den Einsatz bei Gastgewerberenovierungen unterstützen, bei denen Designkonsistenz weiterhin wichtig ist. Eine konsistente Farbgebung über längere Paneelläufe ist auch dann nützlich, wenn ein Projekt Kontinuität durch Flure, Waschräume oder öffentliche Bereiche erfordert. Das Gemischformat kann Projekte ansprechen, bei denen eine reine Acrylspezifikation nicht für jede Wandfläche erforderlich ist. Andere Acrylgemische bedienen Bildungs-, Einzelhandels- und leichte Gewerbeanwendungen mit niedrigeren Kostengrenzen. Produktlieferanten versuchen, relevante Zertifizierungen mit praktischer Leistung zu kombinieren, damit ihre Materialien für ein breiteres Spektrum von Projekten qualifiziert werden können. Die Mischung wird voraussichtlich weiterhin von reinem Acryl angeführt, während Gemische eine größere Gruppe kostensensibler Spezifikationen bedienen.


Nach Produkt-/Paneelformat: 3D- und texturierte Paneele erweitern die Designoptionen an gewerblichen Standorten
Standard-Massivoberflächen-Wandpaneele hielten im Jahr 2025 einen Marktanteil von 35,62 %. Ihre Position spiegelt eine stetige Nachfrage aus Nassbereichen in Gesundheitseinrichtungen, institutionellen Waschräumen und Hotelbadezimmerrenovierungen wider. Diese Anwendungen priorisieren tendenziell vorhersehbare Leistung, Reinigung und Installation gegenüber einer hochdekorativen Oberfläche. Standardpaneele bieten auch ein vertrautes Format für Verarbeiter und Auftragnehmer. Großformatige fugenlose Paneele gewinnen in Empfangsbereichen, Fluren und Aufzugsfoyers an Bedeutung, wo weniger Fugen die Wartungspunkte reduzieren können. Ihre Größe kann die visuelle Kontinuität stark frequentierter Wände verbessern und sichtbare Unterbrechungen über lange Strecken reduzieren. Das Format bleibt eine wichtige Basis für den Markt für Acryl-Massivoberflächen-Wandpaneele, da es wiederholbare institutionelle Anwendungen bedient.
3D- und texturierte Paneele werden voraussichtlich bis 2031 mit einer CAGR von 7,88 % wachsen. Das Thermoformen ermöglicht es Acrylpaneelen, Reliefs, geschnitzte Muster und geschwungene Formen zu erzeugen und dabei eine nicht poröse Oberfläche beizubehalten. ASST präsentiert seine Sculptcor-Reihe für Gesundheitsanwendungen, die sowohl hygienische Leistung als auch Designflexibilität erfordern. Dekorative und gemusterte Paneele bedienen Einzelhandels-, Unternehmens- und Bildungsprojekte, bei denen Individualisierung Teil des Designauftrags sein kann. Diese Oberflächen können visuelle Unterscheidungsmerkmale bieten und dabei die Reinigungseigenschaften von Massivoberflächen-Materialien beibehalten. Größere Platten erfordern zuverlässige Handhabungs-, Transport- und Installationskapazitäten, um Schäden vor der Montage zu verhindern. Lieferanten mit regionalen Verarbeiternetzwerken können schneller auf diese Projektanforderungen reagieren. Dies macht die operative Reichweite bei großformatigen und texturierten Wandinstallationen ebenso wichtig wie die Designauswahl.
Nach Dicke: Paneele unter 6 mm verbessern Nachrüstoptionen in bewohnten Gebäuden
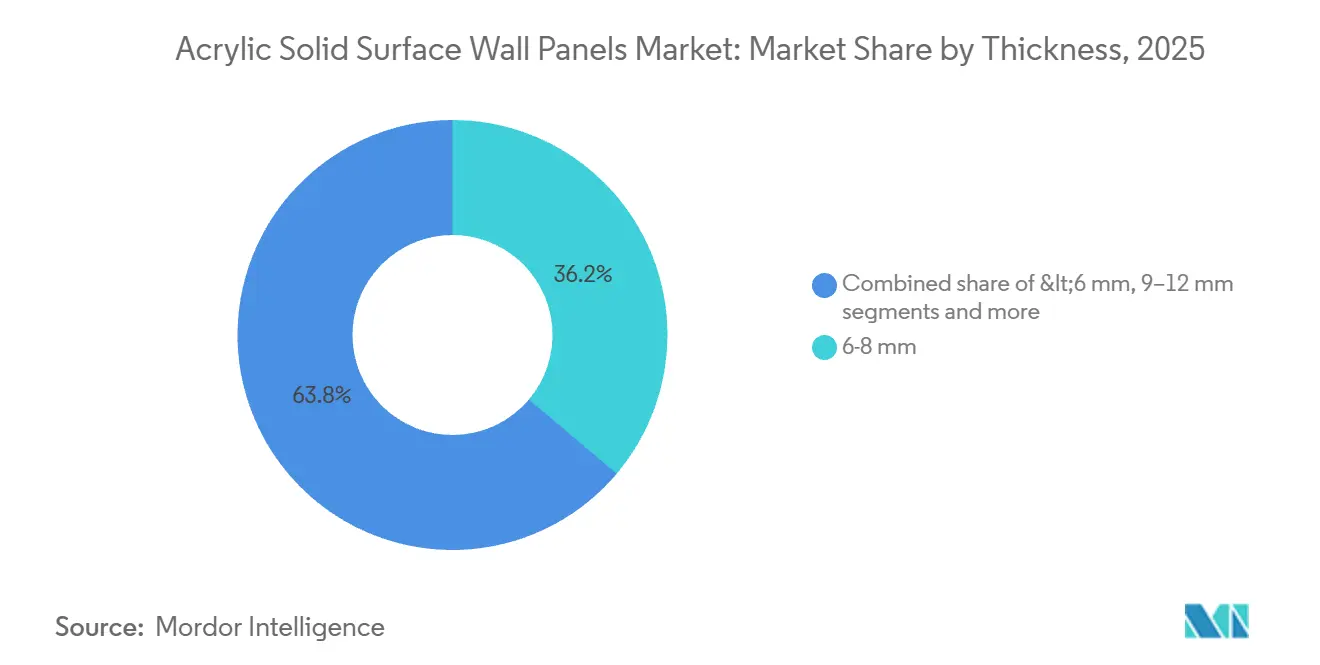
Paneele mit 6–8 mm machten im Jahr 2025 36,16 % der Marktgröße für Acryl-Massivoberflächen-Wandpaneele aus. Diese Dicke ist üblich für Nassbereichsverkleidungen in Gesundheitseinrichtungen, Gastgewerbebädern und gewerblichen Waschräumen. Sie bietet ein praktisches Gleichgewicht zwischen Steifigkeit, Gewicht und Handhabung bei Standardinstallationen. Die Produktauswahl kann auch von lokalen Brand- und Schlagfestigkeitsanforderungen abhängen. Der ANSI/ASTM NEMA LD-3-Standard bietet einen gemeinsamen Referenzpunkt für die Schlagfestigkeit bei Laminat- und Dekoroberflächenanwendungen. Dickere 9–12-mm-Paneele werden dort eingesetzt, wo ein Projekt größere Steifigkeit oder tiefere Designarbeiten erfordert. Paneele von 13–20 mm und über 20 mm sind relevanter für strukturelle Elemente und maßgefertigte Möbel.
Paneele unter 6 mm werden voraussichtlich bis 2031 mit einer CAGR von 7,47 % wachsen. Ein geringeres Gewicht kann bei Renovierungen in bewohnten Gebäuden mit Einschränkungen hinsichtlich Aufzugskapazität, Wandbelastung und Zugangswegen wertvoll sein. Ein leichteres Paneel kann es ermöglichen, mehr Material in jedem Aufzugszyklus zu transportieren und Störungen in Betriebsgebäuden zu reduzieren. Dies ist relevant in mehrstöckigen Krankenhäusern, Hotels, Senioreneinrichtungen und anderen Einrichtungen, die für Renovierungen nicht vollständig geschlossen werden können. Dünne Platten werden für gewerbliche Gastgewerbe-, Gesundheits-, institutionelle, Seniorenwohn- und Mehrfamilienwohnanwendungen eingesetzt. Verarbeiter müssen bei der Verwendung dünnerer Formate weiterhin den Untergrundszustand und die Befestigungsmethoden berücksichtigen. Dies ist wichtig, da Paneldicke, Wandzustand und Installationszugang bei der Nachrüstungsplanung gemeinsam berücksichtigt werden. Der Markt für Acryl-Massivoberflächen-Wandpaneele kann davon profitieren, wenn Projektteams leichtere Produkte wählen, um einen Nachrüstungszeitplan zu verkürzen.
Nach Endnutzer: Gewerbliche Projekte liefern Volumen, während das Gesundheitswesen Dynamik hinzufügt
Gewerbliche Endnutzer hielten im Jahr 2025 einen Marktanteil von 75,05 %. Dazu gehören Gesundheitswesen, Gastgewerbe, Büros, Einzelhandelsflächen und Gastronomiestandorte. Diese Käufer schätzen nicht poröse Oberflächen, da diese wiederholter Reinigung und täglichem Gebrauch standhalten können. Institutionelle Projekte können auch Brand-, Innenraumluftqualitäts- und Lebensmittelkontaktzertifizierungen erfordern, bevor ein Produkt zugelassen wird. Wilsonart dokumentierte ein Penn Medicine-Krankenhausprojekt mit mehr als 300.000 Quadratfuß Massivoberflächen-Material, mehr als 1.300 integrierten Massivoberflächen-Waschbecken, Kopfwänden in Patientenzimmern und Möbeloberflächen. Solche Installationen zeigen, wie ein einzelnes Gesundheitsprojekt einen erheblichen Materialbedarf erzeugen kann. Gewerbliche Spezifikationen werden voraussichtlich die Hauptquelle des Volumens für Lieferanten bleiben.
Das Gesundheitswesen ist die am schnellsten wachsende gewerbliche Anwendung und wird voraussichtlich bis 2031 mit einer CAGR von 7,62 % wachsen. Krankenhausbau, Renovierungen, ambulante Einrichtungen und spezialisierte Pflegeumgebungen unterstützen alle den Bedarf an langlebigen Wandsystemen. Gastgewerbe- und Bürointerieurs fügen einen separaten Nachfragestrom hinzu, bei dem visuelle Kontinuität und geringer Wartungsaufwand wichtig sind. Wohnanwendungen bilden den verbleibenden Anteil, hauptsächlich in Premium-Küchen und -Bädern. Vergleiche mit Quarz, Naturstein, Fliesen und anderen kostengünstigeren Oberflächen schränken ihre breitere Einführung ein. Seniorenwohneinrichtungen, Resort-Wellnesszentren und betriebliche Gesundheitskliniken kombinieren Gastgewerbe- und Gesundheitsanforderungen innerhalb eines einzigen Projekts. Diese hybriden Umgebungen schaffen eine Nachfrage nach Paneelen, die in Nasszonen und öffentlich zugänglichen Trockenbereichen ohne wesentliche Änderung der Materialleistung eingesetzt werden können. Sie ermöglichen es Lieferanten auch, gesundheitsorientierte Materialeigenschaften in Umgebungen anzuwenden, in denen das Erscheinungsbild weiterhin eine wichtige Rolle spielt.
Nach Vertriebskanal: Direktvertrieb intensiviert den Kontakt mit Projektplanern
Indirekte Vertriebskanäle hielten im Jahr 2025 einen Marktanteil von 65,27 %. Distributoren, Händler und Verarbeiter bieten lokale Lagerbestände, technischen Support und Lieferservices an verstreuten Projektstandorten an. Dieses Netzwerk ist besonders wertvoll, wenn die Nachfrage auf viele kleinere Gewerbe- und Wohnbauprojekte verteilt ist. Es kann Auftragnehmern auch Zugang zu vertrauten Verarbeitungs- und Installationspartnern verschaffen. Indirekte Kanäle bleiben für Routinebestellungen wichtig, die keine dedizierten Herstellerressourcen rechtfertigen. Lokale Beziehungen können Lieferzeiten verkürzen und helfen, standortspezifische Montageanforderungen zu erfüllen. Diese Funktionen unterstützen die anhaltende Rolle von Distributoren im Markt für Acryl-Massivoberflächen-Wandpaneele.
Der Direktvertrieb wird voraussichtlich bis 2031 mit einer CAGR von 7,75 % wachsen. Hersteller investieren in Architekten- und Planerbeziehungen für größere Gesundheits- und Gastgewerbeprojekte. Direktes Engagement kann es Lieferanten ermöglichen, technische Beratung zu leisten, bevor ein Material in der Projektspezifikation festgelegt wird. Lieferanten stärken auch die lokale Verfügbarkeit, wo Projekte schnelle Lieferung und qualifizierte Verarbeitungsunterstützung erfordern. Dieser Ansatz kombiniert breiten regionalen Zugang mit engerem Herstellerkontakt bei wichtigen Kunden. Direkte und indirekte Wege werden daher voraussichtlich eher komplementär bleiben als sich vollständig zu ersetzen.
Geografische Analyse
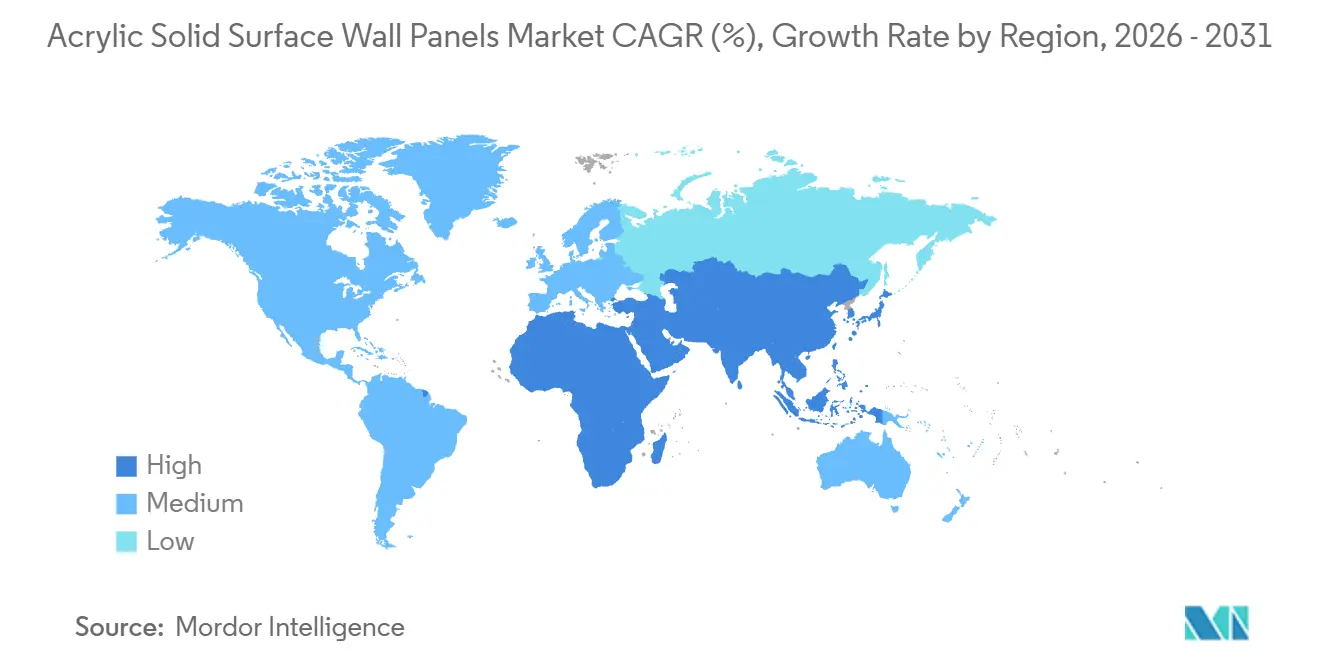
Der asiatisch-pazifische Raum machte im Jahr 2025 36,83 % des Marktanteils aus und wird voraussichtlich bis 2031 mit einer CAGR von 7,38 % wachsen. Gastgewerbebau und der Ausbau der Gesundheitskapazitäten sind die wichtigsten Nachfragegrundlagen der Region. China, Indien und Südostasien stützen die Nachfrage nach Wandpaneelen bei Hotelausstattungen, Krankenhausvorhaben und Renovierungsarbeiten. KingKonree betreibt eine 25.000 m² große Anlage in Shenzhen und berichtet von einer monatlichen Produktion von mehr als 15.000 Fertigprodukten unter ISO 9001:2015-Zertifizierung. Diese Fertigungsbasis hilft regionalen Lieferanten, bei größeren Gastgewerbeaufträgen zu konkurrieren. Anforderungen an niedrige VOC-Werte und Programme für nachhaltiges Bauen machen Zertifizierungen bei Ausschreibungsprüfungen ebenfalls relevanter.
Nordamerika und Europa sind reife Nachfragezentren mit etablierten Distributornetzwerken und langjähriger Erfahrung in der Gesundheits- und Gewerberenovierung. Die AIA-Prognose für den Bau von Gewerbe-, Büro-, Hotel- und Gesundheitsgebäuden in den Vereinigten Staaten stützt die Nachfrage in wichtigen Oberflächenanwendungen im Jahr 2026. Europa konzentriert sich auf Deutschland, das Vereinigte Königreich und die nordischen Länder, wo zertifizierte Materialien für Krankenhausrenovierungsarbeiten wichtig sind. Nachhaltigkeitsanforderungen sind besonders relevant in BENELUX- und nordischen Spezifikationen. Diese Regionen bieten eine stabile Basis für etablierte Marken mit dokumentierten Brand-, VOC- und Hygienezertifizierungen.
Der Nahe Osten und Afrika werden durch GCC-Investitionen im Gesundheits- und Gastgewerbebereich gestützt. Private Gesundheits- und Luxusgastgewerbeprojekte können Premium-Innenraummaterialien mit klaren Wartungsvorteilen bevorzugen. Südafrika und Nigeria sind die wichtigsten Nachfragezentren südlich der Sahara, wobei der Einsatz auf private Gesundheits- und Gastgewerbeentwicklungen konzentriert ist. Nachhaltigkeitsrahmen in Saudi-Arabien und den Vereinigten Arabischen Emiraten lenken zunehmend Aufmerksamkeit auf Materialemissionen und Compliance-Dokumentation.

Wettbewerbslandschaft
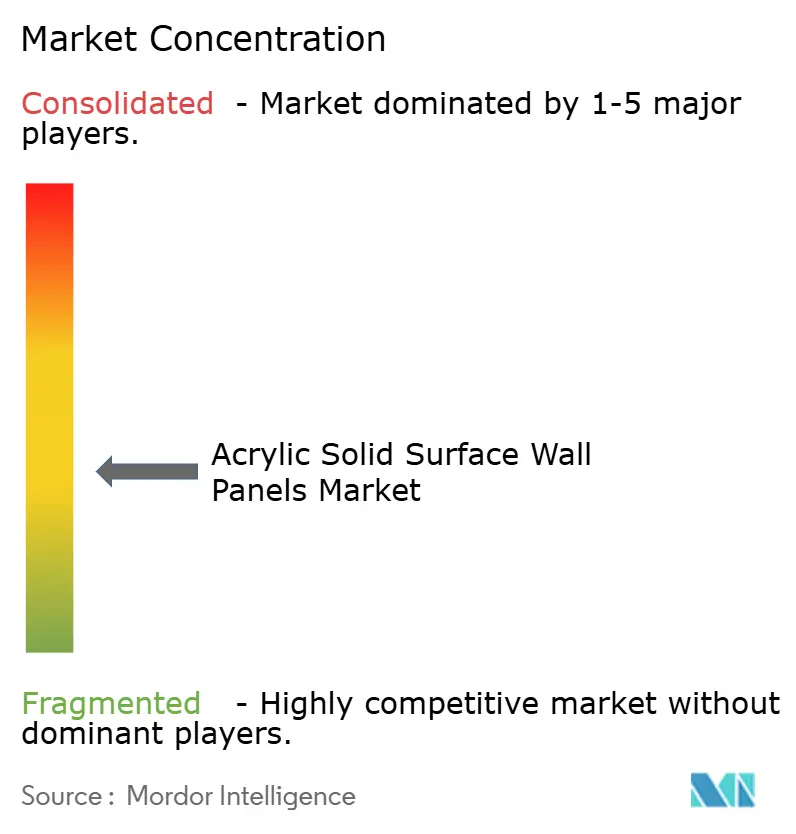
Der Markt für Acryl-Massivoberflächen-Wandpaneele ist bei Premium-institutionellen Anwendungen mäßig konsolidiert. DuPont durch Corian, LX Hausys durch HIMACS, Trinseo durch Avonite und Wet Wall sowie Wilsonart halten starke Positionen in Gesundheits- und Gastgewerbespezifikationen. Diese Unternehmen profitieren von etablierten installierten Basen, anerkannten Zertifizierungen und langjährigen Beziehungen zu Verarbeitern. Die Struktur wird unterhalb dieser führenden Gruppe fragmentierter. Stylam Industries und Durlax Top Surface bedienen die indische Gewerbe- und Exportnachfrage, während Hyundai L&C, Hanex, KingKonree und Guangzhou Gelandi regionale Anwendungen durch lokale Produktion und Distribution bedienen. Kein einzelnes Unternehmen hat eine beherrschende weltweite Position, was Raum für fokussierte Lieferanten lässt, die lokale Anforderungen erfüllen können.
Produktentwicklung, Vertriebsinvestitionen und Compliance-Zertifizierungen sind zentrale Wettbewerbsinstrumente. DuPont brachte im April 2026 seine Kollektion „Nature in Motion” auf den Markt und fügte 7 Massivoberflächen-Designs für geschwungene, vertikale und integrierte Anwendungen in Gesundheits-, Gastgewerbe-, Gastronomie- und Bildungsprojekten hinzu. LX Hausys nutzt inländische Produktion und regionale Logistik, um die Versorgungskontinuität für institutionelle Projekte zu unterstützen. KingKonree stellte im Januar 2026 eine Integrated Living Collection vor, die anpassbare Schranksysteme mit Waschbecken, Empfangstheken sowie Gastgewerbe- und Gesundheitsoberflächen umfasst. Diese Schritte zeigen, dass Lieferanten versuchen, breitere Innenraumsysteme abzudecken, anstatt ein einzelnes Paneelprodukt anzubieten. Vertriebspartner bleiben für lokale Lagerbestände und Verarbeitungsunterstützung unerlässlich, auch wenn die direkte Spezifikationsaktivität zunimmt.
Zertifizierungen können sowohl als Qualifikationsanforderung als auch als Wettbewerbsvorteil dienen. GREENGUARD Gold, NSF/ANSI 51, Brandschutzklasse 1A, ASTM E84 und die Anforderungen von California Section 1350 können bestimmen, ob ein Produkt für institutionelle Ausschreibungen in Betracht gezogen werden kann. Unternehmen, die eine breitere Gruppe von Zertifizierungen besitzen, können bei Gesundheits-, Bildungs- und Gastronomieprojekten mit anspruchsvollen Spezifikationen konkurrieren. Kleinere Lieferanten können in regionalen Märkten weiterhin erfolgreich sein, benötigen jedoch möglicherweise externe Tests, fähige Verarbeiter und klare Produktdokumentation, um Vertrauen aufzubauen. Geschwungene und 3D-Panelanwendungen schaffen ebenfalls Eintrittsbarrieren, da sie spezialisierte Formen und Installationsfähigkeiten erfordern. Das Wettbewerbsumfeld begünstigt etablierte Marken, bietet aber auch Chancen für Unternehmen, die zuverlässige Compliance mit reaktionsfähiger lokaler Verarbeitung kombinieren.
Marktführer in der Branche für Acryl-Massivoberflächen-Wandpaneele
-
DuPont de Nemours, Inc.
-
LX Hausys, Ltd.
-
LOTTE Chemical Corporation
-
Trinseo PLC
-
Wilsonart LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: DuPont Corian® Design ernannte Blackheath Products zum offiziellen Distributor für Corian® Solid Surface im Vereinigten Königreich und Irland und stärkte damit das Engagement mit Architekten, Designern, Verarbeitern und Handelskunden in einem der größten Massivoberflächen-Spezifikationsmärkte Europas. Die Ernennung baut auf DuPonts Engagement für den britischen Markt auf und erweitert die Zugänglichkeit für Verarbeiter und den Einzelhandel in der gesamten Region.
- August 2026: DuPont Corian® Design erweiterte sein Vertriebsnetz in den Vereinigten Staaten durch verstärkte Partnerschaften mit Hallmark Building Supplies und Parksite und dehnte die Abdeckung auf die Märkte im mittleren Atlantik und im Mittleren Westen aus, einschließlich Ost-Illinois, Süd-Indiana, Kentucky, Pennsylvania, Delaware, Maryland und Virginia. Die Erweiterung unterstützt die Farbkollektion „Nature in Motion” 2026 und verbessert die Serviceinfrastruktur für gewerbliche und institutionelle Projektanforderungen.
- August 2026: KingKonree stellte auf der Canton Fair 2026 seine Translucent Solid Surface Collection vor, die auf eine lichtdurchlässige dekorative Wandpaneel-Kategorie für gewerbliches und wohnliches Innendesign abzielt – ein Produktsegment ohne direktes Äquivalent im bestehenden Massivoberflächen-Portfolio. Die Kollektion ist darauf ausgelegt, die Grenzen beleuchteter architektonischer Oberflächenanwendungen zu erweitern.
- Juli 2026: Wilsonart erweiterte seine Hochdrucklaminat-Kollektion um 21 neue Designs in den Kategorien Holzmaserung, Linear und Textil und koordinierte die Markteinführung ausdrücklich mit seinen Massivoberflächen-, Quarz-, Thinscape®- und Wetwall®-Linien, um die Spezifikation mehrerer Materialien für gewerbliche Innenarchitekten in einem kohärenten Materialportfolio zu vereinfachen.


Globaler Berichtsumfang für den Markt für Acryl-Massivoberflächen-Wandpaneele
Acryl-Massivoberflächen-Wandpaneele sind technisch entwickelte Materialien, die aus Acrylharzen, Mineralien und Pigmenten bestehen und eine fugenlose und nicht poröse Alternative zu herkömmlichen Wandverkleidungen bieten. Der Markt für Acryl-Massivoberflächen-Wandpaneele ist nach Materialzusammensetzung, Produkt-/Paneelformat, Dicke, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Materialzusammensetzung ist der Markt in reines Acryl-Massivoberflächen-Material, modifiziertes Acryl / Acryl-Polyester-Gemisch-Massivoberflächen-Material und sonstige Acrylgemische segmentiert. Nach Produkt-/Paneelformat ist der Markt in Standard-Massivoberflächen-Wandpaneele, dekorative/gemusterte Wandpaneele, großformatige fugenlose Paneele, 3D-/texturierte Paneele und Sonstige segmentiert. Nach Dicke ist der Markt in <6 mm, 6–8 mm, 9–12 mm, 13–20 mm und >20 mm segmentiert. Nach Endnutzer ist der Markt in Wohnbereich und Gewerbe segmentiert. Nach Vertriebskanal ist der Markt in Direktvertrieb und indirekten Vertrieb segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, den asiatisch-pazifischen Raum sowie den Nahen Osten & Afrika segmentiert. Der Bericht bietet die Marktgröße in Wertangaben in USD für alle oben genannten Segmente.
| Reines Acryl-Massivoberflächen-Material |
| Modifiziertes Acryl / Acryl-Polyester-Gemisch-Massivoberflächen-Material |
| Sonstige Acrylgemische |
| Standard-Massivoberflächen-Wandpaneele |
| Dekorative / gemusterte Wandpaneele |
| Großformatige fugenlose Paneele |
| 3D-/texturierte Paneele |
| Sonstige |
| Unter 6 mm |
| 6–8 mm |
| 9–12 mm |
| 13–20 mm |
| Über 20 mm |
| Wohnbereich |
| Gewerbe |
| Direktvertrieb |
| Indirekter Vertrieb |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Materialzusammensetzung | Reines Acryl-Massivoberflächen-Material | |
| Modifiziertes Acryl / Acryl-Polyester-Gemisch-Massivoberflächen-Material | ||
| Sonstige Acrylgemische | ||
| Nach Produkt-/Paneelformat | Standard-Massivoberflächen-Wandpaneele | |
| Dekorative / gemusterte Wandpaneele | ||
| Großformatige fugenlose Paneele | ||
| 3D-/texturierte Paneele | ||
| Sonstige | ||
| Nach Dicke | Unter 6 mm | |
| 6–8 mm | ||
| 9–12 mm | ||
| 13–20 mm | ||
| Über 20 mm | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Indirekter Vertrieb | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Acryl-Massivoberflächen-Wandpaneelen an?
Infektionskontrollanforderungen im Gesundheitswesen, gewerbliche Renovierungen und Gastgewerbebau stützen die Nachfrage nach fugenlosen und wartungsarmen Wandoberflächen.
Wie groß ist der Markt für Acryl-Massivoberflächen-Wandpaneele?
Der Sektor wird voraussichtlich bis 2031 von 608 Millionen USD im Jahr 2026 auf 794,2 Millionen USD wachsen, mit einer CAGR von 5,49 %.
Welche Materialzusammensetzung führt die Nachfrage an?
Reines Acryl führte im Jahr 2025 mit einem Anteil von 66,13 %, da es chemische Beständigkeit, fugenlose Verarbeitung und Reparatur vor Ort unterstützt.
Welches Paneelformat wächst am schnellsten?
3D- und texturierte Paneele werden voraussichtlich bis 2031 mit einer CAGR von 7,88 % wachsen, da gewerbliche Projekte dreidimensionale Wanddesigns anstreben.
Warum gewinnen Acrylpaneele unter 6 mm an Akzeptanz?
Paneele unter 6 mm werden voraussichtlich mit einer CAGR von 7,47 % wachsen, da ihr geringeres Gewicht Nachrüstungen in bewohnten Gebäuden vereinfachen kann.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,38 % wachsen, gestützt durch Hotelentwicklung und Investitionen im Gesundheitswesen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

