
Taille et part du marché des chauffe-gels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 125.66 Millions de dollars américains |
| Taille du Marché (2031) | 161.91 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.20 % |
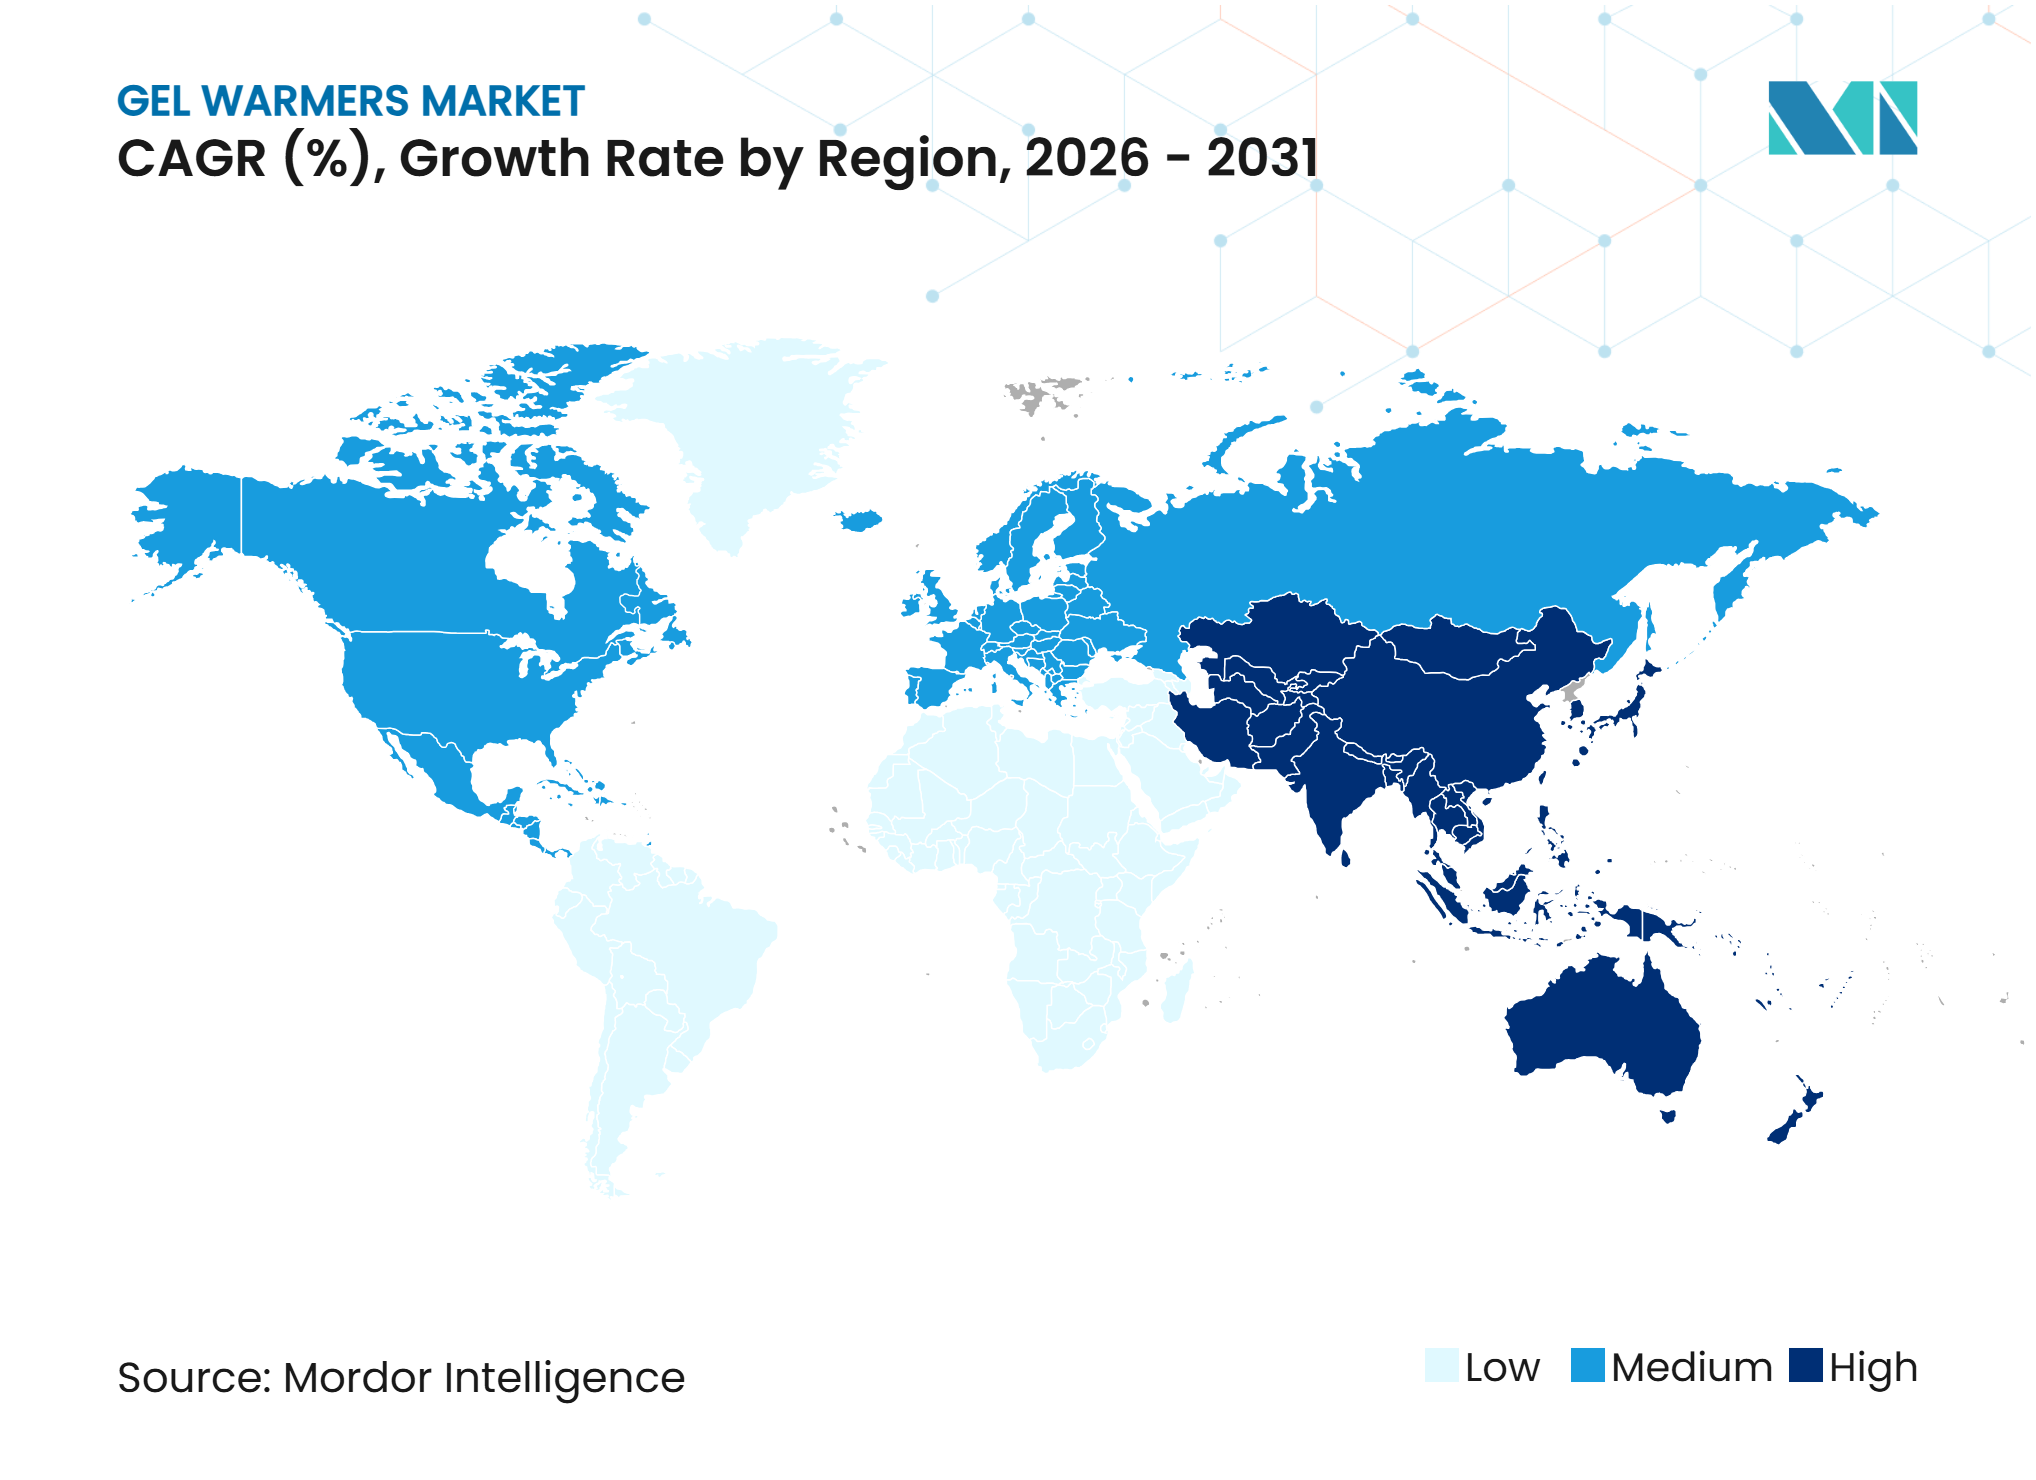
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chauffe-gels par Mordor Intelligence
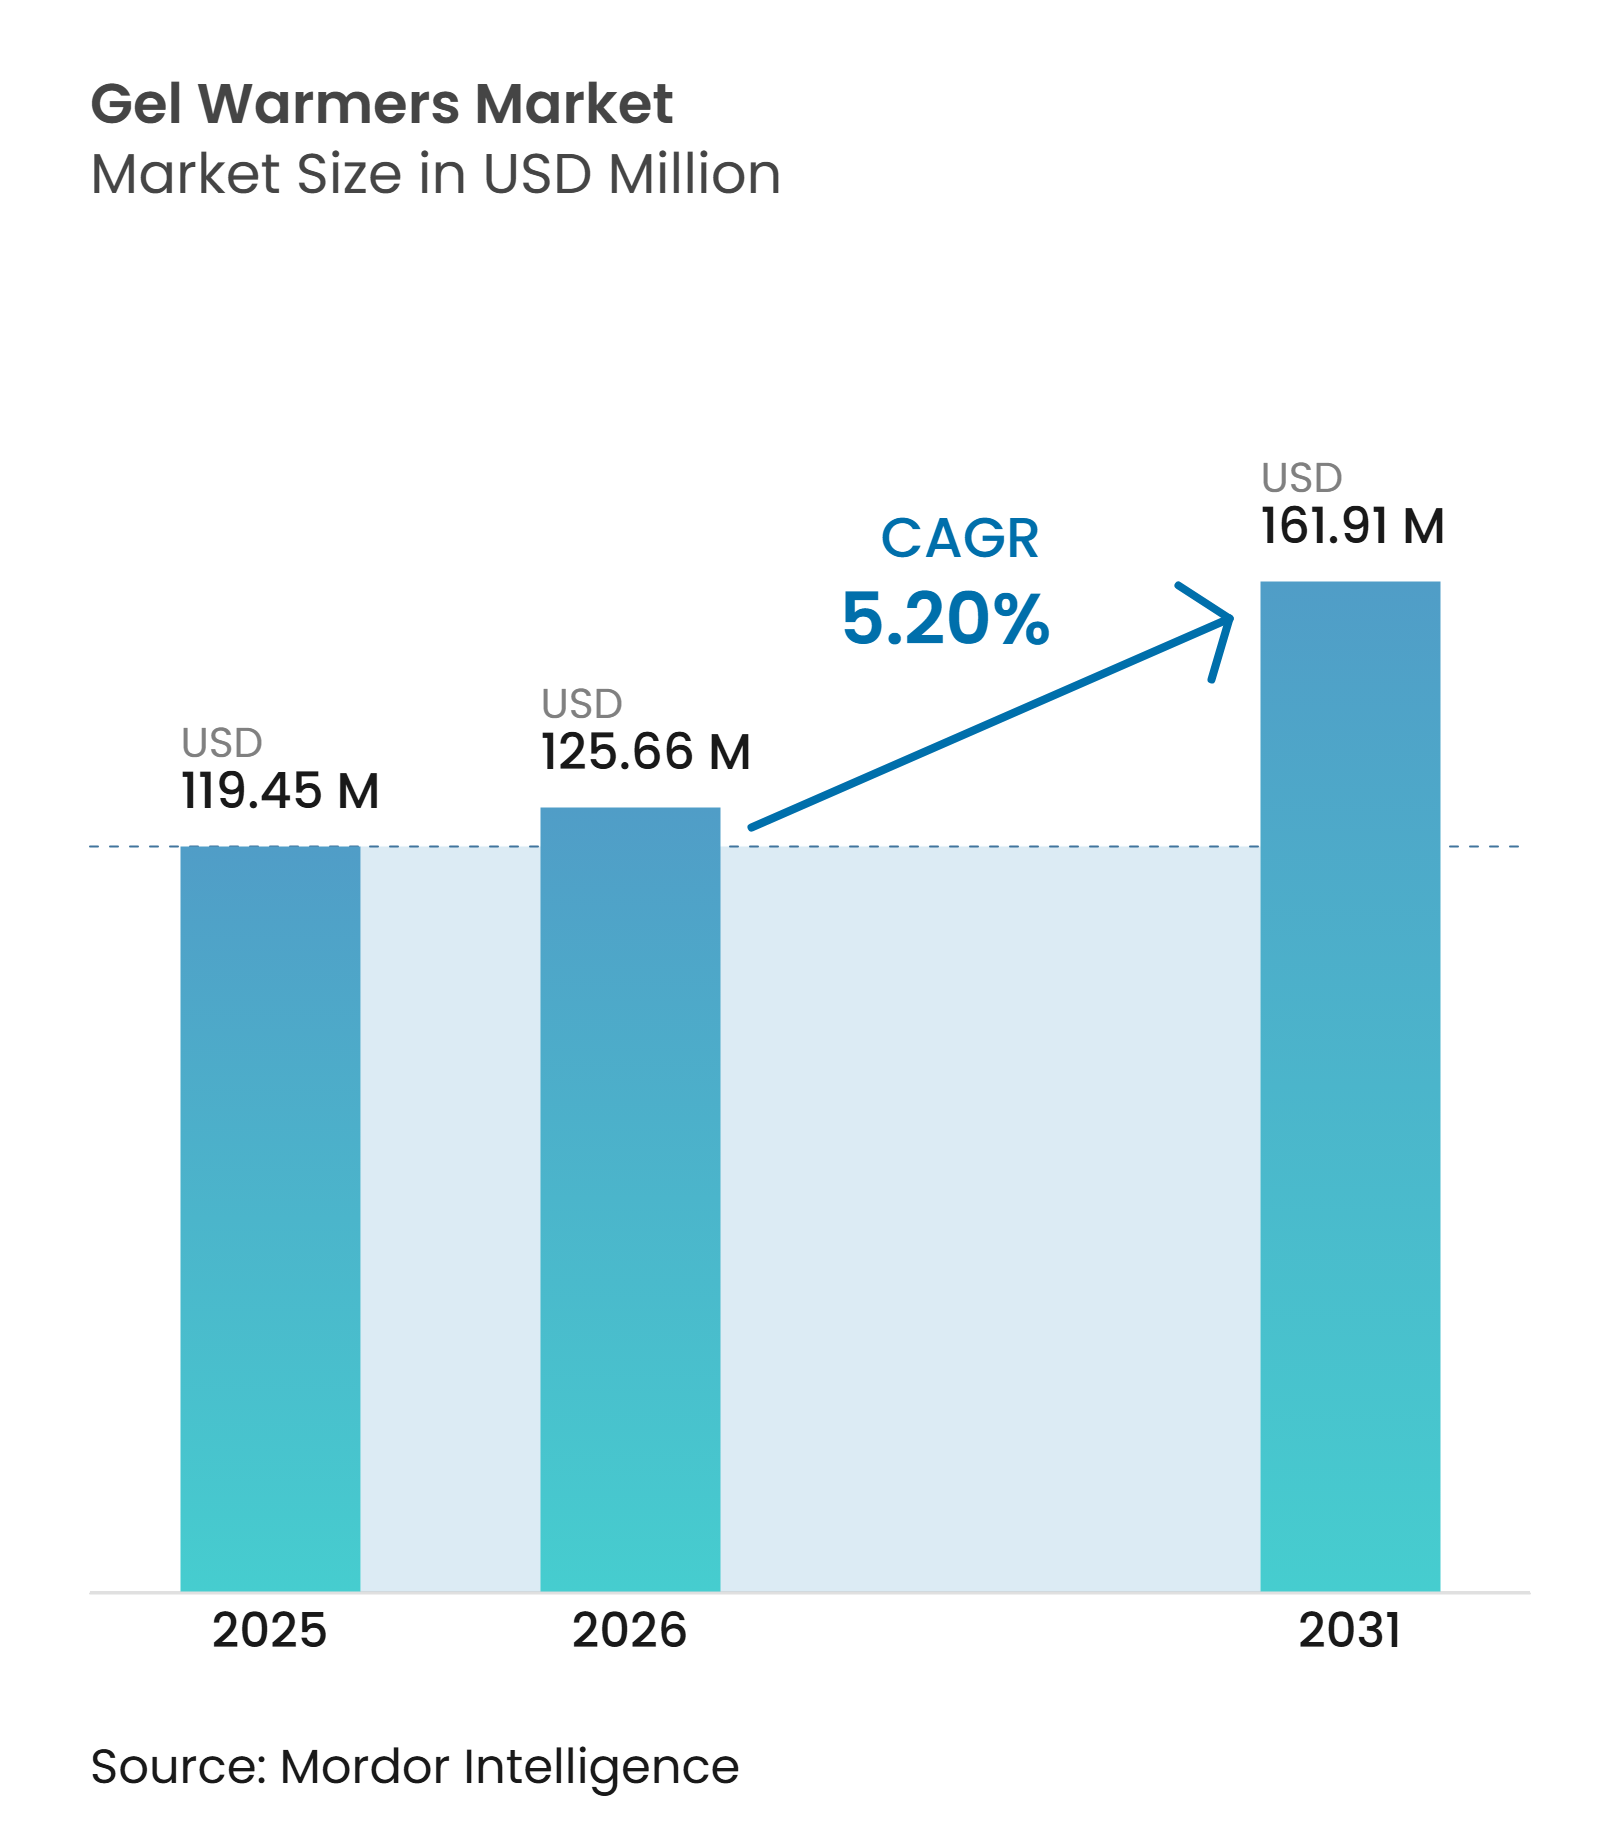
La taille du marché des chauffe-gels était évaluée à 119,45 millions USD en 2025 et devrait croître de 125,66 millions USD en 2026 pour atteindre 161,91 millions USD d'ici 2031, à un CAGR de 5,20 % durant la période de prévision (2026-2031).
L'adoption plus large de l'échographie diagnostique et l'attention croissante portée au confort des patients stimulent la croissance du marché des chauffe-gels. L'échographie au point de soins s'étend aux établissements ambulatoires et aux consultations externes, augmentant la demande d'équipements de réchauffement pratiques. Les établissements d'imagerie à haut débit adoptent des procédures standardisées de sachets de gel, soutenant les achats récurrents et les exigences en matière de stockage, de disponibilité et de vérification de la température. Les fournisseurs améliorent leurs offres de produits grâce au contrôle de la température, aux conceptions économes en énergie, à la documentation de conformité et à la distribution groupée, bien que les produits à marque distributeur à moindre coût continuent de faire pression sur la catégorie d'entrée de gamme à une bouteille.
Points clés du rapport
- Par type de produit, les chauffe-gels à ultrasons à une bouteille détenaient 55,67 % de la part du marché des chauffe-gels en 2025 et devraient croître à un CAGR de 6,20 % jusqu'en 2031.
- Par mode de fonctionnement, les unités automatiques détenaient 55,45 % de la part des revenus en 2025, tandis que les unités manuelles devraient enregistrer le CAGR le plus élevé de 5,46 % jusqu'en 2031.
- Par utilité, les unités stationnaires représentaient 56,78 % de la part des revenus en 2025, tandis que les unités portables devraient croître à un CAGR de 6,67 % jusqu'en 2031.
- Par application, les hôpitaux détenaient 48,76 % de la part des revenus en 2025, tandis que les laboratoires de diagnostic devraient croître à un CAGR de 5,77 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 41,23 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Croissance du diagnostic par échographie | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Expansion des infrastructures de santé | +1.5% | Cœur APAC, répercussions sur le MEA et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Attention croissante portée au confort des patients | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Conceptions économes en énergie et à température contrôlée | +0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Procédures standardisées de sachets de gel dans l'imagerie à haut débit | +0.6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Résilience des achats dans les marchés diagnostiques mal desservis | +0.5% | MEA, Amérique du Sud et reste de l'APAC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du diagnostic par échographie
L'utilisation croissante de l'échographie diagnostique en obstétrique, cardiologie, imagerie musculo-squelettique et médecine d'urgence a soutenu la demande de chauffe-gels. Les procédures d'échographie régulières ont généré une demande récurrente de gel réchauffé. L'Organisation mondiale de la santé a inclus l'échographie dans sa liste des diagnostics essentiels pour les établissements de soins de santé primaires, soutenant une adoption plus large de l'échographie dans les soins primaires et les établissements ambulatoires.[1] Ces établissements privilégiaient les chauffe-gels portables et à batterie pour une utilisation dans plusieurs salles d'examen et avec des volumes de patients variables.
Expansion des infrastructures de santé
Les nouveaux établissements de diagnostic dans les systèmes de santé en développement ont créé une demande au-delà des achats de remplacement en Amérique du Nord et en Europe. Fujifilm Nura prévoyait d'établir 100 centres de dépistage dans le monde d'ici 2030, dont 30 centres en Inde. Ces établissements ont introduit des équipements d'imagerie dans des lieux disposant de procédures formelles limitées de réchauffement du gel, créant une demande d'accessoires lors de l'acquisition d'équipements. Les établissements sensibles aux coûts ont souvent sélectionné des produits automatiques compacts à une bouteille, tandis que les initiatives de modernisation hospitalière en Inde ont élargi la base de clientèle pour les accessoires de diagnostic.
Attention croissante portée au confort des patients
Le confort des patients a pris de l'importance dans les flux de travail d'échographie, en particulier pour les examens prénataux et pédiatriques. Le gel chaud améliorait l'expérience d'examen et favorisait un couplage acoustique cohérent, positionnant les chauffe-gels comme une exigence du flux de travail clinique plutôt qu'une caractéristique de préférence du patient. Parker Laboratories a publié des instructions d'utilisation mises à jour pour ses chauffe-gels Thermasonic à une bouteille et à plusieurs bouteilles dans son catalogue 2026. Les unités automatiques avec commandes à microprocesseur ont également contribué à maintenir des températures de fonctionnement stables lors des plannings cliniques à volume élevé.
Conceptions économes en énergie et à température contrôlée
Les fabricants ont conçu des chauffe-gels avec des commandes à faible consommation d'énergie et une gestion de la température plus précise pour s'aligner sur l'accent mis par les hôpitaux sur l'efficacité énergétique, la sécurité et la fiabilité des équipements. Les nouveaux produits offraient un contrôle de la température plus précis que les anciennes conceptions à chauffage résistif. La FDA a reconnu la norme IEC 60601-2-35 Édition 2.1 pour les équipements médicaux de chauffage, augmentant la valeur des produits conçus pour la sécurité thermique et l'uniformité de la température. Les fonctionnalités de surveillance à distance ont également aidé le personnel à identifier les écarts de température et à réduire la supervision manuelle dans plusieurs salles d'examen.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Exigences de sécurité médicale et de conformité électrique | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Banalisation des produits et concurrence par les prix | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Dérive d'étalonnage et capacité limitée de service après-vente | -0.3% | MEA, Amérique du Sud et reste de l'APAC | Long terme (≥ 4 ans) |
| Faible visibilité budgétaire autonome dans les achats de diagnostic | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences de sécurité médicale et de conformité électrique
Les dispositifs médicaux de chauffage sont soumis à des exigences strictes en matière de sécurité et de conformité électrique. La FDA acceptera les déclarations de conformité à la norme IEC 60601-2-35 Édition 2 jusqu'au 2 juillet 2028. Après cette date, la FDA n'acceptera que les déclarations de l'Édition 2.1 dans le cadre de la transition annoncée. La certification mise à jour peut nécessiter des modifications de la documentation produit, des tests de température et des dossiers de durabilité. Ces exigences peuvent renforcer les fournisseurs disposant de programmes de conformité établis, de processus de documentation et de capacités de test de produits sur le marché des chauffe-gels.
Banalisation des produits et concurrence par les prix
La concurrence par les prix est la plus forte dans la catégorie stationnaire à une bouteille, qui détenait une part de 55,67 % en 2025. Les fabricants en Chine fournissent des plateformes de chauffage axées sur les coûts aux distributeurs à marque distributeur, augmentant la pression sur les marques établies. Les acheteurs comparent la consommation d'énergie, les arrangements de service, les pièces de rechange et les prix d'achat. Les produits portables et compatibles Bluetooth conservent un soutien tarifaire plus fort grâce à des fonctionnalités différenciées. Les fournisseurs adoptent des surfaces antimicrobiennes, la connectivité et des fonctions de contrôle des infections pour réduire la concurrence directe par les prix sur le marché des chauffe-gels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
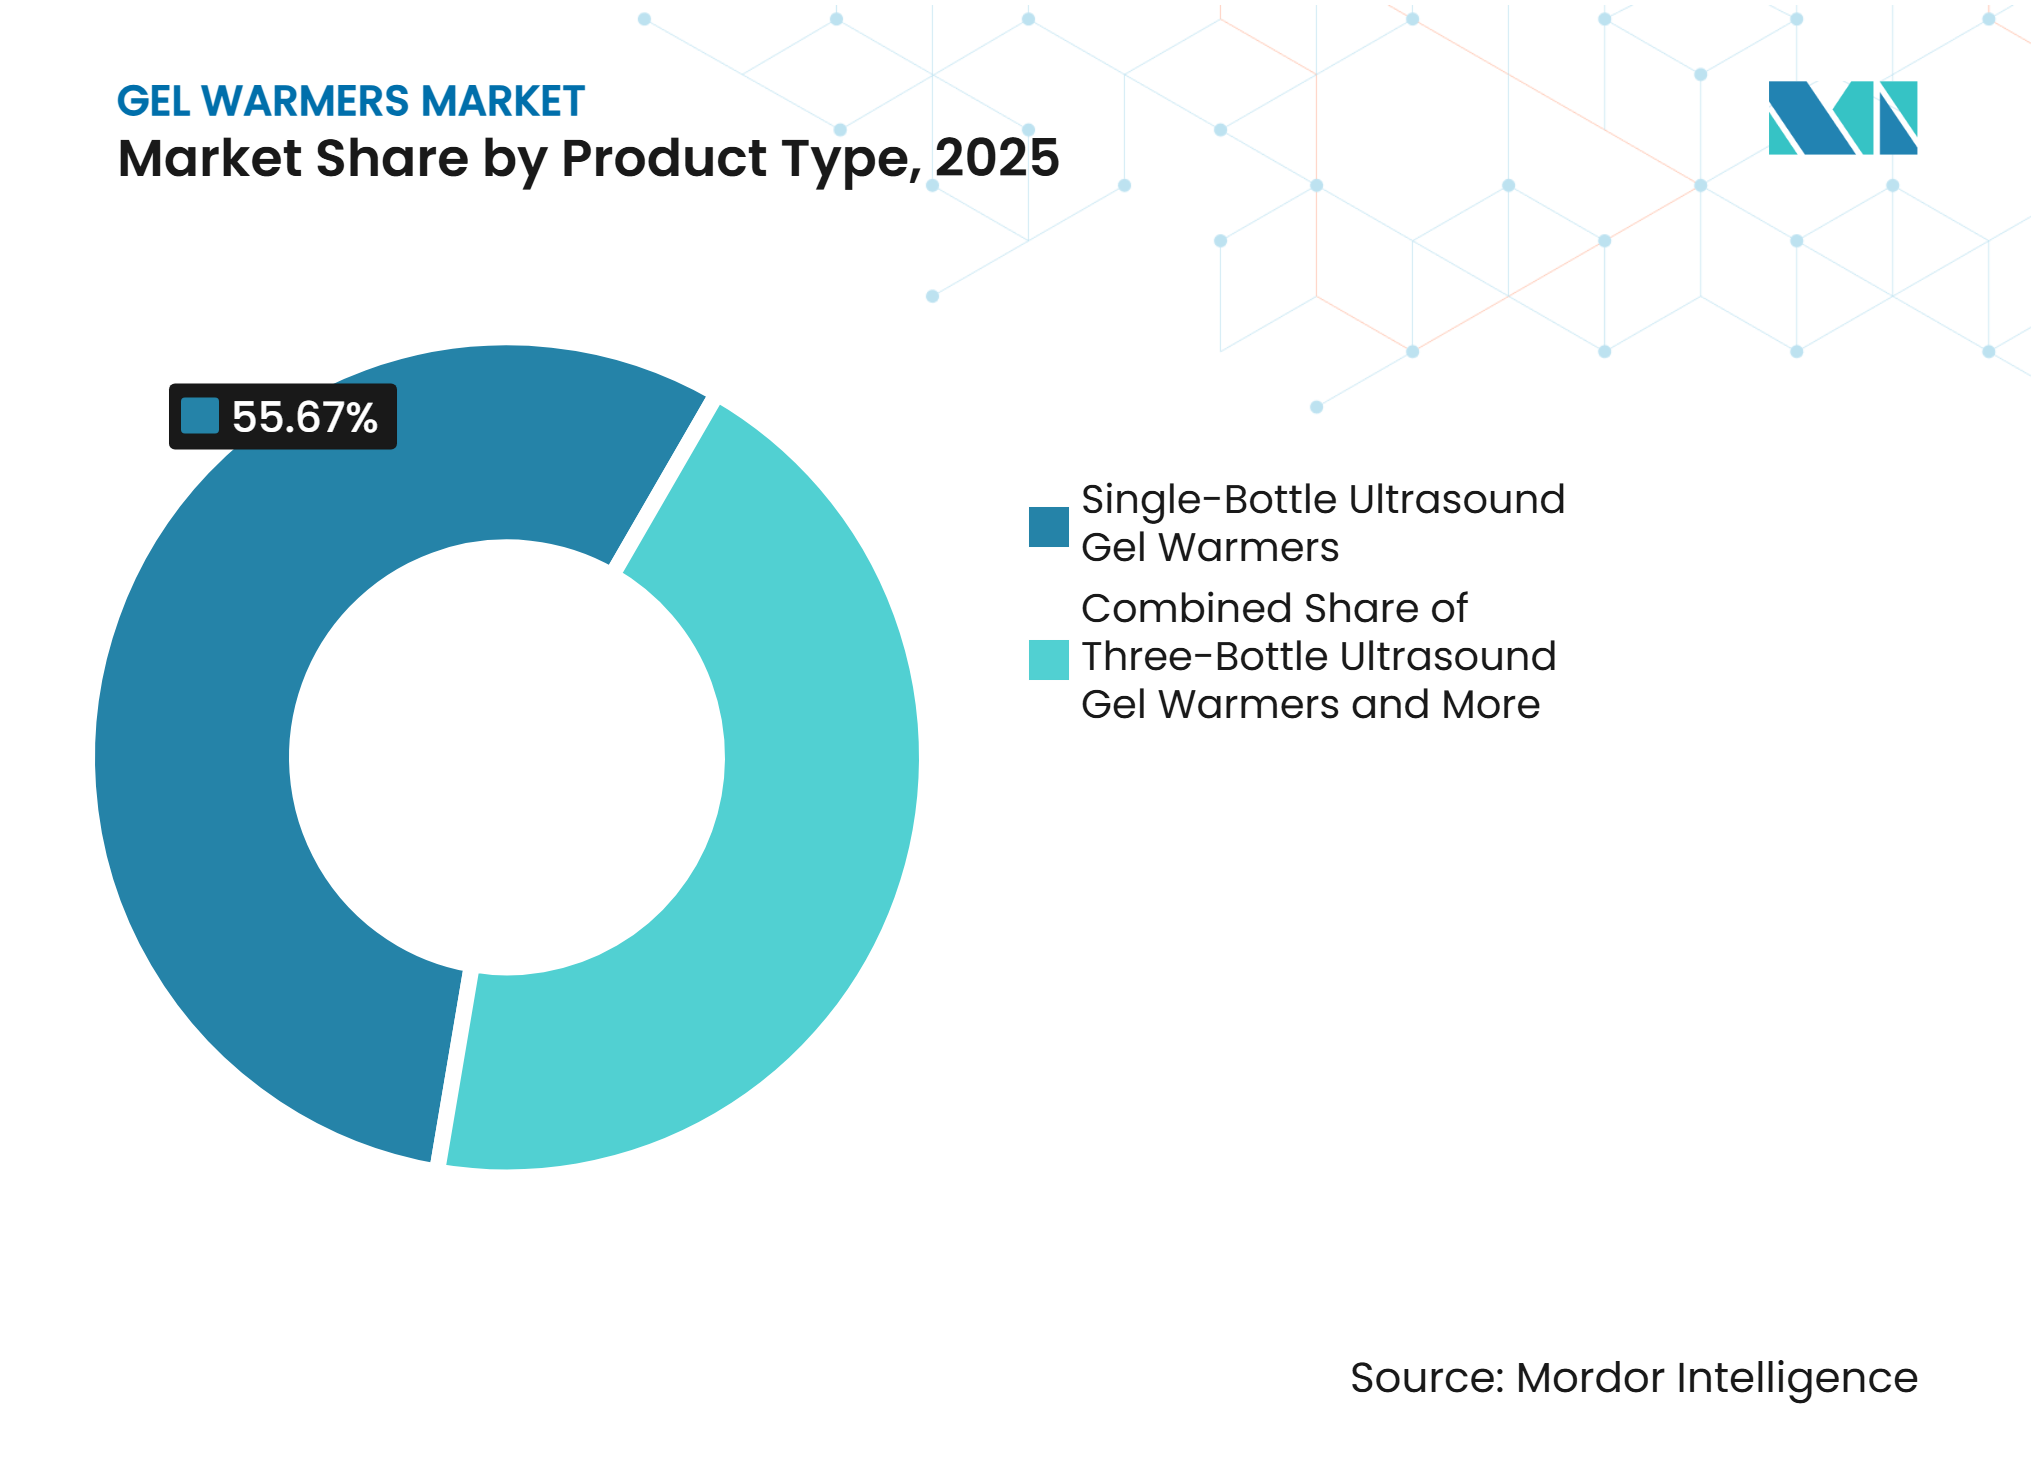
le format à une bouteille ancre le volume et préserve la croissanceLes unités à une bouteille détenaient 55,67 % de la part du marché des chauffe-gels en 2025 et devraient croître à un CAGR de 6,20 % jusqu'en 2031. Leur encombrement compact et leur coût d'acquisition plus faible favorisent l'adoption dans les cabinets privés, les cliniques et les petits centres d'imagerie nécessitant des installations au niveau de la salle. Les hôpitaux utilisent également ces unités pour maintenir des approvisionnements en gel dédiés et des flux de travail standardisés dans les salles d'examen. La croissance du segment reflète la demande de remplacement sur les marchés matures et les premières installations dans les systèmes de santé en développement.
Les chauffe-gels à trois bouteilles restent pertinents pour les grands services d'échographie et les centres d'imagerie avec plusieurs baies actives nécessitant une disponibilité ininterrompue du gel. L'autre catégorie comprend les chauffe-sachets de 20 grammes et les unités conçues pour les sachets de gel à usage unique dans les procédures interventionnelles et stériles. Ces formats répondent à des exigences cliniques distinctes, les équipements à base de bouteilles soutenant la numérisation de routine et les produits à base de sachets répondant aux besoins de contrôle des infections.



Par mode de fonctionnement :
la dominance automatique rencontre la résurgence manuelle dans les contextes POCUSLes unités automatiques représentaient 55,45 % des revenus en 2025. La demande est portée par la maintenance de la température sans intervention manuelle dans les services hospitaliers et les centres d'imagerie à volumes élevés de patients. Les produits à commande par microprocesseur maintiennent les températures de fonctionnement sélectionnées de manière cohérente, réduisant le besoin de vérifications répétées du personnel. Les modèles automatiques prennent également en charge la surveillance sans fil de la température et la supervision routinière des équipements.
Les unités manuelles devraient croître à un CAGR de 5,46 % jusqu'en 2031. Elles sont adaptées aux applications d'échographie au point de soins en médecine d'urgence, dans les hôpitaux de campagne, les équipes de dépistage mobiles et les cliniques communautaires. Leurs composants électroniques limités les rendent pratiques là où l'étalonnage, la réparation et le support de maintenance sont limités. Les produits automatiques dominent les environnements à haut débit, tandis que les unités manuelles répondent à la demande de durabilité et de simplicité opérationnelle.
Par utilité :
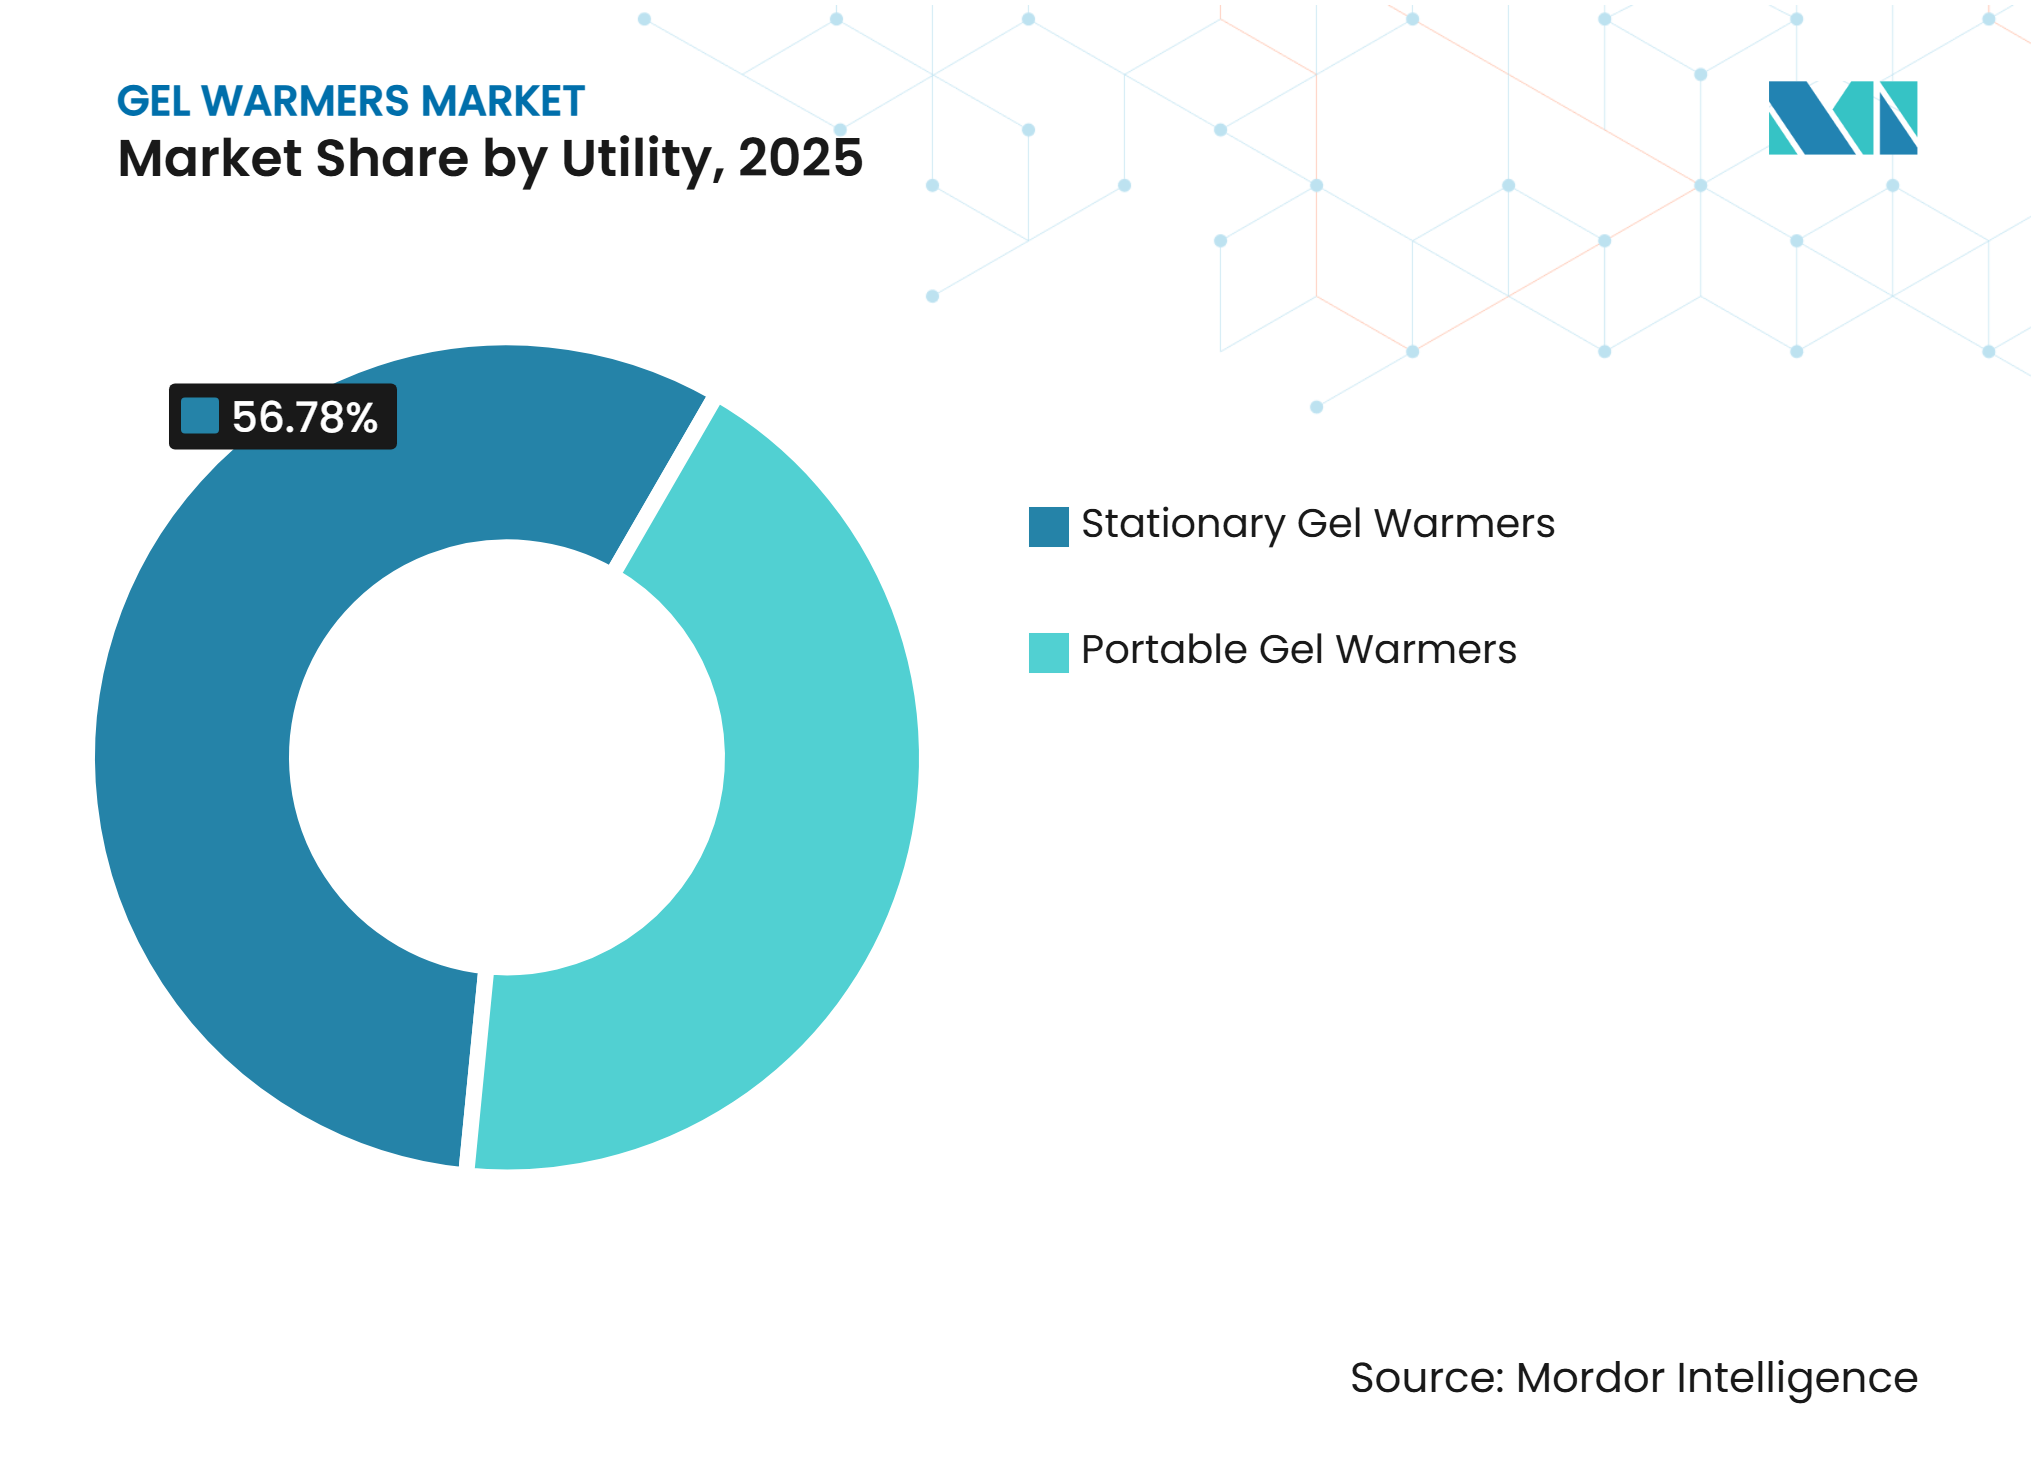
la base stationnaire reste dominante mais les chauffe-gels portables mènent la croissance prévueLes équipements stationnaires détenaient une part de revenus de 56,78 % en 2025. Les hôpitaux et les grands centres d'imagerie utilisent des unités murales et de comptoir pour assurer un réchauffement continu avec une intervention limitée de l'utilisateur. Ces configurations conviennent aux salles d'examen avec des volumes de patients stables et un accès électrique établi. Parker Laboratories propose des chauffe-gels Thermasonic en configurations 120 V et 230 V CE avec homologations UL et CSA.
Les chauffe-gels portables devraient croître à un CAGR de 6,67 % jusqu'en 2031. Ils soutiennent l'échographie au point de soins, l'imagerie au chevet du patient, la médecine d'urgence, l'anesthésiologie et les services de diagnostic mobiles. Les conceptions rechargeables permettent le réchauffement du gel sans dépendre des prises murales. En avril 2025, VCOMIN a introduit une pochette de réchauffement de gel portable pour les applications mobiles et d'ambulance avec un temps de maintien du gel chaud de deux heures.

Par application :
les hôpitaux mènent les revenus, les laboratoires de diagnostic prennent de l'élanLes hôpitaux détenaient 48,76 % des revenus d'application en 2025. Leurs relations avec les fournisseurs, leurs adhésions aux groupements d'achats et leurs budgets d'équipements en capital les positionnent comme le plus grand canal d'achat. Les équipes d'approvisionnement priorisent également les procédures de contrôle des infections, favorisant les systèmes fermés et à température vérifiée où des processus documentés sont requis. Medline a déclaré un chiffre d'affaires net pour l'exercice 2025 de 28,4 milliards USD et des signatures de clients incluant le Département des anciens combattants des États-Unis et les principaux réseaux de distribution intégrés confessionnels.
Les laboratoires de diagnostic devraient croître à un CAGR de 5,77 % jusqu'en 2031, soutenus par l'expansion des chaînes de laboratoires indépendants et des franchises de diagnostic en Asie-Pacifique. La collecte standardisée d'échantillons guidée par ultrasons crée des exigences d'équipement répétables dans les flux de travail des laboratoires. Les établissements académiques privilégient la durabilité et l'adéquation à la formation, tandis que les centres d'imagerie favorisent les unités à haute capacité. Les cliniques et les cabinets privés sélectionnent généralement des équipements automatiques à une bouteille d'entrée de gamme en raison de leur accessibilité financière et de leur simplicité.
Analyse géographique
L'Amérique du Nord détenait 41,23 % des revenus en 2025, soutenue par des structures d'achats groupés établies, une forte capacité d'imagerie ambulatoire et des exigences strictes de conformité des dispositifs. Parker Laboratories a reçu un accord national d'achats groupés de Premier, Inc., effectif le 1er juin 2026. L'accord couvre les chauffe-gels Thermasonic et d'autres produits liés à l'échographie, soutenant l'accès via des arrangements d'achats cliniques plus larges. Les États-Unis restent le plus grand contributeur, portés par la demande hospitalière et une base substantielle d'imagerie ambulatoire.
Le Canada contribue à la demande grâce à des pratiques de conformité qui s'alignent souvent sur celles des États-Unis. Le Mexique ajoute du volume dans un environnement sensible aux coûts, où les équipements de milieu de gamme sont en concurrence avec les produits haut de gamme. L'Europe est le deuxième contributeur régional, avec l'Allemagne, le Royaume-Uni et la France soutenant la demande de chauffe-gels automatiques certifiés CE. Les exigences de documentation du règlement européen sur les dispositifs médicaux 2017/745 augmentent l'importance des dossiers produits, des instructions d'utilisation et du support après-vente. L'Allemagne et la France utilisent des produits stationnaires à trois bouteilles dans les grandes salles d'échographie, tandis que le Royaume-Uni favorise les produits portables à une bouteille dans les environnements d'imagerie décentralisés.
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 5,98 % jusqu'en 2031. La Chine combine une grande base d'approvisionnement avec une demande croissante des hôpitaux urbains en cours de modernisation, tandis que l'Inde soutient de nouvelles installations grâce à l'expansion des réseaux de diagnostic et aux programmes de modernisation hospitalière. Fujifilm Nura prévoit 30 centres de diagnostic dotés d'intelligence artificielle en Inde d'ici 2030. Le Japon, la Corée du Sud et l'Australie contribuent à la demande de remplacement des réseaux d'imagerie établis. Le Brésil et l'Argentine restent les plus grands marchés nationaux d'Amérique du Sud, tandis que l'investissement prévu du Ghana dans les centres de diagnostic indique une demande potentielle en Afrique.
Paysage concurrentiel
Concentration du Marché
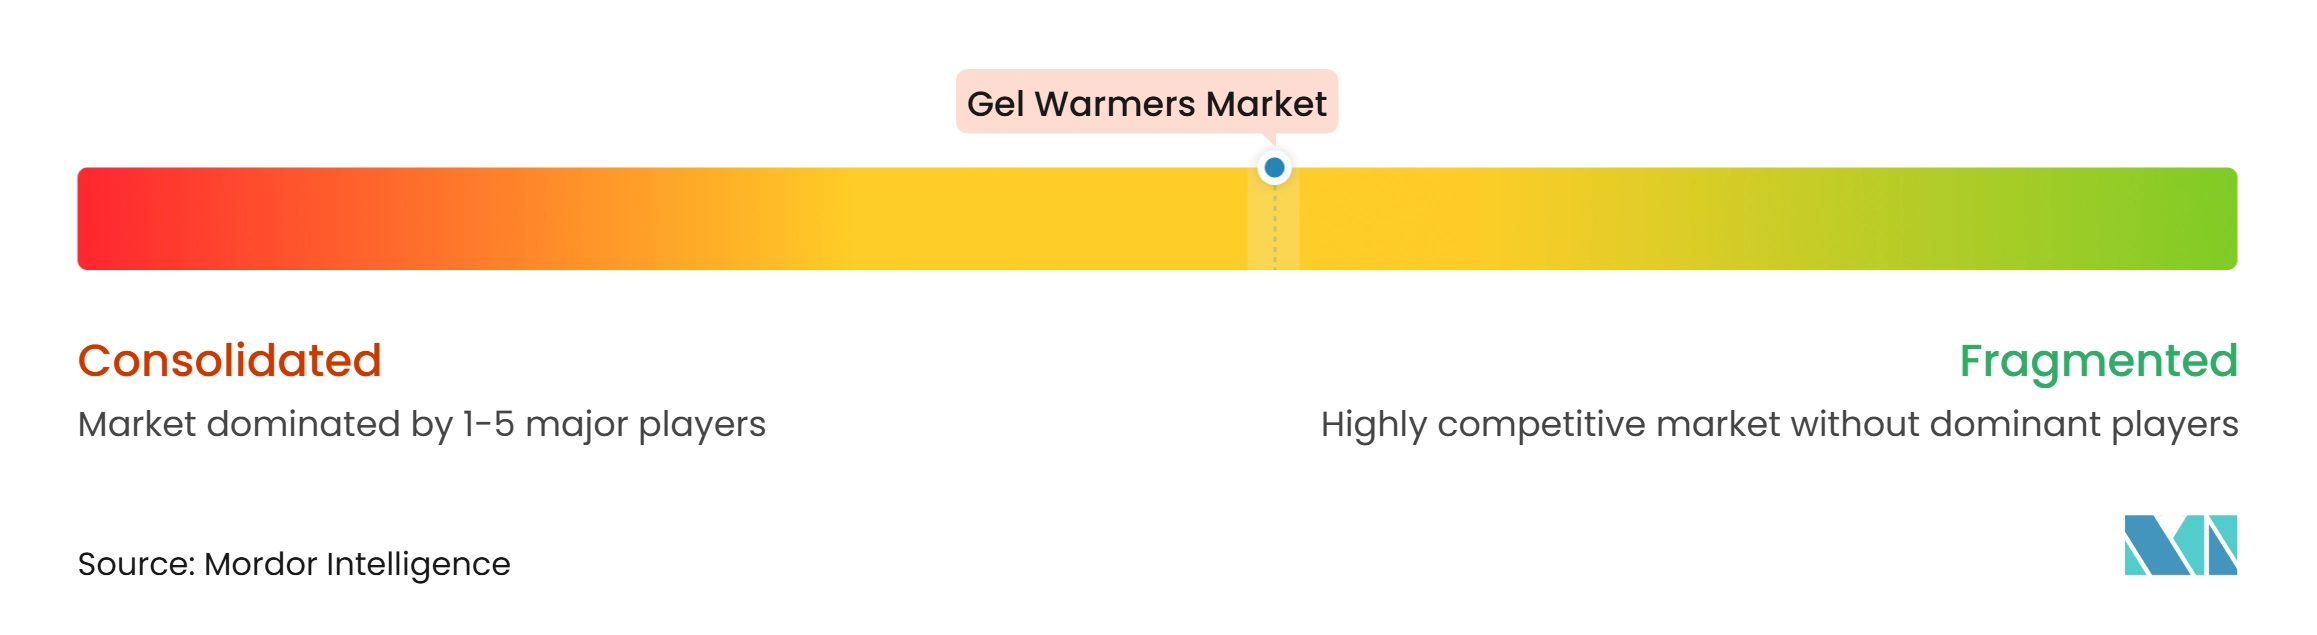
Le marché des chauffe-gels est modérément fragmenté. Parker Laboratories, CIVCO Medical Instruments, Medline Industries, Softgel International, Imotek et Cadmet se font concurrence par la couverture de produits, le soutien à la conformité et la portée de la distribution. Parker Laboratories maintient une position forte en Amérique du Nord grâce à sa gamme Thermasonic, ses certifications réglementaires et son portefeuille de consommables pour l'échographie. La société a reçu un accord national d'achats groupés de Premier effectif le 1er juin 2026, couvrant les chauffe-gels Thermasonic et le gel de transmission pour ultrasons Aquasonic 100. Cet arrangement élargit son accès aux réseaux d'achats des hôpitaux et des systèmes de santé.
CIVCO distribue les chauffe-gels Thermasonic via son portefeuille d'accessoires pour l'échographie, élargissant l'accès aux produits au-delà des canaux de vente directe. La concurrence est la plus forte dans le segment stationnaire à une bouteille, où les produits à marque distributeur à moindre coût font pression sur les fournisseurs établis. Les produits offrant de la portabilité, une surveillance à distance ou des contrôles de température spécialisés font face à moins de concurrence directe par les prix. Les fournisseurs dans ces segments se font concurrence sur la fiabilité, la documentation et le support de service plutôt que sur le seul coût unitaire. VCOMIN a lancé un chauffe-gel avec surveillance Bluetooth sans fil en août 2025, permettant au personnel de santé de surveiller et d'ajuster les paramètres de température via une application mobile.
Medline a réalisé son introduction en bourse au cours de l'exercice 2025 et a déclaré un chiffre d'affaires net de 28,4 milliards USD. La société a étendu son réseau de centres de distribution aux États-Unis grâce à l'automatisation robotique, ajouté de la capacité dans son installation de conditionnement au Mexique et déployé Mpower, une tour de contrôle de la chaîne d'approvisionnement dotée d'intelligence artificielle développée avec Microsoft. Ces initiatives renforcent l'infrastructure de distribution des fournitures médicales et soutiennent la disponibilité des chauffe-gels. Les dispositifs multifonctionnels combinant les fonctions de réchauffement et de contrôle des infections restent un domaine potentiel de développement de produits. Le marché reste modérément fragmenté, car les informations disponibles identifient plusieurs fournisseurs mais ne précisent pas leur part de marché combinée.
Leaders du secteur des chauffe-gels
-
Parker Laboratories, Inc.
-
CIVCO Medical Instruments Co., Inc.
-
AliMed, LLC
-
Medline Industries, LP
-
Imotek
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des chauffe-gels Entreprises couvertes dans ce rapport
- AliMed, LLC
- Beurer
- Breg
- Cadmet, Inc.
- Caldera International, Inc.
- Cardinal Health
- CIVCO Medical Instruments Co., Inc.
- Core Products International, Inc.
- Enovis Corporation
- Ideal Products
- Imotek
- Medline Industries
- Mueller Sports Medicine, Inc.
- Next Medical Products
- Nortech Laboratories, Inc.
- Parker Laboratories, Inc.
- Performance Health Holdings Corp.
- Polar Products, Inc.
- Rapid Aid Corporation
- Softgel International
- VERMED
Développements industriels récents dans Marché des chauffe-gels
- Juin 2026 : Parker Laboratories a obtenu un accord national d'achats groupés avec Premier, Inc., élargissant l'accès à son réseau d'hôpitaux et de systèmes de santé aux États-Unis pour les chauffe-gels, le gel pour ultrasons, la mousse désinfectante et les pansements barrières.
- Avril 2026 : Bard Access Systems a reçu le brevet américain 12 605 476 pour une station de traitement de gel pour ultrasons à ultraviolets conçue pour maintenir les températures cliniques du gel tout en stérilisant les bouteilles et en réduisant les risques de contrôle des infections.
- Août 2025 : VCOMIN a lancé un chauffe-gel compatible Bluetooth permettant aux professionnels de santé de surveiller et d'ajuster les températures via une application mobile, avec un chauffage à 35 °C–40 °C en trois minutes.
Portée du rapport sur le marché mondial des chauffe-gels
Selon le périmètre du rapport, un chauffe-gel est un dispositif électronique conçu pour chauffer des bouteilles ou des sachets de gels médicaux et cosmétiques, le plus souvent du gel pour ultrasons, des lotions de massage ou des huiles de physiothérapie, à la température corporelle pour le confort du patient.
Le marché des chauffe-gels est segmenté par type de produit, mode de fonctionnement, utilité, application et géographie. Par type de produit, le marché comprend les chauffe-gels à ultrasons à une bouteille, les chauffe-gels à ultrasons à trois bouteilles et autres. Par mode de fonctionnement, le marché est segmenté en chauffe-gels automatiques et manuels. Par utilité, le marché est catégorisé en chauffe-gels stationnaires et chauffe-gels portables. Par application, le marché est segmenté en hôpitaux, établissements académiques, laboratoires de diagnostic, cliniques et cabinets privés, centres d'imagerie, et établissements ambulatoires et de consultations externes. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport fournit les tailles de marché et les prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Chauffe-gels à ultrasons à une bouteille |
| Chauffe-gels à ultrasons à trois bouteilles |
| Autres |
| Automatique |
| Manuel |
| Chauffe-gels stationnaires |
| Chauffe-gels portables |
| Hôpitaux |
| Établissements académiques |
| Laboratoires de diagnostic |
| Cliniques et cabinets privés |
| Centres d'imagerie |
| Établissements ambulatoires et de consultations externes |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Chauffe-gels à ultrasons à une bouteille | |
| Chauffe-gels à ultrasons à trois bouteilles | ||
| Autres | ||
| Par mode de fonctionnement | Automatique | |
| Manuel | ||
| Par utilité | Chauffe-gels stationnaires | |
| Chauffe-gels portables | ||
| Par application | Hôpitaux | |
| Établissements académiques | ||
| Laboratoires de diagnostic | ||
| Cliniques et cabinets privés | ||
| Centres d'imagerie | ||
| Établissements ambulatoires et de consultations externes | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de chauffe-gels ?
L'expansion de l'échographie diagnostique, l'imagerie au point de soins et les pratiques de confort des patients soutiennent la demande d'équipements de réchauffement. Le marché des chauffe-gels bénéficie également lorsque les établissements standardisent les procédures de préparation et achètent des équipements connexes via des arrangements d'approvisionnement clinique plus réguliers.
Quelle est la taille du marché des chauffe-gels en 2026 ?
Le marché des chauffe-gels était évalué à 125,66 millions USD en 2026 et devrait atteindre 161,91 millions USD d'ici 2031. Les prévisions reflètent un CAGR de 5,20 % de 2026 à 2031, sur la base des données de recherche fournies.
Quel type de produit chauffe-gel mène les ventes ?
Les unités à une bouteille menaient avec une part de 55,67 % en 2025 et devraient croître à un CAGR de 6,20 % jusqu'en 2031. Leur taille, leur coût et leur adéquation à une utilisation au niveau de la salle soutiennent leur pertinence continue sur le marché des chauffe-gels.
Pourquoi les chauffe-gels portables gagnent-ils en adoption ?
Les produits portables soutiennent l'imagerie au chevet du patient, la médecine d'urgence, le travail de diagnostic mobile et les flux de travail d'échographie au point de soins. Ils permettent au personnel de transporter du gel réchauffé dans les environnements cliniques sans dépendre d'un poste de travail fixe ou d'une salle d'examen dédiée. Cette flexibilité est utile lorsque les soins aux patients se déplacent entre les salles d'urgence, les lits d'hospitalisation, les services mobiles et les consultations externes au cours de la même journée de travail.
Quel utilisateur final représente la plus grande demande ?
Les hôpitaux détenaient 48,76 % des revenus d'application en 2025 car ce sont de grands acheteurs en volume avec des systèmes d'approvisionnement établis. Leurs exigences en matière de flux de travail cohérents, de confort des patients et d'utilisation contrôlée des équipements soutiennent une demande régulière de produits de réchauffement du gel.
Quelle région connaît la croissance la plus rapide pour les chauffe-gels ?
L'Asie-Pacifique devrait croître à un CAGR de 5,98 % jusqu'en 2031, soutenue par l'expansion des centres de diagnostic et les investissements dans les infrastructures de santé. La Chine, l'Inde, le Japon, la Corée du Sud et l'Australie contribuent chacune à travers différents modèles de demande et d'approvisionnement.