
Gelwärmer-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 125.66 Millionen US-Dollar |
| Marktgröße (2031) | 161.91 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gelwärmer-Marktanalyse von Mordor Intelligence
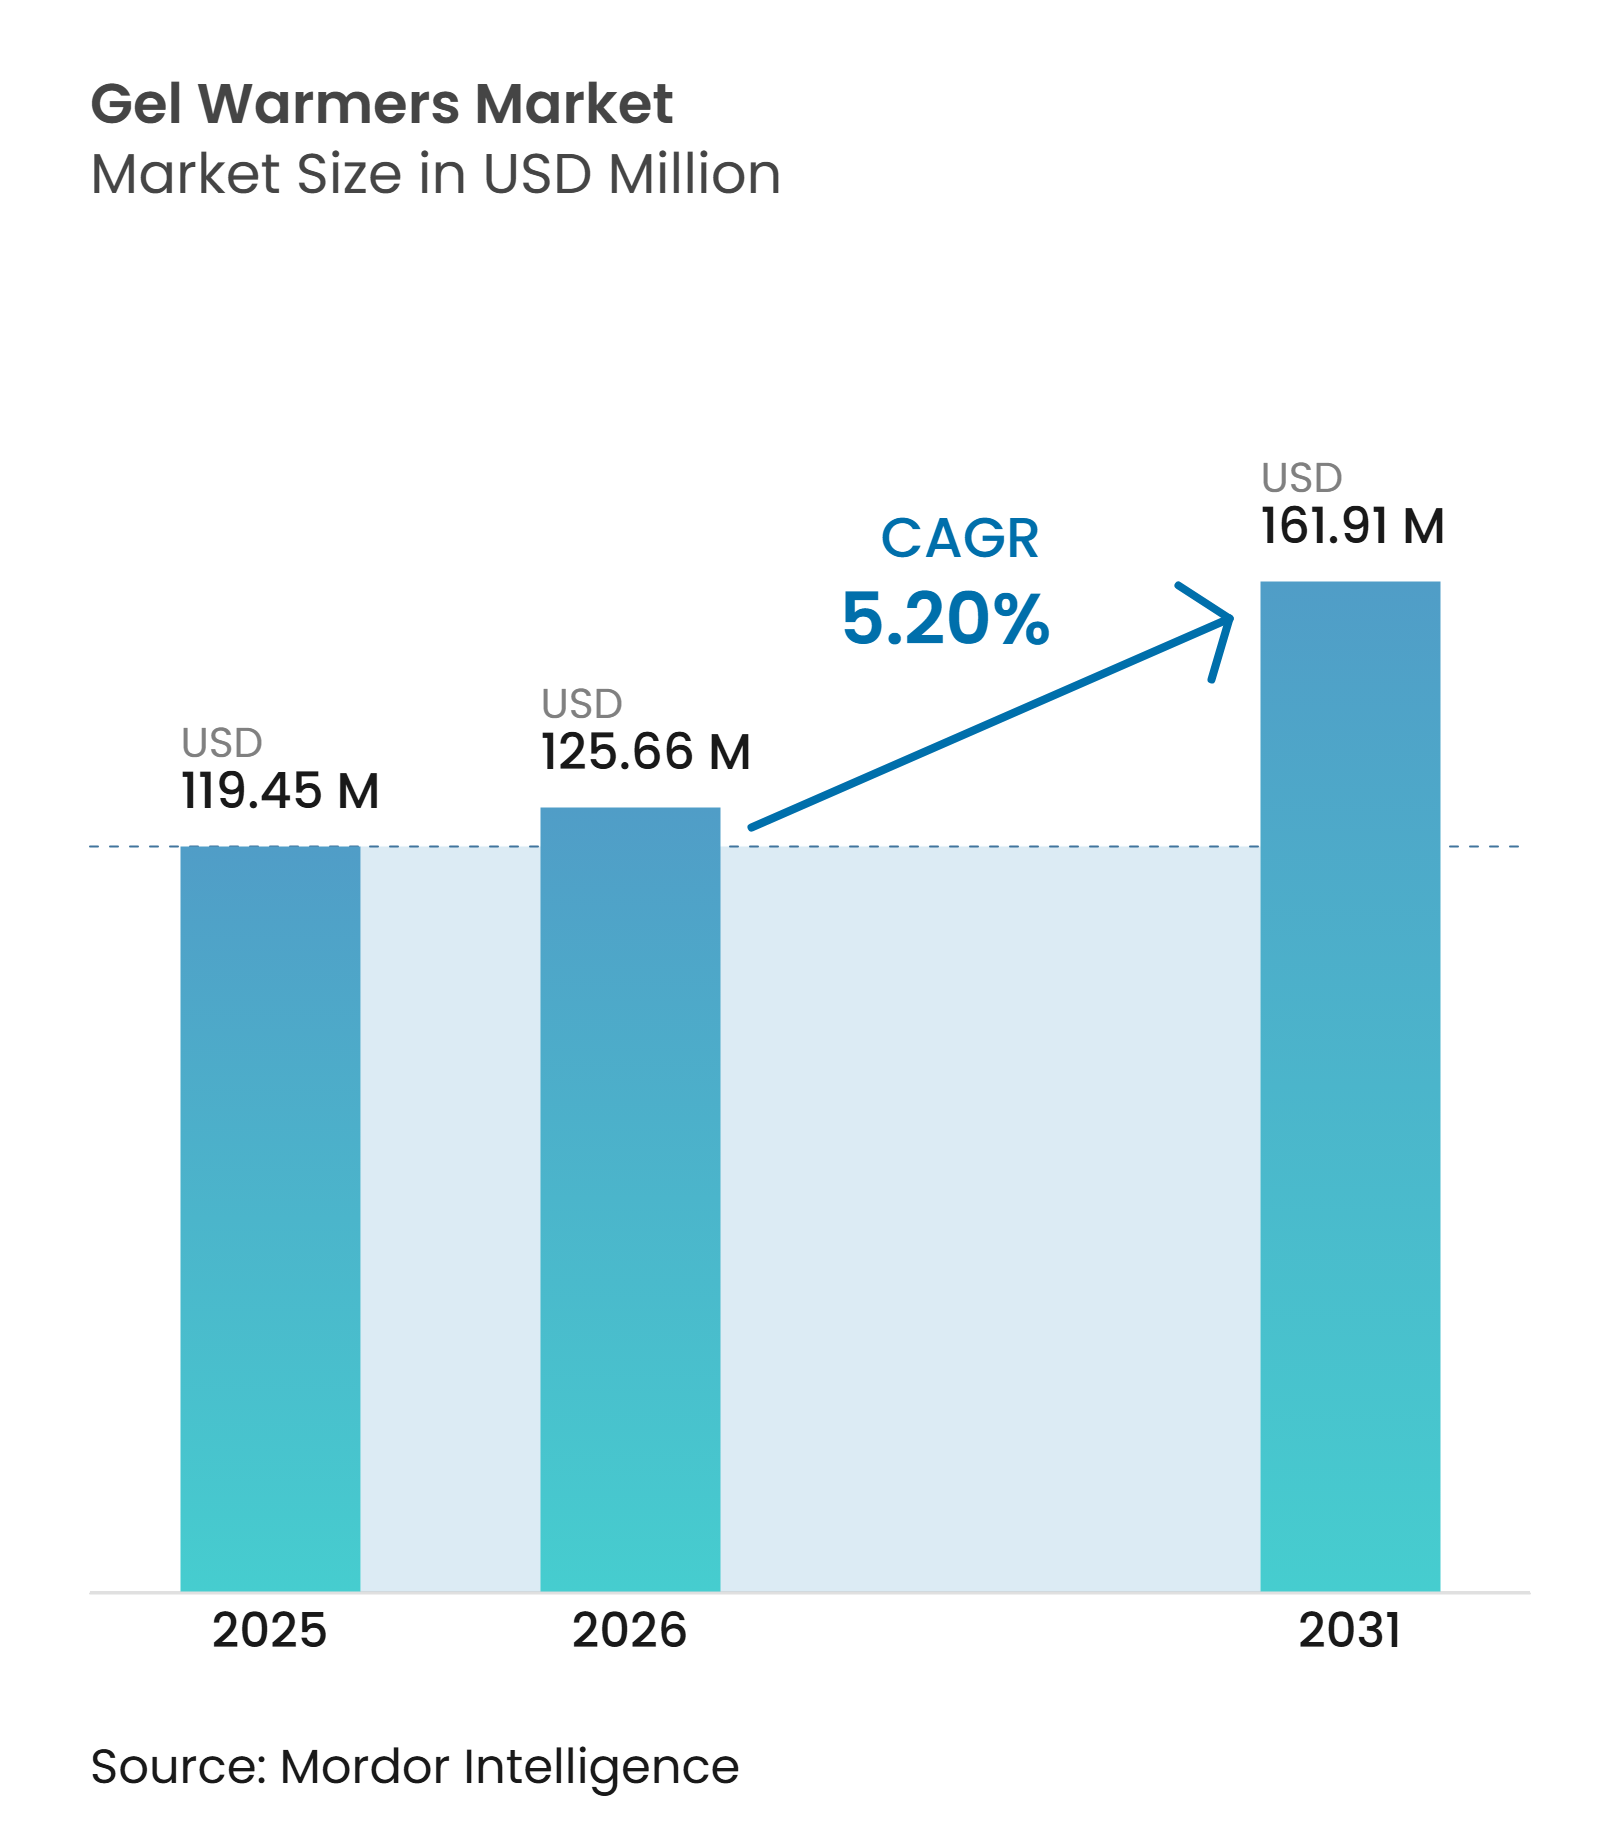
Die Gelwärmer-Marktgröße wurde im Jahr 2025 auf 119,45 Millionen USD geschätzt und wird voraussichtlich von 125,66 Millionen USD im Jahr 2026 auf 161,91 Millionen USD bis 2031 wachsen, bei einem CAGR von 5,20 % während des Prognosezeitraums (2026–2031).
Die breitere Einführung diagnostischer Ultraschallverfahren und der zunehmende Fokus auf Patientenkomfort treiben das Wachstum im Gelwärmer-Markt an. Point-of-Care-Ultraschall weitet sich auf ambulante und poliklinische Umgebungen aus, was die Nachfrage nach praktischen Wärmegeräten erhöht. Hochdurchsatz-Bildgebungseinrichtungen übernehmen standardisierte Gelpackungsverfahren, was wiederkehrende Beschaffung sowie Anforderungen an Lagerung, Verfügbarkeit und Temperaturüberprüfung unterstützt. Lieferanten verbessern ihr Produktangebot durch Temperaturregelung, energieeffiziente Designs, Compliance-Dokumentation und gebündelte Distribution, obwohl kostengünstigere Eigenmarkenprodukte weiterhin Druck auf die Einstiegskategorie der Einflaschen-Gelwärmer ausüben.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Einflaschen-Ultraschallgelwärmer im Jahr 2025 einen Marktanteil von 55,67 % am Gelwärmer-Markt und werden voraussichtlich bis 2031 mit einem CAGR von 6,20 % wachsen.
- Nach Betriebsart hielten automatische Geräte im Jahr 2025 einen Umsatzanteil von 55,45 %, während manuelle Geräte bis 2031 den höchsten CAGR von 5,46 % verzeichnen sollen.
- Nach Verwendungszweck entfielen im Jahr 2025 56,78 % des Umsatzanteils auf stationäre Geräte, während portable Geräte bis 2031 mit einem CAGR von 6,67 % wachsen sollen.
- Nach Anwendung hielten Krankenhäuser im Jahr 2025 einen Umsatzanteil von 48,76 %, während Diagnostiklabore bis 2031 mit einem CAGR von 5,77 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 41,23 %, während Asien-Pazifik bis 2031 mit einem CAGR von 5,98 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DEN CAGR PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Wachstum der ultraschallbasierten Diagnostik | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| Ausbau der Gesundheitsinfrastruktur | +1.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmender Fokus auf Patientenkomfort | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Energieeffiziente und temperaturgeregelte Designs | +0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Standardisierte Gelpackungs-Arbeitsabläufe in Hochdurchsatz-Bildgebungseinrichtungen | +0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Beschaffungsresilienz in unterversorgten Diagnostikmärkten | +0.5% | Naher Osten und Afrika, Südamerika und das übrige Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der ultraschallbasierten Diagnostik
Der zunehmende Einsatz diagnostischer Ultraschallverfahren in der Geburtshilfe, Kardiologie, Muskel-Skelett-Bildgebung und Notfallmedizin unterstützte die Nachfrage nach Gelwärmern. Regelmäßige Ultraschalluntersuchungen erzeugten eine wiederkehrende Nachfrage nach erwärmtem Gel. Die Weltgesundheitsorganisation nahm Ultraschall in ihre Liste der essenziellen Diagnostika für die Primärversorgung auf, was eine breitere Ultraschallanwendung in der Primärversorgung und in ambulanten Einrichtungen unterstützt.[1] Diese Einrichtungen bevorzugten portable und batteriebetriebene Gelwärmer für den Einsatz in mehreren Untersuchungsräumen und bei wechselnden Patientenvolumina.
Ausbau der Gesundheitsinfrastruktur
Neue Diagnostikeinrichtungen in sich entwickelnden Gesundheitssystemen schufen Nachfrage über Ersatzbeschaffungen in Nordamerika und Europa hinaus. Fujifilm Nura plante, bis 2030 weltweit 100 Screening-Zentren zu errichten, darunter 30 Zentren in Indien. Diese Einrichtungen führten Bildgebungsgeräte an Standorten mit begrenzten formalen Gelwärmverfahren ein und schufen bei der Gerätebeschaffung Nachfrage nach Zubehör. Kostenorientierte Einrichtungen wählten häufig kompakte automatische Einflaschen-Produkte, während Krankenhausmodernisierungsinitiativen in Indien die Kundenbasis für Diagnostikzubehör erweiterten.
Zunehmender Fokus auf Patientenkomfort
Der Patientenkomfort gewann in Ultraschall-Arbeitsabläufen an Bedeutung, insbesondere bei pränatalen und pädiatrischen Untersuchungen. Warmes Gel verbesserte das Untersuchungserlebnis und unterstützte eine konsistente akustische Kopplung, wodurch Gelwärmer als klinische Arbeitsablaufanforderung und nicht als Patientenpräferenz positioniert wurden. Parker Laboratories veröffentlichte aktualisierte Gebrauchsanweisungen für seine Einflaschen- und Mehrflaschen-Thermasonic-Gelwärmer in seinem Katalog 2026. Automatische Geräte mit Mikroprozessorsteuerung halfen zudem dabei, stabile Betriebstemperaturen während klinischer Hochvolumen-Zeitpläne aufrechtzuerhalten.
Energieeffiziente und temperaturgeregelte Designs
Hersteller entwickelten Gelwärmer mit energiesparenden Steuerungen und präziserer Temperaturregelung, um den Fokus der Krankenhäuser auf Energieeffizienz, Sicherheit und Gerätezuverlässigkeit zu erfüllen. Neuere Produkte boten eine genauere Temperaturregelung als ältere Widerstandsheizungsdesigns. Die FDA anerkannte die IEC 60601-2-35 Ausgabe 2.1 für medizinische Heizgeräte, was den Wert von Produkten steigerte, die auf thermische Sicherheit und Temperaturgleichmäßigkeit ausgelegt sind. Fernüberwachungsfunktionen halfen dem Personal zudem, Temperaturabweichungen zu erkennen und die manuelle Überwachung in mehreren Untersuchungsräumen zu reduzieren.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DEN CAGR PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Anforderungen an medizinische Sicherheit und elektrische Konformität | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Produktkommodifizierung und preisbasierter Wettbewerb | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Kalibrierungsdrift und begrenzte Kapazität für Kundendienst nach dem Verkauf | -0.3% | Naher Osten und Afrika, Südamerika und das übrige Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Geringe eigenständige Budgetsichtbarkeit bei der Diagnostikbeschaffung | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an medizinische Sicherheit und elektrische Konformität
Medizinische Heizgeräte unterliegen strengen Sicherheits- und elektrischen Konformitätsanforderungen. Die FDA akzeptiert Konformitätserklärungen zur IEC 60601-2-35 Ausgabe 2 bis zum 2. Juli 2028. Nach diesem Datum akzeptiert die FDA im Rahmen des genannten Übergangs nur noch Erklärungen zur Ausgabe 2.1. Eine aktualisierte Zertifizierung kann Änderungen an der Produktdokumentation, Temperaturprüfungen und Haltbarkeitsaufzeichnungen erfordern. Diese Anforderungen können Lieferanten mit etablierten Compliance-Programmen, Dokumentationsprozessen und Produktprüfkapazitäten im Gelwärmer-Markt stärken.
Produktkommodifizierung und preisbasierter Wettbewerb
Der Preiswettbewerb ist in der stationären Einflaschen-Kategorie am stärksten ausgeprägt, die im Jahr 2025 einen Anteil von 55,67 % hielt. Hersteller in China beliefern preisfokussierte Heizplattformen an Eigenmarken-Distributoren, was den Druck auf etablierte Marken erhöht. Käufer vergleichen Energieverbrauch, Servicevereinbarungen, Ersatzteile und Kaufpreise. Portable und Bluetooth-fähige Produkte behalten durch differenzierte Funktionen eine stärkere Preisunterstützung. Lieferanten setzen auf antimikrobielle Oberflächen, Konnektivität und Infektionskontrollfunktionen, um den direkten Preiswettbewerb im Gelwärmer-Markt zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
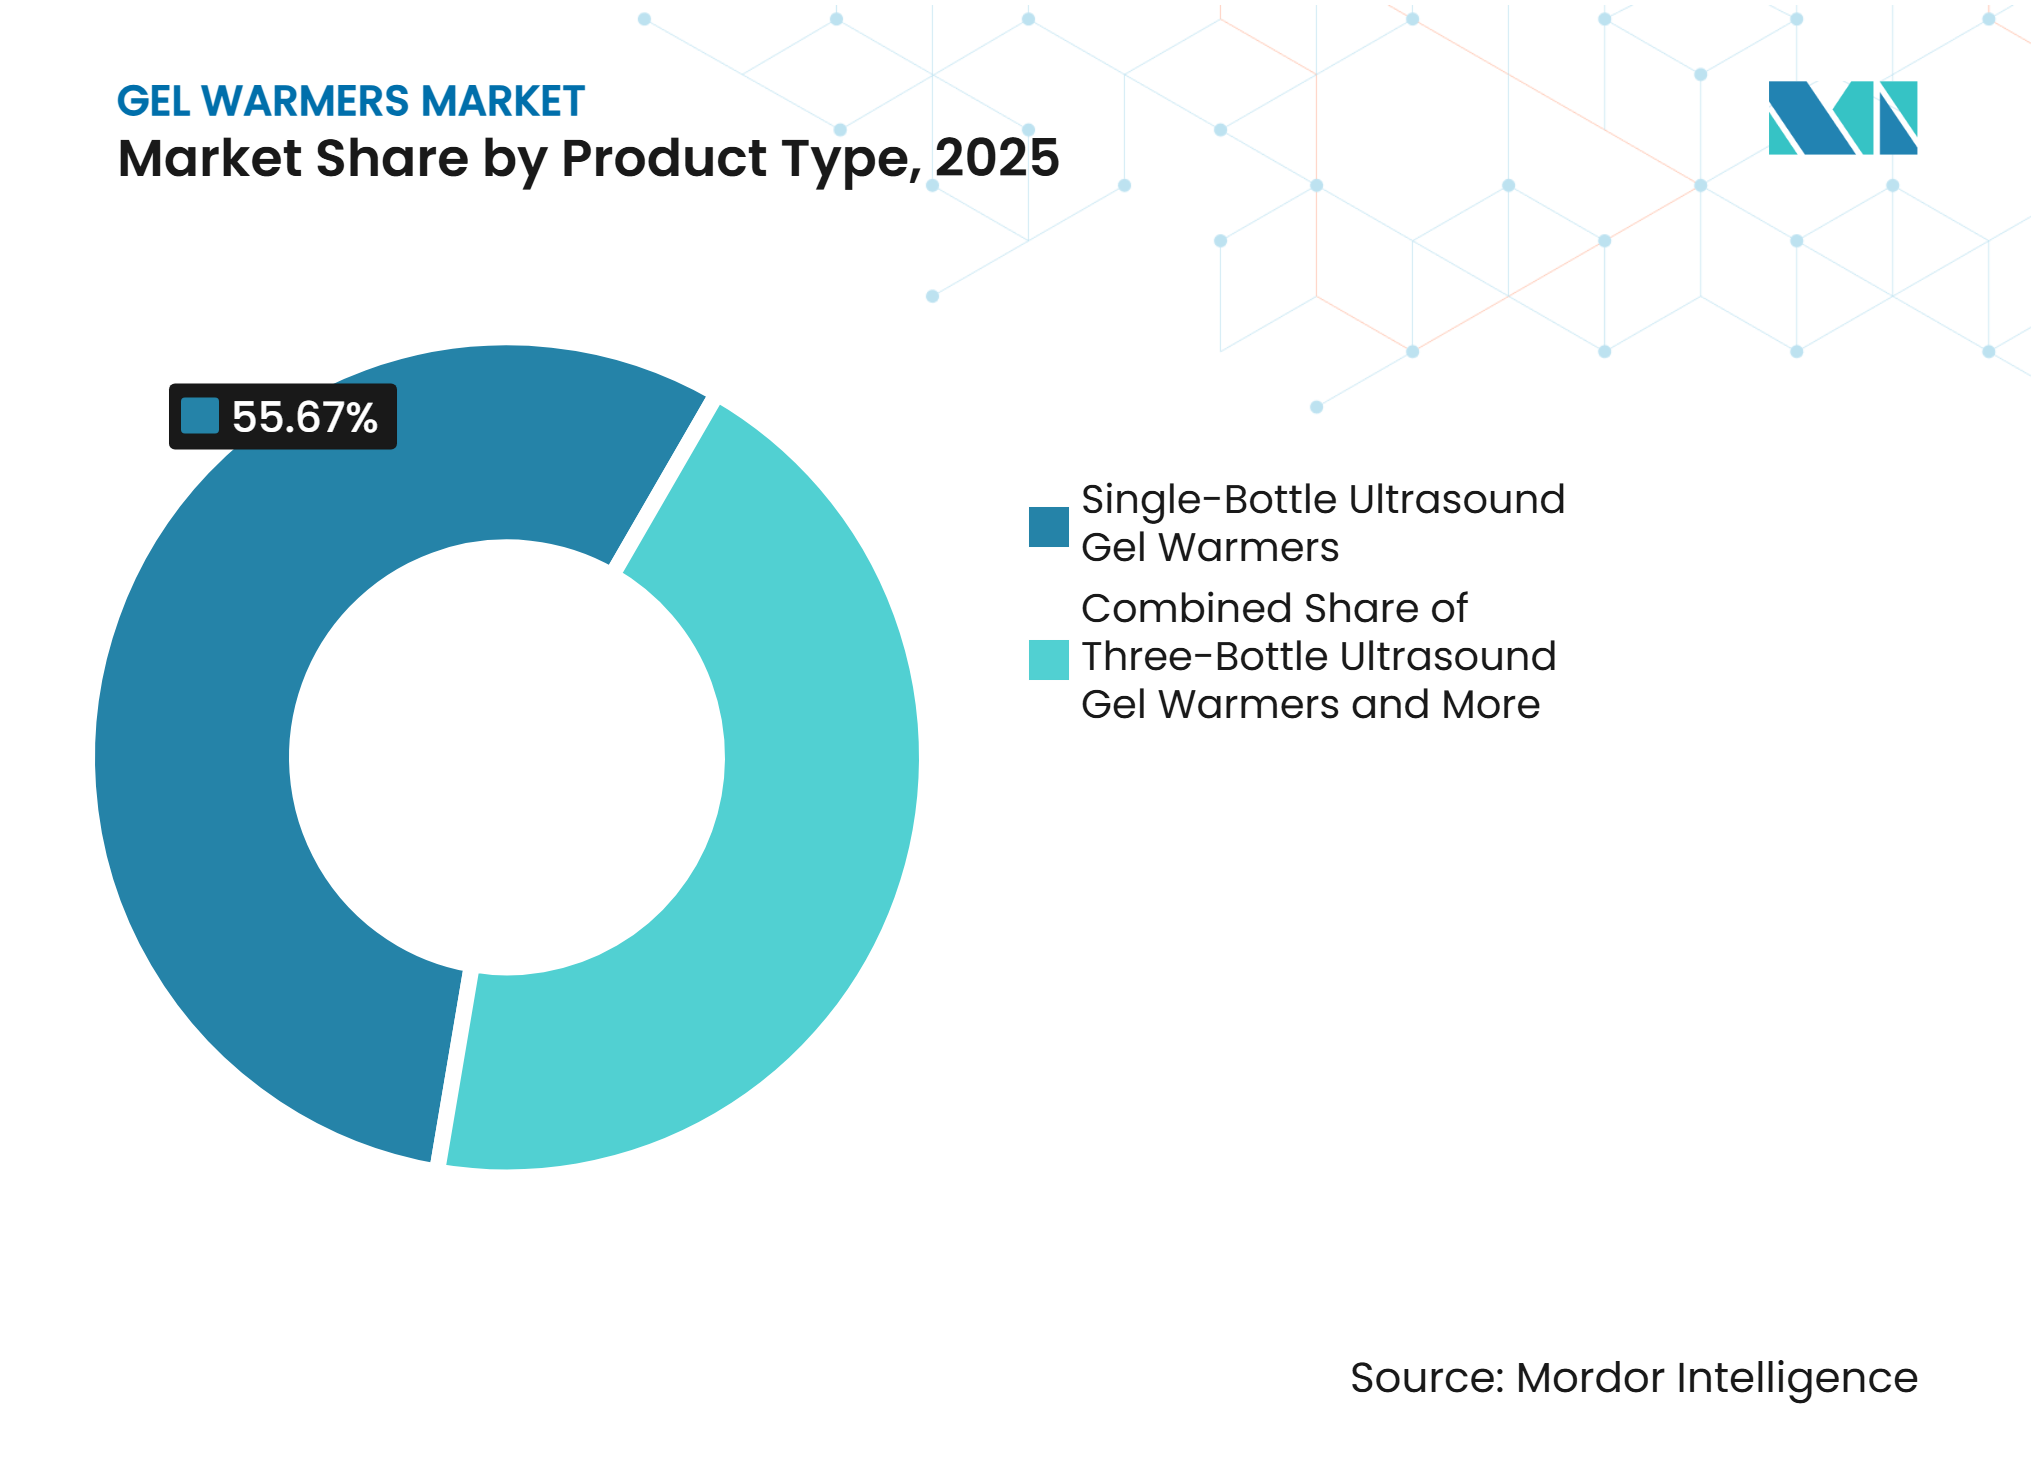
Einflaschen-Format verankert das Volumen und sichert das WachstumEinflaschen-Geräte hielten im Jahr 2025 einen Marktanteil von 55,67 % am Gelwärmer-Markt und werden voraussichtlich bis 2031 mit einem CAGR von 6,20 % wachsen. Ihr kompakter Platzbedarf und die niedrigeren Anschaffungskosten unterstützen die Einführung in Privatpraxen, Kliniken und kleineren Bildgebungszentren, die raumbasierte Installationen benötigen. Krankenhäuser nutzen diese Geräte auch zur Aufrechterhaltung dedizierter Gelvorräte und standardisierter Arbeitsabläufe in Untersuchungsräumen. Das Segmentwachstum spiegelt die Ersatznachfrage in reifen Märkten und Erstinstallationen in sich entwickelnden Gesundheitssystemen wider.
Dreiflaschen-Wärmer bleiben für große Ultraschallabteilungen und Bildgebungszentren mit mehreren aktiven Kabinen relevant, die eine ununterbrochene Gelverfügbarkeit benötigen. Die sonstige Kategorie umfasst 20-Gramm-Packungswärmer und Geräte für Einweggelpackungen bei interventionellen und sterilen Verfahren. Diese Formate erfüllen unterschiedliche klinische Anforderungen, wobei flaschenbasierte Geräte die Routineuntersuchung unterstützen und packungsbasierte Produkte Infektionskontrollanforderungen erfüllen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Automatische Dominanz trifft auf manuelle Wiederbelebung in Point-of-Care-Ultraschall-UmgebungenAutomatische Geräte machten im Jahr 2025 55,45 % des Umsatzes aus. Die Nachfrage wird durch die freihändige Temperaturaufrechterhaltung in Krankenhausabteilungen und Bildgebungszentren mit hohem Patientenvolumen angetrieben. Mikroprozessorgesteuerte Produkte halten ausgewählte Betriebstemperaturen konsistent aufrecht und reduzieren den Bedarf an wiederholten Personalkontrollen. Automatische Modelle untersttzen zudem die drahtlose Temperaturüberwachung und die routinemäßige Geräteaufsicht.
Manuelle Geräte werden bis 2031 voraussichtlich mit einem CAGR von 5,46 % wachsen. Sie eignen sich für Point-of-Care-Ultraschallanwendungen in der Notfallmedizin, Feldkrankenhäusern, mobilen Screening-Teams und Gemeinschaftskliniken. Ihre begrenzten elektronischen Komponenten machen sie praktisch, wo Kalibrierung, Reparatur und Wartungsunterstützung begrenzt sind. Automatische Produkte führen in Hochdurchsatz-Umgebungen, während manuelle Geräte die Nachfrage nach Langlebigkeit und Betriebseinfachheit erfüllen.
Nach Verwendungszweck:
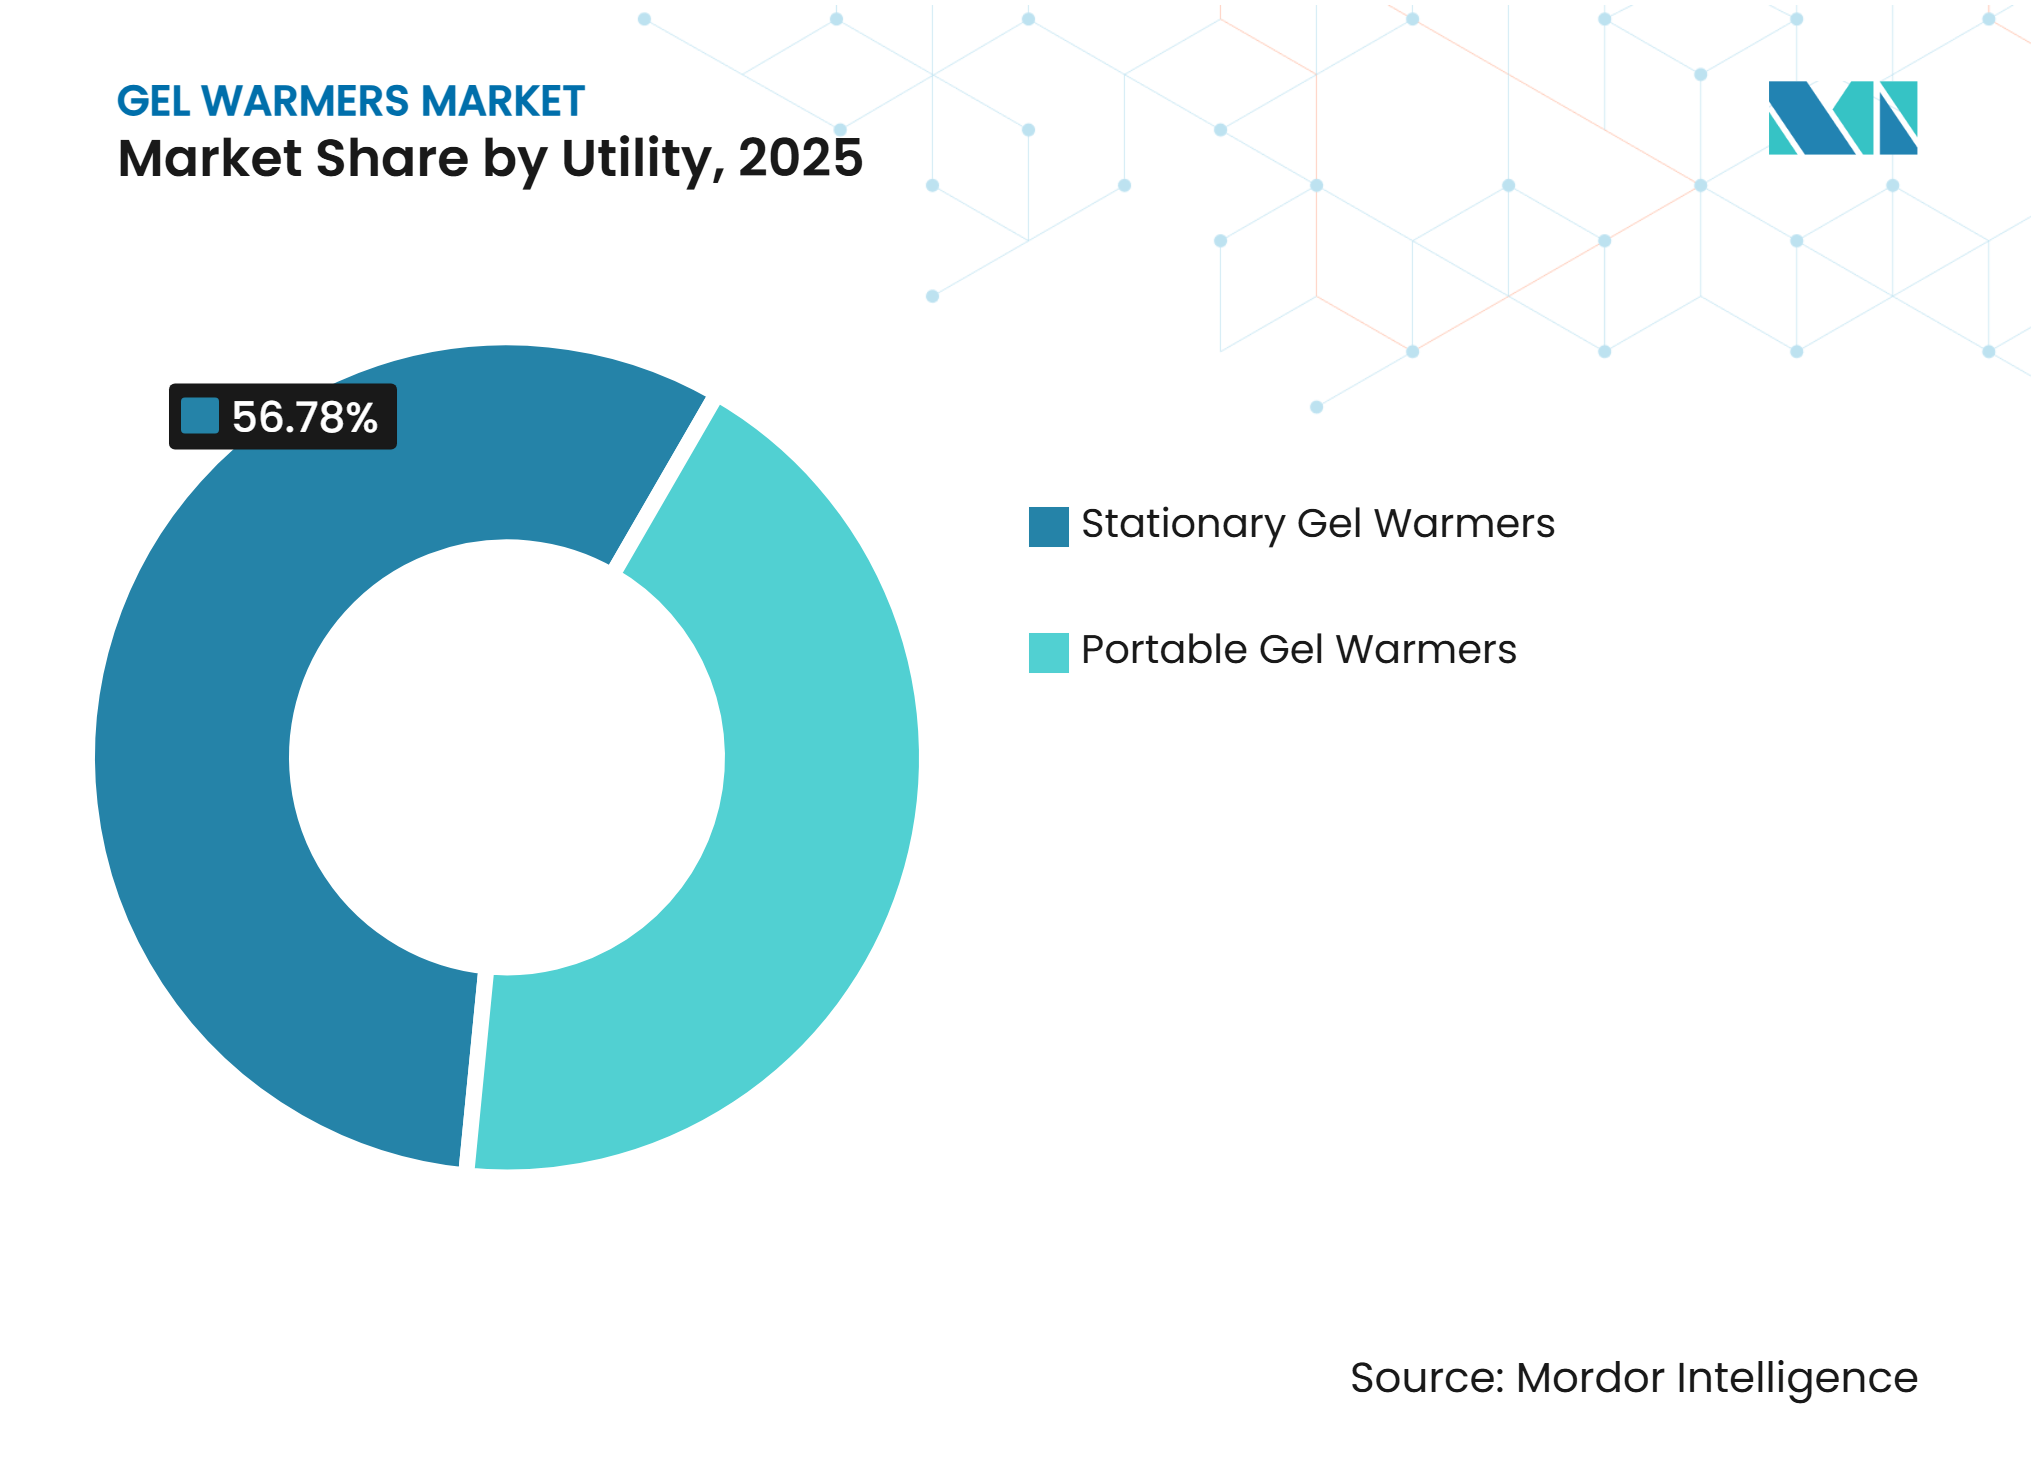
Stationäre Basis bleibt dominant, aber portable Gelwärmer führen das Prognosewachstum anStationäre Geräte hielten im Jahr 2025 einen Umsatzanteil von 56,78 %. Krankenhäuser und größere Bildgebungszentren nutzen wandmontierte und Tischgeräte, um eine kontinuierliche Erwärmung mit begrenztem Benutzereingriff zu gewährleisten. Diese Konfigurationen eignen sich für Untersuchungsräume mit stabilen Patientenvolumina und gesichertem Stromanschluss. Parker Laboratories bietet Thermasonic-Gelwärmer in 120-V- und 230-V-CE-Konfigurationen mit UL- und CSA-Zulassungen an.
Portable Wärmer werden bis 2031 voraussichtlich mit einem CAGR von 6,67 % wachsen. Sie unterstützen Point-of-Care-Ultraschall, Bettseitenbildgebung, Notfallmedizin, Anästhesiologie und mobile Diagnostikdienste. Wiederaufladbare Designs ermöglichen die Gelerwärmung ohne Abhängigkeit von Wandsteckdosen. Im April 2025 stellte VCOMIN einen portablen Gelwärm-Beutel für mobile und Rettungsfahrzeuganwendungen mit einer zweistündigen Warmhaltezeit für erwärmtes Gel vor.

Nach Anwendung:
Krankenhäuser führen beim Umsatz, Diagnostiklabore gewinnen an DynamikKrankenhäuser hielten im Jahr 2025 48,76 % des Anwendungsumsatzes. Ihre Lieferantenbeziehungen, Mitgliedschaften in Einkaufsgemeinschaften und Investitionsbudgets positionieren sie als den größten Beschaffungskanal. Beschaffungsteams priorisieren zudem Infektionskontrollverfahren und bevorzugen geschlossene und temperaturverifizierte Systeme, wo dokumentierte Prozesse erforderlich sind. Medline meldete für das Geschäftsjahr 2025 einen Nettoumsatz von 28,4 Milliarden USD und Kundenabschlüsse, darunter das US-Ministerium für Veteranenangelegenheiten und große konfessionsgebundene integrierte Versorgungsnetzwerke.
Diagnostiklabore werden bis 2031 voraussichtlich mit einem CAGR von 5,77 % wachsen, unterstützt durch die Expansion unabhängiger Laborketten und Diagnostikfranchises im Asien-Pazifik-Raum. Standardisierte ultraschallgeführte Probenentnahme schafft wiederholbare Geräteanforderungen innerhalb von Laborarbeitsabläufen. Akademische Einrichtungen priorisieren Langlebigkeit und Trainingseignung, während Bildgebungszentren Hochkapazitätsgeräte bevorzugen. Kliniken und Privatpraxen wählen häufig automatische Einflaschen-Einstiegsgeräte aufgrund ihrer Erschwinglichkeit und Einfachheit.
Geografische Analyse
Nordamerika hielt im Jahr 2025 41,23 % des Umsatzes, unterstützt durch etablierte Einkaufsgemeinschaftsstrukturen, hohe ambulante Bildgebungskapazität und strenge Gerätekonformitätsanforderungen. Parker Laboratories erhielt eine nationale Einkaufsgemeinschaftsvereinbarung von Premier, Inc., die am 1. Juni 2026 in Kraft trat. Die Vereinbarung umfasst Thermasonic-Gelwärmer und andere ultraschallbezogene Produkte und unterstützt den Zugang über breitere klinische Einkaufsvereinbarungen. Die Vereinigten Staaten bleiben der größte Beitragszahler, angetrieben durch die Krankenhausnachfrage und eine erhebliche ambulante Bildgebungsbasis.
Kanada trägt durch Compliance-Praktiken zur Nachfrage bei, die häufig mit den Vereinigten Staaten übereinstimmen. Mexiko fügt Volumen in einem kostenorientierten Umfeld hinzu, wo Mittelklasseprodukte mit Premiumprodukten konkurrieren. Europa ist der zweitgrößte regionale Beitragszahler, wobei Deutschland, das Vereinigte Königreich und Frankreich die Nachfrage nach CE-zertifizierten automatischen Wärmern unterstützen. Die Dokumentationsanforderungen der EU-MDR 2017/745 erhöhen die Bedeutung von Produktunterlagen, Gebrauchsanweisungen und Marktüberwachungsunterstützung. Deutschland und Frankreich verwenden Dreiflaschen-Stationärprodukte in größeren Ultraschallräumen, während das Vereinigte Königreich portable Einflaschen-Produkte in dezentralisierten Bildgebungsumgebungen bevorzugt.
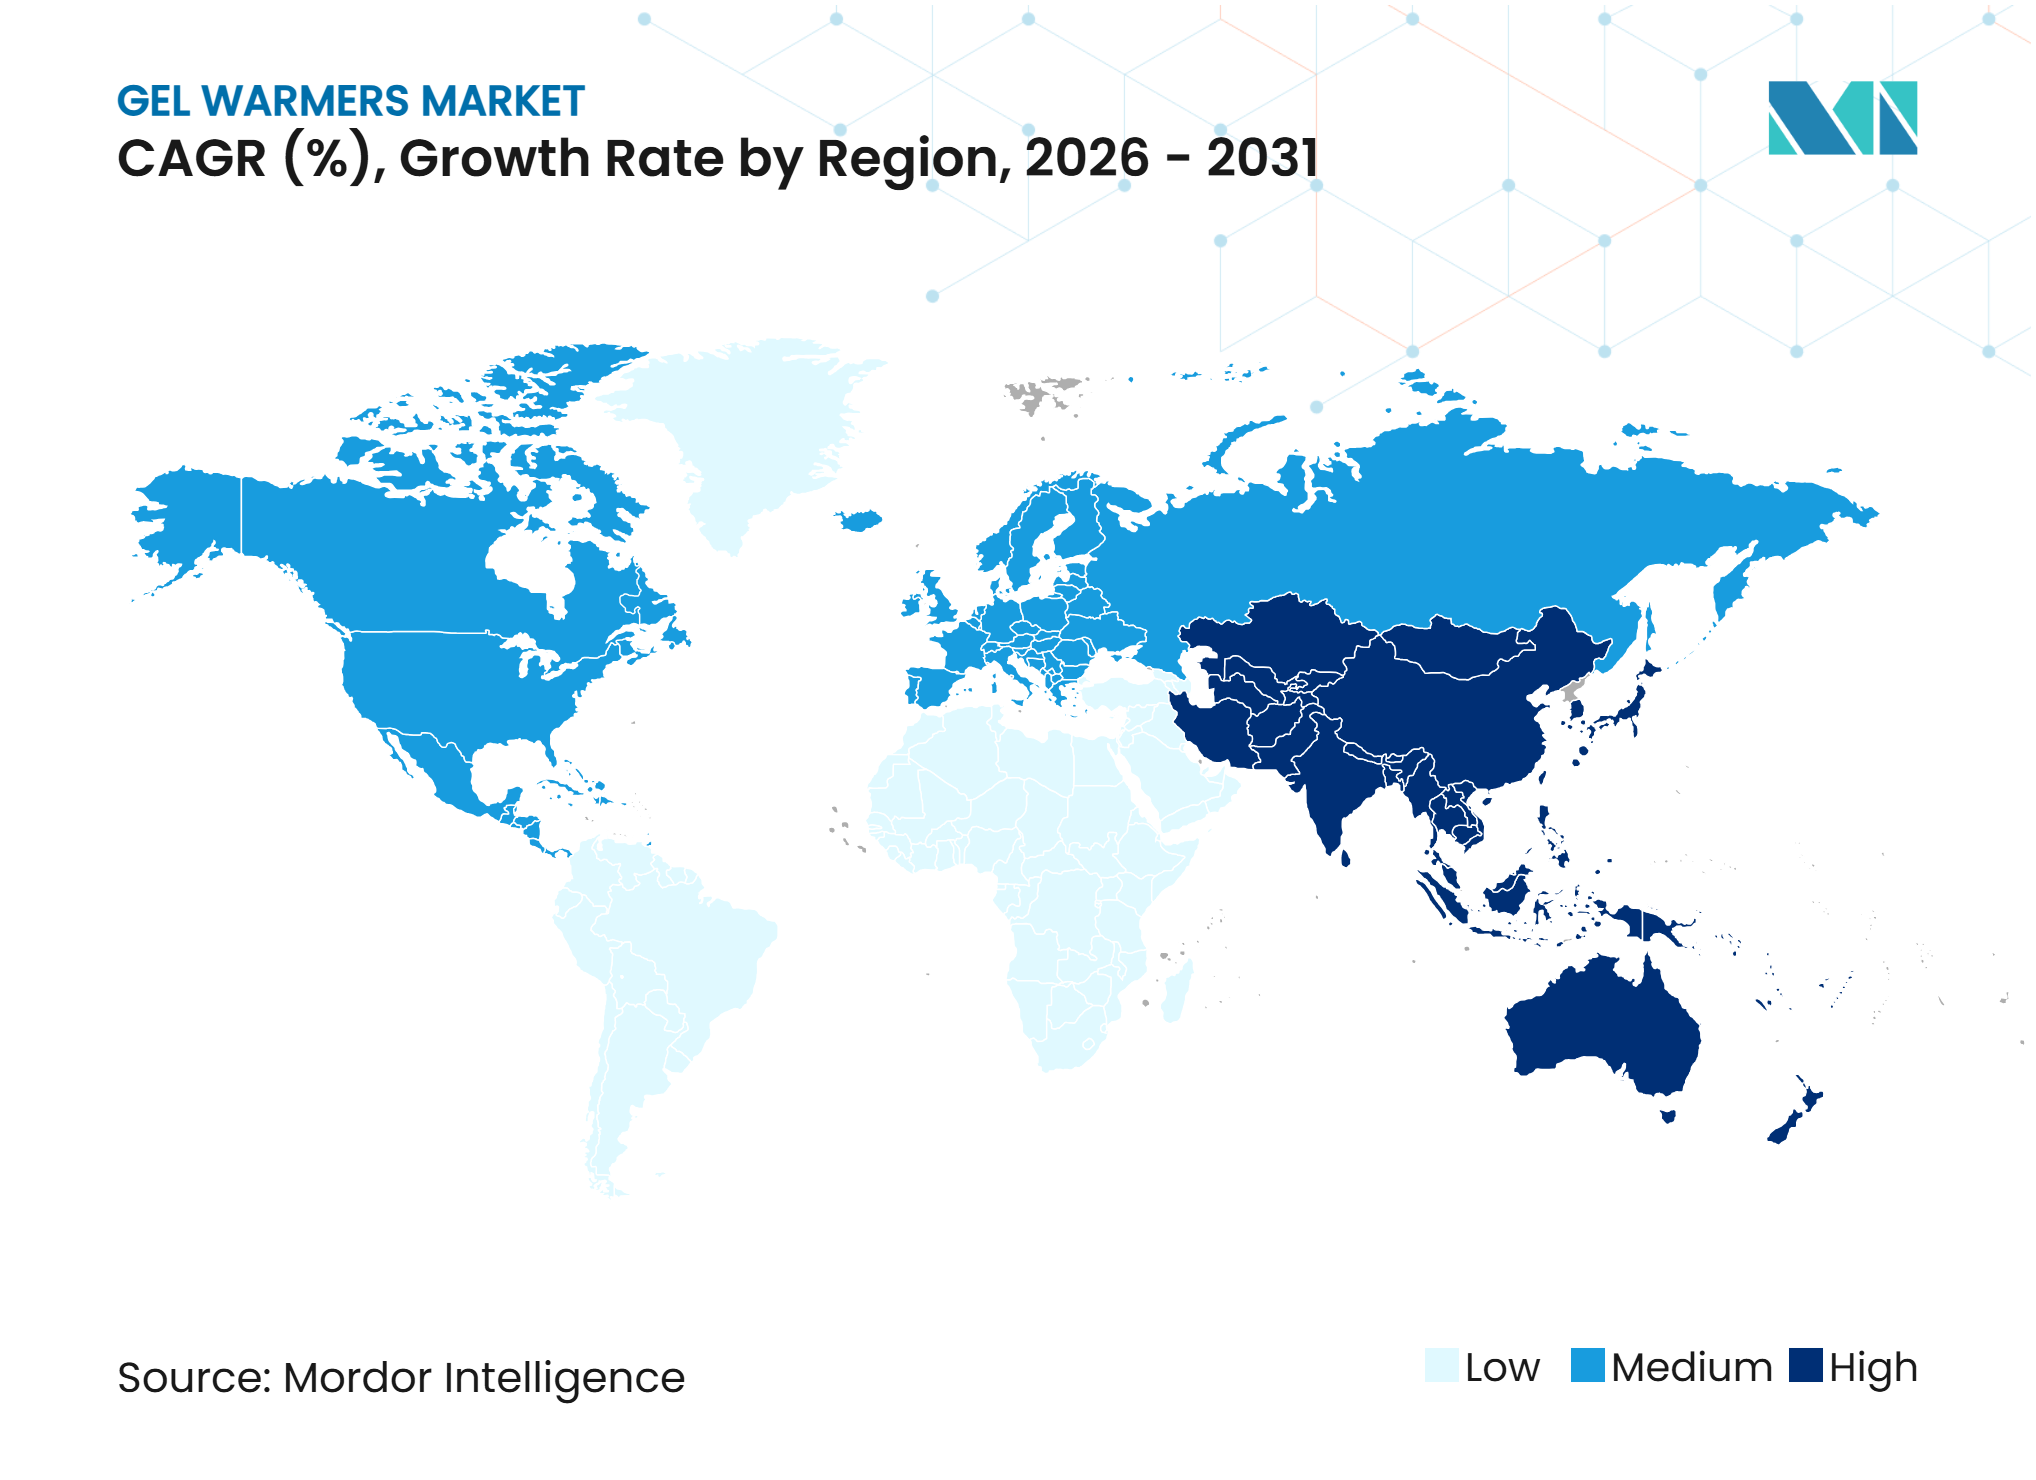
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 5,98 % bis 2031. China kombiniert eine große Versorgungsbasis mit steigender Nachfrage aus modernisierenden städtischen Krankenhäusern, während Indien neue Installationen durch expandierende Diagnostiknetzwerke und Krankenhausmodernisierungsprogramme unterstützt. Fujifilm Nura plant bis 2030 30 KI-gestützte Diagnostikzentren in Indien. Japan, Südkorea und Australien tragen Ersatznachfrage aus etablierten Bildgebungsnetzwerken bei. Brasilien und Argentinien bleiben die größeren südamerikanischen Ländermärkte, während Ghanas geplante Investitionen in Diagnostikzentren auf potenzielle Nachfrage in Afrika hinweisen.
Wettbewerbslandschaft
Marktkonzentration
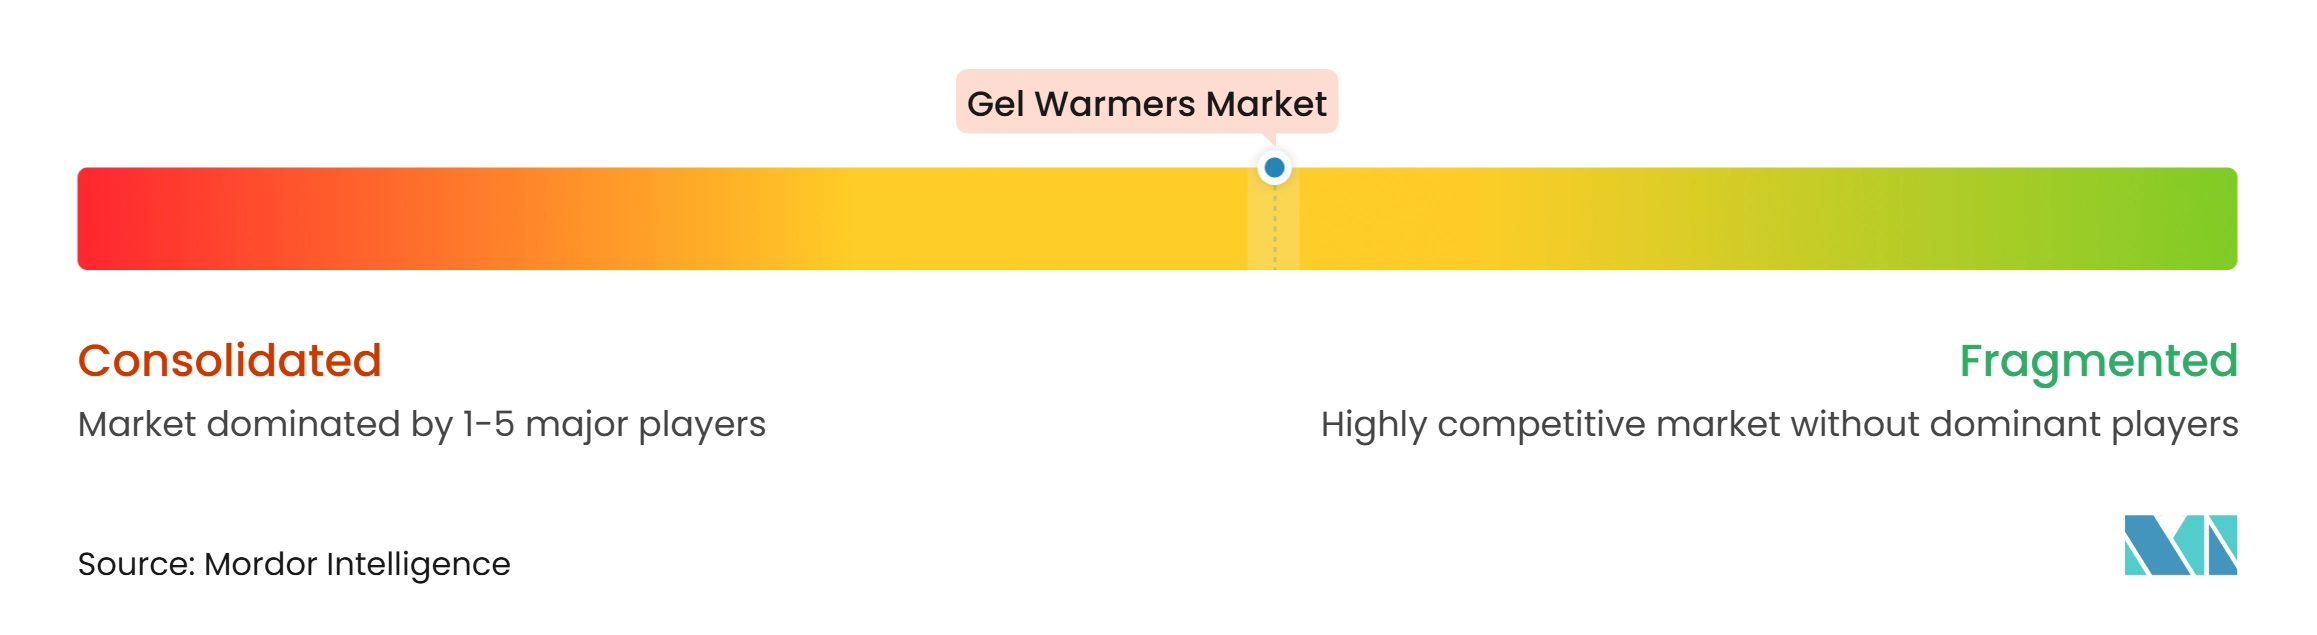
Der Gelwärmer-Markt ist mäßig fragmentiert. Parker Laboratories, CIVCO Medical Instruments, Medline Industries, Softgel International, Imotek und Cadmet konkurrieren durch Produktabdeckung, Compliance-Unterstützung und Distributionsreichweite. Parker Laboratories hält eine starke Position in Nordamerika durch seine Thermasonic-Produktreihe, regulatorische Zertifizierungen und das Portfolio an Ultraschallverbrauchsmaterialien. Das Unternehmen erhielt eine nationale Einkaufsgemeinschaftsvereinbarung von Premier, die am 1. Juni 2026 in Kraft trat und Thermasonic-Gelwärmer sowie Aquasonic 100 Ultraschall-Übertragungsgel abdeckt. Diese Vereinbarung erweitert seinen Zugang zu Einkaufsnetzwerken von Krankenhäusern und Gesundheitssystemen.
CIVCO vertreibt Thermasonic-Wärmer über sein Ultraschallzubehör-Portfolio und erweitert den Produktzugang über direkte Vertriebskanäle hinaus. Der Wettbewerb ist im stationären Einflaschen-Segment am stärksten, wo kostengünstigere Eigenmarkenprodukte etablierte Lieferanten unter Druck setzen. Produkte, die Portabilität, Fernüberwachung oder spezialisierte Temperaturregelungen bieten, stehen weniger direktem Preiswettbewerb gegenüber. Lieferanten in diesen Segmenten konkurrieren eher über Zuverlässigkeit, Dokumentation und Serviceunterstützung als über den Stückpreis allein. VCOMIN brachte im August 2025 einen drahtlosen Bluetooth-Überwachungs-Gelwärmer auf den Markt, der es dem Gesundheitspersonal ermöglicht, Temperatureinstellungen über eine mobile Anwendung zu überwachen und anzupassen.
Medline schloss seinen Börsengang im Geschäftsjahr 2025 ab und meldete einen Nettoumsatz von 28,4 Milliarden USD. Das Unternehmen erweiterte sein US-amerikanisches Distributionszentrennetzwerk durch Roboterautomatisierung, erhöhte die Kapazität seiner Konfektionierungsanlage in Mexiko und implementierte Mpower, einen KI-gestützten Supply-Chain-Kontrolltower, der gemeinsam mit Microsoft entwickelt wurde. Diese Initiativen stärken die Infrastruktur für die Verteilung medizinischer Versorgungsgüter und unterstützen die Verfügbarkeit von Gelwärmern. Multifunktionale Geräte, die Wärme- und Infektionskontrollfunktionen kombinieren, bleiben ein potenzieller Produktentwicklungsbereich. Der Markt bleibt mäßig fragmentiert, da verfügbare Informationen mehrere Lieferanten identifizieren, deren kombinierten Marktanteil jedoch nicht spezifizieren.
Gelwärmer-Branchenführer
-
Parker Laboratories, Inc.
-
CIVCO Medical Instruments Co., Inc.
-
AliMed, LLC
-
Medline Industries, LP
-
Imotek
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gelwärmer-Markt Unternehmen in diesem Bericht
- AliMed, LLC
- Beurer
- Breg
- Cadmet, Inc.
- Caldera International, Inc.
- Cardinal Health
- CIVCO Medical Instruments Co., Inc.
- Core Products International, Inc.
- Enovis Corporation
- Ideal Products
- Imotek
- Medline Industries
- Mueller Sports Medicine, Inc.
- Next Medical Products
- Nortech Laboratories, Inc.
- Parker Laboratories, Inc.
- Performance Health Holdings Corp.
- Polar Products, Inc.
- Rapid Aid Corporation
- Softgel International
- VERMED
Neueste Industrielle Entwicklungen in Gelwärmer-Markt
- Juni 2026: Parker Laboratories sicherte sich eine nationale Einkaufsgemeinschaftsvereinbarung mit Premier, Inc. und erweiterte damit den Zugang zu seinem US-amerikanischen Krankenhaus- und Gesundheitssystemnetzwerk für Gelwärmer, Ultraschallgel, Desinfektionsschaum und Barriereverband.
- April 2026: Bard Access Systems erhielt das US-Patent 12.605.476 für eine UV-gestützte Ultraschallgel-Behandlungsstation, die klinische Geltemperaturen aufrechterhalten und gleichzeitig Flaschen sterilisieren sowie Infektionskontrollrisiken reduzieren soll.
- August 2025: VCOMIN brachte einen Bluetooth-fähigen Gelwärmer auf den Markt, der es medizinischem Fachpersonal ermöglichte, Temperaturen über eine mobile Anwendung zu überwachen und anzupassen, mit einer Erwärmung auf 35 °C–40 °C innerhalb von drei Minuten.
Globaler Gelwärmer-Markt Berichtsumfang
Gemäß dem Umfang des Berichts ist ein Gelwärmer ein elektronisches Gerät, das dazu dient, Flaschen oder Packungen mit medizinischen und kosmetischen Gelen, am häufigsten Ultraschallgel, Massagelotionen oder Physiotherapieölen, auf Körpertemperatur zu erwärmen, um den Patientenkomfort zu gewährleisten.
Der Gelwärmer-Markt ist nach Produkttyp, Betriebsart, Verwendungszweck, Anwendung und Geografie segmentiert. Nach Produkttyp umfasst der Markt Einflaschen-Ultraschallgelwärmer, Dreiflaschen-Ultraschallgelwärmer und sonstige. Nach Betriebsart ist der Markt in automatische und manuelle Gelwärmer segmentiert. Nach Verwendungszweck ist der Markt in stationäre Gelwärmer und portable Gelwärmer unterteilt. Nach Anwendung ist der Markt in Krankenhäuser, akademische Einrichtungen, Diagnostiklabore, Kliniken und Privatpraxen, Bildgebungszentren sowie ambulante und poliklinische Einrichtungen segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch geschätzte Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht liefert Marktgrößen und Prognosen in Wertangaben (USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Einflaschen-Ultraschallgelwärmer |
| Dreiflaschen-Ultraschallgelwärmer |
| Sonstige |
| Automatisch |
| Manuell |
| Stationäre Gelwärmer |
| Portable Gelwärmer |
| Krankenhäuser |
| Akademische Einrichtungen |
| Diagnostiklabore |
| Kliniken und Privatpraxen |
| Bildgebungszentren |
| Ambulante und poliklinische Einrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Einflaschen-Ultraschallgelwärmer | |
| Dreiflaschen-Ultraschallgelwärmer | ||
| Sonstige | ||
| Nach Betriebsart | Automatisch | |
| Manuell | ||
| Nach Verwendungszweck | Stationäre Gelwärmer | |
| Portable Gelwärmer | ||
| Nach Anwendung | Krankenhäuser | |
| Akademische Einrichtungen | ||
| Diagnostiklabore | ||
| Kliniken und Privatpraxen | ||
| Bildgebungszentren | ||
| Ambulante und poliklinische Einrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Gelwärmern an?
Die Expansion diagnostischer Ultraschallverfahren, Point-of-Care-Bildgebung und Praktiken zur Verbesserung des Patientenkomforts unterstützen die Nachfrage nach Wärmegeräten. Der Gelwärmer-Markt profitiert auch, wenn Einrichtungen Vorbereitungsverfahren standardisieren und verwandte Geräte über regelmäßigere klinische Versorgungsvereinbarungen beschaffen.
Wie groß ist der Gelwärmer-Markt im Jahr 2026?
Der Gelwärmer-Markt wurde im Jahr 2026 auf 125,66 Millionen USD geschätzt und wird voraussichtlich bis 2031 161,91 Millionen USD erreichen. Die Prognose spiegelt einen CAGR von 5,20 % von 2026 bis 2031 wider, basierend auf den bereitgestellten Forschungsdaten.
Welcher Gelwärmer-Produkttyp führt beim Absatz?
Einflaschen-Geräte führten im Jahr 2025 mit einem Anteil von 55,67 % und werden voraussichtlich bis 2031 mit einem CAGR von 6,20 % wachsen. Ihre Größe, Kosten und Eignung für den raumbasierten Einsatz unterstützen ihre anhaltende Relevanz im Gelwärmer-Markt.
Warum gewinnen portable Gelwärmer an Akzeptanz?
Portable Produkte unterstützen Bettseitenbildgebung, Notfallmedizin, mobile Diagnostikarbeit und Point-of-Care-Ultraschall-Arbeitsabläufe. Sie ermöglichen es dem Personal, erwärmtes Gel in klinischen Umgebungen zu transportieren, ohne auf eine feste Arbeitsstation oder einen dedizierten Untersuchungsraum angewiesen zu sein. Diese Flexibilität ist nützlich, wenn die Patientenversorgung während desselben Arbeitstages zwischen Notaufnahmen, stationären Betten, mobilen Diensten und ambulanten Standorten wechselt.
Welcher Endnutzer hat die größte Nachfrage?
Krankenhäuser hielten im Jahr 2025 48,76 % des Anwendungsumsatzes, da sie Großvolumenkäufer mit etablierten Beschaffungssystemen sind. Ihre Anforderungen an konsistente Arbeitsabläufe, Patientenkomfort und kontrollierten Geräteeinsatz unterstützen die routinemäßige Nachfrage nach Gelwärmprodukten.
Welche Region wächst am schnellsten bei Gelwärmern?
Asien-Pazifik wird bis 2031 voraussichtlich mit einem CAGR von 5,98 % wachsen, unterstützt durch die Expansion von Diagnostikzentren und Investitionen in die Gesundheitsinfrastruktur. China, Indien, Japan, Südkorea und Australien tragen jeweils durch unterschiedliche Nachfrage- und Beschaffungsmuster bei.