
Tamaño y Participación del Mercado de Calentadores de Gel
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 125.66 Millones de dólares |
| Tamaño del Mercado (2031) | 161.91 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Calentadores de Gel por Mordor Intelligence
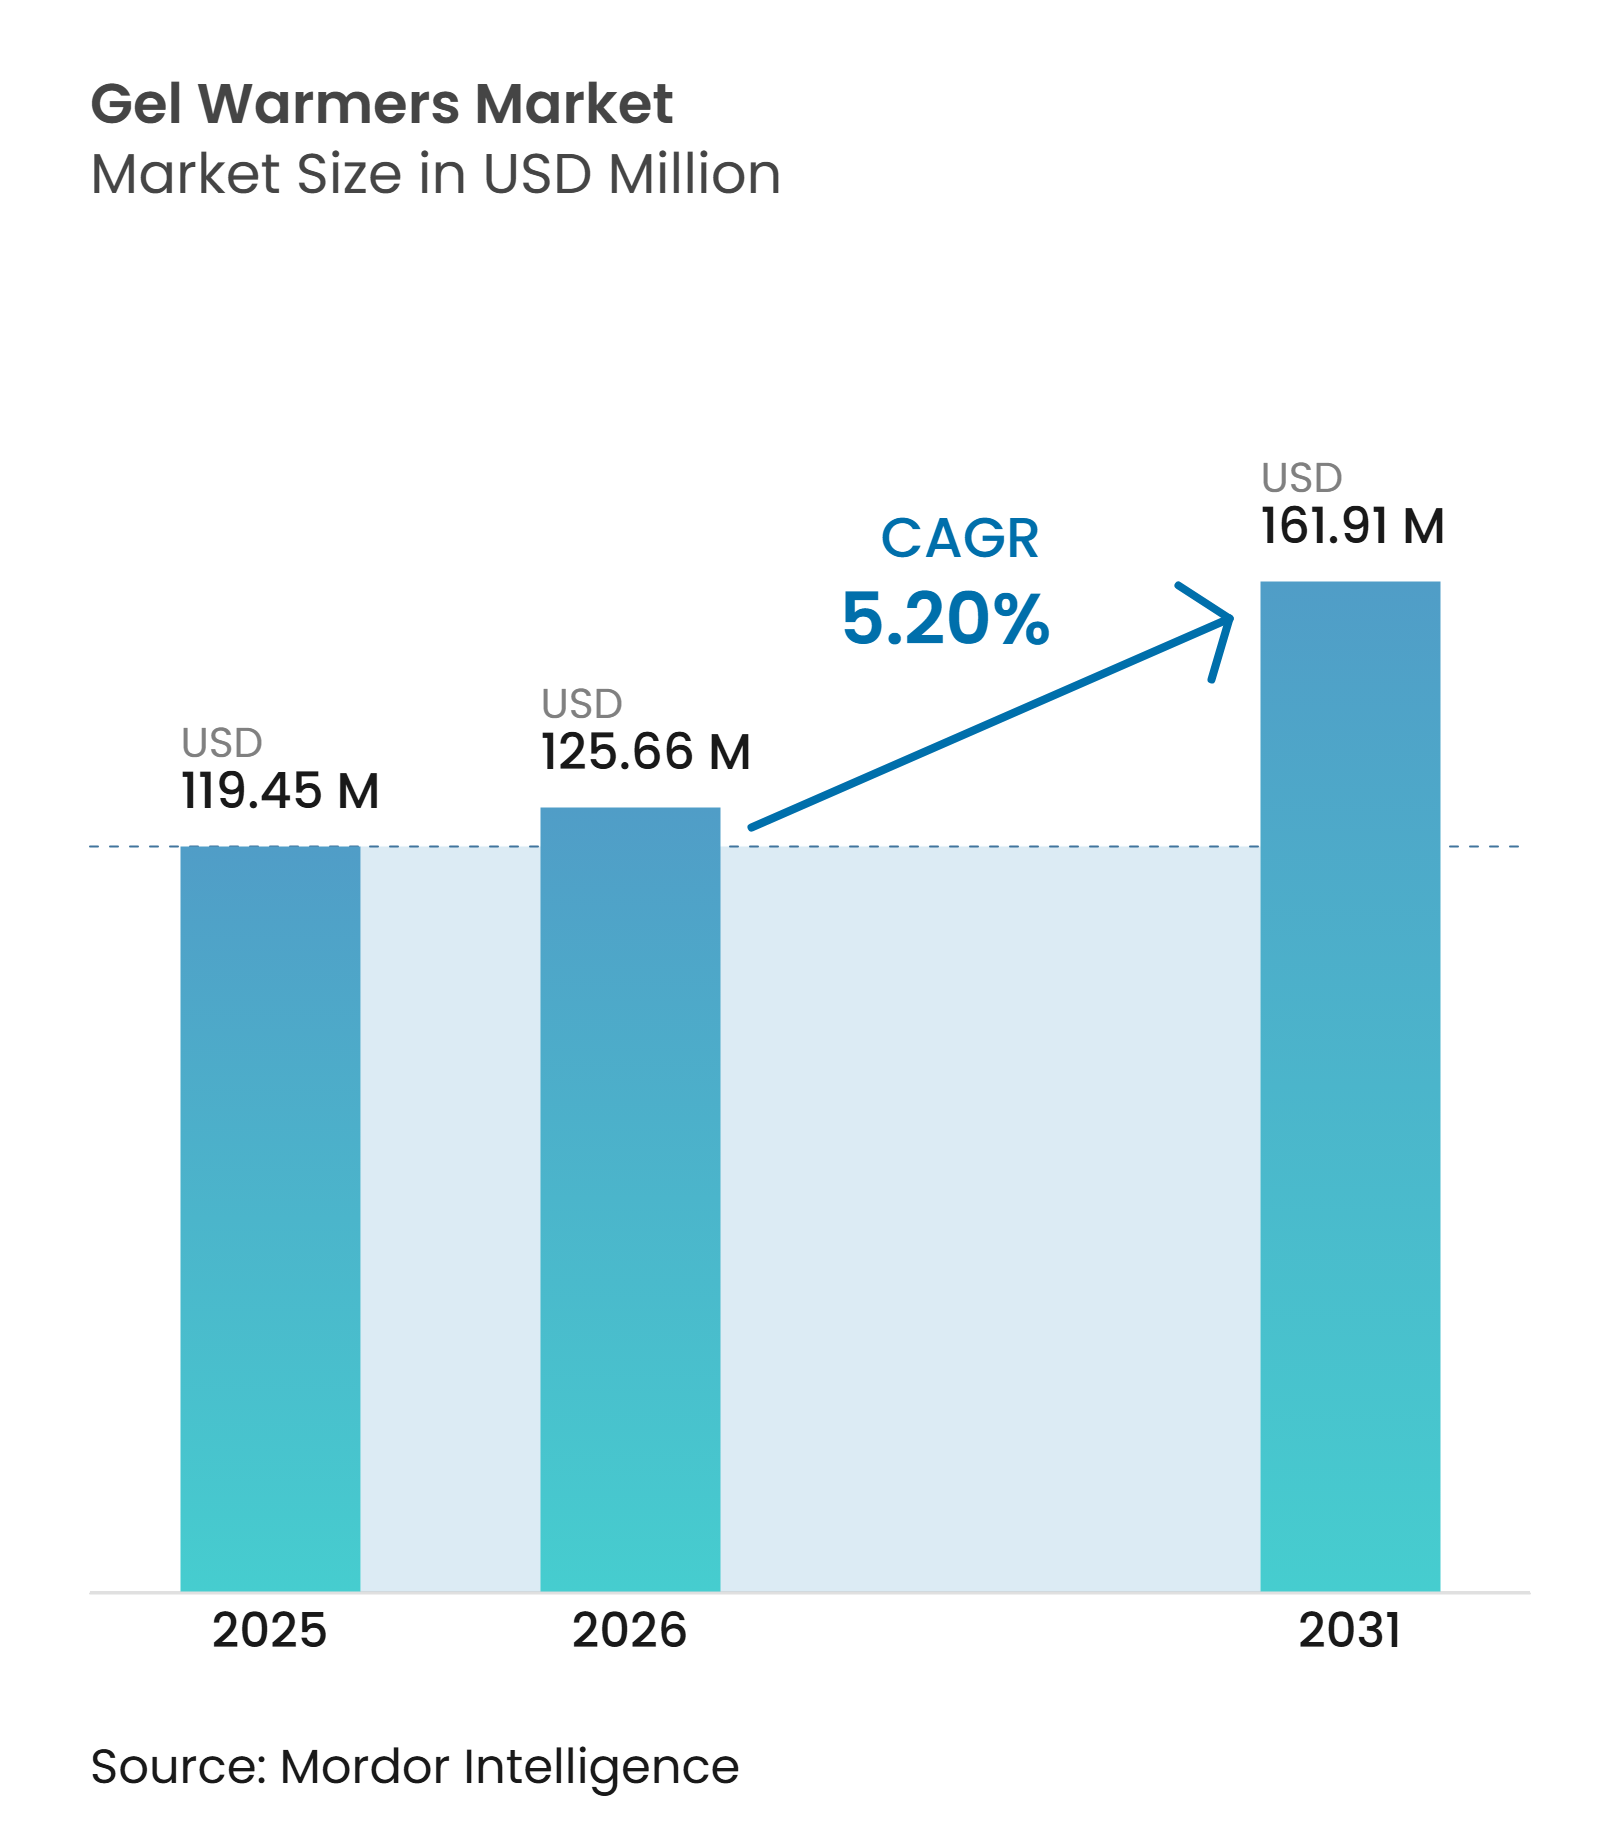
El tamaño del Mercado de Calentadores de Gel fue valorado en 119,45 millones de USD en 2025 y se estima que crecerá desde 125,66 millones de USD en 2026 hasta alcanzar 161,91 millones de USD en 2031, a una CAGR del 5,20% durante el período de pronóstico (2026-2031).
La adopción más amplia del ultrasonido diagnóstico y el creciente enfoque en la comodidad del paciente impulsan el crecimiento en el mercado de calentadores de gel. El ultrasonido en el punto de atención se está expandiendo hacia entornos ambulatorios y de consulta externa, aumentando la demanda de equipos de calentamiento prácticos. Las instalaciones de imagen de alto rendimiento están adoptando procedimientos estandarizados de paquetes de gel, lo que respalda la adquisición recurrente y los requisitos de almacenamiento, disponibilidad y verificación de temperatura. Los proveedores están mejorando sus ofertas de productos mediante control de temperatura, diseños energéticamente eficientes, documentación de cumplimiento y distribución combinada, aunque los productos de marca privada de menor costo continúan presionando la categoría de entrada de un solo frasco.
Conclusiones Clave del Informe
- Por tipo de producto, los calentadores de gel de ultrasonido de un solo frasco representaron el 55,67% de la participación del mercado de calentadores de gel en 2025 y se proyecta que crezcan a una CAGR del 6,20% hasta 2031.
- Por modo de operación, las unidades automáticas representaron el 55,45% de la participación en ingresos en 2025, mientras que las unidades manuales se proyecta que registren la CAGR más alta del 5,46% hasta 2031.
- Por utilidad, las unidades estacionarias representaron el 56,78% de la participación en ingresos en 2025, mientras que las unidades portátiles se proyecta que crezcan a una CAGR del 6,67% hasta 2031.
- Por aplicación, los hospitales representaron el 48,76% de la participación en ingresos en 2025, mientras que se espera que los laboratorios de diagnóstico crezcan a una CAGR del 5,77% hasta 2031.
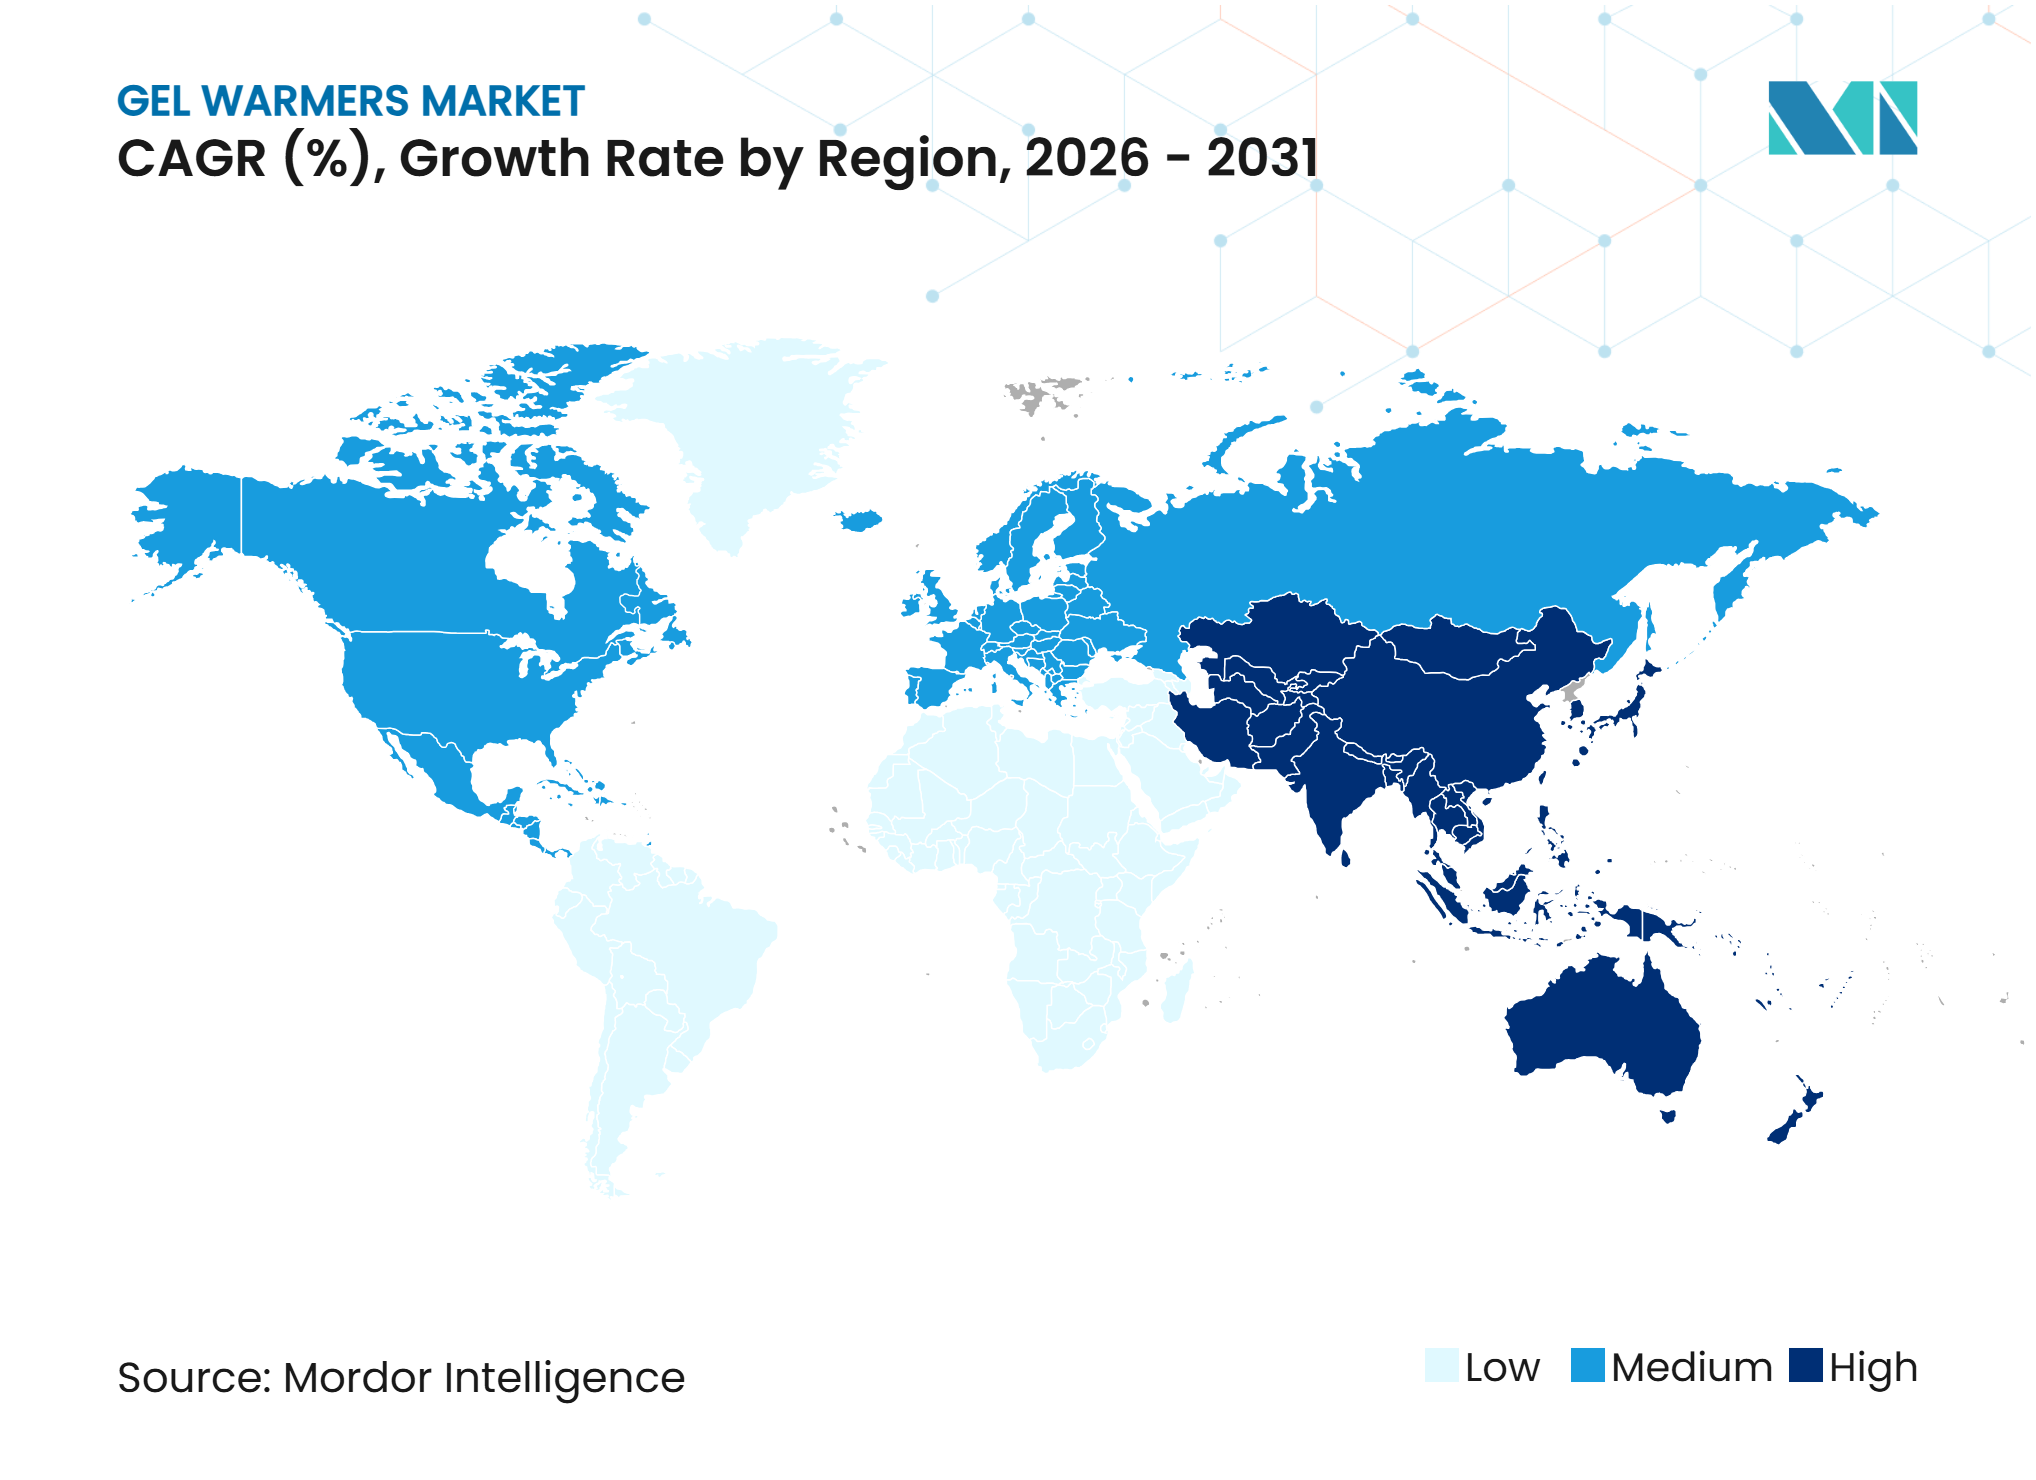
- Por geografía, América del Norte representó el 41,23% de la participación en ingresos en 2025, mientras que Asia-Pacífico se proyecta que crezca a una CAGR del 5,98% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN LA CAGR PRONOSTICADA | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Crecimiento en diagnósticos basados en ultrasonido | +1.8% | Global | Largo plazo (≥ 4 años) |
| Expansión de la infraestructura sanitaria | +1.5% | Núcleo de APAC, con extensión a MEA y América del Sur | Mediano plazo (2-4 años) |
| Creciente enfoque en la comodidad del paciente | +0.8% | Global | Corto plazo (≤ 2 años) |
| Diseños energéticamente eficientes y con control de temperatura | +0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Flujos de trabajo estandarizados de paquetes de gel en imagen de alto rendimiento | +0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Resiliencia en la adquisición en mercados de diagnóstico desatendidos | +0.5% | MEA, América del Sur y el Resto de APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en Diagnósticos Basados en Ultrasonido
El creciente uso del ultrasonido diagnóstico en obstetricia, cardiología, imagen musculoesquelética y medicina de urgencias respaldó la demanda de calentadores de gel. Los procedimientos regulares de ultrasonido generaron una demanda recurrente de gel calentado. La Organización Mundial de la Salud incluyó el ultrasonido en su Lista de Diagnósticos Esenciales para entornos de atención primaria de salud, apoyando una adopción más amplia del ultrasonido en instalaciones de atención primaria y ambulatorias.[1] Estos entornos favorecieron los calentadores de gel portátiles y de batería para su uso en múltiples salas de examen y con volúmenes cambiantes de pacientes.
Expansión de la Infraestructura Sanitaria
Las nuevas instalaciones de diagnóstico en sistemas de salud en desarrollo crearon demanda más allá de las compras de reemplazo en América del Norte y Europa. Fujifilm Nura planeó establecer 100 centros de detección a nivel mundial para 2030, incluidos 30 centros en India. Estas instalaciones introdujeron equipos de imagen en ubicaciones con procedimientos formales limitados de calentamiento de gel, creando demanda de accesorios durante la adquisición de equipos. Las instalaciones sensibles al costo a menudo seleccionaron productos automáticos compactos de un solo frasco, mientras que las iniciativas de modernización hospitalaria en India ampliaron la base de clientes para accesorios de diagnóstico.
Creciente Enfoque en la Comodidad del Paciente
La comodidad del paciente ganó importancia en los flujos de trabajo de ultrasonido, particularmente en exámenes prenatales y pediátricos. El gel caliente mejoró la experiencia del examen y respaldó un acoplamiento acústico consistente, posicionando los calentadores de gel como un requisito del flujo de trabajo clínico en lugar de una característica de preferencia del paciente. Parker Laboratories emitió Instrucciones de Uso actualizadas para sus calentadores de gel Thermasonic de un solo frasco y de múltiples frascos en su catálogo de 2026. Las unidades automáticas con controles de microprocesador también ayudaron a mantener temperaturas de operación estables durante los horarios clínicos de alto volumen.
Diseños Energéticamente Eficientes y con Control de Temperatura
Los fabricantes diseñaron calentadores de gel con controles de menor consumo energético y una gestión de temperatura más precisa para alinearse con el enfoque de los hospitales en eficiencia energética, seguridad y confiabilidad de los equipos. Los productos más nuevos proporcionaron un control de temperatura más preciso que los diseños de calefacción resistiva más antiguos. La FDA reconoció la Edición 2.1 de la norma IEC 60601-2-35 para equipos médicos de calefacción, aumentando el valor de los productos diseñados para la seguridad térmica y la uniformidad de temperatura. Las funciones de monitoreo remoto también ayudaron al personal a identificar desviaciones de temperatura y reducir la supervisión manual en múltiples salas de examen.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN LA CAGR PRONOSTICADA | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Requisitos de seguridad médica y cumplimiento eléctrico | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Comoditización del producto y competencia basada en precios | -0.4% | Global | Corto plazo (≤ 2 años) |
| Deriva de calibración y capacidad limitada de servicio posventa | -0.3% | MEA, América del Sur y el Resto de APAC | Largo plazo (≥ 4 años) |
| Baja visibilidad presupuestaria independiente en la adquisición de diagnóstico | -0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Seguridad Médica y Cumplimiento Eléctrico
Los dispositivos médicos de calefacción enfrentan estrictos requisitos de seguridad y cumplimiento eléctrico. La FDA aceptará declaraciones de conformidad con la Edición 2 de la norma IEC 60601-2-35 hasta el 2 de julio de 2028. Después de esta fecha, la FDA aceptará únicamente declaraciones de la Edición 2.1 bajo la transición establecida. La certificación actualizada puede requerir cambios en la documentación del producto, pruebas de temperatura y registros de durabilidad. Estos requisitos pueden fortalecer a los proveedores con programas de cumplimiento establecidos, procesos de documentación y capacidades de prueba de productos en el mercado de calentadores de gel.
Comoditización del Producto y Competencia Basada en Precios
La competencia de precios es más intensa en la categoría estacionaria de un solo frasco, que representó el 55,67% de la participación en 2025. Los fabricantes en China suministran plataformas de calefacción orientadas al costo a distribuidores de marca privada, aumentando la presión sobre las marcas establecidas. Los compradores comparan el consumo de energía, los acuerdos de servicio, las piezas de repuesto y los precios de compra. Los productos portátiles y habilitados con Bluetooth mantienen un mayor respaldo de precios a través de características diferenciadas. Los proveedores están adoptando superficies antimicrobianas, conectividad y funciones de control de infecciones para reducir la competencia directa de precios en el mercado de calentadores de gel.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
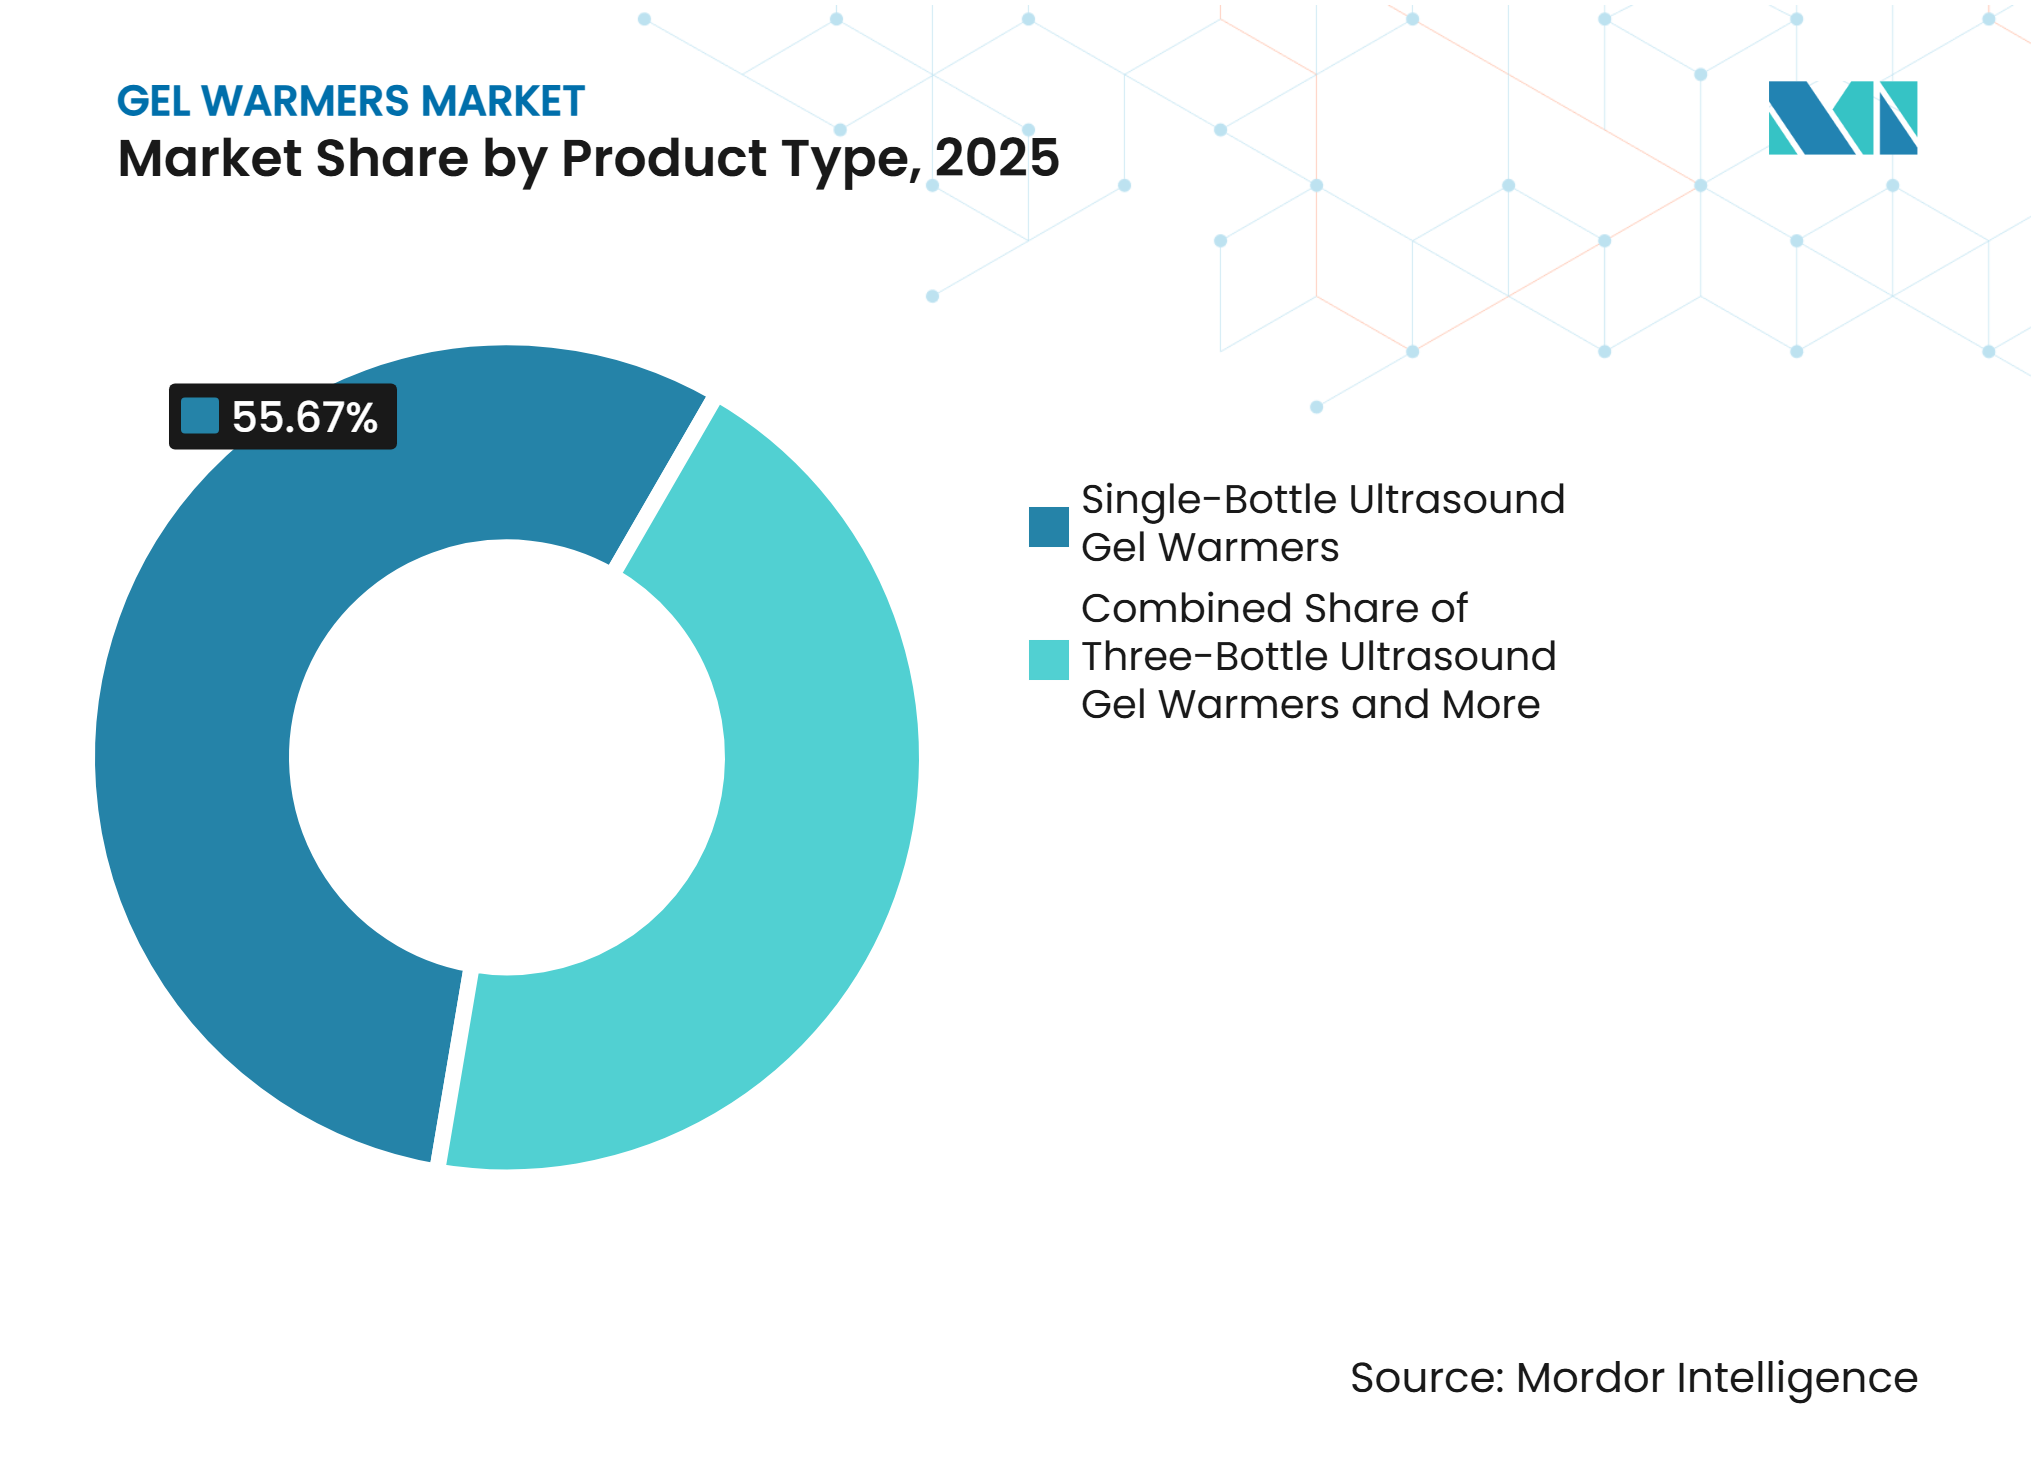
El Formato de Un Solo Frasco Ancla el Volumen y Preserva el CrecimientoLas unidades de un solo frasco representaron el 55,67% de la participación del mercado de calentadores de gel en 2025 y se pronostica que crecerán a una CAGR del 6,20% hasta 2031. Su huella compacta y su menor costo de adquisición respaldan la adopción en consultorios privados, clínicas y centros de imagen más pequeños que requieren instalaciones a nivel de sala. Los hospitales también utilizan estas unidades para mantener suministros de gel dedicados y flujos de trabajo estandarizados en las salas de examen. El crecimiento del segmento refleja la demanda de reemplazo en mercados maduros y las primeras instalaciones en sistemas de salud en desarrollo.
Los calentadores de tres frascos siguen siendo relevantes para los grandes departamentos de ultrasonido y los centros de imagen con múltiples bahías activas que requieren disponibilidad ininterrumpida de gel. La otra categoría incluye calentadores de paquetes de 20 gramos y unidades diseñadas para paquetes de gel de un solo uso en procedimientos intervencionistas y estériles. Estos formatos abordan requisitos clínicos distintos, con equipos basados en frascos que respaldan el escaneo rutinario y productos basados en paquetes que satisfacen las necesidades de control de infecciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modo de Operación:
El Dominio Automático se Encuentra con el Resurgimiento Manual en Entornos de Ultrasonido en el Punto de AtenciónLas unidades automáticas representaron el 55,45% de los ingresos en 2025. La demanda está impulsada por el mantenimiento de temperatura sin intervención manual en departamentos hospitalarios y centros de imagen con altos volúmenes de pacientes. Los productos controlados por microprocesador mantienen las temperaturas de operación seleccionadas de manera consistente, reduciendo la necesidad de verificaciones repetidas por parte del personal. Los modelos automáticos también admiten el monitoreo inalámbrico de temperatura y la supervisión rutinaria de equipos.
Se pronostica que las unidades manuales crecerán a una CAGR del 5,46% hasta 2031. Son adecuadas para aplicaciones de ultrasonido en el punto de atención en medicina de urgencias, hospitales de campaña, equipos de detección móvil y clínicas comunitarias. Sus componentes electrónicos limitados las hacen prácticas donde el soporte de calibración, reparación y mantenimiento es limitado. Los productos automáticos lideran los entornos de alto rendimiento, mientras que las unidades manuales abordan la demanda de durabilidad y simplicidad operativa.
Por Utilidad:
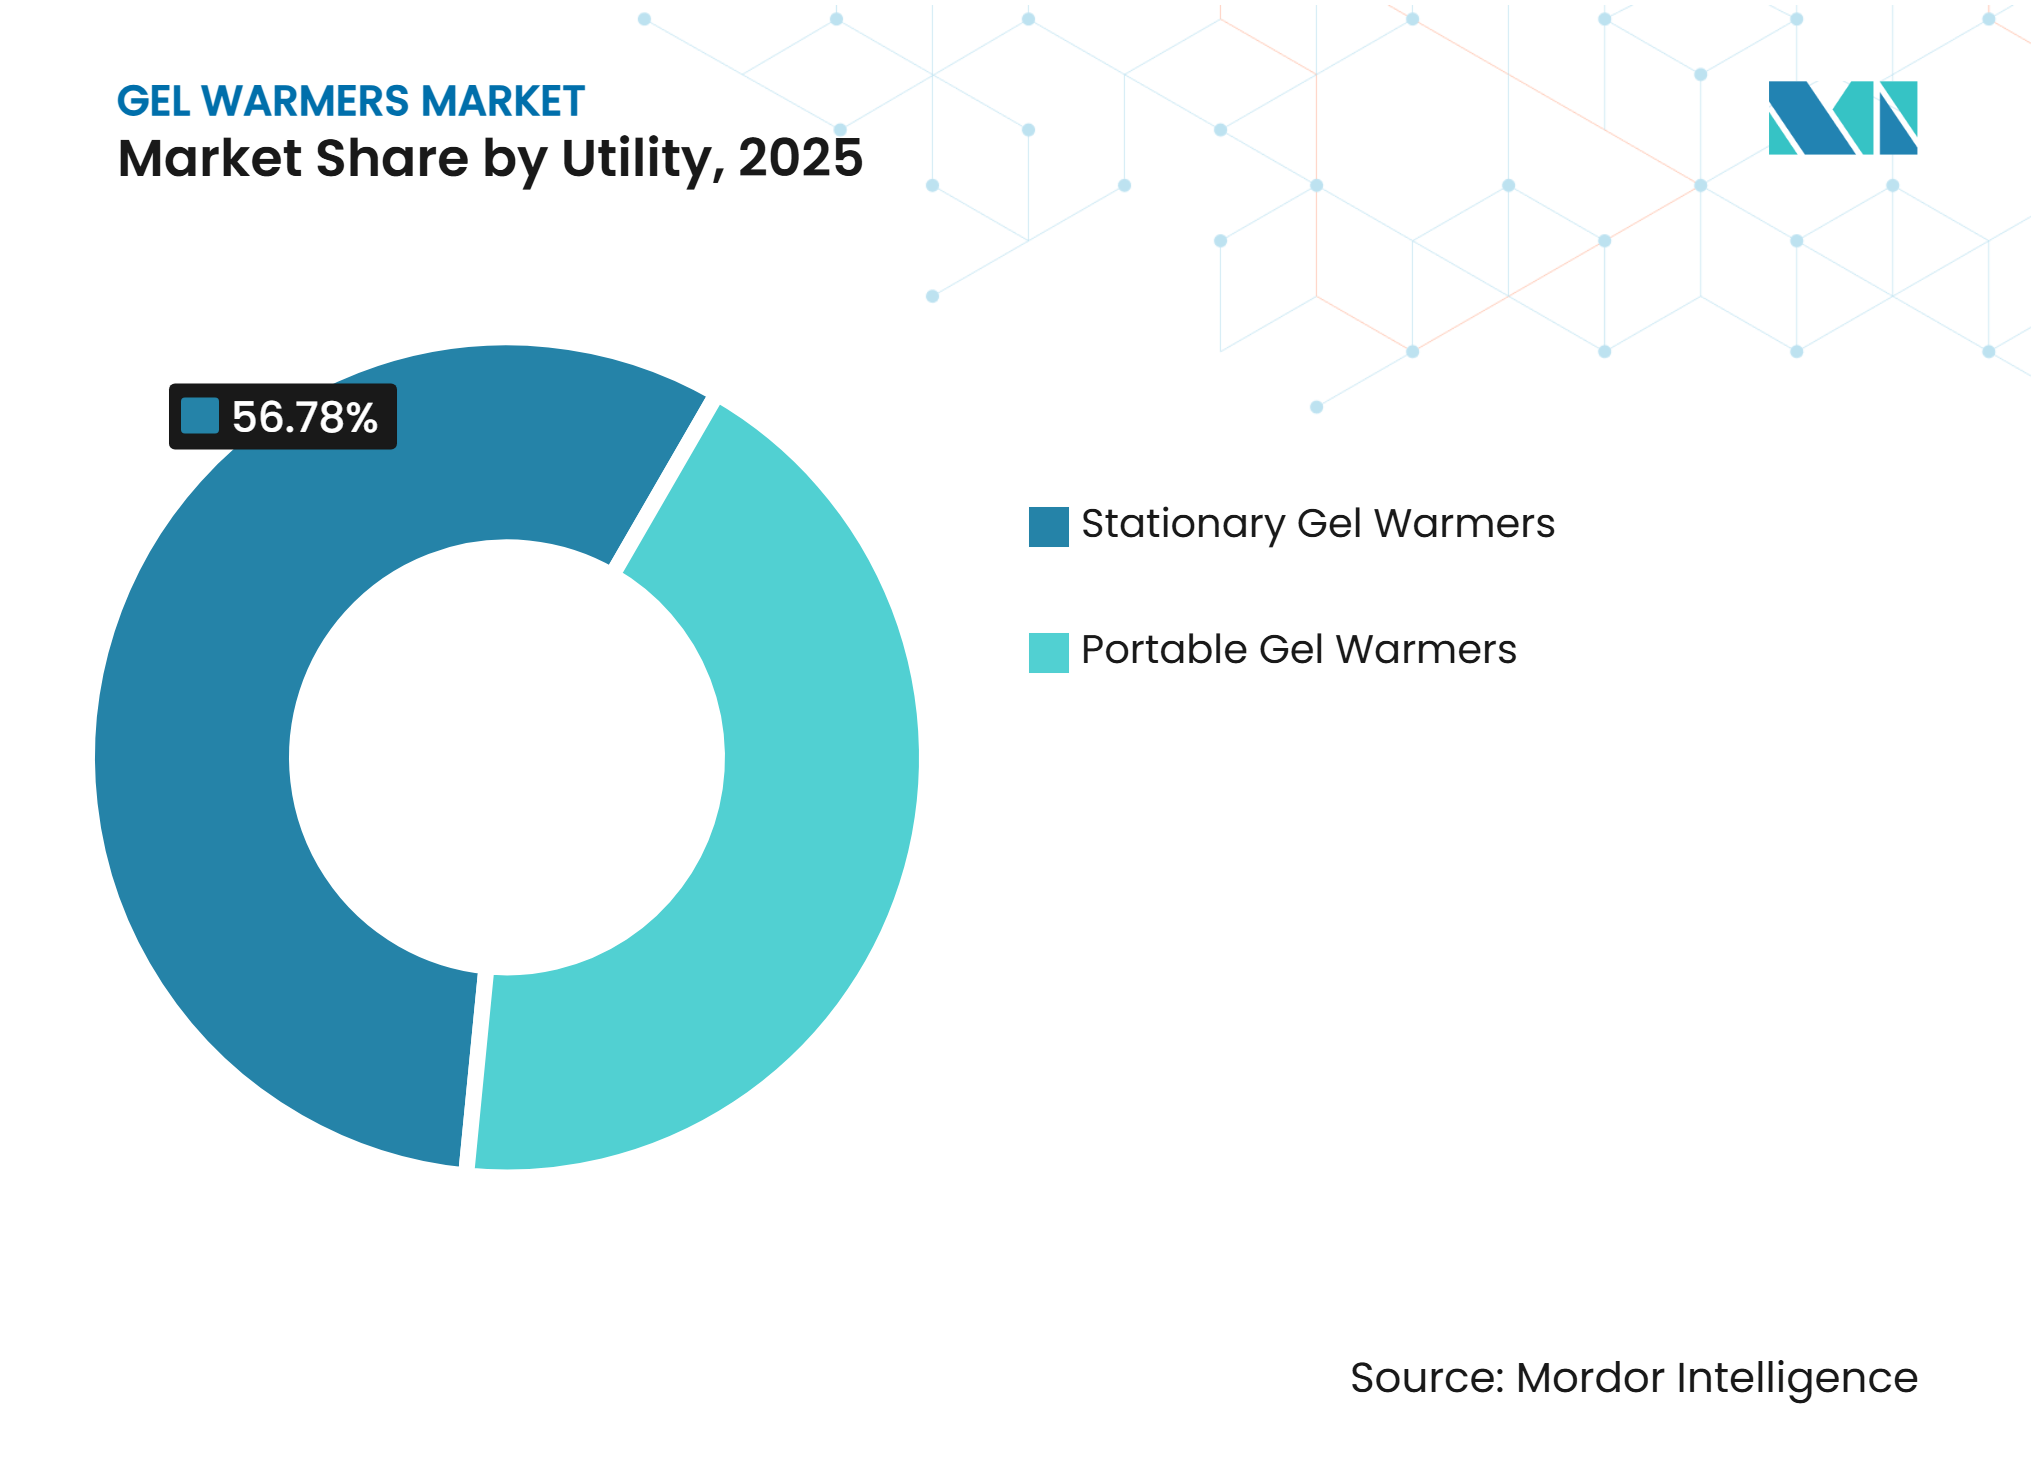
La Base Estacionaria Sigue Siendo Dominante, Pero los Calentadores de Gel Portátiles Lideran el Crecimiento PronosticadoLos equipos estacionarios representaron el 56,78% de la participación en ingresos en 2025. Los hospitales y los centros de imagen más grandes utilizan unidades montadas en pared y de encimera para proporcionar calentamiento continuo con una intervención mínima del usuario. Estas configuraciones son adecuadas para salas de examen con volúmenes estables de pacientes y acceso establecido a la energía eléctrica. Parker Laboratories ofrece calentadores de gel Thermasonic en configuraciones de 120V y 230V CE con certificaciones UL y CSA.
Se pronostica que los calentadores portátiles crecerán a una CAGR del 6,67% hasta 2031. Respaldan el ultrasonido en el punto de atención, la imagen a pie de cama, la medicina de urgencias, la anestesiología y los servicios de diagnóstico móvil. Los diseños recargables permiten el calentamiento de gel sin depender de tomas de corriente de pared. En abril de 2025, VCOMIN introdujo una bolsa portátil de calentamiento de gel para aplicaciones móviles y de ambulancia con un tiempo de retención de gel caliente de dos horas.

Por Aplicación:
Los Hospitales Lideran los Ingresos, los Laboratorios de Diagnóstico Ganan ImpulsoLos hospitales representaron el 48,76% de los ingresos por aplicación en 2025. Sus relaciones con proveedores, membresías en grupos de compra y presupuestos de equipos de capital los posicionan como el mayor canal de adquisición. Los equipos de adquisición también priorizan los procedimientos de control de infecciones, favoreciendo los sistemas cerrados y verificados por temperatura donde se requieren procesos documentados. Medline reportó ventas netas del ejercicio fiscal 2025 de 28,4 mil millones de USD y firmas de clientes que incluyeron el Departamento de Asuntos de Veteranos de los Estados Unidos y las principales redes de entrega integradas de base religiosa.
Se pronostica que los laboratorios de diagnóstico crecerán a una CAGR del 5,77% hasta 2031, respaldados por la expansión de cadenas de laboratorios independientes y franquicias de diagnóstico en Asia-Pacífico. La recolección estandarizada de muestras guiada por ultrasonido crea requisitos de equipos repetibles dentro de los flujos de trabajo de laboratorio. Las instituciones académicas priorizan la durabilidad y la idoneidad para la formación, mientras que los centros de imagen favorecen las unidades de alta capacidad. Las clínicas y los consultorios privados comúnmente seleccionan equipos automáticos de entrada de un solo frasco por su asequibilidad y simplicidad.
Análisis Geográfico
América del Norte representó el 41,23% de los ingresos en 2025, respaldada por estructuras establecidas de grupos de compra, alta capacidad de imagen ambulatoria y estrictos requisitos de cumplimiento de dispositivos. Parker Laboratories recibió un acuerdo nacional de grupo de compra de Premier, Inc., con vigencia a partir del 1 de junio de 2026. El acuerdo cubre los calentadores de gel Thermasonic y otros productos relacionados con el ultrasonido, apoyando el acceso a través de acuerdos de compra clínica más amplios. Los Estados Unidos siguen siendo el mayor contribuyente, impulsado por la demanda hospitalaria y una base sustancial de imagen ambulatoria.
Canadá contribuye con demanda a través de prácticas de cumplimiento que a menudo se alinean con las de los Estados Unidos. México añade volumen en un entorno sensible al costo, donde los equipos de gama media compiten con los productos premium. Europa es el segundo mayor contribuyente regional, con Alemania, el Reino Unido y Francia respaldando la demanda de calentadores automáticos con certificación CE. Los requisitos de documentación del Reglamento de Dispositivos Médicos de la UE 2017/745 aumentan la importancia de los registros de productos, las instrucciones de uso y el soporte posventa. Alemania y Francia utilizan productos estacionarios de tres frascos en suites de ultrasonido más grandes, mientras que el Reino Unido favorece los productos portátiles de un solo frasco en entornos de imagen descentralizados.
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 5,98% hasta 2031. China combina una gran base de suministro con una demanda creciente de hospitales urbanos en modernización, mientras que India respalda nuevas instalaciones a través de redes de diagnóstico en expansión y programas de modernización hospitalaria. Fujifilm Nura planea 30 centros de diagnóstico habilitados con inteligencia artificial en India para 2030. Japón, Corea del Sur y Australia contribuyen con demanda de reemplazo de redes de imagen establecidas. Brasil y Argentina siguen siendo los mercados nacionales más grandes de América del Sur, mientras que la inversión planificada de Ghana en centros de diagnóstico indica una demanda potencial en África.
Panorama Competitivo
Concentración del Mercado
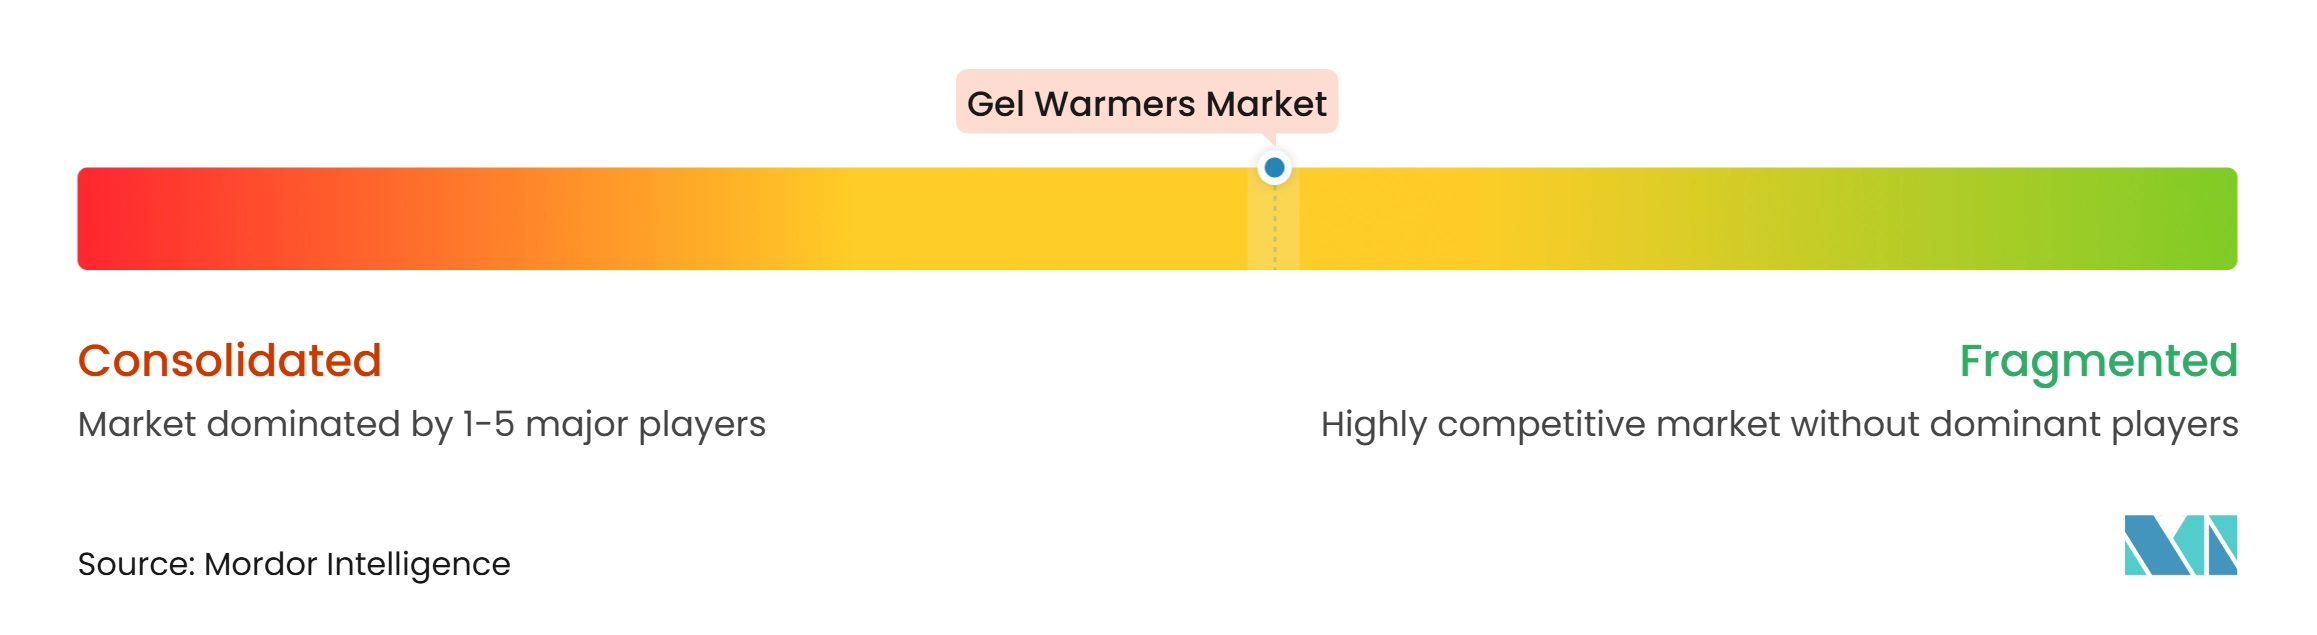
El mercado de calentadores de gel está moderadamente fragmentado. Parker Laboratories, CIVCO Medical Instruments, Medline Industries, Softgel International, Imotek y Cadmet compiten a través de la cobertura de productos, el soporte de cumplimiento y el alcance de distribución. Parker Laboratories mantiene una posición sólida en América del Norte a través de su gama Thermasonic, certificaciones regulatorias y cartera de consumibles de ultrasonido. La empresa recibió un acuerdo nacional de grupo de compra de Premier con vigencia a partir del 1 de junio de 2026, que cubre los calentadores de gel Thermasonic y el Gel de Transmisión de Ultrasonido Aquasonic 100. Este acuerdo amplía su acceso a las redes de compra de hospitales y sistemas de salud.
CIVCO distribuye los calentadores Thermasonic a través de su cartera de accesorios de ultrasonido, ampliando el acceso al producto más allá de los canales de venta directa. La competencia es más intensa en el segmento estacionario de un solo frasco, donde los productos de marca privada de menor costo presionan a los proveedores establecidos. Los productos que ofrecen portabilidad, monitoreo remoto o controles de temperatura especializados enfrentan menos competencia directa de precios. Los proveedores en estos segmentos compiten en confiabilidad, documentación y soporte de servicio en lugar de solo en el costo unitario. VCOMIN lanzó un Calentador de Gel con Monitoreo Bluetooth Inalámbrico en agosto de 2025, permitiendo al personal sanitario monitorear y ajustar la configuración de temperatura a través de una aplicación móvil.
Medline completó su oferta pública inicial en el ejercicio fiscal 2025 y reportó ventas netas de 28,4 mil millones de USD. La empresa amplió su red de centros de distribución en los Estados Unidos mediante automatización robótica, añadió capacidad en su instalación de ensamblaje en México y desplegó Mpower, una torre de control de cadena de suministro habilitada con inteligencia artificial desarrollada con Microsoft. Estas iniciativas fortalecen la infraestructura de distribución de suministros médicos y respaldan la disponibilidad de calentadores de gel. Los dispositivos multifuncionales que combinan funciones de calentamiento y control de infecciones siguen siendo un área potencial de desarrollo de productos. El mercado sigue moderadamente fragmentado, ya que la información disponible identifica a varios proveedores pero no especifica su participación de mercado combinada.
Líderes de la Industria de Calentadores de Gel
-
Parker Laboratories, Inc.
-
CIVCO Medical Instruments Co., Inc.
-
AliMed, LLC
-
Medline Industries, LP
-
Imotek
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Calentadores de Gel Empresas cubiertas en este informe
- AliMed, LLC
- Beurer
- Breg
- Cadmet, Inc.
- Caldera International, Inc.
- Cardinal Health
- CIVCO Medical Instruments Co., Inc.
- Core Products International, Inc.
- Enovis Corporation
- Ideal Products
- Imotek
- Medline Industries
- Mueller Sports Medicine, Inc.
- Next Medical Products
- Nortech Laboratories, Inc.
- Parker Laboratories, Inc.
- Performance Health Holdings Corp.
- Polar Products, Inc.
- Rapid Aid Corporation
- Softgel International
- VERMED
Desarrollos recientes de la industria en Mercado de Calentadores de Gel
- Junio de 2026: Parker Laboratories aseguró un acuerdo nacional de grupo de compra con Premier, Inc., ampliando el acceso a su red de hospitales y sistemas de salud en los Estados Unidos para calentadores de gel, gel de ultrasonido, espuma desinfectante y apósitos de barrera.
- Abril de 2026: Bard Access Systems recibió la Patente de los Estados Unidos 12.605.476 para una estación de tratamiento de gel de ultrasonido habilitada con UV diseñada para mantener las temperaturas clínicas del gel mientras esteriliza los frascos y reduce los riesgos de control de infecciones.
- Agosto de 2025: VCOMIN lanzó un calentador de gel habilitado con Bluetooth que permitía a los profesionales de la salud monitorear y ajustar las temperaturas a través de una aplicación móvil, con calentamiento a 35°C–40°C en tres minutos.
Alcance del Informe del Mercado Global de Calentadores de Gel
Según el alcance del informe, un calentador de gel es un dispositivo electrónico diseñado para calentar frascos o paquetes de geles médicos y cosméticos, más comúnmente gel de ultrasonido, lociones de masaje o aceites de fisioterapia, a la temperatura corporal para la comodidad del paciente.
El mercado de calentadores de gel está segmentado por tipo de producto, modo de operación, utilidad, aplicación y geografía. Por tipo de producto, el mercado incluye calentadores de gel de ultrasonido de un solo frasco, calentadores de gel de ultrasonido de tres frascos y otros. Por modo de operación, el mercado está segmentado en calentadores de gel automáticos y manuales. Por utilidad, el mercado está categorizado en calentadores de gel estacionarios y calentadores de gel portátiles. Por aplicación, el mercado está segmentado en hospitales, instituciones académicas, laboratorios de diagnóstico, clínicas y consultorios privados, centros de imagen e instalaciones ambulatorias y de consulta externa. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe proporciona tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
Resumen de la segmentación
| Calentadores de Gel de Ultrasonido de Un Solo Frasco |
| Calentadores de Gel de Ultrasonido de Tres Frascos |
| Otros |
| Automático |
| Manual |
| Calentadores de Gel Estacionarios |
| Calentadores de Gel Portátiles |
| Hospitales |
| Instituciones Académicas |
| Laboratorios de Diagnóstico |
| Clínicas y Consultorios Privados |
| Centros de Imagen |
| Instalaciones Ambulatorias y de Consulta Externa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Calentadores de Gel de Ultrasonido de Un Solo Frasco | |
| Calentadores de Gel de Ultrasonido de Tres Frascos | ||
| Otros | ||
| Por Modo de Operación | Automático | |
| Manual | ||
| Por Utilidad | Calentadores de Gel Estacionarios | |
| Calentadores de Gel Portátiles | ||
| Por Aplicación | Hospitales | |
| Instituciones Académicas | ||
| Laboratorios de Diagnóstico | ||
| Clínicas y Consultorios Privados | ||
| Centros de Imagen | ||
| Instalaciones Ambulatorias y de Consulta Externa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de calentadores de gel?
La expansión del ultrasonido diagnóstico, la imagen en el punto de atención y las prácticas de comodidad del paciente respaldan la demanda de equipos de calentamiento. El mercado de calentadores de gel también se beneficia cuando las instalaciones estandarizan los procedimientos de preparación y adquieren equipos relacionados a través de acuerdos de suministro clínico más regulares.
¿Qué tamaño tiene el mercado de calentadores de gel en 2026?
El mercado de calentadores de gel fue valorado en 125,66 millones de USD en 2026 y se pronostica que alcanzará 161,91 millones de USD en 2031. El pronóstico refleja una CAGR del 5,20% de 2026 a 2031, basado en los datos de investigación suministrados.
¿Qué tipo de producto de calentador de gel lidera las ventas?
Las unidades de un solo frasco lideraron con una participación del 55,67% en 2025 y se proyecta que crezcan a una CAGR del 6,20% hasta 2031. Su tamaño, costo e idoneidad para uso a nivel de sala respaldan su relevancia continua en el mercado de calentadores de gel.
¿Por qué los calentadores de gel portátiles están ganando adopción?
Los productos portátiles respaldan la imagen a pie de cama, la medicina de urgencias, el trabajo de diagnóstico móvil y los flujos de trabajo de ultrasonido en el punto de atención. Permiten al personal llevar gel calentado a través de entornos clínicos sin depender de una estación de trabajo fija o una sala de examen dedicada. Esta flexibilidad es útil cuando la atención al paciente se desplaza entre salas de urgencias, camas de hospitalización, servicios móviles y ubicaciones de consulta externa durante el mismo día laboral.
¿Qué usuario final representa la mayor demanda?
Los hospitales representaron el 48,76% de los ingresos por aplicación en 2025 porque son compradores de gran volumen con sistemas de adquisición establecidos. Sus requisitos de flujos de trabajo consistentes, comodidad del paciente y uso controlado de equipos respaldan la demanda rutinaria de productos de calentamiento de gel.
¿Qué región está creciendo más rápido en calentadores de gel?
Se proyecta que Asia-Pacífico crezca a una CAGR del 5,98% hasta 2031, respaldada por la expansión de centros de diagnóstico y la inversión en infraestructura sanitaria. China, India, Japón, Corea del Sur y Australia contribuyen cada uno a través de diferentes patrones de demanda y adquisición.