
Taille et part du marché des noisettes GCC
Analyse du marché des noisettes GCC par Mordor Intelligence
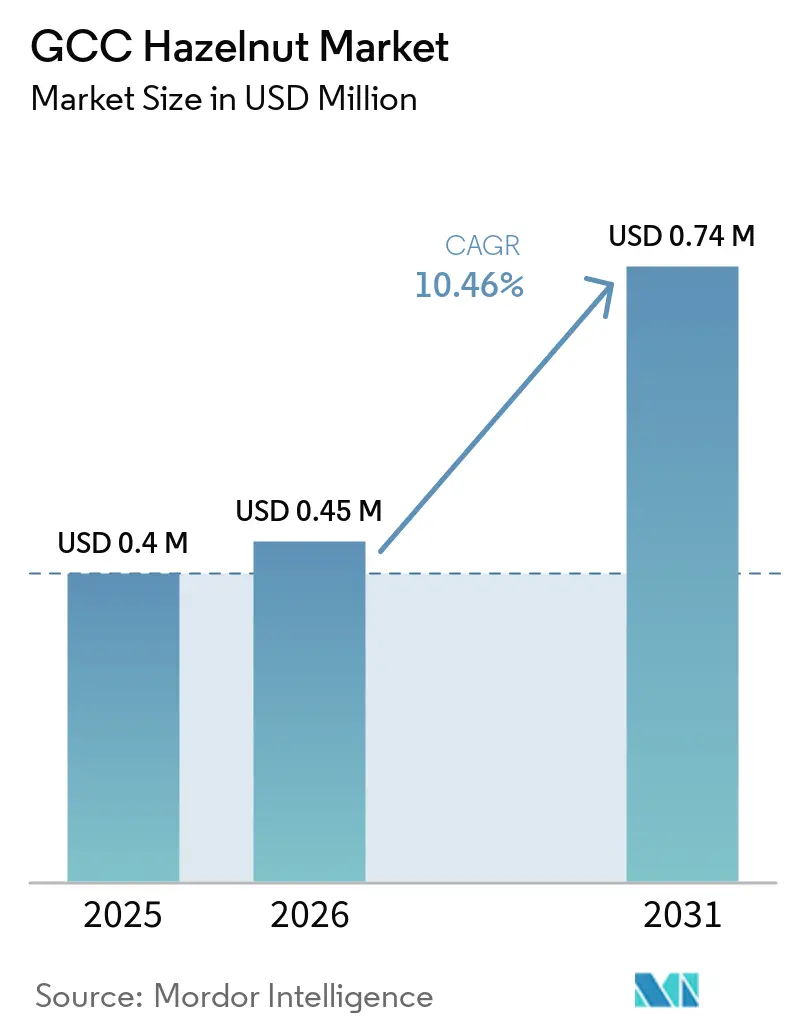
La taille du marché des noisettes GCC a été évaluée à 0,40 million USD en 2025 et devrait augmenter de 0,45 million USD en 2026 à 0,74 million USD d'ici 2031. Le marché devrait croître à un CAGR de 10,46% de 2026 à 2031. La demande des segments de la confiserie, de la boulangerie, de l'hôtellerie haut de gamme et de la vente au détail spécialisée façonne le marché. Les conditions d'approvisionnement en Türkiye restent significatives, car les performances des récoltes affectent la disponibilité des ingrédients, la qualité et les coûts d'importation dans le Conseil de coopération du Golfe (GCC). Les Émirats arabes unis (EAU) servent de principal hub d'importation et de redistribution, conférant au marché des noisettes GCC une structure axée sur la logistique plutôt qu'un profil de consommation purement domestique. Les acheteurs opèrent sur deux canaux distincts : les ingrédients en vrac pour la fabrication alimentaire et les formats de qualité supérieure pour les hôtels, restaurants, cafés et producteurs artisanaux. Cette structure favorise les distributeurs capables d'offrir une traçabilité documentée, une manutention en chaîne du froid et des produits différenciés pour les clients industriels et haut de gamme.
Points clés du rapport
- Par géographie, les Émirats arabes unis représentaient le plus grand marché, avec 55,0% de la part du marché des noisettes GCC en 2025, tandis qu'Oman devrait être le marché la croissance la plus rapide, avec un CAGR de 9,1% de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact | ||
|---|---|---|---|---|---|
| Expansion du hub de réexportation et de redistribution GCC | +1.2% | Émirats arabes unis principalement, avec des effets sur Oman, l'Arabie saoudite et l'ensemble du GCC | Moyen terme (2-4 ans) | ||
| Demande de l'hôtellerie haut de gamme et de la pâtisserie | +1% | Émirats arabes unis et Arabie saoudite, avec des contributions du Qatar et de Bahreïn | Moyen terme (2-4 ans) | ||
| Croissance du grignotage axé sur la santé et des emballages individuels | +0.8% | À l'échelle du GCC, plus forte en Arabie saoudite et aux Émirats arabes unis | Court terme (≤ 2 ans) | ||
| Adoption de la pâte de noisette industrielle par les fabricants alimentaires locaux | +0.7% | Émirats arabes unis et Arabie saoudite en tant que pôles de fabrication | Long terme (≥ 4 ans) | ||
| Commerce électronique transfrontalier élargissant l'accès aux noix spécialisées | +0.6% | À l'échelle du GCC, avec la plus forte demande aux Émirats arabes unis, en Arabie saoudite et au Koweït | Moyen terme (2-4 ans) | ||
| Localisation des menus de la restauration GCC à l'aide d'ingrédients à base de noisettes | +0.5% | Émirats arabes unis, Arabie saoudite et Qatar | Court terme (≤ 2 ans) | ||
| Source: Mordor Intelligence | |||||
Expansion du hub de réexportation et de redistribution GCC
L'expansion de l'infrastructure commerciale et logistique alimentaire du GCC renforce le rôle de la région en tant que hub d'importation, de réexportation et de redistribution des noisettes. Dubaï traite 75% des importations alimentaires et de boissons des EAU, soutenu par le port de Jebel Ali et une infrastructure logistique intégrée reliant les fournisseurs internationaux aux marchés régionaux[1]. Le développement d'installations dédiées aux matières premières agricoles élargit davantage les capacités de stockage, de transformation, d'emballage et de distribution. Par exemple, Spring Valley a annoncé un investissement de 184 millions AED (50 millions USD) dans un hub agro-alimentaire à Jebel Ali en février 2025, l'installation étant conçue pour transformer et stocker des matières premières, notamment des noix[2]. Ces capacités peuvent faciliter l'importation, le stockage, la transformation et la redistribution des noisettes vers l'Arabie saoudite, le Koweït, le Qatar, Oman et Bahreïn, soutenant ainsi la croissance du marché des noisettes GCC.
Demande de l'hôtellerie haut de gamme et de la pâtisserie
L'hôtellerie haut de gamme soutient la demande de noisettes de haute qualité non transformées sur le marché des noisettes GCC. Les hôtels, restaurants de luxe, pâtisseries, cafés spécialisés et boulangeries haut de gamme se procurent des noisettes entières et des amandes brutes pour une utilisation directe dans les desserts, la confiserie, les produits de boulangerie et les présentations culinaires. Ces acheteurs privilégient la taille des amandes, la fraîcheur, l'apparence, la saveur et la qualité constante pour répondre aux normes des menus haut de gamme. À mesure que l'infrastructure hôtelière et touristique se développe en Arabie saoudite et aux Émirats arabes unis, la demande de noisettes de qualité supérieure est soutenue par la présence croissante d'établissements de restauration haut de gamme et de points de vente de desserts spécialisés. Cela crée des opportunités pour les importateurs et les distributeurs de fournir des noisettes entières et des amandes brutes dans différents grades et calibres, aux côtés des expéditions de qualité commerciale standard.
Croissance du grignotage axé sur la santé et des emballages individuels
Les formats de vente au détail axés sur la santé élargissent l'utilisation de produits à base de noisettes grillées, en emballages individuels, de marque et à marque propre sur l'ensemble du marché des noisettes GCC. Cette tendance est soutenue par l'intérêt des consommateurs pour les options de grignotage riches en protéines et à faible teneur en sucre, en particulier chez les jeunes consommateurs urbains. L'emballage individuel permet aux fournisseurs de desservir les canaux de vente au détail de proximité, d'épicerie en ligne, de vente au détail de voyage et de consommation en milieu de travail sans dépendre uniquement des grands acheteurs de boulangerie ou de confiserie. Les emballages de marque et à marque propre peuvent également générer une valeur unitaire plus élevée que les ingrédients en vrac non transformés, compte tenu des coûts supplémentaires d'emballage, de présentation du produit et de distribution au détail. Ce changement est particulièrement pertinent pour l'Arabie saoudite et les EAU, où les réseaux de vente au détail modernes et les canaux d'achat numériques sont plus développés que dans plusieurs États plus petits du GCC. Il peut contribuer à maintenir la valeur commerciale lorsque les acheteurs ajustent les tailles d'emballage ou les formats de vente au détail en réponse à des coûts de matières premières plus élevés.
Adoption de la pâte de noisette industrielle par les fabricants alimentaires locaux
Les transformateurs et fabricants alimentaires du GCC soutiennent la demande de noisettes en tant que matières premières pour les produits de boulangerie, la confiserie, les chocolats, les desserts et d'autres applications alimentaires. Selon le Service agricole étranger du Département de l'agriculture des États-Unis (USDA FAS), plus de 570 transformateurs alimentaires et de boissons opèrent aux EAU, produisant environ 5,96 millions de tonnes métriques de produits alimentaires et de boissons annuellement[3]. Cette base établie de transformation alimentaire offre des canaux de demande potentiels pour les noisettes entières et les amandes brutes importées, que les fabricants peuvent transformer selon les exigences de leurs produits. L'utilisation des noisettes dans les chocolats haut de gamme, les produits de boulangerie, la confiserie et les desserts spécialisés soutient davantage les achats par les acheteurs industriels. À mesure que les fabricants élargissent leurs portefeuilles de produits, un accès fiable aux noisettes importées avec une qualité et des spécifications constantes devient important pour la planification de la production. Cela crée des opportunités pour les importateurs et distributeurs de noisettes de fournir les fabricants alimentaires du GCC par le biais d'arrangements d'approvisionnement réguliers et de relations d'approvisionnement à long terme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix et de l'approvisionnement d'origine importée | -1.5% | À l'échelle du GCC, plus aiguë en Arabie saoudite et aux Émirats arabes unis | Court terme (≤ 2 ans) |
| Risque d'aflatoxine, de résidus et de dédouanement | -0.8% | À l'échelle du GCC, avec des contrôles de conformité aux points d'entrée saoudiens et des Émirats arabes unis | Moyen terme (2-4 ans) |
| Profondeur limitée de la chaîne du froid et de la transformation des ingrédients dans le GCC | -0.7% | Tous les États du GCC, en particulier les marchés plus petits et intérieurs | Long terme (≥ 4 ans) |
| Opacité des données de réexportation et fuite de marge à plusieurs niveaux | -0.4% | Corridor de réexportation des Émirats arabes unis et marchés GCC destinataires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix et de l'approvisionnement d'origine importée
Le marché des noisettes GCC reste exposé à une diversification limitée de l'approvisionnement mondial. Selon le Conseil international des noix et fruits secs, la récolte de Türkiye a été affectée par de fortes gelées et une sécheresse en 2025, tandis que le Bureau des céréales turc a libéré 20 000 tonnes métriques début 2025. Cette intervention a fourni un soutien temporaire à l'approvisionnement, mais son calendrier discrétionnaire limite la certitude disponible pour les importateurs planifiant leurs expéditions. Lorsque l'approvisionnement turc est contraint, les acheteurs du GCC peuvent envisager des fournisseurs chiliens et géorgiens, bien que le changement d'origine puisse nécessiter des contrôles de qualité supplémentaires et une qualification des fournisseurs. Des hausses de prix soutenues peuvent également influencer les décisions d'approvisionnement des utilisateurs en aval. Par exemple, les fabricants de pâte de noisette peuvent substituer les noisettes par des noix à prix plus compétitif, telles que les amandes ou les cacahuètes, en fonction du profil de saveur requis, des spécifications du produit et des objectifs de coût. Une telle substitution peut réduire la demande de noisettes et retarder la reprise des volumes même après l'amélioration des conditions d'approvisionnement.
Risque d'aflatoxine, de résidus et de dédouanement
Les exigences en matière de sécurité alimentaire créent une charge de conformité significative pour les importations de noisettes dans le GCC. L'Organisation de normalisation du GCC (GSO) fixe des limites maximales d'aflatoxine de 10 parties par milliard pour les noisettes prêtes à consommer et de 15 parties par milliard pour les noisettes destinées à une transformation ultérieure. Les expéditions nécessitent une documentation de laboratoire justificative, et le non-respect peut entraîner le rejet, la destruction ou la réexportation aux frais de l'importateur. L'Autorité saoudienne de l'alimentation et des médicaments (SFDA) a publié des exigences actualisées en matière de contaminants alimentaires en septembre 2024 dans le cadre de la norme GSO 05 FDS 193:2024. Les retards, les nouveaux tests, le stockage et la réservation peuvent augmenter le coût des expéditions qui ont déjà atteint un port du GCC. Les grands distributeurs disposant de systèmes de test et de documentation établis sont mieux positionnés pour gérer ces obligations que les petits importateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
Émirats arabes unis
Les EAU représentaient 55,0% de la part du marché des noisettes GCC en 2025, en faisant la principale destination d'importation et le hub de redistribution de la région. Cette position reflète la concentration des opérations d'importation, de la logistique en zone franche, de la vente au détail spécialisée, de l'activité de restauration et des liens de distribution vers d'autres États du GCC. Les ports et entités commerciales des EAU reçoivent des expéditions multi-origines, maintiennent la documentation requise et approvisionnent les transformateurs, les détaillants et les clients de l'hôtellerie dans divers formats. Cette profondeur opérationnelle explique pourquoi la demande enregistrée aux EAU ne représente pas toujours la consommation finale dans le pays. Les importations de noix d'arbre aux EAU ont atteint 1,08 milliard USD en 2024, soulignant l'importance plus large du pays dans le commerce des noix spécialisées.
Oman, Arabie saoudite, Qatar, Koweït et Bahreïn
Le marché des noisettes d'Oman devrait croître à un CAGR de 9,1% de 2026 à 2031. Cette croissance reflète une base de départ plus petite, des importations d'aliments spécialisés en hausse, un réseau de restauration en expansion et des investissements dans l'infrastructure logistique reliant les ports aux zones intérieures. L'Arabie saoudite présente également une large base adressable, portée par ses secteurs de l'hôtellerie, du commerce de détail et de la fabrication alimentaire en pleine croissance. Les fabricants du Royaume utilisent des formats de pâte et de praliné dans la production locale de confiserie et de boulangerie. Le Qatar et le Koweït maintiennent la demande via les canaux de vente au détail haut de gamme et de restauration, bien que leur approvisionnement dépende fortement des routes de distribution régionales établies. La base de consommateurs plus petite de Bahreïn et les conditions d'importation concurrentielles limitent son rythme d'expansion relatif.
Les flux de réexportation affectent la façon dont les données du marché des noisettes GCC sont enregistrées. Les marchandises entrant aux EAU sont souvent redistribuées vers Oman, le Koweït, le Qatar, Bahreïn et l'Arabie saoudite sans apparaître comme des importations directes du pays d'origine dans chaque ensemble de données national. Cela peut sous-estimer la consommation finale sur les marchés desservis principalement par des distributeurs basés aux EAU. Agriculture et Agroalimentaire Canada a identifié l'Arabie saoudite et les EAU comme moteurs clés de la valeur des importations d'aliments spécialisés dans le GCC dans son analyse commerciale de 2024. Une capacité de stockage frigorifique améliorée et des enregistrements de réexportation plus transparents soutiendraient une planification plus efficace à travers le réseau d'approvisionnement régional.
Paysage concurrentiel
Le marché des noisettes GCC opère à travers la production d'origine et la transformation primaire, l'importation et la distribution, et la fabrication alimentaire et la restauration en aval. Les fournisseurs turcs restent au cœur de l'approvisionnement régional, tandis que le Chili et la Géorgie offrent des origines alternatives aux acheteurs cherchant à diversifier leur approvisionnement. Les importateurs basés aux EAU jouent un rôle important dans l'approvisionnement, la documentation de sécurité alimentaire, le stockage, le reconditionnement et la distribution en aval, car les acheteurs du GCC privilégient la qualité constante des produits, la traçabilité et la livraison fiable.
La concurrence varie également selon les niveaux de la chaîne de valeur. Ferrero est un participant verticalement intégré dans le secteur des noisettes, avec des opérations de transformation et d'approvisionnement dans plusieurs pays. Ses activités comprennent la transformation des noisettes via Oltan, sa filiale en Türkiye, tandis qu'AgriChile, Grupo Hijuelas et Nefuen sont associés à la production et à l'approvisionnement en noisettes chiliennes, offrant aux acheteurs du GCC des alternatives à l'approvisionnement d'origine turque. La Charte des noisettes et le Plan d'action 2024-2026 de Ferrero mettent l'accent sur la traçabilité, l'approvisionnement responsable et les pratiques agricoles. La société maintient également des opérations commerciales dans le GCC. Ces participants se font concurrence à différentes étapes de la chaîne d'approvisionnement plutôt que uniquement au sein d'un seul canal de distribution local.
La concurrence est principalement basée sur la fiabilité de l'approvisionnement, la qualité des produits, la conformité à la sécurité alimentaire, la traçabilité, les conditions de stockage, la documentation et les capacités de livraison, en particulier pour les acheteurs industriels et haut de gamme. Une grande partie de la transformation à plus haute valeur ajoutée, notamment la torréfaction, la production de pâte et l'emballage prêt pour la vente au détail, est effectuée avant que les produits n'atteignent les marchés du GCC. Cependant, l'expansion de l'infrastructure de transformation et d'agro-matières premières basée aux EAU pourrait accroître la valeur ajoutée locale si les transformateurs peuvent atteindre l'échelle requise, les normes de sécurité alimentaire et la qualité constante.
Développements industriels récents dans Marché des noisettes GCC
- Janvier 2026 : DP World a annoncé un hub intégré de commerce alimentaire de 29 millions de pieds carrés étendant le marché central des fruits et légumes d'Al Aweer. L'installation combinera le commerce alimentaire, le stockage frigorifique, la transformation et la distribution, et reliera les fournisseurs à plus de 20 marchés mondiaux, renforçant le rôle de Dubaï en tant que porte d'entrée régionale pour les aliments spécialisés importés, notamment les noix.
- Septembre 2025 : Americold a ouvert sa première installation opérationnelle au Moyen-Orient en partenariat avec DP World à la zone franche de Jebel Ali, offrant 40 000 positions de palettes, un stockage multi-températures et des installations sous douane et hors douane. Le hub est conçu pour connecter les producteurs alimentaires mondiaux aux marchés du GCC et améliorer les flux alimentaires régionaux et les capacités de stockage.
- Février 2025 : Spring Valley a annoncé un hub agro-alimentaire de 184 millions AED (50 millions USD) à Jafza. L'installation offrira des capacités de transformation, de stockage, d'emballage grand public, de torréfaction et de broyage pour plus de 65 000 tonnes métriques de matières premières, notamment des noix, renforçant la capacité de Dubaï pour la distribution alimentaire régionale et la transformation à valeur ajoutée.
Périmètre du rapport sur le marché des noisettes GCC
Les noisettes sont les noix comestibles d'arbres et d'arbustes caducs appartenant au genre Corylus, principalement Corylus avellana. Elles sont enfermées dans une coque dure et contiennent un amande riche en nutriments utilisée dans la confiserie, les produits de boulangerie, les chocolats, les pâtes à tartiner et d'autres applications alimentaires.
Le rapport sur le marché des noisettes GCC est segmenté par géographie (Émirats arabes unis, Bahreïn, Koweït, Oman, et plus). Le rapport comprend une analyse de la production (volume), une analyse de la consommation (valeur et volume), une analyse des importations (valeur et volume), une analyse des exportations (valeur et volume), une analyse et prévision des tendances des prix de gros, une liste des acteurs clés, et plus. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
| Arabie saoudite | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | |
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | |
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | |
| Analyse et prévision des tendances des prix de gros | |
| Cadre réglementaire | |
| Liste des acteurs clés | |
| Logistique et infrastructure | |
| Analyse de la saisonnalité | |
| Émirats arabes unis | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | |
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | |
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | |
| Analyse et prévision des tendances des prix de gros | |
| Cadre réglementaire | |
| Liste des acteurs clés | |
| Logistique et infrastructure | |
| Analyse de la saisonnalité | |
| Koweït | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | |
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | |
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | |
| Analyse et prévision des tendances des prix de gros | |
| Cadre réglementaire | |
| Liste des acteurs clés | |
| Logistique et infrastructure | |
| Analyse de la saisonnalité | |
| Qatar | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | |
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | |
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | |
| Analyse et prévision des tendances des prix de gros | |
| Cadre réglementaire | |
| Liste des acteurs clés | |
| Logistique et infrastructure | |
| Analyse de la saisonnalité | |
| Bahreïn | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | |
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | |
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | |
| Analyse et prévision des tendances des prix de gros | |
| Cadre réglementaire | |
| Liste des acteurs clés | |
| Logistique et infrastructure | |
| Analyse de la saisonnalité | |
| Oman | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | |
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | |
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | |
| Analyse et prévision des tendances des prix de gros | |
| Cadre réglementaire | |
| Liste des acteurs clés | |
| Logistique et infrastructure | |
| Analyse de la saisonnalité | |
| Reste des pays du GCC | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | |
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | |
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | |
| Analyse et prévision des tendances des prix de gros | |
| Cadre réglementaire | |
| Liste des acteurs clés | |
| Logistique et infrastructure | |
| Analyse de la saisonnalité |
| Par géographie | Arabie saoudite | Analyse de la production (superficie récoltée, rendement et volume de production) |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | ||
| Analyse et prévision des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Émirats arabes unis | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | ||
| Analyse et prévision des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Koweït | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | ||
| Analyse et prévision des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Qatar | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | ||
| Analyse et prévision des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Bahreïn | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | ||
| Analyse et prévision des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Oman | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | ||
| Analyse et prévision des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
| Reste des pays du GCC | Analyse de la production (superficie récoltée, rendement et volume de production) | |
| Analyse de la consommation (valeur et volume de consommation) | ||
| Analyse du marché des importations (valeur des importations, volume et principaux marchés fournisseurs) | ||
| Analyse du marché des exportations (valeur des exportations, volume et principaux marchés de destination) | ||
| Analyse et prévision des tendances des prix de gros | ||
| Cadre réglementaire | ||
| Liste des acteurs clés | ||
| Logistique et infrastructure | ||
| Analyse de la saisonnalité | ||
Questions clés auxquelles le rapport répond
Quelle est la taille prévisionnelle du marché des noisettes GCC ?
La taille du marché des noisettes GCC a été évaluée à 0,40 million USD en 2025 et devrait augmenter de 0,45 million USD en 2026 à 0,74 million USD d'ici 2031. Le marché devrait croître à un CAGR de 10,46% de 2026 à 2031.
Quel pays est en tête de la consommation de noisettes dans le GCC ?
Les EAU représentaient 55,0% de la part du marché des noisettes GCC en 2025, soutenus par leur réseau d'importation, de stockage et de réexportation.
Qu'est-ce qui stimule la demande d'ingrédients à base de noisettes dans le GCC ?
La fabrication alimentaire, l'hôtellerie haut de gamme, la vente au détail spécialisée, les snacks en emballages individuels et le rôle de redistribution des EAU sont les principales sources de demande.
Quels sont les principaux risques pour les importateurs de noisettes du GCC ?
Les principaux risques comprennent la volatilité de l'approvisionnement et des prix liée aux récoltes dans les principaux pays producteurs, les exigences de conformité en matière d'aflatoxine et les éventuels retards de dédouanement ou d'expédition.