
Tamaño y participación del mercado de avellanas del CCG
Análisis del mercado de avellanas del CCG por Mordor Intelligence
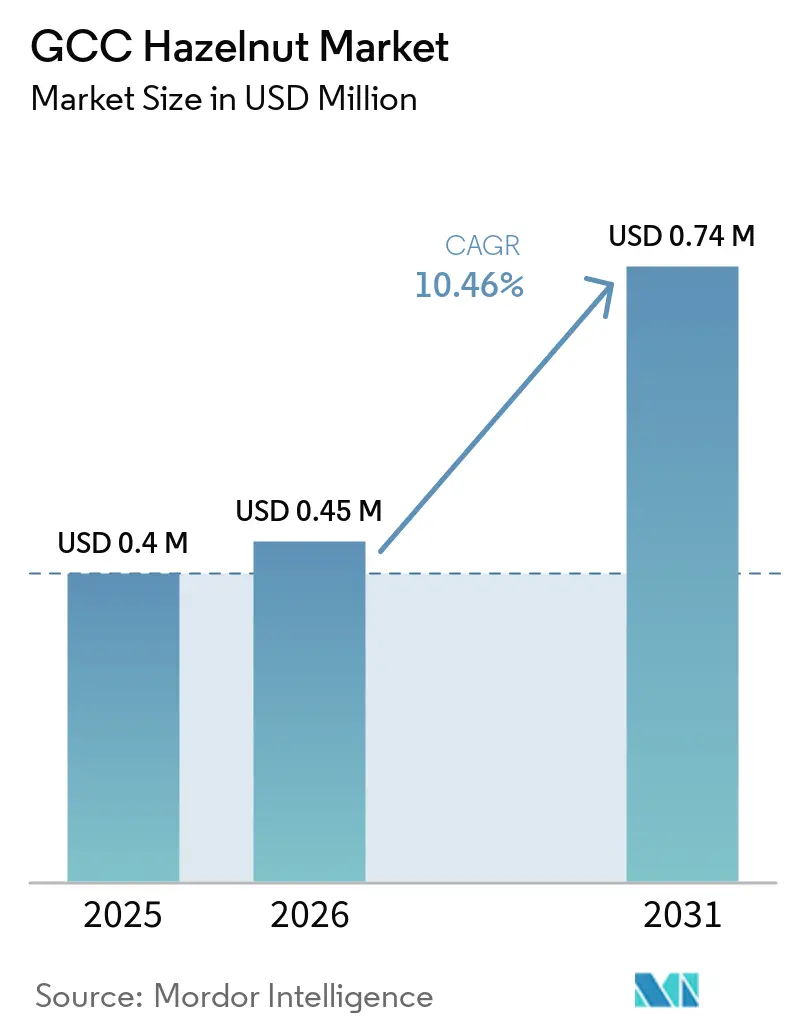
El tamaño del mercado de avellanas del CCG fue valorado en 0,40 millones de USD en 2025 y se prevé que aumente de 0,45 millones de USD en 2026 a 0,74 millones de USD en 2031. Se pronostica que el mercado crecerá a una CAGR del 10,46% de 2026 a 2031. La demanda de los segmentos de confitería, panadería, hostelería premium y comercio minorista especializado da forma al mercado. Las condiciones de oferta en Türkiye siguen siendo significativas, ya que el rendimiento de los cultivos afecta la disponibilidad de ingredientes, la calidad y los costos de importación en el Consejo de Cooperación del Golfo (CCG). Los Emiratos Árabes Unidos (EAU) sirven como el principal centro de importación y redistribución, lo que otorga al mercado de avellanas del CCG una estructura impulsada por la logística en lugar de un perfil de consumo puramente doméstico. Los compradores operan a través de dos canales distintos: ingredientes a granel para la fabricación de alimentos y formatos de mayor calidad para hoteles, restaurantes, cafés y productores artesanales. Esta estructura favorece a los distribuidores que pueden ofrecer trazabilidad documentada, manejo con control de temperatura y productos diferenciados tanto para clientes industriales como premium.
Conclusiones clave del informe
- Por geografía, los Emiratos Árabes Unidos fueron el mercado más grande, representando el 55,0% de la participación del mercado de avellanas del CCG en 2025, mientras que se prevé que Omán sea el mercado de más rápido crecimiento, con una CAGR del 9,1% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto | ||
|---|---|---|---|---|---|
| Expansión del centro de reexportación y redistribución del CCG | +1.2% | Emiratos Árabes Unidos principalmente, con efectos en Omán, Arabia Saudita y el CCG en general | Mediano plazo (2-4 años) | ||
| Demanda de hostelería premium y pastelería | +1% | Emiratos Árabes Unidos y Arabia Saudita, con contribuciones de Catar y Baréin | Mediano plazo (2-4 años) | ||
| Crecimiento del consumo saludable y los envases individuales | +0.8% | A nivel del CCG, con mayor fuerza en Arabia Saudita y los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) | ||
| Adopción de pasta de avellana industrial por parte de fabricantes de alimentos locales | +0.7% | Emiratos Árabes Unidos y Arabia Saudita como centros de fabricación | Largo plazo (≥ 4 años) | ||
| El comercio electrónico transfronterizo amplía el acceso a frutos secos especializados | +0.6% | A nivel del CCG, con mayor demanda en los Emiratos Árabes Unidos, Arabia Saudita y Kuwait | Mediano plazo (2-4 años) | ||
| Localización del menú de servicios de alimentación del CCG con ingredientes de avellana | +0.5% | Emiratos Árabes Unidos, Arabia Saudita y Catar | Corto plazo (≤ 2 años) | ||
| Fuente: Mordor Intelligence | |||||
Expansión del centro de reexportación y redistribución del CCG
La expansión de la infraestructura de comercio alimentario y logística del CCG está fortaleciendo el papel de la región como centro de importación, reexportación y redistribución de avellanas. Dubái gestiona el 75% de las importaciones de alimentos y bebidas de los EAU, respaldado por el Puerto de Jebel Ali y una infraestructura logística integrada que conecta a los proveedores internacionales con los mercados regionales[1]. El desarrollo de instalaciones dedicadas a productos agrícolas está ampliando aún más las capacidades de almacenamiento, procesamiento, envasado y distribución. Por ejemplo, Spring Valley anunció una inversión de 184 millones de AED (50 millones de USD) en un centro de productos agrícolas en Jebel Ali en febrero de 2025, con la instalación diseñada para procesar y almacenar productos básicos, incluidos los frutos secos[2]. Estas capacidades pueden facilitar la importación, almacenamiento, procesamiento y redistribución de avellanas hacia Arabia Saudita, Kuwait, Catar, Omán y Baréin, apoyando el crecimiento del mercado de avellanas del CCG.
Demanda de hostelería premium y pastelería
La hostelería premium respalda la demanda de avellanas de alta calidad sin procesar en el mercado de avellanas del CCG. Los hoteles, restaurantes de lujo, pastelerías, cafés especializados y panaderías premium adquieren avellanas enteras y almendras crudas para su uso directo en postres, confitería, productos de panadería y presentaciones gastronómicas. Estos compradores priorizan el tamaño del grano, la frescura, la apariencia, el sabor y la calidad constante para cumplir con los estándares de menús premium. A medida que la infraestructura de hostelería y turismo se expande en Arabia Saudita y los Emiratos Árabes Unidos, la demanda de avellanas de grado premium está respaldada por la creciente presencia de establecimientos gastronómicos de alto nivel y puntos de venta de postres especializados. Esto crea oportunidades para que los importadores y distribuidores suministren avellanas enteras y almendras crudas en diferentes grados y calibres, junto con envíos de grado estándar de productos básicos.
Crecimiento del consumo saludable y los envases individuales
Los formatos minoristas orientados a la salud están ampliando el uso de productos de avellana tostados, envasados individualmente, de marca y de marca propia en todo el mercado de avellanas del CCG. Esta tendencia está respaldada por el interés de los consumidores en opciones de aperitivos ricos en proteínas y bajos en azúcar, particularmente entre los consumidores urbanos más jóvenes. El envasado individual permite a los proveedores atender los canales de venta minorista de conveniencia, comestibles en línea, venta minorista de viajes y consumo en el lugar de trabajo sin depender únicamente de grandes compradores de panadería o confitería. Los envases de marca y de marca propia también pueden generar un mayor valor unitario que los ingredientes a granel sin procesar, dados los costos adicionales de envasado, presentación del producto y distribución minorista. Este cambio es particularmente relevante para Arabia Saudita y los EAU, donde las redes minoristas modernas y los canales de compra digital están más desarrollados que en varios estados más pequeños del CCG. Puede ayudar a sostener el valor comercial cuando los compradores ajustan los tamaños de los envases o los formatos minoristas en respuesta a mayores costos de materias primas.
Adopción de pasta de avellana industrial por parte de fabricantes de alimentos locales
Los procesadores y fabricantes de alimentos de todo el CCG respaldan la demanda de avellanas como materias primas para productos de panadería, confitería, chocolates, postres y otras aplicaciones alimentarias. Según el Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos (USDA FAS), más de 570 procesadores de alimentos y bebidas operan en los EAU, produciendo aproximadamente 5,96 millones de toneladas métricas de productos alimentarios y de bebidas anualmente[3]. Esta base establecida de procesamiento de alimentos proporciona canales de demanda potenciales para avellanas enteras importadas y almendras crudas, que los fabricantes pueden procesar de acuerdo con los requisitos de sus productos. El uso de avellanas en chocolates premium, productos horneados, confitería y postres especializados respalda aún más la adquisición por parte de compradores industriales. A medida que los fabricantes amplían sus carteras de productos, el acceso confiable a avellanas importadas con calidad y especificaciones constantes se vuelve importante para la planificación de la producción. Esto crea oportunidades para que los importadores y distribuidores de avellanas suministren a los fabricantes de alimentos de todo el CCG a través de acuerdos de adquisición regulares y relaciones de suministro a largo plazo.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de precios y suministro de origen importado | -1.5% | A nivel del CCG, más aguda en Arabia Saudita y los Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Riesgo de aflatoxinas, residuos y despacho aduanero | -0.8% | A nivel del CCG, con controles de cumplimiento en los puntos de entrada de Arabia Saudita y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Limitada profundidad de cadena de frío y procesamiento de ingredientes en el CCG | -0.7% | Todos los estados del CCG, particularmente los mercados más pequeños e interiores | Largo plazo (≥ 4 años) |
| Opacidad de datos de reexportación y fuga de márgenes en múltiples niveles | -0.4% | Corredor de reexportación de los Emiratos Árabes Unidos y mercados receptores del CCG | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de precios y suministro de origen importado
El mercado de avellanas del CCG sigue expuesto a una diversificación limitada del suministro mundial. Según el Consejo Internacional de Frutos Secos y Frutas Desecadas, el cultivo de Türkiye se vio afectado por fuertes heladas y sequías en 2025, mientras que la Junta de Cereales de Turquía liberó 20.000 toneladas métricas a principios de 2025. Esta intervención proporcionó un apoyo temporal al suministro, pero su calendario discrecional limita la certeza disponible para los importadores que planifican envíos. Cuando el suministro turco está restringido, los compradores del CCG pueden considerar proveedores chilenos y georgianos, aunque el cambio de origen puede requerir controles de calidad adicionales y calificación de proveedores. Los aumentos sostenidos de precios también pueden influir en las decisiones de adquisición de los usuarios finales. Por ejemplo, los fabricantes de pasta de avellana pueden sustituir las avellanas por frutos secos con precios más competitivos, como almendras o cacahuetes, dependiendo del perfil de sabor requerido, las especificaciones del producto y los objetivos de costos. Dicha sustitución puede reducir la demanda de avellanas y retrasar la recuperación del volumen incluso después de que mejoren las condiciones de suministro.
Riesgo de aflatoxinas, residuos y despacho aduanero
Los requisitos de seguridad alimentaria crean una carga de cumplimiento significativa para las importaciones de avellanas en el CCG. La Organización de Normalización del CCG (GSO) establece límites máximos de aflatoxinas de 10 partes por mil millones para avellanas listas para el consumo y 15 partes por mil millones para avellanas destinadas a un procesamiento adicional. Los envíos requieren documentación de laboratorio de respaldo, y el incumplimiento puede resultar en rechazo, destrucción o reexportación a expensas del importador. La Autoridad Saudita de Alimentos y Medicamentos (SFDA) publicó requisitos actualizados sobre contaminantes alimentarios en septiembre de 2024 bajo la norma GSO 05 FDS 193:2024. Los retrasos, las repeticiones de pruebas, el almacenamiento y la reprogramación pueden aumentar el costo de los envíos que ya han llegado a un puerto del CCG. Los distribuidores más grandes con sistemas de pruebas y documentación establecidos están mejor posicionados para gestionar estas obligaciones que los importadores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis geográfico
Emiratos Árabes Unidos
Los EAU representaron el 55,0% de la participación del mercado de avellanas del CCG en 2025, convirtiéndose en el principal destino de importación y centro de redistribución de la región. Esta posición refleja la concentración de operaciones de importación, logística en zonas francas, comercio minorista especializado, actividad de servicios de alimentación y vínculos de distribución con otros estados del CCG. Los puertos y entidades comerciales de los EAU reciben envíos de múltiples orígenes, mantienen la documentación requerida y suministran a procesadores, minoristas y clientes de hostelería en diversos formatos. Esta profundidad operativa explica por qué la demanda registrada en los EAU no siempre representa el consumo final dentro del país. Las importaciones de frutos secos de árbol en los EAU alcanzaron 1,08 mil millones de USD en 2024, lo que subraya la mayor importancia del país en el comercio de frutos secos especializados.
Omán, Arabia Saudita, Catar, Kuwait y Baréin
Se prevé que el mercado de avellanas de Omán crezca a una CAGR del 9,1% de 2026 a 2031. Este crecimiento refleja una base de partida más pequeña, el aumento de las importaciones de alimentos especializados, una red de servicios de alimentación en expansión e inversiones en infraestructura logística que conecta los puertos con las zonas interiores. Arabia Saudita también presenta una gran base potencial, impulsada por sus crecientes sectores de hostelería, comercio minorista y fabricación de alimentos. Los fabricantes del Reino utilizan formatos de pasta y praliné en la producción local de confitería y panadería. Catar y Kuwait sostienen la demanda a través de canales minoristas y de servicios de alimentación premium, aunque su suministro depende en gran medida de las rutas de distribución regional establecidas. La base de consumidores más pequeña de Baréin y las condiciones de importación competitivas limitan su ritmo relativo de expansión.
Los flujos de reexportación afectan la forma en que se registran los datos del mercado de avellanas del CCG. Los bienes que entran en los EAU a menudo se redistribuyen a Omán, Kuwait, Catar, Baréin y Arabia Saudita sin aparecer como importaciones directas del país de origen en cada conjunto de datos nacional. Esto puede subestimar el consumo final en los mercados atendidos principalmente por distribuidores con sede en los EAU. Agricultura y Agroalimentación Canadá identificó a Arabia Saudita y los EAU como impulsores clave del valor de las importaciones de alimentos especializados en el CCG en su análisis comercial de 2024. Una mayor capacidad de almacenamiento en frío y registros de reexportación más transparentes respaldarían una planificación más eficiente en toda la red de suministro regional.
Panorama competitivo
El mercado de avellanas del CCG opera a través de la producción de origen y el procesamiento primario, la importación y distribución, y la fabricación de alimentos y servicios de alimentación en la cadena de valor descendente. Los proveedores turcos siguen siendo fundamentales para el suministro regional, mientras que Chile y Georgia proporcionan orígenes alternativos para los compradores que buscan diversificación del suministro. Los importadores con sede en los EAU desempeñan un papel importante en la adquisición, la documentación de seguridad alimentaria, el almacenamiento, el reenvasado y la distribución posterior, ya que los compradores del CCG priorizan la calidad constante del producto, la trazabilidad y la entrega confiable.
La competencia también varía a lo largo de la cadena de valor. Ferrero es un participante verticalmente integrado en la industria de la avellana, con operaciones de procesamiento y abastecimiento en múltiples países. Sus actividades incluyen el procesamiento de avellanas a través de Oltan, su filial en Türkiye, mientras que AgriChile, Grupo Hijuelas y Nefuen están asociados con la producción y el suministro de avellanas chilenas, ofreciendo a los compradores del CCG alternativas al suministro de origen turco. La Carta de Avellanas y el Plan de Acción 2024-2026 de Ferrero enfatizan la trazabilidad, el abastecimiento responsable y las prácticas agrícolas. La empresa también mantiene operaciones comerciales en el CCG. Estos participantes compiten en diferentes etapas de la cadena de suministro en lugar de únicamente dentro de un único canal de distribución local.
La competencia se basa principalmente en la fiabilidad de la adquisición, la calidad del producto, el cumplimiento de la seguridad alimentaria, la trazabilidad, las condiciones de almacenamiento, la documentación y las capacidades de entrega, particularmente para los compradores industriales y premium. Gran parte del procesamiento de mayor valor, incluido el tostado, la producción de pasta y el envasado listo para la venta minorista, se lleva a cabo antes de que los productos lleguen a los mercados del CCG. Sin embargo, la expansión de la infraestructura de procesamiento y productos agrícolas con sede en los EAU podría aumentar el valor añadido local si los procesadores pueden alcanzar la escala requerida, los estándares de seguridad alimentaria y la calidad constante.
Desarrollos recientes de la industria en Mercado de avellanas del CCG
- Enero de 2026: DP World anunció un centro integrado de comercio alimentario de 29 millones de pies cuadrados que amplía el Mercado Central de Frutas y Verduras de Al Aweer. La instalación combinará comercio de alimentos, almacenamiento en frío, procesamiento y distribución, y conectará a los proveedores con más de 20 mercados globales, fortaleciendo el papel de Dubái como puerta de entrada regional para alimentos especializados importados, incluidos los frutos secos.
- Septiembre de 2025: Americold inauguró su primera instalación operativa en Oriente Medio en asociación con DP World en la Zona Franca de Jebel Ali, proporcionando 40.000 posiciones de palés, almacenamiento a múltiples temperaturas e instalaciones vinculadas y no vinculadas. El centro está diseñado para conectar a los productores de alimentos globales con los mercados del CCG y mejorar el flujo y las capacidades de almacenamiento de alimentos en la región.
- Febrero de 2025: Spring Valley anunció un centro de productos agrícolas de 184 millones de AED (50 millones de USD) en Jafza. La instalación proporcionará capacidades de procesamiento, almacenamiento, envasado para el consumidor, tostado y molienda para más de 65.000 toneladas métricas de productos básicos, incluidos los frutos secos, fortaleciendo la capacidad de Dubái para la distribución regional de alimentos y el procesamiento de valor añadido.
Alcance del informe del mercado de avellanas del CCG
Las avellanas son los frutos secos comestibles de árboles y arbustos caducifolios pertenecientes al género Corylus, principalmente Corylus avellana. Están encerradas en una cáscara dura y contienen un grano rico en nutrientes utilizado en confitería, productos de panadería, chocolates, cremas para untar y otras aplicaciones alimentarias.
El informe del mercado de avellanas del CCG está segmentado por geografía (Emiratos Árabes Unidos, Baréin, Kuwait, Omán y más). El informe incluye análisis de producción (volumen), análisis de consumo (valor y volumen), análisis de importaciones (valor y volumen), análisis de exportaciones (valor y volumen), análisis y pronóstico de tendencias de precios mayoristas, una lista de actores clave y más. Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (toneladas métricas).
Resumen de la segmentación
| Arabia Saudita | Análisis de producción (área cosechada, rendimiento y volumen de producción) |
| Análisis de consumo (valor y volumen de consumo) | |
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | |
| Análisis y pronóstico de tendencias de precios mayoristas | |
| Marco regulatorio | |
| Lista de actores clave | |
| Logística e infraestructura | |
| Análisis de estacionalidad | |
| Emiratos Árabes Unidos | Análisis de producción (área cosechada, rendimiento y volumen de producción) |
| Análisis de consumo (valor y volumen de consumo) | |
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | |
| Análisis y pronóstico de tendencias de precios mayoristas | |
| Marco regulatorio | |
| Lista de actores clave | |
| Logística e infraestructura | |
| Análisis de estacionalidad | |
| Kuwait | Análisis de producción (área cosechada, rendimiento y volumen de producción) |
| Análisis de consumo (valor y volumen de consumo) | |
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | |
| Análisis y pronóstico de tendencias de precios mayoristas | |
| Marco regulatorio | |
| Lista de actores clave | |
| Logística e infraestructura | |
| Análisis de estacionalidad | |
| Catar | Análisis de producción (área cosechada, rendimiento y volumen de producción) |
| Análisis de consumo (valor y volumen de consumo) | |
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | |
| Análisis y pronóstico de tendencias de precios mayoristas | |
| Marco regulatorio | |
| Lista de actores clave | |
| Logística e infraestructura | |
| Análisis de estacionalidad | |
| Baréin | Análisis de producción (área cosechada, rendimiento y volumen de producción) |
| Análisis de consumo (valor y volumen de consumo) | |
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | |
| Análisis y pronóstico de tendencias de precios mayoristas | |
| Marco regulatorio | |
| Lista de actores clave | |
| Logística e infraestructura | |
| Análisis de estacionalidad | |
| Omán | Análisis de producción (área cosechada, rendimiento y volumen de producción) |
| Análisis de consumo (valor y volumen de consumo) | |
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | |
| Análisis y pronóstico de tendencias de precios mayoristas | |
| Marco regulatorio | |
| Lista de actores clave | |
| Logística e infraestructura | |
| Análisis de estacionalidad | |
| Resto de países del CCG | Análisis de producción (área cosechada, rendimiento y volumen de producción) |
| Análisis de consumo (valor y volumen de consumo) | |
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | |
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | |
| Análisis y pronóstico de tendencias de precios mayoristas | |
| Marco regulatorio | |
| Lista de actores clave | |
| Logística e infraestructura | |
| Análisis de estacionalidad |
| Por geografía | Arabia Saudita | Análisis de producción (área cosechada, rendimiento y volumen de producción) |
| Análisis de consumo (valor y volumen de consumo) | ||
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | ||
| Análisis y pronóstico de tendencias de precios mayoristas | ||
| Marco regulatorio | ||
| Lista de actores clave | ||
| Logística e infraestructura | ||
| Análisis de estacionalidad | ||
| Emiratos Árabes Unidos | Análisis de producción (área cosechada, rendimiento y volumen de producción) | |
| Análisis de consumo (valor y volumen de consumo) | ||
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | ||
| Análisis y pronóstico de tendencias de precios mayoristas | ||
| Marco regulatorio | ||
| Lista de actores clave | ||
| Logística e infraestructura | ||
| Análisis de estacionalidad | ||
| Kuwait | Análisis de producción (área cosechada, rendimiento y volumen de producción) | |
| Análisis de consumo (valor y volumen de consumo) | ||
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | ||
| Análisis y pronóstico de tendencias de precios mayoristas | ||
| Marco regulatorio | ||
| Lista de actores clave | ||
| Logística e infraestructura | ||
| Análisis de estacionalidad | ||
| Catar | Análisis de producción (área cosechada, rendimiento y volumen de producción) | |
| Análisis de consumo (valor y volumen de consumo) | ||
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | ||
| Análisis y pronóstico de tendencias de precios mayoristas | ||
| Marco regulatorio | ||
| Lista de actores clave | ||
| Logística e infraestructura | ||
| Análisis de estacionalidad | ||
| Baréin | Análisis de producción (área cosechada, rendimiento y volumen de producción) | |
| Análisis de consumo (valor y volumen de consumo) | ||
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | ||
| Análisis y pronóstico de tendencias de precios mayoristas | ||
| Marco regulatorio | ||
| Lista de actores clave | ||
| Logística e infraestructura | ||
| Análisis de estacionalidad | ||
| Omán | Análisis de producción (área cosechada, rendimiento y volumen de producción) | |
| Análisis de consumo (valor y volumen de consumo) | ||
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | ||
| Análisis y pronóstico de tendencias de precios mayoristas | ||
| Marco regulatorio | ||
| Lista de actores clave | ||
| Logística e infraestructura | ||
| Análisis de estacionalidad | ||
| Resto de países del CCG | Análisis de producción (área cosechada, rendimiento y volumen de producción) | |
| Análisis de consumo (valor y volumen de consumo) | ||
| Análisis del mercado de importaciones (valor de importación, volumen y principales mercados proveedores) | ||
| Análisis del mercado de exportaciones (valor de exportación, volumen y principales mercados de destino) | ||
| Análisis y pronóstico de tendencias de precios mayoristas | ||
| Marco regulatorio | ||
| Lista de actores clave | ||
| Logística e infraestructura | ||
| Análisis de estacionalidad | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño previsto del mercado de avellanas del CCG?
El tamaño del mercado de avellanas del CCG fue valorado en 0,40 millones de USD en 2025 y se prevé que aumente de 0,45 millones de USD en 2026 a 0,74 millones de USD en 2031. Se pronostica que el mercado crecerá a una CAGR del 10,46% de 2026 a 2031.
¿Qué país lidera el consumo de avellanas en el CCG?
Los EAU representaron el 55,0% de la participación del mercado de avellanas del CCG en 2025, respaldados por su red de importación, almacenamiento y reexportación.
¿Qué está impulsando la demanda de ingredientes de avellana en el CCG?
La fabricación de alimentos, la hostelería premium, el comercio minorista especializado, los aperitivos envasados individualmente y el papel de redistribución de los EAU son fuentes clave de demanda.
¿Cuáles son los principales riesgos para los importadores de avellanas del CCG?
Los riesgos clave incluyen la volatilidad del suministro y los precios relacionada con los cultivos en los principales países productores, los requisitos de cumplimiento de aflatoxinas y los posibles retrasos en el despacho aduanero o en los envíos.