
GCC-Haselnussmarkt Größe und Marktanteil
GCC-Haselnussmarkt Analyse von Mordor Intelligence
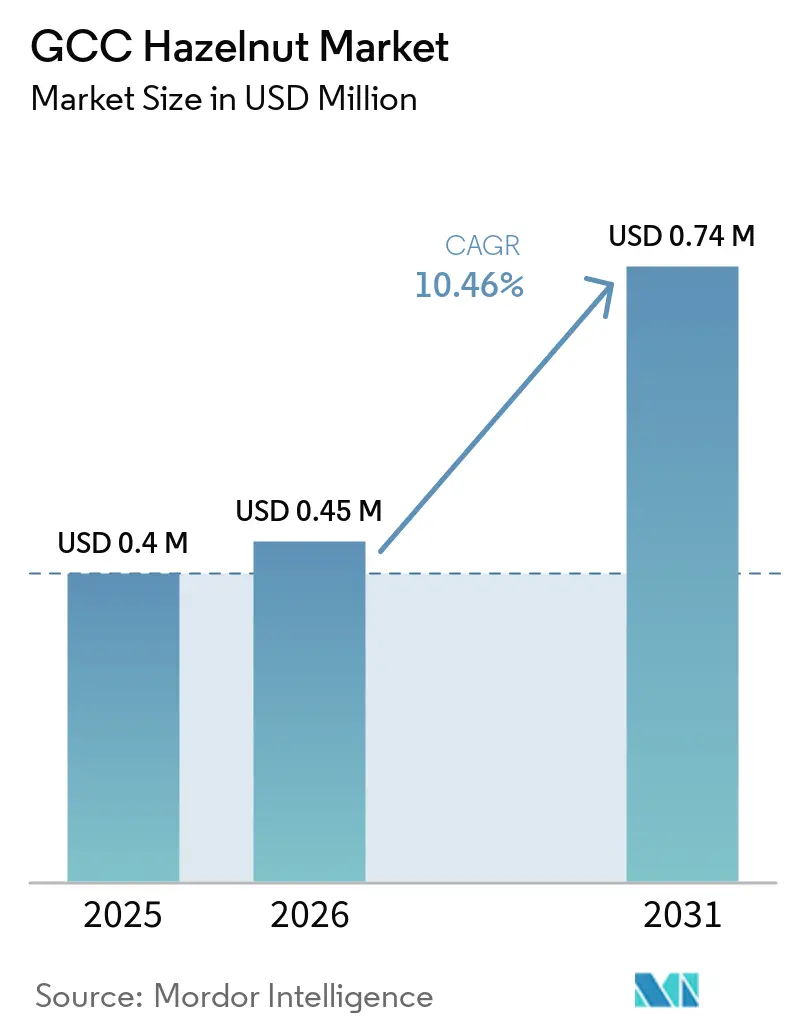
Die Größe des GCC-Haselnussmarktes wurde im Jahr 2025 auf 0,40 Millionen USD geschätzt und soll von 0,45 Millionen USD im Jahr 2026 auf 0,74 Millionen USD bis 2031 ansteigen. Der Markt soll von 2026 bis 2031 mit einem CAGR von 10,46 % wachsen. Die Nachfrage aus den Segmenten Süßwaren, Backwaren, Premium-Gastronomie und Spezialeinzelhandel prägt den Markt. Die Versorgungsbedingungen in der Türkei bleiben bedeutend, da die Ernteleistung die Verfügbarkeit von Zutaten, die Qualität und die Importkosten im Golf-Kooperationsrat (GCC) beeinflusst. Die Vereinigten Arabischen Emirate (VAE) dienen als primärer Import- und Redistributionsdrehkreuz, was dem GCC-Haselnussmarkt eine logistikgetriebene Struktur verleiht, anstatt eines rein inländischen Verbrauchsprofils. Käufer agieren über zwei unterschiedliche Kanäle: Schüttgut-Zutaten für die Lebensmittelherstellung und höherwertige Formate für Hotels, Restaurants, Cafés und handwerkliche Produzenten. Diese Struktur begünstigt Distributoren, die dokumentierte Rückverfolgbarkeit, temperaturkontrollierte Handhabung und differenzierte Produkte sowohl für industrielle als auch für Premium-Kunden anbieten können.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie waren die Vereinigten Arabischen Emirate der größte Markt mit einem Anteil von 55,0 % am GCC-Haselnussmarkt im Jahr 2025, während Oman voraussichtlich der am schnellsten wachsende Markt sein wird, mit einem CAGR von 9,1 % von 2026 bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung | ||
|---|---|---|---|---|---|
| Ausbau des GCC-Reexport- und Redistributionsdrehkreuzes | +1.2% | Vereinigte Arabische Emirate vorrangig, mit Auswirkungen auf Oman, Saudi-Arabien und den weiteren GCC | Mittelfristig (2–4 Jahre) | ||
| Nachfrage aus Premium-Gastronomie und Patisserie | +1% | Vereinigte Arabische Emirate und Saudi-Arabien, mit Beiträgen aus Katar und Bahrain | Mittelfristig (2–4 Jahre) | ||
| Gesundheitsorientiertes Snacking und Wachstum von Portionspackungen | +0.8% | GCC-weit, am stärksten in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) | ||
| Übernahme von industrieller Haselnusspaste durch lokale Lebensmittelhersteller | +0.7% | Vereinigte Arabische Emirate und Saudi-Arabien als Produktionszentren | Langfristig (≥ 4 Jahre) | ||
| Grenzüberschreitender E-Commerce erweitert den Zugang zu Spezialitätennüssen | +0.6% | GCC-weit, mit größter Nachfrage in den Vereinigten Arabischen Emiraten, Saudi-Arabien und Kuwait | Mittelfristig (2–4 Jahre) | ||
| Lokalisierung von GCC-Gastronomiespeisekarten mit Haselnusszutaten | +0.5% | Vereinigte Arabische Emirate, Saudi-Arabien und Katar | Kurzfristig (≤ 2 Jahre) | ||
| Quelle: Mordor Intelligence | |||||
Ausbau des GCC-Reexport- und Redistributionsdrehkreuzes
Der Ausbau der GCC-Lebensmittelhandels- und Logistikinfrastruktur stärkt die Rolle der Region als Import-, Reexport- und Redistributionsdrehkreuz für Haselnüsse. Dubai wickelt 75 % der Lebensmittel- und Getränkeimporte der VAE ab, unterstützt durch den Jebel Ali Port und eine integrierte Logistikinfrastruktur, die internationale Lieferanten mit regionalen Märkten verbindet[1]. Die Entwicklung dedizierter Agrarwareneinrichtungen erweitert die Lager-, Verarbeitungs-, Verpackungs- und Distributionskapazitäten weiter. Beispielsweise kündigte Spring Valley im Februar 2025 eine Investition von 184 Millionen AED (50 Millionen USD) in ein Agrarwaren-Drehkreuz in Jebel Ali an, wobei die Anlage zur Verarbeitung und Lagerung von Waren einschließlich Nüssen konzipiert ist[2]. Diese Kapazitäten können den Import, die Lagerung, die Verarbeitung und die Redistribution von Haselnüssen nach Saudi-Arabien, Kuwait, Katar, Oman und Bahrain erleichtern und das Wachstum des GCC-Haselnussmarktes unterstützen.
Nachfrage aus Premium-Gastronomie und Patisserie
Die Premium-Gastronomie unterstützt die Nachfrage nach hochwertigen, unverarbeiteten Haselnüssen im GCC-Haselnussmarkt. Hotels, Luxusrestaurants, Patisserien, Spezialcafés und Premium-Bäckereien beschaffen ganze Haselnüsse und rohe Kerne für den direkten Einsatz in Desserts, Süßwaren, Backwaren und Speisenpräsentationen. Diese Käufer priorisieren Kerngröße, Frische, Aussehen, Geschmack und gleichbleibende Qualität, um Premium-Menüstandards zu erfüllen. Da die Gastronomie- und Tourismusinfrastruktur in Saudi-Arabien und den Vereinigten Arabischen Emiraten ausgebaut wird, wird die Nachfrage nach Haselnüssen in Premium-Qualität durch die wachsende Präsenz gehobener Gastronomiebetriebe und Spezialitätendessertläden gestützt. Dies schafft Möglichkeiten für Importeure und Distributoren, ganze Haselnüsse und rohe Kerne in verschiedenen Qualitäten und Kalibrierungen neben Standard-Warenlieferungen anzubieten.
Gesundheitsorientiertes Snacking und Wachstum von Portionspackungen
Gesundheitsorientierte Einzelhandelsformate erweitern den Einsatz von gerösteten, portionsverpackten, markierten und Eigenmarken-Haselnussprodukten im gesamten GCC-Haselnussmarkt. Dieser Trend wird durch das Verbraucherinteresse an proteinreichen und zuckerarmen Snack-Optionen gestützt, insbesondere bei jüngeren städtischen Verbrauchern. Portionsverpackungen ermöglichen es Lieferanten, Convenience-Einzelhandel, Online-Lebensmittelhandel, Reiseeinzelhandel und Arbeitsplatzkonsumkanäle zu bedienen, ohne ausschließlich auf große Bäckerei- oder Süßwarenkäufer angewiesen zu sein. Marken- und Eigenmarkenpakete können auch einen höheren Stückwert als unverarbeitete Schüttgut-Zutaten erzielen, angesichts der zusätzlichen Kosten für Verpackung, Produktpräsentation und Einzelhandelsvertrieb. Diese Verschiebung ist besonders relevant für Saudi-Arabien und die VAE, wo moderne Einzelhandelsnetzwerke und digitale Einkaufskanäle stärker entwickelt sind als in einigen kleineren GCC-Staaten. Sie kann dazu beitragen, den Handelswert aufrechtzuerhalten, wenn Käufer Packungsgrößen oder Einzelhandelsformate als Reaktion auf höhere Rohstoffkosten anpassen.
Übernahme von industrieller Haselnusspaste durch lokale Lebensmittelhersteller
Lebensmittelverarbeiter und -hersteller im gesamten GCC unterstützen die Nachfrage nach Haselnüssen als Rohstoffe für Backwaren, Süßwaren, Schokoladen, Desserts und andere Lebensmittelanwendungen. Laut dem Auslandsdienst des US-Landwirtschaftsministeriums (USDA FAS) sind mehr als 570 Lebensmittel- und Getränkeverarbeiter in den VAE tätig und produzieren jährlich etwa 5,96 Millionen Metrische Tonnen an Lebensmittel- und Getränkeprodukten[3]. Diese etablierte Lebensmittelverarbeitungsbasis bietet potenzielle Nachfragekanäle für importierte ganze Haselnüsse und rohe Kerne, die Hersteller entsprechend ihren Produktanforderungen verarbeiten können. Der Einsatz von Haselnüssen in Premium-Schokoladen, Backwaren, Süßwaren und Spezialitätendesserts unterstützt die Beschaffung durch industrielle Käufer weiter. Da Hersteller ihre Produktportfolios erweitern, wird ein zuverlässiger Zugang zu importierten Haselnüssen mit gleichbleibender Qualität und Spezifikationen für die Produktionsplanung wichtig. Dies schafft Möglichkeiten für Haselnussimporteure und -distributoren, Lebensmittelhersteller im gesamten GCC durch regelmäßige Beschaffungsvereinbarungen und langfristige Lieferbeziehungen zu beliefern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preis- und Angebotsvolatilität aufgrund importierter Herkunft | -1.5% | GCC-weit, am stärksten in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Aflatoxin-, Rückstands- und Zollabfertigungsrisiko | -0.8% | GCC-weit, mit Compliance-Prüfungen an saudi-arabischen und emiratischen Eintrittspunkten | Mittelfristig (2–4 Jahre) |
| Begrenzte GCC-Kühlkette und geringe Tiefe der Zutatenverarbeitung | -0.7% | Alle GCC-Staaten, insbesondere kleinere und Binnenlandmärkte | Langfristig (≥ 4 Jahre) |
| Intransparenz bei Reexportdaten und Margenabfluss über mehrere Handelsstufen | -0.4% | VAE-Reexportkorridor und empfangende GCC-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preis- und Angebotsvolatilität aufgrund importierter Herkunft
Der GCC-Haselnussmarkt bleibt einer begrenzten Diversifizierung des globalen Angebots ausgesetzt. Laut dem Internationalen Nuss- und Trockenfrüchterat wurde die Ernte der Türkei im Jahr 2025 durch starken Frost und Dürre beeinträchtigt, während das Türkische Getreideboard Anfang 2025 20.000 Metrische Tonnen freigab. Diese Intervention bot vorübergehende Angebotsunterstützung, aber ihr diskretionärer Zeitpunkt begrenzt die Planungssicherheit für Importeure. Wenn das türkische Angebot eingeschränkt ist, können GCC-Käufer chilenische und georgische Lieferanten in Betracht ziehen, obwohl ein Wechsel der Herkunft möglicherweise zusätzliche Qualitätsprüfungen und Lieferantenqualifizierungen erfordert. Anhaltende Preiserhöhungen können auch die Beschaffungsentscheidungen nachgelagerter Nutzer beeinflussen. Beispielsweise können Haselnusspastenhersteller Haselnüsse durch wettbewerbsfähiger bepreiste Nüsse wie Mandeln oder Erdnüsse ersetzen, abhängig vom erforderlichen Geschmacksprofil, den Produktspezifikationen und den Kostenzielen. Eine solche Substitution kann die Nachfrage nach Haselnüssen verringern und die Mengenerhöhung verzögern, selbst nachdem sich die Versorgungsbedingungen verbessert haben.
Aflatoxin-, Rückstands- und Zollabfertigungsrisiko
Lebensmittelsicherheitsanforderungen schaffen eine erhebliche Compliance-Belastung für Haselnussimporte in den GCC. Die GCC-Normungsorganisation (GSO) legt maximale Aflatoxin-Grenzwerte von 10 Teilen pro Milliarde für verzehrfertige Haselnüsse und 15 Teilen pro Milliarde für Haselnüsse, die zur weiteren Verarbeitung bestimmt sind, fest. Sendungen erfordern unterstützende Labordokumentation, und bei Nichteinhaltung kann es zur Ablehnung, Vernichtung oder Reexport auf Kosten des Importeurs kommen. Die Saudi-Arabische Lebensmittel- und Arzneimittelbehörde (SFDA) veröffentlichte im September 2024 aktualisierte Anforderungen für Lebensmittelkontaminanten gemäß GSO 05 FDS 193:2024. Verzögerungen, Nachtests, Lagerung und Umbuchungen können die Kosten von Sendungen erhöhen, die bereits einen GCC-Hafen erreicht haben. Größere Distributoren mit etablierten Test- und Dokumentationssystemen sind besser positioniert, um diese Verpflichtungen zu erfüllen, als kleinere Importeure.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Vereinigte Arabische Emirate
Die VAE machten im Jahr 2025 55,0 % des GCC-Haselnussmarktanteils aus und sind damit das größte Importziel und Redistributionsdrehkreuz der Region. Diese Position spiegelt die Konzentration von Importoperationen, Freizonenlogistik, Spezialeinzelhandel, Gastronomieaktivitäten und Distributionsverbindungen zu anderen GCC-Staaten wider. VAE-Häfen und Handelsunternehmen empfangen Sendungen aus mehreren Herkunftsländern, pflegen die erforderliche Dokumentation und beliefern Verarbeiter, Einzelhändler und Gastronomiebetriebe in verschiedenen Formaten. Diese operative Tiefe erklärt, warum die in den VAE erfasste Nachfrage nicht immer den endgültigen Verbrauch im Land darstellt. Baumnus-Importe in die VAE erreichten im Jahr 2024 1,08 Milliarden USD, was die breitere Bedeutung des Landes im Spezialitätennusshandel unterstreicht.
Oman, Saudi-Arabien, Katar, Kuwait und Bahrain
Der omanische Haselnussmarkt soll von 2026 bis 2031 mit einem CAGR von 9,1 % wachsen. Dieses Wachstum spiegelt eine kleinere Ausgangsbasis, steigende Speziallebensmittelimporte, ein expandierendes Gastronomienetzwerk und Investitionen in Logistikinfrastruktur wider, die Häfen mit Binnengebieten verbinden. Saudi-Arabien bietet ebenfalls eine große adressierbare Basis, angetrieben durch seinen wachsenden Gastronomie-, Einzelhandels- und Lebensmittelherstellungssektor. Hersteller im Königreich verwenden Paste- und Pralinéformate in der lokalen Süßwaren- und Backwarenproduktion. Katar und Kuwait halten die Nachfrage über Premium-Einzelhandels- und Gastronomiekanäle aufrecht, obwohl ihre Versorgung stark von etablierten regionalen Distributionsrouten abhängt. Bahrains kleinere Verbraucherbasis und wettbewerbsfähige Importbedingungen begrenzen sein relatives Expansionstempo.
Reexportströme beeinflussen die Erfassung von GCC-Haselnussmarktdaten. Waren, die in die VAE eingeführt werden, werden häufig nach Oman, Kuwait, Katar, Bahrain und Saudi-Arabien weiterverteilt, ohne in jedem nationalen Datensatz als direkte Importe aus dem Ursprungsland zu erscheinen. Dies kann den endgültigen Verbrauch in Märkten, die hauptsächlich von VAE-basierten Distributoren bedient werden, unterschätzen. Agriculture and Agri-Food Canada identifizierte Saudi-Arabien und die VAE in seiner Handelsanalyse 2024 als wichtige Treiber des Importwerts von Speziallebensmitteln im GCC. Verbesserte Kühlkapazitäten und transparentere Reexportaufzeichnungen würden eine effizientere Planung im regionalen Versorgungsnetzwerk unterstützen.
Wettbewerbslandschaft
Der GCC-Haselnussmarkt erstreckt sich über Ursprungsproduktion und Primärverarbeitung, Import und Distribution sowie nachgelagerte Lebensmittelherstellung und Gastronomie. Türkische Lieferanten bleiben zentral für die regionale Versorgung, während Chile und Georgien alternative Herkunftsländer für Käufer bieten, die eine Versorgungsdiversifizierung anstreben. VAE-basierte Importeure spielen eine wichtige Rolle bei Beschaffung, Lebensmittelsicherheitsdokumentation, Lagerung, Umverpackung und Weiterverteilung, da GCC-Käufer gleichbleibende Produktqualität, Rückverfolgbarkeit und zuverlässige Lieferung priorisieren.
Der Wettbewerb variiert auch entlang der Wertschöpfungskette. Ferrero ist ein vertikal integrierter Teilnehmer in der Haselnussindustrie mit Verarbeitungs- und Beschaffungsoperationen in mehreren Ländern. Zu seinen Aktivitäten gehört die Haselnussverarbeitung durch Oltan, seine Tochtergesellschaft in der Türkei, während AgriChile, Grupo Hijuelas und Nefuen mit der chilenischen Haselnussproduktion und -versorgung verbunden sind und GCC-Käufern Alternativen zur türkischen Herkunftsversorgung bieten. Ferreros Haselnuss-Charta und Aktionsplan 2024–2026 betonen Rückverfolgbarkeit, verantwortungsvolle Beschaffung und landwirtschaftliche Praktiken. Das Unternehmen unterhält auch kommerzielle Aktivitäten im GCC. Diese Teilnehmer konkurrieren auf verschiedenen Stufen der Lieferkette und nicht ausschließlich innerhalb eines einzigen lokalen Distributionskanals.
Der Wettbewerb basiert in erster Linie auf Beschaffungszuverlässigkeit, Produktqualität, Lebensmittelsicherheits-Compliance, Rückverfolgbarkeit, Lagerbedingungen, Dokumentation und Lieferfähigkeiten, insbesondere für industrielle und Premium-Käufer. Ein Großteil der höherwertigen Verarbeitung, einschließlich Rösten, Pastenproduktion und einzelhandelsfertige Verpackung, wird durchgeführt, bevor Produkte die GCC-Märkte erreichen. Der Ausbau der VAE-basierten Verarbeitungs- und Agrarwareninfrastruktur könnte jedoch die lokale Wertschöpfung erhöhen, wenn Verarbeiter die erforderliche Skalierung, Lebensmittelsicherheitsstandards und gleichbleibende Qualität erreichen können.
Neueste Industrielle Entwicklungen in GCC-Haselnussmarkt
- Januar 2026: DP World kündigte ein integriertes Lebensmittelhandelsdrehkreuz mit 29 Millionen Quadratfuß an, das den Al Aweer Zentralmarkt für Obst und Gemüse erweitert. Die Einrichtung wird Lebensmittelhandel, Kühllagerung, Verarbeitung und Distribution kombinieren und Lieferanten mit mehr als 20 globalen Märkten verbinden, wodurch Dubais Rolle als regionales Tor für importierte Speziallebensmittel, einschließlich Nüsse, gestärkt wird.
- September 2025: Americold eröffnete seine erste operative Einrichtung im Nahen Osten in Partnerschaft mit DP World in der Jebel Ali Freizone und bietet 40.000 Palettenstellplätze, Mehrtemperaturlagerung sowie Zoll- und Nicht-Zolllagereinrichtungen. Das Drehkreuz ist darauf ausgelegt, globale Lebensmittelproduzenten mit GCC-Märkten zu verbinden und die regionalen Lebensmittelfluss- und Lagerkapazitäten zu verbessern.
- Februar 2025: Spring Valley kündigte ein Agrarwaren-Drehkreuz bei Jafza für 184 Millionen AED (50 Millionen USD) an. Die Einrichtung wird Verarbeitungs-, Lager-, Verbraucherverpackungs-, Röst- und Mahlkapazitäten für mehr als 65.000 Metrische Tonnen an Waren, einschließlich Nüsse, bereitstellen und Dubais Kapazität für regionale Lebensmitteldistribution und wertschöpfende Verarbeitung stärken.
GCC-Haselnussmarkt Berichtsumfang
Haselnüsse sind die essbaren Nüsse von Laubbäumen und -sträuchern der Gattung Corylus, hauptsächlich Corylus avellana. Sie sind von einer harten Schale umschlossen und enthalten einen nährstoffreichen Kern, der in Süßwaren, Backwaren, Schokoladen, Aufstrichen und anderen Lebensmittelanwendungen verwendet wird.
Der GCC-Haselnussmarktbericht ist nach Geografie segmentiert (Vereinigte Arabische Emirate, Bahrain, Kuwait, Oman und weitere). Der Bericht umfasst Produktionsanalyse (Volumen), Verbrauchsanalyse (Wert und Volumen), Importanalyse (Wert und Volumen), Exportanalyse (Wert und Volumen), Analyse und Prognose der Großhandelspreisentwicklung, eine Liste der wichtigsten Marktteilnehmer und mehr. Die Marktprognosen werden in Wert (USD) und Volumen (Metrische Tonnen) angegeben.
Segmentierungsübersicht
| Saudi-Arabien | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |
| Analyse und Prognose der Großhandelspreisentwicklung | |
| Regulatorischer Rahmen | |
| Liste der wichtigsten Marktteilnehmer | |
| Logistik und Infrastruktur | |
| Saisonalitätsanalyse | |
| Vereinigte Arabische Emirate | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |
| Analyse und Prognose der Großhandelspreisentwicklung | |
| Regulatorischer Rahmen | |
| Liste der wichtigsten Marktteilnehmer | |
| Logistik und Infrastruktur | |
| Saisonalitätsanalyse | |
| Kuwait | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |
| Analyse und Prognose der Großhandelspreisentwicklung | |
| Regulatorischer Rahmen | |
| Liste der wichtigsten Marktteilnehmer | |
| Logistik und Infrastruktur | |
| Saisonalitätsanalyse | |
| Katar | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |
| Analyse und Prognose der Großhandelspreisentwicklung | |
| Regulatorischer Rahmen | |
| Liste der wichtigsten Marktteilnehmer | |
| Logistik und Infrastruktur | |
| Saisonalitätsanalyse | |
| Bahrain | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |
| Analyse und Prognose der Großhandelspreisentwicklung | |
| Regulatorischer Rahmen | |
| Liste der wichtigsten Marktteilnehmer | |
| Logistik und Infrastruktur | |
| Saisonalitätsanalyse | |
| Oman | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |
| Analyse und Prognose der Großhandelspreisentwicklung | |
| Regulatorischer Rahmen | |
| Liste der wichtigsten Marktteilnehmer | |
| Logistik und Infrastruktur | |
| Saisonalitätsanalyse | |
| Übrige GCC-Länder | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |
| Analyse und Prognose der Großhandelspreisentwicklung | |
| Regulatorischer Rahmen | |
| Liste der wichtigsten Marktteilnehmer | |
| Logistik und Infrastruktur | |
| Saisonalitätsanalyse |
| Nach Geografie | Saudi-Arabien | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Vereinigte Arabische Emirate | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Kuwait | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Katar | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Bahrain | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Oman | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Übrige GCC-Länder | Produktionsanalyse (Erntfläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des GCC-Haselnussmarktes?
Die Größe des GCC-Haselnussmarktes wurde im Jahr 2025 auf 0,40 Millionen USD geschätzt und soll von 0,45 Millionen USD im Jahr 2026 auf 0,74 Millionen USD bis 2031 ansteigen. Der Markt soll von 2026 bis 2031 mit einem CAGR von 10,46 % wachsen.
Welches Land führt beim GCC-Haselnussverbrauch?
Die VAE machten im Jahr 2025 55,0 % des GCC-Haselnussmarktanteils aus, unterstützt durch ihr Import-, Lager- und Reexportnetzwerk.
Was treibt die Nachfrage nach Haselnusszutaten im GCC an?
Lebensmittelherstellung, Premium-Gastronomie, Spezialeinzelhandel, portionsverpackte Snacks und die Redistributionsrolle der VAE sind wichtige Nachfragequellen.
Was sind die Hauptrisiken für GCC-Haselnussimporteure?
Zu den wichtigsten Risiken gehören erntebezogene Angebots- und Preisvolatilität in wichtigen Erzeugerländern, Aflatoxin-Compliance-Anforderungen sowie potenzielle Zollabfertigungs- oder Sendungsverzögerungen.