
Taille et part du marché GCC Aesthetic Wellness
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
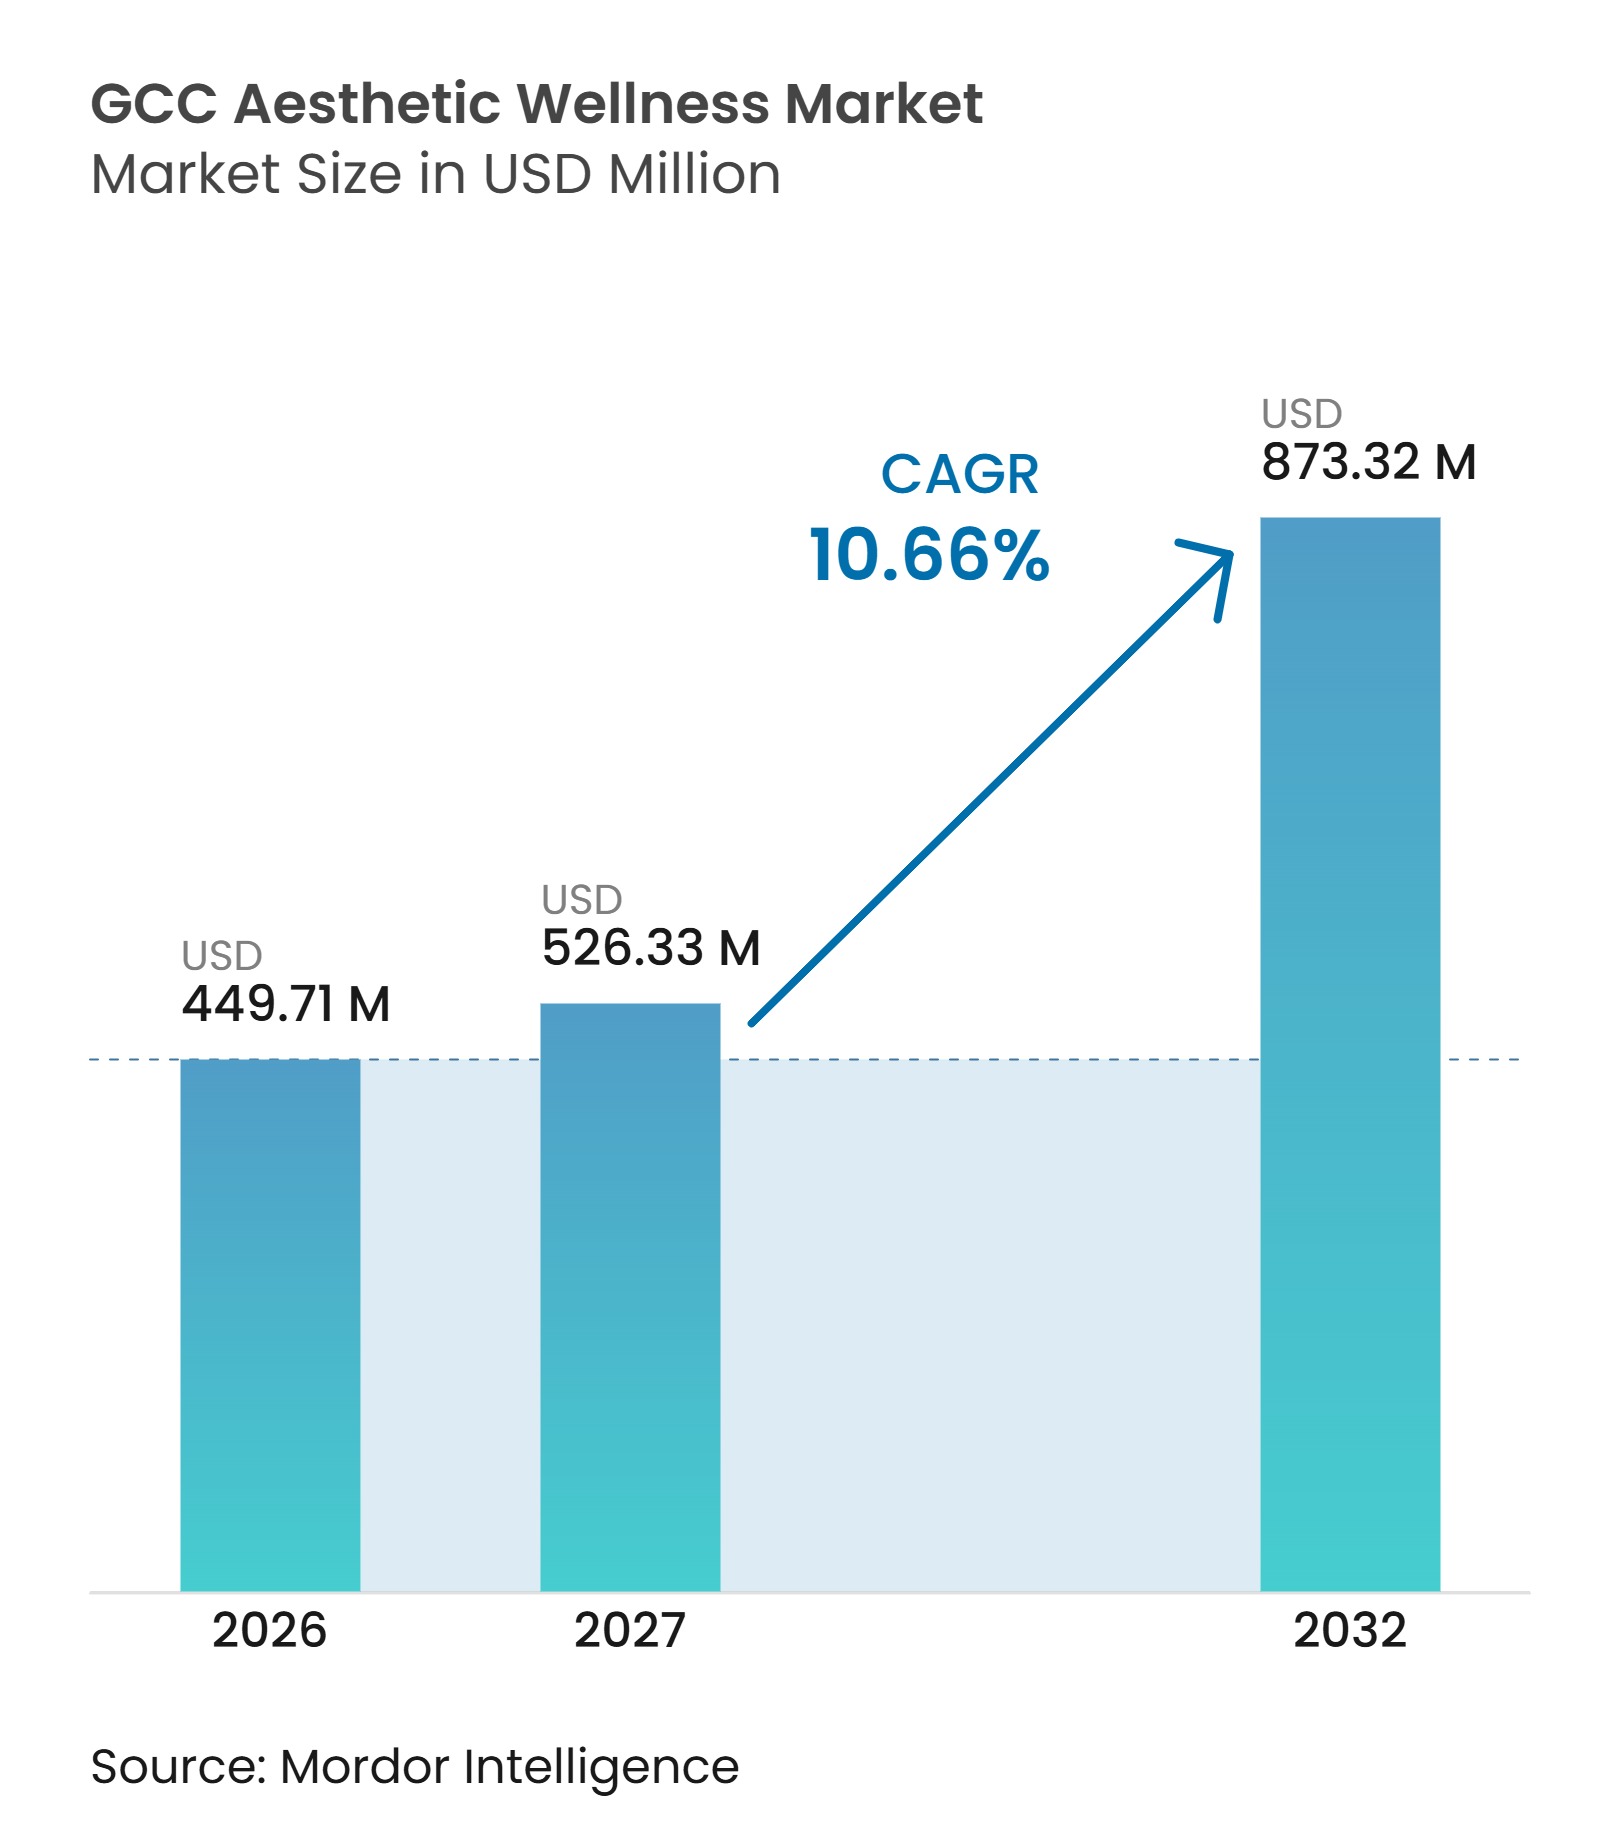
| Taille du marché de l'année de base (2026) | 449.71 Millions de dollars américains |
| Taille du Marché (2027) | 526.33 Millions de dollars américains |
| Taille du Marché (2032) | 873.32 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.66 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché GCC Aesthetic Wellness par Mordor Intelligence
La taille du marché GCC Aesthetic Wellness était évaluée à 449,71 millions USD en 2026 et devrait croître de 526,33 millions USD en 2027 pour atteindre 873,32 millions USD d'ici 2032, à un CAGR de 10,66 % durant la période de prévision (2027-2032). Le marché GCC Aesthetic Wellness est soutenu par une large base de jeunes consommateurs, des initiatives nationales en matière de bien-être et des investissements dans des établissements cliniques et de bien-être de destination. Le ministère de la Santé d'Arabie saoudite intègre le bien-être et la longévité dans l'agenda sanitaire du Royaume, tandis que des projets ajoutent des établissements combinant services de spa, de diagnostic et cliniques. Le marché bénéficie également de l'adoption croissante de traitements à faible temps de récupération dans des environnements supervisés par des médecins. Les normes réglementaires deviennent plus détaillées, notamment en Arabie saoudite et aux EAU, augmentant la nécessité de praticiens agréés, de protocoles cliniques documentés et de chaînes d'approvisionnement en produits conformes. La concurrence comprend des cliniques indépendantes, des services hospitaliers, des spas médicaux et des complexes de destination. Les exigences en matière de personnel, d'enregistrement des produits, de soutien technologique et de conformité locale influencent de plus en plus la prestation des traitements. Ces facteurs favorisent les réseaux qui standardisent les pratiques cliniques dans tous les établissements tout en s'adaptant aux réglementations propres à chaque pays. Le marché bénéficie aux opérateurs qui combinent crédibilité clinique et expérience client accessible.
Points clés du rapport
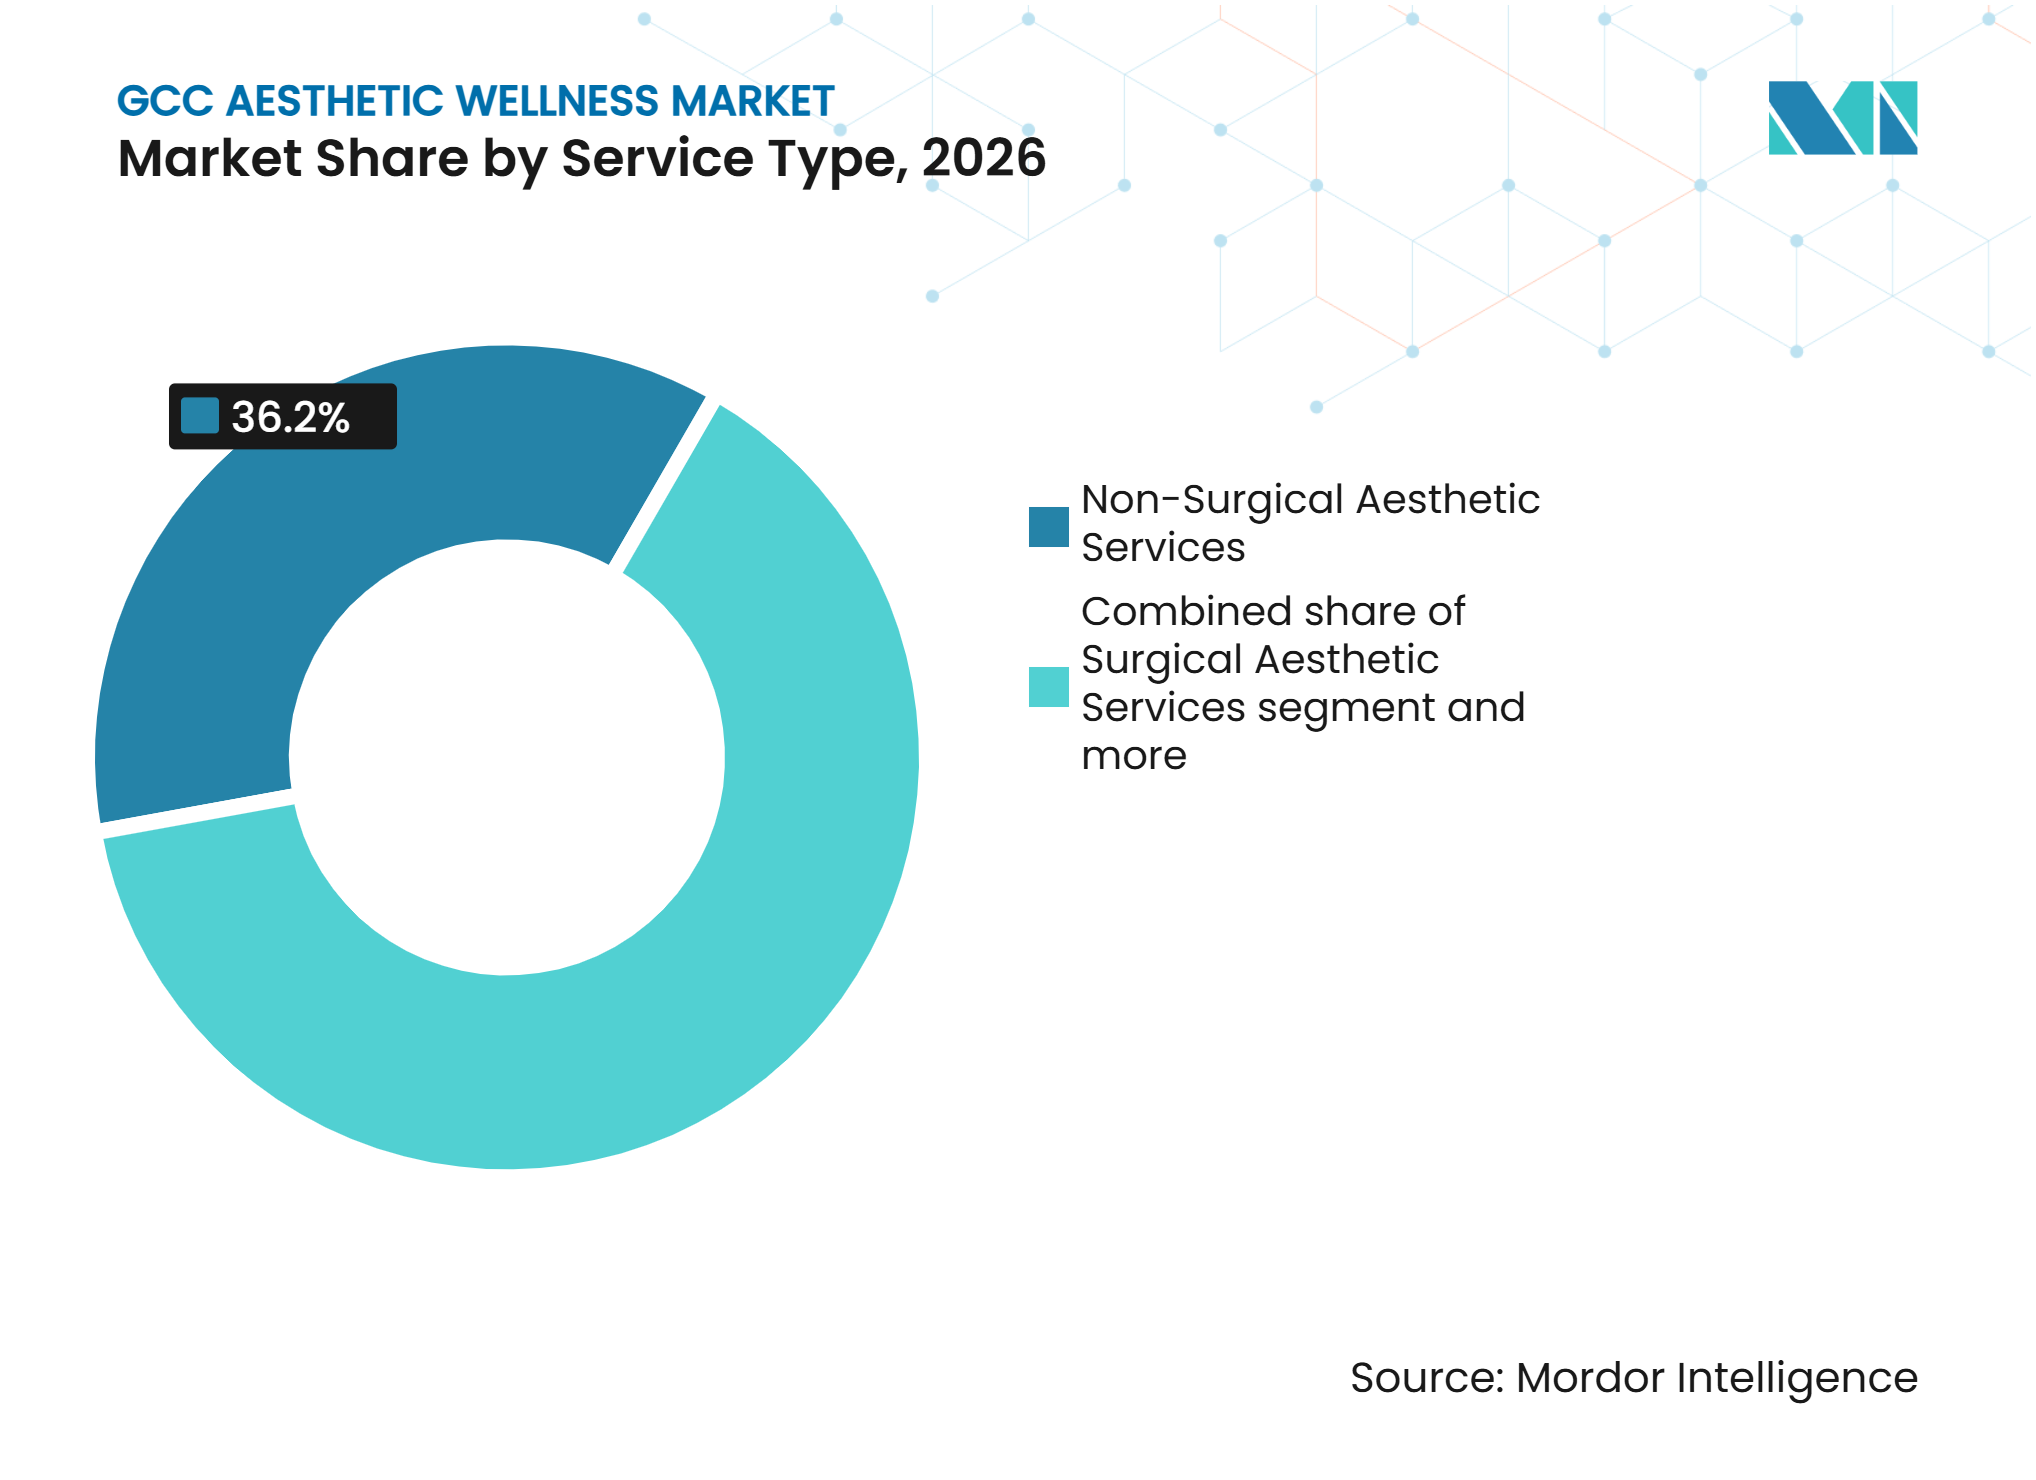
- Par type de service, les services esthétiques non chirurgicaux représentaient 36,20 % de la part du marché GCC Aesthetic Wellness en 2026, tandis que les services minimalement invasifs devraient croître à un CAGR de 11,71 % jusqu'en 2032.
- Par catégorie de traitement, l'esthétique faciale et le rajeunissement cutané représentaient 31,40 % de la part du marché GCC Aesthetic Wellness en 2026, tandis que les injectables et les traitements biostimulateurs devraient croître à un CAGR de 11,60 % jusqu'en 2032.
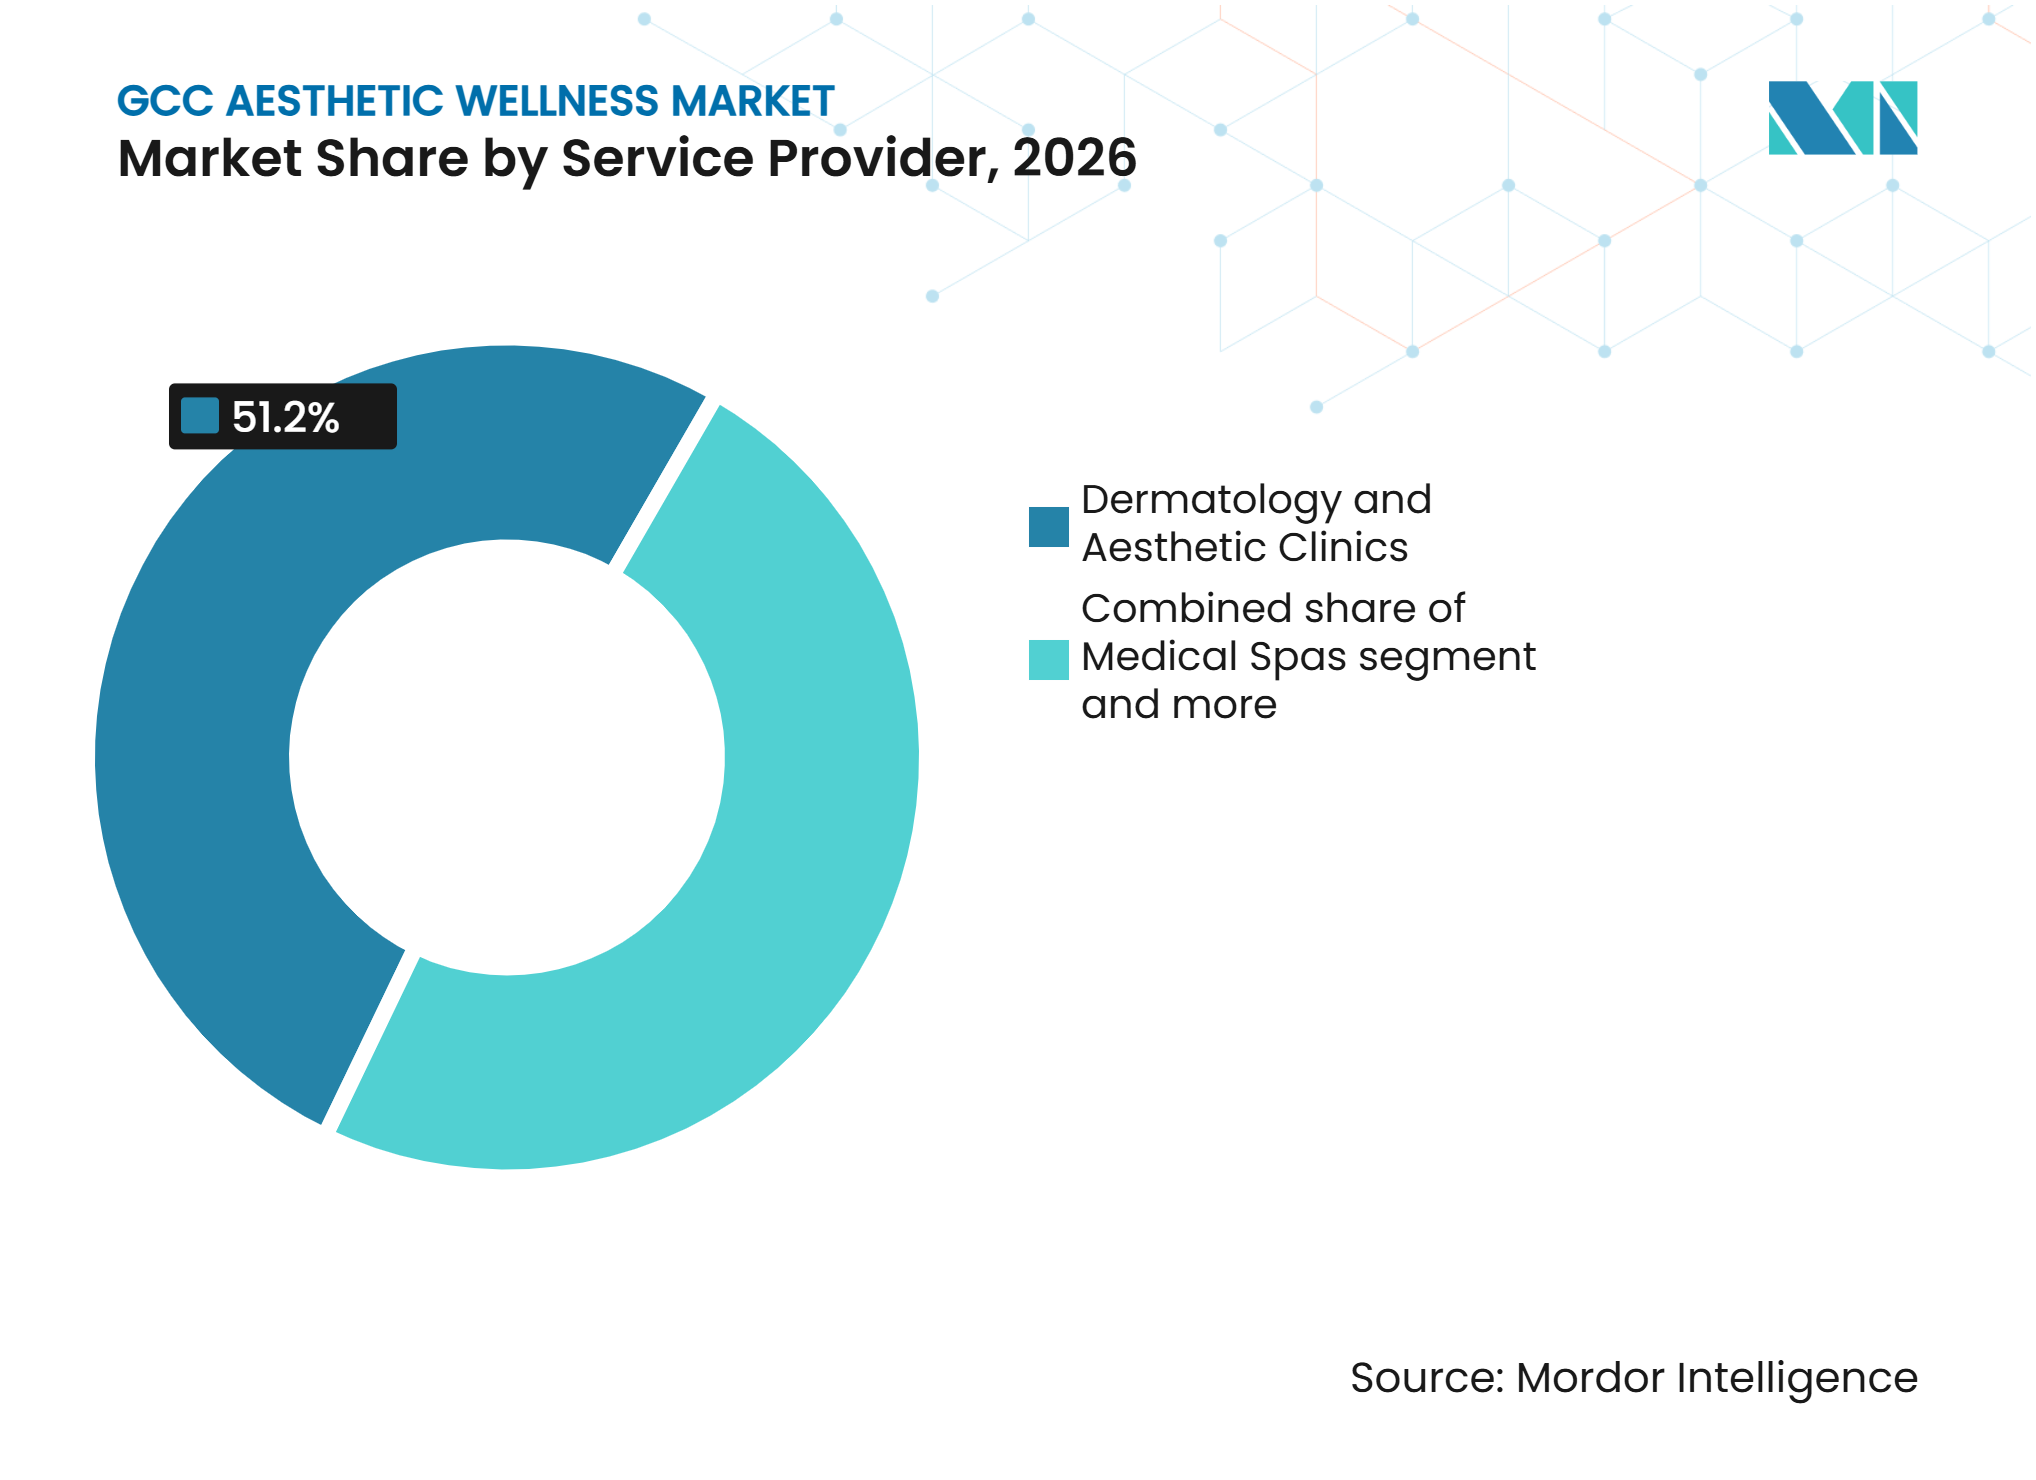
- Par prestataire de services, les cliniques de dermatologie et d'esthétique représentaient 51,20 % de la part du marché GCC Aesthetic Wellness en 2026, tandis que les spas médicaux devraient croître à un CAGR de 11,20 % jusqu'en 2032.
- Par utilisateur final, les consommatrices représentaient 72,70 % du chiffre d'affaires du marché GCC Aesthetic Wellness en 2026, tandis que le segment des consommateurs masculins devrait croître à un CAGR de 10,80 % jusqu'en 2032.
- Par géographie, l'Arabie saoudite représentait 45,40 % du chiffre d'affaires du marché GCC Aesthetic Wellness en 2026, tandis que les Émirats arabes unis devraient croître à un CAGR de 11,45 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Vision 2030 et investissement national dans le bien-être | +2.5% | Arabie saoudite principalement, avec des retombées aux EAU, au Qatar et en Oman | Long terme (≥ 4 ans) |
| Tourisme de bien-être et expansion du corridor de tourisme médical | +1.8% | EAU et Arabie saoudite, avec une croissance au Qatar et à Bahreïn | Moyen terme (2-4 ans) |
| Demande croissante de traitements minimalement invasifs | +2.2% | Ensemble du Conseil de coopération du Golfe (CCG), plus forte dans les corridors urbains des EAU et d'Arabie saoudite | Court terme (≤ 2 ans) |
| Adoption des réseaux sociaux et de l'esthétique préventive | +1.6% | Ensemble du CCG, notamment les jeunes des EAU, d'Arabie saoudite et du Koweït | Court terme (≤ 2 ans) |
| Développement de l'hôtellerie haut de gamme et du bien-être de destination | +0.8% | Arabie saoudite et EAU | Long terme (≥ 4 ans) |
| Soins masculins et programmes de bien-être spécifiques au genre | +0.7% | EAU et Arabie saoudite, avec une croissance au Qatar et en Oman | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vision 2030 et investissement dans l'économie nationale du bien-être
La Vision 2030 de l'Arabie saoudite soutient les investissements dans les soins de santé préventifs, les loisirs et les infrastructures de bien-être. En octobre 2025, le ministère de la Santé d'Arabie saoudite a annoncé que l'économie de santé holistique du Royaume avait dépassé 74 milliards SAR (19,72 milliards USD) et a mis en avant le bien-être, la santé préventive et la longévité à travers l'initiative VIBE, alignée sur Vision 2030[1]. Cette orientation politique soutient le marché GCC Aesthetic Wellness en permettant aux cliniques d'intégrer leurs services dans des environnements de bien-être et de soins de santé plus larges. Les développements de destination en Arabie saoudite élargissent également la gamme d'établissements pouvant proposer des services esthétiques et de bien-être. Le développement AMAALA de Red Sea Global comprend des marques de complexes hôteliers avec des installations de spa, de longévité et de bien-être, soutenant une prestation de services intégrée. L'impact est le plus fort en Arabie saoudite, tandis que des initiatives nationales de bien-être similaires dans les pays voisins du CCG pourraient soutenir la demande régionale au fil du temps.
Demande croissante de traitements minimalement invasifs à faible temps de récupération
La demande de soins minimalement invasifs stimule la croissance du marché GCC Aesthetic Wellness. Les détails de l'étude sont exacts : une étude de 2025 publiée dans Frontiers in Public Health a interrogé 744 étudiants de premier cycle de l'Université du Koweït, dont 20,6 % (153 étudiants) ont déclaré avoir subi des procédures cosmétiques faciales minimalement invasives, notamment la toxine botulique, les fillers et le maquillage permanent[2]. À Dubaï, les normes Version 2.1 de la Dubai Health Authority (DHA) restreignent certaines procédures invasives d'ouverture cutanée aux chirurgiens plasticiens agréés et établissent des limites claires pour les autres prestataires. Ces exigences orientent les patients vers des cliniques réglementées pour les procédures nécessitant une supervision médicale. Les services basés sur des dispositifs, notamment la microneedling par radiofréquence (RF) et le remodelage corporel, peuvent élargir la base de consommateurs adressable tout en renforçant l'importance des qualifications des prestataires. Ces tendances créent des opportunités pour les opérateurs de cliniques qualifiés dans toute la région.
Réseaux sociaux, culture des influenceurs et adoption de l'esthétique préventive
Les canaux numériques transforment la façon dont les patients potentiels découvrent les services esthétiques et évaluent les prestataires. Une étude koweïtienne de 2025 portant sur 730 participants a révélé que le bouche-à-oreille électronique influençait fortement les attitudes envers les procédures cosmétiques faciales. Ce résultat souligne l'importance de la validation par les pairs et des résultats de traitement visibles, les patients cherchant souvent à être rassurés avant de planifier une procédure. Les soins préventifs s'alignent sur ce comportement car ils impliquent des visites récurrentes pour la gestion de la peau, des cheveux et de l'apparence plutôt qu'une intervention majeure unique. Les cliniques qui fournissent des informations cliniques précises et des résultats de traitement authentiques peuvent renforcer la confiance des patients plus efficacement que celles qui s'appuient sur des affirmations promotionnelles non vérifiées.
Tourisme de bien-être et expansion du corridor de tourisme médical
Le tourisme de bien-être accroît la demande des visiteurs et élève les attentes en matière de services parmi les patients locaux. Beautyworld Middle East 2025 a attiré 85 297 visiteurs de 178 pays, soulignant le rôle de Dubaï en tant que pôle régional pour la beauté, le bien-être et les fournisseurs de services connexes[3]. L'événement offre aux cliniques, aux spas médicaux et aux distributeurs un accès aux lancements de produits internationaux et aux réseaux professionnels. L'infrastructure de tourisme médical de Dubaï et les projets de développement de destinations en Arabie saoudite créent différentes voies vers une demande accrue d'expériences de traitement réglementées. Cette tendance bénéficie aux prestataires qui intègrent les services cliniques à l'hôtellerie, à la planification et au soutien multilingue aux patients. Elle augmente également la pression concurrentielle sur les cliniques indépendantes pour démontrer la qualité des traitements et offrir un parcours patient fiable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénurie de praticiens agréés et de thérapeutes spécialisés | -1.2% | Ensemble du CCG, notamment Oman, Bahreïn, Koweït et les centres de formation saoudiens en développement | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Réglementation fragmentée des produits, des établissements et des praticiens | -0.9% | Ensemble du CCG, notamment pour les opérateurs multi-pays et les importateurs de dispositifs | Moyen terme (2-4 ans) |
| Coûts élevés en capital, importation, maintenance et consommables | -1.1% | Ensemble du CCG, avec une pression plus forte en Oman et à Bahreïn | Moyen terme (2-4 ans) |
| Risque pour la sécurité, la réputation et la confiance des consommateurs | -0.8% | Ensemble du CCG, notamment les EAU et l'Arabie saoudite | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de praticiens agréés et de thérapeutes spécialisés
La disponibilité des spécialistes constitue une contrainte opérationnelle importante sur le marché GCC Aesthetic Wellness. Les exigences de la Dubai Health Authority (DHA) imposent aux établissements qualifiés de maintenir une supervision appropriée par des spécialistes agréés et définissent les responsabilités cliniques pour les soins cosmétiques non chirurgicaux. L'Arabie saoudite applique également des exigences d'enregistrement professionnel distinctes par l'intermédiaire de la Commission saoudienne des spécialités de santé. Bien que ces exigences protègent la sécurité des patients, elles peuvent retarder l'ouverture de nouvelles cliniques lorsque les professionnels qualifiés sont rares. La contrainte est plus prononcée dans les marchés plus petits et les villes secondaires, où les volumes de patients peuvent ne pas justifier de grandes équipes de spécialistes. Elle peut également entraîner une qualité de service inégale si les opérateurs cherchent à répondre à la demande sans capacité clinique suffisante.
Réglementation fragmentée des produits, des établissements et des praticiens dans les pays du CCG
La fragmentation réglementaire augmente le coût et le temps nécessaires pour se développer sur les marchés du CCG. En Arabie saoudite, la Saudi Food and Drug Authority (SFDA) fixe les exigences relatives aux produits et aux cosmétiques, tandis que des autorités sanitaires distinctes supervisent les approbations professionnelles et des établissements. La SFDA a adopté des réglementations techniques actualisées en 2025 couvrant les exigences de sécurité des cosmétiques et les allégations de produits, obligeant les entreprises à vérifier leur conformité avec les règles révisées. Aux EAU, Dubaï, Abou Dhabi et les autorités fédérales jouent chacune un rôle dans la réglementation des soins de santé. Les différences en matière d'enregistrement des produits, d'approbations des établissements, de champ d'activité des prestataires et de règles de commercialisation compliquent un processus de lancement régional unifié. Les distributeurs et groupes de cliniques établis peuvent gérer ces exigences plus efficacement que les nouveaux entrants car ils disposent de capacités de conformité locales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Préférences des consommateurs et habitudes de dépenses
Les voyageurs de bien-être montrent une forte propension à dépenser au-delà du tourisme conventionnel. Le rapport 2025 du Global Wellness Institute estimait 1,239 milliard de voyages de bien-être dans le monde en 2024, avec des dépenses moyennes de 721 USD par voyage, contre 340 USD pour l'ensemble des voyages touristiques. Au Moyen-Orient et en Afrique du Nord, les dépenses moyennes par voyage de bien-être ont atteint 1 257 USD, soit environ 74 % au-dessus de la moyenne mondiale du tourisme de bien-être. Ce schéma de dépenses crée des opportunités pour les destinations du CCG de combiner services de beauté, consultations de bien-être, shopping de luxe et hôtellerie. Cependant, les dépenses de tourisme de bien-être incluent des activités au-delà des traitements esthétiques.
L'Arabie saoudite a enregistré 29,3 millions de touristes entrants en 2025, générant 176,6 milliards SAR (47,06 milliards USD) de dépenses, contre 168,5 milliards SAR (44,90 milliards USD) en 2024. Ces chiffres indiquent des dépenses substantielles des visiteurs mais n'isolent pas les dépenses consacrées à la beauté ou au bien-être. Les prestataires peuvent capter cette demande grâce à des réservations multilingues, une tarification transparente des traitements, des rendez-vous flexibles et des forfaits coordonnés avec le commerce de détail et l'hébergement. Les prestataires doivent distinguer les procédures médicales des expériences de bien-être non médicales lors de la conception de ces offres.
Intelligence sur la performance du marché des services
Dubaï a accueilli 691 478 touristes médicaux en 2023, générant plus de 1,034 milliard AED (0,28 milliard USD) de dépenses directes en soins de santé, contre 674 000 visiteurs et 992 millions AED (270,05 millions USD) en 2022. Cela représentait une augmentation de 2,6 % des arrivées et de 4,2 % des dépenses. Ces dépenses ont créé des opportunités pour des forfaits de traitement combinant consultations, procédures, hébergement et commerce de détail de luxe, bien que les dépenses totales de tourisme médical ne puissent pas être attribuées uniquement aux services esthétiques. Les prestataires peuvent se démarquer par la valeur plutôt que par les remises en offrant une tarification transparente, des coûts de suivi clairs et des forfaits spécifiques aux traitements. Une étude koweïtienne de 2025 portant sur 730 participants a révélé que le bouche-à-oreille électronique avait une association plus forte avec les attitudes envers la chirurgie esthétique que le marketing d'influence. Son modèle expliquait 47,3 % de la variation de l'intention procédurale. Dubaï a généré 2,305 milliards AED (0,63 milliard USD) de revenus indirects du tourisme médical en 2023, démontrant la valeur économique des visiteurs de soins de santé. Les prestataires devraient prioriser les avis vérifiés, les profils de cliniciens qualifiés, des résultats réalistes et des informations numériques multilingues, tout en suivant le coût par demande, le taux de conversion des réservations et les coûts d'acquisition de patients internationaux.
Analyse des segments
Par type de service :
les services non chirurgicaux sont en tête tandis que les soins minimalement invasifs se développentLes services esthétiques non chirurgicaux représentaient 36,20 % du chiffre d'affaires en 2026. Le segment comprend les traitements dispensés sans chirurgie ni périodes de récupération prolongées. Il sert de point d'entrée pour les consommateurs recherchant des soins du visage, des traitements à base de lumière, des peelings chimiques et des services de soins corporels. La taille du marché GCC Aesthetic Wellness pour ce segment bénéficie de sa disponibilité dans les environnements cliniques et les spas haut de gamme. L'accessibilité soutient l'adoption par les nouveaux patients et la demande de traitements récurrents. La supervision médicale reste importante lorsque les traitements dépassent les services de bien-être courants.
Les services minimalement invasifs devraient croître à un CAGR de 11,71 % de 2027 à 2032. La microneedling par RF, les biostimulateurs injectables et les traitements de remodelage corporel à base d'énergie réduisent l'écart avec les services non chirurgicaux. Les normes de la DHA établissent des exigences pour les procédures invasives d'ouverture cutanée et l'éligibilité des prestataires, soutenant une voie réglementée pour cette catégorie. Les services chirurgicaux restent pertinents pour les procédures de plus haute acuité mais nécessitent des périodes de récupération plus longues et des établissements plus stricts. Les services de bien-être complémentaires, de longévité hybride et de soins capillaires élargissent la gamme de traitements et permettent aux cliniques de diversifier leurs revenus au-delà des procédures injectables et laser.



Par catégorie de traitement :
les soins du visage ancrent la demande tandis que les injectables et les biostimulateurs progressentL'esthétique faciale et le rajeunissement cutané représentaient 31,40 % du marché GCC Aesthetic Wellness en 2026. La demande récurrente de correction de la pigmentation, d'éclaircissement de la peau et de traitements stimulant le collagène soutient le segment. Une forte exposition aux ultraviolets fait de la gestion cutanée une partie importante des soins esthétiques courants dans toute la région. La maintenance soutient également les rendez-vous répétés tout au long de l'année. La préférence des consommateurs pour des résultats visibles mais naturels renforce la demande de soins de la peau dirigés par des médecins et de procédures faciales à base d'énergie.
Les injectables et les traitements biostimulateurs devraient croître à un CAGR de 11,60 % jusqu'en 2032. Les fournisseurs et les cliniques développent des protocoles pour les neurotoxines à action prolongée, les fillers et les modalités stimulant le collagène. Les exigences techniques de l'Arabie saoudite pour les produits cosmétiques et les allégations rendent la documentation de conformité importante pour la sélection des produits et la communication des prestataires. Le remodelage corporel gagne du terrain à mesure que les consommateurs recherchent des options non chirurgicales d'amélioration corporelle. L'épilation et la restauration capillaire restent des catégories à fort volume dans de nombreuses cliniques. Les offres régénératives et axées sur la longévité représentent une catégorie complémentaire plus petite mais émergente pour les prestataires spécialisés.
Par prestataire de services :
les cliniques maintiennent leur leadership tandis que les spas médicaux gagnent du terrainLes cliniques de dermatologie et d'esthétique représentaient 51,20 % du chiffre d'affaires en 2026, soit l'équivalent de 230,25 millions USD. Leur position reflète leur rôle de prestataires accrédités d'injectables, de procédures laser et de services avancés de soins de la peau. Le secteur GCC Aesthetic Wellness s'appuie sur la supervision clinique pour les catégories de traitement soumises aux exigences réglementaires les plus strictes. La Dubai Health Authority (DHA) fournit un cadre de conformité pour les services cosmétiques non chirurgicaux à Dubaï. Les hôpitaux et les centres chirurgicaux traitent des procédures plus complexes et bénéficient de la confiance institutionnelle. Les réseaux de cliniques peuvent renforcer leur position grâce au recrutement de spécialistes, à des parcours de traitement standardisés et à un approvisionnement fiable en produits.
Les spas médicaux devraient croître à un CAGR de 11,2 % durant 2027–2032. Ils offrent un cadre moins formel aux consommateurs recherchant des services de bien-être et esthétiques en une seule visite. Les établissements de bien-être liés à l'hôtellerie peuvent améliorer les services esthétiques grâce à la confidentialité, aux équipements de spa et à une planification coordonnée. Beautyworld Middle East 2025 a attiré visiteurs de 178 pays, soulignant l'expansion de l'écosystème beauté et bien-être de la région[4]. Les modèles hybrides doivent se conformer aux réglementations applicables en matière de champ d'activité des prestataires et des établissements. Les modèles intégrés aux salons et autres modèles informels font face à une pression accrue à mesure que l'application des exigences relatives au champ d'activité des praticiens se renforce.

Par utilisateur final :
les consommatrices constituent la base principale tandis que la demande masculine s'accélèreLes consommatrices représentaient 72,70 % du chiffre d'affaires en 2026, soit l'équivalent de 326,94 millions USD. Ce segment utilise les services de rajeunissement facial, d'épilation, de remodelage corporel et d'injectables. Les rendez-vous récurrents et la familiarité avec les soins esthétiques professionnels soutiennent un chiffre d'affaires constant sur le marché GCC Aesthetic Wellness. La preuve sociale et les informations fiables influencent le choix du prestataire et de la procédure. Une étude koweïtienne de 2025 a mis en évidence le rôle du bouche-à-oreille électronique dans les intentions de procédures cosmétiques.
Le segment des utilisateurs finaux masculins représentait 27,30 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 10,80 % jusqu'en 2032. La demande comprend les services laser de précision, les soins du visage cliniques, le remodelage corporel, les traitements anti-âge subtils et la restauration capillaire. Les procédures à faible temps de récupération correspondent aux préférences de discrétion et de perturbation minimale des activités professionnelles et sociales. Des consultations et des menus de services adaptés peuvent répondre aux besoins des patients masculins tout en maintenant les normes de soins cliniques. Le segment élargit la base de patients pour les cliniques de dermatologie, les spas médicaux et les prestataires de services basés sur des dispositifs, et soutient la demande récurrente de traitements de gestion des cheveux, de la peau et de l'apparence.
Analyse géographique
L'Arabie saoudite représentait 45,40 % du chiffre d'affaires du CCG en 2026, soit l'équivalent de 204,17 millions USD. La demande intérieure et les investissements de Vision 2030 dans la santé, le mode de vie et le tourisme soutiennent la croissance. Le ministère de la Santé a annoncé que l'économie de santé holistique du Royaume avait dépassé 74 milliards SAR (19,72 milliards USD) et a identifié le bien-être et la longévité comme des domaines stratégiques. La première phase d'AMAALA ajoute des installations de bien-être dans les complexes hôteliers, notamment des services de spa et de longévité. Les réglementations de la Saudi Food and Drug Authority (SFDA) sur la sécurité des cosmétiques et les allégations favorisent la conformité et la protection des consommateurs.
Les EAU devraient croître à un CAGR de 11,45 % de 2027 à 2032. Le tourisme médical, l'hôtellerie et les événements commerciaux de Dubaï soutiennent son rôle de pôle de services et de distribution. Les normes DHA Version 2.1 définissent les critères d'éligibilité et les exigences de champ d'activité pour les procédures cosmétiques non chirurgicales. Ces marchés plus petits ont des profils de demande et des réglementations distincts. Le Qatar soutient la demande en matière de longévité et de bien-être, tandis qu'Oman développe ses capacités dans le cadre de Health Vision 2050. La National Health Regulatory Authority (NHRA) de Bahreïn et le ministère de la Santé du Koweït régissent les licences et la conformité. DNA Health & Wellness a annoncé des plans d'expansion en Oman et à Bahreïn en 2025. Les bassins de patients plus petits et la disponibilité des spécialistes nécessitent des modèles opérationnels délibérés.
Intelligence sur le réseau de prestataires de services et l'expansion
Le réseau de traitement esthétique du CCG comprend des services de chirurgie plastique hospitaliers, des cliniques de dermatologie, des cliniques esthétiques, des spas médicaux et des complexes de bien-être de luxe. Les cliniques de dermatologie et d'esthétique représentaient un chiffre d'affaires régional rapporté de 51,2 % en 2026, reflétant leur rôle dans les injectables dirigés par des médecins, les traitements laser et les soins avancés de la peau ; cependant, cette estimation nécessite une vérification indépendante. La circulaire réglementaire de la DHA de Dubaï met l'accent sur la conformité clinique. En Arabie saoudite, la destination AMAALA s'étend sur 4 200 km² et comprend neuf hôtels planifiés avec environ 1 600 chambres, combinant hébergement de luxe et expériences de bien-être. Ces développements soutiennent l'intégration du commerce de détail, des traitements de beauté et des séjours en complexe hôtelier dans des itinéraires touristiques à plus haute valeur ajoutée.
L'expansion des prestataires et la distribution d'équipements augmentent la capacité de service régionale. DNA Health & Wellness a ouvert une clinique de 11 000 pieds carrés à Abou Dhabi en 2025, intégrant l'imagerie avancée, les analyses sanguines et les rapports basés sur l'intelligence artificielle (IA). En février 2025, Cynosure Lutronic et Amico Group ont annoncé un accord de distribution couvrant 10 marchés du Moyen-Orient, soutenu par plus de 250 spécialistes et des plans de formation clinique et de soutien à la clientèle. Un accès plus large aux technologies esthétiques et aux services de bien-être peut soutenir des itinéraires de tourisme de luxe à plusieurs étapes ; cependant, des licences cohérentes, une formation des praticiens et une qualité de traitement constante restent essentielles.
Paysage concurrentiel
Concentration du Marché
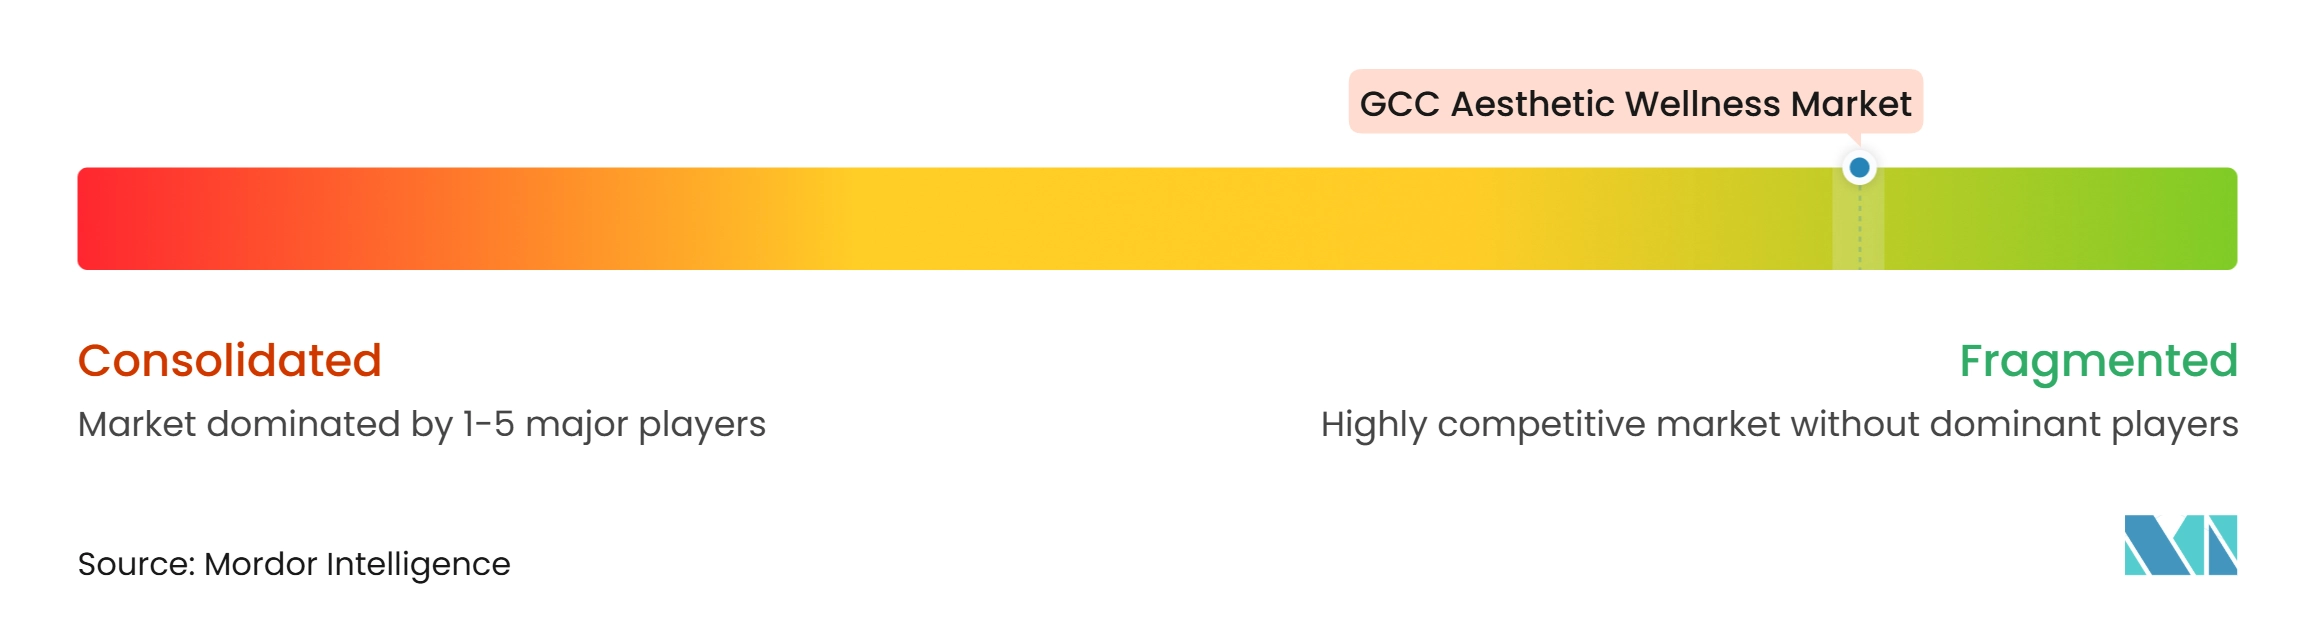
Le marché GCC Aesthetic Wellness est très fragmenté. Des cliniques de dermatologie indépendantes, des spas médicaux, des services hospitaliers, des prestataires d'hôtellerie et des marques internationales se font concurrence dans toute la région. La qualité des services, les prix et l'expérience des consommateurs varient, tandis que la réputation des praticiens, les résultats et la confiance restent des facteurs clés de succès. Les opérateurs peuvent se développer grâce à des protocoles standardisés, au recrutement de spécialistes et à des réseaux multi-villes. Les fournisseurs de technologies influencent les portefeuilles de services à travers les dispositifs, les injectables, la formation et le soutien à la maintenance. Sisram Medical a déclaré 16,8 millions USD de chiffre d'affaires au Moyen-Orient et en Afrique au premier semestre 2026, en hausse de 20,9 % d'une année sur l'autre, indiquant une adoption continue de l'esthétique médicale et des injectables. Galderma a déclaré des ventes de 2,448 milliards USD au premier semestre 2025, avec une croissance de 12,2 % à taux de change constant. L'alliance de Cynosure Lutronic au Moyen-Orient avec AMICO soutient la disponibilité des dispositifs, le service local et la formation des prestataires. L'enregistrement des produits, les capacités de formation, de maintenance et les exigences de conformité en Arabie saoudite et aux EAU favorisent les opérateurs locaux établis. DNA Health & Wellness a ouvert un établissement à Abou Dhabi et annoncé des plans d'expansion dans le CCG en 2025. Effect Doctors London a ouvert une deuxième clinique à Riyad et annoncé des entrées à Djeddah et Dammam. AMAALA a introduit des installations de bien-être de destination. La concurrence évolue vers des réseaux, des modèles de destination et des écosystèmes soutenus par les fournisseurs.
Leaders du secteur GCC Aesthetic Wellness
-
Imdad
-
AK International LLC
-
DUBIMED
-
Medway LLC
-
BASMed Health Sciences FZC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché GCC Aesthetic Wellness Entreprises couvertes dans ce rapport
- Imdad
- AK International LLC
- DUBIMED
- Medway LLC
- BASMed Health Sciences FZC
- Arabian Medical Enterprises LLC
- AME Company
- Zahrawi Group
- Gulf Drug LLC
- Gulf Medical Company
- Al Faisaliah Medical Systems
- Al Jeel Medical and Trading Company
- Tamer Group
- Modern Pharmaceutical Company
- Merz Pharma GmbH & Co. KGaA
- Galderma Group AG
- Sisram Medical Ltd.
- Candela Corporation
- BTL Industries
- InMode Ltd.
Développements industriels récents dans Marché GCC Aesthetic Wellness
- Avril 2026 : Burjeel Holdings a ouvert sa clinique phare Tajmeel à Jumeirah, Dubaï, proposant plus de 30 procédures spécialisées en esthétique, dentisterie et soins chirurgicaux.
- Novembre 2025 : Red Sea Global a annoncé l'ouverture d'AMAALA, dont la première phase a reçu 51,04 milliards SAR (13,60 milliards USD) d'investissements et comprend neuf complexes hôteliers planifiés. Equinox propose des chambres hyperbares et des thérapies intraveineuses personnalisées.
- Juin 2025 : La Dubai Health Authority a publié la circulaire CIR-2025-00000107 renforçant la Version 2.1 de ses normes relatives aux procédures cosmétiques non chirurgicales, clarifiant les restrictions sur les procédures invasives d'ouverture cutanée, les injections de plasma riche en plaquettes (PRP) et les activités des thérapeutes en beauté.
- Mars 2025 : NIAN Ventures a ouvert la deuxième clinique Effect Doctors London à Riyad, ajoutant la dermatologie avancée à ses services de thérapie vitaminée intraveineuse (IV). La société a également annoncé des plans d'expansion à Djeddah et Dammam dans un délai de deux mois.
Périmètre du rapport sur le marché GCC Aesthetic Wellness
Le rapport sur le marché GCC Aesthetic Wellness examine la demande de traitements esthétiques et de services d'amélioration de l'apparence axés sur le bien-être dans la région du Conseil de coopération du Golfe (CCG). Le marché est segmenté par type de service (services esthétiques non chirurgicaux, services esthétiques minimalement invasifs, services esthétiques chirurgicaux et autres) ; catégorie de traitement (esthétique faciale et rajeunissement cutané, injectables et traitements biostimulateurs, remodelage et sculpture corporels, épilation et restauration capillaire, et autres traitements esthétiques) ; prestataire de services (cliniques de dermatologie et d'esthétique, spas médicaux, hôpitaux et centres chirurgicaux, et autres) ; utilisateur final (homme et femme) ; et géographie (Arabie saoudite, Émirats arabes unis, Qatar, Oman, et Bahreïn et Koweït). L'étude analyse les moteurs du marché, notamment Vision 2030 et l'investissement dans l'économie nationale du bien-être, le tourisme médical et de bien-être, la demande de procédures minimalement invasives à faible temps de récupération, l'adoption portée par les réseaux sociaux et les influenceurs, le développement de l'hôtellerie haut de gamme et du bien-être de destination, et les programmes de soins masculins. Elle évalue également les freins tels que les pénuries de praticiens agréés, la fragmentation des réglementations dans les pays du CCG, les coûts élevés en capital et en équipements, et les risques pour la sécurité des patients et la confiance des consommateurs associés aux prestataires non agréés ou incohérents. Le rapport évalue le paysage réglementaire, les perspectives technologiques, l'analyse des cinq forces de Porter, les réseaux de prestataires de services, les nouveaux lancements, l'expansion géographique, la tarification des services, les tendances d'acquisition de clients, les préférences des consommateurs, les habitudes de dépenses, le paysage concurrentiel, la concentration du marché, les développements stratégiques, les parts de marché et les profils d'entreprises. Il identifie en outre les opportunités d'espaces blancs, les besoins non satisfaits, les forfaits transfrontaliers de bien-être esthétique, les offres groupées de tourisme médical, et les centres de bien-être régénératif et de longévité axés sur les données et supervisés par des médecins. Le rapport fournit des prévisions de taille et de croissance du marché en valeur USD pour 2022-2032 pour la région CCG et ses marchés nationaux couverts.
Aperçu de la segmentation
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les services GCC Aesthetic Wellness ?
Le marché GCC Aesthetic Wellness devrait croître à un CAGR de 10,66 % de 2027 à 2032, pour atteindre 873,32 millions USD d'ici 2032.
Quel type de service génère actuellement la plus grande part du chiffre d'affaires ?
Les services esthétiques non chirurgicaux sont en tête avec 36,20 % du chiffre d'affaires en 2026, soutenus par la demande de traitements à temps de récupération limité.
Quel pays du CCG offre la plus grande opportunité en matière de bien-être esthétique ?
L'Arabie saoudite représentait 45,40 % du chiffre d'affaires régional en 2026, soutenue par la demande intérieure et les investissements dans la santé et le bien-être liés à Vision 2030.
Qu'est-ce qui stimule la demande de procédures minimalement invasives dans le CCG ?
Les consommateurs privilégient des résultats visibles avec moins de temps de récupération, tandis que les normes réglementaires orientent les procédures à risque plus élevé vers des environnements cliniques agréés.
Pourquoi les cliniques de dermatologie et d'esthétique sont-elles le principal type de prestataire ?
Ces cliniques représentaient 51,20 % du chiffre d'affaires en 2026 car elles proposent des injectables supervisés par des médecins, des procédures laser et des soins avancés de la peau.
Comment le segment des consommateurs masculins évolue-t-il dans l'esthétique du CCG ?
Le segment masculin devrait croître à un CAGR de 10,80 % jusqu'en 2032, avec une demande de restauration capillaire, de traitements cutanés, de remodelage corporel et de soins discrets à faible temps de récupération.