
GCC Aesthetic Wellness Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 449.71 Millionen US-Dollar |
| Marktgröße (2027) | 526.33 Millionen US-Dollar |
| Marktgröße (2032) | 873.32 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.66 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC Aesthetic Wellness Marktanalyse von Mordor Intelligence
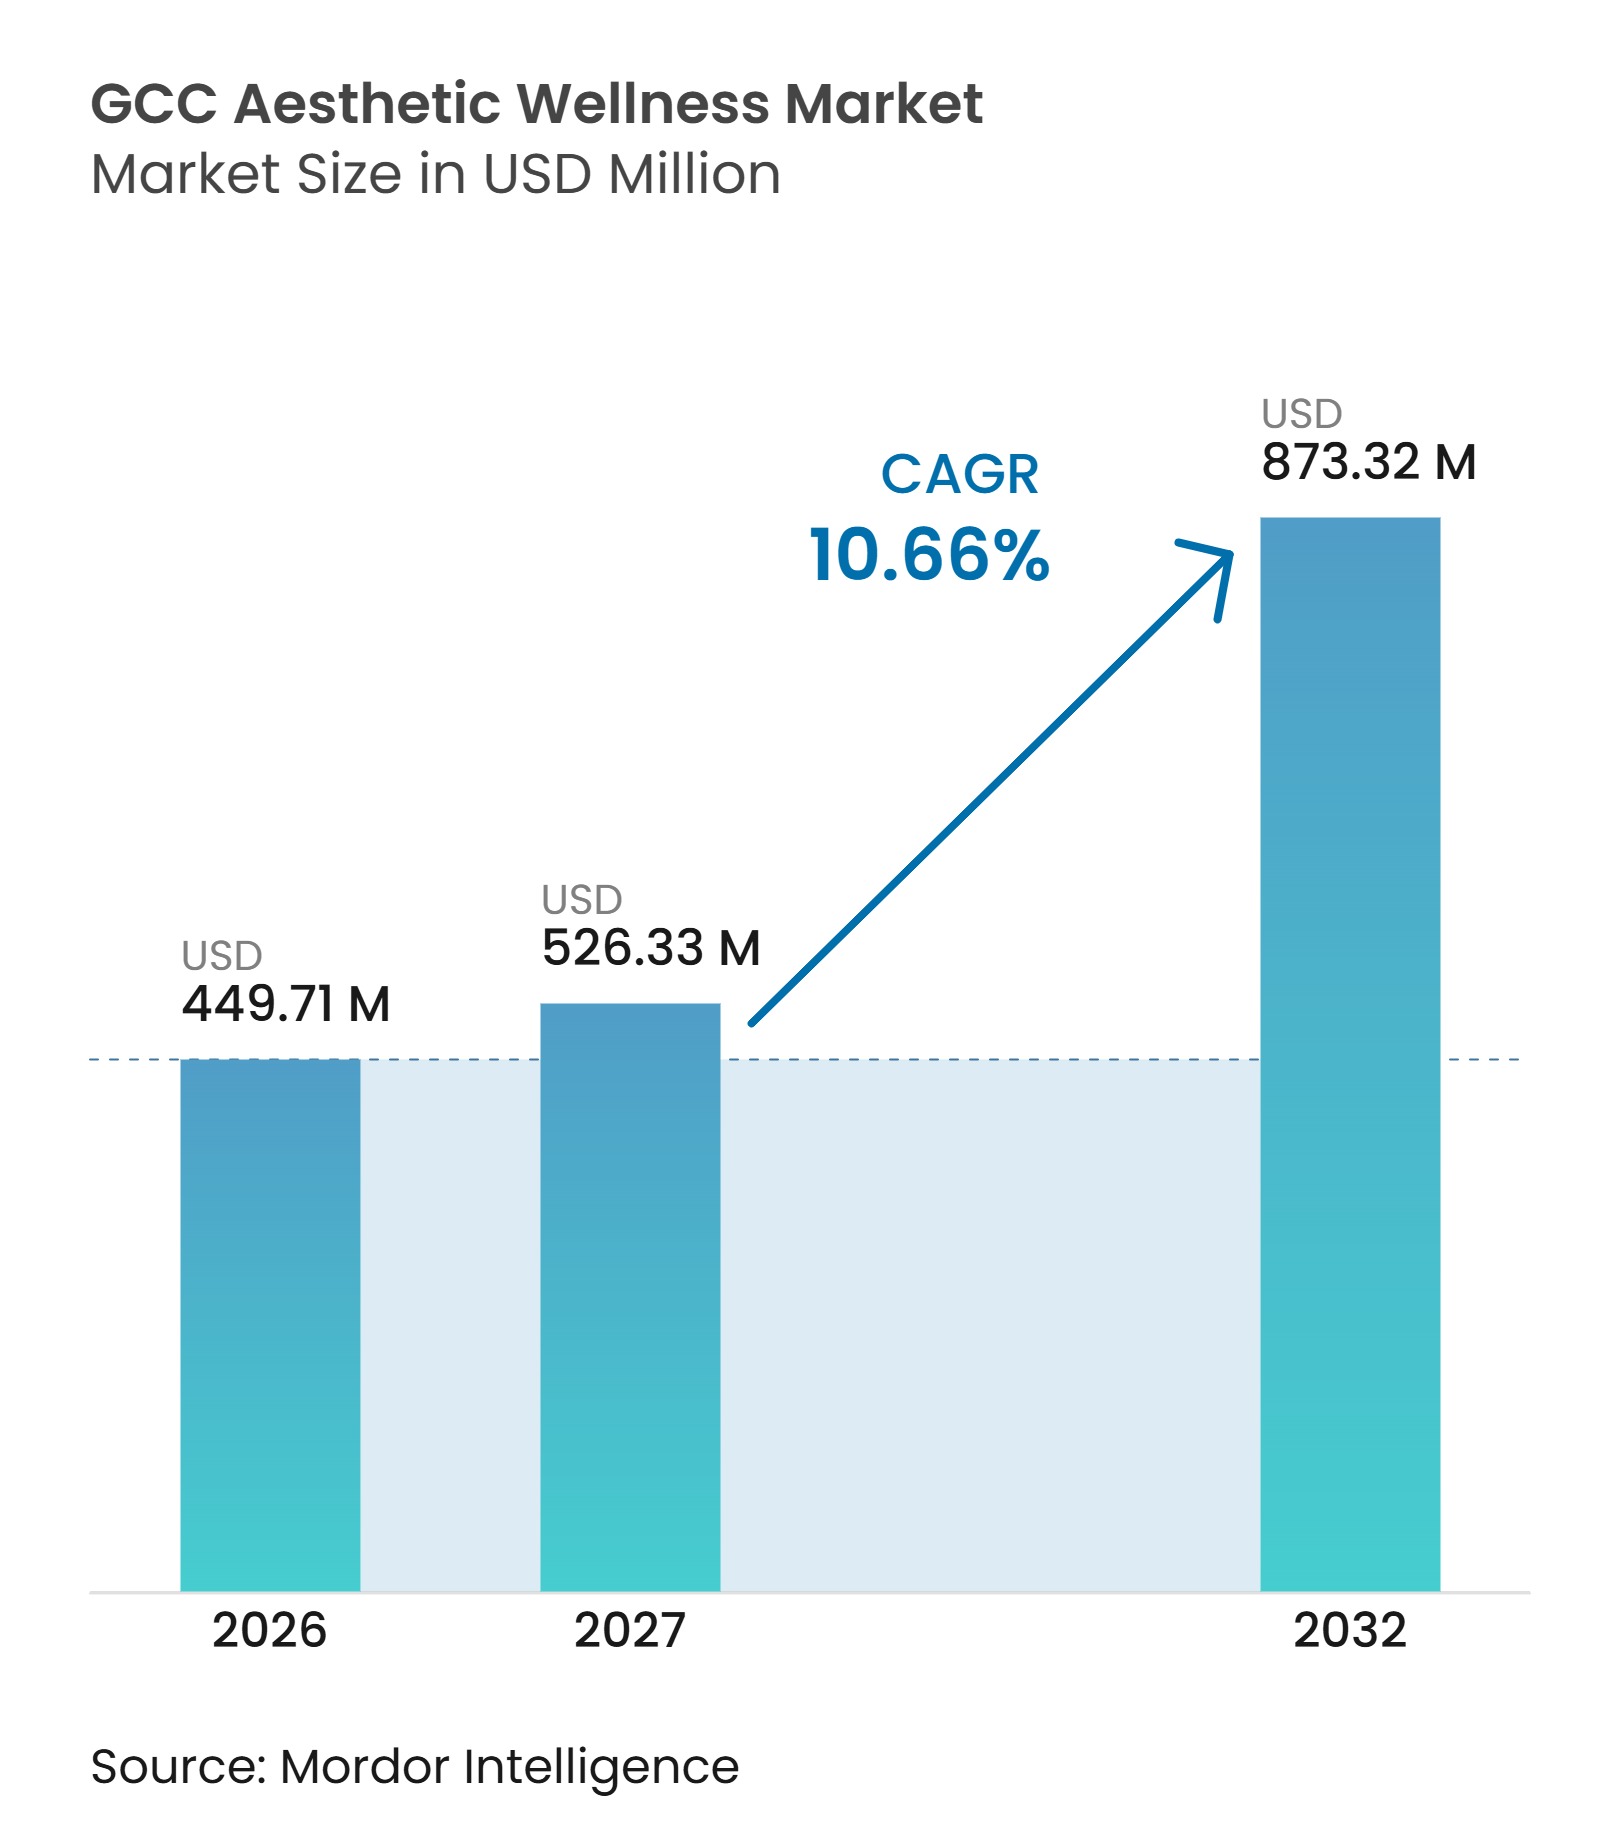
Die GCC Aesthetic Wellness Marktgröße wurde im Jahr 2026 auf 449,71 Millionen USD geschätzt und wird voraussichtlich von 526,33 Millionen USD im Jahr 2027 auf 873,32 Millionen USD bis 2032 wachsen, bei einem CAGR von 10,66 % während des Prognosezeitraums (2027–2032). Der GCC Aesthetic Wellness Markt wird durch eine große junge Verbraucherbasis, nationale Wellness-Initiativen und Investitionen in klinische Einrichtungen und Wellness-Destinationen gestützt. Das Gesundheitsministerium Saudi-Arabiens integriert Wellness und Langlebigkeit in die Gesundheitsagenda des Königreichs, während Projekte Einrichtungen hinzufügen, die Spa-, Diagnose- und klinische Dienstleistungen kombinieren. Der Markt profitiert auch von der wachsenden Akzeptanz von Behandlungen mit kurzer Ausfallzeit in ärztlich überwachten Umgebungen. Regulatorische Standards werden zunehmend detaillierter, insbesondere in Saudi-Arabien und den VAE, was den Bedarf an lizenzierten Fachkräften, dokumentierten klinischen Protokollen und konformen Produktlieferketten erhöht. Der Wettbewerb umfasst eigenständige Kliniken, Krankenhausabteilungen, Medizinische Spas und Wellness-Resorts. Personalbesetzung, Produktregistrierung, technologische Unterstützung und lokale Compliance-Anforderungen beeinflussen zunehmend die Leistungserbringung. Diese Faktoren begünstigen Netzwerke, die klinische Praktiken standortübergreifend standardisieren und gleichzeitig länderspezifische Vorschriften einhalten. Der Markt begünstigt Betreiber, die klinische Glaubwürdigkeit mit einem zugänglichen Kundenerlebnis verbinden.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfielen Nicht-chirurgische Ästhetische Dienstleistungen im Jahr 2026 auf 36,20 % des GCC Aesthetic Wellness Marktanteils, während Minimal-invasive Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 11,71 % wachsen werden.
- Nach Behandlungskategorie entfielen Gesichtsästhetik und Hautverjüngung im Jahr 2026 auf 31,40 % des GCC Aesthetic Wellness Marktanteils, während Injektionsbehandlungen und biostimulatorische Behandlungen bis 2032 voraussichtlich mit einem CAGR von 11,60 % wachsen werden.
- Nach Dienstleistungsanbieter entfielen Dermatologie- und Ästhetikkliniken im Jahr 2026 auf 51,20 % des GCC Aesthetic Wellness Marktanteils, während Medizinische Spas bis 2032 voraussichtlich mit einem CAGR von 11,20 % wachsen werden.
- Nach Endnutzer entfielen weibliche Verbraucher im Jahr 2026 auf 72,70 % des GCC Aesthetic Wellness Marktumsatzes, während das männliche Verbrauchersegment bis 2032 voraussichtlich mit einem CAGR von 10,80 % wachsen wird.
- Nach Geografie entfiel Saudi-Arabien im Jahr 2026 auf 45,40 % des GCC Aesthetic Wellness Marktumsatzes, während die Vereinigten Arabischen Emirate bis 2032 voraussichtlich mit einem CAGR von 11,45 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision 2030 und nationale Wellness-Investitionen | +2.5% | Primär Saudi-Arabien, mit Ausstrahlungseffekten auf die VAE, Katar und Oman | Langfristig (≥ 4 Jahre) |
| Wellness-Tourismus und Ausbau des Medizintourismus-Korridors | +1.8% | VAE und Saudi-Arabien, mit Wachstum in Katar und Bahrain | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach minimal-invasiven Behandlungen | +2.2% | Golfkooperationsrat (GCC)-weit, am stärksten in städtischen Korridoren der VAE und Saudi-Arabiens | Kurzfristig (≤ 2 Jahre) |
| Soziale Medien und präventive Ästhetikakzeptanz | +1.6% | GCC-weit, insbesondere bei Jugendlichen in den VAE, Saudi-Arabien und Kuwait | Kurzfristig (≤ 2 Jahre) |
| Entwicklung von Premium-Hotellerie und Wellness-Destinationen | +0.8% | Saudi-Arabien und VAE | Langfristig (≥ 4 Jahre) |
| Männerpflege und geschlechtsspezifische Wellness-Programme | +0.7% | VAE und Saudi-Arabien, mit Wachstum in Katar und Oman | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision 2030 und Investitionen in die nationale Wellness-Wirtschaft
Saudi-Arabiens Vision 2030 unterstützt Investitionen in präventive Gesundheitsversorgung, Freizeit und Wellness-Infrastruktur. Im Oktober 2025 berichtete das Gesundheitsministerium Saudi-Arabiens, dass die ganzheitliche Gesundheitswirtschaft des Königreichs 74 Milliarden SAR (19,72 Milliarden USD) überstieg und hob Wellness, präventive Gesundheit und Langlebigkeit durch die VIBE-Initiative hervor, die mit Vision 2030 abgestimmt ist[1]. Diese politische Ausrichtung unterstützt den GCC Aesthetic Wellness Markt, indem sie Kliniken ermöglicht, Dienstleistungen in umfassendere Wellness- und Gesundheitsumgebungen zu integrieren. Saudi-arabische Destinationsentwicklungen erweitern zudem die Bandbreite an Einrichtungen, die ästhetische und Wellness-Dienstleistungen anbieten können. Die AMAALA-Entwicklung von Red Sea Global umfasst Resort-Marken mit Spa-, Langlebigkeits- und Wellness-Einrichtungen, die eine integrierte Leistungserbringung unterstützen. Die Auswirkung ist in Saudi-Arabien am stärksten, während ähnliche nationale Wellness-Initiativen in benachbarten GCC-Ländern die regionale Nachfrage im Laufe der Zeit unterstützen können.
Steigende Nachfrage nach minimal-invasiven Behandlungen mit kurzer Ausfallzeit
Die Nachfrage nach minimal-invasiver Versorgung treibt das Wachstum im GCC Aesthetic Wellness Markt an. Die Studiendetails sind korrekt: Eine Studie aus dem Jahr 2025 in Frontiers in Public Health befragte 744 Studenten der Kuwait University, von denen 20,6 % (153 Studenten) angaben, minimal-invasive kosmetische Gesichtseingriffe durchgeführt zu haben, darunter Botox, Füller und dauerhaftes Make-up[2]. In Dubai schränken die Version-2.1-Standards der Dubai Health Authority (DHA) bestimmte invasive hautöffnende Eingriffe auf lizenzierte plastische Chirurgen ein und legen klare Grenzen für andere Anbieter fest. Diese Anforderungen lenken Patienten für Eingriffe, die medizinische Aufsicht erfordern, in regulierte Kliniken. Gerätebasierte Dienstleistungen, einschließlich Radiofrequenz (RF)-Microneedling und Körperformung, können die adressierbare Verbraucherbasis erweitern und gleichzeitig die Bedeutung der Anbieterqualifikationen erhöhen. Diese Trends schaffen Chancen für qualifizierte Klinikbetreiber in der gesamten Region.
Soziale Medien, Influencer-Kultur und präventive Ästhetikakzeptanz
Digitale Kanäle verändern, wie potenzielle Patienten ästhetische Dienstleistungen entdecken und Anbieter bewerten. Eine Kuwait-Studie aus dem Jahr 2025 mit 730 Teilnehmern ergab, dass elektronische Mundpropaganda die Einstellungen gegenüber kosmetischen Gesichtseingriffen stark beeinflusste. Dieser Befund unterstreicht die Bedeutung von Peer-Validierung und sichtbaren Behandlungsergebnissen, da Patienten häufig Bestätigung suchen, bevor sie einen Eingriff planen. Präventive Versorgung passt zu diesem Verhalten, da sie wiederkehrende Besuche zur Haut-, Haar- und Erscheinungspflege umfasst und nicht einen einzigen größeren Eingriff. Kliniken, die genaue klinische Informationen und authentische Behandlungsergebnisse bereitstellen, können das Vertrauen der Patienten effektiver aufbauen als solche, die auf ungeprüfte Werbeansprüche setzen.
Wellness-Tourismus und Ausbau des Medizintourismus-Korridors
Wellness-Tourismus steigert die Besuchernachfrage und erhöht die Serviceerwartungen lokaler Patienten. Die Beautyworld Middle East 2025 zog 85.297 Besucher aus 178 Ländern an und unterstrich Dubais Rolle als regionales Zentrum für Schönheit, Wellness und verwandte Dienstleistungsanbieter[3]. Die Veranstaltung bietet Kliniken, Medizinischen Spas und Distributoren Zugang zu internationalen Produktneuheiten und professionellen Netzwerken. Dubais Medizintourismus-Infrastruktur und Saudi-Arabiens Destinationsentwicklungsprojekte schaffen unterschiedliche Wege zu einer erhöhten Nachfrage nach regulierten Behandlungserlebnissen. Dieser Trend begünstigt Anbieter, die klinische Dienstleistungen mit Hotellerie, Terminplanung und mehrsprachiger Patientenbetreuung integrieren. Er erhöht auch den Wettbewerbsdruck auf eigenständige Kliniken, Behandlungsqualität nachzuweisen und eine zuverlässige Patientenreise zu bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an lizenzierten Fachkräften und Fachtherapeuten | -1.2% | GCC-weit, insbesondere Oman, Bahrain, Kuwait und sich entwickelnde Ausbildungszentren in Saudi-Arabien | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Fragmentierte Produkt-, Einrichtungs- und Fachkräfteregulierung | -0.9% | GCC-weit, insbesondere für länderübergreifende Betreiber und Geräteimporteure | Mittelfristig (2–4 Jahre) |
| Hohe Kapital-, Import-, Wartungs- und Verbrauchsmaterialkosten | -1.1% | GCC-weit, mit stärkerem Druck in Oman und Bahrain | Mittelfristig (2–4 Jahre) |
| Sicherheits-, Reputations- und Vertrauensrisiken bei Verbrauchern | -0.8% | GCC-weit, insbesondere VAE und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an lizenzierten Fachkräften und Fachtherapeuten
Die Verfügbarkeit von Fachkräften ist eine wesentliche operative Einschränkung im GCC Aesthetic Wellness Markt. Die Anforderungen der Dubai Health Authority (DHA) schreiben vor, dass qualifizierende Einrichtungen eine angemessene lizenzierte Fachaufsicht aufrechterhalten und klinische Verantwortlichkeiten für nicht-chirurgische kosmetische Versorgung definieren. Saudi-Arabien setzt auch separate Anforderungen zur Berufsregistrierung durch die Saudi Commission for Health Specialties durch. Obwohl diese Anforderungen die Patientensicherheit schützen, können sie die Eröffnung neuer Kliniken verzögern, wenn qualifizierte Fachkräfte knapp sind. Die Einschränkung ist in kleineren Märkten und Sekundärstädten ausgeprägter, wo Patientenvolumina möglicherweise keine großen Fachteams unterstützen. Sie kann auch zu ungleichmäßiger Servicequalität führen, wenn Betreiber versuchen, die Nachfrage ohne ausreichende klinische Kapazität zu decken.
Fragmentierte Produkt-, Einrichtungs- und Fachkräfteregulierung in den GCC-Ländern
Regulatorische Fragmentierung erhöht die Kosten und den Zeitaufwand für die Skalierung in GCC-Märkten. In Saudi-Arabien legt die Saudi Food and Drug Authority (SFDA) Produkt- und Kosmetikanforderungen fest, während separate Gesundheitsbehörden die Berufs- und Einrichtungsgenehmigungen überwachen. Die SFDA verabschiedete 2025 aktualisierte technische Vorschriften zu Anforderungen an die kosmetische Sicherheit und Produktansprüchen, die Unternehmen verpflichten, die Einhaltung der überarbeiteten Regeln zu überprüfen. In den VAE spielen Dubai, Abu Dhabi und Bundesbehörden jeweils eine Rolle bei der Gesundheitsregulierung. Unterschiede bei der Produktregistrierung, Einrichtungsgenehmigungen, dem Anbieterumfang und den Marketingregeln erschweren einen einheitlichen regionalen Markteinführungsprozess. Etablierte Distributoren und Klinikgruppen können diese Anforderungen möglicherweise effektiver bewältigen als Neueinsteiger, da sie über lokale Compliance-Fähigkeiten verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Verbraucherpräferenzen und Ausgabemuster
Wellness-Reisende zeigen eine starke Bereitschaft, über konventionelle Sightseeing-Aktivitäten hinaus zu ausgeben. Der Bericht des Global Wellness Institute aus dem Jahr 2025 schätzte 1,239 Milliarden Wellness-Reisen weltweit im Jahr 2024, mit durchschnittlichen Ausgaben von 721 USD pro Reise, verglichen mit 340 USD über alle Tourismusreisen hinweg. Im Nahen Osten und Nordafrika erreichten die durchschnittlichen Ausgaben pro Wellness-Reise 1.257 USD, was etwa 74 % über dem globalen Wellness-Tourismus-Durchschnitt liegt. Dieses Ausgabemuster schafft Chancen für GCC-Destinationen, Schönheitsdienstleistungen, Wellness-Beratungen, Luxus-Shopping und Hotellerie zu kombinieren. Wellness-Tourismus-Ausgaben umfassen jedoch Aktivitäten, die über ästhetische Behandlungen hinausgehen.
Saudi-Arabien verzeichnete 2025 29,3 Millionen einreisende Touristen und erzielte Ausgaben von 176,6 Milliarden SAR (47,06 Milliarden USD), verglichen mit 168,5 Milliarden SAR (44,90 Milliarden USD) im Jahr 2024. Diese Zahlen weisen auf erhebliche Besucherausgaben hin, isolieren jedoch keine Ausgaben für Schönheit oder Wellness. Anbieter können diese Nachfrage durch mehrsprachige Buchung, transparente Behandlungspreise, flexible Termine und mit Einzelhandel und Unterkunft koordinierte Pakete erschließen. Anbieter müssen bei der Gestaltung dieser Angebote medizinische Eingriffe von nicht-medizinischen Wellness-Erlebnissen unterscheiden.
Marktleistungsinformationen für Dienstleistungen
Dubai begrüßte 2023 691.478 Medizintouristen und erzielte mehr als 1,034 Milliarden AED (0,28 Milliarden USD) an direkten Gesundheitsausgaben, verglichen mit 674.000 Besuchern und 992 Millionen AED (270,05 Millionen USD) im Jahr 2022. Dies entsprach einem Anstieg der Ankünfte um 2,6 % und einem Anstieg der Ausgaben um 4,2 %. Diese Ausgaben schufen Möglichkeiten für Behandlungspakete, die Beratungen, Eingriffe, Unterkunft und Luxus-Einzelhandel kombinieren, obwohl die gesamten Medizintourismus-Ausgaben nicht ausschließlich ästhetischen Dienstleistungen zugerechnet werden können. Anbieter können durch transparente Preisgestaltung, klare Folgekosten und behandlungsspezifische Pakete mit Mehrwert statt Rabatten konkurrieren. Eine Kuwait-Studie aus dem Jahr 2025 mit 730 Teilnehmern ergab, dass elektronische Mundpropaganda eine stärkere Assoziation mit Einstellungen zur kosmetischen Chirurgie hatte als Influencer-Marketing. Das Modell erklärte 47,3 % der Variation in der Eingriffsabsicht. Dubai erzielte 2023 2,305 Milliarden AED (0,63 Milliarden USD) an indirekten Medizintourismus-Einnahmen und demonstrierte damit den wirtschaftlichen Wert von Gesundheitsbesuchern. Anbieter sollten verifizierte Bewertungen, qualifizierte Klinikprofile, realistische Ergebnisse und mehrsprachige digitale Informationen priorisieren und dabei Kosten pro Anfrage, Buchungskonversionsrate und internationale Patientenakquisitionskosten verfolgen.
Segmentanalyse
Nach Dienstleistungsart:
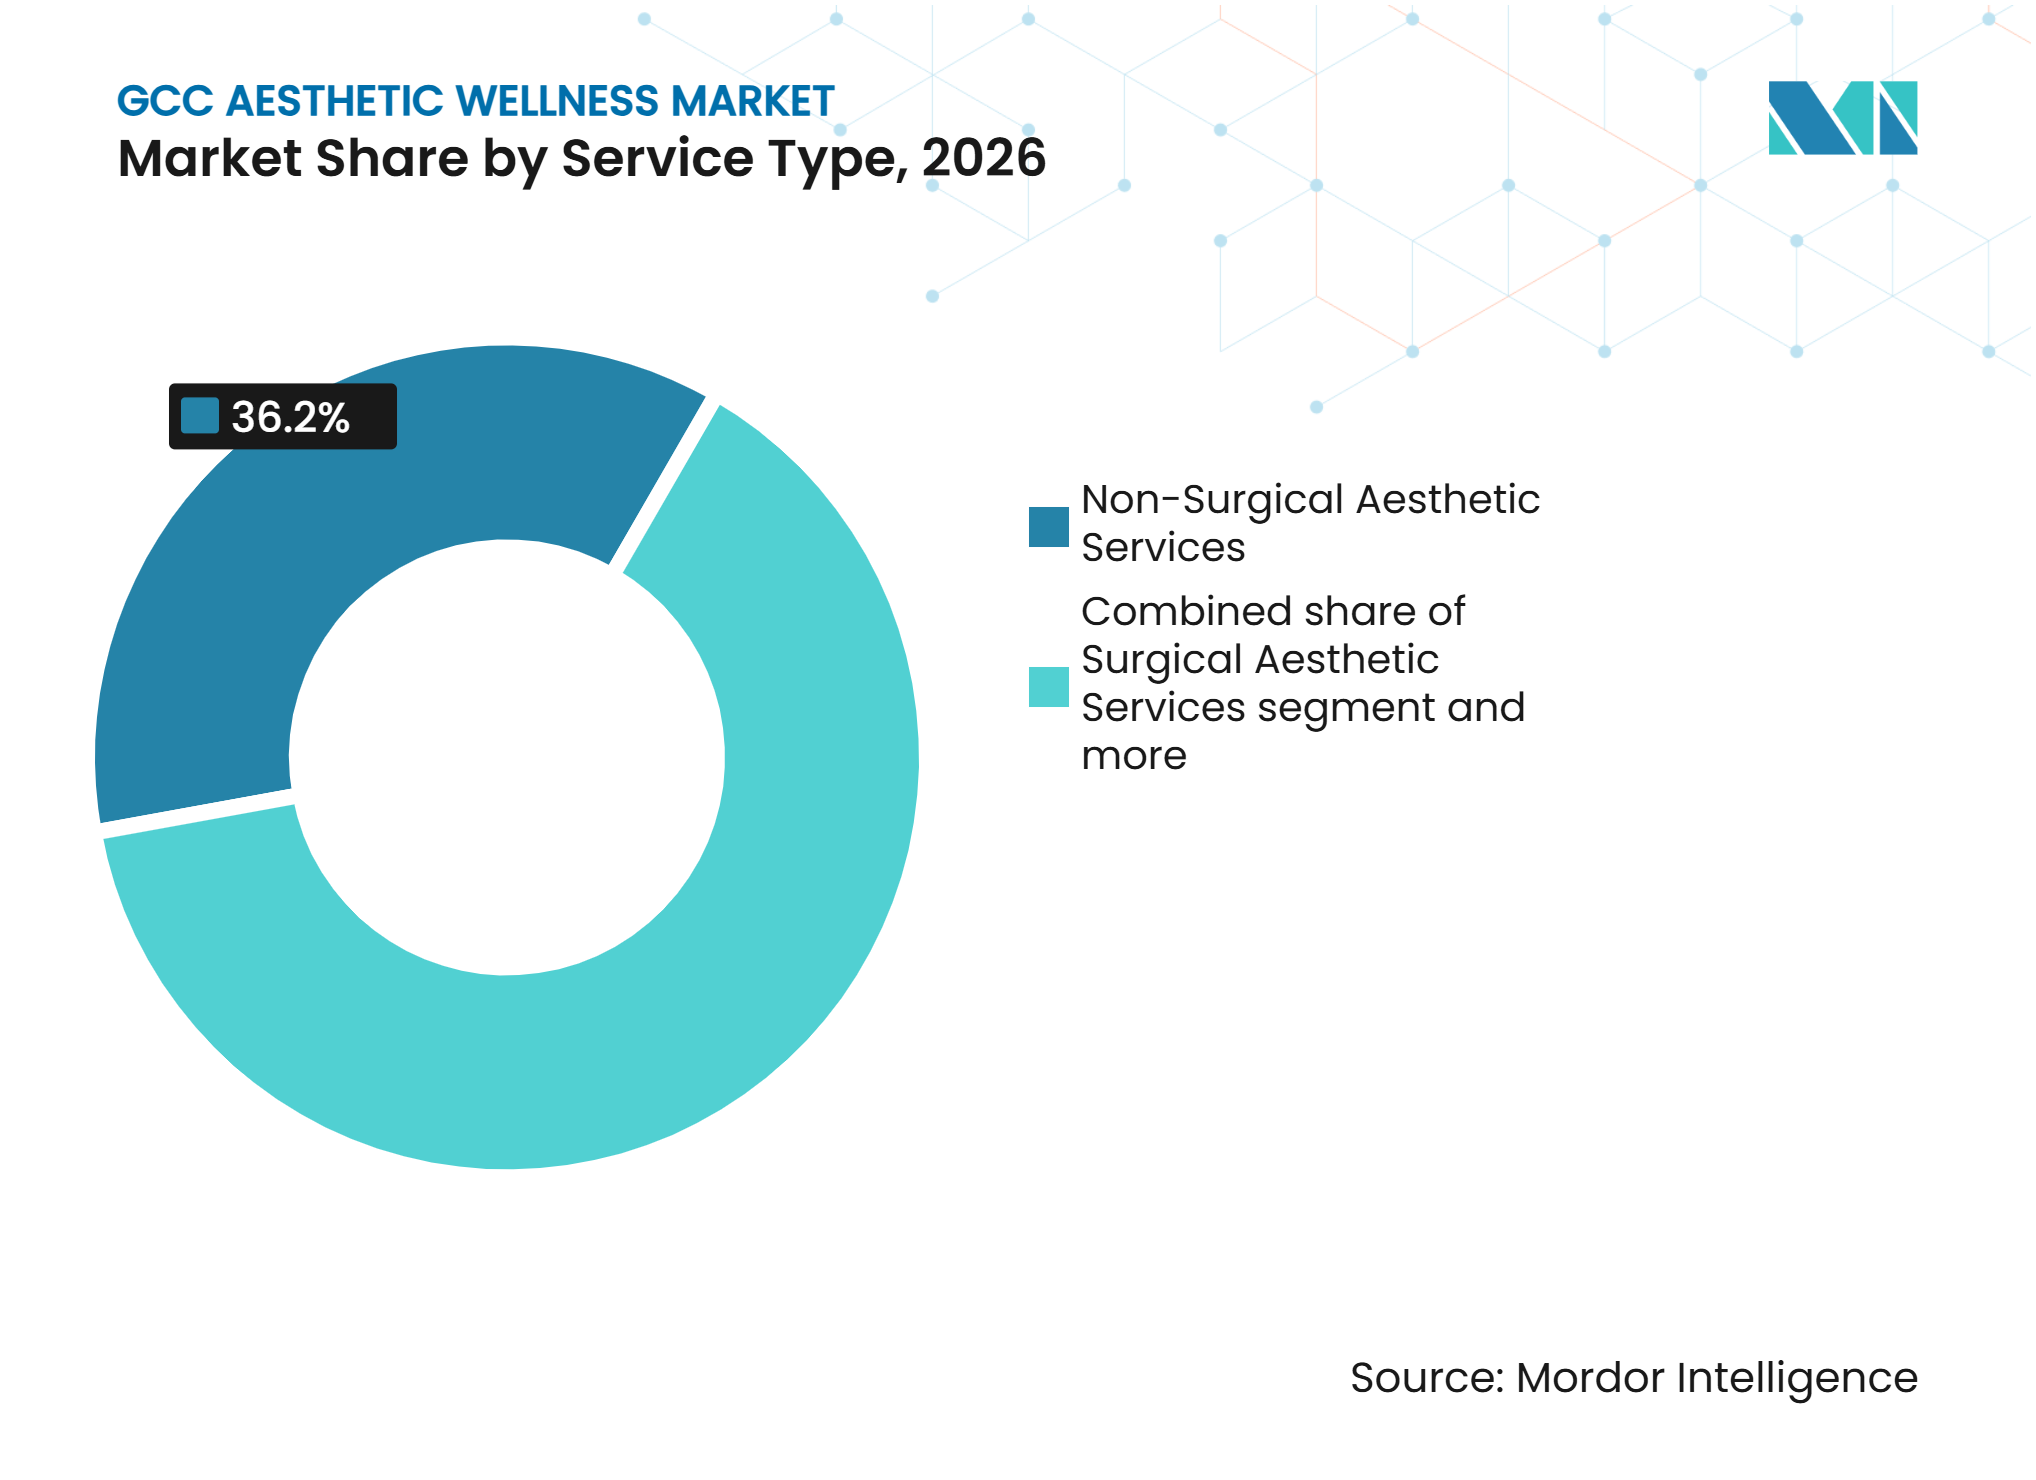
Nicht-chirurgische Dienstleistungen führen, während minimal-invasive Versorgung expandiertNicht-chirurgische ästhetische Dienstleistungen entfielen 2026 auf 36,20 % des Umsatzes. Das Segment umfasst Behandlungen, die ohne Operation oder längere Erholungszeiten durchgeführt werden. Es dient als Einstiegspunkt für Verbraucher, die Gesichtspflege, lichtbasierte Behandlungen, chemische Peelings und Körperpflegedienstleistungen suchen. Die GCC Aesthetic Wellness Marktgröße für dieses Segment profitiert von der Verfügbarkeit in klinischen und gehobenen Spa-Umgebungen. Die Zugänglichkeit unterstützt die Erstpatientenakzeptanz und die wiederkehrende Behandlungsnachfrage. Medizinische Aufsicht bleibt wichtig, wenn Behandlungen über routinemäßige Wellness-Dienstleistungen hinausgehen.
Minimal-invasive Dienstleistungen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,71 % wachsen. RF-Microneedling, injizierbare Biostimulatoren und energiebasierte Körperformungsbehandlungen verringern den Abstand zu nicht-chirurgischen Dienstleistungen. DHA-Standards legen Anforderungen für invasive, hautöffnende Eingriffe und die Anbietereignung fest und unterstützen einen regulierten Weg für diese Kategorie. Chirurgische Dienstleistungen bleiben für Eingriffe mit höherem Schweregrad relevant, erfordern jedoch längere Erholungszeiten und strengere Einrichtungen. Ergänzende Wellness-, hybride Langlebigkeits- und Haarpflegedienstleistungen erweitern den Behandlungsmix und ermöglichen es Kliniken, Einnahmen über Injektions- und Laserverfahren hinaus zu diversifizieren.



Nach Behandlungskategorie:
Gesichtspflege verankert die Nachfrage, während Injektionsbehandlungen und Biostimulatoren wachsenGesichtsästhetik und Hautverjüngung entfielen 2026 auf 31,40 % des GCC Aesthetic Wellness Marktes. Die wiederkehrende Nachfrage nach Pigmentierungskorrektur, Hautaufhellung und kollagenstimulierenden Behandlungen stützt das Segment. Hohe UV-Exposition macht Hautpflege zu einem wichtigen Bestandteil der routinemäßigen ästhetischen Versorgung in der gesamten Region. Wartungsbehandlungen unterstützen auch wiederkehrende Termine das ganze Jahr über. Die Verbraucherpräferenz für sichtbare, aber natürlich aussehende Ergebnisse stärkt die Nachfrage nach ärztlich geleiteter Hautpflege und energiebasierten Gesichtsverfahren.
Injektionsbehandlungen und biostimulatorische Behandlungen werden bis 2032 voraussichtlich mit einem CAGR von 11,60 % wachsen. Lieferanten und Kliniken entwickeln Protokolle für länger wirkende Neurotoxine, Füller und kollagenstimulierende Modalitäten. Saudi-Arabiens technische Anforderungen für kosmetische Produkte und Ansprüche machen die Compliance-Dokumentation für die Produktauswahl und Anbieterkommunikation wichtig. Körperformung gewinnt an Bedeutung, da Verbraucher nicht-chirurgische Körperverbesserungsoptionen suchen. Haarentfernung und -wiederherstellung bleiben in vielen Kliniken umsatzstarke Kategorien. Regenerative und auf Langlebigkeit ausgerichtete Angebote stellen eine kleinere, aber aufkommende Zusatzkategorie für Spezialanbieter dar.
Nach Dienstleistungsanbieter:
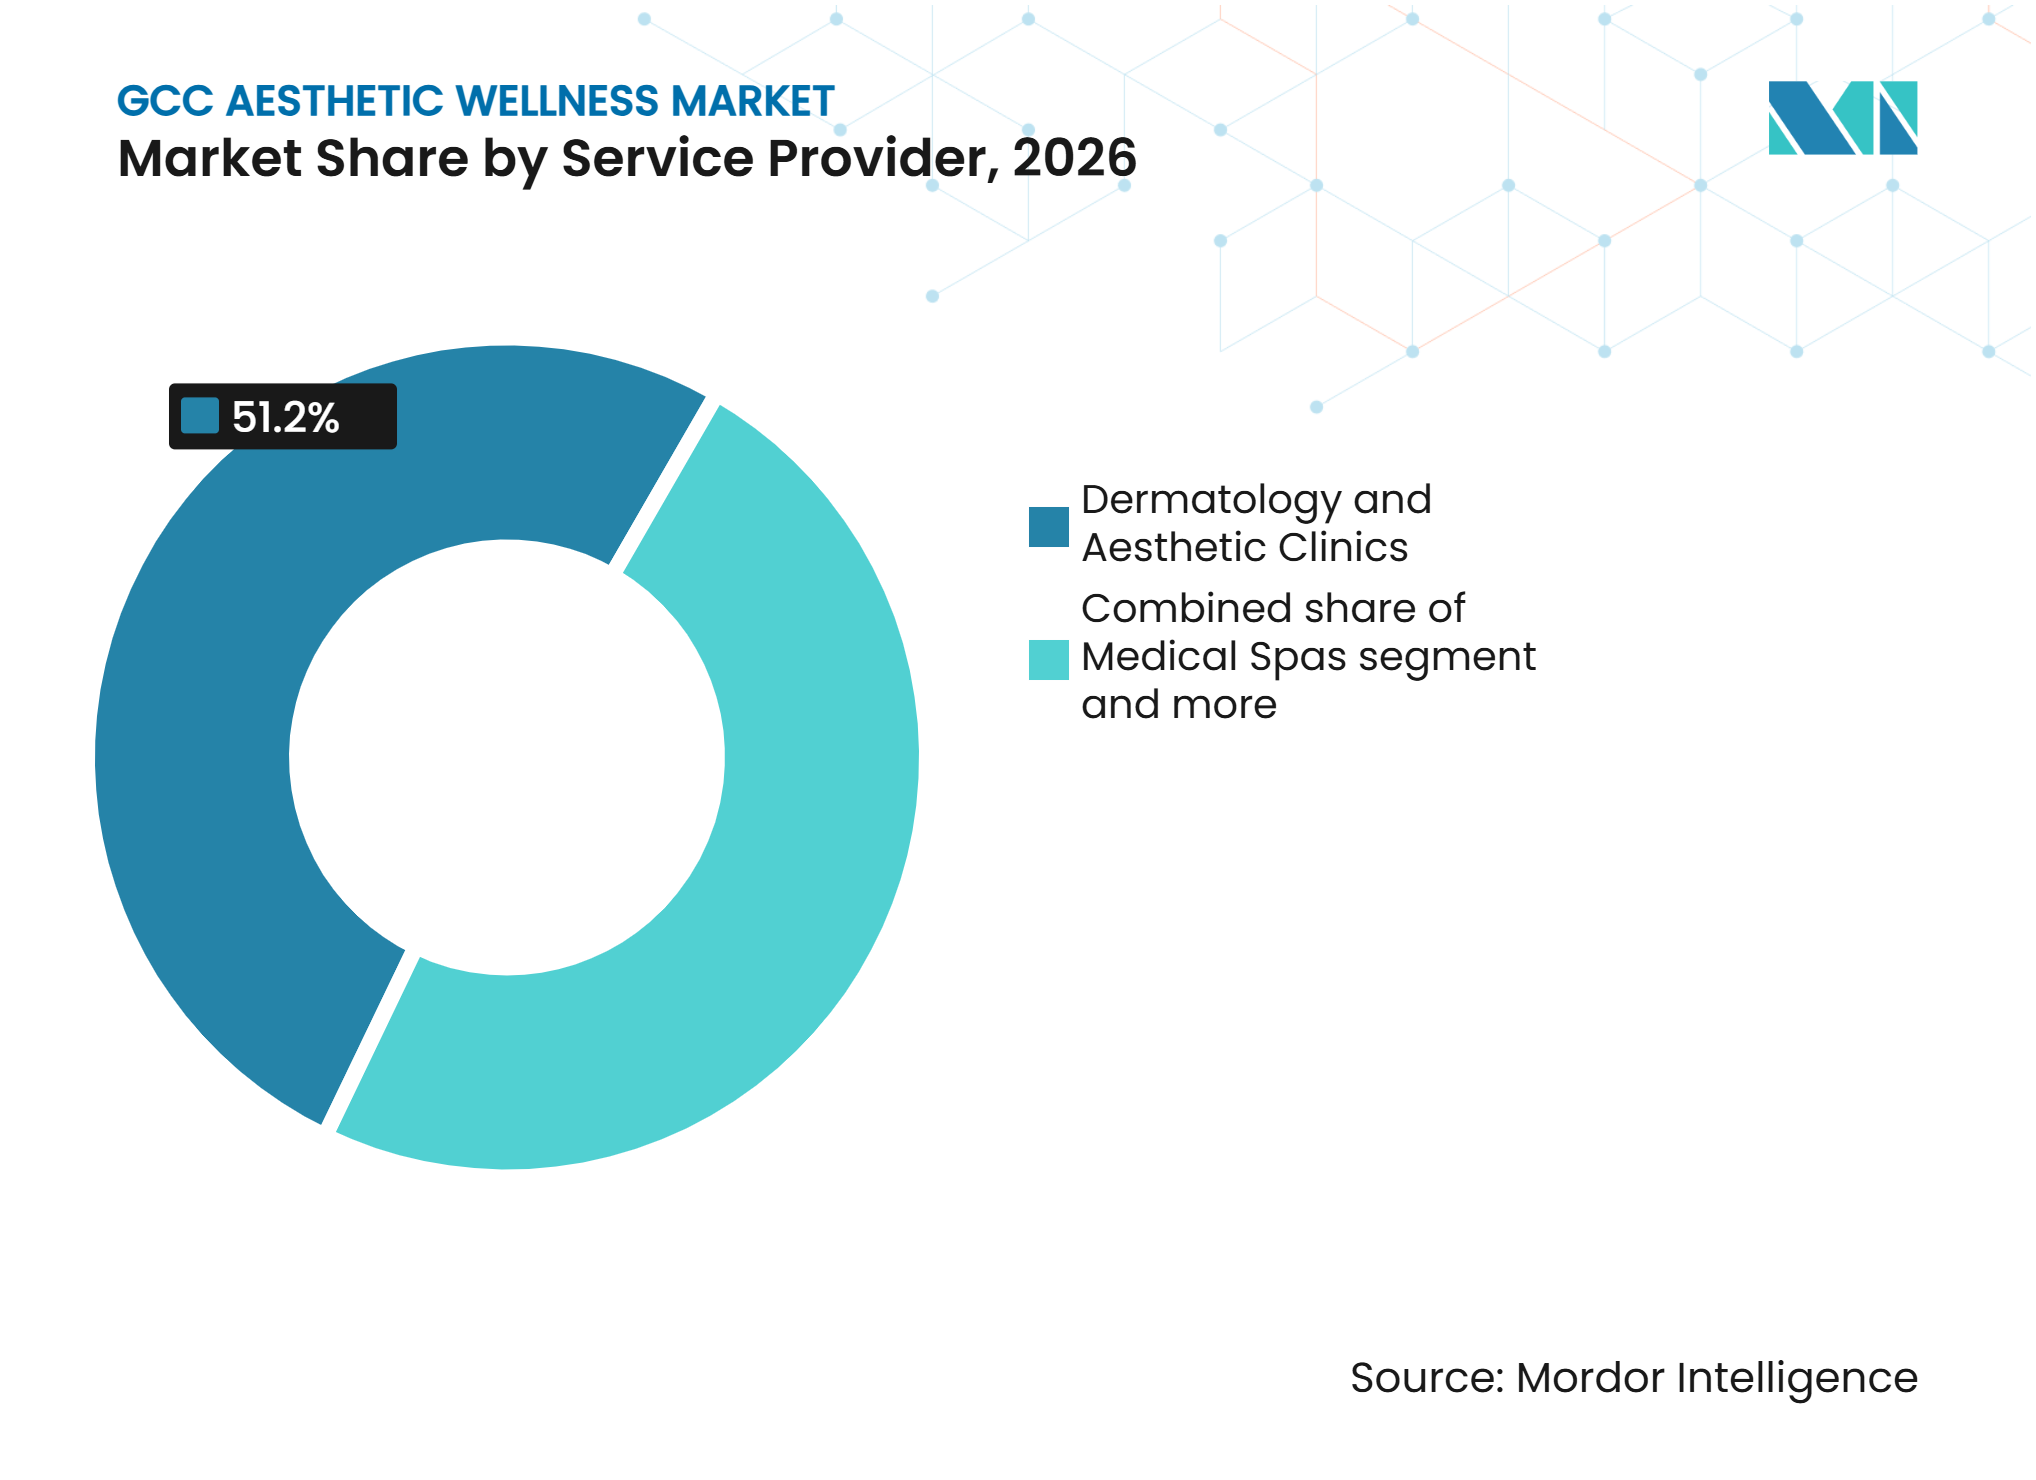
Kliniken behalten die Führung, während Medizinische Spas an Boden gewinnenDermatologie- und Ästhetikkliniken entfielen 2026 auf 51,20 % des Umsatzes, entsprechend 230,25 Millionen USD. Ihre Position spiegelt ihre Rolle als akkreditierte Anbieter von Injektionsbehandlungen, Laserverfahren und fortgeschrittenen Hautpflegedienstleistungen wider. Die GCC Aesthetic Wellness Branche ist auf klinische Aufsicht für Behandlungskategorien mit den höchsten regulatorischen Anforderungen angewiesen. Die Dubai Health Authority (DHA) bietet einen Compliance-Rahmen für nicht-chirurgische kosmetische Dienstleistungen in Dubai. Krankenhäuser und chirurgische Zentren übernehmen komplexere Eingriffe und profitieren von institutionellem Vertrauen. Kliniknetzwerke können ihre Position durch Fachkräfterekrutierung, standardisierte Behandlungspfade und zuverlässige Produktbeschaffung stärken.
Medizinische Spas werden voraussichtlich während 2027–2032 mit einem CAGR von 11,2 % wachsen. Sie bieten eine weniger formelle Umgebung für Verbraucher, die Wellness- und ästhetische Dienstleistungen in einem Besuch suchen. Mit der Hotellerie verbundene Wellness-Einrichtungen können ästhetische Dienstleistungen durch Privatsphäre, Spa-Annehmlichkeiten und koordinierte Terminplanung aufwerten. Die Beautyworld Middle East 2025 zog Besucher aus 178 Ländern an und unterstrich das wachsende Schönheits- und Wellness-Ökosystem der Region[4]. Hybridmodelle müssen die geltenden Vorschriften zum Anbieterumfang und zu Einrichtungen einhalten. In Salons integrierte und andere informelle Modelle stehen unter zunehmendem Druck, da die Durchsetzung der Anforderungen zum Fachkräfteumfang zunimmt.

Nach Endnutzer:
Weibliche Verbraucher bilden die Kernbasis, während die männliche Nachfrage zunimmtWeibliche Verbraucher entfielen 2026 auf 72,70 % des Umsatzes, entsprechend 326,94 Millionen USD. Dieses Segment nutzt Gesichtsverjüngung, Haarentfernung, Körperformung und Injektionsdienstleistungen. Wiederkehrende Termine und Vertrautheit mit professioneller ästhetischer Versorgung unterstützen konsistente Einnahmen im GCC Aesthetic Wellness Markt. Soziale Bestätigung und zuverlässige Informationen beeinflussen die Anbieter- und Verfahrensauswahl. Eine Kuwait-Studie aus dem Jahr 2025 hob die Rolle der elektronischen Mundpropaganda bei kosmetischen Eingriffsabsichten hervor.
Das männliche Endnutzersegment entfiel 2026 auf 27,30 % des Umsatzes und wird bis 2032 voraussichtlich mit einem CAGR von 10,80 % wachsen. Die Nachfrage umfasst präzise Laserdienstleistungen, klinische Gesichtsbehandlungen, Körperformung, subtile Anti-Aging-Behandlungen und Haarwiederherstellung. Behandlungen mit kurzer Ausfallzeit entsprechen den Präferenzen für Diskretion und minimale Unterbrechung von Arbeit und sozialen Aktivitäten. Maßgeschneiderte Beratungen und Servicemenüs können die Bedürfnisse männlicher Patienten ansprechen und gleichzeitig klinische Versorgungsstandards aufrechterhalten. Das Segment erweitert die Patientenbasis für Dermatologiekliniken, Medizinische Spas und gerätegestützte Dienstleistungsanbieter und unterstützt die wiederkehrende Nachfrage nach Haar-, Haut- und Erscheinungspflegebehandlungen.
Geografische Analyse
Saudi-Arabien entfiel 2026 auf 45,40 % des GCC-Umsatzes, entsprechend 204,17 Millionen USD. Inländische Nachfrage und Vision-2030-Investitionen in Gesundheit, Lebensstil und Tourismus unterstützen das Wachstum. Das Gesundheitsministerium berichtete, dass die ganzheitliche Gesundheitswirtschaft des Königreichs 74 Milliarden SAR (19,72 Milliarden USD) überstieg und Wellness und Langlebigkeit als strategische Bereiche identifizierte. Die erste Phase von AMAALA fügt Resort-Wellness-Einrichtungen hinzu, einschließlich Spa- und Langlebigkeitsdienstleistungen. Die Kosmetiksicherheits- und Anspruchsvorschriften der Saudi Food and Drug Authority (SFDA) fördern Compliance und Verbraucherschutz.
Die VAE werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 11,45 % wachsen. Dubais Medizintourismus, Hotellerie und Handelsveranstaltungen unterstützen seine Rolle als Dienstleistungs- und Distributionszentrum. DHA-Version-2.1-Standards definieren Eignungs- und Umfangsanforderungen für nicht-chirurgische kosmetische Eingriffe. Diese kleineren Märkte haben unterschiedliche Nachfrageprofile und Vorschriften. Katar unterstützt die Nachfrage nach Langlebigkeit und Wellness, während Oman die Kapazität im Rahmen von Health Vision 2050 ausbaut. Die National Health Regulatory Authority (NHRA) Bahrains und das Gesundheitsministerium Kuwaits regeln Lizenzierung und Compliance. DNA Health & Wellness kündigte 2025 Expansionspläne nach Oman und Bahrain an. Kleinere Patientenpools und die Verfügbarkeit von Fachkräften erfordern durchdachte Betriebsmodelle.
Informationen zum Dienstleistungsanbieternetzwerk und zur Expansion
Das GCC-Netzwerk für ästhetische Behandlungen umfasst plastische Chirurgieabteilungen in Krankenhäusern, Dermatologiekliniken, Ästhetikkliniken, Medizinische Spas und Luxus-Wellness-Resorts. Dermatologie- und Ästhetikkliniken entfielen laut Berichten auf 51,2 % des regionalen Umsatzes im Jahr 2026, was ihre Rolle bei ärztlich geleiteten Injektionsbehandlungen, Laserbehandlungen und fortgeschrittener Hautpflege widerspiegelt; diese Schätzung erfordert jedoch eine unabhängige Überprüfung. Das regulatorische Rundschreiben der DHA Dubai betont die klinische Compliance. In Saudi-Arabien erstreckt sich die AMAALA-Destination über 4.200 km² und umfasst neun geplante Hotels mit etwa 1.600 Zimmern, die Luxusunterkünfte und Wellness-Erlebnisse kombinieren. Diese Entwicklungen unterstützen die Integration von Einzelhandel, Schönheitsbehandlungen und Resortaufenthalten in höherwertige Tourismus-Reiserouten.
Anbieterexpansion und Gerätevertrieb erhöhen die regionale Dienstleistungskapazität. DNA Health & Wellness eröffnete 2025 eine 11.000 Quadratfuß große Klinik in Abu Dhabi, die fortschrittliche Bildgebung, Bluttests und auf künstlicher Intelligenz (KI) basierendes Reporting integriert. Im Februar 2025 kündigten Cynosure Lutronic und Amico Group eine Vertriebsvereinbarung für 10 Märkte im Nahen Osten an, unterstützt von mehr als 250 Spezialisten und Plänen für klinische Schulungen und Kundensupport. Ein breiterer Zugang zu ästhetischen Technologien und Wellness-Dienstleistungen kann mehrstufige Luxus-Tourismus-Reiserouten unterstützen; konsistente Lizenzierung, Fachkräfteschulung und Behandlungsqualität bleiben jedoch unerlässlich.
Wettbewerbslandschaft
Marktkonzentration
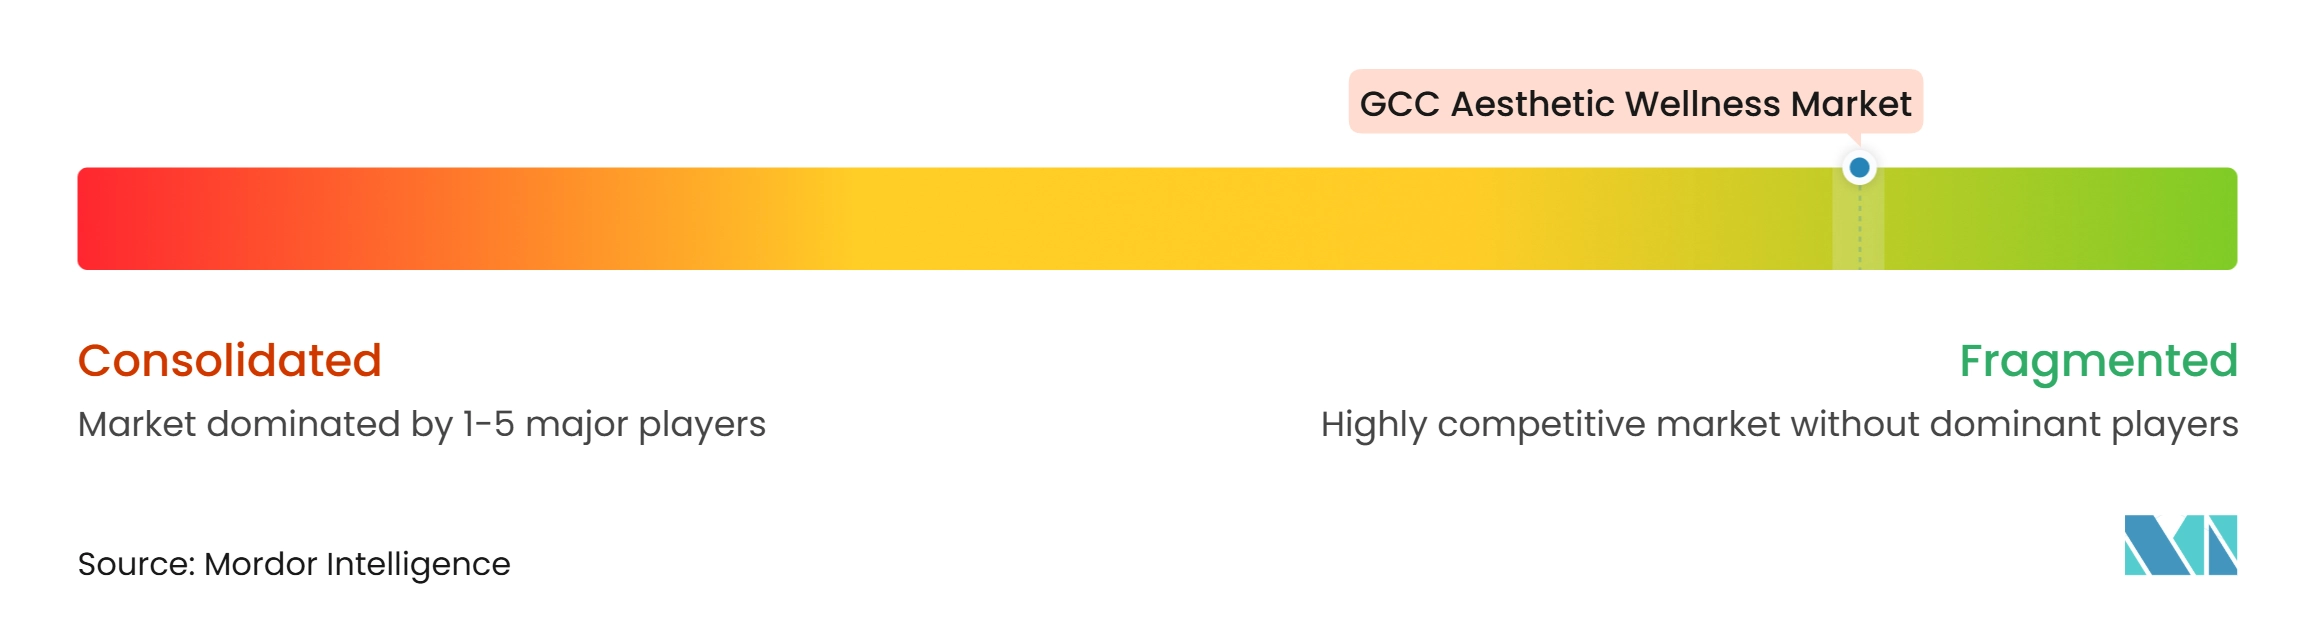
Der GCC Aesthetic Wellness Markt ist stark fragmentiert. Unabhängige Dermatologiekliniken, Medizinische Spas, Krankenhausabteilungen, Hotellerieanbieter und internationale Marken konkurrieren in der gesamten Region. Servicequalität, Preisgestaltung und Verbrauchererlebnis variieren, während Anbieterreputation, Ergebnisse und Vertrauen wichtige Erfolgsfaktoren bleiben. Betreiber können durch standardisierte Protokolle, Fachkräfterekrutierung und städteübergreifende Netzwerke expandieren. Technologielieferanten beeinflussen Dienstleistungsportfolios durch Geräte, Injektionsbehandlungen, Schulungen und Wartungsunterstützung. Sisram Medical meldete im ersten Halbjahr 2026 einen Umsatz von 16,8 Millionen USD im Nahen Osten und Afrika, ein Anstieg von 20,9 % im Jahresvergleich, was auf eine anhaltende Akzeptanz medizinischer Ästhetik und Injektionsbehandlungen hindeutet. Galderma meldete für das erste Halbjahr 2025 einen Umsatz von 2,448 Milliarden USD mit einem Wachstum von 12,2 % in konstanter Währung. Die Allianz von Cynosure Lutronic im Nahen Osten mit AMICO unterstützt die Geräteverfügbarkeit, den lokalen Service und die Anbieterausbildung. Produktregistrierung, Schulung, Wartungskapazitäten und Compliance-Anforderungen in Saudi-Arabien und den VAE begünstigen etablierte lokale Betreiber. DNA Health & Wellness eröffnete 2025 eine Einrichtung in Abu Dhabi und kündigte GCC-Expansionspläne an. Effect Doctors London eröffnete eine zweite Klinik in Riad und kündigte Eintritte in Dschidda und Dammam an. AMAALA führte destinationsbasierte Wellness-Einrichtungen ein. Der Wettbewerb verlagert sich zunehmend auf Netzwerke, Destinationsmodelle und lieferantengestützte Ökosysteme.
Marktführer der GCC Aesthetic Wellness Branche
-
Imdad
-
AK International LLC
-
DUBIMED
-
Medway LLC
-
BASMed Health Sciences FZC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC Aesthetic Wellness Markt Unternehmen in diesem Bericht
- Imdad
- AK International LLC
- DUBIMED
- Medway LLC
- BASMed Health Sciences FZC
- Arabian Medical Enterprises LLC
- AME Company
- Zahrawi Group
- Gulf Drug LLC
- Gulf Medical Company
- Al Faisaliah Medical Systems
- Al Jeel Medical and Trading Company
- Tamer Group
- Modern Pharmaceutical Company
- Merz Pharma GmbH & Co. KGaA
- Galderma Group AG
- Sisram Medical Ltd.
- Candela Corporation
- BTL Industries
- InMode Ltd.
Neueste Industrielle Entwicklungen in GCC Aesthetic Wellness Markt
- April 2026: Burjeel Holdings eröffnete seine Flaggschiff-Tajmeel-Klinik in Dubais Jumeirah und bietet über 30 spezialisierte Verfahren in den Bereichen Ästhetik, Zahnmedizin und chirurgische Versorgung an.
- November 2025: Red Sea Global kündigte die Eröffnung von AMAALA an; Phase Eins erhielt Investitionen in Höhe von 51,04 Milliarden SAR (13,60 Milliarden USD) und umfasst neun geplante Resorts. Equinox verfügt über Überdruckkammern und personalisierte Infusionstherapien.
- Juni 2025: Die Dubai Health Authority erließ das Rundschreiben CIR-2025-00000107, das Version 2.1 ihrer Standards für nicht-chirurgische kosmetische Verfahren bekräftigt und Einschränkungen für invasive hautöffnende Eingriffe, Thrombozytenreiches-Plasma (PRP)-Injektionen und Tätigkeiten von Schönheitstherapeuten klarstellt.
- März 2025: NIAN Ventures eröffnete die zweite Riad-Klinik von Effect Doctors London und ergänzte seine intravenösen (IV) Vitamintherapie-Dienstleistungen um fortgeschrittene Dermatologie. Das Unternehmen kündigte auch Pläne an, innerhalb von zwei Monaten nach Dschidda und Dammam zu expandieren.
Berichtsumfang des GCC Aesthetic Wellness Marktes
Der GCC Aesthetic Wellness Marktbericht untersucht die Nachfrage nach ästhetischen Behandlungen und wellnessorientierten Erscheinungsverbesserungsdienstleistungen in der gesamten Region des Golfkooperationsrats (GCC). Der Markt ist segmentiert nach Dienstleistungsart (Nicht-chirurgische Ästhetische Dienstleistungen, Minimal-invasive Ästhetische Dienstleistungen, Chirurgische Ästhetische Dienstleistungen und Sonstige); Behandlungskategorie (Gesichtsästhetik und Hautverjüngung, Injektionsbehandlungen und biostimulatorische Behandlungen, Körperformung und -shaping, Haarentfernung und Haarwiederherstellung sowie Sonstige Ästhetische Behandlungen); Dienstleistungsanbieter (Dermatologie- und Ästhetikkliniken, Medizinische Spas, Krankenhäuser und Chirurgische Zentren sowie Sonstige); Endnutzer (Männlich und Weiblich); und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Oman sowie Bahrain und Kuwait). Die Studie analysiert Markttreiber, darunter Vision 2030 und nationale Investitionen in die Wellness-Wirtschaft, Medizin- und Wellness-Tourismus, Nachfrage nach minimal-invasiven Verfahren mit kurzer Ausfallzeit, durch soziale Medien und Influencer getriebene Akzeptanz, Entwicklung von Premium-Hotellerie und Wellness-Destinationen sowie Männerpflegeprogramme. Sie bewertet auch Hemmnisse wie den Mangel an lizenzierten Fachkräften, fragmentierte Vorschriften in den GCC-Ländern, hohe Kapital- und Gerätekosten sowie Patientensicherheits- und Vertrauensrisiken im Zusammenhang mit nicht lizenzierten oder inkonsistenten Anbietern. Der Bericht bewertet die regulatorische Landschaft, den technologischen Ausblick, die Fünf-Kräfte-Analyse nach Porter, Dienstleistungsanbieternetzwerke, Neulancierungen, geografische Expansion, Dienstleistungspreisgestaltung, Trends zur Kundengewinnung, Verbraucherpräferenzen, Ausgabemuster, Wettbewerbslandschaft, Marktkonzentration, strategische Entwicklungen, Marktanteile und Unternehmensprofile. Er identifiziert ferner Chancen in weißen Flecken, unerfüllte Bedürfnisse, grenzüberschreitende Aesthetic-Wellness-Pakete, Medizintourismus-Bündel sowie ärztlich überwachte, datengestützte Langlebigkeits- und regenerative Wellness-Zentren. Der Bericht liefert Marktgrößen- und Wachstumsprognosen in USD-Wert für 2022–2032 für die GCC-Region und die abgedeckten Ländermärkte.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für GCC Aesthetic Wellness Dienstleistungen?
Der GCC Aesthetic Wellness Markt wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,66 % wachsen und bis 2032 873,32 Millionen USD erreichen.
Welche Dienstleistungsart erzielt derzeit den größten Umsatzanteil?
Nicht-chirurgische ästhetische Dienstleistungen führen mit 36,20 % des Umsatzes im Jahr 2026, unterstützt durch die Nachfrage nach Behandlungen mit begrenzter Erholungszeit.
Welches GCC-Land bietet die größte Chance im Bereich Aesthetic Wellness?
Saudi-Arabien entfiel 2026 auf 45,40 % des regionalen Umsatzes, unterstützt durch inländische Nachfrage und Vision-2030-verknüpfte Investitionen in Gesundheit und Wellness.
Was treibt die Nachfrage nach minimal-invasiven Verfahren im GCC an?
Verbraucher bevorzugen sichtbare Ergebnisse mit weniger Ausfallzeit, während regulatorische Standards Eingriffe mit höherem Risiko in lizenzierte klinische Umgebungen lenken.
Warum sind Dermatologie- und Ästhetikkliniken der führende Anbietertyp?
Diese Kliniken entfielen 2026 auf 51,20 % des Umsatzes, da sie ärztlich überwachte Injektionsbehandlungen, Laserverfahren und fortgeschrittene Hautpflege anbieten.
Wie verändert sich das männliche Verbrauchersegment in der GCC-Ästhetik?
Das männliche Segment wird bis 2032 voraussichtlich mit einem CAGR von 10,80 % wachsen, mit Nachfrage nach Haarwiederherstellung, Hautbehandlungen, Körperformung und diskreter Versorgung mit kurzer Ausfallzeit.