
Tamaño y Participación del Mercado de Bienestar Estético GCC
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
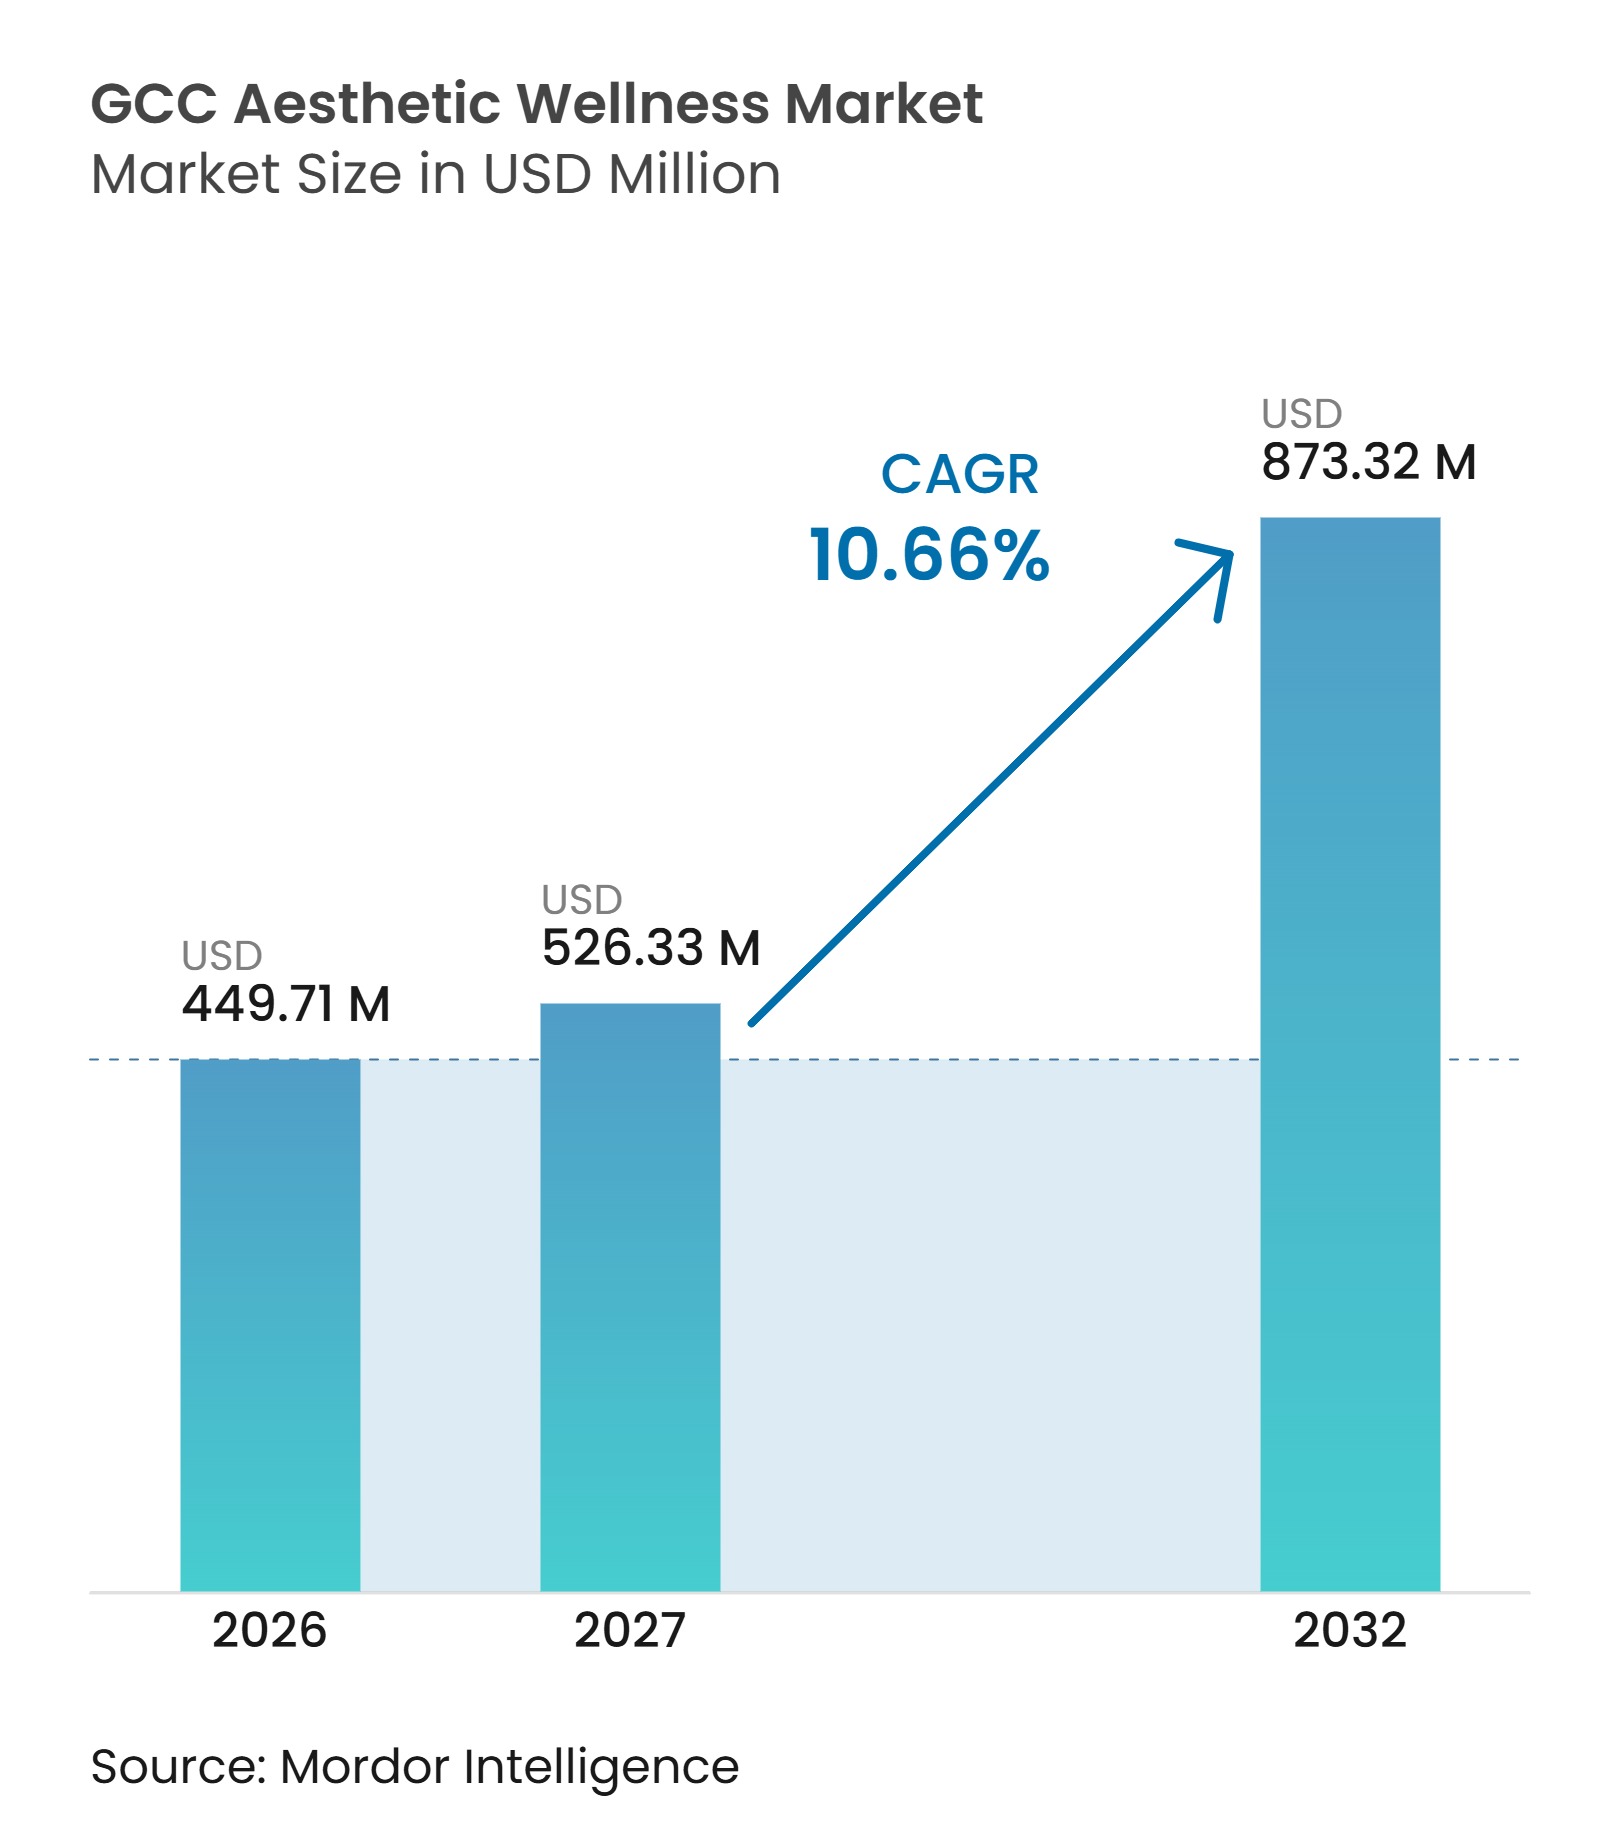
| Tamaño del mercado en el año base (2026) | 449.71 Millones de dólares |
| Tamaño del Mercado (2027) | 526.33 Millones de dólares |
| Tamaño del Mercado (2032) | 873.32 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.66 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienestar Estético GCC por Mordor Intelligence
El tamaño del mercado de bienestar estético GCC fue valorado en 449,71 millones de USD en 2026 y se estima que crecerá desde 526,33 millones de USD en 2027 hasta alcanzar los 873,32 millones de USD para 2032, a una CAGR del 10,66% durante el período de pronóstico (2027-2032). El mercado de bienestar estético GCC está respaldado por una amplia base de consumidores jóvenes, iniciativas nacionales de bienestar e inversiones en instalaciones clínicas y de bienestar de destino. El Ministerio de Salud de Arabia Saudita incluye el bienestar y la longevidad en la agenda de salud del Reino, mientras que los proyectos están añadiendo instalaciones que combinan servicios de spa, diagnóstico y clínicos. El mercado también se beneficia de la creciente adopción de tratamientos con poco tiempo de recuperación en entornos supervisados por médicos. Las normas regulatorias son cada vez más detalladas, particularmente en Arabia Saudita y los EAU, lo que aumenta la necesidad de profesionales con licencia, protocolos clínicos documentados y cadenas de suministro de productos conformes. La competencia incluye clínicas independientes, departamentos hospitalarios, spas médicos y complejos turísticos de destino. La dotación de personal, el registro de productos, el soporte tecnológico y los requisitos de cumplimiento local influyen cada vez más en la prestación de tratamientos. Estos factores favorecen a las redes que estandarizan las prácticas clínicas en todas las ubicaciones mientras se adaptan a las regulaciones específicas de cada país. El mercado beneficia a los operadores que combinan credibilidad clínica con una experiencia accesible para el cliente.
Conclusiones Clave del Informe
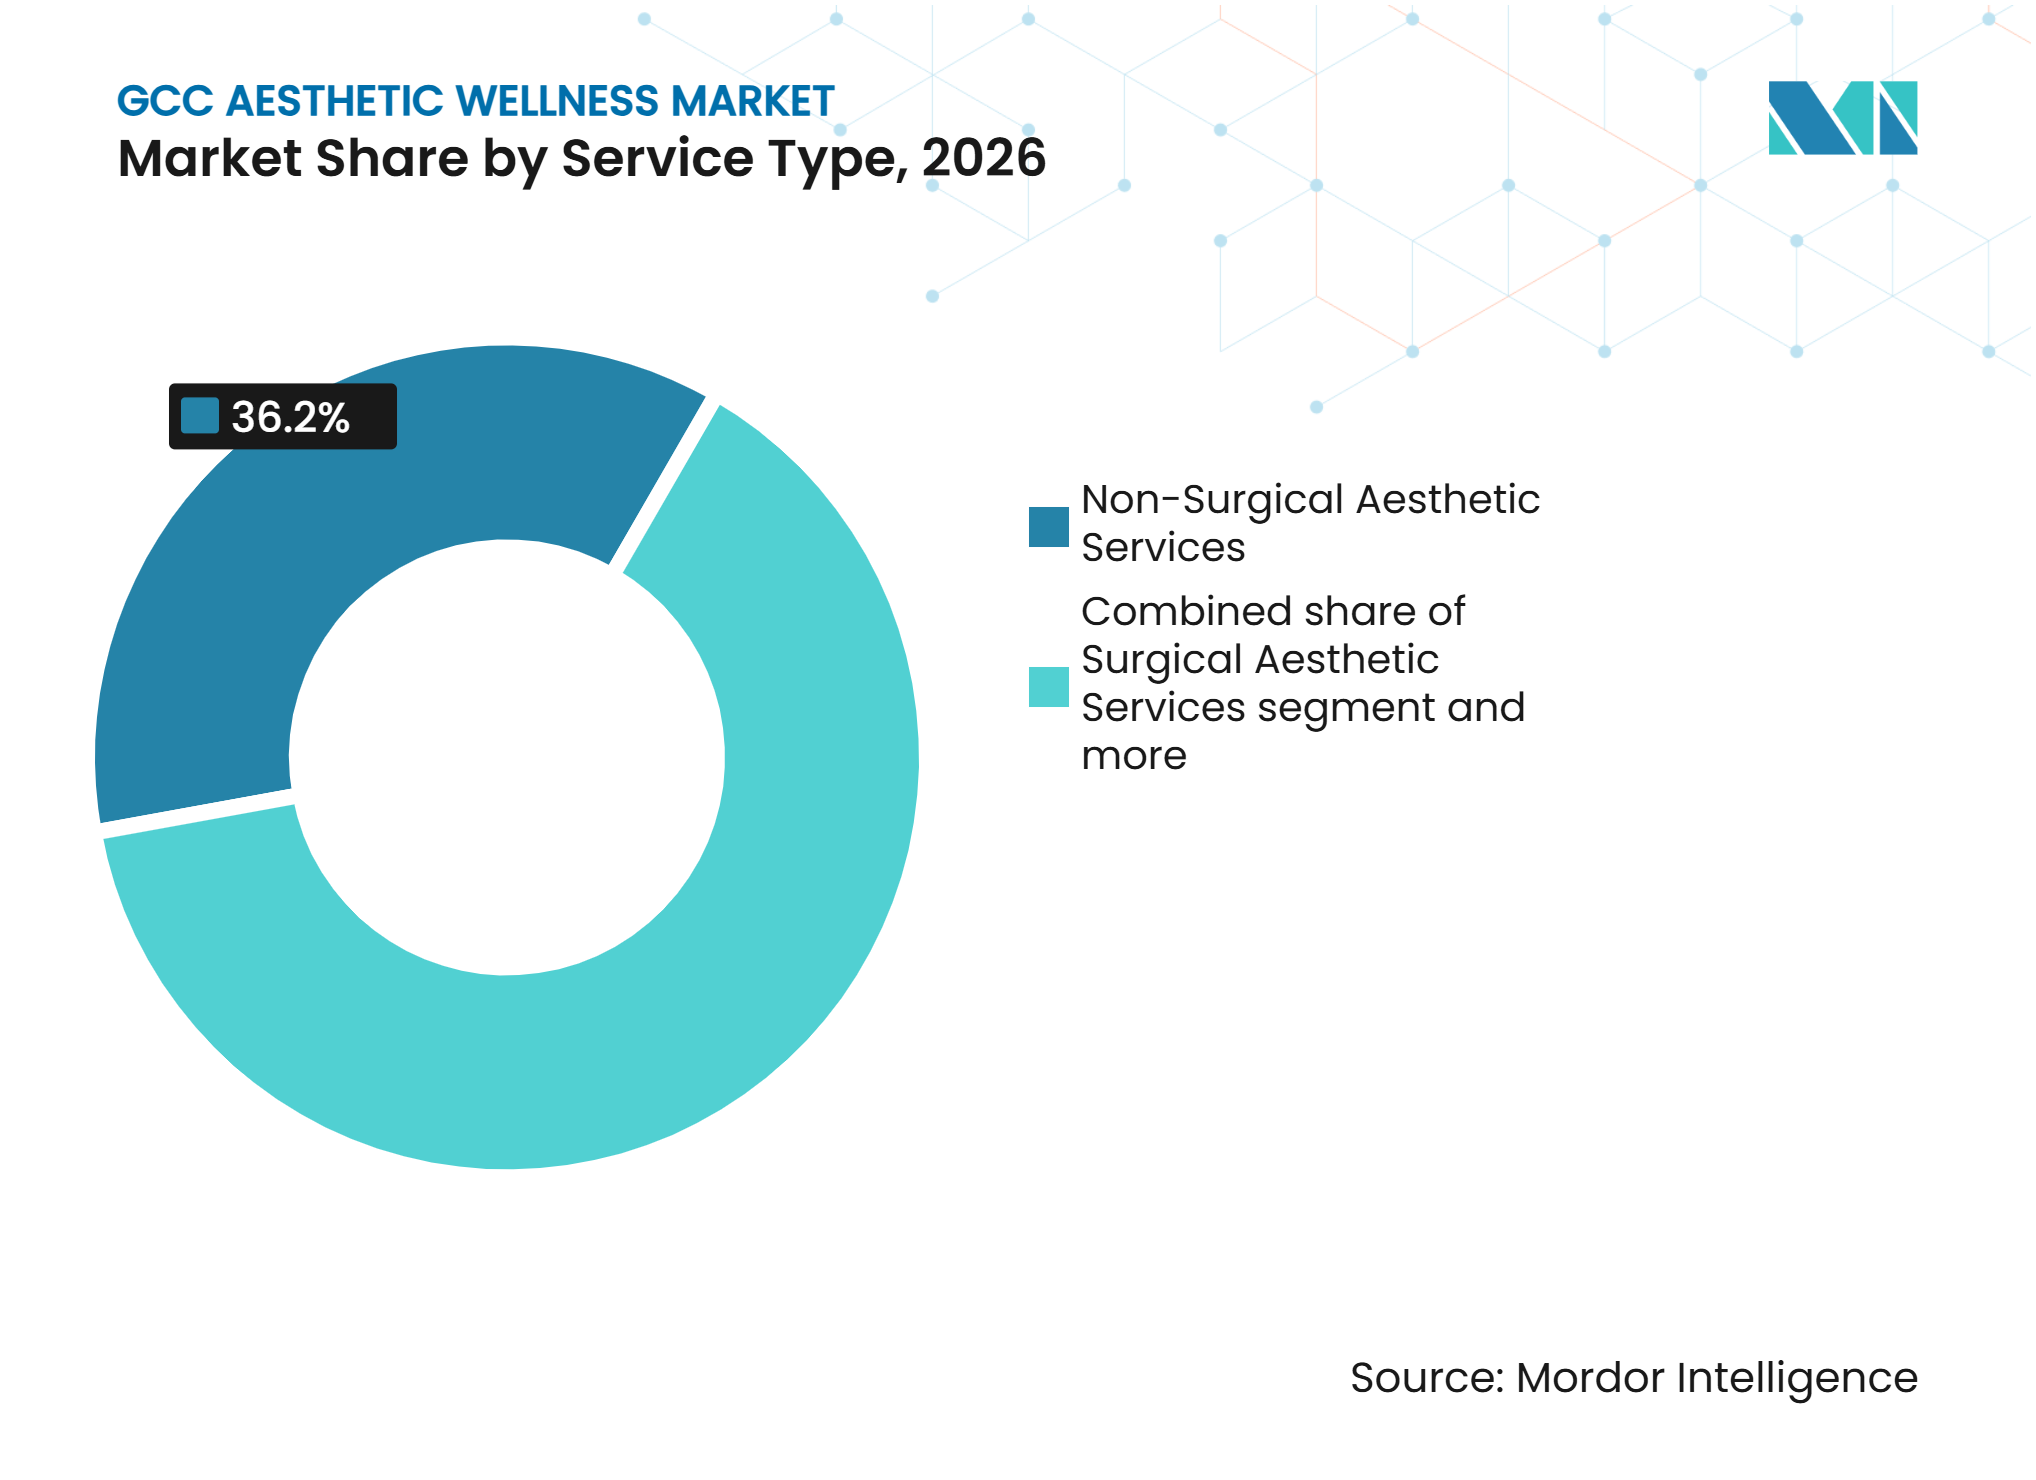
- Por tipo de servicio, los Servicios Estéticos No Quirúrgicos representaron el 36,20% de la participación del mercado de bienestar estético GCC en 2026, mientras que se proyecta que los Servicios Mínimamente Invasivos crezcan a una CAGR del 11,71% hasta 2032.
- Por categoría de tratamiento, la Estética Facial y el Rejuvenecimiento de la Piel representaron el 31,40% de la participación del mercado de bienestar estético GCC en 2026, mientras que se proyecta que los Inyectables y los Tratamientos Bioestimuladores crezcan a una CAGR del 11,60% hasta 2032.
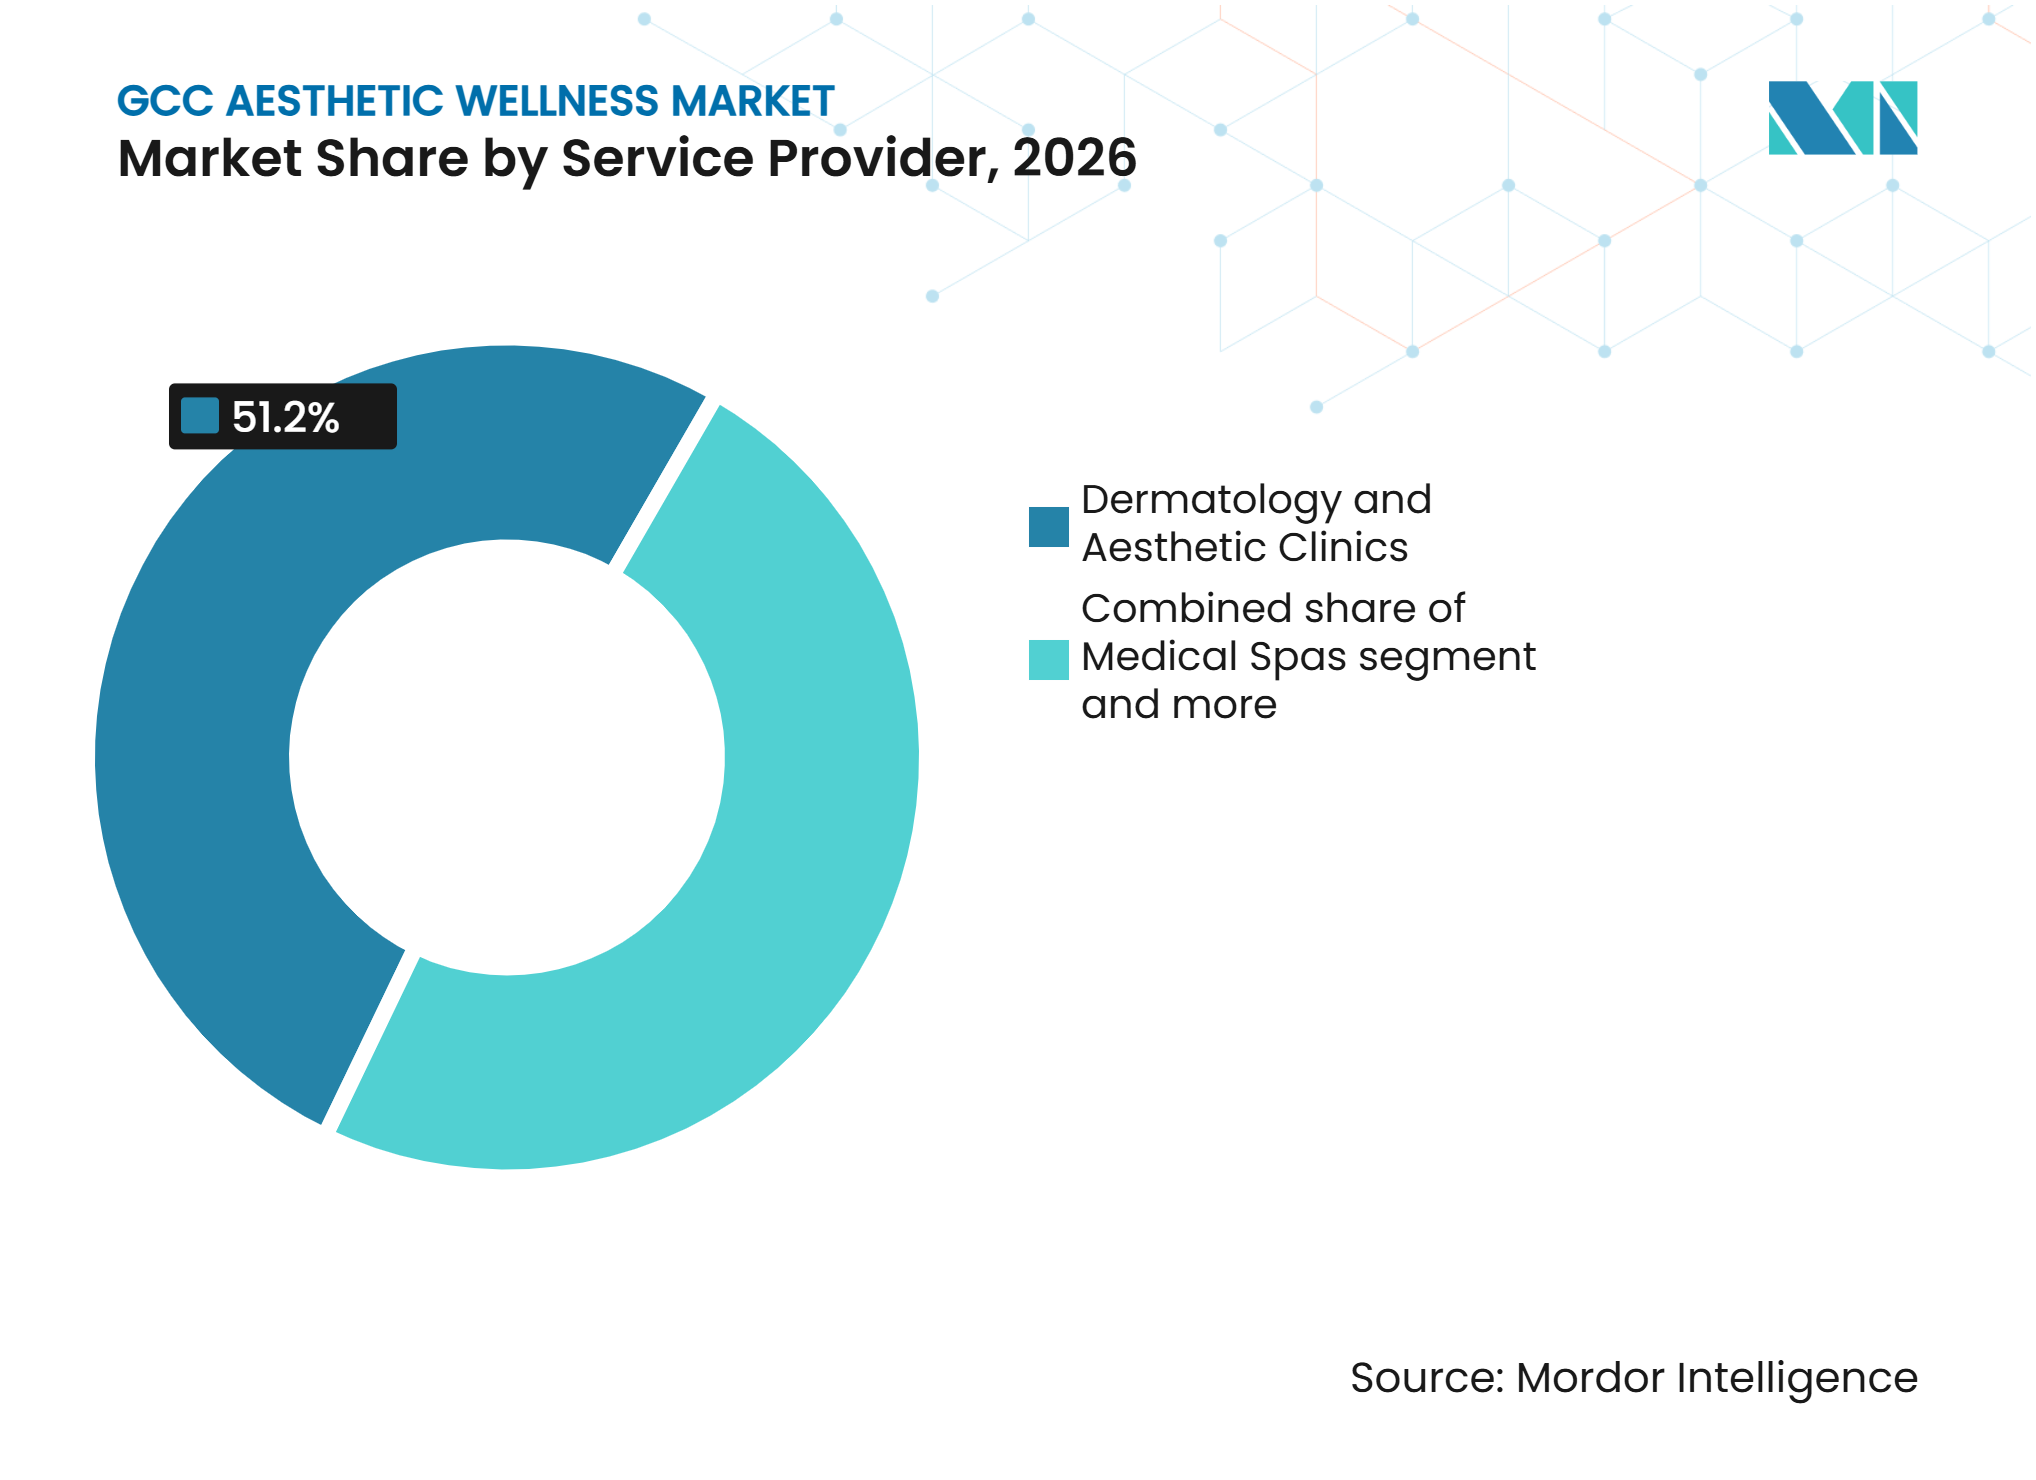
- Por proveedor de servicios, las Clínicas de Dermatología y Estética representaron el 51,20% de la participación del mercado de bienestar estético GCC en 2026, mientras que se proyecta que los Spas Médicos crezcan a una CAGR del 11,20% hasta 2032.
- Por usuario final, las consumidoras femeninas representaron el 72,70% de los ingresos del mercado de bienestar estético GCC en 2026, mientras que se proyecta que el segmento de consumidores masculinos crezca a una CAGR del 10,80% hasta 2032.
- Por geografía, Arabia Saudita representó el 45,40% de los ingresos del mercado de bienestar estético GCC en 2026, mientras que se proyecta que los Emiratos Árabes Unidos crezcan a una CAGR del 11,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Visión 2030 e Inversión Nacional en Bienestar | +2.5% | Arabia Saudita principalmente, con efecto secundario en los EAU, Catar y Omán | Largo plazo (≥ 4 años) |
| Expansión del Corredor de Turismo de Bienestar y Turismo Médico | +1.8% | EAU y Arabia Saudita, con crecimiento en Catar y Baréin | Mediano plazo (2-4 años) |
| Creciente Demanda de Tratamientos Mínimamente Invasivos | +2.2% | En todo el Consejo de Cooperación del Golfo (GCC), con mayor fuerza en los corredores urbanos de los EAU y Arabia Saudita | Corto plazo (≤ 2 años) |
| Adopción de Estética Preventiva y Redes Sociales | +1.6% | En todo el GCC, particularmente en los grupos juveniles de los EAU, Arabia Saudita y Kuwait | Corto plazo (≤ 2 años) |
| Desarrollo de Hospitalidad Premium y Bienestar de Destino | +0.8% | Arabia Saudita y EAU | Largo plazo (≥ 4 años) |
| Cuidado Masculino y Programas de Bienestar Específicos por Género | +0.7% | EAU y Arabia Saudita, con crecimiento en Catar y Omán | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Visión 2030 e Inversión en la Economía del Bienestar Nacional
La Visión 2030 de Arabia Saudita respalda la inversión en atención médica preventiva, ocio e infraestructura de bienestar. En octubre de 2025, el Ministerio de Salud de Arabia Saudita informó que la economía de salud holística del Reino superó los 74.000 millones de SAR (19,72 mil millones de USD) y destacó el bienestar, la salud preventiva y la longevidad a través de la iniciativa VIBE, alineada con la Visión 2030[1]. Esta dirección política respalda el mercado de bienestar estético GCC al permitir que las clínicas integren servicios dentro de entornos más amplios de bienestar y atención médica. Los desarrollos de destino sauditas también están ampliando la gama de instalaciones que pueden ofrecer servicios estéticos y de bienestar. El desarrollo AMAALA de Red Sea Global incluye marcas de complejos turísticos con instalaciones de spa, longevidad y bienestar, apoyando la prestación integrada de servicios. El impacto es más fuerte en Arabia Saudita, mientras que iniciativas nacionales de bienestar similares en los países vecinos del GCC pueden respaldar la demanda regional con el tiempo.
Creciente Demanda de Tratamientos Mínimamente Invasivos con Poco Tiempo de Recuperación
La demanda de atención mínimamente invasiva impulsa el crecimiento en el mercado de bienestar estético GCC. Los detalles del estudio son precisos: un estudio de 2025 publicado en Frontiers in Public Health encuestó a 744 estudiantes universitarios de la Universidad de Kuwait, de los cuales el 20,6% (153 estudiantes) informó haberse sometido a procedimientos cosméticos faciales mínimamente invasivos, incluidos Botox, rellenos y maquillaje permanente[2]. En Dubái, los estándares Versión 2.1 de la Autoridad de Salud de Dubái (DHA) restringen los procedimientos invasivos de apertura de piel especificados a cirujanos plásticos con licencia y establecen límites claros para otros proveedores. Estos requisitos dirigen a los pacientes hacia clínicas reguladas para procedimientos que requieren supervisión médica. Los servicios basados en dispositivos, incluida la microagujas con Radiofrecuencia (RF) y el contorno corporal, pueden ampliar la base de consumidores potenciales al tiempo que aumentan la importancia de las credenciales del proveedor. Estas tendencias crean oportunidades para operadores de clínicas calificados en toda la región.
Redes Sociales, Cultura de Influencers y Adopción de Estética Preventiva
Los canales digitales están reformando la forma en que los pacientes potenciales descubren los servicios estéticos y evalúan a los proveedores. Un estudio de Kuwait de 2025 con 730 participantes encontró que el boca a boca electrónico influyó fuertemente en las actitudes hacia los procedimientos cosméticos faciales. Este hallazgo destaca la importancia de la validación entre pares y los resultados visibles del tratamiento, ya que los pacientes a menudo buscan tranquilidad antes de programar un procedimiento. La atención preventiva se alinea con este comportamiento porque implica visitas recurrentes para el manejo de la piel, el cabello y la apariencia en lugar de una sola intervención importante. Las clínicas que proporcionan información clínica precisa y resultados de tratamiento auténticos pueden generar confianza en los pacientes de manera más efectiva que aquellas que dependen de afirmaciones promocionales no verificadas.
Expansión del Corredor de Turismo de Bienestar y Turismo Médico
El turismo de bienestar aumenta la demanda de los visitantes y eleva las expectativas de servicio entre los pacientes locales. Beautyworld Middle East 2025 atrajo a 85.297 visitantes de 178 países, destacando el papel de Dubái como centro regional de belleza, bienestar y proveedores de servicios relacionados[3]. El evento proporciona a clínicas, spas médicos y distribuidores acceso a lanzamientos internacionales de productos y redes profesionales. La infraestructura de turismo médico de Dubái y los proyectos de desarrollo de destinos de Arabia Saudita crean diferentes vías hacia una mayor demanda de experiencias de tratamiento reguladas. Esta tendencia beneficia a los proveedores que integran servicios clínicos con hospitalidad, programación y soporte multilingüe para pacientes. También aumenta la presión competitiva sobre las clínicas independientes para demostrar la calidad del tratamiento y proporcionar un recorrido confiable para el paciente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Profesionales con Licencia y Terapeutas Especializados | -1.2% | En todo el GCC, particularmente en Omán, Baréin, Kuwait y los centros de formación en desarrollo de Arabia Saudita | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Regulación Fragmentada de Productos, Instalaciones y Profesionales | -0.9% | En todo el GCC, especialmente para operadores multinacionales e importadores de dispositivos | Mediano plazo (2-4 años) |
| Altos Costos de Capital, Importación, Mantenimiento e Insumos | -1.1% | En todo el GCC, con mayor presión en Omán y Baréin | Mediano plazo (2-4 años) |
| Riesgo de Seguridad, Reputación y Confianza del Consumidor | -0.8% | En todo el GCC, particularmente en los EAU y Arabia Saudita | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Profesionales con Licencia y Terapeutas Especializados
La disponibilidad de especialistas es una restricción operativa material en el mercado de bienestar estético GCC. Los requisitos de la Autoridad de Salud de Dubái (DHA) exigen que las instalaciones calificadas mantengan una supervisión adecuada de especialistas con licencia y definen las responsabilidades clínicas para la atención cosmética no quirúrgica. Arabia Saudita también aplica requisitos de registro profesional separados a través de la Comisión Saudita de Especialidades de Salud. Aunque estos requisitos protegen la seguridad del paciente, pueden retrasar la apertura de nuevas clínicas cuando los profesionales calificados son escasos. La restricción es más pronunciada en los mercados más pequeños y las ciudades secundarias, donde los volúmenes de pacientes pueden no ser suficientes para mantener grandes equipos de especialistas. También puede conducir a una calidad de servicio desigual si los operadores buscan satisfacer la demanda sin suficiente capacidad clínica.
Regulación Fragmentada de Productos, Instalaciones y Profesionales en los Países del GCC
La fragmentación regulatoria aumenta el costo y el tiempo necesarios para escalar en los mercados del GCC. En Arabia Saudita, la Autoridad Saudita de Alimentos y Medicamentos (SFDA) establece los requisitos de productos y cosméticos, mientras que autoridades de salud separadas supervisan las aprobaciones profesionales y de instalaciones. La SFDA adoptó regulaciones técnicas actualizadas en 2025 que cubren los requisitos de seguridad cosmética y las afirmaciones de productos, lo que requiere que las empresas verifiquen el cumplimiento de las normas revisadas. En los EAU, Dubái, Abu Dabi y las autoridades federales desempeñan cada una un papel en la regulación de la atención médica. Las diferencias en el registro de productos, las aprobaciones de instalaciones, el alcance del proveedor y las normas de comercialización complican un proceso de lanzamiento regional unificado. Los distribuidores y grupos de clínicas establecidos pueden gestionar estos requisitos de manera más efectiva que los nuevos participantes porque tienen capacidades de cumplimiento local.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Preferencias del Consumidor y Patrones de Gasto
Los viajeros de bienestar muestran una fuerte disposición a gastar más allá del turismo convencional. El informe de 2025 del Instituto Global de Bienestar estimó 1.239 millones de viajes de bienestar en todo el mundo en 2024, con un gasto promedio de 721 USD por viaje, en comparación con 340 USD en todos los viajes turísticos. En Oriente Medio y África del Norte, el gasto promedio en viajes de bienestar alcanzó los 1.257 USD, aproximadamente un 74% por encima del promedio mundial de turismo de bienestar. Este patrón de gasto crea oportunidades para que los destinos del GCC combinen servicios de belleza, consultas de bienestar, compras de lujo y hospitalidad. Sin embargo, el gasto en turismo de bienestar incluye actividades más allá de los tratamientos estéticos.
Arabia Saudita registró 29,3 millones de turistas entrantes en 2025, generando 176.600 millones de SAR (47,06 mil millones de USD) en gasto, en comparación con 168.500 millones de SAR (44,90 mil millones de USD) en 2024. Estas cifras indican un gasto sustancial de los visitantes, pero no aíslan el gasto en belleza o bienestar. Los proveedores pueden capturar esta demanda a través de reservas multilingües, precios de tratamiento transparentes, citas flexibles y paquetes coordinados con comercio minorista y alojamiento. Los proveedores deben distinguir los procedimientos médicos de las experiencias de bienestar no médicas al diseñar estas ofertas.
Inteligencia de Desempeño del Mercado de Servicios
Dubái recibió a 691.478 turistas médicos en 2023, generando más de 1.034 millones de AED (0,28 mil millones de USD) en gasto directo en atención médica, en comparación con 674.000 visitantes y 992 millones de AED (270,05 millones de USD) en 2022. Esto representó un aumento del 2,6% en llegadas y un 4,2% en gasto. Este gasto creó oportunidades para paquetes de tratamiento que combinan consultas, procedimientos, alojamiento y comercio minorista de lujo, aunque el gasto total en turismo médico no puede atribuirse únicamente a los servicios estéticos. Los proveedores pueden competir con valor en lugar de descuentos ofreciendo precios transparentes, costos de seguimiento claros y paquetes específicos de tratamiento. Un estudio de Kuwait de 2025 con 730 participantes encontró que el boca a boca electrónico tenía una asociación más fuerte con las actitudes hacia la cirugía cosmética que el marketing de influencers. Su modelo explicó el 47,3% de la variación en la intención de procedimiento. Dubái generó 2.305 millones de AED (0,63 mil millones de USD) en ingresos indirectos por turismo médico en 2023, demostrando el valor económico de los visitantes de atención médica. Los proveedores deben priorizar las reseñas verificadas, los perfiles de médicos calificados, los resultados realistas y la información digital multilingüe, al tiempo que realizan un seguimiento del costo por consulta, la conversión de reservas y los costos de adquisición de pacientes internacionales.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios No Quirúrgicos Lideran Mientras la Atención Mínimamente Invasiva se ExpandeLos servicios estéticos no quirúrgicos representaron el 36,20% de los ingresos en 2026. El segmento incluye tratamientos realizados sin cirugía ni períodos de recuperación prolongados. Sirve como punto de entrada para los consumidores que buscan cuidado facial, tratamientos basados en luz, peelings químicos y servicios de cuidado corporal. El tamaño del mercado de bienestar estético GCC para este segmento se beneficia de la disponibilidad en entornos clínicos y de spa de lujo. La accesibilidad respalda la adopción de pacientes por primera vez y la demanda recurrente de tratamientos. La supervisión médica sigue siendo importante cuando los tratamientos se extienden más allá de los servicios de bienestar rutinarios.
Se prevé que los servicios mínimamente invasivos crezcan a una CAGR del 11,71% de 2027 a 2032. La microagujas con RF, los bioestimuladores inyectables y los tratamientos de contorno corporal basados en energía están reduciendo la brecha con los servicios no quirúrgicos. Los estándares de la DHA establecen requisitos para los procedimientos invasivos de apertura de piel y la elegibilidad del proveedor, apoyando una vía regulada para esta categoría. Los servicios quirúrgicos siguen siendo relevantes para los procedimientos de mayor complejidad, pero requieren períodos de recuperación más largos e instalaciones más estrictas. Los servicios complementarios de bienestar, longevidad híbrida y cuidado del cabello están ampliando la combinación de tratamientos y permitiendo a las clínicas diversificar los ingresos más allá de los procedimientos de inyectables y láser.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Categoría de Tratamiento:
El Cuidado Facial Ancla la Demanda Mientras los Inyectables y Bioestimuladores CrecenLa estética facial y el rejuvenecimiento de la piel representaron el 31,40% del mercado de bienestar estético GCC en 2026. La demanda recurrente de corrección de pigmentación, aclaramiento de la piel y tratamientos estimuladores del colágeno respalda el segmento. La alta exposición a los rayos ultravioleta hace que el manejo de la piel sea una parte importante de la atención estética rutinaria en toda la región. El mantenimiento también respalda las citas repetidas a lo largo del año. La preferencia del consumidor por resultados visibles pero de apariencia natural fortalece la demanda de procedimientos faciales de cuidado de la piel dirigidos por médicos y basados en energía.
Se prevé que los inyectables y los tratamientos bioestimuladores crezcan a una CAGR del 11,60% hasta 2032. Los proveedores y las clínicas están desarrollando protocolos para neurotoxinas de mayor duración, rellenos y modalidades estimuladoras del colágeno. Los requisitos técnicos de Arabia Saudita para productos cosméticos y afirmaciones hacen que la documentación de cumplimiento sea importante para la selección de productos y la comunicación del proveedor. El contorno corporal está ganando terreno a medida que los consumidores buscan opciones de mejora corporal no quirúrgicas. La depilación y la restauración capilar siguen siendo categorías de alto volumen en muchas clínicas. Las ofertas regenerativas y centradas en la longevidad representan una categoría adicional más pequeña pero emergente para los proveedores especializados.
Por Proveedor de Servicios:
Las Clínicas Mantienen el Liderazgo Mientras los Spas Médicos Ganan TerrenoLas clínicas de dermatología y estética representaron el 51,20% de los ingresos en 2026, equivalente a 230,25 millones de USD. Su posición refleja su papel como proveedores acreditados de inyectables, procedimientos láser y servicios avanzados de cuidado de la piel. La industria de bienestar estético GCC depende de la supervisión clínica para las categorías de tratamiento con los requisitos regulatorios más altos. La Autoridad de Salud de Dubái (DHA) proporciona un marco de cumplimiento para los servicios cosméticos no quirúrgicos en Dubái. Los hospitales y centros quirúrgicos manejan procedimientos más complejos y se benefician de la confianza institucional. Las redes de clínicas pueden fortalecer su posición a través del reclutamiento de especialistas, vías de tratamiento estandarizadas y abastecimiento confiable de productos.
Se proyecta que los spas médicos crezcan a una CAGR del 11,2% durante 2027–2032. Proporcionan un entorno menos formal para los consumidores que buscan servicios de bienestar y estéticos en una sola visita. Las instalaciones de bienestar vinculadas a la hospitalidad pueden mejorar los servicios estéticos a través de la privacidad, las comodidades del spa y la programación coordinada. Beautyworld Middle East 2025 atrajo a visitantes de 178 países, destacando el creciente ecosistema de belleza y bienestar de la región[4]. Los modelos híbridos deben cumplir con las regulaciones aplicables de alcance del proveedor e instalaciones. Los modelos integrados en salones y otros modelos informales enfrentan una mayor presión a medida que se fortalece la aplicación de los requisitos de alcance del profesional.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Consumidoras Femeninas Forman la Base Principal Mientras la Demanda Masculina se AceleraLas consumidoras femeninas representaron el 72,70% de los ingresos en 2026, equivalente a 326,94 millones de USD. Este segmento utiliza servicios de rejuvenecimiento facial, depilación, contorno corporal e inyectables. Las citas recurrentes y la familiaridad con la atención estética profesional respaldan ingresos consistentes en el mercado de bienestar estético GCC. La prueba social y la información confiable influyen en la selección del proveedor y el procedimiento. Un estudio de Kuwait de 2025 destacó el papel del boca a boca electrónico en las intenciones de procedimientos cosméticos.
El segmento de usuarios finales masculinos representó el 27,30% de los ingresos en 2026 y se proyecta que crezca a una CAGR del 10,80% hasta 2032. La demanda incluye servicios láser de precisión, faciales clínicos, contorno corporal, tratamientos sutiles antienvejecimiento y restauración capilar. Los procedimientos con poco tiempo de recuperación se adaptan a las preferencias de discreción y mínima interrupción del trabajo y las actividades sociales. Las consultas personalizadas y los menús de servicios pueden abordar las necesidades de los pacientes masculinos mientras se mantienen los estándares de atención clínica. El segmento amplía la base de pacientes para clínicas de dermatología, spas médicos y proveedores de servicios basados en dispositivos, y respalda la demanda recurrente de tratamientos de gestión del cabello, la piel y la apariencia.
Análisis Geográfico
Arabia Saudita representó el 45,40% de los ingresos del GCC en 2026, equivalente a 204,17 millones de USD. La demanda interna y las inversiones de la Visión 2030 en salud, estilo de vida y turismo respaldan el crecimiento. El Ministerio de Salud informó que la economía de salud holística del Reino superó los 74.000 millones de SAR (19,72 mil millones de USD) e identificó el bienestar y la longevidad como áreas estratégicas. La primera fase de AMAALA añade instalaciones de bienestar en complejos turísticos, incluidos servicios de spa y longevidad. Las regulaciones de seguridad cosmética y afirmaciones de la Autoridad Saudita de Alimentos y Medicamentos (SFDA) promueven el cumplimiento y la protección del consumidor.
Se prevé que los EAU crezcan a una CAGR del 11,45% de 2027 a 2032. El turismo médico, la hospitalidad y los eventos comerciales de Dubái respaldan su papel como centro de servicios y distribución. Los estándares DHA Versión 2.1 definen los requisitos de elegibilidad y alcance para los procedimientos cosméticos no quirúrgicos. Estos mercados más pequeños tienen perfiles de demanda y regulaciones distintos. Catar respalda la demanda de longevidad y bienestar, mientras que Omán amplía la capacidad bajo la Visión de Salud 2050. La Autoridad Nacional de Regulación de la Salud (NHRA) de Baréin y el Ministerio de Salud de Kuwait gobiernan la concesión de licencias y el cumplimiento. DNA Health & Wellness anunció planes de expansión hacia Omán y Baréin en 2025. Los grupos de pacientes más pequeños y la disponibilidad de especialistas requieren modelos operativos deliberados.
Inteligencia de Red de Proveedores de Servicios y Expansión
La red de tratamientos estéticos del GCC incluye departamentos de cirugía plástica hospitalaria, clínicas de dermatología, clínicas estéticas, spas médicos y complejos turísticos de bienestar de lujo. Las clínicas de dermatología y estética representaron un 51,2% reportado de los ingresos regionales en 2026, reflejando su papel en inyectables dirigidos por médicos, tratamientos láser y cuidado avanzado de la piel; sin embargo, esta estimación requiere verificación independiente. La circular regulatoria de la DHA de Dubái enfatiza el cumplimiento clínico. En Arabia Saudita, el destino AMAALA abarca 4.200 km² e incluye nueve hoteles planificados con aproximadamente 1.600 habitaciones, combinando alojamiento de lujo y experiencias de bienestar. Estos desarrollos respaldan la integración de comercio minorista, tratamientos de belleza y estancias en complejos turísticos en itinerarios turísticos de mayor valor.
La expansión de proveedores y la distribución de equipos están aumentando la capacidad de servicio regional. DNA Health & Wellness abrió una clínica de 11.000 pies cuadrados en Abu Dabi en 2025, incorporando imágenes avanzadas, análisis de sangre e informes basados en inteligencia artificial (IA). En febrero de 2025, Cynosure Lutronic y Amico Group anunciaron un acuerdo de distribución que cubre 10 mercados de Oriente Medio, respaldado por más de 250 especialistas y planes de formación clínica y soporte al cliente. Un acceso más amplio a tecnologías estéticas y servicios de bienestar puede respaldar itinerarios de turismo de lujo con múltiples paradas; sin embargo, la concesión de licencias consistente, la formación de profesionales y la calidad del tratamiento siguen siendo esenciales.
Panorama Competitivo
Concentración del Mercado
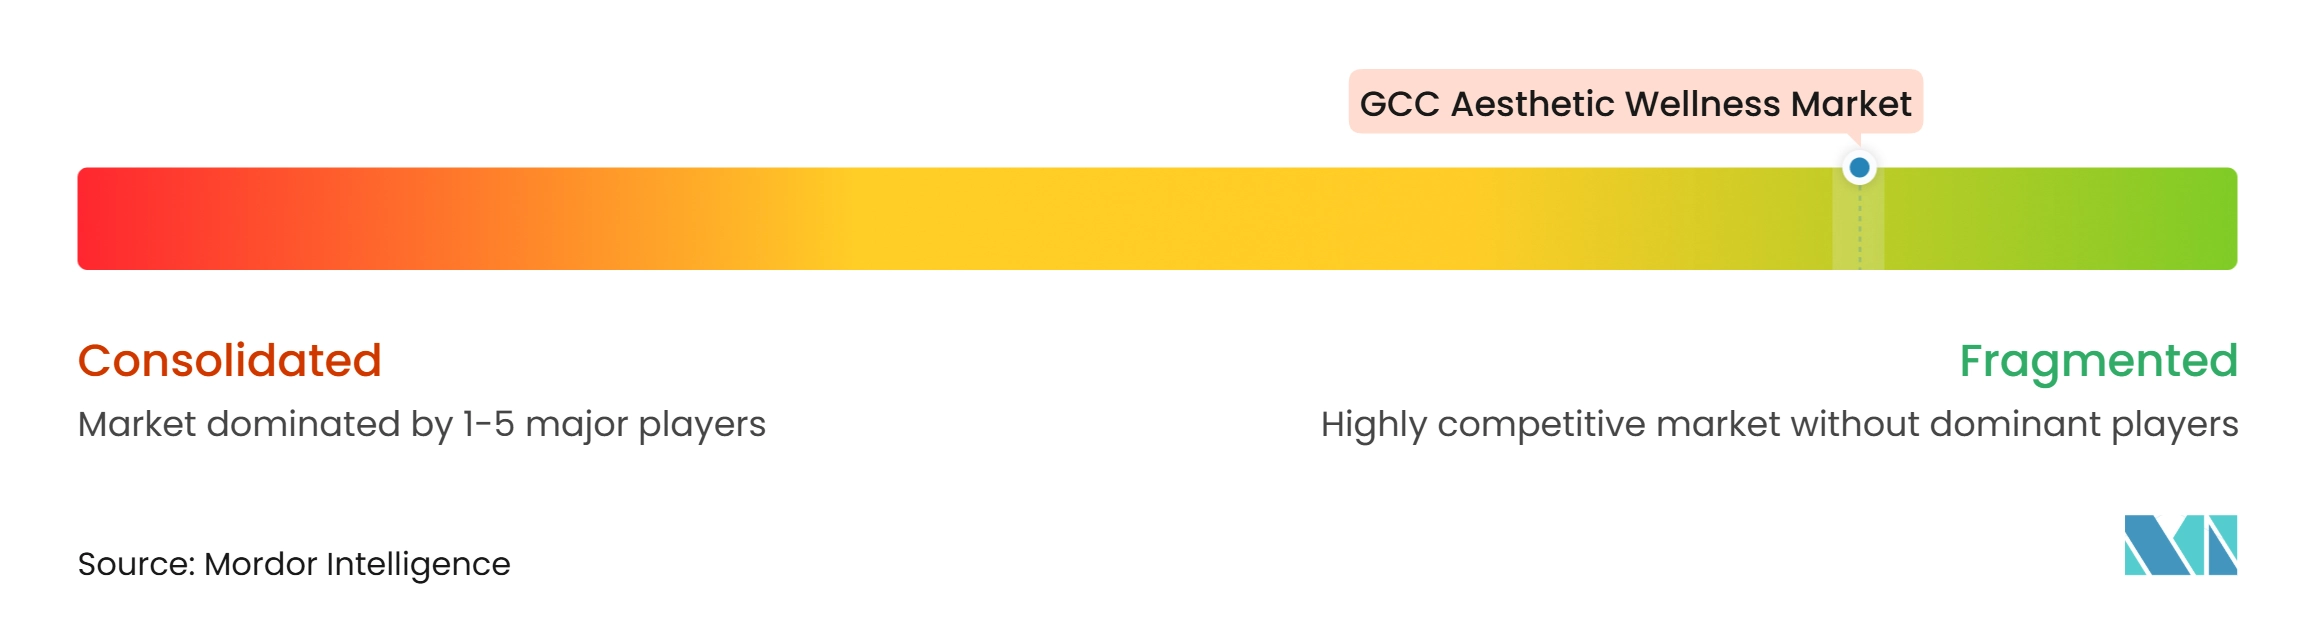
El mercado de bienestar estético GCC está muy fragmentado. Clínicas de dermatología independientes, spas médicos, departamentos hospitalarios, proveedores de hospitalidad y marcas internacionales compiten en toda la región. La calidad del servicio, los precios y la experiencia del consumidor varían, mientras que la reputación del profesional, los resultados y la confianza siguen siendo factores clave de éxito. Los operadores pueden expandirse a través de protocolos estandarizados, reclutamiento de especialistas y redes en múltiples ciudades. Los proveedores de tecnología influyen en las carteras de servicios a través de dispositivos, inyectables, formación y soporte de mantenimiento. Sisram Medical reportó 16,8 millones de USD en ingresos de Oriente Medio y África en el primer semestre de 2026, un aumento del 20,9% interanual, lo que indica una adopción continua de estética médica e inyectables. Galderma reportó ventas del primer semestre de 2025 de 2.448 millones de USD, con un crecimiento del 12,2% en moneda constante. La alianza de Cynosure Lutronic en Oriente Medio con AMICO respalda la disponibilidad de dispositivos, el servicio local y la educación del proveedor. El registro de productos, la formación, las capacidades de mantenimiento y los requisitos de cumplimiento en Arabia Saudita y los EAU favorecen a los operadores locales establecidos. DNA Health & Wellness abrió una instalación en Abu Dabi y anunció planes de expansión en el GCC en 2025. Effect Doctors London abrió una segunda clínica en Riad y anunció entradas en Yeda y Dammam. AMAALA introdujo instalaciones de bienestar de destino. La competencia está evolucionando hacia redes, modelos de destino y ecosistemas respaldados por proveedores.
Líderes de la Industria de Bienestar Estético GCC
-
Imdad
-
AK International LLC
-
DUBIMED
-
Medway LLC
-
BASMed Health Sciences FZC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bienestar Estético GCC Empresas cubiertas en este informe
- Imdad
- AK International LLC
- DUBIMED
- Medway LLC
- BASMed Health Sciences FZC
- Arabian Medical Enterprises LLC
- AME Company
- Zahrawi Group
- Gulf Drug LLC
- Gulf Medical Company
- Al Faisaliah Medical Systems
- Al Jeel Medical and Trading Company
- Tamer Group
- Modern Pharmaceutical Company
- Merz Pharma GmbH & Co. KGaA
- Galderma Group AG
- Sisram Medical Ltd.
- Candela Corporation
- BTL Industries
- InMode Ltd.
Desarrollos recientes de la industria en Mercado de Bienestar Estético GCC
- Abril de 2026: Burjeel Holdings abrió su emblemática Clínica Tajmeel en Jumeirah, Dubái, ofreciendo más de 30 procedimientos especializados en estética, odontología y atención quirúrgica.
- Noviembre de 2025: Red Sea Global anunció la apertura de AMAALA; la Fase Uno recibió 51.040 millones de SAR (13,60 mil millones de USD) en inversión e incluye nueve complejos turísticos planificados. Equinox cuenta con cámaras hiperbáricas y terapias intravenosas personalizadas.
- Junio de 2025: La Autoridad de Salud de Dubái emitió la circular CIR-2025-00000107 reforzando la Versión 2.1 de sus Estándares de Procedimientos Cosméticos No Quirúrgicos, aclarando las restricciones sobre procedimientos invasivos de apertura de piel, inyecciones de plasma rico en plaquetas (PRP) y actividades de terapeutas de belleza.
- Marzo de 2025: NIAN Ventures abrió la segunda clínica de Effect Doctors London en Riad, añadiendo dermatología avanzada a sus servicios de terapia vitamínica intravenosa (IV). La empresa también anunció planes de expansión hacia Yeda y Dammam en un plazo de dos meses.
Alcance del Informe del Mercado de Bienestar Estético GCC
El informe del mercado de bienestar estético GCC examina la demanda de tratamientos estéticos y servicios de mejora de la apariencia orientados al bienestar en toda la región del Consejo de Cooperación del Golfo (GCC). El mercado está segmentado por tipo de servicio (Servicios Estéticos No Quirúrgicos, Servicios Estéticos Mínimamente Invasivos, Servicios Estéticos Quirúrgicos y Otros); categoría de tratamiento (Estética Facial y Rejuvenecimiento de la Piel, Inyectables y Tratamientos Bioestimuladores, Contorno y Modelado Corporal, Depilación y Restauración Capilar, y Otros Tratamientos Estéticos); proveedor de servicios (Clínicas de Dermatología y Estética, Spas Médicos, Hospitales y Centros Quirúrgicos, y Otros); usuario final (Masculino y Femenino); y geografía (Arabia Saudita, Emiratos Árabes Unidos, Catar, Omán, y Baréin y Kuwait). El estudio analiza los impulsores del mercado, incluida la Visión 2030 y la inversión en la economía del bienestar nacional, el turismo médico y de bienestar, la demanda de procedimientos mínimamente invasivos con poco tiempo de recuperación, la adopción impulsada por redes sociales e influencers, el desarrollo de hospitalidad premium y bienestar de destino, y los programas de cuidado masculino. También evalúa las restricciones, como la escasez de profesionales con licencia, las regulaciones fragmentadas en los países del GCC, los altos costos de capital y equipos, y los riesgos de seguridad del paciente y confianza del consumidor asociados con proveedores sin licencia o inconsistentes. El informe evalúa el panorama regulatorio, las perspectivas tecnológicas, el Análisis de las Cinco Fuerzas de Porter, las redes de proveedores de servicios, los nuevos lanzamientos, la expansión geográfica, los precios de los servicios, las tendencias de adquisición de clientes, las preferencias del consumidor, los patrones de gasto, el panorama competitivo, la concentración del mercado, los desarrollos estratégicos, las participaciones de mercado y los perfiles de empresas. Además, identifica oportunidades de espacio en blanco, necesidades no satisfechas, paquetes de bienestar estético transfronterizos, paquetes de turismo médico y centros de bienestar regenerativo y de longevidad basados en datos y supervisados por médicos. El informe proporciona el tamaño del mercado y los pronósticos de crecimiento en valor USD para 2022-2032 en toda la región del GCC y sus mercados nacionales cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios de bienestar estético GCC?
Se proyecta que el mercado de bienestar estético GCC crezca a una CAGR del 10,66% de 2027 a 2032, alcanzando los 873,32 millones de USD para 2032.
¿Qué tipo de servicio genera actualmente la mayor participación de ingresos?
Los servicios estéticos no quirúrgicos lideran con el 36,20% de los ingresos en 2026, respaldados por la demanda de tratamientos con tiempo de recuperación limitado.
¿Qué país del GCC tiene la mayor oportunidad de bienestar estético?
Arabia Saudita representó el 45,40% de los ingresos regionales en 2026, respaldada por la demanda interna y la inversión en salud y bienestar vinculada a la Visión 2030.
¿Qué impulsa la demanda de procedimientos mínimamente invasivos en el GCC?
Los consumidores prefieren resultados visibles con menos tiempo de recuperación, mientras que las normas regulatorias dirigen los procedimientos de mayor riesgo hacia entornos clínicos con licencia.
¿Por qué las clínicas de dermatología y estética son el tipo de proveedor líder?
Estas clínicas representaron el 51,20% de los ingresos en 2026 porque proporcionan inyectables supervisados por médicos, procedimientos láser y cuidado avanzado de la piel.
¿Cómo está cambiando el segmento de consumidores masculinos en la estética del GCC?
Se prevé que el segmento masculino crezca a una CAGR del 10,80% hasta 2032, con demanda de restauración capilar, tratamientos de piel, contorno corporal y atención discreta con poco tiempo de recuperación.