
Taille et part du marché de l'extrusion alimentaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.03 Milliards de dollars |
| Taille du Marché (2032) | 5.55 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.62 % |
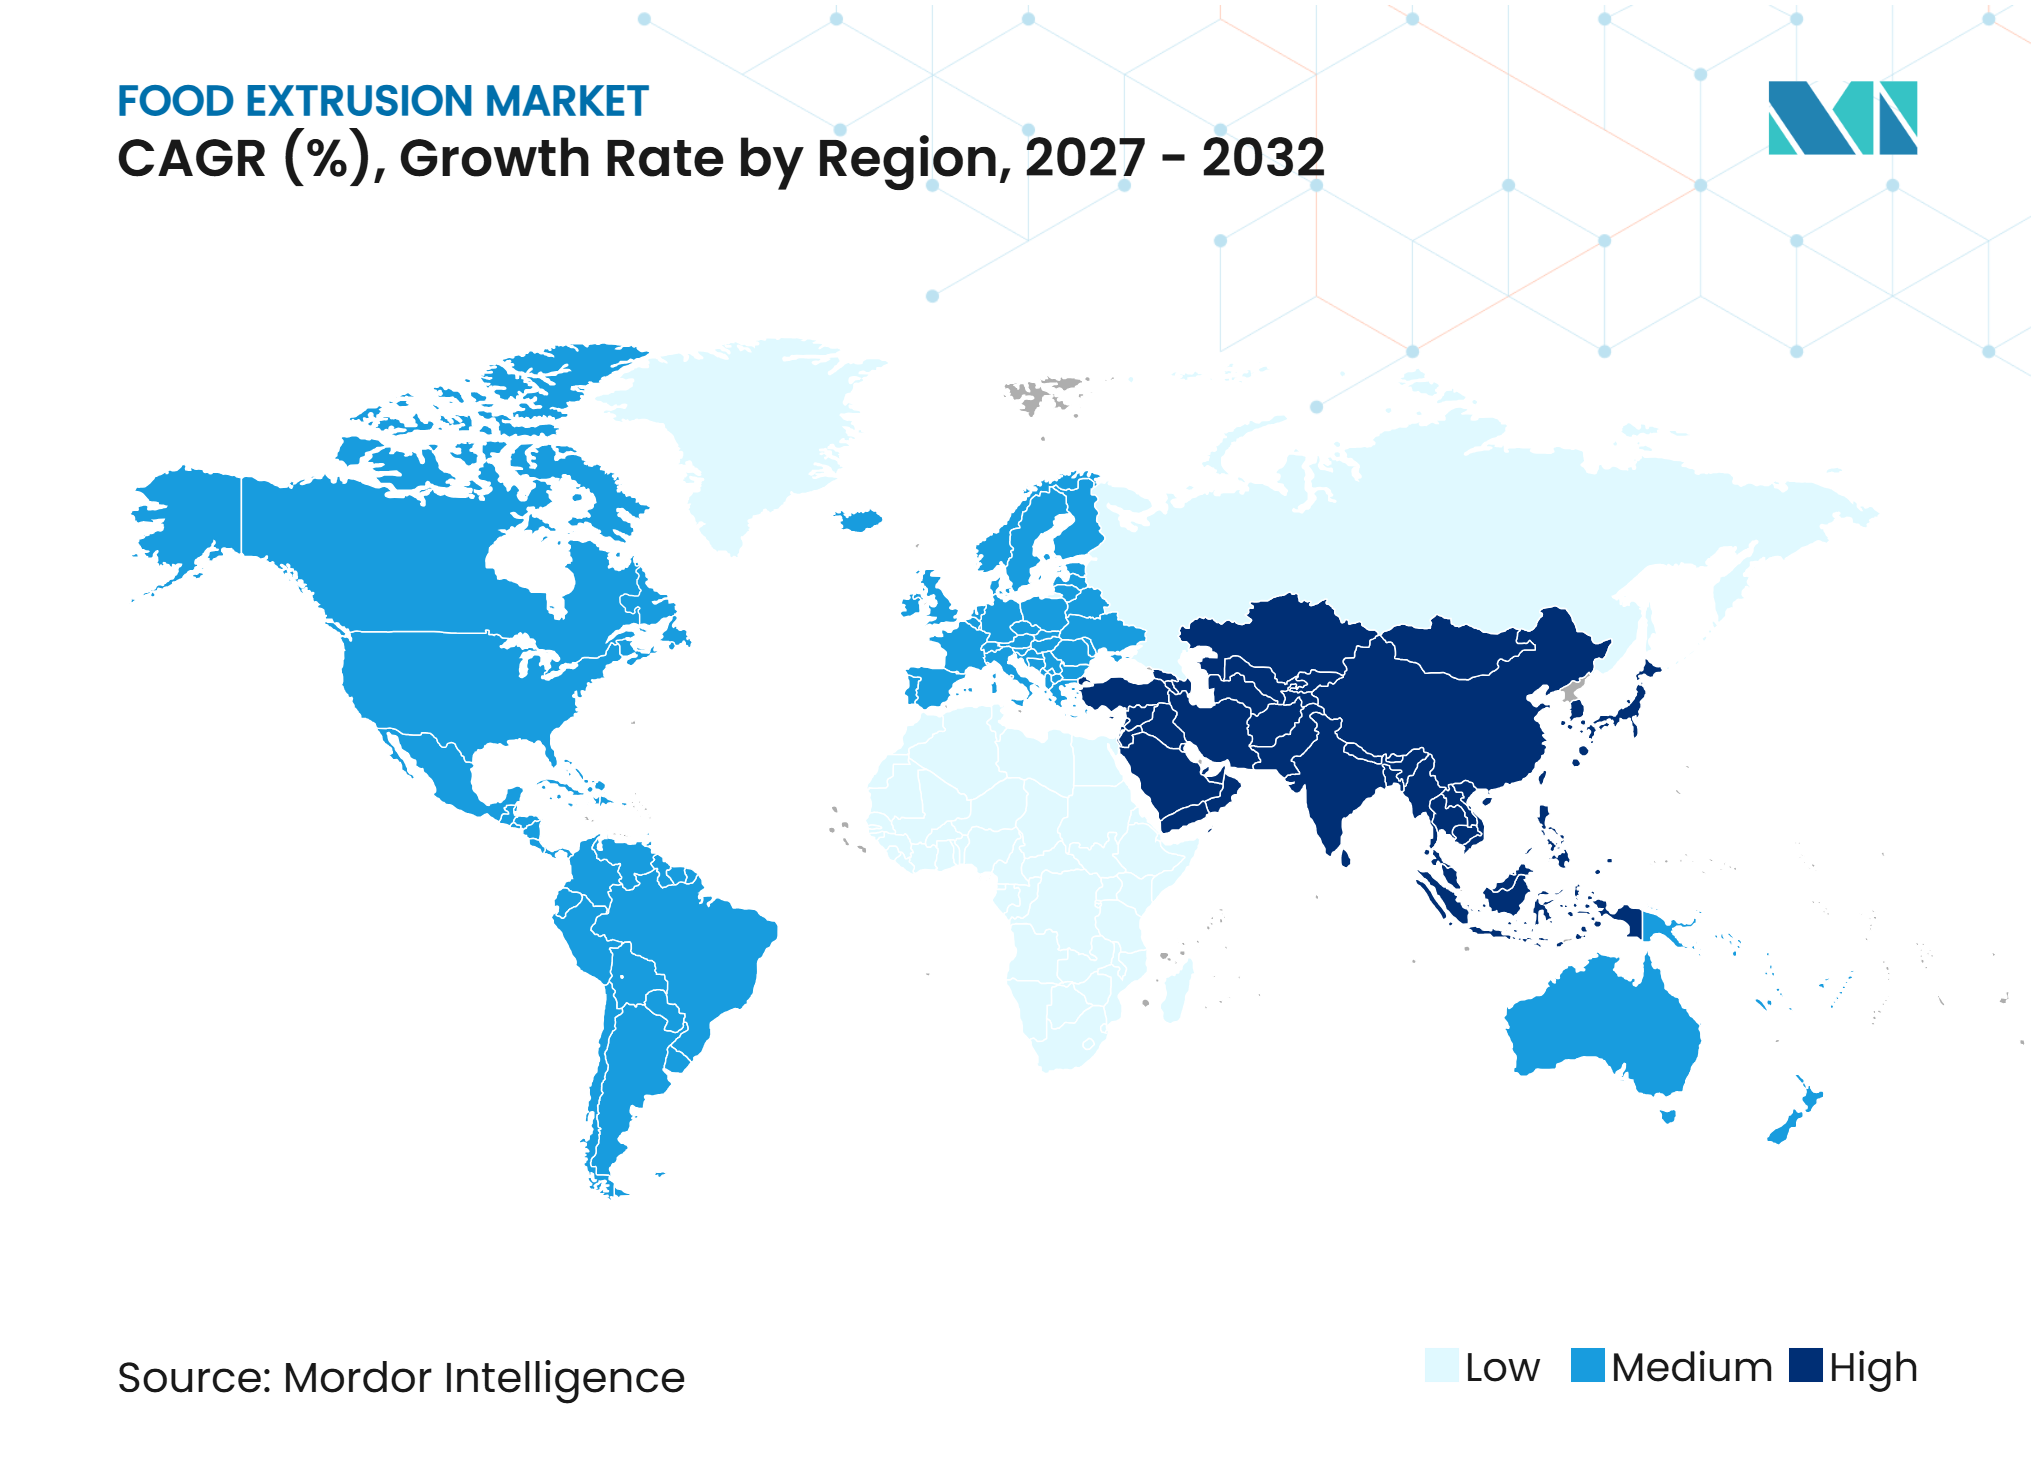
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'extrusion alimentaire par Mordor Intelligence
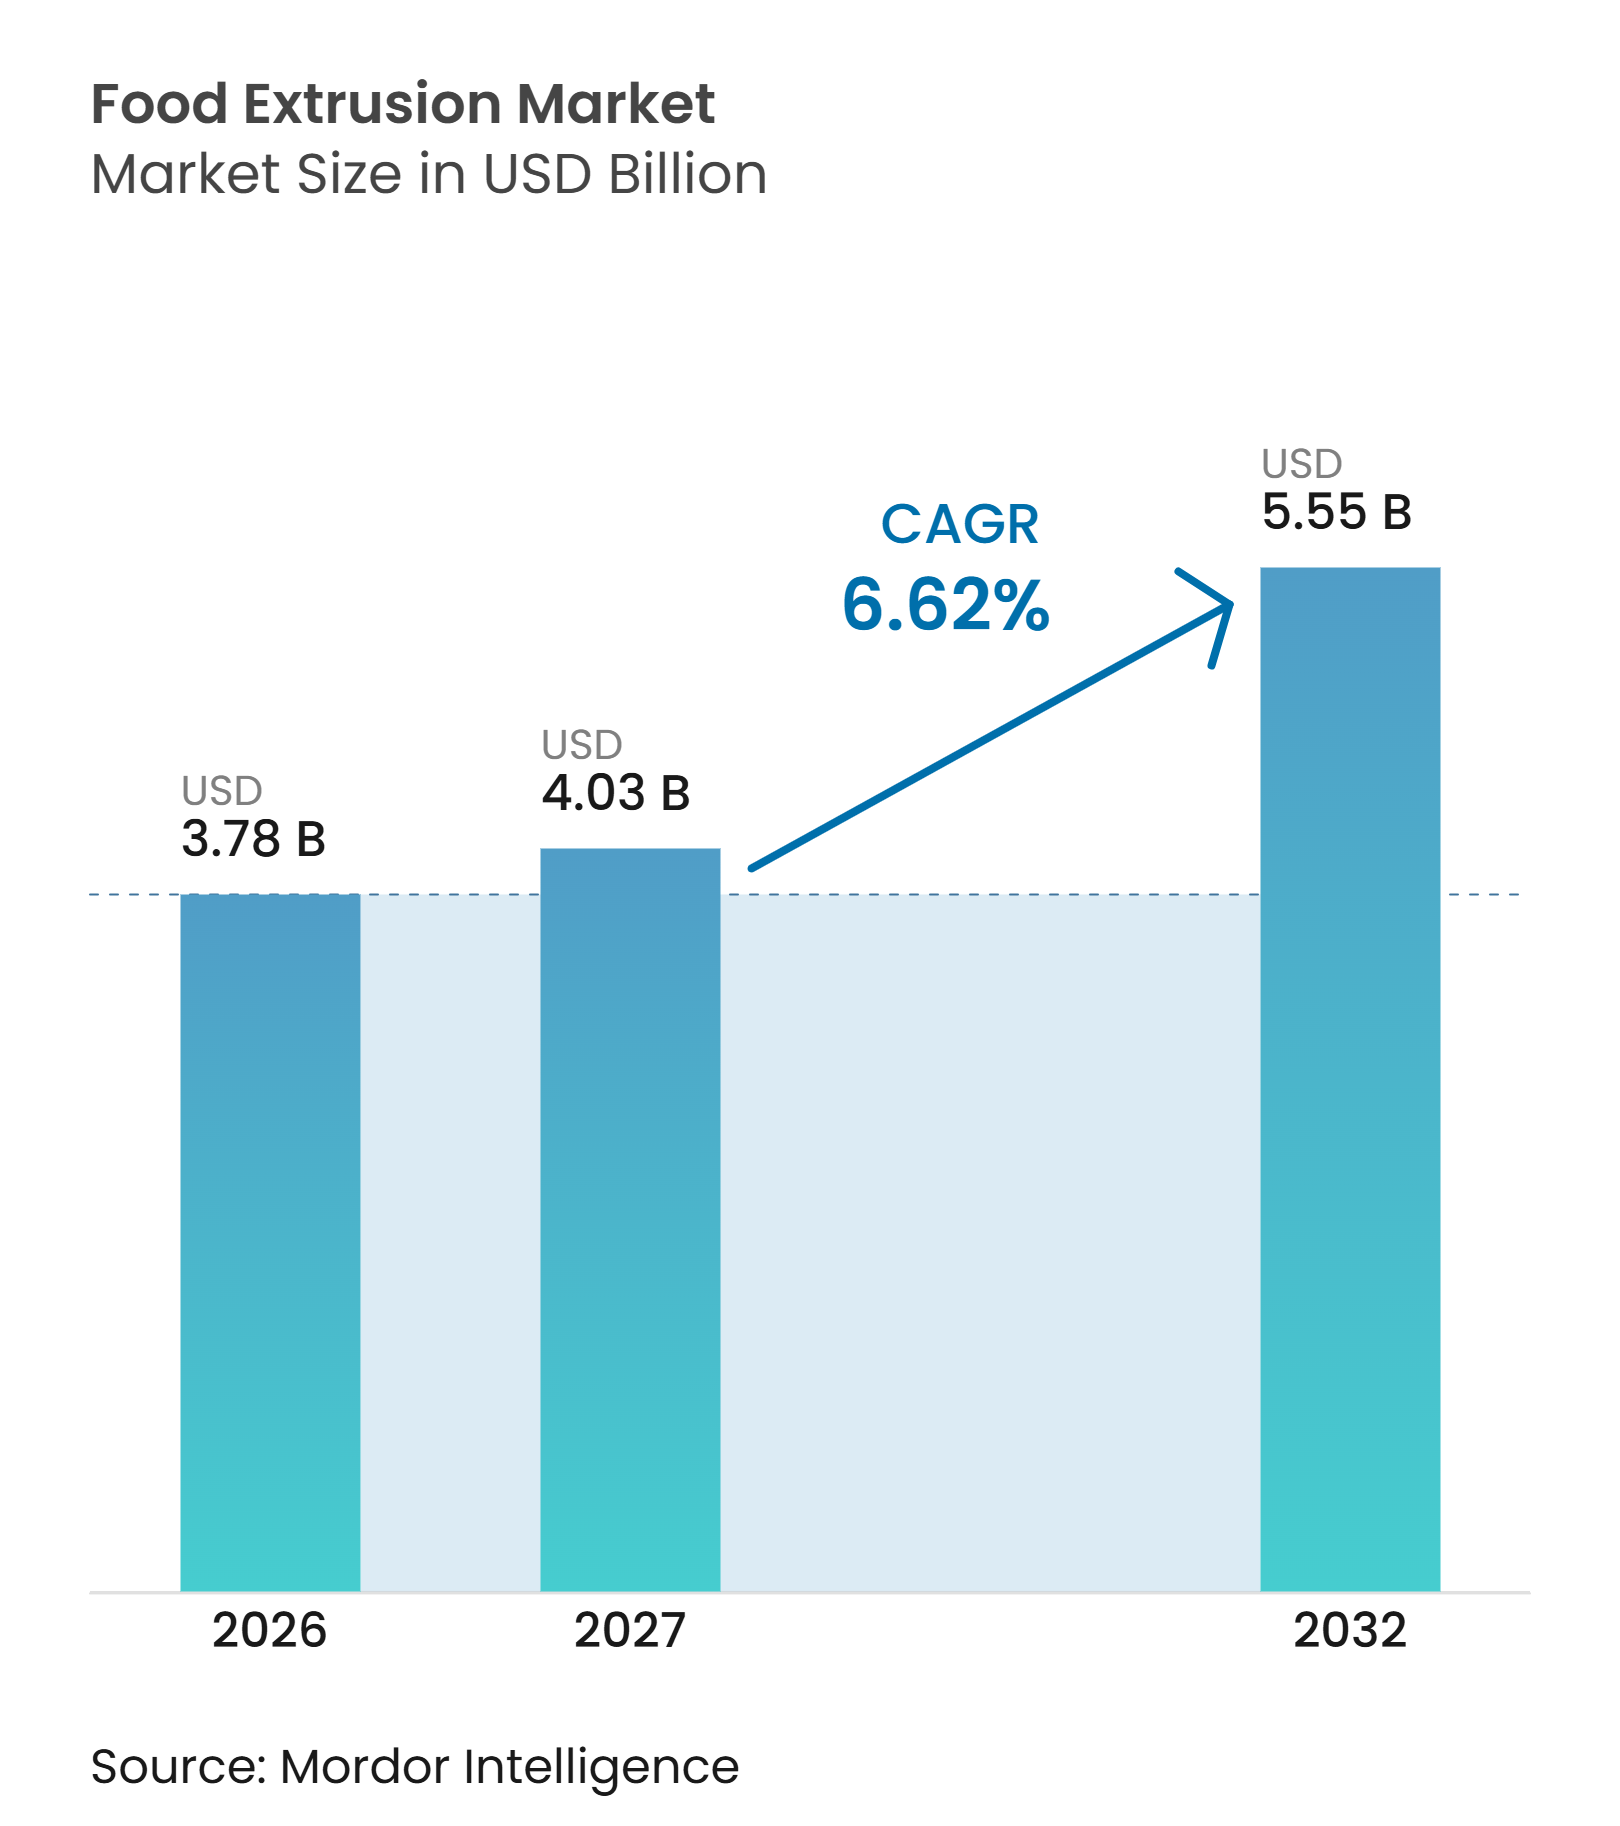
La taille du marché de l'extrusion alimentaire devrait passer de 3,78 milliards USD en 2026 à 4,03 milliards USD en 2027 et devrait atteindre 5,55 milliards USD d'ici 2032, à un CAGR de 6,62 % sur la période 2027-2032. Le marché de l'extrusion alimentaire est porté par la polyvalence de la technologie d'extrusion dans les applications de fabrication alimentaire. La demande croissante de formulations de produits variées incite les fabricants à adopter des équipements flexibles offrant un meilleur contrôle des conditions de traitement et de la texture des produits. Les fabricants modernisent également les lignes de production existantes afin d'améliorer l'efficacité énergétique, de s'adapter à l'évolution des exigences produits et de pallier les contraintes de main-d'œuvre. Cela crée des opportunités pour les fournisseurs d'équipements proposant des machines intégrées, un accompagnement des procédés, le développement de recettes et des solutions de contrôle numérique. La hausse des coûts des ingrédients et de l'énergie encourage par ailleurs les investissements dans des technologies améliorant l'efficacité de la production, optimisant les rendements et minimisant les déchets.
Principaux enseignements du rapport
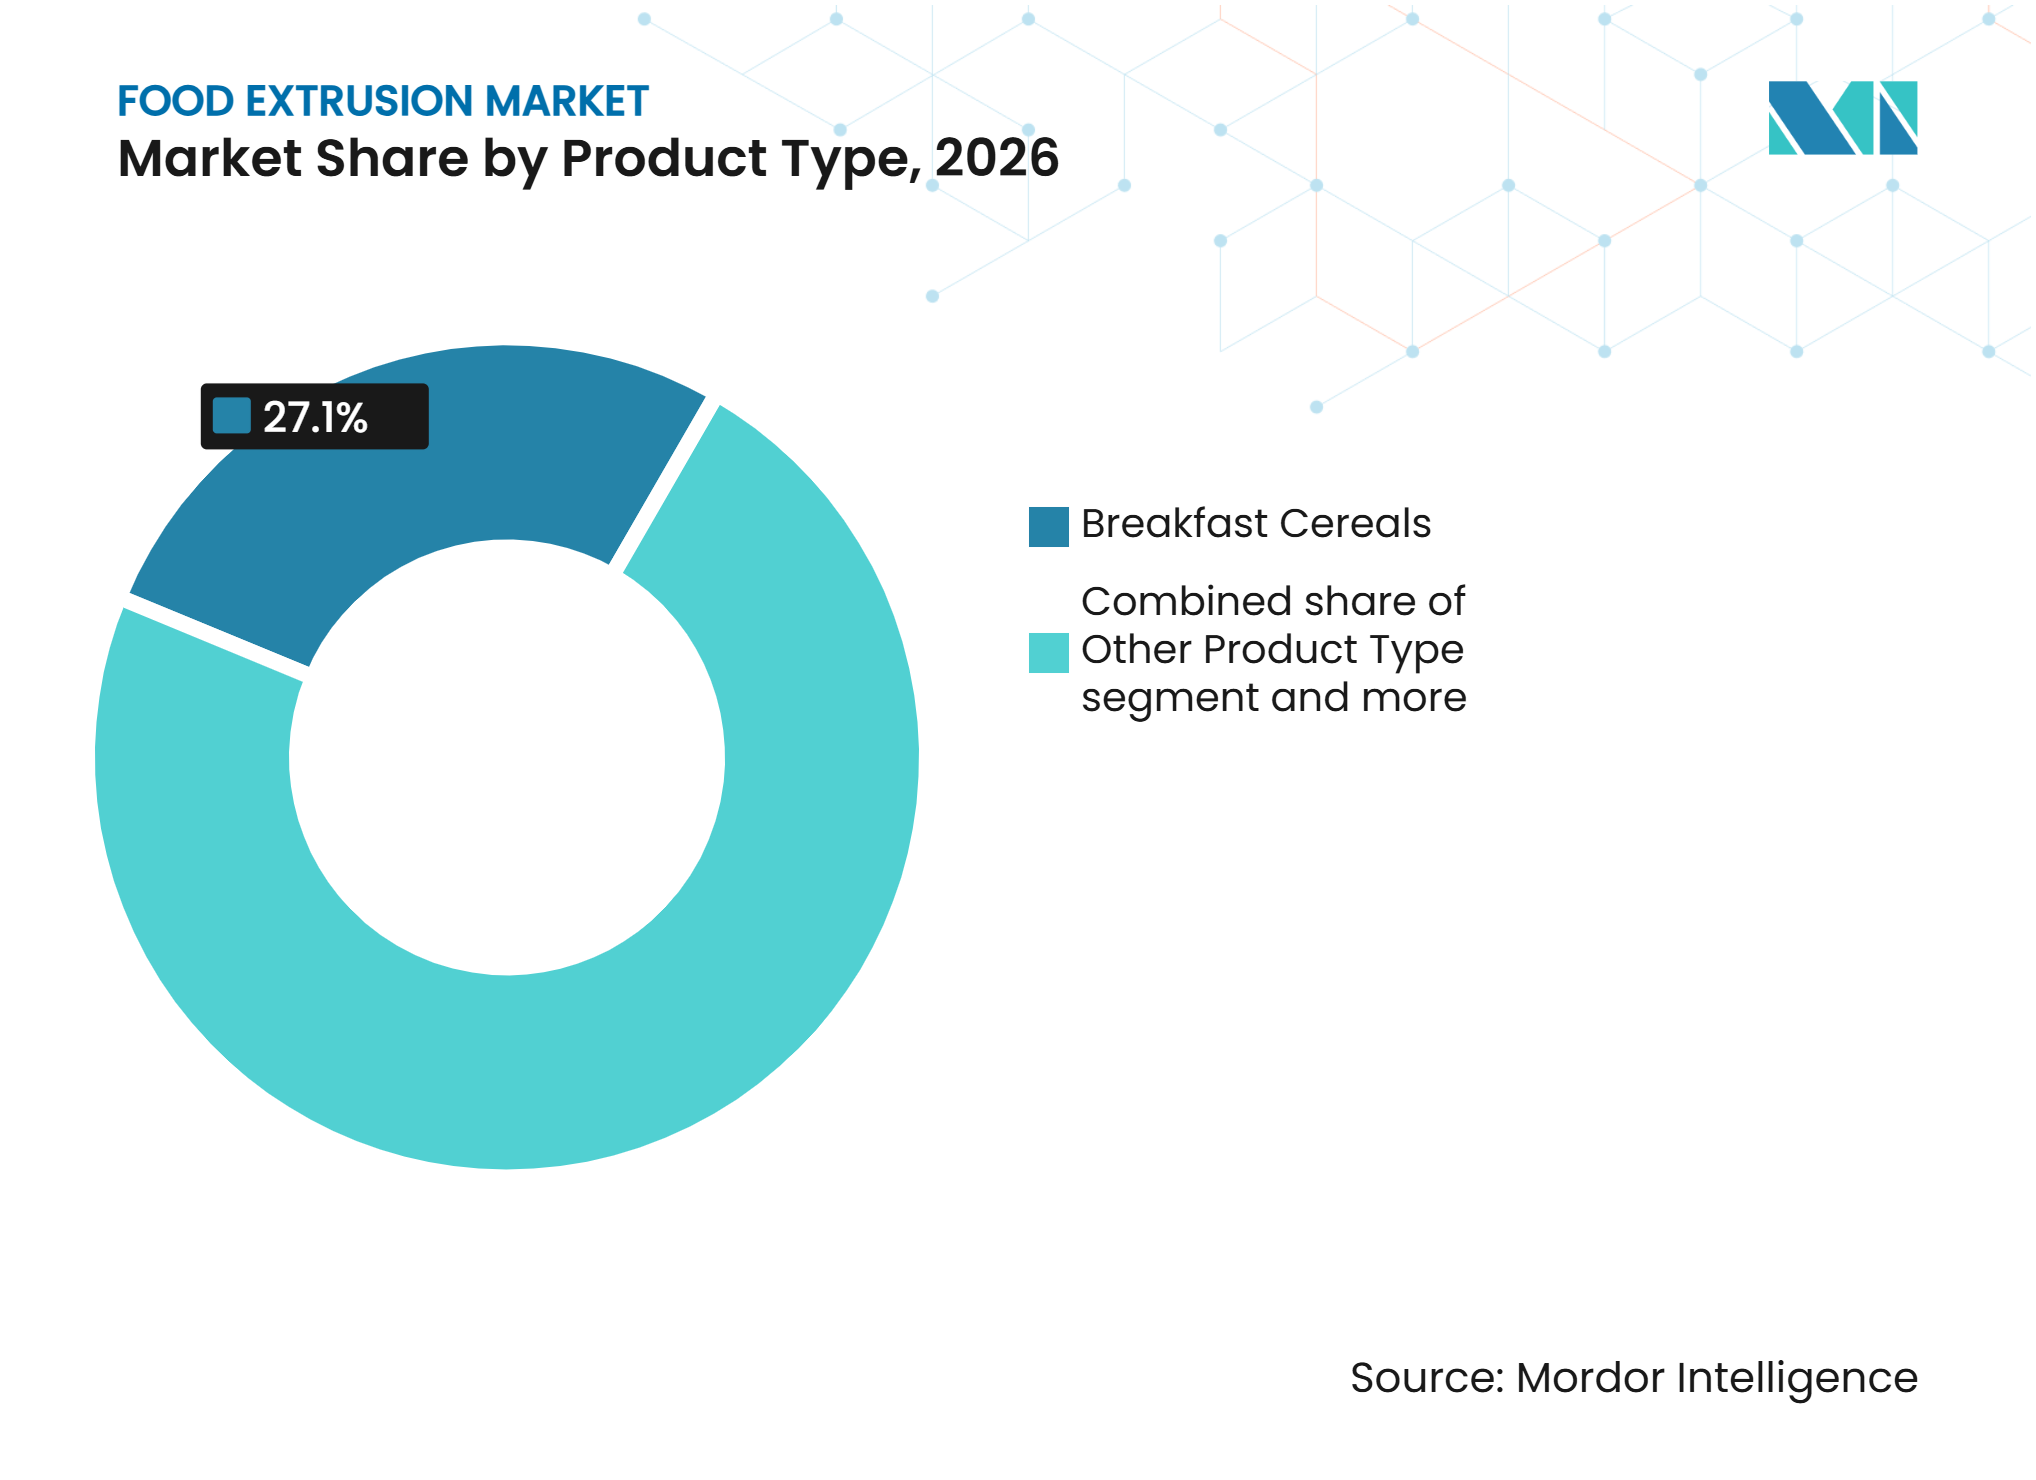
• Par type de produit, les céréales de petit-déjeuner détenaient 27,12% de la part du marché de l'extrusion alimentaire en 2026, tandis que les autres types de produits devraient se développer à un CAGR de 8,81% jusqu'en 2032.
• Par type d'équipement d'extrusion, les extrudeuses monovis détenaient 53,61% de la part du marché de l'extrusion alimentaire en 2026, tandis que les extrudeuses bivis devraient se développer à un CAGR de 6,81% jusqu'en 2032.
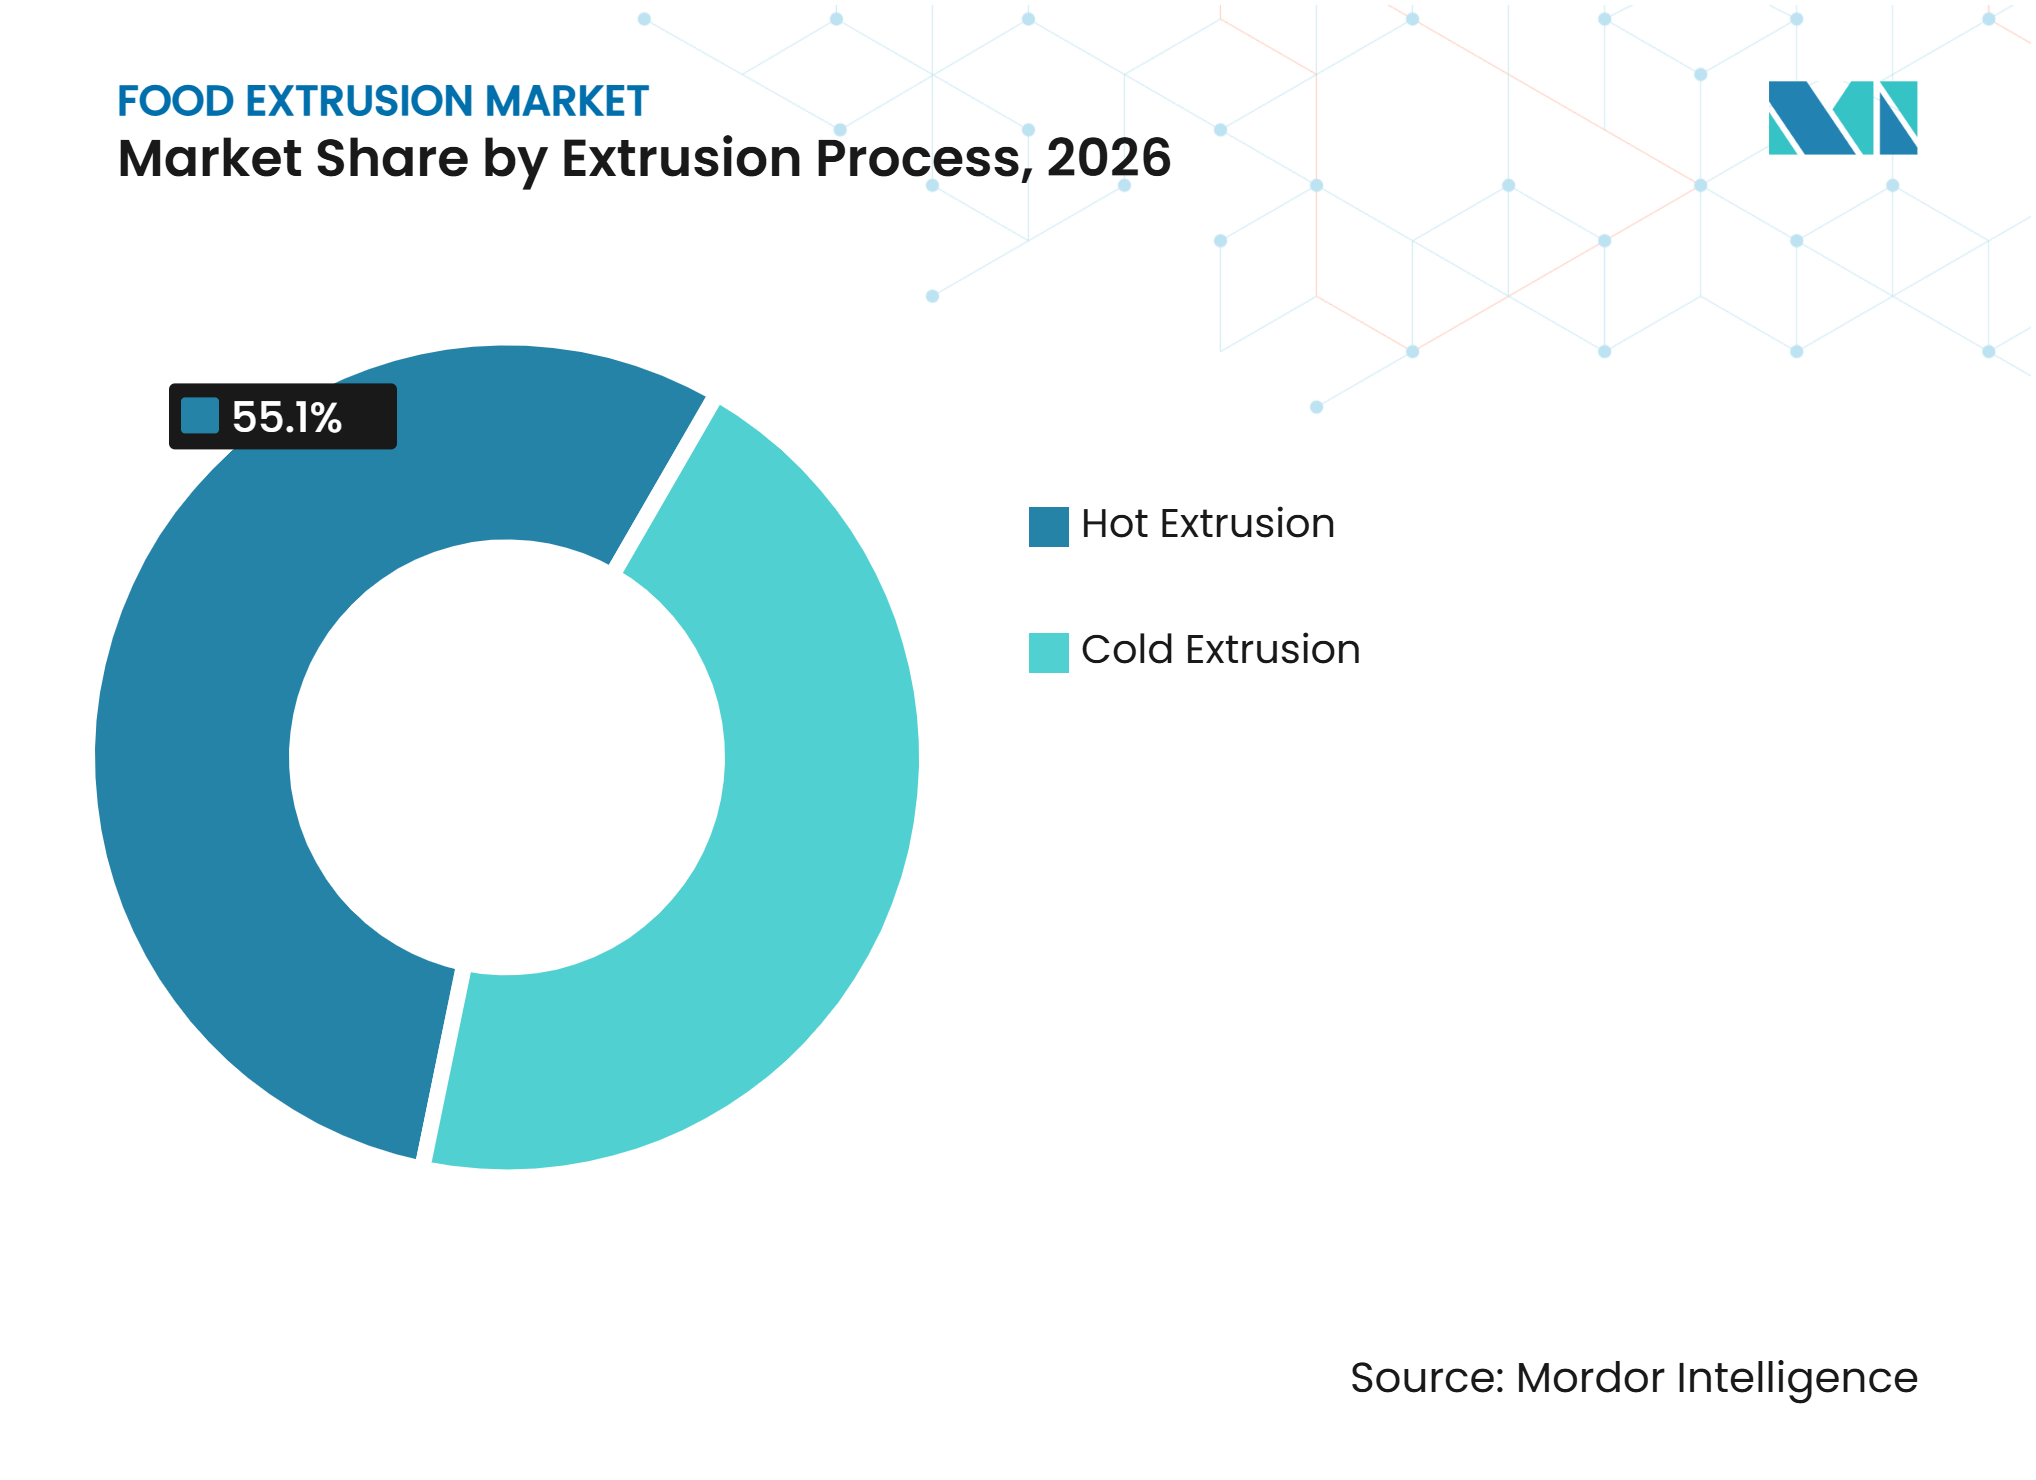
• Par procédé d'extrusion, l'extrusion à chaud détenait une part de 55,12% du marché de l'extrusion alimentaire en 2026, tandis que l'extrusion à froid devrait se développer à un CAGR de 7,41% jusqu'en 2032.
• Par géographie, l'Europe détenait une part de 35,12% du marché de l'extrusion alimentaire en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,11% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de l'extrusion alimentaire*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'aliments transformés et de commodité | +1.6% | Mondial, plus prononcé en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Demande croissante de produits protéinés d'origine végétale et de protéines texturées | +1.2% | Europe et Amérique du Nord, émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante d'équipements d'extrusion avancés et flexibles | +0.8% | Europe et Amérique du Nord, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante de l'automatisation et du contrôle des procédés dans l'extrusion alimentaire | +0.7% | Mondial, adoption la plus rapide en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Utilisation croissante d'ingrédients alternatifs et valorisés dans l'extrusion alimentaire | +0.5% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante de produits extrudés pour animaux de compagnie et d'aliments aquacoles | +0.9% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'aliments transformés et de commodité
Le marché de l'extrusion alimentaire est soutenu par la demande croissante des consommateurs pour des snacks pratiques prêts à consommer et des produits alimentaires transformés. Par exemple, en mai 2025, selon la National Association of Convenience Stores (NACS), 48,8% des consommateurs consommaient plus de trois snacks par jour, tandis que 76% remplaçaient parfois leurs repas par des snacks. De plus, 64,1% des consommateurs recherchaient activement des snacks considérés comme bénéfiques pour leur santé, reflétant l'évolution des préférences pour des options alimentaires pratiques à valeur nutritionnelle ajoutée [1]. Ces habitudes de consommation encouragent les fabricants à élargir leurs gammes de snacks et à introduire de nouveaux formats de produits. Par exemple, en mai 2025, Jackson's a lancé les Super Veggie Straws, un snack extrudé à base de pois jaunes, de riz brun, de manioc et de patate douce, disponible en plusieurs saveurs et formats de vente au détail.
Demande croissante de produits protéinés d'origine végétale et de protéines texturées
Le marché est soutenu par la demande croissante de produits protéinés d'origine vgétale présentant de meilleures caractéristiques gustatives, texturales et nutritionnelles. Par exemple, en novembre 2025, selon le Good Food Institute, une étude portant sur 3 009 adultes aux États-Unis a révélé que 36% des consommateurs fréquents et occasionnels de viande d'origine végétale considéraient que l'adéquation du goût et de la texture avec la viande conventionnelle était un facteur important lors de l'achat de nouveaux produits. De plus, 29% des consommateurs fréquents de viande d'origine végétale étaient motivés par des produits offrant une teneur en protéines plus élevée que la viande conventionnelle [2]. Ces préférences encouragent les fabricants à développer des alternatives à la viande d'origine végétale avec des structures fibreuses améliorées et des profils nutritionnels optimisés. Par exemple, en 2025, GoodMills Innovation a introduit VITATEX® Wheat Fava Flakes SVP Pro, un ingrédient co-extrudé à base de gluten de blé et de protéine de fève.
Adoption croissante d'équipements d'extrusion avancés et flexibles
L'adoption d'équipements d'extrusion avancés et flexibles est en hausse, les fabricants alimentaires cherchant à traiter une gamme plus large d'ingrédients et de formulations de produits de manière plus efficace. Les équipements à configurations adaptables et à commandes automatisées permettent aux fabricants d'ajuster les procédés de production, d'améliorer l'efficacité opérationnelle et de réduire les temps d'arrêt lors des changements de formats de produits. Par exemple, en octobre 2026, selon l'Association for Packaging and Processing Technologies, 47% des fabricants de produits alimentaires et de boissons ont indiqué que les formulations nutritionnelles ou fonctionnelles représentaient plus de 10% de leur volume de production. De plus, 51% prévoyaient d'investir au moins 500 000 USD dans des équipements de traitement ou d'emballage au cours des trois années suivantes [3]. Cet investissement reflète le besoin de capacités de traitement améliorées et soutient l'adoption de systèmes d'extrusion flexibles pouvant s'adapter à l'évolution des exigences de formulation et de production.
Adoption croissante de l'automatisation et du contrôle des procédés dans l'extrusion alimentaire
Les technologies d'automatisation et de contrôle des procédés deviennent de plus en plus importantes dans l'extrusion alimentaire, les fabricants cherchant à mieux contrôler les opérations de production et la qualité des produits. Les équipements automatisés permettent de réguler les paramètres clés de l'extrusion, notamment la température, les niveaux d'humidité, la pression et la vitesse de la vis, assurant ainsi un meilleur contrôle des conditions de traitement. Ces technologies réduisent également l'intervention manuelle, minimisent les erreurs de production et garantissent une qualité de produit constante d'un lot à l'autre. De plus, la surveillance en temps réel permet aux fabricants d'identifier les variations de procédé et d'ajuster les conditions d'exploitation en cours de production. Le besoin croissant de traitement fiable, de réduction des déchets et d'amélioration des performances opérationnelles encourage les fabricants alimentaires à intégrer l'automatisation et des systèmes de contrôle avancés dans les opérations d'extrusion.
Analyse de l'impact des freins du marché de l'extrusion alimentaire*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.6% | Mondial, particulièrement en Europe et en Amérique du Sud | Court terme (≤ 2 ans) |
| Fluctuations des prix de l'énergie | -0.5% | Europe et marchés mondiaux | Court terme (≤ 2 ans) |
| Coûts d'investissement et d'intégration élevés | -0.4% | Marchés émergents, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Pénurie de main-d'œuvre qualifiée pour le traitement alimentaire avancé | -0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
La volatilité des prix des matières premières demeure un défi pour le marché de l'extrusion alimentaire, car les fluctuations des prix des ingrédients clés peuvent augmenter les coûts de production et affecter les marges bénéficiaires des fabricants. Des ingrédients tels que le maïs, le blé, le riz, la protéine de soja et d'autres matières d'origine végétale sont soumis aux variations de la production agricole, des conditions météorologiques, de la disponibilité des approvisionnements et des coûts de transport. Ces fluctuations rendent difficile pour les fabricants le maintien de coûts d'approvisionnement stables et la planification des budgets de production. Les variations fréquentes des prix des intrants peuvent également affecter la tarification des produits, les accords avec les fournisseurs et la gestion globale des coûts. Les fabricants font donc face au défi de sécuriser un approvisionnement régulier en matières premières tout en maintenant des prix de produits compétitifs et la rentabilité de la production.
Fluctuations des prix de l'énergie
Les fluctuations des prix de l'énergie constituent un défi pour le marché de l'extrusion alimentaire, car les opérations d'extrusion nécessitent une énergie continue pour le chauffage, la cuisson, le séchage et le fonctionnement des machines. Les variations des prix de l'électricité et des combustibles peuvent augmenter les dépenses de fabrication et affecter les coûts de production globaux. Les procédés énergivores tels que l'extrusion, le contrôle de l'humidité et le séchage des produits rendent les fabricants particulièrement sensibles aux variations des coûts énergétiques. L'instabilité des prix de l'énergie rend également difficile pour les transformateurs la prévision des charges d'exploitation, la gestion des budgets de production et le maintien d'une tarification cohérente des produits. En conséquence, les fabricants subissent une pression pour améliorer l'efficacité énergétique et maîtriser les coûts d'exploitation tout en maintenant les performances de production et la qualité des produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les céréales de petit-déjeuner maintiennent leur envergure tandis que les autres produits croissent plus rapidementLes céréales de petit-déjeuner représentaient 27,12% du marché de l'extrusion alimentaire en 2026. Le segment des céréales de petit-déjeuner occupe une position solide sur le marché de l'extrusion alimentaire, soutenu par des habitudes de consommation établies et une production à grande échelle sur les marchés développés, notamment en Europe et en Amérique du Nord. La technologie d'extrusion joue un rôle important dans la fabrication de céréales à base de grains en permettant un façonnage, une cuisson et un développement de la texture cohérents. Le segment bénéficie également de la demande de produits céréaliers enrichis et en portions contrôlées, soutenue par des réseaux de distribution au détail établis et des marques reconnues. Les fabricants continuent de s'appuyer sur des équipements d'extrusion pour maintenir la qualité de production et répondre à l'évolution des exigences produits. La nécessité de moderniser les lignes de production existantes, d'améliorer l'efficacité opérationnelle et d'accommoder différents formats de produits soutient davantage la demande d'équipements d'extrusion alimentaire dans ce segment.
Les autres types de produits devraient se développer à un CAGR de 8,81% jusqu'en 2032. Le segment des autres types de produits devrait enregistrer la croissance la plus rapide sur le marché de l'extrusion alimentaire, porté par l'utilisation croissante de la technologie d'extrusion dans des applications alimentaires spécialisées. Le segment comprend des produits tels que les protéines texturées, les ingrédients fonctionnels et les formulations d'aliments aquacoles, dans lesquels l'extrusion permet aux fabricants de traiter une variété d'ingrédients et d'obtenir des structures de produits spécifiques. L'utilisation de matières premières alternatives et de sous-produits de transformation élargit également la gamme de formulations adaptées à l'extrusion. Par exemple, une recherche publiée en 2025 a examiné l'utilisation de protéine de fève et de drêches de brasserie dans des produits analogues à la viande à haute teneur en humidité, soulignant le potentiel de l'extrusion pour convertir des ingrédients alternatifs en produits alimentaires structurés.



Par type d'équipement d'extrusion :
les monovis en tête, les bivis progressentLes extrudeuses monovis détenaient une part de 53,61% du marché de l'extrusion alimentaire en 2026. Les extrudeuses monovis restent largement utilisées dans la production de céréales, de snacks, de pâtes et de produits standard pour animaux de compagnie en raison de leur conception éprouvée, de leur simplicité opérationnelle et de leur adéquation à la fabrication en grande série. Leur capacité à traiter efficacement les formulations conventionnelles en fait un choix pratique pour les fabricants axés sur une production constante et la maîtrise des coûts. Le large parc d'équipements installés soutient également la demande continue de maintenance, de pièces détachées et de modernisation des équipements. Leur adéquation aux applications ne nécessitant pas de mélange complexe ni de traitement intensif contribue à maintenir leur pertinence sur le marché de l'extrusion alimentaire.
Les extrudeuses bivis devraient se développer à un CAGR de 6,81% jusqu'en 2032. Les extrudeuses bivis gagnent en popularité grâce à leurs capacités de mélange et de cisaillement, qui permettent le traitement de protéines à haute teneur en humidité, d'aliments aquacoles spéciaux et de formulations de snacks complexes. Leur contrôle précis de la température, de l'humidité et de la vitesse de la vis permet aux fabricants de développer des produits avec des textures et des propriétés structurelles spécifiques. Ces systèmes offrent également une flexibilité dans le traitement d'ingrédients divers et le développement de nouvelles formulations de produits. Les configurations modulaires et les installations à l'échelle pilote soutiennent par ailleurs les tests de produits, l'optimisation des procédés et l'expansion de la production. La demande croissante de produits alimentaires spécialisés et de capacités de traitement avancées stimule l'adoption des systèmes d'extrusion bivis.
Par procédé d'extrusion :
l'extrusion à chaud en tête, l'extrusion à froid en expansionL'extrusion à chaud représentait 55,12% du marché de l'extrusion alimentaire en 2026. L'extrusion à chaud est largement utilisée dans la production de snacks soufflés et de céréales de petit-déjeuner, où la chaleur et la pression développent la texture expansée souhaitée. Le procédé soutient la fabrication à grande échelle en offrant une qualité de produit constante, un débit élevé et une production efficace. Son utilisation établie dans les catégories alimentaires conventionnelles, ainsi que la familiarité des opérateurs et des équipes de maintenance, soutient son adoption continue. Les fabricants modernisent également les équipements d'extrusion à chaud pour améliorer la capacité de production, l'assainissement et l'efficacité énergétique. Sa capacité à produire une large gamme de formats alimentaires tout en maintenant une production constante renforce sa position sur le marché de l'extrusion alimentaire.
L'extrusion à froid devrait se développer à un CAGR de 7,41%. L'extrusion à froid gagne en importance dans la production de produits alimentaires spécialisés nécessitant une texture contrôlée, une gestion de l'humidité et une rétention des nutriments. Le procédé soutient le développement d'aliments riches en protéines, d'ingrédients fonctionnels et de produits spéciaux pour animaux de compagnie. Les conditions de traitement telles que la teneur en eau, la température et la vitesse de la vis influencent la texture, l'expansion et les propriétés structurelles des produits extrudés. L'extrusion à froid permet également le développement de formats alimentaires différenciés et soutient l'utilisation de combinaisons d'ingrédients diverses. Son adéquation aux formulations spécialisées et aux produits nécessitant des conditions de traitement contrôlées stimule son adoption croissante sur le marché de l'extrusion alimentaire.

Analyse géographique
Europe
L'Europe représentait 35,12% du marché de l'extrusion alimentaire en 2026. Le marché européen de l'extrusion alimentaire bénéficie de son industrie de transformation alimentaire établie et de sa solide base de fabrication d'équipements. Les activités de fabrication alimentaire et d'exportation de machines de l'Allemagne, ainsi que le secteur établi de production de snacks et de céréales du Royaume-Uni, soutiennent la demande de modernisation des équipements et des lignes de production. Les réglementations européennes en matière de sécurité alimentaire, de formulation et d'efficacité énergétique influencent également les exigences de fabrication. Ces réglementations encouragent les fabricants alimentaires à améliorer leurs performances énergétiques, à optimiser les opérations de traitement et à remplacer les équipements inefficaces. La combinaison d'une capacité de production alimentaire établie et d'exigences réglementaires en évolution continue de soutenir la croissance du marché de l'extrusion alimentaire en Europe.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,11% jusqu'en 2032. Le marché de l'extrusion alimentaire en Asie-Pacifique est soutenu par la consommation croissante de snacks emballés et l'expansion de la production d'aliments pour animaux de compagnie et d'aliments aquacoles dans des pays tels que la Chine et l'Inde. La population urbaine croissante de l'Inde et l'expansion de son secteur de commerce organisé stimulent la demande de produits snacks emballés, tandis que ses industries de pisciculture et de crevetticulture soutiennent le besoin d'aliments aquacoles produits localement. La Chine bénéficie de sa grande base de fabrication de snacks et de céréales ainsi que de son industrie d'aliments pour animaux de compagnie en expansion. Ces développements créent une demande à la fois pour des lignes d'extrusion à haute capacité et pour des systèmes flexibles capables de traiter une gamme d'ingrédients et de formulations de produits. La région offre également des opportunités aux fournisseurs d'équipements nationaux et internationaux, les fabricants recherchant des solutions qui équilibrent les coûts des équipements, l'efficacité de la production et le support technique.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
Le marché de l'extrusion alimentaire en Amérique du Nord bénéficie de son industrie de transformation alimentaire établie et des investissements continus dans la production de protéines d'origine végétale. Les fabricants adoptent des technologies d'extrusion pour développer des produits protéinés alternatifs et élargir leurs capacités de traitement. L'Amérique du Sud est soutenue par les industries brésiliennes de transformation de snacks, d'aquaculture et d'aliments pour animaux de compagnie, tandis que l'Argentine et le Chili contribuent par la fabrication de pâtes et de snacks. Au Moyen-Orient et en Afrique, les investissements dans la production alimentaire locale et l'expansion des réseaux de distribution au détail soutiennent la demande d'équipements de traitement modernes. La capacité croissante de fabrication alimentaire dans ces régions crée des opportunités pour les fournisseurs d'équipements d'extrusion alimentaire.
Paysage concurrentiel
Concentration du Marché
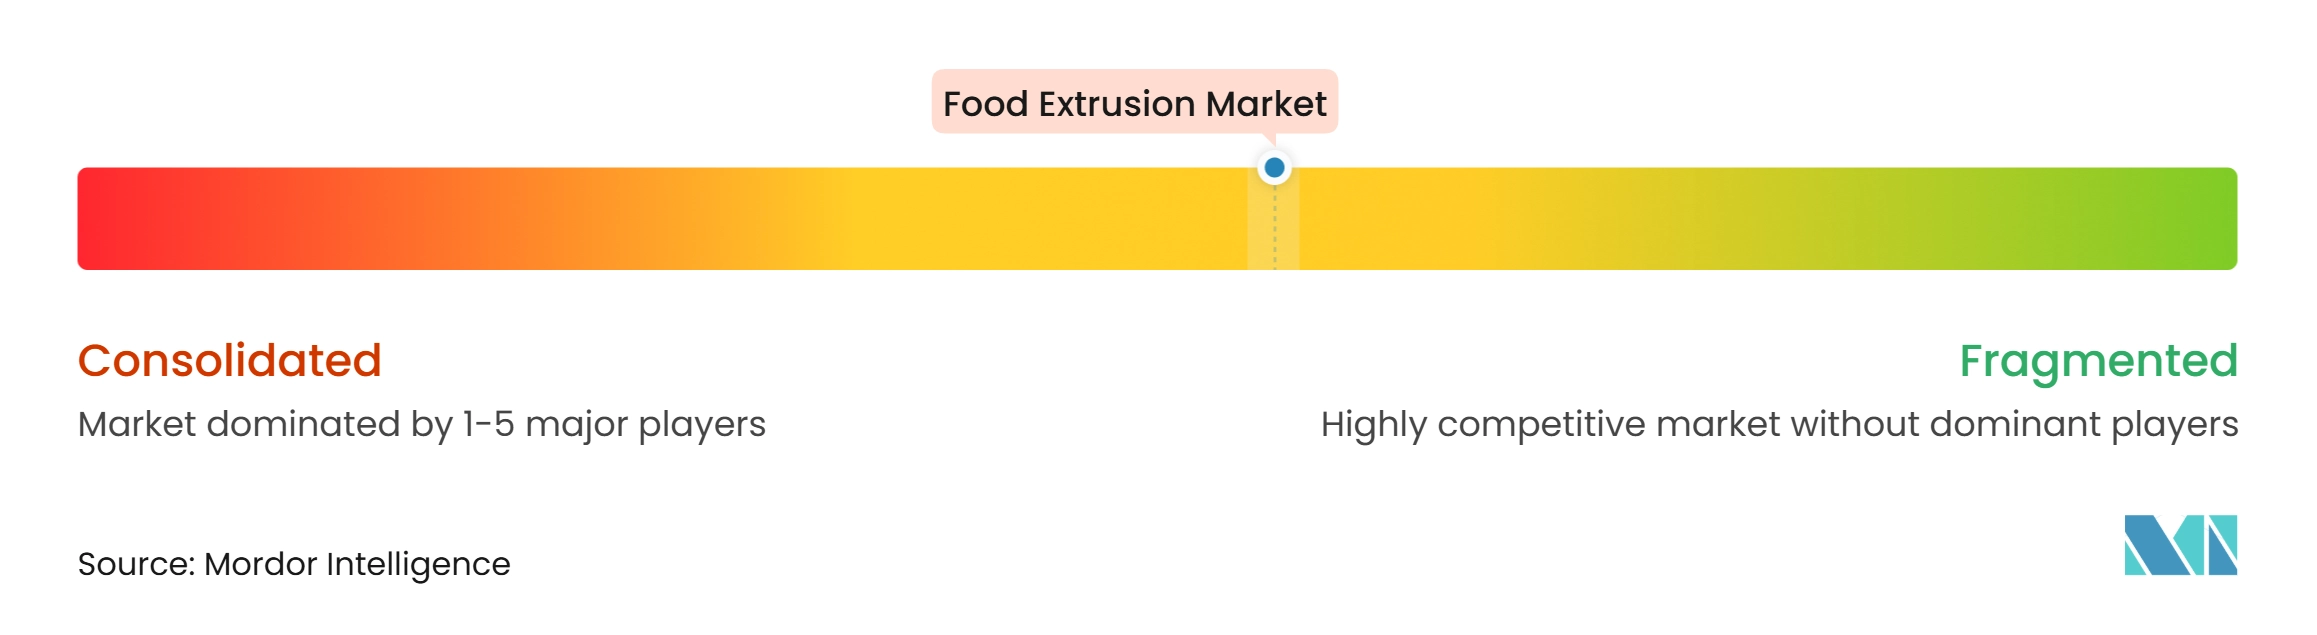
Le marché de l'extrusion alimentaire présente une structure de fournisseurs modérément consolidée, avec des entreprises établies desservant les applications d'équipements haut de gamme et spécialisés. La concurrence est portée par les performances des équipements, l'expertise en matière de traitement, les réseaux de service et la capacité à gérer différentes formulations alimentaires et d'aliments pour animaux. Les fournisseurs régionaux de plus petite taille restent compétitifs sur les équipements standard et les applications de niche, créant une concurrence par les prix sur les systèmes de base, tout en permettant aux fabricants établis de se différencier grâce à des technologies avancées et à un support technique. La présence d'acteurs mondiaux et régionaux crée un paysage concurrentiel dans lequel le prix, la qualité des produits et le service après-vente jouent tous un rôle important dans la détermination des parts de marché.
Les principaux fabricants renforcent leurs positions sur le marché grâce à des investissements dans le développement d'applications, l'amélioration des technologies et l'élargissement de leurs portefeuilles de produits. Ces efforts aident les fournisseurs à répondre à l'évolution des exigences de traitement et à soutenir le développement de nouveaux produits alimentaires. La capacité à fournir des équipements flexibles, une expertise applicative et des solutions à l'échelle de la production devient de plus en plus importante, les fabricants disposant de capacités techniques plus larges étant mieux positionnés pour répondre à des exigences clients diversifiées. Les partenariats stratégiques avec les producteurs alimentaires et les institutions de recherche soutiennent en outre le développement de produits et aident les fabricants à aligner leurs offres d'équipements sur les besoins évolutifs du secteur.
Les exigences en matière de sécurité alimentaire et d'efficacité énergétique influencent également la concurrence sur le marché de l'extrusion alimentaire. La fiabilité des équipements, les capacités de nettoyage, le contrôle des procédés et les coûts d'exploitation sont des facteurs importants dans la sélection des fournisseurs. Les fabricants capables de démontrer leur conformité aux normes internationales de sécurité alimentaire et de proposer des équipements à plus faible consommation d'énergie et générant moins de déchets bénéficient d'un avantage lors des évaluations des fournisseurs. La demande de mises à niveau d'équipements, de solutions de modernisation et de systèmes spécialisés crée des opportunités tant pour les fabricants établis que pour les fournisseurs de niche. La disponibilité du service local et le support technique influencent également les décisions d'achat, en particulier dans les régions où l'accès à du personnel de service qualifié et à des pièces détachées est limité.
Leaders du secteur de l'extrusion alimentaire
-
Bühler Group
-
Hillenbrand, Inc. (Coperion GmbH)
-
Jinan Saixin Machinery Co., Ltd.
-
GEA Group AG (Pavan S.p.A.)
-
Groupe Legris Industries (Clextral S.A.S.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Extrusion Alimentaire Entreprises couvertes dans ce rapport
- Bühler Group
- Hillenbrand, Inc. (Coperion GmbH)
- Jinan Saixin Machinery Co., Ltd.
- GEA Group AG (Pavan S.p.A.)
- Groupe Legris Industries (Clextral S.A.S.)
- JBT Marel Corporation (Wenger Manufacturing, LLC)
- Diamond America
- ANDRITZ AG
- The Bonnot Company
- American Extrusion International
- KAHL Group (AMANDUS KAHL GmbH & Co. KG)
- Anton Paar Group (Anton Paar TorqueTec GmbH)
- Schaaf Technologie GmbH
- Egan Food Technologies
- PacMoore Products, Inc.
- Jinan Darin Machinery Co., Ltd.
- Shandong Light M&E Co., Ltd.
- JBT Marel Corporation (Extru-Tech, Inc.)
- Doering Systems, Inc.
- Jinan Arrow Machinery Co., Ltd.
Développements industriels récents dans Marché de l'Extrusion Alimentaire
- Mai 2026 : Bühler Group a lancé la série Nutrex 7, une nouvelle génération de systèmes d'extrusion bivis avec une conception hygiénique améliorée, une stabilité des procédés, une automatisation et une surveillance numérique pour la production alimentaire et d'aliments pour animaux.
- Septembre 2025 : ANDRITZ a lancé l'extrudeuse monovis ExMax S1021 pour la production d'aliments pour animaux de compagnie et d'aliments aquacoles, dotée d'un contrôle automatisé de la cuisson et de l'expansion, d'une conception hygiénique et d'une efficacité des procédés améliorée.
- Juin 2025 : GEA a introduit le Bake Extruder pour la fabrication de biscuits en grande série, offrant des configurations de production flexibles, des filières interchangeables, un contrôle précis des procédés et des capacités de nettoyage améliorées.
Périmètre du rapport mondial sur le marché de l'extrusion alimentaire
Le marché de l'extrusion alimentaire comprend les équipements et systèmes utilisés pour transformer des ingrédients alimentaires en différentes formes, textures et formats de produits par extrusion. Le marché est segmenté par type de produit, type d'équipement d'extrusion, procédé d'extrusion et géographie. Par type de produit, il comprend les snacks salés, les céréales pour petit-déjeuner, les produits de boulangerie, les farines et amidons, et autres types de produits. Par type d'équipement d'extrusion, les catégories comprennent les extrudeuses à vis unique, les extrudeuses à double vis (co-rotatives et contra-rotatives) et autres types d'équipements d'extrusion. Par procédé d'extrusion, il comprend l'extrusion à chaud et l'extrusion à froid. Par géographie, il couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, le Moyen-Orient et l'Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Snacks salés |
| Céréales de petit-déjeuner |
| Produits de boulangerie |
| Farines et amidons |
| Autres types de produits |
| Extrudeuses monovis | |
| Extrudeuses bivis | Extrudeuses bivis co-rotatives |
| Extrudeuses bivis contra-rotatives | |
| Autres types d'équipements d'extrusion |
| Extrusion à chaud |
| Extrusion à froid |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Égypte | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Snacks salés | |
| Céréales de petit-déjeuner | ||
| Produits de boulangerie | ||
| Farines et amidons | ||
| Autres types de produits | ||
| Par type d'équipement d'extrusion | Extrudeuses monovis | |
| Extrudeuses bivis | Extrudeuses bivis co-rotatives | |
| Extrudeuses bivis contra-rotatives | ||
| Autres types d'équipements d'extrusion | ||
| Par procédé d'extrusion | Extrusion à chaud | |
| Extrusion à froid | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Égypte | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'extrusion alimentaire ?
Le marché de l'extrusion alimentaire devrait atteindre 3,78 milliards USD en 2026 et augmenter à 4,03 milliards USD en 2027. Le marché devrait atteindre 5,55 milliards USD d'ici 2032, avec un CAGR de 6,62% sur la période 2027-2032.
Quelle catégorie de produits occupe la position de revenus la plus importante ?
Les céréales pour petit-déjeuner détenaient 27,12 % de la part de marché de l'extrusion alimentaire en 2026, soutenues par une demande établie en grande distribution et des formats à base de céréales enrichies.
Quelle technologie d'équipement connaît la croissance la plus rapide ?
Les extrudeuses bivis devraient se développer à un CAGR de 6,81% jusqu'en 2032, car elles soutiennent les applications complexes de protéines, d'aliments aquacoles et d'aliments spécialisés.
Pourquoi les extrudeuses bivis sont-elles importantes pour les aliments d'origine végétale ?
Elles permettent un contrôle précis de l'humidité, de la température et du cisaillement, qui sont des facteurs importants pour créer des structures fibreuses de protéines végétales.