
Marktgröße und Marktanteil der Lebensmittelextrusion
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.03 Milliarden US-Dollar |
| Marktgröße (2032) | 5.55 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.62 % |
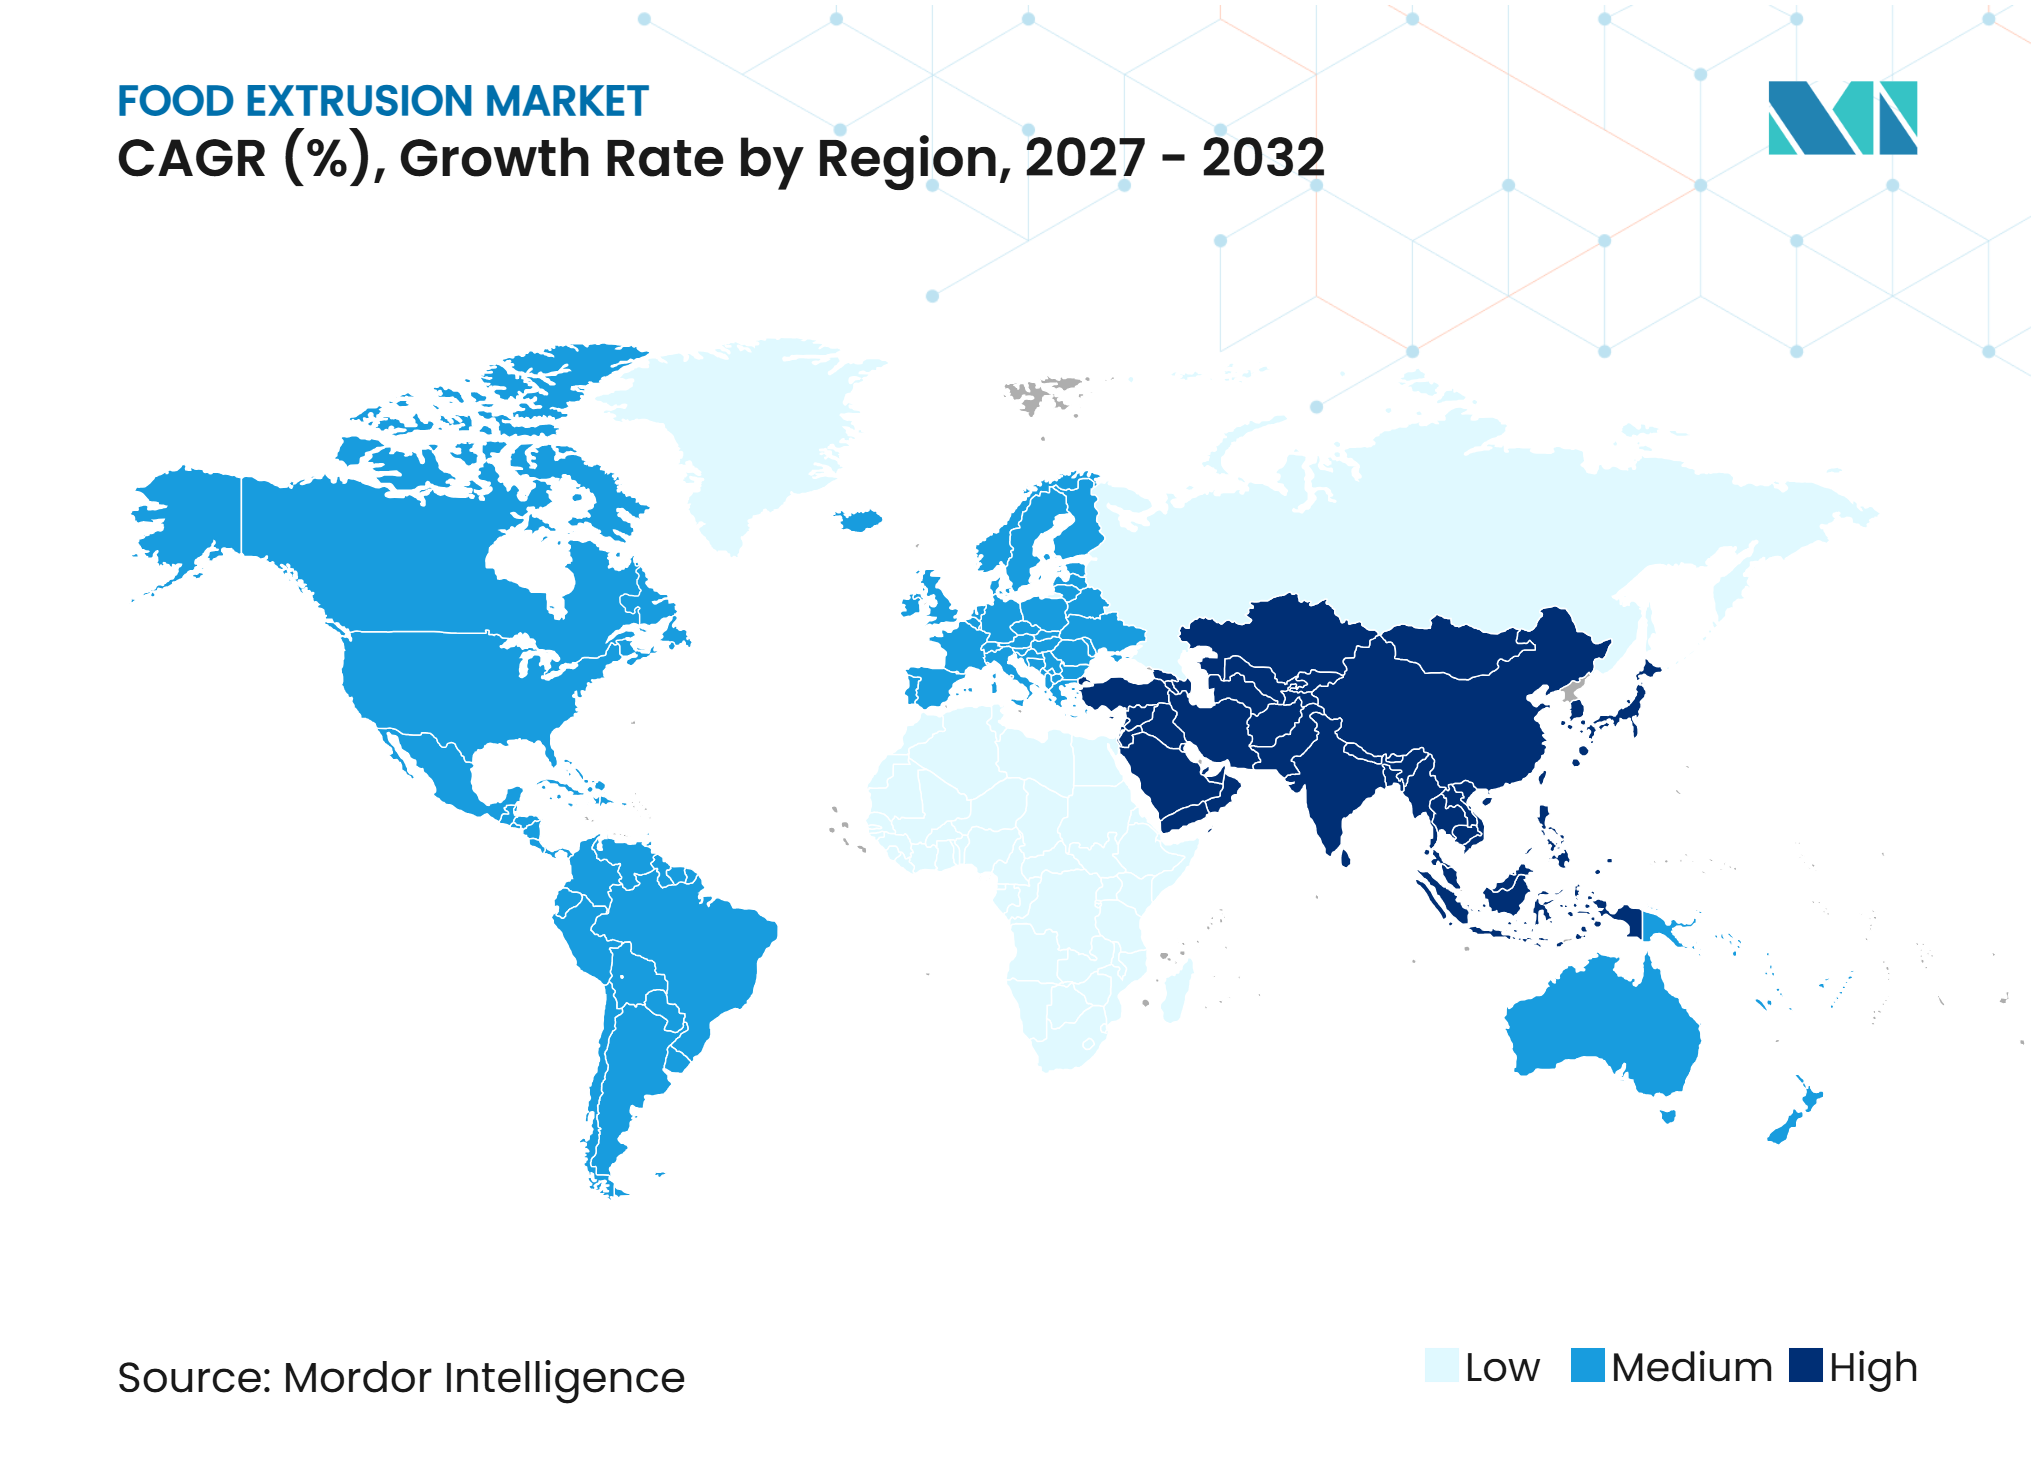
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Lebensmittelextrusion von Mordor Intelligence
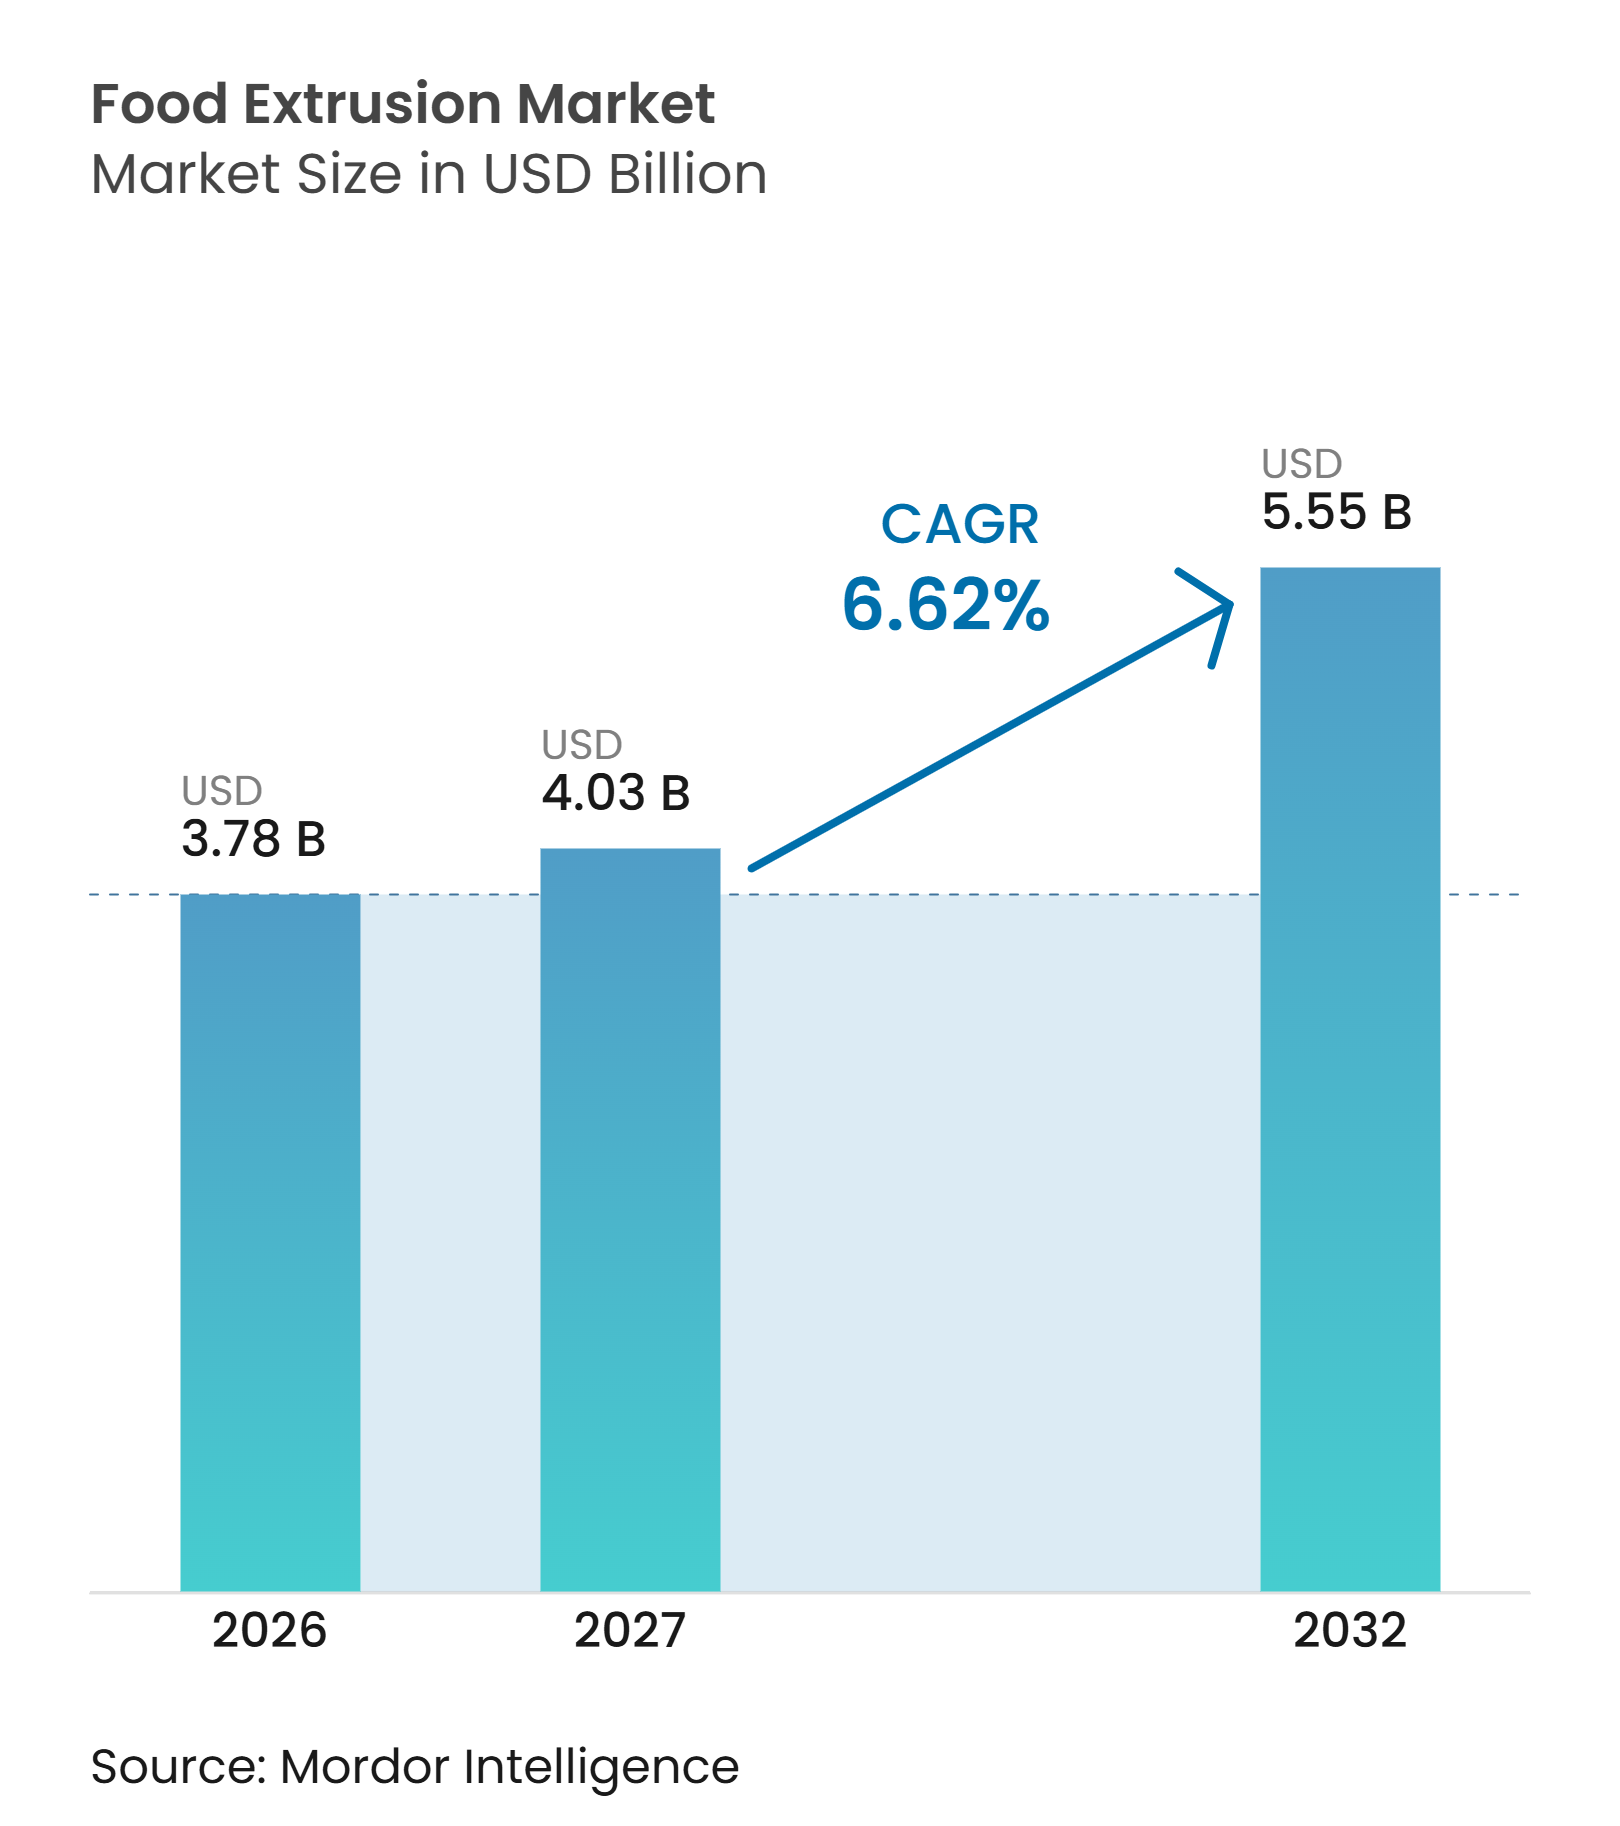
Die Größe des Lebensmittelextrusionsmarktes wird voraussichtlich von 3,78 Milliarden USD im Jahr 2026 auf 4,03 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einer CAGR von 6,62 % über den Zeitraum 2027–2032 einen Wert von 5,55 Milliarden USD erreichen. Der Lebensmittelextrusionsmarkt wird durch die Vielseitigkeit der Extrusionstechnologie in verschiedenen Anwendungsbereichen der Lebensmittelherstellung angetrieben. Die wachsende Nachfrage nach unterschiedlichen Produktformulierungen veranlasst Hersteller dazu, flexible Anlagen mit größerer Kontrolle über Verarbeitungsbedingungen und Produkttextur einzusetzen. Hersteller modernisieren zudem bestehende Produktionslinien, um die Energieeffizienz zu verbessern, veränderten Produktanforderungen gerecht zu werden und Arbeitskräftemangel zu begegnen. Dies schafft Chancen für Anlagenlieferanten, integrierte Maschinen, Prozessunterstützung, Rezepturentwicklung und digitale Steuerungslösungen anzubieten. Steigende Rohstoff- und Energiekosten fördern zusätzlich Investitionen in Technologien, die die Produktionseffizienz verbessern, Erträge optimieren und Abfall minimieren.
Wichtigste Erkenntnisse des Berichts
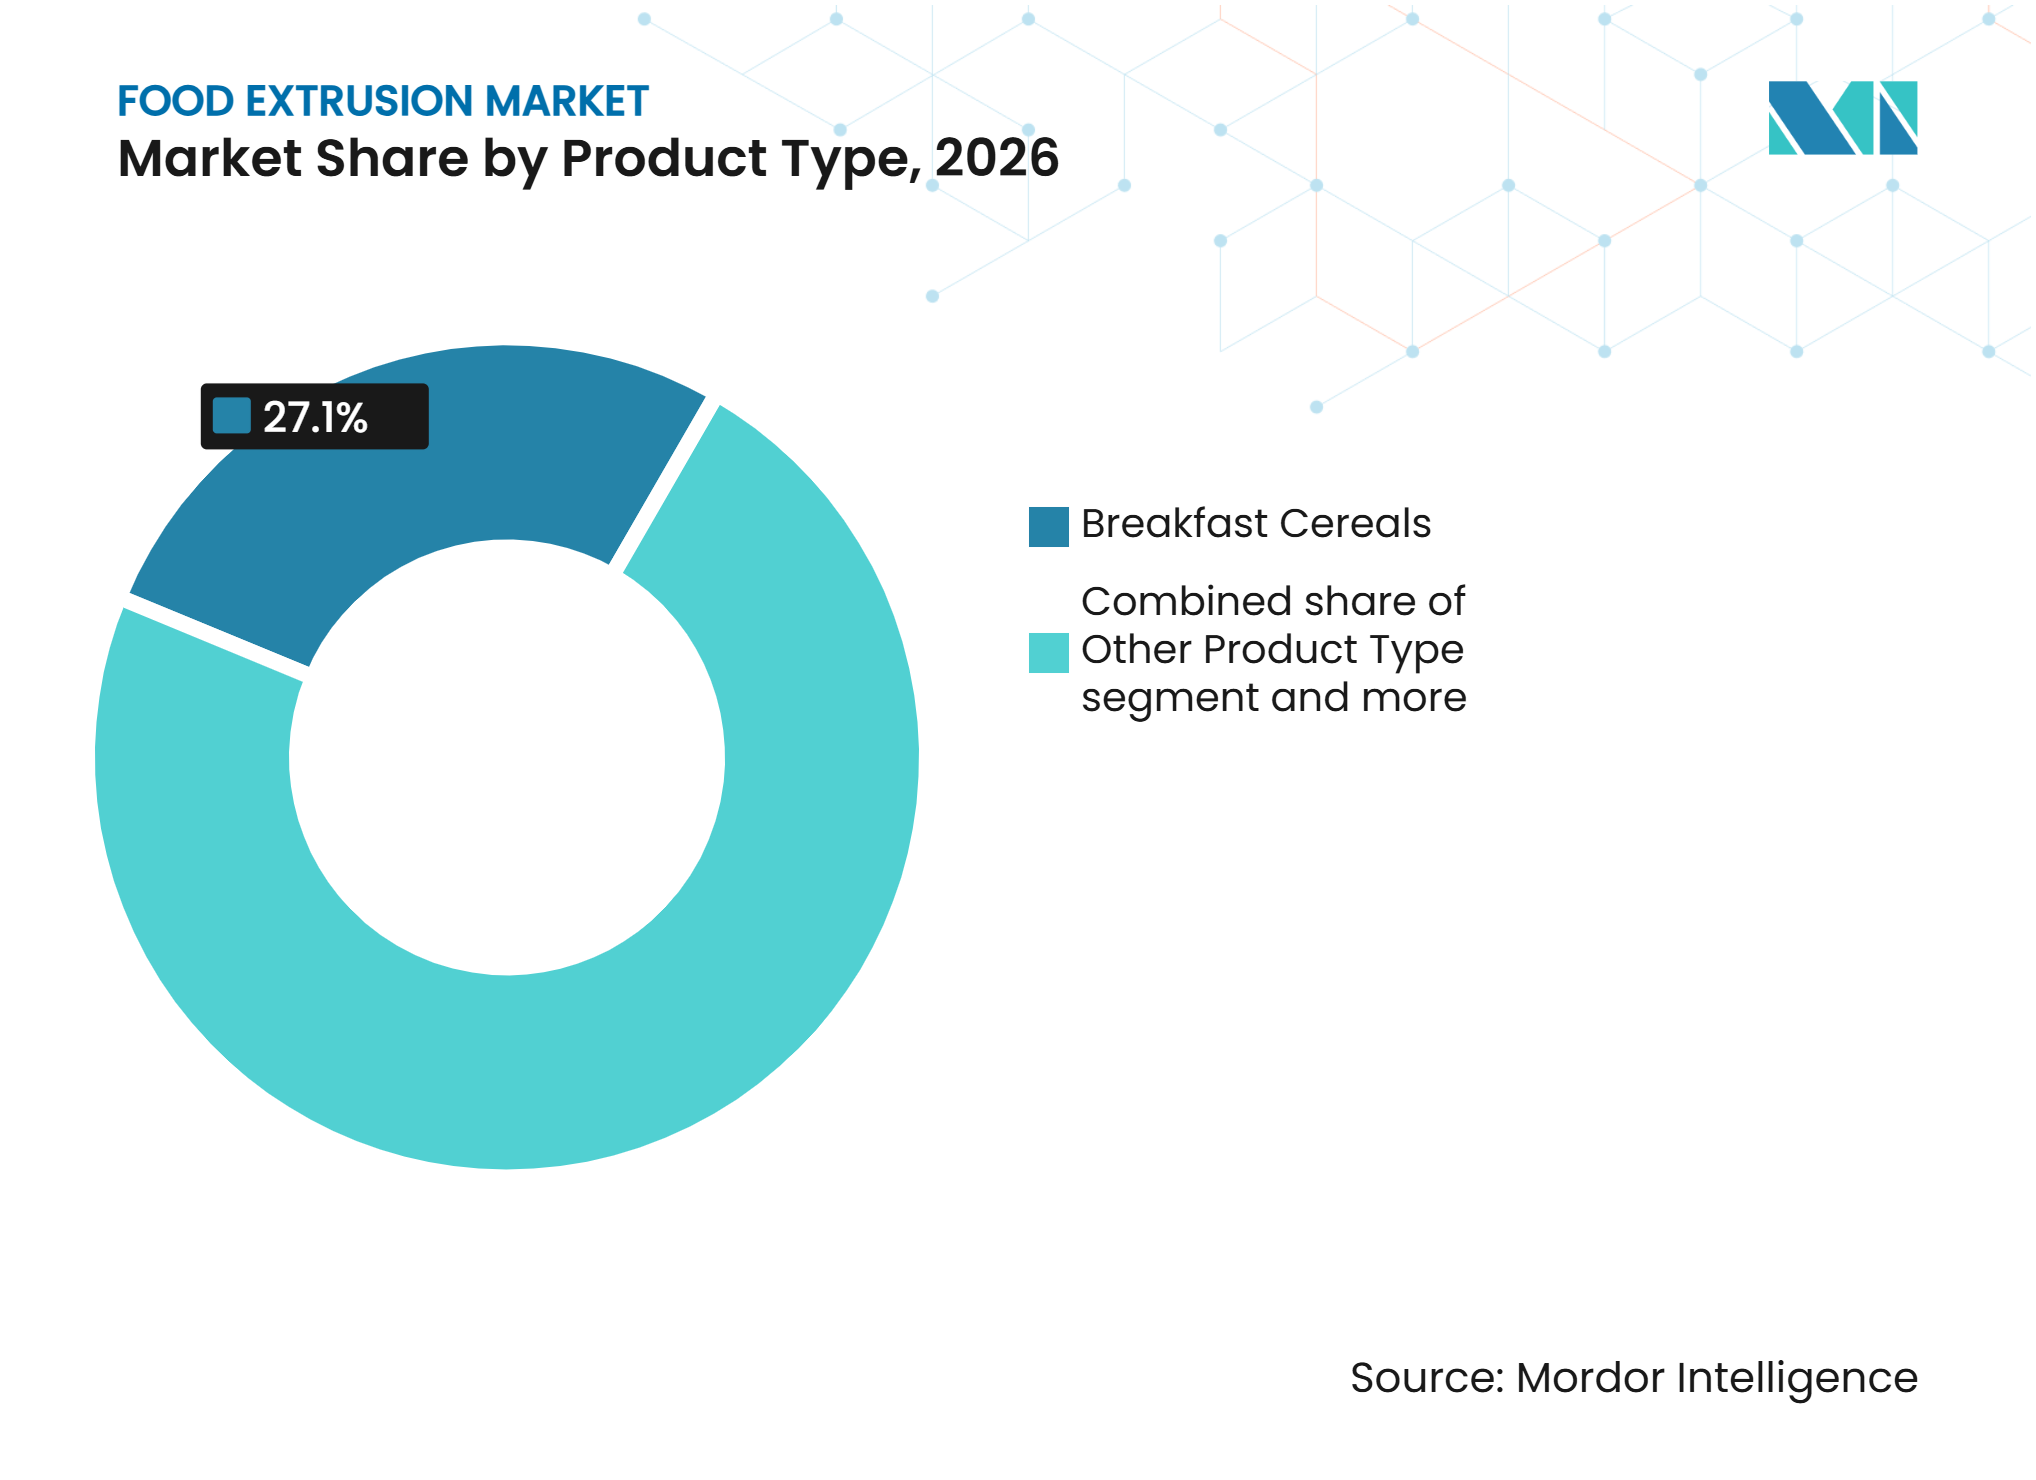
• Nach Produkttyp hielten Frühstückscerealien im Jahr 2026 einen Marktanteil von 27,12 % am Markt für Lebensmittelextrusion, während sonstige Produkttypen bis 2032 voraussichtlich mit einem CAGR von 8,81 % wachsen werden.
• Nach Extrudergerätetyp hielten Einschneckenextruder im Jahr 2026 einen Marktanteil von 53,61 % am Markt für Lebensmittelextrusion, während Doppelschneckenextruder bis 2032 voraussichtlich mit einem CAGR von 6,81 % wachsen werden.
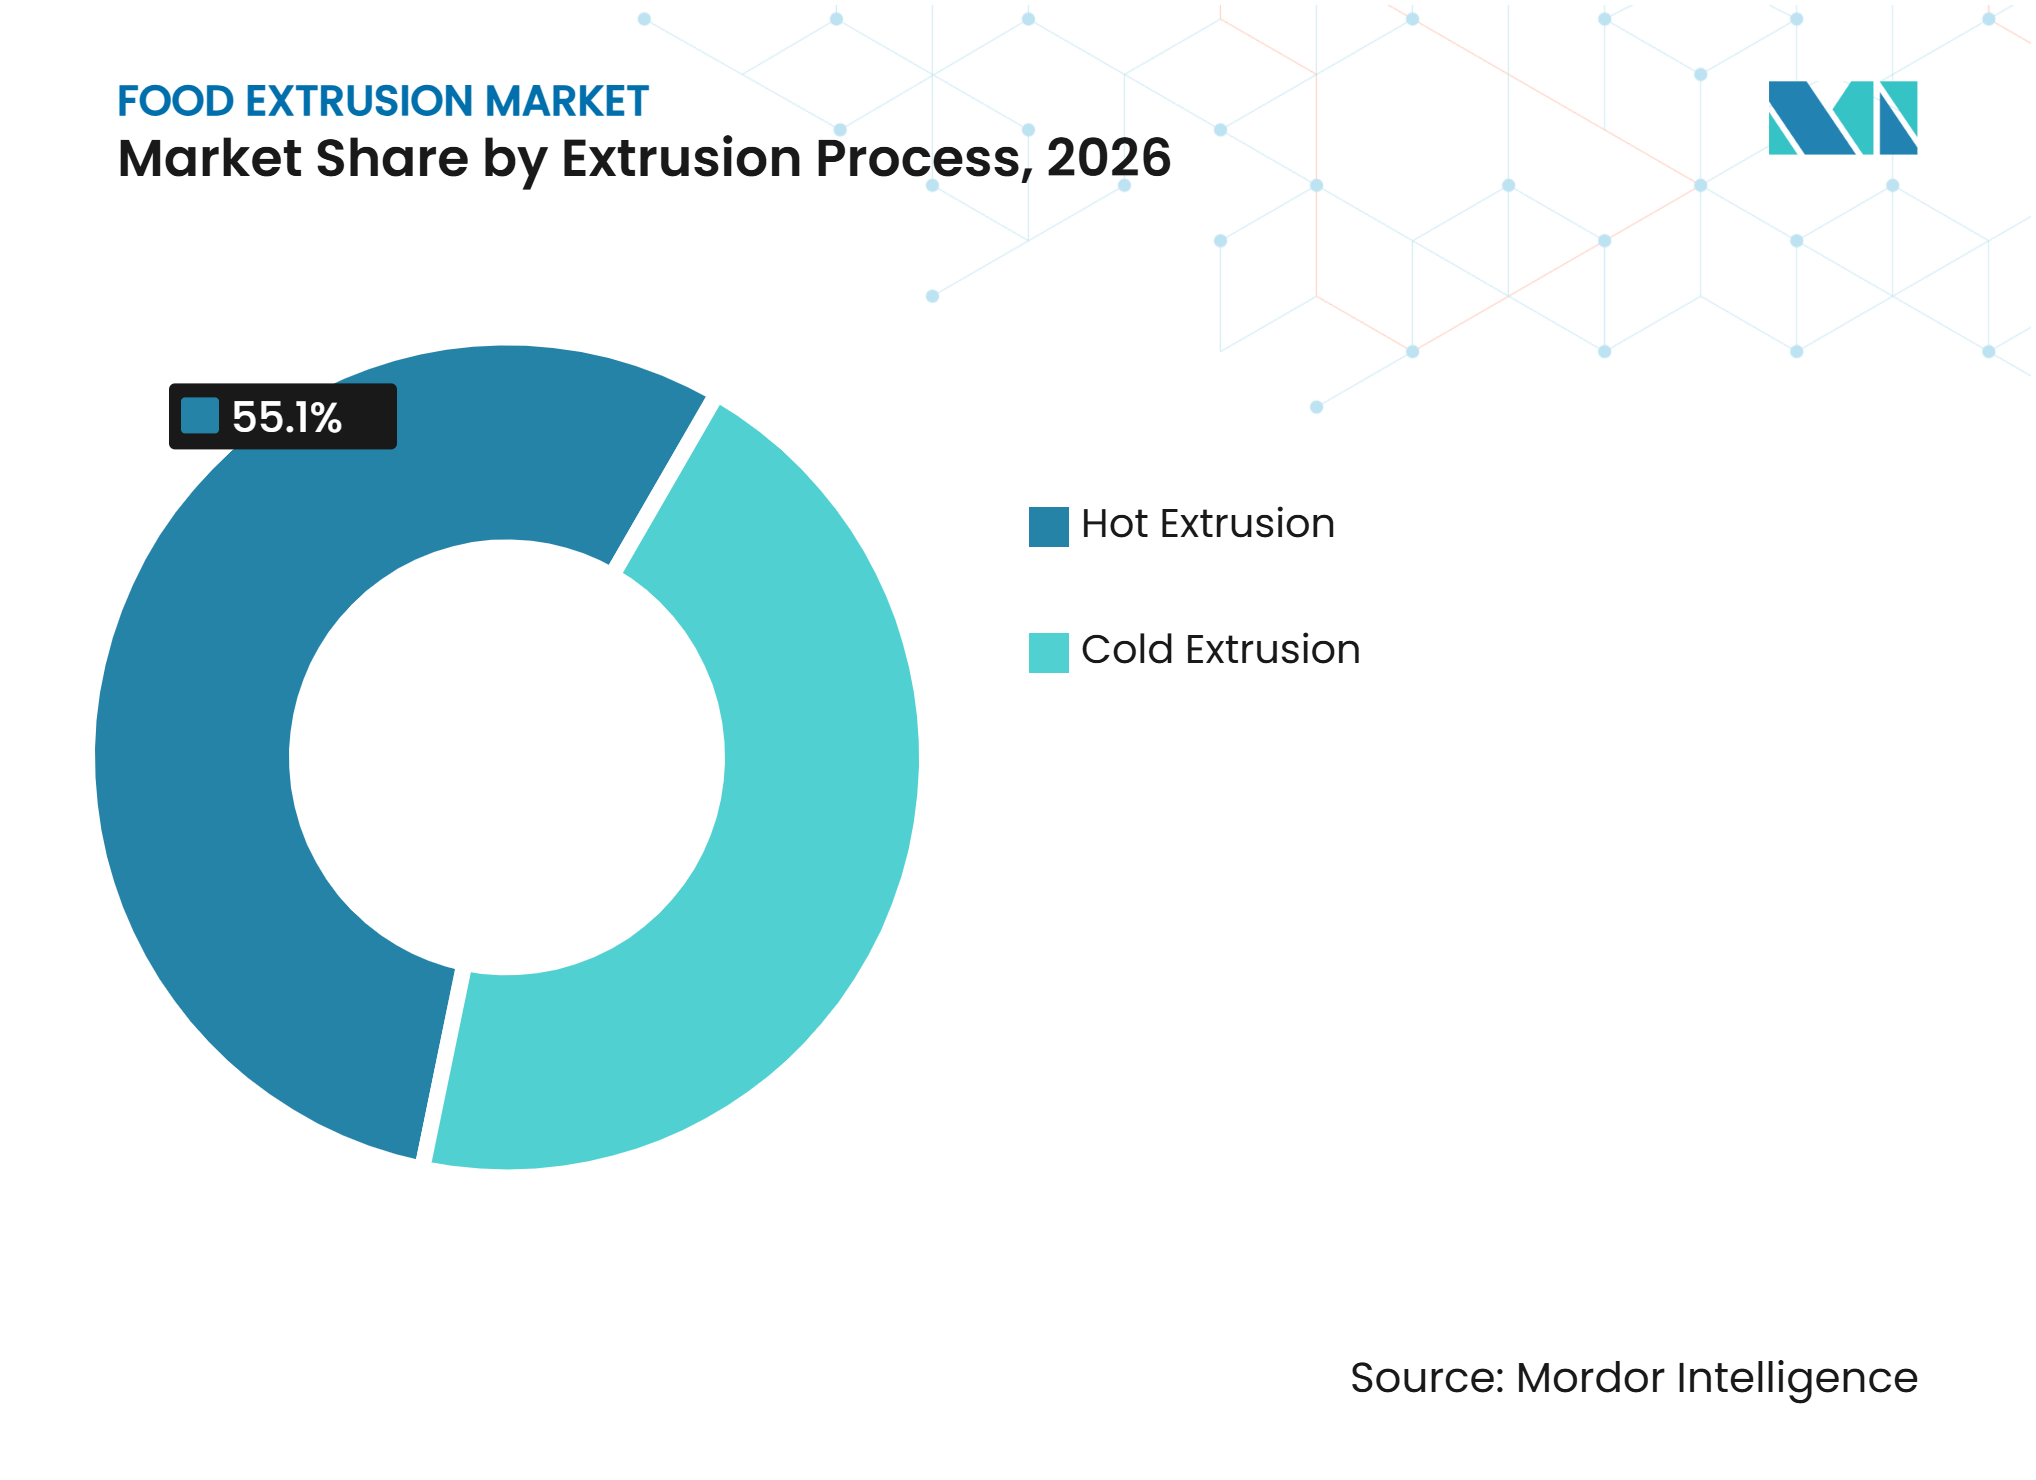
• Nach Extrusionsverfahren hielt die Heißextrusion im Jahr 2026 einen Anteil von 55,12 % am Markt für Lebensmittelextrusion, während die Kaltextrusion bis 2032 voraussichtlich mit einem CAGR von 7,41 % wachsen wird.
• Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 35,12 % am Markt für Lebensmittelextrusion, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,11 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung auf den Markt für Lebensmittelextrusion*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten | +1.6% | Global, am stärksten in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach pflanzenbasierten und texturierten Proteinprodukten | +1.2% | Europa und Nordamerika, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung fortschrittlicher und flexibler Extrusionsanlagen | +0.8% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Einführung von Automatisierung und Prozesssteuerung in der Lebensmittelextrusion | +0.7% | Global, schnellste Einführung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nutzung alternativer und aufgewerteter Zutaten in der Lebensmittelextrusion | +0.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach extrudierten Heimtierfutter- und Aquafutterprodukten | +0.9% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach verarbeiteten Lebensmitteln und Convenienceprodukten
Der Markt für Lebensmittelextrusion wird durch die steigende Verbrauchernachfrage nach praktischen, verzehrfertigen Snacks und verarbeiteten Lebensmittelprodukten gestützt. So gaben laut dem Nationalen Verband der Convenience-Stores (NACS) im Mai 2025 48,8 % der Verbraucher an, täglich mehr als drei Snacks zu konsumieren, während 76 % Mahlzeiten gelegentlich durch Snacks ersetzten. Darüber hinaus suchten 64,1 % der Verbraucher aktiv nach Snacks, die als gesundheitsförderlich gelten, was den Wandel hin zu praktischen Lebensmitteloptionen mit zusätzlichem Nährwert widerspiegelt [1]. Diese Konsummuster veranlassen Hersteller, ihre Snack-Portfolios zu erweitern und neue Produktformate einzuführen. So brachte Jackson's im Mai 2025 Super Veggie Straws auf den Markt, einen extrudierten Snack aus gelben Erbsen, braunem Reis, Maniok und Süßkartoffeln, der in mehreren Geschmacksrichtungen und Einzelhandelsverpackungsgrößen erhältlich ist.
Steigende Nachfrage nach pflanzenbasierten und texturierten Proteinprodukten
Der Markt wird durch die steigende Nachfrage nach pflanzenbasierten Proteinprodukten mit verbessertem Geschmack, verbesserter Textur und verbesserten Nährstoffeigenschaften gestützt. So ergab eine Studie des Good Food Institute vom November 2025 unter 3.009 Erwachsenen in den Vereinigten Staaten, dass 36 % sowohl häufiger als auch seltener kaufender Konsumenten von pflanzenbasiertem Fleisch die Übereinstimmung von Geschmack und Textur mit konventionellem Fleisch als wichtigen Faktor beim Kauf neuer Produkte betrachteten. Darüber hinaus wurden 29 % der häufigen Konsumenten von pflanzenbasiertem Fleisch durch Produkte motiviert, die einen höheren Proteingehalt als konventionelles Fleisch aufweisen [2]. Diese Präferenzen veranlassen Hersteller, pflanzenbasierte Fleischalternativen mit verbesserten Faserstrukturen und Nährwertprofilen zu entwickeln. So führte GoodMills Innovation im Jahr 2025 VITATEX® Wheat Fava Flakes SVP Pro ein, eine koextrudierte Zutat aus Weizengluten und Favabohnenprotein.
Zunehmende Einführung fortschrittlicher und flexibler Extrusionsanlagen
Die Einführung fortschrittlicher, flexibler Extrusionsanlagen nimmt zu, da Lebensmittelhersteller eine breitere Palette von Zutaten und Produktformulierungen effizienter verarbeiten möchten. Anlagen mit anpassbaren Konfigurationen und automatisierten Steuerungen ermöglichen es Herstellern, Produktionsprozesse anzupassen, die betriebliche Effizienz zu verbessern und Ausfallzeiten beim Wechsel zwischen Produktformaten zu reduzieren. So berichteten laut dem Verband für Verpackungs- und Verarbeitungstechnologien im Oktober 2026 47 % der Lebensmittel- und Getränkehersteller, dass Ernährungs- oder Funktionsformulierungen mehr als 10 % ihres Produktionsvolumens ausmachten. Darüber hinaus erwarteten 51 %, in den folgenden drei Jahren mindestens 500.000 USD in Verarbeitungs- oder Verpackungsanlagen zu investieren [3]. Diese Investition spiegelt den Bedarf an verbesserten Verarbeitungskapazitäten wider und unterstützt die Einführung flexibler Extrusionssysteme, die sich an veränderte Formulierungs- und Produktionsanforderungen anpassen können.
Steigende Einführung von Automatisierung und Prozesssteuerung in der Lebensmittelextrusion
Automatisierungs- und Prozesssteuerungstechnologien gewinnen in der Lebensmittelextrusion zunehmend an Bedeutung, da Hersteller eine größere Kontrolle über Produktionsvorgänge und Produktqualität anstreben. Automatisierte Anlagen helfen dabei, wichtige Extrusionsparameter wie Temperatur, Feuchtigkeitsgehalt, Druck und Schneckendrehzahl zu regulieren und so eine bessere Kontrolle über die Verarbeitungsbedingungen zu gewährleisten. Diese Technologien reduzieren zudem manuelle Eingriffe, minimieren Produktionsfehler und unterstützen eine gleichbleibende Produktqualität über Chargen hinweg. Darüber hinaus ermöglicht die Echtzeitüberwachung Herstellern, Prozessabweichungen zu erkennen und die Betriebsbedingungen während der Produktion anzupassen. Der wachsende Bedarf an zuverlässiger Verarbeitung, reduziertem Ausschuss und verbesserter betrieblicher Leistung veranlasst Lebensmittelhersteller, Automatisierung und fortschrittliche Steuerungssysteme in Extrusionsvorgänge zu integrieren.
Analyse der Hemmnisse im Markt für Lebensmittelextrusion*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Rohstoffen | -0.6% | Global, insbesondere Europa und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Energiepreisschwankungen | -0.5% | Europa und globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapital- und Integrationskosten | -0.4% | Schwellenmärkte, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Arbeitskräften für die fortschrittliche Lebensmittelverarbeitung | -0.3% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohstoffen
Die Preisvolatilität bei Rohstoffen bleibt eine Herausforderung für den Markt für Lebensmittelextrusion, da Schwankungen bei den Preisen wichtiger Zutaten die Produktionskosten erhöhen und die Gewinnmargen der Hersteller beeinträchtigen können. Zutaten wie Mais, Weizen, Reis, Sojaprotein und andere pflanzenbasierte Materialien unterliegen Veränderungen bei der landwirtschaftlichen Produktion, den Wetterbedingungen, der Verfügbarkeit von Lieferungen und den Transportkosten. Diese Schwankungen erschweren es Herstellern, stabile Beschaffungskosten aufrechtzuerhalten und Produktionsbudgets zu planen. Häufige Änderungen der Inputpreise können auch die Produktpreisgestaltung, Lieferantenvereinbarungen und das allgemeine Kostenmanagement beeinflussen. Hersteller stehen daher vor der Herausforderung, eine gleichbleibende Versorgung mit Rohstoffen sicherzustellen und gleichzeitig wettbewerbsfähige Produktpreise und Produktionsrentabilität aufrechtzuerhalten.
Energiepreisschwankungen
Energiepreisschwankungen stellen eine Herausforderung für den Markt für Lebensmittelextrusion dar, da Extrusionsvorgänge kontinuierlich Energie für Heizung, Kochen, Trocknen und den Betrieb von Maschinen benötigen. Änderungen bei Strom- und Kraftstoffpreisen können die Herstellungskosten erhöhen und die Gesamtproduktionskosten beeinflussen. Energieintensive Prozesse wie Extrusion, Feuchtigkeitskontrolle und Produkttrocknung machen Hersteller besonders anfällig für Änderungen der Energiekosten. Instabile Energiepreise erschweren es Verarbeitern zudem, Betriebskosten zu prognostizieren, Produktionsbudgets zu verwalten und eine gleichbleibende Produktpreisgestaltung aufrechtzuerhalten. Infolgedessen stehen Hersteller unter dem Druck, die Energieeffizienz zu verbessern und die Betriebskosten zu kontrollieren, während sie gleichzeitig die Produktionsleistung und Produktqualität aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Frühstückscerealien behalten ihr Volumen, während andere Produkte schneller wachsenFrühstückscerealien machten im Jahr 2026 27,12 % des Marktes für Lebensmittelextrusion aus. Das Segment der Frühstückscerealien nimmt eine starke Position im Markt für Lebensmittelextrusion ein, gestützt durch etablierte Konsummuster und eine großvolumige Produktion in entwickelten Märkten, insbesondere in Europa und Nordamerika. Die Extrusionstechnologie spielt eine wichtige Rolle bei der Herstellung von getreidebasierten Cerealien, indem sie eine gleichmäßige Formgebung, das Kochen und die Texturentwicklung ermöglicht. Das Segment profitiert auch von der Nachfrage nach angereicherten und portionskontrollierten Cerealien, unterstützt durch etablierte Einzelhandelsvertriebsnetze und bekannte Marken. Hersteller verlassen sich weiterhin auf Extrusionsanlagen, um die Produktionsqualität aufrechtzuerhalten und sich entwickelnden Produktanforderungen gerecht zu werden. Der Bedarf, bestehende Produktionslinien aufzurüsten, die betriebliche Effizienz zu verbessern und verschiedene Produktformate zu berücksichtigen, stützt die Nachfrage nach Lebensmittelextrusionsanlagen in diesem Segment weiter.
Sonstige Produkttypen werden voraussichtlich bis 2032 mit einem CAGR von 8,81 % wachsen. Das Segment der sonstigen Produkttypen wird voraussichtlich das schnellste Wachstum im Markt für Lebensmittelextrusion verzeichnen, angetrieben durch den zunehmenden Einsatz von Extrusionstechnologie in spezialisierten Lebensmittelanwendungen. Das Segment umfasst Produkte wie texturierte Proteine, funktionelle Zutaten und Aquafutterformulierungen, bei denen die Extrusion Herstellern ermöglicht, eine Vielzahl von Zutaten zu verarbeiten und spezifische Produktstrukturen zu erzielen. Die Verwendung alternativer Rohstoffe und Verarbeitungsnebenprodukte erweitert zudem die Bandbreite der für die Extrusion geeigneten Formulierungen. So untersuchte eine im Jahr 2025 veröffentlichte Studie den Einsatz von Favabohnenprotein und Biertreber in Fleischanaloga mit hohem Feuchtigkeitsgehalt und hob das Potenzial der Extrusion hervor, alternative Zutaten in strukturierte Lebensmittelprodukte umzuwandeln.



Nach Extrudergerätetyp:
Einschneckenextruder führend, Doppelschneckenextruder gewinnen an BedeutungEinschneckenextruder hielten im Jahr 2026 einen Anteil von 53,61 % am Markt für Lebensmittelextrusion. Einschneckenextruder werden weiterhin häufig bei der Herstellung von Cerealien, Snacks, Nudeln und Standard-Heimtierfutterprodukten eingesetzt, aufgrund ihres bewährten Designs, ihrer betrieblichen Einfachheit und ihrer Eignung für die Großserienproduktion. Ihre Fähigkeit, konventionelle Formulierungen effizient zu verarbeiten, macht sie zu einer praktischen Wahl für Hersteller, die auf gleichbleibende Produktion und Produktionskosten ausgerichtet sind. Die große installierte Anlagenbasis unterstützt zudem die anhaltende Nachfrage nach Wartung, Ersatzteilen und Anlagenaufrüstungen. Ihre Eignung für Anwendungen, die keine komplexe Mischung oder intensive Verarbeitung erfordern, trägt dazu bei, ihre Relevanz im Markt für Lebensmittelextrusion aufrechtzuerhalten.
Doppelschneckenextruder werden voraussichtlich bis 2032 mit einem CAGR von 6,81 % wachsen. Doppelschneckenextruder gewinnen aufgrund ihrer Misch- und Scherfähigkeiten an Bedeutung, die die Verarbeitung von Proteinen mit hohem Feuchtigkeitsgehalt, speziellem Aquafutter und komplexen Snackformulierungen ermöglichen. Ihre präzise Kontrolle über Temperatur, Feuchtigkeit und Schneckendrehzahl ermöglicht es Herstellern, Produkte mit spezifischen Texturen und Struktureigenschaften zu entwickeln. Diese Systeme bieten zudem Flexibilität bei der Verarbeitung verschiedener Zutaten und der Entwicklung neuer Produktformulierungen. Modulare Konfigurationen und Pilotanlagen unterstützen darüber hinaus Produkttests, Prozessoptimierung und Produktionserweiterung. Die wachsende Nachfrage nach spezialisierten Lebensmittelprodukten und fortschrittlichen Verarbeitungskapazitäten treibt die Einführung von Doppelschneckenextrusionssystemen voran.
Nach Extrusionsverfahren:
Heißextrusion führend, Kaltextrusion expandiertDie Heißextrusion machte im Jahr 2026 55,12 % des Marktes für Lebensmittelextrusion aus. Die Heißextrusion wird häufig bei der Herstellung von gepufften Snacks und Frühstückscerealien eingesetzt, bei denen Hitze und Druck die gewünschte aufgegangene Textur erzeugen. Das Verfahren unterstützt die Großserienproduktion durch gleichbleibende Produktqualität, hohen Durchsatz und effiziente Produktion. Sein etablierter Einsatz in konventionellen Lebensmittelkategorien sowie die Vertrautheit bei Bedienern und Wartungsteams unterstützen seine weitere Einführung. Hersteller rüsten zudem Heißextrusionsanlagen auf, um Produktionskapazität, Hygiene und Energieeffizienz zu verbessern. Seine Fähigkeit, eine breite Palette von Lebensmittelformaten bei gleichbleibender Produktion herzustellen, stärkt seine Position im Markt für Lebensmittelextrusion.
Die Kaltextrusion wird voraussichtlich mit einem CAGR von 7,41 % wachsen. Die Kaltextrusion gewinnt bei der Herstellung spezialisierter Lebensmittelprodukte an Bedeutung, die eine kontrollierte Textur, Feuchtigkeitsmanagement und Nährstofferhalt erfordern. Das Verfahren unterstützt die Entwicklung proteinreicher Lebensmittel, funktioneller Zutaten und spezieller Heimtierfutterprodukte. Verarbeitungsbedingungen wie Wassergehalt, Temperatur und Schneckendrehzahl beeinflussen die Textur, Expansion und Struktureigenschaften extrudierter Produkte. Die Kaltextrusion ermöglicht zudem die Entwicklung differenzierter Lebensmittelformate und unterstützt den Einsatz verschiedener Zutatenkombinationen. Ihre Eignung für spezialisierte Formulierungen und Produkte, die kontrollierte Verarbeitungsbedingungen erfordern, treibt ihre wachsende Einführung im Markt für Lebensmittelextrusion voran.

Geografische Analyse
Europa
Europa machte im Jahr 2026 35,12 % des Marktes für Lebensmittelextrusion aus. Der europäische Markt für Lebensmittelextrusion profitiert von seiner etablierten Lebensmittelverarbeitungsindustrie und einer starken Anlagenherstellungsbasis. Deutschlands Lebensmittelherstellungs- und Maschinenexportaktivitäten sowie der etablierte Snack- und Cerealienproduktionssektor des Vereinigten Königreichs unterstützen die Nachfrage nach Anlagenaufrüstungen und der Modernisierung von Produktionslinien. Europäische Vorschriften zu Lebensmittelsicherheit, Formulierung und Energieeffizienz beeinflussen ebenfalls die Herstellungsanforderungen. Diese Vorschriften ermutigen Lebensmittelhersteller, die Energieleistung zu verbessern, Verarbeitungsvorgänge zu optimieren und ineffiziente Anlagen zu ersetzen. Die Kombination aus etablierter Lebensmittelproduktionskapazität und sich entwickelnden regulatorischen Anforderungen unterstützt weiterhin das Wachstum des Marktes für Lebensmittelextrusion in Europa.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 9,11 % wachsen. Der asiatisch-pazifische Markt für Lebensmittelextrusion wird durch den steigenden Konsum von verpackten Snacks und die Expansion der Heimtierfutter- und Aquafutterproduktion in Ländern wie China und Indien gestützt. Indiens wachsende städtische Bevölkerung und der expandierende organisierte Einzelhandelssektor treiben die Nachfrage nach verpackten Snackprodukten an, während die Fisch- und Garnelenfarmindustrien den Bedarf an lokal produziertem Aquafutter unterstützen. China profitiert von seiner großen Snack- und Cerealienherstellungsbasis und der expandierenden Heimtierfutterindustrie. Diese Entwicklungen schaffen Nachfrage sowohl nach Hochkapazitätsextrusionslinien als auch nach flexiblen Systemen, die eine Reihe von Zutaten und Produktformulierungen verarbeiten können. Die Region bietet auch Chancen für inländische und internationale Anlagenlieferanten, da Hersteller nach Lösungen suchen, die Anlagenkosten, Produktionseffizienz und technischen Support in Einklang bringen.
Nordamerika, Südamerika, Naher Osten und Afrika
Der nordamerikanische Markt für Lebensmittelextrusion profitiert von seiner etablierten Lebensmittelverarbeitungsindustrie und anhaltenden Investitionen in die Produktion pflanzenbasierter Proteine. Hersteller setzen Extrusionstechnologien ein, um alternative Proteinprodukte zu entwickeln und die Verarbeitungskapazitäten zu erweitern. Südamerika wird durch Brasiliens Snackverarbeitungs-, Aquakultur- und Heimtierfutterindustrien gestützt, während Argentinien und Chile durch die Nudel- und Snackherstellung beitragen. Im Nahen Osten und in Afrika unterstützen Investitionen in die lokale Lebensmittelproduktion und die Expansion von Einzelhandelsnetzen die Nachfrage nach modernen Verarbeitungsanlagen. Die wachsende Lebensmittelherstellungskapazität in diesen Regionen schafft Chancen für Lieferanten von Lebensmittelextrusionsanlagen.
Wettbewerbslandschaft
Marktkonzentration
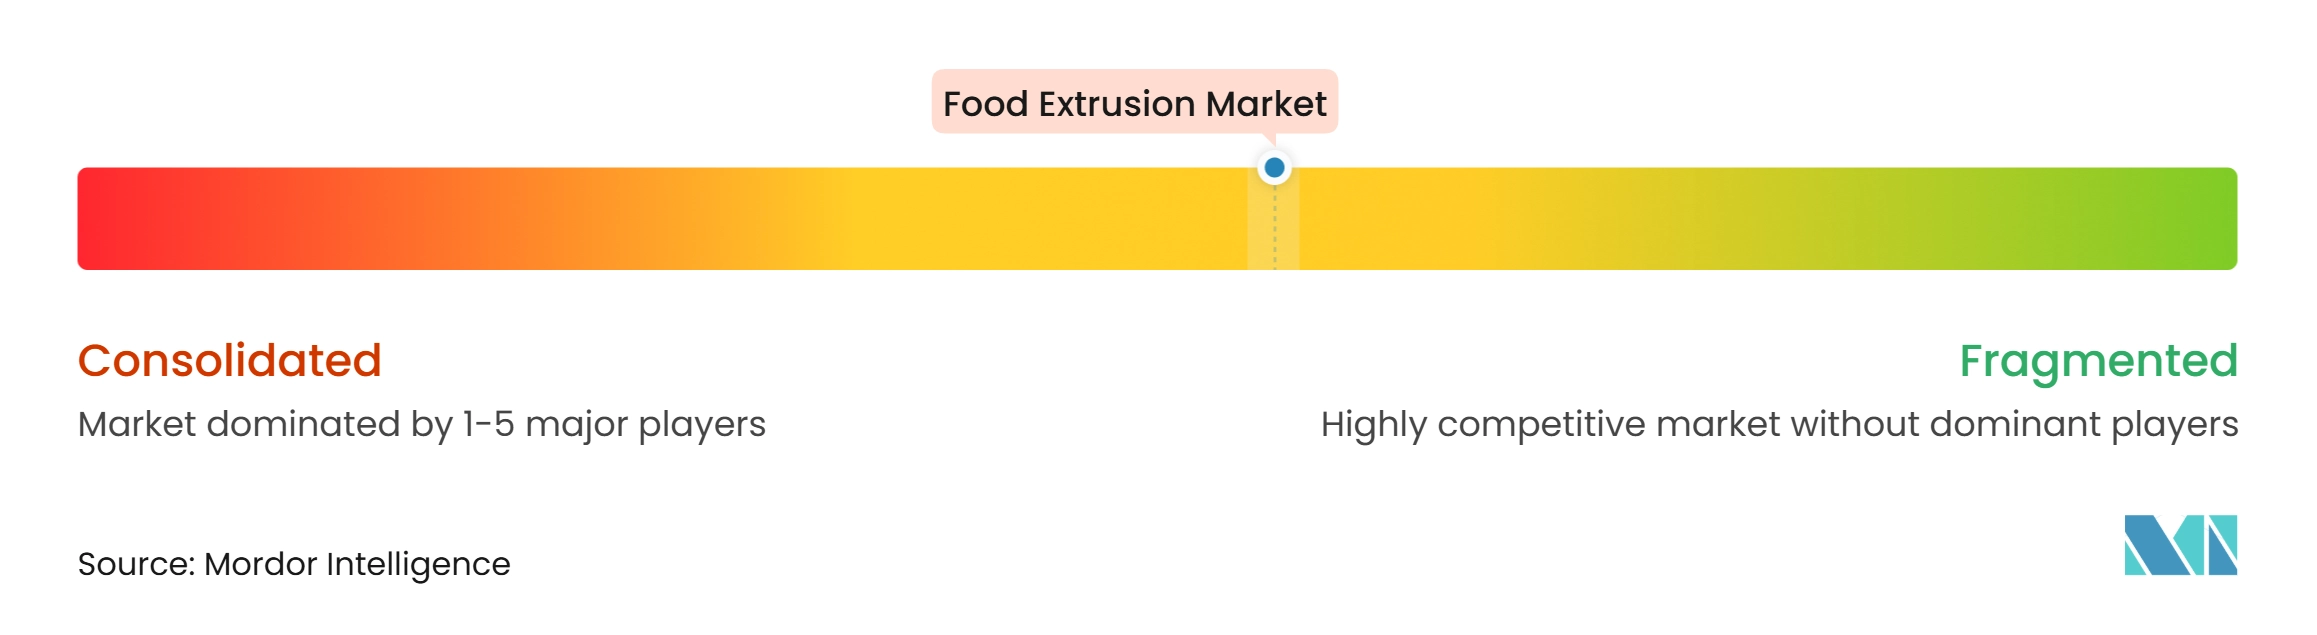
Der Lebensmittelextrusionsmarkt weist eine mäßig konsolidierte Lieferantenstruktur auf, wobei etablierte Unternehmen Premium- und Spezialanwendungen im Anlagenbereich bedienen. Der Wettbewerb wird durch Anlagenleistung, Verarbeitungskompetenz, Servicenetzwerke und die Fähigkeit bestimmt, unterschiedliche Lebensmittel- und Futterformulierungen zu verarbeiten. Kleinere regionale Lieferanten bleiben bei Standardanlagen und Nischenanwendungen wettbewerbsfähig, was zu Preisdruck bei einfachen Systemen führt, während es etablierten Herstellern ermöglicht, sich durch fortschrittliche Technologien und technischen Support zu differenzieren. Das Vorhandensein sowohl globaler als auch regionaler Akteure schafft ein wettbewerbsintensives Umfeld, in dem Preisgestaltung, Produktqualität und Kundendienst eine wichtige Rolle bei der Bestimmung des Marktanteils spielen.
Führende Hersteller stärken ihre Marktpositionen durch Investitionen in die Anwendungsentwicklung, technologische Verbesserungen und erweiterte Produktportfolios. Diese Bemühungen helfen Lieferanten, veränderten Verarbeitungsanforderungen gerecht zu werden und die Entwicklung neuer Lebensmittelprodukte zu unterstützen. Die Fähigkeit, flexible Anlagen, Anwendungskompetenz und produktionsmaßstäbliche Lösungen bereitzustellen, gewinnt zunehmend an Bedeutung, wobei Hersteller mit breiteren technischen Fähigkeiten besser positioniert sind, um vielfältige Kundenanforderungen zu erfüllen. Strategische Partnerschaften mit Lebensmittelproduzenten und Forschungseinrichtungen unterstützen zusätzlich die Produktentwicklung und helfen Herstellern, ihr Anlagenportfolio an die sich wandelnden Branchenbedürfnisse anzupassen.
Lebensmittelsicherheitsanforderungen und Energieeffizienz beeinflussen ebenfalls den Wettbewerb im Lebensmittelextrusionsmarkt. Anlagenzuverlässigkeit, Reinigungsfähigkeiten, Prozesskontrolle und Betriebskosten sind wichtige Faktoren bei der Lieferantenauswahl. Hersteller, die die Einhaltung internationaler Lebensmittelsicherheitsstandards nachweisen können und Anlagen mit geringerem Energieverbrauch sowie reduzierter Abfallerzeugung anbieten, haben einen Vorteil bei Lieferantenbewertungen. Die Nachfrage nach Anlagenaufrüstungen, Nachrüstlösungen und Spezialsystemen schafft Chancen sowohl für etablierte Hersteller als auch für Nischenlieferanten. Die lokale Serviceverfügbarkeit und technische Unterstützung beeinflussen Kaufentscheidungen zusätzlich, insbesondere in Regionen, in denen der Zugang zu qualifiziertem Servicepersonal und Ersatzteilen begrenzt ist.
Marktführer der Lebensmittelextrusion
-
Bühler Group
-
Hillenbrand, Inc. (Coperion GmbH)
-
Jinan Saixin Machinery Co., Ltd.
-
GEA Group AG (Pavan S.p.A.)
-
Groupe Legris Industries (Clextral S.A.S.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lebensmittelextrusionsmarkt Unternehmen in diesem Bericht
- Bühler Group
- Hillenbrand, Inc. (Coperion GmbH)
- Jinan Saixin Machinery Co., Ltd.
- GEA Group AG (Pavan S.p.A.)
- Groupe Legris Industries (Clextral S.A.S.)
- JBT Marel Corporation (Wenger Manufacturing, LLC)
- Diamond America
- ANDRITZ AG
- The Bonnot Company
- American Extrusion International
- KAHL Group (AMANDUS KAHL GmbH & Co. KG)
- Anton Paar Group (Anton Paar TorqueTec GmbH)
- Schaaf Technologie GmbH
- Egan Food Technologies
- PacMoore Products, Inc.
- Jinan Darin Machinery Co., Ltd.
- Shandong Light M&E Co., Ltd.
- JBT Marel Corporation (Extru-Tech, Inc.)
- Doering Systems, Inc.
- Jinan Arrow Machinery Co., Ltd.
Neueste Industrielle Entwicklungen in Lebensmittelextrusionsmarkt
- Mai 2026: Bühler Group brachte die Nutrex 7 Serie auf den Markt, eine neue Generation von Doppelschneckenextrusionssystemen mit verbessertem Hygienedesign, Prozessstabilität, Automatisierung und digitaler Überwachung für die Lebensmittel- und Futterproduktion.
- September 2025: ANDRITZ brachte den ExMax S1021 Einschneckenextruder für die Heimtierfutter- und Aquafutterproduktion auf den Markt, mit automatisierter Koch- und Expansionskontrolle, Hygienedesign und verbesserter Prozesseffizienz.
- Juni 2025: GEA stellte den Bake Extruder für die Großserienproduktion von Keksen vor, der flexible Produktionskonfigurationen, austauschbare Düsen, präzise Prozesssteuerung und verbesserte Reinigungsfähigkeiten bietet.
Umfang des globalen Berichts zum Markt für Lebensmittelextrusion
Der Lebensmittelextrusionsmarkt umfasst Anlagen und Systeme, die zur Verarbeitung von Lebensmittelzutaten in verschiedene Formen, Texturen und Produktformate durch Extrusion eingesetzt werden. Der Markt ist nach Produkttyp, Extrudergerätetyp, Extrusionsverfahren und Geografie segmentiert. Nach Produkttyp umfasst er herzhafte Snacks, Frühstückscerealien, Brotprodukte, Mehle und Stärken sowie sonstige Produkttypen. Nach Extrudergerätetyp umfassen die Kategorien Einschneckenextruder, Doppelschneckenextruder (gleichläufig und gegenläufig) sowie sonstige Extrudergerätetypen. Nach Extrusionsverfahren umfasst er Heißextrusion und Kaltextrusion. Nach Geografie deckt er Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Herzhafte Snacks |
| Frühstückscerealien |
| Brotprodukte |
| Mehle und Stärken |
| Sonstige Produkttypen |
| Einschneckenextruder | |
| Doppelschneckenextruder | Gleichläufige Doppelschneckenextruder |
| Gegenläufige Doppelschneckenextruder | |
| Sonstige Extrudergerätetypen |
| Heißextrusion |
| Kaltextrusion |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Ägypten | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Herzhafte Snacks | |
| Frühstückscerealien | ||
| Brotprodukte | ||
| Mehle und Stärken | ||
| Sonstige Produkttypen | ||
| Nach Extrudergerätetyp | Einschneckenextruder | |
| Doppelschneckenextruder | Gleichläufige Doppelschneckenextruder | |
| Gegenläufige Doppelschneckenextruder | ||
| Sonstige Extrudergerätetypen | ||
| Nach Extrusionsverfahren | Heißextrusion | |
| Kaltextrusion | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Ägypten | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lebensmittelextrusion?
Der Markt für Lebensmittelextrusion wird voraussichtlich im Jahr 2026 einen Wert von 3,78 Milliarden USD erreichen und auf 4,03 Milliarden USD im Jahr 2027 steigen. Der Markt wird bis 2032 voraussichtlich einen Wert von 5,55 Milliarden USD erreichen und im Zeitraum 2027–2032 mit einem CAGR von 6,62 % wachsen.
Welche Produktkategorie hat die größte Umsatzposition?
Frühstückscerealien hielten im Jahr 2026 einen Marktanteil von 27,12 % am Lebensmittelextrusionsmarkt, gestützt durch eine etablierte Einzelhandelsnachfrage und angereicherte getreidebasierte Formate.
Welche Anlagentechnologie wächst am schnellsten?
Doppelschneckenextruder werden voraussichtlich bis 2032 mit einem CAGR von 6,81 % wachsen, da sie komplexe Protein-, Aquafutter- und Speziallebensmittelanwendungen unterstützen.
Warum sind Doppelschneckenextruder für pflanzenbasierte Lebensmittel wichtig?
Sie ermöglichen eine präzise Kontrolle von Feuchtigkeit, Temperatur und Scherkraft, die für die Erzeugung faseriger Pflanzenproteinstrukturen wichtig sind.