
Taille et part du marché des implants pelviens féminins
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.33 Milliards de dollars |
| Taille du Marché (2032) | 8.53 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des implants pelviens féminins par Mordor Intelligence
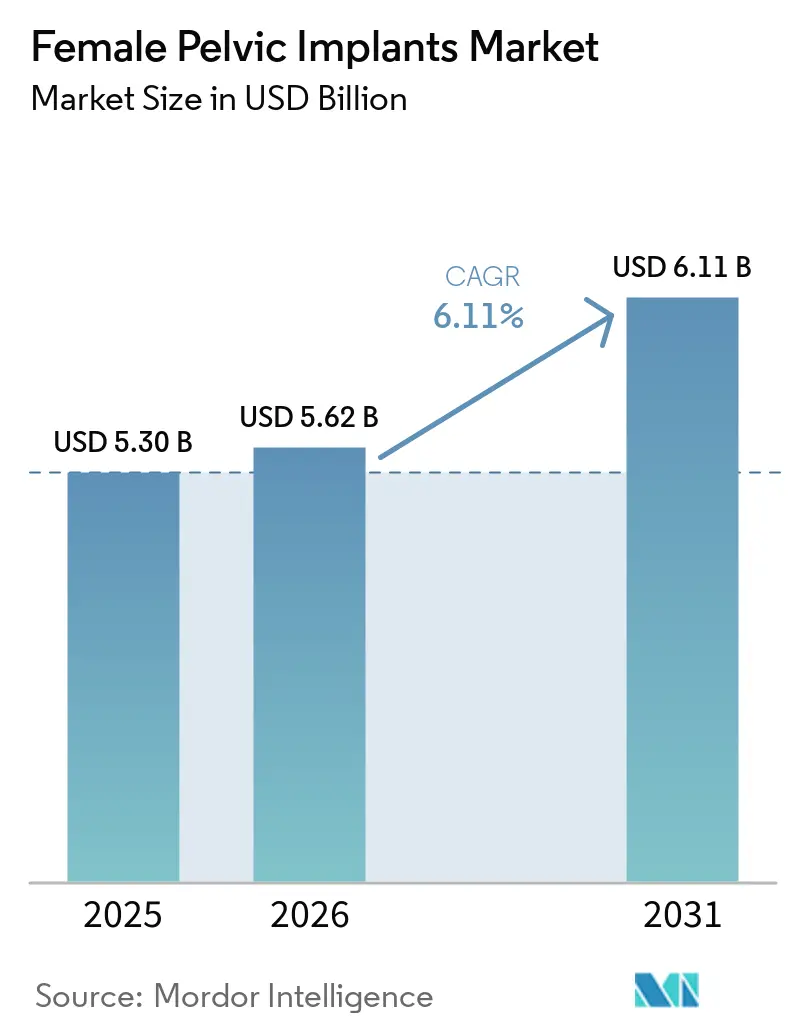
La taille du marché des implants pelviens féminins était évaluée à 5,96 milliards USD en 2026 et devrait croître de 6,33 milliards USD en 2027 pour atteindre 8,53 milliards USD d'ici 2032, à un CAGR de 6,15 % durant la période de prévision (2027-2032).
Le marché des implants pelviens féminins s'adresse aux femmes nécessitant une prise en charge chirurgicale pour un prolapsus des organes pelviens et une incontinence urinaire à l'effort. Le vieillissement et la croissance de la population augmentent le nombre de patientes potentielles, même lorsque les taux de morbidité standardisés selon l'âge s'améliorent. Une étude de 2025 a rapporté 13,97 millions de cas incidents de prolapsus des organes pelviens dans le monde en 2021, contre 8,41 millions en 1990. Certaines femmes âgées de 80 ans et plus peuvent subir une chirurgie urogynécologique avec une faible rétention urinaire postopératoire, élargissant ainsi la population traitable. Les soins ambulatoires, des données cliniques plus solides et le soutien au remboursement façonneront la manière dont les fournisseurs se font concurrence.
Principaux enseignements du rapport
- Par type de produit, les implants de filet vaginal ont représenté 45,65 % de la part des revenus en 2026, tandis que les implants de fronde vaginale devraient croître à un CAGR de 8,54 % jusqu'en 2032.
- Par matériau, le filet en polypropylène a représenté 51,76 % de la part des revenus en 2026, tandis que le filet en PVDF devrait progresser à un CAGR de 7,87 % jusqu'en 2032.
- Par indication, l'incontinence urinaire à l'effort a représenté 72,65 % de la part des revenus en 2026 et devrait enregistrer un CAGR de 8,45 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux ont représenté 57,65 % de la part des revenus en 2026, tandis que les centres chirurgicaux ambulatoires devraient croître à un CAGR de 9,76 % jusqu'en 2032.
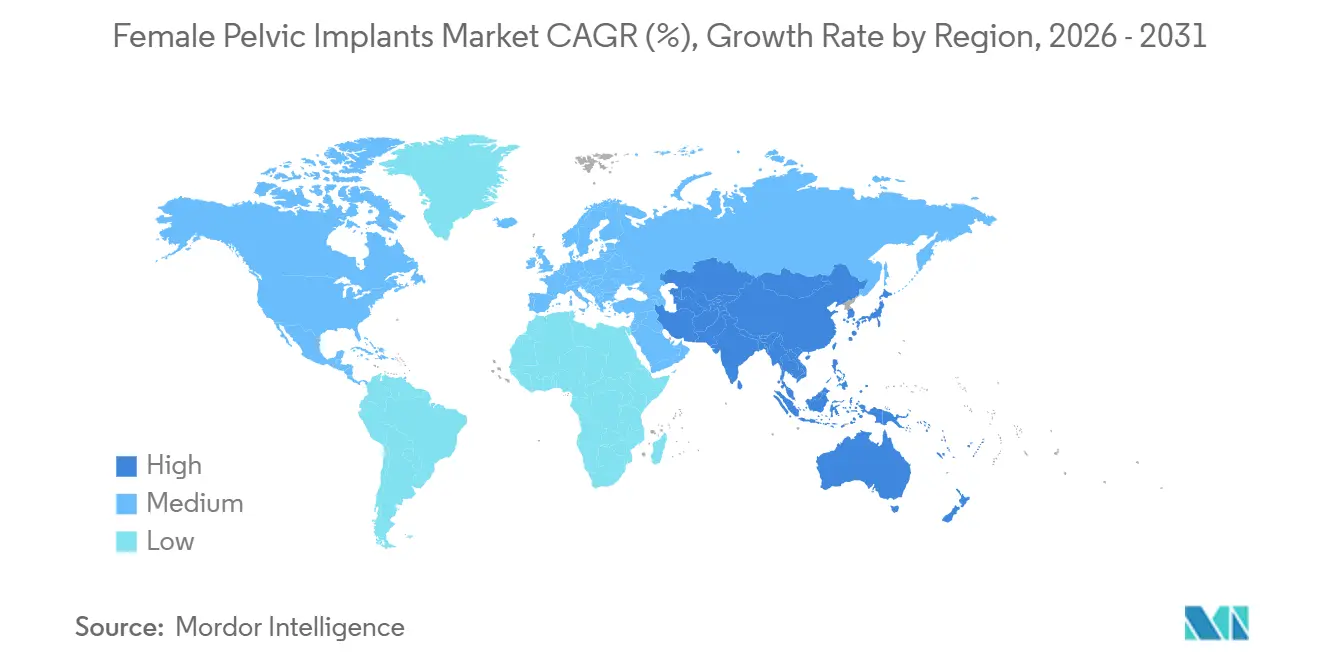
- Par zone géographique, l'Amérique du Nord a représenté 42,43 % de la part des revenus en 2026, tandis que la région Asie-Pacifique devrait se développer à un CAGR de 7,43 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante du prolapsus des organes pelviens et de l'incontinence urinaire à l'effort | +1.90% | Mondial, plus fort en Asie du Sud, en Amérique latine andine et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Adoption croissante des procédures ambulatoires minimalement invasives | +1.30% | Amérique du Nord et Europe, avec des retombées sur les principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Vieillissement et population féminine ménopausée | +1.10% | Mondial, plus fort au Japon, en Allemagne, en Italie et aux États-Unis | Long terme (≥ 4 ans) |
| Innovation en matière d'implants légers et ajustables | +0.80% | Amérique du Nord, Union européenne et Japon | Moyen terme (2-4 ans) |
| Élargissement de l'accès à l'urogynécologie et du remboursement | +0.70% | Amérique du Nord et Union européenne, avec des retombées sur le GCC | Court terme (≤ 2 ans) |
| Surveillance numérique postopératoire et sélection personnalisée des patients | +0.40% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du prolapsus des organes pelviens et de l'incontinence urinaire à l'effort
Le prolapsus des organes pelviens et l'incontinence urinaire à l'effort créent un besoin clinique durable pour le marché des implants pelviens féminins. La charge absolue augmente à mesure que la population croît et vieillit. Une analyse de 2025 a rapporté que 11 % des femmes américaines subissent une chirurgie pour prolapsus des organes pelviens ou incontinence urinaire avant l'âge de 79 ans. Elle a également rapporté que 29,2 % de ces patientes nécessitent par la suite une chirurgie de révision. L'Association européenne d'urologie a identifié l'incontinence urinaire à l'effort comme le sous-type le plus prévalent dans son étude de cartographie, affectant 39,1 % des répondantes. Les nouveaux diagnostics et les soins de révision soutiennent ensemble la demande de procédures.
Adoption croissante des procédures ambulatoires minimalement invasives
La chirurgie ambulatoire élargit un cadre de soins important pour le marché des implants pelviens féminins. Les Centers for Medicare & Medicaid Services ont ajouté 573 codes à la liste des procédures couvertes par les centres chirurgicaux ambulatoires dans leur règle de paiement final 2026. Cela fournit une base de remboursement plus solide pour les procédures ambulatoires éligibles. Les systèmes de fronde qui permettent des procédures plus courtes et une sortie le jour même sont bien positionnés dans ce contexte. Les hôpitaux resteront importants pour les réparations complexes et les patients nécessitant une surveillance étroite. Les fournisseurs ont besoin d'une formation, d'un inventaire et d'un soutien au remboursement adaptés aux centres chirurgicaux ambulatoires.
Vieillissement et population féminine ménopausée
Les femmes âgées constituent un groupe de patientes central pour le marché des implants pelviens féminins. Le dysfonctionnement du plancher pelvien affecte 40 à 50 % des femmes ménopausées. Une revue systématique de 2025 a rapporté une incontinence urinaire à l'effort chez 25 à 55 % des femmes américaines de plus de 60 ans. Les données probantes chez les femmes âgées de 80 ans et plus remettent en question l'hypothèse selon laquelle l'âge seul exclut l'éligibilité chirurgicale. Le Japon, l'Allemagne, l'Italie et les États-Unis ont des profils démographiques qui soutiennent la demande de traitement future. La formation clinique et les politiques de remboursement peuvent améliorer l'accès pour ce groupe.
Innovation en matière d'implants légers et ajustables
Le choix des matériaux est de plus en plus important sur le marché des implants pelviens féminins. Une revue de 2025 a indiqué que des pores de plus de 1 mm et une porosité de 50 à 70 % peuvent favoriser la vascularisation et l'intégrité structurelle. Le PVDF a attiré l'attention pour sa résistance à la dégradation après implantation. DynaMesh-SIS utilise un monofilament PVDF à haute porosité pour les procédures d'incontinence urinaire à l'effort. L'essai BioSynIRS n'a rapporté aucun événement indésirable lié au filet dans le bras biologique à 12 mois. Les nouveaux matériaux nécessitent des données probantes portant à la fois sur les performances et la sécurité à long terme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complications liées au filet et risque de révision | -1.10% | Mondial, plus fort en Amérique du Nord et dans l'Union européenne | Long terme (≥ 4 ans) |
| Restrictions réglementaires sur le filet transvaginal pour le prolapsus des organes pelviens | -0.90% | États-Unis, Royaume-Uni, Canada, Australie et certains marchés de l'Union européenne | Long terme (≥ 4 ans) |
| Coût élevé des procédures et remboursement inégal | -0.60% | Asie-Pacifique hors Japon, Moyen-Orient et Afrique, et Amérique du Sud | Moyen terme (2-4 ans) |
| Formation spécialisée limitée et diagnostic tardif | -0.40% | Mondial, plus fort en Asie du Sud, au Moyen-Orient et en Afrique, et en Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complications liées au filet et risque de révision
L'érosion du filet, les douleurs pelviennes chroniques, la dyspareunie et les infections continuent d'influencer la prise de décision sur le marché des implants pelviens féminins. Une revue de 2025 a rapporté un taux de rechute de 33 % pour la réparation par tissu natif. Cela laisse les cliniciens peser le risque de récidive par rapport aux complications liées au filet. La FDA exige une surveillance postcommercialisation selon la section 522 pour les mini-frondes présentant des caractéristiques technologiques nouvelles. Ces exigences favorisent les entreprises capables de maintenir un suivi clinique à long terme. Elles augmentent également l'importance de la documentation sur la sécurité et la biocompatibilité.
Restrictions réglementaires sur le filet transvaginal pour le prolapsus des organes pelviens
La FDA a interdit la vente de filets chirurgicaux pour la réparation transvaginale du prolapsus des organes pelviens depuis 2019. Les frondes mi-urétrales pleine longueur pour l'incontinence urinaire à l'effort restent distinctes de cette restriction. L'Union européenne exige des données cliniques, une identification des dispositifs et une surveillance postcommercialisation en vertu du Règlement 2017/745. Son guide de vigilance spécifique aux dispositifs couvre les implants de filet chirurgical urogynécologique. Ces règles orientent le développement des produits vers le placement abdominal, la fixation sans filet et les options de greffe biologique. Elles font également de la capacité réglementaire une exigence concurrentielle plus importante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
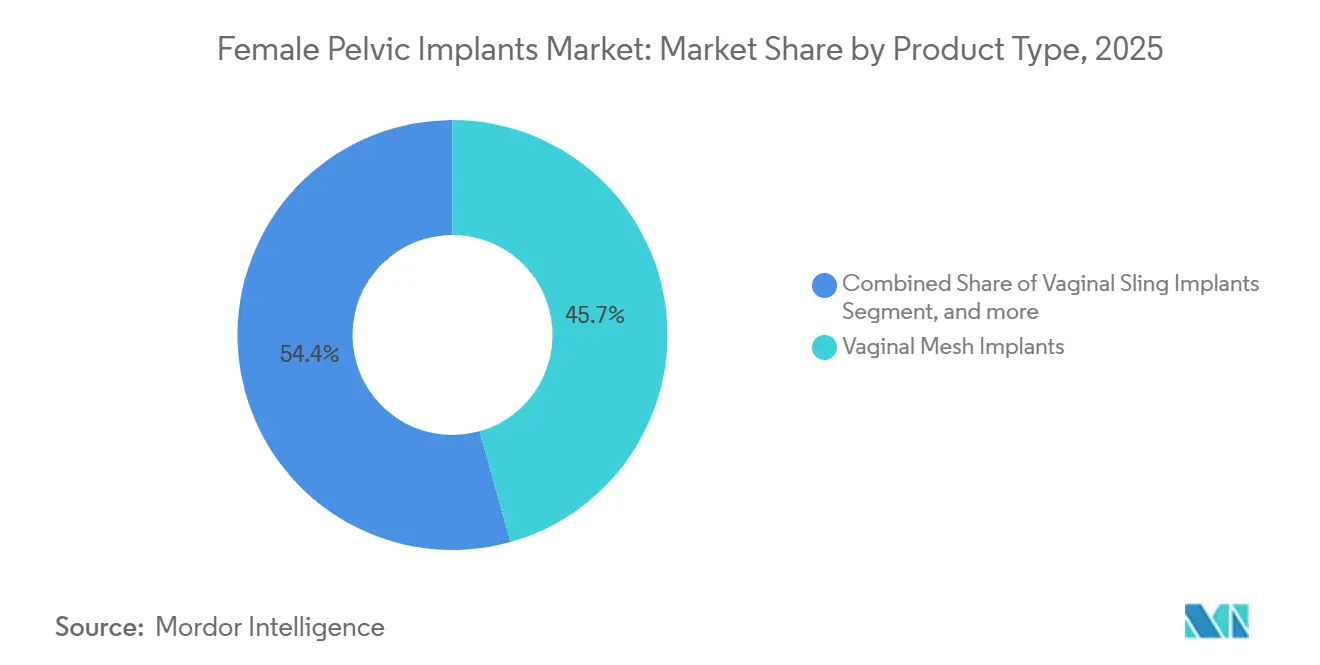
volume de filet établi et adoption plus rapide des frondesLes implants de filet vaginal ont représenté 45,65 % de la part du marché des implants pelviens féminins en 2026. Leur position reflète leur utilisation établie dans les procédures d'incontinence urinaire à l'effort. Les dispositifs rétropubiens et transobturateurs demeurent des options cliniquement reconnues pour certaines patientes. Les implants de fronde vaginale devraient croître à un CAGR de 8,54 % jusqu'en 2032. Les systèmes à incision unique s'inscrivent dans le mouvement vers les soins ambulatoires.
Les greffons vaginaux servent à la reconstruction du prolapsus des organes pelviens et aux réparations complexes. La taille du marché des implants pelviens féminins pour les greffons n'a pas été fournie séparément. Les greffons biologiques et synthétiques répondent à des besoins cliniques différents. L'essai BioSynIRS fournit des données comparatives à 12 mois pour la reconstruction multicompartimentale[1]. Les produits d'ancrage sans filet tels que l'Ancoris de Promedon permettent la réparation apicale sans filet transvaginal[2].

Par matériau :
le polypropylène en tête tandis que le PVDF gagne en intérêt cliniqueLe filet en polypropylène a représenté 51,76 % de la part en 2026. Il bénéficie d'un approvisionnement établi, d'une familiarité clinique et d'un profil de coût plus faible. Il reste courant dans les programmes de fronde à volume élevé. Les recherches sur les filets en polypropylène revêtus suggèrent que la modification du matériau peut améliorer l'interaction implant-tissu. Les fournisseurs existants bénéficient également d'une documentation réglementaire et clinique complète.
Le filet en PVDF devrait croître à un CAGR de 7,87 % jusqu'en 2032. Il est associé à une plus grande résistance à la dégradation après implantation. Sa prime de coût peut limiter l'adoption au-delà des centres spécialisés. Les greffons biologiques jouent un rôle dans les cas de révision et les cas complexes multicompartimentaux. Les matériaux résorbables et composites nécessitent des données de durabilité à plus long terme avant une adoption plus large.
Par indication :
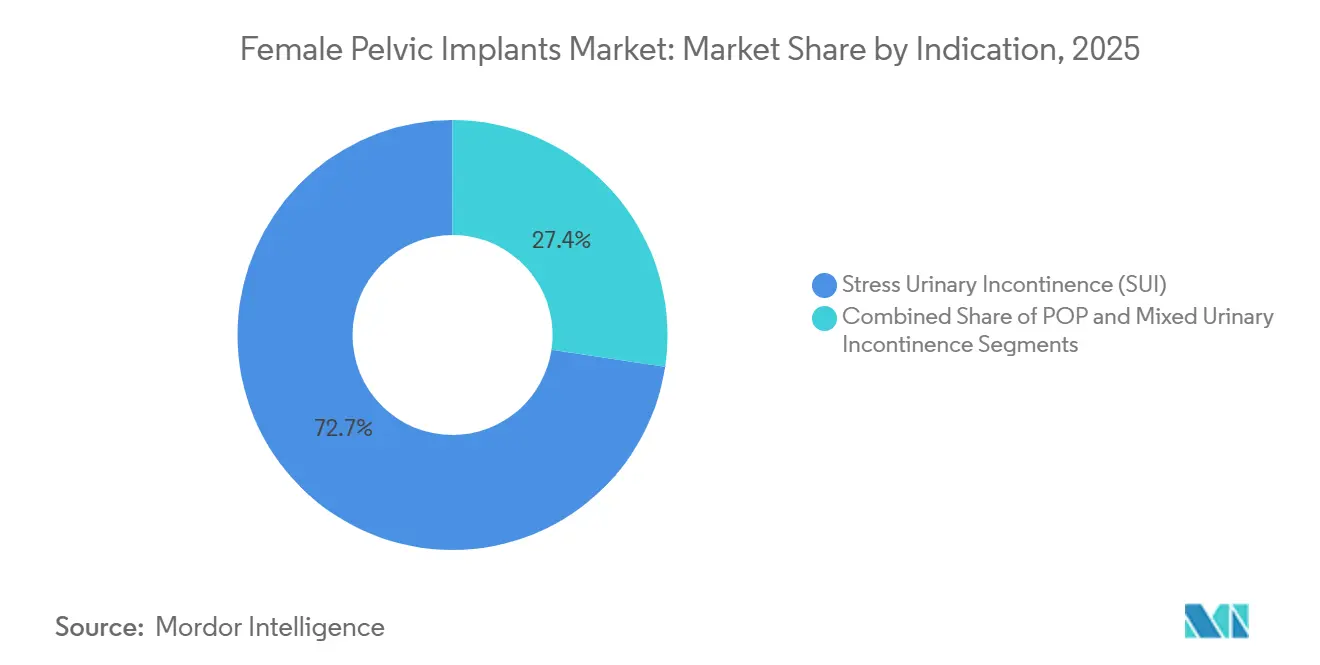
l'incontinence urinaire à l'effort combine échelle et croissanceL'incontinence urinaire à l'effort représentait 72,65 % du marché des implants pelviens féminins en 2026 et devrait croître à un CAGR de 8,45 % jusqu'en 2032. Son ampleur reflète une large éligibilité aux procédures de fronde. La couverture de remboursement en Amérique du Nord et en Europe soutient l'accès au traitement. La condition demeure le sous-type d'incontinence urinaire le plus répandu dans les données cartographiques fournies. Un meilleur diagnostic et la migration continue vers les soins ambulatoires soutiennent la croissance.
Le prolapsus des organes pelviens fait face à un environnement plus restrictif pour le filet transvaginal. La restriction de la FDA a orienté la pratique vers la sacro-colpopexie laparoscopique et la réparation par tissu natif. L'incontinence urinaire mixte est une indication plus restreinte mais en expansion. La stimulation du nerf tibial implantable et la neuromodulation sacrée élargissent les options disponibles en matière de santé pelvienne. Les données probantes spécifiques à chaque indication resteront au cœur de l'adoption.
Par utilisateur final :
les hôpitaux conservent les soins complexes tandis que les centres chirurgicaux ambulatoires se développentLes hôpitaux ont représenté 57,65 % du marché des implants pelviens féminins en 2026. Ils restent importants pour la réparation complexe du prolapsus des organes pelviens et les patientes présentant des besoins cliniques élevés. Ils soutiennent également les équipes spécialisées qui évaluent les filets premium et les greffons biologiques. La surveillance en hospitalisation continue d'être importante pour certaines procédures. Ces capacités protègent le rôle de l'hôpital.
Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 9,76 % jusqu'en 2032. La taille du marché des implants pelviens féminins dans ce contexte bénéficie de l'élargissement du remboursement et des préférences pour la sortie le jour même. Ces établissements privilégient les procédures prévisibles et la livraison efficace des produits. Les cliniques spécialisées constituent un troisième canal en combinant diagnostic, rééducation et chirurgie. Les fournisseurs doivent répondre à des exigences différentes en matière d'approvisionnement et de formation selon chaque contexte d'utilisation finale.
Analyse géographique
Marché des implants pelviens féminins en Amérique du Nord
L'Amérique du Nord a représenté 42,43 % de la part du marché des implants pelviens féminins en 2026. Un remboursement favorable, une capacité spécialisée et une infrastructure chirurgicale robotique soutiennent la région. Les États-Unis constituent le plus grand marché. Boston Scientific et l'AUGS fournissent des ressources de codification et de remboursement pour les soins du plancher pelvien en 2026. Le transfert du portefeuille Gynecare TVT à Caldera Medical en 2025 a également modifié la concurrence dans la catégorie des frondes aux États-Unis.
Marché des implants pelviens féminins en Europe
L'Europe est le deuxième contributeur régional en importance. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentent une grande partie de ses revenus. L'Allemagne a enregistré le taux d'années de vie ajustées sur l'incapacité lié au prolapsus utérin le plus élevé dans les données probantes de 2025 fournies, soit 21,13 pour 100 000 habitants. Le Règlement 2017/745 et les orientations européennes en matière de vigilance renforcent les exigences relatives aux données cliniques et au suivi.
Marché des implants pelviens féminins en Asie-Pacifique et en Amérique du Sud
La région Asie-Pacifique devrait croître à un CAGR de 7,43 % jusqu'en 2032. Le Japon et la Corée du Sud bénéficient du vieillissement de leur population et de normes cliniques établies. La Chine et l'Inde offrent une croissance des procédures à mesure que la capacité des soins de santé urbains se développe. La stigmatisation sociale, le sous-diagnostic et l'accès limité aux spécialistes en milieu rural restent des obstacles. L'Amérique du Sud dispose d'une base émergente soutenue par des réseaux d'orientation et les opérations argentines de Promedon.
Paysage concurrentiel
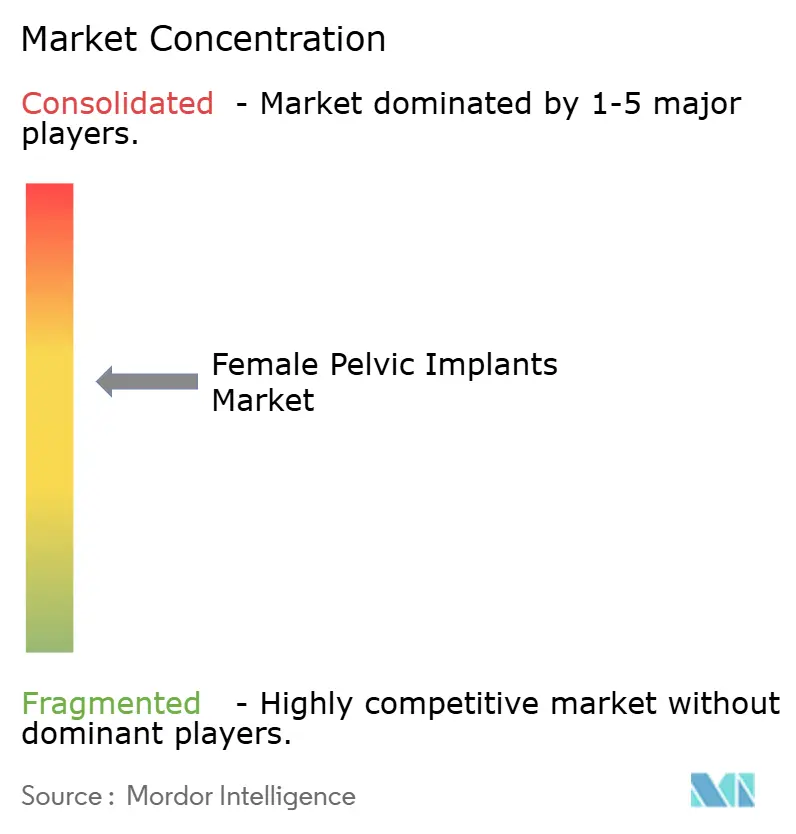
Le marché des implants pelviens féminins présente une concentration modérée à élevée parmi les grands fournisseurs de technologies médicales. Boston Scientific et BD occupent des positions de premier plan, tandis que Caldera Medical, Promedon, Neomedic International et DynaMesh/FEG Textiltechnik sont d'importants concurrents spécialisés. Les informations fournies ne divulguent pas la part de revenus combinée des principaux acteurs. Les grands fournisseurs bénéficient d'un avantage en matière de suivi clinique, de documentation réglementaire et de soutien commercial étendu. Les entreprises spécialisées se démarquent par des portefeuilles de produits ciblés et une portée géographique.
Caldera Medical a acquis la gamme Gynecare TVT d'Ethicon en mars 2025. La transaction comprenait TVT, TVT Exact, TVT-O et TVT Abbrevo. Boston Scientific a annoncé un accord d'acquisition de Valencia Technologies en janvier 2026[3]. Le système eCoin ajoute la stimulation du nerf tibial implantable à son portefeuille de santé pelvienne. Ces mouvements accroissent la valeur de la formation intégrée des médecins et du soutien au remboursement.
DynaMesh se différencie par sa gamme de produits en PVDF. Promedon propose Calistar S, Splentis, Ancoris et STEEMA DUAL TOT. Les exigences de surveillance post-commercialisation de la FDA et les règles de vigilance européennes élèvent les conditions d'entrée sur le marché. Les leaders du marché ont besoin de données probantes, de formation clinique et d'un soutien aux établissements ambulatoires. Les fournisseurs de plus petite taille ont besoin d'une différenciation claire pour sécuriser les comptes spécialisés.
Leaders du secteur des implants pelviens féminins
-
Boston Scientific Corporation
-
Caldera Medical
-
Promedon Group
-
Johnson & Johnson Services, Inc.
-
Becton, Dickinson and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Implants Pelviens Féminins Entreprises couvertes dans ce rapport
- ABISS
- American Medical Systems
- B. Braun
- Betatech Medical
- Beckton Dickinson
- Boston Scientific
- Caldera Medical
- Cook Group
- Cousin Biotech
- DynaMesh / FEG Textiltechnik
- Dipromed
- Johnson & Johnson
- Neomedic International
- pfm medical
- Promedon Group
- P.M.I. GmbH
- THT bio-science
- UroCure
Développements industriels récents dans Marché des Implants Pelviens Féminins
- Août 2026 : BD a complété l'enrôlement dans l'essai clinique PREVENT évaluant le filet Phasix pour la prévention des hernies incisionnelles chez les patients chirurgicaux à haut risque.
- Janvier 2026 : Boston Scientific a annoncé puis finalisé l'acquisition de Valencia Technologies, ajoutant le système eCoin de stimulation du nerf tibial implantable à son portefeuille de santé pelvienne.
- Janvier 2026 : Promedon Group a marqué son 40e anniversaire en 2025 et a réaffirmé son engagement envers la santé des femmes à travers son portefeuille de produits pour le plancher pelvien.
Portée du rapport mondial sur le marché des implants pelviens féminins
Selon la portée du rapport, les implants pelviens féminins sont des dispositifs médicaux utilisés pour soutenir ou réparer les organes pelviens affectés par des affections telles que le prolapsus ou l'incontinence. Ils sont conçus pour restaurer la fonction normale et améliorer la qualité de vie.
Le marché des implants pelviens féminins est segmenté par type de produit, matériau, indication, utilisateur final et géographie. Par type de produit, le marché est segmenté en implants de filet vaginal, implants de fronde vaginale, implants de greffe vaginale et autres types de produits. Par matériau, le marché est segmenté en filet en polypropylène, filet en PVDF, greffes biologiques et matériaux absorbables et composites. Par indication, le marché est segmenté en prolapsus des organes pelviens (POP), incontinence urinaire à l'effort (IUE) et incontinence urinaire mixte. Par utilisateur final, le marché est segmenté en hôpitaux, centres chirurgicaux ambulatoires (CCA) et cliniques spécialisées. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Implants de filet vaginal |
| Implants de fronde vaginale |
| Implants de greffe vaginale |
| Autres types de produits |
| Filet en polypropylène |
| Filet en PVDF |
| Greffes biologiques |
| Matériaux absorbables et composites |
| Prolapsus des organes pelviens (POP) |
| Incontinence urinaire à l'effort (IUE) |
| Incontinence urinaire mixte |
| Hôpitaux |
| Centres chirurgicaux ambulatoires (CCA) |
| Cliniques spécialisées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Implants de filet vaginal | |
| Implants de fronde vaginale | ||
| Implants de greffe vaginale | ||
| Autres types de produits | ||
| Par matériau | Filet en polypropylène | |
| Filet en PVDF | ||
| Greffes biologiques | ||
| Matériaux absorbables et composites | ||
| Par indication | Prolapsus des organes pelviens (POP) | |
| Incontinence urinaire à l'effort (IUE) | ||
| Incontinence urinaire mixte | ||
| Par utilisateur final | Hôpitaux | |
| Centres chirurgicaux ambulatoires (CCA) | ||
| Cliniques spécialisées | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des implants pelviens féminins d'ici 2032 ?
Le marché des implants pelviens féminins devrait atteindre 8,53 milliards USD d'ici 2032, avec un CAGR de 6,15 % de 2027 à 2032.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les implants de fronde vaginale devraient croître à un CAGR de 8,54 % jusqu'en 2032.
Pourquoi les centres chirurgicaux ambulatoires sont-ils importants ?
Ils devraient croître à un CAGR de 9,76 % et bénéficient de l'expansion du remboursement ambulatoire.
Quelle indication présente la plus grande demande ?
L'incontinence urinaire à l'effort représentait 72,65 % de la valeur en 2026 et devrait croître à un CAGR de 8,45 %.
Quelle est la principale restriction américaine sur le filet pelvien ?
La FDA interdit le filet chirurgical pour la réparation transvaginale du prolapsus des organes pelviens, tandis que les frondes mi-urétrales pleine longueur restent distinctes.
Quelle région connaît la croissance la plus rapide ?
La région Asie-Pacifique devrait se développer à un CAGR de 7,43 % jusqu'en 2032.