
Tamaño y Participación del Mercado de Implantes Pélvicos Femeninos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.33 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.53 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.15 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Implantes Pélvicos Femeninos por Mordor Intelligence
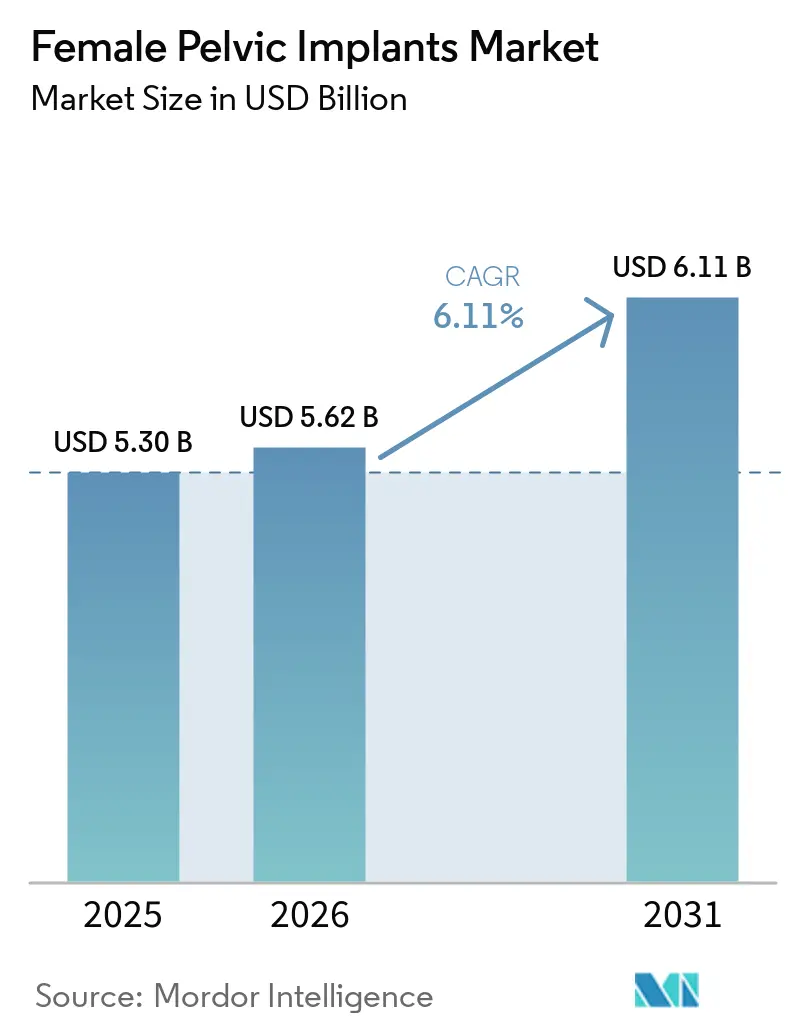
El tamaño del Mercado de Implantes Pélvicos Femeninos fue valorado en 6,33 mil millones de USD en 2026 y se estima que crecerá desde 6,33 mil millones de USD en 2027 hasta alcanzar 8,53 mil millones de USD en 2032, a una CAGR del 6,15% durante el período de pronóstico (2027-2032).
El mercado de implantes pélvicos femeninos atiende a mujeres que requieren atención quirúrgica por prolapso de órganos pélvicos e incontinencia urinaria de esfuerzo. El envejecimiento y el crecimiento de la población aumentan el número de pacientes potenciales incluso donde las tasas de enfermedad estandarizadas por edad mejoran. Un estudio de 2025 reportó 13,97 millones de casos incidentes de prolapso de órganos pélvicos a nivel mundial en 2021, en comparación con 8,41 millones en 1990. Mujeres seleccionadas de 80 años o más pueden someterse a cirugía uroginecológica con baja retención urinaria posoperatoria, ampliando la población tratable. La atención ambulatoria, la mayor evidencia clínica y el apoyo al reembolso determinarán cómo compiten los proveedores.
Conclusiones Clave del Informe
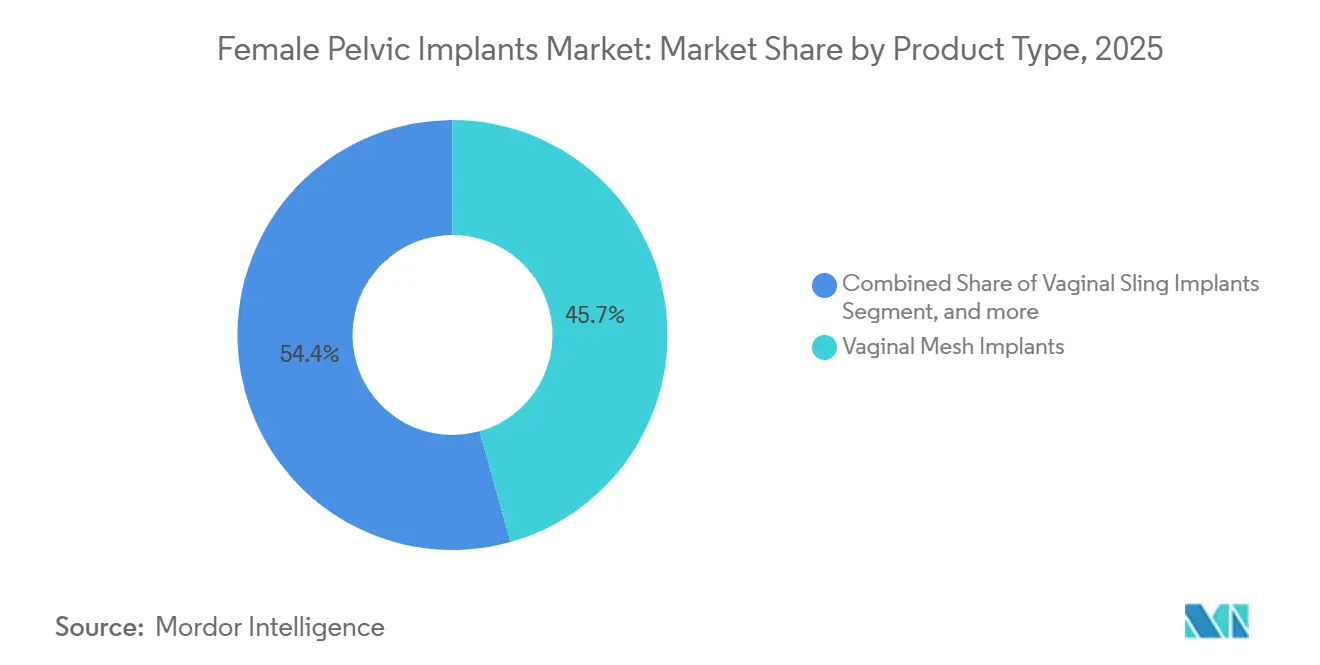
- Por tipo de producto, los implantes de malla vaginal representaron el 45,65% de la participación en ingresos en 2026, mientras que se proyecta que los implantes de cabestrillo vaginal crezcan a una CAGR del 8,54% hasta 2032.
- Por material, la malla de polipropileno representó el 51,76% de la participación en ingresos en 2026, mientras que se prevé que la malla de PVDF avance a una CAGR del 7,87% hasta 2032.
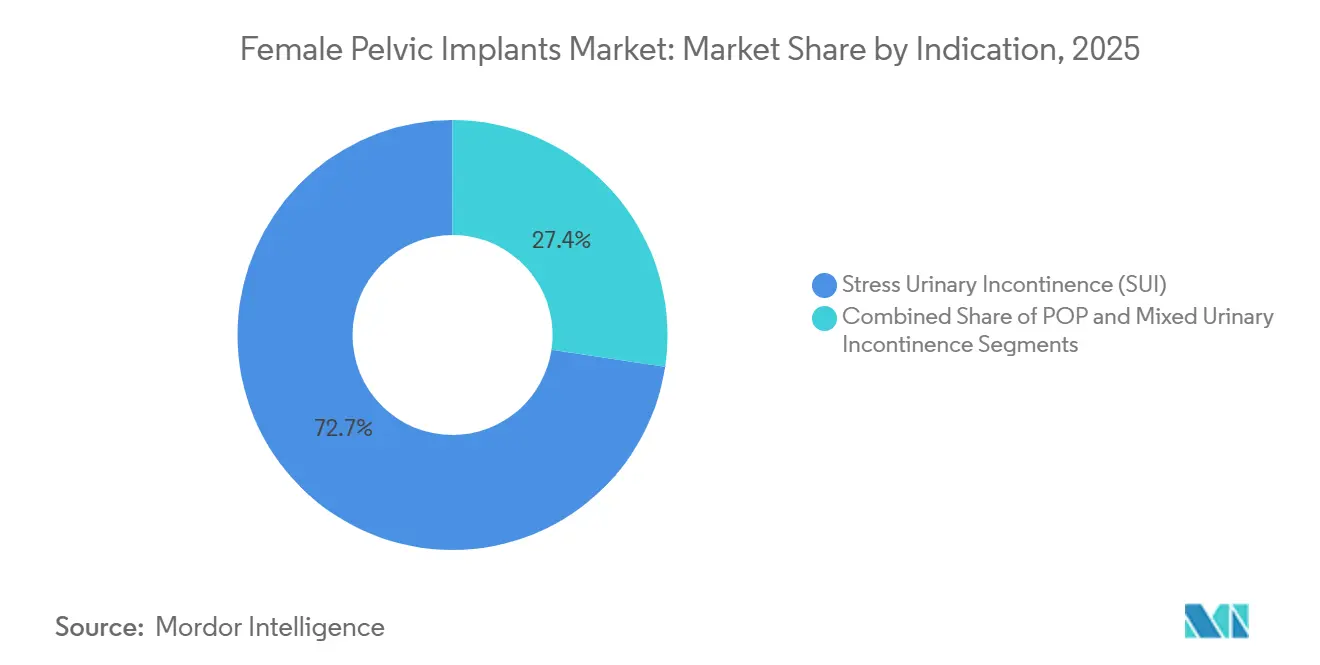
- Por indicación, la incontinencia urinaria de esfuerzo representó el 72,65% de la participación en ingresos en 2026 y se proyecta que registre una CAGR del 8,45% hasta 2032.
- Por usuario final, los hospitales representaron el 57,65% de la participación en ingresos en 2026, mientras que se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 9,76% hasta 2032.
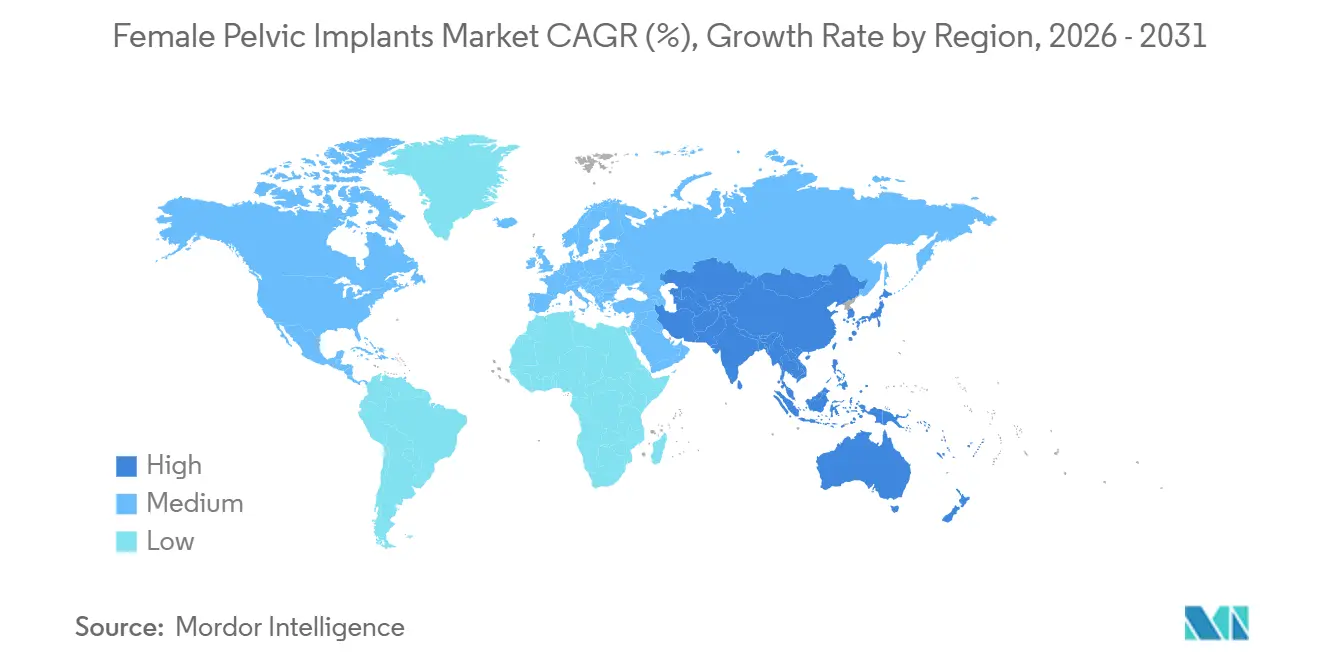
- Por geografía, América del Norte representó el 42,43% de la participación en ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 7,43% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prevalencia Creciente de Prolapso de Órganos Pélvicos e Incontinencia Urinaria de Esfuerzo | +1.90% | Global, más pronunciado en Asia Meridional, América Latina Andina y África Subsahariana | Largo plazo (≥ 4 años) |
| Adopción Creciente de Procedimientos Ambulatorios Mínimamente Invasivos | +1.30% | América del Norte y Europa, con extensión a los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Envejecimiento y Población Femenina Posmenopáusica | +1.10% | Global, más pronunciado en Japón, Alemania, Italia y Estados Unidos | Largo plazo (≥ 4 años) |
| Innovación en Implantes Ligeros y Ajustables | +0.80% | América del Norte, la Unión Europea y Japón | Mediano plazo (2-4 años) |
| Expansión del Acceso a la Uroginecología y los Reembolsos | +0.70% | América del Norte y la Unión Europea, con extensión al GCC | Corto plazo (≤ 2 años) |
| Monitoreo Digital Posoperatorio y Selección Personalizada de Pacientes | +0.40% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Prolapso de Órganos Pélvicos e Incontinencia Urinaria de Esfuerzo
El prolapso de órganos pélvicos y la incontinencia urinaria de esfuerzo generan una necesidad clínica duradera para el mercado de implantes pélvicos femeninos. La carga absoluta aumenta a medida que la población crece y envejece. Un análisis de 2025 reportó que el 11% de las mujeres estadounidenses se someten a cirugía por prolapso de órganos pélvicos o incontinencia urinaria antes de los 79 años. También reportó que el 29,2% de estas pacientes requieren posteriormente una cirugía de revisión. La Asociación Europea de Urología identificó la incontinencia urinaria de esfuerzo como el subtipo más prevalente en su estudio de mapeo, afectando al 39,1% de los encuestados. Los nuevos diagnósticos y la atención de revisión en conjunto sostienen la demanda de procedimientos.
Adopción Creciente de Procedimientos Ambulatorios Mínimamente Invasivos
La cirugía ambulatoria está expandiendo un entorno de atención importante para el mercado de implantes pélvicos femeninos. Los Centros de Servicios de Medicare y Medicaid añadieron 573 códigos a la Lista de Procedimientos Cubiertos por Centros de Cirugía Ambulatoria en su regla de pago final de 2026. Esto proporciona una base de reembolso más sólida para los procedimientos ambulatorios elegibles. Los sistemas de cabestrillo que permiten procedimientos más cortos y el alta el mismo día están bien posicionados en este entorno. Los hospitales seguirán siendo importantes para la reparación compleja y los pacientes que requieren monitoreo cercano. Los proveedores necesitan capacitación, inventario y respaldo en reembolsos adecuados para los centros de cirugía ambulatoria.
Envejecimiento y Población Femenina Posmenopáusica
Las mujeres mayores son un grupo central de pacientes para el mercado de implantes pélvicos femeninos. La disfunción del suelo pélvico afecta al 40-50% de las mujeres posmenopáusicas. Una revisión sistemática de 2025 reportó incontinencia urinaria de esfuerzo en el 25-55% de las mujeres estadounidenses mayores de 60 años. La evidencia en mujeres de 80 años o más cuestiona el supuesto de que la edad por sí sola excluye la elegibilidad quirúrgica. Japón, Alemania, Italia y Estados Unidos tienen perfiles de edad que respaldan la demanda futura de tratamiento. La capacitación clínica y las políticas de reembolso pueden mejorar el acceso para este grupo.
Innovación en Implantes Ligeros y Ajustables
La selección de materiales es cada vez más importante en el mercado de implantes pélvicos femeninos. Una revisión de 2025 indicó que los poros de más de 1 mm y una porosidad del 50-70% pueden favorecer la vascularización y la integridad estructural. El PVDF ha atraído atención por su resistencia a la degradación tras la implantación. DynaMesh-SIS utiliza monofilamento de PVDF de alta porosidad para procedimientos de incontinencia urinaria de esfuerzo. El ensayo BioSynIRS no reportó eventos adversos relacionados con la malla en el brazo biológico a los 12 meses. Los nuevos materiales requieren evidencia que aborde tanto el rendimiento como la seguridad a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complicaciones Relacionadas con la Malla y Riesgo de Revisión | -1.10% | Global, más pronunciado en América del Norte y la Unión Europea | Largo plazo (≥ 4 años) |
| Restricciones Regulatorias sobre la Malla Transvaginal para POP | -0.90% | Estados Unidos, Reino Unido, Canadá, Australia y mercados seleccionados de la Unión Europea | Largo plazo (≥ 4 años) |
| Alto Costo del Procedimiento y Reembolso Desigual | -0.60% | Asia-Pacífico excluyendo Japón, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Capacitación Especializada Limitada y Diagnóstico Tardío | -0.40% | Global, más pronunciado en Asia Meridional, Oriente Medio y África, y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complicaciones Relacionadas con la Malla y Riesgo de Revisión
La erosión de la malla, el dolor pélvico crónico, la dispareunia y la infección continúan afectando la toma de decisiones en el mercado de implantes pélvicos femeninos. Una revisión de 2025 reportó una tasa de recaída del 33% para la reparación con tejido nativo. Esto deja a los clínicos equilibrando el riesgo de recurrencia frente a las complicaciones relacionadas con la malla. La FDA exige vigilancia poscomercialización según la sección 522 para minicastrillos con características tecnológicas novedosas. Estos requisitos favorecen a las empresas capaces de mantener un seguimiento clínico a largo plazo. También aumentan la importancia de la seguridad documentada y la biocompatibilidad.
Restricciones Regulatorias sobre la Malla Transvaginal para POP
La FDA ha prohibido la venta de malla quirúrgica para la reparación transvaginal del prolapso de órganos pélvicos desde 2019. Los cabestrillos mediouretales de longitud completa para la incontinencia urinaria de esfuerzo permanecen distintos de esa restricción. La Unión Europea exige evidencia clínica, identificación del dispositivo y supervisión poscomercialización bajo el Reglamento 2017/745. Su guía de vigilancia específica para dispositivos cubre los implantes de malla quirúrgica uroginecológica. Estas normas orientan el desarrollo de productos hacia la colocación abdominal, la fijación sin malla y las opciones de injerto biológico. También hacen de la capacidad regulatoria un requisito competitivo más importante.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Volumen Establecido de Malla y Adopción Más Rápida de CabestrilloLos implantes de malla vaginal representaron el 45,65% de la participación del Mercado de Implantes Pélvicos Femeninos en 2026. Su posición refleja su uso establecido en procedimientos de incontinencia urinaria de esfuerzo. Los diseños retropúbico y transobturador siguen siendo opciones clínicamente reconocidas para pacientes seleccionados. Se prevé que los implantes de cabestrillo vaginal crezcan a una CAGR del 8,54% hasta 2032. Los sistemas de incisión única se adaptan al movimiento hacia la atención ambulatoria.
Los injertos vaginales sirven para la reconstrucción del prolapso de órganos pélvicos y la reparación compleja. El tamaño del Mercado de Implantes Pélvicos Femeninos para injertos no se proporcionó por separado. Los injertos biológicos y sintéticos satisfacen diferentes necesidades clínicas. El ensayo BioSynIRS proporciona evidencia comparativa a 12 meses para la reconstrucción multicompartimental[1]. Los productos de anclaje sin malla, como el Ancoris de Promedon, abordan la reparación apical sin malla transvaginal[2].
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
El Polipropileno Lidera Mientras el PVDF Gana Interés ClínicoLa malla de polipropileno representó el 51,76% de la participación en 2026. Se beneficia de un suministro establecido, familiaridad clínica y un perfil de menor costo. Sigue siendo común en programas de cabestrillo de alto volumen. Las investigaciones sobre mallas de polipropileno recubiertas sugieren que la modificación del material puede mejorar la interacción implante-tejido. Los proveedores existentes también se benefician de la documentación regulatoria y clínica completada.
Se prevé que la malla de PVDF crezca a una CAGR del 7,87% hasta 2032. Se asocia con una mayor resistencia a la degradación tras la implantación. Su prima de costo puede limitar la adopción más allá de los centros especializados. Los injertos biológicos tienen un papel en los casos de revisión y multicompartimentales complejos. Los materiales absorbibles y compuestos requieren evidencia de durabilidad a largo plazo antes de una adopción más amplia.
Por Indicación:
La Incontinencia Urinaria de Esfuerzo Combina Escala y CrecimientoLa incontinencia urinaria de esfuerzo representó el 72,65% del Mercado de Implantes Pélvicos Femeninos en 2026 y se prevé que crezca a una CAGR del 8,45% hasta 2032. Su escala refleja la amplia elegibilidad para los procedimientos de cabestrillo. La cobertura de reembolso en América del Norte y Europa apoya el acceso al tratamiento. La condición sigue siendo el subtipo de incontinencia urinaria más prevalente en la evidencia de mapeo proporcionada. Un mejor diagnóstico y la continua migración hacia la atención ambulatoria apoyan el crecimiento.
El prolapso de órganos pélvicos enfrenta un entorno más restrictivo para la malla transvaginal. La restricción de la FDA ha desplazado la práctica hacia la sacropexia laparoscópica y la reparación con tejido nativo. La incontinencia urinaria mixta es una indicación más pequeña pero en expansión. La estimulación del nervio tibial implantable y la neuromodulación sacra amplían las opciones de salud pélvica disponibles. La evidencia específica por indicación seguirá siendo central para la adopción.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Hospitales Retienen la Atención Compleja Mientras los Centros de Cirugía Ambulatoria se ExpandenLos hospitales representaron el 57,65% del Mercado de Implantes Pélvicos Femeninos en 2026. Siguen siendo importantes para la reparación compleja del prolapso de órganos pélvicos y los pacientes con altas necesidades clínicas. También apoyan a los equipos de especialistas que evalúan mallas premium e injertos biológicos. El seguimiento hospitalario continúa siendo relevante para procedimientos seleccionados. Estas capacidades protegen el papel del hospital.
Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 9,76% hasta 2032. El tamaño del Mercado de Implantes Pélvicos Femeninos en este entorno se beneficia de la expansión del reembolso y las preferencias de alta el mismo día. Estas instalaciones favorecen los procedimientos predecibles y la entrega eficiente de productos. Las clínicas especializadas añaden un tercer canal combinando diagnóstico, rehabilitación y cirugía. Los proveedores deben cumplir con diferentes requisitos de adquisición y capacitación en cada entorno de usuario final.
Análisis Geográfico
Mercado de Implantes Pélvicos Femeninos en América del Norte
América del Norte representó el 42,43% de la participación del Mercado de Implantes Pélvicos Femeninos en 2026. El reembolso favorable, la capacidad de especialistas y la infraestructura quirúrgica robótica apoyan a la región. Estados Unidos es el mercado más grande. Boston Scientific y AUGS proporcionan recursos de codificación y reembolso para 2026 en atención del suelo pélvico. La transferencia de la cartera Gynecare TVT de 2025 a Caldera Medical también modificó la competencia en la categoría de cabestrillo en Estados Unidos.
Mercado de Implantes Pélvicos Femeninos en Europa
Europa es el segundo contribuyente regional en importancia. Alemania, el Reino Unido, Francia, Italia y España representan gran parte de sus ingresos. Alemania registró la tasa más alta de aos de vida ajustados por discapacidad debidos al prolapso uterino en la evidencia de 2025 suministrada, con 21,13 por cada 100.000 habitantes. El Reglamento 2017/745 y la guía europea de vigilancia incrementan los requisitos de evidencia clínica y seguimiento.
Mercado de Implantes Pélvicos Femeninos en Asia-Pacífico y América del Sur
Se prevé que Asia-Pacífico crezca a una CAGR del 7,43% hasta 2032. Japón y Corea del Sur se benefician del envejecimiento de sus poblaciones y de estándares clínicos establecidos. China e India ofrecen crecimiento en procedimientos a medida que se expande la capacidad sanitaria urbana. El estigma social, el infradiagnóstico y el acceso limitado a especialistas en zonas rurales siguen siendo barreras. América del Sur cuenta con una base emergente apoyada por redes de derivación y las operaciones argentinas de Promedon.
Panorama Competitivo
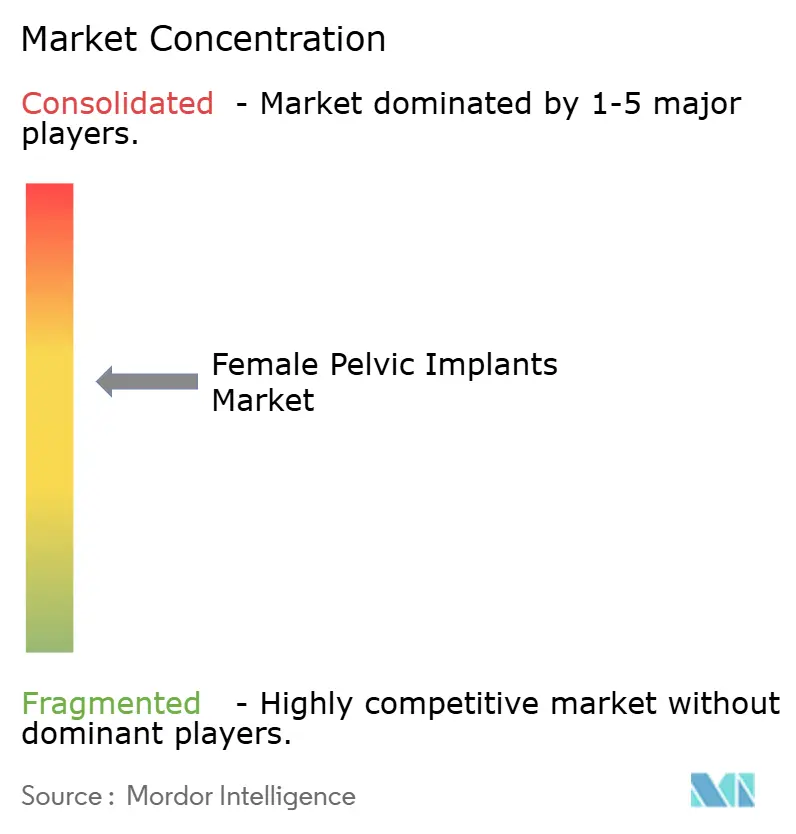
El mercado de implantes pélvicos femeninos presenta una concentración moderada a alta entre los grandes proveedores de tecnología médica. Boston Scientific y BD ocupan posiciones de liderazgo, mientras que Caldera Medical, Promedon, Neomedic International y DynaMesh/FEG Textiltechnik son competidores especializados importantes. La información proporcionada no revela la participación combinada en ingresos de los principales actores. Los grandes proveedores tienen ventaja en el seguimiento clínico, la documentación regulatoria y el amplio soporte de ventas. Las empresas especializadas compiten a través de carteras de productos enfocadas y alcance geográfico.
Caldera Medical adquirió la familia Gynecare TVT de Ethicon en marzo de 2025. La transacción incluyó TVT, TVT Exact, TVT-O y TVT Abbrevo. Boston Scientific anunció un acuerdo para adquirir Valencia Technologies en enero de 2026[3]. El sistema eCoin añade estimulación del nervio tibial implantable a su cartera de salud pélvica. Estos movimientos aumentan el valor de la educación médica integrada y el soporte al reembolso.
DynaMesh se diferencia a través de su gama de productos de PVDF. Promedon ofrece Calistar S, Splentis, Ancoris y STEEMA DUAL TOT. Los requisitos de poscomercialización de la FDA y las normas europeas de vigilancia elevan los requisitos de entrada. Los líderes del mercado necesitan evidencia, formación clínica y soporte para instalaciones ambulatorias. Los proveedores más pequeños necesitan una diferenciación clara para asegurar cuentas de especialistas.
Líderes de la Industria de Implantes Pélvicos Femeninos
-
Boston Scientific Corporation
-
Caldera Medical
-
Promedon Group
-
Johnson & Johnson Services, Inc.
-
Becton, Dickinson and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Implantes Pélvicos Femeninos Empresas cubiertas en este informe
- ABISS
- American Medical Systems
- B. Braun
- Betatech Medical
- Beckton Dickinson
- Boston Scientific
- Caldera Medical
- Cook Group
- Cousin Biotech
- DynaMesh / FEG Textiltechnik
- Dipromed
- Johnson & Johnson
- Neomedic International
- pfm medical
- Promedon Group
- P.M.I. GmbH
- THT bio-science
- UroCure
Desarrollos recientes de la industria en Mercado de Implantes Pélvicos Femeninos
- Agosto de 2026: BD completó la inscripción en el ensayo clínico PREVENT que evalúa la Malla Phasix para la prevención de hernias incisionales en pacientes quirúrgicos de alto riesgo.
- Enero de 2026: Boston Scientific anunció y posteriormente completó la adquisición de Valencia Technologies, añadiendo el sistema de estimulación del nervio tibial implantable eCoin a su cartera de salud pélvica.
- Enero de 2026: Promedon Group marcó su hito de 40 años en 2025 y reafirmó su enfoque en la salud de la mujer a través de su cartera de productos para el suelo pélvico.
Alcance del Informe Global del Mercado de Implantes Pélvicos Femeninos
Según el alcance del informe, los implantes pélvicos femeninos son dispositivos médicos utilizados para apoyar o reparar órganos pélvicos afectados por condiciones como el prolapso o la incontinencia. Están diseñados para restaurar la función normal y mejorar la calidad de vida.
El mercado de implantes pélvicos femeninos está segmentado por tipo de producto, material, indicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en implantes de malla vaginal, implantes de cabestrillo vaginal, implantes de injerto vaginal y otros tipos de productos. Por material, el mercado está segmentado en malla de polipropileno, malla de PVDF, injertos biológicos y materiales absorbibles y compuestos. Por indicación, el mercado está segmentado en prolapso de órganos pélvicos (POP), incontinencia urinaria de esfuerzo (SUI) e incontinencia urinaria mixta. Por usuario final, el mercado está segmentado en hospitales, centros de cirugía ambulatoria (ASC) y clínicas especializadas. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Implantes de Malla Vaginal |
| Implantes de Cabestrillo Vaginal |
| Implantes de Injerto Vaginal |
| Otros Tipos de Productos |
| Malla de Polipropileno |
| Malla de PVDF |
| Injertos Biológicos |
| Materiales Absorbibles y Compuestos |
| Prolapso de Órganos Pélvicos (POP) |
| Incontinencia Urinaria de Esfuerzo (SUI) |
| Incontinencia Urinaria Mixta |
| Hospitales |
| Centros de Cirugía Ambulatoria (ASC) |
| Clínicas Especializadas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Implantes de Malla Vaginal | |
| Implantes de Cabestrillo Vaginal | ||
| Implantes de Injerto Vaginal | ||
| Otros Tipos de Productos | ||
| Por Material | Malla de Polipropileno | |
| Malla de PVDF | ||
| Injertos Biológicos | ||
| Materiales Absorbibles y Compuestos | ||
| Por Indicación | Prolapso de Órganos Pélvicos (POP) | |
| Incontinencia Urinaria de Esfuerzo (SUI) | ||
| Incontinencia Urinaria Mixta | ||
| Por Usuario Final | Hospitales | |
| Centros de Cirugía Ambulatoria (ASC) | ||
| Clínicas Especializadas | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los implantes pélvicos femeninos para 2032?
Se prevé que el Mercado de Implantes Pélvicos Femeninos alcance 8,53 mil millones de USD en 2032, creciendo a una CAGR del 6,15% entre 2027 y 2032.
¿Qué categoría de producto está creciendo más rápido?
Se proyecta que los implantes de cabestrillo vaginal crezcan a una CAGR del 8,54% hasta 2032.
¿Por qué son importantes los centros de cirugía ambulatoria?
Se prevé que crezcan a una CAGR del 9,76% y se beneficien de la expansión del reembolso ambulatorio.
¿Qué indicación tiene la mayor demanda?
La incontinencia urinaria de esfuerzo representó el 72,65% del valor en 2026 y se prevé que crezca a una CAGR del 8,45%.
¿Cuál es la principal restricción de la FDA sobre la malla pélvica en Estados Unidos?
La FDA prohíbe la malla quirúrgica para la reparación transvaginal del prolapso de órganos pélvicos, mientras que los cabestrillos mediouretales de longitud completa permanecen distintos.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico se expanda a una CAGR del 7,43% hasta 2032.