
Marktgröße und Marktanteil für weibliche Beckenimplantate
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.33 Milliarden US-Dollar |
| Marktgröße (2032) | 8.53 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für weibliche Beckenimplantate von Mordor Intelligence
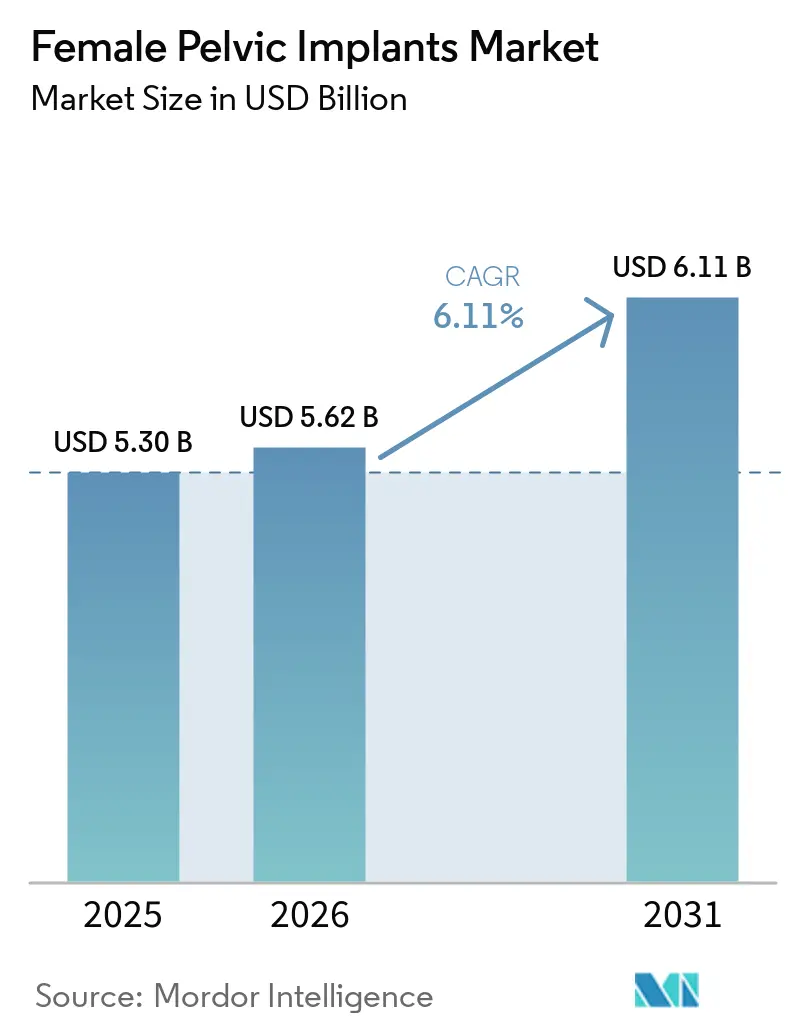
Die Marktgröße für weibliche Beckenbodenimplantate wurde 2026 auf 5,96 Milliarden USD geschätzt und soll von 6,33 Milliarden USD im Jahr 2027 auf 8,53 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,15 % während des Prognosezeitraums (2027–2032).
Der Markt für weibliche Beckenbodenimplantate versorgt Frauen, die chirurgische Behandlung bei Beckenorganprolaps und Belastungsinkontinenz benötigen. Die Alterung und das Wachstum der Bevölkerung erhöhen die Zahl potenzieller Patientinnen, auch wenn sich die altersstandardisierten Erkrankungsraten verbessern. Eine Studie aus dem Jahr 2025 berichtete von 13,97 Millionen Neuerkrankungen an Beckenorganprolaps weltweit im Jahr 2021, verglichen mit 8,41 Millionen im Jahr 1990. Ausgewählte Frauen ab 80 Jahren können sich mit geringer postoperativer Harnretention urogynäkologischen Eingriffen unterziehen, was die behandelbare Patientenpopulation erweitert. Ambulante Versorgung, stärkere klinische Evidenz und Erstattungsunterstützung werden die Wettbewerbsdynamik der Anbieter prägen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten vaginale Netzimplantate im Jahr 2026 einen Umsatzanteil von 45,65 %, während vaginale Schlingenimplantate bis 2032 voraussichtlich mit einer CAGR von 8,54 % wachsen werden.
- Nach Material entfiel auf Polypropylen-Netze im Jahr 2026 ein Umsatzanteil von 51,76 %, während PVDF-Netze bis 2032 voraussichtlich mit einer CAGR von 7,87 % zulegen werden.
- Nach Indikation hielt Belastungsinkontinenz im Jahr 2026 einen Umsatzanteil von 72,65 % und soll bis 2032 eine CAGR von 8,45 % verzeichnen.
- Nach Endnutzer entfielen auf Krankenhäuser im Jahr 2026 57,65 % des Umsatzanteils, während ambulante chirurgische Zentren bis 2032 voraussichtlich mit einer CAGR von 9,76 % wachsen werden.
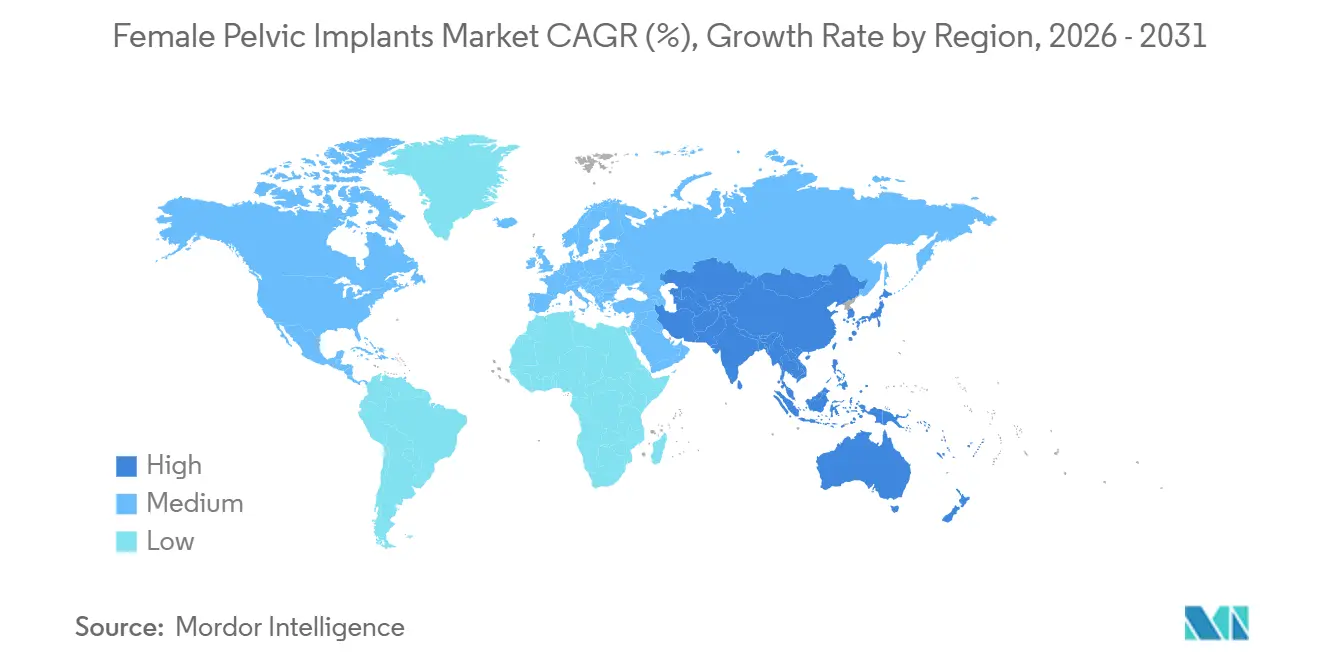
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 42,43 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,43 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Beckenorganprolaps und Belastungsharninkontinenz | +1.90% | Global, am stärksten in Südasien, den Andenländern Lateinamerikas und Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz minimal-invasiver ambulanter Eingriffe | +1.30% | Nordamerika und Europa, mit Ausstrahlungseffekten auf die wichtigsten asiatisch-pazifischen Märkte | Mittelfristig (2–4 Jahre) |
| Alternde und postmenopausale weibliche Bevölkerung | +1.10% | Global, am stärksten in Japan, Deutschland, Italien und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Innovation bei leichten und anpassbaren Implantaten | +0.80% | Nordamerika, die Europäische Union und Japan | Mittelfristig (2–4 Jahre) |
| Ausbau des Zugangs zur Urogynäkologie und der Erstattung | +0.70% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf den GCC | Kurzfristig (≤ 2 Jahre) |
| Postoperatives digitales Monitoring und personalisierte Patientenauswahl | +0.40% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Beckenorganprolaps und Belastungsharninkontinenz
Beckenorganprolaps und Belastungsharninkontinenz erzeugen einen dauerhaften klinischen Bedarf für den Markt für weibliche Beckenimplantate. Die absolute Krankheitslast steigt mit dem Wachstum und der Alterung der Bevölkerung. Eine Analyse aus dem Jahr 2025 berichtete, dass 11 % der US-amerikanischen Frauen bis zum Alter von 79 Jahren aufgrund von Beckenorganprolaps oder Harninkontinenz operiert werden. Außerdem wurde berichtet, dass 29,2 % dieser Patientinnen anschließend eine Revisionsoperation benötigen. Die Europäische Vereinigung für Urologie identifizierte Belastungsharninkontinenz als den häufigsten Subtyp in ihrer Kartierungsstudie, der 39,1 % der Befragten betraf. Neudiagnosen und Revisionsversorgung stützen gemeinsam die Nachfrage nach Eingriffen.
Zunehmende Akzeptanz minimal-invasiver ambulanter Eingriffe
Ambulante Chirurgie erweitert ein wichtiges Versorgungsumfeld für den Markt für weibliche Beckenimplantate. Die Centers for Medicare & Medicaid Services fügten in ihrer endgültigen Zahlungsregelung für 2026 573 Codes zur Liste der abgedeckten ambulanten Operationsverfahren hinzu. Dies schafft eine stärkere Erstattungsgrundlage für geeignete ambulante Eingriffe. Schlingensysteme, die kürzere Eingriffe und eine Entlassung am selben Tag ermöglichen, sind in diesem Umfeld gut positioniert. Krankenhäuser bleiben wichtig für komplexe Rekonstruktionen und Patientinnen, die eine engmaschige Überwachung benötigen. Anbieter benötigen Schulungs-, Bestands- und Erstattungsunterstützung, die auf ambulante Operationszentren zugeschnitten ist.
Alternde und postmenopausale weibliche Bevölkerung
Ältere Frauen sind eine zentrale Patientengruppe für den Markt für weibliche Beckenimplantate. Beckenbodendysfunktion betrifft 40–50 % der postmenopausalen Frauen. Ein systematischer Review aus dem Jahr 2025 berichtete von Belastungsharninkontinenz bei 25–55 % der US-amerikanischen Frauen über 60 Jahren. Evidenz bei Frauen ab 80 Jahren stellt die Annahme in Frage, dass das Alter allein einen chirurgischen Eingriff ausschließt. Japan, Deutschland, Italien und die Vereinigten Staaten weisen Altersprofile auf, die die künftige Behandlungsnachfrage stützen. Klinische Schulungen und Erstattungsrichtlinien können den Zugang für diese Gruppe verbessern.
Innovation bei leichten und anpassbaren Implantaten
Die Materialauswahl gewinnt im Markt für weibliche Beckenimplantate zunehmend an Bedeutung. Ein Review aus dem Jahr 2025 stellte fest, dass Poren größer als 1 mm und eine Porosität von 50–70 % die Vaskularisierung und strukturelle Integrität unterstützen können. PVDF hat aufgrund seiner Beständigkeit gegenüber Degradation nach der Implantation Aufmerksamkeit erregt. DynaMesh-SIS verwendet hochporöses PVDF-Monofilament für Eingriffe bei Belastungsharninkontinenz. Die BioSynIRS-Studie berichtete von keinen netzassoziierten unerwünschten Ereignissen im biologischen Arm nach 12 Monaten. Neue Materialien erfordern Evidenz, die sowohl Leistung als auch Langzeitsicherheit berücksichtigt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzassoziierte Komplikationen und Revisionsrisiko | -1.10% | Global, am stärksten in Nordamerika und der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Regulatorische Einschränkungen für transvaginales POP-Geflecht | -0.90% | Vereinigte Staaten, Vereinigtes Königreich, Kanada, Australien und ausgewählte Märkte der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Hohe Eingriffskosten und uneinheitliche Erstattung | -0.60% | Asiatisch-pazifischer Raum ohne Japan, Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Facharztausbildung und verzögerte Diagnose | -0.40% | Global, am stärksten in Südasien, dem Nahen Osten und Afrika sowie Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzassoziierte Komplikationen und Revisionsrisiko
Netzerosion, chronischer Beckenschmerz, Dyspareunie und Infektionen beeinflussen weiterhin die Entscheidungsfindung im Markt für weibliche Beckenimplantate. Ein Review aus dem Jahr 2025 berichtete von einer Rückfallrate von 33 % bei der Reparatur mit körpereigenem Gewebe. Dies zwingt Kliniker dazu, das Rezidivrisiko gegen netzassoziierte Komplikationen abzuwägen. Die FDA verlangt eine Postmarket-Überwachung gemäß Abschnitt 522 für Mini-Schlingen mit neuartigen technologischen Merkmalen. Diese Anforderungen begünstigen Unternehmen, die eine langfristige klinische Nachverfolgung aufrechterhalten können. Sie erhöhen auch die Bedeutung dokumentierter Sicherheit und Biokompatibilität.
Regulatorische Einschränkungen für transvaginales POP-Geflecht
Die FDA hat den Verkauf von chirurgischem Geflecht für die transvaginale Reparatur von Beckenorganprolaps seit 2019 verboten. Vollständige mittlere Harnröhrenschlingen für Belastungsharninkontinenz bleiben von dieser Einschränkung ausgenommen. Die Europäische Union verlangt klinische Evidenz, Geräteidentifikation und Postmarket-Überwachung gemäß Verordnung 2017/745. Die gerätespezifische Vigilanzleitlinie umfasst urogynäkologische chirurgische Geflecht-Implantate. Diese Vorschriften lenken die Produktentwicklung in Richtung abdominaler Platzierung, geflecht-freier Fixierung und biologischer Transplantatoptionen. Sie machen die regulatorische Kompetenz auch zu einer wichtigeren Wettbewerbsanforderung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
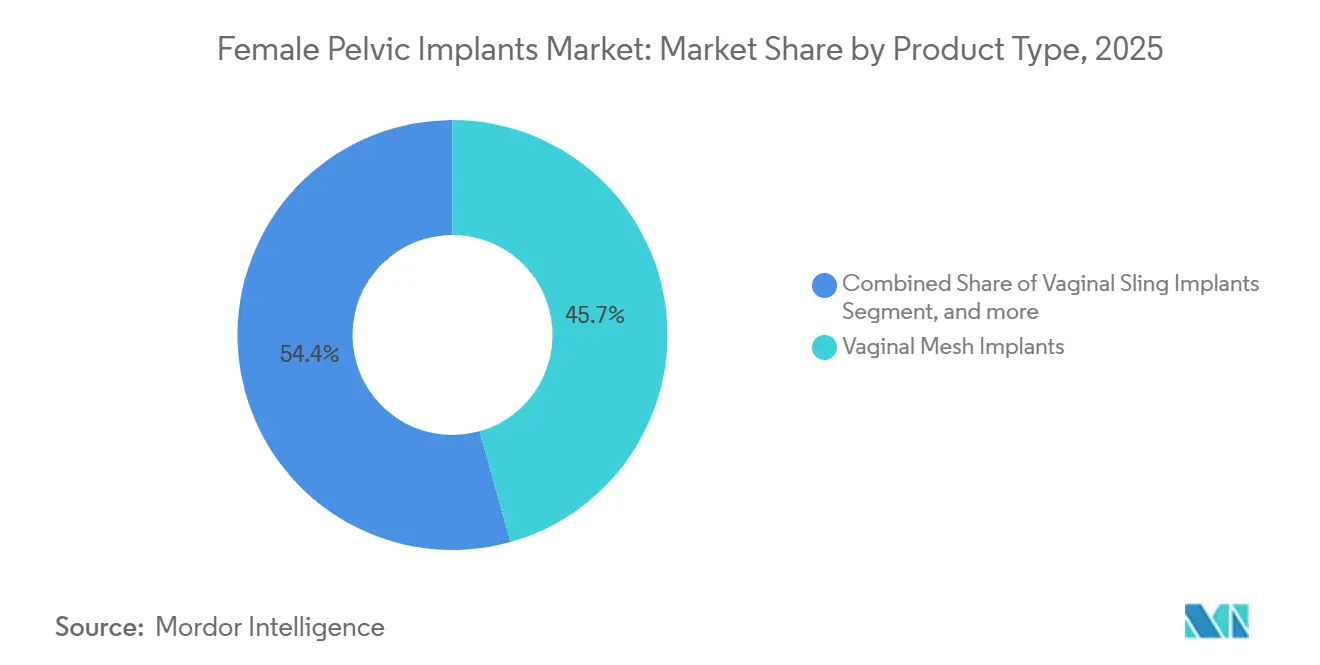
Etabliertes Geflecht-Volumen und schnellere Schlinge-AkzeptanzVaginale Netzimplantate hielten 2026 einen Marktanteil von 45,65 % am Markt für weibliche Beckenbodenimplantate. Ihre Position spiegelt ihre etablierte Verwendung bei Belastungsinkontinenz-Eingriffen wider. Retropubische und transobturatorische Designs bleiben klinisch anerkannte Optionen für ausgewählte Patientinnen. Vaginale Schlingenimplantate sollen bis 2032 mit einer CAGR von 8,54 % wachsen. Einschnitt-Systeme passen zur Entwicklung hin zur ambulanten Versorgung.
Vaginale Transplantate dienen der Rekonstruktion bei Beckenorganprolaps und komplexen Reparaturen. Die Marktgröße für weibliche Beckenbodenimplantate im Bereich Transplantate wurde nicht separat ausgewiesen. Biologische und synthetische Transplantate decken unterschiedliche klinische Bedürfnisse ab. Die BioSynIRS-Studie liefert 12-Monats-Vergleichsdaten für die Mehrkammerrekonstruktion[1]. Netzfreie Verankerungsprodukte wie Promédons Ancoris ermöglichen die apikale Reparatur ohne transvaginales Netz[2].

Nach Material:
Polypropylen führend, während PVDF klinisches Interesse gewinntPolypropylen-Netze hielten 2026 einen Anteil von 51,76 %. Sie profitieren von einer etablierten Versorgungskette, klinischer Vertrautheit und einem günstigeren Kostenprofil. Sie bleiben in Programmen mit hohem Schlingenvolumen weit verbreitet. Forschungen zu beschichteten Polypropylen-Netzen deuten darauf hin, dass Materialmodifikationen die Implantat-Gewebe-Interaktion verbessern können. Bestehende Anbieter profitieren zudem von abgeschlossener regulatorischer und klinischer Dokumentation.
PVDF-Netze sollen bis 2032 mit einer CAGR von 7,87 % wachsen. Sie werden mit einer höheren Degradationsresistenz nach der Implantation assoziiert. Ihr Kostenaufschlag kann die Verbreitung über Spezialzentren hinaus einschränken. Biologische Transplantate spielen eine Rolle bei Revisionseingriffen und komplexen Mehrkammerfällen. Resorbierbare und Verbundmaterialien benötigen längerfristige Haltbarkeitsnachweise, bevor sie breiter eingesetzt werden.
Nach Indikation:
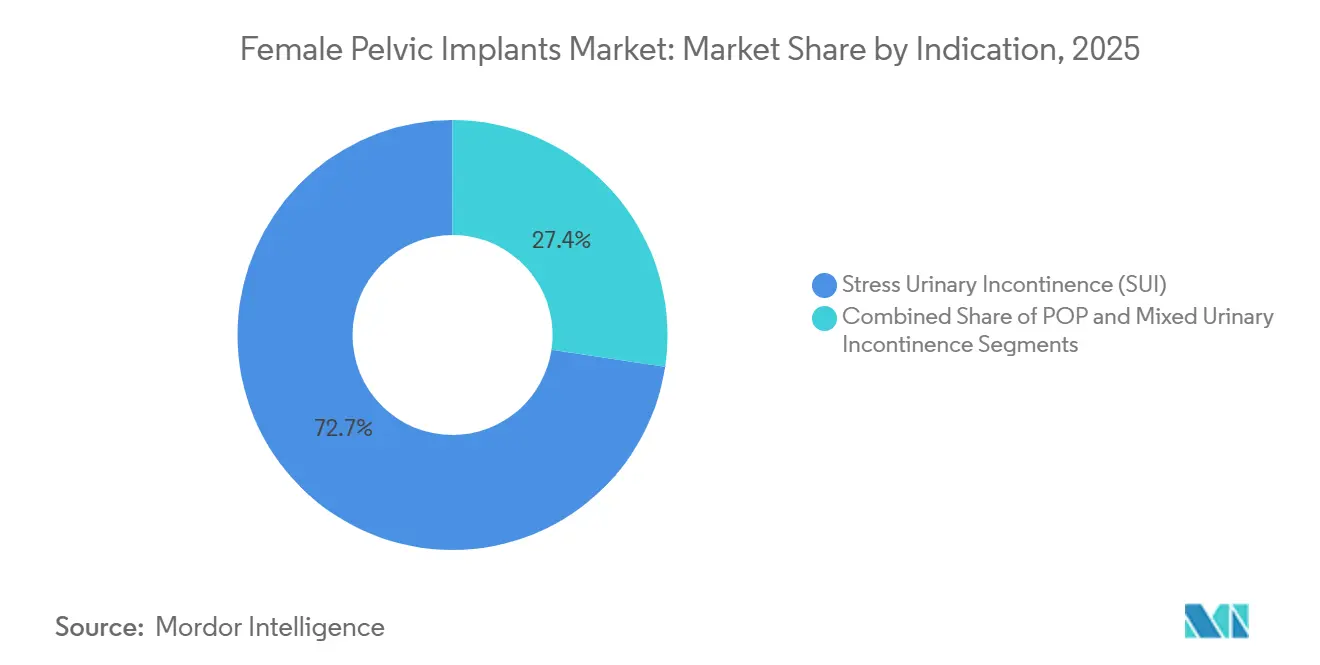
Belastungsharninkontinenz verbindet Größe und WachstumBelastungsinkontinenz repräsentierte 2026 72,65 % des Marktes für weibliche Beckenbodenimplantate und soll bis 2032 mit einer CAGR von 8,45 % wachsen. Ihr Umfang spiegelt die breite Eignung für Schlingeneingriffe wider. Die Erstattungsabdeckung in Nordamerika und Europa unterstützt den Behandlungszugang. Die Erkrankung bleibt der häufigste Subtyp der Harninkontinenz in den vorliegenden Kartierungsdaten. Verbesserte Diagnostik und die anhaltende Verlagerung in den ambulanten Bereich stützen das Wachstum.
Beckenorganprolaps sieht sich einem restriktiveren Umfeld für transvaginale Netze gegenüber. Die FDA-Beschränkung hat die Praxis in Richtung laparoskopischer Sakrokolpopexie und nativer Gewebereparatur verschoben. Gemischte Harninkontinenz ist eine kleinere, aber wachsende Indikation. Implantierbare tibiale Nervenstimulation und sakrale Neuromodulation erweitern die verfügbaren Optionen im Bereich Beckengesundheit. Indikationsspezifische Evidenz wird für die Akzeptanz weiterhin zentral sein.
Nach Endnutzer:
Krankenhäuser behalten komplexe Versorgung, während ambulante Operationszentren expandierenKrankenhäuser machten 2026 57,65 % des Marktes für weibliche Beckenbodenimplantate aus. Sie bleiben wichtig für komplexe Beckenorganprolaps-Reparaturen und Patientinnen mit hohem klinischen Bedarf. Sie unterstützen auch Spezialistenteams, die Premium-Netze und biologische Transplantate bewerten. Die stationäre Überwachung bleibt für ausgewählte Eingriffe relevant. Diese Fähigkeiten sichern die Rolle der Krankenhäuser.
Ambulante chirurgische Zentren sollen bis 2032 mit einer CAGR von 9,76 % wachsen. Die Marktgröße für weibliche Beckenbodenimplantate in diesem Bereich profitiert von der Ausweitung der Erstattung und der Präferenz für tagesklinische Entlassungen. Diese Einrichtungen bevorzugen planbare Eingriffe und eine effiziente Produktlieferung. Spezialpraxen bilden einen dritten Kanal, indem sie Diagnostik, Rehabilitation und Chirurgie kombinieren. Anbieter müssen in jedem Endnutzerbereich unterschiedliche Beschaffungs- und Schulungsanforderungen erfüllen.
Geografische Analyse
Markt für weibliche Beckenbodenimplantate in Nordamerika
Nordamerika hielt 2026 einen Marktanteil von 42,43 % am Markt für weibliche Beckenbodenimplantate. Günstige Erstattungsbedingungen, Spezialistenkapazitäten und robotergestützte chirurgische Infrastruktur stützen die Region. Die Vereinigten Staaten sind der größte Markt. Boston Scientific und AUGS stellen 2026 Kodierungs- und Erstattungsressourcen für die Beckenbodenversorgung bereit. Die Übertragung des Gynecare-TVT-Portfolios an Caldera Medical im Jahr 2025 veränderte zudem den Wettbewerb in der US-amerikanischen Schlingenkategorie.
Markt für weibliche Beckenbodenimplantate in Europa
Europa ist der zweitgrößte regionale Beitragszahler. Deutschland, das Vereinigte Königreich, Frankreich, Italien und Spanien machen einen Großteil des Umsatzes aus. Deutschland verzeichnete gemäß den vorliegenden Belegen aus dem Jahr 2025 die höchste Rate an behinderungsbereinigten Lebensjahren durch Gebärmuttervorfall mit 21,13 pro 100.000 Einwohner. Die Verordnung 2017/745 und die europäischen Vigilanzleitlinien erhöhen die Anforderungen an klinische Nachweise und Nachsorge.
Markt für weibliche Beckenbodenimplantate im asiatisch-pazifischen Raum und in Südamerika
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 7,43 % wachsen. Japan und Südkorea profitieren von alternden Bevölkerungen und etablierten klinischen Standards. China und Indien bieten Wachstumspotenzial bei Eingriffen, da die städtische Gesundheitsversorgungskapazität zunimmt. Soziales Stigma, Unterdiagnose und eingeschränkter Zugang zu Spezialisten im ländlichen Raum bleiben Hindernisse. Südamerika verfügt über eine aufstrebende Basis, die durch Überweisungsnetzwerke und die argentinischen Aktivitäten von Promedon unterstützt wird.
Wettbewerbslandschaft
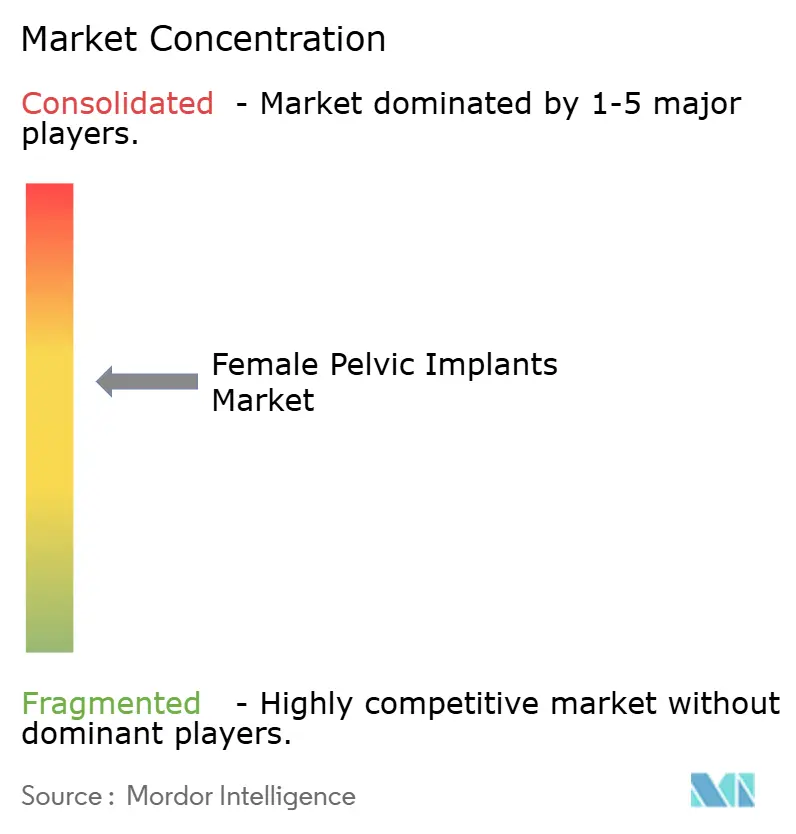
Der Markt für weibliche Beckenbodenimplantate weist eine moderate bis hohe Konzentration unter großen Medizintechnikanbietern auf. Boston Scientific und BD halten führende Positionen, während Caldera Medical, Promedon, Neomedic International und DynaMesh/FEG Textiltechnik wichtige Spezialwettbewerber sind. Die vorliegenden Informationen geben den kombinierten Umsatzanteil der führenden Anbieter nicht preis. Große Anbieter haben Vorteile bei der klinischen Nachverfolgung, der regulatorischen Dokumentation und dem umfassenden Vertriebssupport. Spezialunternehmen konkurrieren durch fokussierte Produktportfolios und geografische Reichweite.
Caldera Medical übernahm im März 2025 die Gynecare-TVT-Produktfamilie von Ethicon. Die Transaktion umfasste TVT, TVT Exact, TVT-O und TVT Abbrevo. Boston Scientific gab im Januar 2026 eine Vereinbarung zur Übernahme von Valencia Technologies bekannt[3]. Das eCoin-System ergänzt das Beckengesundheitsportfolio um implantierbare tibiale Nervenstimulation. Diese Schritte erhöhen den Wert integrierter Ärztefortbildung und Erstattungsunterstützung.
DynaMesh differenziert sich durch sein PVDF-Produktsortiment. Promedon bietet Calistar S, Splentis, Ancoris und STEEMA DUAL TOT an. Die FDA-Anforderungen zur Marktüberwachung nach der Zulassung und die europäischen Vigilanzvorschriften erhöhen die Markteintrittsanforderungen. Marktführer benötigen Evidenz, klinische Schulungen und Unterstützung für ambulante Einrichtungen. Kleinere Anbieter benötigen eine klare Differenzierung, um Spezialkonten zu gewinnen.
Marktführer im Bereich weibliche Beckenimplantate
-
Boston Scientific Corporation
-
Caldera Medical
-
Promedon Group
-
Johnson & Johnson Services, Inc.
-
Becton, Dickinson and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für weibliche Beckenbodenimplantate Unternehmen in diesem Bericht
- ABISS
- American Medical Systems
- B. Braun
- Betatech Medical
- Beckton Dickinson
- Boston Scientific
- Caldera Medical
- Cook Group
- Cousin Biotech
- DynaMesh / FEG Textiltechnik
- Dipromed
- Johnson & Johnson
- Neomedic International
- pfm medical
- Promedon Group
- P.M.I. GmbH
- THT bio-science
- UroCure
Neueste Industrielle Entwicklungen in Markt für weibliche Beckenbodenimplantate
- August 2026: BD schloss die Einschreibung in die klinische PREVENT-Studie ab, in der Phasix Mesh zur Prävention von Inzisionshernien bei Hochrisiko-Operationspatienten bewertet wird.
- Januar 2026: Boston Scientific gab die Übernahme von Valencia Technologies bekannt und schloss diese anschließend ab, wodurch das eCoin-System zur implantierbaren tibialen Nervenstimulation in sein Beckengesundheitsportfolio aufgenommen wurde.
- Januar 2026: Promedon Group feierte im Jahr 2025 sein 40-jähriges Jubiläum und bekräftigte seinen Fokus auf die Frauengesundheit durch sein Beckenboden-Produktportfolio.
Berichtsumfang des globalen Marktes für weibliche Beckenimplantate
Gemäß dem Berichtsumfang sind weibliche Beckenimplantate Medizinprodukte, die zur Unterstützung oder Reparatur von Beckenorganen eingesetzt werden, die von Erkrankungen wie Prolaps oder Inkontinenz betroffen sind. Sie sind darauf ausgelegt, die normale Funktion wiederherzustellen und die Lebensqualität zu verbessern.
Der Markt für weibliche Beckenimplantate ist nach Produkttyp, Material, Indikation, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Vaginalgeflecht-Implantate, Vaginalschlinge-Implantate, Vaginaltransplantat-Implantate und andere Produkttypen segmentiert. Nach Material ist der Markt in Polypropylen-Geflecht, PVDF-Geflecht, biologische Transplantate sowie resorbierbare und Verbundmaterialien segmentiert. Nach Indikation ist der Markt in Beckenorganprolaps (POP), Belastungsharninkontinenz (SUI) und gemischte Harninkontinenz segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante Operationszentren (ASCs) und Fachkliniken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Vaginalgeflecht-Implantate |
| Vaginalschlinge-Implantate |
| Vaginaltransplantat-Implantate |
| Andere Produkttypen |
| Polypropylen-Geflecht |
| PVDF-Geflecht |
| Biologische Transplantate |
| Resorbierbare und Verbundmaterialien |
| Beckenorganprolaps (POP) |
| Belastungsharninkontinenz (SUI) |
| Gemischte Harninkontinenz |
| Krankenhäuser |
| Ambulante Operationszentren (ASCs) |
| Fachkliniken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Vaginalgeflecht-Implantate | |
| Vaginalschlinge-Implantate | ||
| Vaginaltransplantat-Implantate | ||
| Andere Produkttypen | ||
| Nach Material | Polypropylen-Geflecht | |
| PVDF-Geflecht | ||
| Biologische Transplantate | ||
| Resorbierbare und Verbundmaterialien | ||
| Nach Indikation | Beckenorganprolaps (POP) | |
| Belastungsharninkontinenz (SUI) | ||
| Gemischte Harninkontinenz | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante Operationszentren (ASCs) | ||
| Fachkliniken | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden weibliche Beckenbodenimplantate bis 2032 erreichen?
Der Markt für weibliche Beckenbodenimplantate soll bis 2032 einen Wert von 8,53 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 6,15 % wachsen.
Welche Produktkategorie wächst am schnellsten?
Vaginale Schlingenimplantate sollen bis 2032 mit einer CAGR von 8,54 % wachsen.
Warum sind ambulante Operationszentren wichtig?
Sie werden voraussichtlich mit einer CAGR von 9,76 % wachsen und von der Ausweitung der ambulanten Erstattung profitieren.
Welche Indikation hat die größte Nachfrage?
Belastungsinkontinenz repräsentierte 2026 72,65 % des Wertes und soll mit einer CAGR von 8,45 % wachsen.
Was ist die wichtigste US-amerikanische Einschränkung für Beckengeflecht?
Die FDA verbietet chirurgisches Geflecht für die transvaginale Reparatur von Beckenorganprolaps, während vollständige mittlere Harnröhrenschlingen davon ausgenommen bleiben.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 7,43 % expandieren.