
Taille et part du marché des vendangeuses en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 490 Millions de dollars américains |
| Taille du Marché (2026) | 530 Millions de dollars américains |
| Taille du Marché (2031) | 760 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.48 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vendangeuses en Europe par Mordor Intelligence
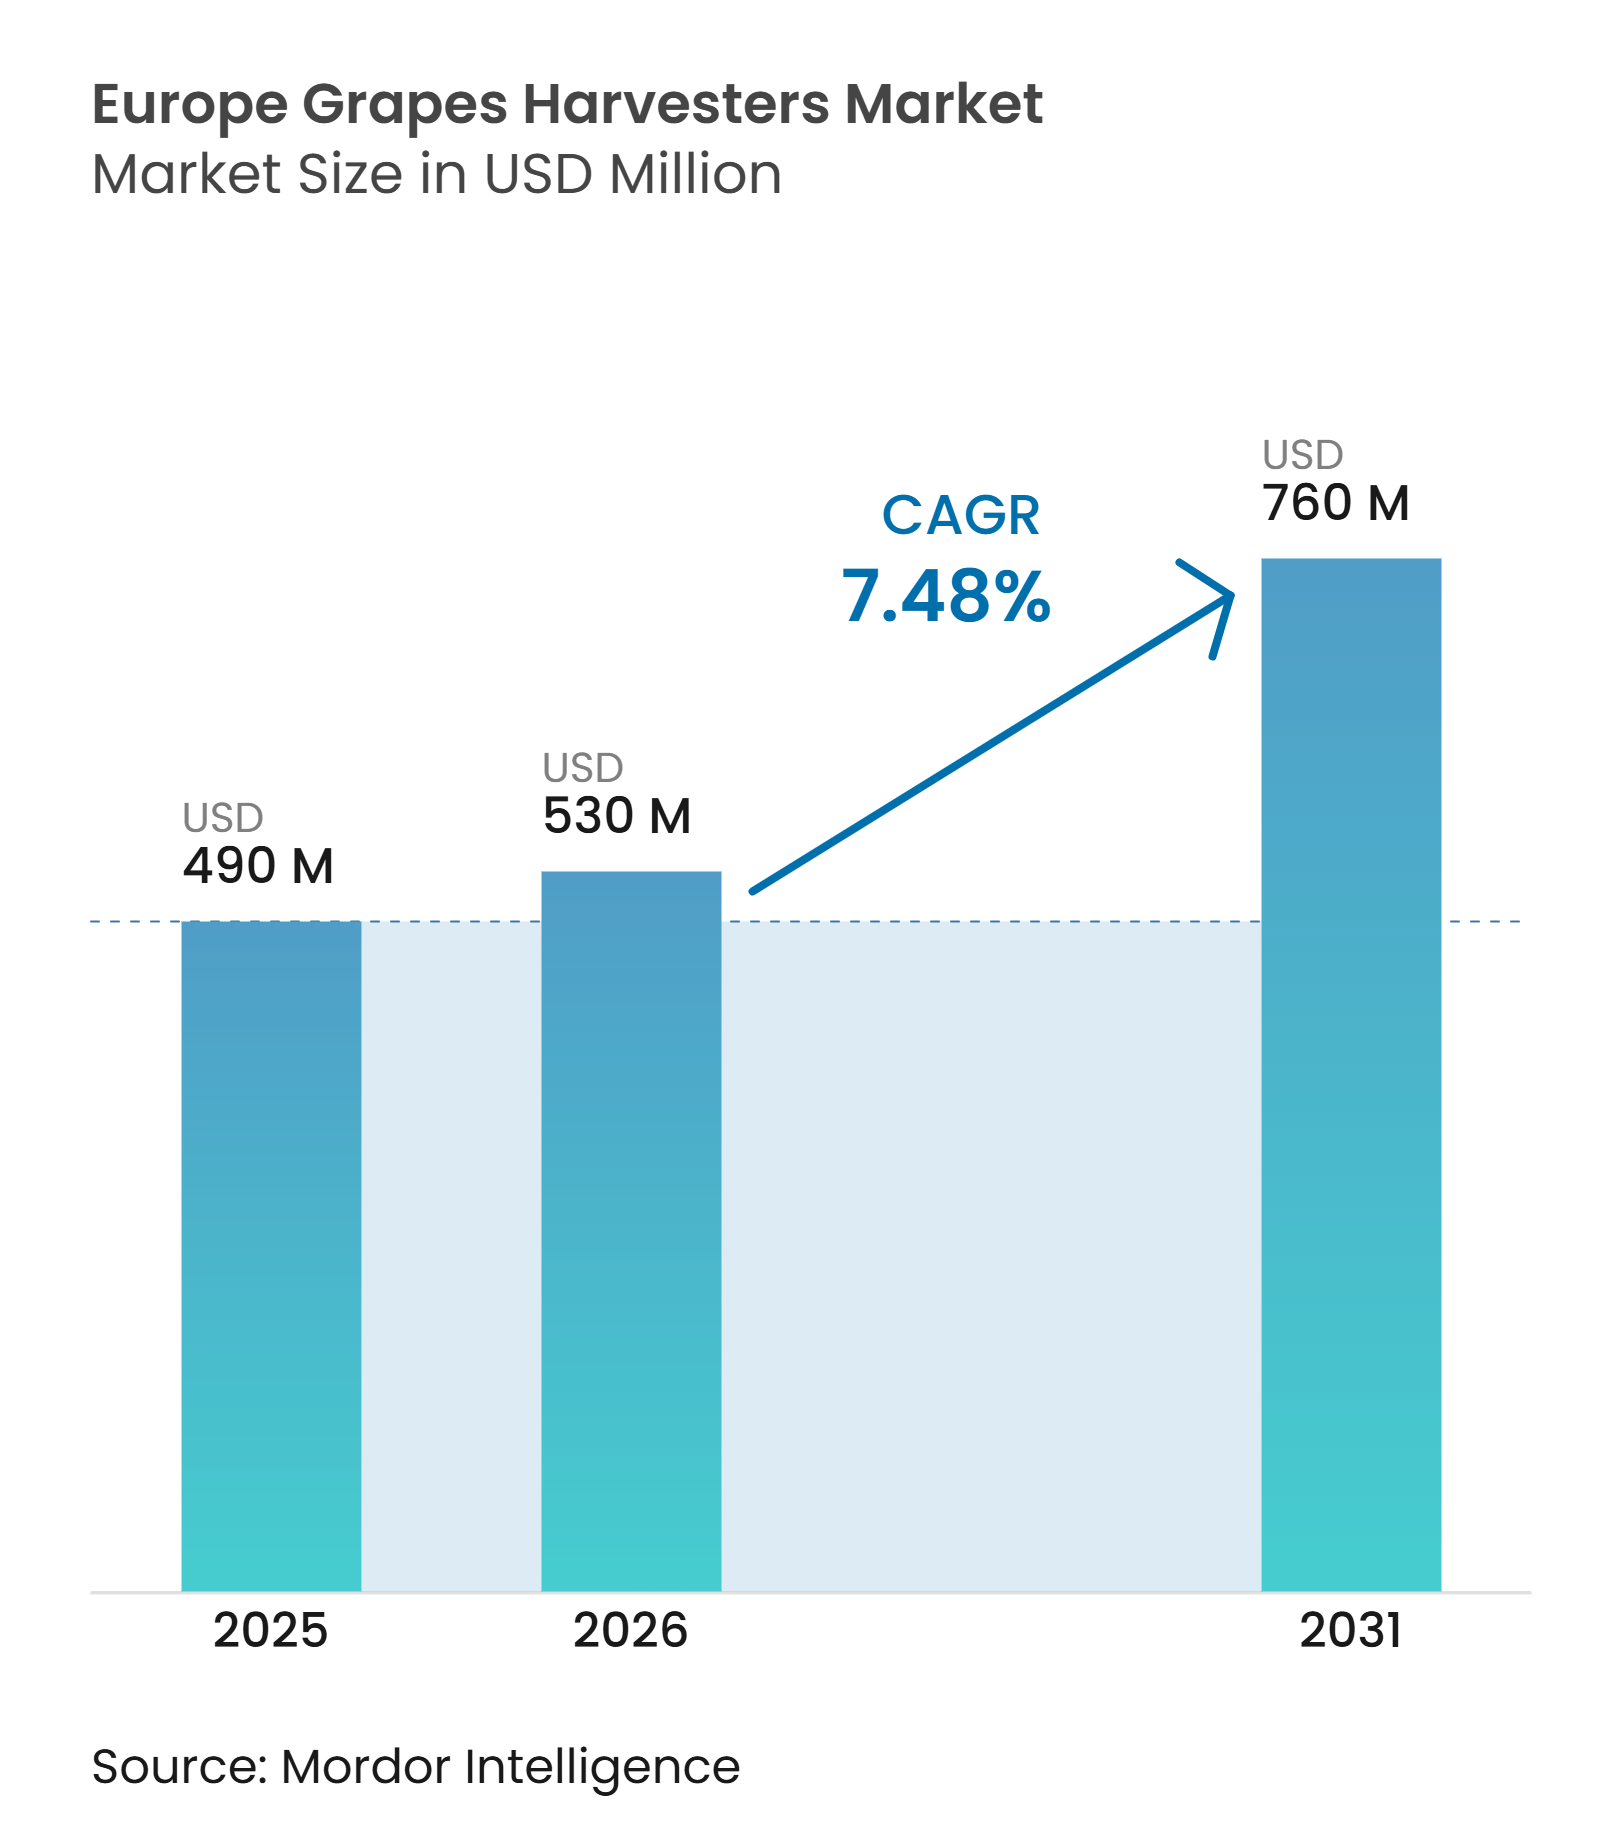
La taille du marché des vendangeuses en Europe était évaluée à 490 millions USD en 2025 et devrait croître de 530 millions USD en 2026 pour atteindre 760 millions USD d'ici 2031, à un CAGR de 7,48 % durant la période de prévision 2026 à 2031. Le marché est soutenu par la demande de remplacement faisant suite aux baisses prolongées des immatriculations de vendangeuses en France en 2025[1]. Le vieillissement des parcs de machines accroît la demande de remplacement, notamment parmi les grands vignobles qui peuvent répartir les coûts d'équipement sur davantage d'hectares. Les pénuries de main-d'œuvre saisonnière rendent la récolte mécanisée plus pertinente, d'autant plus que les dates de vendanges plus précoces réduisent la disponibilité des travailleurs temporaires[2]. Le soutien public dans le cadre de la Politique Agricole Commune encourage l'investissement dans des équipements modernes et conformes ainsi que dans les capacités numériques associées[3]. Le marché est également limité par les contraintes de la mécanisation dans les appellations de prestige, les parcelles fragmentées et les sites viticoles en forte pente.
Principaux enseignements du rapport
- Par type de vendangeuse, les vendangeuses automotrices représentaient 48,5 % de la part du marché des vendangeuses en Europe en 2025, tandis que les vendangeuses portées sur tracteur devraient croître à un CAGR de 11,8 % de 2026 à 2031.
- Par mode de fonctionnement, le fonctionnement assisté et guidé avec précision détenait 54,2 % de la taille du marché des vendangeuses en Europe en 2025, tandis que le fonctionnement autonome et semi-autonome devrait croître à un CAGR de 13,2 % de 2026 à 2031.
- Par source d'énergie, les vendangeuses à motorisation diesel représentaient 66,8 % de la part de marché en 2025, tandis que les groupes motopropulseurs électriques devraient croître à un CAGR de 14 % de 2026 à 2031.
- Par taille de vignoble, les vignobles de taille moyenne détenaient 43,2 % de la part de marché en 2025, tandis que les petits vignobles devraient croître à un CAGR de 12,4 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre viticole et inflation des salaires | +1.9% | France, Italie, Espagne, Allemagne, Autriche | Court terme (≤ 2 ans) |
| Consolidation des vignobles et acquisition de parcs multi-unités | +1.1% | France, Espagne, Italie, Portugal | Moyen terme (2-4 ans) |
| Soutien de la Politique Agricole Commune à la mécanisation et à la numérisation | +1.4% | États membres de l'Union européenne, notamment France, Italie, Espagne et Allemagne | Moyen terme (2-4 ans) |
| Viticulture de précision et équipements de récolte prêts pour les données | +0.9% | France, Allemagne, Italie | Moyen terme (2-4 ans) |
| Développement de micro-vendangeuses pour rangs étroits et terrasses alpines | +0.7% | France, Italie, Autriche, Suisse | Long terme (≥ 4 ans) |
| Prestation de services saisonniers à façon et modèles d'équipement en tant que service | +0.6% | France, Italie, Espagne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre viticole et inflation des salaires
La pénurie de main-d'œuvre est une raison constante pour laquelle les vignobles envisagent la récolte mécanisée. La France a fait face à un déficit annuel de 30 % de main-d'œuvre pour les vendanges et nécessitait entre 300 000 et 400 000 travailleurs saisonniers à l'échelle nationale. Des vendanges plus précoces ont exercé une pression supplémentaire en 2025, lorsque la récolte du Beaujolais a débuté deux semaines avant celle de 2024, réduisant la disponibilité des étudiants et des travailleurs saisonniers. Une étude publiée en mai 2025 dans AgriEngineering a révélé que la récolte mécanisée coûtait 531,6 EUR par hectare (575,9 USD), contre 2 161,8 EUR par hectare (2 341,1 USD) pour la récolte manuelle. L'étude a également signalé une réduction de 75 % des coûts directs de main-d'œuvre et une période de retour sur investissement de 3,5 saisons de vendanges. Ces données économiques renforcent l'argument en faveur de la récolte mécanisée sur le marché des vendangeuses en Europe, où l'accès aux travailleurs est incertain.
Consolidation des vignobles et acquisition de parcs multi-unités
La consolidation des vignobles transforme les achats d'équipements, passant de remplacements isolés à des décisions coordonnées de gestion de parc. La superficie viticole européenne a diminué à 3,2 millions d'hectares en 2024. L'Espagne a réduit sa superficie viticole de 1,5 %, tandis que la France a réduit la sienne de 0,7 %. L'Italie a augmenté sa superficie viticole de 0,8 % au cours de la même année. Les exploitants restants sont souvent plus grands et mieux positionnés pour standardiser les équipements sur plusieurs sites. La gestion de parc devient plus précieuse lorsque les exploitants utilisent des machines connectées dans un environnement logiciel cohérent. La plateforme IntelliField de New Holland Agriculture peut coordonner jusqu'à 6 vendangeuses en quasi temps réel. Le marché des vendangeuses en Europe favorise donc les fournisseurs qui combinent des équipements à haute capacité avec des capacités de gestion de parc.
Soutien de la Politique Agricole Commune à la mécanisation et à la numérisation
La Politique Agricole Commune soutient l'investissement dans les équipements agricoles modernes dans l'ensemble de l'Union européenne. Les plans stratégiques de la PAC sont soutenus par 307 milliards EUR (327,4 milliards USD) de dépenses publiques pour 2023-2027. Les mesures du secteur vitivinicole bénéficient d'un soutien annuel de 1,1 milliard EUR (1,1 milliard USD). La restructuration des vignobles représente 50 % de ces versements dans le secteur vitivinicole. L'Italie a activé 144,1 millions EUR (152 millions USD) pour la restructuration des vignobles en 2026, avec la modernisation des vendangeuses inscrite comme priorité explicite. Le cofinancement de la PAC oriente de plus en plus les acheteurs vers des équipements répondant aux exigences de la phase V au titre du Règlement UE 2016/1628.
Viticulture de précision et équipements de récolte prêts pour les données
La viticulture de précision accroît la valeur des vendangeuses qui collectent des données de terrain exploitables. Une étude de 2026 publiée dans Precision Agriculture a examiné une exploitation viticole toscane de 150,7 hectares utilisant une vendangeuse automotrice, des cartes de rendement par véhicule aérien sans pilote et une technologie à débit variable. L'étude a révélé qu'une approche de gestion innovante intégrant des technologies de précision a augmenté les marges brutes d'environ 54 % par rapport à la gestion conventionnelle et a accru les revenus de 33,6 %. La télémétrie des vendangeuses peut être combinée avec des données de télédétection pour cartographier les rendements au niveau du sous-rang. Une étude de 2025 publiée dans Precision Agriculture a validé la cartographie bayésienne des rendements à l'aide de la télédétection et du suivi des vendangeuses dans des vignobles siciliens. Ces fonctions aident à relier les conditions de récolte aux décisions de gestion de la qualité. Le marché des vendangeuses en Europe récompense de plus en plus les équipements qui soutiennent à la fois les opérations de terrain et les registres viticoles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement initial élevé et longues périodes de retour sur investissement | -1.4% | Tous les marchés européens, notamment la Grèce, l'Autriche et la Suisse | Court terme (≤ 2 ans) |
| Compétences des opérateurs, réseau de services et complexité de la maintenance | -0.7% | France, Italie, Allemagne, avec des lacunes au Portugal et en Grèce | Moyen terme (2-4 ans) |
| Préférences pour la qualité des vins de prestige en faveur de la vendange manuelle sélective | -0.8% | France, Italie, Espagne, Portugal, Allemagne | Long terme (≥ 4 ans) |
| Parcelles fragmentées de petite taille et limites de compatibilité avec les pentes extrêmes | -0.8% | France, Italie, Autriche, Suisse, Portugal, Grèce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement initial élevé et longues périodes de retour sur investissement
Les coûts d'investissement initiaux élevés restent un obstacle majeur à l'adoption des vendangeuses parmi les petits vignobles. Une étude de 2026 publiée dans Precision Agriculture a révélé que la viabilité économique des technologies de précision, y compris la récolte automotrice des raisins, dépend de l'échelle du vignoble, et que des coûts d'investissement élevés peuvent limiter l'adoption parmi les petites exploitations viticoles. La taille moyenne relativement petite des vignobles italiens peut limiter l'attrait économique de la possession d'équipements de récolte dédiés pour les petits producteurs. Le coût d'achat élevé des équipements de récolte spécialisés peut allonger les périodes de récupération des investissements et limiter l'adoption parmi les petits producteurs indépendants. La faible utilisation des équipements en dehors de la saison de récolte des raisins réduit davantage l'attrait économique de l'investissement dans des machines de récolte dédiées. Ces facteurs freinent l'adoption des vendangeuses dans les petits vignobles européens.
Compétences des opérateurs, réseau de services et complexité de la maintenance
Les vendangeuses modernes intègrent plusieurs fonctions dans une seule machine, notamment les têtes de récolte, l'éraflage embarqué, le tri optique, le suivi des rangs, la télématique et les commandes de groupe motopropulseur de phase V. Les opérateurs doivent être formés pour utiliser ces fonctions de manière fiable dans une courte fenêtre de vendanges. La France, l'Allemagne et l'Italie disposent de réseaux de concessionnaires agréés relativement denses, tandis que le Portugal, la Grèce et l'Autriche ont une couverture de services moins homogène. Une journée d'immobilisation des équipements peut affecter sensiblement les résultats saisonniers lorsque les fenêtres de récolte ne durent que 3 à 6 semaines. Les systèmes de post-traitement de phase V nécessitent également un soutien technique pour les filtres à particules diesel et les composants de réduction catalytique sélective. Les modèles d'équipement en tant que service réduisent une partie de cette charge, mais restent concentrés en France, en Italie et en Espagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de vendangeuse :
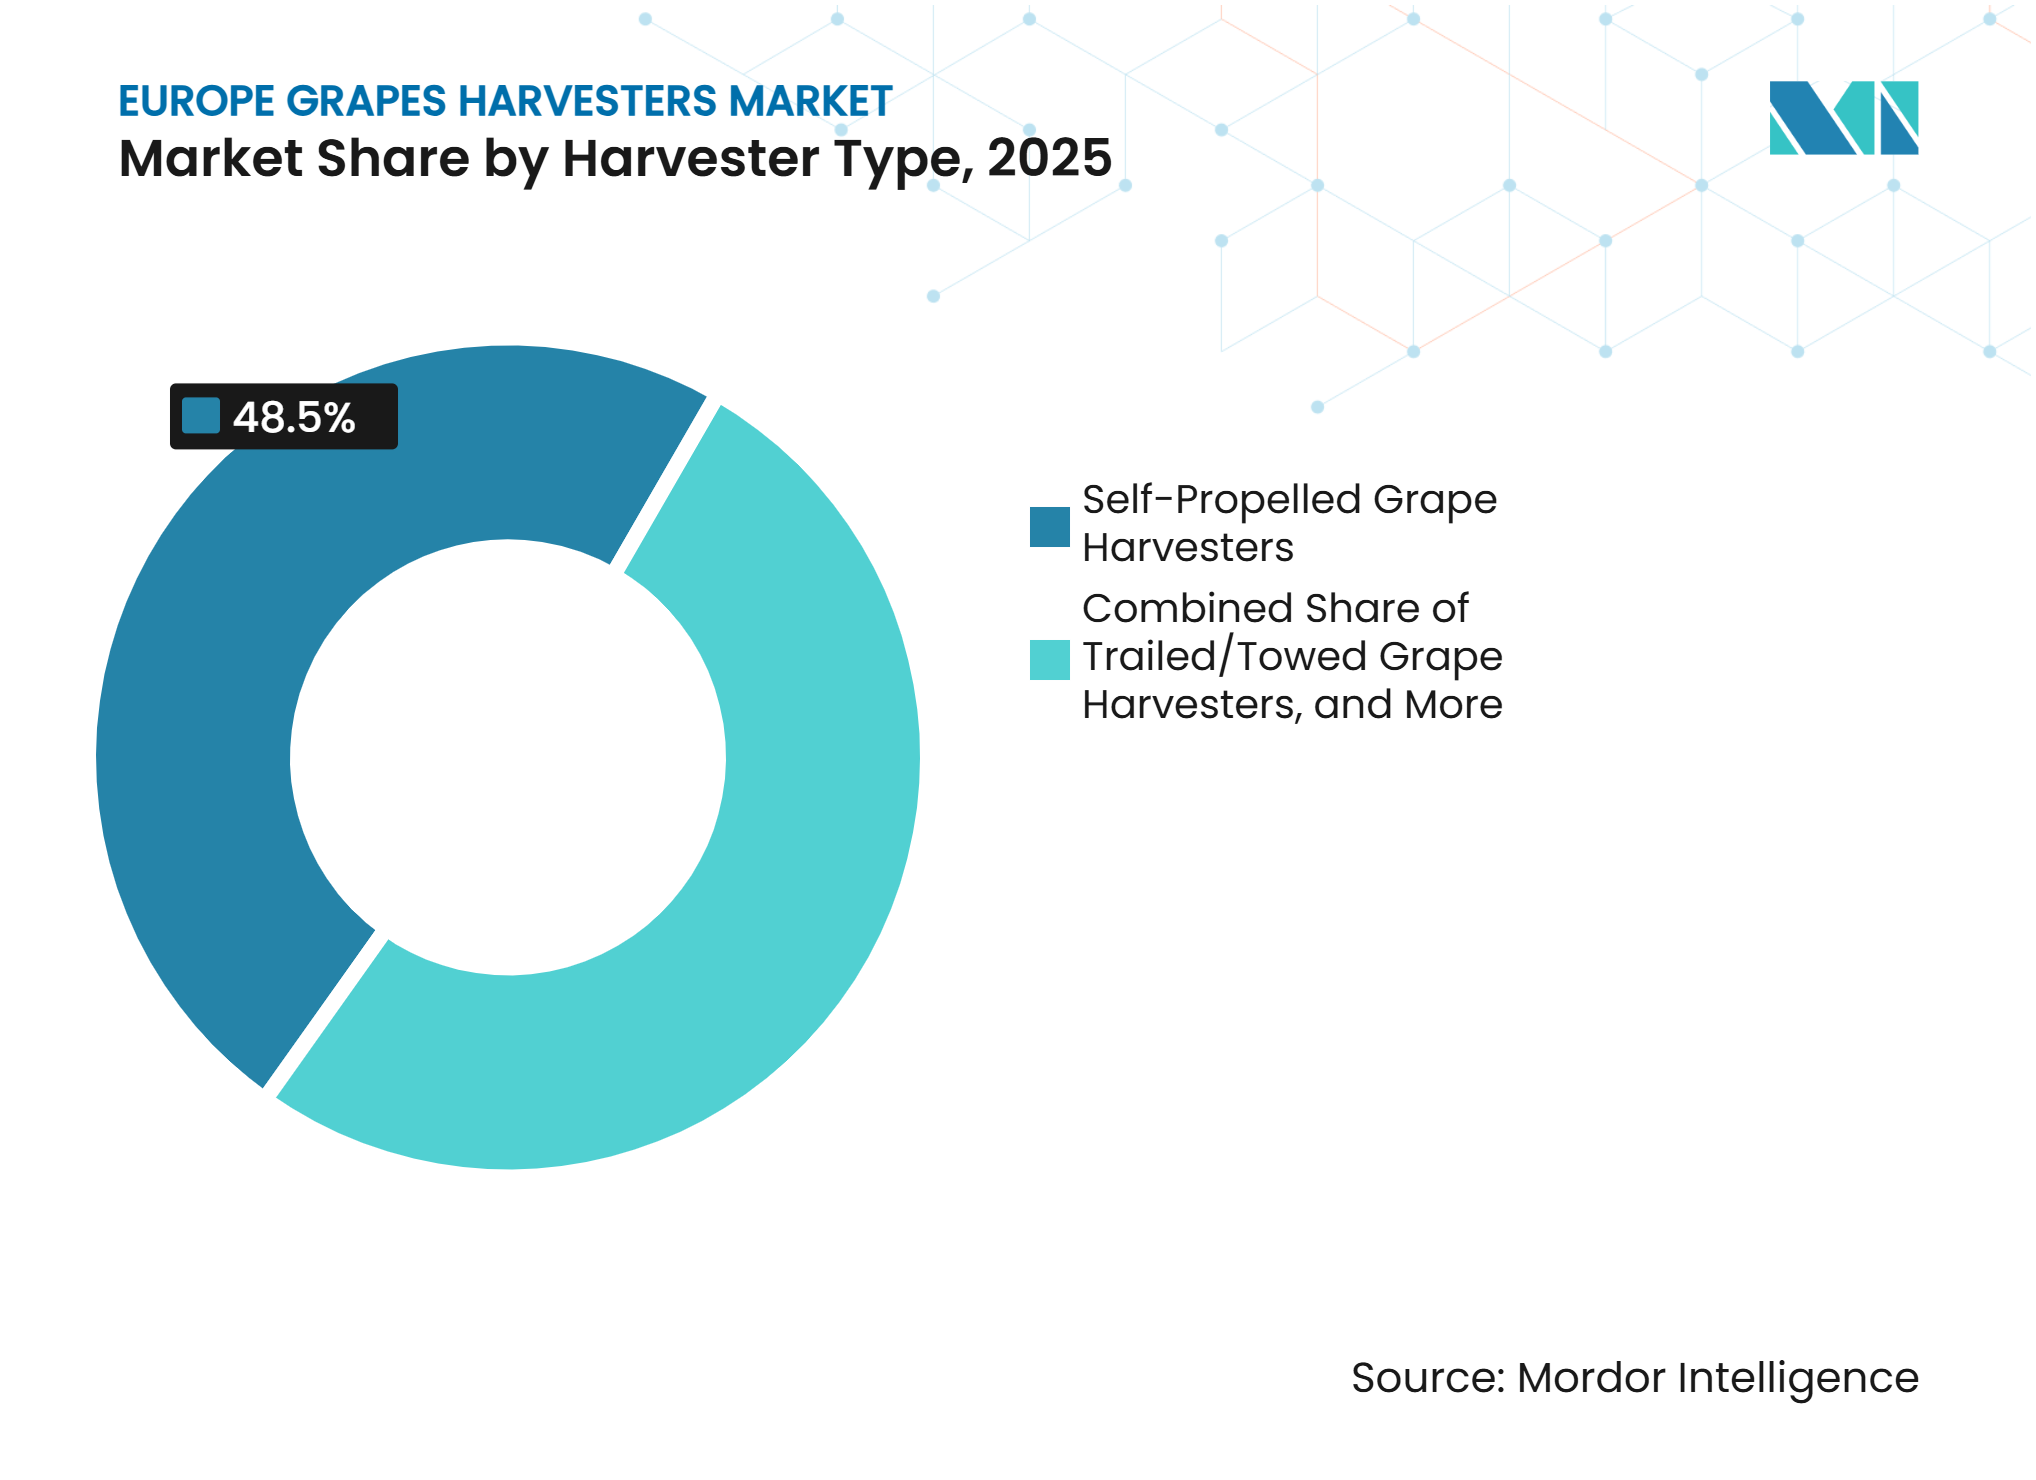
les vendangeuses automotrices ancrent le marché, les vendangeuses portées sur tracteur gagnent du terrainLes vendangeuses automotrices détenaient 48,5 % de la part du marché des vendangeuses en Europe en 2025. Elles sont largement utilisées par les vignobles de taille moyenne et grande qui nécessitent un débit élevé. Leur capacité de suivi autonome des rangs peut soutenir la productivité pendant les courtes fenêtres de vendanges. Le prix d'achat élevé est plus facile à justifier lorsque les machines desservent de plus grandes superficies viticoles. Les vendangeuses portées sur tracteur devraient croître à un CAGR de 11,8 % jusqu'en 2031, le taux de croissance le plus rapide parmi les segments par type de vendangeuse. Les conceptions compactes portées sur tracteur conviennent aux producteurs qui possèdent déjà des tracteurs à voie étroite et qui n'ont peut-être pas une superficie suffisante pour une vendangeuse automotrice dédiée. Le marché des équipements portés sur tracteur est soutenu par la première mécanisation plutôt que par le remplacement des parcs établis.
Les vendangeuses traînées et tractées offrent une alternative aux producteurs recherchant des coûts d'acquisition plus faibles. Pellenc S.A.S. indique que sa plateforme GRAPES'LINE dispose d'une capacité de benne de 3 600 litres. L'équipement peut offrir une capacité de récolte comparable aux options automotrices à un coût d'acquisition inférieur de 50 %. Cette position tarifaire est pertinente pour les coopératives et les parcs de prestataires. New Holland Agriculture a annoncé une mise à jour 2026 du Braud 9.80N pour rangs étroits avec un essieu avant compensant le terrain et un écran IntelliView IV Plus. Les exigences de certification européennes favorisent les fabricants établis disposant de processus de conformité éprouvés. Les plateformes automotrices resteront probablement au cœur des achats des grands vignobles, tandis que les machines tractées et portées sur tracteur constituent des points d'entrée pour les petites exploitations.



Par mode de fonctionnement :
les systèmes assistés/guidés avec précision dominent, l'autonomie progresse rapidementLe fonctionnement assisté/guidé avec précision représentait 54,2 % du marché des vendangeuses en Europe en 2025. Le suivi des rangs par capteurs et la direction assistée par GPS sont devenus courants sur les modèles milieu de gamme et haut de gamme. Ces systèmes réduisent la fatigue de l'opérateur et améliorent la précision dans les rangs. L'EasyPilot de Grégoire S.A.S. utilise une caméra 3D plutôt qu'un positionnement par satellite, offrant une précision de guidage de 3 centimètres dans les rangs à géométrie de vigne irrégulière. Les opérations autonomes/semi-autonomes devraient se développer à un CAGR de 13,2 % jusqu'en 2031. Des programmes de recherche européens testent des plateformes de récolte autonomes dans les principales régions viticoles.
L'autonomie pourrait devenir plus pratique à mesure que les prix des équipements se rapprochent de ceux des modèles supervisés par un opérateur. La pénurie d'opérateurs de machines qualifiés améliore la proposition de valeur des systèmes semi-autonomes. L'adoption actuelle dépend encore de la fiabilité sur le terrain et de la capacité à fonctionner en toute sécurité dans des conditions viticoles variées. La direction manuelle reste pertinente dans les vignobles en terrasses et en forte pente, où les changements de terrain peuvent dépasser les limites de fiabilité actuelles des systèmes de guidage. Le chenillard CH Engineering GmbH UT110evo prend en charge la récolte contrôlée par l'opérateur sur des pentes allant jusqu'à 75 %. Chaque génération de modèles transfère davantage de tâches de l'opérateur à la machine, ce qui peut élargir le vivier de main-d'œuvre disponible et aider les producteurs à gérer les effets du vieillissement de la main-d'œuvre agricole.
Par source d'énergie :
le diesel domine, l'électrique enregistre la croissance la plus rapideLes vendangeuses à motorisation diesel représentaient 66,8 % du marché en 2025. Leur position dominante reflète une haute densité énergétique et une infrastructure de ravitaillement établie. Les moteurs diesel offrent également des caractéristiques de couple adaptées aux terrains viticoles en pente. ERO GmbH a déclaré que l'ensemble de sa gamme de vendangeuses est conforme aux exigences de la phase V de l'UE. Son Grapeliner 8000 utilise un moteur AGCO Power Tier V et une unité de commande électronique Poclain CT200. La machine peut circuler à 40 kilomètres par heure et fonctionner toute une journée sans ravitaillement. Les exigences de la phase V accroissent l'importance de la conformité aux émissions lorsque les vignobles remplacent leurs anciens équipements de récolte.
Les groupes motopropulseurs électriques devraient croître à un CAGR de 14 % jusqu'en 2031, le taux le plus rapide parmi les segments par source d'énergie. La demande sera probablement la plus forte dans les zones sensibles aux émissions telles que la Champagne, la vallée du Rhin et les zones de Prosecco en Italie. Le budget de restructuration des vignobles italiens pour 2026 met l'accent sur les équipements axés sur la durabilité. Des niveaux sonores et des émissions d'échappement plus faibles peuvent apporter une valeur commerciale dans les vignobles situés à proximité des zones urbaines. Les systèmes hybrides offrent une option intermédiaire pour les producteurs préoccupés par l'autonomie électrique, conservant une flexibilité d'utilisation tout en réduisant la dépendance au fonctionnement diesel conventionnel. La complexité accrue du groupe motopropulseur reste une limitation pour les équipements hybrides.
Par taille de vignoble :
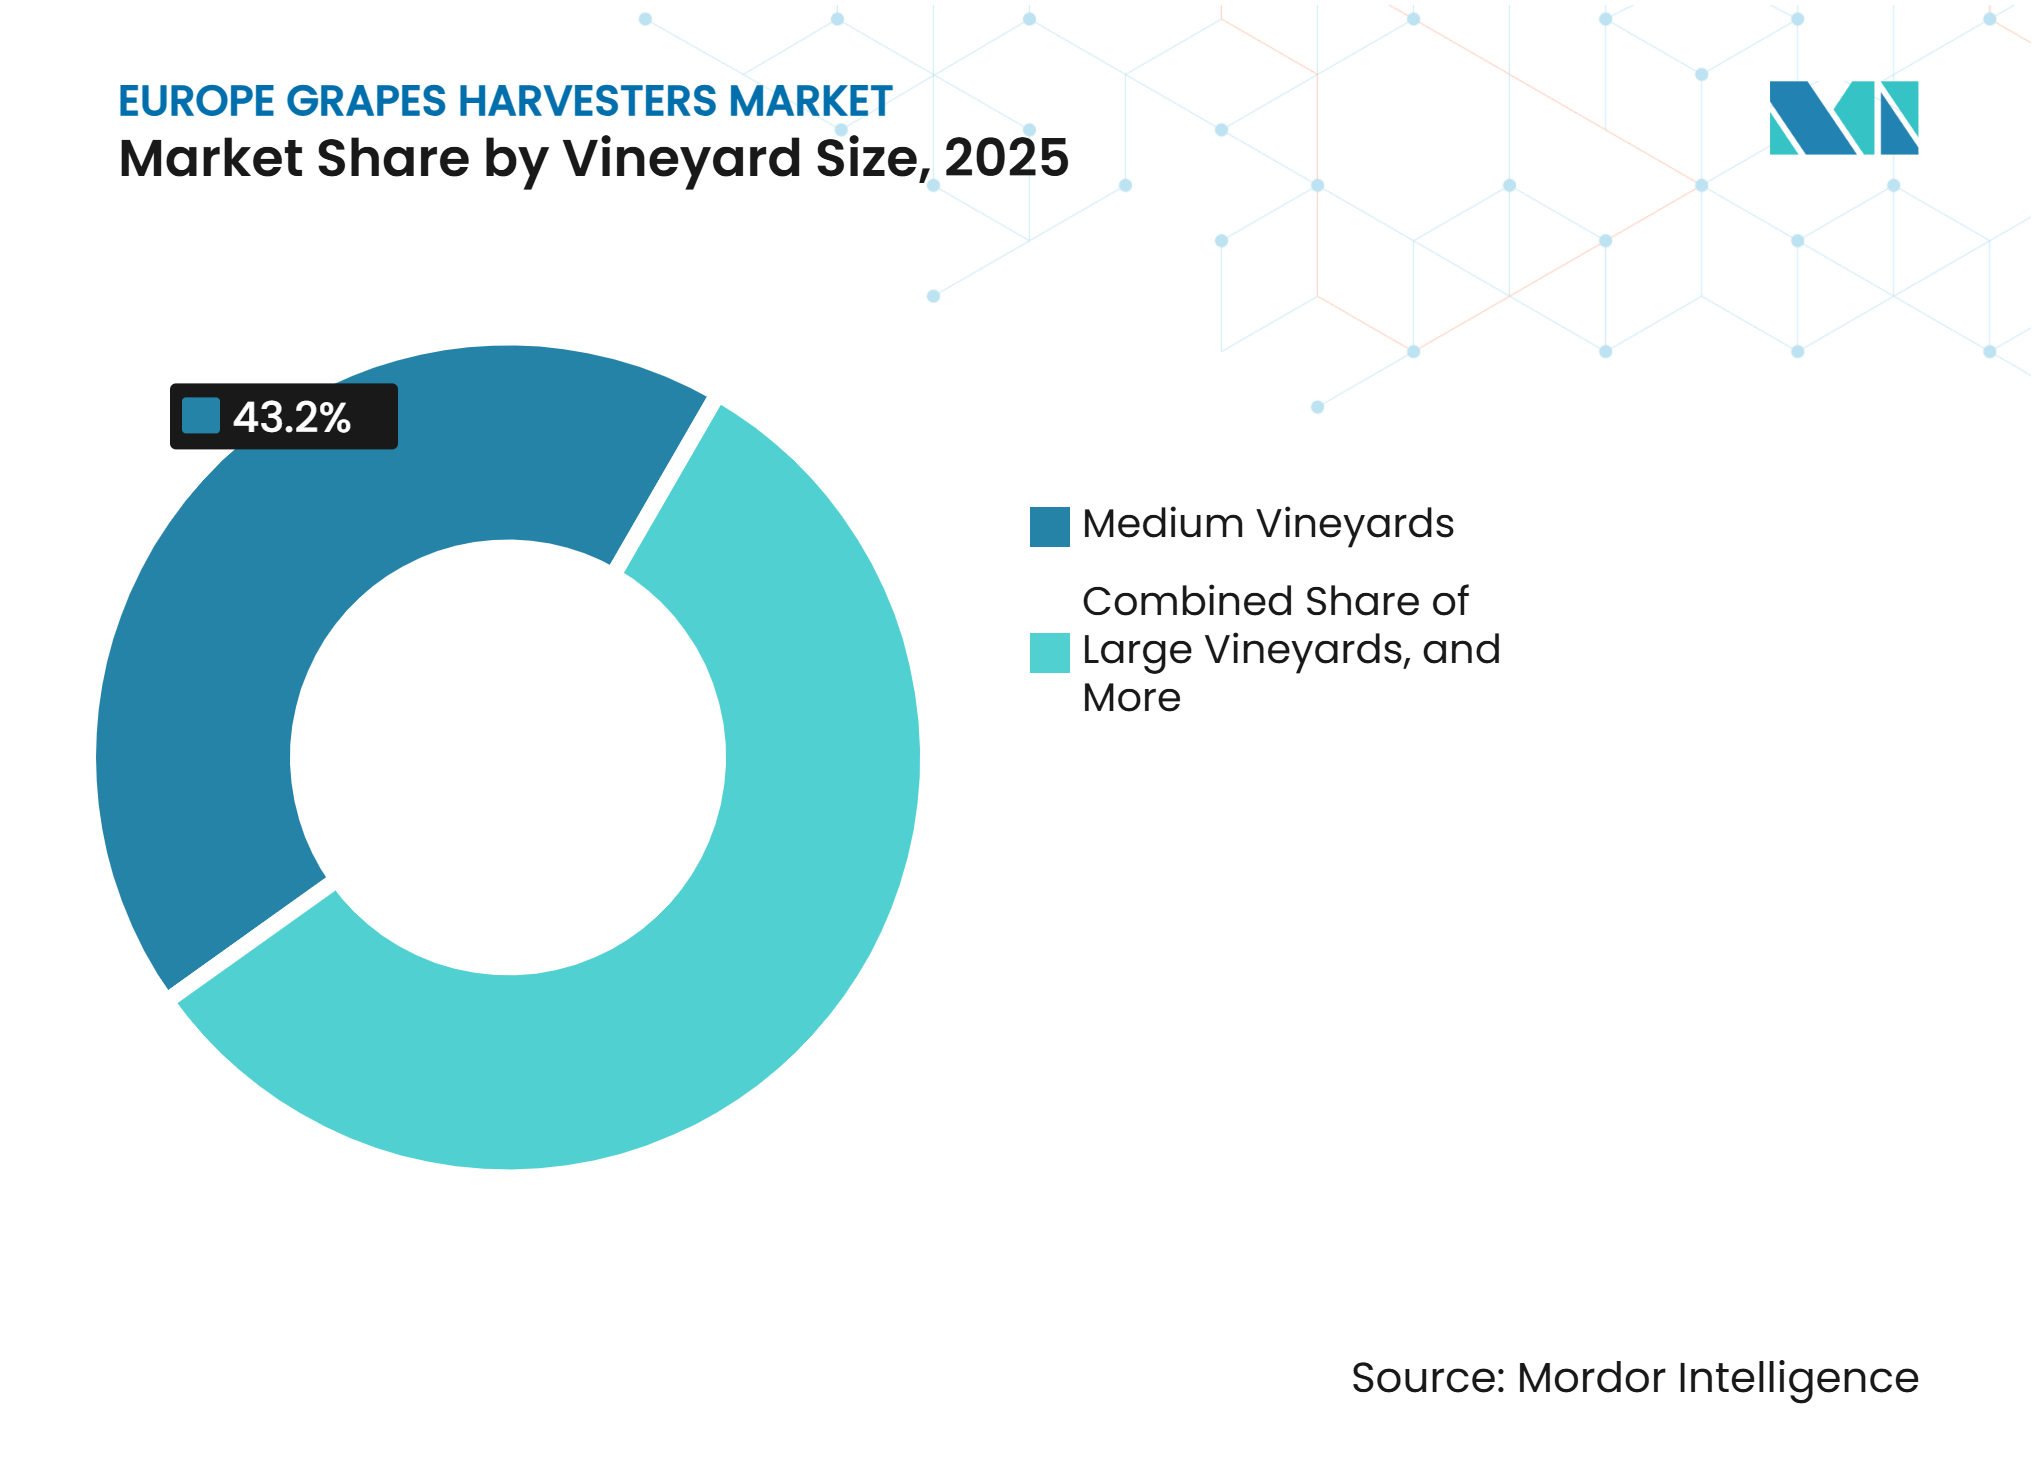
les vignobles de taille moyenne tirent le volume, les petits vignobles tirent le tauxLes vignobles de taille moyenne représentaient 43,2 % du marché des vendangeuses en Europe en 2025. Ce groupe combine une échelle d'exploitation adéquate avec une plus grande flexibilité pour financer le renouvellement du parc. Les coopératives, les domaines familiaux établis et les groupements viticoles régionaux sont des acheteurs actifs dans ce segment. Ces producteurs renouvellent souvent leurs générations de vendangeuses à des intervalles de 8 à 12 ans, et leurs achats représentent une part significative des transactions financées par les concessionnaires. Les grands vignobles restent des acheteurs importants de machines automotrices haut de gamme. Leurs spécifications d'équipement peuvent influencer les achats ultérieurs des petites exploitations. Le marché bénéficie lorsque ces clients standardisent les équipements sur plusieurs sites viticoles.
Les petits vignobles devraient croître à un CAGR de 12,4 % jusqu'en 2031. Les modèles d'équipement en tant que service et les parcs de prestataires peuvent abaisser l'obstacle en capital pour ce groupe. La France et l'Espagne disposent de réseaux de prestation de services à façon qui facturent entre 500 et 700 EUR par hectare (541,5 à 758,1 USD) en 2025. Les vendangeuses tractées peuvent coûter 50 % de moins que leurs équivalents automoteurs, créant une voie pratique vers la mécanisation pour les producteurs utilisant des services de prestataires. Les petits vignobles peuvent adopter des machines sans assumer la pleine propriété ni les charges de maintenance, soutenant ainsi une mécanisation plus large.

Analyse géographique
La France, l'Italie et l'Espagne représentent une part significative du parc installé et de la demande annuelle sur le marché des vendangeuses en Europe. La France présente un niveau élevé de mécanisation viticole dans les principales régions productrices de vin, notamment la Champagne, le Bordeaux et la Bourgogne. Les fournisseurs nationaux tels que Pellenc et Grégoire bénéficient de leur proximité avec ces régions viticoles. L'Italie a enregistré une augmentation de 0,8 % de sa superficie viticole en 2024, tandis que le pays a alloué 144,1 millions EUR (152 millions USD) à la restructuration des vignobles en 2026.
L'Espagne possède la plus grande superficie viticole d'Europe, bien que sa superficie viticole ait diminué de 1,5 % en 2024. Les grands vignobles commerciaux du pays dans des régions telles que la Rioja, la Manche et le Penedès offrent des opportunités pour les équipements de récolte mécanisée. Le Portugal, l'Autriche, la Suisse et la Grèce représentent des marchés plus petits mais distincts au sein de l'Europe. Au Portugal, les vignobles en forte pente et en terrasses de la vallée du Douro créent une demande d'équipements de récolte spécialisés, car les vendangeuses conventionnelles ont une aptitude limitée pour les pentes extrêmes.
L'Autriche et la Suisse présentent également des opportunités pour des vendangeuses compactes adaptées aux rangs de vignes étroits et aux terrains difficiles. Des équipements tels que le CH Engineering GmbH UT110-CH500 sont conçus pour fonctionner sur des pentes allant jusqu'à 75 %, soulignant la nécessité de machines spécialisées dans les vignobles en forte pente. En Croatie, les coûts de main-d'œuvre pour la récolte des raisins s'élèvent à 80 EUR nets par jour (86,6 USD), plus 35 EUR (37,9 USD) de charges patronales, indiquant les pressions de coûts associées à la récolte manuelle. PORTAL.HR La hausse des coûts de main-d'œuvre et les préoccupations liées à la disponibilité de la main-d'œuvre soutiennent l'argument en faveur d'une plus grande mécanisation dans les vignobles européens.
Paysage concurrentiel
Concentration du Marché
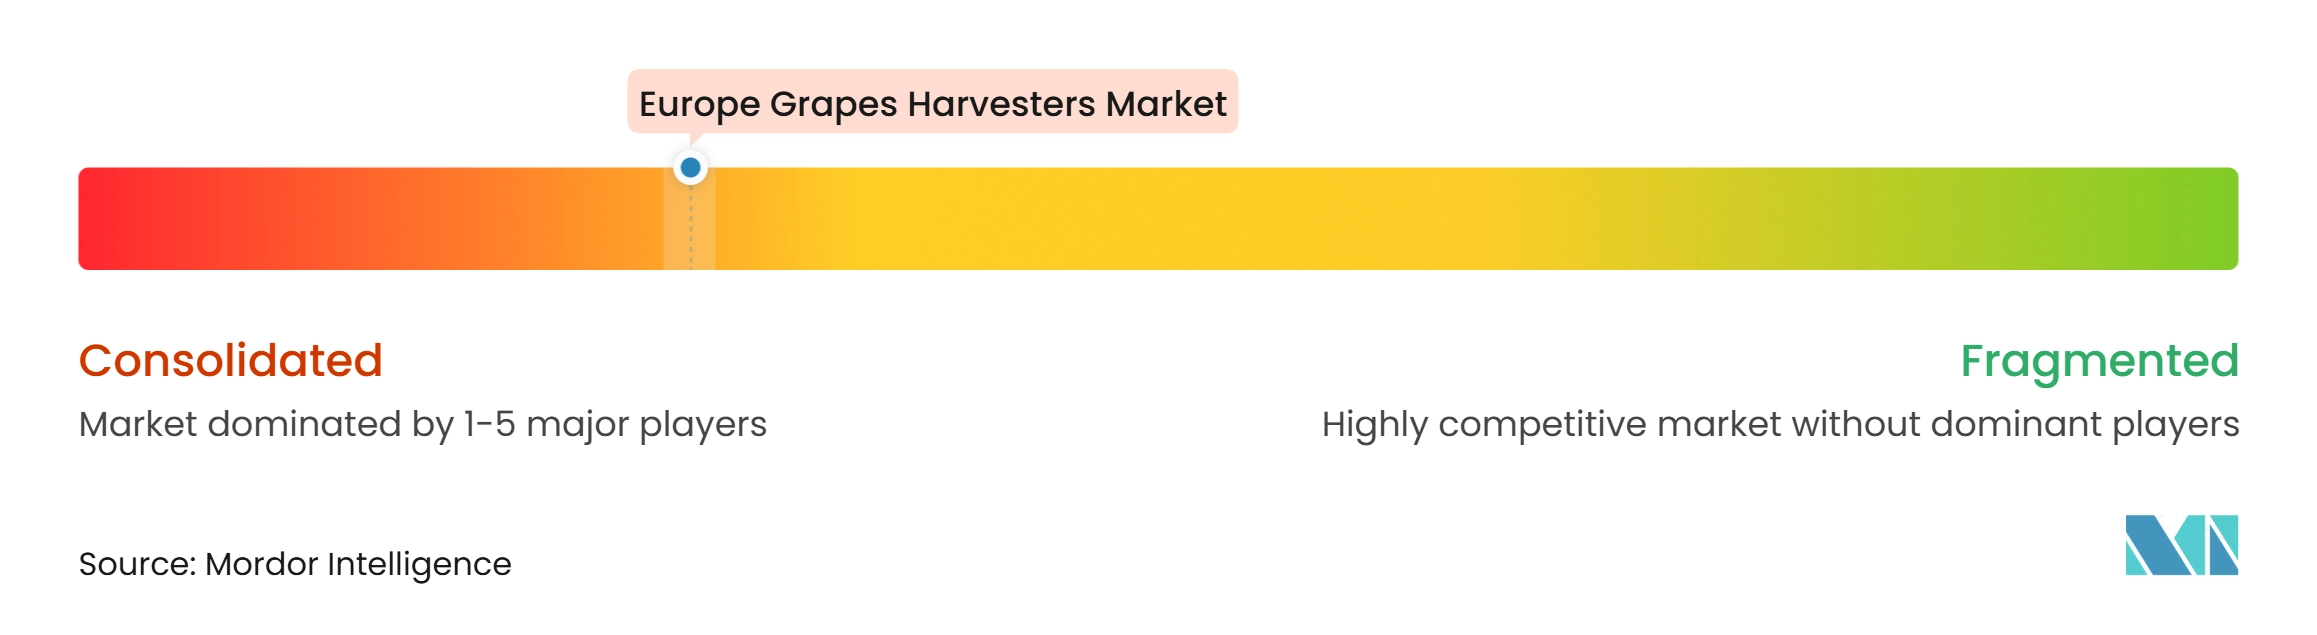
Le marché des vendangeuses en Europe est très concentré, avec quelques fabricants établis maintenant une forte présence dans les principaux pays producteurs de vin. New Holland Agriculture est l'un des fabricants de premier plan, avec plus de 19 000 vendangeuses Braud vendues dans le monde. Sa position sur le marché est soutenue par les systèmes brevetés de tiges d'ébranlage SDC et de convoyage à godets Noria. Au SITEVI 2025, CNH Industrial a présenté les modèles Braud 9.50L, 9.70L et 9.70M. Le système de nivellement proportionnel Vari-Control peut augmenter la productivité d'au moins 10 % à des vitesses de travail allant jusqu'à 13 kilomètres par heure.
Pellenc S.A.S. se démarque en proposant des porteurs modulaires multifonctionnels et des solutions de récolte élargies. La société a lancé l'Optimum XXL80 en janvier 2026 pour les opérations super-intensives de raisins, d'olives et d'amandes. Ce lancement élargit son portefeuille de produits vers des applications de récolte à haute capacité. ERO GmbH se concentre sur l'ingénierie spécialisée et les équipements de récolte conformes aux normes d'émissions, l'ensemble de sa gamme de produits répondant aux exigences de la phase V dans la plage de puissance de 75 à 130 kilowatts. Oxbo International Corporation est un autre concurrent établi sur le marché des vendangeuses en Europe. Ces fabricants se concurrencent sur la capacité des machines, les fonctions connectées, la conformité aux émissions et la conception d'équipements spécifiques aux applications.
Les équipements de récolte abordables pour les vignobles de moins de 50 hectares restent une opportunité pour les fabricants cherchant à répondre aux besoins des petites exploitations viticoles. Les équipements zéro émission pour les régions viticoles sensibles au bruit offrent également des possibilités de différenciation des produits. CH Engineering GmbH et Andreoli Engineering répondent aux exigences de récolte en forte pente grâce à leur collaboration sur le UT110-CH500. Les règles de l'UE régissant la libre circulation des données non personnelles deviennent également pertinentes pour la télématique embarquée et les achats de machines connectées. Les fournisseurs disposant de capacités établies en matière de gestion des données et d'équipements connectés peuvent avoir un avantage dans les décisions d'achat. Dans l'ensemble, le marché des vendangeuses en Europe reste concentré, tandis que les applications viticoles spécialisées, les petites exploitations viticoles et les équipements à faibles émissions offrent des opportunités de différenciation des produits.
Leaders du secteur des vendangeuses en Europe
-
New Holland Agriculture - Braud (CNH Industrial N.V.)
-
Pellenc S.A.S.
-
Grégoire S.A.S. (SDF S.p.A.)
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des vendangeuses en Europe Entreprises couvertes dans ce rapport
- Pellenc S.A.S.
- New Holland Agriculture - Braud (CNH Industrial N.V.)
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- ALMA (Arnaud Frères S.A.S.)
- CRF Costruzioni S.r.l.
- Bobard Frères
- I.ME.CA s.n.c. di Macorigh M. & C.
- CH engineering GmbH
- Andreoli Engineering
- GEIER SRL Tracked Vehicles
- Blueline Manufacturing Company Inc.
- Pulcinelli Giovan Battista S.r.l.
- American Grape Harvesters, Inc.
Développements industriels récents dans Marché des vendangeuses en Europe
- Novembre 2025 : New Holland Agriculture a lancé les Braud 9.50L, 9.70L et 9.70M au SITEVI 2025 à Montpellier, dotés d'un système de nivellement proportionnel Vari-Control qui augmente la productivité d'au moins 10 %.
- Octobre 2025 : Le Grapeliner 8000 d'ERO GmbH a été présenté dans une étude de cas d'ingénierie qui a confirmé l'intégration du moteur Tier V, le régulateur de vitesse de l'unité de commande électronique CT200, les moteurs arrière TwinLock MSE18, une capacité de franchissement de pente de 35 % et un fonctionnement toute la journée sans ravitaillement.
- Janvier 2025 : CH Engineering GmbH a présenté le véhicule de récolte chenillé compact UT110evo pour les pentes de vignobles allant jusqu'à 75 % de déclivité et des largeurs de rangs à partir de 1 600 millimètres, avec des chaînes énergétiques à faible entretien et une transportabilité standard par tracteur-remorque.
Périmètre du rapport sur le marché des vendangeuses en Europe
Les vendangeuses sont des machines agricoles conçues pour la récolte mécanique des raisins dans les vignobles. Elles automatisent le processus de récolte en détachant les raisins des vignes et en les collectant pour un traitement ou une manutention ultérieurs.
Le rapport sur les vendangeuses en Europe est segmenté par type de vendangeuse (vendangeuses automotrices, vendangeuses traînées/tractées et vendangeuses portées sur tracteur), par mode de fonctionnement (direction et fonctionnement manuels, fonctionnement assisté/guidé avec précision, et fonctionnement autonome/semi-autonome), par source d'énergie (motorisation diesel, hybride, électrique), par taille de vignoble (petits vignobles, vignobles de taille moyenne, grands vignobles), et par géographie (France, Italie, Espagne, Allemagne, Portugal, Russie, reste de l'Europe). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Vendangeuses automotrices |
| Vendangeuses traînées/tractées |
| Vendangeuses portées sur tracteur |
| Direction et fonctionnement manuels |
| Fonctionnement assisté/guidé avec précision |
| Fonctionnement autonome/semi-autonome |
| Motorisation diesel |
| Hybride |
| Électrique |
| Petits vignobles |
| Vignobles de taille moyenne |
| Grands vignobles |
| France |
| Italie |
| Espagne |
| Allemagne |
| Portugal |
| Russie |
| Reste de l'Europe |
| Par type de vendangeuse | Vendangeuses automotrices |
| Vendangeuses traînées/tractées | |
| Vendangeuses portées sur tracteur | |
| Par mode de fonctionnement | Direction et fonctionnement manuels |
| Fonctionnement assisté/guidé avec précision | |
| Fonctionnement autonome/semi-autonome | |
| Par source d'énergie | Motorisation diesel |
| Hybride | |
| Électrique | |
| Par taille de vignoble | Petits vignobles |
| Vignobles de taille moyenne | |
| Grands vignobles | |
| Par géographie | France |
| Italie | |
| Espagne | |
| Allemagne | |
| Portugal | |
| Russie | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des vendangeuses en Europe en 2031 ?
Le marché devrait atteindre 760 millions USD d'ici 2031, en hausse par rapport à 530 millions USD en 2026, à un CAGR de 7,48 %.
Quel type de vendangeuse était en tête en Europe en 2025 ?
Les vendangeuses automotrices ont dominé le marché avec une part de 48,5 % en 2025, tandis que les unités portées sur tracteur affichent la croissance prévisionnelle la plus rapide à un CAGR de 11,8 %.
Pourquoi les vignobles adoptent-ils des équipements de récolte mécanisée ?
Les pénuries de main-d'œuvre saisonnière, les coûts plus élevés de la récolte manuelle et l'accès aux parcs de prestataires augmentent l'adoption dans les sites viticoles adaptés.
Quelle source d'énergie connaît la croissance la plus rapide pour les vendangeuses ?
Les groupes motopropulseurs électriques devraient croître à un CAGR de 14 % jusqu'en 2031, soutenus par des investissements en équipements axés sur la durabilité.
Qu'est-ce qui limite l'adoption des équipements de récolte dans les vignobles européens ?
Le coût élevé des équipements, les limites du service après-vente, les terrains en forte pente, les parcelles fragmentées et les préférences pour la vendange manuelle dans les appellations de prestige limitent l'adoption.