
Tamaño y participación del mercado de cosechadoras de uvas en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 490 Millones de dólares |
| Tamaño del Mercado (2026) | 530 Millones de dólares |
| Tamaño del Mercado (2031) | 760 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.48 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de cosechadoras de uvas en Europa por Mordor Intelligence
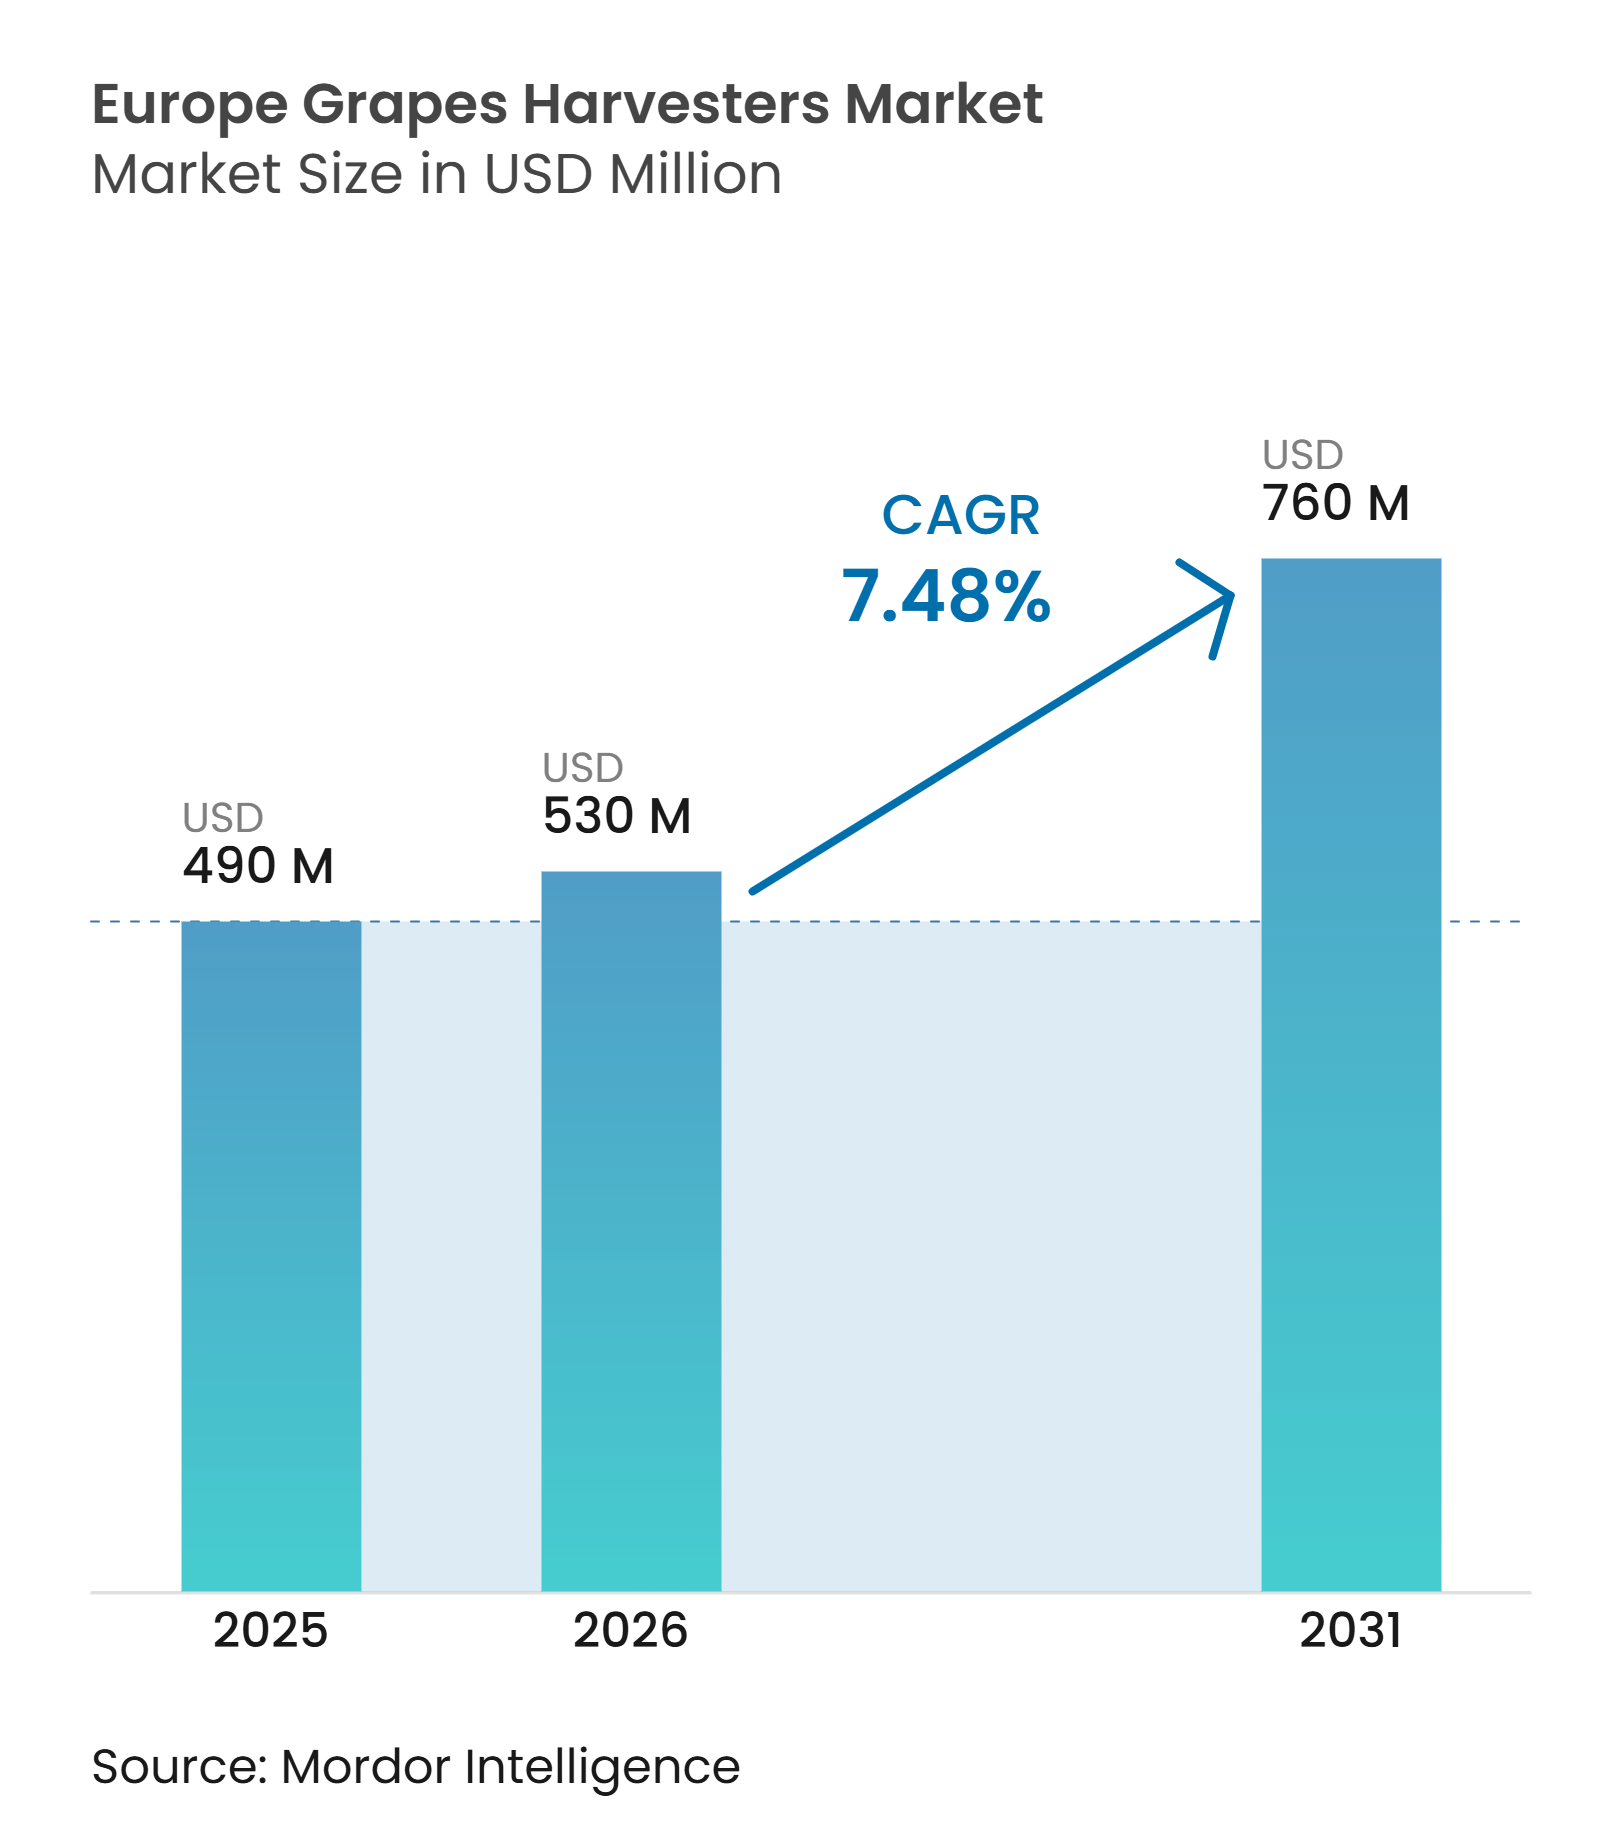
El tamaño del mercado de cosechadoras de uvas en Europa se valoró en 490 millones de USD en 2025 y se prevé que crezca desde 530 millones de USD en 2026 hasta alcanzar los 760 millones de USD en 2031, a una CAGR del 7,48% durante el período de pronóstico 2026 a 2031. El mercado está respaldado por la demanda de reemplazo tras las prolongadas caídas en los registros de cosechadoras de uvas en Francia en 2025[1]. El envejecimiento de las flotas está incrementando la demanda de reemplazo, especialmente entre los viñedos más grandes que pueden distribuir los costos de los equipos en más hectáreas. La escasez de mano de obra estacional está haciendo que la cosecha mecanizada sea más relevante, especialmente a medida que las fechas de cosecha más tempranas reducen la disponibilidad de trabajadores temporales[2]. El apoyo público en el marco de la Política Agrícola Común está fomentando la inversión en equipos modernos y conformes, así como en capacidades digitales relacionadas[3]. El mercado también está limitado por las restricciones de la mecanización en las denominaciones de origen premium, las parcelas fragmentadas y los viñedos en pendiente pronunciada.
Conclusiones clave del informe
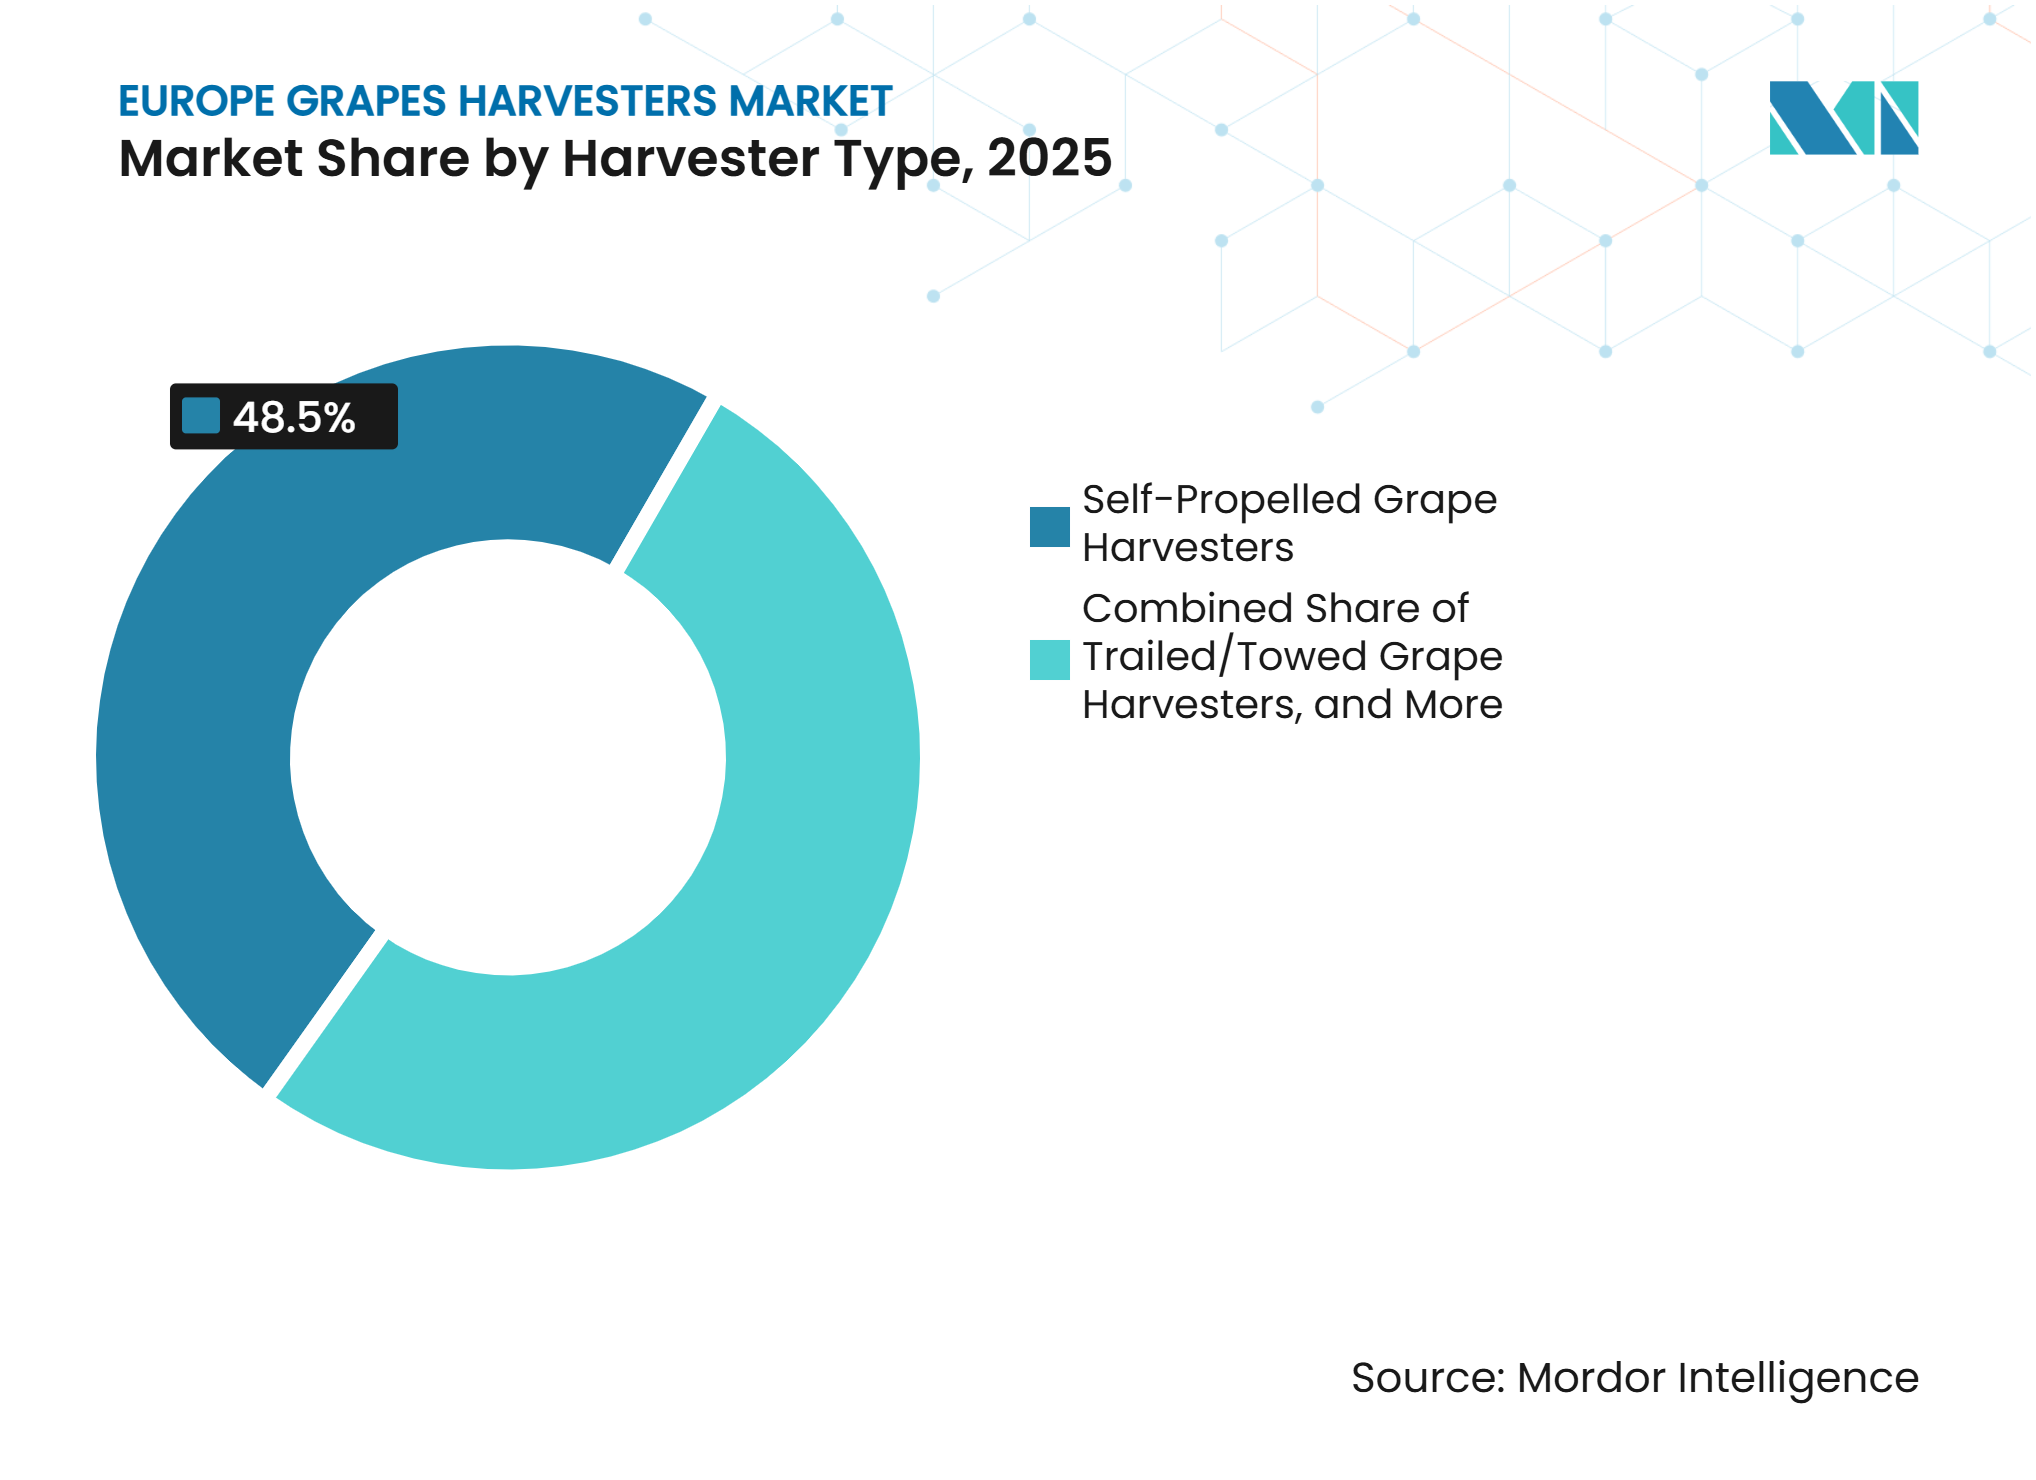
- Por tipo de cosechadora, las cosechadoras de uvas autopropulsadas representaron el 48,5% de la participación del mercado de cosechadoras de uvas en Europa en 2025, mientras que se prevé que las cosechadoras de uvas montadas en tractor crezcan a una CAGR del 11,8% de 2026 a 2031.
- Por modo de operación, la operación asistida y guiada por precisión representó el 54,2% del tamaño del mercado de cosechadoras de uvas en Europa en 2025, mientras que se prevé que la operación autónoma y semiautónoma crezca a una CAGR del 13,2% de 2026 a 2031.
- Por fuente de energía, las cosechadoras diésel representaron el 66,8% de la participación del mercado en 2025, mientras que se prevé que los trenes de potencia eléctricos crezcan a una CAGR del 14% de 2026 a 2031.
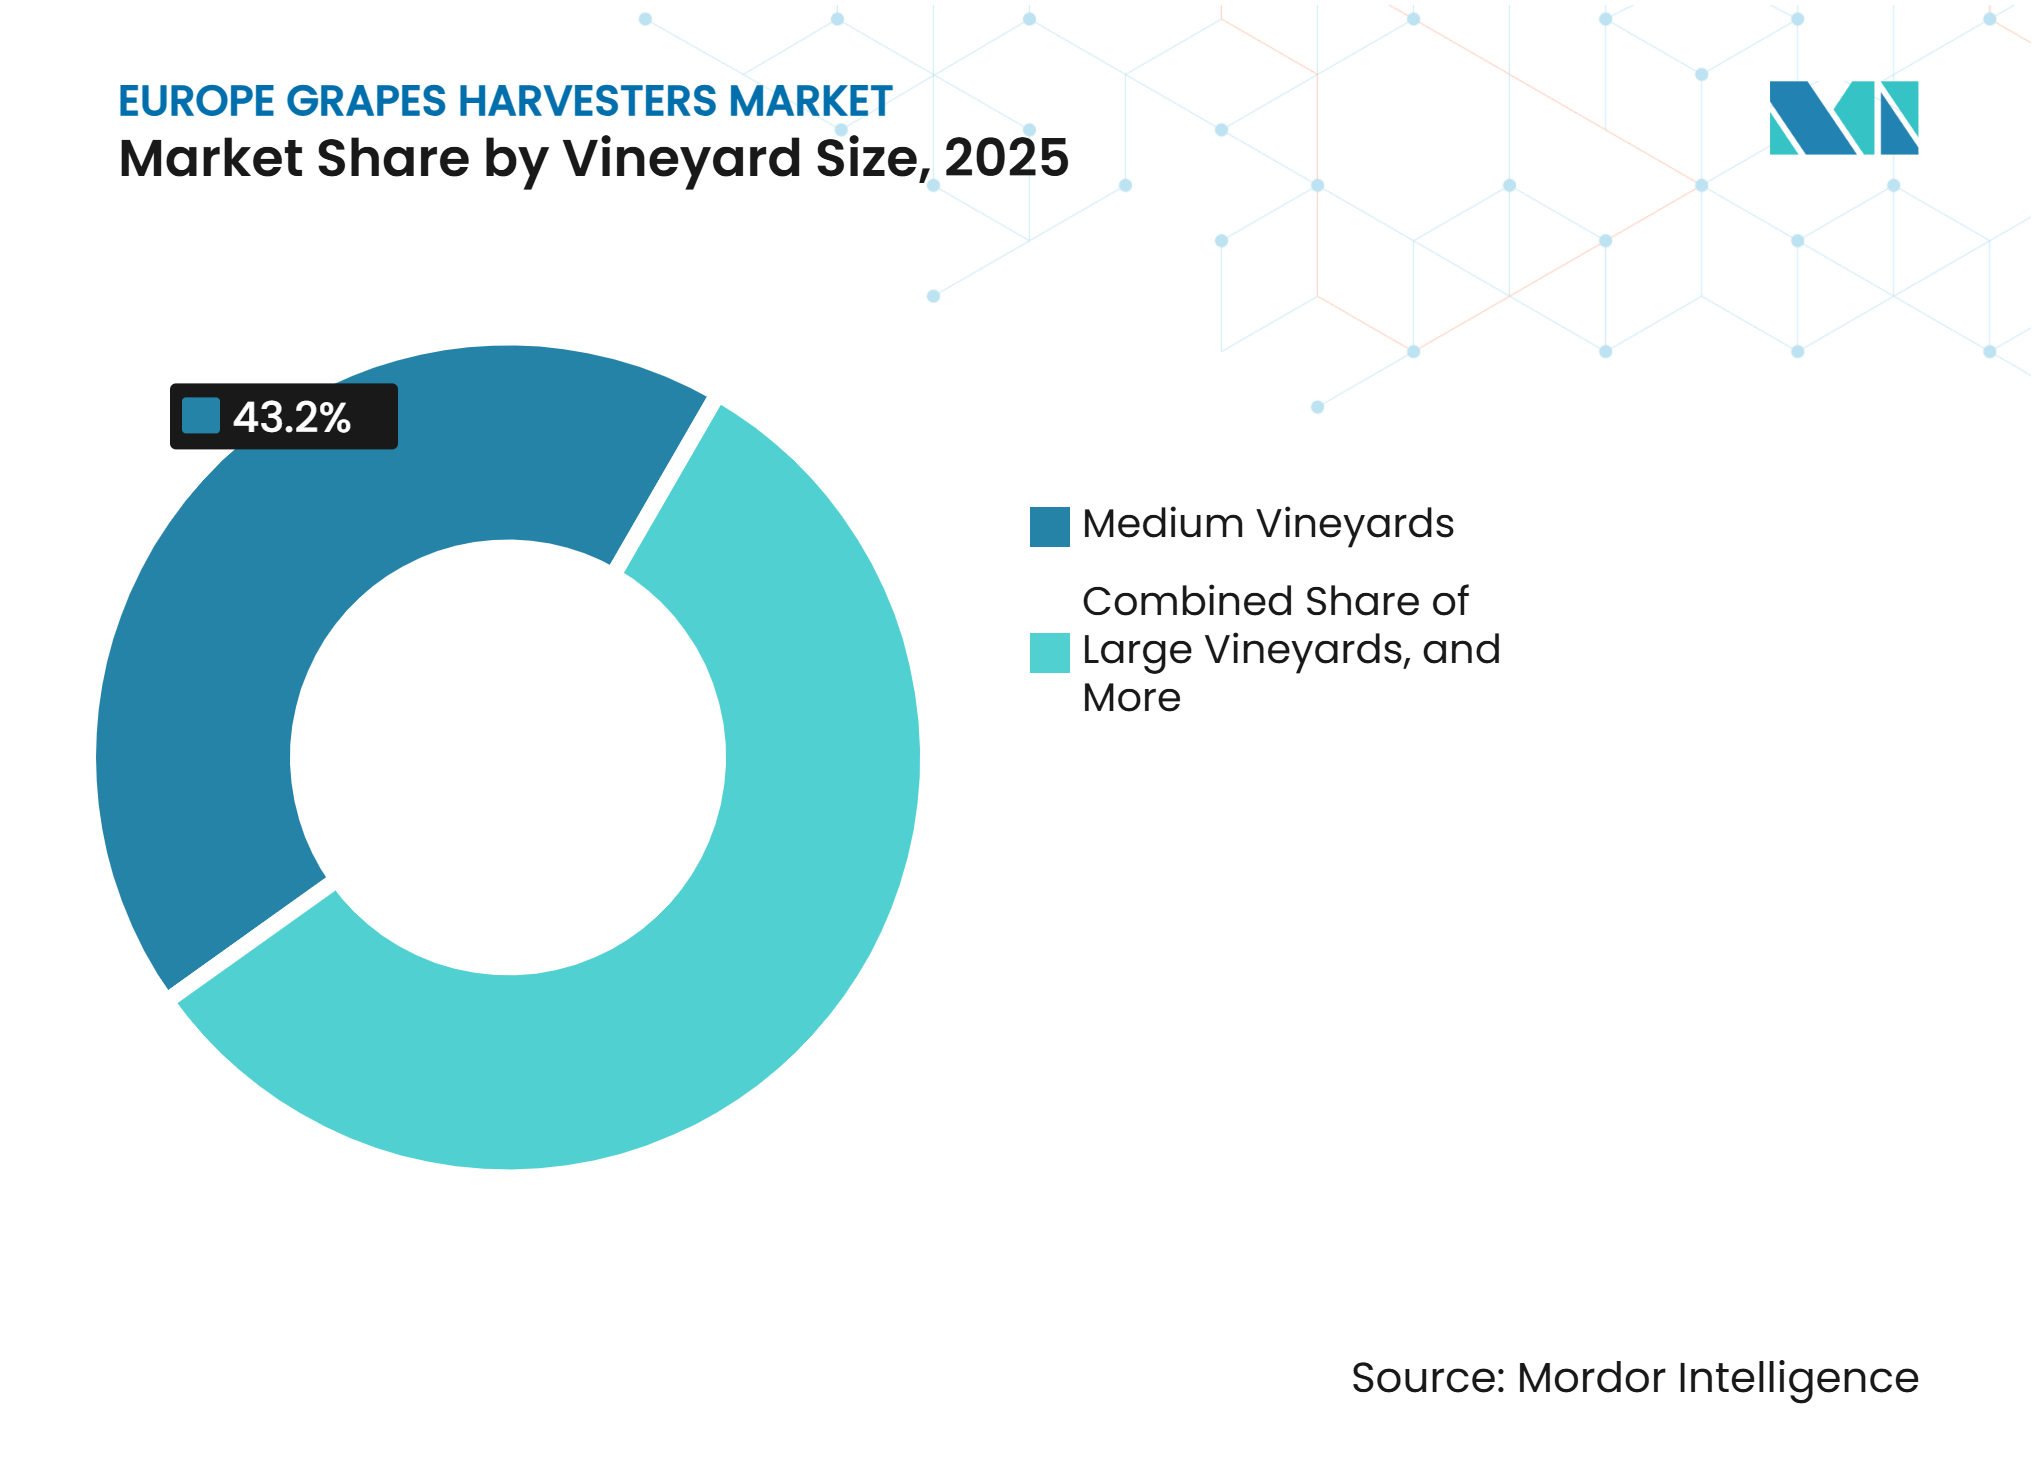
- Por tamaño de viñedo, los viñedos medianos representaron el 43,2% de la participación en 2025, mientras que se prevé que los viñedos pequeños crezcan a una CAGR del 12,4% de 2026 a 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de mano de obra en viñedos e inflación salarial | +1.9% | Francia, Italia, España, Alemania, Austria | Corto plazo (≤ 2 años) |
| Consolidación de viñedos y adquisición de flotas de múltiples unidades | +1.1% | Francia, España, Italia, Portugal | Mediano plazo (2-4 años) |
| Apoyo de la Política Agrícola Común a la mecanización y la digitalización | +1.4% | Estados miembros de la Unión Europea, especialmente Francia, Italia, España y Alemania | Mediano plazo (2-4 años) |
| Viticultura de precisión y equipos de cosecha preparados para datos | +0.9% | Francia, Alemania, Italia | Mediano plazo (2-4 años) |
| Desarrollo de microcosechadoras para hileras estrechas y terrazas alpinas | +0.7% | Francia, Italia, Austria, Suiza | Largo plazo (≥ 4 años) |
| Modelos de contratación estacional personalizada y equipos como servicio | +0.6% | Francia, Italia, España | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de mano de obra en viñedos e inflación salarial
La escasez de mano de obra es una razón constante por la que los viñedos consideran la cosecha mecánica. Francia enfrentó un déficit anual del 30% en mano de obra para la cosecha y requirió entre 300.000 y 400.000 trabajadores estacionales a nivel nacional. Las cosechas más tempranas añadieron mayor presión en 2025, cuando la vendimia del Beaujolais comenzó dos semanas antes que la de 2024, reduciendo la disponibilidad de estudiantes y trabajadores estacionales. Un estudio publicado en mayo de 2025 en AgriEngineering encontró que la cosecha mecanizada costó EUR 531,6 por hectárea (USD 575,9), en comparación con EUR 2.161,8 por hectárea (USD 2.341,1) para la cosecha manual. El estudio también reportó una reducción del 75% en los costos directos de mano de obra y un período de recuperación de la inversión de 3,5 temporadas de cosecha. Estos factores económicos refuerzan el argumento a favor de la cosecha mecanizada en el mercado de cosechadoras de uvas en Europa, donde el acceso a trabajadores es incierto.
Consolidación de viñedos y adquisición de flotas de múltiples unidades
La consolidación de viñedos está transformando las compras de equipos, pasando de reemplazos aislados a decisiones coordinadas de flota. La superficie de viñedos europeos disminuyó a 3,2 millones de hectáreas en 2024. España redujo su superficie de viñedos en un 1,5%, mientras que Francia redujo la suya en un 0,7%. Italia amplió su superficie de viñedos en un 0,8% durante el mismo año. Los operadores restantes suelen ser más grandes y están mejor posicionados para estandarizar los equipos en múltiples sitios. La gestión de flotas adquiere mayor valor cuando los operadores utilizan máquinas conectadas dentro de un entorno de software coherente. La plataforma IntelliField de New Holland Agriculture puede coordinar hasta 6 cosechadoras de uvas en tiempo casi real. El mercado de cosechadoras de uvas en Europa, por tanto, favorece a los proveedores que combinan equipos de alta capacidad con capacidades de gestión de flotas.
Apoyo de la Política Agrícola Común a la mecanización y la digitalización
La Política Agrícola Común apoya la inversión en equipos agrícolas modernos en toda la Unión Europea. Los Planes Estratégicos de la PAC están respaldados por 307 mil millones de EUR (327,4 mil millones de USD) en gasto público para 2023-2027. Las medidas del sector vitivinícola reciben 1,1 mil millones de EUR (1,1 mil millones de USD) en apoyo anual. La reestructuración de viñedos representa el 50% de esos desembolsos del sector vitivinícola. Italia activó 144,1 millones de EUR (152 millones de USD) para la reestructuración de viñedos durante 2026, con la modernización de cosechadoras incluida como prioridad explícita. La cofinanciación de la PAC orienta cada vez más a los compradores hacia equipos que cumplen los requisitos de la Fase V del Reglamento UE 2016/1628.
Viticultura de precisión y equipos de cosecha preparados para datos
La viticultura de precisión está aumentando el valor de las cosechadoras que recopilan datos de campo utilizables. Un estudio de 2026 publicado en Precision Agriculture examinó una explotación vitivinícola toscana de 150,7 hectáreas que utilizaba una cosechadora autopropulsada, mapas de rendimiento obtenidos mediante vehículos aéreos no tripulados y tecnología de tasa variable. El estudio encontró que un enfoque de gestión innovador que incorpora tecnologías de precisión aumentó los márgenes brutos en aproximadamente un 54% en comparación con la gestión convencional e incrementó los ingresos en un 33,6%. La telemetría de la cosechadora puede combinarse con datos de teledetección para mapear los rendimientos a nivel de sub-hilera. Un estudio de 2025 publicado en Precision Agriculture validó el mapeo bayesiano de rendimientos utilizando teledetección y seguimiento de cosechadoras de uvas en viñedos sicilianos. Estas funciones ayudan a vincular las condiciones de cosecha con las decisiones de gestión de la calidad. El mercado de cosechadoras de uvas en Europa recompensa cada vez más a los equipos que apoyan tanto las operaciones de campo como los registros del viñedo.
Análisis del impacto de las restricciones*
| Restricción | Impacto aproximado (%) en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo de capital inicial y largos períodos de recuperación de la inversión | -1.4% | Todos los mercados europeos, especialmente Grecia, Austria y Suiza | Corto plazo (≤ 2 años) |
| Habilidades del operador, red de servicio y complejidad del mantenimiento | -0.7% | Francia, Italia, Alemania, con deficiencias en Portugal y Grecia | Mediano plazo (2-4 años) |
| Preferencias de calidad en vinos premium por la cosecha manual selectiva | -0.8% | Francia, Italia, España, Portugal, Alemania | Largo plazo (≥ 4 años) |
| Parcelas pequeñas fragmentadas y límites de compatibilidad en pendientes extremas | -0.8% | Francia, Italia, Austria, Suiza, Portugal, Grecia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de capital inicial y largos períodos de recuperación de la inversión
Los elevados costos de inversión inicial siguen siendo una barrera clave para la adopción de cosechadoras de uvas entre los viñedos más pequeños. Un estudio de 2026 publicado en Precision Agriculture encontró que la viabilidad económica de las tecnologías de precisión, incluida la cosecha autopropulsada de uvas, depende de la escala del viñedo, y que los altos costos de inversión pueden limitar la adopción entre las explotaciones vitivinícolas más pequeñas. El tamaño promedio relativamente pequeño de los viñedos en Italia puede limitar el atractivo económico de poseer equipos de cosecha dedicados para los productores más pequeños. El elevado costo de adquisición de equipos de cosecha especializados puede prolongar los períodos de recuperación de la inversión y limitar la adopción entre los productores pequeños e independientes. La escasa utilización de los equipos fuera de la temporada de cosecha de uvas reduce aún más el atractivo económico de invertir en maquinaria de cosecha dedicada. Estos factores limitan la adopción de cosechadoras de uvas en los viñedos europeos más pequeños.
Habilidades del operador, red de servicio y complejidad del mantenimiento
Las cosechadoras modernas integran varias funciones en una sola máquina, incluyendo cabezales de cosecha, despalillado a bordo, clasificación óptica, seguimiento de hileras, telemática y controles del tren de potencia de la Fase V. Los operadores requieren formación para utilizar estas funciones de manera fiable dentro de una corta ventana de cosecha. Francia, Alemania e Italia cuentan con redes de distribuidores autorizados relativamente densas, mientras que Portugal, Grecia y Austria tienen una cobertura de servicio menos consistente. Un día de inactividad del equipo puede afectar materialmente los resultados estacionales cuando las ventanas de cosecha son de solo 3 a 6 semanas. Los sistemas de postratamiento de la Fase V también requieren soporte de servicio para los filtros de partículas diésel y los componentes de reducción catalítica selectiva. Los modelos de equipos como servicio reducen parte de esta carga, pero siguen concentrados en Francia, Italia y España.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de cosechadora:
las cosechadoras de uvas autopropulsadas anclan el mercado, las montadas en tractor ganan terrenoLas cosechadoras de uvas autopropulsadas representaron el 48,5% de la participación del mercado de cosechadoras de uvas en Europa en 2025. Son ampliamente utilizadas por viñedos medianos y grandes que requieren alto rendimiento. Su capacidad de seguimiento autónomo de hileras puede apoyar la productividad durante cortas ventanas de cosecha. El precio de compra premium es más fácil de justificar cuando las máquinas sirven a áreas de viñedo más grandes. Se prevé que las cosechadoras de uvas montadas en tractor crezcan a una CAGR del 11,8% hasta 2031, la tasa de crecimiento más rápida entre los segmentos por tipo de cosechadora. Los diseños compactos montados en tractor apoyan a los productores que ya poseen tractores de vía estrecha y pueden no tener la escala suficiente para una cosechadora autopropulsada dedicada. El mercado de equipos montados en tractor está respaldado por la primera mecanización en lugar del reemplazo de flotas establecidas.
Las cosechadoras de uvas remolcadas y arrastradas ofrecen una alternativa para los productores que buscan menores costos de adquisición. Pellenc S.A.S. indica que su plataforma GRAPES'LINE tiene una capacidad de tolva de 3.600 litros. El equipo puede proporcionar una capacidad de cosecha comparable a las opciones autopropulsadas a un costo de adquisición un 50% menor. Esta posición de precio es relevante para cooperativas y flotas de contratistas. New Holland Agriculture anunció una actualización del Braud 9.80N para hileras estrechas en 2026, con un eje delantero de compensación de terreno y pantalla IntelliView IV Plus. Los requisitos de certificación europeos favorecen a los fabricantes establecidos con procesos de cumplimiento probados. Las plataformas autopropulsadas probablemente seguirán siendo centrales para las compras de grandes viñedos, mientras que las máquinas remolcadas y montadas en tractor proporcionan puntos de entrada para operaciones más pequeñas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por modo de operación:
los sistemas asistidos/guiados por precisión dominan, la autonomía escala rápidamenteLa operación asistida/guiada por precisión representó el 54,2% del mercado de cosechadoras de uvas en Europa en 2025. El seguimiento de hileras basado en sensores y la dirección asistida por GPS se han vuelto comunes en los modelos de gama media y premium. Estos sistemas reducen la fatiga del operador y mejoran la precisión en las hileras. El sistema EasyPilot de Grégoire S.A.S. utiliza una cámara 3D en lugar de posicionamiento satelital, proporcionando una precisión de guía de 3 centímetros en hileras con geometría de vid irregular. Se prevé que las operaciones autónomas/semiautónomas se expandan a una CAGR del 13,2% hasta 2031. Los programas de investigación europeos están probando plataformas de cosecha autónoma en las principales regiones vitivinícolas.
La autonomía podría volverse más práctica a medida que los precios de los equipos se acerquen a los de los modelos supervisados por operadores. La escasez de operadores de maquinaria cualificados mejora la propuesta de valor de los sistemas semiautónomos. La adopción actual todavía depende de la fiabilidad en campo y de la capacidad de operar de forma segura en condiciones variadas de viñedo. La dirección manual sigue siendo relevante en viñedos en terrazas y pendientes pronunciadas, donde los cambios de terreno pueden superar los límites de fiabilidad actuales de los sistemas de guía. El rastreador CH Engineering GmbH UT110evo admite la cosecha controlada por el operador en gradientes de hasta el 75%. Cada generación de modelos transfiere más tareas del operador a la máquina, lo que puede ampliar el grupo de mano de obra disponible y ayudar a los productores a gestionar los efectos del envejecimiento de la fuerza laboral agrícola.
Por fuente de energía:
el diésel domina, el eléctrico registra el crecimiento más rápidoLas cosechadoras diésel representaron el 66,8% del mercado en 2025. Su posición de liderazgo refleja la alta densidad energética y la infraestructura de repostaje establecida. Los motores diésel también ofrecen características de par adecuadas para terrenos de viñedo en pendiente. ERO GmbH declaró que toda su gama de cosechadoras de uvas cumple con los requisitos de la Fase V de la UE. Su Grapeliner 8000 utiliza un motor AGCO Power Tier V y una unidad de control electrónico Poclain CT200. La máquina puede circular a 40 kilómetros por hora y operar durante todo un día sin repostar. Los requisitos de la Fase V están aumentando la importancia del cumplimiento de emisiones cuando los viñedos reemplazan equipos de cosecha más antiguos.
Se prevé que los trenes de potencia eléctricos crezcan a una CAGR del 14% hasta 2031, la tasa más rápida entre los segmentos por fuente de energía. Es probable que la demanda sea más fuerte en ubicaciones sensibles a las emisiones, como Champagne, el Valle del Rin y las zonas de Prosecco de Italia. El presupuesto de reestructuración de viñedos de Italia para 2026 enfatiza los equipos alineados con la sostenibilidad. Los menores niveles de ruido y emisiones de escape pueden añadir valor comercial en viñedos ubicados cerca de zonas urbanas. Los sistemas híbridos proporcionan una opción intermedia para los productores preocupados por la autonomía eléctrica, manteniendo la flexibilidad de uso al tiempo que reducen la dependencia del funcionamiento diésel convencional. La mayor complejidad del tren de potencia sigue siendo una limitación para los equipos híbridos.
Por tamaño de viñedo:
los viñedos medianos impulsan el volumen, los pequeños impulsan la tasaLos viñedos medianos representaron el 43,2% del mercado de cosechadoras de uvas en Europa en 2025. Este grupo combina una escala operativa adecuada con mayor flexibilidad para financiar el reemplazo de flotas. Las cooperativas, las fincas familiares establecidas y los grupos vitivinícolas regionales son compradores activos en este segmento. Estos productores suelen reemplazar las generaciones de cosechadoras en intervalos de 8 a 12 años, y sus compras representan una parte significativa de las transacciones financiadas por distribuidores. Los grandes viñedos siguen siendo compradores importantes de máquinas autopropulsadas premium. Sus especificaciones de equipos pueden influir en compras posteriores de operaciones más pequeñas. El mercado se beneficia cuando estos clientes estandarizan los equipos en múltiples sitios de viñedo.
Se prevé que los viñedos pequeños crezcan a una CAGR del 12,4% hasta 2031. Los modelos de equipos como servicio y las flotas de contratistas pueden reducir el obstáculo de capital para este grupo. Francia y España cuentan con redes de contratación personalizada que cobran entre EUR 500 y EUR 700 por hectárea (USD 541,5 a USD 758,1) en 2025. Las cosechadoras remolcadas pueden costar un 50% menos que las equivalentes autopropulsadas, creando una ruta práctica hacia la mecanización para los productores que utilizan servicios de contratistas. Los viñedos pequeños pueden adoptar maquinaria sin asumir la plena propiedad ni las cargas de mantenimiento, apoyando así una mecanización más amplia.

Análisis geográfico
Francia, Italia y España representan una parte significativa de la base de equipos instalados y la demanda anual en el mercado de cosechadoras de uvas en Europa. Francia tiene un alto nivel de mecanización de viñedos en las principales regiones productoras de vino, incluidas Champagne, Burdeos y Borgoña. Los proveedores nacionales como Pellenc y Grégoire se benefician de su proximidad a estas regiones vitivinícolas. Italia registró un aumento del 0,8% en la superficie de viñedos en 2024, mientras que el país asignó 144,1 millones de EUR (152 millones de USD) para la reestructuración de viñedos en 2026.
España tiene la mayor superficie de viñedos de Europa, aunque su superficie de viñedos disminuyó un 1,5% en 2024. Los grandes viñedos comerciales del país en regiones como La Rioja, La Mancha y el Penedès ofrecen oportunidades para equipos de cosecha mecanizada. Portugal, Austria, Suiza y Grecia representan mercados más pequeños pero diferenciados dentro de Europa. En Portugal, los viñedos empinados y en terrazas del Valle del Duero crean demanda de equipos de cosecha especializados, ya que las cosechadoras convencionales tienen una idoneidad limitada para pendientes extremas.
Austria y Suiza también presentan oportunidades para cosechadoras de uvas compactas adecuadas para hileras de viñedo estrechas y terrenos difíciles. Equipos como el CH Engineering GmbH UT110-CH500 están diseñados para operar en pendientes de hasta el 75%, lo que subraya la necesidad de maquinaria especializada en viñedos de pendiente pronunciada. En Croacia, los costos de mano de obra para la cosecha de uvas son de EUR 80 netos por día (USD 86,6), más EUR 35 (USD 37,9) en cargas patronales, lo que indica las presiones de costos asociadas con la cosecha manual. Los crecientes costos laborales y las preocupaciones sobre la disponibilidad de mano de obra están apoyando el argumento a favor de una mayor mecanización en los viñedos europeos.
Panorama competitivo
Concentración del Mercado
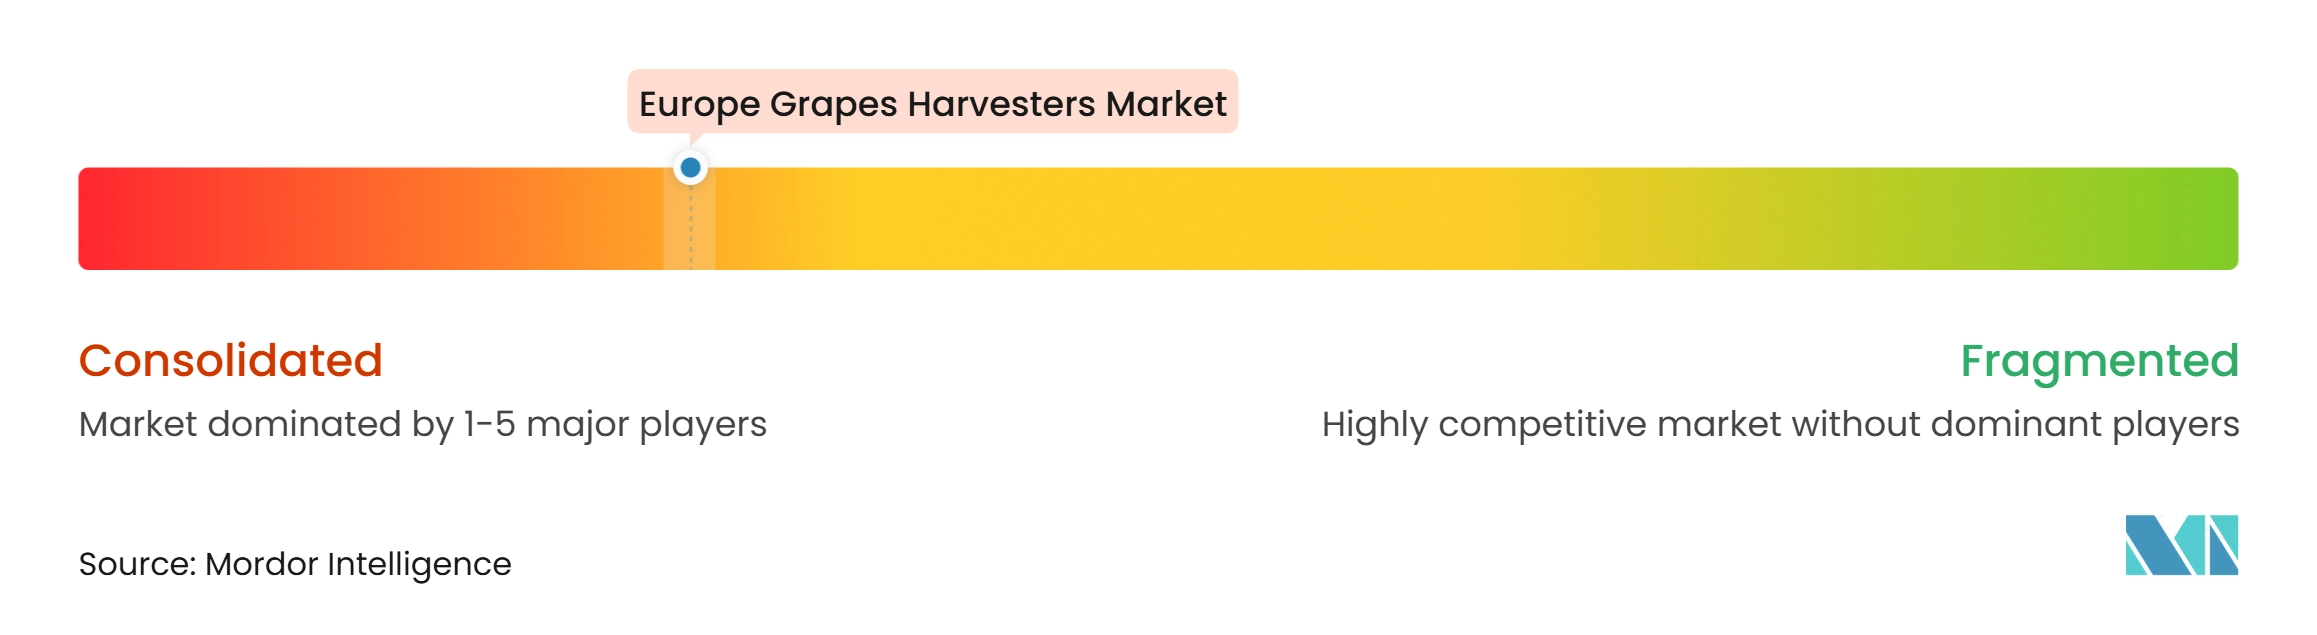
El mercado de cosechadoras de uvas en Europa está muy consolidado, con unos pocos fabricantes establecidos que mantienen una fuerte presencia en los principales países productores de vino. New Holland Agriculture es uno de los fabricantes más destacados, con más de 19.000 cosechadoras Braud vendidas a nivel mundial. Su posición en el mercado está respaldada por los sistemas patentados de varilla de agitación SDC y de transporte de cubos Noria. En SITEVI 2025, CNH Industrial presentó los modelos Braud 9.50L, 9.70L y 9.70M. El sistema de nivelación proporcional Vari-Control puede aumentar la productividad en al menos un 10% a velocidades de trabajo de hasta 13 kilómetros por hora.
Pellenc S.A.S. compite ofreciendo portadores modulares y multifuncionales y soluciones de cosecha ampliadas. La empresa lanzó el Optimum XXL80 en enero de 2026 para operaciones superintensivas de uva, oliva y almendra. El lanzamiento amplía su cartera de productos hacia aplicaciones de cosecha de alta capacidad. ERO GmbH se centra en ingeniería especializada y equipos de cosecha conformes con las normas de emisiones, con toda su línea de productos cumpliendo los requisitos de la Fase V en el rango de potencia de 75 a 130 kilovatios. Oxbo International Corporation es otro competidor establecido en el mercado de cosechadoras de uvas en Europa. Estos fabricantes compiten en capacidad de la máquina, funciones conectadas, cumplimiento de emisiones y diseño de equipos específicos para cada aplicación.
Los equipos de cosecha asequibles para viñedos de menos de 50 hectáreas siguen siendo una oportunidad para los fabricantes que buscan atender operaciones de viñedo más pequeñas. Los equipos de cero emisiones para regiones vitivinícolas sensibles al ruido también ofrecen margen para la diferenciación de productos. CH Engineering GmbH y Andreoli Engineering están abordando los requisitos de cosecha en pendientes pronunciadas a través de su colaboración en el UT110-CH500. Las normas de la UE que regulan el libre flujo de datos no personales también están adquiriendo relevancia para la telemática a bordo y la adquisición de máquinas conectadas. Los proveedores con capacidades establecidas de gestión de datos y equipos conectados pueden tener ventaja en las decisiones de adquisición. En general, el mercado de cosechadoras de uvas en Europa sigue concentrado, mientras que las aplicaciones especializadas de viñedo, las operaciones de viñedo más pequeñas y los equipos de bajas emisiones ofrecen oportunidades para la diferenciación de productos.
Líderes de la industria de cosechadoras de uvas en Europa
-
New Holland Agriculture - Braud (CNH Industrial N.V.)
-
Pellenc S.A.S.
-
Grégoire S.A.S. (SDF S.p.A.)
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de cosechadoras de uvas en Europa Empresas cubiertas en este informe
- Pellenc S.A.S.
- New Holland Agriculture - Braud (CNH Industrial N.V.)
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- ALMA (Arnaud Frères S.A.S.)
- CRF Costruzioni S.r.l.
- Bobard Frères
- I.ME.CA s.n.c. di Macorigh M. & C.
- CH engineering GmbH
- Andreoli Engineering
- GEIER SRL Tracked Vehicles
- Blueline Manufacturing Company Inc.
- Pulcinelli Giovan Battista S.r.l.
- American Grape Harvesters, Inc.
Desarrollos recientes de la industria en Mercado de cosechadoras de uvas en Europa
- Noviembre de 2025: New Holland Agriculture lanzó los modelos Braud 9.50L, 9.70L y 9.70M en SITEVI 2025 en Montpellier, con un sistema de nivelación proporcional Vari-Control que aumenta la productividad en al menos un 10%.
- Octubre de 2025: La Grapeliner 8000 de ERO GmbH fue destacada en un estudio de caso de ingeniería que confirmó la integración del motor Tier V, el control de crucero de la unidad de control electrónico CT200, los motores traseros TwinLock MSE18, una capacidad de rampa del 35% y operación durante todo el día sin repostar.
- Enero de 2025: CH Engineering GmbH presentó el vehículo de cosecha compacto de orugas UT110evo para pendientes de viñedo de hasta el 75% de gradiente y anchos de hilera desde 1.600 milímetros, con cadenas de energía de menor mantenimiento y transportabilidad estándar con tractor y remolque.
Alcance del informe del mercado de cosechadoras de uvas en Europa
Las cosechadoras de uvas son máquinas agrícolas diseñadas para la cosecha mecánica de uvas en viñedos. Automatizan el proceso de cosecha extrayendo las uvas de las vides y recogiéndolas para su posterior procesamiento o manejo.
El informe sobre cosechadoras de uvas en Europa está segmentado por tipo de cosechadora (cosechadoras de uvas autopropulsadas, cosechadoras de uvas remolcadas/arrastradas y cosechadoras de uvas montadas en tractor), por modo de operación (dirección y operación manual, operación asistida/guiada por precisión y operación autónoma/semiautónoma), por fuente de energía (diésel, híbrido, eléctrico), por tamaño de viñedo (viñedos pequeños, viñedos medianos, viñedos grandes) y por geografía (Francia, Italia, España, Alemania, Portugal, Rusia, resto de Europa). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Cosechadoras de uvas autopropulsadas |
| Cosechadoras de uvas remolcadas/arrastradas |
| Cosechadoras de uvas montadas en tractor |
| Dirección y operación manual |
| Operación asistida/guiada por precisión |
| Operación autónoma/semiautónoma |
| Diésel |
| Híbrido |
| Eléctrico |
| Viñedos pequeños |
| Viñedos medianos |
| Viñedos grandes |
| Francia |
| Italia |
| España |
| Alemania |
| Portugal |
| Rusia |
| Resto de Europa |
| Por tipo de cosechadora | Cosechadoras de uvas autopropulsadas |
| Cosechadoras de uvas remolcadas/arrastradas | |
| Cosechadoras de uvas montadas en tractor | |
| Por modo de operación | Dirección y operación manual |
| Operación asistida/guiada por precisión | |
| Operación autónoma/semiautónoma | |
| Por fuente de energía | Diésel |
| Híbrido | |
| Eléctrico | |
| Por tamaño de viñedo | Viñedos pequeños |
| Viñedos medianos | |
| Viñedos grandes | |
| Por geografía | Francia |
| Italia | |
| España | |
| Alemania | |
| Portugal | |
| Rusia | |
| Resto de Europa |
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado de las cosechadoras de uvas en Europa en 2031?
Se prevé que el mercado alcance los 760 millones de USD en 2031, partiendo de 530 millones de USD en 2026 a una CAGR del 7,48%.
¿Qué tipo de cosechadora de uvas lideró Europa en 2025?
Las cosechadoras de uvas autopropulsadas lideraron el mercado con una participación del 48,5% en 2025, mientras que las unidades montadas en tractor tienen el crecimiento previsto más rápido con una CAGR del 11,8%.
¿Por qué los viñedos están adoptando equipos de cosecha mecánica?
La escasez de mano de obra estacional, los mayores costos de la cosecha manual y el acceso a flotas de contratistas están aumentando la adopción en los sitios de viñedo adecuados.
¿Qué fuente de energía crece más rápido para las cosechadoras de uvas?
Se prevé que los trenes de potencia eléctricos crezcan a una CAGR del 14% hasta 2031, respaldados por la inversión en equipos orientada a la sostenibilidad.
¿Qué limita la adopción de equipos de cosecha en los viñedos europeos?
El alto costo de los equipos, las limitaciones de servicio, el terreno empinado, las parcelas fragmentadas y las preferencias por la cosecha manual en las denominaciones de origen premium limitan la adopción.