
Marktgröße und Marktanteile der Traubenerntemaschinenmärkte in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
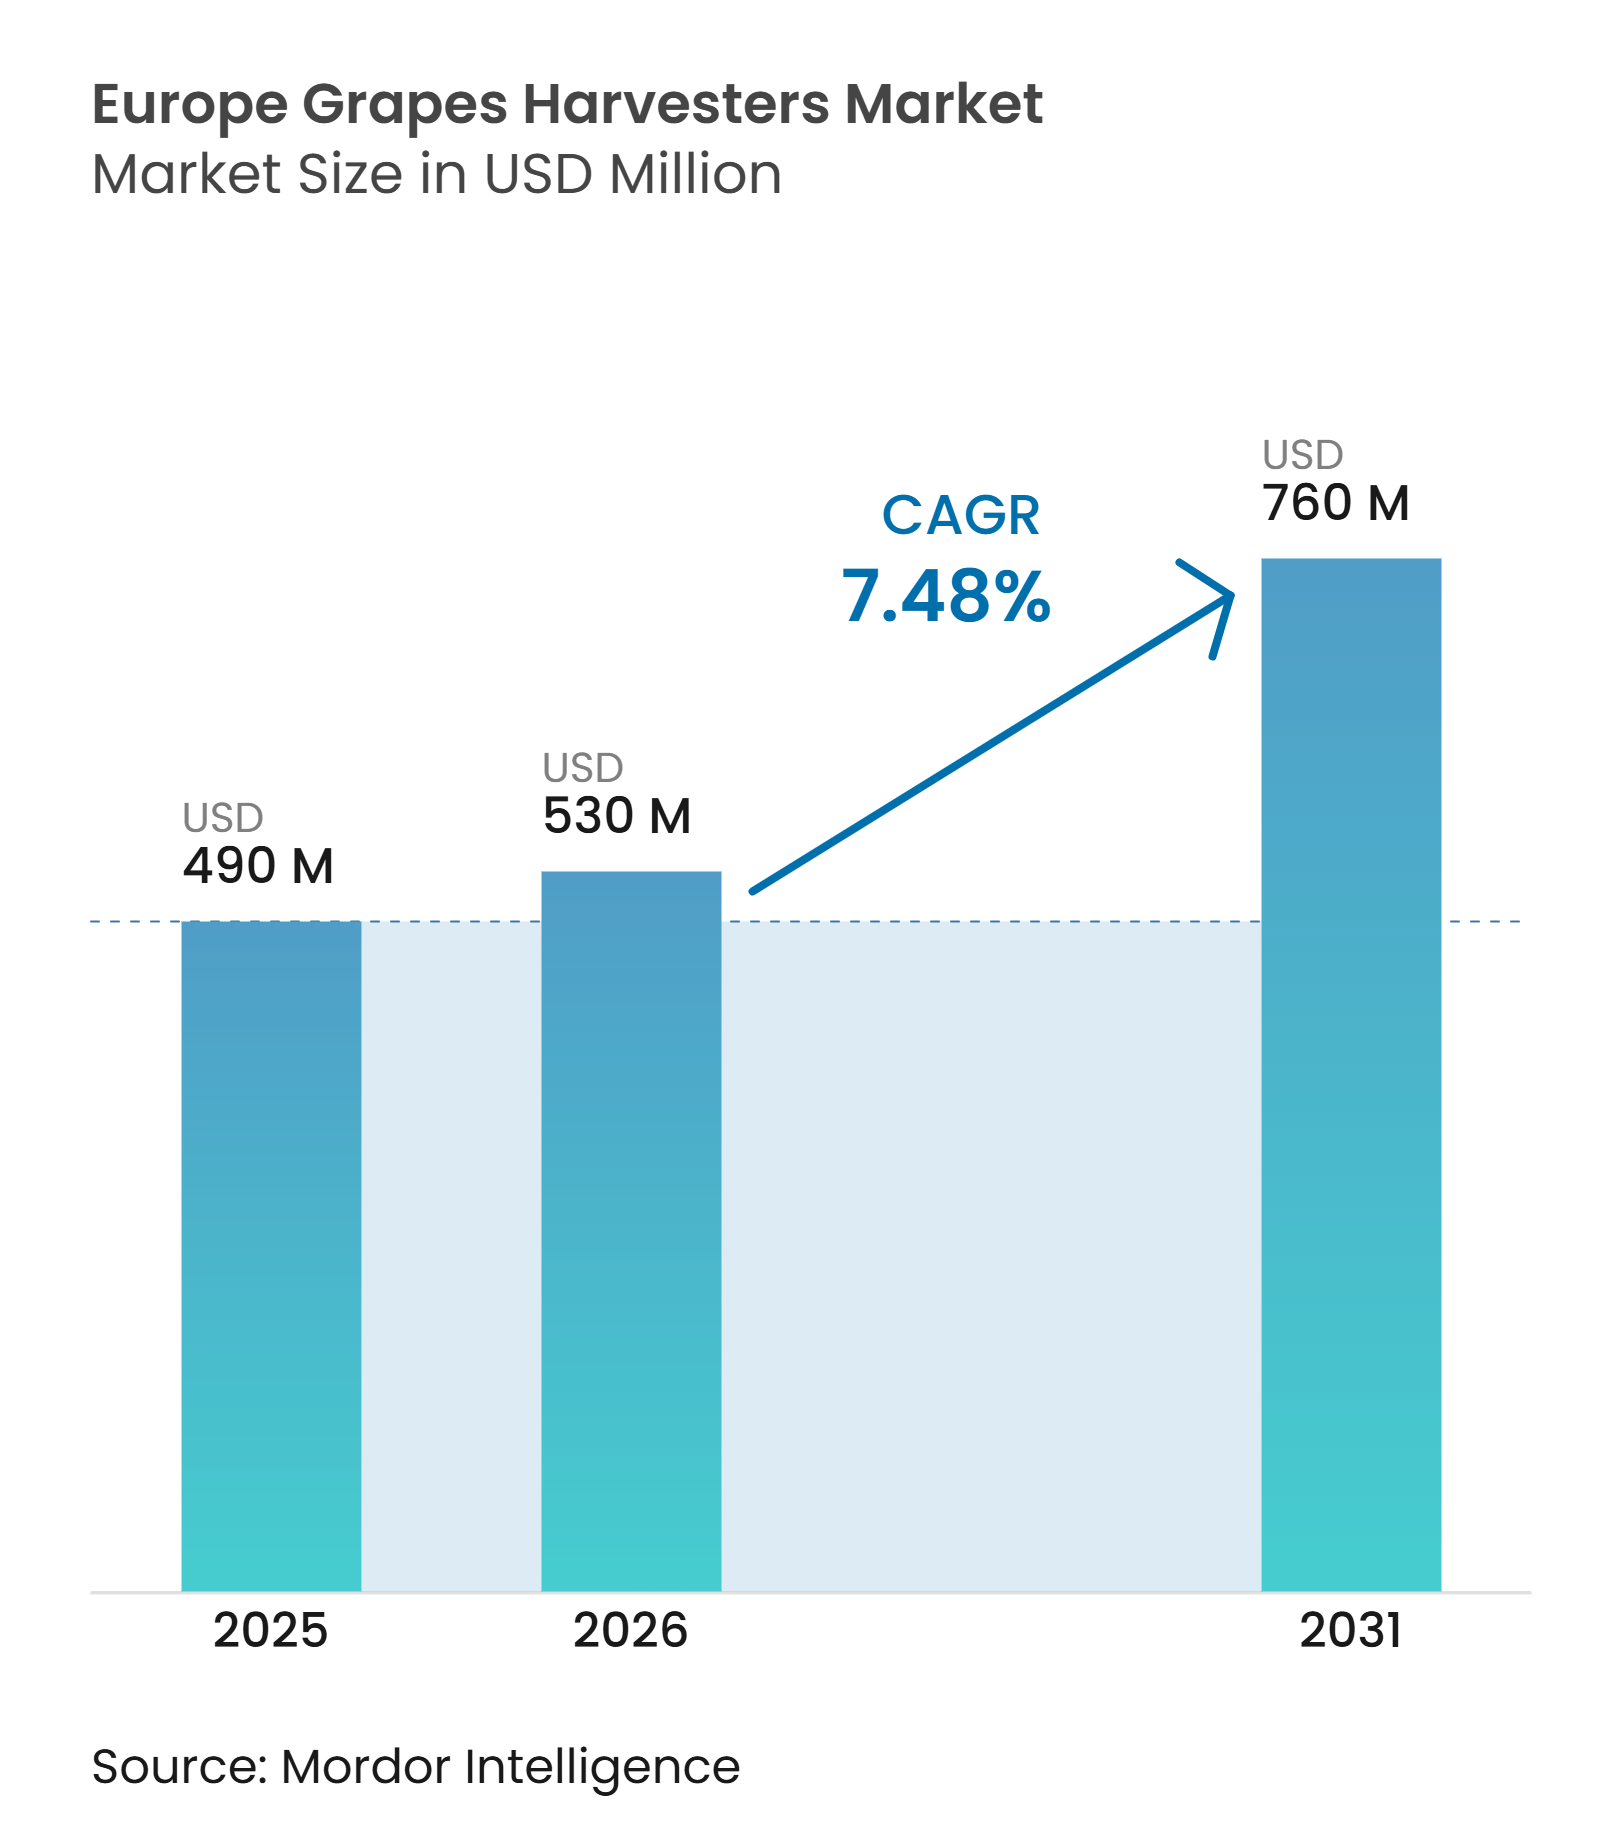
| Marktgröße im Basisjahr (2025) | 490 Millionen US-Dollar |
| Marktgröße (2026) | 530 Millionen US-Dollar |
| Marktgröße (2031) | 760 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.48 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Traubenerntemaschinenmärkte in Europa von Mordor Intelligence
Die Marktgröße der Traubenerntemaschinenmärkte in Europa wurde im Jahr 2025 auf 490 Millionen USD geschätzt und soll von 530 Millionen USD im Jahr 2026 auf 760 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,48 % während des Prognosezeitraums 2026 bis 2031. Der Markt wird durch Ersatznachfrage infolge anhaltender Rückgänge bei den Zulassungen von Traubenerntemaschinenmärkten in Frankreich im Jahr 2025 gestützt[1]. Alternde Maschinenparks erhöhen die Ersatznachfrage, insbesondere bei größeren Weinbaubetrieben, die Gerätekosten auf mehr Hektar verteilen können. Saisonale Arbeitskräftemangel machen die mechanisierte Ernte relevanter, insbesondere da frühere Erntetermine die Verfügbarkeit von Zeitarbeitskräften verringern[2]. Öffentliche Förderung im Rahmen der Gemeinsamen Agrarpolitik fördert Investitionen in moderne, konforme Geräte und damit verbundene digitale Fähigkeiten[3]. Der Markt wird auch durch die Grenzen der Mechanisierung in Premium-Appellationen, fragmentierten Parzellen und steilen Weinberglagen eingeschränkt.
Wichtigste Erkenntnisse des Berichts
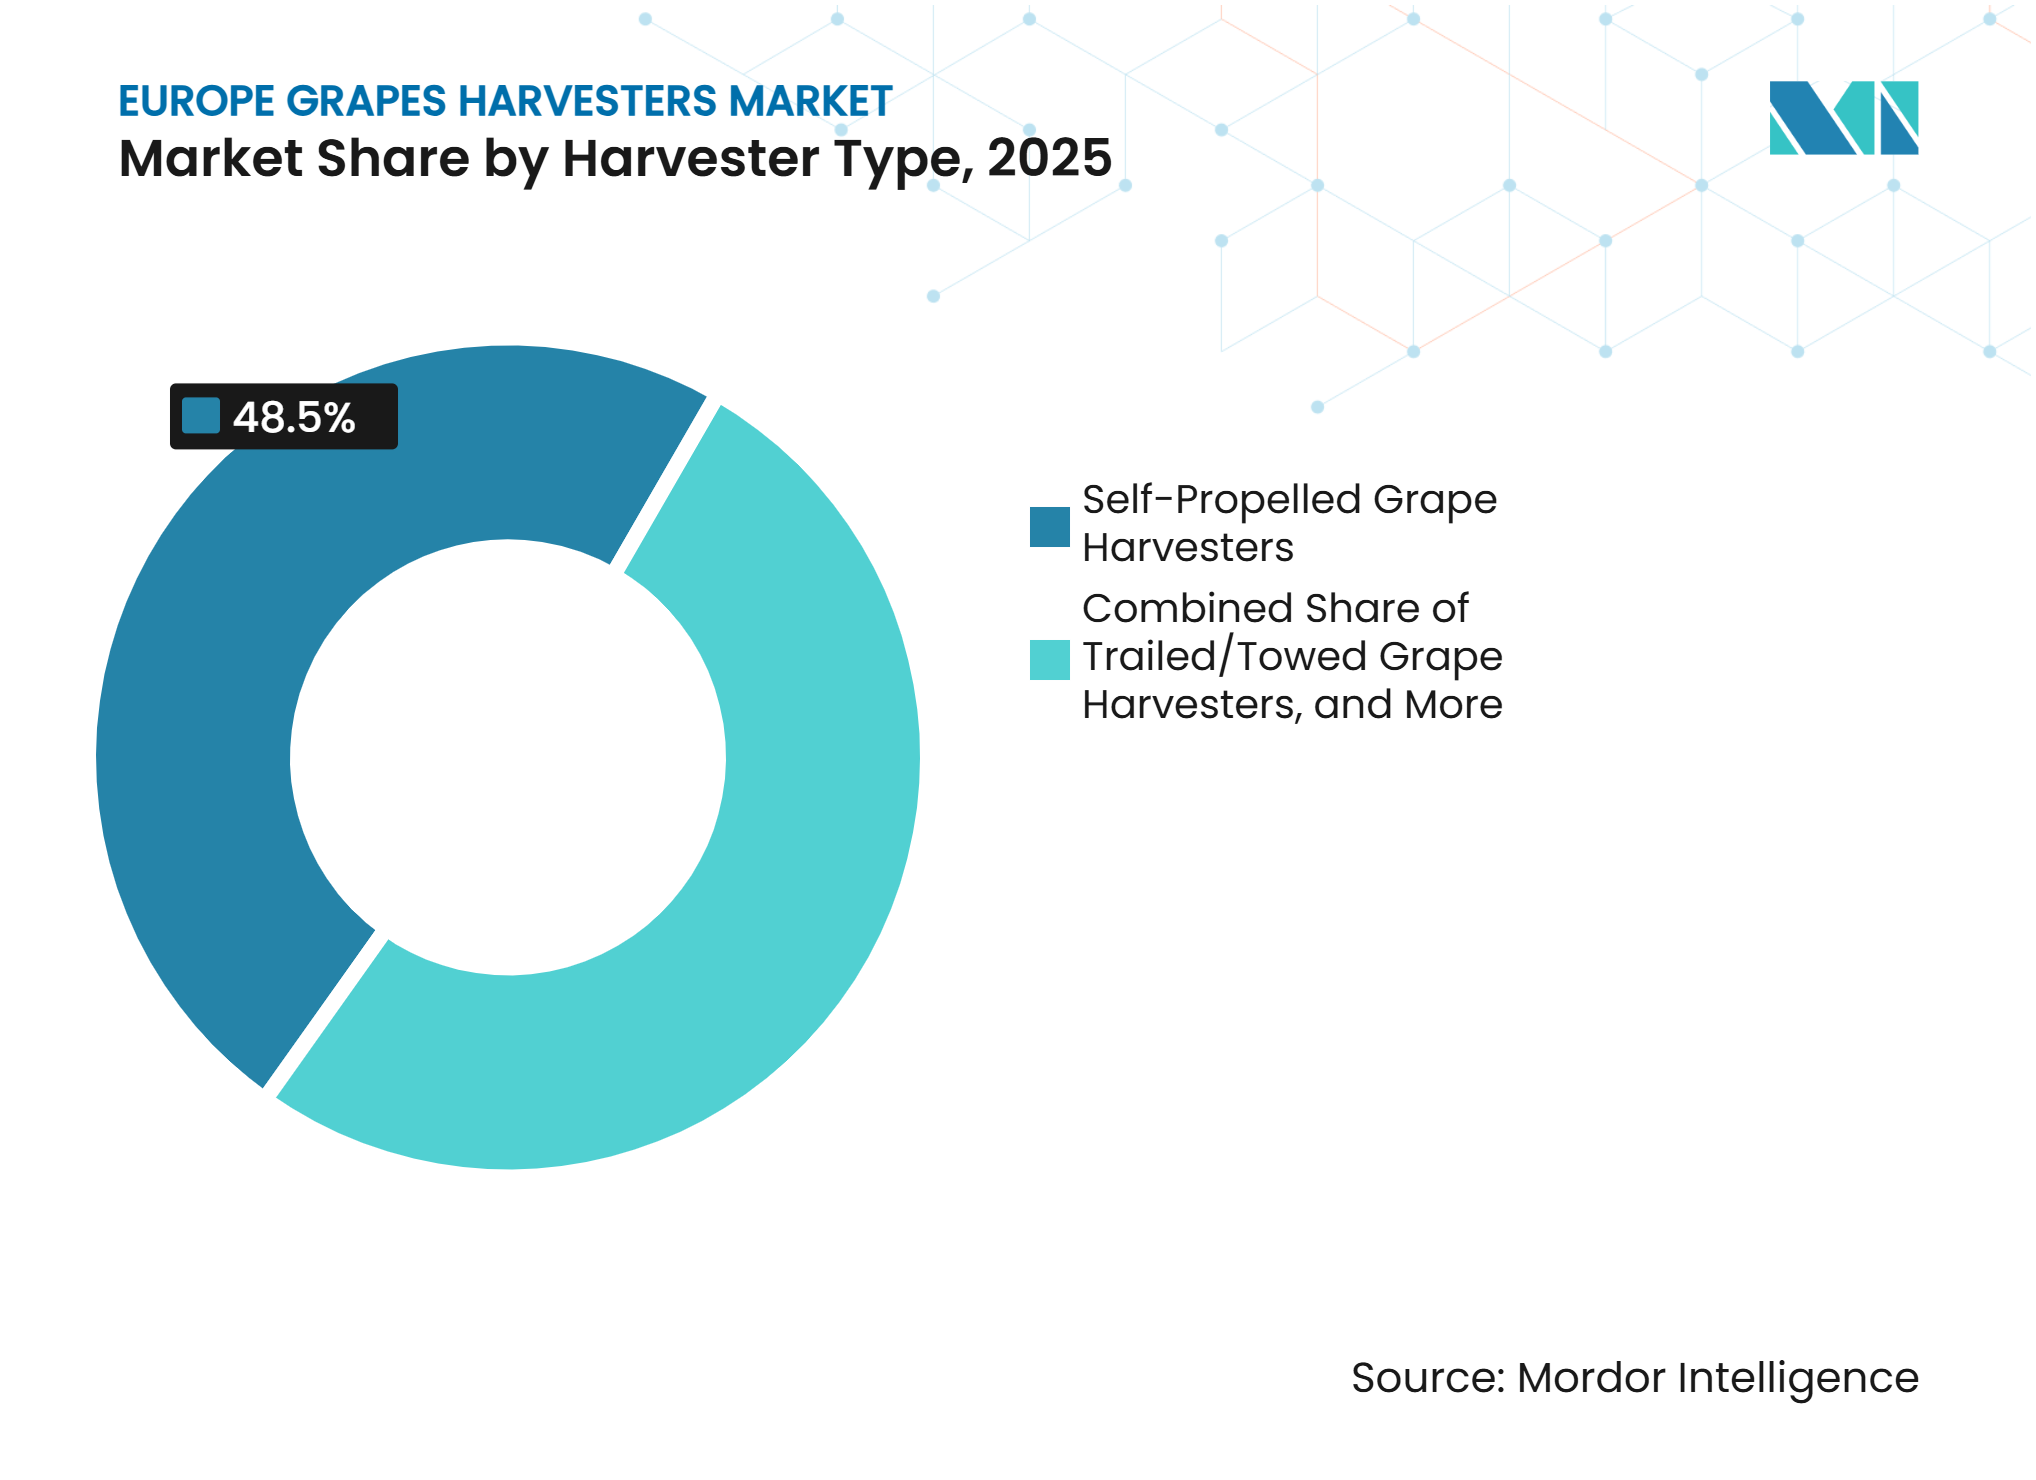
- Nach Erntemaschinentypus entfielen selbstfahrende Traubenerntemaschinenmärkte im Jahr 2025 auf 48,5 % des Marktanteils der Traubenerntemaschinenmärkte in Europa, während traktorangebaute Traubenerntemaschinenmärkte von 2026 bis 2031 mit einer CAGR von 11,8 % wachsen sollen.
- Nach Betriebsart hielt die assistierte und präzisionsgeführte Betriebsweise im Jahr 2025 einen Anteil von 54,2 % an der Marktgröße der Traubenerntemaschinenmärkte in Europa, während der autonome und halbautonome Betrieb von 2026 bis 2031 mit einer CAGR von 13,2 % wachsen soll.
- Nach Energiequelle entfielen dieselbetriebene Erntemaschinen im Jahr 2025 auf 66,8 % des Marktanteils, während elektrische Antriebsstränge von 2026 bis 2031 mit einer CAGR von 14 % wachsen sollen.
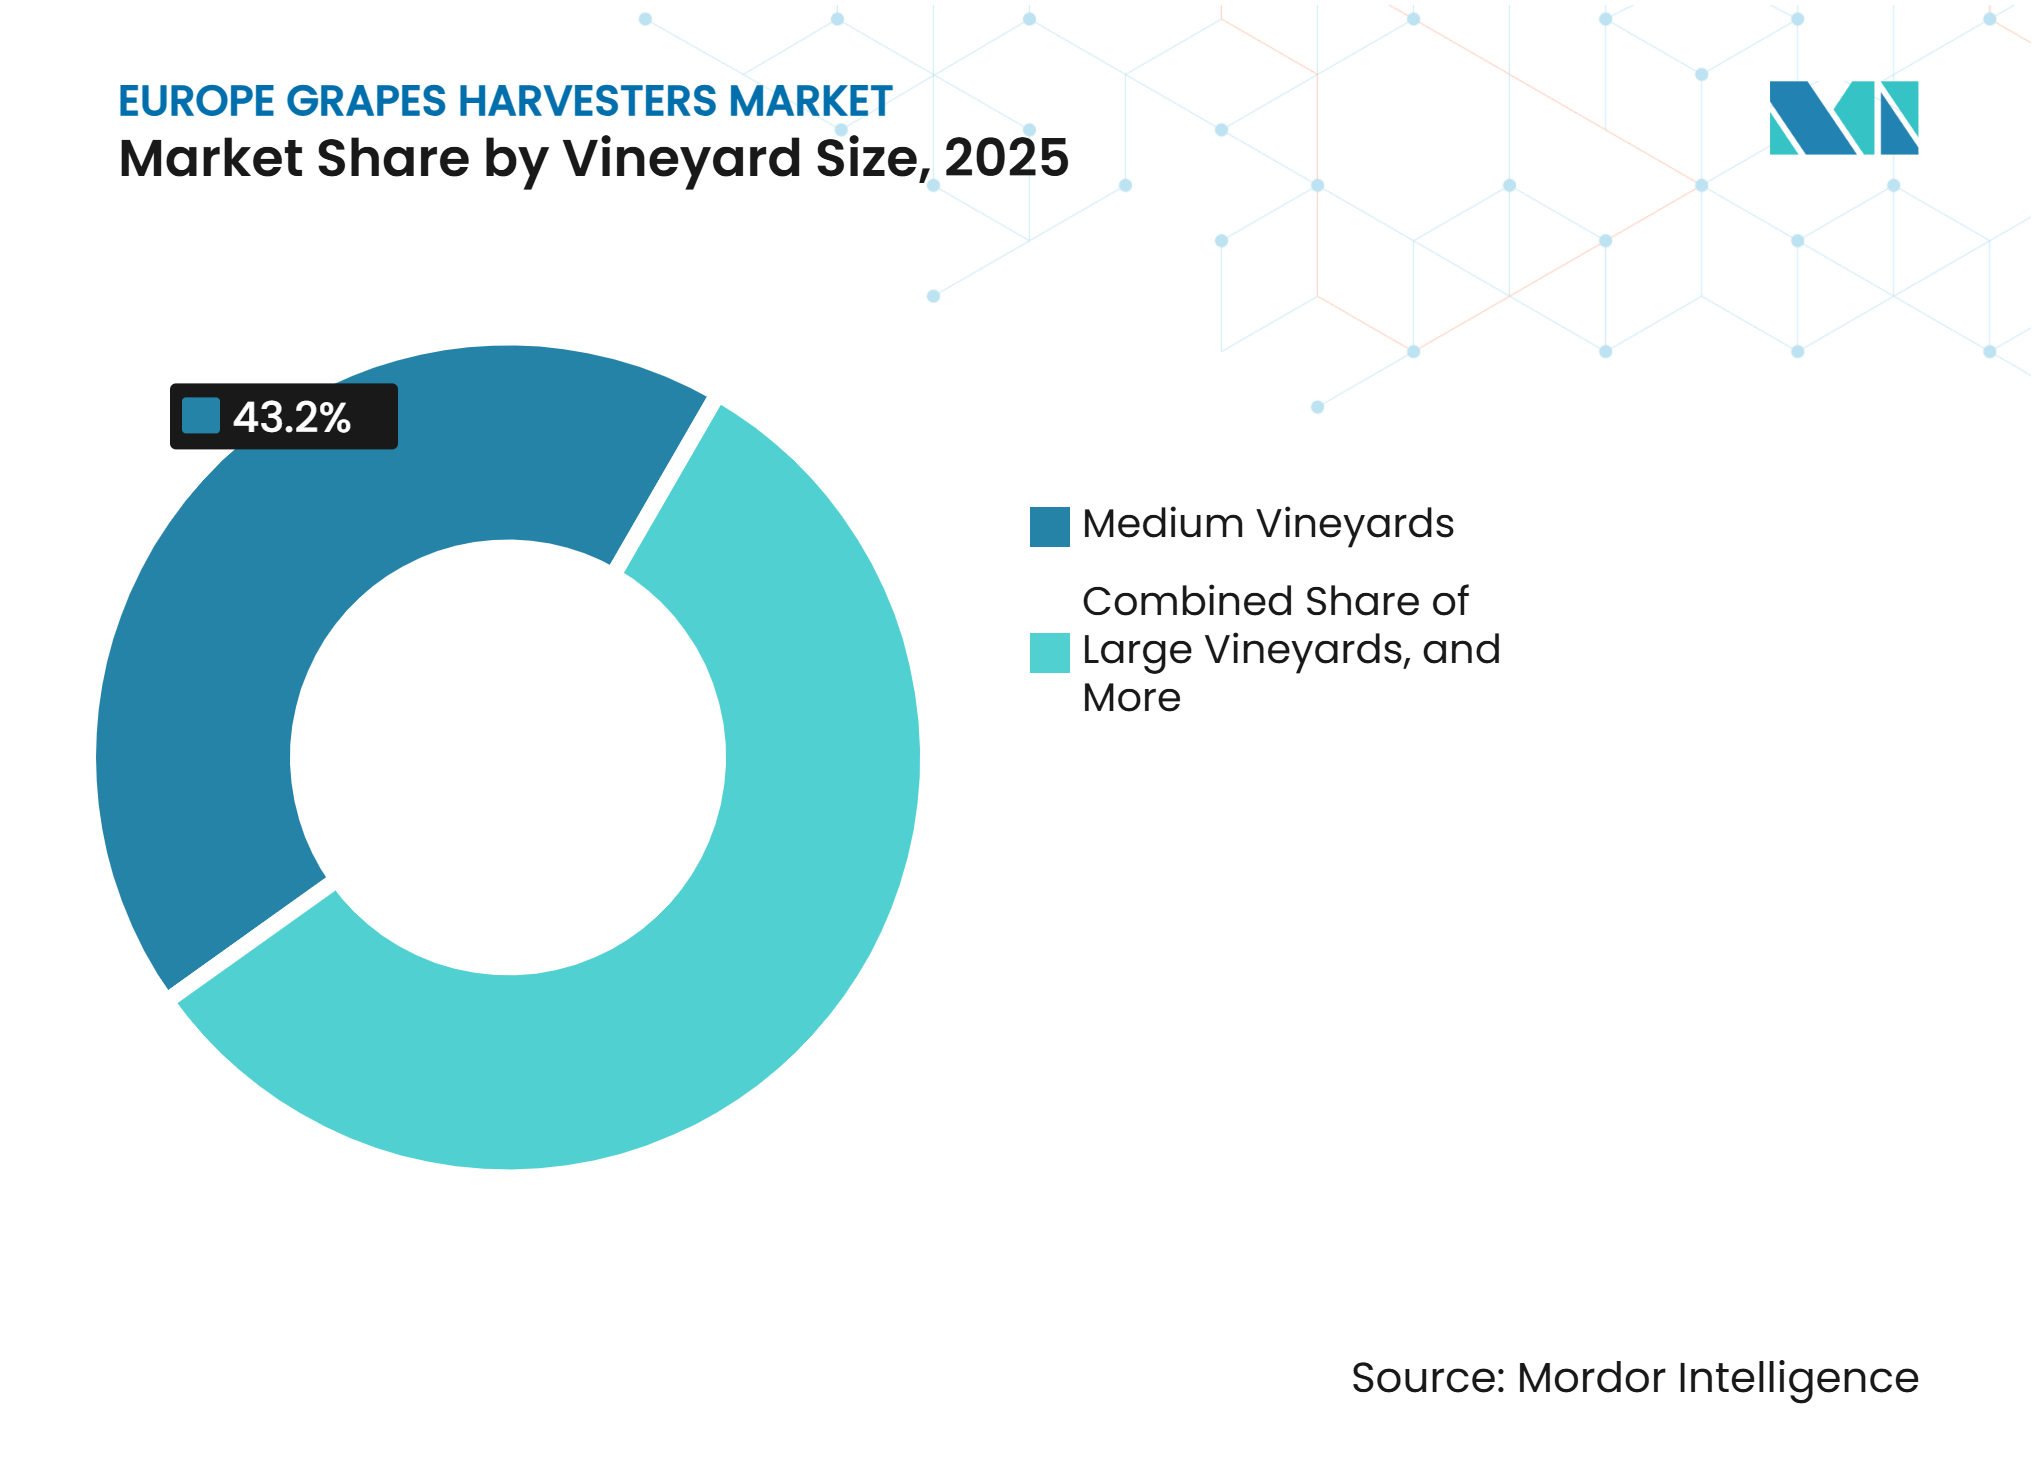
- Nach Weinberggröße hielten mittlere Weinberge im Jahr 2025 einen Anteil von 43,2 %, während kleine Weinberge von 2026 bis 2031 mit einer CAGR von 12,4 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel in Weinbergen und Lohninflation | +1.9% | Frankreich, Italien, Spanien, Deutschland, Österreich | Kurzfristig (≤ 2 Jahre) |
| Weinbergkonsolidierung und Beschaffung von Mehrgeräteflotten | +1.1% | Frankreich, Spanien, Italien, Portugal | Mittelfristig (2–4 Jahre) |
| Unterstützung der Gemeinsamen Agrarpolitik für Mechanisierung und Digitalisierung | +1.4% | Mitgliedstaaten der Europäischen Union, insbesondere Frankreich, Italien, Spanien und Deutschland | Mittelfristig (2–4 Jahre) |
| Präzisionsweinbau und datenbereite Erntemaschinen | +0.9% | Frankreich, Deutschland, Italien | Mittelfristig (2–4 Jahre) |
| Entwicklung von Mikro-Erntemaschinen für schmale Reihen und alpine Terrassen | +0.7% | Frankreich, Italien, Österreich, Schweiz | Langfristig (≥ 4 Jahre) |
| Saisonale Lohndreschmodelle und Geräte-als-Dienstleistung-Modelle | +0.6% | Frankreich, Italien, Spanien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel in Weinbergen und Lohninflation
Arbeitskräftemangel ist ein beständiger Grund, warum Weinberge mechanische Ernte in Betracht ziehen. Frankreich verzeichnete ein jährliches Ernte-Arbeitsdefizit von 30 % und benötigte landesweit 300.000 bis 400.000 Saisonarbeitskräfte. Frühere Erntetermine erhöhten den Druck im Jahr 2025 weiter, als die Beaujolais-Ernte zwei Wochen früher als die Ernte 2024 begann, was die Verfügbarkeit von Studierenden und Saisonarbeitskräften verringerte. Eine im Mai 2025 in AgriEngineering veröffentlichte Studie ergab, dass die mechanisierte Ernte 531,6 EUR pro Hektar (575,9 USD) kostete, verglichen mit 2.161,8 EUR pro Hektar (2.341,1 USD) für die manuelle Ernte. Die Studie berichtete auch von einer 75-prozentigen Reduzierung der direkten Arbeitskosten und einer Amortisationszeit von 3,5 Ernteperioden. Diese wirtschaftlichen Faktoren stärken die Argumente für die mechanisierte Ernte im Markt für Traubenerntemaschinenmärkte in Europa, wo der Zugang zu Arbeitskräften unsicher ist.
Weinbergkonsolidierung und Beschaffung von Mehrgeräteflotten
Die Weinbergkonsolidierung verändert Gerätekäufe von isolierten Ersatzbeschaffungen hin zu koordinierten Flottenentscheidungen. Die europäische Weinbergfläche sank im Jahr 2024 auf 3,2 Millionen Hektar. Spanien reduzierte seine Weinbergfläche um 1,5 %, während Frankreich seine Fläche um 0,7 % verringerte. Italien vergrößerte seine Weinbergfläche im gleichen Jahr um 0,8 %. Verbleibende Betreiber sind oft größer und besser positioniert, um Geräte über mehrere Standorte hinweg zu standardisieren. Flottenmanagement wird wertvoller, wenn Betreiber vernetzte Maschinen in einer einheitlichen Softwareumgebung einsetzen. Die IntelliField-Plattform von New Holland Agriculture kann bis zu 6 Traubenerntemaschinenmärkte nahezu in Echtzeit koordinieren. Der Markt für Traubenerntemaschinenmärkte in Europa begünstigt daher Anbieter, die Hochleistungsgeräte mit Flottenmanagementfähigkeiten kombinieren.
Unterstützung der Gemeinsamen Agrarpolitik für Mechanisierung und Digitalisierung
Die Gemeinsame Agrarpolitik unterstützt Investitionen in moderne landwirtschaftliche Geräte in der gesamten Europäischen Union. Die GAP-Strategiepläne werden durch öffentliche Ausgaben von 307 Milliarden EUR (327,4 Milliarden USD) für 2023–2027 untermauert. Maßnahmen im Weinsektor erhalten jährliche Unterstützung von 1,1 Milliarden EUR (1,1 Milliarden USD). Die Weinbergrestrukturierung macht 50 % dieser Weinsektor-Auszahlungen aus. Italien aktivierte im Jahr 2026 144,1 Millionen EUR (152 Millionen USD) für die Weinbergrestrukturierung, wobei Erntemaschinen-Upgrades als ausdrückliche Priorität aufgeführt sind. Die GAP-Kofinanzierung lenkt Käufer zunehmend auf Geräte, die die Anforderungen der Stufe V gemäß der Verordnung EU 2016/1628 erfüllen.
Präzisionsweinbau und datenbereite Erntemaschinen
Der Präzisionsweinbau erhöht den Wert von Erntemaschinen, die nutzbare Felddaten erfassen. Eine 2026 in Precision Agriculture veröffentlichte Studie untersuchte einen 150,7 Hektar großen toskanischen Weinbaubetrieb, der eine selbstfahrende Erntemaschine, Ertragskarten von unbemannten Luftfahrzeugen und Technologie mit variablen Ausbringungsmengen einsetzte. Die Studie ergab, dass ein innovativer Managementansatz mit Präzisionstechnologien die Bruttomargen im Vergleich zum konventionellen Management um etwa 54 % steigerte und den Umsatz um 33,6 % erhöhte. Die Erntemaschinen-Telemetrie kann mit Fernerkundungsdaten kombiniert werden, um Erträge auf Teilreihenebene zu kartieren. Eine 2025 in Precision Agriculture veröffentlichte Studie validierte die bayesianische Ertragskartierung mithilfe von Fernerkundung und Traubenerntemaschinenverfolgung in sizilianischen Weinbergen. Diese Funktionen helfen dabei, Erntebedingungen mit Qualitätsmanagemententscheidungen zu verknüpfen. Der Markt für Traubenerntemaschinenmärkte in Europa belohnt zunehmend Geräte, die sowohl Feldoperationen als auch Weinbergaufzeichnungen unterstützen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und lange Amortisationszeiten | -1.4% | Alle europäischen Märkte, insbesondere Griechenland, Österreich und die Schweiz | Kurzfristig (≤ 2 Jahre) |
| Bedienerqualifikation, Servicenetz und Wartungskomplexität | -0.7% | Frankreich, Italien, Deutschland, mit Lücken in Portugal und Griechenland | Mittelfristig (2–4 Jahre) |
| Präferenz für selektive Handlese bei Premiumweinen | -0.8% | Frankreich, Italien, Spanien, Portugal, Deutschland | Langfristig (≥ 4 Jahre) |
| Fragmentierte kleine Parzellen und Grenzen der Kompatibilität mit extremen Hanglagen | -0.8% | Frankreich, Italien, Österreich, Schweiz, Portugal, Griechenland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten und lange Amortisationszeiten
Hohe Anfangsinvestitionskosten bleiben ein wesentliches Hindernis für die Einführung von Traubenerntemaschinenmärkten bei kleineren Weinbergen. Eine 2026 in Precision Agriculture veröffentlichte Studie ergab, dass die wirtschaftliche Rentabilität von Präzisionstechnologien, einschließlich selbstfahrender Traubenernte, von der Weinberggröße abhängt und dass hohe Investitionskosten die Einführung bei kleineren Weinbaubetrieben einschränken können. Italiens relativ geringe durchschnittliche Weinberggröße kann die wirtschaftliche Attraktivität des Besitzes dedizierter Erntemaschinen für kleinere Erzeuger einschränken. Die hohen Anschaffungskosten für spezialisierte Erntemaschinen können die Investitionsrückgewinnungszeiträume verlängern und die Einführung bei kleinen und unabhängigen Erzeugern einschränken. Eine begrenzte Gerätenutzung außerhalb der Traubenerntesaison verringert die wirtschaftliche Attraktivität von Investitionen in dedizierte Erntemaschinen weiter. Diese Faktoren schränken die Einführung von Traubenerntemaschinenmärkten in kleineren europäischen Weinbergen ein.
Bedienerqualifikation, Servicenetz und Wartungskomplexität
Moderne Erntemaschinen integrieren mehrere Funktionen in einer einzigen Maschine, darunter Ernteköpfe, bordeigenes Entrappen, optische Sortierung, Reihenverfolgung, Telematik und Antriebsstrangsteuerungen der Stufe V. Bediener benötigen eine Schulung, um diese Funktionen innerhalb eines kurzen Erntezeitfensters zuverlässig zu nutzen. Frankreich, Deutschland und Italien verfügen über relativ dichte autorisierte Händlernetze, während Portugal, Griechenland und Österreich eine weniger konsistente Serviceabdeckung aufweisen. Ein Tag Geräteausfall kann die saisonalen Ergebnisse erheblich beeinflussen, wenn die Erntezeitfenster nur 3 bis 6 Wochen lang sind. Abgasnachbehandlungssysteme der Stufe V erfordern auch Serviceunterstützung für Dieselpartikelfilter und Komponenten der selektiven katalytischen Reduktion. Geräte-als-Dienstleistung-Modelle reduzieren einen Teil dieser Belastung, sind aber weiterhin auf Frankreich, Italien und Spanien konzentriert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Erntemaschinentypus:
Selbstfahrende Traubenerntemaschinenmärkte verankern den Markt, traktorangebaute Modelle gewinnen an BodenSelbstfahrende Traubenerntemaschinenmärkte hielten im Jahr 2025 einen Anteil von 48,5 % am Markt für Traubenerntemaschinenmärkte in Europa. Sie werden von mittelgroßen und großen Weinbergen, die einen hohen Durchsatz benötigen, weit verbreitet eingesetzt. Ihre autonome Reihenverfolgungsfähigkeit kann die Produktivität während kurzer Erntezeitfenster unterstützen. Der Premium-Kaufpreis lässt sich leichter rechtfertigen, wenn Maschinen größere Weinbergflächen bedienen. Traktorangebaute Traubenerntemaschinenmärkte sollen bis 2031 mit einer CAGR von 11,8 % wachsen, der schnellsten Wachstumsrate unter den Segmenten nach Erntemaschinentypus. Kompakte traktorangebaute Designs unterstützen Erzeuger, die bereits Schmalspurtraktoren besitzen und möglicherweise nicht über ausreichende Größe für eine dedizierte selbstfahrende Erntemaschine verfügen. Der Markt für traktorangebaute Geräte wird durch Erstmechanisierung und nicht durch den Ersatz etablierter Flotten gestützt.
Gezogene und angehängte Traubenerntemaschinenmärkte bieten eine Alternative für Erzeuger, die niedrigere Anschaffungskosten anstreben. Pellenc S.A.S. gibt an, dass seine GRAPES'LINE-Plattform eine Behälterkapazität von 3.600 Litern hat. Das Gerät kann eine Erntekapazität vergleichbar mit selbstfahrenden Optionen bei 50 % niedrigeren Anschaffungskosten bieten. Diese Preisposition ist für Genossenschaften und Auftragnehmerflotten relevant. New Holland Agriculture kündigte ein Braud 9.80N-Update für 2026 mit schmaler Reihe, einer geländeausgleichenden Vorderachse und IntelliView IV Plus-Display an. Europäische Zertifizierungsanforderungen begünstigen etablierte Hersteller mit bewährten Konformitätsprozessen. Selbstfahrende Plattformen werden wahrscheinlich weiterhin zentral für Käufe großer Weinberge bleiben, während gezogene und traktorangebaute Maschinen Einstiegspunkte für kleinere Betriebe bieten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsart:
Assistierte/präzisionsgeführte Systeme dominieren, Autonomie skaliert schnellDer assistierte/präzisionsgeführte Betrieb machte im Jahr 2025 54,2 % des Marktes für Traubenerntemaschinenmärkte in Europa aus. Sensorbasierte Reihenverfolgung und GPS-gestützte Lenkung sind bei mittelpreisigen und Premium-Modellen üblich geworden. Diese Systeme reduzieren die Ermüdung des Bedieners und verbessern die Reihengenauigkeit. EasyPilot von Grégoire S.A.S. verwendet eine 3D-Kamera anstelle von Satellitenpositionierung und bietet eine Führungsgenauigkeit von 3 Zentimetern in Reihen mit unregelmäßiger Rebengeometrie. Autonome/halbautonome Betriebsweisen sollen bis 2031 mit einer CAGR von 13,2 % expandieren. Europäische Forschungsprogramme testen autonome Ernteplattformen in wichtigen Weinregionen.
Autonomie könnte praktischer werden, wenn sich die Gerätepreise denen von bedienerüberwachten Modellen annähern. Der Mangel an qualifizierten Maschinenbedienern verbessert das Wertversprechen für halbautonome Systeme. Die aktuelle Einführung hängt weiterhin von der Feldzuverlässigkeit und der Fähigkeit ab, sicher unter verschiedenen Weinbergbedingungen zu arbeiten. Manuelle Steuerung bleibt in terrassierten und steilhängigen Weinbergen relevant, wo Geländeänderungen die aktuellen Zuverlässigkeitsgrenzen von Führungssystemen überschreiten können. Der CH Engineering GmbH UT110evo-Raupenfahrzeug unterstützt die bedienergesteuerte Ernte auf Steigungen von bis zu 75 %. Jede Modellgeneration verlagert mehr Aufgaben vom Bediener auf die Maschine, was den verfügbaren Arbeitskräftepool erweitern und Erzeugern helfen kann, die Auswirkungen einer alternden landwirtschaftlichen Belegschaft zu bewältigen.
Nach Energiequelle:
Diesel dominiert, Elektro verzeichnet das schnellste WachstumDieselbetriebene Erntemaschinen machten im Jahr 2025 66,8 % des Marktes aus. Ihre führende Position spiegelt die hohe Energiedichte und die etablierte Tankinfrastruktur wider. Dieselmotoren bieten auch Drehmomenteigenschaften, die für steiles Weinberggelände geeignet sind. ERO GmbH erklärte, dass seine gesamte Traubenerntemaschinenlinie die EU-Stufe-V-Anforderungen erfüllt. Sein Grapeliner 8000 verwendet einen AGCO Power Tier V-Motor und eine elektronische Steuereinheit Poclain CT200. Die Maschine kann mit 40 Kilometern pro Stunde fahren und einen ganzen Tag ohne Nachtanken betrieben werden. Die Anforderungen der Stufe V erhöhen die Bedeutung der Emissionskonformität, wenn Weinberge ältere Erntemaschinen ersetzen.
Elektrische Antriebsstränge sollen bis 2031 mit einer CAGR von 14 % wachsen, der schnellsten Rate unter den Energiequellensegmenten. Die Nachfrage wird voraussichtlich am stärksten an emissionsempfindlichen Standorten wie der Champagne, dem Rheintal und Italiens Prosecco-Zonen sein. Italiens Weinbergrestrukturierungsbudget 2026 betont nachhaltigkeitsorientierte Geräte. Geringere Lärm- und Abgasemissionen können in Weinbergen in der Nähe von städtischen Gebieten kommerziellen Mehrwert schaffen. Hybridsysteme bieten eine Zwischenlösung für Erzeuger, die sich um die elektrische Reichweite sorgen, und erhalten die Nutzungsflexibilität, während sie die Abhängigkeit vom konventionellen Dieselbetrieb reduzieren. Die erhöhte Antriebsstrangkomplexität bleibt eine Einschränkung für Hybridgeräte.
Nach Weinberggröße:
Mittlere Weinberge treiben das Volumen, kleine Weinberge treiben die RateMittlere Weinberge machten im Jahr 2025 43,2 % des Marktes für Traubenerntemaschinenmärkte in Europa aus. Diese Gruppe kombiniert einen angemessenen Betriebsmaßstab mit größerer Flexibilität bei der Finanzierung des Flottenersatzes. Genossenschaften, etablierte Familiengüter und regionale Weingruppen sind aktive Käufer in diesem Segment. Diese Erzeuger ersetzen Erntemaschinen oft in Intervallen von 8 bis 12 Jahren, und ihre Käufe stellen einen erheblichen Anteil der händlerfinanzierten Transaktionen dar. Große Weinberge bleiben wichtige Käufer von Premium-Selbstfahrmaschinen. Ihre Gerätespezifikationen können spätere Käufe kleinerer Betriebe beeinflussen. Der Markt profitiert, wenn diese Kunden Geräte über mehrere Weinbergstandorte hinweg standardisieren.
Kleine Weinberge sollen bis 2031 mit einer CAGR von 12,4 % wachsen. Geräte-als-Dienstleistung und Auftragnehmerflotten können die Kapitalhürde für diese Gruppe senken. Frankreich und Spanien verfügen über Lohndreschnetzwerke, die im Jahr 2025 500 bis 700 EUR pro Hektar (541,5 bis 758,1 USD) berechnen. Gezogene Erntemaschinen können 50 % weniger als selbstfahrende Äquivalente kosten und schaffen so einen praktischen Weg zur Mechanisierung für Erzeuger, die Auftragnehmerdienstleistungen nutzen. Kleine Weinberge können Maschinen einsetzen, ohne die volle Eigentümerschaft oder Wartungsbelastung zu übernehmen, und unterstützen damit eine breitere Mechanisierung.

Geografische Analyse
Frankreich, Italien und Spanien machen einen erheblichen Anteil der installierten Gerätebasis und der jährlichen Nachfrage im Markt für Traubenerntemaschinenmärkte in Europa aus. Frankreich weist in den wichtigsten weinproduzierenden Regionen, einschließlich Champagne, Bordeaux und Burgund, ein hohes Maß an Weinbergmechanisierung auf. Inländische Anbieter wie Pellenc und Grégoire profitieren von ihrer Nähe zu diesen Weinbergregionen. Italien verzeichnete im Jahr 2024 einen Anstieg der Weinbergfläche um 0,8 %, während das Land im Jahr 2026 144,1 Millionen EUR (152 Millionen USD) für die Weinbergrestrukturierung bereitstellte.
Spanien hat die größte Weinbergfläche in Europa, obwohl seine Weinbergfläche im Jahr 2024 um 1,5 % zurückging. Die großen kommerziellen Weinberge des Landes in Regionen wie Rioja, La Mancha und Penedès bieten Möglichkeiten für mechanisierte Erntemaschinen. Portugal, Österreich, die Schweiz und Griechenland stellen kleinere, aber eigenständige Märkte innerhalb Europas dar. In Portugal schaffen die steilen und terrassierten Weinberge des Douro-Tals eine Nachfrage nach spezialisierten Erntemaschinen, da konventionelle Erntemaschinen für extreme Hanglagen nur begrenzt geeignet sind.
Österreich und die Schweiz bieten auch Möglichkeiten für kompakte Traubenerntemaschinenmärkte, die für schmale Weinbergreihen und anspruchsvolles Gelände geeignet sind. Geräte wie der CH Engineering GmbH UT110-CH500 sind für den Betrieb auf Steigungen bis zu 75 % ausgelegt, was den Bedarf an spezialisierter Maschinerie in steilhängigen Weinbergen unterstreicht. In Kroatien kosten die Arbeitskräfte für die Traubenernte netto 80 EUR pro Tag (86,6 USD) zuzüglich 35 EUR (37,9 USD) an Arbeitgeberabgaben, was auf den Kostendruck bei der manuellen Ernte hinweist. Steigende Arbeitskosten und Bedenken hinsichtlich der Arbeitskräfteverfügbarkeit unterstützen die Argumente für eine stärkere Mechanisierung in europäischen Weinbergen.
Wettbewerbslandschaft
Marktkonzentration
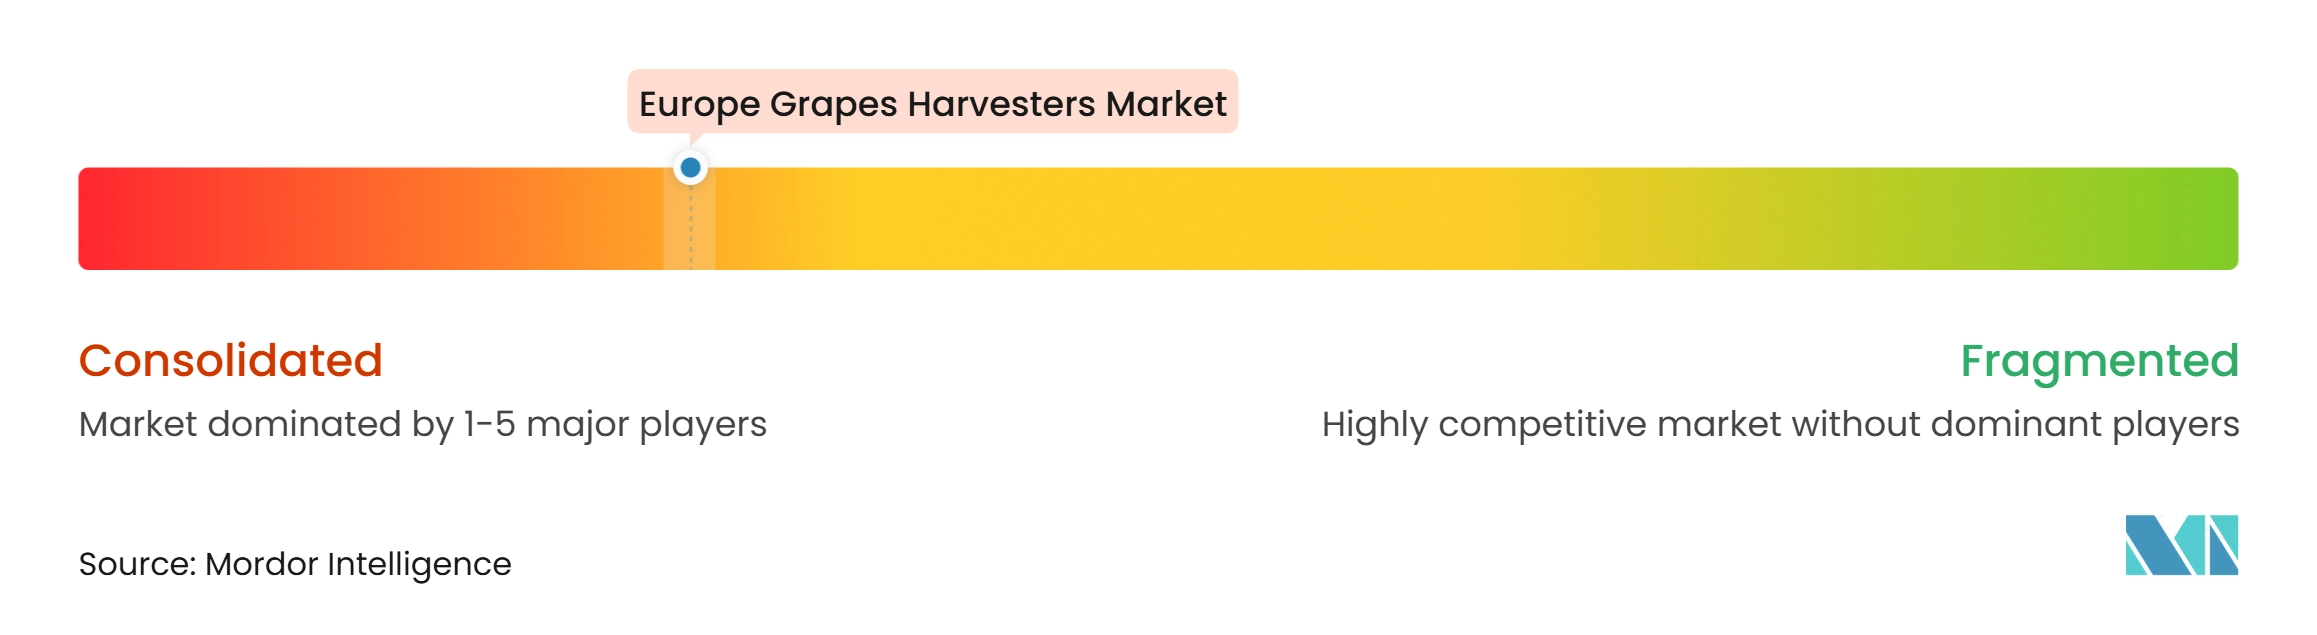
Der Markt für Traubenerntemaschinenmärkte in Europa ist stark konsolidiert, wobei einige etablierte Hersteller eine starke Präsenz in den wichtigsten weinproduzierenden Ländern aufrechterhalten. New Holland Agriculture ist einer der führenden Hersteller mit mehr als 19.000 weltweit verkauften Braud-Erntemaschinen. Seine Marktposition wird durch patentierte SDC-Schüttelstab- und Noria-Eimerfördersysteme gestützt. Auf der SITEVI 2025 stellte CNH Industrial die Modelle Braud 9.50L, 9.70L und 9.70M vor. Das proportionale Vari-Control-Nivelliersystem kann die Produktivität bei Arbeitsgeschwindigkeiten von bis zu 13 Kilometern pro Stunde um mindestens 10 % steigern.
Pellenc S.A.S. konkurriert durch das Angebot modularer, multifunktionaler Träger und erweiterter Erntlösungen. Das Unternehmen brachte im Januar 2026 den Optimum XXL80 für superintensive Trauben-, Oliven- und Mandeloperationen auf den Markt. Die Markteinführung erweitert sein Produktportfolio in Hochleistungsernteanwendungen. ERO GmbH konzentriert sich auf spezialisiertes Engineering und emissionskonforme Erntemaschinen, wobei seine gesamte Produktlinie die Stufe-V-Anforderungen im Leistungsbereich von 75 bis 130 Kilowatt erfüllt. Oxbo International Corporation ist ein weiterer etablierter Wettbewerber im Markt für Traubenerntemaschinenmärkte in Europa. Diese Hersteller konkurrieren bei Maschinenkapazität, vernetzten Funktionen, Emissionskonformität und anwendungsspezifischem Gerätedesign.
Erschwingliche Erntemaschinen für Weinberge unter 50 Hektar bleiben eine Chance für Hersteller, die kleinere Weinbergbetriebe ansprechen möchten. Emissionsfreie Geräte für lärmempfindliche Weinregionen bieten ebenfalls Spielraum für Produktdifferenzierung. CH Engineering GmbH und Andreoli Engineering befassen sich durch ihre UT110-CH500-Zusammenarbeit mit den Anforderungen der Steilhangernte. EU-Regeln zur freien Bewegung nicht personenbezogener Daten werden auch für bordeigene Telematik und die Beschaffung vernetzter Maschinen relevant. Anbieter mit etablierten Datenverwaltungs- und vernetzten Gerätefähigkeiten können bei Beschaffungsentscheidungen einen Vorteil haben. Insgesamt bleibt der Markt für Traubenerntemaschinenmärkte in Europa konzentriert, während spezialisierte Weinberganwendungen, kleinere Weinbergbetriebe und emissionsarme Geräte Möglichkeiten zur Produktdifferenzierung bieten.
Branchenführer der Traubenerntemaschinenmärkte in Europa
-
New Holland Agriculture - Braud (CNH Industrial N.V.)
-
Pellenc S.A.S.
-
Grégoire S.A.S. (SDF S.p.A.)
-
ERO GmbH
-
Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Traubenerntemaschinenmärkte in Europa Unternehmen in diesem Bericht
- Pellenc S.A.S.
- New Holland Agriculture - Braud (CNH Industrial N.V.)
- Grégoire S.A.S. (SDF S.p.A.)
- ERO GmbH
- Oxbo International Corporation (Ploeger Oxbo Group B.V.)
- ALMA (Arnaud Frères S.A.S.)
- CRF Costruzioni S.r.l.
- Bobard Frères
- I.ME.CA s.n.c. di Macorigh M. & C.
- CH engineering GmbH
- Andreoli Engineering
- GEIER SRL Tracked Vehicles
- Blueline Manufacturing Company Inc.
- Pulcinelli Giovan Battista S.r.l.
- American Grape Harvesters, Inc.
Neueste Industrielle Entwicklungen in Markt für Traubenerntemaschinenmärkte in Europa
- November 2025: New Holland Agriculture stellte auf der SITEVI 2025 in Montpellier die Modelle Braud 9.50L, 9.70L und 9.70M vor, ausgestattet mit einem proportionalen Vari-Control-Nivelliersystem, das die Produktivität um mindestens 10 % steigert.
- Oktober 2025: ERO GmbHs Grapeliner 8000 wurde in einer technischen Fallstudie vorgestellt, die die Integration des Tier-V-Motors, die Tempomat-Funktion der elektronischen Steuereinheit CT200, TwinLock MSE18-Hinterradmotoren, 35 % Steigfähigkeit und ganztägigen Betrieb ohne Nachtanken bestätigte.
- Januar 2025: CH Engineering GmbH stellte das kompakte Raupenerntefahrzeug UT110evo für Weinbergsteigungen bis zu 75 % Gefälle und Reihenbreiten ab 1.600 Millimetern vor, mit wartungsarmen Energieketten und standardmäßiger Traktor-Anhänger-Transportierbarkeit.
Berichtsumfang der Traubenerntemaschinenmärkte in Europa
Traubenerntemaschinenmärkte sind landwirtschaftliche Maschinen, die für die mechanische Ernte von Trauben aus Weinbergen konzipiert sind. Sie automatisieren den Ernteprozess, indem sie Trauben von Reben entfernen und für die weitere Verarbeitung oder Handhabung sammeln.
Der Bericht über Traubenerntemaschinenmärkte in Europa ist segmentiert nach Erntemaschinentypus (selbstfahrende Traubenerntemaschinenmärkte, gezogene/angehängte Traubenerntemaschinenmärkte und traktorangebaute Traubenerntemaschinenmärkte), nach Betriebsart (manuelle Steuerung und Betrieb, assistierter/präzisionsgeführter Betrieb und autonomer/halbautonomer Betrieb), nach Energiequelle (Diesel, Hybrid, Elektro), nach Weinberggröße (kleine Weinberge, mittlere Weinberge, große Weinberge) und nach Geografie (Frankreich, Italien, Spanien, Deutschland, Portugal, Russland, übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Selbstfahrende Traubenerntemaschinenmärkte |
| Gezogene/angehängte Traubenerntemaschinenmärkte |
| Traktorangebaute Traubenerntemaschinenmärkte |
| Manuelle Steuerung und Betrieb |
| Assistierter/präzisionsgeführter Betrieb |
| Autonomer/halbautonomer Betrieb |
| Diesel |
| Hybrid |
| Elektro |
| Kleine Weinberge |
| Mittlere Weinberge |
| Große Weinberge |
| Frankreich |
| Italien |
| Spanien |
| Deutschland |
| Portugal |
| Russland |
| Übriges Europa |
| Nach Erntemaschinentypus | Selbstfahrende Traubenerntemaschinenmärkte |
| Gezogene/angehängte Traubenerntemaschinenmärkte | |
| Traktorangebaute Traubenerntemaschinenmärkte | |
| Nach Betriebsart | Manuelle Steuerung und Betrieb |
| Assistierter/präzisionsgeführter Betrieb | |
| Autonomer/halbautonomer Betrieb | |
| Nach Energiequelle | Diesel |
| Hybrid | |
| Elektro | |
| Nach Weinberggröße | Kleine Weinberge |
| Mittlere Weinberge | |
| Große Weinberge | |
| Nach Geografie | Frankreich |
| Italien | |
| Spanien | |
| Deutschland | |
| Portugal | |
| Russland | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden die Traubenerntemaschinenmärkte in Europa im Jahr 2031 erreichen?
Der Markt soll bis 2031 760 Millionen USD erreichen, ausgehend von 530 Millionen USD im Jahr 2026 bei einer CAGR von 7,48 %.
Welcher Traubenerntemaschinentypus führte Europa im Jahr 2025 an?
Selbstfahrende Traubenerntemaschinenmärkte führten den Markt mit einem Anteil von 48,5 % im Jahr 2025 an, während traktorangebaute Einheiten mit einer CAGR von 11,8 % das schnellste prognostizierte Wachstum aufweisen.
Warum setzen Weinberge auf mechanisierte Erntemaschinen?
Saisonaler Arbeitskräftemangel, höhere Kosten für die manuelle Ernte und der Zugang zu Auftragnehmerflotten erhöhen die Einführung auf geeigneten Weinbergstandorten.
Welche Energiequelle wächst am schnellsten bei Traubenerntemaschinenmärkten?
Elektrische Antriebsstränge sollen bis 2031 mit einer CAGR von 14 % wachsen, unterstützt durch nachhaltigkeitsorientierte Geräteinvestitionen.
Was schränkt die Einführung von Erntemaschinen in europäischen Weinbergen ein?
Hohe Gerätekosten, Servicebeschränkungen, steiles Gelände, fragmentierte Parzellen und Präferenzen für Handlese in Premium-Appellationen schränken die Einführung ein.