
Taille et part du marché des meubles de salle de bain en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
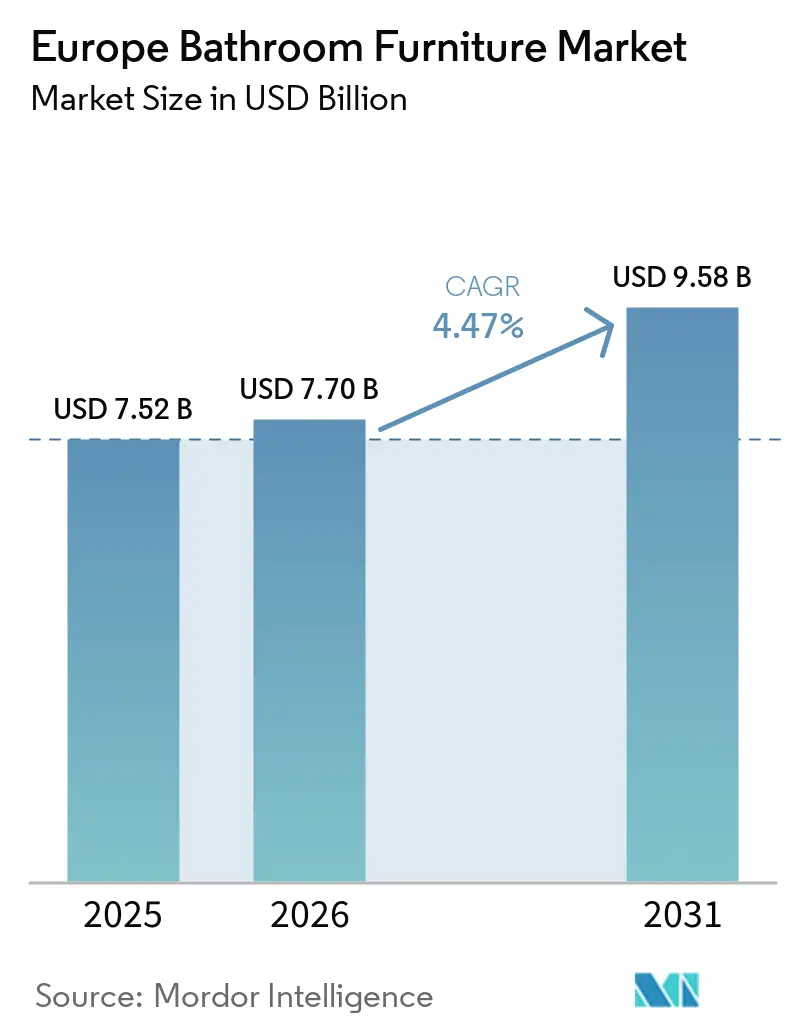
| Taille du marché de l'année de base (2025) | 7.52 Milliards de dollars |
| Taille du Marché (2026) | 7.70 Milliards de dollars |
| Taille du Marché (2031) | 9.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.47 % |
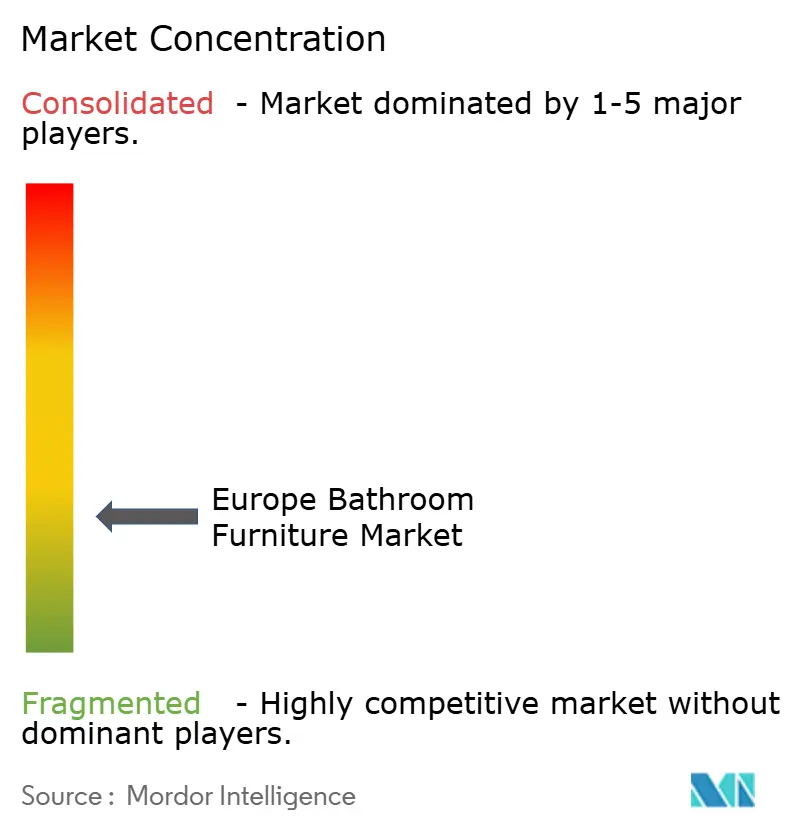
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles de salle de bain en Europe par Mordor Intelligence
Le marché européen des meubles de salle de bain était évalué à 7,52 milliards USD en 2025 et devrait croître de 7,70 milliards USD en 2026 pour atteindre 9,58 milliards USD d'ici 2031, à un CAGR de 4,47 % durant la période de prévision de 2026 à 2031. Le marché européen des meubles de salle de bain est de plus en plus porté par la rénovation, car le vieillissement du parc immobilier et le soutien réglementaire à la modernisation des logements existants compensent la faiblesse de la construction résidentielle neuve. La demande s'oriente vers des collections coordonnées, des rangements intégrés, des matériaux résistants à l'humidité et des finitions premium, ce qui fait monter la valeur moyenne des commandes. Cependant, la pression sur les coûts des panneaux de bois et la faiblesse de la construction freinent la croissance en volume. Les fournisseurs combinant des gammes modulaires, des matériaux durables, une livraison fiable et des outils de planification numérique sont les mieux positionnés pour capter la demande de rénovation et réduire les erreurs de spécification.
Principaux enseignements du rapport
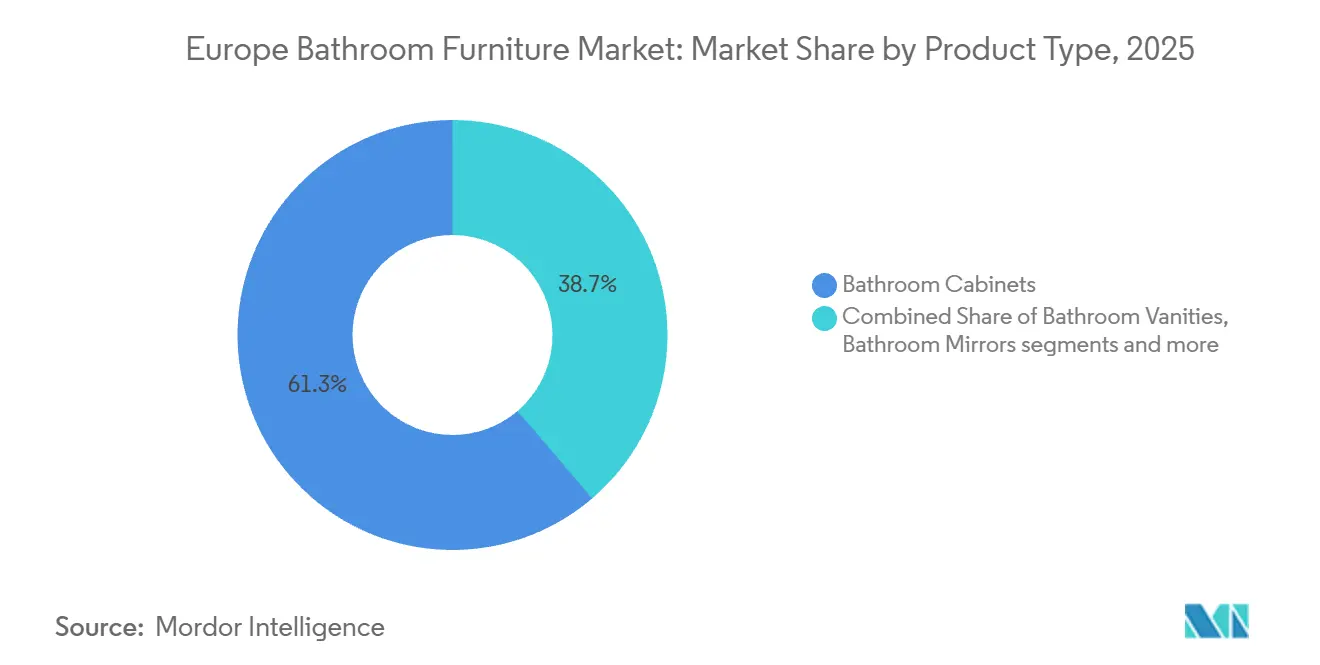
- Par type de produit, les armoires de salle de bain représentaient 61,3 % du marché en 2025, tandis que les meubles de rangement et accessoires devraient enregistrer un CAGR de 6,10 % jusqu'en 2031.
- Par matériau, le bois représentait 46,5 % du marché en 2025, tandis que le plastique et le polymère devraient enregistrer un CAGR de 5,64 % jusqu'en 2031.
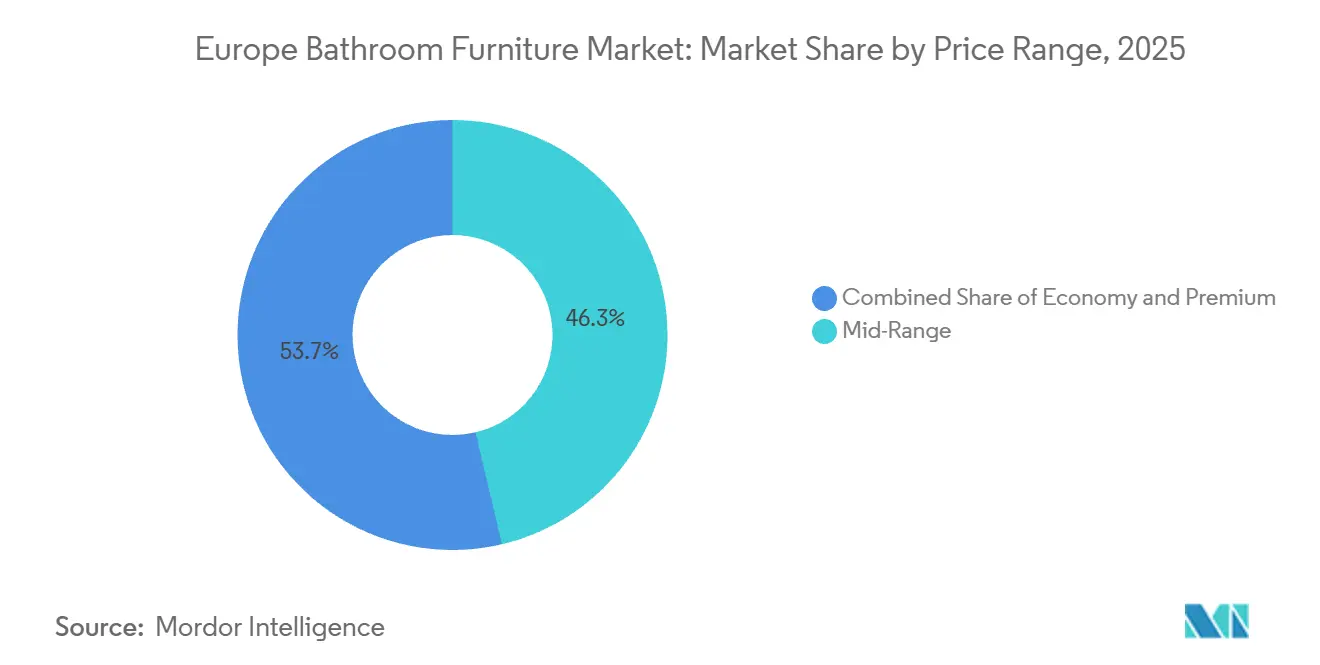
- Par gamme de prix, le segment milieu de gamme représentait 46,3 % du marché en 2025, tandis que les produits premium devraient enregistrer un CAGR de 5,80 % jusqu'en 2031.
- Par utilisateur final, le segment résidentiel représentait 68,3 % du marché en 2025, tandis que le segment commercial devrait enregistrer un CAGR de 5,34 % jusqu'en 2031.
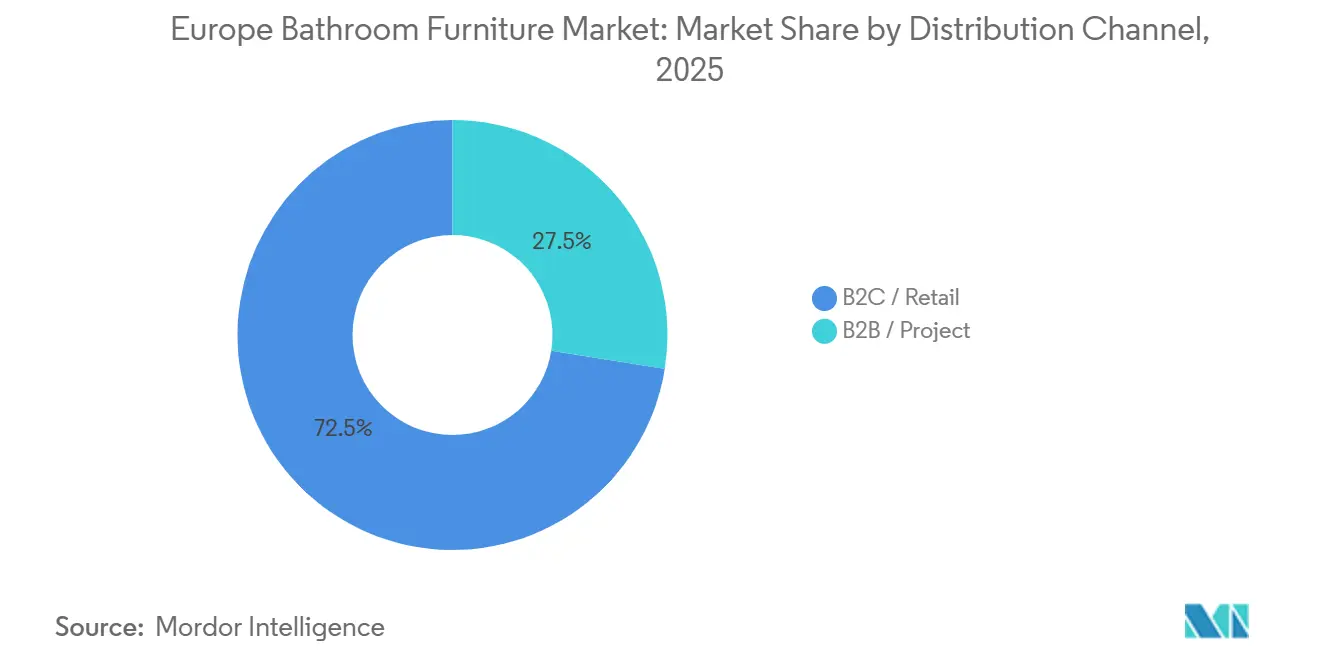
- Par canal de distribution, le B2C et la vente au détail représentaient 72,5 % du marché en 2025, tandis que les canaux B2B et fabricants devraient enregistrer un CAGR de 5,28 % jusqu'en 2031.
- Par géographie, l'Allemagne détenait 23,4 % de la part de marché en 2025, tandis que l'Espagne devrait enregistrer un CAGR de 6,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de rénovation et de modernisation des salles de bain | +1.8% | Europe occidentale, notamment l'Allemagne, la France, le Royaume-Uni et l'Italie | Court terme (≤ 2 ans) |
| Premiumisation des intérieurs de salle de bain | +0.9% | Europe occidentale et méridionale, notamment l'Allemagne, l'Italie et la France | Moyen terme (2-4 ans) |
| Meubles suspendus, économes en espace et intelligents | +0.7% | Europe du Nord et de l'Ouest, avec extension au BENELUX et aux pays nordiques | Court terme (≤ 2 ans) |
| Vieillissement du parc immobilier, accessibilité et planification numérique | +0.6% | L'Allemagne, le Royaume-Uni, la France, les pays nordiques et l'Espagne | Moyen terme (2-4 ans) |
| Éclairage intégré, rangement et fonctionnalités intelligentes | +0.5% | Marchés de l'Union européenne, BENELUX et pays nordiques | Moyen terme (2-4 ans) |
| Planification numérique configurable de la salle de bain | +0.4% | Europe occidentale, avec adoption précoce en Allemagne et en Espagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La demande de rénovation et de modernisation des salles de bain soutient la croissance
La rénovation et la remise en état génèrent la majeure partie de la demande sur le marché européen des meubles de salle de bain, car le parc immobilier mature nécessite des mises à niveau régulières. La directive révisée sur la performance énergétique des bâtiments impose des plans nationaux de rénovation et soutient un taux de rénovation plus élevé dans les États membres[1]. Près de 50 % du parc immobilier de l'Union européenne a été construit avant 1980, ce qui représente une large base pour le renouvellement des salles de bain parallèlement aux travaux liés à l'énergie. La Banque européenne d'investissement a soutenu la rénovation de plus de 580 000 logements entre 2021 et 2025, illustrant l'ampleur de l'activité dans l'ensemble du parc immobilier. Les considérations esthétiques prennent une importance croissante dans les décisions d'achat : la part des propriétaires britanniques rénovant en raison de la dégradation est tombée à 51 % en 2025 contre 59 % auparavant, tandis que les rénovations motivées par le style ont augmenté[2]. Cette évolution favorise le remplacement par des armoires, vasques, miroirs et rangements coordonnés plutôt que par un seul article fonctionnel.
La premiumisation des intérieurs de salle de bain fait monter la valeur des commandes
Le marché européen des meubles de salle de bain bénéficie du fait que les consommateurs considèrent de plus en plus la salle de bain comme un espace de confort, de détente et de bien-être personnel. Un baromètre consommateurs réalisé en 2025 en Italie, en France et en Allemagne a révélé que 54 % des répondants considèrent la salle de bain comme le point focal du bien-être domestique, cette proportion atteignant 57 % en Italie. Cela témoigne d'une large reconnaissance par les consommateurs de la salle de bain comme espace de vie orienté vers le bien-être, soutenant la demande de solutions de salle de bain coordonnées, axées sur le confort et premium.[3]. Cette préférence encourage les dépenses en meilleures finitions de surface, placages en bois véritable, laques mates et collections coordonnées. En juin 2025, Duravit a lancé sa collection Balcoon avec la designer Patricia Urquiola, proposant des matériaux et finitions améliorés dans une offre à prix intermédiaire. De tels produits réduisent la distance entre les meubles d'entrée de gamme et les choix de design premium. Le mix résultant soutient les prix de vente même lorsque la demande en volume croît plus lentement. L'accent croissant mis sur le bien-être en salle de bain et l'esthétique premium incite les consommateurs à investir dans des matériaux de meilleure qualité, des finitions raffinées et des collections de meubles coordonnées. Cette tendance à la premiumisation soutient des prix de vente moyens plus élevés et la croissance de la valeur du marché, même dans un contexte de demande en volume modérée.
Les meubles suspendus, économes en espace et intelligents gagnent du terrain
Les meubles suspendus deviennent un choix courant dans les projets de rénovation en Europe du Nord et de l'Ouest, car ils libèrent l'espace au sol visible et simplifient le nettoyage. Ce format convient également aux aménagements sans barrière et s'adapte aux systèmes de pré-mur qui peuvent réduire le temps d'installation. Azzurra propose son système modulaire Wally en profondeurs allant de 17 cm à 36,5 cm. En revanche, le système RAIA de LAUFEN combine habillage mural, rangement, mobilier et installation dissimulée dans un agencement de 18 cm de profondeur. Le marché européen des meubles de salle de bain voit également se multiplier les armoires à miroir à LED, les variateurs, l'éclairage à détection de mouvement et les fonctions de recharge dans les produits milieu de gamme et haut de gamme. Ces fonctionnalités rendent un plan de salle de bain plus pratique sans nécessiter une pièce plus grande. Les systèmes modulaires suspendus peuvent réduire le nombre de références tout en augmentant la valeur d'une commande complète.
Le vieillissement du parc immobilier, l'accessibilité et la planification numérique soutiennent la demande
Le parc immobilier ancien crée un besoin durable de modifications de salles de bain répondant à la fois à l'état du bâtiment et à l'accessibilité. Près de 75 % des bâtiments de l'Union européenne sont énergivores, et jusqu'à 85 % des logements actuels devraient rester en usage jusqu'en 2050[4]. Les occupants vieillissants, les familles et les exploitants hôteliers ont besoin d'unités suspendues, de hauteurs de vasque réglables, d'espaces de circulation plus larges et de ferrures à fermeture douce. Cette demande est moins tributaire de la redécoration discrétionnaire car elle répond à des exigences pratiques d'accessibilité. La planification numérique devient également plus utile à mesure que les installateurs et les planificateurs doivent confirmer l'adéquation, la compatibilité des produits et la documentation avant le début des travaux. Le marché européen des meubles de salle de bain peut en bénéficier lorsque les fournisseurs associent des produits accessibles à des outils de configuration qui facilitent la spécification de petits projets de rénovation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Faiblesse de la construction résidentielle neuve dans les principaux marchés européens | -1.5% | L'Allemagne, la France et l'Autriche | Court terme (≤ 2 ans) |
| Volatilité des coûts du bois, des panneaux dérivés et de la quincaillerie | -0.5% | L'Allemagne et l'Europe centrale | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée en installation et en fabrication | -0.4% | L'Allemagne, l'Italie, les Pays-Bas et la Belgique | Moyen terme (2-4 ans) |
| Coûts de conformité liés à la résistance à l'humidité, à la réparabilité et à la fin de vie | -0.3% | Marchés principaux de l'Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La faiblesse de la construction résidentielle neuve limite la croissance en volume sur les marchés principaux
La construction résidentielle neuve reste une contrainte majeure pour le marché européen des meubles de salle de bain, car les achèvements de logements génèrent une demande régulière via des achats groupés menés par des entrepreneurs. L'Europe devait achever 1,5 million de logements en 2025, le niveau annuel le plus bas depuis une décennie, soit 5,5 % de moins qu'en 2024. Le ralentissement est particulièrement prononcé en Allemagne, où les achèvements de logements sont prévus à 175 000 en 2026, bien en deçà du besoin annuel estimé à 400 000 logements. Selon la Fédération européenne de l'industrie de la construction, l'investissement dans la construction a reculé de 2,5 % en 2024 et devrait se contracter de 2,1 % supplémentaires en 2025, reflétant des coûts de financement élevés, une disponibilité du crédit restreinte et des pressions persistantes sur les coûts de construction. Bien que l'activité de rénovation apporte un soutien partiel à la demande, elle ne compense pas entièrement la perte des projets de construction neuve, limitant la croissance en volume et intensifiant les pressions sur les prix et les marges pour les fabricants plus exposés aux canaux de construction résidentielle.
Volatilité des coûts du bois, des panneaux dérivés et de la quincaillerie
Les panneaux à base de bois restent importants pour les structures d'armoires, mais leurs prix demeurent élevés par rapport à la tendance à long terme. Les prix européens des panneaux de particules et du MDF se situaient 32 % au-dessus de leur moyenne 2000-2020 en 2025, même après un recul par rapport à leur pic antérieur. Les prix de l'OSB ont de nouveau augmenté après des hausses au deuxième trimestre 2025, tandis que les prix du MDF et des panneaux de particules étaient plus stables. Les pénuries de main-d'œuvre dans la fabrication et l'installation accentuent la pression en Allemagne, en Italie, aux Pays-Bas et en Belgique, tandis que les exigences en matière de résistance à l'humidité, de réparabilité et de fin de vie ajoutent des coûts de conception et de documentation. Ces coûts sont les plus difficiles à répercuter sur les produits d'entrée de gamme et de milieu de gamme, où les acheteurs restent sensibles aux prix. Les fournisseurs ont besoin de composants plus simples et d'un approvisionnement en matériaux fiable pour préserver les marges sans réduire la qualité des produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les armoires dominent tandis que les accessoires de rangement croissent plus viteLes armoires de salle de bain détenaient 61,3 % du marché européen des meubles de salle de bain en 2025, soutenues par leur fonction de rangement essentielle et leur contribution à l'esthétique générale de la salle de bain. Le segment comprend les meubles bas, les colonnes, les meubles sous vasque et les systèmes d'armoires à miroir intégrés, l'innovation produit étant de plus en plus axée sur l'éclairage LED, les commandes à capteurs, les fonctions de recharge et les agencements de rangement optimisés. Les vasques de salle de bain maintiennent une position significative dans les projets de rénovation impliquant le remplacement du lavabo et l'adoption de designs à vasque à poser ou à poser sur plan. Par ailleurs, les miroirs de salle de bain gagnent en pertinence fonctionnelle grâce à l'éclairage intégré et aux fonctions anti-buée, renforçant leur rôle dans la planification contemporaine des salles de bain.
Les meubles de rangement et accessoires devraient enregistrer un CAGR de 6,10 % jusqu'en 2031, le taux le plus élevé parmi les catégories de produits du marché européen des meubles de salle de bain. Les salles de bain de petits appartements soutiennent la demande de rangements verticaux, de porte-serviettes, d'étagères ouvertes et d'ajouts modulaires utilisant l'espace mural sous-exploité. Ce schéma est particulièrement pertinent au BENELUX, dans les pays nordiques, en Allemagne urbaine et au Royaume-Uni, où les propriétaires peuvent ajouter des rangements sans remplacer l'ensemble du système d'armoires. En mars 2025, Burgbad a lancé sa collection Moto et a ensuite élargi sa gamme de livraison rapide avec Devio pour les rénovations compactes, avec une expédition en 2 à 4 jours ouvrables. Hansgrohe est également entré dans la catégorie des meubles avec la gamme Xilesa certifiée PEFC, conçue pour être utilisée avec ses vasques et illustrant le chevauchement croissant entre les fournisseurs de robinetterie et les spécialistes du mobilier.

Par matériau :
le bois conserve la tête tandis que les polymères se développentLe bois détenait 46,5 % de la part de marché en 2025, soutenu par sa flexibilité de design, sa base d'approvisionnement établie et son attrait dans les produits premium et milieu de gamme. Les placages en chêne véritable, les textures naturelles et les laques mates restent courants dans le design contemporain des salles de bain. La collection Uomo de Burgbad utilise des placages en bois véritable et des choix de laques qui s'alignent sur cette préférence pour les finitions d'aspect naturel. Les meubles et accessoires à structure métallique ont un rôle plus restreint mais établi dans les salles de bain commerciales et les projets recherchant un style visuel industriel. Les composites à effet pierre, les stratifiés haute pression et les meubles à surface céramique servent des projets plus ciblés axés sur le design.
Le plastique et le polymère devraient croître à un CAGR de 5,64 % jusqu'en 2031, ce qui en fait la catégorie de matériaux à la croissance la plus rapide sur le marché européen des meubles de salle de bain. Sa croissance reflète la résistance à l'humidité, une réparation plus facile sans re-scellement et la compatibilité avec les matières recyclées post-consommation. Les panneaux de bois composite restent attractifs pour de nombreux usages, mais leur traitement en fin de vie peut être moins direct que celui des produits en polymère. Les fournisseurs qui documentent la composition des matériaux et leur recyclabilité peuvent répondre à l'attention croissante portée aux informations sur le cycle de vie sans s'appuyer uniquement sur le prix comme proposition de valeur.
Par gamme de prix :
le milieu de gamme domine la demande et le premium gagne en valeurLe milieu de gamme représentait 46,3 % de la part de marché en 2025 et reste le choix principal pour les budgets de rénovation. Les consommateurs des principaux pays européens recherchent une amélioration visible du design sans le coût d'une installation de luxe. Le rapport qualité-prix est resté le principal critère d'achat dans les études menées auprès des consommateurs en Allemagne, en France et en Italie. Cela exerce une pression sur les fabricants pour qu'ils offrent un bon rangement, des surfaces durables et des ferrures utiles à un prix accessible. La collection Balcoon de Duravit illustre cette approche avec plusieurs largeurs et des finitions céramiques améliorées dans une gamme à prix intermédiaire.
Le premium devrait croître à un CAGR de 5,80 % jusqu'en 2031, à mesure que le design orienté bien-être, les designers reconnus et les matériaux distinctifs attirent l'attention. Les acheteurs de rénovation à revenus élevés recherchent des meubles durables, des surfaces différenciées, des plans de travail en surface solide et des systèmes de tiroirs raffinés. Les produits économiques restent pertinents pour les logements locatifs, les programmes de logements sociaux et la rénovation hôtelière à cycle court. La distance entre les offres milieu de gamme et premium se réduit à mesure que de meilleures revêtements, des ferrures à fermeture douce et un éclairage intégré entrent dans des collections plus accessibles. Cela donne aux fabricants un moyen d'augmenter la valeur des mix produits tout en maintenant un point d'entrée milieu de gamme. Le secteur européen des meubles de salle de bain a donc la possibilité d'améliorer ses marges là où des fonctionnalités supplémentaires justifient un prix de vente plus élevé sans hausse équivalente des coûts.
Par utilisateur final :
la demande résidentielle domine et les réaménagements commerciaux se développentLes acheteurs résidentiels représentaient 68,3 % de la part de marché en 2025, la rénovation de logements restant la principale source de demande. Les propriétaires sélectionnent désormais souvent plusieurs articles coordonnés lors d'un projet de salle de bain plutôt que de remplacer une seule unité endommagée. Le passage d'une pièce utilitaire à un espace de bien-être personnel augmente le nombre et la valeur des produits dans une commande résidentielle type. L'hôtellerie est une source commerciale majeure de demande, car les propriétaires d'hôtels ont besoin de meubles coordonnés lors de programmes de rénovation. Les réaménagements de sanitaires dans le commerce de détail et les bureaux contribuent à une demande plus régulière mais plus modeste, où le design moderne et les références en matière de durabilité soutiennent un projet de rénovation plus large.
Les utilisateurs finaux commerciaux devraient croître à un CAGR de 5,34 % jusqu'en 2031, dépassant la croissance résidentielle sur le marché européen des meubles de salle de bain. Les projets de santé et d'éducation sont importants car les bâtiments publics, les maisons de retraite et les logements collectifs doivent de plus en plus répondre aux exigences de conception universelle. Ces travaux sont davantage guidés par les spécifications et moins discrétionnaires que la redécoration des ménages. En juin 2025, le Singular Configurator, lancé par Ideal Standard et Villeroy & Boch, comprend plus de 12 000 produits et prend en charge la planification résidentielle, hôtelière, de santé et commerciale. Un flux de travail professionnel partagé peut aider les fournisseurs à servir plusieurs contextes d'utilisation finale tout en réduisant la complexité de planification et en donnant aux gammes de meubles accessibles une position plus claire dans une partie de la catégorie sans leader européen unique.
Par canal de distribution :
le commerce de détail convertit la demande et les canaux B2B accélèrentLe B2C et la vente au détail représentaient 72,5 % de la part de marché en 2025, couvrant les grandes surfaces de bricolage, les magasins spécialisés et les ventes en ligne. Une étude consommateurs en Italie, en France et en Allemagne a révélé que 97 % des acheteurs de rénovation utilisaient Internet avant d'acheter, mais que 90 % finalisaient leur achat dans un point de vente physique. Cela montre que la recherche en ligne soutient plutôt qu'elle ne remplace le rôle de conversion des showrooms et des magasins. Quarante et un pour cent des consommateurs ont combiné achats en ligne et en magasin lors de leur dernière rénovation, ce chiffre montant à 50 % en Allemagne. Les grandes surfaces de bricolage bénéficient de la commodité, tandis que les magasins spécialisés restent importants pour les achats axés sur le design nécessitant des conseils.
Les canaux B2B et de vente directe par les fabricants devraient croître à un CAGR de 5,28 % jusqu'en 2031, les projets commerciaux utilisant davantage de processus de spécification et d'approvisionnement directs. Les rénovations hôtelières, les réaménagements dans le secteur de la santé et les développements résidentiels multi-unités dépendent des chefs de projet, des architectes, des installateurs et des entrepreneurs en salle de bain. Les outils numériques leur permettent de configurer des produits compatibles, de planifier les installations et de créer de la documentation sans visites répétées en showroom. Le planificateur IXMO de KEUCO génère des plans d'installation, des données de modélisation des informations du bâtiment et des documents de configuration pour les installateurs et les planificateurs. Le marché européen des meubles de salle de bain peut bénéficier de la spécification numérique directe car elle réduit la dépendance aux contrats de volume gérés par les distributeurs et récompense les fabricants qui offrent des données produits précises et une livraison réactive.
Analyse géographique
Marché des meubles de salle de bains en Allemagne et au Royaume-Uni
L'Allemagne représentait 23,4 % de la part de marché européenne des meubles de salle de bains en 2025, ce qui en fait le plus grand marché national dans le périmètre de l'étude. Le pays combine un parc immobilier substantiel issu de l'après-guerre avec des producteurs nationaux majeurs, notamment Duravit, Burgbad, KEUCO, Pelipal et Puris. Sa demande en rénovation reste significative, mais la construction neuve est faible, avec 205 000 livraisons projetées en 2025 et 185 000 en 2026. Le marché DACH des meubles de salle de bains et des armoires à miroir a progressé de 3,1 % pour atteindre 909 millions EUR (~1 069,3 millions USD) en 2025, après une contraction de 3,5 % en 2024. Le Royaume-Uni reste un marché important, bien que les exportations espagnoles du secteur de la salle de bains vers ce pays aient chuté de 16,7 % au cours des 9 premiers mois de 2025, dans un contexte de faible consommation et de complexité accrue liée au post-Brexit.
Marché des meubles de salle de bains en Espagne, en France et en Italie
L'Espagne devrait enregistrer un CAGR de 6,25 % jusqu'en 2031, soit le taux de croissance national le plus élevé du marché européen des meubles de salle de bains. La facturation totale du secteur espagnol de la salle de bains a augmenté pour atteindre 1 931 millions EUR (~2 271,5 millions USD) en 2025, contre 1 825 millions EUR (~970,5 millions USD) en 2024, tandis que la facturation des meubles de salle de bains est passée à 666 millions EUR (~783,4 millions USD) contre 586 millions EUR (~689,3 millions USD). Les importations de meubles de salle de bains en Espagne ont progressé de 8,2 % pour atteindre 450,9 millions EUR (~530,4 millions USD) en 2025, avec notamment une hausse de 23,9 % en provenance de Chine et de 30,9 % en provenance de Lituanie. Cette tendance à l'importation accroît la pression sur les fournisseurs de milieu de gamme, mais confirme également que la demande totale est en expansion. La France a affiché des résultats mitigés en 2025, tandis que l'Italie est restée une base d'approvisionnement majeure avec un chiffre d'affaires de production dans l'ameublement de salle de bains de 4,2 milliards EUR (~5 milliards USD) en 2024.
Marché des meubles de salle de bains dans les pays nordiques, le BENELUX et l'Europe centrale et orientale
Les pays nordiques représentent une valeur totale plus modeste, mais affichent des dépenses élevées par ménage et une préférence pour des solutions de salle de bains minimalistes, naturelles et intégrées. Le Danemark et la Finlande devaient enregistrer une croissance de la construction résidentielle de respectivement 28 % et 23 % en 2026, offrant une base de construction neuve peu présente ailleurs en Europe. Le BENELUX bénéficie d'un habitat urbain dense et d'une activité de rénovation soutenue, tandis que les marchés d'Europe centrale et orientale se développent à partir d'une base plus faible, portés par la hausse des dépenses de modernisation et la demande en amélioration de l'habitat. Le marché européen des meubles de salle de bains dispose d'un potentiel de croissance à mesure que les préférences des consommateurs convergent vers les standards de spécification de l'Europe occidentale. Toutefois, les fournisseurs doivent proposer des positionnements tarifaires et des systèmes de distribution adaptés à la diversité des budgets des ménages.
Paysage concurrentiel
Le marché européen des meubles de salle de bain est fragmenté, aucun fournisseur ne détenant une part dominante dans l'ensemble de la région. Les producteurs spécialisés comprennent des entreprises allemandes telles que Burgbad, KEUCO, Pelipal et Puris, des entreprises italiennes telles qu'Arbi Arredobagno, Novello, Cerasa, Puntotre, Boffi et Artiqua, et des entreprises espagnoles telles que Comercial Salgar, Royo Group, Inbani Design et Noken. Ils sont en concurrence avec des groupes intégrés tels que Roca Group, Villeroy & Boch, Duravit et Ideal Standard, dont les catalogues plus larges peuvent séduire les designers et les chefs de projet à la recherche de meubles, de céramiques, de robinetterie et d'accessoires auprès d'un nombre réduit de fournisseurs. L'équilibre entre la capacité de design spécialisée et les gammes de produits intégrées maintient une concurrence active à travers les gammes de prix et les types de projets.
Villeroy & Boch a déclaré un chiffre d'affaires de 865,6 millions EUR (~1 018,2 millions USD) pour les 9 premiers mois de 2025, en hausse de 8,3 % en glissement annuel, et a consacré 76,6 % de ses 35,1 millions EUR (~41,3 millions USD) d'investissements en capital à sa Division Salle de bain et Bien-être. Les investissements ont couvert la modernisation de la production et l'automatisation en Allemagne, en Bulgarie, en Thaïlande et en Hongrie. Roca Group est revenu à 43 millions EUR (~50,6 millions USD) de bénéfice net en 2025 après une perte de 61 millions EUR (~71,8 millions USD) en 2024 et a investi 126 millions EUR (~148,2 millions USD) dans des usines robotisées, la digitalisation et des showrooms. Roca a également acquis une participation majoritaire dans Antonio Lupi Design, étendant sa présence dans les produits de salle de bain de luxe. Ces mouvements montrent comment les acteurs de plus grande taille utilisent l'investissement en capital et les acquisitions pour renforcer leur position à travers les gammes de prix.
Le design produit et la spécification numérique sont les autres principaux domaines de différenciation sur le marché européen des meubles de salle de bain. La collection Balcoon de Duravit, créée avec Patricia Urquiola, offre à l'entreprise une proposition axée sur le design avec un positionnement milieu de gamme. Ideal Standard et Villeroy & Boch ont lancé le Singular Configurator en juin 2025 pour simplifier la sélection de produits dans différents contextes de projet. Burgbad a mis en service un hall logistique de préparation de commandes automatisé à Greding en novembre 2025, soutenant une livraison en 2 à 4 jours pour son programme de livraison rapide. Les produits de conception accessible restent une opportunité ouverte car aucune marque n'a établi un leadership européen clair dans les meubles sans barrière.
Leaders du secteur des meubles de salle de bain en Europe
-
Roca Group
-
Villeroy & Boch AG
-
Duravit AG
-
burgbad GmbH
-
KEUCO GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des meubles de salle de bains Entreprises couvertes dans ce rapport
- Roca Group
- Villeroy & Boch AG
- HSK GmbH & Co. KG
- Duravit AG
- burgbad GmbH
- KEUCO GmbH & Co. KG
- Pelipal GmbH
- Puris Bad GmbH & Co. KG
- Comercial Salgar S.L.
- Royo Group
- Arbi Arredobagno Srl
- Novello S.r.l.
- Cerasa S.p.A.
- Puntotre S.r.l.
- Inbani Design S.L.
- Boffi S.p.A.
- Noken, Porcelanosa Grupo
- Ideal Standard International S.A.
- Eczacıbaşı Building Products
- Hansgrohe SE
- Ravak a.s.
- Artiqua GmbH
Développements industriels récents dans Marché européen des meubles de salle de bains
- Juin 2026 : Burgbad a lancé la collection de meubles de salle de bain Uomo, adaptant la tendance de design Japandi à une architecture de salle de bain moderne grâce à des placages en bois véritable et des finitions laquées premium. La collection cible les acheteurs recherchant la durabilité des matériaux associée à une esthétique minimaliste, signalant la montée en gamme continue de Burgbad dans le segment de spécification mi-premium.
- Mars 2026 : Roca Group a lancé Verso, un système de meubles de salle de bain modulaire configurable conçu pour les salles de bain urbaines compactes jusqu'aux projets hôteliers à grande échelle. Le système est doté de tiroirs à fermeture douce à extension totale, de supports muraux dissimulés, d'un éclairage intérieur optionnel et d'une gamme de finitions de plans de travail en stratifié haute pression à effet pierre, reflétant la stratégie de Roca consistant à convertir la flexibilité de design en outil de spécification de projet.
- Mars 2026 : Burgbad a élargi sa gamme de livraison rapide sys10 avec la série Devio, ciblant les projets de rénovation compacts avec un délai d'expédition usine de 2 à 4 jours. La série modulaire est spécifiquement destinée aux petites salles de bain et aux délais de projet plus courts, qui représentent un besoin de spécification insuffisamment servi sur le marché de la rénovation dense.
Périmètre du rapport sur le marché européen des meubles de salle de bain
Aperçu de la segmentation
| Vasques de salle de bain |
| Armoires de salle de bain |
| Miroirs de salle de bain |
| Meubles de rangement et accessoires |
| Bois |
| Métal |
| Plastique et polymère |
| Autres |
| Économique |
| Milieu de gamme |
| Premium |
| Résidentiel | |
| Commercial | Hôtellerie |
| Commerce de détail et bureaux | |
| Santé et éducation | |
| Autres utilisateurs finaux commerciaux |
| B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins de meubles spécialisés | |
| En ligne | |
| Autres canaux de distribution | |
| B2B / Directement auprès des fabricants |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| BENELUX (Belgique, Pays-Bas, Luxembourg) |
| Pays nordiques (Danemark, Finlande, Islande, Norvège, Suède) |
| Reste de l'Europe |
| Par type de produit | Vasques de salle de bain | |
| Armoires de salle de bain | ||
| Miroirs de salle de bain | ||
| Meubles de rangement et accessoires | ||
| Par matériau | Bois | |
| Métal | ||
| Plastique et polymère | ||
| Autres | ||
| Par gamme de prix | Économique | |
| Milieu de gamme | ||
| Premium | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtellerie | |
| Commerce de détail et bureaux | ||
| Santé et éducation | ||
| Autres utilisateurs finaux commerciaux | ||
| Par canal de distribution | B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins de meubles spécialisés | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B / Directement auprès des fabricants | ||
| Par pays | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les meubles de salle de bain en Europe jusqu'en 2031 ?
La catégorie devrait croître à un CAGR de 4,47 % de 2026 à 2031, pour atteindre 9,58 milliards USD d'ici 2031.
Quelle catégorie de produits détient la plus grande part en Europe ?
Les armoires de salle de bain sont en tête avec une part de 61,3 % en 2025, car le rangement et le design visuel en font un élément central des projets de rénovation.
Pourquoi les projets de rénovation sont-ils importants pour la demande de meubles de salle de bain ?
Le parc immobilier existant stimule la demande car près de 50 % des logements de l'Union européenne ont été construits avant 1980 et nécessitent des mises à niveau continues.
Quel matériau connaît la croissance la plus rapide pour les meubles de salle de bain ?
Le plastique et le polymère devraient croître à un CAGR de 5,64 % jusqu'en 2031, soutenus par la résistance à l'humidité et les options à contenu recyclable.
Quel pays devrait connaître la croissance la plus rapide en Europe ?
L'Espagne devrait croître à un CAGR de 6,25 % jusqu'en 2031, soutenue par une facturation plus élevée dans le secteur de la salle de bain et des importations en expansion.