
Marktgröße und Marktanteile des europäischen Badmöbelmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.52 Milliarden US-Dollar |
| Marktgröße (2026) | 7.70 Milliarden US-Dollar |
| Marktgröße (2031) | 9.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.47 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Badmöbelmarktes von Mordor Intelligence
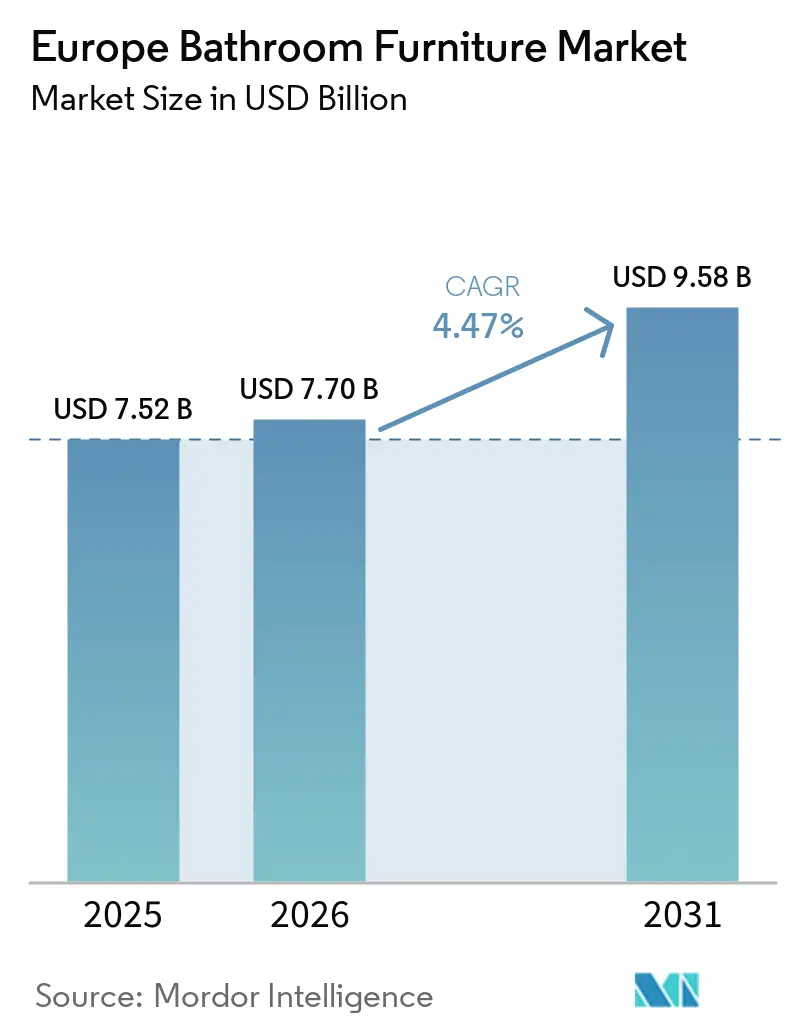
Der europäische Badmöbelmarkt wurde im Jahr 2025 auf 7,52 Milliarden USD geschätzt und soll von 7,70 Milliarden USD im Jahr 2026 auf 9,58 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,47 % während des Prognosezeitraums von 2026 bis 2031. Der europäische Badmöbelmarkt wird zunehmend von Renovierungen getragen, da alternder Wohnungsbestand und regulatorische Unterstützung für die Modernisierung bestehender Wohngebäude die schwache Neubautätigkeit im Wohnbereich ausgleichen. Die Nachfrage verlagert sich hin zu koordinierten Kollektionen, integriertem Stauraum, feuchtigkeitsbeständigen Materialien und hochwertigen Oberflächen, was die durchschnittlichen Auftragswerte erhöht. Kostendruck bei Holzwerkstoffen und eine verhaltene Bautätigkeit begrenzen jedoch das Mengenwachstum. Anbieter, die modulare Sortimente, langlebige Materialien, zuverlässige Lieferung und digitale Planungstools kombinieren, sind am besten positioniert, um die Renovierungsnachfrage zu bedienen und Planungsfehler zu reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen im Jahr 2025 61,3 % des Marktes auf Badezimmerschränke, während Aufbewahrungsmöbel und Zubehör bis 2031 voraussichtlich einen CAGR von 6,10 % verzeichnen werden.
- Nach Material entfiel im Jahr 2025 ein Anteil von 46,5 % auf Holz, während Kunststoff und Polymer bis 2031 voraussichtlich einen CAGR von 5,64 % verzeichnen werden.
- Nach Preissegment entfiel im Jahr 2025 ein Anteil von 46,3 % auf das Mittelklassesegment, während Premiumprodukte bis 2031 voraussichtlich einen CAGR von 5,80 % verzeichnen werden.
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 68,3 % auf das Wohnsegment, während das gewerbliche Segment bis 2031 voraussichtlich einen CAGR von 5,34 % verzeichnen wird.
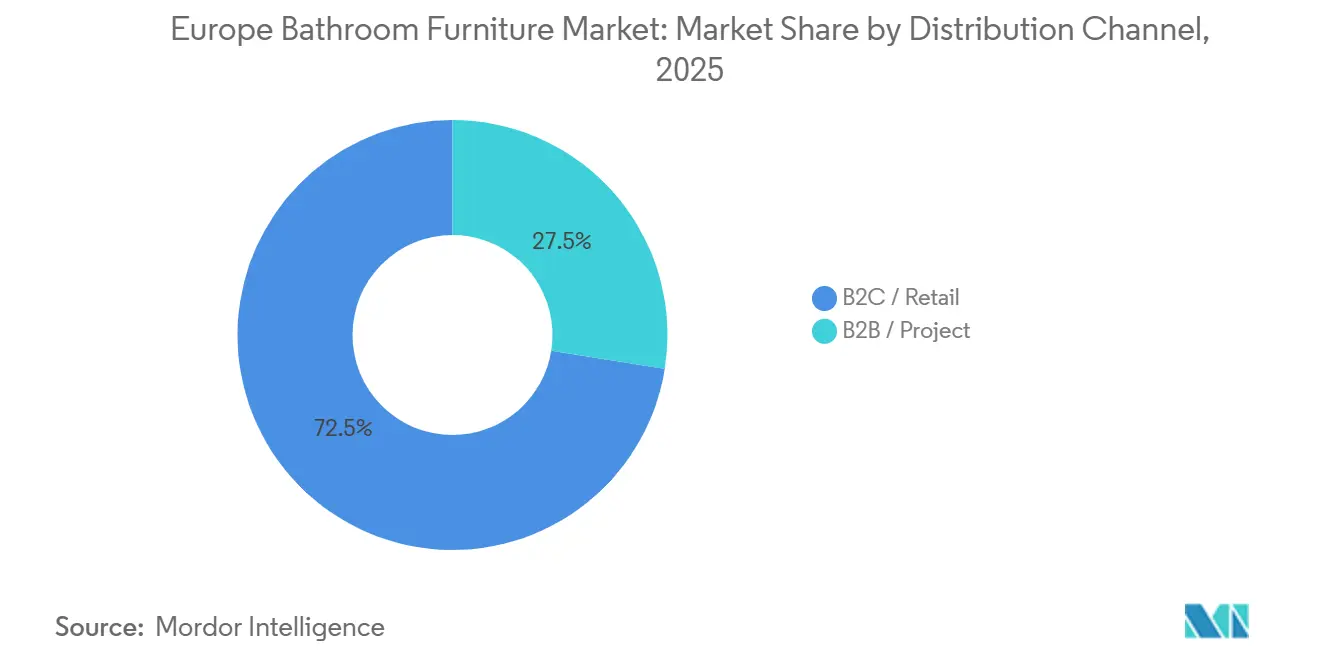
- Nach Vertriebskanal entfielen im Jahr 2025 72,5 % des Marktes auf B2C und Einzelhandel, während B2B- und Herstellerkanäle bis 2031 voraussichtlich einen CAGR von 5,28 % verzeichnen werden.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Marktanteil von 23,4 %, während für Spanien bis 2031 ein CAGR von 6,25 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Badrenovierung und Modernisierung | +1.8% | Westeuropa, insbesondere Deutschland, Frankreich, das Vereinigte Königreich und Italien | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Badezimmerinterieurs | +0.9% | West- und Südeuropa, insbesondere Deutschland, Italien und Frankreich | Mittelfristig (2–4 Jahre) |
| Wandhängende, platzsparende und intelligente Möbel | +0.7% | Nord- und Westeuropa, mit Ausstrahlungseffekten auf BENELUX und NORDICS | Kurzfristig (≤ 2 Jahre) |
| Alternder Wohnungsbestand, Barrierefreiheit und digitale Planung | +0.6% | Deutschland, das Vereinigte Königreich, Frankreich, NORDICS und Spanien | Mittelfristig (2–4 Jahre) |
| Integrierte Beleuchtung, Stauraum und intelligente Funktionen | +0.5% | Märkte der Europäischen Union, BENELUX und NORDICS | Mittelfristig (2–4 Jahre) |
| Konfigurierbare digitale Badezimmerplanung | +0.4% | Westeuropa, mit früher Einführung in Deutschland und Spanien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Badrenovierung und Modernisierung trägt zum Wachstum bei
Renovierung und Sanierung erzeugen den größten Teil der Nachfrage im europäischen Badmöbelmarkt, da der reife Wohnungsbestand regelmäßige Modernisierungen erfordert. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden schreibt nationale Renovierungspläne vor und unterstützt eine höhere Renovierungsrate in den Mitgliedstaaten[1]. Fast 50 % des Wohnungsbestands der Europäischen Union wurde vor 1980 errichtet, was eine große Basis für die Badrenovierung neben energetischen Maßnahmen darstellt. Die Europäische Investitionsbank unterstützte zwischen 2021 und 2025 die Renovierung von mehr als 580.000 Wohnungen und verdeutlicht damit den Umfang der Aktivitäten im gesamten Wohnungsbestand. Stilüberlegungen gewinnen bei Kaufentscheidungen an Bedeutung: Der Anteil britischer Hauseigentümer, die aufgrund von Verschleiß renovieren, sank im Jahr 2025 auf 51 % gegenüber 59 %, während stilorientierte Modernisierungen zunahmen[2]. Diese Entwicklung begünstigt den Austausch durch koordinierte Schränke, Waschtischunterschränke, Spiegel und Aufbewahrungsmöbel anstelle eines einzelnen funktionalen Artikels.
Premiumisierung von Badezimmerinterieurs steigert Auftragswerte
Der europäische Badmöbelmarkt profitiert davon, dass Verbraucher das Badezimmer zunehmend als Raum für Komfort, Entspannung und persönliches Wohlbefinden betrachten. Ein Verbrauchermonitor aus dem Jahr 2025 in Italien, Frankreich und Deutschland ergab, dass 54 % der Befragten das Badezimmer als Mittelpunkt des häuslichen Wohlbefindens betrachten, wobei der Anteil in Italien auf 57 % stieg. Dies zeigt eine breite Verbraucheranerkennung des Badezimmers als wellnessorientiertem Wohnraum und stützt die Nachfrage nach koordinierten, komfortorientierten und hochwertigen Badlösungen.[3]. Diese Präferenz fördert Ausgaben für hochwertige Oberflächenveredelungen, Echtholzfurniere, Mattlacke und koordinierte Kollektionen. Im Juni 2025 stellte Duravit seine Balcoon-Kollektion mit der Designerin Patricia Urquiola vor und platzierte hochwertige Materialien und Oberflächen in einem Mittelpreisangebot. Solche Produkte verringern den Abstand zwischen Einstiegsmöbeln und Premium-Designentscheidungen. Der daraus resultierende Mix stützt die Verkaufspreise, auch wenn das Mengenwachstum langsamer verläuft. Der wachsende Fokus auf Badezimmer-Wellness und Premium-Ästhetik veranlasst Verbraucher, in hochwertigere Materialien, verfeinerte Oberflächen und koordinierte Möbelkollektionen zu investieren. Dieser Premiumisierungstrend stützt höhere durchschnittliche Verkaufspreise und das Marktwertewachstum, selbst bei moderater Mengennachfrage.
Wandhängende, platzsparende und intelligente Möbel gewinnen an Verbreitung
Wandhängende Möbel werden in Renovierungsprojekten in Nord- und Westeuropa zur gängigen Wahl, da sie sichtbare Bodenfläche freigeben und die Reinigung vereinfachen. Das Format eignet sich auch für barrierefreie Grundrisse und funktioniert mit Vorwandsystemen, die die Installationszeit verkürzen können. Azzurra bietet sein modulares Wally-System in Tiefen von 17 cm bis 36,5 cm an. Im Gegensatz dazu kombiniert das RAIA-System von LAUFEN Wandverkleidung, Stauraum, Möbel und verdeckte Installation in einer 18 cm tiefen Anordnung. Im europäischen Badmöbelmarkt sind auch mehr LED-Spiegelschränke, Dimmer, bewegungsempfindliche Beleuchtung und Ladefunktionen in Mittelklasse- und Oberklasseprodukten zu beobachten. Diese Funktionen machen einen Badezimmerplan nützlicher, ohne einen größeren Raum zu erfordern. Modulare Wandhängesysteme können die Anzahl der Lagereinheiten reduzieren und gleichzeitig den Wert eines abgeschlossenen Auftrags steigern.
Alternder Wohnungsbestand, Barrierefreiheit und digitale Planung stützen die Nachfrage
Älterer Wohnungsbestand schafft einen anhaltenden Bedarf an Badezimmerveränderungen, die sowohl den Gebäudezustand als auch die Barrierefreiheit berücksichtigen. Fast 75 % der Gebäude in der Europäischen Union sind energieineffizient, und bis zu 85 % der aktuellen Wohngebäude werden voraussichtlich bis 2050 in Nutzung bleiben[4]. Ältere Bewohner, Familien und Hotelbetreiber benötigen wandhängende Einheiten, höhenverstellbare Waschtischunterschränke, breitere Bewegungsflächen und Soft-Close-Beschläge. Diese Nachfrage ist weniger von freiem Ermessen bei der Neugestaltung abhängig, da sie auf praktische Zugänglichkeitsanforderungen reagiert. Digitale Planung wird ebenfalls nützlicher, da Installateure und Planer Passgenauigkeit, Produktkompatibilität und Dokumentation vor Arbeitsbeginn bestätigen müssen. Der europäische Badmöbelmarkt kann davon profitieren, wenn Anbieter barrierefreie Produkte mit Konfigurationstools kombinieren, die kleine Renovierungsprojekte einfacher planbar machen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwacher Neubau im Wohnbereich in wichtigen europäischen Märkten | -1.5% | Deutschland, Frankreich und Österreich | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Holz-, Holzwerkstoff- und Beschlagskosten | -0.5% | Deutschland und Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in Installation und Fertigung | -0.4% | Deutschland, Italien, die Niederlande und Belgien | Mittelfristig (2–4 Jahre) |
| Kosten für Feuchtigkeitsbeständigkeit, Reparierbarkeit und Konformität am Lebensende | -0.3% | Kernmärkte der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwacher Neubau im Wohnbereich begrenzt das Mengenwachstum in Kernmärkten
Der Neubau im Wohnbereich bleibt eine wesentliche Einschränkung für den europäischen Badmöbelmarkt, da Wohnungsfertigstellungen durch großvolumige, unternehmergeführte Beschaffung eine konsistente Nachfrage erzeugen. Für Europa wurden im Jahr 2025 1,5 Millionen Wohnungsfertigstellungen prognostiziert, das niedrigste Jahresniveau seit einem Jahrzehnt und 5,5 % unter dem Wert von 2024. Der Rückgang ist besonders ausgeprägt in Deutschland, wo die Wohnungsfertigstellungen für 2026 auf 175.000 prognostiziert werden, deutlich unter dem geschätzten jährlichen Bedarf von 400.000 Wohnungen. Laut dem Europäischen Bauindustrieverband sank die Bauinvestition im Jahr 2024 um 2,5 % und sollte sich im Jahr 2025 um weitere 2,1 % verringern, was erhöhte Finanzierungskosten, eingeschränkte Kreditverfügbarkeit und anhaltenden Kostendruck im Bauwesen widerspiegelt. Obwohl die Renovierungsaktivität eine teilweise Nachfrageunterstützung bietet, kompensiert sie den Verlust von Neubauprojekten nicht vollständig, was das Mengenwachstum begrenzt und den Preis- und Margendruck für Hersteller mit stärkerer Exponierung gegenüber Wohnbaukanälen verstärkt.
Volatilität bei Holz-, Holzwerkstoff- und Beschlagskosten
Holzbasierte Platten bleiben für Schrankstrukturen wichtig, doch ihre Preise bleiben im Vergleich zum langfristigen Muster erhöht. Europäische Spanplatten- und MDF-Preise lagen im Jahr 2025 32 % über ihrem Durchschnitt von 2000 bis 2020, auch nach einer Abschwächung von ihrem früheren Höchststand. OSB-Preise stiegen nach Erhöhungen im zweiten Quartal 2025 erneut, während MDF- und Spanplattenpreise stabiler waren. Fachkräftemangel in Fertigung und Installation erhöht den Druck in Deutschland, Italien, den Niederlanden und Belgien, während Anforderungen an Feuchtigkeitsbeständigkeit, Reparierbarkeit und Lebensende zusätzliche Design- und Dokumentationskosten verursachen. Diese Kosten sind am schwierigsten in Einstiegs- und Mittelklasseprodukten weiterzugeben, wo Käufer preissensibel bleiben. Anbieter benötigen einfachere Komponenten und zuverlässige Materialbeschaffung, um Margen zu erhalten, ohne die Produktqualität zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
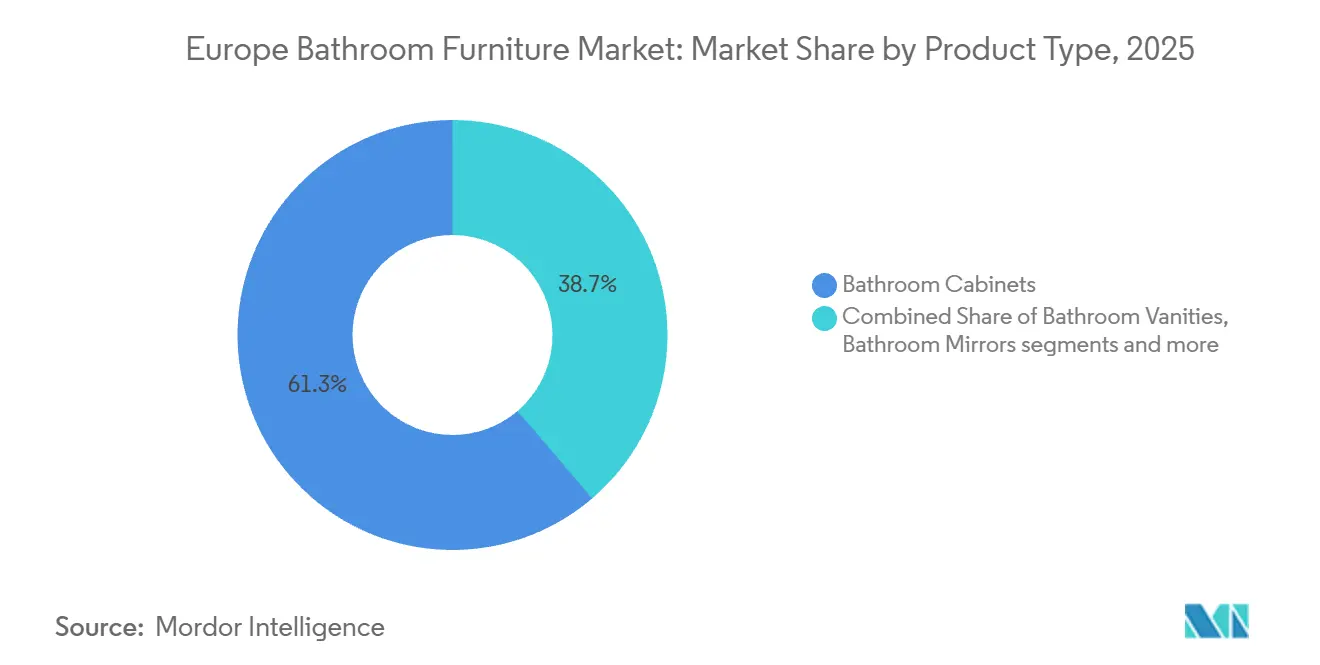
Schränke führen, während Aufbewahrungszusätze schneller wachsenBadezimmerschränke hielten im Jahr 2025 einen Anteil von 61,3 % am europäischen Badmöbelmarkt, gestützt durch ihre wesentliche Stauraumfunktion und ihren Beitrag zur Gesamtästhetik des Badezimmers. Das Segment umfasst Unterschränke, Hochschränke, Waschtischunterschränke und spiegelintegrierte Schranksysteme, wobei Produktinnovationen zunehmend auf LED-Beleuchtung, Sensorsteuerungen, Ladefunktionen und optimierte Stauraumlayouts ausgerichtet sind. Badezimmer-Waschtischunterschränke behalten eine bedeutende Position in Renovierungsprojekten, die den Austausch von Waschbecken und die Einführung von freistehenden oder Aufsatzbecken-Designs beinhalten. Badezimmerspiegel gewinnen durch integrierte Beleuchtung und Beschlagschutzfunktionen an funktionaler Relevanz und stärken ihre Rolle in der zeitgemäßen Badezimmerplanung.
Aufbewahrungsmöbel und Zubehör soll bis 2031 einen CAGR von 6,10 % verzeichnen, die höchste Rate unter den Produktkategorien im europäischen Badmöbelmarkt. Kleinere Wohnungsbadezimmer stützen die Nachfrage nach vertikalem Stauraum, Handtuchhaltern, offenen Regalen und modularen Ergänzungen, die ungenutzten Wandraum nutzen. Das Muster ist besonders relevant in BENELUX, NORDICS, dem städtischen Deutschland und dem Vereinigten Königreich, wo Hauseigentümer Stauraum hinzufügen können, ohne das gesamte Schranksystem zu ersetzen. Im März 2025 stellte Burgbad seine Moto-Kollektion vor und erweiterte später sein Schnellliefersortiment mit Devio für kompakte Renovierungen mit einer Lieferzeit von 2 bis 4 Werktagen. Hansgrohe trat ebenfalls in die Möbelkategorie mit dem PEFC-zertifizierten Xilesa-Sortiment ein, das für die Verwendung mit seinen Waschbecken konzipiert ist und die wachsende Überschneidung zwischen Armaturenlieferanten und Möbelspezialisten zeigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Holz behält die Führung, während Polymere expandierenHolz hielt im Jahr 2025 einen Marktanteil von 46,5 %, gestützt durch seine Designflexibilität, die etablierte Lieferbasis und seine Attraktivität in Premium- und Mittelklasseprodukten. Echteichenfurniere, natürliche Texturen und Mattlacke bleiben im zeitgenössischen Badezimmerdesign verbreitet. Die Uomo-Kollektion von Burgbad verwendet Echteichenfurniere und Lackoptionen, die dieser Präferenz für natürlich wirkende Oberflächen entsprechen. Metallgerahmte Möbel und Zubehör haben eine kleinere, aber etablierte Rolle in gewerblichen Badezimmern und Konzepten, die einen industriellen Stil anstreben. Steinoptik-Verbundwerkstoffe, Hochdrucklaminate und Möbel mit Keramikoberflächen bedienen engere designorientierte Projekte.
Kunststoff und Polymer soll bis 2031 mit einem CAGR von 5,64 % wachsen und ist damit die am schnellsten wachsende Materialkategorie im europäischen Badmöbelmarkt. Das Wachstum spiegelt Feuchtigkeitsbeständigkeit, einfachere Reparatur ohne Neuversiegelung und Kompatibilität mit recycelten Nachverbraucherinhalten wider. Holzverbundplatten bleiben für viele Anwendungen attraktiv, aber ihre Entsorgung am Lebensende kann weniger direkt sein als bei Polymerprodukten. Anbieter, die Materialinhalt und Recyclingfähigkeit dokumentieren, können der wachsenden Aufmerksamkeit für Lebenszyklusinformationen gerecht werden, ohne sich ausschließlich auf den Preis als Alleinstellungsmerkmal zu stützen.
Nach Preissegment:
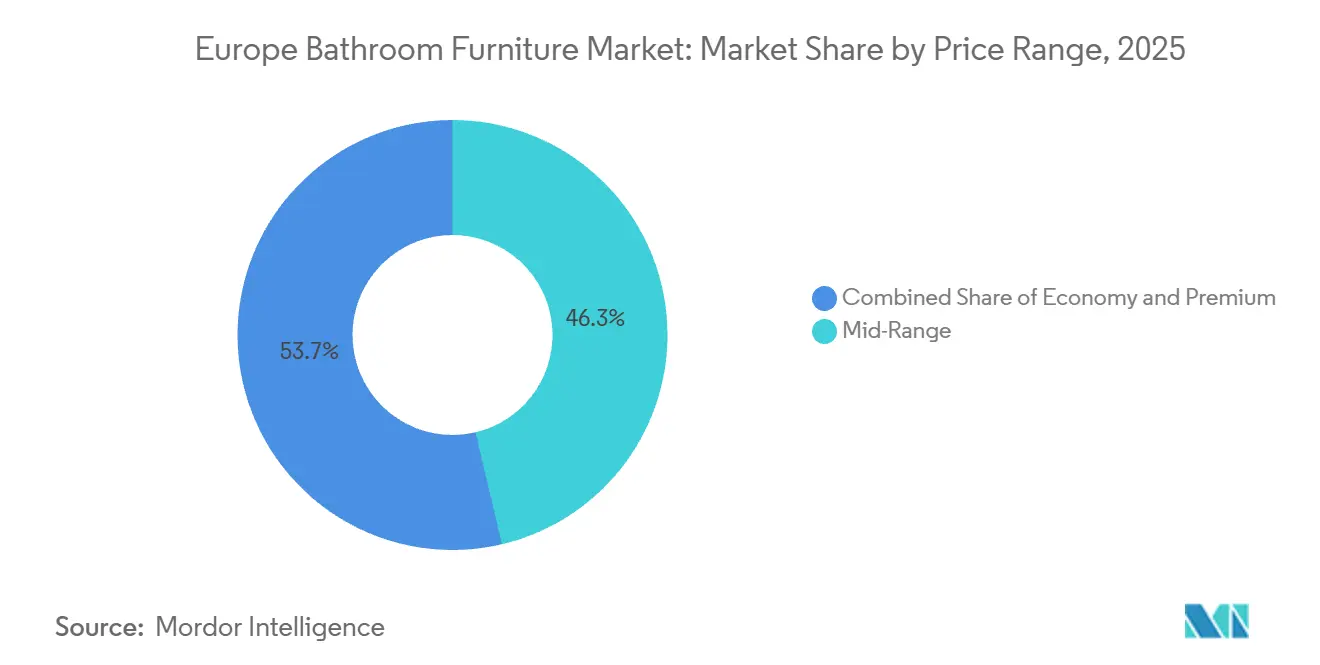
Mittelklasse führt die Nachfrage an und Premium gewinnt an WertDie Mittelklasse entfiel im Jahr 2025 auf einen Marktanteil von 46,3 % und bleibt die Kernwahl für Renovierungsbudgets. Verbraucher in den wichtigsten europäischen Ländern suchen nach sichtbarer Designverbesserung ohne die Kosten einer Luxusinstallation. Das Preis-Leistungs-Verhältnis blieb in der Forschung unter Verbrauchern in Deutschland, Frankreich und Italien die wichtigste Kaufüberlegung. Dies setzt Hersteller unter Druck, guten Stauraum, langlebige Oberflächen und nützliche Beschläge zu einem zugänglichen Preis anzubieten. Die Balcoon-Kollektion von Duravit veranschaulicht diesen Ansatz mit mehreren Breiten und verbesserten Keramikoberflächen in einem Mittelpreissegment.
Premium soll bis 2031 mit einem CAGR von 5,80 % wachsen, da wellnessorientiertes Design, bekannte Designer und unverwechselbare Materialien Aufmerksamkeit gewinnen. Renovierungskäufer mit höherem Einkommen suchen nach langlebigen Möbeln, differenzierten Oberflächen, Solid-Surface-Arbeitsplatten und verfeinerten Schubladensystemen. Einstiegsprodukte bleiben relevant für Mietwohnungen, sozialen Wohnungsbau und kurzzyklige Hotelsanierungen. Der Abstand zwischen Mittelklasse- und Premiumangeboten verringert sich, da bessere Beschichtungen, Soft-Close-Beschläge und integrierte Beleuchtung in zugänglichere Kollektionen einziehen. Dies gibt Herstellern eine Möglichkeit, den Wert von Produktmixen zu steigern und gleichzeitig einen Mittelklasse-Einstiegspunkt beizubehalten. Der europäische Badmöbelmarkt hat daher Spielraum, Margen zu verbessern, wo zusätzliche Funktionen einen höheren Verkaufspreis ohne einen gleichwertigen Kostenanstieg erzielen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Wohnbereichsnachfrage führt und gewerbliche Umrüstungen expandierenPrivatkäufer entfielen im Jahr 2025 auf einen Marktanteil von 68,3 %, da Wohnrenovierungen die dominierende Nachfragequelle bleiben. Hauseigentümer wählen bei einem Badezimmerprojekt nun häufig mehrere koordinierte Artikel aus, anstatt ein einzelnes beschädigtes Teil zu ersetzen. Der Wandel von einem funktionalen Raum hin zu einem persönlichen Wellnessbereich erhöht die Anzahl und den Wert der Produkte in einem typischen Wohnauftrag. Das Gastgewerbe ist eine wichtige gewerbliche Nachfragequelle, da Hoteleigentümer während Sanierungsprogrammen koordinierte Möbel benötigen. Modernisierungen von Einzelhandels- und Bürowaschräumen tragen zu einer gleichmäßigeren, aber kleineren Nachfrage bei, bei der modernes Design und Nachhaltigkeitsnachweise ein umfassenderes Renovierungsprojekt unterstützen.
Gewerbliche Endnutzer sollen bis 2031 mit einem CAGR von 5,34 % wachsen und damit das Wachstum im Wohnbereich im europäischen Badmöbelmarkt übertreffen. Gesundheits- und Bildungsprojekte sind wichtig, da öffentliche Gebäude, Pflegeheime und Mehrfamilienhäuser zunehmend Design-für-alle-Anforderungen erfüllen müssen. Solche Arbeiten sind stärker spezifikationsgesteuert und weniger diskretionär als Haushaltsumgestaltungen. Im Juni 2025 umfasst der von Ideal Standard und Villeroy & Boch eingeführte Singular Configurator mehr als 12.000 Produkte und unterstützt die Planung für Wohn-, Gastgewerbe-, Gesundheits- und Gewerbeprojekte. Ein gemeinsamer professioneller Workflow kann Anbietern helfen, mehrere Endnutzerumgebungen zu bedienen und gleichzeitig die Planungskomplexität zu reduzieren und barrierefreien Möbelsortimenten eine klarere Position in einem Teil der Kategorie ohne einen einzigen europäischen Marktführer zu geben.
Nach Vertriebskanal:
Einzelhandel wandelt Nachfrage um und B2B-Kanäle gewinnen an TempoB2C und Einzelhandel repräsentierten im Jahr 2025 72,5 % des Marktanteils und umfassen Baumärkte, Fachgeschäfte und Online-Verkäufe. Verbraucherforschung in Italien, Frankreich und Deutschland ergab, dass 97 % der Renovierungskäufer das Internet vor dem Kauf nutzten, aber 90 % ihren Kauf in einem stationären Geschäft abschlossen. Dies zeigt, dass Online-Recherche die Showroom- und Ladenkonversionsrolle eher unterstützt als ersetzt. Einundvierzig Prozent der Verbraucher kombinierten Online- und stationären Kauf bei ihrer letzten Renovierung, in Deutschland stieg dieser Anteil auf 50 %. Baumärkte profitieren von Bequemlichkeit, während Fachgeschäfte für designorientierte Käufe, die Beratung erfordern, wichtig bleiben.
B2B- und direkte Herstellerkanäle sollen bis 2031 mit einem CAGR von 5,28 % wachsen, da gewerbliche Projekte direktere Spezifikations- und Beschaffungsprozesse nutzen. Hotelmodernisierungen, Gesundheitsrenovierungen und Mehrfamilienwohnungsentwicklungen sind auf Projektmanager, Architekten, Installateure und Badezimmerunternehmer angewiesen. Digitale Tools ermöglichen es ihnen, kompatible Produkte zu konfigurieren, Installationen zu planen und Dokumentation zu erstellen, ohne wiederholte Showroom-Besuche. KEUCOs IXMO Planner erstellt Installationspläne, Building-Information-Modeling-Daten und Konfigurationsdokumente für Installateure und Planer. Der europäische Badmöbelmarkt kann von der direkten digitalen Spezifikation profitieren, da sie die Abhängigkeit von händlergeführten Mengenverträgen verringert und Hersteller belohnt, die genaue Produktdaten und reaktionsschnelle Lieferung anbieten.
Geografische Analyse
Deutschland und Vereinigtes Königreich Badmöbelmarkt
Deutschland hatte im Jahr 2025 einen Marktanteil von 23,4 % am europäischen Badmöbelmarkt und war damit der größte nationale Markt im Untersuchungsrahmen. Das Land vereint einen erheblichen Bestand an Nachkriegswohngebäuden mit bedeutenden inländischen Herstellern, darunter Duravit, Burgbad, KEUCO, Pelipal und Puris. Die Renovierungsnachfrage bleibt substanziell, während der Neubau schwach ist – mit prognostizierten 205.000 Fertigstellungen im Jahr 2025 und 185.000 im Jahr 2026. Der DACH-Markt für Badmöbel und Spiegelschränke wuchs im Jahr 2025 um 3,1 % auf 909 Millionen EUR (ca. 1.069,3 Millionen USD), nach einem Rückgang von 3,5 % im Jahr 2024. Das Vereinigte Königreich bleibt bedeutend, obwohl die spanischen Exporte des Badbereichs in das Land in den ersten 9 Monaten des Jahres 2025 um 16,7 % zurückgingen – bedingt durch schwache Konsumausgaben und die zusätzliche Komplexität nach dem Brexit.
Spanien, Frankreich und Italien Badmöbelmarkt
Für Spanien wird bis 2031 ein CAGR von 6,25 % prognostiziert – die stärkste Wachstumsrate eines einzelnen Landes im europäischen Badmöbelmarkt. Der gesamte spanische Umsatz im Badbereich stieg im Jahr 2025 auf 1.931 Millionen EUR (ca. 2.271,5 Millionen USD), gegenüber 1.825 Millionen EUR (ca. 970,5 Millionen USD) im Jahr 2024, während der Umsatz mit Badmöbeln von 586 Millionen EUR (ca. 689,3 Millionen USD) auf 666 Millionen EUR (ca. 783,4 Millionen USD) anstieg. Die Badmöbelimporte nach Spanien stiegen im Jahr 2025 um 8,2 % auf 450,9 Millionen EUR (ca. 530,4 Millionen USD), darunter ein Wachstum von 23,9 % aus China und 30,9 % aus Litauen. Dieses Importmuster erhöht den Druck auf Anbieter im mittleren Preissegment, bestätigt jedoch gleichzeitig, dass die Gesamtnachfrage wächst. Frankreich zeigte im Jahr 2025 gemischte Ergebnisse, während Italien mit einem Produktionsumsatz von 4,2 Milliarden EUR (ca. 5 Milliarden USD) im Bereich Badausstattung im Jahr 2024 eine bedeutende Lieferbasis blieb.
Nordics, BENELUX und Mittel- und Osteuropa Badmöbelmarkt
Die nordischen Länder sind gemessen am Gesamtwert kleiner, weisen jedoch hohe Ausgaben pro Haushalt und eine Vorliebe für minimalistische, natürliche und integrierte Badlösungen auf. Für Dänemark und Finnland wurde für das Jahr 2026 ein Wachstum im Wohnungsneubau von 28 % bzw. 23 % prognostiziert, was eine Neubaubasis schafft, die anderswo in Europa kaum vorhanden ist. BENELUX profitiert von dichtem städtischem Wohnungsbau und Renovierungsaktivitäten, während die mittel- und osteuropäischen Märkte von einer niedrigeren Ausgangsbasis aus wachsen, da die Ausgaben für Modernisierungen und die Nachfrage nach Heimverbesserungen steigen. Der europäische Badmöbelmarkt hat Wachstumspotenzial, da sich die Verbraucherpräferenzen den westeuropäischen Ausstattungsstandards annähern. Anbieter benötigen jedoch Preispositionierungen und Vertriebssysteme, die auf unterschiedliche Haushaltsbudgets zugeschnitten sind.
Wettbewerbslandschaft
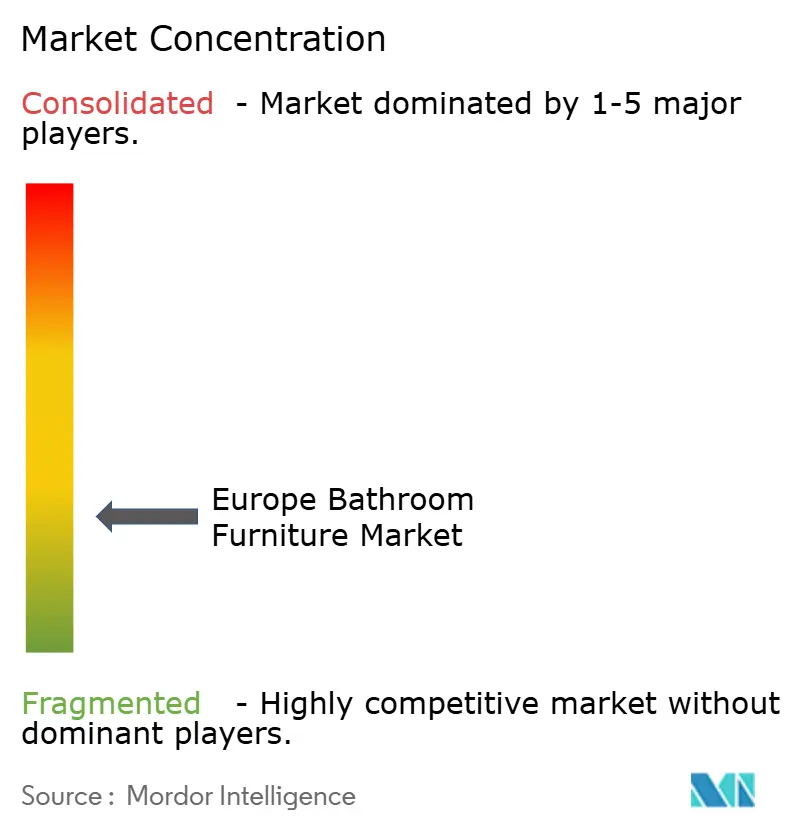
Der europäische Badmöbelmarkt ist fragmentiert, wobei kein Anbieter einen dominanten Anteil in der gesamten Region hält. Zu den Spezialherstellern gehören deutsche Unternehmen wie Burgbad, KEUCO, Pelipal und Puris, italienische Unternehmen wie Arbi Arredobagno, Novello, Cerasa, Puntotre, Boffi und Artiqua sowie spanische Unternehmen wie Comercial Salgar, Royo Group, Inbani Design und Noken. Sie konkurrieren mit integrierten Gruppen wie Roca Group, Villeroy & Boch, Duravit und Ideal Standard, deren breitere Kataloge Designer und Projektmanager ansprechen können, die Möbel, Keramik, Armaturen und Zubehör von weniger Anbietern suchen. Das Gleichgewicht zwischen spezialisierter Designkompetenz und integrierten Produktsortimenten hält den Wettbewerb über Preis- und Projekttypen hinweg aktiv.
Villeroy & Boch meldete für die ersten 9 Monate des Jahres 2025 einen Umsatz von 865,6 Millionen EUR (~1.018,2 Millionen USD), ein Plus von 8,3 % im Jahresvergleich, und leitete 76,6 % von 35,1 Millionen EUR (~41,3 Millionen USD) an Kapitalinvestitionen in seine Badezimmer- und Wellnessdivision. Die Investitionen umfassten Produktionsmodernisierung und Automatisierung in Deutschland, Bulgarien, Thailand und Ungarn. Roca Group kehrte im Jahr 2025 zu einem Nettogewinn von 43 Millionen EUR (~50,6 Millionen USD) zurück, nach einem Verlust von 61 Millionen EUR (~71,8 Millionen USD) im Jahr 2024, und investierte 126 Millionen EUR (~148,2 Millionen USD) in robotisierte Fabriken, Digitalisierung und Showrooms. Roca erwarb auch eine Mehrheitsbeteiligung an Antonio Lupi Design und erweiterte damit seine Reichweite im Luxusbadbereich. Diese Schritte zeigen, wie größere Marktteilnehmer Kapitalinvestitionen und Akquisitionen nutzen, um ihre Position über Preissegmente hinweg zu stärken.
Produktdesign und digitale Spezifikation sind die anderen Hauptbereiche der Differenzierung im europäischen Badmöbelmarkt. Die Balcoon-Kollektion von Duravit, die mit Patricia Urquiola entwickelt wurde, bietet dem Unternehmen ein designorientiertes Angebot mit Mittelklassepositionierung. Ideal Standard und Villeroy & Boch lancierten im Juni 2025 den Singular Configurator, um die Produktauswahl über verschiedene Projektumgebungen hinweg zu vereinfachen. Burgbad nahm im November 2025 eine automatisierte Auftragskommissionierungshalle in Greding in Betrieb, die eine 2- bis 4-tägige Lieferung für sein Schnelllieferprogramm unterstützt. Barrierefreie Designprodukte bleiben eine offene Chance, da keine Marke eine klare europäische Führungsposition bei barrierefreien Möbeln etabliert hat.
Marktführer der europäischen Badmöbelbranche
-
Roca Group
-
Villeroy & Boch AG
-
Duravit AG
-
burgbad GmbH
-
KEUCO GmbH & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Badmöbelmarkt Unternehmen in diesem Bericht
- Roca Group
- Villeroy & Boch AG
- HSK GmbH & Co. KG
- Duravit AG
- burgbad GmbH
- KEUCO GmbH & Co. KG
- Pelipal GmbH
- Puris Bad GmbH & Co. KG
- Comercial Salgar S.L.
- Royo Group
- Arbi Arredobagno Srl
- Novello S.r.l.
- Cerasa S.p.A.
- Puntotre S.r.l.
- Inbani Design S.L.
- Boffi S.p.A.
- Noken, Porcelanosa Grupo
- Ideal Standard International S.A.
- Eczacıbaşı Building Products
- Hansgrohe SE
- Ravak a.s.
- Artiqua GmbH
Neueste Industrielle Entwicklungen in Europa Badmöbelmarkt
- Juni 2026: Burgbad lancierte die Uomo-Badmöbelkollektion und adaptierte den Japandi-Designtrend für eine moderne Badarchitektur unter Verwendung von Echteichenfurnieren und hochwertigen Lackoberflächen. Die Kollektion richtet sich an Käufer, die Materialdauerhaftigkeit neben minimalistischer Ästhetik suchen, und signalisiert Burgbads anhaltende Aufwertung des mittleren bis oberen Spezifikationssegments.
- März 2026: Roca Group stellte Verso vor, ein konfigurierbares modulares Badmöbelsystem, das für kompakte Stadtbadezimmer bis hin zu großen Hotelprojekten konzipiert ist. Das System verfügt über Soft-Close-Vollauszugsschubladen, verdeckte Wandhalterungen, optionale Innenbeleuchtung und eine Reihe von HPL-Steinarbeitsplattenoberflächen, was Rocas Strategie widerspiegelt, Designflexibilität in ein Projektspezifikationswerkzeug umzuwandeln.
- März 2026: Burgbad erweiterte sein sys10-Schnellliefersortiment um die Devio-Serie, die auf kompakte Renovierungsprojekte mit einer Werksversandzeit von 2 bis 4 Tagen abzielt. Die modulare Serie richtet sich speziell an kleine Badezimmer und schnellere Projektzeitpläne, die einen unterversorgten Spezifikationsbedarf im dichten Renovierungsmarkt darstellen.
Berichtsumfang des europäischen Badmöbelmarktes
Segmentierungsübersicht
| Badezimmer-Waschtischunterschränke |
| Badezimmerschränke |
| Badezimmerspiegel |
| Aufbewahrungsmöbel und Zubehör |
| Holz |
| Metall |
| Kunststoff und Polymer |
| Sonstige |
| Einstieg |
| Mittelklasse |
| Premium |
| Wohnbereich | |
| Gewerbe | Gastgewerbe |
| Einzelhandel und Büro | |
| Gesundheit und Bildung | |
| Sonstige gewerbliche Endnutzer |
| B2C / Einzelhandel | Baumärkte |
| Facheinzelhandel für Möbel | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B / Direkt vom Hersteller |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| BENELUX (Belgien, Niederlande, Luxemburg) |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) |
| Übriges Europa |
| Nach Produkttyp | Badezimmer-Waschtischunterschränke | |
| Badezimmerschränke | ||
| Badezimmerspiegel | ||
| Aufbewahrungsmöbel und Zubehör | ||
| Nach Material | Holz | |
| Metall | ||
| Kunststoff und Polymer | ||
| Sonstige | ||
| Nach Preissegment | Einstieg | |
| Mittelklasse | ||
| Premium | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | Gastgewerbe | |
| Einzelhandel und Büro | ||
| Gesundheit und Bildung | ||
| Sonstige gewerbliche Endnutzer | ||
| Nach Vertriebskanal | B2C / Einzelhandel | Baumärkte |
| Facheinzelhandel für Möbel | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B / Direkt vom Hersteller | ||
| Nach Land | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für europäische Badmöbel bis 2031?
Die Kategorie soll von 2026 bis 2031 mit einem CAGR von 4,47 % wachsen und bis 2031 9,58 Milliarden USD erreichen.
Welche Produktkategorie hat den größten Anteil in Europa?
Badezimmerschränke führen mit einem Anteil von 61,3 % im Jahr 2025, da Stauraum und visuelles Design sie zum Mittelpunkt von Renovierungsprojekten machen.
Warum sind Renovierungsprojekte wichtig für die Badmöbelnachfrage?
Bestehender Wohnungsbestand treibt die Nachfrage an, da fast 50 % der Wohngebäude in der Europäischen Union vor 1980 errichtet wurden und kontinuierliche Modernisierungen erfordern.
Welches Material wächst am schnellsten bei Badmöbeln?
Kunststoff und Polymer soll bis 2031 mit einem CAGR von 5,64 % wachsen, gestützt durch Feuchtigkeitsbeständigkeit und Optionen mit recyceltem Inhalt.
Welches Land soll in Europa am schnellsten wachsen?
Spanien soll bis 2031 mit einem CAGR von 6,25 % wachsen, gestützt durch höhere Rechnungsbeträge im Badezimmersektor und wachsende Importe.