
Tamaño y Participación del Mercado de Muebles de Baño en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
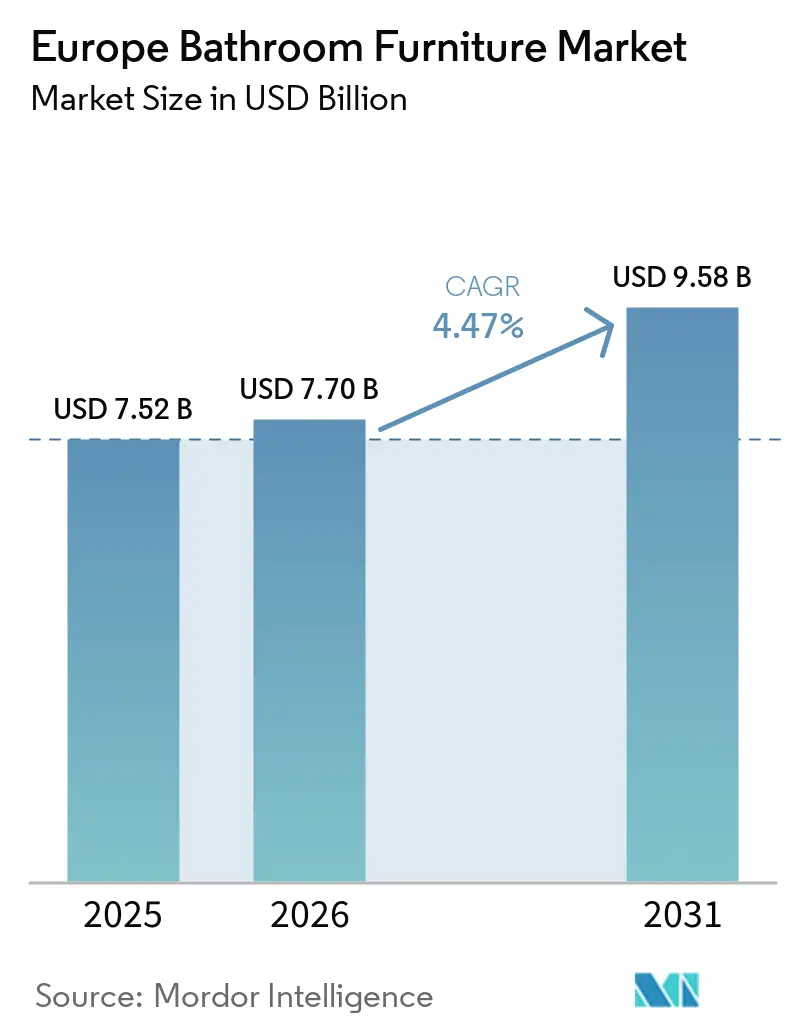
| Tamaño del mercado en el año base (2025) | 7.52 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.70 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.47 % |
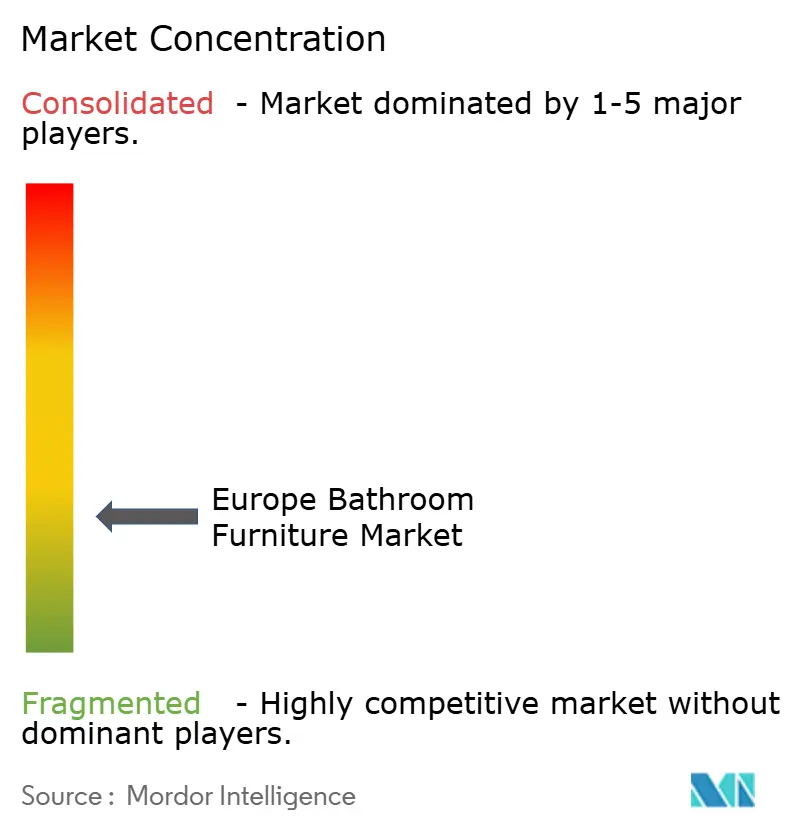
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Muebles de Baño en Europa por Mordor Intelligence
El mercado europeo de muebles de baño fue valorado en 7,52 mil millones de USD en 2025 y se estima que crecerá desde 7,70 mil millones de USD en 2026 hasta alcanzar 9,58 mil millones de USD en 2031, a una CAGR del 4,47% durante el período de pronóstico de 2026 a 2031. El mercado de muebles de baño en Europa está cada vez más impulsado por la renovación, ya que el envejecimiento del parque inmobiliario y el apoyo regulatorio para la mejora de viviendas existentes compensan la débil construcción residencial nueva. La demanda se orienta hacia colecciones coordinadas, almacenamiento integrado, materiales resistentes a la humedad y acabados premium, lo que eleva los valores medios de los pedidos. Sin embargo, la presión sobre los costes de los paneles de madera y la débil construcción limitan el crecimiento en volumen. Los proveedores que combinan gamas modulares, materiales duraderos, entrega fiable y herramientas de planificación digital están mejor posicionados para capturar la demanda de renovación y reducir los errores de especificación.
Conclusiones Clave del Informe
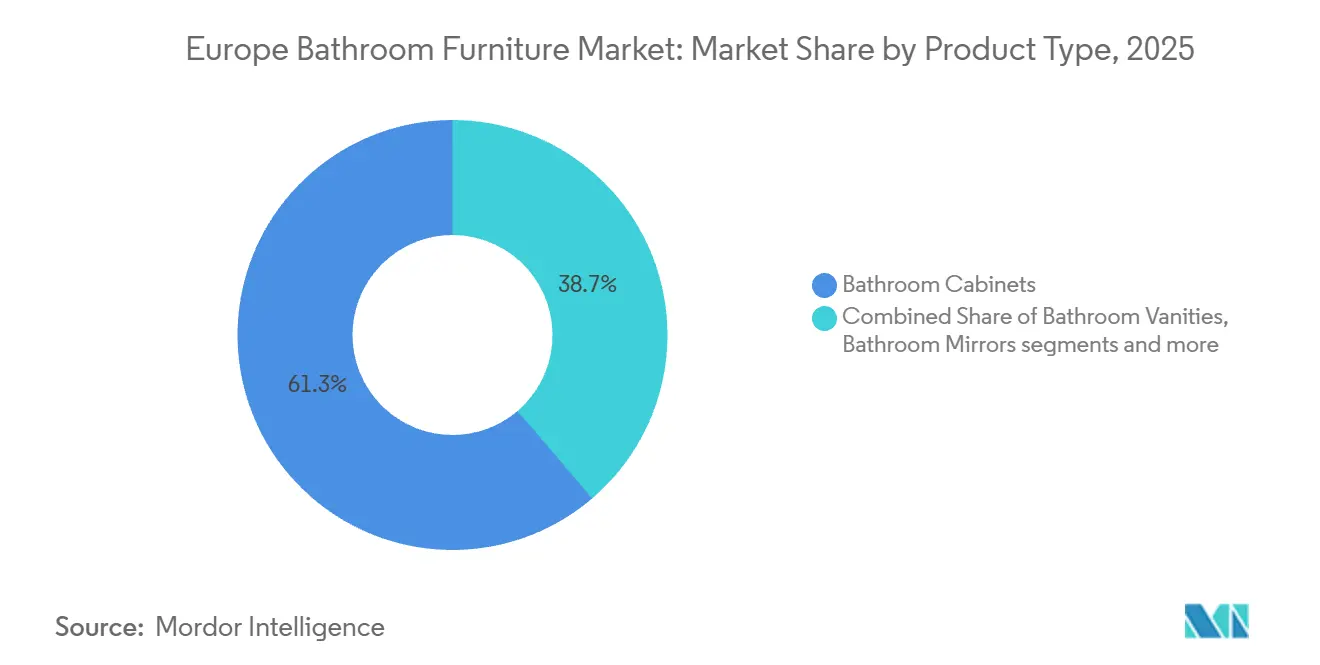
- Por tipo de producto, los armarios de baño representaron el 61,3% del mercado en 2025, mientras que los muebles de almacenamiento y accesorios tienen proyectado registrar una CAGR del 6,10% hasta 2031.
- Por material, la madera representó el 46,5% del mercado en 2025, mientras que el plástico y el polímero tienen proyectado registrar una CAGR del 5,64% hasta 2031.
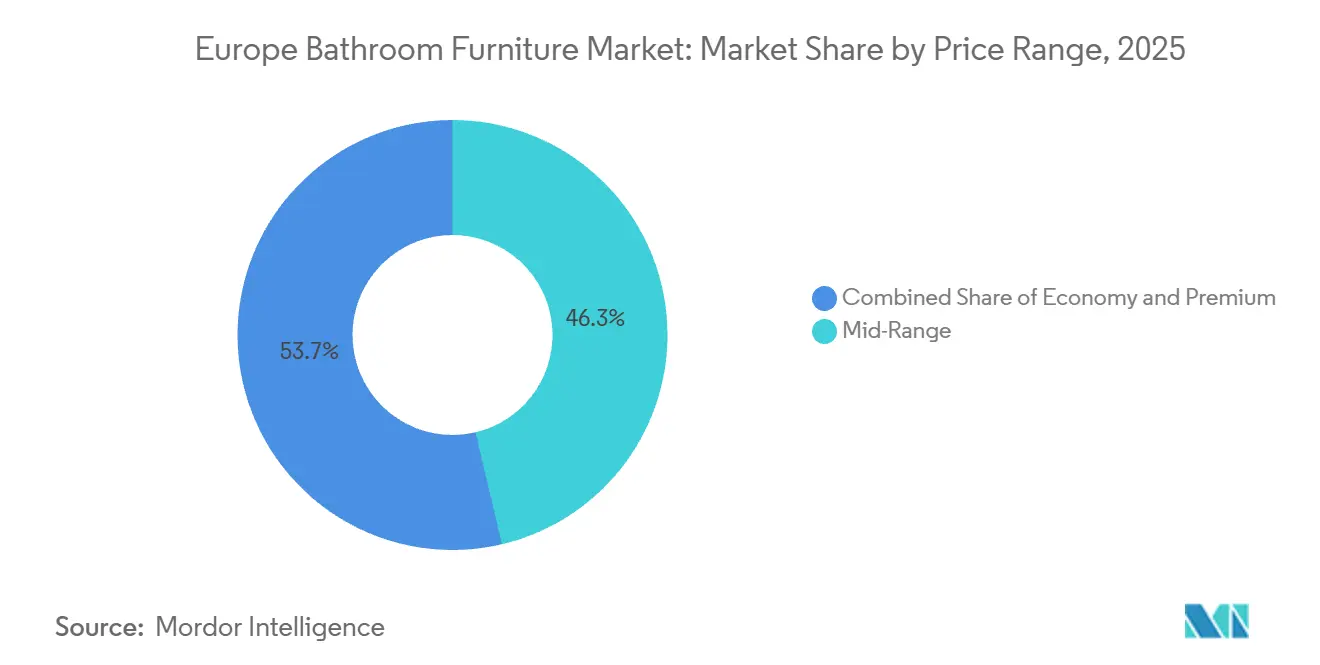
- Por rango de precio, el segmento de gama media representó el 46,3% del mercado en 2025, mientras que los productos premium tienen proyectado registrar una CAGR del 5,80% hasta 2031.
- Por usuario final, el segmento residencial representó el 68,3% del mercado en 2025, mientras que el segmento comercial tiene proyectado registrar una CAGR del 5,34% hasta 2031.
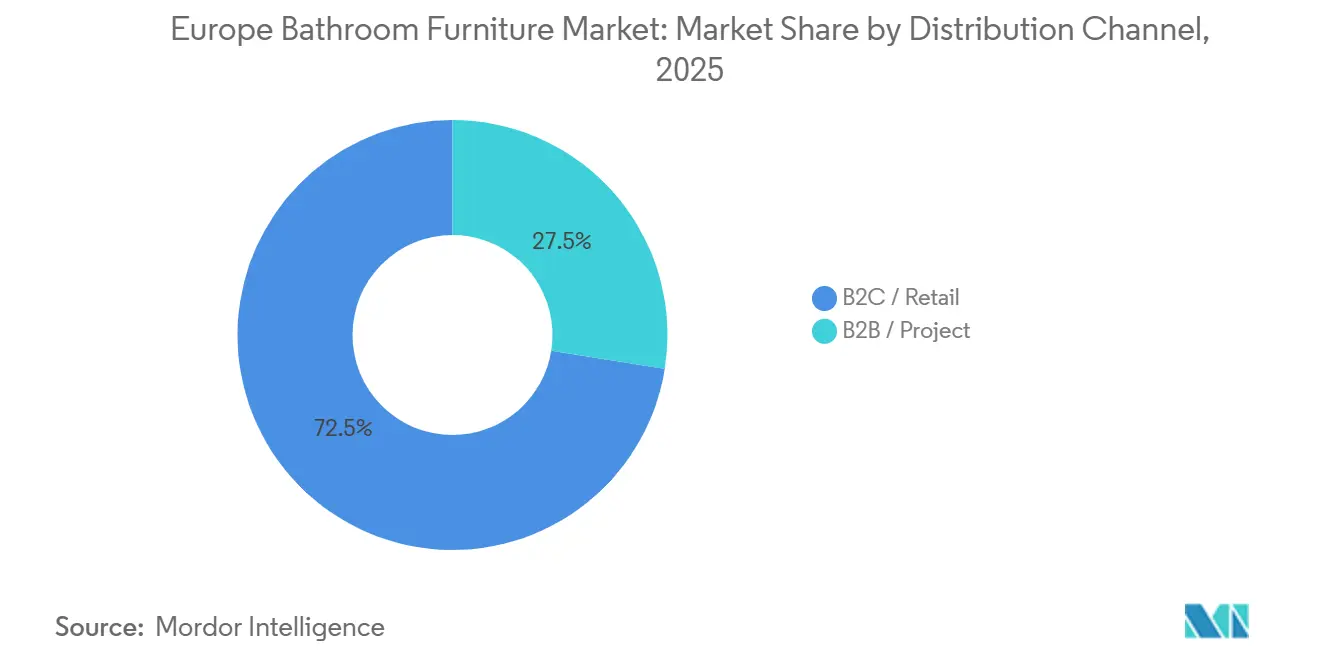
- Por canal de distribución, B2C y comercio minorista representaron el 72,5% del mercado en 2025, mientras que los canales B2B y de fabricantes tienen proyectado registrar una CAGR del 5,28% hasta 2031.
- Por geografía, Alemania mantuvo el 23,4% de la participación de mercado en 2025, mientras que España tiene previsto registrar una CAGR del 6,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Renovación y Modernización de Baños | +1.8% | Europa Occidental, particularmente Alemania, Francia, el Reino Unido e Italia | Corto plazo (≤ 2 años) |
| Premiumización de los Interiores de Baño | +0.9% | Europa Occidental y Meridional, particularmente Alemania, Italia y Francia | Mediano plazo (2-4 años) |
| Muebles Suspendidos, Eficientes en Espacio e Inteligentes | +0.7% | Europa del Norte y Occidental, con expansión al BENELUX y los NÓRDICOS | Corto plazo (≤ 2 años) |
| Envejecimiento del Parque Inmobiliario, Accesibilidad y Planificación Digital | +0.6% | Alemania, el Reino Unido, Francia, los NÓRDICOS y España | Mediano plazo (2-4 años) |
| Iluminación Integrada, Almacenamiento y Funciones Inteligentes | +0.5% | Mercados de la Unión Europea, BENELUX y NÓRDICOS | Mediano plazo (2-4 años) |
| Planificación Digital Configurable de Baños | +0.4% | Europa Occidental, con adopción temprana en Alemania y España | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Demanda de Renovación y Modernización de Baños Sostiene el Crecimiento
La renovación y el reacondicionamiento generan la mayor parte de la demanda del mercado europeo de muebles de baño, ya que el parque inmobiliario maduro requiere actualizaciones periódicas. La Directiva de Eficiencia Energética de los Edificios reformada exige planes nacionales de renovación y apoya una mayor tasa de renovación en los estados miembros[1]. Casi el 50% del parque inmobiliario de la Unión Europea fue construido antes de 1980, lo que deja una amplia base para la renovación de baños junto con trabajos relacionados con la eficiencia energética. El Banco Europeo de Inversiones apoyó la renovación de más de 580.000 viviendas durante 2021 a 2025, lo que muestra la escala de actividad en el parque inmobiliario. Las consideraciones estéticas están adquiriendo mayor importancia en las decisiones de compra, ya que la proporción de propietarios del Reino Unido que renuevan por deterioro cayó al 51% en 2025 desde el 59%, mientras que las renovaciones motivadas por el estilo aumentaron[2]. Este cambio favorece la sustitución con armarios, tocadores, espejos y almacenamiento coordinados en lugar de un único artículo funcional.
La Premiumización de los Interiores de Baño Eleva los Valores de los Pedidos
El mercado europeo de muebles de baño se beneficia de que los consumidores consideran cada vez más el baño como un espacio de confort, relajación y bienestar personal. Un monitor de consumidores de 2025 realizado en Italia, Francia y Alemania encontró que el 54% de los encuestados considera el baño el punto focal del bienestar doméstico, con una proporción que asciende al 57% en Italia. Esto indica un amplio reconocimiento por parte de los consumidores del baño como espacio de vida orientado al bienestar, lo que apoya la demanda de soluciones de baño coordinadas, orientadas al confort y premium.[3]. Esta preferencia fomenta el gasto en mejores acabados superficiales, chapas de madera natural, lacas mate y colecciones coordinadas. En junio de 2025, Duravit presentó su colección Balcoon con la diseñadora Patricia Urquiola y situó materiales y acabados mejorados en una oferta de precio medio. Estos productos reducen la distancia entre los muebles de sustitución de gama básica y las opciones de diseño premium. La combinación resultante sostiene los precios de venta incluso cuando el crecimiento de la demanda unitaria es más lento. El creciente enfoque en el bienestar en el baño y la estética premium está animando a los consumidores a invertir en materiales de mayor calidad, acabados refinados y colecciones de muebles coordinadas. Esta tendencia de premiumización apoya precios de venta medios más altos y el crecimiento del valor del mercado, incluso ante una demanda unitaria moderada.
Los Muebles Suspendidos, Eficientes en Espacio e Inteligentes Ganan Terreno
Los muebles suspendidos se están convirtiendo en una opción habitual en los proyectos de renovación del norte y oeste de Europa, ya que liberan espacio visible en el suelo y simplifican la limpieza. El formato también se adapta a los diseños sin barreras y funciona con sistemas de preintalación que pueden acortar el tiempo de instalación. Azzurra ofrece su sistema modular Wally en profundidades de 17 cm a 36,5 cm. En contraste, el sistema RAIA de LAUFEN combina revestimiento de paredes, almacenamiento, muebles e instalación oculta en un conjunto de 18 cm de profundidad. El mercado europeo de muebles de baño también está viendo más armarios espejo con LED, reguladores de intensidad, iluminación sensible al movimiento y funciones de carga en productos de gama media y alta. Estas características hacen que un plan de baño sea más funcional sin requerir una habitación más grande. Los sistemas modulares suspendidos pueden reducir el número de unidades de mantenimiento de existencias al tiempo que aumentan el valor de un pedido completado.
El Envejecimiento del Parque Inmobiliario, la Accesibilidad y la Planificación Digital Apoyan la Demanda
Las viviendas más antiguas crean una necesidad continua de cambios en el baño que abordan tanto el estado del edificio como la accesibilidad. Casi el 75% de los edificios de la Unión Europea son energéticamente ineficientes, y se espera que hasta el 85% de las viviendas actuales sigan en uso hasta 2050[4]. Los ocupantes mayores, las familias y los operadores de hostelería necesitan unidades suspendidas, alturas de tocador ajustables, mayor espacio de circulación y herrajes de cierre suave. Esta demanda es menos dependiente de la redecoración discrecional porque responde a requisitos prácticos de acceso. La planificación digital también se está volviendo más útil a medida que los instaladores y planificadores necesitan confirmar el ajuste, la compatibilidad de los productos y la documentación antes de comenzar el trabajo. El mercado europeo de muebles de baño puede beneficiarse cuando los proveedores combinan productos accesibles con herramientas de configuración que faciliten la especificación de pequeños proyectos de renovación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Débil Construcción Residencial Nueva en los Principales Mercados Europeos | -1.5% | Alemania, Francia y Austria | Corto plazo (≤ 2 años) |
| Volatilidad en los Costes de Madera, Tableros Derivados y Herrajes | -0.5% | Alemania y Europa Central | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Cualificada en Instalación y Fabricación | -0.4% | Alemania, Italia, los Países Bajos y Bélgica | Mediano plazo (2-4 años) |
| Costes de Cumplimiento en Resistencia a la Humedad, Reparabilidad y Fin de Vida Útil | -0.3% | Mercados centrales de la Unión Europea | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Débil Construcción Residencial Nueva Limita el Crecimiento en Volumen en los Mercados Principales
La nueva construcción residencial sigue siendo una restricción clave para el mercado europeo de muebles de baño, ya que las terminaciones de viviendas generan una demanda constante a través de la contratación a gran escala liderada por contratistas. Se proyectaba que Europa completaría 1,5 millones de viviendas en 2025, el nivel anual más bajo en una década y un 5,5% por debajo de 2024. La desaceleración es especialmente pronunciada en Alemania, donde las terminaciones de viviendas se prevén en 175.000 en 2026, significativamente por debajo del requisito anual estimado de 400.000 viviendas. Según la Federación Europea de la Industria de la Construcción, la inversión en construcción disminuyó un 2,5% en 2024 y se proyectaba que se contrajera un 2,1% adicional en 2025, reflejando los elevados costes de financiación, la disponibilidad crediticia restringida y las persistentes presiones sobre los costes de construcción. Aunque la actividad de renovación proporciona un apoyo parcial a la demanda, no compensa completamente la pérdida de proyectos de nueva construcción, lo que limita el crecimiento en volumen e intensifica las presiones sobre precios y márgenes para los fabricantes con mayor exposición a los canales de construcción residencial.
Volatilidad en los Costes de Madera, Tableros Derivados y Herrajes
Los paneles a base de madera siguen siendo importantes para las estructuras de los armarios, aunque sus precios se mantienen elevados en comparación con el patrón a largo plazo. Los precios europeos de aglomerado y MDF se situaron un 32% por encima de su media de 2000 a 2020 en 2025, incluso después de moderarse desde su pico anterior. Los precios del OSB volvieron a subir tras los incrementos del segundo trimestre de 2025, mientras que los precios del MDF y el aglomerado fueron más estables. La escasez de mano de obra en fabricación e instalación añade presión en Alemania, Italia, los Países Bajos y Bélgica, mientras que los requisitos de resistencia a la humedad, reparabilidad y fin de vida útil añaden costes de diseño y documentación. Estos costes son más difíciles de trasladar en los productos de gama básica y media donde los compradores siguen siendo sensibles al precio. Los proveedores necesitan componentes más sencillos y un aprovisionamiento de materiales fiable para preservar los márgenes sin reducir la calidad del producto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Armarios Lideran Mientras el Almacenamiento Adicional Crece Más RápidoLos Armarios de Baño representaron el 61,3% del mercado europeo de muebles de baño en 2025, respaldados por su función esencial de almacenamiento y su contribución a la estética general del baño. El segmento comprende módulos base, armarios altos, muebles bajo lavabo y sistemas de armario integrados con espejo, con la innovación de productos cada vez más centrada en iluminación LED, controles por sensor, funciones de carga y diseños de almacenamiento optimizados. Los Tocadores de Baño mantienen una posición significativa en los proyectos de renovación que implican la sustitución del lavabo y la adopción de diseños de lavabo exento o sobre encimera. Mientras tanto, los Espejos de Baño están ganando relevancia funcional a través de la iluminación integrada y las funciones antivaho, reforzando su papel en la planificación contemporánea del baño.
Se prevé que los Muebles de Almacenamiento y Accesorios registren una CAGR del 6,10% hasta 2031, la tasa más alta entre las categorías de productos del mercado de muebles de baño en Europa. Los baños de apartamentos más pequeños apoyan la demanda de almacenamiento vertical, toalleros, estantes abiertos y complementos modulares que aprovechan el espacio de pared infrautilizado. El patrón es especialmente relevante en el BENELUX, los NÓRDICOS, Alemania urbana y el Reino Unido, donde los propietarios pueden añadir almacenamiento sin sustituir el sistema de armarios completo. En marzo de 2025, Burgbad presentó su colección Moto y posteriormente amplió su gama de entrega rápida con Devio para renovaciones compactas, con envío en 2 a 4 días laborables. Hansgrohe también entró en la categoría de muebles con la gama Xilesa con certificación PEFC, diseñada para su uso con sus lavabos y que muestra la creciente superposición entre los proveedores de griferías y los especialistas en muebles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Material:
La Madera Mantiene el Liderazgo Mientras los Polímeros se ExpandenLa madera mantuvo el 46,5% de la participación de mercado en 2025, respaldada por su flexibilidad de diseño, su base de suministro consolidada y su atractivo en los productos premium y de gama media. Los chapados de roble natural, las texturas naturales y las lacas mate siguen siendo habituales en el diseño contemporáneo de baños. La colección Uomo de Burgbad utiliza chapados de madera natural y opciones de lacado que se alinean con esta preferencia por los acabados de aspecto natural. Los muebles y accesorios con estructura metálica tienen un papel menor pero consolidado en los baños comerciales y en los proyectos que buscan un estilo visual industrial. Los compuestos con efecto piedra, los laminados de alta presión y los muebles con superficie cerámica sirven a proyectos de diseño más específicos.
Se proyecta que el Plástico y el Polímero crezcan a una CAGR del 5,64% hasta 2031, convirtiéndose en la categoría de material de más rápido crecimiento en el mercado de muebles de baño en Europa. Su crecimiento refleja la resistencia a la humedad, una reparación más sencilla sin necesidad de sellado y la compatibilidad con contenido reciclado posconsumo. Los tableros de madera compuesta siguen siendo atractivos para muchos usos, pero su tratamiento al final de la vida útil puede ser menos directo que el de los productos de polímero. Los proveedores que documentan el contenido de los materiales y la reciclabilidad pueden satisfacer la creciente atención a la información sobre el ciclo de vida sin depender únicamente del precio como propuesta.
Por Rango de Precio:
La Gama Media Lidera la Demanda y el Segmento Premium Gana ValorLa Gama Media representó el 46,3% de la participación de mercado en 2025 y sigue siendo la opción principal para los presupuestos de renovación. Los consumidores de los principales países europeos buscan una mejora de diseño visible sin el coste de una instalación de lujo. La relación calidad-precio siguió siendo la principal consideración de compra en la investigación entre consumidores de Alemania, Francia e Italia. Esto ejerce presión sobre los fabricantes para ofrecer buen almacenamiento, superficies duraderas y herrajes útiles a un precio accesible. La colección Balcoon de Duravit ilustra este enfoque con varias anchuras y acabados cerámicos mejorados en una gama de precio medio.
Se prevé que el segmento Premium crezca a una CAGR del 5,80% hasta 2031, a medida que el diseño orientado al bienestar, los diseñadores reconocidos y los materiales distintivos ganan atención. Los compradores de renovación de mayor poder adquisitivo buscan muebles duraderos, superficies diferenciadas, encimeras de superficie sólida y sistemas de cajones refinados. Los productos Económicos siguen siendo relevantes para viviendas de alquiler, programas de vivienda social y reformas de hostelería de ciclo corto. La distancia entre las ofertas de gama media y premium se está reduciendo a medida que mejores revestimientos, herrajes de cierre suave e iluminación integrada entran en colecciones más accesibles. Esto ofrece a los fabricantes una forma de elevar el valor de las combinaciones de productos manteniendo un punto de entrada de gama media. El sector de muebles de baño en Europa tiene, por tanto, margen para mejorar los márgenes donde las características adicionales justifican un precio de venta más alto sin un aumento equivalente en los costes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Demanda Residencial Lidera y las Reformas Comerciales se ExpandenLos compradores residenciales representaron el 68,3% de la participación de mercado en 2025, dado que la renovación de viviendas sigue siendo la fuente dominante de demanda. Los propietarios ahora suelen seleccionar varios artículos coordinados durante un proyecto de baño en lugar de sustituir una sola unidad dañada. El paso de una habitación utilitaria a un espacio de bienestar personal eleva el número y el valor de los productos en un pedido residencial típico. La hostelería es una importante fuente comercial de demanda, ya que los propietarios de hoteles necesitan muebles coordinados durante los programas de reforma. Las reformas de aseos en comercios y oficinas contribuyen con una demanda más estable pero menor, donde el diseño moderno y las credenciales de sostenibilidad apoyan un proyecto de renovación más amplio.
Se prevé que los usuarios finales comerciales crezcan a una CAGR del 5,34% hasta 2031, superando el crecimiento residencial en el mercado de muebles de baño en Europa. Los proyectos de sanidad y educación son importantes porque los edificios públicos, las residencias de mayores y las viviendas multifamiliares deben acomodar cada vez más los requisitos de diseño universal. Este tipo de trabajo está más orientado a la especificación y es menos discrecional que el rediseño doméstico. En junio de 2025, el Configurador Singular, lanzado por Ideal Standard y Villeroy & Boch, incluye más de 12.000 productos y apoya la planificación residencial, de hostelería, sanitaria y comercial. Un flujo de trabajo profesional compartido puede ayudar a los proveedores a atender varios entornos de usuarios finales al tiempo que reduce la complejidad de la planificación y otorga a las gamas de muebles accesibles una posición más clara en una parte de la categoría sin un líder europeo único.
Por Canal de Distribución:
El Comercio Minorista Convierte la Demanda y los Canales B2B Ganan RitmoB2C y el Comercio Minorista representaron el 72,5% de la participación de mercado en 2025, abarcando grandes superficies de bricolaje, tiendas especializadas y ventas en línea. La investigación de consumidores en Italia, Francia y Alemania encontró que el 97% de los compradores de renovación utilizaron internet antes de comprar, pero el 90% completó su compra en un establecimiento físico. Esto demuestra que la investigación en línea apoya en lugar de reemplazar el papel de conversión del showroom y la tienda. El cuarenta y uno por ciento de los consumidores combinó la compra en línea y física en su última renovación, cifra que asciende al 50% en Alemania. Las grandes superficies de bricolaje se benefician de la comodidad, mientras que las tiendas especializadas siguen siendo importantes para las compras orientadas al diseño que requieren asesoramiento.
Se proyecta que los canales B2B y de fabricantes directos crezcan a una CAGR del 5,28% hasta 2031, a medida que los proyectos comerciales utilizan procesos de especificación y adquisición más directos. Las reformas de hoteles, las renovaciones sanitarias y el desarrollo residencial de múltiples unidades dependen de gestores de proyectos, arquitectos, instaladores y contratistas de baños. Las herramientas digitales les permiten configurar productos compatibles, planificar instalaciones y crear documentación sin visitas repetidas al showroom. El Planificador IXMO de KEUCO genera planos de instalación, datos de modelado de información de construcción y documentos de configuración para instaladores y planificadores. El mercado de muebles de baño en Europa puede beneficiarse de la especificación digital directa porque reduce la dependencia de los contratos de volumen liderados por distribuidores y recompensa a los fabricantes que ofrecen datos de producto precisos y una entrega ágil.
Análisis Geográfico
Mercado de Muebles de Baño de Alemania y el Reino Unido
Alemania representó el 23,4% de la cuota del mercado europeo de muebles de baño en 2025, convirtiéndose en el mayor mercado nacional dentro del alcance del estudio. El país combina una base instalada considerable de viviendas de posguerra con importantes productores nacionales, entre ellos Duravit, Burgbad, KEUCO, Pelipal y Puris. La demanda de renovación sigue siendo relevante, aunque la nueva construcción es débil, con 205.000 terminaciones proyectadas en 2025 y 185.000 en 2026. El mercado DACH de muebles de baño y armarios con espejo creció un 3,1% hasta alcanzar los 909 millones de EUR (~1.069,3 millones de USD) en 2025, tras una contracción del 3,5% en 2024. El Reino Unido sigue siendo un mercado relevante, aunque las exportaciones españolas del sector del baño hacia ese país cayeron un 16,7% en los primeros 9 meses de 2025, en un contexto de gasto débil y mayor complejidad derivada del Brexit.
Mercado de Muebles de Baño de España, Francia e Italia
Se prevé que España se expanda a una CAGR del 6,25% hasta 2031, la tasa de crecimiento nacional más elevada en el mercado europeo de muebles de baño. La facturación total del sector del baño en España aumentó hasta los 1.931 millones de EUR (~2.271,5 millones de USD) en 2025, frente a los 1.825 millones de EUR (~970,5 millones de USD) en 2024, mientras que la facturación de muebles de baño ascendió a 666 millones de EUR (~783,4 millones de USD) desde los 586 millones de EUR (~689,3 millones de USD). Las importaciones de muebles de baño en España crecieron un 8,2% hasta los 450,9 millones de EUR (~530,4 millones de USD) en 2025, con un incremento del 23,9% procedente de China y del 30,9% procedente de Lituania. Este patrón de importaciones incrementa la presión sobre los proveedores de gama media, pero también confirma que la demanda total está en expansión. Francia mostró resultados mixtos en 2025, mientras que Italia se mantuvo como una importante base de suministro con una facturación en producción de mobiliario de baño de 4,2 mil millones de EUR (~5 mil millones de USD) en 2024.
Mercado de Muebles de Baño de los Países Nórdicos, el Benelux y Europa Central y Oriental
Los países nórdicos son más reducidos en valor total, pero presentan un gasto elevado por hogar y una preferencia por soluciones de baño minimalistas, naturales e integradas. Se preveía que Dinamarca y Finlandia registraran un crecimiento de la construcción residencial del 28% y el 23%, respectivamente, en 2026, lo que proporciona una base de obra nueva que no está ampliamente presente en otros países de Europa. El Benelux se beneficia de una densa urbanización y de la actividad de renovación, mientras que los mercados de Europa Central y Oriental se están expandiendo desde una base más baja a medida que aumentan el gasto en modernización y la demanda de mejora del hogar. El mercado europeo de muebles de baño tiene margen de crecimiento a medida que las preferencias de los consumidores convergen con los estándares de especificación de Europa Occidental. No obstante, los proveedores necesitan posicionamientos de precio y sistemas de distribución adaptados a los distintos presupuestos de los hogares.
Panorama Competitivo
El mercado de muebles de baño en Europa está fragmentado, sin que ningún proveedor tenga una participación dominante en toda la región. Los productores especializados incluyen empresas alemanas como Burgbad, KEUCO, Pelipal y Puris, empresas italianas como Arbi Arredobagno, Novello, Cerasa, Puntotre, Boffi y Artiqua, y empresas españolas como Comercial Salgar, Royo Group, Inbani Design y Noken. Compiten con grupos integrados como Roca Group, Villeroy & Boch, Duravit e Ideal Standard, cuyos catálogos más amplios pueden atraer a diseñadores y gestores de proyectos que buscan muebles, cerámica, griferías y accesorios de menos proveedores. El equilibrio entre la capacidad de diseño especializado y las gamas de productos integradas mantiene activa la competencia en todos los rangos de precio y tipos de proyecto.
Villeroy & Boch reportó 865,6 millones de EUR (~1.018,2 millones de USD) en ingresos durante los primeros 9 meses de 2025, un 8,3% más interanual, y destinó el 76,6% de 35,1 millones de EUR (~41,3 millones de USD) en inversión de capital a su División de Baño y Bienestar. Las inversiones cubrieron la modernización de la producción y la automatización en Alemania, Bulgaria, Tailandia y Hungría. Roca Group volvió a 43 millones de EUR (~50,6 millones de USD) en beneficio neto en 2025 tras una pérdida de 61 millones de EUR (~71,8 millones de USD) en 2024 e invirtió 126 millones de EUR (~148,2 millones de USD) en fábricas robotizadas, digitalización y showrooms. Roca también adquirió una participación mayoritaria en Antonio Lupi Design, ampliando su presencia en productos de baño de lujo. Estos movimientos muestran cómo los participantes más grandes utilizan la inversión de capital y las adquisiciones para reforzar su posición en todos los rangos de precio.
El diseño de producto y la especificación digital son las otras áreas principales de diferenciación en el mercado de muebles de baño en Europa. La colección Balcoon de Duravit, creada con Patricia Urquiola, ofrece a la empresa una propuesta orientada al diseño con posicionamiento de gama media. Ideal Standard y Villeroy & Boch lanzaron el Configurador Singular en junio de 2025 para simplificar la selección de productos en diferentes entornos de proyecto. Burgbad puso en marcha una nave logística automatizada de preparación de pedidos en Greding en noviembre de 2025, apoyando la entrega en 2 a 4 días para su programa de entrega rápida. Los productos de diseño accesible siguen siendo una oportunidad abierta porque ninguna marca ha establecido un liderazgo europeo claro en muebles sin barreras.
Líderes de la Industria de Muebles de Baño en Europa
-
Roca Group
-
Villeroy & Boch AG
-
Duravit AG
-
burgbad GmbH
-
KEUCO GmbH & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Muebles de Baño Empresas cubiertas en este informe
- Roca Group
- Villeroy & Boch AG
- HSK GmbH & Co. KG
- Duravit AG
- burgbad GmbH
- KEUCO GmbH & Co. KG
- Pelipal GmbH
- Puris Bad GmbH & Co. KG
- Comercial Salgar S.L.
- Royo Group
- Arbi Arredobagno Srl
- Novello S.r.l.
- Cerasa S.p.A.
- Puntotre S.r.l.
- Inbani Design S.L.
- Boffi S.p.A.
- Noken, Porcelanosa Grupo
- Ideal Standard International S.A.
- Eczacıbaşı Building Products
- Hansgrohe SE
- Ravak a.s.
- Artiqua GmbH
Desarrollos recientes de la industria en Mercado Europeo de Muebles de Baño
- Junio de 2026: Burgbad lanzó la colección de muebles de baño Uomo, adaptando la tendencia de diseño Japandi para una arquitectura de baño moderna mediante chapados de madera natural y acabados de lacado premium. La colección está dirigida a compradores que buscan durabilidad del material junto con una estética minimalista, lo que señala la continua elevación de Burgbad en el nivel de especificación medio-premium.
- Marzo de 2026: Roca Group presentó Verso, un sistema modular configurable de muebles de baño diseñado para baños urbanos compactos hasta proyectos de hostelería a gran escala. El sistema cuenta con cajones de extensión total de cierre suave, soportes de pared ocultos, iluminación interior opcional y una gama de acabados de encimera de piedra en laminado de alta presión, lo que refleja la estrategia de Roca de convertir la flexibilidad de diseño en una herramienta de especificación para proyectos.
- Marzo de 2026: Burgbad amplió su gama de entrega rápida sys10 con la serie Devio, dirigida a proyectos de renovación compactos con un tiempo de envío desde fábrica de 2 a 4 días. La serie modular está específicamente orientada a baños pequeños y plazos de proyecto más rápidos, que representan una necesidad de especificación desatendida en el denso mercado de renovación.
Alcance del Informe del Mercado de Muebles de Baño en Europa
Resumen de la segmentación
| Tocadores de Baño |
| Armarios de Baño |
| Espejos de Baño |
| Muebles de Almacenamiento y Accesorios |
| Madera |
| Metal |
| Plástico y Polímero |
| Otros |
| Económico |
| Gama Media |
| Premium |
| Residencial | |
| Comercial | Hostelería |
| Comercio Minorista y Oficinas | |
| Sanidad y Educación | |
| Otros Usuarios Finales Comerciales |
| B2C / Comercio Minorista | Grandes Superficies de Bricolaje |
| Tiendas Especializadas de Muebles | |
| En Línea | |
| Otros Canales de Distribución | |
| B2B / Directamente de Fabricantes |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) |
| Resto de Europa |
| Por Tipo de Producto | Tocadores de Baño | |
| Armarios de Baño | ||
| Espejos de Baño | ||
| Muebles de Almacenamiento y Accesorios | ||
| Por Material | Madera | |
| Metal | ||
| Plástico y Polímero | ||
| Otros | ||
| Por Rango de Precio | Económico | |
| Gama Media | ||
| Premium | ||
| Por Usuario Final | Residencial | |
| Comercial | Hostelería | |
| Comercio Minorista y Oficinas | ||
| Sanidad y Educación | ||
| Otros Usuarios Finales Comerciales | ||
| Por Canal de Distribución | B2C / Comercio Minorista | Grandes Superficies de Bricolaje |
| Tiendas Especializadas de Muebles | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| B2B / Directamente de Fabricantes | ||
| Por País | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los muebles de baño en Europa hasta 2031?
Se prevé que la categoría crezca a una CAGR del 4,47% de 2026 a 2031, alcanzando 9,58 mil millones de USD en 2031.
¿Qué categoría de producto tiene la mayor participación en Europa?
Los Armarios de Baño lideran con una participación del 61,3% en 2025, ya que el almacenamiento y el diseño visual los hacen fundamentales en los proyectos de renovación.
¿Por qué son importantes los proyectos de renovación para la demanda de muebles de baño?
Las viviendas existentes impulsan la demanda porque casi el 50% de los hogares de la Unión Europea fueron construidos antes de 1980 y requieren actualizaciones continuas.
¿Qué material está creciendo más rápido en los muebles de baño?
Se prevé que el Plástico y el Polímero crezcan a una CAGR del 5,64% hasta 2031, respaldados por la resistencia a la humedad y las opciones de contenido reciclable.
¿Qué país se espera que crezca más rápido en Europa?
Se proyecta que España crezca a una CAGR del 6,25% hasta 2031, respaldada por una mayor facturación del sector de baño y la expansión de las importaciones.