
Taille et part du marché des feuilles décoratives
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.82 Milliards de dollars |
| Taille du Marché (2032) | 3.57 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des feuilles décoratives par Mordor Intelligence
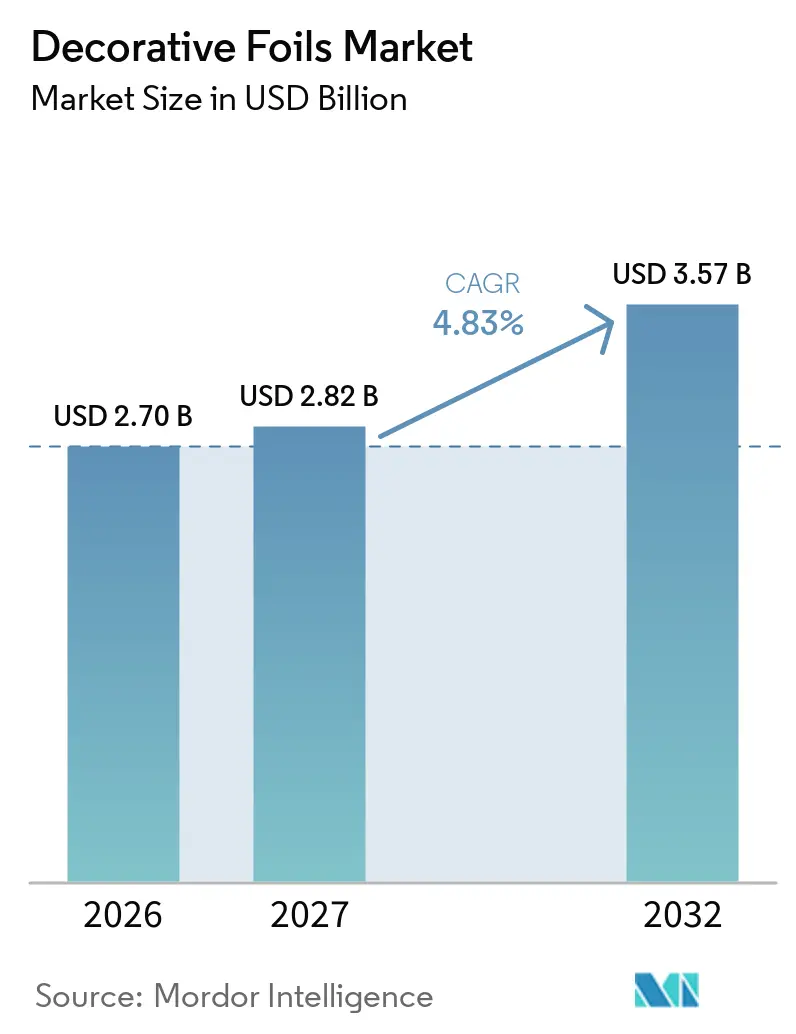
La taille du marché des feuilles décoratives était évaluée à 2,70 milliards USD en 2026 et devrait croître de 2,82 milliards USD en 2027 à 3,57 milliards USD d'ici 2032, à un CAGR de 4,83 % pendant la période de prévision (2027-2032). Les dépenses de rénovation dans les économies matures soutiennent le marché des feuilles décoratives, car les coûts de financement élevés rendent l'amélioration d'un logement existant plus pratique que l'achat d'un nouveau. La construction de nouveaux logements et la demande de mobilier dans les zones en cours d'urbanisation en Asie-Pacifique et en Amérique du Sud constituent une source supplémentaire de demande pour le marché des feuilles décoratives. Les panneaux habillés de feuilles conviennent aux travaux de rénovation car ils offrent une installation plus rapide, des motifs homogènes et moins de perturbations que le bois massif ou la pierre dans les applications intérieures visibles. Les producteurs développent des formats en polypropylène et en polyester recyclables, car les exigences en matière de durabilité des marques de mobilier européennes influencent de plus en plus le choix des matériaux sur le marché des feuilles décoratives. La concurrence se concentre sur la capacité de conception, la performance des substrats, la fiabilité de l'approvisionnement et la proximité des pôles de fabrication de mobilier, qui peuvent influer sur les délais de livraison et la capacité à accompagner les changements fréquents de décoration.
Points clés du rapport
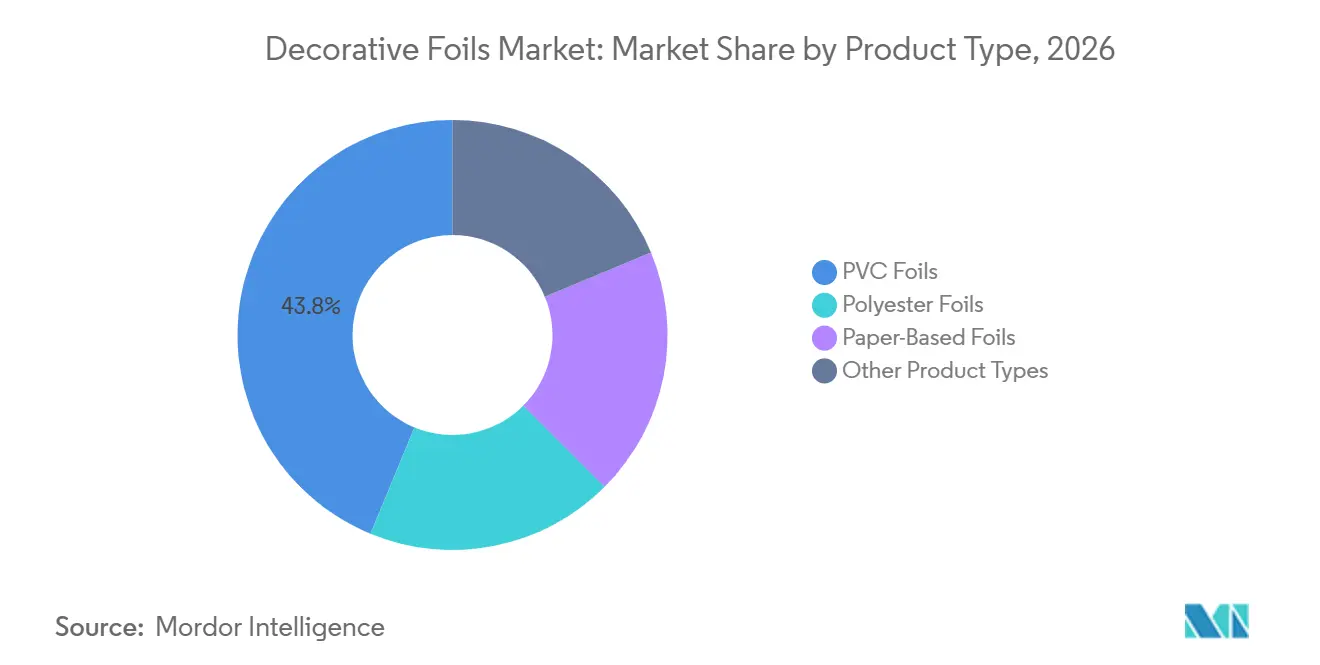
- Par type de produit, les feuilles en polychlorure de vinyle (PVC) détenaient 43,78 % de part de marché en 2026, tandis que les feuilles en polyester devraient croître à un CAGR de 5,34 % jusqu'en 2032.
- Par application, le mobilier et les armoires représentaient 50,12 % de la part de marché en 2026, tandis que les revêtements de sol devraient progresser à un CAGR de 5,56 % jusqu'en 2032.
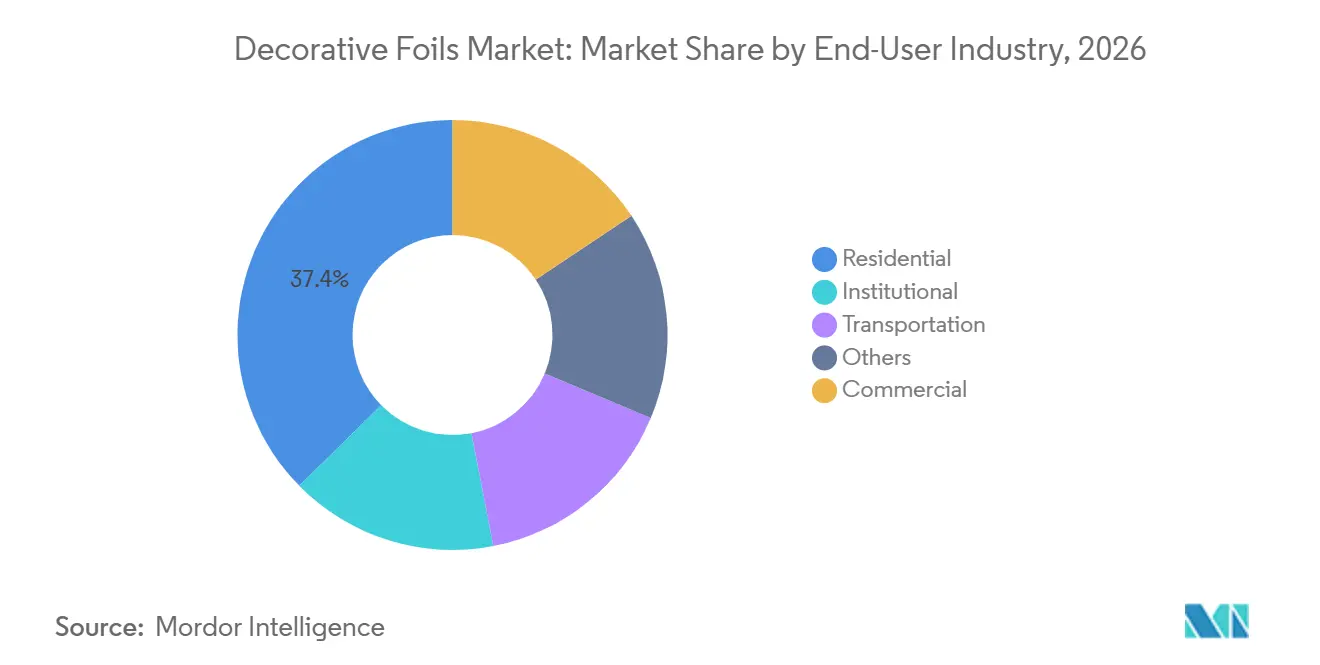
- Par secteur d'utilisation finale, le résidentiel représentait 37,37 % de la part de marché en 2026 et devrait enregistrer le CAGR le plus élevé de 5,82 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 35,06 % de la part de marché en 2026 et devrait se développer à un CAGR de 5,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Activité de construction et de rénovation | +1.5% | Mondial, en particulier Asie-Pacifique et Amérique du Sud | Moyen terme (2-4 ans) |
| Demande de surfaces intérieures personnalisées | +1.1% | Mondial, avec une demande prononcée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Croissance de la fabrication de mobilier modulaire et d'armoires | +0.9% | Asie-Pacifique en tête, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Impression numérique et personnalisation en petites séries | +0.7% | Europe et Amérique du Nord principalement | Long terme (≥ 4 ans) |
| Innovation produit sans polychlorure de vinyle (PVC) et à faibles émissions | +0.5% | Europe et Amérique du Nord, avec une adoption s'étendant à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Activité de construction et de rénovation : le cycle de rénovation, et non la construction neuve, ancre la demande
L'activité de rénovation constitue une source de demande plus fiable pour les feuilles décoratives que la construction neuve sur les marchés où les coûts d'emprunt ont rendu l'achat immobilier moins attractif. Les propriétaires peuvent rénover cuisines, dressings, panneaux muraux, plans de travail et portes sans entreprendre de travaux structurels complets, permettant ainsi des changements d'intérieur visibles dans l'empreinte existante. Cela favorise les matériaux capables de rafraîchir un intérieur avec des délais plus courts, des résultats décoratifs homogènes et moins de perturbations sur site que les alternatives de surface traditionnelles. La rénovation commerciale soutient également le marché des feuilles décoratives, car les projets de bureaux, de commerces et d'hôtellerie nécessitent souvent des surfaces durables pouvant être installées efficacement tout en maintenant le fonctionnement normal du bâtiment. Les dépenses de rénovation peuvent soutenir les finitions intérieures haut de gamme lorsque les propriétaires recherchent des matériaux alliant changement visuel et avantages pratiques en termes d'entretien et de mise en œuvre. Le schéma de demande qui en résulte lie la consommation de feuilles plus étroitement aux budgets d'amélioration intérieure qu'aux seules mises en chantier, faisant des travaux de remplacement et de réhabilitation une source de demande plus stable.
Demande de surfaces intérieures personnalisées : l'individualisation supplante les unités de gestion des stocks (SKU) standard
Les intérieurs personnalisés ont dépassé le cadre d'une catégorie premium limitée et influencent désormais les décisions d'achat pour les surfaces décoratives. Les développeurs de produits doivent proposer des effets imitation pierre, imitation plâtre, bois embossé et d'autres effets correspondant aux préférences d'intérieur changeantes. Le besoin de renouvellements de design plus fréquents s'accroît à mesure que les acheteurs recherchent des finitions qui distinguent le mobilier et les surfaces intérieures. Roland DG a élargi sa solution de décoration intérieure DIMENSE en avril 2025 pour inclure 8 substrats imprimables, 13 couleurs de peinture et 4 kits de décoration pour des surfaces texturées et tridimensionnelles[1]. Ces ajouts démontrent que les outils numériques peuvent élargir la gamme des surfaces décoratives prises en compte lors de la sélection de design. Les fournisseurs qui développent des capacités d'impression ou travaillent en étroite collaboration avec des studios de design peuvent répondre à des cycles de design plus courts, tandis que les fournisseurs engagés uniquement dans de grandes tirages en héliogravure sont exposés à un risque de stock plus important.
Croissance de la fabrication de mobilier modulaire et d'armoires : le moteur de production de l'Asie-Pacifique élargit le marché adressable des feuilles
La fabrication de mobilier modulaire crée une base de demande importante et récurrente pour les feuilles décoratives, car les panneaux sont surfacés avant l'assemblage du mobilier, plutôt qu'après que l'article fini a atteint le stade de l'installation. Une étude évaluée par des pairs en 2025 sur les systèmes d'armoires à personnalisation de masse a révélé que les structures d'armoires modulaires soutiennent une production standardisée tout en permettant la personnalisation. Ce modèle de production dépend de matériaux de surface homogènes pouvant traverser des lignes de panneaux à haut débit sans perturber les calendriers de production ni créer de différences visibles entre les unités. LG Chem, Hansem et Jinyoung ont achevé en avril 2025 un projet de développement d'une feuille de mobilier décorative utilisant de l'acrylonitrile styrène acrylate (ASA) à équilibre bio-circulaire pour la marque de matériaux architecturaux e'clat de Hansem. Ce projet montre que les fabricants d'équipements d'origine pour le mobilier ont joué un rôle plus direct dans les spécifications des matériaux de surface, notamment lorsque les normes de durabilité influencent la position commerciale d'un produit fini. Pour les fournisseurs en Asie-Pacifique, les relations avec les fabricants de panneaux peuvent donc être aussi importantes que les relations directes avec les marques de mobilier fini, car les décisions au niveau des panneaux déterminent les besoins en quantités récurrentes.
Impression numérique et personnalisation en petites séries : la position de l'héliogravure dans l'impression en grandes séries est en déclin
L'impression numérique reste moins établie que l'héliogravure pour les grandes quantités de feuilles décoratives, mais elle devient de plus en plus pertinente pour les petites séries, les commandes axées sur le design et les collections nécessitant des changements fréquents de motifs. La technologie Digital Lacquer Embossing de Hymmen aligne les structures embossées avec le décor imprimé, éliminant ainsi le besoin d'un rouleau d'embossage physique distinct pour chaque motif. Le procédé conserve les propriétés de surface telles que la dureté, la résistance aux rayures et la durabilité chimique, tout en permettant aux fabricants de réduire les contraintes de configuration associées à la création de nouveaux designs de surface. Agfa a indiqué que les procédés numériques permettent des changements de design immédiats et une production en flux tendu pour des intérieurs hautement personnalisés. Ces capacités réduisent la quantité minimale de commande pour le développement d'un nouveau décor et diminuent le risque de stock associé aux designs qui se démodent rapidement. Elles permettent également aux producteurs régionaux de plus petite taille de se positionner sur des activités axées sur le design qui nécessitaient autrefois des investissements en capital substantiels, ajoutant une nouvelle source de concurrence sur le marché des feuilles décoratives.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des intrants en résine PVC, PET, adhésifs, revêtements et aluminium | -0.9% | Mondial | Court terme (≤ 2 ans) |
| Substitution par des stratifiés décoratifs, des placages techniques et des surfaces solides | -0.7% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Recyclabilité limitée des feuilles multicouches et des composites collés par adhésif | -0.4% | Europe, avec un accent réglementaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des intrants : des chaînes d'approvisionnement géopolitiquement sensibles amplifient les fluctuations de prix
La résine de polychlorure de vinyle (PVC), le polyéthylène téréphtalate (PET), les adhésifs, les revêtements et l'aluminium constituent des intrants de coût essentiels pour de nombreux transformateurs de feuilles décoratives, et des mouvements de prix soudains peuvent affecter les marges sur l'ensemble du marché des feuilles décoratives. Ces mouvements de prix peuvent comprimer les marges lorsque les contrats clients fixent les prix des produits finis bien avant que les achats de matériaux ne soient effectués, notamment lorsque les clients demandent des prix fixes sur des périodes d'approvisionnement prolongées. L'exposition est la plus grande pour les producteurs qui achètent au comptant, maintiennent des tampons de stocks étroits ou disposent d'une couverture d'approvisionnement limitée pour leurs principales matières premières. Les fabricants d'équipements d'origine pour le mobilier bloquent souvent les prix d'approvisionnement pour 12 à 18 mois, ce qui peut limiter la capacité d'un transformateur à répercuter des augmentations soudaines des coûts des intrants une fois le contrat établi. Cette contrainte est particulièrement difficile dans les appels d'offres concurrentiels, où les fournisseurs peuvent avoir peu de marge pour réviser les prix sans risquer une relation client ou une commande planifiée. Le marché des feuilles décoratives bénéficie donc de contrats d'approvisionnement, de flexibilité des matériaux et de gammes de produits qui réduisent la dépendance à un seul intrant volatile et offrent plus d'options lorsque les coûts évoluent.
Pression de substitution des stratifiés et des placages techniques : les segments premium sont vulnérables
Les stratifiés décoratifs, les placages techniques et les surfaces solides présentent le risque de substitution le plus élevé dans les projets résidentiels, hôteliers et commerciaux haut de gamme où la qualité tactile et l'apparence premium font partie du processus de sélection. Wilsonart a lancé sa collection Woodgrains pour les environnements commerciaux en 2025, indiquant qu'elle offre une résistance à l'usure trois fois supérieure à celle des stratifiés standard et 16 fois supérieure à celle du placage, avec une teneur moyenne en matières recyclées post-consommation de 23 %. Ces alternatives peuvent séduire les acheteurs qui accordent une prime à l'apparence des matériaux naturels, à la durabilité de la surface ou à la teneur en matières recyclées qui soutient les déclarations de matériaux du projet. Leur présence n'élimine pas le rôle des surfaces à base de feuilles dans le mobilier grand public, où la vitesse de traitement, la cohérence dimensionnelle et une large gamme de décors imprimés restent importants. La préoccupation majeure est la pression sur les marges exercée par des spécifications exigeant une qualité perçue et des références en matière de durabilité plus élevées, même lorsque les feuilles décoratives restent techniquement adaptées. Les fournisseurs de feuilles qui ne peuvent pas répondre à ces attentes peuvent être exclus des appels d'offres de projets premium, réduisant ainsi leur participation aux applications les plus exigeantes du marché des feuilles décoratives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la base PVC établie soutient une transition polyester en accélérationLes feuilles en PVC représentaient 43,78 % de la part du marché des feuilles décoratives en 2026, soutenues par une infrastructure de traitement établie, des flux de production familiers pour le mobilier et des coûts unitaires compétitifs pour des épaisseurs et une qualité d'impression comparables. La base installée confère au format un rôle durable dans les applications de panneaux à grand volume, même si les acheteurs envisagent de nouvelles options de substrats. Taghleef Industries a présenté des feuilles embossées SynDECOR PP à Interzum 2025 comme alternatives au PVC pour les intérieurs d'armoires, les côtés de tiroirs et l'habillage de profilés. Le lancement indique que la sélection des matériaux reflète désormais l'empreinte carbone, la recyclabilité, la conformité réglementaire, le comportement au traitement et le coût. Les feuilles à base de papier restent pertinentes pour les applications de mobilier, de portes et d'habillage de profilés sensibles aux coûts, où l'accessibilité de l'approvisionnement et la flexibilité de conception soutiennent leur utilisation continue.
Les feuilles en polyester devraient croître à un CAGR de 5,34 % de 2027 à 2032, le taux le plus rapide parmi les types de produits sur le marché des feuilles décoratives. Leur stabilité aux UV, leurs performances dimensionnelles sous chaleur et humidité, et leur imprimabilité soutiennent les applications décoratives haute résolution et les flux de travail d'impression à jet d'encre numérique pour des séries de décors plus courtes. Les feuilles de finition Smartfoil de Schattdecor sont toujours disponibles en quantités d'un rouleau pour le mobilier, les portes et l'habillage de profilés, offrant à certains acheteurs des options d'approvisionnement plus flexibles. Les formats métalliques et texturés spéciaux servent des applications plus étroites où les effets visuels et le toucher de surface sont plus importants que la quantité produite. Les exigences européennes relatives à l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) et aux substances extrêmement préoccupantes (SVHC) encouragent également les producteurs à évaluer le remplacement du PVC dans les gammes de produits adaptées.

Par application :
la part dominante du mobilier masque une inflexion de croissance dans les revêtements de solLe mobilier et les armoires représentaient 50,12 % de la taille du marché des feuilles décoratives en 2026, ce qui en fait le plus grand segment d'application et le principal point d'entrée dans les chaînes d'approvisionnement en surfaces résidentielles et commerciales. Cette part reflète l'utilisation de surfaces en feuilles dans le mobilier modulaire, les panneaux fabriqués en usine et les systèmes d'armoires nécessitant une apparence homogène sur de grandes séries de production. Les fabricants de mobilier apprécient ces matériaux pour leur traitement efficace des panneaux, leur cohérence dimensionnelle et leur large gamme de décors imprimés. Cette concentration signifie que les évolutions dans la production d'armoires et de mobilier en kit affectent directement les achats sur le marché des feuilles décoratives. Le mobilier à grand volume restera structurellement important même si les fabricants développent des produits pour les revêtements de sol, les panneaux muraux et les applications intérieures spécialisées.
Les revêtements de sol devraient croître à un CAGR de 5,56 % de 2027 à 2032, le taux le plus rapide parmi les segments d'application, car les équipes de projet recherchent des panneaux offrant une résistance à l'humidité, une cohérence de design et un coût compétitif. Les architectes et les designers d'intérieur spécifient des revêtements de sol techniques avec une décoration haute définition dans des espaces résidentiels et commerciaux à fort trafic qui s'appuyaient auparavant davantage sur le bois massif ou le carrelage céramique. Hymmen a identifié les revêtements de sol comme une application précoce pour le Digital Lacquer Embossing avant son utilisation plus large dans le mobilier. Les portes et fenêtres restent une application stable pour les feuilles 3D de qualité thermoformage, tandis que les panneaux muraux bénéficient de la demande de surfaces intérieures coordonnées. Les plans de travail et autres applications représentent une part plus petite mais techniquement exigeante de la demande, où la résistance aux rayures, la dureté de surface et la résistance chimique sont des exigences clés.
Par secteur d'utilisation finale :
la double position de tête du résidentiel reflète une demande structurelleLes utilisateurs résidentiels détenaient une part de revenus de 37,37 % en 2026 et devraient croître à un CAGR de 5,82 % jusqu'en 2032, combinant la plus grande base d'utilisateurs finaux avec le taux de croissance prévu le plus élevé. La demande est soutenue par la formation de ménages dans les marchés émergents, l'activité de rénovation dans les économies matures et le besoin d'intérieurs abordables avec des options de design plus larges. Les propriétaires rénovent cuisines, dressings et autres surfaces visibles lorsque les grands projets structurels ou les achats immobiliers sont moins attractifs. Les produits à auto-installation peuvent étendre l'utilisation des feuilles décoratives au-delà des professionnels du bâtiment, tandis que les formats premium peuvent répondre à des spécifications résidentielles plus axées sur le design. Ces facteurs rendent la demande liée au logement pertinente à la fois pour les produits à fort rendement et pour certaines options de surface à plus haute valeur ajoutée.
LG Chem, Hanssem et Jinyoung ont développé en avril 2025 une feuille décorative en acrylonitrile styrène acrylate (ASA) à équilibre bio-circulaire pour des applications de mobilier résidentiel. La collaboration indique que les marques de mobilier destinées aux ménages façonnent activement les spécifications de durabilité pour les matériaux de surface, plutôt que de laisser ces décisions uniquement aux fournisseurs de matériaux. Les utilisateurs commerciaux restent importants pour les aménagements de bureaux, les commerces et les projets hôteliers, où l'entretien, la durabilité et la cohérence visuelle influencent la sélection des matériaux. Les utilisateurs institutionnels soutiennent la demande de formats ignifugés et antimicrobiens dans les établissements de santé, d'enseignement et les équipements publics. Les intérieurs de transport, notamment les applications ferroviaires, maritimes et de caravanes, représentent des utilisations plus petites mais techniquement exigeantes dans lesquelles les spécifications de surface peuvent influencer les exigences tout au long de la chaîne d'approvisionnement des feuilles décoratives.
Analyse géographique
Marché des Feuilles Décoratives en Asie-Pacifique
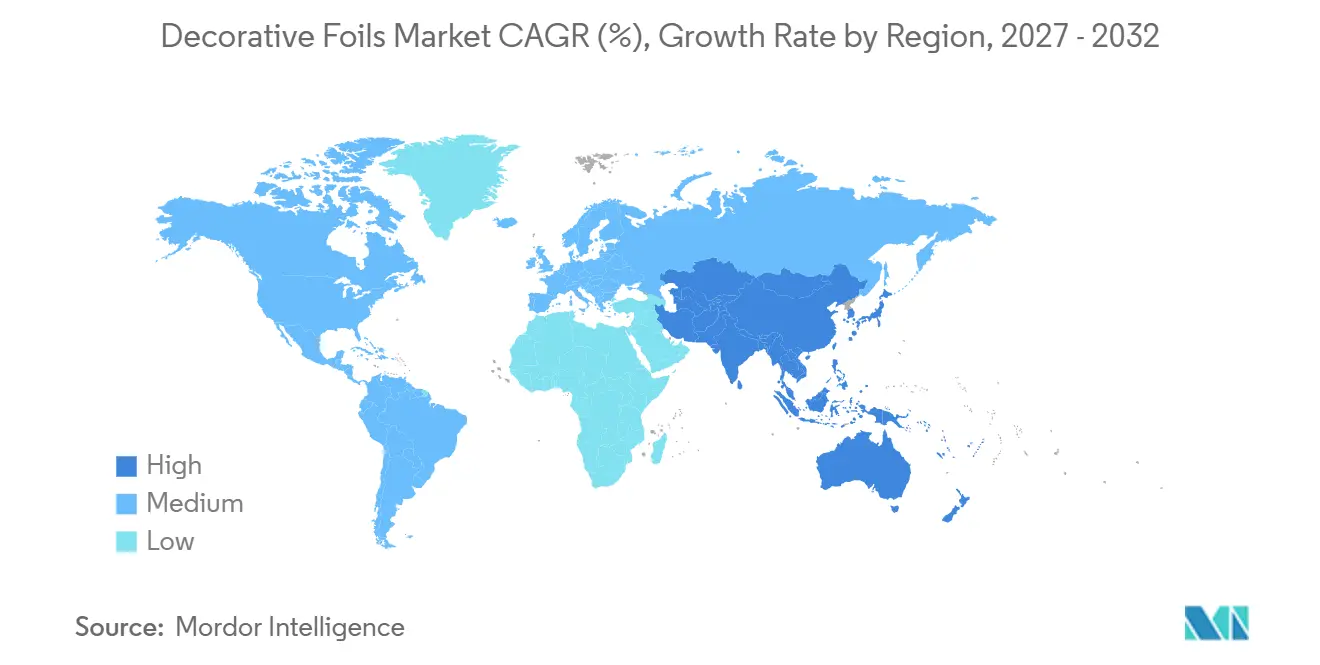
L'Asie-Pacifique représentait 35,06 % de la part de marché des feuilles décoratives en 2026 et devrait croître à un CAGR de 5,71 % jusqu'en 2032, constituant la plus grande base régionale avec le taux de croissance le plus élevé. La région dispose d'une importante base de fabrication de meubles, d'une formation croissante des ménages et d'une adoption plus large des meubles modulaires, qui soutiennent à la fois les exigences à grande échelle et axées sur le design. La Chine bénéficie d'une production de meubles de cuisine orientée vers la personnalisation et d'une large base de fabricants de meubles d'équipement d'origine qui utilisent des matériaux de surface décoratifs à grande échelle. L'Inde connaît une adoption plus large des meubles modulaires à mesure que le commerce de détail organisé d'aménagement intérieur se développe, tandis que le Vietnam, l'Indonésie, la Thaïlande et la Malaisie continuent d'attirer des capacités de production de meubles. Cette base de production et de consommation place l'Asie-Pacifique au cœur de la demande, des choix d'implantation des fournisseurs et des décisions d'approvisionnement concurrentielles sur le marché des feuilles décoratives.
Marché des Feuilles Décoratives en Europe et en Amérique du Nord
L'Europe reste stratégiquement importante, car la conformité chimique et les exigences environnementales influencent de plus en plus les achats de matériaux, créant une demande pour des feuilles décoratives sans PVC et à faibles émissions. Ces conditions font de la région une destination importante pour les formats avancés qui combinent performance décorative et déclarations de matériaux améliorées. Les acheteurs européens de meubles évaluent attentivement les matériaux durables, notamment lors de l'approvisionnement en produits pour des clients qui exigent une documentation chimique et environnementale. Cela soutient la demande de polyuréthane, de polypropylène, de polyester et d'autres formats qui répondent à des exigences allant au-delà du design visuel. L'Amérique du Nord soutient également la demande de surfaces intérieures personnalisées et de formats adaptés aux activités de rénovation, où le choix du design et une installation efficace restent pertinents.
Marché des Feuilles Décoratives au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud est dominée par le Brésil et l'Argentine, où l'urbanisation et la hausse des revenus disponibles soutiennent les premiers achats de meubles et la demande de formats de feuilles en PVC accessibles en termes de coût. Le Moyen-Orient et l'Afrique restent moins pénétrés, mais bénéficient des investissements dans la construction en Arabie Saoudite et en Afrique du Sud, notamment dans les projets d'hôtellerie et d'immobilier commercial. Ces tendances régionales offrent aux fournisseurs plusieurs voies de croissance, allant de la demande mature en rénovation aux nouveaux achats de meubles. Elles soulignent également la valeur d'un approvisionnement localisé, de la flexibilité des produits et de designs spécifiques aux applications qui s'alignent sur les besoins régionaux de production de meubles.
Paysage concurrentiel
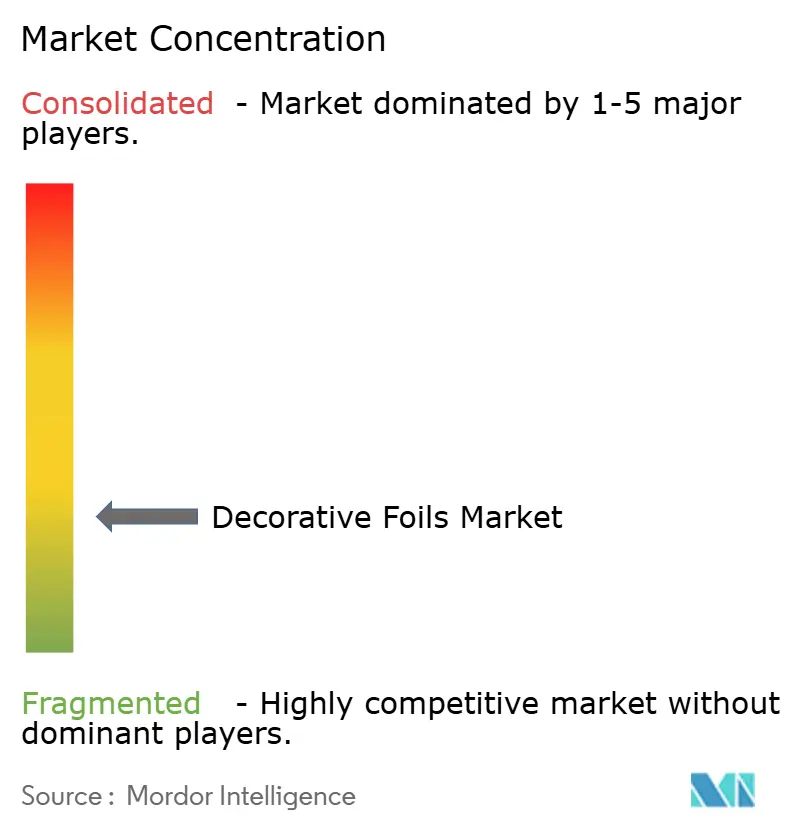
Le marché des feuilles décoratives est fragmenté, avec des acteurs clés notamment TOPPAN Holdings, Schattdecor, SURTECO GmbH, Taghleef Industries et Kronoplus. Les entreprises établies se font concurrence par leurs services de design, la performance des matériaux, l'échelle de fabrication et l'accès aux pôles de production de mobilier qui nécessitent une disponibilité constante des produits. Leurs portefeuilles doivent soutenir les applications sensibles aux coûts tout en répondant aux exigences de plus haute valeur en matière de durabilité, de personnalisation et de performance de surface. Cette structure permet aux spécialistes de se démarquer en répondant rapidement aux tendances de design locales, aux besoins de compatibilité des substrats et aux attentes des clients en matière de délais de livraison.
En octobre 2025, Schattdecor et RENOLIT Interior Products ont formalisé un partenariat de coordination de décors, rendant la gamme de décors de Schattdecor disponible sous forme de thermolaminés 3D premium RENOLIT. Le système de couleurs partagé vise à réduire les différences d'apparence entre les catégories de matériaux et à simplifier la spécification des surfaces pour les fabricants de mobilier qui combinent feuilles, stratifiés et produits de chants. Taghleef Industries a adopté une approche de plateforme matériaux à travers sa gamme de feuilles synDECOR en polypropylène (PP) et polyéthylène téréphtalate (PET), la positionnant face aux alternatives en stratifié haute pression (HPL), stratifié continu sous pression (CPL), stratifié thermofusionné (TFL) et polychlorure de vinyle (PVC). Impress Surfaces a présenté 40 décors répartis en 6 catégories à Interzum 2025, démontrant comment le renouvellement des collections de design peut servir d'outil concurrentiel aux côtés de la performance technique[2]. Ces développements indiquent que la coordination des décors, le développement des substrats et la rapidité des collections influencent le choix des fournisseurs aussi directement que l'échelle de production dans de nombreuses décisions clients.
Des opportunités émergent là où les feuilles à contenu recyclé répondent aux exigences institutionnelles en matière de classement au feu et de déclarations de matériaux. Les fournisseurs de plus petite taille disposant de systèmes de gestion environnementale vérifiés et de produits à contenu recyclé peuvent poursuivre ces applications sans concurrencer uniquement sur le prix face aux grandes entreprises. Les producteurs de films sud-coréens pourraient également entrer dans l'approvisionnement en marque blanche européenne grâce à la flexibilité de l'impression numérique et à des coûts de production compétitifs, exerçant une pression supplémentaire sur les producteurs européens de feuilles de finition de milieu de gamme. Les entreprises en place sont susceptibles de répondre par un design intégré, des systèmes de couleurs cohérents et des portefeuilles de matériaux durables plus larges, maintenant une concurrence active sur l'ensemble du marché des feuilles décoratives.
Leaders du secteur des feuilles décoratives
-
TOPPAN Holdings Inc.
-
Schattdecor
-
SURTECO GmbH
-
Taghleef Industries
-
Kronoplus Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Feuilles Décoratives Entreprises couvertes dans ce rapport
- 3M
- Ahlstrom
- Avery Dennison Corporation
- Eastman Chemical Company
- Ergis Group
- impress Surfaces GmbH
- INTERPRINT GmbH
- Klöckner Pentaplast
- Kronoplus Limited
- LX Hausys
- RENOLIT SE
- Schattdecor
- SURTECO GmbH
- Taghleef Industries
- TOPPAN Holdings Inc.
Développements industriels récents dans Marché des Feuilles Décoratives
- Février 2026 : Schattdecor a lancé sa Prime Collection 2026/27 à Meble Polska à Poznan, proposant des films Smartfoil à base de papier et des films PP Smartflex Mat+ monochrome. La collection est commandable en quantités d'1 rouleau et expédiée sous 7 jours ouvrables, réduisant les besoins en stocks des fabricants de mobilier et répondant à la demande de feuilles décoratives dans des finitions monochromatiques et aux tons atténués, notamment Vert Sauge et beige cachemire.
- Octobre 2025 : RENOLIT Interior Products et Schattdecor ont formalisé un partenariat de coordination de décors lors de SICAM 2025 à la Fiera di Pordenone, en Italie. Le portefeuille de décors de Schattdecor, des finitions bois aux finitions fantaisie, a été rendu disponible sous forme de thermolaminés 3D premium RENOLIT, traitant le métamérisme entre les catégories de feuilles décoratives, de stratifiés et de chants pour les fabricants de mobilier.
Périmètre du rapport mondial sur le marché des feuilles décoratives
La feuille décorative est un matériau métallique ou holographique fin utilisé dans les loisirs créatifs, les projets artistiques, les accents intérieurs et l'emballage de produits. Elle est disponible dans une large gamme de finitions, notamment matte, brillante et texturée, et est appliquée sur divers substrats tels que le papier, le tissu, le plastique et le bois.
Le marché des feuilles décoratives est segmenté par type de produit, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en feuilles en PVC, feuilles en polyester, feuilles à base de papier et autres types de produits. Par application, le marché est segmenté en mobilier et armoires, revêtements de sol, portes et fenêtres, panneaux muraux, plans de travail et autres applications. Par secteur d'utilisation finale, le marché est segmenté en résidentiel, commercial, institutionnel, transport et autres. Le rapport couvre également les tailles de marché et les prévisions pour les feuilles décoratives dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Feuilles en PVC |
| Feuilles en polyester |
| Feuilles à base de papier |
| Autres types de produits |
| Mobilier et armoires |
| Revêtements de sol |
| Portes et fenêtres |
| Panneaux muraux |
| Plans de travail |
| Autres applications |
| Résidentiel |
| Commercial |
| Institutionnel |
| Transport |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Feuilles en PVC | |
| Feuilles en polyester | ||
| Feuilles à base de papier | ||
| Autres types de produits | ||
| Par application | Mobilier et armoires | |
| Revêtements de sol | ||
| Portes et fenêtres | ||
| Panneaux muraux | ||
| Plans de travail | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Résidentiel | |
| Commercial | ||
| Institutionnel | ||
| Transport | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des feuilles décoratives ?
La taille du marché des feuilles décoratives était évaluée à 2,70 milliards USD en 2026 et devrait croître de 2,82 milliards USD en 2027 à 3,57 milliards USD d'ici 2032, à un CAGR de 4,83 % pendant la période de prévision (2027-2032).
Quel type de feuille décorative domine les revenus mondiaux ?
Les feuilles en PVC sont en tête avec une part de revenus de 43,78 % en 2026, soutenues par une infrastructure de traitement du mobilier établie, des flux de production familiers et une compétitivité en termes de coûts dans les applications à grand volume.
Quelle application connaît la croissance la plus rapide pour les feuilles décoratives ?
Les revêtements de sol constituent l'application à la croissance la plus rapide, avec un CAGR projeté de 5,56 % jusqu'en 2032. Les panneaux techniques avec une décoration haute définition peuvent soutenir des projets nécessitant une résistance à l'humidité, une cohérence de design et des surfaces durables.
Pourquoi la demande résidentielle est-elle importante pour les feuilles décoratives ?
Les utilisateurs résidentiels détiennent 37,37 % de part en 2026 et devraient croître au CAGR le plus élevé de 5,82 % jusqu'en 2032. La rénovation, la formation de ménages et la demande d'améliorations intérieures accessibles soutiennent cette position.