
Marktgröße und Marktanteil für Dekorfolien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
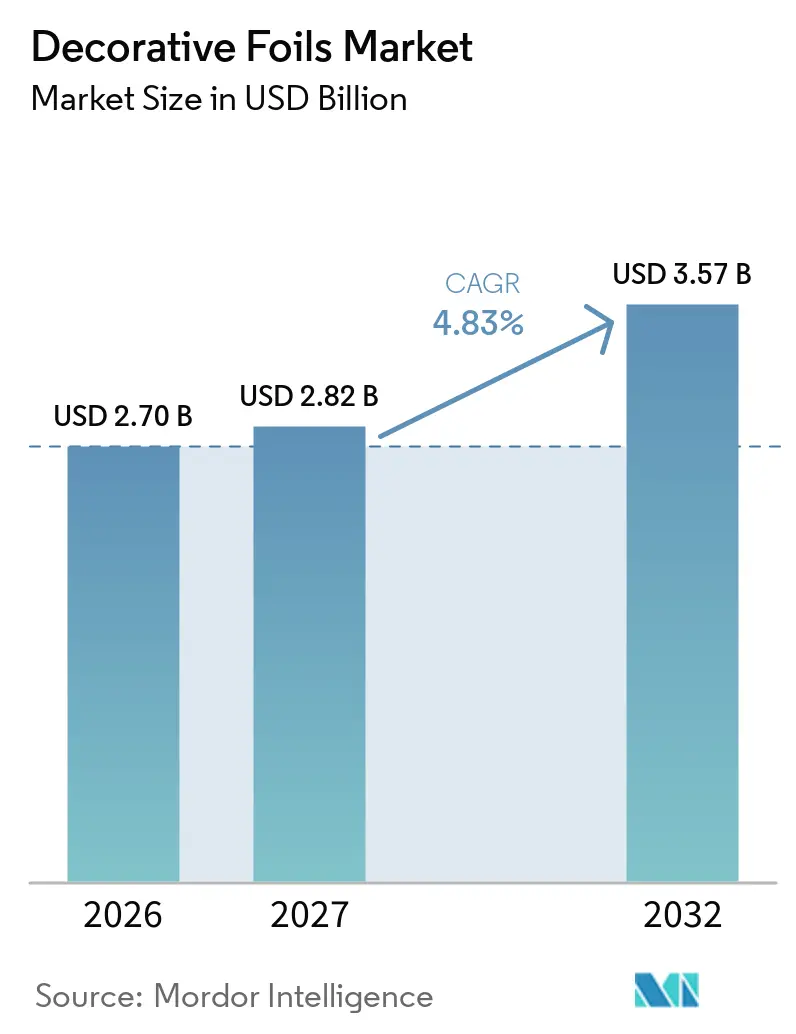
| Marktgröße (2027) | 2.82 Milliarden US-Dollar |
| Marktgröße (2032) | 3.57 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.83 % |
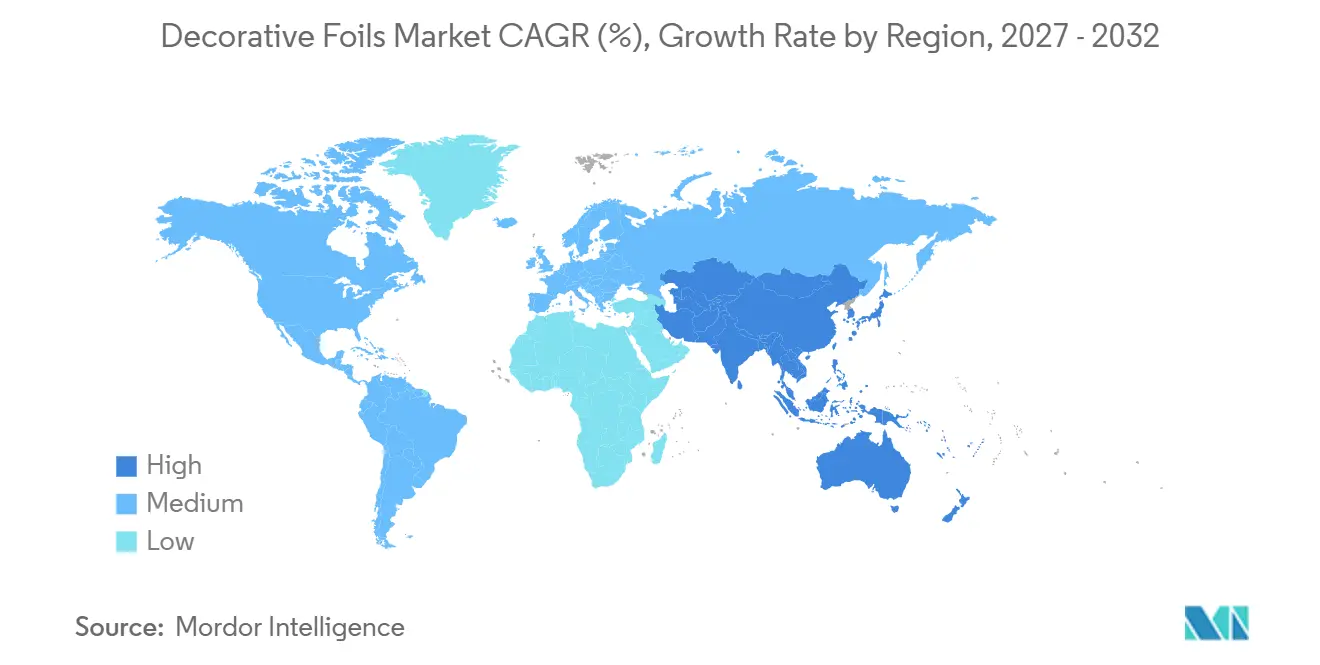
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
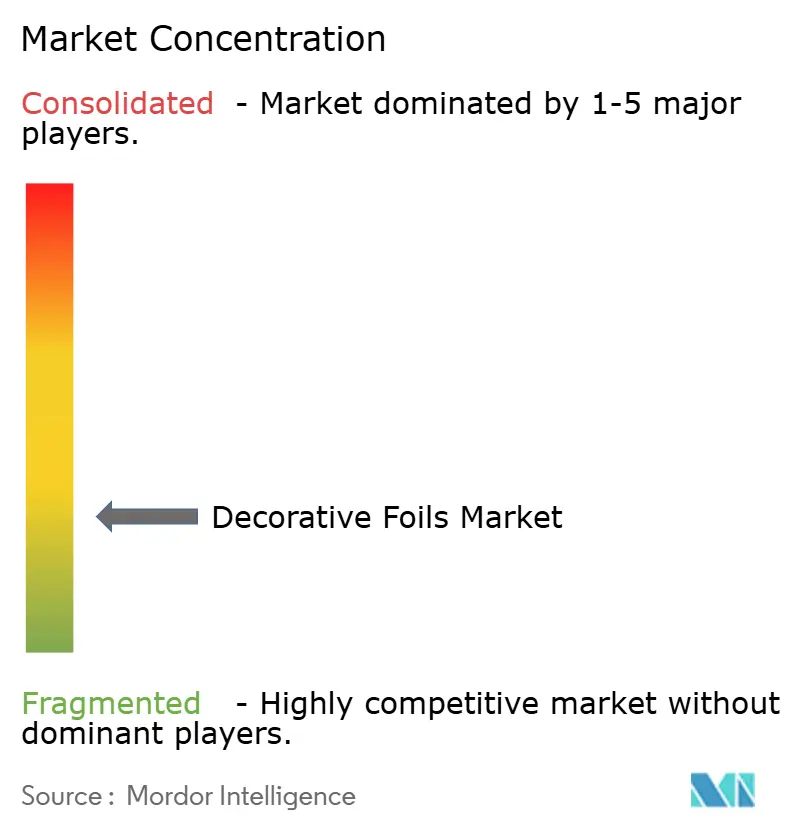
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dekorfolien von Mordor Intelligence
Die Marktgröße für Dekorfolien wurde im Jahr 2026 auf 2,70 Milliarden USD geschätzt und soll von 2,82 Milliarden USD im Jahr 2027 auf 3,57 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,83 % während des Prognosezeitraums (2027–2032). Renovierungsausgaben in reifen Volkswirtschaften stützen den Markt für Dekorfolien, da hohe Finanzierungskosten die Verbesserung eines bestehenden Hauses praktischer machen als den Kauf eines neuen. Neue Wohnbautätigkeit und Möbelnachfrage in sich urbanisierenden Teilen des asiatisch-pazifischen Raums und Südamerikas bieten eine zusätzliche Nachfragequelle für den Markt für Dekorfolien. Folienummantelte Platten eignen sich für Renovierungsarbeiten, da sie eine schnellere Montage, gleichmäßige Muster und weniger Störungen als Massivholz oder Stein bei sichtbaren Innenraumanwendungen bieten. Hersteller erweitern recycelbare Polypropylen- und Polyesterformate, da Nachhaltigkeitsanforderungen europäischer Möbelmarken die Materialauswahl im Markt für Dekorfolien zunehmend prägen. Der Wettbewerb konzentriert sich auf Designkompetenz, Substratleistung, zuverlässige Versorgung und die Nähe zu Möbelfertigungsclustern, was die Lieferzeiten und die Fähigkeit zur Unterstützung häufiger Dekorwechsel beeinflussen kann.
Wichtigste Erkenntnisse des Berichts
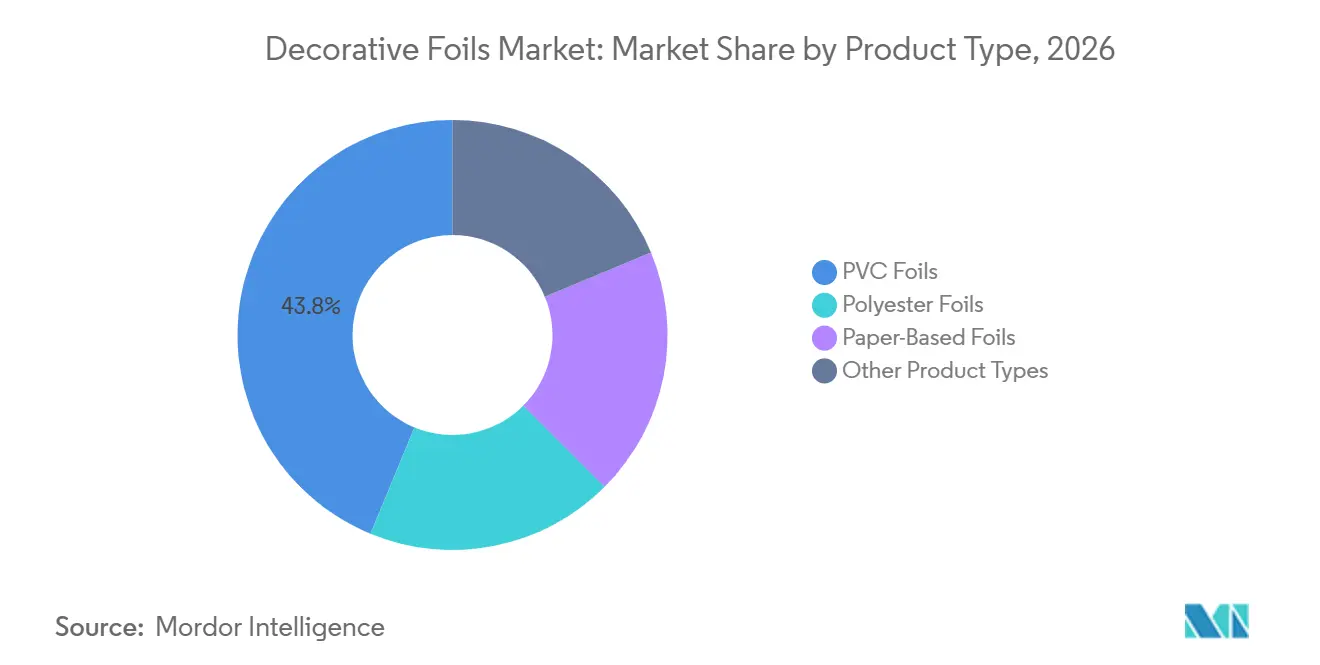
- Nach Produkttyp hielten Polyvinylchlorid (PVC)-Folien im Jahr 2026 einen Marktanteil von 43,78 %, während Polyesterfolien bis 2032 mit einem CAGR von 5,34 % wachsen sollen.
- Nach Anwendung entfielen auf Möbel und Schränke im Jahr 2026 50,12 % des Marktanteils, während Bodenbeläge bis 2032 voraussichtlich mit einem CAGR von 5,56 % wachsen werden.
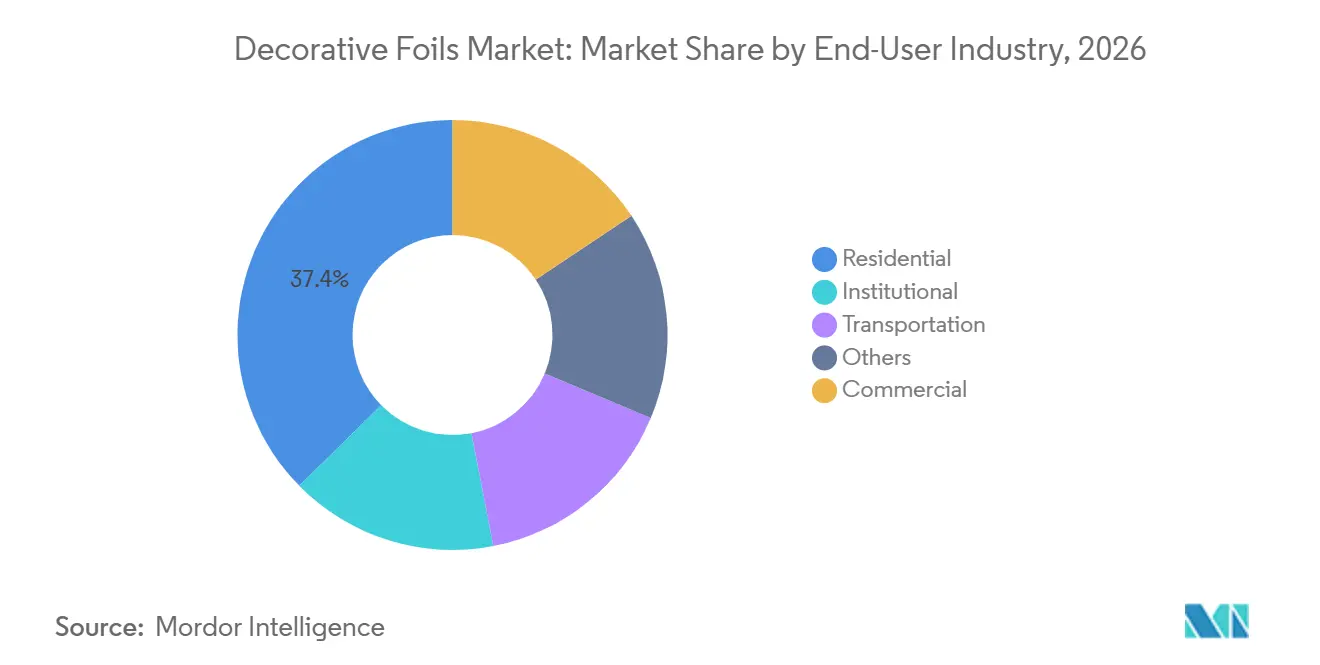
- Nach Endverbraucherbranche entfiel auf den Wohnbereich im Jahr 2026 ein Marktanteil von 37,37 %, und es wird prognostiziert, dass er bis 2032 den höchsten CAGR von 5,82 % verzeichnen wird.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Marktanteil von 35,06 %, und es wird prognostiziert, dass er bis 2032 mit einem CAGR von 5,71 % wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bau- und Renovierungstätigkeit | +1.5% | Global, insbesondere asiatisch-pazifischer Raum und Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach personalisierten Innenoberflächen | +1.1% | Global, mit ausgeprägter Nachfrage in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Wachstum der Fertigung von Modularmöbeln und Schränken | +0.9% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Digitaldruck und Kleinserienfertigung nach Maß | +0.7% | Primär Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Produktinnovation ohne Polyvinylchlorid (PVC) und mit geringeren Emissionen | +0.5% | Europa und Nordamerika, mit zunehmender Verbreitung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bau- und Renovierungstätigkeit: Renovierungszyklus, nicht Neubau, verankert die Nachfrage
Renovierungstätigkeit bietet eine zuverlässigere Nachfragequelle für Dekorfolien als Neubau in Märkten, in denen Kreditkosten den Hauskauf weniger attraktiv gemacht haben. Hausbesitzer können Küchen, Kleiderschränke, Wandverkleidungen, Arbeitsplatten und Türen erneuern, ohne vollständige Strukturarbeiten durchzuführen, was sichtbare Innenraumveränderungen innerhalb des bestehenden Grundrisses ermöglicht. Dies begünstigt Materialien, die einen Innenraum mit kürzeren Lieferzeiten, gleichmäßigen dekorativen Ergebnissen und weniger Störungen vor Ort als herkömmliche Oberflächenalternativen auffrischen können. Gewerbliche Sanierungen stützen ebenfalls den Markt für Dekorfolien, da Büro-, Einzelhandels- und Gastgewerbeprojekte häufig langlebige Oberflächen benötigen, die effizient installiert werden können, während der normale Gebäudebetrieb aufrechterhalten wird. Renovierungsausgaben können hochwertige Innenausstattungen unterstützen, wenn Immobilieneigentümer Materialien suchen, die optische Veränderungen mit praktischen Wartungs- und Verarbeitungsvorteilen verbinden. Das daraus resultierende Nachfragemuster knüpft den Folienverbrauch enger an Budgets für Innenraumverbesserungen als allein an Wohnungsbaubeginne, was Ersatz- und Nachrüstarbeiten zu einer beständigeren Nachfragequelle macht.
Nachfrage nach personalisierten Innenoberflächen: Individualisierung verdrängt Standard-Lagereinheiten (SKUs)
Personalisierte Innenräume haben sich über eine begrenzte Premiumkategorie hinaus entwickelt und prägen nun Kaufentscheidungen für dekorative Oberflächen. Produktentwickler müssen Steinoptik, Putzeffekte, geprägte Holzmaserung und andere Effekte anbieten, die sich verändernden Innenraumvorlieben entsprechen. Der Bedarf an häufigeren Designauffrischungen wächst, da Käufer Oberflächen suchen, die Möbel und Innenoberflächen unterscheiden. Roland DG erweiterte seine DIMENSE-Innendekorationslösung im April 2025 um 8 bedruckbare Substrate, 13 Lackfarben und 4 Dekorationskits für strukturierte, dreidimensionale Oberflächen[1]. Diese Ergänzungen zeigen, dass digitale Werkzeuge die Bandbreite der bei der Designauswahl berücksichtigten dekorativen Oberflächen erweitern können. Lieferanten, die Druckkapazitäten aufbauen oder eng mit Designstudios zusammenarbeiten, können kürzere Designzyklen bedienen, während Lieferanten, die ausschließlich auf große Tiefdruckauflagen ausgerichtet sind, einem größeren Lagerrisiko ausgesetzt sind.
Wachstum der Fertigung von Modularmöbeln und Schränken: Asiens Produktionsmotor erweitert den adressierbaren Markt für Dekorfolien
Die Fertigung von Modularmöbeln schafft eine große und wiederkehrende Nachfragebasis für Dekorfolien, da Platten vor der Möbelmontage beschichtet werden, anstatt nachdem das fertige Stück die Installationsphase erreicht. Eine im Jahr 2025 begutachtete Studie über massgeschneiderte Schranksysteme ergab, dass modulare Schrankstrukturen eine standardisierte Produktion unterstützen und gleichzeitig Individualisierung ermöglichen. Dieses Produktionsmodell ist auf gleichmäßige Oberflächenmaterialien angewiesen, die Hochdurchsatz-Plattenlinien durchlaufen können, ohne Produktionspläne zu stören oder sichtbare Unterschiede zwischen Einheiten zu erzeugen. LG Chem, Hansem und Jinyoung schlossen im April 2025 ein Projekt ab, um eine dekorative Möbelfolie aus bio-kreislaufausgewogenem Acrylnitril-Styrol-Acrylat (ASA) für Hansems Architekturmaterialmarke e'clat zu entwickeln. Das Projekt zeigt, dass Möbeloriginalhersteller eine direktere Rolle bei der Spezifikation von Oberflächenmaterialien übernahmen, insbesondere dort, wo Nachhaltigkeitsstandards die Marktposition eines Fertigprodukts beeinflussen. Für Lieferanten im asiatisch-pazifischen Raum können Beziehungen zu Plattenherstellern daher ebenso wichtig sein wie direkte Beziehungen zu Fertigmöbelmarken, da Entscheidungen auf Plattenebene den wiederkehrenden Mengenbedarf bestimmen.
Digitaldruck und Kleinserienfertigung nach Maß: Die Position des Tiefdrucks bei Hochauflagendrucken nimmt ab
Digitaldruck ist für große Mengen von Dekorfolien weniger etabliert als Tiefdruck, wird aber für Kleinserien, designorientierte Aufträge und Kollektionen, die häufige Musterwechsel erfordern, zunehmend relevanter. Hymmens Digital Lacquer Embossing-Technologie richtet geprägte Strukturen am gedruckten Dekor aus und eliminiert die Notwendigkeit einer separaten physischen Prägewalze für jedes Muster. Das Verfahren behält Oberflächeneigenschaften wie Härte, Kratzfestigkeit und chemische Beständigkeit bei und ermöglicht es Herstellern gleichzeitig, Einrichtungsbeschränkungen im Zusammenhang mit der Entwicklung neuer Oberflächendesigns zu reduzieren. Agfa hat erklärt, dass digitale Prozesse sofortige Designänderungen und Just-in-time-Produktion für hochgradig individualisierte Innenräume unterstützen. Diese Fähigkeiten reduzieren die Mindestbestellmenge für die Entwicklung eines neuen Dekors und senken das Lagerrisiko bei Designs, die schnell aus der Mode kommen. Sie ermöglichen es auch kleineren regionalen Herstellern, designorientierte Geschäfte zu verfolgen, die einst erhebliche Kapitalinvestitionen erforderten, und fügen dem Markt für Dekorfolien eine neue Wettbewerbsquelle hinzu.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei PVC-Harz-, PET-, Kleber-, Beschichtungs- und Aluminiumeinstandskosten | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Substitution durch dekorative Schichtpressstoffe, technische Furniere und Massivoberflächen | -0.7% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Recyclingfähigkeit von Mehrschichtfolien und klebstoffgebundenen Verbundwerkstoffen | -0.4% | Europa, mit regulatorischem Schwerpunkt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Einstandskosten: Geopolitisch sensible Lieferketten verstärken Preisschwankungen
Polyvinylchlorid (PVC)-Harz, Polyethylenterephthalat (PET), Klebstoffe, Beschichtungen und Aluminium sind zentrale Kosteneinsatzstoffe für viele Dekorfolienverarbeiter, und plötzliche Preisbewegungen können die Margen im gesamten Markt für Dekorfolien beeinflussen. Diese Preisbewegungen können die Margen komprimieren, wenn Kundenverträge Fertigproduktpreise weit vor den Materialeinkäufen festlegen, insbesondere wenn Kunden Festpreise über längere Lieferzeiträume verlangen. Die Exponierung ist am größten für Hersteller, die zu Spotkonditionen kaufen, schmale Lagerreserven halten oder eine begrenzte Versorgungsabdeckung für ihre wichtigsten Rohstoffe haben. Möbeloriginalhersteller sperren Versorgungspreise häufig für 12 bis 18 Monate, was die Fähigkeit eines Verarbeiters einschränken kann, plötzliche Anstiege der Einstandskosten weiterzugeben, sobald ein Vertrag abgeschlossen ist. Diese Einschränkung ist besonders schwierig bei wettbewerbsintensiven Ausschreibungen, bei denen Lieferanten möglicherweise wenig Spielraum haben, Preise zu überarbeiten, ohne eine Kundenbeziehung oder einen geplanten Auftrag zu riskieren. Der Markt für Dekorfolien profitiert daher von Lieferverträgen, Materialflexibilität und Produktmixen, die die Abhängigkeit von einem einzigen volatilen Einsatzstoff reduzieren und mehr Optionen bieten, wenn sich die Kosten ändern.
Substitutionsdruck durch Schichtpressstoffe und technische Furniere: Premiumsegmente sind gefährdet
Dekorative Schichtpressstoffe, technische Furniere und Massivoberflächen stellen das größte Substitutionsrisiko in hochwertigen Wohn-, Gastgewerbe- und Gewerbeprojekten dar, bei denen haptische Qualität und Premiumoptik Teil des Auswahlprozesses sind. Wilsonart brachte 2025 seine Woodgrains-Kollektion für gewerbliche Umgebungen auf den Markt und erklärte, dass sie eine dreimal höhere Verschleißfestigkeit als Standard-Schichtpressstoffe und eine 16-mal höhere als Furnier bietet, mit einem durchschnittlichen Anteil von 23 % recyceltem Post-Consumer-Material. Diese Alternativen können Käufer ansprechen, die einen Aufpreis auf natürliches Materialaussehen, Oberflächenbeständigkeit oder recycelten Inhalt legen, der Projektmaterialdeklarationen unterstützt. Ihre Präsenz eliminiert nicht die Rolle folienbasierter Oberflächen bei Massenmöbeln, wo Verarbeitungsgeschwindigkeit, Maßhaltigkeit und eine breite Palette gedruckter Dekore weiterhin wichtig sind. Die größere Sorge ist der Margendruck durch Spezifikationen, die eine stärkere wahrgenommene Qualität und Nachhaltigkeitsnachweise verlangen, selbst wenn Dekorfolien technisch geeignet bleiben. Folienlieferanten, die diese Erwartungen nicht erfüllen können, könnten von Premiumausschreibungen ausgeschlossen werden, was ihre Beteiligung an den anspruchsvollsten Anwendungen des Marktes für Dekorfolien einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Etablierte PVC-Basis unterstützt beschleunigte PolyesterumstellungPVC-Folien machten im Jahr 2026 43,78 % des Marktanteils für Dekorfolien aus, gestützt durch etablierte Verarbeitungsinfrastruktur, vertraute Möbelproduktionsabläufe und wettbewerbsfähige Stückkosten für vergleichbare Stärken und Druckqualität. Die installierte Basis gibt dem Format eine dauerhafte Rolle in Hochvolumen-Plattenanwendungen, auch wenn Käufer neuere Substratalternativen in Betracht ziehen. Taghleef Industries präsentierte SynDECOR PP geprägte Folien auf der Interzum 2025 als PVC-Ersatz für Schrankinnenseiten, Schubladenseiten und Profilummantelung. Die Markteinführung zeigt, dass die Materialauswahl nun CO₂-Fußabdruck, Recyclingfähigkeit, regulatorische Konformität, Verarbeitungsverhalten und Kosten widerspiegelt. Papierbasierte Folien bleiben für kostenempfindliche Möbel-, Tür- und Profilummantelungsanwendungen relevant, wo zugängliche Versorgung und Designflexibilität ihre weitere Verwendung unterstützen.
Polyesterfolien sollen von 2027 bis 2032 mit einem CAGR von 5,34 % wachsen, der schnellsten Rate unter den Produkttypen im Markt für Dekorfolien. Ihre UV-Stabilität, Maßhaltigkeit unter Wärme und Feuchtigkeit sowie Bedruckbarkeit unterstützen hochauflösende dekorative Anwendungen und digitale Tintenstrahlabläufe für kürzere Dekorauflagen. Schattdecors Smartfoil-Veredelungsfolien sind weiterhin in Einzelrollenmengen für Möbel, Türen und Profilummantelung erhältlich, was ausgewählten Käufern flexiblere Beschaffungsoptionen bietet. Spezialmetallische und strukturierte Formate bedienen engere Anwendungen, bei denen visuelle Effekte und Oberflächengefühl wichtiger sind als die Ausgabemenge. Europäische Anforderungen im Zusammenhang mit der Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) und besonders besorgniserregenden Stoffen (SVHC) ermutigen Hersteller ebenfalls, die PVC-Verdrängung in geeigneten Produktlinien zu bewerten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Der dominierende Anteil von Möbeln verdeckt einen Wachstumsinflektionspunkt bei BodenbelägenMöbel und Schränke machten im Jahr 2026 50,12 % der Marktgröße für Dekorfolien aus und sind damit das größte Anwendungssegment und der wichtigste Einstiegspunkt in Wohn- und Gewerbeoberflächenlieferketten. Dieser Anteil spiegelt die Verwendung von Folienoberflächen in Modularmöbeln, werkseitig gefertigten Platten und Schranksystemen wider, die ein gleichmäßiges Erscheinungsbild über große Produktionsläufe hinweg erfordern. Möbelhersteller schätzen diese Materialien für eine effiziente Plattenverarbeitung, Maßhaltigkeit und eine breite Palette gedruckter Dekore. Diese Konzentration bedeutet, dass Verschiebungen in der Schrank- und Flachpackmöbelproduktion den Einkauf im Markt für Dekorfolien direkt beeinflussen. Hochvolumenmöbel werden strukturell wichtig bleiben, auch wenn Hersteller Produkte für Bodenbelag-, Wandverkleidungs- und Spezialinnenraumanwendungen entwickeln.
Bodenbeläge sollen von 2027 bis 2032 mit einem CAGR von 5,56 % wachsen, der schnellsten Rate unter den Anwendungssegmenten, da Projektteams Platten suchen, die Feuchtigkeitsbeständigkeit, Designkonsistenz und wettbewerbsfähige Kosten bieten. Architekten und Innenarchitekten spezifizieren technische Bodenbeläge mit hochauflösender Dekoration in stark frequentierten Wohn- und Gewerberäumen, die zuvor stärker auf Massivholz oder Keramikfliesen setzten. Hymmen hat Bodenbeläge als frühe Anwendung für Digital Lacquer Embossing vor seiner breiteren Verwendung in Möbeln identifiziert. Türen und Fenster bleiben eine stabile Anwendung für thermoformfähige 3D-Folien, während Wandverkleidungen von der Nachfrage nach koordinierten Innenoberflächen profitieren. Arbeitsplatten und andere Anwendungen stellen einen kleineren, aber technisch anspruchsvollen Teil der Nachfrage dar, bei dem Kratzfestigkeit, Oberflächenhärte und chemische Beständigkeit Schlüsselanforderungen sind.
Nach Endverbraucherbranche:
Die Doppelführungsposition des Wohnbereichs spiegelt strukturelle Nachfrage widerWohnnutzer hielten im Jahr 2026 einen Umsatzanteil von 37,37 % und sollen bis 2032 mit einem CAGR von 5,82 % wachsen, was die größte Endnutzerbasis mit der stärksten prognostizierten Wachstumsrate verbindet. Die Nachfrage wird durch Haushaltsneugründungen in Schwellenmärkten, Renovierungstätigkeit in reifen Volkswirtschaften und den Bedarf an erschwinglichen Innenräumen mit breiteren Designoptionen gestützt. Hausbesitzer rüsten Küchen, Kleiderschränke und andere sichtbare Oberflächen auf, wenn größere Strukturprojekte oder Hauskäufe weniger attraktiv sind. Selbstinstallationsprodukte können die Verwendung von Dekorfolien über professionelle Handwerker hinaus ausweiten, während Premiumformate anspruchsvollere wohnorientierte Spezifikationen erfüllen können. Diese Faktoren machen wohnungsbezogene Nachfrage sowohl für Hochleistungsprodukte als auch für ausgewählte höherwertige Oberflächenoptionen relevant.
LG Chem, Hanssem und Jinyoung entwickelten im April 2025 eine bio-kreislaufausgewogene Acrylnitril-Styrol-Acrylat (ASA)-Dekorfolie für Wohnmöbelanwendungen. Die Zusammenarbeit zeigt, dass haushaltsorientierte Möbelmarken aktiv Nachhaltigkeitsspezifikationen für Oberflächenmaterialien gestalten, anstatt diese Entscheidungen allein den Materiallieferanten zu überlassen. Gewerbliche Nutzer bleiben wichtig für Büroausstattungen, Einzelhandel und Gastgewerbeprojekte, bei denen Wartung, Langlebigkeit und visuelle Konsistenz die Materialauswahl beeinflussen. Institutionelle Nutzer unterstützen die Nachfrage nach brandgeschützten und antimikrobiellen Formaten im Gesundheitswesen, in Bildungseinrichtungen und öffentlichen Einrichtungen. Transportinnenräume, einschließlich Bahn-, Marine- und Wohnmobilanwendungen, stellen kleinere, aber technisch anspruchsvolle Verwendungen dar, bei denen Oberflächenspezifikationen die Anforderungen in der gesamten Dekorfolienlieferkette beeinflussen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für Dekorfolien
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 35,06 % am Markt für Dekorfolien und wird voraussichtlich bis 2032 mit einer CAGR von 5,71 % wachsen, was die größte regionale Basis mit der stärksten Wachstumsrate darstellt. Die Region verfügt über eine große Möbelproduktionsbasis, eine steigende Haushaltsbildung und eine breitere Akzeptanz von Modulmöbeln, die sowohl hochvolumige als auch designorientierte Anforderungen unterstützen. China profitiert von einer auf Individualisierung ausgerichteten Schrankproduktion und einer großen Basis von Möbelherstellern im Auftrag, die dekorative Oberflächenmaterialien in großem Maßstab einsetzen. In Indien nimmt die Verbreitung von Modulmöbeln zu, da der organisierte Heimeinrichtungseinzelhandel expandiert, während Vietnam, Indonesien, Thailand und Malaysia weiterhin Möbelproduktionskapazitäten anziehen. Diese Produktions- und Verbrauchsbasis macht Asien-Pazifik zu einem zentralen Faktor für die Nachfrage, die Standortwahl der Lieferanten und die wettbewerbsbezogenen Lieferentscheidungen im Markt für Dekorfolien.
Markt für Dekorfolien in Europa und Nordamerika
Europa bleibt strategisch bedeutsam, da chemische Compliance- und Umweltanforderungen die Materialbeschaffung zunehmend beeinflussen und eine Nachfrage nach PVC-freien und emissionsärmeren Dekorfolien erzeugen. Diese Bedingungen machen die Region zu einem bedeutenden Zielmarkt für fortschrittliche Formate, die dekorative Leistung mit verbesserten Materialdeklarationen verbinden. Europäische Möbelkäufer bewerten nachhaltige Materialien sorgfältig, insbesondere bei der Beschaffung von Produkten für Kunden, die chemische und umweltbezogene Dokumentation benötigen. Dies unterstützt die Nachfrage nach Polyurethan-, Polypropylen-, Polyester- und anderen Formaten, die Anforderungen über das visuelle Design hinaus erfüllen. Nordamerika unterstützt ebenfalls die Nachfrage nach personalisierten Innenoberflächen und Formaten, die für Renovierungsaktivitäten geeignet sind, bei denen Designauswahl und effiziente Installation relevant bleiben.
Markt für Dekorfolien im Nahen Osten und Afrika sowie in Südamerika
Südamerika wird von Brasilien und Argentinien angeführt, wo Urbanisierung und steigende verfügbare Einkommen Erstkäufe von Möbeln und die Nachfrage nach kostengünstigen PVC-Folienformaten unterstützen. Der Nahe Osten und Afrika sind noch weniger erschlossen, profitieren jedoch von Bauinvestitionen in Saudi-Arabien und Südafrika, einschließlich Projekten im Bereich Gastgewerbe und gewerbliche Immobilien. Diese regionalen Muster bieten Lieferanten mehrere Wachstumsmöglichkeiten, die von reifer Renovierungsnachfrage bis hin zu Neukäufen von Möbeln reichen. Sie unterstreichen auch den Wert einer lokalisierten Versorgung, Produktflexibilität und anwendungsspezifischer Designs, die auf die regionalen Möbelproduktionsbedürfnisse abgestimmt sind.
Wettbewerbslandschaft
Der Markt für Dekorfolien ist fragmentiert, mit wichtigen Akteuren wie TOPPAN Holdings, Schattdecor, SURTECO GmbH, Taghleef Industries und Kronoplus. Etablierte Unternehmen konkurrieren durch Designdienstleistungen, Materialleistung, Fertigungsmaßstab und Zugang zu Möbelfertigungsclustern, die eine gleichmäßige Produktverfügbarkeit erfordern. Ihre Portfolios müssen kostenempfindliche Anwendungen unterstützen und gleichzeitig höherwertige Anforderungen an Nachhaltigkeit, Individualisierung und Oberflächenleistung erfüllen. Diese Struktur ermöglicht es Spezialisten, durch schnelle Reaktion auf lokale Designtrends, Substratkompatibilitätsbedürfnisse und Lieferzeiterwartungen der Kunden zu konkurrieren.
Im Oktober 2025 formalisierten Schattdecor und RENOLIT Interior Products eine Dekorkoordinationspartnerschaft, die Schattdecors Dekorpalette als RENOLIT Premium-3D-Thermolaminate verfügbar macht. Das gemeinsame Farbsystem soll Erscheinungsunterschiede zwischen Materialkategorien reduzieren und die Oberflächenspezifikation für Möbelhersteller vereinfachen, die Folien-, Laminat- und Kantenprodukte kombinieren. Taghleef Industries hat einen Materialplattformansatz durch seine synDECOR Polypropylen (PP)- und Polyethylenterephthalat (PET)-Folienpalette verfolgt und diese gegen Hochdrucklaminat (HPL), Endlosdrucklaminat (CPL), thermisch verschmolzenes Laminat (TFL) und Polyvinylchlorid (PVC)-Alternativen positioniert. Impress Surfaces stellte auf der Interzum 2025 40 Dekore in 6 Kategorien vor und demonstrierte damit, wie die Erneuerung von Designkollektionen als Wettbewerbsinstrument neben technischer Leistung dienen kann[2]. Diese Entwicklungen zeigen, dass Designkoordination, Substratentwicklung und Kollektionsgeschwindigkeit die Lieferantenauswahl bei vielen Kundenentscheidungen ebenso direkt beeinflussen wie der Produktionsmaßstab.
Chancen entstehen dort, wo Folien mit recyceltem Inhalt institutionelle Anforderungen an Brandschutzklassen und Materialdeklarationen erfüllen. Kleinere Lieferanten mit verifizierten Umweltmanagementsystemen und Produkten mit recyceltem Inhalt können diese Anwendungen verfolgen, ohne ausschließlich über den Preis gegen größere Unternehmen zu konkurrieren. Südkoreanische Folienhersteller könnten auch durch Digitaldruckflexibilität und wettbewerbsfähige Produktionskosten in die europäische Eigenmarkenversorgung eintreten und damit zusätzlichen Druck auf mittelständische europäische Veredelungsfolienhersteller ausüben. Etablierte Unternehmen werden voraussichtlich durch integriertes Design, konsistente Farbsysteme und breitere Portfolios nachhaltiger Materialien reagieren und den Wettbewerb im gesamten Markt für Dekorfolien aktiv halten.
Branchenführer im Markt für Dekorfolien
-
TOPPAN Holdings Inc.
-
Schattdecor
-
SURTECO GmbH
-
Taghleef Industries
-
Kronoplus Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dekorfolien Unternehmen in diesem Bericht
- 3M
- Ahlstrom
- Avery Dennison Corporation
- Eastman Chemical Company
- Ergis Group
- impress Surfaces GmbH
- INTERPRINT GmbH
- Klöckner Pentaplast
- Kronoplus Limited
- LX Hausys
- RENOLIT SE
- Schattdecor
- SURTECO GmbH
- Taghleef Industries
- TOPPAN Holdings Inc.
Neueste Industrielle Entwicklungen in Markt für Dekorfolien
- Februar 2026: Schattdecor stellte seine Prime Collection 2026/27 auf der Meble Polska in Posen vor und bot papierbasierte Smartfoil-Filme und einfarbige PP Smartflex Mat+-Filme an. Die Kollektion ist in 1-Rollen-Mengen bestellbar und wird innerhalb von 7 Werktagen versandt, was die Lageranforderungen der Möbelhersteller reduziert und der Nachfrage nach Dekorfolien in monochromatischen und gedämpften Farbtönen, einschließlich Salbeigrün und Kaschmir-Beige, gerecht wird.
- Oktober 2025: RENOLIT Interior Products und Schattdecor formalisierten auf der SICAM 2025 in der Fiera di Pordenone, Italien, eine Dekorkoordinationspartnerschaft. Schattdecors Dekorportfolio, von Holz- bis Fantasiedekoren, wurde als RENOLIT Premium-3D-Thermolaminate verfügbar gemacht und adressiert Metamerie in den Kategorien Dekorfolie, Laminat und Kantenband für Möbelhersteller.
Berichtsumfang des globalen Marktes für Dekorfolien
Dekorfolie ist ein dünnes metallisches oder holografisches Material, das in Kunsthandwerk, Kunstprojekten, Innenraumakzenten und Produktverpackungen verwendet wird. Es ist in einer breiten Palette von Oberflächen erhältlich, darunter matte, glänzende und strukturierte Oberflächen, und wird auf verschiedene Substrate wie Papier, Stoff, Kunststoff und Holz aufgetragen.
Der Markt für Dekorfolien ist nach Produkttyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in PVC-Folien, Polyesterfolien, papierbasierte Folien und andere Produkttypen segmentiert. Nach Anwendung ist der Markt in Möbel und Schränke, Bodenbeläge, Türen und Fenster, Wandverkleidungen, Arbeitsplatten und andere Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Wohnbereich, Gewerbe, institutioneller Bereich, Transport und Sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Dekorfolien in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| PVC-Folien |
| Polyesterfolien |
| Papierbasierte Folien |
| Andere Produkttypen |
| Möbel und Schränke |
| Bodenbeläge |
| Türen und Fenster |
| Wandverkleidungen |
| Arbeitsplatten |
| Andere Anwendungen |
| Wohnbereich |
| Gewerbe |
| Institutioneller Bereich |
| Transport |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | PVC-Folien | |
| Polyesterfolien | ||
| Papierbasierte Folien | ||
| Andere Produkttypen | ||
| Nach Anwendung | Möbel und Schränke | |
| Bodenbeläge | ||
| Türen und Fenster | ||
| Wandverkleidungen | ||
| Arbeitsplatten | ||
| Andere Anwendungen | ||
| Nach Endverbraucherbranche | Wohnbereich | |
| Gewerbe | ||
| Institutioneller Bereich | ||
| Transport | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Dekorfolien?
Die Marktgröße für Dekorfolien wurde im Jahr 2026 auf 2,70 Milliarden USD geschätzt und soll von 2,82 Milliarden USD im Jahr 2027 auf 3,57 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,83 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp für Dekorfolien führt den globalen Umsatz an?
PVC-Folien führen mit einem Umsatzanteil von 43,78 % im Jahr 2026, gestützt durch etablierte Möbelverarbeitungsinfrastruktur, vertraute Produktionsabläufe und Kostenwettbewerbsfähigkeit in Hochvolumenanwendungen.
Welche Anwendung wächst am schnellsten bei Dekorfolien?
Bodenbeläge sind die am schnellsten wachsende Anwendung mit einem prognostizierten CAGR von 5,56 % bis 2032. Technische Platten mit hochauflösender Dekoration können Projekte unterstützen, die Feuchtigkeitsbeständigkeit, Designkonsistenz und langlebige Oberflächen benötigen.
Warum ist die Nachfrage aus dem Wohnbereich wichtig für Dekorfolien?
Wohnnutzer halten im Jahr 2026 einen Anteil von 37,37 % und sollen bis 2032 mit dem höchsten CAGR von 5,82 % wachsen. Renovierung, Haushaltsneugründungen und die Nachfrage nach zugänglichen Innenraumaufwertungen stützen diese Position.