
Tamaño y Participación del Mercado de Láminas Decorativas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
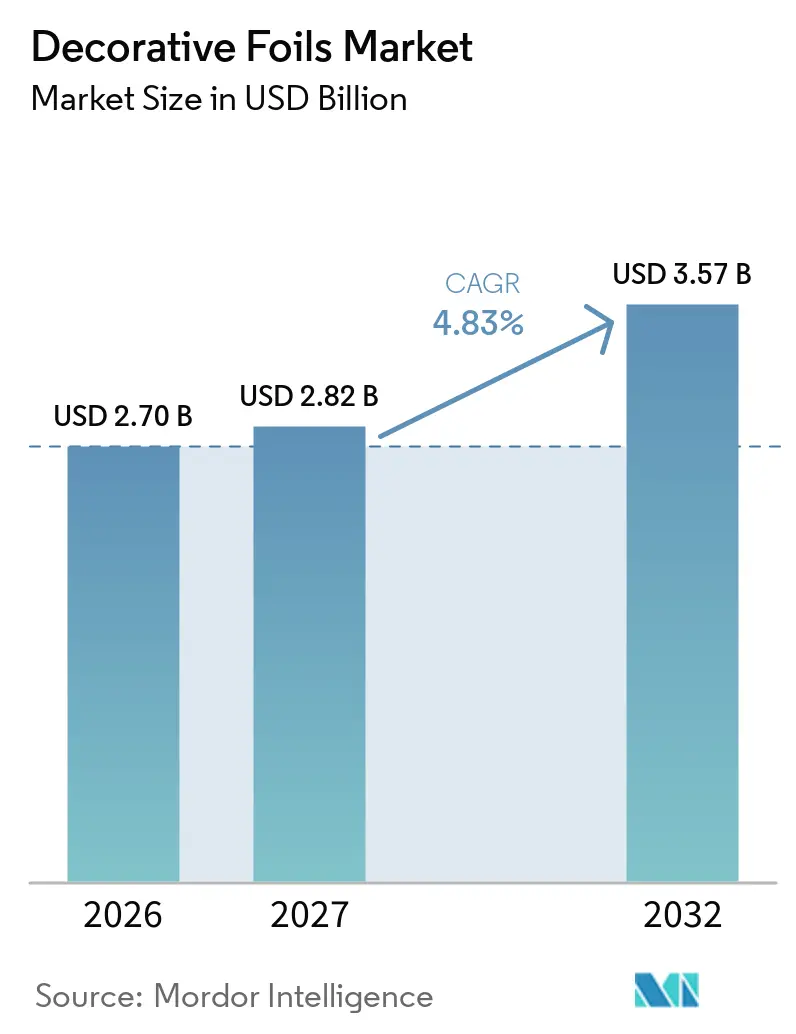
| Tamaño del Mercado (2027) | 2.82 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.57 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Láminas Decorativas por Mordor Intelligence
El tamaño del mercado de láminas decorativas fue valorado en 2,70 mil millones de USD en 2026 y se estima que crecerá desde 2,82 mil millones de USD en 2027 hasta 3,57 mil millones de USD para 2032, a una CAGR del 4,83% durante el período de pronóstico (2027-2032). El gasto en renovación en economías maduras respalda el mercado de láminas decorativas, ya que los altos costos de financiamiento hacen que mejorar una vivienda existente sea más práctico que adquirir una nueva. La nueva actividad habitacional y la demanda de muebles en las zonas en proceso de urbanización de Asia-Pacífico y América del Sur proporcionan una fuente adicional de demanda para el mercado de láminas decorativas. Los tableros recubiertos con láminas son adecuados para trabajos de renovación porque ofrecen una instalación más rápida, patrones consistentes y menos perturbaciones que la madera maciza o la piedra en aplicaciones interiores visibles. Los productores están ampliando los formatos de polipropileno y poliéster reciclables a medida que los requisitos de sostenibilidad de las marcas europeas de muebles influyen cada vez más en la selección de materiales dentro del mercado de láminas decorativas. La competencia se centra en la capacidad de diseño, el rendimiento del sustrato, el suministro confiable y la proximidad a los clústeres de fabricación de muebles, lo que puede influir en los plazos de entrega y la capacidad de apoyar cambios frecuentes en la decoración.
Conclusiones Clave del Informe
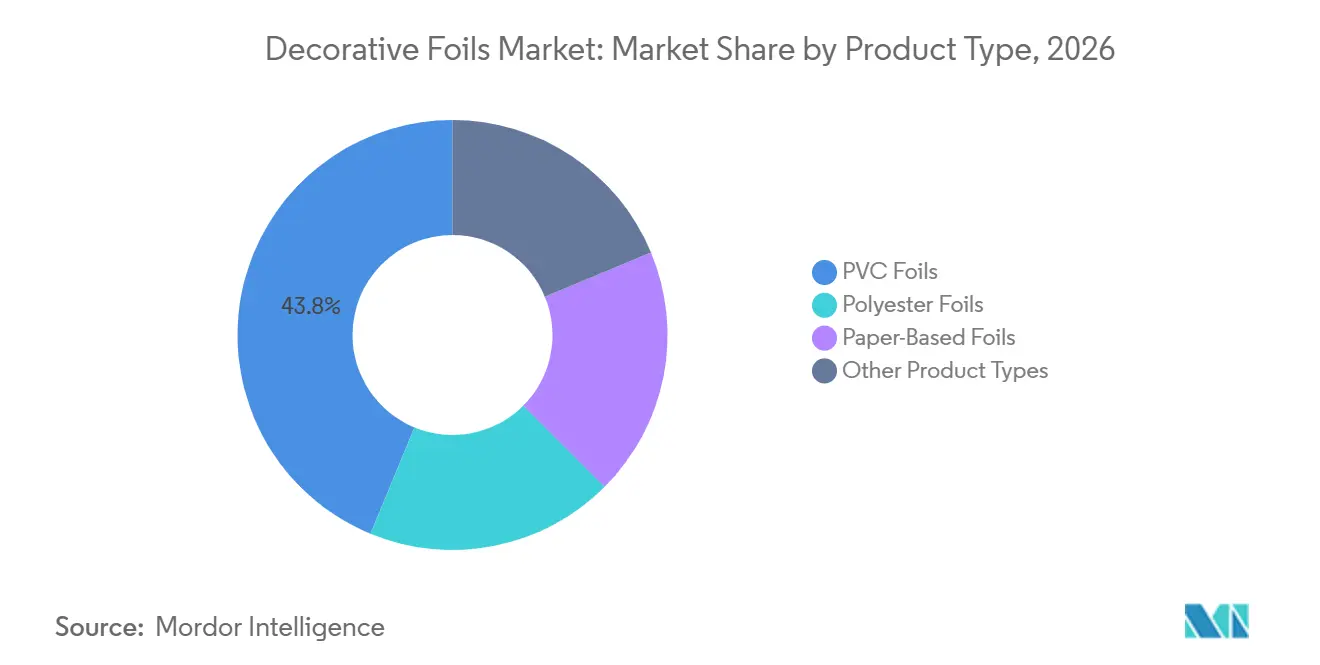
- Por tipo de producto, las láminas de cloruro de polivinilo (PVC) tuvieron una participación de mercado del 43,78% en 2026, mientras que se prevé que las láminas de poliéster crezcan a una CAGR del 5,34% hasta 2032.
- Por aplicación, los muebles y gabinetes representaron el 50,12% de la participación de mercado en 2026, mientras que se proyecta que los pisos avancen a una CAGR del 5,56% hasta 2032.
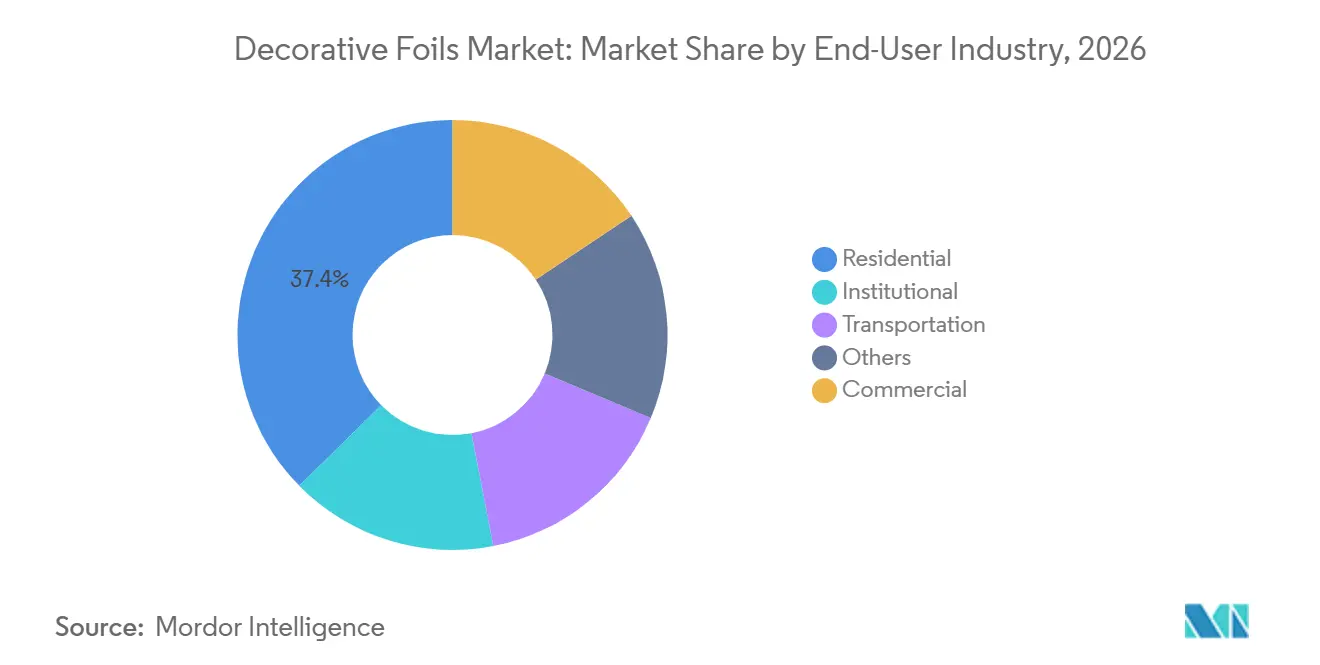
- Por industria de usuario final, el sector residencial representó el 37,37% de la participación de mercado en 2026 y se prevé que registre la CAGR más alta del 5,82% hasta 2032.
- Por geografía, Asia-Pacífico representó el 35,06% de la participación de mercado en 2026 y se proyecta que se expanda a una CAGR del 5,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Actividad de Construcción y Renovación | +1.5% | Global, particularmente Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Demanda de Superficies Interiores Personalizadas | +1.1% | Global, con demanda pronunciada en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecimiento de la Fabricación de Muebles Modulares y Gabinetes | +0.9% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Impresión Digital y Personalización de Tiradas Cortas | +0.7% | Europa y América del Norte principalmente | Largo plazo (≥ 4 años) |
| Innovación en Productos Libres de Cloruro de Polivinilo (PVC) y de Menores Emisiones | +0.5% | Europa y América del Norte, con adopción que se extiende a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Actividad de Construcción y Renovación: El Ciclo de Renovación, No la Nueva Construcción, Ancla la Demanda
La actividad de renovación proporciona una fuente de demanda más confiable para las láminas decorativas que la nueva construcción en mercados donde los costos de endeudamiento han hecho que la compra de viviendas sea menos atractiva. Los propietarios pueden actualizar cocinas, armarios, paneles de pared, encimeras y puertas sin emprender trabajos estructurales completos, lo que permite cambios visibles en el interior dentro de la huella existente. Esto favorece los materiales que pueden renovar un interior con plazos de entrega más cortos, resultados decorativos consistentes y menos perturbaciones en el lugar que las alternativas de superficie tradicionales. La remodelación comercial también respalda el mercado de láminas decorativas, ya que los proyectos de oficinas, comercios y hostelería a menudo requieren superficies duraderas que puedan instalarse de manera eficiente mientras se mantienen las operaciones normales del edificio. El gasto en renovación puede respaldar acabados interiores de primera calidad cuando los propietarios buscan materiales que combinen el cambio visual con beneficios prácticos de mantenimiento y procesamiento. El patrón de demanda resultante vincula el consumo de láminas más estrechamente a los presupuestos de mejora interior que a los inicios de construcción de viviendas por sí solos, lo que hace que el trabajo de reemplazo y modernización sea una fuente de demanda más estable.
Demanda de Superficies Interiores Personalizadas: La Individualización Desplaza las Unidades de Mantenimiento de Inventario (SKU) Estándar
Los interiores personalizados han superado una categoría premium limitada y ahora influyen en las decisiones de compra de superficies decorativas. Los desarrolladores de productos deben ofrecer efectos de aspecto pétreo, efecto yeso, veta de madera en relieve y otros efectos que se adapten a las cambiantes preferencias de interiorismo. La necesidad de renovaciones de diseño más frecuentes está creciendo a medida que los compradores buscan acabados que distingan los muebles y las superficies interiores. Roland DG amplió su solución de decoración interior DIMENSE en abril de 2025 para incluir 8 sustratos imprimibles, 13 colores de pintura y 4 kits de decoración para superficies texturizadas y tridimensionales[1]. Estas incorporaciones demuestran que las herramientas digitales pueden ampliar la gama de superficies decorativas consideradas durante la selección de diseño. Los proveedores que desarrollan capacidad de impresión o trabajan estrechamente con estudios de diseño pueden abordar ciclos de diseño más cortos, mientras que los proveedores comprometidos únicamente con grandes tiradas de huecograbado enfrentan una mayor exposición al inventario.
Crecimiento de la Fabricación de Muebles Modulares y Gabinetes: El Motor de Producción de Asia-Pacífico Amplía el Mercado Potencial de Láminas
La fabricación de muebles modulares crea una base de demanda grande y repetible para las láminas decorativas porque los paneles se recubren antes de que se ensamblen los muebles, en lugar de después de que el artículo terminado llega a la etapa de instalación. Un estudio revisado por pares de 2025 sobre sistemas de gabinetes de personalización masiva encontró que las estructuras de gabinetes modulares apoyan la producción estandarizada al tiempo que permiten la personalización. Este modelo de producción depende de materiales de superficie consistentes que puedan moverse a través de líneas de paneles de alto rendimiento sin interrumpir los programas de producción ni crear diferencias visibles entre unidades. LG Chem, Hansem y Jinyoung completaron un proyecto en abril de 2025 para desarrollar una lámina decorativa para muebles utilizando Acrilato de Acrilonitrilo Estireno (ASA) de equilibrio biocircular para la marca de materiales arquitectónicos e'clat de Hansem. El proyecto muestra que los fabricantes de equipos originales de muebles asumieron un papel más directo en las especificaciones de materiales de superficie, particularmente donde los estándares de sostenibilidad influyen en la posición de mercado de un producto terminado. Para los proveedores en Asia-Pacífico, las relaciones con los fabricantes de paneles pueden ser tan importantes como las relaciones directas con las marcas de muebles terminados, ya que las decisiones a nivel de panel determinan los requisitos de cantidad recurrentes.
Impresión Digital y Personalización de Tiradas Cortas: La Posición del Huecograbado en la Impresión de Grandes Tiradas Está Disminuyendo
La impresión digital sigue siendo menos establecida que el huecograbado para grandes cantidades de láminas decorativas, pero se está volviendo más relevante para tiradas cortas, pedidos orientados al diseño y colecciones que requieren cambios frecuentes de patrón. La tecnología de Grabado en Relieve con Barniz Digital de Hymmen alinea las estructuras en relieve con el decorado impreso, eliminando la necesidad de un rodillo de grabado físico separado para cada patrón. El proceso conserva propiedades de superficie como dureza, resistencia a los arañazos y durabilidad química, al tiempo que permite a los fabricantes reducir las restricciones de configuración asociadas con la creación de nuevos diseños de superficie. Agfa ha declarado que los procesos digitales apoyan los cambios de diseño inmediatos y la producción justo a tiempo para interiores altamente personalizados. Estas capacidades reducen la cantidad mínima de pedido para desarrollar un nuevo decorado y reducen el riesgo de inventario asociado con diseños que rápidamente caen en desuso. También permiten a los productores regionales más pequeños perseguir negocios orientados al diseño que antes requerían una inversión de capital sustancial, añadiendo una nueva fuente de competencia dentro del mercado de láminas decorativas.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Insumos de Resina de PVC, PET, Adhesivos, Recubrimientos y Aluminio | -0.9% | Global | Corto plazo (≤ 2 años) |
| Sustitución por Laminados Decorativos, Chapas Ingeniadas y Superficies Sólidas | -0.7% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Reciclabilidad Limitada de Láminas Multicapa y Compuestos Adheridos con Adhesivo | -0.4% | Europa, con enfoque regulatorio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Costos de Insumos: Las Cadenas de Suministro Geopolíticamente Sensibles Amplían las Fluctuaciones de Precios
La resina de cloruro de polivinilo (PVC), el tereftalato de polietileno (PET), los adhesivos, los recubrimientos y el aluminio son insumos de costo central para muchos convertidores de láminas decorativas, y los movimientos repentinos de precios pueden afectar los márgenes en todo el mercado de láminas decorativas. Estos movimientos de precios pueden comprimir los márgenes cuando los contratos con clientes establecen los precios del producto terminado mucho antes de que se realicen las compras de materiales, particularmente cuando los clientes solicitan precios fijos durante períodos de suministro prolongados. La exposición es mayor para los productores que compran a precios de mercado, mantienen reservas de inventario reducidas o tienen una cobertura de suministro limitada para sus principales materias primas. Los fabricantes de equipos originales de muebles a menudo fijan los precios de suministro durante 12 a 18 meses, lo que puede limitar la capacidad de un convertidor para trasladar aumentos repentinos en los costos de insumos una vez que se establece un contrato. Esta restricción es especialmente difícil en licitaciones competitivas, donde los proveedores pueden tener poco margen para revisar los precios sin arriesgar una relación con el cliente o un pedido planificado. El mercado de láminas decorativas, por lo tanto, se beneficia de contratos de suministro, flexibilidad de materiales y combinaciones de productos que reducen la dependencia de un único insumo volátil y proporcionan más opciones cuando los costos cambian.
Presión de Sustitución por Laminados y Chapas Ingeniadas: Los Segmentos Premium Son Vulnerables
Los laminados decorativos, las chapas ingeniadas y las superficies sólidas presentan el mayor riesgo de sustitución en proyectos residenciales, de hostelería y comerciales de alta especificación, donde la calidad táctil y la apariencia premium forman parte del proceso de selección. Wilsonart lanzó su colección Woodgrains para entornos comerciales en 2025, afirmando que ofrece una resistencia al desgaste tres veces mayor que los laminados estándar y 16 veces mayor que la chapa, con un promedio del 23% de contenido reciclado posconsumo. Estas alternativas pueden atraer a compradores que valoran la apariencia de materiales naturales, la durabilidad de la superficie o el contenido reciclado que respalda las declaraciones de materiales del proyecto. Su presencia no elimina el papel de las superficies a base de láminas en los muebles de mercado masivo, donde la velocidad de procesamiento, la consistencia dimensional y una amplia gama de diseños impresos siguen siendo importantes. La mayor preocupación es la presión sobre los márgenes derivada de especificaciones que exigen una mayor calidad percibida y credenciales de sostenibilidad, incluso cuando las láminas decorativas siguen siendo técnicamente adecuadas. Los proveedores de láminas que no puedan cumplir estas expectativas pueden quedar excluidos de las licitaciones de proyectos premium, reduciendo su participación en las aplicaciones más exigentes del mercado de láminas decorativas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Base Establecida de PVC Respalda una Transición Acelerada hacia el PoliésterLas láminas de PVC representaron el 43,78% de la participación del mercado de láminas decorativas en 2026, respaldadas por la infraestructura de procesamiento establecida, los flujos de trabajo de producción de muebles familiares y los costos unitarios competitivos para calibres y calidad de impresión comparables. La base instalada otorga al formato un papel duradero en las aplicaciones de paneles de alto volumen, incluso cuando los compradores consideran opciones de sustrato más nuevas. Taghleef Industries presentó láminas de PP en relieve SynDECOR en Interzum 2025 como reemplazos de PVC para interiores de gabinetes, laterales de cajones y envolvimiento de perfiles. El lanzamiento indica que la selección de materiales ahora refleja la huella de carbono, la reciclabilidad, el cumplimiento normativo, el comportamiento de procesamiento y el costo. Las láminas a base de papel siguen siendo relevantes para aplicaciones de muebles, puertas y envolvimiento de perfiles sensibles al costo, donde el suministro accesible y la flexibilidad de diseño respaldan su uso continuo.
Se prevé que las láminas de poliéster crezcan a una CAGR del 5,34% de 2027 a 2032, la tasa más rápida entre los tipos de productos en el mercado de láminas decorativas. Su estabilidad ultravioleta, rendimiento dimensional bajo calor y humedad, e imprimibilidad respaldan aplicaciones decorativas de alta resolución y flujos de trabajo de inyección de tinta digital para tiradas de decorado más cortas. Las láminas de acabado Smartfoil de Schattdecor siguen disponibles en cantidades de un solo rollo para muebles, puertas y envolvimiento de perfiles, ofreciendo a compradores seleccionados opciones de adquisición más flexibles. Los formatos metálicos y texturizados especiales sirven a aplicaciones más reducidas donde los efectos visuales y la sensación de la superficie son más importantes que la cantidad de producción. Los requisitos europeos relacionados con el Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) y las Sustancias Extremadamente Preocupantes (SVHC) también están alentando a los productores a evaluar el desplazamiento del PVC en líneas de productos adecuadas.

Por Aplicación:
La Participación Dominante de los Muebles Oculta un Punto de Inflexión en el Crecimiento de los PisosLos muebles y gabinetes representaron el 50,12% del tamaño del mercado de láminas decorativas en 2026, convirtiéndolos en el segmento de aplicación más grande y el principal punto de entrada en las cadenas de suministro de superficies residenciales y comerciales. Esta participación refleja el uso de superficies de láminas en muebles modulares, paneles fabricados en fábrica y sistemas de gabinetes que requieren una apariencia consistente en grandes tiradas de producción. Los fabricantes de muebles valoran estos materiales por el procesamiento eficiente de paneles, la consistencia dimensional y una amplia gama de decorados impresos. Esta concentración significa que los cambios en la producción de gabinetes y muebles planos afectan directamente las compras en el mercado de láminas decorativas. Los muebles de alto volumen seguirán siendo estructuralmente importantes incluso cuando los fabricantes desarrollen productos para pisos, paneles de pared y aplicaciones interiores especiales.
Se proyecta que los pisos crezcan a una CAGR del 5,56% de 2027 a 2032, la tasa más rápida entre los segmentos de aplicación, a medida que los equipos de proyecto buscan tableros que ofrezcan resistencia a la humedad, consistencia de diseño y costo competitivo. Los arquitectos y diseñadores de interiores están especificando pisos ingeniados con decoración de alta definición en espacios residenciales y comerciales de alto tráfico que anteriormente dependían más de la madera maciza o las baldosas cerámicas. Hymmen ha identificado los pisos como una aplicación temprana para el Grabado en Relieve con Barniz Digital antes de su uso más amplio en muebles. Las puertas y ventanas siguen siendo una aplicación estable para láminas 3D de grado termoformado, mientras que los paneles de pared se benefician de la demanda de superficies interiores coordinadas. Las encimeras y otras aplicaciones representan una porción más pequeña pero técnicamente exigente de la demanda, donde la resistencia a los arañazos, la dureza de la superficie y la resistencia química son requisitos clave.
Por Industria de Usuario Final:
La Posición de Doble Liderazgo del Sector Residencial Refleja la Demanda EstructuralLos usuarios residenciales tuvieron una participación de ingresos del 37,37% en 2026 y se proyecta que crezcan a una CAGR del 5,82% hasta 2032, combinando la mayor base de usuarios finales con la tasa de crecimiento prevista más sólida. La demanda está respaldada por la formación de hogares en mercados emergentes, la actividad de renovación en economías maduras y la necesidad de interiores asequibles con opciones de diseño más amplias. Los propietarios están actualizando cocinas, armarios y otras superficies visibles cuando los grandes proyectos estructurales o las compras de viviendas son menos atractivos. Los productos de autoinstalación pueden ampliar el uso de láminas decorativas más allá de los oficios profesionales, mientras que los formatos premium pueden satisfacer especificaciones residenciales más orientadas al diseño. Estos factores hacen que la demanda relacionada con la vivienda sea relevante tanto para los productos de alta producción como para las opciones de superficie de mayor valor seleccionadas.
LG Chem, Hanssem y Jinyoung desarrollaron una lámina decorativa de Acrilato de Acrilonitrilo Estireno (ASA) de equilibrio biocircular para aplicaciones de muebles residenciales en abril de 2025. La colaboración indica que las marcas de muebles orientadas al hogar están dando forma activamente a las especificaciones de sostenibilidad para los materiales de superficie, en lugar de dejar estas decisiones únicamente a los proveedores de materiales. Los usuarios comerciales siguen siendo importantes para los proyectos de acondicionamiento de oficinas, comercios y hostelería, donde el mantenimiento, la durabilidad y la consistencia visual influyen en la selección de materiales. Los usuarios institucionales respaldan la demanda de formatos con clasificación de resistencia al fuego y antimicrobianos en instalaciones sanitarias, educativas y públicas. Los interiores de transporte, incluidas las aplicaciones ferroviarias, marítimas y de caravanas, representan usos más pequeños pero técnicamente exigentes en los que las especificaciones de superficie pueden influir en los requisitos a lo largo de la cadena de suministro de láminas decorativas.
Análisis Geográfico
Mercado de Láminas Decorativas en Asia-Pacífico
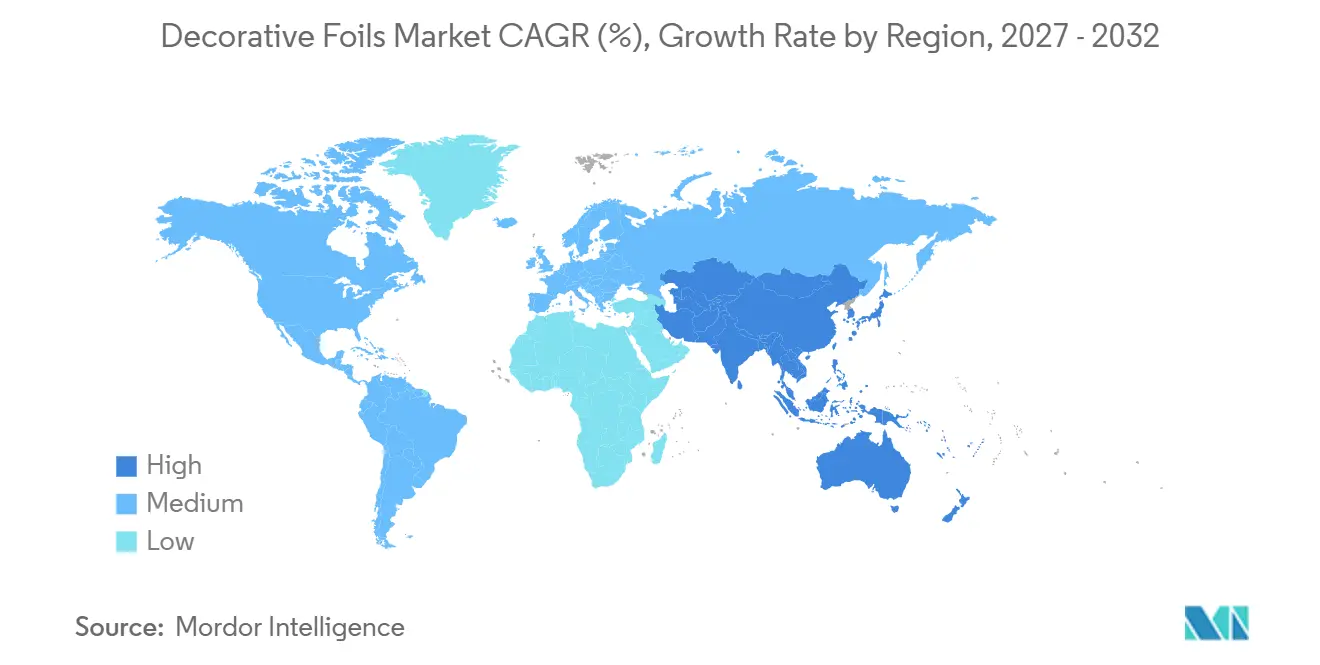
Asia-Pacífico representó el 35,06% de la cuota del mercado de láminas decorativas en 2026 y se prevé que crezca a una CAGR del 5,71% hasta 2032, lo que la convierte en la mayor base regional con la tasa de crecimiento más sólida. La región cuenta con una amplia base de fabricación de muebles, una creciente formación de hogares y una adopción más extendida de muebles modulares, lo que respalda tanto los requisitos de gran escala como los orientados al diseño. China se beneficia de una producción de gabinetes orientada a la personalización y de una gran base de fabricantes de equipos originales de muebles que utilizan materiales de superficie decorativos a gran escala. India está experimentando una adopción más amplia de muebles modulares a medida que se expande el comercio minorista organizado de interiorismo residencial, mientras que Vietnam, Indonesia, Tailandia y Malasia continúan atrayendo capacidad de producción de muebles. Esta base de producción y consumo sitúa a Asia-Pacífico en el centro de la demanda, las decisiones de ubicación de proveedores y las decisiones de suministro competitivo en el mercado de láminas decorativas.
Mercado de Láminas Decorativas en Europa y América del Norte
Europa sigue siendo estratégicamente importante, ya que el cumplimiento normativo en materia química y los requisitos medioambientales influyen cada vez más en la adquisición de materiales, generando demanda de láminas decorativas libres de PVC y de menor emisión. Estas condiciones convierten a la región en un destino relevante para formatos avanzados que combinan rendimiento decorativo con declaraciones de materiales mejoradas. Los compradores europeos de muebles evalúan detenidamente los materiales sostenibles, en particular cuando adquieren productos para clientes que exigen documentación química y medioambiental. Esto respalda la demanda de poliuretano, polipropileno, poliéster y otros formatos que responden a requisitos más allá del diseño visual. América del Norte también sustenta la demanda de superficies interiores personalizadas y formatos adecuados para actividades de renovación, donde la elección de diseño y la instalación eficiente siguen siendo relevantes.
Mercado de Láminas Decorativas en Oriente Medio y África y América del Sur
América del Sur está liderada por Brasil y Argentina, donde la urbanización y el aumento de los ingresos disponibles impulsan las primeras compras de muebles y la demanda de formatos de láminas de PVC de precio accesible. Oriente Medio y África presentan una penetración menor, pero se benefician de la inversión en construcción en Arabia Saudita y Sudáfrica, incluidos proyectos de hostelería e inmuebles comerciales. Estos patrones regionales ofrecen a los proveedores diversas vías de crecimiento, que van desde la demanda madura de renovación hasta las nuevas compras de muebles. También ponen de relieve el valor del suministro localizado, la flexibilidad de producto y los diseños específicos por aplicación que se alinean con las necesidades de producción de muebles regionales.
Panorama Competitivo
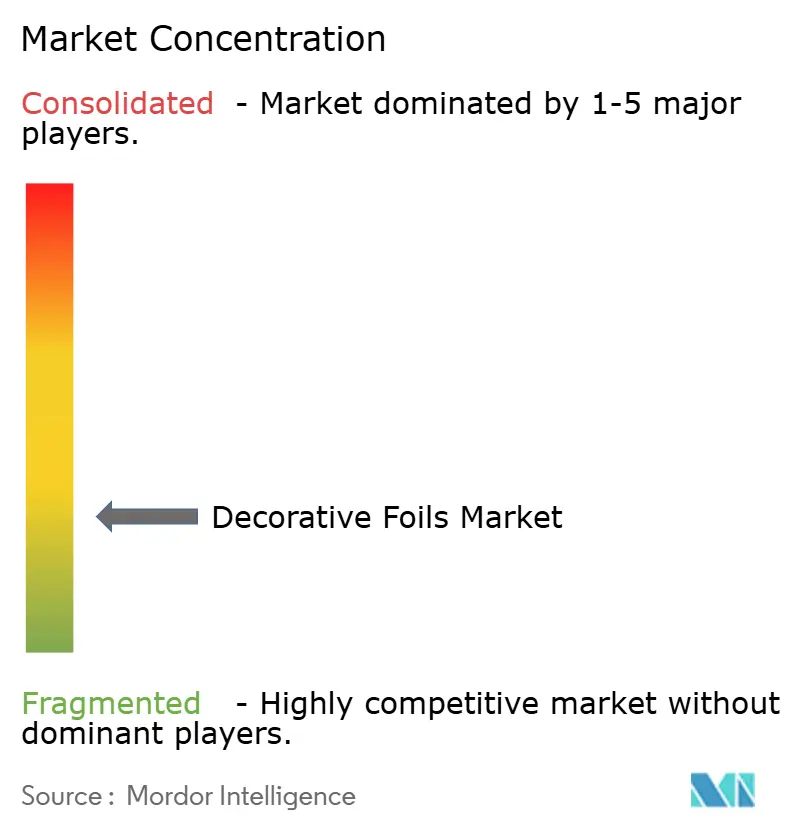
El mercado de láminas decorativas está fragmentado, con actores clave que incluyen TOPPAN Holdings, Schattdecor, SURTECO GmbH, Taghleef Industries y Kronoplus. Las empresas establecidas compiten a través de servicios de diseño, rendimiento de materiales, escala de fabricación y acceso a clústeres de producción de muebles que requieren disponibilidad constante de productos. Sus carteras deben respaldar aplicaciones sensibles al costo al tiempo que abordan requisitos de mayor valor en materia de sostenibilidad, personalización y rendimiento de superficie. Esta estructura permite a los especialistas competir respondiendo rápidamente a las tendencias de diseño locales, las necesidades de compatibilidad de sustratos y las expectativas de plazos de entrega de los clientes.
En octubre de 2025, Schattdecor y RENOLIT Interior Products formalizaron una asociación de coordinación de decorados, poniendo la gama de decorados de Schattdecor a disposición como termolaminados 3D premium de RENOLIT. El sistema de color compartido tiene como objetivo reducir las diferencias de apariencia entre categorías de materiales y simplificar la especificación de superficies para los fabricantes de muebles que combinan productos de láminas, laminados y cantos. Taghleef Industries ha adoptado un enfoque de plataforma de materiales a través de su gama de láminas de Polipropileno (PP) y Tereftalato de Polietileno (PET) synDECOR, posicionándola frente a las alternativas de Laminado de Alta Presión (HPL), Laminado de Presión Continua (CPL), Laminado Termofusionado (TFL) y Cloruro de Polivinilo (PVC). Impress Surfaces presentó 40 decorados en 6 categorías en Interzum 2025, demostrando cómo la renovación de colecciones de diseño puede servir como herramienta competitiva junto al rendimiento técnico[2]. Estos desarrollos indican que la coordinación de diseño, el desarrollo de sustratos y la velocidad de colección influyen en la selección de proveedores tan directamente como la escala de producción en muchas decisiones de clientes.
Están surgiendo oportunidades donde las láminas con contenido reciclado cumplen los requisitos institucionales de clasificaciones de resistencia al fuego y declaraciones de materiales. Los proveedores más pequeños con sistemas de gestión ambiental verificados y productos con contenido reciclado pueden perseguir estas aplicaciones sin competir únicamente en precio frente a empresas más grandes. Los productores de películas surcoreanos también podrían ingresar al suministro de marca privada europeo a través de la flexibilidad de impresión digital y los costos de producción competitivos, ejerciendo presión adicional sobre los productores europeos de láminas de acabado de mercado medio. Es probable que las empresas establecidas respondan a través del diseño integrado, sistemas de color consistentes y carteras de materiales sostenibles más amplias, manteniendo la competencia activa en todo el mercado de láminas decorativas.
Líderes de la Industria de Láminas Decorativas
-
TOPPAN Holdings Inc.
-
Schattdecor
-
SURTECO GmbH
-
Taghleef Industries
-
Kronoplus Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Láminas Decorativas Empresas cubiertas en este informe
- 3M
- Ahlstrom
- Avery Dennison Corporation
- Eastman Chemical Company
- Ergis Group
- impress Surfaces GmbH
- INTERPRINT GmbH
- Klöckner Pentaplast
- Kronoplus Limited
- LX Hausys
- RENOLIT SE
- Schattdecor
- SURTECO GmbH
- Taghleef Industries
- TOPPAN Holdings Inc.
Desarrollos recientes de la industria en Mercado de Láminas Decorativas
- Febrero de 2026: Schattdecor lanzó su Colección Prime 2026/27 en Meble Polska en Poznan, ofreciendo películas Smartfoil a base de papel y películas Smartflex Mat+ de PP de un solo color. La colección se puede pedir en cantidades de 1 rollo y se despacha en 7 días hábiles, reduciendo los requisitos de inventario de los fabricantes de muebles y atendiendo la demanda de láminas decorativas en acabados monocromáticos y de tonos apagados, incluidos Verde Salvia y beige cachemira.
- Octubre de 2025: RENOLIT Interior Products y Schattdecor formalizaron una asociación de coordinación de decorados en SICAM 2025 en Fiera di Pordenone, Italia. La cartera de decorados de Schattdecor, desde acabados de madera hasta fantasía, se puso a disposición como Termolaminados 3D premium de RENOLIT, abordando el metamerismo en las categorías de láminas decorativas, laminados y cantos para fabricantes de muebles.
Alcance del Informe Global del Mercado de Láminas Decorativas
La lámina decorativa es un material metálico u holográfico delgado utilizado en manualidades, proyectos artísticos, acentos interiores y embalaje de productos. Está disponible en una amplia gama de acabados, incluidas superficies mate, brillantes y texturizadas, y se aplica a diversos sustratos como papel, tela, plástico y madera.
El mercado de láminas decorativas está segmentado por tipo de producto, aplicación, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en láminas de PVC, láminas de poliéster, láminas a base de papel y otros tipos de productos. Por aplicación, el mercado está segmentado en muebles y gabinetes, pisos, puertas y ventanas, paneles de pared, encimeras y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en residencial, comercial, institucional, transporte y otros. El informe también cubre los tamaños de mercado y los pronósticos para las láminas decorativas en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Láminas de PVC |
| Láminas de Poliéster |
| Láminas a Base de Papel |
| Otros Tipos de Productos |
| Muebles y Gabinetes |
| Pisos |
| Puertas y Ventanas |
| Paneles de Pared |
| Encimeras |
| Otras Aplicaciones |
| Residencial |
| Comercial |
| Institucional |
| Transporte |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Láminas de PVC | |
| Láminas de Poliéster | ||
| Láminas a Base de Papel | ||
| Otros Tipos de Productos | ||
| Por Aplicación | Muebles y Gabinetes | |
| Pisos | ||
| Puertas y Ventanas | ||
| Paneles de Pared | ||
| Encimeras | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Residencial | |
| Comercial | ||
| Institucional | ||
| Transporte | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Láminas Decorativas?
El tamaño del mercado de láminas decorativas fue valorado en 2,70 mil millones de USD en 2026 y se estima que crecerá desde 2,82 mil millones de USD en 2027 hasta 3,57 mil millones de USD para 2032, a una CAGR del 4,83% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto de láminas decorativas lidera los ingresos globales?
Las láminas de PVC lideran con una participación de ingresos del 43,78% en 2026, respaldadas por la infraestructura de procesamiento de muebles establecida, los flujos de trabajo de producción familiares y la competitividad en costos en aplicaciones de alto volumen.
¿Qué aplicación está creciendo más rápido para las láminas decorativas?
Los pisos son la aplicación de más rápido crecimiento, con una CAGR proyectada del 5,56% hasta 2032. Los tableros ingeniados con decoración de alta definición pueden respaldar proyectos que necesitan resistencia a la humedad, consistencia de diseño y superficies duraderas.
¿Por qué es importante la demanda residencial para las láminas decorativas?
Los usuarios residenciales tienen una participación del 37,37% en 2026 y se prevé que crezcan a la CAGR más alta del 5,82% hasta 2032. La renovación, la formación de hogares y la demanda de mejoras interiores accesibles respaldan esta posición.