
Taille et part du marché du sulfate de cuivre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.42 Milliards de dollars |
| Taille du Marché (2031) | 1.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du sulfate de cuivre par Mordor Intelligence
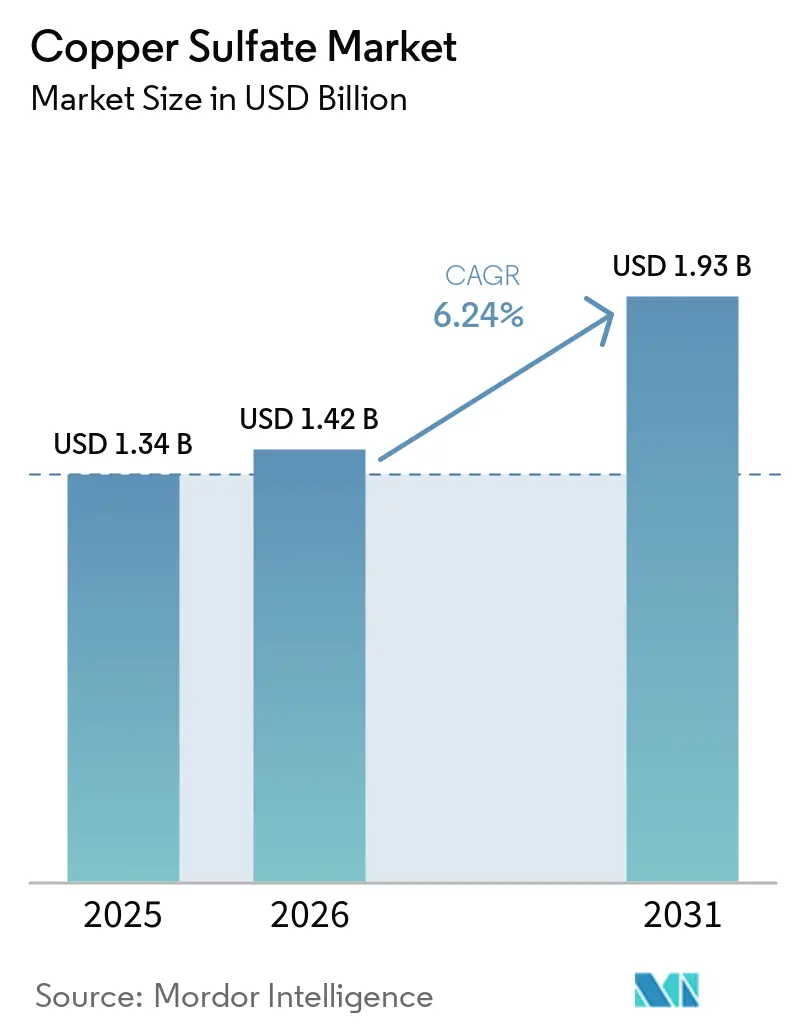
La taille du marché du sulfate de cuivre était évaluée à 1,34 milliard USD en 2025 et devrait croître de 1,42 milliard USD en 2026 pour atteindre 1,93 milliard USD d'ici 2031, à un CAGR de 6,24 % durant la période de prévision (2026-2031). Le marché du sulfate de cuivre dessert l'agriculture, l'exploitation minière, la nutrition animale, le traitement de l'eau et la fabrication de circuits imprimés, ce qui confère à la demande plusieurs bases d'utilisation finale. La demande de matériaux haute pureté est en hausse avec les réseaux 5G, les centres de données pour l'intelligence artificielle et l'électronique des véhicules électriques, tandis que la protection des cultures reste un débouché important. Les prix du cuivre et la disponibilité limitée des concentrés accroissent l'incertitude sur les matières premières, ce qui favorise les producteurs disposant d'opérations minières et de fusion intégrées. Les réglementations européennes sur les résidus de cuivre et la classification environnementale augmentent les exigences de conformité pour les formulateurs, tandis que les fournisseurs spécialisés peuvent bénéficier des exigences de traçabilité et de pureté. Le marché du sulfate de cuivre offre donc des opportunités dans les grades électroniques premium, les formulations agricoles de précision et les arrangements d'approvisionnement qui réduisent l'exposition aux variations des prix des intrants.
Principaux enseignements du rapport
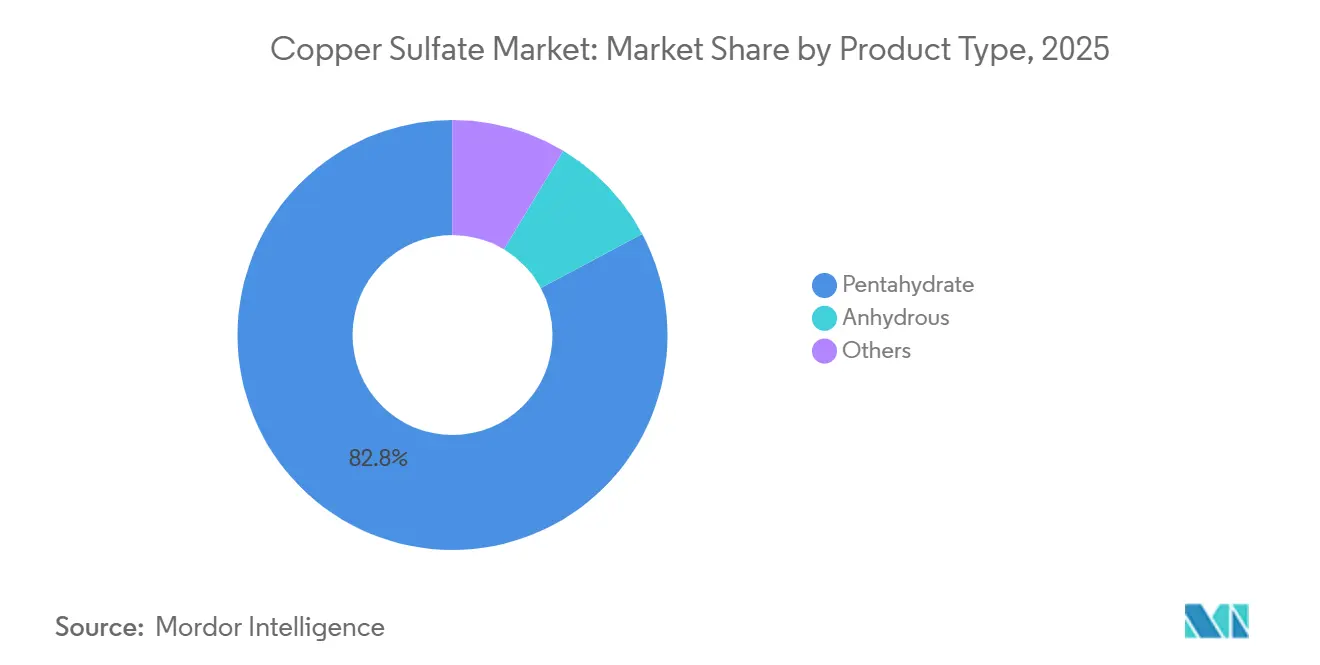
- Par type de produit, le pentahydrate détenait 82,78 % de la part du marché du sulfate de cuivre en 2025 et devrait progresser à un CAGR de 6,87 % jusqu'en 2031.
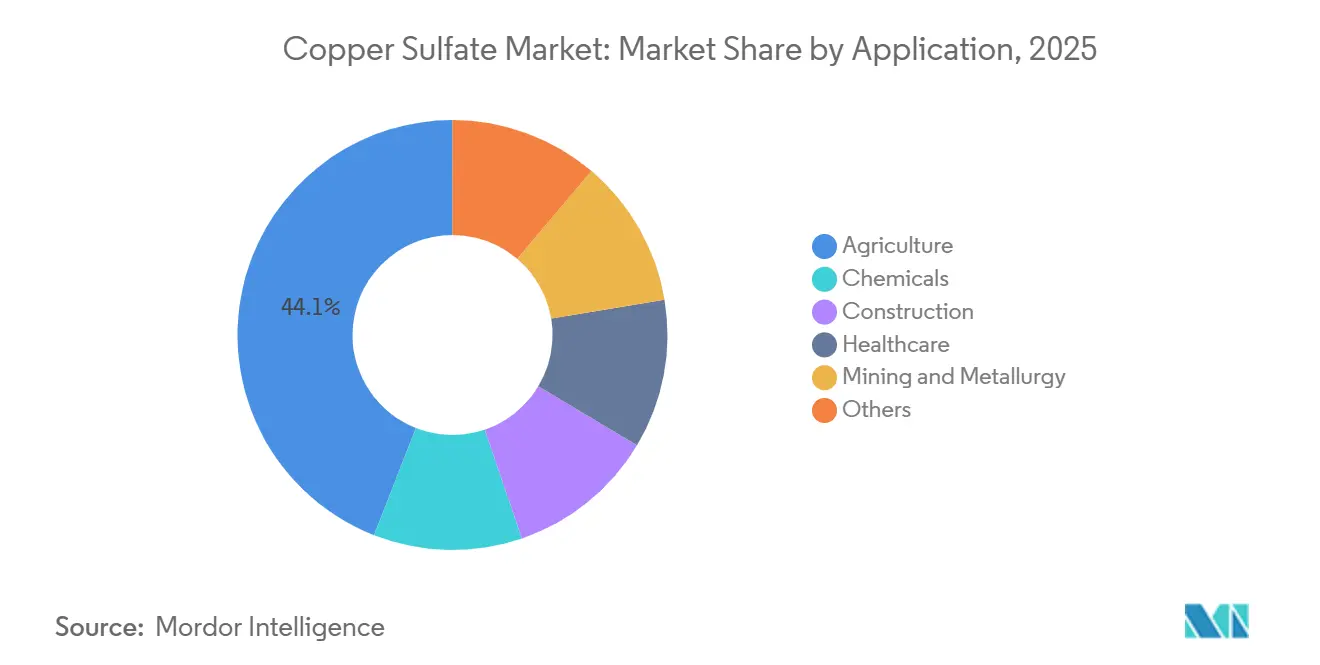
- Par application, l'agriculture détenait 44,05 % de la part du marché du sulfate de cuivre en 2025, tandis que l'exploitation minière et la métallurgie devraient progresser à un CAGR de 7,13 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 45,23 % de la part du marché du sulfate de cuivre en 2025 et devrait progresser à un CAGR de 7,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du sulfate de cuivre
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en fongicides agricoles et en micronutriments | +2.1% | Mondial, porté par l'Asie-Pacifique (Chine, Inde), l'Amérique du Sud (Brésil, Argentine) et l'Europe méditerranéenne | Long terme (≥ 4 ans) |
| Expansion minière et de traitement des minéraux | +1.4% | Cœur APAC (Chine, Indonésie), Amérique du Sud (Chili, Pérou), MEA (RDC, Afrique du Sud) | Moyen terme (2–4 ans) |
| Sulfate de cuivre haute pureté pour circuits imprimés et semi-conducteurs | +1.0% | Asie de l'Est (Chine, Taïwan, Corée du Sud, Japon), Asie du Sud-Est, gains précoces en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande en nutrition animale et en prémix alimentaires | +0.7% | Asie-Pacifique (Chine, Vietnam, Indonésie), Amérique du Nord, extension vers le MEA | Moyen terme (2–4 ans) |
| Traitement de l'eau et contrôle des algues en aquaculture | +0.5% | Mondial, concentré en Amérique du Nord, en Asie du Sud-Est et en Afrique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en fongicides agricoles et en micronutriments
L'agriculture est restée la principale application, le sulfate de cuivre étant utilisé dans les formulations fongicides et pour corriger les sols déficients en cuivre. La bouillie bordelaise associe le sulfate de cuivre à la chaux et continue de soutenir la viticulture biologique là où son utilisation est autorisée. L'Agence nationale de sécurité sanitaire de l'alimentation, de l'environnement et du travail a évalué des scénarios à teneur réduite en cuivre pour la vigne, les pommes et les pommes de terre, et a noté que les alternatives peuvent être limitées en disponibilité et coûteuses à adopter. La Chine et l'Inde soutiennent la demande grâce à la production agricole intensive, au traitement des sols et aux réseaux de fertigation. L'Autorité européenne de sécurité des aliments a examiné 81 730 résultats de résidus en 2025 et a déclaré que l'exposition alimentaire résultant des utilisations agricoles actuelles ne constituait pas un problème de santé pour aucun groupe d'âge de consommateurs[1]Autorité européenne de sécurité des aliments, « Déclaration sur la mise à jour des limites maximales de résidus pour les composés du cuivre à la lumière de l'avis scientifique de l'EFSA sur la réévaluation des valeurs guides sanitaires et l'évaluation de l'exposition à partir de toutes les sources », Journal de l'EFSA, efsa.europa.eu. Ces conditions maintiennent une large base agricole pour le marché du sulfate de cuivre, même si la sélection des produits devient plus réglementée.
Expansion minière et de traitement des minéraux
Le sulfate de cuivre est utilisé comme activateur de flottation dans la valorisation du plomb, du zinc, du cobalt et de l'or. Le développement des mines et les besoins de traitement accrus soutiennent la demande des opérations de flottation et d'électroextraction. Jiangxi Copper Corporation Limited a porté le projet Wutong Phase III à une capacité de traitement journalière de 10 000 tonnes métriques en 2025. KGHM Wszelkie prawa zastrzeżone dispose d'une position de fusion intégrée qui relie ses opérations cuivrières à l'approvisionnement chimique en aval. Le marché du sulfate de cuivre bénéficie lorsque de nouvelles capacités minières nécessitent des produits chimiques de flottation et une gestion continue de l'électrolyte. Les exploitants miniers utilisent également des systèmes de dosage qui permettent une utilisation contrôlée des produits chimiques dans le cadre des exigences de gestion environnementale.
Demande en nutrition animale et en prémix alimentaires
Le cuivre est un oligo-élément essentiel dans la nutrition du bétail, faisant des additifs alimentaires certifiés une source de demande établie. Le règlement d'exécution (UE) 2018/2039 de la Commission autorise le sulfate de cuivre pour une utilisation dans les aliments pour animaux sous forme de prémix, ce qui met l'accent sur des chaînes d'approvisionnement certifiées. Manica S.p.A. identifie le sulfate de cuivre comme additif alimentaire et fournit des matériaux pour cette application. L'Autorité européenne de sécurité des aliments a publié en 2025 des évaluations du lysinate sulfate de cuivre et du complexe cuivre(II)-bétaïne en tant qu'additifs alimentaires, témoignant d'un examen continu des formes alternatives de cuivre. Ces produits cherchent à obtenir une autorisation en tant que formes chélatées organiques et ne suppriment pas le besoin nutritionnel en cuivre. La réduction des niveaux maximaux de cuivre pour certaines espèces animales oriente les achats vers des grades traçables et de plus haute pureté sur le marché du sulfate de cuivre.
Sulfate de cuivre haute pureté pour circuits imprimés et semi-conducteurs
Le sulfate de cuivre haute pureté est utilisé dans la galvanoplastie pour les circuits imprimés et le conditionnement des semi-conducteurs. Des appareils plus compacts, un nombre de couches de circuits plus élevé et des largeurs de lignes plus fines augmentent les besoins en dépôt de cuivre par carte. JX Advanced Metals Corporation commercialise sa solution de sulfate de cuivre UPINORG pour les applications de conditionnement de semi-conducteurs et de circuits imprimés. Cette utilisation spécialisée dépend de la pureté, de la traçabilité des lots et des pratiques de qualification que les fournisseurs de produits de base peuvent ne pas satisfaire. Le marché du sulfate de cuivre gagne ainsi un flux de demande à plus haute valeur ajoutée provenant des pôles de fabrication électronique en Asie de l'Est. Les producteurs spécialisés disposant de liens avec la fusion peuvent mieux gérer la sécurité des intrants et les exigences de qualité de ces clients. Leurs relations avec les acheteurs du secteur électronique dépendent généralement de spécifications constantes sur des livraisons répétées. Cette discipline opérationnelle diffère du modèle d'approvisionnement à grand volume utilisé pour de nombreux grades agricoles. Elle soutient une position commerciale distincte pour les entreprises capables de documenter la pureté, la traçabilité et un approvisionnement fiable.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites de charge en cuivre et contrôles de la toxicité environnementale | -1.2% | Cœur de l'UE (France, Italie, Espagne, Allemagne), avec extension au Royaume-Uni et aux pays nordiques | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières cuivrées | -0.9% | Mondial, plus aiguë dans les pôles de fonderies d'Asie-Pacifique et d'Amérique du Sud | Court terme (≤ 2 ans) |
| Substitution par des formulations biologiques et à faible teneur en cuivre | -0.6% | Europe occidentale, Amérique du Nord ; extension émergente vers les secteurs biologiques méditerranéens et APAC | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Limites de charge en cuivre et contrôles de la toxicité environnementale
Les composés du cuivre ont été classés comme candidats à la substitution en vertu du règlement (CE) n° 1107/2009 depuis 2025. Ce traitement peut limiter les nouveaux usages agricoles lorsqu'une option plus sûre présentant une efficacité similaire est disponible. L'autorité française a noté que la nécessité de réduire l'utilisation du cuivre doit être mise en balance avec l'échelle limitée et les coûts de transition des alternatives. Les exigences européennes en matière de produits imposent également une classification, un étiquetage, un emballage et une documentation soigneux pour les composés du cuivre. Ces obligations augmentent le coût de desserte des marchés réglementés de l'horticulture et de la viticulture. Le marché du sulfate de cuivre fait face à une voie plus étroite pour l'expansion agricole dans les zones soumises à des contrôles stricts de la charge en cuivre.
Volatilité des prix des matières premières cuivrées
Les producteurs de sulfate de cuivre dépendent du cuivre raffiné et des matières premières liées aux fonderies, les exposant aux prix du cuivre et aux conditions de traitement. Le cuivre au comptant du London Metal Exchange (LME) a atteint 14 424,50 USD par tonne métrique en août 2026, tandis que l'écart entre le comptant et les trois mois a atteint 207,50 USD par tonne métrique. Le même matériau a indiqué que les stocks dans les entrepôts du LME ont chuté de plus de 14 % en 1 mois, resserrant la disponibilité physique. JX Advanced Metals a annoncé des réductions de la production primaire de cuivre et une réduction à moyen terme de la capacité de fusion en 2025, alors que les marges de traitement se détérioraient. Les producteurs sans approvisionnement captif ont plus de difficultés à fixer des conditions contractuelles sur plusieurs trimestres lorsque les coûts des matières premières évoluent rapidement. Cette volatilité accroît l'avantage des entreprises intégrées sur le marché du sulfate de cuivre. Les entreprises intégrées peuvent aligner l'approvisionnement, la fusion et la production chimique au sein d'une seule chaîne d'approvisionnement. Les producteurs indépendants doivent en revanche gérer l'évolution des prix des intrants par le biais de contrats et de décisions de gestion des stocks. Cela peut rendre la planification de l'approvisionnement plus complexe lorsque la disponibilité devient contrainte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le pentahydrate domine à la fois en part de marché et en taux de croissance
Le pentahydrate représentait 82,78 % de la taille du marché du sulfate de cuivre en 2025 et devrait progresser à un CAGR de 6,87 % jusqu'en 2031. Sa position reflète une utilisation établie dans l'agriculture, la galvanoplastie, la nutrition animale et le traitement de l'eau, ce qui donne aux producteurs accès à plusieurs groupes de clients récurrents. La même forme cristalline répond aux exigences agricoles de base et aux spécifications électroniques haute pureté. Le pentahydrate de qualité courante à 98 % de pureté est utilisé dans la formulation de fongicides et les prémix alimentaires. Le pentahydrate de qualité électronique à 99,9 % de pureté est utilisé dans la galvanoplastie pour circuits imprimés et semi-conducteurs, où il atteint un prix plus élevé. Le secteur du sulfate de cuivre est de plus en plus façonné par les différentes exigences de ces deux grades.
Le sulfate de cuivre anhydre est utilisé lorsqu'un dosage précis est requis dans des applications analytiques et spécialisées. Sa complexité de production et sa sensibilité à l'humidité lors du stockage limitent son utilisation plus large en dehors des applications nécessitant ces caractéristiques de produit. Les autres formes comprennent le sulfate de cuivre basique et les produits monohydratés qui répondent à des besoins fongicides spécifiques. Ces produits peuvent permettre des charges en cuivre plus faibles par dose appliquée sur les marchés réglementés. Les exigences de classification, d'étiquetage et d'emballage en Europe s'ajoutent au coût d'entrée pour les exportateurs. Les fournisseurs disposant de systèmes de qualité documentés sont mieux placés pour servir les segments spécialisés du marché du sulfate de cuivre. La distinction entre les grades affecte également la façon dont les producteurs gèrent les stocks et la qualification des clients. Les acheteurs agricoles privilégient un approvisionnement fiable et la conformité aux besoins de formulation. Les acheteurs du secteur électronique exigent un contrôle plus strict des impuretés et la cohérence des lots. Ces exigences distinctes soutiennent des stratégies de tarification et d'approvisionnement différenciées selon les formes de produits.


Par application : l'agriculture domine tandis que l'exploitation minière et la métallurgie se développent plus rapidement
L'agriculture détenait 44,05 % de la taille du marché du sulfate de cuivre en 2025. Le sulfate de cuivre sert d'ingrédient fongicide, de complément en micronutriments pour les sols, de composant de prémix pour l'alimentation animale et de produit chimique de traitement en aquaculture au sein des chaînes d'approvisionnement agricoles. Les systèmes de fertigation et de micronutriments solubles utilisent le pentahydrate de qualité technique en raison de sa solubilité constante. Les applications chimiques comprennent les bains de galvanoplastie, la production de pigments et la synthèse chimique. Les applications dans la construction comprennent la préservation du bois et les adjuvants cimentaires à base de cuivre, bien que ces applications représentent un débouché plus spécialisé que la protection des cultures ou l'exploitation minière.
L'exploitation minière et la métallurgie devraient progresser à un CAGR de 7,13 % jusqu'en 2031 au sein du marché du sulfate de cuivre. La croissance est associée à une activité de traitement plus élevée dans les opérations de cuivre, de zinc, de cobalt et d'or. Les corps minéralisés complexes peuvent nécessiter une activation intensive de la flottation dans les systèmes mixtes de sulfures, ce qui maintient la pertinence du réactif à mesure que les circuits de traitement deviennent plus exigeants. Jinchuan Group Co., Ltd. fait partie des producteurs intégrés desservant les chaînes d'approvisionnement chimiques liées au cuivre. L'agriculture reste importante car plusieurs utilisations sont liées aux systèmes de cultures et d'élevage. La demande minière est portée par les exigences des procédés plutôt que par les cycles de produits destinés aux consommateurs. Les applications chimiques relient la demande à l'activité électronique et à la production industrielle. Cette gamme d'applications réduit la dépendance à un seul canal d'achat.
Analyse géographique
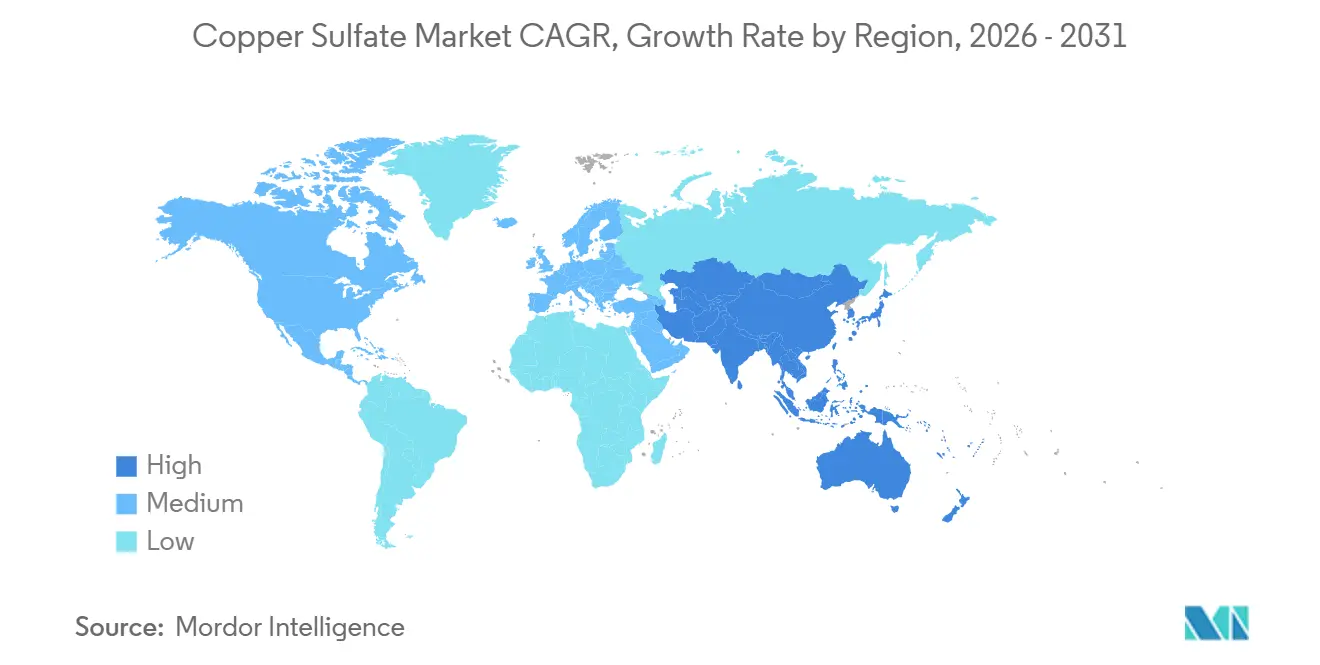
L'Asie-Pacifique détenait 45,23 % de la part du marché du sulfate de cuivre en 2025 et devrait progresser à un CAGR de 7,24 % jusqu'en 2031. La Chine combine la fusion du cuivre, une production agricole extensive, une activité d'élevage et la fabrication électronique. La fonderie de Guixi de Jiangxi Copper Corporation Limited a dépassé 1 million de tonnes métriques de capacité annuelle de cuivre électrolytique. L'Inde présente des sols déficients en cuivre dans les zones de blé, de riz et de coton et utilise davantage d'applications de fertigation et foliaires. Ses activités d'élevage et d'exploitation minière soutiennent également la demande de prémix alimentaires et de flottation. Les chaînes d'approvisionnement chinoises relient les productions des fonderies à la distribution de produits chimiques agricoles et industriels. Cette intégration soutient à la fois la disponibilité du pentahydrate en vrac et le développement de matériaux spécialisés. Les producteurs régionaux peuvent répartir les coûts fixes de conformité et de logistique sur plusieurs marchés d'utilisation finale. Ces conditions expliquent pourquoi l'Asie-Pacifique combine une grande base installée avec la croissance projetée la plus rapide. Le Japon et la Corée du Sud fournissent une demande spécialisée en matériaux haute pureté pour la fabrication de semi-conducteurs et de circuits imprimés, où les normes de qualification sont plus exigeantes que dans les applications en vrac.
L'Indonésie, le Vietnam et les Philippines sont des zones de demande émergentes en Asie du Sud-Est. L'intensification agricole, l'aquaculture et les investissements dans l'électronique soutiennent ce développement. L'Amérique du Nord et l'Europe sont des zones établies où la formulation des produits et la conformité influencent les tendances de la demande. La consommation nord-américaine comprend l'agriculture en grandes cultures, la galvanoplastie industrielle, la flottation minière et l'alimentation animale. Les fournisseurs d'aliments pour animaux dans la région utilisent des spécifications qui soutiennent un approvisionnement fiable en grades premium. Les clients industriels apprécient également la cohérence lorsque le sulfate de cuivre est utilisé dans les procédés de galvanoplastie. Les fournisseurs et formulateurs européens doivent adapter leurs produits à des conditions de conformité plus exigeantes. Il en résulte une plus grande attention portée aux produits qualifiés qu'aux volumes indifférenciés seuls. L'Europe maintient une demande provenant de l'agriculture biologique car les fongicides cuivriques restent importants dans la viticulture certifiée, notamment là où des alternatives viables n'ont pas atteint l'échelle opérationnelle requise. La taille du marché du sulfate de cuivre en Europe est également façonnée par les règles sur les résidus et les exigences relatives aux candidats à la substitution.
L'Amérique du Sud combine l'offre de cuivre avec la demande de l'agriculture et de l'exploitation minière, reliant l'économie de production à une base régionale d'utilisateurs de produits chimiques. Le Chili et le Pérou représentent plus de 40 % de la production mondiale de cuivre minier, soutenant l'accès aux intrants d'acide sulfurique et de cuivre raffiné. Sulcona S.A. de C.V. fabrique et exporte du pentahydrate de sulfate de cuivre depuis 1954 pour des utilisations agricoles, de galvanoplastie, minières et de traitement de l'eau[2]Sulcona S.A. de C.V., « Sulfato de Cobre, Fabricantes y Exportadores desde 1954 », Sulcona S.A. de C.V., guiaquimica.mx. La demande au Moyen-Orient et en Afrique est émergente à travers l'agriculture sous serre, l'irrigation, l'exploitation minière, l'aquaculture et le traitement municipal de l'eau. La région dispose d'une base établie plus petite que l'Asie-Pacifique, mais ses applications sont larges. Les opérations sous serre nécessitent des intrants pouvant soutenir la santé des cultures dans le cadre d'une culture intensive. Les opérations minières ajoutent une source industrielle de demande là où les circuits de flottation sont développés. Les systèmes d'eau municipaux créent des cas d'utilisation supplémentaires pour le contrôle des algues. L'Arabie saoudite et les Émirats arabes unis utilisent le sulfate de cuivre dans des systèmes agricoles liés à la sécurité alimentaire. L'exploitation minière en Afrique du Sud et l'aquaculture en Afrique de l'Est créent d'autres points de consommation pour le marché du sulfate de cuivre.

Paysage concurrentiel
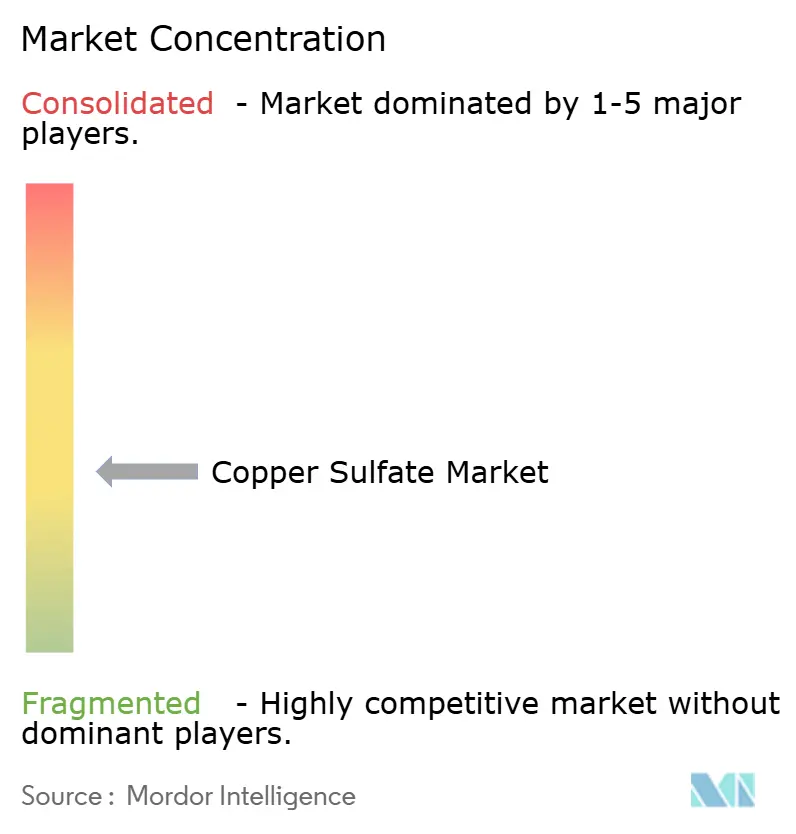
Le marché du sulfate de cuivre est modérément concentré, les cinq premiers acteurs étant OLD BRIDGE MINERALS, Sumitomo Metal Mining Co., Ltd., JX Advanced Metals Corporation, Beneut Enterprise et Manica S.p.A. Jiangxi Copper Corporation Limited, Jinchuan Group Co., Ltd. et Highnic Group utilisent l'échelle de fusion chinoise sur les marchés de pentahydrate de base. JX Advanced Metals Corporation, Sumitomo Metal Mining Co., Ltd., Boliden Group et KGHM Wszelkie prawa zastrzeżone se concurrencent par la certification, la sécurité de l'approvisionnement et la traçabilité dans les applications premium. Cette division place le contrôle des coûts des matières premières et la qualification de la pureté au cœur de la concurrence. Les fournisseurs indépendants subissent une pression accrue lorsque les coûts des intrants cuivreux augmentent. La concurrence sur les produits de base est donc étroitement liée à l'accès aux matières premières cuivrées et à la capacité de fusion. La concurrence premium dépend davantage d'une pureté constante et d'une documentation d'appui. Les deux modèles peuvent coexister car leurs exigences clients diffèrent sensiblement. Cette structure maintient la compétitivité du marché du sulfate de cuivre tout en récompensant l'intégration opérationnelle.
Jiangxi Copper Corporation Limited a lancé une offre d'achat formelle pour SolGold en décembre 2025 afin de poursuivre la mine de cuivre de Cascabel en Équateur. Cette démarche visait à renforcer l'autosuffisance en minerai dans un environnement de faibles droits de traitement et à réduire la dépendance à la disponibilité externe des concentrés. JX Advanced Metals Corporation, Mitsui Kinzoku, Marubeni et Mitsubishi Materials ont signé un accord définitif en mai 2026 pour intégrer les achats de concentrés et les ventes de cathodes associées au sein de la coentreprise Pan Pacific Copper. Cette action renforce l'intégration de la fusion vers les spécialités parmi les producteurs japonais. Elle rapproche également les achats de concentrés et les ventes de cathodes de la planification chimique en aval. Une telle coordination peut améliorer la visibilité sur la disponibilité des matières premières pour les produits qualifiés. Elle élève la barrière pour les fournisseurs qui doivent s'approvisionner en matériaux sur le marché libre. Le marché du sulfate de cuivre continue de refléter cette différence entre les modèles d'affaires intégrés et indépendants.
Des opportunités subsistent dans les formulations agricoles à dosage précis qui répondent aux exigences de réduction de l'utilisation du cuivre. La gestion en circuit fermé des bains de galvanoplastie est un autre domaine, car la récupération et une durée de vie plus longue des bains peuvent réduire les coûts chimiques pour les installations de semi-conducteurs. Manica S.p.A. occupe une position dans l'approvisionnement en prémix alimentaires grâce à la certification et à la connaissance des applications. Sulcona S.A. de C.V. soutient les clients agricoles et industriels régionaux en Amérique latine. Univertical fournit une solution de sulfate de cuivre de qualité semi-conducteur et met l'accent sur le contrôle des impuretés pour les applications électroniques. La documentation qualité et la traçabilité continuent de déterminer l'accès des fournisseurs aux segments exigeants du marché du sulfate de cuivre, notamment lorsque les acheteurs exigent des dossiers de production cohérents sur des périodes d'approvisionnement prolongées. Ces exigences sont particulièrement pertinentes là où les composants électroniques nécessitent des intrants étroitement contrôlés. Les spécialistes régionaux peuvent rester compétitifs lorsqu'ils comprennent les besoins d'achat spécifiques aux applications. Leurs positions dépendent du maintien des certifications, de la fiabilité des performances des produits et du support client. Cela laisse de la place pour des fournisseurs ciblés malgré l'avantage d'échelle des groupes miniers et de fusion intégrés.
Leaders du secteur du sulfate de cuivre
OLD BRIDGE MINERALS
Sumitomo Metal Mining Co., Ltd.
JX Advanced Metals Corporation
Beneut Enterprise
Manica S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : JX Advanced Metals Corporation, Mitsui Kinzoku, Marubeni et Mitsubishi Materials ont convenu d'intégrer les activités d'achat de concentrés de cuivre et de vente de cathodes de cuivre de Mitsubishi Materials dans la coentreprise Pan Pacific Copper. La consolidation renforce la chaîne d'approvisionnement en cuivre et soutient la disponibilité en aval des matières premières cuivrées utilisées dans la production de sulfate de cuivre pour les applications de semi-conducteurs et de circuits imprimés.
- Octobre 2025 : Amoéba a rapporté des essais viticoles d'AXPERA ayant obtenu des résultats comparables à un programme cuivre standard de 3 kg/ha tout en n'utilisant que 1 à 2 kg/ha de cuivre en complément d'AXPERA. Les résultats soutiennent le développement de solutions de protection des cultures économes en cuivre et pourraient influencer les tendances de la demande pour les produits agricoles à base de cuivre, y compris le sulfate de cuivre.


Périmètre du rapport mondial sur le marché du sulfate de cuivre
Le sulfate de cuivre est un composé inorganique du cuivre disponible dans différents états d'hydratation et apprécié pour sa réactivité chimique et sa solubilité dans l'eau. Il est utilisé comme source de cuivre et comme produit chimique fonctionnel dans des procédés impliquant l'agriculture, le traitement des minéraux, la production chimique et d'autres applications industrielles.
Le marché du sulfate de cuivre est segmenté par type de produit, application et géographie. Par type de produit, le marché est segmenté en pentahydrate, anhydre et autres. Par application, le marché est segmenté en agriculture, produits chimiques, construction, soins de santé, exploitation minière et métallurgie, et autres. Le rapport couvre également la taille du marché et les prévisions pour le sulfate de cuivre dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Pentahydrate |
| Anhydre |
| Autres |
| Agriculture |
| Produits chimiques |
| Construction |
| Soins de santé |
| Exploitation minière et métallurgie |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Pentahydrate | |
| Anhydre | ||
| Autres | ||
| Par application | Agriculture | |
| Produits chimiques | ||
| Construction | ||
| Soins de santé | ||
| Exploitation minière et métallurgie | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché du sulfate de cuivre ?
Le marché du sulfate de cuivre s'élève à 1,42 milliard USD en 2026 et devrait atteindre 1,93 milliard USD d'ici 2031.
Quelle application a dominé la demande du marché en 2025 ?
L'agriculture détenait 44,05 % des revenus du marché en 2025.
Quel type de produit devrait progresser jusqu'en 2031 ?
Le pentahydrate devrait progresser à un CAGR de 6,87 % jusqu'en 2031.
Quelle région devrait progresser jusqu'en 2031 ?
L'Asie-Pacifique devrait progresser à un CAGR de 7,24 % jusqu'en 2031.
Dernière mise à jour de la page le:



