
Tamaño y Participación del Mercado de Sulfato de Cobre
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
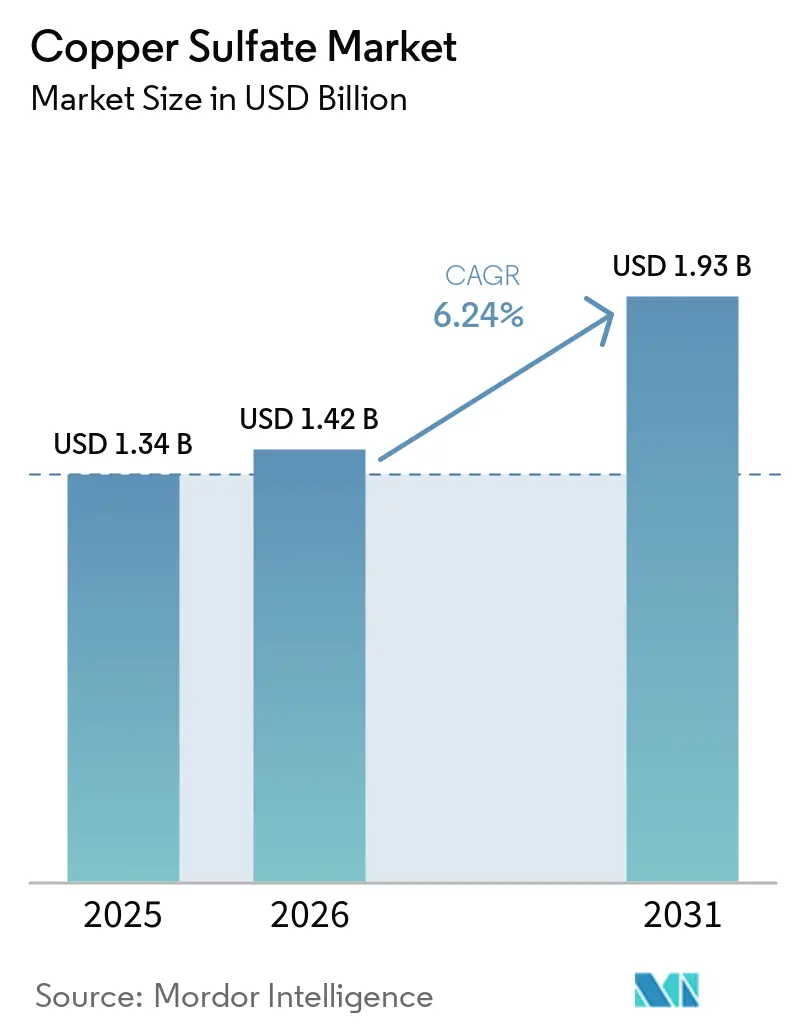
| Tamaño del Mercado (2026) | 1.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.93 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sulfato de Cobre por Mordor Intelligence
El tamaño del Mercado de Sulfato de Cobre fue valorado en 1,34 mil millones de USD en 2025 y se estima que crecerá desde 1,42 mil millones de USD en 2026 hasta alcanzar 1,93 mil millones de USD en 2031, a una CAGR del 6,24% durante el período de pronóstico (2026-2031). El mercado de sulfato de cobre sirve a la agricultura, la minería, la nutrición animal, el tratamiento de agua y la fabricación de placas de circuito impreso, lo que otorga a la demanda varias bases de uso final. La demanda de material de alta pureza está aumentando con las redes 5G, los centros de datos de inteligencia artificial y la electrónica de vehículos eléctricos, mientras que la protección de cultivos sigue siendo un canal importante. Los precios del cobre y la escasa disponibilidad de concentrado están generando incertidumbre en las materias primas, lo que favorece a los productores con operaciones integradas de minería y fundición. Las normativas europeas sobre residuos de cobre y la clasificación ambiental están aumentando las exigencias de cumplimiento para los formuladores, mientras que los proveedores especializados pueden beneficiarse de los requisitos de trazabilidad y pureza. El mercado de sulfato de cobre presenta, por tanto, oportunidades en grados electrónicos premium, formulaciones agrícolas de precisión y acuerdos de suministro que reducen la exposición a los cambios en los precios de los insumos.
Conclusiones Clave del Informe
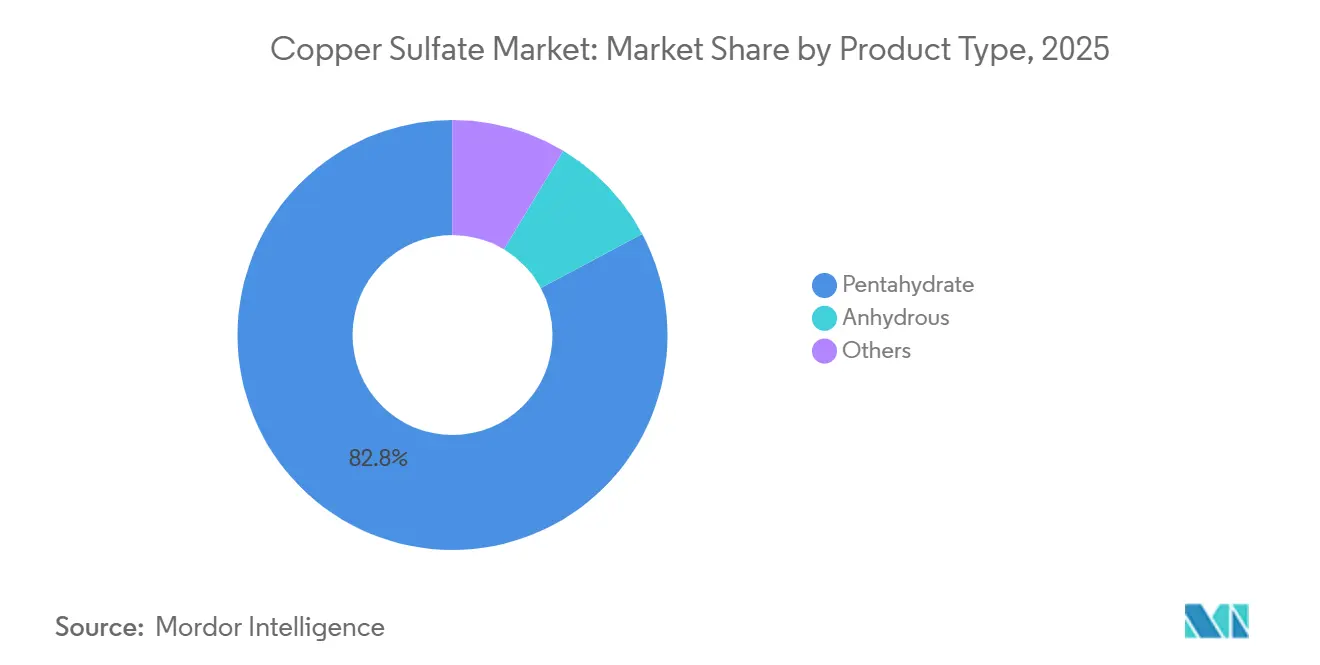
- Por tipo de producto, el pentahidrato representó el 82,78% de la participación del mercado de sulfato de cobre en 2025 y se proyecta que avance a una CAGR del 6,87% hasta 2031.
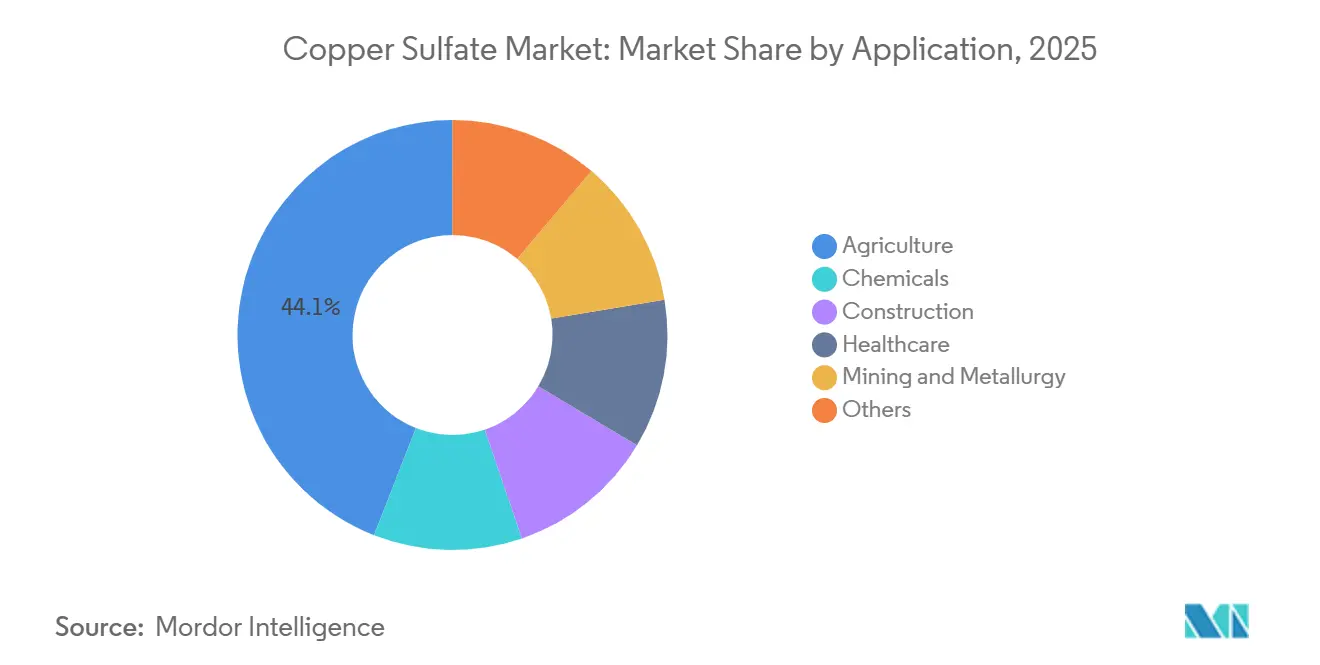
- Por aplicación, la agricultura representó el 44,05% de la participación del mercado de sulfato de cobre en 2025, mientras que se proyecta que la minería y la metalurgia avancen a una CAGR del 7,13% hasta 2031.
- Por geografía, Asia-Pacífico representó el 45,23% de la participación del mercado de sulfato de cobre en 2025 y se proyecta que avance a una CAGR del 7,24% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sulfato de Cobre
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Fungicidas Agrícolas y Micronutrientes | +2.1% | Global, liderado por Asia-Pacífico (China, India), América del Sur (Brasil, Argentina) y Europa Mediterránea | Largo plazo (≥ 4 años) |
| Expansión de la Minería y el Procesamiento de Minerales | +1.4% | Núcleo de APAC (China, Indonesia), América del Sur (Chile, Perú), Oriente Medio y África (República Democrática del Congo, Sudáfrica) | Mediano plazo (2–4 años) |
| Sulfato de Cobre de Alta Pureza para Placas de Circuito Impreso y Semiconductores | +1.0% | Asia Oriental (China, Taiwán, Corea del Sur, Japón), Sudeste Asiático, ganancias tempranas en América del Norte | Corto plazo (≤ 2 años) |
| Demanda de Nutrición Animal y Premezclas para Piensos | +0.7% | Asia-Pacífico (China, Vietnam, Indonesia), América del Norte, expansión hacia Oriente Medio y África | Mediano plazo (2–4 años) |
| Tratamiento de Agua y Control de Algas en Acuicultura | +0.5% | Global, concentrado en América del Norte, Sudeste Asiático y Norte de África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Fungicidas Agrícolas y Micronutrientes
La agricultura se mantuvo como la principal aplicación, con el sulfato de cobre utilizado en formulaciones de fungicidas y para corregir suelos deficientes en cobre. La mezcla bordelesa combina sulfato de cobre con cal y continúa apoyando la viticultura orgánica donde su uso está permitido. La Agencia Francesa de Seguridad Sanitaria de los Alimentos, el Medio Ambiente y el Trabajo evaluó escenarios de menor contenido de cobre para uvas, manzanas y patatas, y señaló que las alternativas pueden ser de disponibilidad limitada y costosas de adoptar. China e India sostienen la demanda a través de la producción intensiva de cultivos, el tratamiento del suelo y las redes de fertigación. La Autoridad Europea de Seguridad Alimentaria revisó 81.730 resultados de residuos en 2025 y declaró que la exposición dietética derivada de los usos agrícolas actuales no representaba un problema de salud para ningún grupo de edad de consumidores[1]Autoridad Europea de Seguridad Alimentaria, "Declaración sobre la Actualización de los Límites Máximos de Residuos para Compuestos de Cobre a la Luz de la Opinión Científica de la EFSA sobre la Reevaluación de los Valores de Orientación Basados en la Salud y la Evaluación de la Exposición de Todas las Fuentes," Revista EFSA, efsa.europa.eu. Estas condiciones sostienen una amplia base agrícola para el mercado de sulfato de cobre, incluso a medida que la selección de productos se vuelve más regulada.
Expansión de la Minería y el Procesamiento de Minerales
El sulfato de cobre se utiliza como activador de flotación en la beneficiación de plomo, zinc, cobalto y oro. El desarrollo de minas y las mayores necesidades de procesamiento sostienen la demanda de las operaciones de flotación y electrodeposición. Jiangxi Copper Corporation Limited llevó el proyecto Wutong Fase III a una capacidad de procesamiento diario de 10.000 toneladas métricas en 2025. KGHM Wszelkie prawa zastrzeżone tiene una posición de fundición integrada que vincula sus operaciones de cobre con el suministro de productos químicos aguas abajo. El mercado de sulfato de cobre se beneficia cuando la nueva capacidad minera requiere productos químicos de flotación y una gestión continua del electrolito. Los operadores de minas también utilizan sistemas de dosificación que apoyan el uso controlado de productos químicos bajo los requisitos de gestión ambiental.
Demanda de Nutrición Animal y Premezclas para Piensos
El cobre es un oligoelemento esencial en la nutrición del ganado, lo que convierte a los aditivos para piensos certificados en una fuente de demanda consolidada. El Reglamento de Ejecución (UE) 2018/2039 de la Comisión autoriza el sulfato de cobre para uso en piensos en forma de premezcla, lo que pone énfasis en las cadenas de suministro certificadas. Manica S.p.A. identifica el sulfato de cobre como un aditivo para piensos y proporciona material para esta aplicación. La Autoridad Europea de Seguridad Alimentaria emitió evaluaciones en 2025 para el sulfato de lisina de cobre y el complejo cobre(II)-betaína como aditivos para piensos, lo que demuestra la revisión continua de formas alternativas de cobre. Estos productos buscan autorización como formas queladas orgánicas y no eliminan la necesidad nutricional de cobre. Los niveles máximos de cobre más bajos para algunas especies animales están orientando las compras hacia grados de mayor pureza y trazabilidad en el mercado de sulfato de cobre.
Sulfato de Cobre de Alta Pureza para Placas de Circuito Impreso y Semiconductores
El sulfato de cobre de alta pureza se utiliza en el galvanizado para placas de circuito impreso y el envasado de semiconductores. Los dispositivos más compactos, el mayor número de capas de placa y las líneas más finas aumentan las necesidades de deposición de cobre por placa. JX Advanced Metals Corporation comercializa su solución de sulfato de cobre UPINORG para aplicaciones de envasado de semiconductores y placas de circuito impreso. Este uso especializado depende de la pureza, la trazabilidad por lotes y las prácticas de calificación que los proveedores de productos básicos pueden no cumplir. El mercado de sulfato de cobre está, por tanto, ganando una corriente de demanda de mayor valor procedente de los clústeres de fabricación electrónica en Asia Oriental. Los productores especializados con vínculos de fundición pueden gestionar mejor la seguridad de los insumos y los requisitos de calidad de estos clientes. Sus relaciones con los compradores de electrónica dependen habitualmente de especificaciones consistentes en entregas repetidas. Esa disciplina operativa difiere del modelo de adquisición de alto volumen utilizado para muchos grados agrícolas. Apoya una posición comercial diferenciada para las empresas que pueden documentar pureza, trazabilidad y suministro confiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Límites de Carga de Cobre y Controles de Toxicidad Ambiental | -1.2% | Núcleo de la UE (Francia, Italia, España, Alemania), con expansión al Reino Unido y los Países Nórdicos | Largo plazo (≥ 4 años) |
| Volatilidad del Precio de las Materias Primas de Cobre | -0.9% | Global, más aguda en los clústeres de fundición de Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Sustitución por Formulaciones Biológicas y de Menor Contenido de Cobre | -0.6% | Europa Occidental, América del Norte; expansión emergente hacia el Mediterráneo y los sectores orgánicos de APAC | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Límites de Carga de Cobre y Controles de Toxicidad Ambiental
Los compuestos de cobre han sido clasificados como candidatos a sustitución en virtud del Reglamento (CE) N.º 1107/2009 desde 2025. Este tratamiento puede limitar los nuevos usos agrícolas donde exista una opción más segura con eficacia similar. La autoridad francesa señaló que la necesidad de reducir el uso de cobre debe sopesarse frente a la escala limitada y los costos de transición de las alternativas. Los requisitos europeos de productos también exigen una clasificación, etiquetado, envasado y documentación cuidadosos para los compuestos de cobre. Estas obligaciones aumentan el costo de atender los mercados regulados de horticultura y viticultura. El mercado de sulfato de cobre enfrenta un camino más estrecho para la expansión agrícola en áreas con estrictos controles de carga de cobre.
Volatilidad del Precio de las Materias Primas de Cobre
Los productores de sulfato de cobre dependen del cobre refinado y de las materias primas vinculadas a la fundición, lo que los expone a los precios del cobre y a las condiciones de procesamiento. El cobre al contado en la Bolsa de Metales de Londres (LME) alcanzó 14.424,50 USD por tonelada métrica en agosto de 2026, mientras que el diferencial entre el contado y los tres meses alcanzó 207,50 USD por tonelada métrica. El mismo material informó que las existencias en los almacenes de la LME cayeron más del 14% en 1 mes, lo que redujo la disponibilidad física. JX Advanced Metals anunció recortes en la producción primaria de cobre y una reducción a mediano plazo de la capacidad de fundición en 2025 a medida que los márgenes de procesamiento se deterioraron. Los productores sin suministro propio tienen más dificultades para establecer términos contractuales de varios trimestres cuando los costos de las materias primas cambian rápidamente. Esta volatilidad aumenta la ventaja de las empresas integradas en el mercado de sulfato de cobre. Las empresas integradas pueden alinear la adquisición, la fundición y la producción química dentro de una única cadena de suministro. Los productores independientes deben, en cambio, gestionar los precios cambiantes de los insumos a través de contratos y decisiones de inventario. Esto puede hacer que la planificación del suministro sea más compleja cuando la disponibilidad se vuelve limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Pentahidrato Lidera Tanto en Participación como en Tasa de Crecimiento
El pentahidrato representó el 82,78% del tamaño del mercado de sulfato de cobre en 2025 y se proyecta que avance a una CAGR del 6,87% hasta 2031. Su posición refleja el uso consolidado en agricultura, galvanizado, nutrición animal y tratamiento de agua, lo que otorga a los productores acceso a varios grupos de clientes recurrentes. La misma forma cristalina sirve tanto para los requisitos agrícolas de productos básicos como para las especificaciones electrónicas de alta pureza. El pentahidrato de grado básico con una pureza del 98% se utiliza en la mezcla de fungicidas y premezclas para piensos. El pentahidrato de grado electrónico con una pureza del 99,9% sirve para el galvanizado de placas de circuito impreso y semiconductores, donde obtiene un precio más alto. La industria del sulfato de cobre está siendo moldeada cada vez más por los diferentes requisitos de estos dos grados.
El sulfato de cobre anhidro se utiliza donde se requiere una dosificación precisa en aplicaciones analíticas y especializadas. Su complejidad de producción y su sensibilidad a la humedad durante el almacenamiento limitan un uso más amplio fuera de las aplicaciones que necesitan estas características del producto. Otras formas incluyen sulfato de cobre básico y productos monohidratados que sirven para necesidades específicas de fungicidas. Estos productos pueden admitir cargas de cobre más bajas por dosis aplicada en mercados regulados. Los requisitos de clasificación, etiquetado y envasado en Europa aumentan el costo de entrada para los exportadores. Los proveedores con sistemas de calidad documentados están mejor posicionados para atender las partes especializadas del mercado de sulfato de cobre. La distinción entre grados también afecta la forma en que los productores gestionan el inventario y la calificación de clientes. Los compradores agrícolas priorizan el suministro confiable y el cumplimiento de las necesidades de formulación. Los compradores de electrónica requieren un mayor control sobre las impurezas y la consistencia de los lotes. Estos requisitos separados apoyan estrategias de precios y suministro diferenciadas en todas las formas de producto.


Por Aplicación: La Agricultura Lidera Mientras que la Minería y la Metalurgia se Expanden más Rápido
La agricultura representó el 44,05% del tamaño del mercado de sulfato de cobre en 2025. El sulfato de cobre sirve como ingrediente fungicida, suplemento de micronutrientes del suelo, componente de premezcla para piensos animales y producto químico de tratamiento en acuicultura dentro de las cadenas de suministro agrícolas. Los sistemas de fertigación y micronutrientes solubles utilizan pentahidrato de grado técnico por su solubilidad consistente. Las aplicaciones de productos químicos incluyen baños de galvanizado, producción de pigmentos y síntesis química. Los usos en construcción incluyen la preservación de la madera y los aditivos cementosos a base de cobre, aunque estas aplicaciones representan un canal más especializado que la protección de cultivos o la minería.
Se proyecta que la minería y la metalurgia avancen a una CAGR del 7,13% hasta 2031 dentro del mercado de sulfato de cobre. El crecimiento está asociado con una mayor actividad de procesamiento en operaciones de cobre, zinc, cobalto y oro. Los cuerpos de mineral complejos pueden requerir una activación de flotación intensiva en sistemas de sulfuros mixtos, lo que mantiene al reactivo relevante a medida que los circuitos de procesamiento se vuelven más exigentes. Jinchuan Group Co., Ltd. se encuentra entre los productores integrados que atienden las cadenas de suministro de productos químicos relacionados con el cobre. La agricultura sigue siendo importante porque varios usos están conectados a los sistemas de cultivos y ganadería. La demanda minera está impulsada por los requisitos del proceso más que por los ciclos de productos orientados al consumidor. Las aplicaciones de productos químicos vinculan la demanda a la actividad electrónica y la producción industrial. Esta gama de aplicaciones reduce la dependencia de un único canal de compra.
Análisis Geográfico
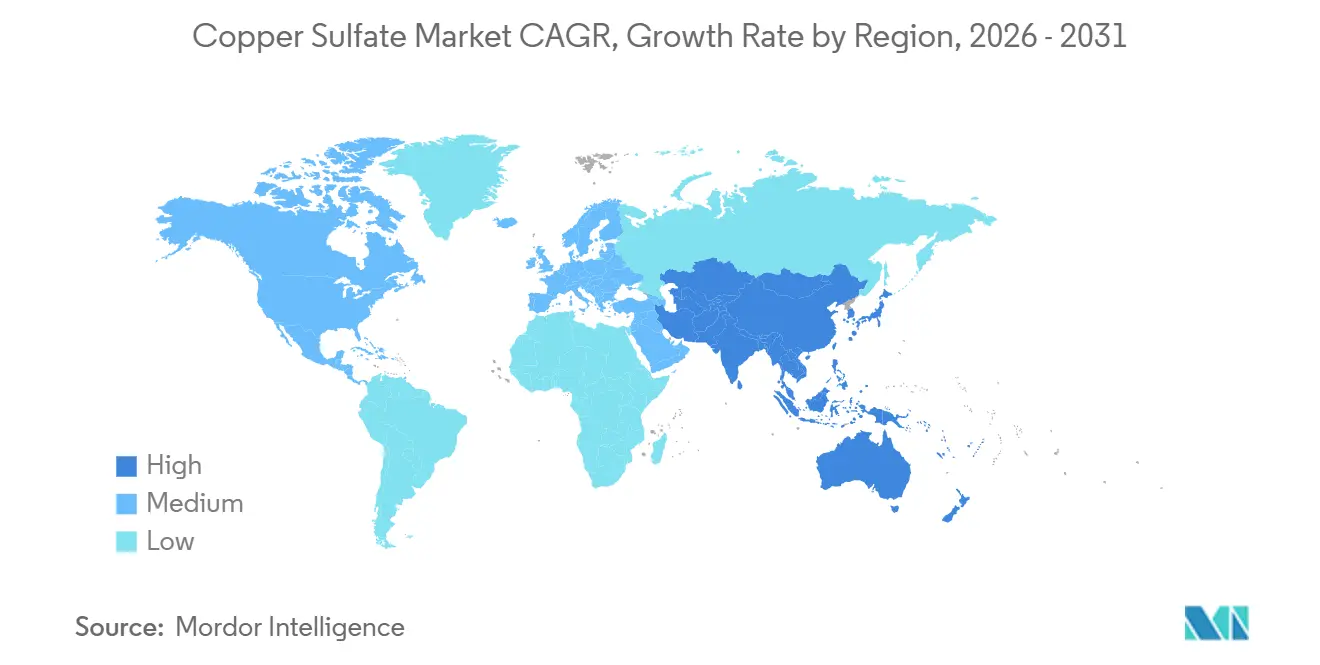
Asia-Pacífico representó el 45,23% de la participación del mercado de sulfato de cobre en 2025 y se proyecta que avance a una CAGR del 7,24% hasta 2031. China combina la fundición de cobre, la extensa producción de cultivos, la actividad ganadera y la fabricación de electrónica. La Fundición Guixi de Jiangxi Copper Corporation Limited ha superado 1 millón de toneladas métricas de capacidad anual de cobre electrolítico. India tiene suelos deficientes en cobre en áreas de trigo, arroz y algodón y utiliza más aplicaciones de fertigación y foliares. Sus actividades ganaderas y mineras también apoyan la demanda de premezclas para piensos y flotación. Las cadenas de suministro chinas vinculan los productos de fundición con la distribución de productos químicos agrícolas e industriales. Esta integración apoya tanto la disponibilidad de pentahidrato a granel como el desarrollo de materiales especializados. Los productores regionales pueden distribuir los costos fijos de cumplimiento y logística entre varios mercados de uso final. Estas condiciones ayudan a explicar por qué Asia-Pacífico combina una gran base instalada con el crecimiento proyectado más rápido. Japón y Corea del Sur proporcionan demanda especializada de material de alta pureza procedente de la fabricación de semiconductores y placas de circuito impreso, donde los estándares de calificación son más exigentes que en las aplicaciones a granel.
Indonesia, Vietnam y Filipinas son ubicaciones de demanda emergente en el Sudeste Asiático. La intensificación agrícola, la acuicultura y las inversiones en electrónica apoyan este desarrollo. América del Norte y Europa son áreas consolidadas donde la formulación de productos y el cumplimiento normativo afectan los patrones de demanda. El consumo norteamericano incluye agricultura de cultivos en hilera, galvanizado industrial, flotación minera y alimentación animal. Los proveedores de piensos en la región utilizan especificaciones que apoyan la adquisición confiable de grados premium. Los clientes industriales también valoran la consistencia cuando el sulfato de cobre se utiliza en procesos de galvanizado. Los proveedores y formuladores europeos deben adaptar los productos a condiciones de cumplimiento más exigentes. El resultado es un mayor enfoque en productos calificados que en volumen indiferenciado únicamente. Europa mantiene la demanda de la agricultura ecológica porque los fungicidas de cobre siguen siendo importantes en la viticultura certificada, particularmente donde las alternativas viables no han alcanzado la escala operativa requerida. El tamaño del mercado de sulfato de cobre en Europa también está determinado por las normas de residuos y los requisitos de candidatos a sustitución.
América del Sur combina el suministro de cobre con la demanda de la agricultura y la minería, conectando la economía de producción con una base regional de usuarios de productos químicos. Chile y Perú representan más del 40% de la producción mundial de cobre en mina, lo que apoya el acceso a ácido sulfúrico e insumos de cobre refinado. Sulcona S.A. de C.V. ha fabricado y exportado pentahidrato de sulfato de cobre desde 1954 para usos agrícolas, galvanoplásticos, mineros y de tratamiento de agua[2]Sulcona S.A. de C.V., "Sulfato de Cobre, Fabricantes y Exportadores desde 1954," Sulcona S.A. de C.V., guiaquimica.mx. La demanda en Oriente Medio y África está emergiendo a través de la agricultura en invernadero, el riego, la minería, la acuicultura y el tratamiento de agua municipal. La región tiene una base consolidada más pequeña que Asia-Pacífico, pero sus aplicaciones son amplias. Las operaciones de invernadero requieren insumos que puedan apoyar la salud de los cultivos bajo cultivo intensivo. Las operaciones mineras añaden una fuente industrial de demanda donde se amplían los circuitos de flotación. Los sistemas de agua municipales crean casos de uso adicionales para el control de algas. Arabia Saudita y los Emiratos Árabes Unidos utilizan sulfato de cobre en sistemas agrícolas relacionados con la seguridad alimentaria. La minería sudafricana y la acuicultura de África Oriental crean puntos de consumo adicionales para el mercado de sulfato de cobre.

Panorama Competitivo
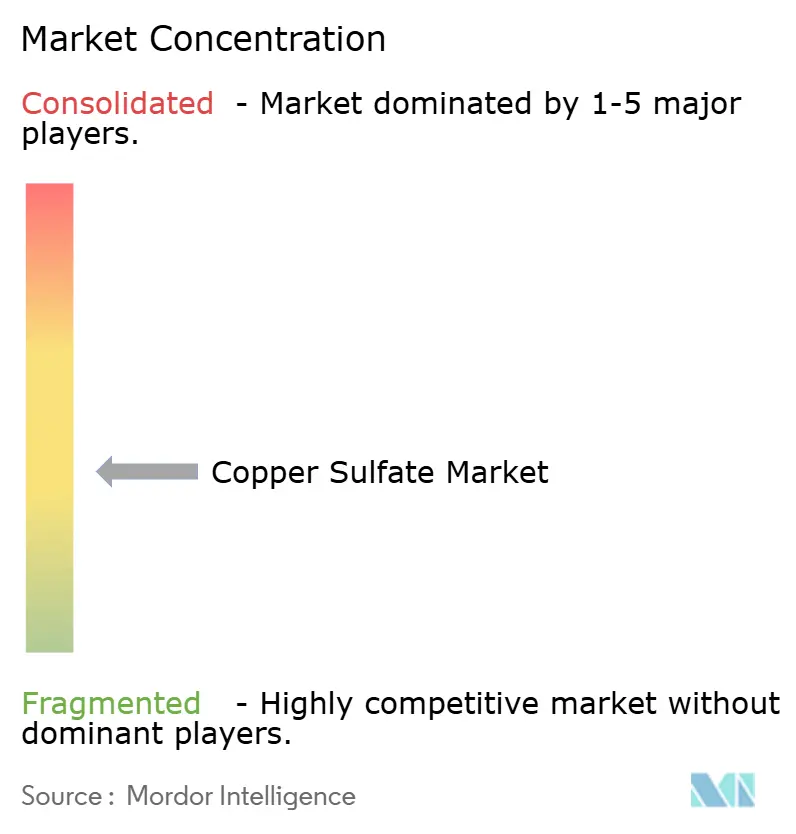
El mercado de sulfato de cobre está moderadamente concentrado, con los cinco principales actores que incluyen OLD BRIDGE MINERALS, Sumitomo Metal Mining Co., Ltd., JX Advanced Metals Corporation, Beneut Enterprise y Manica S.p.A. Jiangxi Copper Corporation Limited, Jinchuan Group Co., Ltd. y Highnic Group utilizan la escala de fundición china en los mercados de pentahidrato de productos básicos. JX Advanced Metals Corporation, Sumitomo Metal Mining Co., Ltd., Boliden Group y KGHM Wszelkie prawa zastrzeżone compiten a través de la certificación, la seguridad del suministro y la trazabilidad en aplicaciones premium. Esta división sitúa el control de los costos de las materias primas y la calificación de pureza en el centro de la competencia. Los proveedores independientes enfrentan mayor presión cuando los costos de los insumos de cobre aumentan. La competencia en productos básicos está, por tanto, estrechamente vinculada al acceso a las materias primas de cobre y a la capacidad de fundición. La competencia premium depende más de la pureza consistente y la documentación de respaldo. Los dos modelos pueden coexistir porque sus requisitos de clientes difieren materialmente. Esta estructura mantiene el mercado de sulfato de cobre competitivo al tiempo que recompensa la integración operativa.
Jiangxi Copper Corporation Limited lanzó una oferta formal en efectivo por SolGold en diciembre de 2025 para perseguir la mina de cobre Cascabel en Ecuador. El movimiento tenía como objetivo fortalecer la autosuficiencia en mineral en un entorno de bajos cargos de tratamiento y reducir la dependencia de la disponibilidad externa de concentrado. JX Advanced Metals Corporation, Mitsui Kinzoku, Marubeni y Mitsubishi Materials firmaron un acuerdo definitivo en mayo de 2026 para integrar la compra de concentrado y las ventas relacionadas de cátodos dentro de la empresa conjunta Pan Pacific Copper. Esta acción fortalece la integración desde la fundición hasta la especialización entre los productores japoneses. También acerca la compra de concentrado y las ventas de cátodos a la planificación química aguas abajo. Dicha coordinación puede mejorar la visibilidad sobre la disponibilidad de materias primas para productos calificados. Eleva la barrera para los proveedores que deben obtener material en el mercado abierto. El mercado de sulfato de cobre continúa reflejando esta diferencia entre los modelos de negocio integrados e independientes.
Las oportunidades permanecen en formulaciones agrícolas de dosis de precisión que cumplen con los requisitos de menor uso de cobre. La gestión de baños de galvanizado de circuito cerrado es otra área porque la recuperación y una vida útil más larga del baño pueden reducir los costos químicos para las instalaciones de semiconductores. Manica S.p.A. tiene una posición en el suministro de premezclas para piensos a través de la certificación y el conocimiento de aplicaciones. Sulcona S.A. de C.V. apoya a los clientes agrícolas e industriales regionales en América Latina. Univertical suministra solución de sulfato de cobre de grado semiconductor y enfatiza el control de impurezas para aplicaciones electrónicas. La documentación de calidad y la trazabilidad continúan determinando el acceso de los proveedores a las secciones más exigentes del mercado de sulfato de cobre, especialmente cuando los compradores requieren registros de producción consistentes durante períodos de suministro prolongados. Estos requisitos son particularmente relevantes donde los componentes electrónicos requieren insumos estrictamente controlados. Los especialistas regionales pueden seguir siendo competitivos cuando comprenden las necesidades de compra específicas de cada aplicación. Sus posiciones dependen del mantenimiento de certificaciones, un rendimiento confiable del producto y el apoyo al cliente. Esto deja espacio para proveedores especializados a pesar de la ventaja de escala de los grupos integrados de minería y fundición.
Líderes de la Industria del Sulfato de Cobre
-
OLD BRIDGE MINERALS
-
Sumitomo Metal Mining Co., Ltd.
-
JX Advanced Metals Corporation
-
Beneut Enterprise
-
Manica S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: JX Advanced Metals Corporation, Mitsui Kinzoku, Marubeni y Mitsubishi Materials acordaron integrar las actividades de compra de concentrado de cobre y ventas de cátodos de cobre de Mitsubishi Materials en la empresa conjunta Pan Pacific Copper. La consolidación fortalece la cadena de suministro de cobre y apoya la disponibilidad aguas abajo de materias primas de cobre utilizadas en la producción de sulfato de cobre para aplicaciones de semiconductores y placas de circuito impreso.
- Octubre de 2025: Amoéba informó ensayos en viñedos de AXPERA que lograron resultados comparables con un programa estándar de 3 kg/ha de cobre mientras utilizaban solo 1–2 kg/ha de cobre junto con AXPERA. Los resultados apoyan el desarrollo de soluciones de protección de cultivos eficientes en cobre y pueden influir en los patrones de demanda de productos agrícolas a base de cobre, incluido el sulfato de cobre.


Alcance del Informe Global del Mercado de Sulfato de Cobre
El sulfato de cobre es un compuesto inorgánico de cobre disponible en diferentes estados de hidratación y valorado por su reactividad química y solubilidad en agua. Se utiliza como fuente de cobre y como producto químico funcional en procesos que involucran agricultura, procesamiento de minerales, producción química y otras aplicaciones industriales.
El Mercado de Sulfato de Cobre está segmentado por tipo de producto, aplicación y geografía. Por tipo de producto, el mercado está segmentado en pentahidrato, anhidro y otros. Por aplicación, el mercado está segmentado en agricultura, productos químicos, construcción, atención médica, minería y metalurgia, y otros. El informe también cubre el tamaño del mercado y los pronósticos para el sulfato de cobre en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Pentahidrato |
| Anhidro |
| Otros |
| Agricultura |
| Productos Químicos |
| Construcción |
| Atención Médica |
| Minería y Metalurgia |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Pentahidrato | |
| Anhidro | ||
| Otros | ||
| Por Aplicación | Agricultura | |
| Productos Químicos | ||
| Construcción | ||
| Atención Médica | ||
| Minería y Metalurgia | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sulfato de cobre?
El mercado de sulfato de cobre se sitúa en 1,42 mil millones de USD en 2026 y se proyecta que alcance 1,93 mil millones de USD en 2031.
¿Qué aplicación lideró la demanda del mercado en 2025?
La agricultura representó el 44,05% de los ingresos del mercado en 2025.
¿Qué tipo de producto se proyecta que avance hasta 2031?
Se proyecta que el pentahidrato avance a una CAGR del 6,87% hasta 2031.
¿Qué región se proyecta que avance hasta 2031?
Se proyecta que Asia-Pacífico avance a una CAGR del 7,24% hasta 2031.
Última actualización de la página el:



