
Kupfersulfat-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.42 Milliarden US-Dollar |
| Marktgröße (2031) | 1.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.24 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kupfersulfat-Marktanalyse von Mordor Intelligence
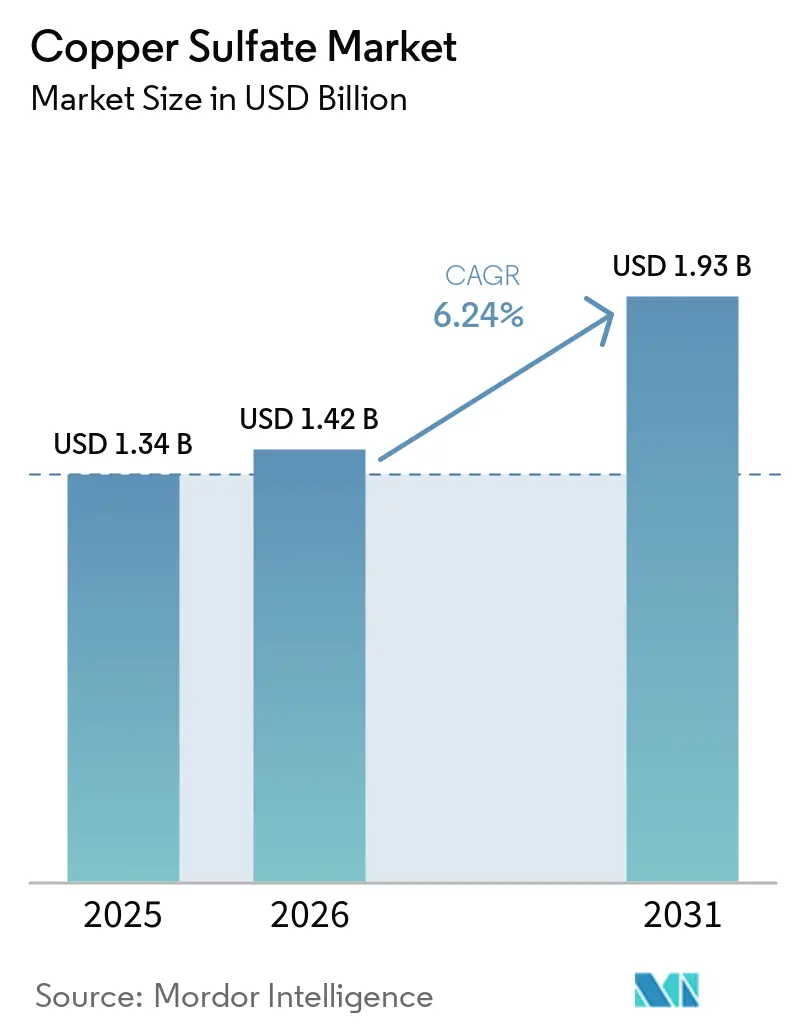
Die Größe des Kupfersulfat-Marktes wurde im Jahr 2025 auf 1,34 Milliarden USD geschätzt und soll von 1,42 Milliarden USD im Jahr 2026 auf 1,93 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,24 % während des Prognosezeitraums (2026–2031). Der Kupfersulfat-Markt bedient die Landwirtschaft, den Bergbau, die Tierernährung, die Wasseraufbereitung und die Herstellung von Leiterplatten, was der Nachfrage mehrere Endverbrauchsgrundlagen verleiht. Die Nachfrage nach hochreinem Material steigt mit 5G-Netzwerken, Rechenzentren für künstliche Intelligenz und Elektronik für Elektrofahrzeuge, während der Pflanzenschutz ein wichtiger Absatzkanal bleibt. Kupferpreise und knappes Konzentratangebot erhöhen die Unsicherheit bei der Rohstoffversorgung, was Produzenten mit integrierten Bergbau- und Schmelzbetrieben begünstigt. Europäische Vorschriften zu Kupferrückständen und Umweltklassifizierung erhöhen die Compliance-Anforderungen für Formulierer, während Spezialanbieter von Rückverfolgbarkeits- und Reinheitsanforderungen profitieren können. Der Kupfersulfat-Markt bietet daher Chancen bei Premium-Elektronikqualitäten, präzisen landwirtschaftlichen Formulierungen und Versorgungsvereinbarungen, die die Anfälligkeit gegenüber Inputpreisänderungen reduzieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Pentahydrat im Jahr 2025 einen Marktanteil von 82,78 % am Kupfersulfat-Markt und soll bis 2031 mit einer CAGR von 6,87 % wachsen.
- Nach Anwendung hielt die Landwirtschaft im Jahr 2025 einen Marktanteil von 44,05 % am Kupfersulfat-Markt, während Bergbau und Metallurgie bis 2031 mit einer CAGR von 7,13 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 45,23 % am Kupfersulfat-Markt und soll bis 2031 mit einer CAGR von 7,24 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach landwirtschaftlichen Fungiziden und Mikronährstoffen | +2.1% | Global, angeführt von Asien-Pazifik (China, Indien), Südamerika (Brasilien, Argentinien) und dem mediterranen Europa | Langfristig (≥ 4 Jahre) |
| Expansion im Bergbau und in der Mineralverarbeitung | +1.4% | Asien-Pazifik-Kern (China, Indonesien), Südamerika (Chile, Peru), Naher Osten und Afrika (Demokratische Republik Kongo, Südafrika) | Mittelfristig (2–4 Jahre) |
| Hochreines Kupfersulfat für Leiterplatten und Halbleiter | +1.0% | Ostasien (China, Taiwan, Südkorea, Japan), Südostasien, frühe Gewinne in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Tierernährung und Futtermittel-Vormischungen | +0.7% | Asien-Pazifik (China, Vietnam, Indonesien), Nordamerika, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wasseraufbereitung und Algenkontrolle in der Aquakultur | +0.5% | Global, konzentriert in Nordamerika, Südostasien und Nordafrika | Langfristig ( 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach landwirtschaftlichen Fungiziden und Mikronährstoffen
Die Landwirtschaft blieb die wichtigste Anwendung, wobei Kupfersulfat in Fungizidformulierungen und zur Korrektur kupferarmer Böden eingesetzt wird. Die Bordeaux-Brühe kombiniert Kupfersulfat mit Kalk und unterstützt weiterhin den ökologischen Weinbau, wo ihre Verwendung erlaubt ist. Die Französische Agentur für Lebensmittelsicherheit, Umwelt und Arbeitssicherheit bewertete Szenarien mit geringerem Kupfereinsatz für Weintrauben, Äpfel und Kartoffeln und stellte fest, dass Alternativen in der Verfügbarkeit begrenzt und kostspielig in der Einführung sein können. China und Indien stützen die Nachfrage durch intensive Pflanzenproduktion, Bodenbehandlung und Fertigationsnetzwerke. Die Europäische Behörde für Lebensmittelsicherheit überprüfte im Jahr 2025 81.730 Rückstandsergebnisse und erklärte, dass die Nahrungsaufnahme aus dem aktuellen landwirtschaftlichen Einsatz für keine Verbraucheraltersgruppe ein Gesundheitsproblem darstellt[1]. Diese Bedingungen erhalten eine breite landwirtschaftliche Basis für den Kupfersulfat-Markt aufrecht, auch wenn die Produktauswahl stärker reguliert wird.
Expansion im Bergbau und in der Mineralverarbeitung
Kupfersulfat wird als Flotationsaktivator bei der Aufbereitung von Blei, Zink, Kobalt und Gold eingesetzt. Die Erschließung von Minen und ein höherer Verarbeitungsbedarf stützen die Nachfrage aus Flotations- und Elektrogewinnungsanlagen. Jiangxi Copper Corporation Limited brachte das Wutong-Phase-III-Projekt im Jahr 2025 auf eine tägliche Verarbeitungskapazität von 10.000 Tonnen. KGHM Wszelkie prawa zastrzeżone verfügt über eine integrierte Schmelzposition, die seine Kupferoperationen mit der nachgelagerten Chemikalienversorgung verknüpft. Der Kupfersulfat-Markt profitiert, wenn neue Bergbaukapazitäten Flotationschemikalien und ein kontinuierliches Elektrolytmanagement erfordern. Minenbetreiber verwenden auch Dosiersysteme, die einen kontrollierten Chemikalieneinsatz im Rahmen von Umweltmanagementanforderungen unterstützen.
Nachfrage nach Tierernährung und Futtermittel-Vormischungen
Kupfer ist ein essentielles Spurenelement in der Tierernährung, was zertifizierte Futtermittelzusatzstoffe zu einer etablierten Nachfragequelle macht. Die Durchführungsverordnung (EU) 2018/2039 der Kommission genehmigt Kupfersulfat für den Futtermitteleinsatz in Vormischungsform, was den Schwerpunkt auf zertifizierte Lieferketten legt. Manica S.p.A. identifiziert Kupfersulfat als Futtermittelzusatzstoff und stellt Material für diese Anwendung bereit. Die Europäische Behörde für Lebensmittelsicherheit veröffentlichte 2025 Bewertungen für Kupferlysinsulfat und Kupfer(II)-Betain-Komplex als Futtermittelzusatzstoffe, was die fortlaufende Überprüfung alternativer Kupferformen zeigt. Diese Produkte streben eine Zulassung als organisch-chelierte Formen an und beseitigen nicht den ernährungsphysiologischen Bedarf an Kupfer. Niedrigere maximale Kupfergehalte für einige Tierarten lenken den Einkauf hin zu rückverfolgbaren Qualitäten mit höherer Reinheit im Kupfersulfat-Markt.
Hochreines Kupfersulfat für Leiterplatten und Halbleiter
Hochreines Kupfersulfat wird bei der Galvanik für Leiterplatten und Halbleitergehäuse eingesetzt. Kompaktere Geräte, höhere Anzahl von Leiterplattenlagen und feinere Leiterbahnbreiten erhöhen den Kupferabscheidungsbedarf pro Platine. JX Advanced Metals Corporation vermarktet seine UPINORG-Kupfersulfatlösung für Halbleitergehäuse und Leiterplattenanwendungen. Diese Spezialanwendung hängt von Reinheit, Chargenrückverfolgbarkeit und Qualifizierungspraktiken ab, die Massengutlieferanten möglicherweise nicht erfüllen. Der Kupfersulfat-Markt gewinnt daher einen höherwertigen Nachfragestrom aus Elektronikfertigungsclustern in Ostasien. Spezialisten mit Schmelzverbindungen können die Versorgungssicherheit und die Qualitätsanforderungen dieser Kunden besser managen. Ihre Beziehungen zu Elektronikabnehmern hängen häufig von konsistenten Spezifikationen über wiederholte Lieferungen hinweg ab. Diese betriebliche Disziplin unterscheidet sich vom Hochvolumen-Beschaffungsmodell, das für viele landwirtschaftliche Qualitäten verwendet wird. Sie unterstützt eine eigenständige kommerzielle Position für Unternehmen, die Reinheit, Rückverfolgbarkeit und zuverlässige Versorgung dokumentieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kupferbelastungsgrenzen und Kontrollen der Umwelttoxizität | -1.2% | EU-Kern (Frankreich, Italien, Spanien, Deutschland), mit Ausstrahlungseffekten auf das Vereinigte Königreich und die nordischen Länder | Langfristig (≥ 4 Jahre) |
| Preisvolatilität bei Kupfer-Rohstoffen | -0.9% | Global, am stärksten in Asien-Pazifik und südamerikanischen Schmelzerclustern | Kurzfristig (≤ 2 Jahre) |
| Substitution durch biologische und kupferärmere Formulierungen | -0.6% | Westeuropa, Nordamerika; Ausstrahlungseffekte entstehen im mediterranen und asiatisch-pazifischen Biosektor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kupferbelastungsgrenzen und Kontrollen der Umwelttoxizität
Kupferverbindungen wurden seit 2025 gemäß der Verordnung (EG) Nr. 1107/2009 als Substitutionskandidaten eingestuft. Diese Behandlung kann neue landwirtschaftliche Anwendungen einschränken, wenn eine sicherere Option mit ähnlicher Wirksamkeit verfügbar ist. Die französische Behörde stellte fest, dass die Notwendigkeit, den Kupfereinsatz zu reduzieren, gegen den begrenzten Umfang und die Übergangskosten von Alternativen abgewogen werden muss. Europäische Produktanforderungen verlangen auch eine sorgfältige Klassifizierung, Kennzeichnung, Verpackung und Dokumentation für Kupferverbindungen. Diese Verpflichtungen erhöhen die Kosten für die Bedienung regulierter Gartenbau- und Weinbaumärkte. Der Kupfersulfat-Markt sieht sich in Gebieten mit strengen Kupferbelastungskontrollen einem engeren Pfad für die landwirtschaftliche Expansion gegenüber.
Preisvolatilität bei Kupfer-Rohstoffen
Kupfersulfat-Produzenten sind auf raffiniertes Kupfer und schmelzerbezogene Rohstoffe angewiesen, was sie Kupferpreisen und Verarbeitungsbedingungen aussetzt. Der Kassapreis für Kupfer an der London Metal Exchange (LME) erreichte im August 2026 14.424,50 USD pro Tonne, während die Kassapreis-zu-Drei-Monats-Spanne 207,50 USD pro Tonne erreichte. Dasselbe Material berichtete, dass die LME-Lagerbestände in einem Monat um mehr als 14 % fielen, was die physische Verfügbarkeit verknappt. JX Advanced Metals kündigte 2025 Kürzungen bei der Primärkupferproduktion und eine mittelfristige Reduzierung der Schmelzkapazität an, da sich die Verarbeitungsmargen verschlechterten. Produzenten ohne eigene Versorgung haben größere Schwierigkeiten, Mehrquartals-Vertragsbedingungen festzulegen, wenn sich die Rohstoffkosten schnell ändern. Diese Volatilität erhöht den Vorteil integrierter Unternehmen im Kupfersulfat-Markt. Integrierte Unternehmen können Beschaffung, Schmelzen und chemische Produktion innerhalb einer einzigen Lieferkette aufeinander abstimmen. Unabhängige Produzenten müssen stattdessen wechselnde Inputpreise durch Verträge und Bestandsentscheidungen managen. Dies kann die Versorgungsplanung komplexer machen, wenn die Verfügbarkeit eingeschränkt wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
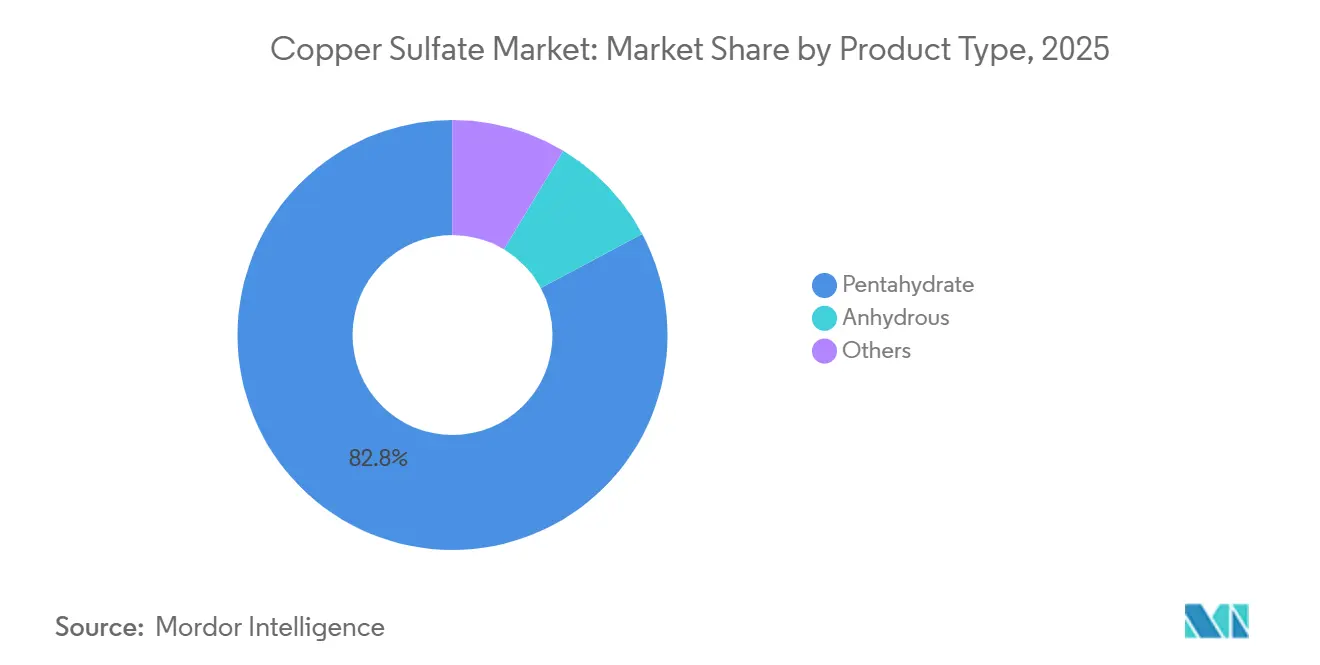
Pentahydrat führt sowohl bei Marktanteil als auch bei WachstumsratePentahydrat machte im Jahr 2025 82,78 % der Kupfersulfat-Marktgröße aus und soll bis 2031 mit einer CAGR von 6,87 % wachsen. Seine Position spiegelt den etablierten Einsatz in der Landwirtschaft, der Galvanik, der Tierernährung und der Wasseraufbereitung wider, was Produzenten Zugang zu mehreren wiederkehrenden Kundengruppen verschafft. Dieselbe Kristallform dient sowohl Massengut-Landwirtschaftsanforderungen als auch hochreinen Elektronikspezifikationen. Pentahydrat in Massenqualität mit 98 % Reinheit wird beim Fungizidmischen und in Futtermittel-Vormischungen verwendet. Pentahydrat in Elektronikqualität mit 99,9 % Reinheit dient der Galvanik für Leiterplatten und Halbleiter, wo es einen höheren Preis erzielt. Die Kupfersulfat-Branche wird zunehmend durch die unterschiedlichen Anforderungen dieser beiden Qualitäten geprägt.
Wasserfreies Kupfersulfat wird dort eingesetzt, wo eine präzise Dosierung in analytischen und Spezialanwendungen erforderlich ist. Seine Produktionskomplexität und Feuchtigkeitsempfindlichkeit bei der Lagerung begrenzen den breiteren Einsatz außerhalb von Anwendungen, die diese Produkteigenschaften benötigen. Andere Formen umfassen basisches Kupfersulfat und Monohydratprodukte, die spezifische Fungizidanforderungen erfüllen. Diese Produkte können niedrigere Kupferbelastungen pro aufgebrachter Dosis in regulierten Märkten unterstützen. Klassifizierungs-, Kennzeichnungs- und Verpackungsanforderungen in Europa erhöhen die Markteintrittskosten für Exporteure. Lieferanten mit dokumentierten Qualitätssystemen sind besser positioniert, um spezialisierte Teile des Kupfersulfat-Marktes zu bedienen. Die Unterscheidung zwischen Qualitäten beeinflusst auch, wie Produzenten Lagerbestände und Kundenqualifizierungen managen. Landwirtschaftliche Käufer priorisieren eine zuverlässige Versorgung und die Einhaltung von Formulierungsanforderungen. Elektronikkäufer erfordern eine höhere Kontrolle über Verunreinigungen und Chargenkonsistenz. Diese getrennten Anforderungen unterstützen differenzierte Preis- und Versorgungsstrategien über verschiedene Produktformen hinweg.



Nach Anwendung:
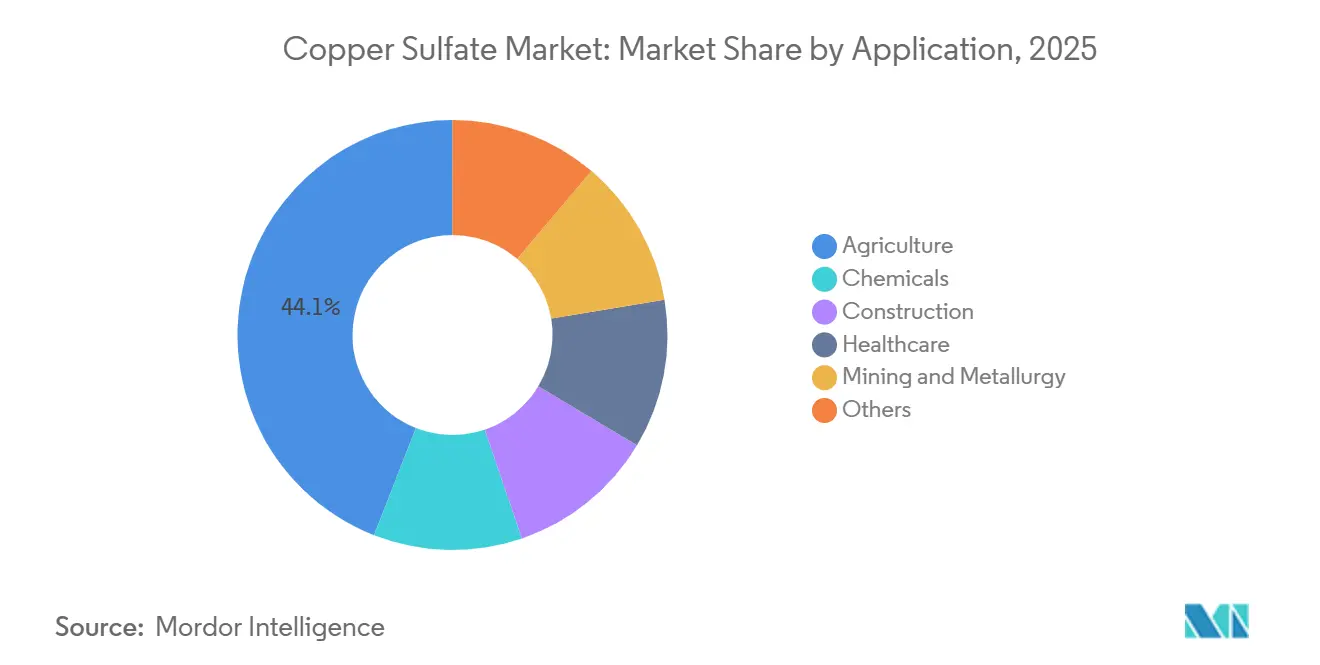
Landwirtschaft führt, während Bergbau und Metallurgie schneller wächstDie Landwirtschaft hielt im Jahr 2025 44,05 % der Kupfersulfat-Marktgröße. Kupfersulfat dient als Fungizidbestandteil, Bodenmikronährstoffergänzung, Futtermittel-Vormischungskomponente und Aquakulturbehandlungschemikalie innerhalb landwirtschaftlicher Lieferketten. Fertigations- und lösliche Mikronährstoffsysteme verwenden technisches Pentahydrat aufgrund seiner konsistenten Löslichkeit. Chemikalienanwendungen umfassen Galvanikbäder, Pigmentproduktion und chemische Synthese. Bauwirtschaftliche Anwendungen umfassen Holzschutz und kupferbasierte zementöse Beimischungen, obwohl diese Anwendungen einen spezialisierteren Absatzkanal darstellen als Pflanzenschutz oder Bergbau.
Bergbau und Metallurgie soll bis 2031 mit einer CAGR von 7,13 % im Kupfersulfat-Markt wachsen. Das Wachstum ist mit höherer Verarbeitungsaktivität bei Kupfer-, Zink-, Kobalt- und Goldoperationen verbunden. Komplexe Erzkörper können eine intensive Flotationsaktivierung in gemischten Sulfidsystemen erfordern, was das Reagenz relevant hält, wenn Verarbeitungskreisläufe anspruchsvoller werden. Jinchuan Group Co., Ltd. gehört zu den integrierten Produzenten, die kupferbezogene chemische Lieferketten bedienen. Die Landwirtschaft bleibt wichtig, da mehrere Anwendungen mit Pflanzen- und Tierhaltungssystemen verbunden sind. Die Bergbaunachfrage wird durch Prozessanforderungen und nicht durch verbraucherorientierte Produktzyklen angetrieben. Chemikalienanwendungen verknüpfen die Nachfrage mit der Elektronikaktivität und der Industrieproduktion. Diese Bandbreite an Anwendungen reduziert die Abhängigkeit von einem einzigen Beschaffungskanal.
Geografische Analyse
APAC-Kupfersulfat-Markt
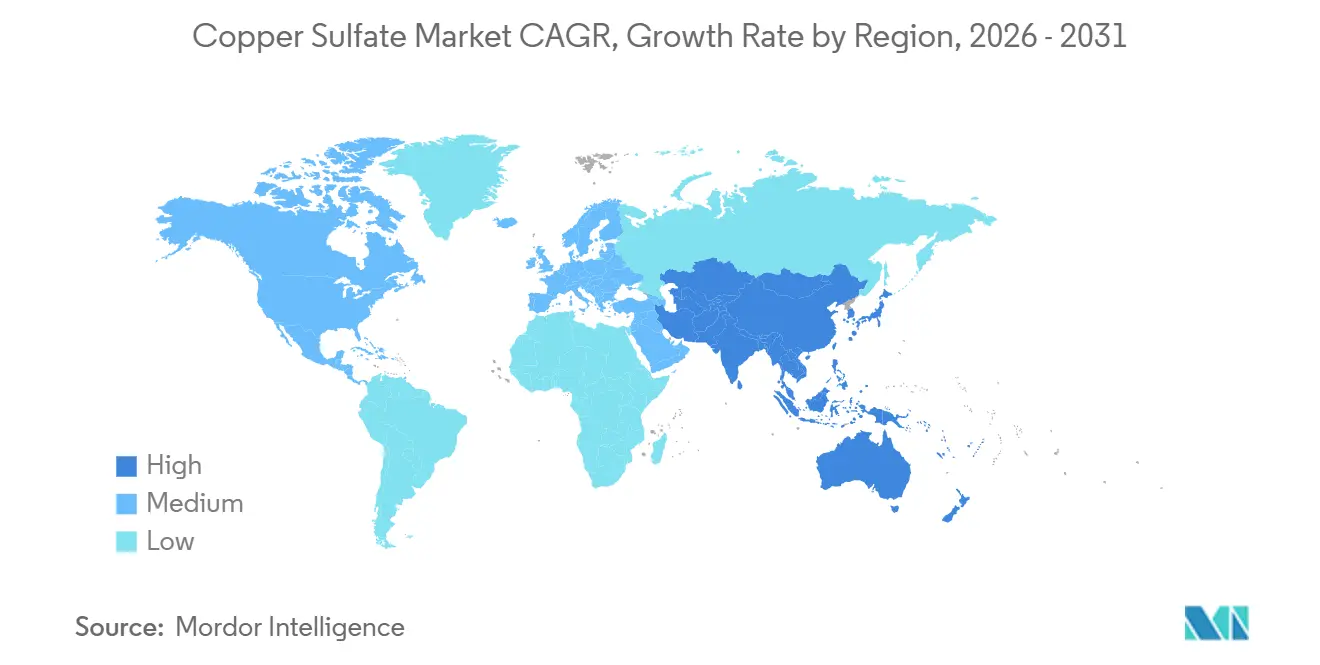
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 45,23 % am Kupfersulfat-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 7,24 % wachsen. China vereint Kupferschmelze, umfangreiche Pflanzenproduktion, Viehwirtschaft und Elektronikhersteller. Die Guixi-Schmelzhütte von Jiangxi Copper Corporation Limited hat eine jährliche Elektrolytkupferkapazität von über 1 Million Tonnen überschritten. Indien verfügt über kupferarme Böden in Weizen-, Reis- und Baumwollanbaugebieten und setzt verstärkt auf Fertigations- und Blattapplikationen. Die Viehwirtschaft und der Bergbau des Landes unterstützen zudem die Nachfrage nach Futtermittelprämixen und Flotationsanwendungen. Chinesische Lieferketten verbinden Schmelzprodukte mit der Verteilung landwirtschaftlicher und industrieller Chemikalien. Diese Integration unterstützt sowohl die Verfügbarkeit von Pentahydrat in großen Mengen als auch die Entwicklung von Spezialmaterialien. Regionale Hersteller können feste Compliance- und Logistikkosten auf mehrere Endverbrauchermärkte verteilen. Diese Bedingungen erklären, warum Asien-Pazifik eine große installierte Basis mit dem schnellsten prognostizierten Wachstum verbindet. Japan und Südkorea weisen eine spezialisierte Nachfrage nach hochreinem Material aus der Halbleiter- und Leiterplattenherstellung auf, wo die Qualifikationsstandards anspruchsvoller sind als bei Massenanwendungen.
ASEAN-, Nordamerika- und Europa-Kupfersulfat-Markt
Indonesien, Vietnam und die Philippinen sind aufstrebende Nachfragestandorte in Südostasien. Landwirtschaftliche Intensivierung, Aquakultur und Elektronikinvestitionen unterstützen diese Entwicklung. Nordamerika und Europa sind etablierte Regionen, in denen Produktformulierung und Compliance die Nachfragemuster beeinflussen. Der nordamerikanische Verbrauch umfasst den Ackerbau, industrielles Galvanisieren, Bergbauflotation und Tierfutter. Futtermittellieferanten in der Region verwenden Spezifikationen, die eine zuverlässige Beschaffung von Premiumqualität unterstützen. Industriekunden schätzen ebenfalls Konsistenz, wenn Kupfersulfat in Galvanisierungsprozessen eingesetzt wird. Europäische Lieferanten und Formulierer müssen ihre Produkte an anspruchsvollere Compliance-Anforderungen anpassen. Das Ergebnis ist ein stärkerer Fokus auf qualifizierte Produkte als auf undifferenziertes Volumen allein. Europa behält die Nachfrage aus dem ökologischen Landbau, da Kupferfungizide im zertifizierten Weinbau weiterhin wichtig sind, insbesondere dort, wo tragfähige Alternativen noch nicht den erforderlichen Betriebsmaßstab erreicht haben. Die Größe des Kupfersulfat-Marktes in Europa wird auch durch Rückstandsregeln und Anforderungen an Substitutionskandidaten geprägt.
MEA- und Südamerika-Kupfersulfat-Markt
Südamerika verbindet Kupferangebot mit Nachfrage aus Landwirtschaft und Bergbau und verknüpft so Produktionsökonomie mit einer regionalen Basis chemischer Abnehmer. Chile und Peru machen mehr als 40 % der weltweiten Kupferminenproduktion aus und unterstützen den Zugang zu Schwefelsäure und raffiniertem Kupfer als Einsatzstoffe. Sulcona S.A. de C.V. stellt seit 1954 Kupfersulfat-Pentahydrat her und exportiert es für landwirtschaftliche, galvanotechnische, bergbauliche und wasseraufbereitende Zwecke[2]. Die Nachfrage im Nahen Osten und in Afrika entwickelt sich durch Gewächshauslandwirtschaft, Bewässerung, Bergbau, Aquakultur und kommunale Wasseraufbereitung. Die Region verfügt über eine kleinere etablierte Basis als Asien-Pazifik, aber ihre Anwendungen sind breit gefächert. Gewächshausbetriebe benötigen Betriebsmittel, die die Pflanzengesundheit unter intensiver Kultivierung unterstützen können. Bergbaubetriebe stellen eine industrielle Nachfragequelle dar, bei der Flotationskreisläufe erweitert werden. Kommunale Wassersysteme schaffen zusätzliche Anwendungsfälle für die Algenkontrolle. Saudi-Arabien und die Vereinigten Arabischen Emirate verwenden Kupfersulfat in landwirtschaftlichen Systemen im Zusammenhang mit der Ernährungssicherheit. Der südafrikanische Bergbau und die ostafrikanische Aquakultur schaffen weitere Verbrauchspunkte für den Kupfersulfat-Markt.

Wettbewerbslandschaft
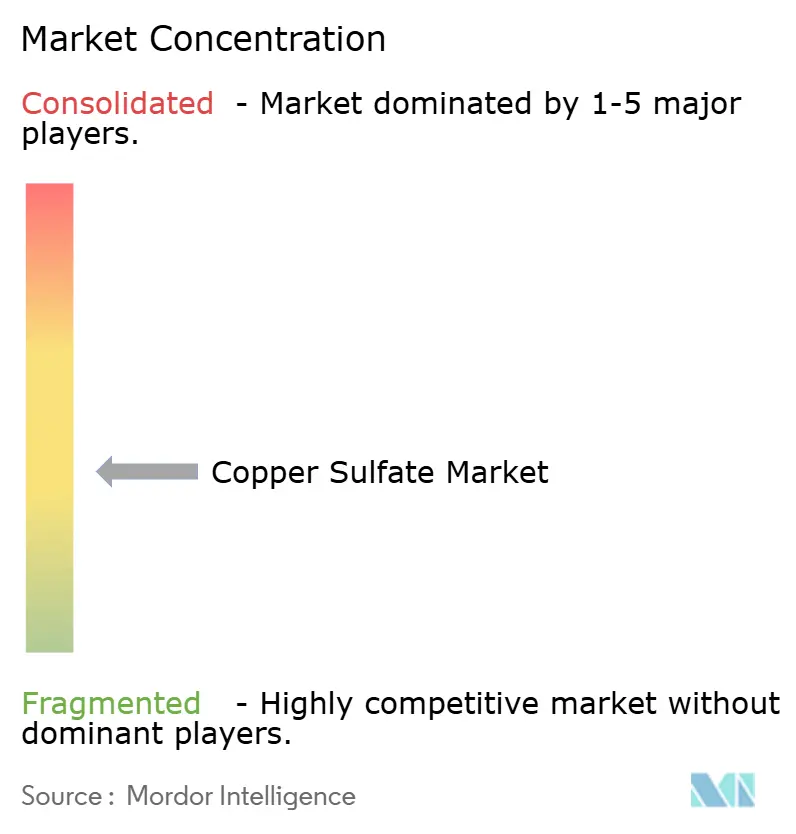
Der Kupfersulfat-Markt ist mäßig konzentriert, wobei die fünf größten Akteure OLD BRIDGE MINERALS, Sumitomo Metal Mining Co., Ltd., JX Advanced Metals Corporation, Beneut Enterprise und Manica S.p.A. umfassen. Jiangxi Copper Corporation Limited, Jinchuan Group Co., Ltd. und Highnic Group nutzen chinesische Schmelzkapazitäten in Massengut-Pentahydratmärkten. JX Advanced Metals Corporation, Sumitomo Metal Mining Co., Ltd., Boliden Group und KGHM Wszelkie prawa zastrzeżone konkurrieren durch Zertifizierung, Versorgungssicherheit und Rückverfolgbarkeit in Premium-Anwendungen. Diese Aufteilung stellt die Kontrolle der Rohstoffkosten und die Reinheitsqualifizierung in den Mittelpunkt des Wettbewerbs. Eigenständige Lieferanten stehen unter größerem Druck, wenn die Kupfer-Inputkosten steigen. Der Massengut-Wettbewerb ist daher eng mit dem Zugang zu Kupfer-Rohstoffen und Schmelzkapazitäten verbunden. Der Premium-Wettbewerb hängt stärker von konsistenter Reinheit und unterstützender Dokumentation ab. Die beiden Modelle können koexistieren, da ihre Kundenanforderungen materiell unterschiedlich sind. Diese Struktur hält den Kupfersulfat-Markt wettbewerbsfähig und belohnt gleichzeitig die operative Integration.
Jiangxi Copper Corporation Limited startete im Dezember 2025 ein formelles Barangebot für SolGold, um die Cascabel-Kupfermine in Ecuador zu verfolgen. Der Schritt sollte die Erz-Selbstversorgung in einem Umfeld mit niedrigen Behandlungsgebühren stärken und die Abhängigkeit von externer Konzentrat-Verfügbarkeit reduzieren. JX Advanced Metals Corporation, Mitsui Kinzoku, Marubeni und Mitsubishi Materials unterzeichneten im Mai 2026 eine endgültige Vereinbarung zur Integration des Kupferkonzentrat-Einkaufs und der damit verbundenen Kathodenverkäufe innerhalb des Pan Pacific Copper-Gemeinschaftsunternehmens. Diese Maßnahme stärkt die Schmelz-zu-Spezialitäten-Integration unter japanischen Produzenten. Sie bringt auch den Konzentrat-Einkauf und die Kathodenverkäufe näher an die nachgelagerte chemische Planung. Eine solche Koordination kann die Transparenz über die Rohstoffverfügbarkeit für qualifizierte Produkte verbessern. Sie erhöht die Eintrittsbarriere für Lieferanten, die Material auf dem freien Markt beschaffen müssen. Der Kupfersulfat-Markt spiegelt weiterhin diesen Unterschied zwischen integrierten und unabhängigen Geschäftsmodellen wider.
Chancen bestehen bei präzisionsdosierten landwirtschaftlichen Formulierungen, die niedrigere Kupferverbrauchsanforderungen erfüllen. Das Management von Galvanikbädern im geschlossenen Kreislauf ist ein weiterer Bereich, da Rückgewinnung und längere Badlebensdauer die Chemikalienkosten für Halbleiteranlagen senken können. Manica S.p.A. hat eine Position in der Futtermittel-Vormischungsversorgung durch Zertifizierung und Anwendungswissen. Sulcona S.A. de C.V. unterstützt regionale landwirtschaftliche und industrielle Kunden in Lateinamerika. Univertical liefert Kupfersulfatlösung in Halbleiterqualität und betont die Verunreinigungskontrolle für elektronische Anwendungen. Qualitätsdokumentation und Rückverfolgbarkeit bestimmen weiterhin den Lieferantenzugang zu anspruchsvollen Bereichen des Kupfersulfat-Marktes, insbesondere wenn Käufer konsistente Produktionsaufzeichnungen über längere Versorgungszeiträume hinweg benötigen. Diese Anforderungen sind besonders relevant, wenn elektronische Komponenten streng kontrollierte Inputs erfordern. Regionale Spezialisten können wettbewerbsfähig bleiben, wenn sie anwendungsspezifische Beschaffungsbedürfnisse verstehen. Ihre Positionen hängen von der Aufrechterhaltung von Zertifizierungen, zuverlässiger Produktleistung und Kundensupport ab. Dies lässt Raum für fokussierte Lieferanten trotz des Größenvorteils integrierter Bergbau- und Schmelzgruppen.
Kupfersulfat-Branchenführer
-
OLD BRIDGE MINERALS
-
Sumitomo Metal Mining Co., Ltd.
-
JX Advanced Metals Corporation
-
Beneut Enterprise
-
Manica S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kupfersulfat-Markt
- Beneut Enterprise
- Boliden Group
- Highnic Group
- Jiangxi Copper Corporation Limited
- Jinchuan Group Co., Ltd.
- JX Advanced Metals Corporation
- KGHM
- Manica S.p.A.
- Noah Chemicals
- Nufarm US
- OLD BRIDGE MINERALS
- Sulcona S.A. de C.V.
- Sumitomo Metal Mining Co., Ltd.

Recent Industry Developments in Kupfersulfat-Markt
- Mai 2026: JX Advanced Metals Corporation, Mitsui Kinzoku, Marubeni und Mitsubishi Materials vereinbarten, die Kupferkonzentrat-Einkaufsaktivitäten und Kupferkathoden-Verkaufsaktivitäten von Mitsubishi Materials in das Pan Pacific Copper-Gemeinschaftsunternehmen zu integrieren. Die Konsolidierung stärkt die Kupferlieferkette und unterstützt die nachgelagerte Verfügbarkeit von Kupfer-Rohstoffen, die bei der Kupfersulfat-Produktion für Halbleiter- und Leiterplattenanwendungen verwendet werden.
- Oktober 2025: Amoéba berichtete über Weinbergversuche mit AXPERA, die Ergebnisse vergleichbar mit einem Standard-3-kg/ha-Kupferprogramm erzielten, während nur 1–2 kg/ha Kupfer zusammen mit AXPERA verwendet wurden. Die Ergebnisse unterstützen die Entwicklung kupfereffizienter Pflanzenschutzlösungen und können die Nachfragemuster für kupferbasierte landwirtschaftliche Produkte, einschließlich Kupfersulfat, beeinflussen.


Globaler Kupfersulfat-Markt Berichtsumfang
Kupfersulfat ist eine anorganische Kupferverbindung, die in verschiedenen Hydratationszuständen erhältlich ist und für ihre chemische Reaktivität und Wasserlöslichkeit geschätzt wird. Es wird als Kupferquelle und als funktionelle Chemikalie in Prozessen eingesetzt, die Landwirtschaft, Mineralverarbeitung, chemische Produktion und andere industrielle Anwendungen umfassen.
Der Kupfersulfat-Markt ist nach Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Pentahydrat, Wasserfreies Kupfersulfat und Sonstige segmentiert. Nach Anwendung ist der Markt in Landwirtschaft, Chemikalien, Bauwesen, Gesundheitswesen, Bergbau und Metallurgie sowie Sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Kupfersulfat in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Pentahydrat |
| Wasserfreies Kupfersulfat |
| Sonstige |
| Landwirtschaft |
| Chemikalien |
| Bauwesen |
| Gesundheitswesen |
| Bergbau und Metallurgie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Pentahydrat | |
| Wasserfreies Kupfersulfat | ||
| Sonstige | ||
| Nach Anwendung | Landwirtschaft | |
| Chemikalien | ||
| Bauwesen | ||
| Gesundheitswesen | ||
| Bergbau und Metallurgie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kupfersulfat-Markt?
Der Kupfersulfat-Markt beläuft sich im Jahr 2026 auf 1,42 Milliarden USD und soll bis 2031 1,93 Milliarden USD erreichen.
Welche Anwendung führte die Marktnachfrage im Jahr 2025 an?
Die Landwirtschaft hielt im Jahr 2025 44,05 % des Marktumsatzes.
Welcher Produkttyp soll bis 2031 wachsen?
Pentahydrat soll bis 2031 mit einer CAGR von 6,87 % wachsen.
Welche Region soll bis 2031 wachsen?
Asien-Pazifik soll bis 2031 mit einer CAGR von 7,24 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
