
Taille et part du marché des systèmes compacts de vision industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.5 Milliards de dollars |
| Taille du Marché (2031) | 6.66 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes compacts de vision industrielle par Mordor Intelligence
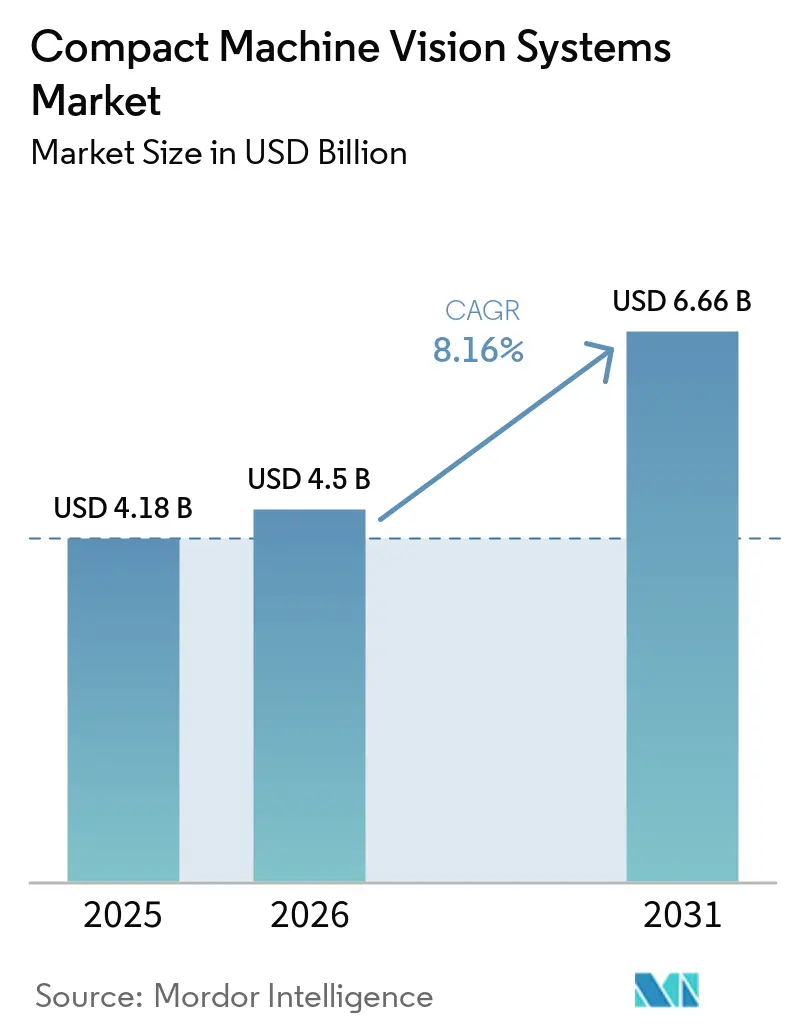
La taille du marché des systèmes compacts de vision industrielle devrait progresser de 4,18 milliards USD en 2025 et 4,50 milliards USD en 2026 à 6,66 milliards USD d'ici 2031, enregistrant un CAGR de 8,16 % entre 2026 et 2031.
La demande est soutenue par les programmes d'automatisation des usines, les exigences zéro défaut et une pénurie persistante de travailleurs qualifiés en contrôle qualité. Les fabricants recherchent également des systèmes plus compacts pouvant s'intégrer dans des lignes de production à haute diversité sans infrastructure PC séparée. L'IA embarquée transfère davantage de traitement d'images vers les caméras et les capteurs, ce qui favorise une inspection locale plus rapide et réduit la dépendance aux connexions réseau. Les fournisseurs répondent avec des logiciels intégrés, une connectivité et un support de cycle de vie, car ces services peuvent réduire la complexité du déploiement et renforcer la fidélisation des clients. Le marché des systèmes compacts de vision industrielle présente également des opportunités dans la fabrication réglementée, où les enregistrements d'inspection traçables et les contrôles qualité reproductibles revêtent une importance croissante.
Points clés du rapport
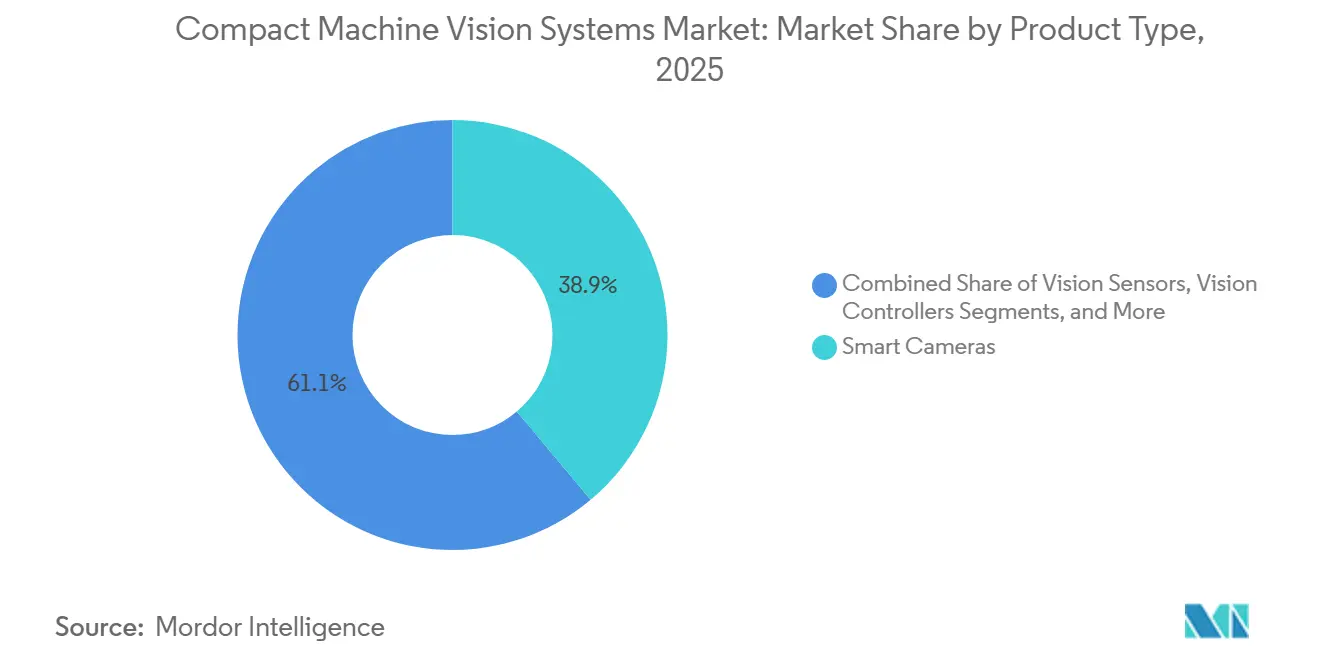
- Par type de produit, les caméras intelligentes détenaient 38,89 % de la taille du marché des systèmes compacts de vision industrielle en 2025, tandis que les systèmes de vision embarquée devraient se développer à un CAGR de 9,19 % jusqu'en 2031.
- Par type d'imagerie, les systèmes de vision 2D détenaient 69,19 % des revenus en 2025, tandis que les systèmes d'imagerie multispectrale et hyperspectrale devraient se développer à un CAGR de 10,12 % jusqu'en 2031.
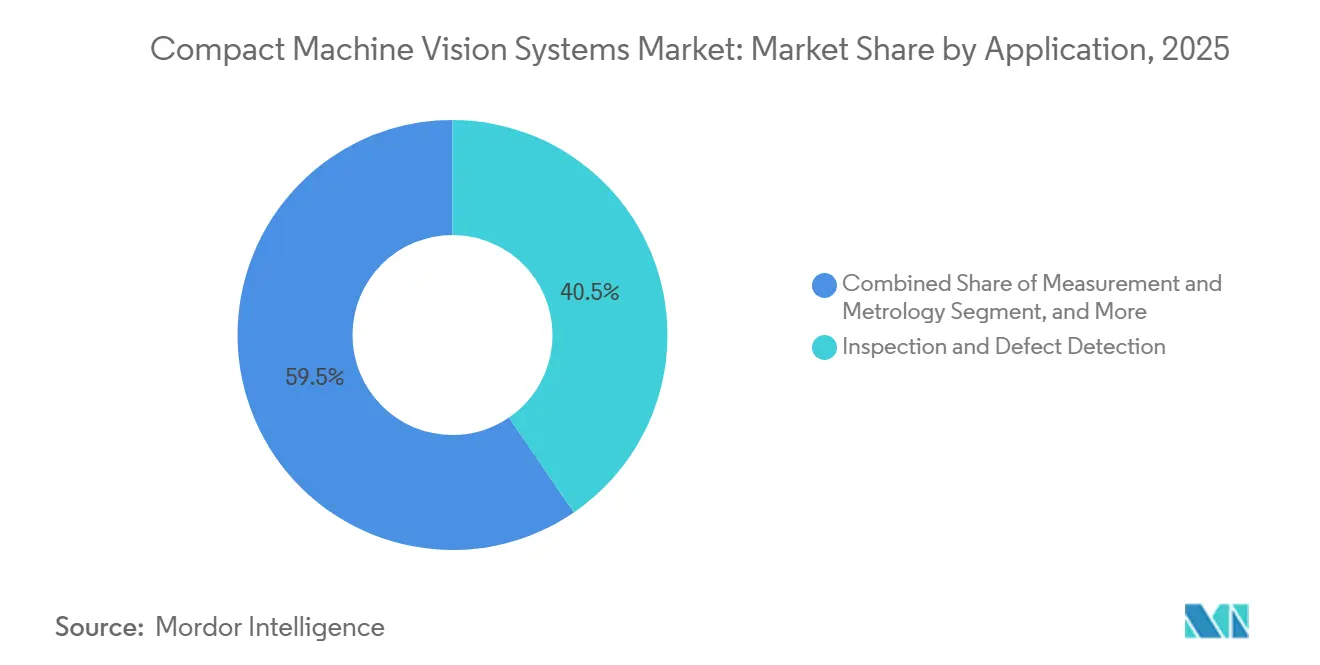
- Par application, l'inspection et la détection de défauts détenaient 40,45 % de la demande du marché des systèmes compacts de vision industrielle en 2025, tandis que le guidage et le positionnement devraient se développer à un CAGR de 8,91 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile détenait 24,56 % des revenus en 2025, tandis que la santé et les produits pharmaceutiques devraient se développer à un CAGR de 9,23 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 39,87 % de la taille du marché des systèmes compacts de vision industrielle en 2025 et devrait se développer à un CAGR de 8,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes compacts de vision industrielle
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'automatisation des usines et adoption de l'Industrie 4.0 | +2.5% | Mondial, concentré dans les marchés clés d'Asie-Pacifique, notamment la Chine, le Japon et la Corée du Sud, ainsi qu'en Amérique du Nord | Long terme (≥ 4 ans) |
| Exigences croissantes en matière de zéro défaut et de traçabilité | +1.8% | Mondial, avec des mandats forts en Europe, en Amérique du Nord et dans les pôles de fabrication avancés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre dans les rôles d'inspection et de qualité | +1.5% | Amérique du Nord et Europe, avec une pertinence émergente en Asie-Pacifique, au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Inférence IA embarquée permettant une inspection à faible latence | +1.2% | Mondial, notamment dans les clusters de semi-conducteurs et d'électronique d'Asie-Pacifique, l'emballage nord-américain et les installations de batteries pour véhicules électriques | Moyen terme (2-4 ans) |
| Réduction de l'encombrement des équipements dans les lignes de production à haute diversité | +0.8% | Mondial, avec une forte pertinence dans l'électronique et l'assemblage de précision en Allemagne, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Traitement en périphérie réduisant la bande passante des données de vision | +0.6% | Mondial, notamment dans les cellules de production multi-caméras et l'automatisation des entrepôts distribués en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'automatisation des usines et adoption de l'Industrie 4.0
Le marché des systèmes compacts de vision industrielle bénéficie des investissements en usine qui rapprochent l'inspection des équipements de production. La Chine a publié en janvier 2026 une directive IA plus Fabrication émanant de huit ministères, appelant à la vision industrielle et à l'inspection intelligente sans opérateur sur les lignes de production. La directive visait également 1 000 entreprises phares en IA et 500 déploiements de référence dans la fabrication d'ici 2027. Cette orientation politique intègre les équipements de vision dans des plans de modernisation industrielle plus larges et soutient la demande au-delà des cycles de production à court terme. Une revue systématique de 2026 a identifié la vision industrielle basée sur l'apprentissage profond comme un élément central des flux de travail de contrôle qualité de l'Industrie 4.0. La revue a également constaté que les approches basées sur les transformeurs peuvent améliorer le traitement des formes de défauts complexes à la vitesse de production, favorisant l'adoption de plateformes compactes compatibles avec l'IA.
Exigences croissantes en matière de zéro défaut et de traçabilité
Le marché des systèmes compacts de vision industrielle bénéficie d'un soutien accru à mesure que le contrôle qualité devient une exigence fournisseur et de conformité. Les fournisseurs automobiles et de dispositifs médicaux ont de plus en plus besoin d'enregistrements reliant les images d'inspection, les coordonnées des défauts et les conditions de production aux pièces sérialisées. Une étude de 2026 a décrit une station d'inspection optique automatisée compacte à caméra unique pour les lignes d'embouteillage à références multiples. Le système combinait la détection de défauts, la mesure dimensionnelle et la confirmation de codes-barres à la vitesse de production. Il générait également des enregistrements de traçabilité Qualité 4.0 adaptés aux exigences des bonnes pratiques de fabrication. Ces capacités rendent les installations compactes pertinentes là où les fabricants ont besoin d'inspection, de documentation et d'une utilisation limitée de l'espace au sol dans la même cellule de production.
Pénuries de main-d'œuvre dans les rôles d'inspection et de qualité
Le marché des systèmes compacts de vision industrielle est soutenu par la disponibilité limitée de travailleurs pour les tâches d'inspection répétitives. La relocalisation en Amérique du Nord peut accroître les besoins en inspection plus rapidement que les employeurs ne peuvent recruter des opérateurs qualifiés. PMMI a rapporté en 2025 que les fabricants d'équipements et les utilisateurs finaux recherchaient des outils d'inspection pouvant fonctionner sans formation continue des opérateurs. Cette préférence favorise les solutions embarquées dans les machines capables d'effectuer des contrôles cohérents lors de la production de routine. Les contraintes de main-d'œuvre font également de la cadence, de la réduction des rebuts et de la réduction de la dépendance à la vérification manuelle des éléments importants dans la sélection des équipements. L'accent qui en résulte ne se limite pas aux grandes usines, car les petites installations ont également besoin de moyens pratiques pour maintenir une couverture qualité avec un personnel limité.
Inférence IA embarquée permettant une inspection à faible latence
L'inférence embarquée permet à la classification d'images de fonctionner sur la ligne de production plutôt que via un PC externe ou une connexion cloud. Cognex a présenté l'In-Sight 3900 en mai 2026 avec une résolution allant jusqu'à 25 mégapixels et jusqu'à 4 fois le débit d'inspection des systèmes précédents dans une conception sans PC. Cognex a également présenté le contrôleur In-Sight 6900 alimenté par NVIDIA Jetson en avril 2026 avec jusqu'à 157 TOPS de performance IA.[1]Cognex Corporation, "Cognex Launches In-Sight Vision Controller Powered by NVIDIA," PR Newswire, prnewswire.com. Le contrôleur prend en charge la segmentation basée sur les transformeurs en utilisant aussi peu que 10 à 20 images d'entraînement. Ces développements peuvent réduire les besoins en infrastructure et aider les fabricants à déployer l'inspection par IA sur des lignes à faible volume ou à espace restreint. Ils montrent également pourquoi le marché des systèmes compacts de vision industrielle est de plus en plus façonné par les capacités logicielles et de calcul, plutôt que par l'optique seule.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité d'intégration et d'étalonnage | -1.8% | Mondial, plus aigu en Amérique du Nord et en Europe où les exigences de précision et les pistes d'audit sont exigeantes | Moyen terme (2-4 ans) |
| Coût initial des systèmes compacts haute performance | -1.4% | Petites et moyennes entreprises d'Asie-Pacifique, Amérique du Sud, Afrique et Moyen-Orient, où la sensibilité aux coûts en capital est élevée | Moyen terme (2-4 ans) |
| Pénurie d'intégrateurs de vision industrielle et de spécialistes en IA | -0.9% | Mondial, notamment en Amérique du Nord et en Europe où la capacité des intégrateurs certifiés n'a pas suivi le rythme de la demande | Long terme (≥ 4 ans) |
| Contraintes thermiques et optiques dans les boîtiers miniaturisés | -0.5% | Mondial, avec une forte exposition dans les fonderies, les lignes de peinture automobile et les lignes de transformation alimentaire à températures ambiantes élevées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration et d'étalonnage
L'intégration et l'étalonnage restent des obstacles importants à un déploiement plus large des systèmes compacts. Les fabricants doivent gérer l'installation initiale et la maintenance continue des paramètres de caméra, d'objectif, d'éclairage et de logiciel. Les éléments fournis indiquent que le mouvement de la monture d'objectif lié à la température peut créer des erreurs de position supérieures à ±0,012 mm après 4 heures à des conditions ambiantes de 32 °C. Il est également indiqué que certains capteurs de vision nécessitent un réétalonnage toutes les 7 à 15 heures de fonctionnement sous charge de production continue. Les mises à jour logicielles peuvent ajouter des difficultés lorsque les compilateurs NPU sont étroitement liés à des systèmes d'exploitation particuliers. Le marché des systèmes compacts de vision industrielle favorise par conséquent les fournisseurs qui proposent une connectivité documentée, des plugins natifs pour les systèmes d'exécution de la fabrication et des arrangements de support définis.
Coût initial des systèmes compacts haute performance
Les systèmes compacts haute performance peuvent rester difficiles à justifier pour les petits et moyens fabricants disposant de budgets d'investissement limités. L'inspection 2D standard peut être plus accessible que les configurations 3D ou hyperspectrales, car ces dernières nécessitent des composants plus spécialisés et une intégration plus poussée. Cette différence peut créer des voies d'adoption distinctes pour les caméras intelligentes à faible coût et les systèmes d'IA embarquée à plus haute valeur ajoutée. La catégorie à faible coût sert les tâches d'inspection de routine, tandis que les configurations premium répondent aux exigences des semi-conducteurs, des produits pharmaceutiques et de l'automobile avancée. La sensibilité aux coûts en capital est particulièrement pertinente en Amérique du Sud, en Afrique, au Moyen-Orient et dans certaines parties de l'Asie-Pacifique. Le marché des systèmes compacts de vision industrielle comprend donc à la fois une demande tirée par les volumes pour les systèmes standard et une demande plus restreinte à plus haute valeur ajoutée pour les configurations avancées. Ce fossé en termes de coûts influe sur la manière dont les fournisseurs positionnent leurs systèmes pour différents groupes d'acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les caméras intelligentes en tête tandis que l'IA embarquée remodèle la catégorie
Les caméras intelligentes détenaient 38,89 % de la part du marché des systèmes compacts de vision industrielle en 2025. Leur position reflète la combinaison de l'optique, d'un capteur d'image, du traitement et des interfaces de communication dans un seul appareil. Cette structure supprime le besoin d'équipements informatiques séparés dans de nombreuses applications de routine. Les caméras intelligentes sont largement utilisées pour la détection de défauts et la lecture de codes sur des lignes de production stables. Leur base installée est également soutenue par la compatibilité avec les environnements logiciels industriels établis. Les capteurs de vision servent des tâches de contrôle passe/non-passe plus simples à des prix inférieurs. Les contrôleurs de vision prennent en charge des applications plus exigeantes nécessitant un débit IA élevé, des caméras modulaires ou des arrangements d'éclairage flexibles. Cognex a positionné son contrôleur In-Sight 6900 pour ce besoin avec la technologie NVIDIA Jetson, jusqu'à 157 TOPS et un support de caméra et d'éclairage modulaire.
Les systèmes de vision embarquée devraient se développer à un CAGR de 9,19 % jusqu'en 2031. Leur développement est lié au déplacement de l'inférence IA vers des modules spécifiques aux applications pouvant être placés dans des cellules robotiques et des positions intégrées aux convoyeurs. La taille du marché des systèmes compacts de vision industrielle pour cette catégorie est soutenue par des environnements de production où l'espace est restreint et le traitement local est nécessaire. Mitsubishi Electric et Sony Semiconductor Solutions ont annoncé Advanced Vision Solutions en juillet 2026 pour développer l'analyse IA directement sur le capteur d'image. La coentreprise prévue combine les capacités de capteur d'image et d'IA en périphérie de Sony avec l'expertise en automatisation d'usine de Mitsubishi Electric. Le traitement sur capteur peut réduire la communication entre le capteur et le processeur. Les exigences de sécurité IEC 62061 influencent également la conception des systèmes embarqués, car les réponses aux défauts déterministes sont importantes dans les applications de machines. Les caméras à balayage linéaire et les caméras 3D à temps de vol conservent des rôles spécialisés dans l'inspection de bandes et le prélèvement en bac.


Par type d'imagerie : la vision 2D ancre les volumes tandis que l'imagerie spectrale commande la prime de croissance
Les systèmes de vision 2D détenaient 69,19 % des revenus en 2025, ce qui en fait le format d'imagerie principal du marché des systèmes compacts de vision industrielle. Leur maturité technique, leur coût plus faible et la large familiarité des intégrateurs soutiennent leur utilisation dans l'inspection de surface, la lecture de codes et la mesure dimensionnelle. Les logiciels d'apprentissage en périphérie élargissent la gamme des tâches de discrimination d'apparence variable et de texture que les systèmes 2D peuvent traiter. Cognex a inclus les capacités ViDi Edge Learning dans l'In-Sight 3900 pour ces types de besoins d'inspection. Les systèmes 3D servent l'assemblage carrosserie en blanc dans l'automobile, le prélèvement robotique en bac et le placement électronique où l'information de profondeur est importante. Les systèmes à lumière structurée et à temps de vol soutiennent ce travail à mesure que les coûts des composants diminuent. La catégorie reste pertinente là où une tâche de production nécessite des informations spatiales qu'une image 2D ne peut pas fournir.
Les systèmes d'imagerie multispectrale et hyperspectrale devraient se développer à un CAGR de 10,12 % jusqu'en 2031. Leur rôle est basé sur la capacité à identifier les caractéristiques des matériaux plutôt que la seule apparence de surface. Specim a décrit son système SpecimONE comme une plateforme hyperspectrale en ligne pour le tri industriel et le contrôle qualité. Son approche à balayage linéaire capture de nombreuses bandes spectrales à des vitesses adaptées aux opérations sur convoyeur.[2]Specim, "SpecimONE: Inline Hyperspectral Imaging for Industrial Sorting and Quality Control," Specim, specim.com. Cela permet une identification chimique en temps réel dans les opérations alimentaires, pharmaceutiques et de recyclage. Une étude scientifique de 2025 a constaté que l'imagerie hyperspectrale combinée à la chimiométrie peut servir d'outil de technologie analytique de procédé pour la surveillance pharmaceutique en ligne. Une telle surveillance s'aligne sur les orientations de la FDA en matière de technologie analytique de procédé décrites dans les éléments fournis. Le marché des systèmes compacts de vision industrielle peut donc soutenir des tâches d'inspection nécessitant des informations au niveau des matériaux.
Par application : l'inspection domine la part tandis que les cas d'usage de guidage gagnent en dynamisme
L'inspection et la détection de défauts détenaient 40,45 % de la demande en 2025. L'application couvre les contrôles de défauts de surface sur les emboutissages automobiles, l'inspection des particules dans les injectables, la vérification des étiquettes dans les boissons et les contrôles de qualité des joints de soudure sur les circuits imprimés. Son rôle de premier plan reflète la disponibilité de données d'entraînement IA éprouvées et des liens étroits avec les enregistrements des systèmes d'exécution de la fabrication. Ces relations peuvent rendre le remplacement plus difficile une fois qu'une usine a intégré une plateforme d'inspection dans son processus qualité. Une étude de 2026 a démontré une station d'inspection optique automatisée compacte à caméra unique qui a réalisé la détection de défauts, la mesure dimensionnelle et la confirmation de codes-barres en un seul passage. Cette conception réduit le besoin de stations d'inspection séparées et favorise les installations multifonctions. Le marché des systèmes compacts de vision industrielle continue de dépendre de cette application car l'inspection qualité reste une exigence opérationnelle directe dans tous les secteurs de fabrication.
Le guidage et le positionnement devraient se développer à un CAGR de 8,91 % jusqu'en 2031. La croissance est liée aux robots collaboratifs et aux robots mobiles autonomes qui ont besoin d'une conscience spatiale en temps réel lorsque les pièces arrivent dans des positions variables. General Motors a utilisé son système BVSeal avec des cobots, des caméras d'imagerie de gaz et de l'IA en périphérie pour identifier les fuites des bacs de batteries de véhicules électriques à la vitesse de la ligne. L'exemple montre comment la vision industrielle peut soutenir des fonctions de guidage qui dépendaient auparavant de la vérification manuelle. Ces applications augmentent la demande de systèmes compacts pouvant fonctionner à proximité des équipements robotiques. Elles favorisent également les configurations compatibles 3D lorsque les bras robotiques ont besoin d'informations spatiales à six degrés de liberté. Le marché des systèmes compacts de vision industrielle a un rôle à jouer dans cette évolution car le matériel compact peut être intégré dans des environnements d'assemblage contraints.
Par secteur d'utilisation final : l'automobile en tête tandis que la santé accélère
L'automobile détenait 24,56 % des revenus des utilisateurs finaux en 2025. Le secteur utilise la vision compacte pour l'inspection carrosserie en blanc et pour les nouvelles exigences de production de batteries pour véhicules électriques. Le revêtement et l'empilement des électrodes nécessitent un contrôle d'alignement précis, ce qui accroît l'importance des équipements d'inspection fiables. Les constructeurs automobiles utilisent également des systèmes de vision pour les contrôles de surface, la confirmation de présence des composants et la vérification de l'assemblage final. La fabrication d'électronique et de semi-conducteurs nécessite des configurations à très haute résolution pour les petits défauts et les structures d'emballage complexes. Onto Innovation a présenté le Dragonfly G5 en mars 2026 pour l'inspection submicronique des macro-défauts 2D et 3D dans l'emballage avancé de semi-conducteurs. La société a rapporté que le système offrait plus de 3 fois le débit de l'approche précédente et avait reçu des engagements de commandes à deux chiffres de la part d'un fabricant de mémoire à haute bande passante.
La santé et les produits pharmaceutiques devraient se développer à un CAGR de 9,23 % jusqu'en 2031. Leur demande est liée à l'inspection en ligne pour les injectables, les blisters, les contenants de produits biologiques et autres produits réglementés. Syntegon a présenté OpaqView en 2025 pour l'inspection de produits opaques, notamment les liquides foncés, les produits laiteux et les suspensions épaisses. Le système utilise des caméras avancées et un éclairage pour traiter les types de produits difficiles à inspecter avec des méthodes conventionnelles. Les attentes en matière de traçabilité augmentent également la valeur des enregistrements automatisés dans la production pharmaceutique. L'alimentation et les boissons, la logistique et le commerce de détail, et l'emballage constituent le reste du paysage des utilisateurs finaux. Les transformateurs alimentaires peuvent utiliser des systèmes 3D et hyperspectraux là où la détection de corps étrangers et les exigences de contrôle des portions nécessitent une inspection plus détaillée. Le marché des systèmes compacts de vision industrielle répond à ces besoins des utilisateurs finaux grâce à des systèmes adaptés aux conditions de ligne et aux exigences qualité.
Analyse géographique
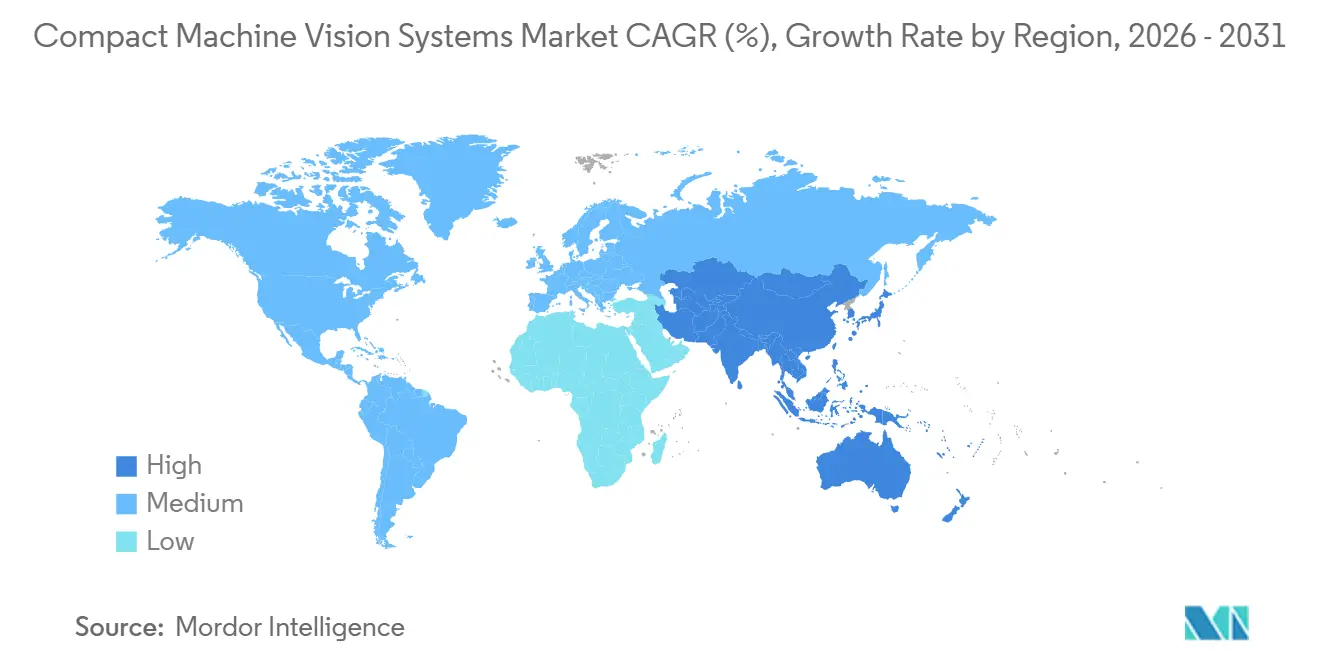
L'Asie-Pacifique détenait 39,87 % de la part du marché des systèmes compacts de vision industrielle en 2025 et devrait se développer à un CAGR de 8,65 % jusqu'en 2031. La concentration de la Chine dans l'électronique grand public, les véhicules à nouvelle énergie et la production de semi-conducteurs soutient la demande régionale. La directive politique IA plus Fabrication de janvier 2026 appelait à la vision industrielle et à l'inspection intelligente sans opérateur dans les lignes de production. Le Japon et la Corée du Sud restent importants pour les applications électroniques et automobiles à haute spécification. L'annonce en juillet 2026 d'Advanced Vision Solutions a mis en évidence l'intérêt japonais pour la vision IA sur capteur pour l'automatisation de la fabrication.
L'Amérique du Nord et l'Europe soutiennent la demande de systèmes d'IA embarquée et de plateformes d'inspection utilisées dans la production réglementée. En Amérique du Nord, la relocalisation peut accroître les exigences d'inspection tandis que l'offre de main-d'œuvre qualifiée reste contrainte. L'Allemagne est l'un des principaux adopteurs européens en raison de sa base de fabrication automobile, de machines et de dispositifs médicaux. Le règlement européen sur les machines influence les choix pour les systèmes de vision utilisés dans des rôles de machines critiques pour la sécurité.[3]EUR-Lex, "Regulation (EU) 2023/1230 of the European Parliament and of the Council on Machinery," Official Journal of the European Union, eur-lex.europa.eu. Le capteur de vision ultra-compact 25 × 30 mm de Basler reflète le besoin des constructeurs de machines européens de composants prêts à l'intégration. Le marché des systèmes compacts de vision industrielle bénéficie lorsque les fournisseurs d'équipements intègrent ces composants dans les conceptions originales des machines.
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones d'adoption à un stade précoce. Le Brésil et l'Argentine soutiennent la demande grâce à la production alimentaire, de boissons et d'emballages où l'automatisation de l'inspection gagne en attention. L'Arabie Saoudite et les Émirats arabes unis développent des capacités industrielles et pharmaceutiques dans le cadre des programmes Vision 2030 qui incluent une infrastructure d'inspection prête à l'automatisation. L'Afrique du Sud est en tête de l'utilisation régionale dans l'assemblage automobile, où les usines d'équipementiers internationaux utilisent des systèmes qualité guidés par vision. Le coût élevé des systèmes reste un obstacle majeur dans ces régions. Le marché des systèmes compacts de vision industrielle peut élargir sa présence à mesure que les coûts matériels diminuent et que les capacités locales d'intégration de systèmes se développent.

Paysage concurrentiel
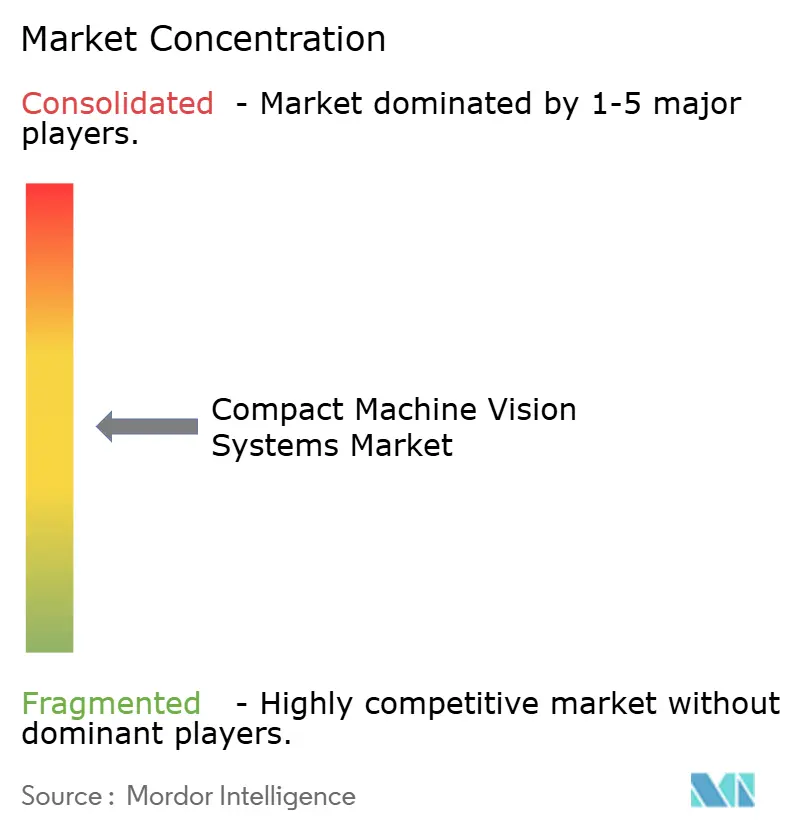
Le marché des systèmes compacts de vision industrielle est modérément fragmenté, Cognex Corporation et KEYENCE Corporation occupant de solides positions de marque. Leurs atouts comprennent des réseaux d'intégrateurs, des logiciels IA propriétaires et des portefeuilles allant des capteurs de vision aux caméras intelligentes et aux contrôleurs. Basler AG, Teledyne DALSA, SICK AG et Baumer Holding forment un groupe concurrentiel supplémentaire avec des positions dans l'imagerie haute résolution, la détection 3D et l'intégration de capteurs spécialisés. Les caméras intelligentes 2D standard font face à une pression sur les prix, ce qui encourage les fournisseurs établis à ajouter des plateformes et des abonnements. Cela rend les capacités logicielles, la connectivité et le support des facteurs concurrentiels plus importants. Le marché des systèmes compacts de vision industrielle est également façonné par les efforts des fournisseurs pour livrer des packages pré-intégrés avec des connexions PLC certifiées, des plugins pour les systèmes d'exécution de la fabrication et des accords de support en usine.
Cognex a lancé l'In-Sight 3900 en mai 2026 en tant que système de vision IA embarquée sans PC avec une résolution allant jusqu'à 25 mégapixels et jusqu'à 4 fois le débit des systèmes précédents. La société a également rendu OneVision généralement disponible en mai 2026 en tant qu'environnement de développement de vision IA pour la gestion de modèles du cloud à la périphérie. Cognex a déclaré que plus de 100 fabricants avaient progressé d'applications sur une seule ligne à des déploiements multi-sites depuis le lancement en version bêta en juin 2025. Elle a cité Essity réduisant le temps de configuration de l'inspection de plus d'un an à moins d'un jour. Elle a également cité Schneider Electric doublant le rendement tout en réduisant les faux rejets. Ces mouvements montrent une stratégie qui combine le matériel avec un environnement de déploiement pouvant soutenir la fidélisation des clients et un déploiement plus large sur le marché des systèmes compacts de vision industrielle.
Les entreprises plus petites se démarquent en réduisant les frictions de déploiement plutôt qu'en égalant le portefeuille de chaque fournisseur établi. LMI Technologies, IDS Imaging Development Systems et Vision Components utilisent des chipsets NVIDIA Jetson compacts et des NPU spécialisés pour la vision IA embarquée 3D et 2D. Datalogic occupe une position dans la lecture de codes industriels, tandis que JAI A/S sert les applications d'imagerie multispectrale à haute sensibilité. VITRONIC se concentre sur l'inspection dans les transports et la logistique, et Chromasens se spécialise dans les systèmes à balayage linéaire haute résolution. Mitsubishi Electric et Sony Semiconductor Solutions ont annoncé Advanced Vision Solutions en juillet 2026 pour poursuivre l'analyse IA sur capteur. Le partenariat met l'accent sur la couche capteur et sur la réduction de la latence entre la capture d'image et le traitement. Le marché des systèmes compacts de vision industrielle reste ouvert aux fournisseurs spécialisés qui répondent à des besoins opérationnels clairement définis.
Leaders du secteur des systèmes compacts de vision industrielle
Cognex Corporation
KEYENCE CORPORATION
Teledyne DALSA, Inc.
LMI Technologies Inc.
Basler AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Advantech a lancé l'AIR-055, un système compact d'inférence en périphérie pour la vision IA multimodale alimenté par le processeur Qualcomm Dragonwing IQ-9075M, offrant 100 TOPS de performance IA avec une connectivité de caméra à longue distance et plus de 20 interfaces E/S pour la fabrication intelligente, l'inspection optique automatisée et les applications robotiques.
- Mai 2026 : Cognex a lancé le système de vision In-Sight 3900, son produit de vision IA embarquée le plus performant, alimenté par les plateformes Qualcomm Dragonwing avec une résolution allant jusqu'à 25 mégapixels et 4 fois le débit d'inspection des systèmes de génération précédente. Le système fonctionne sans PC externe et s'associe à Cognex OneVision pour la gestion de modèles du cloud à la périphérie.
- Mai 2026 : Cognex a annoncé la disponibilité générale de OneVision, son environnement de développement de vision IA. Depuis son lancement en version bêta en juin 2025, plus de 100 fabricants dans le monde l'ont utilisé pour progresser d'applications sur une seule ligne à des déploiements multi-sites. Essity a réduit le temps de configuration de l'inspection de plus d'un an à moins d'un jour, et Schneider Electric a doublé le rendement tout en réduisant les faux rejets.
- Mars 2026 : Onto Innovation a lancé le système d'inspection Dragonfly G5, ciblant l'inspection submicronique des macro-défauts 2D et 3D pour l'emballage avancé de semi-conducteurs avec plus de 3 fois l'amélioration du débit. Le lancement a obtenu des engagements de commandes à deux chiffres de la part d'un fabricant de mémoire à haute bande passante de premier plan, avec des livraisons prévues au deuxième trimestre 2026.


Portée du rapport mondial sur le marché des systèmes compacts de vision industrielle
Les systèmes compacts de vision industrielle sont des solutions d'imagerie intégrées à petit facteur de forme qui combinent les capacités de capture d'image, de traitement et d'analyse dans une seule unité matérielle compacte. Utilisés principalement dans la fabrication automatisée et la robotique, ces systèmes autonomes exécutent une inspection en temps réel à haute vitesse, une détection de défauts et un alignement précis des pièces directement en périphérie de la ligne de production.
Le rapport sur le marché des systèmes compacts de vision industrielle est segmenté par type de produit (capteurs de vision, caméras intelligentes, systèmes de vision embarquée, contrôleurs de vision et autres types de produits), type d'imagerie (systèmes de vision 2D, systèmes de vision 3D, et systèmes d'imagerie multispectrale et hyperspectrale), application (inspection et détection de défauts, mesure et métrologie, identification et lecture de codes, guidage et positionnement, et autres applications), secteur d'utilisation final (automobile, électronique et semi-conducteurs, alimentation et boissons, santé et produits pharmaceutiques, logistique et commerce de détail, emballage, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Capteurs de vision |
| Caméras intelligentes |
| Systèmes de vision embarquée |
| Contrôleurs de vision |
| Autres types de produits |
| Systèmes de vision 2D |
| Systèmes de vision 3D |
| Systèmes d'imagerie multispectrale et hyperspectrale |
| Inspection et détection de défauts |
| Mesure et métrologie |
| Identification et lecture de codes |
| Guidage et positionnement |
| Autres applications |
| Automobile |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Santé et produits pharmaceutiques |
| Logistique et commerce de détail |
| Emballage |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par type de produit | Capteurs de vision | |
| Caméras intelligentes | ||
| Systèmes de vision embarquée | ||
| Contrôleurs de vision | ||
| Autres types de produits | ||
| Par type d'imagerie | Systèmes de vision 2D | |
| Systèmes de vision 3D | ||
| Systèmes d'imagerie multispectrale et hyperspectrale | ||
| Par application | Inspection et détection de défauts | |
| Mesure et métrologie | ||
| Identification et lecture de codes | ||
| Guidage et positionnement | ||
| Autres applications | ||
| Par secteur d'utilisation final | Automobile | |
| Électronique et semi-conducteurs | ||
| Alimentation et boissons | ||
| Santé et produits pharmaceutiques | ||
| Logistique et commerce de détail | ||
| Emballage | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes compacts de vision industrielle ?
Le secteur est estimé à 4,50 milliards USD en 2026 et devrait atteindre 6,66 milliards USD d'ici 2031 à un CAGR de 8,16 %.
Quelle catégorie de produits a dominé les systèmes compacts de vision industrielle en 2025 ?
Les caméras intelligentes ont dominé avec 38,89 % des revenus en 2025 car elles combinent imagerie, traitement et communications dans un seul appareil.
Quelle technologie d'imagerie devrait se développer le plus rapidement jusqu'en 2031 ?
Les systèmes d'imagerie multispectrale et hyperspectrale devraient se développer à un CAGR de 10,12 % jusqu'en 2031.
Pourquoi les fabricants adoptent-ils des systèmes de vision compacts ?
L'automatisation des usines, les exigences de traçabilité, les contraintes de main-d'œuvre pour l'inspection et le traitement IA local sont des facteurs d'adoption clés.
Quel secteur d'utilisation final devrait se développer le plus rapidement ?
La santé et les produits pharmaceutiques devraient se développer à un CAGR de 9,23 % jusqu'en 2031, soutenus par les besoins d'inspection en ligne réglementée.
Quelle région a dominé la demande en 2025 ?
L'Asie-Pacifique a dominé avec 39,87 % des revenus en 2025 et devrait se développer à un CAGR de 8,65 % jusqu'en 2031.
Dernière mise à jour de la page le:



