
Tamaño y Participación del Mercado de Sistemas Compactos de Visión Artificial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.66 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.16 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Compactos de Visión Artificial por Mordor Intelligence
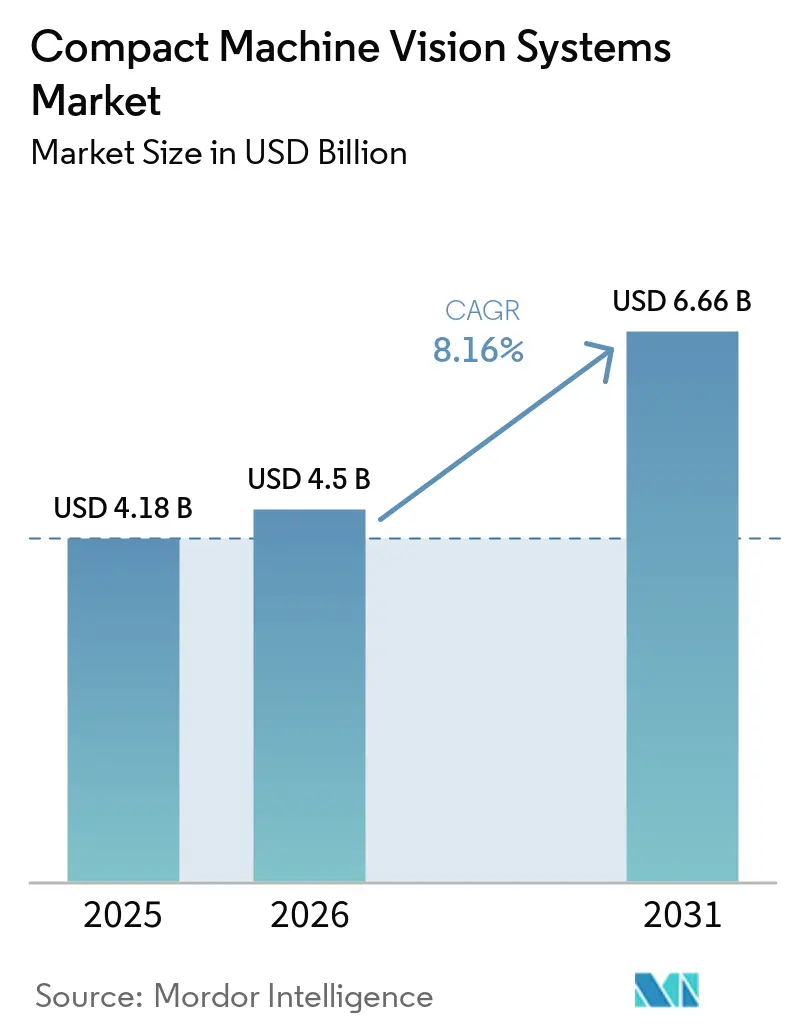
Se proyecta que el tamaño del Mercado de Sistemas Compactos de Visión Artificial se expanda desde 4,18 mil millones de USD en 2025 y 4,50 mil millones de USD en 2026 hasta 6,66 mil millones de USD en 2031, registrando una CAGR del 8,16% entre 2026 y 2031.
La demanda está respaldada por programas de automatización de fábricas, requisitos de cero defectos y una persistente escasez de trabajadores capacitados en inspección de calidad. Los fabricantes también buscan sistemas más pequeños que puedan integrarse en líneas de producción de alta variedad sin infraestructura de PC independiente. La IA embebida está trasladando más procesamiento de imágenes a cámaras y sensores, lo que favorece una inspección local más rápida y reduce la dependencia de las conexiones de red. Los proveedores están respondiendo con software integrado, conectividad y soporte de ciclo de vida, ya que estos servicios pueden reducir la complejidad de implementación y fortalecer la retención de clientes. El mercado de sistemas compactos de visión artificial también tiene oportunidades en la fabricación regulada, donde los registros de inspección trazables y los controles de calidad repetibles son cada vez más importantes.
Conclusiones Clave del Informe
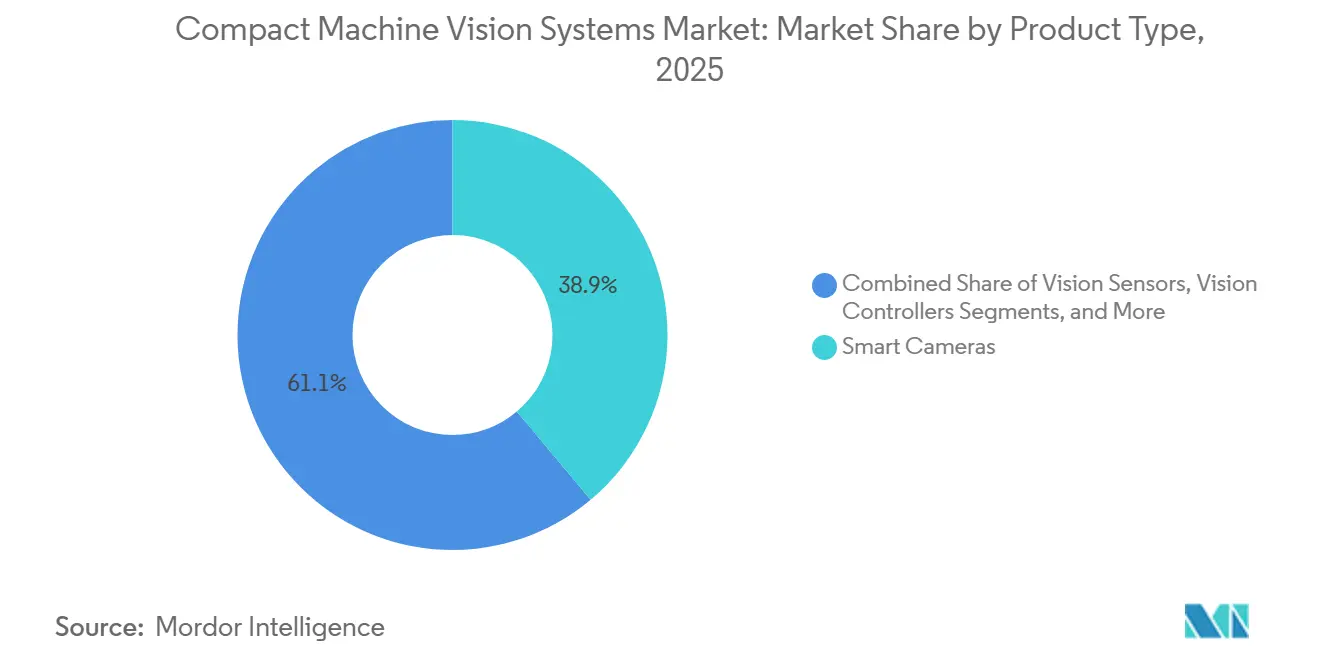
- Por tipo de producto, las cámaras inteligentes representaron el 38,89% de la participación del tamaño del mercado de sistemas compactos de visión artificial en 2025, mientras que se proyecta que los sistemas de visión embebida se expandan a una CAGR del 9,19% hasta 2031.
- Por tipo de imagen, los sistemas de visión 2D representaron el 69,19% de los ingresos en 2025, mientras que se proyecta que los sistemas de imagen multiespectral e hiperespectral se expandan a una CAGR del 10,12% hasta 2031.
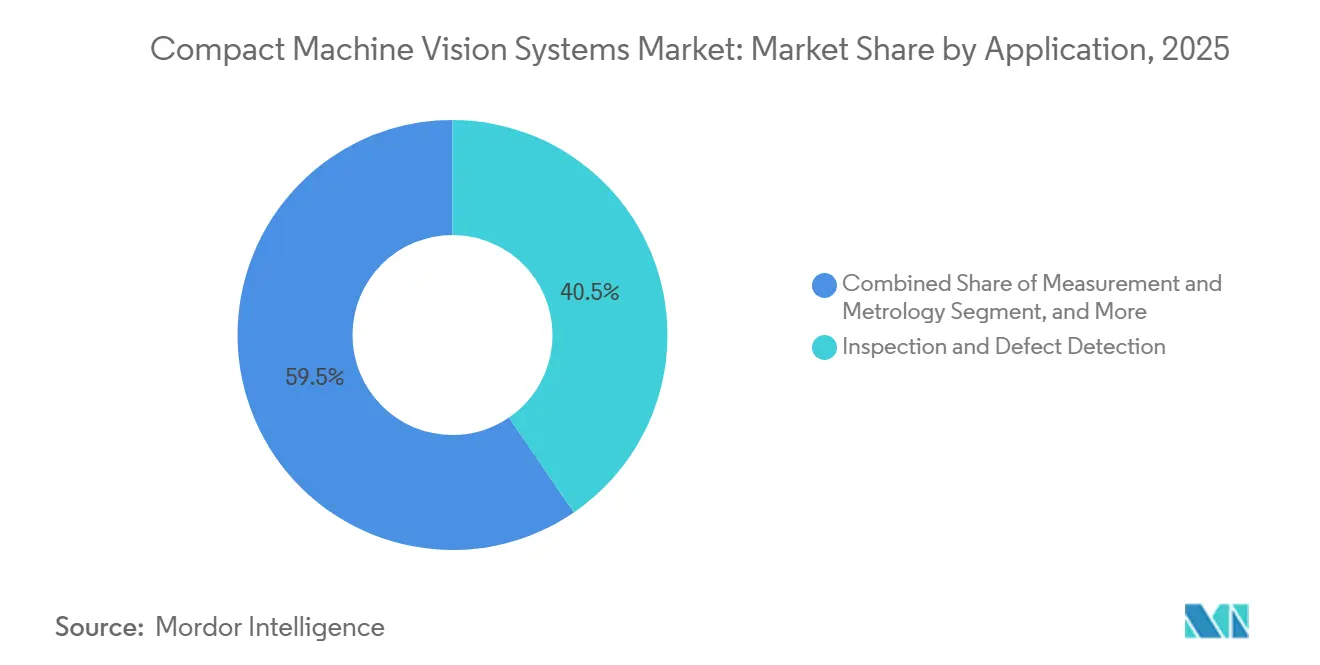
- Por aplicación, la inspección y deteccin de defectos representó el 40,45% de la demanda del mercado de sistemas compactos de visión artificial en 2025, mientras que se proyecta que la guía y el posicionamiento se expandan a una CAGR del 8,91% hasta 2031.
- Por industria de usuario final, el sector automotriz representó el 24,56% de los ingresos en 2025, mientras que se proyecta que la atención médica y los productos farmacéuticos se expandan a una CAGR del 9,23% hasta 2031.
- Por geografía, Asia-Pacífico representó el 39,87% de la participación del tamaño del mercado de sistemas compactos de visión artificial en 2025 y se proyecta que se expanda a una CAGR del 8,65% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas Compactos de Visión Artificial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Automatización de Fábricas y Adopción de la Industria 4.0 | +2.5% | Global, concentrado en los mercados principales de Asia-Pacífico, incluidos China, Japón y Corea del Sur, y América del Norte | Largo plazo (≥ 4 años) |
| Crecientes Requisitos de Cero Defectos y Trazabilidad | +1.8% | Global, con mandatos sólidos en Europa, América del Norte y centros de fabricación avanzados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra en Roles de Inspección y Calidad | +1.5% | América del Norte y Europa, con relevancia emergente en Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Inferencia de IA Embebida que Permite Inspección de Baja Latencia | +1.2% | Global, especialmente en clústeres de semiconductores y electrónica de Asia-Pacífico, envasado en América del Norte e instalaciones de baterías para vehículos eléctricos | Mediano plazo (2-4 años) |
| Reducción de la Huella de Equipos en Líneas de Producción de Alta Variedad | +0.8% | Global, con alta relevancia en electrónica y ensamblaje de precisión en Alemania, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Procesamiento en el Borde que Reduce el Ancho de Banda de Datos de Visión | +0.6% | Global, particularmente en celdas de producción con múltiples cámaras y automatización de almacenes distribuidos en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Automatización de Fábricas y Adopción de la Industria 4.0
El mercado de sistemas compactos de visión artificial se beneficia de las inversiones en fábricas que acercan la inspección a los equipos de producción. China emitió una directiva de IA más Fabricación de ocho ministerios en enero de 2026 que exigía visión artificial e inspección inteligente no tripulada en las líneas de producción. La directiva también apuntaba a 1.000 empresas de IA insignia y 500 implementaciones de fabricación de referencia para 2027. Esta orientación política integra los equipos de visión en planes más amplios de modernización industrial y respalda la demanda más allá de los ciclos de producción a corto plazo. Una revisión sistemática de 2026 identificó la visión artificial de aprendizaje profundo como una parte central de los flujos de trabajo de control de calidad de la Industria 4.0. La revisión también encontró que los enfoques basados en transformadores pueden mejorar el manejo de formas de defectos complejas a velocidad de producción, lo que respalda la adopción de plataformas compactas con capacidad de IA.
Crecientes Requisitos de Cero Defectos y Trazabilidad
El mercado de sistemas compactos de visión artificial gana respaldo a medida que el control de calidad se convierte en un requisito de proveedor y cumplimiento normativo. Los proveedores de automoción y dispositivos médicos necesitan cada vez más registros que vinculen imágenes de inspección, coordenadas de defectos y condiciones de producción con piezas serializadas. Un estudio de 2026 describió una estación compacta de inspección óptica automatizada de cámara única para líneas de embotellado de múltiples referencias. El sistema combinó detección de defectos, medición dimensional y confirmación de cdigo de barras a velocidad de producción. También generó registros de trazabilidad de Calidad 4.0 adecuados para los requisitos de buenas prácticas de fabricación. Estas capacidades hacen que las instalaciones compactas sean relevantes donde los fabricantes necesitan inspección, documentación y uso limitado del espacio en planta en la misma celda de producción.
Escasez de Mano de Obra en Roles de Inspección y Calidad
El mercado de sistemas compactos de visión artificial está respaldado por la disponibilidad limitada de trabajadores para tareas de inspección repetitivas. La relocalización en América del Norte puede añadir necesidades de inspección más rápido de lo que los empleadores pueden incorporar operadores capacitados. PMMI informó en 2025 que los fabricantes de equipos y los usuarios finales buscaban herramientas de inspección que pudieran operar sin una formación sostenida del operador. Esta preferencia favorece las soluciones integradas en la máquina que pueden ofrecer controles consistentes durante la producción rutinaria. Las limitaciones de mano de obra también hacen que el rendimiento, la reducción de desechos y la menor dependencia de la revisión manual sean elementos importantes en la selección de equipos. El enfoque resultante no se limita a las grandes fábricas, ya que las instalaciones más pequeñas también necesitan formas prácticas de mantener la cobertura de calidad con personal limitado.
Inferencia de IA Embebida que Permite Inspección de Baja Latencia
La inferencia embebida permite que la clasificación de imágenes opere en la línea de producción en lugar de a través de un PC externo o una conexión en la nube. Cognex presentó el In-Sight 3900 en mayo de 2026 con hasta 25 megapíxeles de resolución y hasta 4 veces el rendimiento de inspección de sistemas anteriores en un diseño sin PC. Cognex también presentó el controlador In-Sight 6900 con tecnología NVIDIA Jetson en abril de 2026 con hasta 157 TOPS de rendimiento de IA.[1]Cognex Corporation, "Cognex lanza el controlador de visión In-Sight impulsado por NVIDIA", PR Newswire, prnewswire.com. El controlador admite segmentación basada en transformadores utilizando tan solo 10-20 imágenes de entrenamiento. Estos desarrollos pueden reducir las necesidades de infraestructura y ayudar a los fabricantes a implementar inspección con IA en líneas de bajo volumen o con espacio limitado. También muestran por qué el mercado de sistemas compactos de visión artificial está cada vez más determinado por las capacidades de software y cómputo, más que por la óptica por sí sola.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración y Calibración | -1.8% | Global, más aguda en América del Norte y Europa donde los requisitos de precisión y las trazas de auditoría son exigentes | Mediano plazo (2-4 años) |
| Costo Inicial de los Sistemas Compactos de Alto Rendimiento | -1.4% | Pequeñas y medianas empresas de Asia-Pacífico, América del Sur, África y Oriente Medio, donde la sensibilidad al costo de capital es alta | Mediano plazo (2-4 años) |
| Escasez de Integradores de Visión Artificial y Especialistas en IA | -0.9% | Global, especialmente en América del Norte y Europa donde la capacidad de integradores certificados no ha seguido el ritmo de la demanda | Largo plazo (≥ 4 años) |
| Limitaciones Térmicas y Ópticas en Carcasas Miniaturizadas | -0.5% | Global, con alta exposición en líneas de fundición, pintura automotriz y procesamiento de alimentos con altas temperaturas ambientes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración y Calibración
La integración y la calibración siguen siendo barreras materiales para una implementación más amplia de los sistemas compactos. Los fabricantes deben gestionar la instalación inicial y el mantenimiento continuo de los ajustes de cámara, lente, iluminación y software. La evidencia aportada señala que el movimiento del soporte de la lente relacionado con la temperatura puede crear errores de posición superiores a ±0,012 mm después de 4 horas en condiciones ambientes de 32 °C. También señala que algunos sensores de visión necesitan recalibración cada 7-15 horas de operación bajo carga de producción continua. Las actualizaciones de software pueden añadir dificultad cuando los compiladores de NPU están estrechamente vinculados a sistemas operativos particulares. El mercado de sistemas compactos de visión artificial favorece en consecuencia a los proveedores que ofrecen conectividad documentada, complementos nativos para sistemas de ejecución de fabricación y acuerdos de soporte definidos.
Costo Inicial de los Sistemas Compactos de Alto Rendimiento
Los sistemas compactos de alto rendimiento pueden seguir siendo difíciles de justificar para los fabricantes pequeños y medianos con presupuestos de capital limitados. La inspección 2D estándar puede ser más accesible que las configuraciones 3D o hiperespectrales, ya que estas últimas requieren componentes más especializados e integración. Esta diferencia puede crear vías de adopción separadas para cámaras inteligentes de menor costo y sistemas de IA embebida de mayor valor. La categoría de menor costo sirve para tareas de inspección rutinarias, mientras que las configuraciones premium abordan los requisitos de semiconductores, farmacéuticos y automoción avanzada. La sensibilidad al capital es particularmente relevante en América del Sur, África, Oriente Medio y partes de Asia-Pacífico. El mercado de sistemas compactos de visión artificial incluye por tanto tanto demanda impulsada por volumen para sistemas estándar como demanda menor y de mayor valor para configuraciones avanzadas. Esta brecha de costos afecta la forma en que los proveedores posicionan los sistemas para diferentes grupos de compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Cámaras Inteligentes Lideran Mientras la IA Embebida Remodela la Categoría
Las cámaras inteligentes representaron el 38,89% de la participación del mercado de sistemas compactos de visión artificial en 2025. Su posición refleja la combinación de óptica, un sensor de imagen, procesamiento e interfaces de comunicación en un solo dispositivo. Esta estructura elimina la necesidad de equipos informáticos independientes en muchas aplicaciones rutinarias. Las cámaras inteligentes se utilizan ampliamente para la detección de defectos y la lectura de códigos en líneas de producción estables. Su base instalada también está respaldada por la compatibilidad con entornos de software industrial establecidos. Los sensores de visión sirven para tareas más simples de aprobado/rechazado a precios más bajos. Los controladores de visión admiten aplicaciones más exigentes que requieren alto rendimiento de IA, cámaras modulares o disposiciones de iluminación flexibles. Cognex posicionó su controlador In-Sight 6900 para esta necesidad con tecnología NVIDIA Jetson, hasta 157 TOPS y soporte de cámara e iluminación modulares.
Se proyecta que los sistemas de visión embebida se expandan a una CAGR del 9,19% hasta 2031. Su desarrollo está vinculado a la inferencia de IA que se traslada a módulos específicos de aplicación que pueden colocarse en celdas robóticas y posiciones integradas en transportadores. El tamaño del mercado de sistemas compactos de visión artificial para esta categoría está respaldado por entornos de producción donde el espacio es limitado y se necesita procesamiento local. Mitsubishi Electric y Sony Semiconductor Solutions anunciaron Advanced Vision Solutions en julio de 2026 para desarrollar análisis de IA directamente en el sensor de imagen. La empresa planificada combina las capacidades de sensor de imagen y IA en el borde de Sony con la experiencia en automatización de fábricas de Mitsubishi Electric. El procesamiento en el sensor puede reducir la comunicación entre el sensor y el procesador. Los requisitos de seguridad de la norma IEC 62061 también influyen en el diseño de sistemas embebidos porque las respuestas deterministas a fallos son importantes en aplicaciones de maquinaria. Las cámaras de barrido lineal y las cámaras 3D de tiempo de vuelo conservan roles especializados en la inspección de materiales en banda y la selección de piezas en contenedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Imagen: La Visión 2D Ancla el Volumen Mientras la Imagen Espectral Lidera el Crecimiento Premium
Los sistemas de visión 2D representaron el 69,19% de los ingresos en 2025, convirtiéndolos en el formato de imagen principal para el mercado de sistemas compactos de visión artificial. Su madurez técnica, menor costo y amplia familiaridad entre los integradores respaldan su uso en inspección de superficies, lectura de códigos y medición dimensional. El software de aprendizaje en el borde está ampliando el rango de tareas de apariencia variable y discriminación de texturas que los sistemas 2D pueden abordar. Cognex incluyó capacidades de aprendizaje en el borde ViDi en el In-Sight 3900 para este tipo de necesidades de inspección. Los sistemas 3D sirven para el ensamblaje de carrocerías en blanco de automoción, la selección robótica de piezas en contenedores y la colocación de componentes electrónicos donde la información de profundidad es importante. Los sistemas de luz estructurada y de tiempo de vuelo respaldan este trabajo a medida que caen los costos de los componentes. La categoría sigue siendo relevante donde una tarea de producción necesita información espacial que una imagen 2D no puede proporcionar.
Se proyecta que los sistemas de imagen multiespectral e hiperespectral se expandan a una CAGR del 10,12% hasta 2031. Su función se basa en la capacidad de identificar características del material en lugar de solo la apariencia superficial. Specim describió su sistema SpecimONE como una plataforma hiperespectral en línea para clasificación industrial y control de calidad. Su enfoque de barrido lineal captura muchas bandas espectrales a velocidades adecuadas para operaciones en transportador.[2]Specim, "SpecimONE: Imagen hiperespectral en línea para clasificación industrial y control de calidad", Specim, specim.com. Esto permite la identificación química en tiempo real en operaciones de alimentos, farmacéuticos y reciclaje. Un estudio científico de 2025 encontró que la imagen hiperespectral combinada con la quimiometría puede servir como herramienta de tecnología analítica de procesos para el monitoreo farmacéutico en línea. Dicho monitoreo se alinea con la guía de tecnología analítica de procesos de la FDA descrita en el material aportado. El mercado de sistemas compactos de visión artificial puede por tanto respaldar tareas de inspección que requieren información a nivel de material.
Por Aplicación: La Inspección Domina la Participación Mientras los Casos de Uso de Guía Ganan Velocidad
La inspección y detección de defectos representó el 40,45% de la demanda en 2025. La aplicación abarca verificaciones de defectos superficiales en estampaciones automotrices, inspección de partículas en inyectables, verificación de etiquetas en bebidas y verificación de la calidad de uniones de soldadura en placas de circuito impreso. Su papel líder refleja la disponibilidad de datos de entrenamiento de IA probados y los estrechos vínculos con los registros de los sistemas de ejecución de fabricación. Estas relaciones pueden dificultar la sustitución una vez que una planta ha integrado una plataforma de inspección en su proceso de calidad. Un estudio de 2026 demostró una estación compacta de inspección óptica automatizada de cámara única que completó la detección de defectos, la medición dimensional y la confirmación de código de barras en un solo paso. Este diseño reduce la necesidad de estaciones de inspección separadas y respalda instalaciones multifunción. El mercado de sistemas compactos de visión artificial continúa dependiendo de esta aplicación porque la inspección de calidad sigue siendo un requisito operativo directo en todos los sectores de fabricación.
Se proyecta que la guía y el posicionamiento se expandan a una CAGR del 8,91% hasta 2031. El crecimiento está relacionado con los robots colaborativos y los robots móviles autónomos que necesitan conciencia espacial en tiempo real cuando las piezas llegan en posiciones variables. General Motors utilizó su sistema BVSeal con cobots, cámaras de imagen de gas e IA en el borde para identificar fugas en bandejas de baterías de vehículos eléctricos a la velocidad de la línea. El ejemplo muestra cómo la visión artificial puede respaldar funciones de guía que anteriormente dependían de la verificación manual. Estas aplicaciones aumentan la demanda de sistemas compactos que pueden operar cerca de equipos robóticos. También favorecen las configuraciones con capacidad 3D cuando los brazos robóticos necesitan información espacial de seis grados de libertad. El mercado de sistemas compactos de visión artificial tiene un papel en este cambio porque el hardware compacto puede instalarse en entornos de ensamblaje con espacio limitado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: El Sector Automotriz Lidera Mientras la Atención Médica Acelera
El sector automotriz representó el 24,56% de los ingresos de usuarios finales en 2025. El sector utiliza visión compacta para la inspección de carrocerías en blanco y para los nuevos requisitos de producción de baterías para vehículos eléctricos. El recubrimiento y apilamiento de electrodos requieren un control de alineación preciso, lo que aumenta la importancia de los equipos de inspección fiables. Los fabricantes de automoción también utilizan sistemas de visión para verificaciones de superficies, confirmación de presencia de componentes y verificación del ensamblaje final. La fabricación de electrónica y semiconductores requiere configuraciones de resolución particularmente alta para defectos pequeños y estructuras de empaquetado complejas. Onto Innovation presentó el Dragonfly G5 en marzo de 2026 para la inspección de macrodefectos 2D y 3D submicrónica en el empaquetado avanzado de semiconductores. La empresa informó que el sistema proporcionó más de 3 veces el rendimiento del enfoque anterior y recibió compromisos de pedidos de dos dígitos de un fabricante de memoria de alto ancho de banda.
Se proyecta que la atención médica y los productos farmacéuticos se expandan a una CAGR del 9,23% hasta 2031. Su demanda está vinculada a la inspección en línea de inyectables, blísteres, envases de biológicos y otros productos regulados. Syntegon presentó OpaqView en 2025 para la inspección de productos opacos, incluidos líquidos oscuros, productos lechosos y suspensiones densas. El sistema utiliza cámaras avanzadas e iluminación para abordar tipos de productos que son difíciles de inspeccionar con métodos convencionales. Las expectativas de trazabilidad también aumentan el valor de los registros automatizados en la producción farmacéutica. Los sectores de alimentos y bebidas, logística y comercio minorista, y envasado conforman el resto del panorama de usuarios finales. Los procesadores de alimentos pueden utilizar sistemas 3D e hiperespectrales donde los requisitos de detección de cuerpos extraños y control de porciones exigen una inspección más detallada. El mercado de sistemas compactos de visión artificial sirve a estas necesidades de usuarios finales a través de sistemas adaptados a las condiciones de la línea y los requisitos de calidad.
Análisis Geográfico
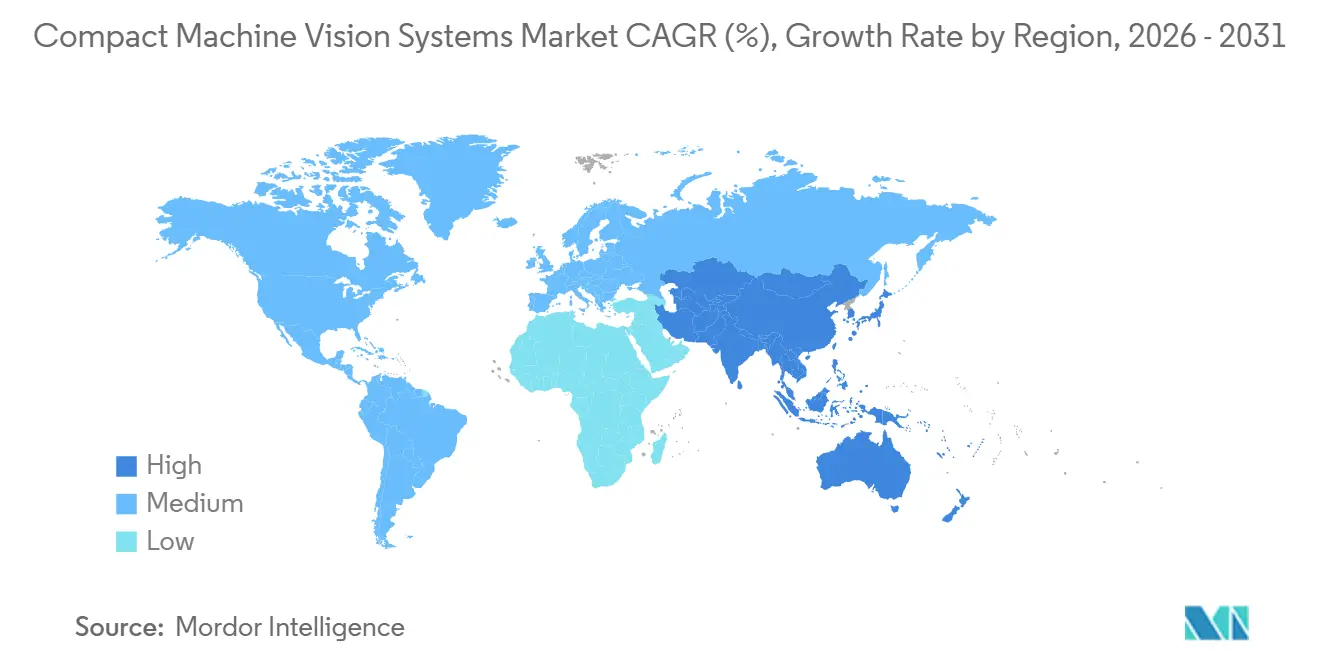
Asia-Pacífico representó el 39,87% de la participación del mercado de sistemas compactos de visión artificial en 2025 y se proyecta que se expanda a una CAGR del 8,65% hasta 2031. La concentración de China en electrónica de consumo, vehículos de nueva energía y producción de semiconductores respalda la demanda regional. La directiva de política de IA más Fabricación de enero de 2026 exigía visión artificial e inspección inteligente no tripulada en las líneas de producción. Japón y Corea del Sur siguen siendo importantes para aplicaciones de electrónica y automoción de alta especificación. El anuncio de julio de 2026 de Advanced Vision Solutions destacó el interés japonés en la visión de IA en el sensor para la automatización de la fabricación.
América del Norte y Europa respaldan la demanda de sistemas de IA embebida y plataformas de inspección utilizadas en producción regulada. En América del Norte, la relocalización puede aumentar los requisitos de inspección mientras la oferta de mano de obra cualificada sigue siendo limitada. Alemania es el principal adoptante europeo debido a su base de fabricación automotriz, maquinaria y dispositivos médicos. El Reglamento de Maquinaria de la UE influye en las elecciones de sistemas de visión utilizados en roles de maquinaria críticos para la seguridad.[3]EUR-Lex, "Reglamento (UE) 2023/1230 del Parlamento Europeo y del Consejo sobre Maquinaria", Diario Oficial de la Unión Europea, eur-lex.europa.eu. El sensor de visión ultracompacto de 25 × 30 mm de Basler refleja la necesidad de los constructores de máquinas europeos de componentes listos para integrar. El mercado de sistemas compactos de visión artificial se beneficia cuando los proveedores de equipos incorporan estos componentes en los diseños originales de las máquinas.
América del Sur, Oriente Medio y África siguen siendo áreas de adopción en etapas más tempranas. Brasil y Argentina respaldan la demanda a través de la producción de alimentos, bebidas y envasado, donde la automatización de la inspección está ganando atención. Arabia Saudita y los Emiratos Árabes Unidos están construyendo capacidad industrial y farmacéutica bajo los programas Visión 2030 que incluyen infraestructura de inspección lista para la automatización. Sudáfrica lidera el uso regional en el ensamblaje automotriz, donde las plantas de fabricantes de equipos originales internacionales utilizan sistemas de calidad guiados por visión. El alto costo de los sistemas sigue siendo una barrera clave en estas regiones. El mercado de sistemas compactos de visión artificial puede ampliar su presencia a medida que los costos de hardware disminuyan y se desarrollen las capacidades locales de integración de sistemas.

Panorama Competitivo
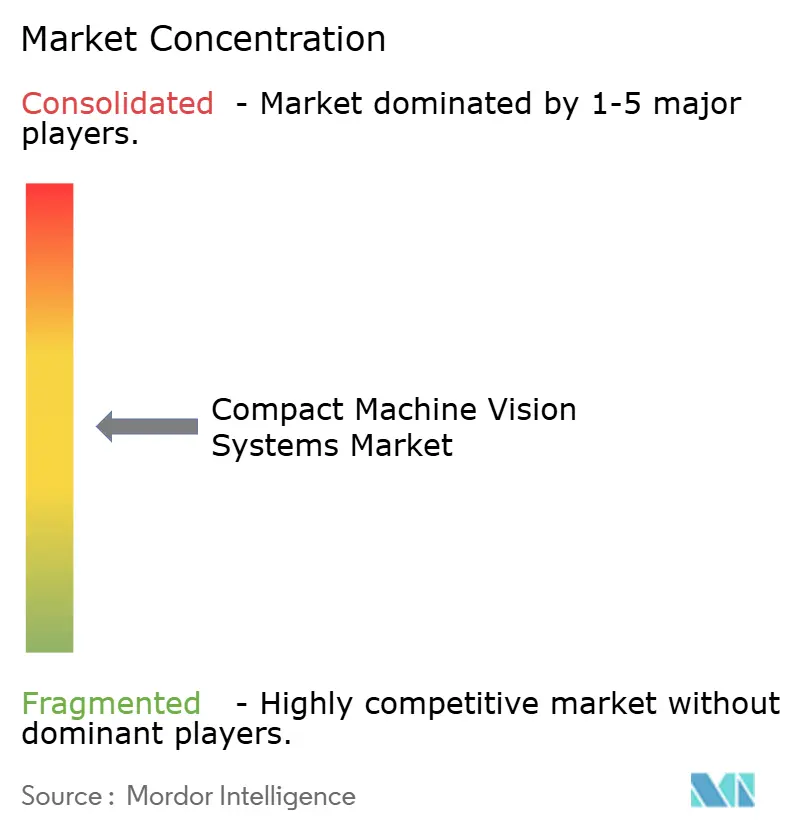
El mercado de sistemas compactos de visión artificial está moderadamente fragmentado, con Cognex Corporation y KEYENCE Corporation manteniendo sólidas posiciones de marca. Sus fortalezas incluyen redes de integradores, software de IA propietario y carteras que van desde sensores de visión hasta cámaras inteligentes y controladores. Basler AG, Teledyne DALSA, SICK AG y Baumer Holding forman un grupo competitivo adicional con posiciones en imagen de alta resolución, detección 3D e integración de sensores especializados. Las cámaras inteligentes 2D estándar enfrentan presión de precios, lo que alienta a los proveedores establecidos a añadir plataformas y suscripciones. Esto hace que la capacidad del software, la conectividad y el soporte sean factores competitivos más importantes. El mercado de sistemas compactos de visión artificial también está determinado por los esfuerzos de los proveedores para ofrecer paquetes preintegrados con conexiones PLC certificadas, complementos para sistemas de ejecución de fabricación y acuerdos de soporte en fábrica.
Cognex lanzó el In-Sight 3900 en mayo de 2026 como un sistema de visión de IA embebida sin PC con hasta 25 megapíxeles de resolución y hasta 4 veces el rendimiento de los sistemas anteriores. La empresa también puso OneVision a disposición general en mayo de 2026 como un entorno de desarrollo de visión de IA para la gestión de modelos de la nube al borde. Cognex declaró que más de 100 fabricantes habían progresado desde aplicaciones de una sola línea hasta implementaciones en múltiples sitios desde el lanzamiento beta de junio de 2025. Citó a Essity reduciendo el tiempo de configuración de inspección de más de 1 año a menos de 1 día. También citó a Schneider Electric duplicando el rendimiento mientras reducía los rechazos falsos. Estos movimientos muestran una estrategia que combina hardware con un entorno de implementación que puede respaldar la retención de clientes y una implementación más amplia en el mercado de sistemas compactos de visión artificial.
Las empresas más pequeñas compiten reduciendo la fricción de implementación en lugar de igualar la cartera de cada proveedor establecido. LMI Technologies, IDS Imaging Development Systems y Vision Components utilizan conjuntos de chips NVIDIA Jetson compactos y NPU especializados para visión de IA 3D y 2D embebida. Datalogic tiene una posición en la lectura industrial de códigos, mientras que JAI A/S sirve aplicaciones de imagen multiespectral de alta sensibilidad. VITRONIC se centra en la inspección de tránsito y logística, y Chromasens se especializa en sistemas de barrido lineal de alta resolución. Mitsubishi Electric y Sony Semiconductor Solutions anunciaron Advanced Vision Solutions en julio de 2026 para desarrollar análisis de IA en el sensor. La asociación pone el foco en la capa del sensor y en la reducción de la latencia entre la captura de imagen y el procesamiento. El mercado de sistemas compactos de visión artificial sigue abierto a proveedores especializados que abordan necesidades operativas claramente definidas.
Líderes de la Industria de Sistemas Compactos de Visión Artificial
Cognex Corporation
KEYENCE CORPORATION
Teledyne DALSA, Inc.
LMI Technologies Inc.
Basler AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Advantech lanzó el AIR-055, un sistema compacto de inferencia en el borde de IA de visión multimodal impulsado por el procesador Qualcomm Dragonwing IQ-9075M, que ofrece 100 TOPS de rendimiento de IA con conectividad de cámara de larga distancia y más de 20 interfaces de E/S para fabricación inteligente, inspección óptica automatizada y aplicaciones de robótica.
- Mayo de 2026: Cognex lanzó el Sistema de Visión In-Sight 3900, su producto de visión de IA embebida de mayor rendimiento, impulsado por plataformas Qualcomm Dragonwing con hasta 25 megapíxeles de resolución y 4 veces el rendimiento de inspección de los sistemas de generación anterior. El sistema opera sin un PC externo y se combina con Cognex OneVision para la gestión de modelos de la nube al borde.
- Mayo de 2026: Cognex anunció la disponibilidad general de OneVision, su entorno de desarrollo de visión de IA. Desde su lanzamiento beta en junio de 2025, más de 100 fabricantes en todo el mundo lo utilizaron para progresar desde aplicaciones de una sola línea hasta implementaciones en múltiples sitios. Essity redujo el tiempo de configuración de inspección de más de 1 año a menos de 1 día, y Schneider Electric duplicó el rendimiento mientras reducía los rechazos falsos.
- Marzo de 2026: Onto Innovation lanzó el Sistema de Inspección Dragonfly G5, orientado a la inspección de macrodefectos 2D y 3D submicrónica para el empaquetado avanzado de semiconductores con más de 3 veces la mejora de rendimiento. El lanzamiento aseguró compromisos de pedidos de dos dígitos de un fabricante líder de memoria de alto ancho de banda, con envíos esperados en el segundo trimestre de 2026.


Alcance del Informe Global del Mercado de Sistemas Compactos de Visión Artificial
Los Sistemas Compactos de Visión Artificial son soluciones de imagen integradas de factor de forma pequeño que combinan capacidades de captura de imagen, procesamiento y análisis en una sola unidad de hardware eficiente en espacio. Utilizados principalmente en fabricación automatizada y robótica, estos sistemas autónomos ejecutan inspección en tiempo real a alta velocidad, detección de defectos y alineación precisa de piezas directamente en el borde de la línea de producción.
El Informe del Mercado de Sistemas Compactos de Visión Artificial está Segmentado por Tipo de Producto (Sensores de Visión, Cámaras Inteligentes, Sistemas de Visión Embebida, Controladores de Visión y Otros Tipos de Producto), Tipo de Imagen (Sistemas de Visión 2D, Sistemas de Visión 3D y Sistemas de Imagen Multiespectral e Hiperespectral), Aplicación (Inspección y Detección de Defectos, Medición y Metrología, Identificación y Lectura de Códigos, Guía y Posicionamiento y Otras Aplicaciones), Industria de Usuario Final (Automotriz, Electrónica y Semiconductores, Alimentos y Bebidas, Atención Médica y Productos Farmacéuticos, Logística y Comercio Minorista, Envasado y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sensores de Visión |
| Cámaras Inteligentes |
| Sistemas de Visión Embebida |
| Controladores de Visión |
| Otros Tipos de Producto |
| Sistemas de Visión 2D |
| Sistemas de Visión 3D |
| Sistemas de Imagen Multiespectral e Hiperespectral |
| Inspección y Detección de Defectos |
| Medición y Metrología |
| Identificación y Lectura de Códigos |
| Guía y Posicionamiento |
| Otras Aplicaciones |
| Automotriz |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Atención Médica y Productos Farmacéuticos |
| Logística y Comercio Minorista |
| Envasado |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Tipo de Producto | Sensores de Visión | |
| Cámaras Inteligentes | ||
| Sistemas de Visión Embebida | ||
| Controladores de Visión | ||
| Otros Tipos de Producto | ||
| Por Tipo de Imagen | Sistemas de Visión 2D | |
| Sistemas de Visión 3D | ||
| Sistemas de Imagen Multiespectral e Hiperespectral | ||
| Por Aplicación | Inspección y Detección de Defectos | |
| Medición y Metrología | ||
| Identificación y Lectura de Códigos | ||
| Guía y Posicionamiento | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Automotriz | |
| Electrónica y Semiconductores | ||
| Alimentos y Bebidas | ||
| Atención Médica y Productos Farmacéuticos | ||
| Logística y Comercio Minorista | ||
| Envasado | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas compactos de visión artificial?
Se estima que el sector alcanza los 4,50 mil millones de USD en 2026 y se prevé que llegue a 6,66 mil millones de USD en 2031 con una CAGR del 8,16%.
¿Qué categoría de producto lideró los sistemas compactos de visión artificial en 2025?
Las cámaras inteligentes lideraron con el 38,89% de los ingresos en 2025 porque combinan imagen, procesamiento y comunicaciones en un solo dispositivo.
¿Qué tecnología de imagen se proyecta que se expanda más rápido hasta 2031?
Se proyecta que los sistemas de imagen multiespectral e hiperespectral se expandan a una CAGR del 10,12% hasta 2031.
¿Por qué los fabricantes están adoptando sistemas compactos de visión artificial?
La automatización de fábricas, los requisitos de trazabilidad, las limitaciones de mano de obra en inspección y el procesamiento local de IA son factores clave de adopción.
¿Qué sector de usuario final se proyecta que se expanda más rápido?
Se proyecta que la atención médica y los productos farmacéuticos se expandan a una CAGR del 9,23% hasta 2031, respaldados por las necesidades de inspección en línea regulada.
¿Qué región lideró la demanda en 2025?
Asia-Pacífico lideró con el 39,87% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 8,65% hasta 2031.
Última actualización de la página el:



