
Marktgröße und Marktanteil für kompakte Maschinensichtsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.5 Milliarden US-Dollar |
| Marktgröße (2031) | 6.66 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für kompakte Maschinensichtsysteme von Mordor Intelligence
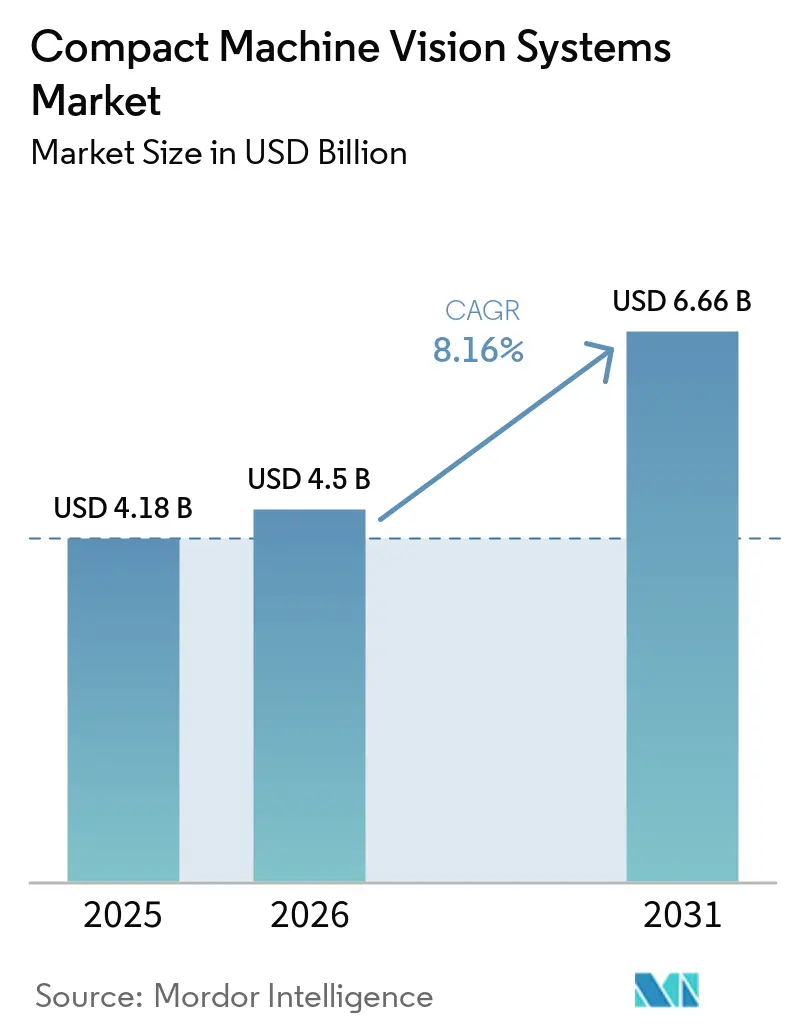
Die Marktgröße für kompakte Maschinensichtsysteme wird voraussichtlich von 4,18 Milliarden USD im Jahr 2025 und 4,50 Milliarden USD im Jahr 2026 auf 6,66 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 8,16 % zwischen 2026 und 2031.
Die Nachfrage wird durch Fabrikautomatisierungsprogramme, Null-Fehler-Anforderungen und einen anhaltenden Mangel an ausgebildeten Qualitätsprüfern gestützt. Hersteller suchen zudem nach kleineren Systemen, die sich in Hochmix-Produktionslinien integrieren lassen, ohne separate PC-Infrastruktur zu benötigen. Eingebettete KI verlagert mehr Bildverarbeitung auf Kameras und Sensoren, was schnellere lokale Inspektion unterstützt und die Abhängigkeit von Netzwerkverbindungen reduziert. Anbieter reagieren mit integrierter Software, Konnektivität und Lifecycle-Support, da diese Dienste die Komplexität der Bereitstellung reduzieren und die Kundenbindung stärken können. Der Markt für kompakte Maschinensichtsysteme bietet auch Chancen in der regulierten Fertigung, wo rückverfolgbare Inspektionsaufzeichnungen und wiederholbare Qualitätskontrollen zunehmend wichtig werden.
Wichtigste Erkenntnisse des Berichts
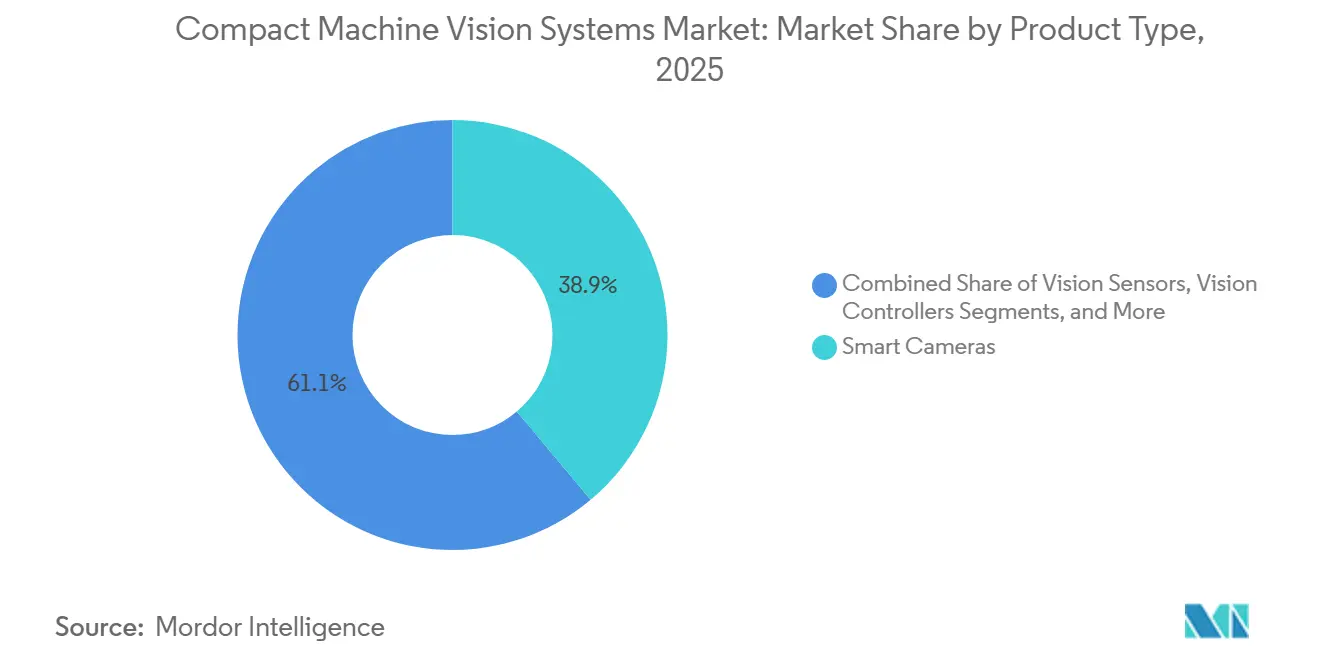
- Nach Produkttyp hielten Smart-Kameras im Jahr 2025 einen Anteil von 38,89 % an der Marktgröße für kompakte Maschinensichtsysteme, während eingebettete Bildverarbeitungssysteme bis 2031 voraussichtlich mit einer CAGR von 9,19 % wachsen werden.
- Nach Bildgebungstyp hielten 2D-Bildverarbeitungssysteme im Jahr 2025 einen Umsatzanteil von 69,19 %, während multispektrale und hyperspektrale Bildgebungssysteme bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen werden.
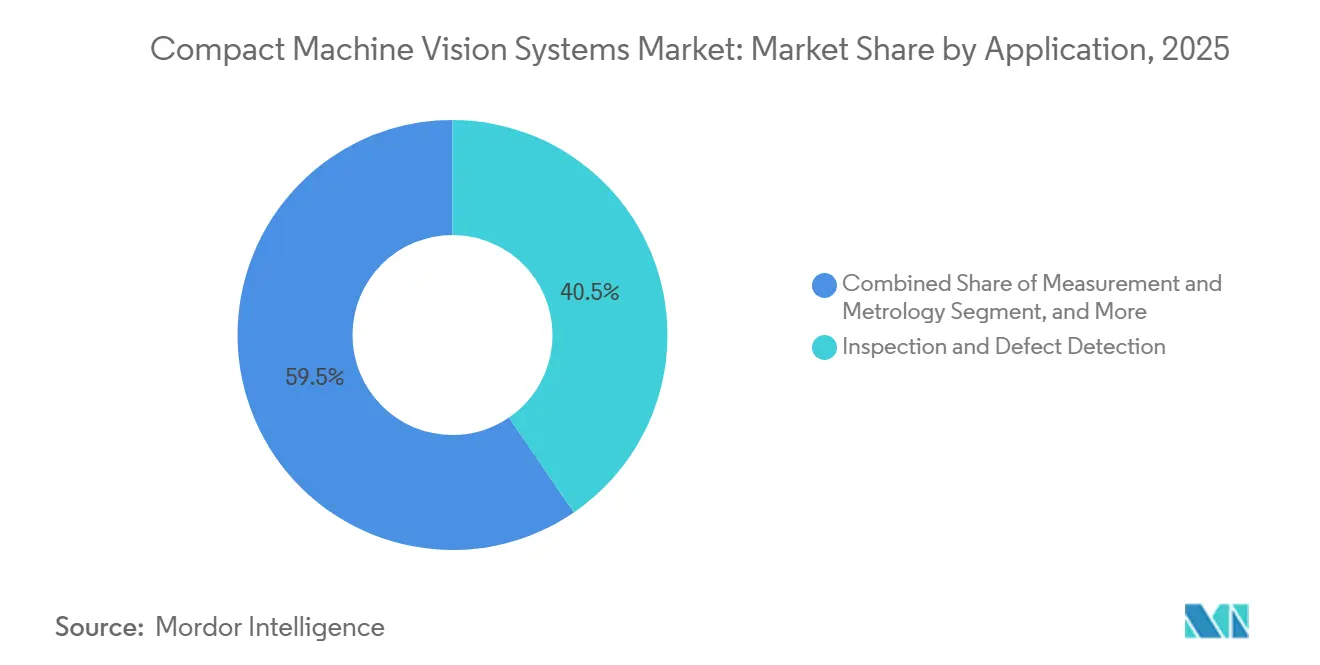
- Nach Anwendung hielt Inspektion und Fehlererkennung im Jahr 2025 einen Anteil von 40,45 % an der Nachfrage im Markt für kompakte Maschinensichtsysteme, während Führung und Positionierung bis 2031 voraussichtlich mit einer CAGR von 8,91 % wachsen wird.
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2025 einen Umsatzanteil von 24,56 %, während Gesundheitswesen und Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 39,87 % an der Marktgröße für kompakte Maschinensichtsysteme und wird bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für kompakte Maschinensichtsysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Fabrikautomatisierung und Einführung von Industrie 4.0 | +2.5% | Global, konzentriert auf die Kernmärkte Asien-Pazifik, einschließlich China, Japan und Südkorea, sowie Nordamerika | Langfristig (≥ 4 Jahre) |
| Steigende Null-Fehler- und Rückverfolgbarkeitsanforderungen | +1.8% | Global, mit starken Vorgaben in Europa, Nordamerika und fortgeschrittenen Fertigungszentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in Inspektions- und Qualitätsfunktionen | +1.5% | Nordamerika und Europa, mit zunehmender Relevanz in Asien-Pazifik, dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Eingebettete KI-Inferenz ermöglicht Inspektion mit geringer Latenz | +1.2% | Global, insbesondere Halbleiter- und Elektronikcluster in Asien-Pazifik, Verpackung in Nordamerika und EV-Batterieanlagen | Mittelfristig (2–4 Jahre) |
| Schrumpfende Gerätegrundflächen in Hochmix-Produktionslinien | +0.8% | Global, mit hoher Relevanz in der Elektronik- und Präzisionsmontage in Deutschland, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Edge-Verarbeitung reduziert Bandbreite für Bilddaten | +0.6% | Global, insbesondere Mehrkamera-Produktionszellen und verteilte Lagerautomatisierung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Fabrikautomatisierung und Einführung von Industrie 4.0
Der Markt für kompakte Maschinensichtsysteme profitiert von Fabrikinvestitionen, die die Inspektion näher an die Produktionsanlagen verlagern. China erließ im Januar 2026 eine KI-plus-Fertigungs-Direktive von acht Ministerien, die Maschinensicht und unbemannte intelligente Inspektion in Produktionslinien forderte. Die Direktive zielte auch auf 1.000 führende KI-Unternehmen und 500 Referenzfertigungsbereitstellungen bis 2027 ab. Diese politische Ausrichtung bettet Bildverarbeitungsgeräte in umfassendere industrielle Modernisierungspläne ein und stützt die Nachfrage über kurzfristige Produktionszyklen hinaus. Eine systematische Überprüfung aus dem Jahr 2026 identifizierte Deep-Learning-Maschinensicht als zentralen Bestandteil von Qualitätskontroll-Workflows in der Industrie 4.0. Die Überprüfung ergab auch, dass transformatorbasierte Ansätze die Handhabung komplexer Fehlerformen bei Produktionsgeschwindigkeit verbessern können, was die Einführung KI-fähiger kompakter Plattformen unterstützt.
Steigende Null-Fehler- und Rückverfolgbarkeitsanforderungen
Der Markt für kompakte Maschinensichtsysteme erhält Unterstützung, da Qualitätskontrolle zu einer Lieferanten- und Compliance-Anforderung wird. Automobil- und Medizingerätezulieferer benötigen zunehmend Aufzeichnungen, die Inspektionsbilder, Fehlerkoordinaten und Produktionsbedingungen mit serialisierten Teilen verknüpfen. Eine Studie aus dem Jahr 2026 beschrieb eine kompakte Einzelkamera-Station für automatisierte optische Inspektion für gemischte SKU-Abfülllinien. Das System kombinierte Fehlererkennung, Dimensionsmessung und Barcode-Bestätigung bei Produktionsgeschwindigkeit. Es generierte auch Quality-4.0-Rückverfolgbarkeitsaufzeichnungen, die für Anforderungen guter Herstellungspraxis geeignet sind. Diese Fähigkeiten machen kompakte Installationen relevant, wo Hersteller Inspektion, Dokumentation und begrenzten Flächenbedarf in derselben Produktionszelle benötigen.
Arbeitskräftemangel in Inspektions- und Qualitätsfunktionen
Der Markt für kompakte Maschinensichtsysteme wird durch das begrenzte Angebot an Arbeitskräften für repetitive Inspektionsaufgaben gestützt. Die Rückverlagerung der Produktion nach Nordamerika kann den Inspektionsbedarf schneller erhöhen, als Arbeitgeber ausgebildete Bediener einstellen können. PMMI berichtete 2025, dass Gerätehersteller und Endnutzer nach Inspektionswerkzeugen suchten, die ohne kontinuierliche Bedienerausbildung betrieben werden können. Diese Präferenz begünstigt maschinenintegrierte Lösungen, die konsistente Prüfungen während der Routineproduktion liefern können. Arbeitskräfteengpässe machen auch Durchsatz, Ausschussreduzierung und verringerte Abhängigkeit von manueller Überprüfung zu wichtigen Elementen der Geräteauswahl. Der daraus resultierende Fokus ist nicht auf große Fabriken beschränkt, da auch kleinere Betriebe praktische Wege benötigen, um die Qualitätsabdeckung mit begrenztem Personal aufrechtzuerhalten.
Eingebettete KI-Inferenz ermöglicht Inspektion mit geringer Latenz
Eingebettete Inferenz ermöglicht die Bildklassifizierung an der Produktionslinie, anstatt über einen externen PC oder eine Cloud-Verbindung. Cognex stellte im Mai 2026 den In-Sight 3900 mit bis zu 25-Megapixel-Auflösung und bis zu 4-fachem Inspektionsdurchsatz gegenüber früheren Systemen in einem PC-freien Design vor. Cognex stellte im April 2026 auch den NVIDIA-Jetson-betriebenen In-Sight-6900-Controller mit bis zu 157 TOPS KI-Leistung vor.[1]Cognex Corporation, "Cognex Launches In-Sight Vision Controller Powered by NVIDIA," PR Newswire, prnewswire.com. Der Controller unterstützt transformatorbasierte Segmentierung mit nur 10–20 Trainingsbildern. Diese Entwicklungen können den Infrastrukturbedarf reduzieren und Herstellern helfen, KI-Inspektion auf Linien mit geringem Volumen oder begrenztem Platzangebot einzusetzen. Sie zeigen auch, warum der Markt für kompakte Maschinensichtsysteme zunehmend durch Software- und Rechenkapazität geprägt wird, und nicht allein durch Optik.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrations- und Kalibrierungskomplexität | -1.8% | Global, am stärksten ausgeprägt in Nordamerika und Europa, wo Präzisionsanforderungen und Prüfpfade anspruchsvoll sind | Mittelfristig (2–4 Jahre) |
| Hohe Anschaffungskosten für leistungsstarke kompakte Systeme | -1.4% | Kleine und mittlere Unternehmen in Asien-Pazifik, Südamerika, Afrika und dem Nahen Osten, wo die Kapitalkostensensitivität hoch ist | Mittelfristig (2–4 Jahre) |
| Mangel an Maschinensicht-Integratoren und KI-Spezialisten | -0.9% | Global, insbesondere Nordamerika und Europa, wo die zertifizierte Integratorkapazität nicht mit der Nachfrage Schritt gehalten hat | Langfristig (≥ 4 Jahre) |
| Thermische und optische Einschränkungen in miniaturisierten Gehäusen | -0.5% | Global, mit hoher Exposition in Gießerei-, Automobillackier- und Lebensmittelverarbeitungslinien mit hohen Umgebungstemperaturen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrations- und Kalibrierungskomplexität
Integration und Kalibrierung bleiben wesentliche Hindernisse für eine breitere Bereitstellung kompakter Systeme. Hersteller müssen die Erstinstallation und die laufende Wartung von Kamera-, Objektiv-, Beleuchtungs- und Softwareeinstellungen verwalten. Die vorliegenden Belege weisen darauf hin, dass temperaturbedingter Objektivhalterungsversatz nach 4 Stunden bei 32 °C Umgebungstemperatur Positionsfehler von mehr als ±0,012 mm verursachen kann. Es wird auch darauf hingewiesen, dass einige Bildsensoren unter kontinuierlicher Produktionslast alle 7–15 Betriebsstunden neu kalibriert werden müssen. Software-Updates können die Schwierigkeit erhöhen, wenn NPU-Compiler eng an bestimmte Betriebssysteme gebunden sind. Der Markt für kompakte Maschinensichtsysteme begünstigt daher Anbieter, die dokumentierte Konnektivität, native Plugins für Fertigungsausführungssysteme und definierte Supportvereinbarungen anbieten.
Hohe Anschaffungskosten für leistungsstarke kompakte Systeme
Leistungsstarke kompakte Systeme können für kleine und mittlere Hersteller mit begrenzten Kapitalbudgets schwer zu rechtfertigen bleiben. Standard-2D-Inspektion kann zugänglicher sein als 3D- oder hyperspektrale Konfigurationen, da letztere speziellere Komponenten und Integration erfordern. Dieser Unterschied kann separate Einführungspfade für kostengünstigere Smart-Kameras und höherwertige eingebettete KI-Systeme schaffen. Die kostengünstigere Kategorie bedient Routineinspektionsaufgaben, während Premium-Konfigurationen Halbleiter-, Pharma- und fortgeschrittene Automobilanforderungen adressieren. Kapitalsensitivität ist besonders relevant in Südamerika, Afrika, dem Nahen Osten und Teilen von Asien-Pazifik. Der Markt für kompakte Maschinensichtsysteme umfasst daher sowohl volumensgetriebene Nachfrage nach Standardsystemen als auch kleinere, höherwertige Nachfrage nach fortgeschrittenen Konfigurationen. Diese Kostenkluft beeinflusst, wie Anbieter Systeme für verschiedene Käufergruppen positionieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Smart-Kameras führen, während eingebettete KI die Kategorie neu gestaltet
Smart-Kameras hielten im Jahr 2025 einen Anteil von 38,89 % am Markt für kompakte Maschinensichtsysteme. Ihre Position spiegelt die Kombination aus Optik, Bildsensor, Verarbeitung und Kommunikationsschnittstellen in einem Gerät wider. Diese Struktur beseitigt in vielen Routineanwendungen den Bedarf an separaten Rechengeräten. Smart-Kameras werden häufig für Fehlererkennung und Code-Lesen auf stabilen Produktionslinien eingesetzt. Ihre installierte Basis wird auch durch die Kompatibilität mit etablierten industriellen Softwareumgebungen gestützt. Bildsensoren dienen einfacheren Bestehen/Nichtbestehen-Aufgaben zu niedrigeren Preispunkten. Bildverarbeitungscontroller unterstützen anspruchsvollere Anwendungen, die hohen KI-Durchsatz, modulare Kameras oder flexible Beleuchtungsanordnungen erfordern. Cognex positionierte seinen In-Sight-6900-Controller für diesen Bedarf mit NVIDIA-Jetson-Technologie, bis zu 157 TOPS und modularer Kamera- und Beleuchtungsunterstützung.
Eingebettete Bildverarbeitungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 9,19 % wachsen. Ihre Entwicklung ist mit der KI-Inferenz verbunden, die auf anwendungsspezifische Module verlagert wird, die in Roboterzellen und förderintegrierte Positionen platziert werden können. Die Marktgröße für kompakte Maschinensichtsysteme in dieser Kategorie wird durch Produktionsumgebungen gestützt, in denen der Platz begrenzt ist und lokale Verarbeitung benötigt wird. Mitsubishi Electric und Sony Semiconductor Solutions kündigten im Juli 2026 Advanced Vision Solutions an, um KI-Analyse direkt auf dem Bildsensor zu entwickeln. Das geplante Gemeinschaftsunternehmen kombiniert die Bildsensor- und Edge-KI-Fähigkeiten von Sony mit der Fabrikautomatisierungskompetenz von Mitsubishi Electric. Die Verarbeitung auf dem Sensor kann die Kommunikation zwischen Sensor und Prozessor reduzieren. IEC-62061-Sicherheitsanforderungen beeinflussen auch das Design eingebetteter Systeme, da deterministische Fehlerreaktionen in Maschinenanwendungen wichtig sind. Zeilenscan-Kameras und 3D-Time-of-Flight-Kameras behalten spezialisierte Rollen bei der Bahninspektion und beim Bin-Picking.


Nach Bildgebungstyp: 2D-Bildgebung sichert das Volumen, während spektrale Bildgebung das Wachstumspremium erzielt
2D-Bildverarbeitungssysteme hielten im Jahr 2025 einen Umsatzanteil von 69,19 % und sind damit das zentrale Bildgebungsformat für den Markt für kompakte Maschinensichtsysteme. Ihre technische Reife, niedrigere Kosten und breite Integratorvertrautheit unterstützen den Einsatz bei Oberflächeninspektion, Code-Lesen und Dimensionsmessung. Edge-Learning-Software erweitert den Bereich der Aufgaben zur Erkennung variabler Erscheinungsbilder und Texturdiskriminierung, die 2D-Systeme bewältigen können. Cognex integrierte ViDi-Edge-Learning-Fähigkeiten in den In-Sight 3900 für diese Art von Inspektionsanforderungen. 3D-Systeme dienen der Karosserie-in-Weiß-Montage in der Automobilindustrie, dem robotergestützten Bin-Picking und der Elektronikbestückung, wo Tiefeninformationen wichtig sind. Strukturiertes Licht und Time-of-Flight-Systeme unterstützen diese Arbeit, da die Komponentenkosten sinken. Die Kategorie bleibt relevant, wo eine Produktionsaufgabe räumliche Informationen benötigt, die ein 2D-Bild nicht liefern kann.
Multispektrale und hyperspektrale Bildgebungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen. Ihre Rolle basiert auf der Fähigkeit, Materialeigenschaften statt nur Oberflächenerscheinungen zu identifizieren. Specim beschrieb sein SpecimONE-System als eine Inline-Hyperspektral-Plattform für industrielle Sortierung und Qualitätskontrolle. Sein Zeilenscan-Ansatz erfasst viele Spektralbänder bei Geschwindigkeiten, die für Förderbandoperationen geeignet sind.[2]Specim, "SpecimONE: Inline Hyperspectral Imaging for Industrial Sorting and Quality Control," Specim, specim.com. Dies ermöglicht die chemische Echtzeit-Identifikation in Lebensmittel-, Pharma- und Recyclingbetrieben. Eine wissenschaftliche Studie aus dem Jahr 2025 ergab, dass hyperspektrale Bildgebung in Kombination mit Chemometrie als Prozessanalysetechnologie-Werkzeug für die Online-Pharmaüberwachung dienen kann. Eine solche Überwachung entspricht der in den bereitgestellten Materialien beschriebenen Prozessanalysetechnologie-Leitlinie der FDA. Der Markt für kompakte Maschinensichtsysteme kann daher Inspektionsaufgaben unterstützen, die Informationen auf Materialebene erfordern.
Nach Anwendung: Inspektion dominiert den Marktanteil, während Führungsanwendungen an Dynamik gewinnen
Inspektion und Fehlererkennung hielten im Jahr 2025 einen Nachfrageanteil von 40,45 %. Die Anwendung umfasst Oberflächenfehlerprüfungen an Automobilstanzteilen, Partikelinspektion in injizierbaren Arzneimitteln, Etikettenverifizierung bei Getränken und Lötstellen-Qualitätsprüfungen auf Leiterplatten. Ihre führende Rolle spiegelt die Verfügbarkeit bewährter KI-Trainingsdaten und enge Verbindungen mit Fertigungsausführungssystem-Aufzeichnungen wider. Diese Beziehungen können den Austausch erschweren, sobald ein Werk eine Inspektionsplattform in seinen Qualitätsprozess integriert hat. Eine Studie aus dem Jahr 2026 demonstrierte eine kompakte Einzelkamera-Station für automatisierte optische Inspektion, die Fehlererkennung, Dimensionsmessung und Barcode-Bestätigung in einem Durchgang abschloss. Dieses Design reduziert den Bedarf an separaten Inspektionsstationen und unterstützt Multifunktionsinstallationen. Der Markt für kompakte Maschinensichtsysteme ist weiterhin auf diese Anwendung angewiesen, da Qualitätsinspektion eine direkte betriebliche Anforderung in allen Fertigungssektoren bleibt.
Führung und Positionierung wird bis 2031 voraussichtlich mit einer CAGR von 8,91 % wachsen. Das Wachstum ist mit kollaborativen Robotern und autonomen mobilen Robotern verbunden, die räumliches Echtzeit-Bewusstsein benötigen, wenn Teile in unterschiedlichen Positionen ankommen. General Motors setzte sein BVSeal-System mit Cobots, Gasbildgebungskameras und Edge-KI ein, um EV-Batteriewannenlecks mit Liniengeschwindigkeit zu identifizieren. Das Beispiel zeigt, wie Maschinensicht Führungsfunktionen unterstützen kann, die zuvor von manueller Überprüfung abhängig waren. Diese Anwendungen erhöhen die Nachfrage nach kompakten Systemen, die in der Nähe von Robotergeräten betrieben werden können. Sie begünstigen auch 3D-fähige Konfigurationen, wenn Roboterarme räumliche Informationen mit sechs Freiheitsgraden benötigen. Der Markt für kompakte Maschinensichtsysteme hat eine Rolle in diesem Wandel, da kompakte Hardware in beengte Montageumgebungen eingebaut werden kann.
Nach Endverbraucherbranche: Automobil führt, während Gesundheitswesen beschleunigt
Die Automobilindustrie hielt im Jahr 2025 einen Endverbraucher-Umsatzanteil von 24,56 %. Der Sektor nutzt kompakte Bildverarbeitung für die Karosserie-in-Weiß-Inspektion und für neuere EV-Batterieproduktionsanforderungen. Elektrodenbeschichtung und -stapelung erfordern eine enge Ausrichtungskontrolle, was die Bedeutung zuverlässiger Inspektionsgeräte erhöht. Automobilhersteller verwenden Bildverarbeitungssysteme auch für Oberflächenprüfungen, Komponentenanwesenheitsbestätigung und Endmontageüberprüfung. Die Elektronik- und Halbleiterfertigung erfordert besonders hochauflösende Konfigurationen für kleine Fehler und komplexe Verpackungsstrukturen. Onto Innovation stellte im März 2026 den Dragonfly G5 für die Submikron-2D- und 3D-Makrofehlerinspektion in der fortgeschrittenen Halbleiterverpackung vor. Das Unternehmen berichtete, dass das System mehr als das 3-fache des Durchsatzes des vorherigen Ansatzes lieferte und zweistellige Auftragsengagements von einem Hersteller von Hochbandbreitenspeicher erhielt.
Gesundheitswesen und Pharmazeutika werden bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen. Die Nachfrage ist mit der Inline-Inspektion für injizierbare Arzneimittel, Blisterpackungen, Biologika-Behälter und andere regulierte Produkte verbunden. Syntegon stellte 2025 OpaqView für die Inspektion opaker Produkte vor, einschließlich dunkler Flüssigkeiten, milchiger Produkte und schwerer Suspensionen. Das System verwendet fortschrittliche Kameras und Beleuchtung, um Produkttypen zu adressieren, die mit herkömmlichen Methoden schwer zu inspizieren sind. Rückverfolgbarkeitserwartungen erhöhen auch den Wert automatisierter Aufzeichnungen in der Pharmaproduktion. Lebensmittel und Getränke, Logistik und Einzelhandel sowie Verpackung bilden die verbleibende Endverbraucher-Landschaft. Lebensmittelhersteller können 3D- und hyperspektrale Systeme einsetzen, wo Fremdkörpererkennung und Portionskontrollanforderungen eine detailliertere Inspektion erfordern. Der Markt für kompakte Maschinensichtsysteme bedient diese Endverbraucherbedürfnisse durch Systeme, die auf Linienbedingungen und Qualitätsanforderungen abgestimmt sind.
Geografische Analyse
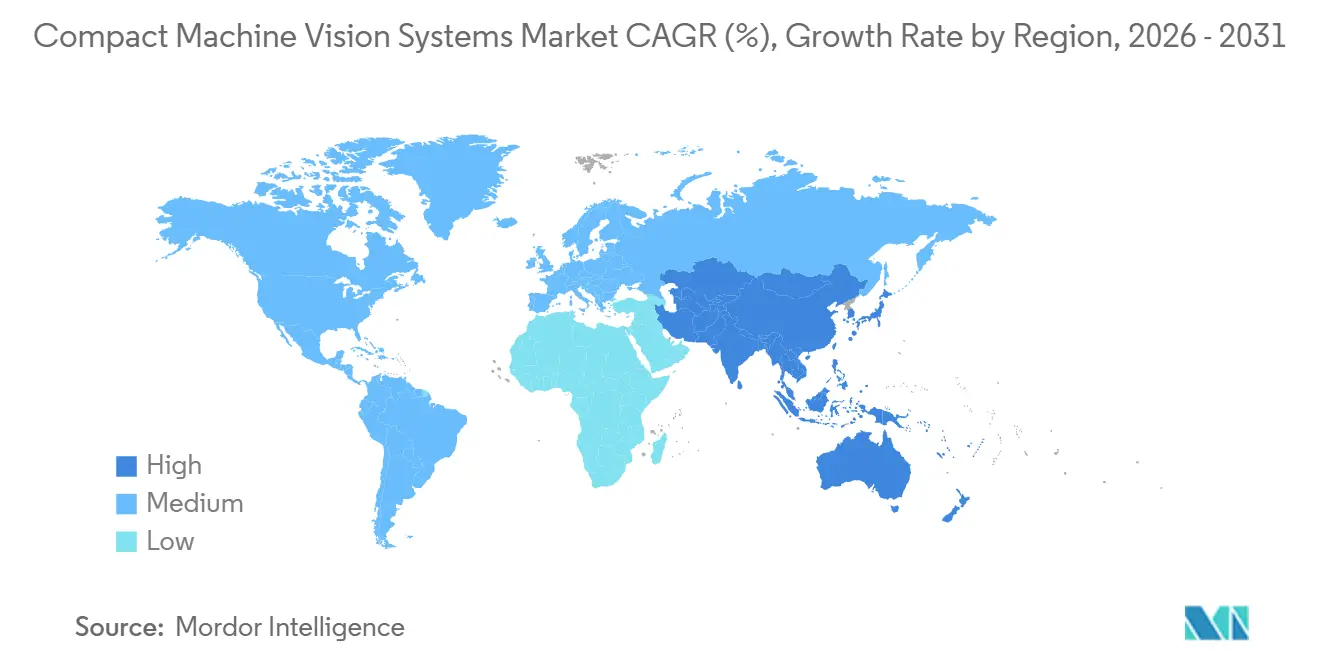
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 39,87 % am Markt für kompakte Maschinensichtsysteme und wird bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen. Chinas Konzentration von Unterhaltungselektronik, Fahrzeugen mit neuer Energie und Halbleiterproduktion stützt die regionale Nachfrage. Die KI-plus-Fertigungs-Politikrichtung vom Januar 2026 forderte Maschinensicht und unbemannte intelligente Inspektion in Produktionslinien. Japan und Südkorea bleiben wichtig für hochspezifizierte Elektronik- und Automobilanwendungen. Die Ankündigung von Advanced Vision Solutions im Juli 2026 unterstrich das japanische Interesse an On-Sensor-KI-Bildgebung für die Fertigungsautomatisierung.
Nordamerika und Europa stützen die Nachfrage nach eingebetteten KI-Systemen und Inspektionsplattformen, die in der regulierten Produktion eingesetzt werden. In Nordamerika kann die Rückverlagerung der Produktion die Inspektionsanforderungen erhöhen, während das Angebot an qualifizierten Arbeitskräften begrenzt bleibt. Deutschland ist ein führender europäischer Anwender aufgrund seiner Automobil-, Maschinen- und Medizingeräteherstellungsbasis. Die EU-Maschinenverordnung beeinflusst die Auswahl von Bildverarbeitungssystemen, die in sicherheitskritischen Maschinenrollen eingesetzt werden.[3]EUR-Lex, "Regulation (EU) 2023/1230 of the European Parliament and of the Council on Machinery," Official Journal of the European Union, eur-lex.europa.eu. Baslers ultrakompakter 25 × 30 mm Bildsensor spiegelt den Bedarf europäischer Maschinenbauer nach integrationsbereiten Komponenten wider. Der Markt für kompakte Maschinensichtsysteme profitiert, wenn Geräteanbieter diese Komponenten in originale Maschinendesigns integrieren.
Südamerika, der Nahe Osten und Afrika bleiben Regionen mit früher Einführungsphase. Brasilien und Argentinien stützen die Nachfrage durch Lebensmittel-, Getränke- und Verpackungsproduktion, wo Inspektionsautomatisierung zunehmend Aufmerksamkeit erhält. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen im Rahmen von Vision-2030-Programmen industrielle und pharmazeutische Kapazitäten auf, die automatisierungsbereite Inspektionsinfrastruktur einschließen. Südafrika führt die regionale Nutzung in der Automobilmontage an, wo internationale OEM-Werke bildverarbeitungsgestützte Qualitätssysteme einsetzen. Hohe Systemkosten bleiben ein wesentliches Hindernis in diesen Regionen. Der Markt für kompakte Maschinensichtsysteme kann seine Präsenz ausweiten, wenn die Hardwarekosten sinken und lokale Systemintegrationskapazitäten sich entwickeln.

Wettbewerbslandschaft
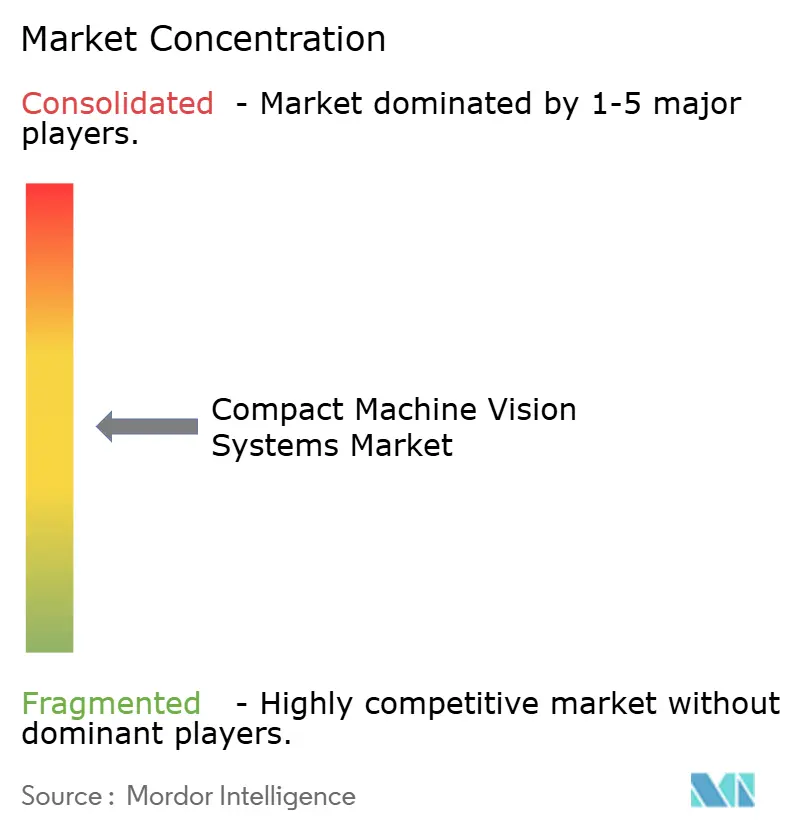
Der Markt für kompakte Maschinensichtsysteme ist mäßig fragmentiert, wobei Cognex Corporation und KEYENCE Corporation starke Markenpositionen innehaben. Ihre Stärken umfassen Integratornetzwerke, proprietäre KI-Software und Portfolios, die von Bildsensoren über Smart-Kameras bis hin zu Controllern reichen. Basler AG, Teledyne DALSA, SICK AG und Baumer Holding bilden eine weitere Wettbewerbsgruppe mit Positionen in der hochauflösenden Bildgebung, 3D-Sensorik und spezialisierten Sensorintegration. Standard-2D-Smart-Kameras stehen unter Preisdruck, was etablierte Anbieter dazu veranlasst, Plattformen und Abonnements hinzuzufügen. Dies macht Software-Fähigkeit, Konnektivität und Support zu wichtigeren Wettbewerbsfaktoren. Der Markt für kompakte Maschinensichtsysteme wird auch durch Bemühungen der Anbieter geprägt, vorintegrierte Pakete mit zertifizierten SPS-Verbindungen, Plugins für Fertigungsausführungssysteme und Fabrik-Supportvereinbarungen zu liefern.
Cognex veröffentlichte im Mai 2026 den In-Sight 3900 als PC-freies eingebettetes KI-Bildverarbeitungssystem mit bis zu 25-Megapixel-Auflösung und bis zu 4-fachem Durchsatz gegenüber früheren Systemen. Das Unternehmen machte OneVision im Mai 2026 auch allgemein verfügbar als KI-Bildverarbeitungs-Entwicklungsumgebung für Cloud-to-Edge-Modellmanagement. Cognex erklärte, dass mehr als 100 Hersteller seit dem Beta-Start im Juni 2025 von Einzellinien-Anwendungen zu standortübergreifenden Rollouts übergegangen seien. Es nannte Essity, das die Inspektions-Einrichtungszeit von mehr als 1 Jahr auf weniger als 1 Tag reduzierte. Es nannte auch Schneider Electric, das die Ausbeute verdoppelte und gleichzeitig Falschablehnungen reduzierte. Diese Schritte zeigen eine Strategie, die Hardware mit einer Bereitstellungsumgebung kombiniert, die Kundenbindung und breiteren Rollout im Markt für kompakte Maschinensichtsysteme unterstützen kann.
Kleinere Unternehmen konkurrieren, indem sie die Bereitstellungsreibung reduzieren, anstatt das gesamte Portfolio jedes etablierten Anbieters zu erreichen. LMI Technologies, IDS Imaging Development Systems und Vision Components verwenden kompakte NVIDIA-Jetson- und spezialisierte NPU-Chipsätze für eingebettete 3D- und 2D-KI-Bildgebung. Datalogic hat eine Position im industriellen Code-Lesen, während JAI A/S hochempfindliche multispektrale Bildgebungsanwendungen bedient. VITRONIC konzentriert sich auf Transit- und Logistikinspektion, und Chromasens ist auf hochauflösende Zeilenscan-Systeme spezialisiert. Mitsubishi Electric und Sony Semiconductor Solutions kündigten im Juli 2026 Advanced Vision Solutions an, um On-Sensor-KI-Analyse zu verfolgen. Die Partnerschaft richtet die Aufmerksamkeit auf die Sensorschicht und auf die Reduzierung der Latenz zwischen Bilderfassung und Verarbeitung. Der Markt für kompakte Maschinensichtsysteme bleibt offen für spezialisierte Anbieter, die klar definierte betriebliche Anforderungen adressieren.
Marktführer in der Branche für kompakte Maschinensichtsysteme
-
Cognex Corporation
-
KEYENCE CORPORATION
-
Teledyne DALSA, Inc.
-
LMI Technologies Inc.
-
Basler AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Advantech brachte den AIR-055 auf den Markt, ein kompaktes multimodales Vision-KI-Edge-Inferenzsystem, das vom Qualcomm-Dragonwing-IQ-9075M-Prozessor angetrieben wird und 100 TOPS KI-Leistung mit erweiterter Kamerakonnektivität und mehr als 20 E/A-Schnittstellen für intelligente Fertigung, automatisierte optische Inspektion und Robotiканwendungen liefert.
- Mai 2026: Cognex brachte das In-Sight-3900-Bildverarbeitungssystem auf den Markt, sein leistungsstärkstes eingebettetes KI-Bildverarbeitungsprodukt, das von Qualcomm-Dragonwing-Plattformen mit bis zu 25-Megapixel-Auflösung und dem 4-fachen Inspektionsdurchsatz gegenüber Systemen der vorherigen Generation angetrieben wird. Das System arbeitet ohne externen PC und ist mit Cognex OneVision für Cloud-to-Edge-Modellmanagement gekoppelt.
- Mai 2026: Cognex gab die allgemeine Verfügbarkeit von OneVision bekannt, seiner KI-Bildverarbeitungs-Entwicklungsumgebung. Seit dem Beta-Start im Juni 2025 nutzten mehr als 100 Hersteller weltweit die Lösung, um von Einzellinien-Anwendungen zu standortübergreifenden Rollouts überzugehen. Essity reduzierte die Inspektions-Einrichtungszeit von über 1 Jahr auf unter 1 Tag, und Schneider Electric verdoppelte die Ausbeute bei gleichzeitiger Reduzierung von Falschablehnungen.
- März 2026: Onto Innovation brachte das Dragonfly-G5-Inspektionssystem auf den Markt, das auf Submikron-2D- und 3D-Makrofehlerinspektion für fortgeschrittene Halbleiterverpackung mit mehr als dem 3-fachen Durchsatzverbesserung abzielt. Der Launch sicherte zweistellige Auftragsengagements von einem führenden Hersteller von Hochbandbreitenspeicher, mit erwarteten Lieferungen im zweiten Quartal 2026.


Globaler Berichtsumfang für den Markt für kompakte Maschinensichtsysteme
Kompakte Maschinensichtsysteme sind integrierte Bildgebungslösungen in kleiner Bauform, die Bilderfassung, Verarbeitung und Analysefähigkeiten in einer einzigen, platzsparenden Hardwareeinheit kombinieren. Diese eigenständigen Systeme werden hauptsächlich in der automatisierten Fertigung und Robotik eingesetzt und führen Echtzeit-Hochgeschwindigkeitsinspektion, Fehlererkennung und präzise Teileausrichtung direkt am Rand der Produktionslinie durch.
Der Marktbericht für kompakte Maschinensichtsysteme ist segmentiert nach Produkttyp (Bildsensoren, Smart-Kameras, eingebettete Bildverarbeitungssysteme, Bildverarbeitungscontroller und weitere Produkttypen), Bildgebungstyp (2D-Bildverarbeitungssysteme, 3D-Bildverarbeitungssysteme sowie multispektrale und hyperspektrale Bildgebungssysteme), Anwendung (Inspektion und Fehlererkennung, Messung und Metrologie, Identifikation und Code-Lesen, Führung und Positionierung sowie weitere Anwendungen), Endverbraucherbranche (Automobil, Elektronik und Halbleiter, Lebensmittel und Getränke, Gesundheitswesen und Pharmazeutika, Logistik und Einzelhandel, Verpackung sowie weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bildsensoren |
| Smart-Kameras |
| Eingebettete Bildverarbeitungssysteme |
| Bildverarbeitungscontroller |
| Weitere Produkttypen |
| 2D-Bildverarbeitungssysteme |
| 3D-Bildverarbeitungssysteme |
| Multispektrale und hyperspektrale Bildgebungssysteme |
| Inspektion und Fehlererkennung |
| Messung und Metrologie |
| Identifikation und Code-Lesen |
| Führung und Positionierung |
| Weitere Anwendungen |
| Automobil |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Gesundheitswesen und Pharmazeutika |
| Logistik und Einzelhandel |
| Verpackung |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| ASEAN | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Produkttyp | Bildsensoren | |
| Smart-Kameras | ||
| Eingebettete Bildverarbeitungssysteme | ||
| Bildverarbeitungscontroller | ||
| Weitere Produkttypen | ||
| Nach Bildgebungstyp | 2D-Bildverarbeitungssysteme | |
| 3D-Bildverarbeitungssysteme | ||
| Multispektrale und hyperspektrale Bildgebungssysteme | ||
| Nach Anwendung | Inspektion und Fehlererkennung | |
| Messung und Metrologie | ||
| Identifikation und Code-Lesen | ||
| Führung und Positionierung | ||
| Weitere Anwendungen | ||
| Nach Endverbraucherbranche | Automobil | |
| Elektronik und Halbleiter | ||
| Lebensmittel und Getränke | ||
| Gesundheitswesen und Pharmazeutika | ||
| Logistik und Einzelhandel | ||
| Verpackung | ||
| Weitere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für kompakte Maschinensichtsysteme?
Der Sektor wird im Jahr 2026 auf 4,50 Milliarden USD geschätzt und soll bis 2031 mit einer CAGR von 8,16 % einen Wert von 6,66 Milliarden USD erreichen.
Welche Produktkategorie führte bei kompakten Maschinensichtsystemen im Jahr 2025?
Smart-Kameras führten mit einem Umsatzanteil von 38,89 % im Jahr 2025, da sie Bildgebung, Verarbeitung und Kommunikation in einem Gerät kombinieren.
Welche Bildgebungstechnologie wird bis 2031 voraussichtlich am schnellsten wachsen?
Multispektrale und hyperspektrale Bildgebungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 10,12 % wachsen.
Warum setzen Hersteller kompakte Bildverarbeitungssysteme ein?
Fabrikautomatisierung, Rückverfolgbarkeitsanforderungen, Engpässe bei Inspektionsarbeitskräften und lokale KI-Verarbeitung sind wichtige Einführungsfaktoren.
Welcher Endverbrauchersektor wird voraussichtlich am schnellsten wachsen?
Gesundheitswesen und Pharmazeutika wird bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen, gestützt durch regulierte Inline-Inspektionsanforderungen.
Welche Region führte die Nachfrage im Jahr 2025 an?
Asien-Pazifik führte mit einem Umsatzanteil von 39,87 % im Jahr 2025 und wird bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen.
Seite zuletzt aktualisiert am:



