
Taille et part du marché du café moulu
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 62.89 Milliards de dollars |
| Taille du Marché (2032) | 83.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.46 % |
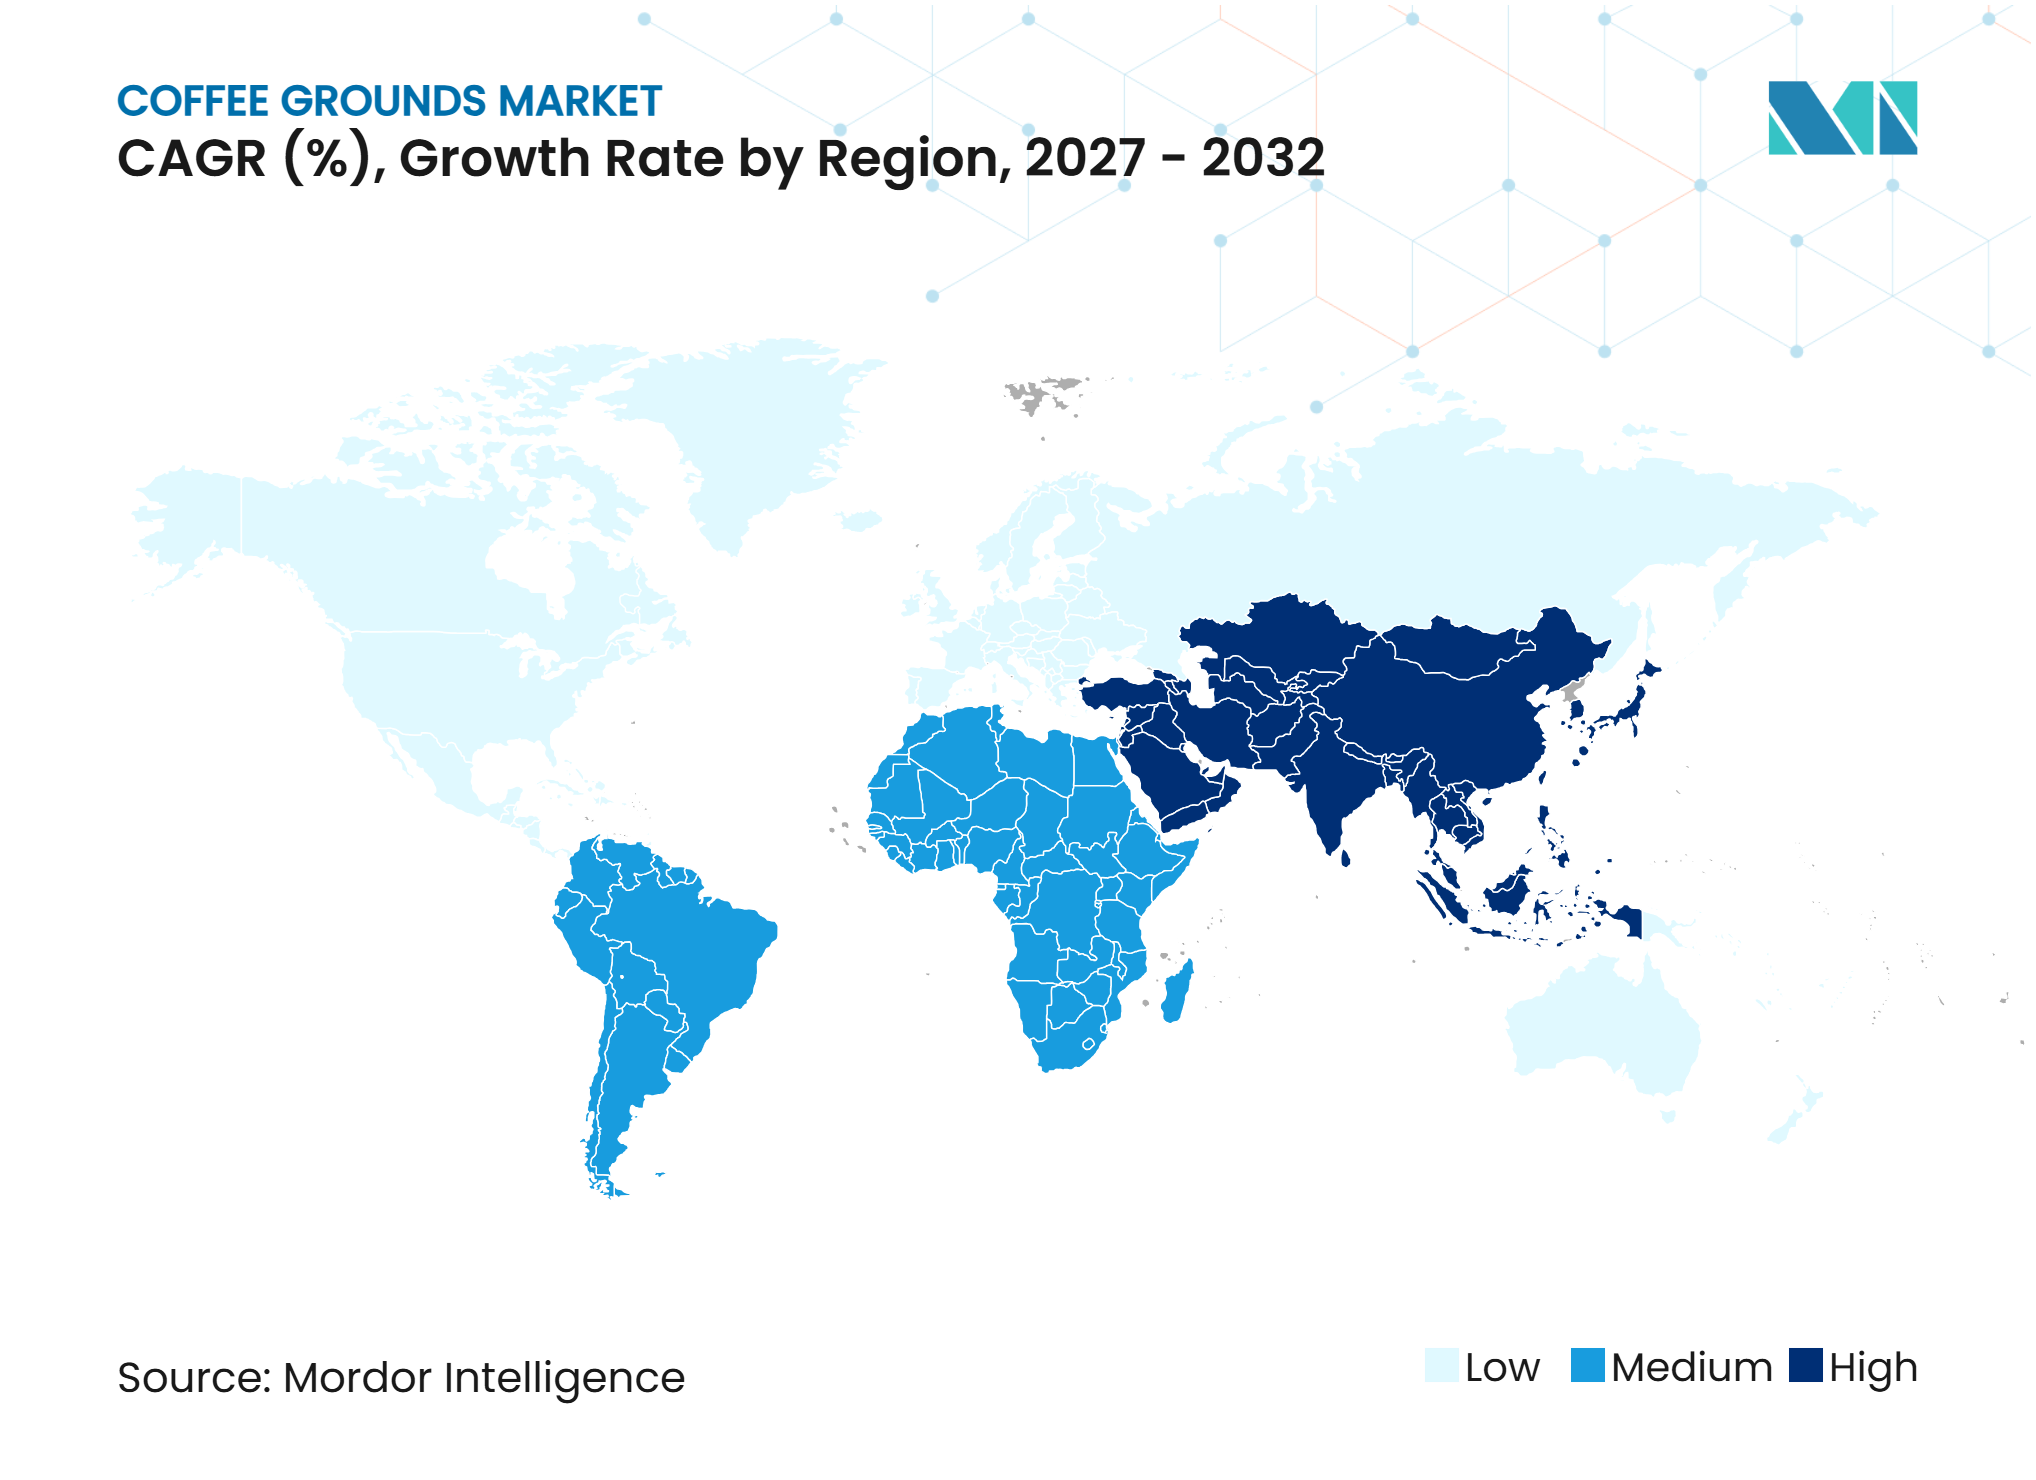
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du café moulu par Mordor Intelligence
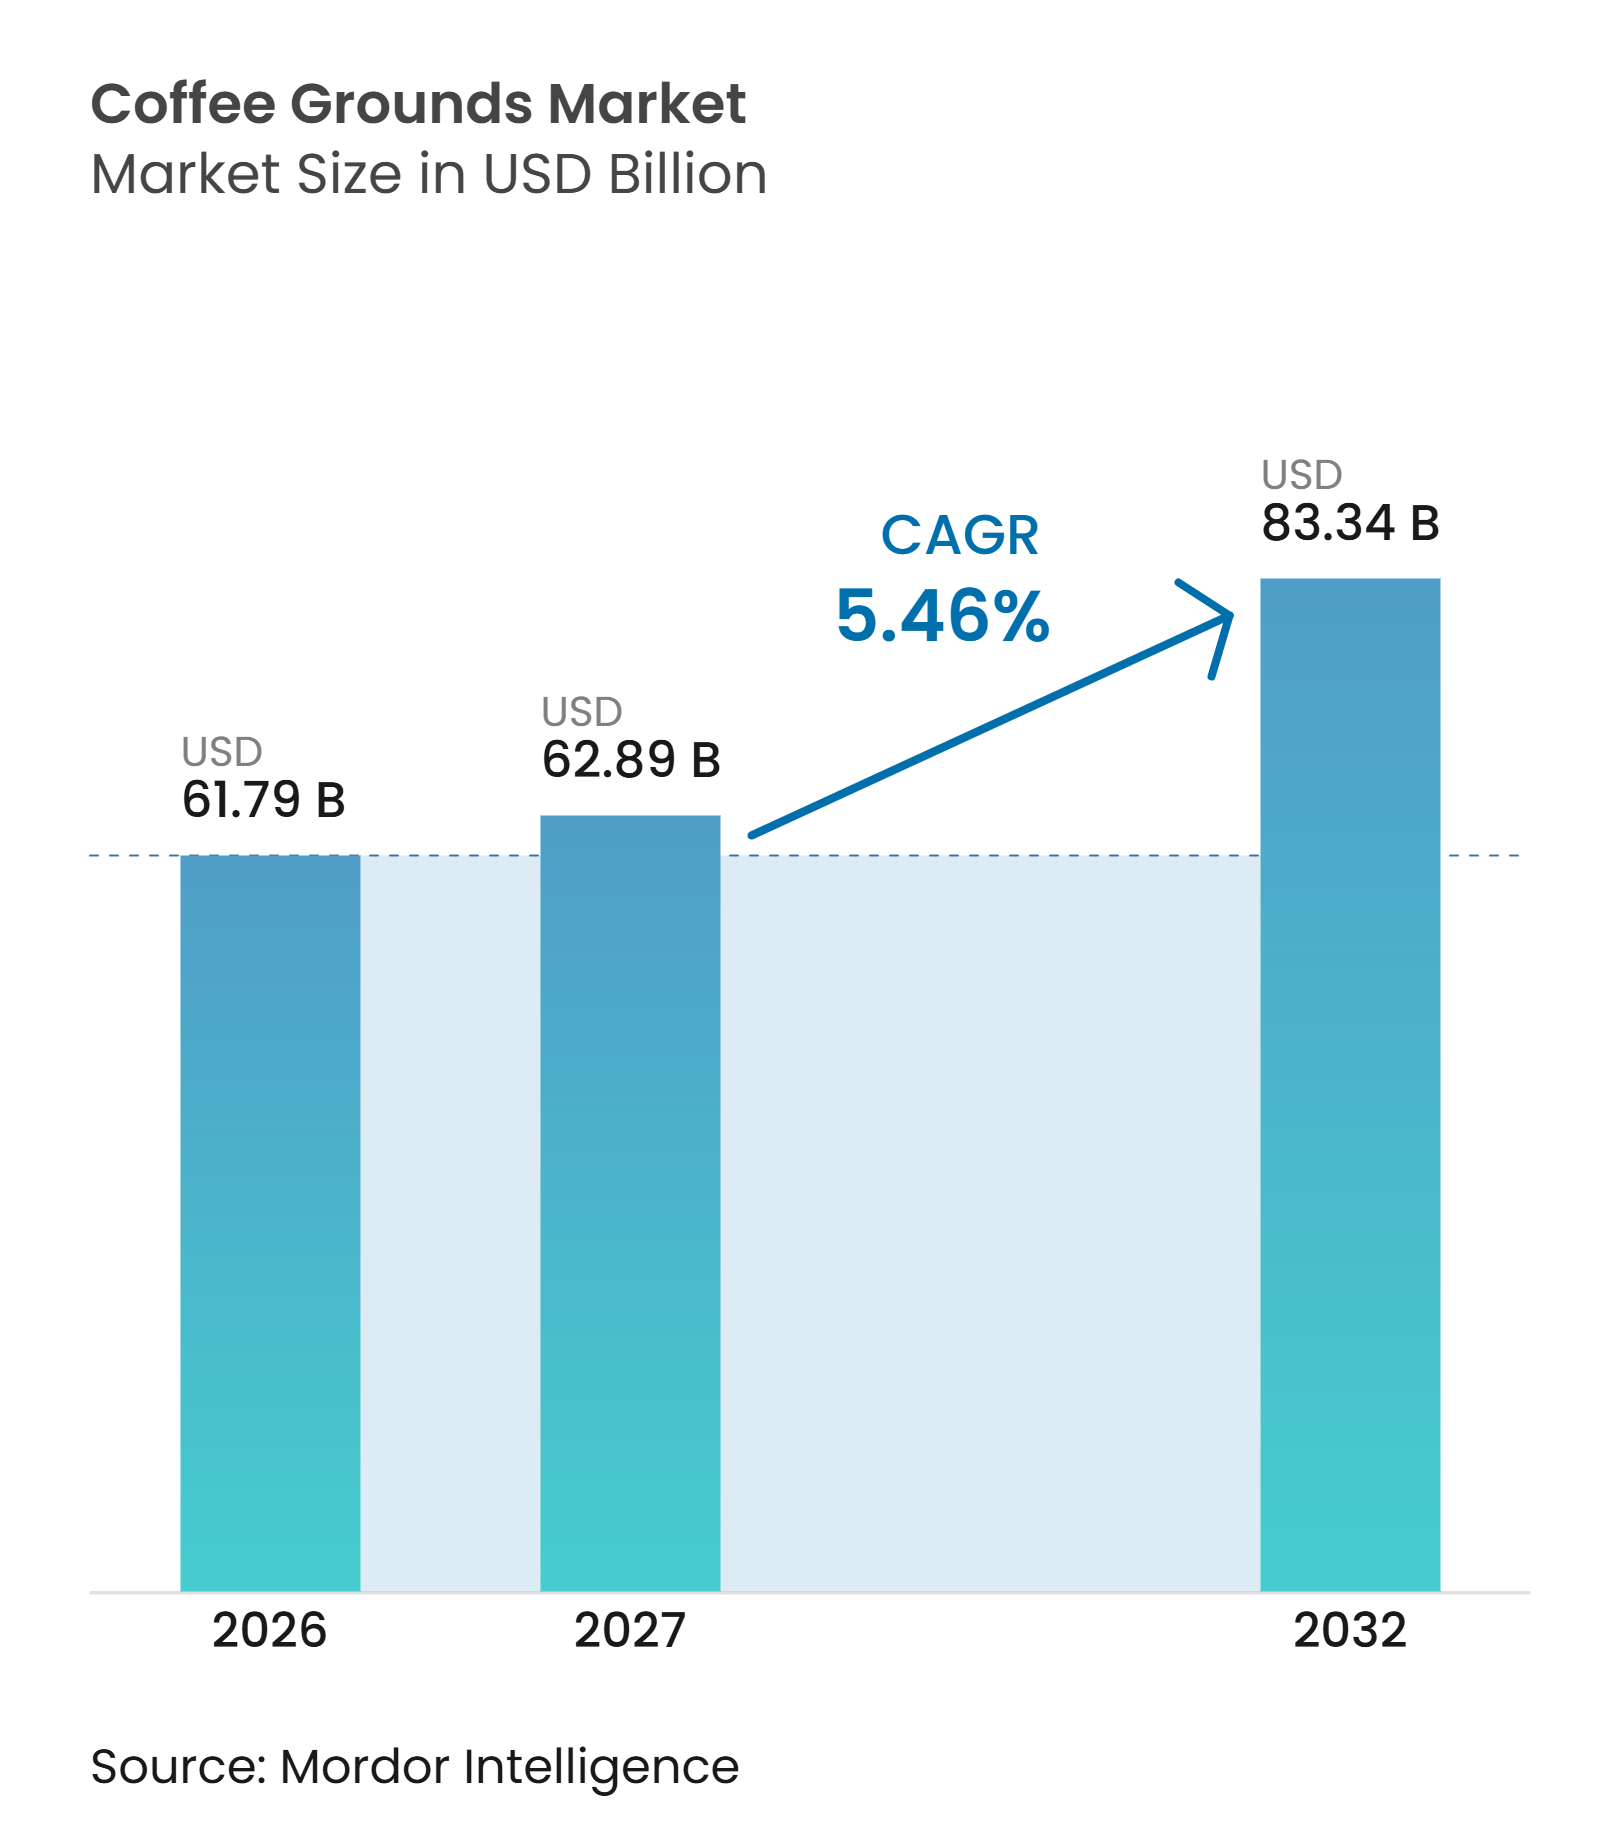
La taille du marché du café moulu devrait croître de 61,79 milliards USD en 2026 à 62,89 milliards USD en 2027 et devrait atteindre 83,34 milliards USD d'ici 2032, à un CAGR de 5,46% sur la période 2027-2032. Le café moulu caféiné ordinaire reste le fondement de la demande du marché, tandis que les produits décaféinés, les offres mono-origine et les formats de restauration collective présentent des opportunités de diversification des produits et de croissance en valeur. L'intérêt croissant des consommateurs pour l'origine du café, la qualité des produits et les profils de saveurs distinctifs encourage les torréfacteurs à élargir leurs offres premium et à développer des assemblages flexibles. L'accent croissant mis sur la transparence de la chaîne d'approvisionnement en Europe crée des opportunités pour un approvisionnement en café traçable et des pratiques d'achat responsables. Les entreprises établies bénéficient de solides réseaux d'approvisionnement et de distribution, tandis que les marques spécialisées renforcent leurs positions grâce à des relations d'approvisionnement direct, à la fraîcheur des produits et à des informations transparentes sur l'origine.
Principaux enseignements du rapport
• Par type de produit, le café moulu caféiné original détenait 66,12% de la part du marché du café moulu en 2026, tandis que le café moulu décaféiné devrait se développer à un CAGR de 6,61% jusqu'en 2032.
• Par type de grain de café, l'Arabica détenait 55,23% de la part du marché du café moulu en 2026, tandis que le Robusta devrait se développer à un CAGR de 6,21% jusqu'en 2032.
• Par origine, le mélangé/assemblé détenait 77,12% de la part du marché du café moulu en 2026, tandis que la mono-origine devrait se développer à un CAGR de 8,12% jusqu'en 2032.
• Par canal de distribution, le circuit à domicile détenait 65,17% de la part du marché du café moulu en 2026, tandis que le circuit hors domicile devrait se développer à un CAGR de 6,42% jusqu'en 2032.
• Par géographie, l'Europe détenait 41,21% de la part du marché du café moulu en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,22% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché du café moulu*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Premiumisation et découverte de la mono-origine | +0.9% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Préparation de café de qualité café à domicile | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance des achats de café en ligne et du réapprovisionnement par abonnement | +0.6% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Culture du café de spécialité et sensibilisation des consommateurs à la qualité du café | +0.8% | Mondial, avec des opportunités croissantes en Chine, en Inde et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Demande croissante de formats de café moulu spécifiques à la méthode de préparation | +0.7% | Amérique du Nord, Europe et Asie-Pacifique | Court à moyen terme (1 à 4 ans) |
| Offres de café premium et exigences de régularité dans la restauration collective | +0.7% | Mondial, notamment en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation et découverte de la mono-origine
Les consommateurs explorent de plus en plus les offres de café de spécialité qui mettent l'accent sur la qualité premium, les profils de saveurs distinctifs et les expériences de préparation différenciées. Par exemple, en juin 2025, selon la National Coffee Association (NCA), 46% des adultes américains avaient consommé du café de spécialité la veille, dépassant la part de ceux qui avaient consommé du café traditionnel. De plus, 64% des consommateurs âgés de 25 à 39 ans avaient consommé du café de spécialité au cours de la semaine précédente, soulignant l'intérêt croissant des jeunes consommateurs [1]. La NCA définit le café de spécialité comme incluant les boissons à base d'espresso telles que les lattes et les cappuccinos, les boissons sans espresso telles que les mélanges glacés, le cold brew et le café nitro, ainsi que le café traditionnel perçu par les consommateurs comme étant préparé à partir de grains ou de café moulu premium.
Préparation de café de qualité café à domicile
La préférence croissante pour des expériences de café de qualité café à domicile encourage les consommateurs à explorer diverses méthodes de préparation et formats de café moulu. Par exemple, en juin 2025, selon l'Association du café du Canada (ACC), 83% des personnes ayant consommé du café la veille l'avaient préparé à domicile. L'utilisation des machines à espresso est passée de 13% en 2024 à 14%, tandis que l'utilisation des machines grain à tasse est passée de 7% à 8%. L'utilisation des machines à dosette individuelle a également atteint 27% en juin 2025, contre 26% l'année précédente, démontrant un intérêt soutenu pour des méthodes de préparation du café pratiques et diversifiées et créant des opportunités pour les fabricants de café moulu de développer des produits compatibles avec les machines à espresso, les machines à dosette individuelle, les cafetières à filtre et d'autres formats de préparation [2]. Le café pré-moulu améliore encore la commodité en éliminant le besoin d'un équipement de mouture séparé.
Croissance des achats de café en ligne et du réapprovisionnement par abonnement
Les achats par abonnement créent des opportunités pour les fabricants et les torréfacteurs de café d'établir des canaux de vente récurrents et de renforcer la fidélisation des clients. L'adoption croissante des services d'abonnement reflète l'intérêt des consommateurs pour des achats pratiques, un réapprovisionnement régulier en produits et des sélections de café personnalisées. Ces modèles permettent aux clients de recevoir leurs produits de café préférés à intervalles réguliers, réduisant ainsi le besoin de commandes répétées et favorisant un accès constant à leurs marques préférées. Pour les fabricants de café moulu, les services par abonnement offrent des opportunités de proposer des sélections de produits personnalisées, des calendriers de livraison flexibles et des options de réapprovisionnement pratiques, encourageant potentiellement les achats répétés et renforçant les relations clients à long terme.
Culture du café de spécialité et sensibilisation des consommateurs à la qualité du café
La culture du café de spécialité encourage les consommateurs à développer une plus grande conscience de la qualité du café et de la différenciation des produits. À mesure que les consommateurs se familiarisent avec les caractéristiques sensorielles, les profils de torréfaction, les origines du café et les certifications de qualité, ils sont de plus en plus capables de distinguer les offres de café conventionnel des offres de café de spécialité. Par exemple, en décembre 2025, selon la Bibliothèque nationale de médecine, 105 consommateurs réguliers de café de spécialité ont été examinés pour évaluer l'influence des informations figurant sur l'étiquette du produit sur l'attention des consommateurs et leurs intentions d'achat, soulignant l'importance des allégations sensorielles, de l'origine, de la traçabilité et des scores de dégustation dans la sélection du café de spécialité [3]. Cet intérêt croissant pour la qualité des produits crée des opportunités pour les fabricants et les torréfacteurs de café d'introduire des variétés de café moulu premium avec des profils de saveurs distinctifs, des origines traçables et des attributs de qualité clairement communiqués.
Analyse de l'impact des freins du marché du café moulu*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix et de l'approvisionnement en café vert | -0.8% | Mondial, notamment au Brésil, au Vietnam et en Colombie | Court terme (≤ 2 ans) |
| Risque climatique pour l'approvisionnement et la qualité de l'Arabica | -0.9% | Brésil, Amérique centrale et Afrique de l'Est, avec des répercussions mondiales | Long terme (≥ 4 ans) |
| Perte de fraîcheur et dépendance aux barrières d'emballage | -0.5% | Mondial, notamment sur les marchés du café torréfié et moulu premium | Moyen terme (2 à 4 ans) |
| Concurrence intense du café en grains entiers, du café instantané et des alternatives en dosettes | -0.6% | Mondial, notamment en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix et de l'approvisionnement en café vert
Les fluctuations des prix des grains de café vert et de la disponibilité de l'approvisionnement créent une incertitude dans l'approvisionnement en matières premières pour les fabricants et les torréfacteurs de café moulu. Les variations des coûts d'approvisionnement augmentent les dépenses de production et rendent la planification des coûts plus difficile. Les perturbations de l'approvisionnement peuvent également affecter la régularité de la qualité des matières premières et les calendriers de production. Les fabricants peuvent être contraints d'ajuster les prix des produits pour maintenir leur rentabilité, ce qui peut affecter l'accessibilité financière pour les consommateurs et leurs décisions d'achat. Ces facteurs peuvent freiner la croissance du marché en augmentant les coûts d'exploitation et en créant une incertitude dans la tarification des produits.
Risque climatique pour l'approvisionnement et la qualité de l'Arabica
Le changement climatique pose des risques significatifs pour la production de café Arabica en affectant les conditions de culture, les rendements des cultures et la qualité des grains. La hausse des températures, les précipitations irrégulières, les sécheresses prolongées et l'évolution des conditions météorologiques peuvent perturber la culture et accroître la vulnérabilité des cultures. Ces conditions peuvent réduire la disponibilité de grains d'Arabica de haute qualité et créer des incohérences dans l'approvisionnement en matières premières pour les fabricants et les torréfacteurs de café moulu. Les variations de la qualité des grains peuvent également affecter la saveur, l'arôme, l'acidité et la régularité des produits de café finis, rendant difficile pour les fabricants le maintien de normes de produits uniformes. De plus, les perturbations de l'approvisionnement liées au climat peuvent augmenter les coûts d'approvisionnement et intensifier la concurrence pour les grains de café appropriés. Ces défis peuvent contraindre la production de café moulu premium et créer une plus grande incertitude dans les stratégies d'approvisionnement et de tarification à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
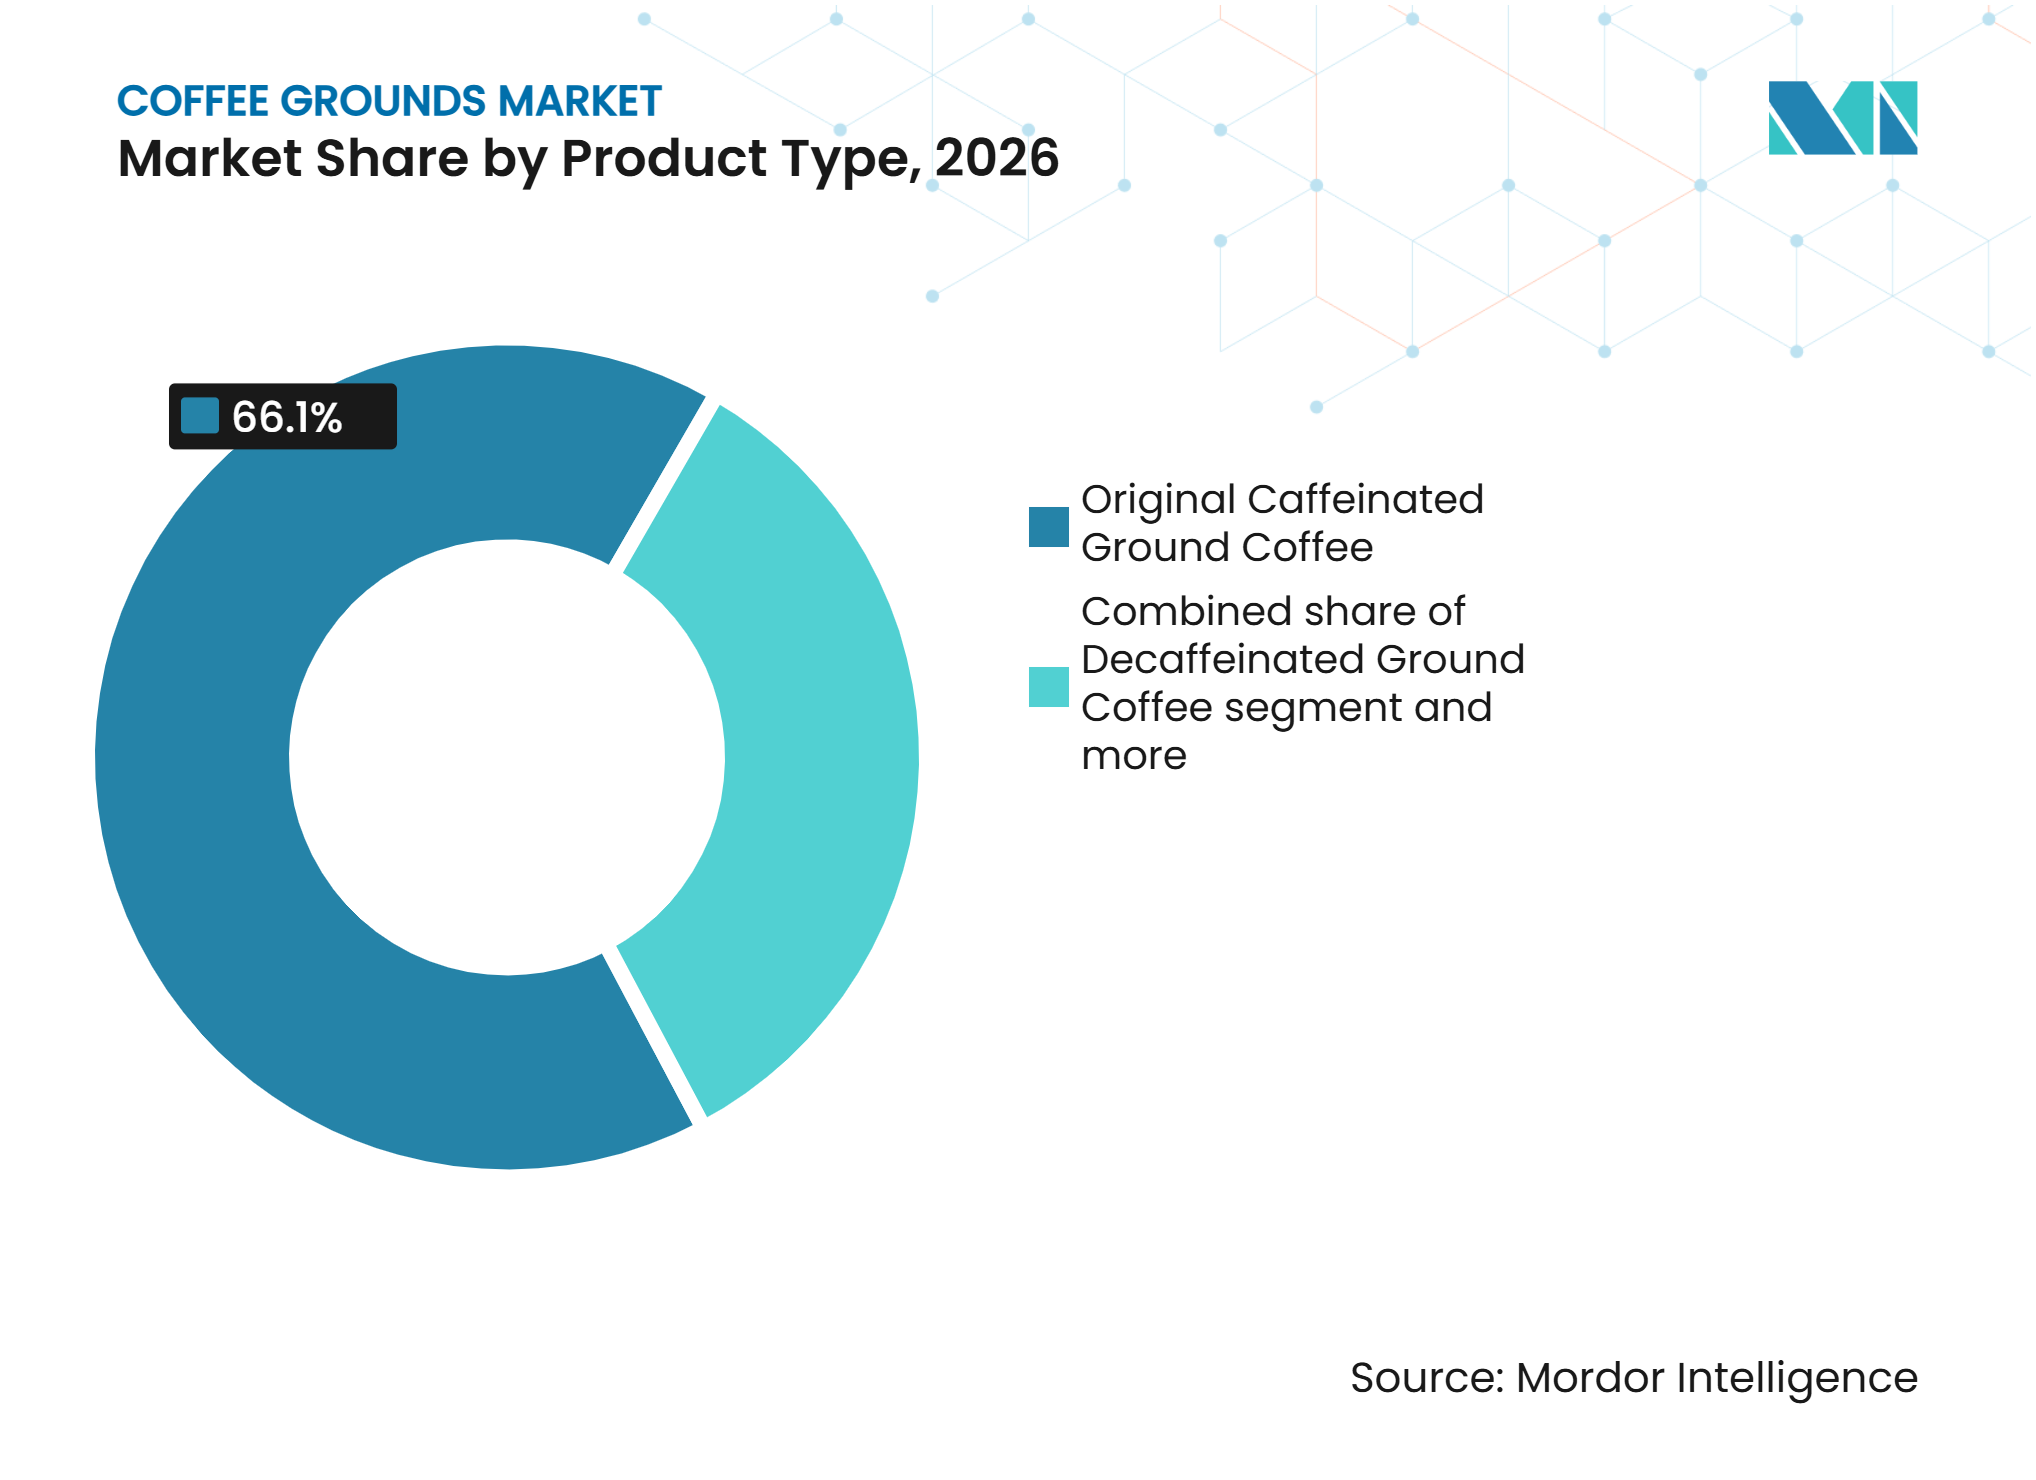
le café moulu décaféiné gagne des parts grâce à une demande axée sur la santéLe café caféiné original détenait 66,12% de la part du marché du café moulu en 2026. Le café moulu caféiné grand public constitue la base volumique principale de la catégorie de produits, soutenu par son large attrait auprès des consommateurs et ses habitudes de consommation quotidienne bien établies. Sa demande est soutenue dans les occasions de consommation à domicile, en restauration collective et sur le lieu de travail, où les consommateurs apprécient les profils de goût familiers, la préparation pratique et les prix accessibles. Les assemblages conventionnels restent largement préférés car ils offrent une saveur régulière et peuvent être utilisés avec des méthodes de préparation couramment disponibles. Le café moulu aromatisé offre aux consommateurs en quête de variété dans les profils de goût un choix supplémentaire sans modifier leurs méthodes de préparation habituelles. Les produits caféinés grand public devraient rester au cœur du marché, offrant une gamme de produits fiable pour les détaillants et les torréfacteurs dans différentes préférences de consommateurs et segments de prix.
Le café décaféiné devrait se développer à un CAGR de 6,61% jusqu'en 2032. Le café moulu décaféiné gagne en pertinence à mesure que les consommateurs cherchent à apprécier le café tout au long de la journée tout en gérant leur consommation de caféine. Sa demande est portée par l'évolution des préférences de consommation et l'intérêt croissant pour des alternatives permettant aux consommateurs de maintenir leurs habitudes familières de consommation de café sans les effets stimulants du café ordinaire. Les améliorations des procédés de décaféination ont également aidé les fabricants à conserver la saveur caractéristique, l'arôme et la qualité globale du café après l'élimination de la caféine. Cela a renforcé l'attrait des produits décaféinés auprès des consommateurs qui les percevaient auparavant comme ayant un goût inférieur. Le café moulu décaféiné évolue donc d'une alternative de niche vers un choix de produit plus courant, créant des opportunités pour les torréfacteurs d'élargir leurs portefeuilles de produits et de répondre à un plus large éventail de préférences de consommation.



Par type de grain de café :
le Robusta gagne en valeur stratégique à mesure que les pressions sur l'approvisionnement modifient les assemblagesL'Arabica détenait 55,23% de la part du marché du café moulu en 2026. L'Arabica reste le type de grain dominant sur le marché du café moulu en raison de son association avec une saveur raffinée, une complexité aromatique et des profils de goût équilibrés. Sa polyvalence permet aux torréfacteurs de l'utiliser dans des assemblages conventionnels, du café moulu premium et des offres de produits spécifiques à l'origine. La familiarité établie des consommateurs et la large disponibilité dans les circuits de vente au détail et de restauration collective soutiennent davantage sa demande. D'autres variétés de grains, notamment le Robusta et le Liberica, répondent à des préférences plus spécifiques grâce à leurs profils de saveurs distinctifs et leur adéquation à certains assemblages particuliers. L'Arabica devrait maintenir son importance à mesure que les consommateurs continuent de privilégier les produits de café avec une qualité régulière, des profils de goût reconnaissables et un positionnement premium. Son importance sur le marché rend également les fabricants de café moulu dépendants de la disponibilité et de la qualité des grains d'Arabica provenant des principales régions productrices.
Le Robusta devrait se développer à un CAGR de 6,21% jusqu'en 2032. Le Robusta gagne en importance sur le marché du café moulu à mesure que les torréfacteurs envisagent de plus en plus des variétés de grains alternatives pour améliorer la flexibilité de l'approvisionnement et gérer les coûts des matières premières. Sa saveur prononcée, sa teneur plus élevée en caféine et son adéquation à l'assemblage en font un ingrédient important dans les formulations de café moulu grand public et premium. Les améliorations des pratiques de culture, de transformation et de post-récolte soutiennent également la disponibilité de grains de Robusta de meilleure qualité. La reconnaissance croissante de leurs caractéristiques de saveur et de leurs performances d'assemblage encourage les torréfacteurs à aller au-delà de l'utilisation du Robusta uniquement comme alternative moins coûteuse à l'Arabica. Cela crée des opportunités d'incorporer du Robusta axé sur la qualité dans une gamme plus large de produits de café moulu tout en améliorant la flexibilité de l'approvisionnement et la régularité des assemblages.
Par origine :
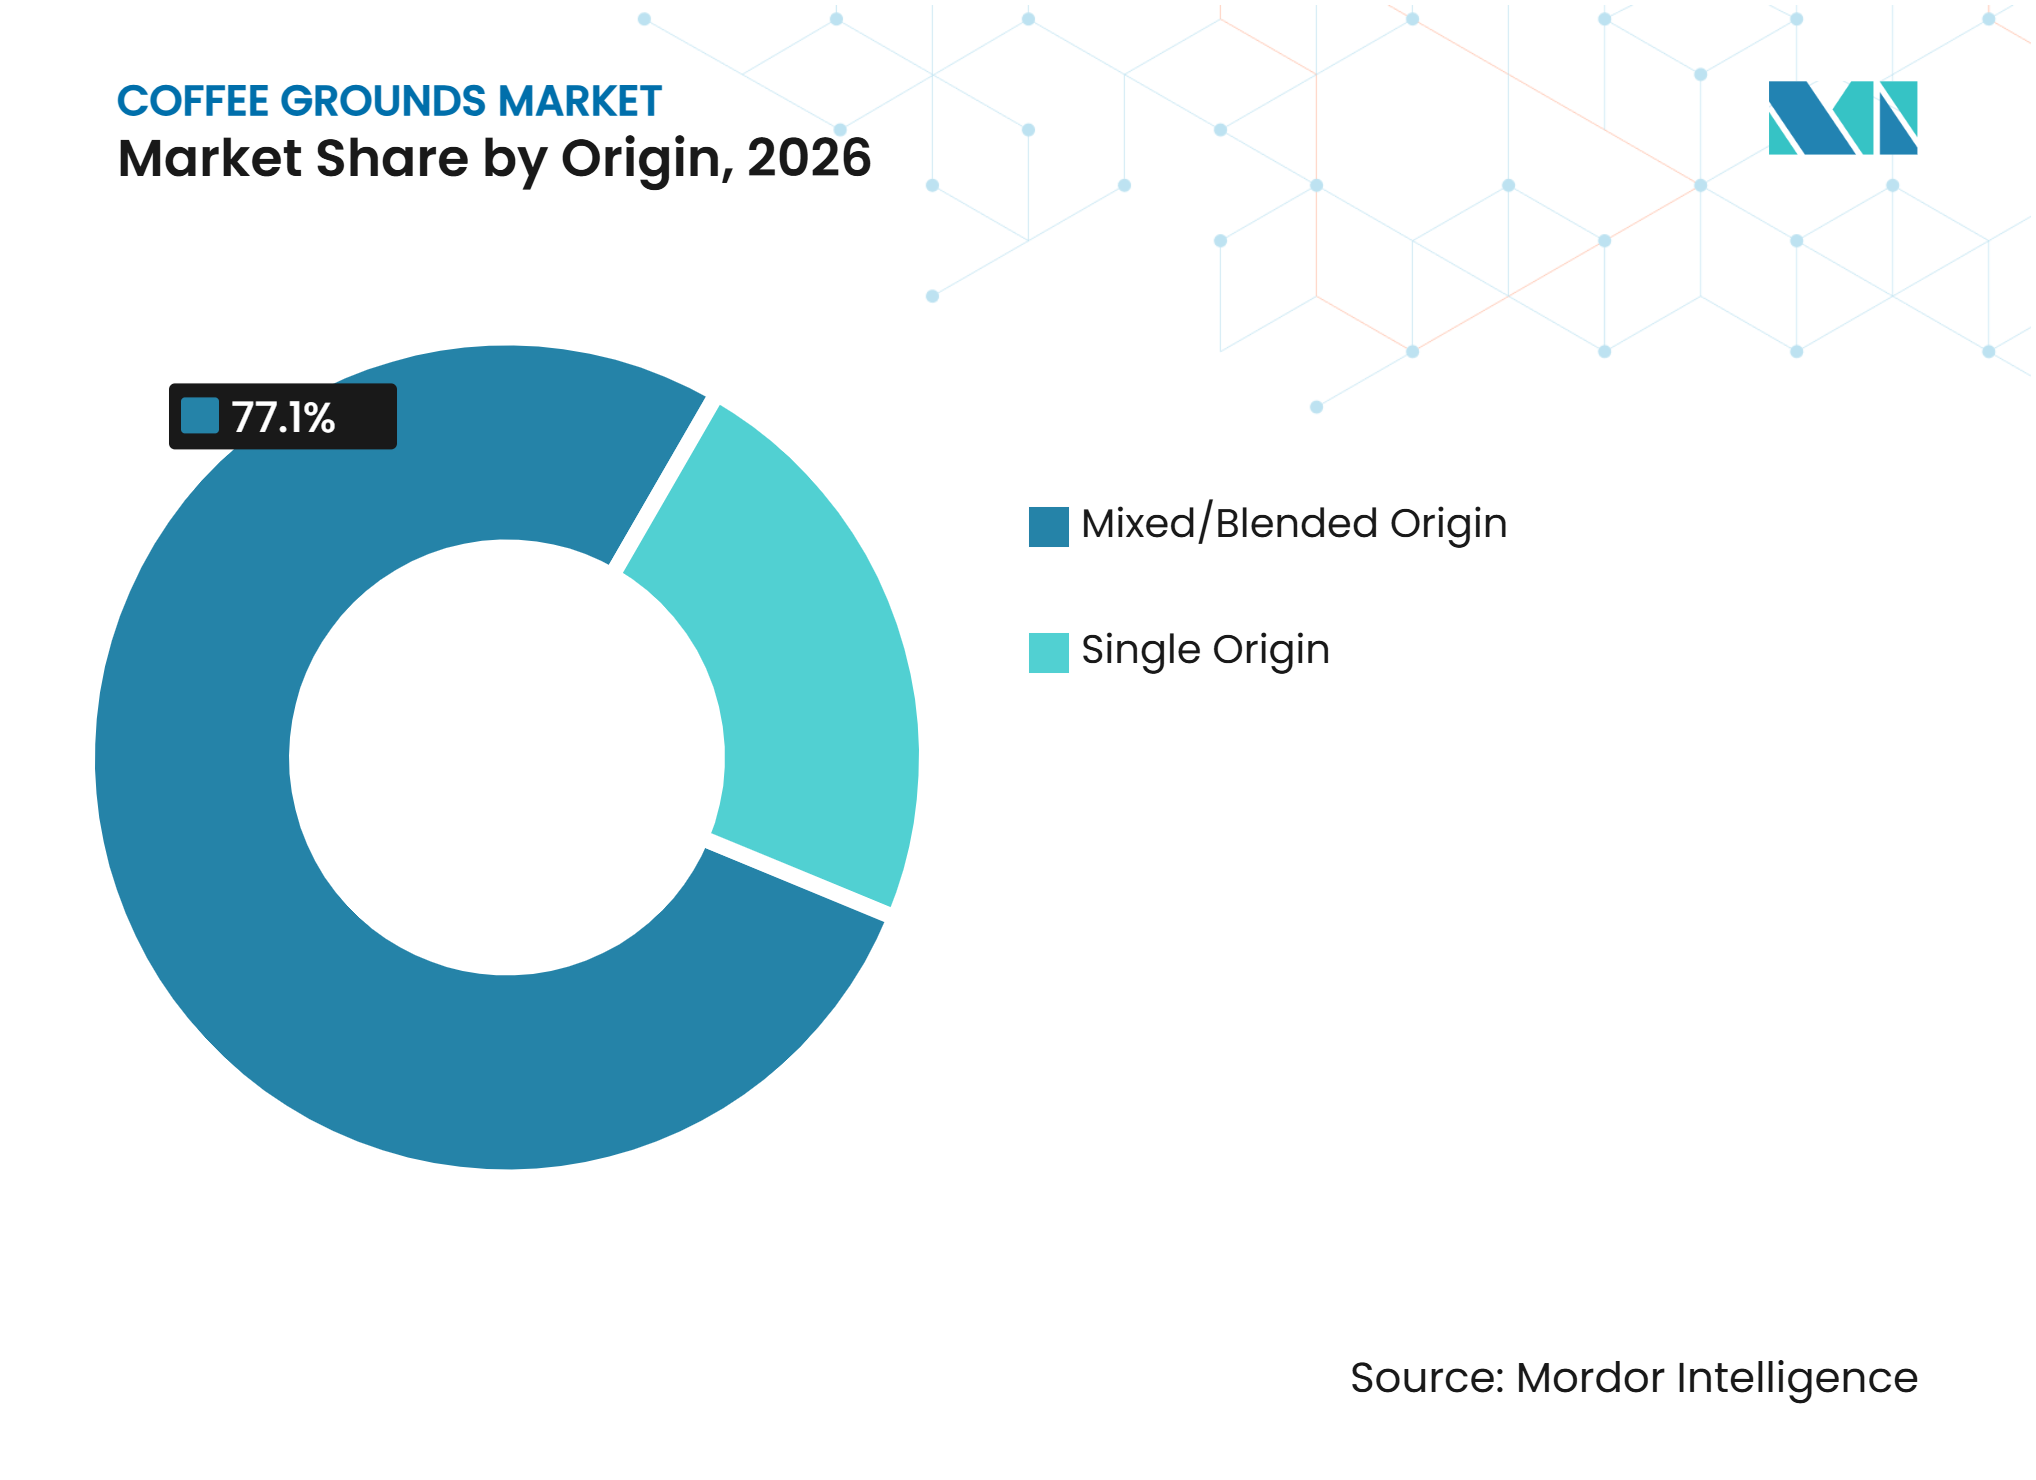
la mono-origine se développe à mesure que la traçabilité devient plus importanteLe café moulu mélangé/assemblé détenait 77,12% de la part du marché du café moulu en 2026. Le café moulu assemblé occupe une position forte sur le marché car il permet aux torréfacteurs de combiner des grains de différentes origines et de maintenir des profils de saveurs réguliers. Cette flexibilité aide les fabricants à gérer les variations de qualité des grains, la disponibilité saisonnière et les coûts d'approvisionnement en matières premières. Les assemblages sont particulièrement adaptés aux applications de vente au détail et de restauration collective, où les consommateurs et les entreprises attendent un goût familier lors d'achats répétés. Les torréfacteurs peuvent également ajuster la composition des assemblages en fonction des conditions d'approvisionnement sans modifier significativement l'expérience globale du produit. Leur polyvalence dans les segments de prix et les préférences des consommateurs soutient la demande continue de café moulu.
Le café moulu mono-origine devrait se développer à un CAGR de 8,12% jusqu'en 2032. Le café moulu mono-origine gagne en popularité à mesure que les consommateurs manifestent un plus grand intérêt pour la provenance du café, les profils de saveurs distinctifs et la traçabilité des produits. Ces produits permettent aux torréfacteurs de mettre en valeur les caractéristiques des grains provenant de régions de culture spécifiques, créant une différenciation par rapport aux offres d'assemblages conventionnels. La sensibilisation croissante aux origines du café et aux pratiques d'approvisionnement encourage également les fabricants à fournir des informations plus claires sur les origines des grains et la transparence de la chaîne d'approvisionnement. L'approvisionnement direct et la traçabilité peuvent renforcer davantage le positionnement du produit en communiquant l'origine, la qualité et les caractéristiques distinctives du café. Cela crée des opportunités pour les torréfacteurs d'élargir leurs portefeuilles de produits premium et de répondre aux consommateurs en quête d'expériences de café plus distinctives et axées sur l'origine.

Par canal de distribution :
les formats hors domicile progressent à mesure que la restauration collective améliore la qualité du caféLe circuit à domicile détenait 65,17% de la part du marché du café moulu en 2026. Les circuits à domicile restent le principal canal de distribution du café moulu, soutenus par la large disponibilité en commerce de détail et les habitudes d'achat régulières des ménages. Les supermarchés et les hypermarchés jouent un rôle important en offrant un large choix de marques, d'assemblages, de formats d'emballage et de gammes de prix. Les boutiques en ligne offrent une commodité supplémentaire, permettant aux consommateurs de comparer les produits, d'accéder aux offres de spécialité et d'acheter directement auprès des torréfacteurs. Les détaillants spécialisés soutiennent également la demande de café moulu premium et mono-origine en proposant des gammes de produits différenciées. La disponibilité du café moulu dans ces circuits soutient le réapprovisionnement régulier et fait de la distribution à domicile le pilier central du volume global des ventes du marché.
Le circuit hors domicile devrait se développer à un CAGR de 6,42% jusqu'en 2032. La demande de café moulu en restauration collective est soutenue par les cafés, les restaurants et autres établissements hôteliers recherchant une qualité de café régulière et un approvisionnement fiable en produits. L'accent croissant mis sur les offres de café premium encourage les opérateurs de restauration collective à élargir leurs sélections de café et à améliorer la qualité des boissons. Le café moulu reste pertinent dans ce circuit car il peut être utilisé avec différentes méthodes de préparation et soutient une préparation régulière dans plusieurs points de vente. Les fournisseurs jouent également un rôle important en assurant une qualité de produit fiable, un emballage adapté et un soutien opérationnel aux clients de la restauration collective. L'exposition croissante aux cafés familiarise davantage les consommateurs avec différents profils de café et peut influencer leurs préférences pour les achats de café moulu à domicile.
Analyse géographique
Europe
L'Europe détenait 41,21% de la part du marché du café moulu en 2026. L'Europe maintient une position forte sur le marché du café moulu, soutenue par des habitudes de consommation de café matures, une capacité de torréfaction établie et des réseaux de distribution au détail bien développés. Le café moulu continue de bénéficier de la familiarité des consommateurs avec différentes origines de café, profils de torréfaction et méthodes de préparation. Bien que les produits en grains entiers et en capsules gagnent en popularité sur les marchés à forte possession de machines à café, le café moulu reste un format établi dans la consommation à domicile et en restauration collective. L'industrie caféière développée de la région soutient également une large gamme d'offres de produits, des assemblages grand public au café moulu premium et mono-origine. De plus, la durabilité et la transparence de l'approvisionnement deviennent de plus en plus importantes, les exigences réglementaires telles que la déforestation de l'UE
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 7,22% jusqu'en 2032. L'Asie-Pacifique représente une opportunité en évolution pour le marché du café moulu, soutenue par l'évolution des préférences de consommation et l'intérêt croissant pour le café fraîchement préparé et le café de spécialité. Le glissement progressif vers des expériences de café premium crée des opportunités pour les fabricants de café moulu d'atteindre les consommateurs via les canaux d'achat numériques et l'expansion de la distribution au détail. Les différences dans les habitudes de consommation de café dans la région encouragent également les fabricants à adapter leurs offres de produits aux préférences locales. La présence croissante de cafés indépendants et de marques de café nationales renforce l'intérêt pour les produits de café d'origine locale et premium. De plus, l'évolution des préférences pour le café décaféiné élargit la demande au-delà des produits caféinés conventionnels
Autres régions
L'Amérique du Nord bénéficie d'une structure de vente au détail mature et d'habitudes de consommation de café établies, tandis que l'intérêt croissant pour la préparation premium à domicile et les achats directs crée des opportunités pour les fabricants de café moulu. Le marché de la région est également influencé par la nécessité de diversifier l'approvisionnement à mesure que les conditions et la disponibilité varient selon les principaux pays producteurs de café. En Amérique du Sud, les industries caféières établies et les fortes cultures caféières nationales créent des opportunités pour développer la transformation locale et accroître la disponibilité de produits de café moulu à valeur ajoutée. L'intérêt croissant pour le café de spécialité soutient davantage le développement d'offres différenciées. Le Moyen-Orient et l'Afrique présentent des opportunités de croissance variées à mesure que la culture des cafés se développe et que les préférences caféières traditionnelles continuent de façonner la consommation.
Paysage concurrentiel
Concentration du Marché
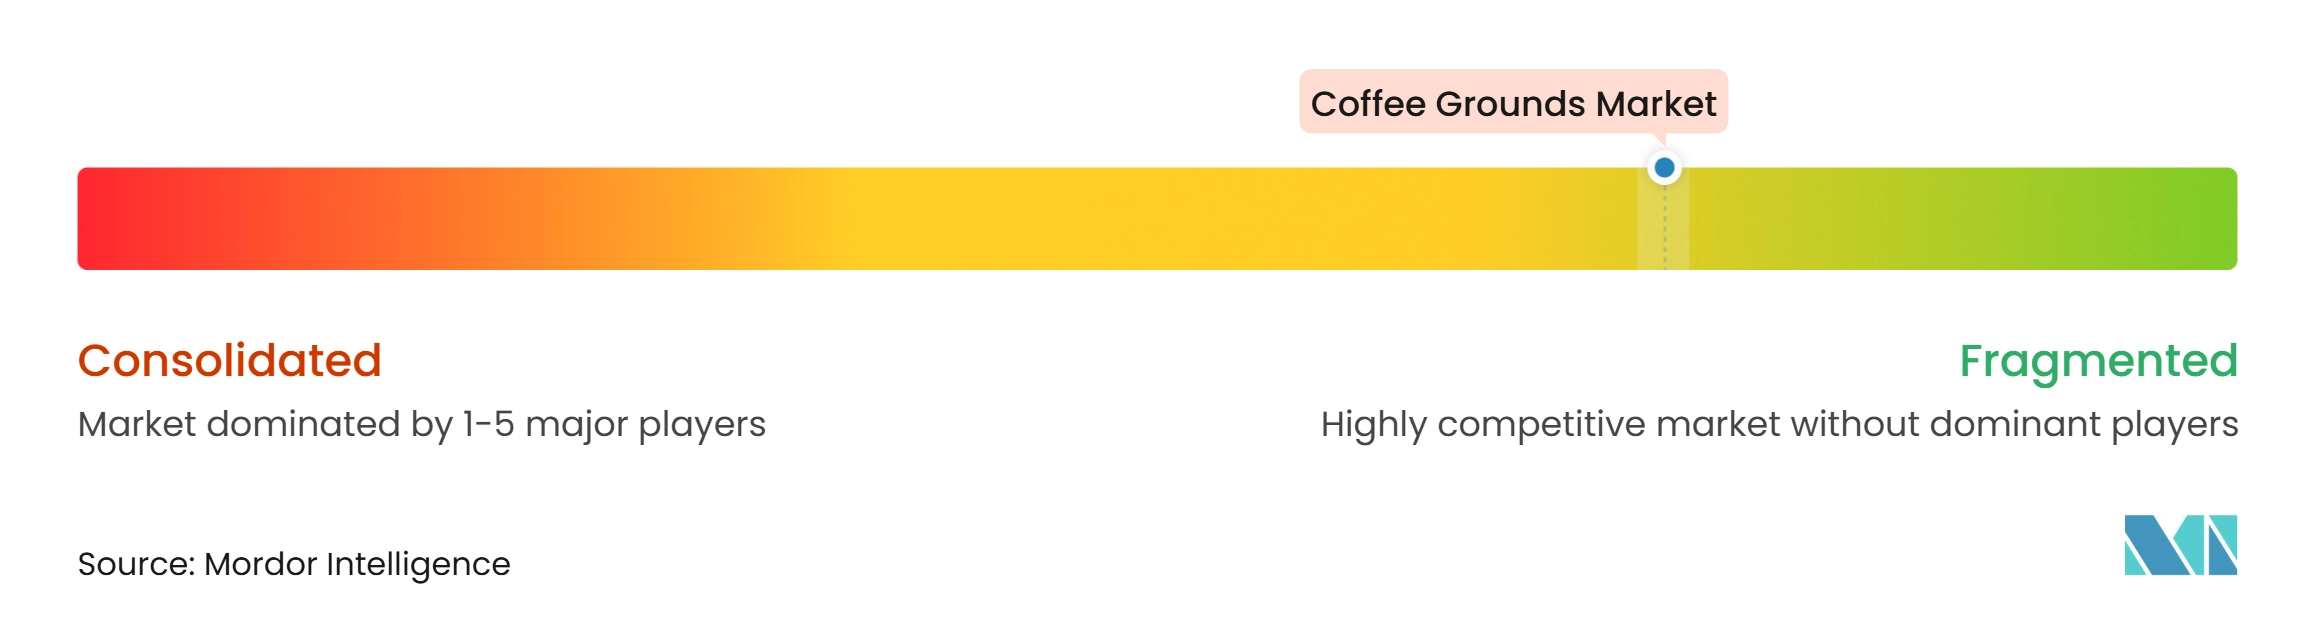
Le marché du café moulu présente une structure concurrentielle fragmentée et équilibrée, dans laquelle les grandes entreprises multinationales et les torréfacteurs spécialisés régionaux contribuent au développement du marché. Les entreprises leaders bénéficient d'une forte notoriété de marque, de réseaux de distribution étendus, de capacités d'approvisionnement et de portefeuilles de produits diversifiés. Les fabricants régionaux et spécialisés renforcent davantage le marché en proposant des profils aromatiques distinctifs, des produits axés sur l'origine, du café fraîchement torréfié et des expériences client personnalisées. Cette combinaison d'opérations à grande échelle et d'offres spécialisées favorise la diversité des produits et répond à un large éventail de préférences des consommateurs.
L'innovation produit renforce la concurrence à mesure que les fabricants élargissent leurs portefeuilles pour répondre à l'évolution des habitudes de préparation et aux préférences pour le café haut de gamme. Les entreprises introduisent des formats de café moulu différenciés, des mélanges de spécialité et des solutions pratiques pour la maison afin d'enrichir le choix des consommateurs. Les initiatives en matière de durabilité et d'approvisionnement responsable gagnent également en importance, incitant les fabricants à améliorer la transparence de la chaîne d'approvisionnement, à renforcer les relations avec les producteurs et à développer des offres de produits plus durables. Ces efforts soutiennent la différenciation des marques et renforcent la confiance des consommateurs.
Les avancées en matière d'emballage et la distribution directe aux consommateurs créent de nouvelles opportunités pour les fabricants dans différents segments de marché. Les emballages préservant la fraîcheur, les matériaux recyclables et la présentation améliorée des produits aident les marques à rehausser la qualité de leurs produits et à répondre aux attentes changeantes des consommateurs. Les torréfacteurs régionaux et axés sur le numérique élargissent également leur portée grâce à un engagement direct avec les clients, un développement de produits flexible et des pratiques d'approvisionnement transparentes. Dans l'ensemble, le marché du café moulu bénéficie des atouts complémentaires des entreprises établies et des acteurs spécialisés émergents, soutenant l'innovation continue, la diversification des produits et la croissance concurrentielle.
Leaders du secteur du café moulu
-
Nestlé S.A.
-
Keurig Dr Pepper, Inc. (JDE Peet's N.V.)
-
The J.M. Smucker Company (Folgers)
-
The Kraft Heinz Company (Maxwell House)
-
Starbucks Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du café moulu Entreprises couvertes dans ce rapport
- Nestlé S.A.
- Keurig Dr Pepper, Inc. (JDE Peet's N.V.)
- The J.M. Smucker Company (Folgers)
- The Kraft Heinz Company (Maxwell House)
- Starbucks Corporation
- Luigi Lavazza S.p.A.
- Tata Consumer Products Limited (Tata Coffee Limited)
- UCC Ueshima Coffee Co., Ltd.
- Strauss Group Ltd.
- Melitta Group
- illycaffè S.p.A.
- Coffee Holding Company, Inc. (Harmony Bay)
- Massimo Zanetti Beverage Group S.p.A. (Segafredo Zanetti)
- Trung Nguyen Group Corporation
- Farmer Brothers Co.
- Tchibo GmbH
- Paulig Oy
- Community Coffee Company
- F. Gaviña & Sons, Inc.
- CCL Products (India) Limited (Continental Coffee Private Limited)
Développements industriels récents dans Marché du café moulu
- Août 2026 : Vintage Coffee and Beverages Limited est entrée dans le segment du café torréfié et moulu dans le cadre de sa stratégie de premiumisation, ajoutant une nouvelle catégorie de produits à son portefeuille et ciblant les marchés internationaux, notamment les États-Unis et l'Europe.
- Avril 2026 : Keurig Dr Pepper a acquis une participation de 96,22 % dans JDE Peet's, réunissant de grandes marques de café et des capacités couvrant plusieurs formats de café au sein d'une entreprise caféière mondiale plus importante.
- Mai 2025 : Café Bustelo a élargi son portefeuille de cafés moulus avec de nouvelles options de torréfaction légère, moyenne et foncée, ainsi qu'une offre Dulce de Leche, élargissant ainsi sa gamme de profils aromatiques et de torréfactions.
Périmètre du rapport mondial sur le marché du café moulu
Le marché du café moulu comprend les grains de café torréfiés qui sont moulus pour la préparation. Le marché est segmenté par type de produit, type de grain de café, origine, canal de distribution et géographie. Le type de produit comprend le café moulu caféiné original, décaféiné et aromatisé. Le type de grain de café comprend l'Arabica, le Robusta, le Liberica et autres. L'origine comprend la mono-origine et l'origine mélangée/assemblée. Le canal de distribution comprend le circuit hors domicile et le circuit à domicile, ce dernier couvrant les supermarchés et hypermarchés, les épiceries de proximité, les détaillants spécialisés, la vente au détail en ligne et autres. La géographie comprend l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Café moulu caféiné original |
| Café moulu décaféiné |
| Café moulu aromatisé |
| Arabica |
| Robusta |
| Liberica |
| Autres types de grains de café |
| Mono-origine |
| Origine mélangée/assemblée |
| Circuit hors domicile | |
| Circuit à domicile | Supermarchés et hypermarchés |
| Épiceries de proximité | |
| Détaillants spécialisés | |
| Vente au détail en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Café moulu caféiné original | |
| Café moulu décaféiné | ||
| Café moulu aromatisé | ||
| Par type de grain de café | Arabica | |
| Robusta | ||
| Liberica | ||
| Autres types de grains de café | ||
| Par origine | Mono-origine | |
| Origine mélangée/assemblée | ||
| Par canal de distribution | Circuit hors domicile | |
| Circuit à domicile | Supermarchés et hypermarchés | |
| Épiceries de proximité | ||
| Détaillants spécialisés | ||
| Vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché du café moulu ?
Le marché du café moulu était évalué à 61,79 milliards USD en 2026 et devrait atteindre 83,34 milliards USD d'ici 2032, avec un CAGR de 5,46% sur la période 2027-2032.
Quelle catégorie de produits domine les ventes de café moulu ?
Le café moulu caféiné original est en tête par type de produit avec une part de 66,12% en 2026. Sa position reflète une consommation quotidienne familière et un large accès via les circuits de vente au détail et de restauration collective.
Pourquoi le café moulu décaféiné connaît-il une croissance plus rapide ?
Le café moulu décaféiné devrait se développer à un CAGR de 6,61% jusqu'en 2032, les consommateurs recherchant davantage de choix pour leur consommation régulière de café. L'amélioration de la qualité des saveurs et l'élargissement des gammes de spécialité soutiennent l'acceptation de la catégorie.
Quelle région détient la plus grande part des ventes de café moulu ?
L'Europe est en tête avec 41,21% de la part du marché du café moulu en 2026, soutenue par une consommation mature et une infrastructure de torréfaction. Les exigences de diligence raisonnable du Règlement européen sur la déforestation (EUDR) ajoutent de l'importance aux systèmes d'approvisionnement traçables dans la région.