
Kaffeepulver-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
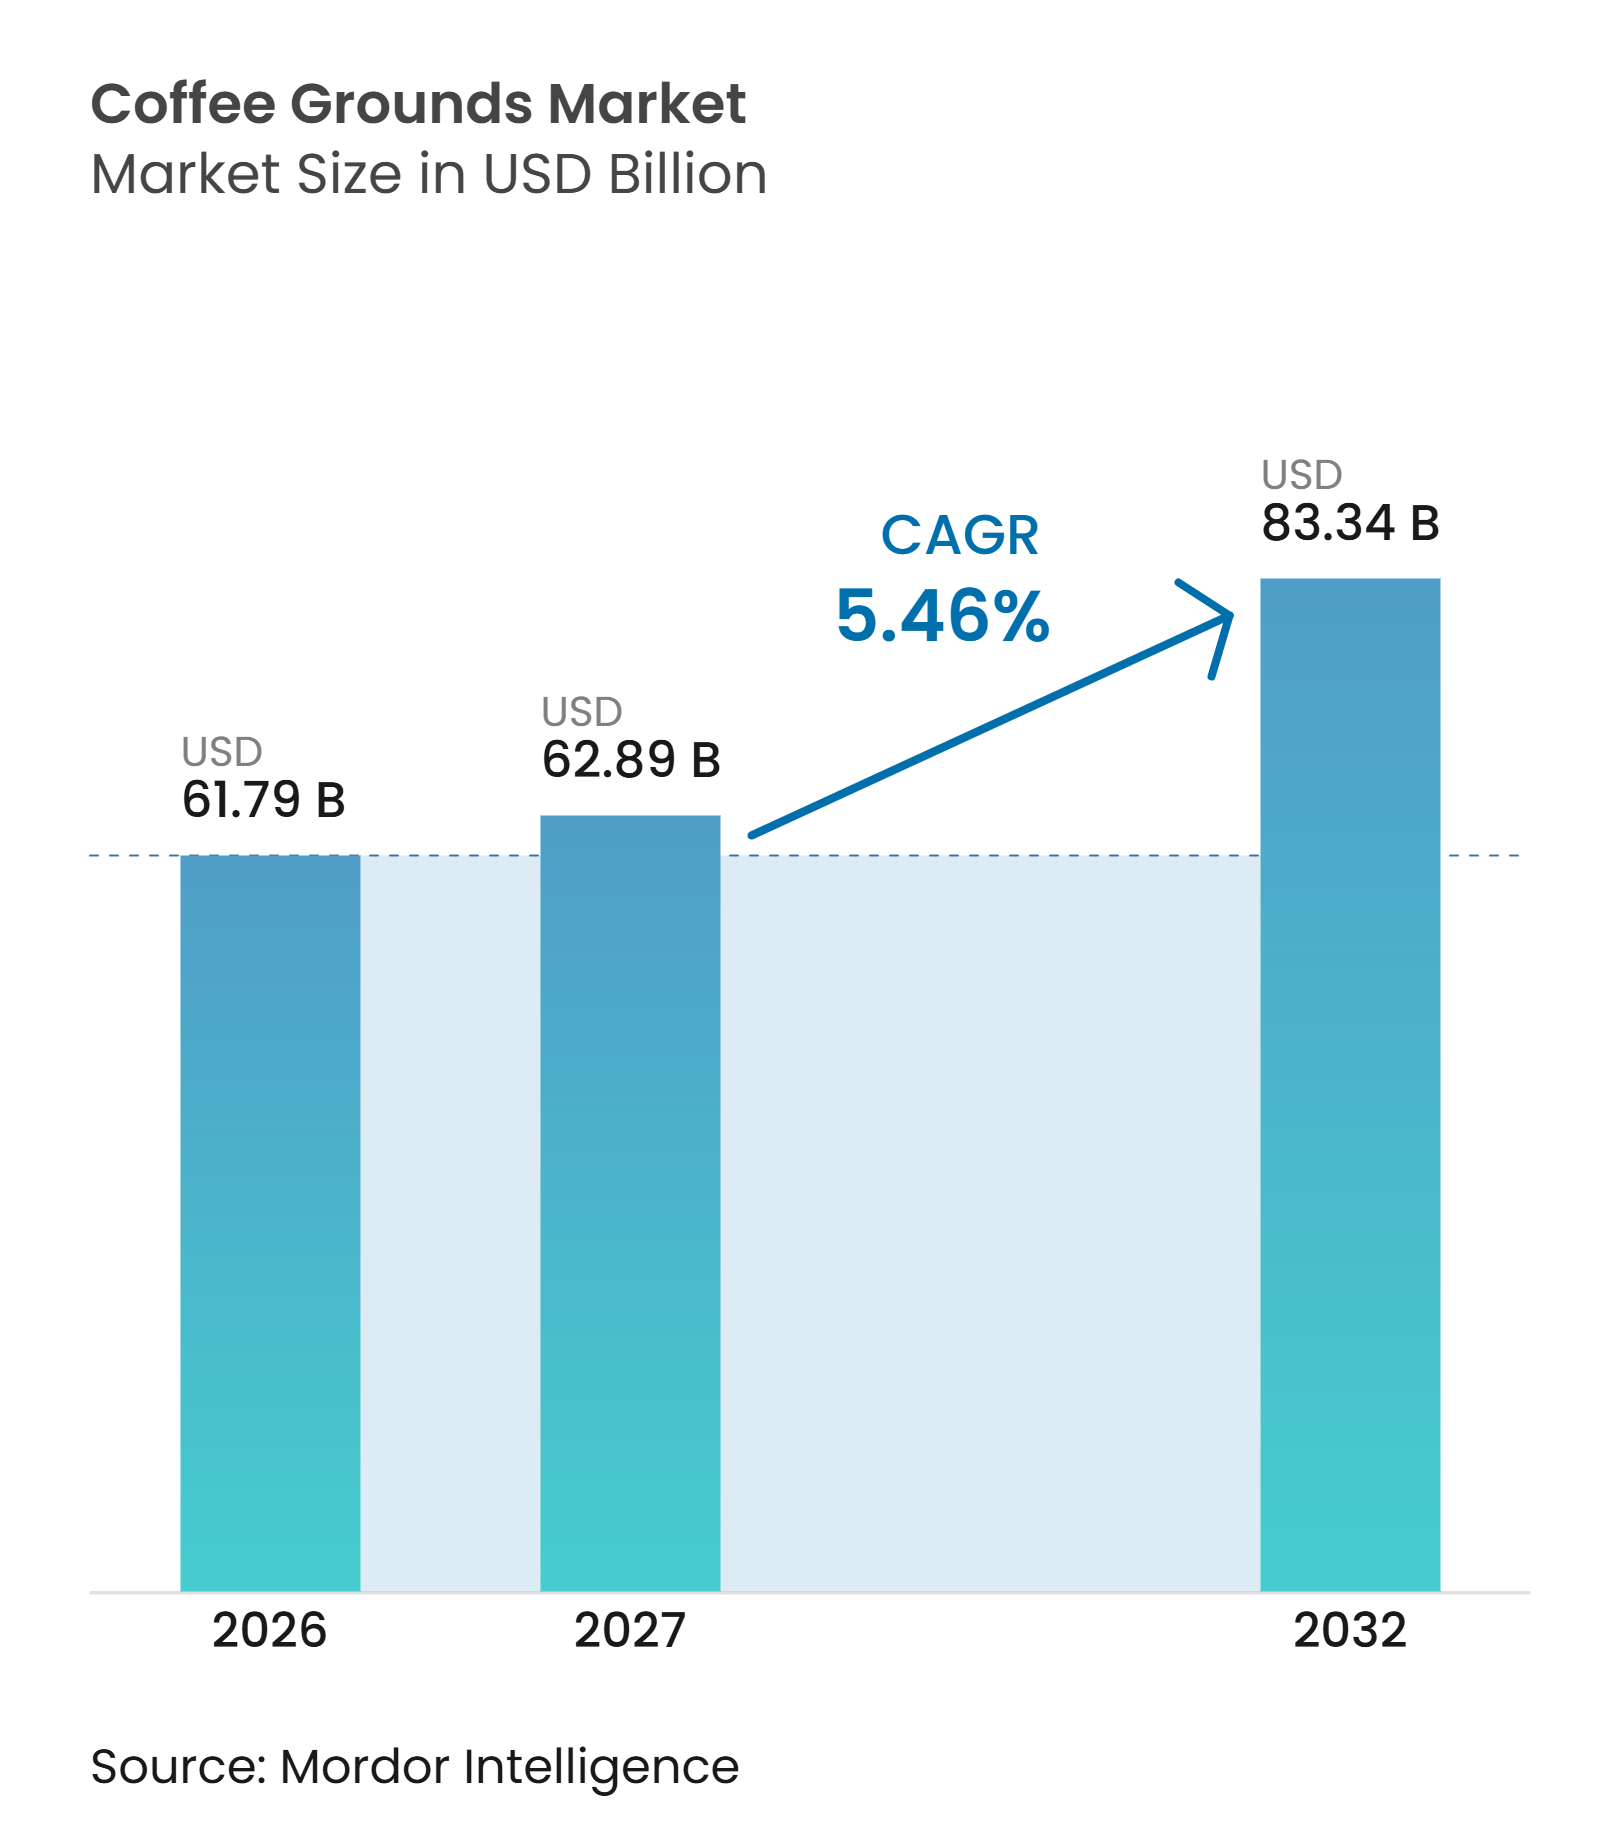
| Marktgröße (2027) | 62.89 Milliarden US-Dollar |
| Marktgröße (2032) | 83.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.46 % |
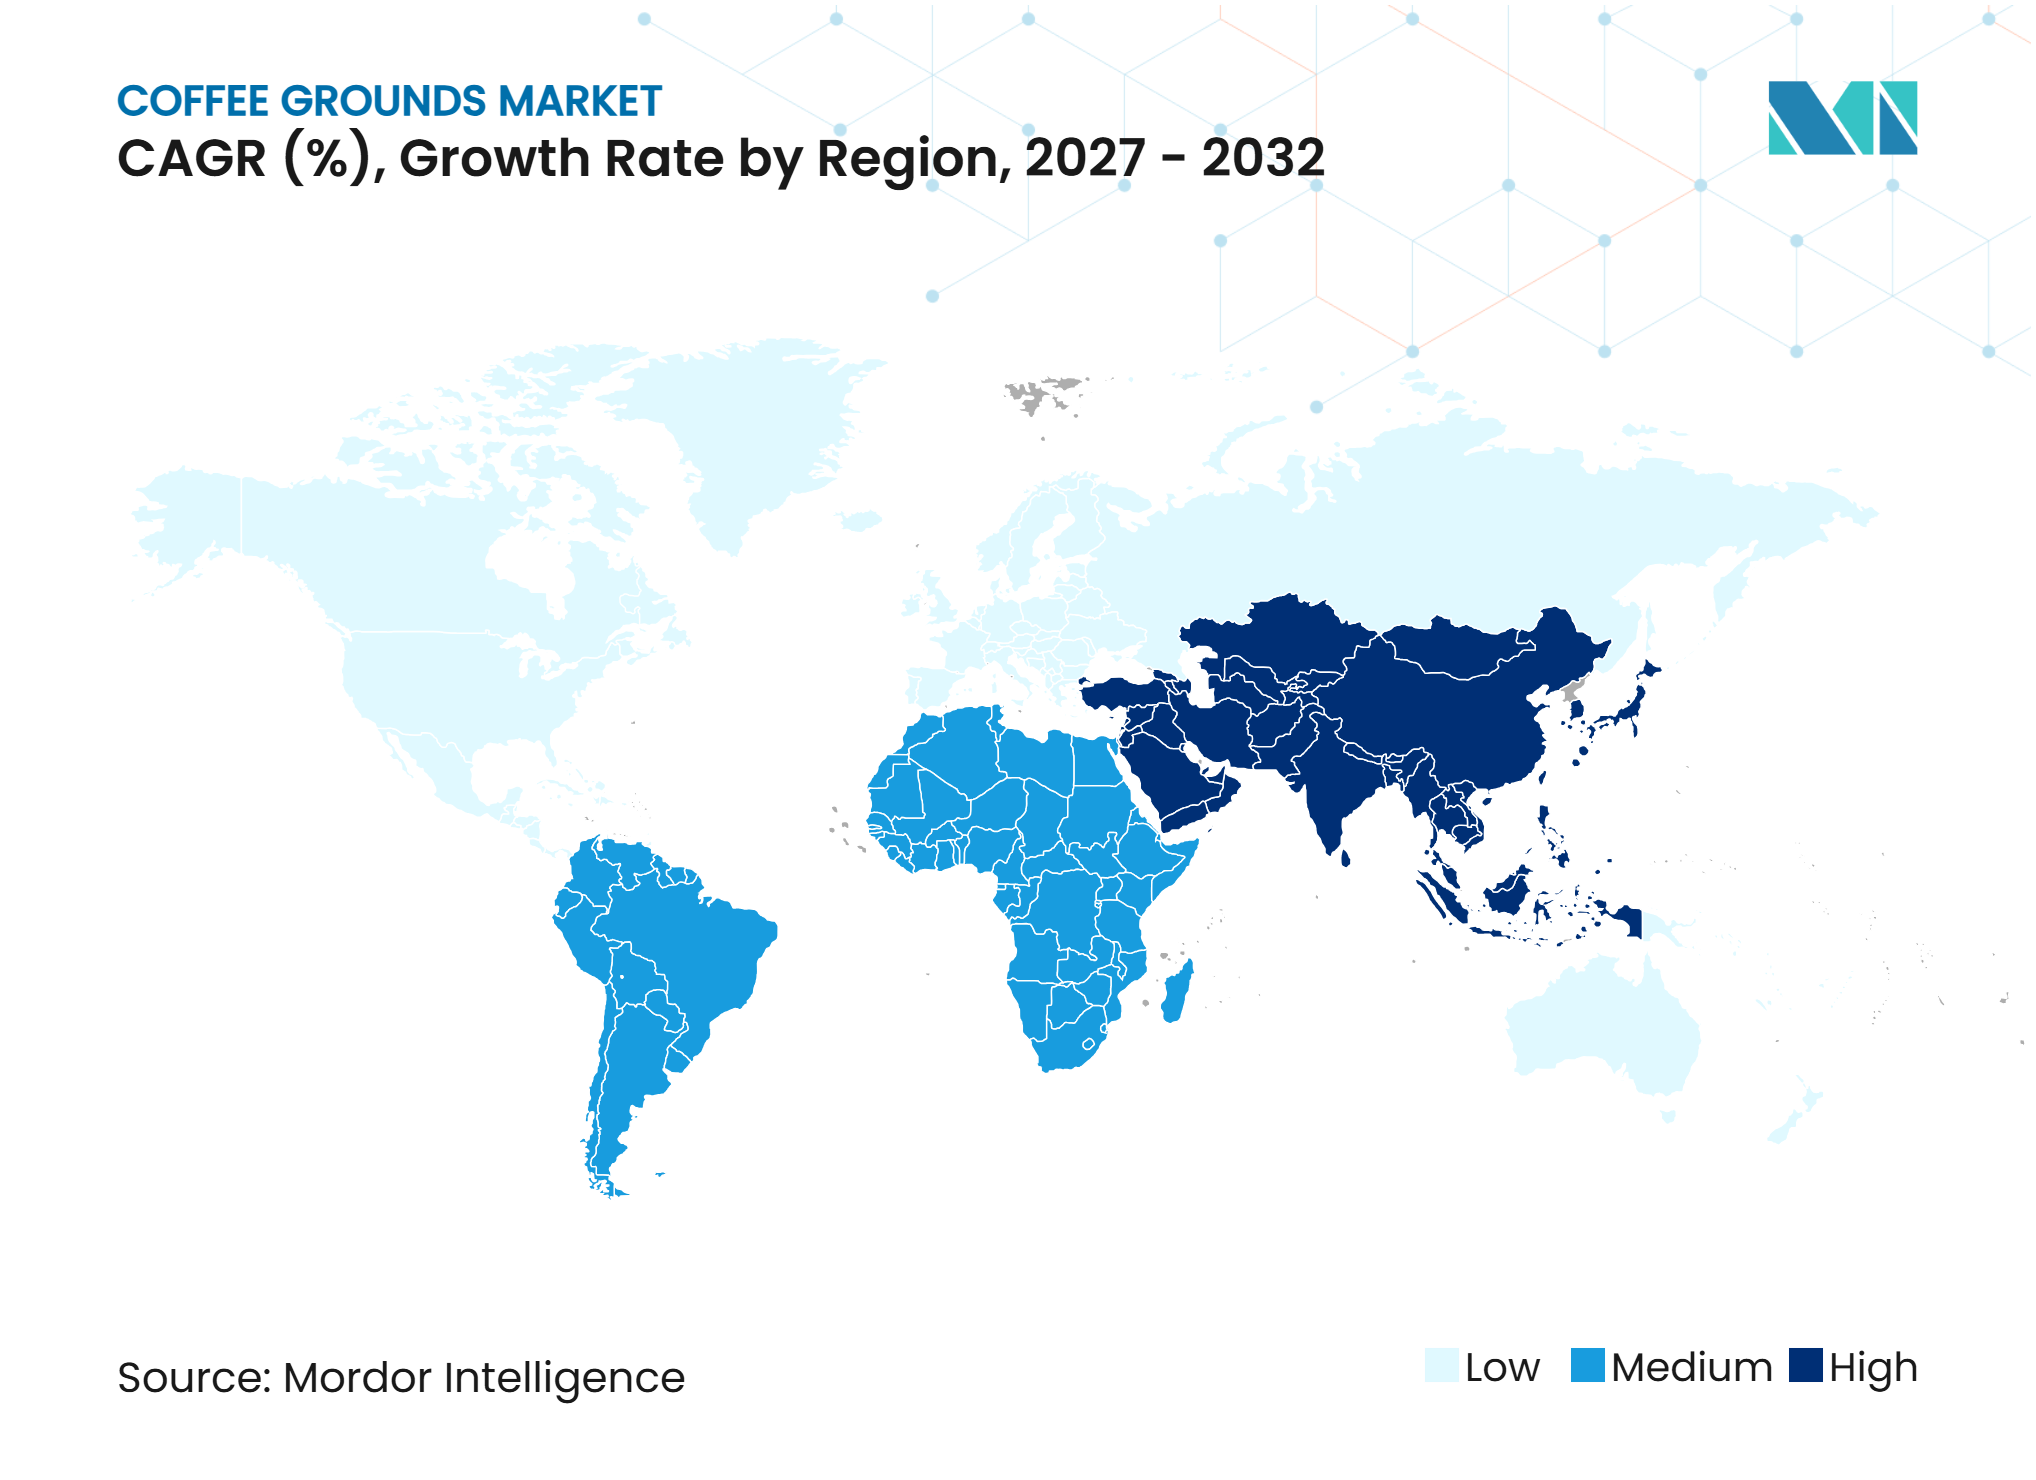
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kaffeepulver-Marktanalyse von Mordor Intelligence
Die Größe des Kaffeepulver-Marktes wird voraussichtlich von 61,79 Milliarden USD im Jahr 2026 auf 62,89 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 5,46% über den Zeitraum 2027–2032 einen Wert von 83,34 Milliarden USD erreichen. Regulärer koffeinhaltiger Kaffeepulver bleibt die Grundlage der Marktnachfrage, während entkoffeinierte Produkte, Einzelherkunftsangebote und Foodservice-Formate Möglichkeiten zur Produktdiversifizierung und Wertsteigerung bieten. Das wachsende Verbraucherinteresse an Kaffeeherkunft, Produktqualität und ausgeprägten Geschmacksprofilen ermutigt Röster, Premium-Angebote zu erweitern und flexible Mischungen zu entwickeln. Die zunehmende Betonung der Lieferkettentransparenz in Europa schafft Möglichkeiten für rückverfolgbare Kaffeebeschaffung und verantwortungsvolle Einkaufspraktiken. Etablierte Unternehmen profitieren von starken Beschaffungs- und Vertriebsnetzwerken, während Spezialitätenmarken ihre Positionen durch direkte Bezugsbeziehungen, Produktfrische und transparente Herkunftsinformationen stärken.
Wichtigste Erkenntnisse des Berichts
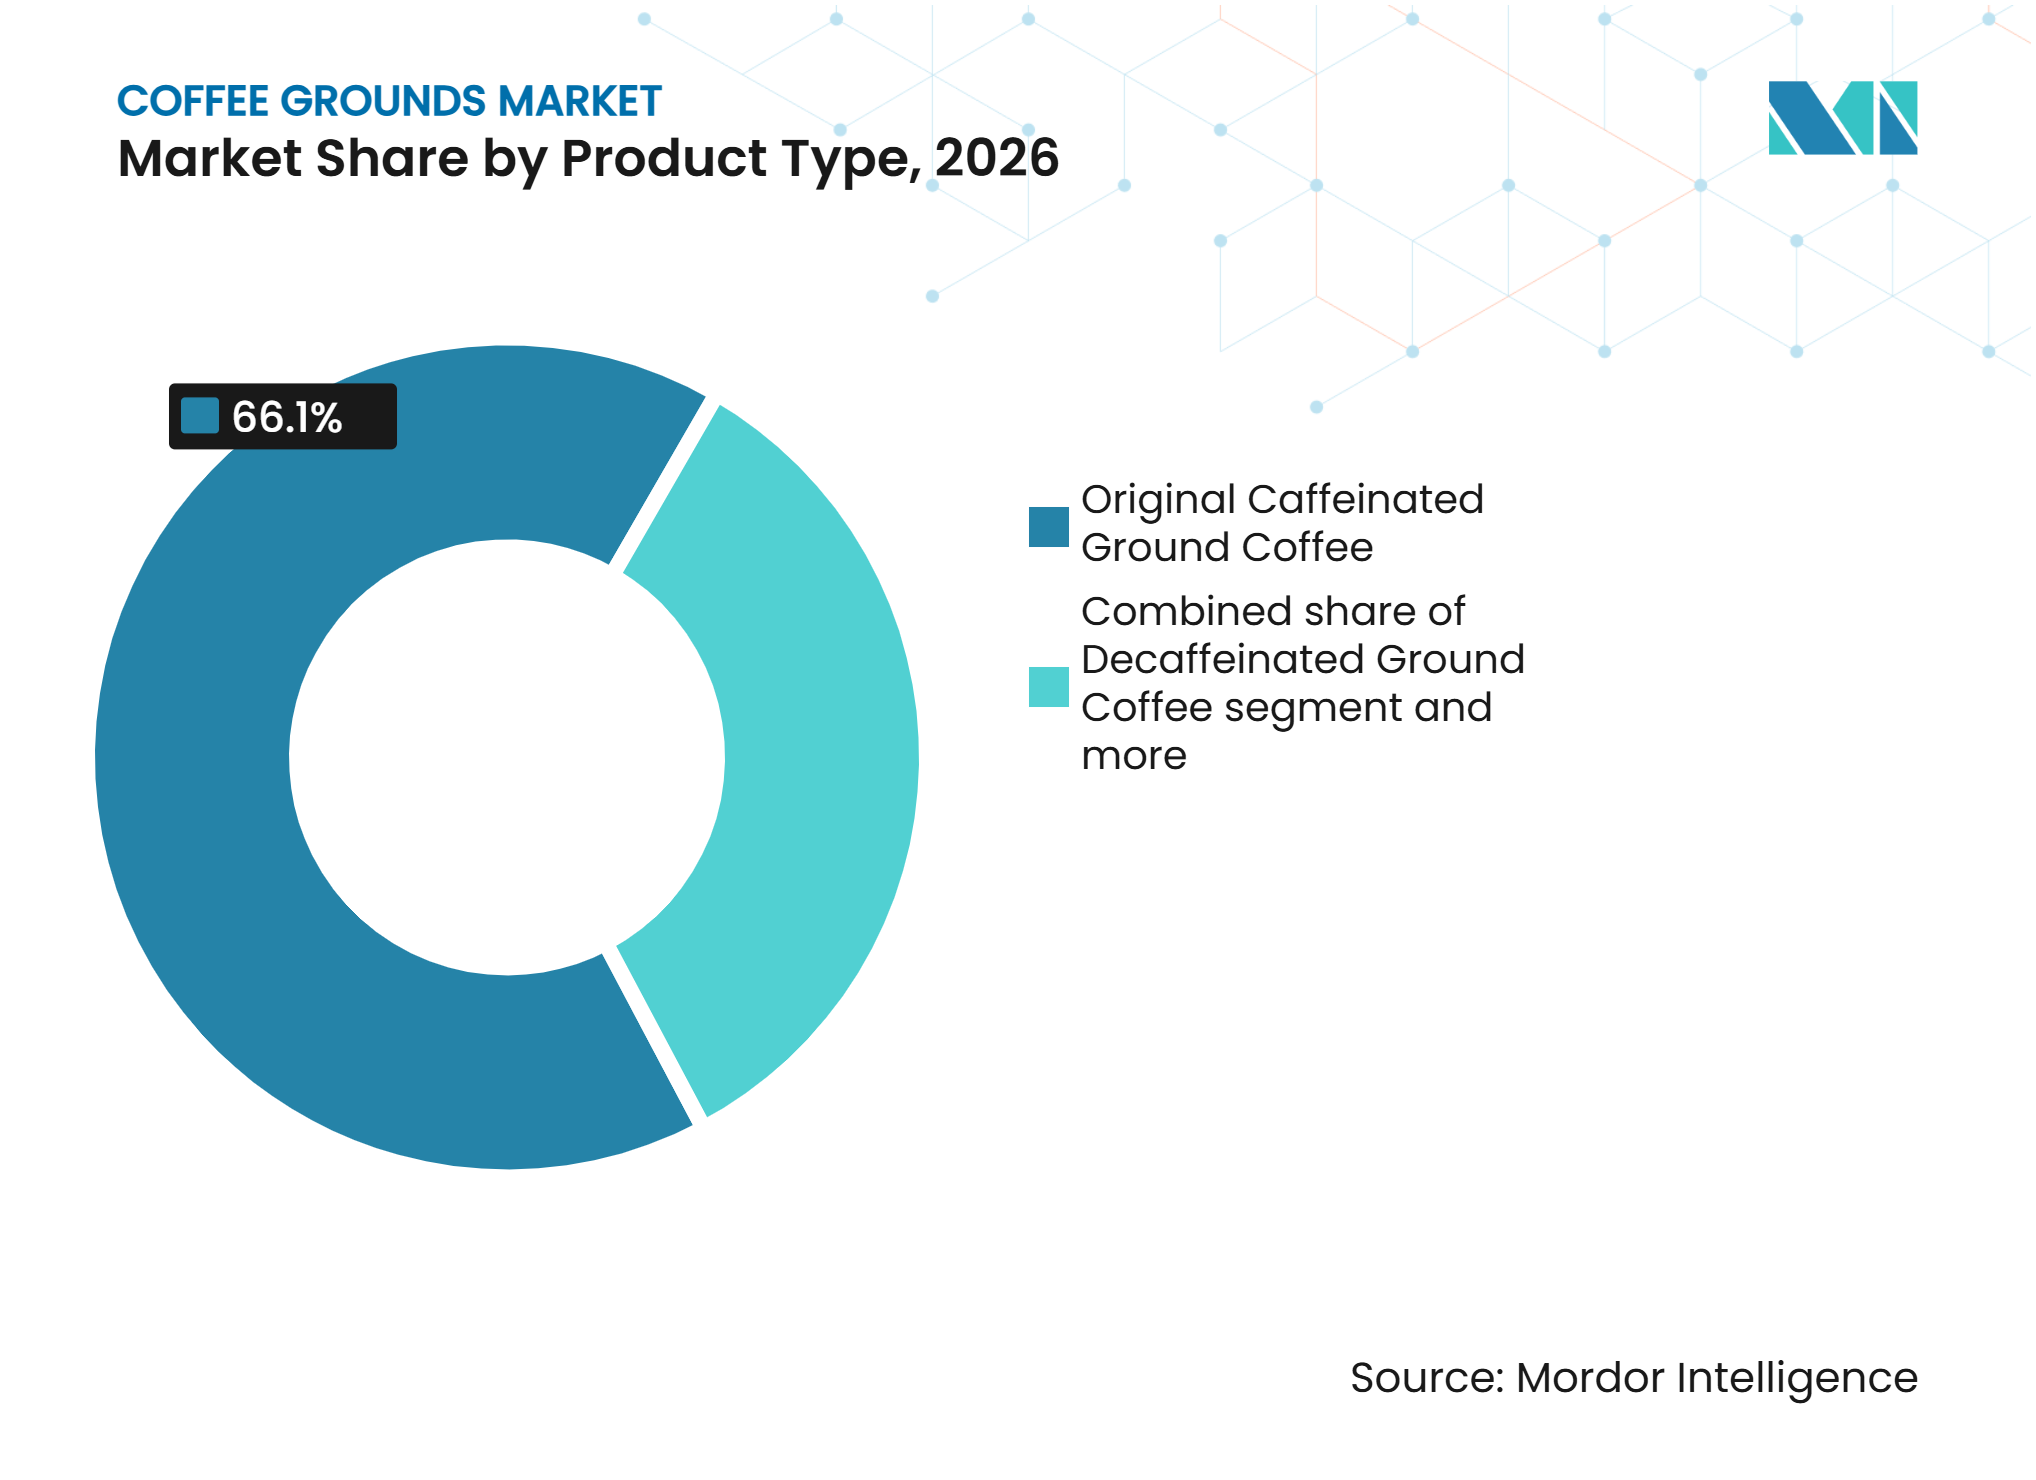
• Nach Produkttyp hielt Original koffeinhaltiger Kaffeepulver im Jahr 2026 einen Marktanteil von 66,12% am Kaffeepulver-Markt, während entkoffeinierter Kaffeepulver bis 2032 voraussichtlich mit einem CAGR von 6,61% wachsen wird.
• Nach Kaffeebohnentyp hielt Arabica im Jahr 2026 einen Marktanteil von 55,23% am Kaffeepulver-Markt, während Robusta bis 2032 voraussichtlich mit einem CAGR von 6,21% wachsen wird.
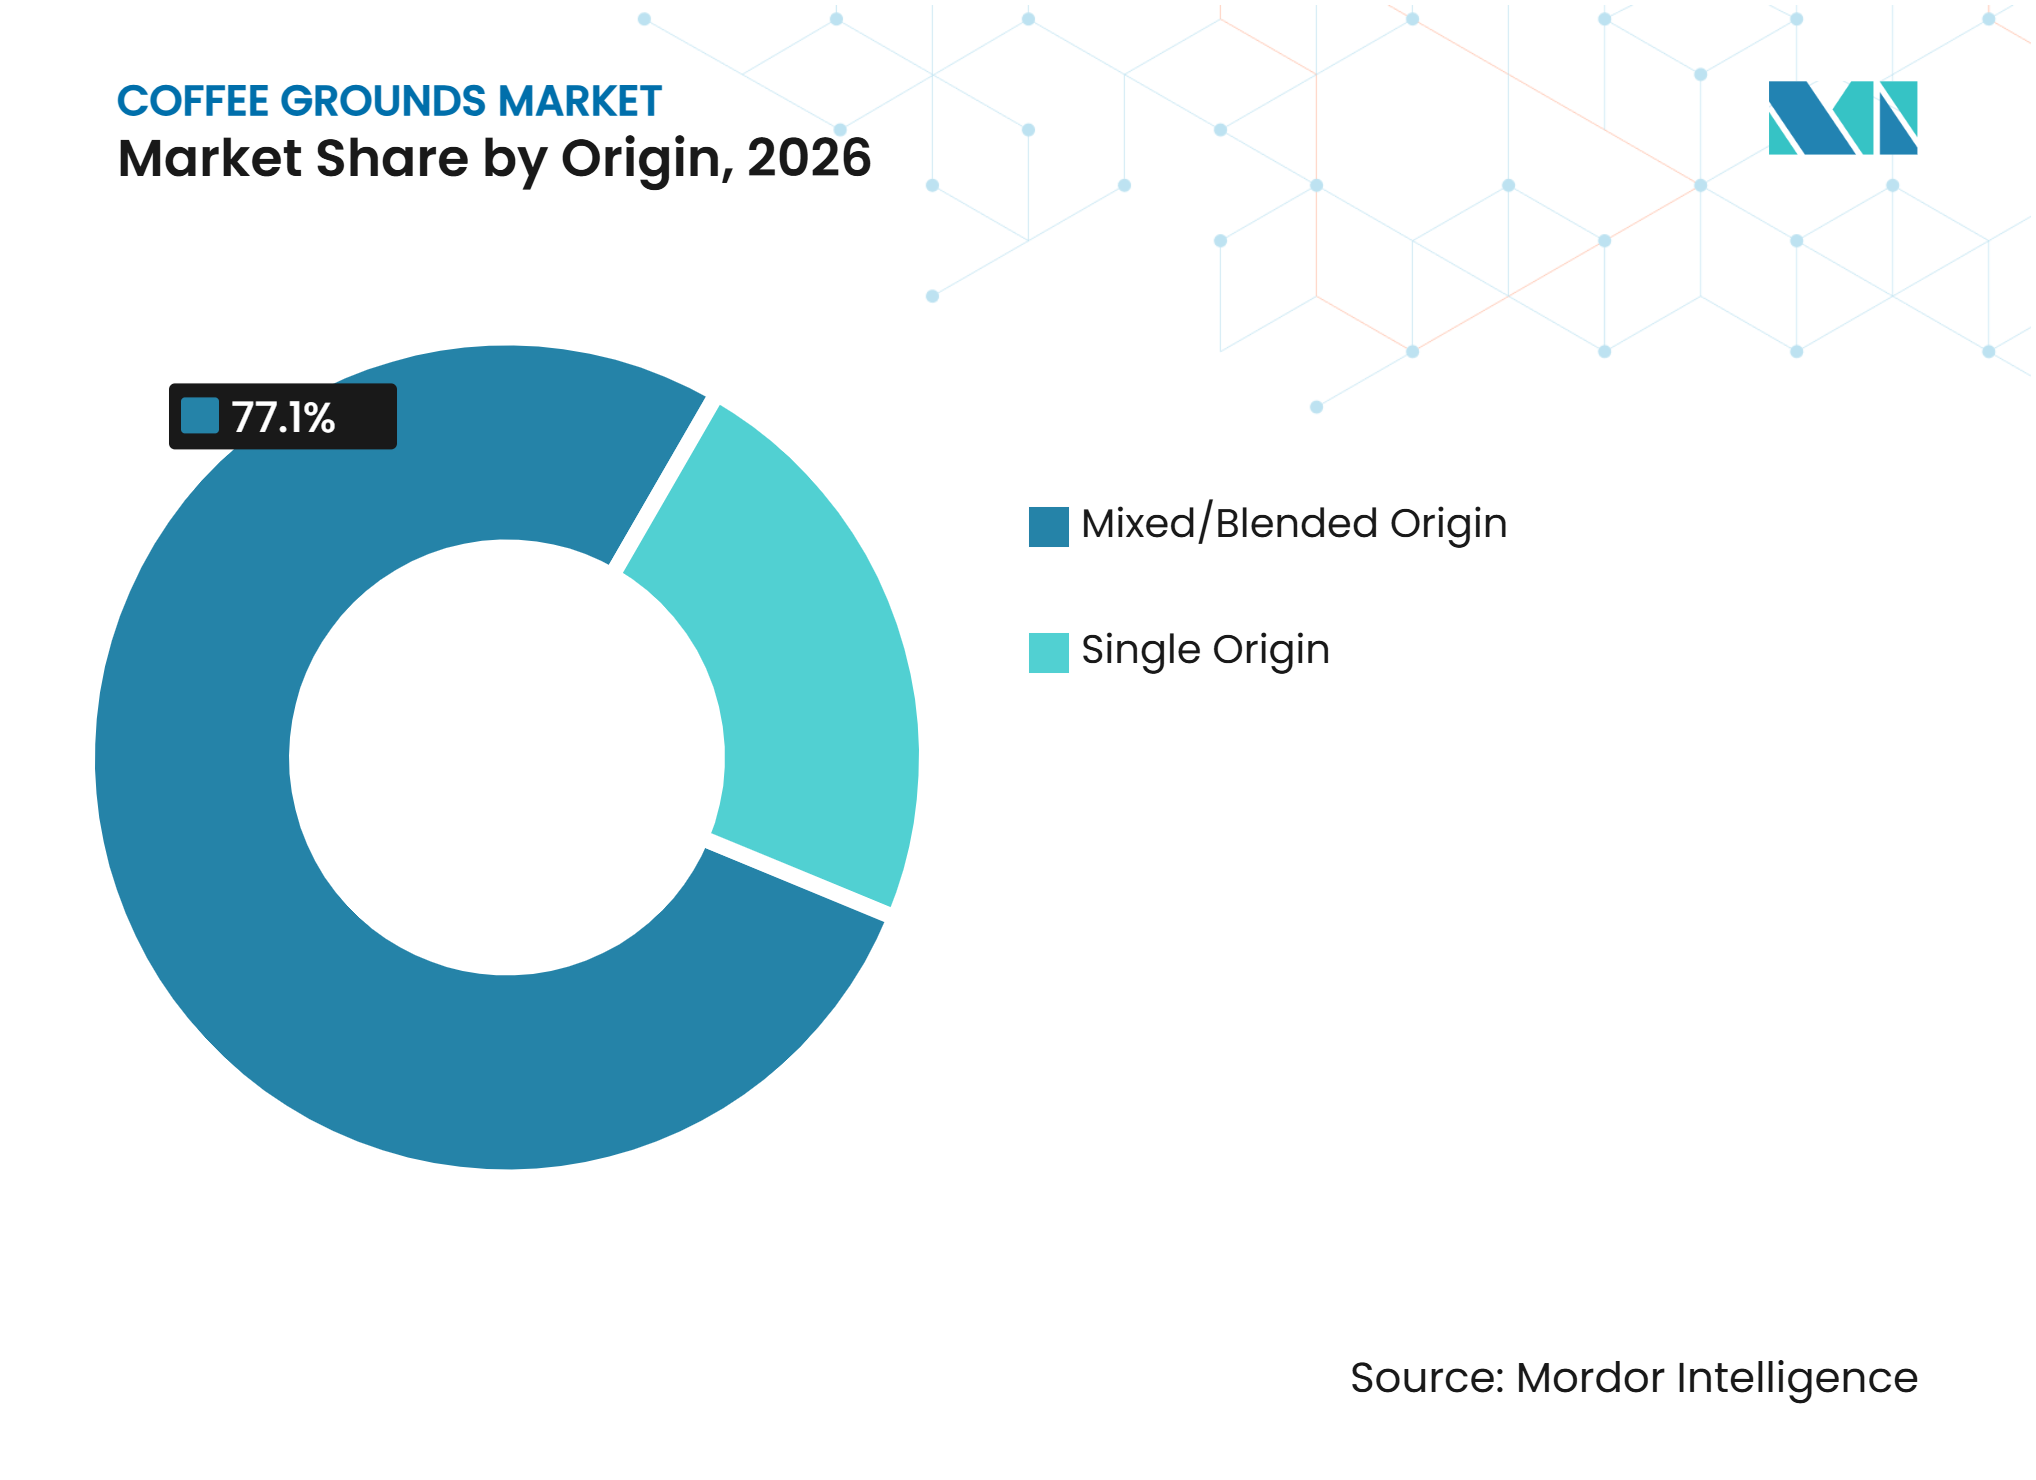
• Nach Herkunft hielt Gemischt/Gemischt-Blend im Jahr 2026 einen Marktanteil von 77,12% am Kaffeepulver-Markt, während Einzelherkunft bis 2032 voraussichtlich mit einem CAGR von 8,12% wachsen wird.
• Nach Vertriebskanal hielt Off-Trade im Jahr 2026 einen Marktanteil von 65,17% am Kaffeepulver-Markt, während On-Trade bis 2032 voraussichtlich mit einem CAGR von 6,42% wachsen wird.
• Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 41,21% am Kaffeepulver-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 7,22% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberanalyse des Kaffeepulver-Marktes*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Premiumisierung und Entdeckung von Einzelherkunftskaffee | +0.9% | Global, angeführt von Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Café-Qualitätskaffee zu Hause aufbrühen | +0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Online-Kaffeekaufs und abonnementbasierter Nachbestellung | +0.6% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Spezialitätencafé-Kultur und Verbraucherbewusstsein für Kaffeequalität | +0.8% | Global, mit wachsenden Chancen in China, Indien und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach brühspezifischen Kaffeepulverformaten | +0.7% | Nordamerika, Europa und Asien-Pazifik | Kurz- bis mittelfristig (1–4 Jahre) |
| Premium-Kaffeeangebote und Konsistenzanforderungen im Foodservice | +0.7% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumisierung und Entdeckung von Einzelherkunftskaffee
Verbraucher erkunden zunehmend Spezialitätenkaffee-Angebote, die Premium-Qualität, ausgeprägte Geschmacksprofile und differenzierte Brüherlebnisse betonen. So konsumierten laut der National Coffee Association (NCA) im Juni 2025 beispielsweise 46% der amerikanischen Erwachsenen am vergangenen Tag Spezialitätenkaffee, was den Anteil derjenigen übertraf, die traditionellen Kaffee konsumierten. Darüber hinaus konsumierten 64% der Verbraucher im Alter von 25–39 Jahren in der vergangenen Woche Spezialitätenkaffee, was das wachsende Interesse jüngerer Verbraucher unterstreicht [1]. Die NCA definiert Spezialitätenkaffee als espressobasierte Getränke wie Latte und Cappuccino, nicht-espressobasierte Getränke wie gefrorene Mischungen, Cold Brew und Nitro-Kaffee sowie traditionellen Kaffee, der von Verbrauchern als aus Premium-Kaffeebohnen oder -pulver gebrüht wahrgenommen wird.
Café-Qualitätskaffee zu Hause aufbrühen
Die wachsende Vorliebe für Café-Qualitätskaffeeerlebnisse zu Hause ermutigt Verbraucher, verschiedene Brühmethoden und Kaffeepulverformate zu erkunden. So bereiteten laut der Coffee Association of Canada (CAC) im Juni 2025 beispielsweise 83% der Kaffeetrinker des Vortages Kaffee zu Hause zu. Die Nutzung von Espressomaschinen stieg von 13% im Jahr 2024 auf 14%, während die Nutzung von Kaffeevollautomaten von 7% auf 8% zunahm. Die Nutzung von Einzeltassenbrühern erreichte im Juni 2025 ebenfalls 27%, gegenüber 26% im Vorjahr, was das anhaltende Interesse an bequemen und vielfältigen Kaffeezubereitungsmethoden demonstriert und Kaffeepulverherstellern Möglichkeiten bietet, Produkte zu entwickeln, die mit Espressomaschinen, Einzeltassenbrühern, Filterkaffeemaschinen und anderen Brühformaten kompatibel sind [2]. Vorgemahlener Kaffee steigert den Komfort zusätzlich, indem er die Notwendigkeit separater Mahlgeräte entfällt.
Wachstum des Online-Kaffeekaufs und abonnementbasierter Nachbestellung
Abonnementbasiertes Kaufen schafft Möglichkeiten für Kaffeehersteller und Röster, wiederkehrende Vertriebskanäle aufzubauen und die Kundenbindung zu stärken. Die wachsende Akzeptanz von Abonnementdiensten spiegelt das Verbraucherinteresse an bequemem Einkaufen, regelmäßiger Produktnachbestellung und personalisierten Kaffeeauswahlen wider. Diese Modelle ermöglichen es Kunden, ihre bevorzugten Kaffeeprodukte in geplanten Intervallen zu erhalten, wodurch der Bedarf an wiederholten Bestellungen reduziert und ein konsistenter Zugang zu ihren bevorzugten Marken unterstützt wird. Für Kaffeepulverhersteller bieten abonnementbasierte Dienste Möglichkeiten, individuelle Produktauswahlen, flexible Lieferpläne und bequeme Nachbestellungsoptionen anzubieten, was potenziell Wiederholungskäufe fördert und langfristige Kundenbeziehungen stärkt.
Spezialitätencafé-Kultur und Verbraucherbewusstsein für Kaffeequalität
Die Spezialitätenkaffeekultur ermutigt Verbraucher, ein größeres Bewusstsein für Kaffeequalität und Produktdifferenzierung zu entwickeln. Da Verbraucher mit sensorischen Eigenschaften, Röstprofilen, Kaffeeherkunft und Qualitätszertifizierungen vertrauter werden, sind sie zunehmend in der Lage, zwischen konventionellen und Spezialitätenkaffee-Angeboten zu unterscheiden. So wurden laut der Nationalen Bibliothek für Medizin im Dezember 2025 beispielsweise 105 regelmäßige Spezialitätenkaffee-Konsumenten untersucht, um den Einfluss von Produktetiketteninformationen auf die Verbraucheraufmerksamkeit und Kaufabsichten zu bewerten, was die Bedeutung von sensorischen Angaben, Herkunft, Rückverfolgbarkeit und Cupping-Scores bei der Auswahl von Spezialitätenkaffee unterstreicht [3]. Dieser wachsende Fokus auf Produktqualität schafft Mglichkeiten für Kaffeehersteller und Röster, Premium-Kaffeepulversorten mit ausgeprägten Geschmacksprofilen, rückverfolgbaren Herkunftsangaben und klar kommunizierten Qualitätsmerkmalen einzuführen.
Hemmnisanalyse des Kaffeepulver-Marktes*
| Hemmnis | ~% Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Preisvolatilität und Angebotsvolatilität bei Rohkaffee | -0.8% | Global, insbesondere Brasilien, Vietnam und Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Klimarisiko für Arabica-Angebot und -Qualität | -0.9% | Brasilien, Mittelamerika und Ostafrika, mit globalen Auswirkungen | Langfristig (≥ 4 Jahre) |
| Frischeverlust und Abhängigkeit von Verpackungsbarrieren | -0.5% | Global, insbesondere Premium-Röst- und Kaffeepulvermärkte | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb durch ganze Kaffeebohnen, Instantkaffee und Kaffeekapselalternativen | -0.6% | Global, insbesondere Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität und Angebotsvolatilität bei Rohkaffee
Schwankungen bei den Preisen für Rohkaffeebohnen und der Verfügbarkeit des Angebots schaffen Unsicherheit bei der Rohstoffbeschaffung für Kaffeepulverhersteller und Röster. Änderungen der Beschaffungskosten erhöhen die Produktionskosten und erschweren die Kostenplanung. Versorgungsunterbrechungen können auch die Konsistenz der Rohstoffqualität und die Produktionspläne beeinträchtigen. Hersteller können unter Druck geraten, Produktpreise anzupassen, um die Rentabilität zu erhalten, was potenziell die Erschwinglichkeit für Verbraucher und Kaufentscheidungen beeinflusst. Diese Faktoren können das Marktwachstum einschränken, indem sie die Betriebskosten erhöhen und Unsicherheit bei der Produktpreisgestaltung schaffen.
Klimarisiko für Arabica-Angebot und -Qualität
Der Klimawandel stellt erhebliche Risiken für die Arabica-Kaffeeproduktion dar, indem er Anbaubedingungen, Ernteerträge und Bohnenqualität beeinflusst. Steigende Temperaturen, unregelmäßige Niederschläge, anhaltende Dürren und sich verändernde Wettermuster können den Anbau stören und die Anfälligkeit der Ernte erhöhen. Diese Bedingungen können die Verfügbarkeit hochwertiger Arabica-Bohnen verringern und Inkonsistenzen bei der Rohstoffbeschaffung für Kaffeepulverhersteller und Röster schaffen. Schwankungen in der Bohnenqualität können auch den Geschmack, das Aroma, die Säure und die Konsistenz der fertigen Kaffeeprodukte beeinflussen, was es für Hersteller schwierig macht, einheitliche Produktstandards aufrechtzuerhalten. Darüber hinaus können klimabedingte Versorgungsunterbrechungen die Beschaffungskosten erhöhen und den Wettbewerb um geeignete Kaffeebohnen intensivieren. Diese Herausforderungen können die Produktion von Premium-Kaffeepulver einschränken und größere Unsicherheit bei langfristigen Beschaffungs- und Preisstrategien schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Entkoffeinierter Kaffeepulver gewinnt Marktanteil durch gesundheitsorientierte NachfrageOriginal Koffeinhaltiger hielt im Jahr 2026 einen Marktanteil von 66,12% am Kaffeepulver-Markt. Herkömmlicher koffeinhaltiger Kaffeepulver bildet die primäre Mengenbasis der Produktkategorie, unterstützt durch seine breite Verbraucheranziehungskraft und etablierte tägliche Konsumgewohnheiten. Seine Nachfrage wird über Haushalts-, Foodservice- und Arbeitsplatzkonsumgelegenheiten aufrechterhalten, wo Verbraucher vertraute Geschmacksprofile, bequeme Zubereitung und zugängliche Preisgestaltung schätzen. Konventionelle Mischungen bleiben weit verbreitet bevorzugt, weil sie konsistenten Geschmack bieten und mit allgemein verfügbaren Brühmethoden verwendet werden können. Aromatisierter Kaffeepulver bietet Verbrauchern, die Abwechslung bei Geschmacksprofilen suchen, eine zusätzliche Wahl ohne ihre üblichen Zubereitungsmethoden zu ändern. Herkömmliche koffeinhaltige Produkte werden voraussichtlich weiterhin zentral für den Markt bleiben und eine zuverlässige Produktpalette für Einzelhändler und Röster über verschiedene Verbraucherpräferenzen und Preissegmente hinweg bieten.
Entkoffeinierter Kaffee wird bis 2032 voraussichtlich mit einem CAGR von 6,61% wachsen. Entkoffeinierter Kaffeepulver gewinnt an Relevanz, da Verbraucher Kaffee den ganzen Tag über genießen möchten und dabei ihre Koffeinaufnahme regulieren wollen. Seine Nachfrage wird durch sich verändernde Konsumpräferenzen und wachsendes Interesse an Alternativen angetrieben, die es Verbrauchern ermöglichen, vertraute Kaffeetrinkeroutinen ohne die stimulierenden Wirkungen von regulärem Kaffee beizubehalten. Verbesserungen bei Entkoffeinierungsverfahren haben Herstellern auch geholfen, den charakteristischen Geschmack, das Aroma und die Gesamtqualität des Kaffees nach der Koffeinentfernung zu erhalten. Dies hat die Attraktivität entkoffeinierter Produkte bei Verbrauchern gestärkt, die sie zuvor als geschmacklich minderwertig wahrnahmen. Entkoffeinierter Kaffeepulver entwickelt sich daher von einer Nischenalternative zu einer reguläreren Produktwahl, was Röstern Möglichkeiten bietet, ihre Produktportfolios zu erweitern und ein breiteres Spektrum an Konsumpräferenzen zu bedienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kaffeebohnentyp:
Robusta gewinnt strategischen Wert, da Versorgungsdruck die Mischung verändertArabica hielt im Jahr 2026 einen Marktanteil von 55,23% am Kaffeepulver-Markt. Arabica bleibt die führende Bohnenart im Kaffeepulver-Markt aufgrund seiner Assoziation mit verfeinerten Aromen, aromatischer Komplexität und ausgewogenen Geschmacksprofilen. Seine Vielseitigkeit ermöglicht es Röstern, ihn in konventionellen Mischungen, Premium-Kaffeepulver und herkunftsspezifischen Produktangeboten zu verwenden. Etablierte Verbraucherbekanntheit und breite Verfügbarkeit über Einzel- und Foodservice-Kanäle unterstützen seine Nachfrage weiter. Andere Bohnensorten, darunter Robusta und Liberica, bedienen spezifischere Präferenzen durch ihre ausgeprägten Geschmacksprofile und Eignung für bestimmte Mischungen. Arabica wird voraussichtlich seine Bedeutung behalten, da Verbraucher weiterhin Kaffeeprodukte mit konsistenter Qualität, erkennbaren Geschmacksprofilen und Premium-Positionierung bevorzugen. Seine Marktbedeutung macht Kaffeepulverhersteller auch abhängig von der Verfügbarkeit und Qualität von Arabica-Bohnen aus den wichtigsten Anbauregionen.
Robusta wird bis 2032 voraussichtlich mit einem CAGR von 6,21% wachsen. Robusta gewinnt im Kaffeepulver-Markt an Bedeutung, da Röster zunehmend alternative Bohnensorten in Betracht ziehen, um die Beschaffungsflexibilität zu verbessern und Rohstoffkosten zu managen. Sein kräftiger Geschmack, höherer Koffeingehalt und seine Eignung zum Mischen machen ihn zu einem wichtigen Bestandteil sowohl in herkömmlichen als auch in Premium-Kaffeepulverformulierungen. Verbesserungen bei Anbau, Verarbeitung und Nacherntepraxis unterstützen auch die Verfügbarkeit hochwertiger Robusta-Bohnen. Die wachsende Anerkennung ihrer Geschmackseigenschaften und Mischleistung ermutigt Röster, Robusta nicht mehr ausschließlich als kostengünstigere Alternative zu Arabica zu verwenden. Dies schafft Möglichkeiten, qualitätsfokussierten Robusta in ein breiteres Spektrum von Kaffeepulverprodukten zu integrieren und gleichzeitig die Beschaffungsflexibilität und Mischkonsistenz zu verbessern.
Nach Herkunft:
Einzelherkunft expandiert, da Rückverfolgbarkeit wichtiger wirdGemischter/Gemischt-Blend-Kaffeepulver hielt im Jahr 2026 einen Marktanteil von 77,12% am Kaffeepulver-Markt. Gemischter Kaffeepulver nimmt eine starke Position im Markt ein, da er Röstern ermöglicht, Bohnen aus verschiedenen Herkunftsländern zu kombinieren und konsistente Geschmacksprofile beizubehalten. Diese Flexibilität hilft Herstellern, Schwankungen in der Bohnenqualität, saisonaler Verfügbarkeit und Rohstoffbeschaffungskosten zu managen. Mischungen sind besonders geeignet für Einzel- und Foodservice-Anwendungen, wo Verbraucher und Unternehmen bei wiederholten Käufen einen vertrauten Geschmack erwarten. Röster können auch die Mischungszusammensetzung basierend auf Beschaffungsbedingungen anpassen, ohne das Gesamtprodukterleben wesentlich zu verändern. Ihre Vielseitigkeit über Preissegmente und Verbraucherpräferenzen hinweg unterstützt die anhaltende Nachfrage nach Kaffeepulver.
Einzelherkunfts-Kaffeepulver wird bis 2032 voraussichtlich mit einem CAGR von 8,12% wachsen. Einzelherkunfts-Kaffeepulver gewinnt an Popularität, da Verbraucher größeres Interesse an Kaffeeprovenienz, ausgeprägten Geschmacksprofilen und Produktrückverfolgbarkeit zeigen. Diese Produkte ermöglichen es Röstern, die Eigenschaften von Bohnen aus bestimmten Anbauregionen hervorzuheben und sich von konventionellen Mischungsangeboten zu differenzieren. Das wachsende Bewusstsein für Kaffeeherkunft und Beschaffungspraktiken ermutigt Hersteller auch, klarere Informationen über Bohnenherkunft und Lieferkettentransparenz bereitzustellen. Direktbeschaffung und Rückverfolgbarkeit können die Produktpositionierung weiter stärken, indem sie Herkunft, Qualität und ausgeprägte Eigenschaften des Kaffees kommunizieren. Dies schafft Möglichkeiten für Röster, ihre Premium-Produktportfolios zu erweitern und Verbraucher anzusprechen, die nach ausgeprägteren, herkunftsfokussierten Kaffeeerlebnissen suchen.

Nach Vertriebskanal:
On-Trade-Formate gewinnen, da der Foodservice die Kaffeequalität verbessertOff-Trade hielt im Jahr 2026 einen Marktanteil von 65,17% am Kaffeepulver-Markt. Off-Trade-Kanäle bleiben der primäre Vertriebsweg für Kaffeepulver, unterstützt durch breite Einzelhandelsverfügbarkeit und regelmäßige Haushaltskaufgewohnheiten. Supermärkte und Verbrauchermärkte spielen eine wichtige Rolle, indem sie eine breite Auswahl an Marken, Mischungen, Packungsgrößen und Preispunkten anbieten. Online-Shops bieten zusätzlichen Komfort, indem sie Verbrauchern ermöglichen, Produkte zu vergleichen, auf Spezialitätenangebote zuzugreifen und direkt bei Kaffeeröstern zu kaufen. Facheinzelhändler unterstützen auch die Nachfrage nach Premium- und herkunftsspezifischem Kaffeepulver durch differenzierte Produktpaletten. Die Verfügbarkeit von Kaffeepulver über diese Kanäle unterstützt die routinemäßige Nachbestellung und macht den Off-Trade-Vertrieb zum zentralen Element des Gesamtabsatzvolumens des Marktes.
On-Trade wird bis 2032 voraussichtlich mit einem CAGR von 6,42% wachsen. Die Foodservice-Nachfrage nach Kaffeepulver wird von Cafés, Restaurants und anderen Gastgewerbebetrieben unterstützt, die konsistente Kaffeequalität und zuverlässige Produktversorgung anstreben. Der wachsende Fokus auf Premium-Kaffeeangebote ermutigt Foodservice-Betreiber, ihre Kaffeeauswahl zu erweitern und die Getränkequalität zu verbessern. Kaffeepulver bleibt in diesem Kanal relevant, da er über verschiedene Brühmethoden hinweg verwendet werden kann und eine konsistente Zubereitung über mehrere Standorte hinweg unterstützt. Lieferanten spielen auch eine wichtige Rolle, indem sie zuverlässige Produktqualität, geeignete Verpackung und betriebliche Unterstützung für Foodservice-Kunden bereitstellen. Zunehmende Café-Exposition macht Verbraucher mit verschiedenen Kaffeeprofilen vertrauter und kann ihre Präferenzen für Kaffeepulverkäufe zu Hause beeinflussen.
Geografische Analyse
Europa
Europa hielt im Jahr 2026 einen Marktanteil von 41,21% am Kaffeepulver-Markt. Europa behauptet eine starke Position im Kaffeepulver-Markt, unterstützt durch ausgereifte Kaffeekonsumgewohnheiten, etablierte Röstkapazitäten und gut entwickelte Einzelhandelsvertriebsnetzwerke. Kaffeepulver profitiert weiterhin von der Vertrautheit der Verbraucher mit verschiedenen Kaffeeherkunftsländern, Röstprofilen und Zubereitungsmethoden. Obwohl ganze Kaffeebohnen und Kapselprodukte in Märkten mit hohem Kaffeemaschineneigentum an Popularität gewinnen, bleibt Kaffeepulver ein etabliertes Format im Haushalts- und Foodservice-Konsum. Die entwickelte Kaffeeindustrie der Region unterstützt auch eine breite Palette von Produktangeboten, von herkömmlichen Mischungen bis hin zu Premium- und herkunftsspezifischem Kaffeepulver. Darüber hinaus gewinnen Nachhaltigkeit und Beschaffungstransparenz zunehmend an Bedeutung, da regulatorische Anforderungen wie die EU-Entwaldungsverordnung
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 7,22% wachsen. Asien-Pazifik stellt eine sich entwickelnde Chance für den Kaffeepulver-Markt dar, unterstützt durch sich verändernde Konsumpräferenzen und wachsendes Interesse an frisch zubereitetem und Spezialitätenkaffee. Die schrittweise Verschiebung hin zu Premium-Kaffeeerlebnissen schafft Möglichkeiten für Kaffeepulverhersteller, Verbraucher über digitale Kaufkanäle und expandierende Einzelhandelsvertriebsnetze zu erreichen. Unterschiede in den Kaffeekonsumgewohnheiten in der Region ermutigen Hersteller auch, Produktangebote an lokale Präferenzen anzupassen. Die wachsende Präsenz unabhängiger Cafés und inländischer Kaffeemarken stärkt das Interesse an lokal bezogenem und Premium-Kaffee. Darüber hinaus erweitern sich verändernde Präferenzen für entkoffeinierten Kaffee die Nachfrage über konventionelle koffeinhaltige Produkte hinaus
Sonstige Regionen
Nordamerika profitiert von einer ausgereiften Einzelhandelsstruktur und etablierten Kaffeekonsumgewohnheiten, während wachsendes Interesse an Premium-Heimbrühen und Direktkauf Möglichkeiten für Kaffeepulverhersteller schafft. Der Markt der Region wird auch durch die Notwendigkeit beeinflusst, die Beschaffung zu diversifizieren, da sich Versorgungsbedingungen und Verfügbarkeit in den wichtigsten kaffeeproduzierenden Ländern unterscheiden. In Südamerika schaffen etablierte kaffeeproduzierenden Industrien und starke inländische Kaffeekulturen Möglichkeiten, die lokale Verarbeitung zu erweitern und die Verfügbarkeit von Mehrwert-Kaffeepulverprodukten zu erhöhen. Wachsendes Interesse an Spezialitätenkaffee unterstützt weiter die Entwicklung differenzierter Angebote. Der Nahe Osten und Afrika bieten vielfältige Wachstumschancen, da die Café-Kultur expandiert und traditionelle Kaffeepräferenzen den Konsum weiterhin prägen.
Wettbewerbslandschaft
Marktkonzentration
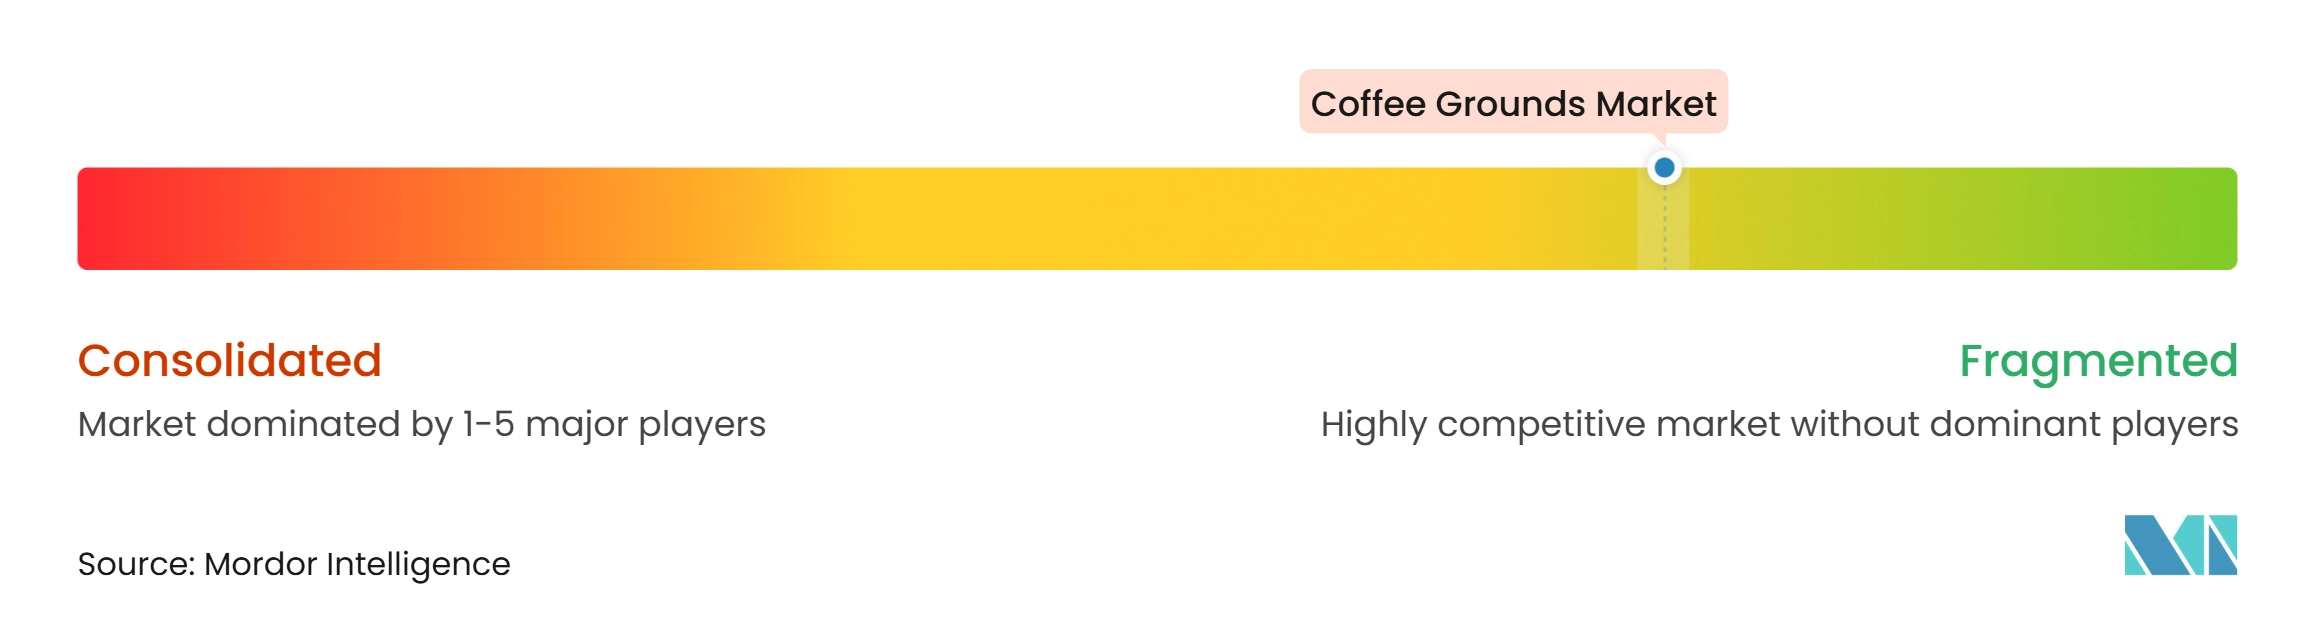
Der Kaffeesatzmarkt weist eine fragmentierte, ausgewogene Wettbewerbsstruktur auf, wobei etablierte multinationale Unternehmen und regionale Spezialröstereien zur Marktentwicklung beitragen. Führende Unternehmen profitieren von starker Markenbekanntheit, umfangreichen Vertriebsnetzwerken, Beschaffungskapazitäten und diversifizierten Produktportfolios. Regionale und spezialisierte Hersteller stärken den Markt zusätzlich, indem sie unverwechselbare Geschmacksprofile, herkunftsorientierte Produkte, frisch gerösteten Kaffee und personalisierte Kundenerlebnisse anbieten. Diese Kombination aus großvolumigen Betrieben und spezialisierten Angeboten fördert die Produktvielfalt und bedient ein breites Spektrum an Verbraucherpräferenzen.
Produktinnovationen stärken den Wettbewerb, da Hersteller ihre Portfolios erweitern, um sich wandelnden Zubereitungsgewohnheiten und dem Trend zu Premium-Kaffee gerecht zu werden. Unternehmen führen differenzierte gemahlene Kaffeeformate, Spezialitätenmischungen und praktische Heimlösungen ein, um die Verbraucherauswahl zu verbessern. Nachhaltigkeits- und verantwortungsvolle Beschaffungsinitiativen gewinnen ebenfalls an Bedeutung und veranlassen Hersteller, die Transparenz der Lieferkette zu verbessern, Produzentenbeziehungen zu stärken und nachhaltigere Produktangebote zu entwickeln. Diese Bemühungen unterstützen die Markendifferenzierung und stärken das Verbrauchervertrauen.
Verpackungsfortschritte und der Direktvertrieb an Verbraucher schaffen weitere Chancen für Hersteller in verschiedenen Marktsegmenten. Frischeerhaltende Verpackungen, recycelbare Materialien und eine verbesserte Produktpräsentation helfen Marken, die Produktqualität zu steigern und auf sich verändernde Verbrauchererwartungen zu reagieren. Regionale und digital ausgerichtete Röstereien erweitern zudem ihre Reichweite durch direkte Kundenbindung, flexible Produktentwicklung und transparente Beschaffungspraktiken. Insgesamt profitiert der Kaffeesatzmarkt von den komplementären Stärken etablierter Unternehmen und aufstrebender Spezialitätenanbieter, was kontinuierliche Innovation, Produktdiversifizierung und Wettbewerbswachstum fördert.
Marktführer der Kaffeepulver-Branche
-
Nestlé S.A.
-
Keurig Dr Pepper, Inc. (JDE Peet's N.V.)
-
The J.M. Smucker Company (Folgers)
-
The Kraft Heinz Company (Maxwell House)
-
Starbucks Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kaffeesatzmarkt Unternehmen in diesem Bericht
- Nestlé S.A.
- Keurig Dr Pepper, Inc. (JDE Peet's N.V.)
- The J.M. Smucker Company (Folgers)
- The Kraft Heinz Company (Maxwell House)
- Starbucks Corporation
- Luigi Lavazza S.p.A.
- Tata Consumer Products Limited (Tata Coffee Limited)
- UCC Ueshima Coffee Co., Ltd.
- Strauss Group Ltd.
- Melitta Group
- illycaffè S.p.A.
- Coffee Holding Company, Inc. (Harmony Bay)
- Massimo Zanetti Beverage Group S.p.A. (Segafredo Zanetti)
- Trung Nguyen Group Corporation
- Farmer Brothers Co.
- Tchibo GmbH
- Paulig Oy
- Community Coffee Company
- F. Gaviña & Sons, Inc.
- CCL Products (India) Limited (Continental Coffee Private Limited)
Neueste Industrielle Entwicklungen in Kaffeesatzmarkt
- August 2026: Vintage Coffee and Beverages Limited trat im Rahmen seiner Premiumisierungsstrategie in das Segment für gerösteten und gemahlenen Kaffee ein, fügte seinem Portfolio eine neue Produktkategorie hinzu und visierte internationale Märkte an, insbesondere die Vereinigten Staaten und Europa.
- April 2026: Keurig Dr Pepper erwarb einen Anteil von 96,22 % an JDE Peet's und vereinte damit bedeutende Kaffeemarken und Kompetenzen über mehrere Kaffeeformate hinweg unter einem größeren globalen Kaffeeunternehmen.
- Mai 2025: Café Bustelo erweiterte sein gemahlenes Kaffeeportfolio um neue Optionen für helle, mittlere und dunkle Röstungen sowie ein Dulce de Leche-Angebot und verbreiterte damit seine Palette an Geschmacks- und Röstprofilen.
Globaler Kaffeepulver-Markt Berichtsumfang
Der Kaffeepulver-Markt umfasst geröstete Kaffeebohnen, die zum Aufbrühen gemahlen werden. Der Markt ist segmentiert nach Produkttyp, Kaffeebohnentyp, Herkunft, Vertriebskanal und Geografie. Der Produkttyp umfasst Original Koffeinhaltigen, Entkoffeinierten und Aromatisierten Kaffeepulver. Der Kaffeebohnentyp umfasst Arabica, Robusta, Liberica und Sonstige. Die Herkunft umfasst Einzelherkunft und Gemischte/Gemischt-Blend-Herkunft. Der Vertriebskanal umfasst On-Trade und Off-Trade, wobei Off-Trade Supermärkte und Verbrauchermärkte, Convenience-Stores, Facheinzelhändler, Online-Einzelhandel und Sonstige abdeckt. Die Geografie umfasst Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika. Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Original Koffeinhaltiger Kaffeepulver |
| Entkoffeinierter Kaffeepulver |
| Aromatisierter Kaffeepulver |
| Arabica |
| Robusta |
| Liberica |
| Sonstige Kaffeebohnentypen |
| Einzelherkunft |
| Gemischte/Gemischt-Blend-Herkunft |
| On-Trade | |
| Off-Trade | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Facheinzelhändler | |
| Online-Einzelhandel | |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Original Koffeinhaltiger Kaffeepulver | |
| Entkoffeinierter Kaffeepulver | ||
| Aromatisierter Kaffeepulver | ||
| Nach Kaffeebohnentyp | Arabica | |
| Robusta | ||
| Liberica | ||
| Sonstige Kaffeebohnentypen | ||
| Nach Herkunft | Einzelherkunft | |
| Gemischte/Gemischt-Blend-Herkunft | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Facheinzelhändler | ||
| Online-Einzelhandel | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Kaffeepulver-Markt?
Der Kaffeepulver-Markt wurde im Jahr 2026 auf 61,79 Milliarden USD geschätzt und soll bis 2032 einen Wert von 83,34 Milliarden USD erreichen, mit einem CAGR von 5,46% im Zeitraum 2027–2032.
Welche Produktkategorie führt den Kaffeepulver-Absatz an?
Original koffeinhaltiger Kaffeepulver führt nach Produkttyp mit einem Anteil von 66,12% im Jahr 2026. Seine Position spiegelt den vertrauten täglichen Konsum und den breiten Zugang über Einzel- und Foodservice-Kanäle wider.
Warum wächst entkoffeinierter Kaffeepulver schneller?
Entkoffeinierter Kaffeepulver wird bis 2032 voraussichtlich mit einem CAGR von 6,61% wachsen, da Verbraucher mehr Auswahlmöglichkeiten für den regelmäßigen Kaffeekonsum suchen. Verbesserte Geschmacksqualität und breitere Spezialitätensortimente unterstützen die Akzeptanz der Kategorie.
Welche Region hat den größten Anteil am Kaffeepulver-Absatz?
Europa führt mit einem Marktanteil von 41,21% am Kaffeepulver-Markt im Jahr 2026, unterstützt durch ausgereifte Konsumgewohnheiten und Röstinfrastruktur. Die Sorgfaltspflichtanforderungen der EU-Entwaldungsverordnung erhöhen die Bedeutung rückverfolgbarer Versorgungssysteme in der Region.