
Tamaño y Participación del Mercado de Componentes de Visión Artificial CoaXPress
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.37 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Componentes de Visión Artificial CoaXPress por Mordor Intelligence
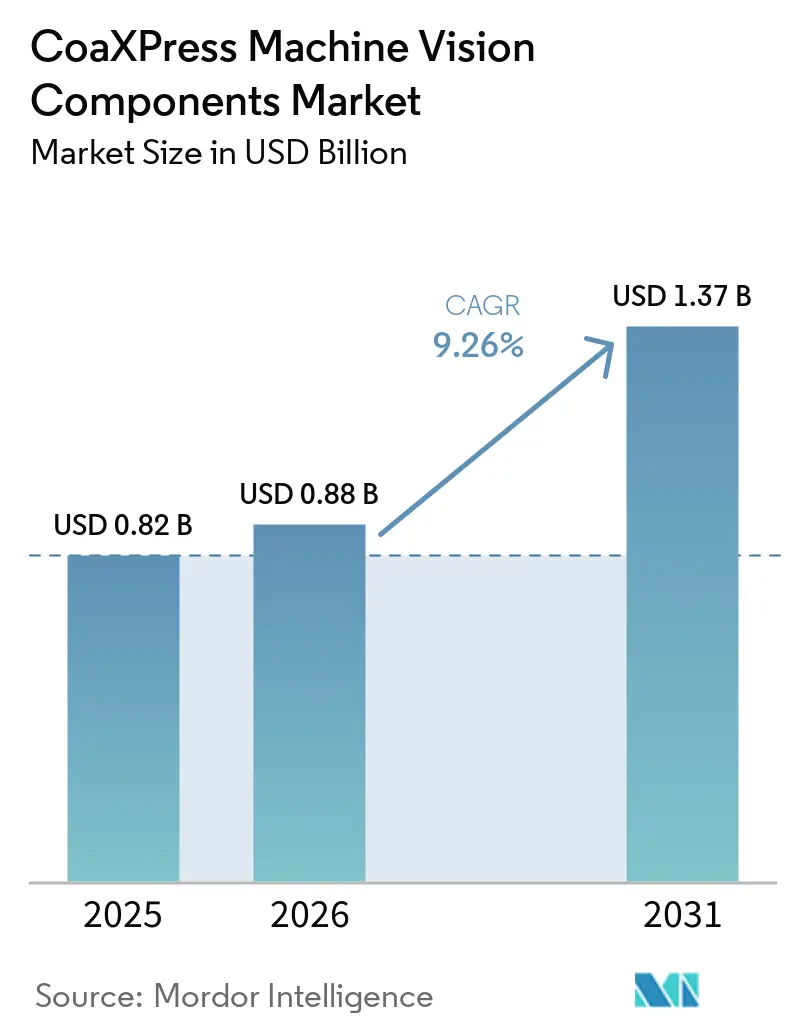
Se proyecta que el tamaño del mercado de componentes de visión artificial CoaXPress será de 0,82 mil millones de USD en 2025, 0,88 mil millones de USD en 2026, y alcanzará 1,37 mil millones de USD en 2031, expandiéndose a una CAGR del 9,26% de 2026 a 2031. La demanda se centra en tareas de inspección que requieren alto ancho de banda, temporización estable y captura de imágenes confiable. Las líneas de producción de semiconductores, pantallas y baterías están avanzando hacia la inspección continua en lugar de verificaciones selectivas. CoaXPress 2.0 admite 12,5 Gbps por enlace, alimentación a través del coaxial y baja latencia de disparo, lo que favorece instalaciones de cámaras complejas. El mercado de componentes de visión artificial CoaXPress también enfrenta presión de las interfaces Ethernet en aplicaciones que priorizan el acceso a redes compartidas sobre la temporización determinista. La hoja de ruta planificada de CoaXPress v3.0 apunta a mayor capacidad por enlace e integración de fibra, lo que puede mantener la tecnología relevante en sistemas de inspección exigentes.
Conclusiones Clave del Informe
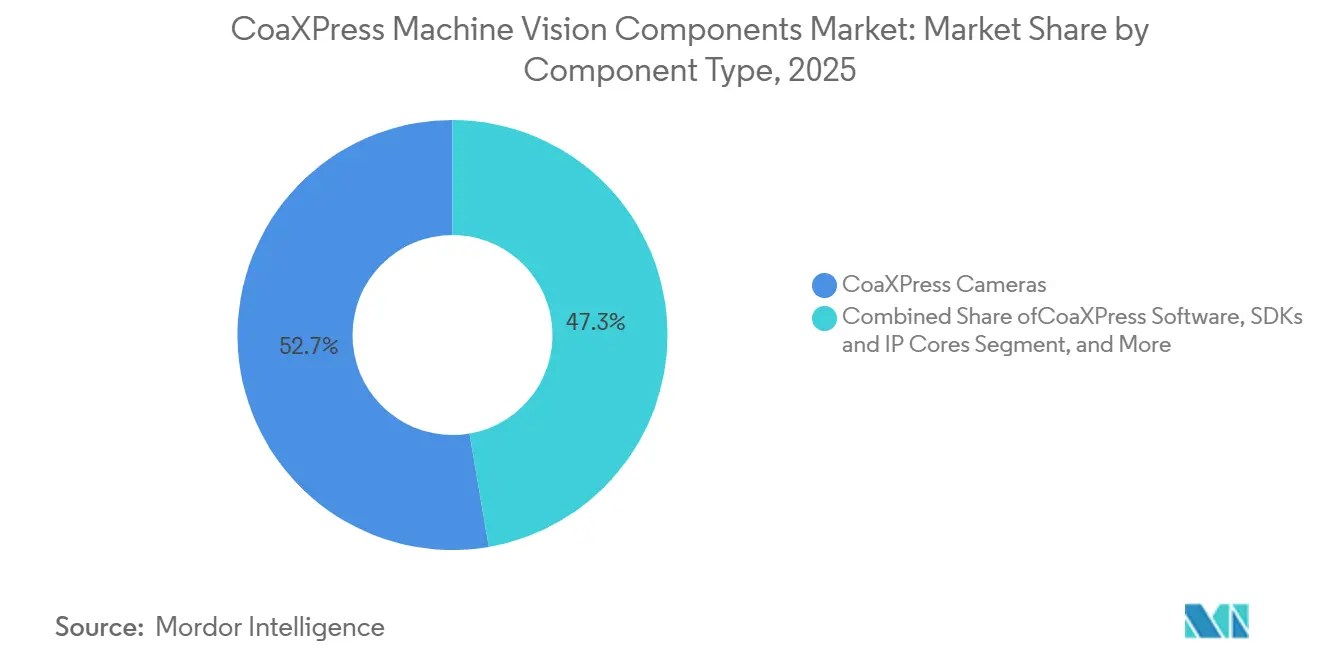
- Por tipo de componente, las cámaras representaron el 52,70% del mercado de componentes de visión artificial CoaXPress en 2025, mientras que se proyecta que el software, los SDK y los núcleos IP se expandirán a una CAGR del 11,26% hasta 2031.
- Por arquitectura de cámara, las cámaras de área de exploración representaron el 61,40% de los ingresos en 2025, mientras que se proyecta que las cámaras TDI crecerán a una CAGR del 11,34% hasta 2031.
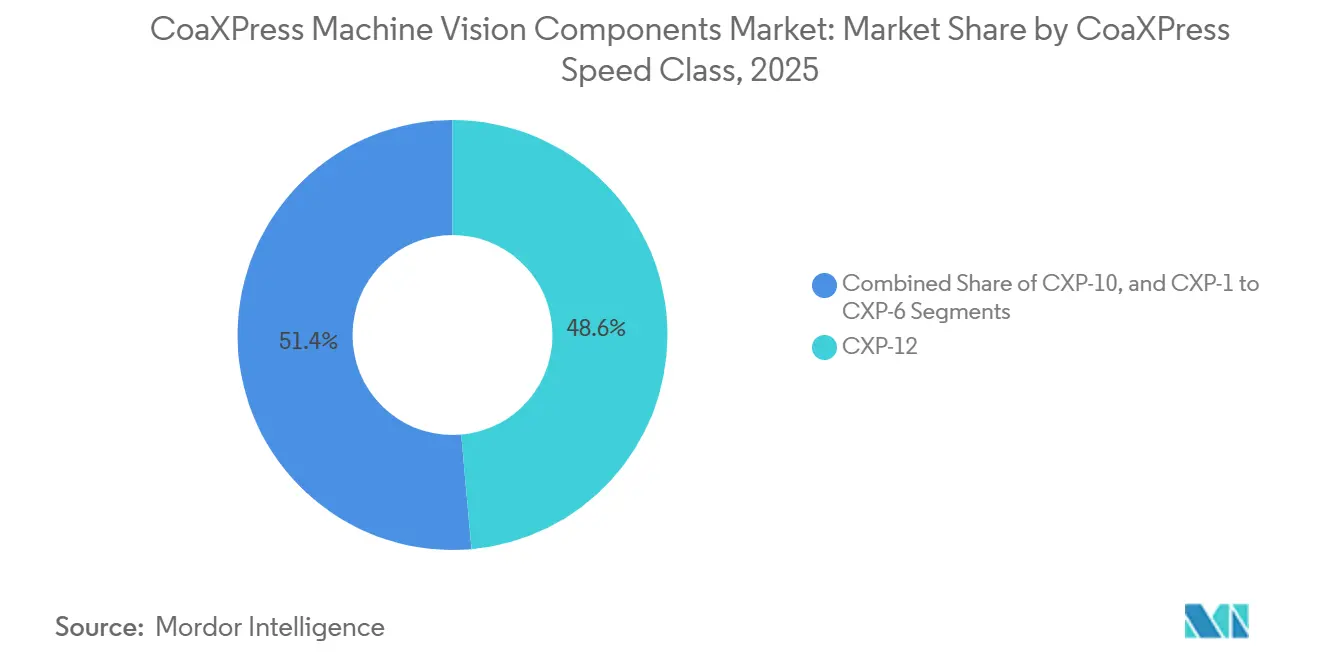
- Por clase de velocidad CoaXPress, CXP-12 representó el 48,60% de los ingresos en 2025 y se proyecta que crecerá a una CAGR del 12,21% hasta 2031.
- Por industria de usuario final, la fabricación de electrónica y semiconductores representó el 31,80% de los ingresos en 2025, mientras que se proyecta que la fabricación automotriz y de vehículos eléctricos se expandirá a una CAGR del 12,48% hasta 2031.
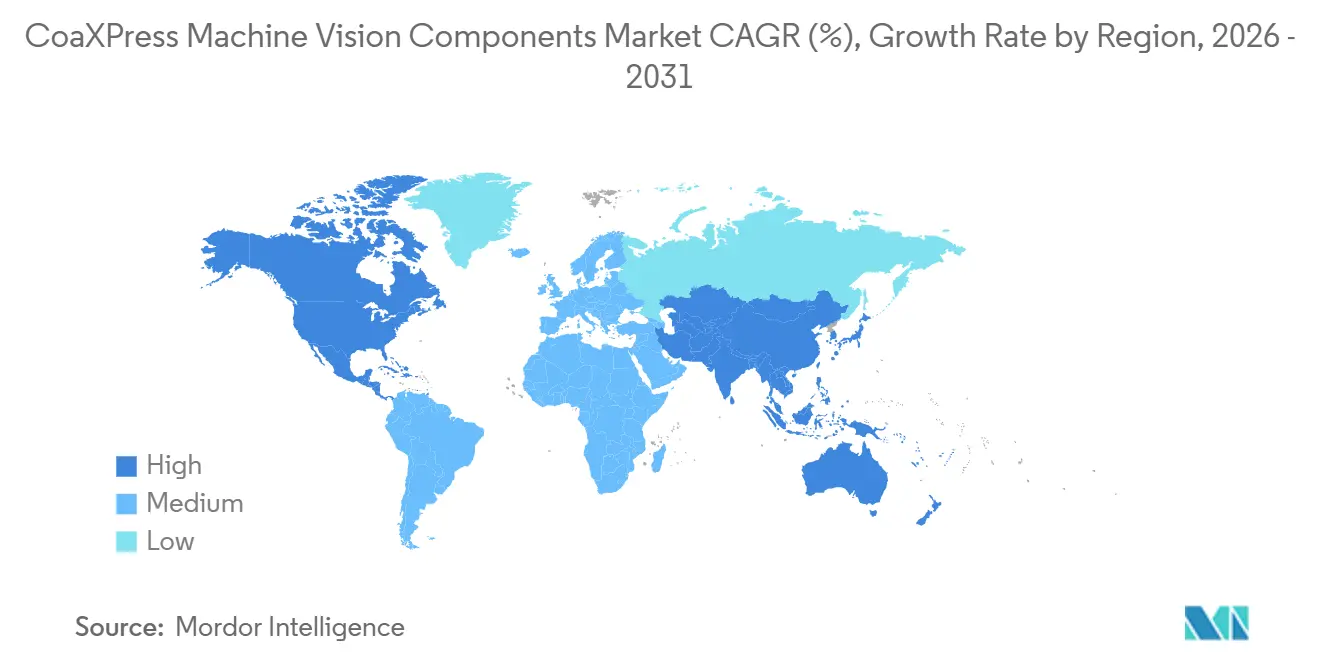
- Por geografía, Asia-Pacífico representó el 43,70% del mercado de componentes de visión artificial CoaXPress en 2025 y se proyecta que se expandirá a una CAGR del 12,02% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inspección de Alta Capacidad de Semiconductores y Pantallas | +3.2% | Núcleo de Asia-Pacífico, incluidos Taiwán, Corea del Sur, China y Japón, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Automatización de Fábricas e Inspección de Calidad en Línea | +2.5% | Global, concentrado en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| CoaXPress 2.0 y Expansión del Ancho de Banda PCIe | +1.9% | Global, con mayor adopción en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escalada de Resolución de Sensores de Alta Velocidad | +1.4% | Global, más aguda en los clústeres de semiconductores y pantallas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Reducción de Datos en el Borde mediante FPGA y GPU-Direct | +0.9% | América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de CoaXPress sobre Fibra en Instalaciones con Restricciones de EMI | +0.6% | Global, incluidos corredores industriales pesados y de defensa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Inspección de Alta Capacidad de Semiconductores y Pantallas Sustenta la Demanda del Protocolo
La inspección de semiconductores sigue siendo el principal impulsor de la demanda en el mercado de componentes de visión artificial CoaXPress. La memoria de alto ancho de banda, los chiplets y la óptica co-empaquetada requieren exploraciones de obleas completas con grandes cargas de datos de imagen. Basler describió sistemas de inspección de obleas que admiten resoluciones de 16K y tasas de línea de 500 kHz para la inspección de defectos en tiempo real.[1]Basler AG, "Inspección Estable de Defectos en Obleas en Tiempo Real Mediante Imágenes TDI de Alta Velocidad," Basler AG Estas condiciones favorecen los sistemas CXP-12 de múltiples enlaces, en los que la compresión puede comprometer la calidad de la inspección. Las cámaras TDI y los sistemas CXP-12 sobre fibra también se adaptan a los requisitos de velocidad de exploración de las líneas de fundición avanzadas. La inspección de pantallas crea una necesidad similar, ya que las líneas de producción de OLED y mini-LED requieren imágenes consistentes y de alta velocidad.
La Automatización de Fábricas y la Inspección de Calidad en Línea Amplían la Base del Mercado Final
Los fabricantes están reemplazando el muestreo por lotes con inspección en cada etapa de ensamblaje, aumentando el número de cámaras utilizadas en una línea. BMW utilizó verificaciones continuas para las costuras de soldadura de baterías y los procesos de espumado en su instalación de baterías Woodruff. General Motors desarrolló BVSeal para usar imágenes de gas y cobots habilitados con inteligencia artificial para identificar fugas en las bandejas de baterías. Estas aplicaciones necesitan una captura de imágenes estrechamente coordinada antes de que se muevan los accesorios o las herramientas robóticas. CoaXPress proporciona un canal de enlace ascendente de 41,6 Mbps que puede admitir tasas de disparo superiores a 500 kHz. Esa capacidad puede reducir el cableado de enlace ascendente separado en sistemas de múltiples cámaras y simplificar la instalación de estaciones.
CoaXPress 2.0 y la Expansión del Ancho de Banda PCIe Elevan el Umbral de Rendimiento
CXP-12 proporciona 12,5 Gbps por enlace, y cuatro enlaces pueden entregar 50 Gbps a una tarjeta de captura de fotogramas. Active Silicon declaró que sus productos PCIe Gen4 admiten los requisitos de transferencia de la inspección óptica automatizada de alta velocidad.[2]Active Silicon, "Tarjetas de Captura de Fotogramas CoaXPress para AOI de Alta Velocidad," Active Silicon Esta combinación permite que los sensores de alta resolución transfieran imágenes a la memoria del host con menos pérdidas de fotogramas. Euresys introdujo su tarjeta de captura de fotogramas Coaxlink QSFP28 con un rendimiento de 100 Gbps a través de un único puerto QSFP28 y soporte PCIe 4.0 x8. El mercado de componentes de visión artificial CoaXPress se beneficia, ya que las tarjetas de captura de fotogramas ofrecen mayor capacidad desde una sola ranura. También eleva el umbral de rendimiento que las alternativas Ethernet deben cumplir en entornos de inspección deterministas.[3]Euresys SA, "Nueva Tarjeta de Captura de Fotogramas CoaXPress sobre Fibra, Coaxlink QSFP28," Euresys SA
La Escalada de Resolución de Sensores de Alta Velocidad Acelera la Demanda de Ancho de Banda
Los sensores de alta resolución están aumentando el volumen de datos que deben moverse desde la cámara al sistema de procesamiento. KAYA Vision señaló que un sensor de 105 MP que opera a 100 fotogramas por segundo genera 10,5 GB/s de datos Bayer sin procesar.[4] KAYA Vision, "Cuellos de Botella de Visión en Megapíxeles Resueltos," KAYA Vision Allied Vision introdujo cámaras FXO CXP-12 con sensores Sony Pregius S, resolución de 24,6 MP y un factor de forma de 50 x 50 mm en mayo de 2026. Los píxeles más pequeños pueden admitir cabezales de cámara densos en salas blancas con espacio limitado. Un mejor rendimiento en condiciones de poca luz también puede reducir la demanda de iluminación en las estaciones de inspección. Estos cambios técnicos respaldan un uso más amplio de los componentes de visión artificial CoaXPress en medición 3D y control de producción de alta velocidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de los Sistemas de Tarjetas de Captura de Fotogramas CoaXPress | -1.8% | Global, más pronunciado en América del Sur, África y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Competencia de 10GigE e Interfaces Emergentes Basadas en Ethernet | -0.8% | Global, más fuerte en América del Norte y Europa para aplicaciones de rendimiento medio | Mediano plazo (2-4 años) |
| Escasez de Habilidades de Integración CoaXPress e Ingeniería FPGA | -0.5% | Global, aguda en el Sur de Asia, el Sudeste Asiático y América del Sur | Largo plazo (≥ 4 años) |
| Restricciones de Suministro de Energía y Térmicas en Sistemas Densos de Múltiples Enlaces | -0.3% | Global, más relevante en las fábricas de semiconductores de alta densidad de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo Inicial de los Sistemas de Tarjetas de Captura de Fotogramas CoaXPress Limita la Adopción
Las tarjetas de captura de fotogramas CXP-12 de cuatro enlaces con soporte PCIe Gen4 cuestan más de 3.000 USD por tarjeta. KAYA Vision informó que esto es 3 veces el costo de las tarjetas de captura de fotogramas GigE Vision comparables. El costo inicial puede llevar a los integradores en el Sur y el Sudeste Asiático a seleccionar sistemas GigE Vision a pesar del menor rendimiento. Los ahorros derivados de menos fotogramas perdidos y menos ciclos de reinspección pueden quedar fuera del presupuesto de adquisición de hardware. Basler introdujo su sistema imaFlex 2 Dual 100 en abril de 2026, con preprocesamiento FPGA que puede reducir los requisitos de GPU, CPU y tarjeta de captura de fotogramas posteriores en un 20-50%. Sin embargo, el enfoque aún requiere inversión en capacidad de programación VisualApplets.
La Competencia de 10GigE e Interfaces Basadas en Ethernet Presiona los Segmentos de Rango Medio
Las plataformas 10GigE Vision compiten con menores costos de hardware y el uso de infraestructura Ethernet familiar. Pueden ser útiles cuando varios sistemas analíticos necesitan acceso al mismo flujo de cámara. Emergent Vision Technologies describió el uso de tecnología RDMA y GPU-direct en plataformas de visión 10GigE, 25GigE y 100GigE. CoaXPress mantiene una ventaja cuando los sistemas requieren temporización de disparo determinista y alta fiabilidad en múltiples cámaras. Los sistemas Ethernet también pueden requerir costosa descarga de hardware para limitar la carga de la CPU y los fotogramas perdidos a tasas de datos más altas. El mercado de componentes de visión artificial CoaXPress, por lo tanto, sigue siendo más vulnerable en aplicaciones de rendimiento medio donde los requisitos de temporización son menos estrictos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente:
El Software y los Núcleos IP Lideran el Crecimiento de Ingresos Más Allá del HardwareLas cámaras representaron el 52,70% de la participación del mercado de componentes de visión artificial CoaXPress en 2025. El reemplazo de diseños Camera Link obsoletos y la adopción de sensores de obturador global con iluminación trasera respaldaron esta posición. Las tarjetas de captura de fotogramas e interfaz constituyen la segunda categoría de componentes más grande, con placas PCIe Gen4 que incorporan cada vez más preprocesamiento FPGA y DMA GPU-direct. Los cables, conectores y ensamblajes de cables siguen siendo necesarios en cada instalación de cámara. El estándar JIIA CXP-001-2021 cubre el equipo CoaXPress compatible, incluidos los requisitos relacionados con los cables.
Se proyecta que el software, los SDK y los núcleos IP se expandirán a una CAGR del 11,26% hasta 2031. Este segmento del mercado de componentes de visión artificial CoaXPress se beneficia cuando los constructores de equipos utilizan IP FPGA en lugar de desarrollar funciones de protocolo internamente. Silicon Software VisualApplets y Microchip PolarFire IP respaldan este proceso, mientras que los repetidores y los productos de acondicionamiento de señal ganan relevancia a medida que los módulos puente de fibra amplían las flotas de cámaras CXP-12 instaladas. KAYA Instruments ofrece un convertidor de señal dual que admite transmisión sobre fibra monomodo más allá de 80 km. Los ingresos por software pueden escalar en todos los sistemas construidos sobre el mismo diseño, a diferencia de los ingresos por cámaras, que dependen de los envíos de unidades.


Por Arquitectura de Cámara:
La Tecnología TDI Redefine los Estándares de Inspección de Alta VelocidadLas cámaras de área de exploración representaron el 61,40% de los ingresos de 2025 por arquitectura de cámara. Admiten la verificación de ensamblaje de electrónica, metrología, inspección de carrocerías automotrices e imágenes médicas. Los nuevos sensores de 24 MP a 127 MP están acelerando el paso de las conexiones CXP-6 a CXP-12. Las cámaras de exploración lineal siguen siendo importantes donde el material se mueve continuamente a través de una estación de inspección, incluida la inspección de materiales en rollo y la fabricación de placas de circuito impreso. CXP-12 proporciona mayor ancho de banda y mayor alcance de cable para estas aplicaciones.
Se proyecta que las cámaras TDI se expandirán a una CAGR del 11,34% hasta 2031. Este segmento del mercado de componentes de visión artificial CoaXPress admite la inspección de obleas y empaquetado avanzado, donde la sensibilidad es crítica. Tucsen lanzó el Gemini 8KTDI en marzo de 2025 con una interfaz CoaXPress sobre fibra de 100G, una eficiencia cuántica máxima del 94,2% y una tasa de línea de 1 MHz. Teledyne DALSA lanzó la cámara TDI Linea HS2 8k en junio de 2026 con un recuento de etapas TDI configurable que equilibra la tasa de línea, el rango dinámico y la capacidad de pozo completo. Vieworks también presentó su cámara VT-16K Hybrid TDI con una interfaz CoaXPress de 8 canales en Automation World 2026.
Por Clase de Velocidad CoaXPress:
CXP-12 Domina las Aplicaciones de Alto Consumo de Ancho de BandaCXP-12 representó el 48,60% de los ingresos en 2025 y se proyecta que se expandirá a una CAGR del 12,21% hasta 2031. Su base instalada y su tasa de pronóstico reflejan la migración desde conexiones más lentas. CXP-1 a CXP-6 conservan roles en la medición dimensional, la lectura de códigos de barras y la inspección de baja resolución. CXP-10 ofrece una opción intermedia para cámaras que superan la capacidad de CXP-6 pero no necesitan una implementación completa de CXP-12. Esto permite a algunos usuarios gestionar los costos de infraestructura mientras aumentan la capacidad de datos.
La creciente base instalada de CXP-12 alienta a más proveedores de placas e IP a admitir la plataforma. BitFlow puso su línea Claxon CXP-12 en plena producción en junio de 2026, con configuraciones desde enlace único hasta enlace cuádruple y una opción de fibra. Los productos fueron validados con NVIDIA Jetson AGX Orin y las canalizaciones de inferencia TensorRT, haciendo del procesamiento de inteligencia artificial una parte más rutinaria del flujo de trabajo de adquisición. Las cadenas de suministro chinas también están ampliando el acceso a las tarjetas de captura de fotogramas CXP-12 para la inspección de semiconductores y electrónica. La posición de ingresos de CXP-12 refleja la capacidad de la plataforma para atender estas cargas de trabajo de alto consumo de ancho de banda.
Por Industria de Usuario Final:
La Fabricación Automotriz y de Vehículos Eléctricos Acelera la Expansión del MercadoLa fabricación de electrónica y semiconductores representó el 31,80% de los ingresos de usuarios finales en 2025. El sector sigue siendo la principal aplicación de referencia para las cámaras CXP-12, las arquitecturas TDI y las conexiones de fibra. Los sectores aeroespacial y de defensa demandan imágenes de largo alcance para vigilancia y seguimiento en entornos electromagnéticamente desafiantes. La atención médica y las ciencias de la vida utilizan cámaras TDI de alta resolución para la secuenciación genómica y el escaneo de portaobjetos de patología. La fabricación general utiliza la tecnología para el estampado automotriz, las superficies metálicas y la verificación de embalajes, mientras que las instituciones de investigación la aplican a la velocimetría de imágenes de partículas, la dinámica de fluidos y la caracterización de materiales.
Se proyecta que la fabricación automotriz y de vehículos eléctricos se expandirá a una CAGR del 12,48% hasta 2031. El mercado de componentes de visión artificial CoaXPress se beneficia de las plantas de baterías que necesitan verificaciones continuas de celdas, soldaduras, juntas y sellos. Atlas Copco describió aplicaciones VisionTools que verifican la unión, el sellado y el ensamblaje en estaciones de producción de baterías. Hanul Semiconductor informó un sistema de inspección MLCC habilitado con inteligencia artificial que manejó 13.000 unidades por minuto con un 98% de precisión en septiembre de 2026. Estas velocidades de operación extienden las imágenes de alta velocidad más allá de la inspección de obleas y refuerzan el valor de la captura de imágenes sincronizada en la producción de alto volumen.
Análisis Geográfico
Mercado de Componentes de Visión Artificial CoaXPress en APAC
Asia-Pacífico concentró el 43,70% de la cuota del mercado de componentes de visión artificial CoaXPress en 2025 y se proyecta que se expanda a una CAGR del 12,02% hasta 2031. Las fundiciones de semiconductores, las plantas de pantallas y las fábricas de baterías para vehículos eléctricos se concentran en toda la región. Taiwán y Corea del Sur respaldan la producción de lógica avanzada, mientras que China está ampliando su capacidad de fundición nacional y su base local de proveedores de CoaXPress. BOPIXEL lanzó en julio de 2026 una serie de cámaras CoaXPress sobre fibra de 100 Gbps para la inspección de semiconductores y embalajes. Tucsen también presentó el Libra 27105 en Wuxi en agosto de 2026, demostrando la profundidad de su desarrollo de productos regional.
Mercado de Componentes de Visión Artificial CoaXPress en APAC y América del Norte
Japón mantiene un papel central a través del trabajo de normalización de JIIA y las herramientas de cumplimiento, mientras que Corea del Sur está desarrollando capacidades en sistemas TDI de gama alta, como lo demostró Vieworks en Automation World 2026. India es una fuente emergente de demanda a medida que aumentan las inversiones en fabricación de semiconductores y vehículos eléctricos. Basler adquirió una participación del 76% en Alpha TechSys Automation India en octubre de 2025, incorporando integración de sistemas local y soporte posventa. América del Norte es el segundo mercado regional más grande, respaldado por el desarrollo de software en aeroespacial, defensa, construcción de semiconductores y visión artificial, mientras que las principales plantas de fabricación permanecen en fases de instalación y se espera que el despliegue se consolide en 2027 y 2028.
Mercado de Componentes de Visión Artificial CoaXPress en EMEA y América del Sur
Europa se beneficia de la producción automotriz, la inspección de baterías para vehículos eléctricos y la experiencia en software de visión artificial, siendo Alemania, Bélgica y el Reino Unido ubicaciones importantes para los desarrolladores de sistemas y proveedores. Las cámaras FXO CXP-12 de Allied Vision fueron posicionadas para trabajos en salas limpias de semiconductores y electrónica en Alemania. América del Sur, Oriente Medio y África cuentan con bases de ingresos más pequeñas y son atendidas principalmente a través de distribuidores. Brasil y Argentina son activos en la producción automotriz y de electrónica doméstica, mientras que los Emiratos Árabes Unidos, Arabia Saudita y Sudáfrica ofrecen una demanda selectiva en automatización industrial, imágenes de defensa y cadenas de suministro automotriz. Los elevados costos iniciales limitan el mercado de componentes de visión artificial CoaXPress a aplicaciones donde su ventaja de rendimiento está comercialmente justificada.

Panorama Competitivo
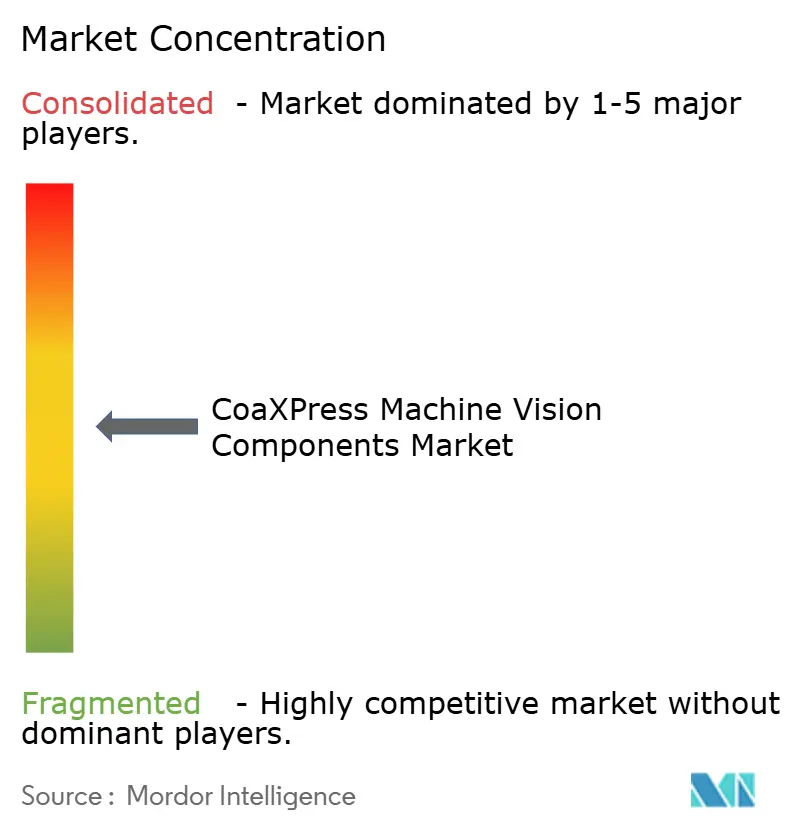
El mercado de componentes de visión artificial CoaXPress está moderadamente fragmentado. La competencia se centra en el firmware FPGA, el recuento de enlaces, el DMA GPU-direct y la sincronización confiable entre varias cámaras. Los grandes proveedores están construyendo portafolios más amplios que combinan cámaras, tarjetas de captura de fotogramas, software y soporte de sistemas. Allied Vision incorporó a SVS-Vistek, Chromasens, Mikrotron y NET bajo su marca en enero de 2026, mientras que Euresys siguió siendo parte del Grupo TKH Vision. Esto le dio al grupo una oferta combinada más amplia de visión artificial y facilitó a los clientes la obtención de elementos adicionales del sistema de un único proveedor.
Basler ha añadido capacidades en software FPGA, visión 3D e integración de sistemas en India. Su sistema CoaXPress sobre fibra TDI de abril de 2026 combinó una cámara Racer 2 XL, una tarjeta de captura de fotogramas imaFlex 2 Dual 100, software VisualApplets y módulos QSFP28. El preprocesamiento en la tarjeta reduce los requisitos de hardware de GPU, CPU y tarjeta de captura de fotogramas posteriores en un 20-50%. Teledyne DALSA fortaleció su posición a través de la adquisición de Adimec en 2024 y su actual portafolio de cámaras y tarjetas de captura de fotogramas. La cámara TDI Linea HS2 y la tarjeta de captura de fotogramas Xtium3 representan una combinación de productos de alto rendimiento, lo que demuestra que los proveedores están intentando controlar más de la cadena de adquisición. El mercado de componentes de visión artificial CoaXPress se está volviendo más difícil de abordar para los proveedores más pequeños que solo ofrecen cámaras sin socios.
Gidel y KAYA Instruments compiten a través de productos especializados de FPGA y conectividad. La tarjeta de captura de fotogramas octo Proc1C10N-CXP12 de Gidel proporciona 143 INT8 TOPS de capacidad de inferencia desde un FPGA Altera Stratix 10 NX. Euresys utiliza su producto Coaxlink QSFP28 para proporcionar conectividad de 100 Gbps a través de QSFP28 y PCIe 4.0, mientras que BitFlow ha añadido integración validada con NVIDIA Jetson a sus productos CXP-12. La certificación de conformidad JIIA también eleva los requisitos de calificación para los proveedores que atienden a clientes de equipos japoneses y coreanos. Esto otorga a los proveedores establecidos una ventaja en los contratos que requieren interoperabilidad probada.
Líderes de la Industria de Componentes de Visión Artificial CoaXPress
Euresys SA
Teledyne DALSA, Inc.
Basler AG
Allied Vision Technologies GmbH
JAI A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Componentes de Visión Artificial CoaXPress
- Adimec Advanced Image Systems B.V.
- Active Silicon Ltd
- Allied Vision Technologies GmbH
- Basler AG
- BitFlow, Inc.
- Euresys SA
- Gidel Ltd
- Imperx, Inc.
- JAI A/S
- KAYA Instruments Ltd
- Matrox Electronic Systems Ltd.
- Optronis GmbH
- Pleora Technologies Inc.
- Raptor Photonics Limited
- Silicon Software GmbH
- SVS-Vistek GmbH
- Teledyne DALSA, Inc.
- Emergent Vision Technologies Inc.
- Photron Limited
- IDS Imaging Development Systems GmbH

Recent Industry Developments in Mercado de Componentes de Visión Artificial CoaXPress
- Agosto de 2026: Tucsen Photonics (鑫图光电) lanzó oficialmente el Libra 27105, una cámara de área de exploración de alta capacidad de 100G, en la exposición de equipos para semiconductores CSEAC 2026 en Wuxi, China. El producto está diseñado para la inspección avanzada de empaquetado de semiconductores, incluida la detección de obleas en la etapa inicial y la metrología 3D en la etapa final, ampliando el portafolio de imágenes CoaXPress sobre fibra de Tucsen.
- Julio de 2026: BOPIXEL lanzó una serie completa de cámaras CoaXPress sobre fibra de 100 Gbps que cubre resoluciones de 12 MP a 105 MP en una plataforma de fibra QSFP28 de 100G unificada, dirigida a la fabricación avanzada de semiconductores y la inspección de empaquetado. Este lanzamiento posiciona a BOPIXEL como uno de los primeros fabricantes chinos en ofrecer una matriz de cámaras CoF lista para producción a escala.
- Junio de 2026: BitFlow, una división de Advantech, anunció la disponibilidad de producción completa de su línea de tarjetas de captura de fotogramas Claxon CXP-12, que abarca configuraciones de enlace único a enlace cuádruple más una variante CoaXPress sobre fibra, validada en NVIDIA Jetson AGX Orin con inferencia TensorRT, lo que permite la inspección de inteligencia artificial en tiempo real con una sobrecarga mínima de CPU.
- Junio de 2026: Teledyne DALSA lanzó la cámara TDI Linea HS2 8k con iluminación trasera, logrando una tasa de línea máxima de 1 MHz a resolución 8k para la inspección de obleas de semiconductores y celdas de flujo de genómica. La cámara se une a los modelos 16k existentes en la familia Linea HS2 y utiliza conectores de Cable Óptico Activo Camera Link HS CX4 para una inmunidad total a la EMI.


Alcance del Informe Global del Mercado de Componentes de Visión Artificial CoaXPress
Los Componentes de Visión Artificial CoaXPress se refieren al ecosistema especializado de hardware y software construido en torno al estándar de interfaz CoaXPress, que permite la transmisión de alta velocidad y baja latencia de datos de video y energía a través de cables coaxiales para aplicaciones de imágenes industriales exigentes que requieren alta resolución y altas tasas de fotogramas.
El Informe del Mercado de Componentes de Visión Artificial CoaXPress está segmentado por Tipo de Componente (Cámaras CoaXPress, Tarjetas de Captura de Fotogramas e Interfaz CoaXPress, Cables, Conectores y Ensamblajes de Cables CoaXPress, Repetidores CoaXPress, Componentes de Acondicionamiento de Señal y Conectividad, y Software, SDK y Núcleos IP CoaXPress), Arquitectura de Cámara (Cámaras de Área de Exploración, Cámaras de Exploración Lineal y Cámaras TDI), Clase de Velocidad CoaXPress (CXP-1 a CXP-6, CXP-10 y CXP-12), Industria de Usuario Final (Fabricación de Electrónica y Semiconductores, Fabricación Automotriz y de Vehículos Eléctricos, Aeroespacial y Defensa, Atención Médica y Ciencias de la Vida, Fabricación General y Constructores de Máquinas, Institutos de Investigación y Universidades, y Fabricantes de Equipos Originales de Electrónica de Consumo) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Cámaras CoaXPress |
| Tarjetas de Captura de Fotogramas e Interfaz CoaXPress |
| Cables, Conectores y Ensamblajes de Cables CoaXPress |
| Repetidores CoaXPress, Componentes de Acondicionamiento de Señal y Conectividad |
| Software, SDK y Núcleos IP CoaXPress |
| Cámaras de Área de Exploración |
| Cámaras de Exploración Lineal |
| Cámaras TDI |
| CXP-1 a CXP-6 |
| CXP-10 |
| CXP-12 |
| Fabricación de Electrónica y Semiconductores |
| Fabricación Automotriz y de Vehículos Eléctricos |
| Aeroespacial y Defensa |
| Atención Médica y Ciencias de la Vida |
| Fabricación General y Constructores de Máquinas |
| Institutos de Investigación y Universidades |
| Fabricantes de Equipos Originales de Electrónica de Consumo |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Tipo de Componente | Cámaras CoaXPress | |
| Tarjetas de Captura de Fotogramas e Interfaz CoaXPress | ||
| Cables, Conectores y Ensamblajes de Cables CoaXPress | ||
| Repetidores CoaXPress, Componentes de Acondicionamiento de Señal y Conectividad | ||
| Software, SDK y Núcleos IP CoaXPress | ||
| Por Arquitectura de Cámara | Cámaras de Área de Exploración | |
| Cámaras de Exploración Lineal | ||
| Cámaras TDI | ||
| Por Clase de Velocidad CoaXPress | CXP-1 a CXP-6 | |
| CXP-10 | ||
| CXP-12 | ||
| Por Industria de Usuario Final | Fabricación de Electrónica y Semiconductores | |
| Fabricación Automotriz y de Vehículos Eléctricos | ||
| Aeroespacial y Defensa | ||
| Atención Médica y Ciencias de la Vida | ||
| Fabricación General y Constructores de Máquinas | ||
| Institutos de Investigación y Universidades | ||
| Fabricantes de Equipos Originales de Electrónica de Consumo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Proyectores de Luz Estructurada?
El tamaño del Mercado de Proyectores de Luz Estructurada fue de 0,96 mil millones de USD en 2026 y se prevé que alcance 1,53 mil millones de USD en 2031 a una CAGR del 9,77%.
¿Qué está impulsando la demanda de proyectores de luz estructurada?
La automatización de fábricas, la selección robótica de contenedores, la autenticación facial, la inspección de baterías para vehículos eléctricos y la metrología de semiconductores están respaldando la demanda.
¿Qué arquitectura de proyector lidera los ingresos?
Los módulos de proyector integrados representaron el 40,27% de la participación de ingresos en 2025 y se proyecta que se expandirán a una CAGR del 11,73% hasta 2031.
¿Qué región lidera la Adopción de Proyectores de Luz Estructurada?
Asia-Pacífico representó el 39,27% de la participación de ingresos en 2025 y se proyecta que se expandirá a una CAGR del 11,47% hasta 2031.
¿Por qué los proyectores basados en VCSEL están ganando terreno?
Se proyecta que los sistemas VCSEL se expandirán a una CAGR del 12,27% porque los diseños de matrices pueden proporcionar mayor potencia óptica con un rendimiento térmico controlado.
¿Qué limita la implementación en entornos industriales?
La deriva de calibración térmica, las superficies reflectantes o transparentes difíciles, el cumplimiento de la seguridad láser y el talento de integración limitado pueden ralentizar la implementación.
Última actualización de la página el:



