
CoaXPress Machine Vision Components Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
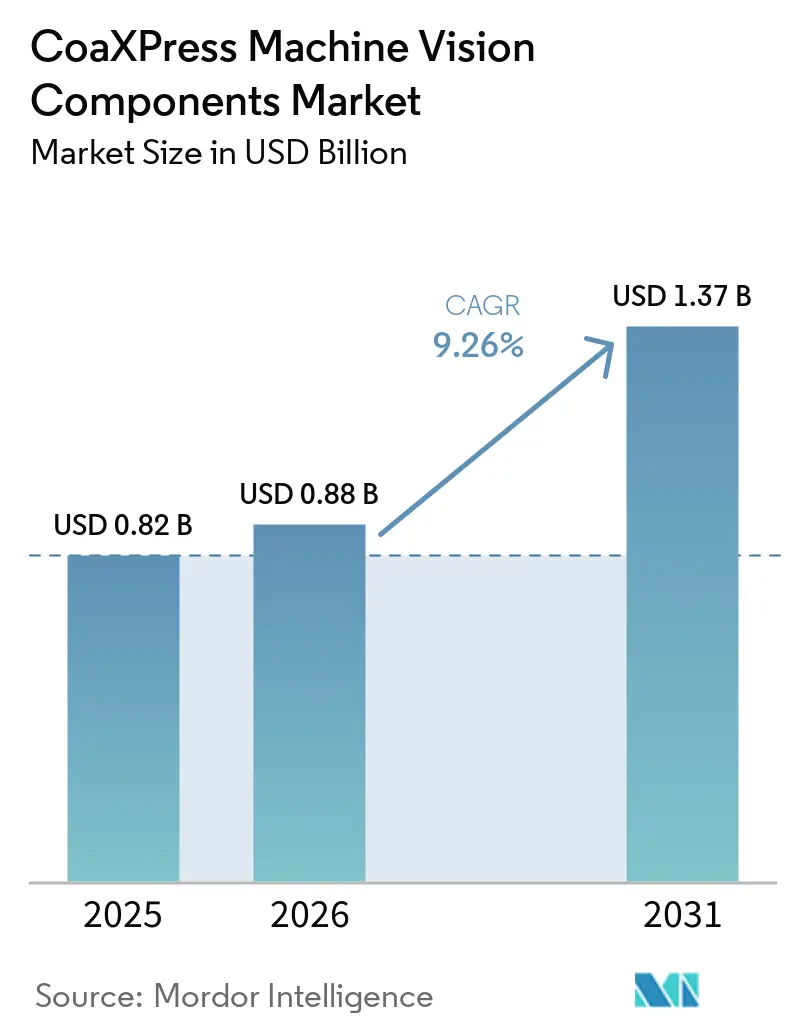
| Marktgröße (2026) | 0.88 Milliarden US-Dollar |
| Marktgröße (2031) | 1.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
CoaXPress Machine Vision Components Marktanalyse von Mordor Intelligence
Die Marktgröße für CoaXPress Machine Vision Components wird für 2025 auf 0,82 Milliarden USD, für 2026 auf 0,88 Milliarden USD geschätzt und soll bis 2031 1,37 Milliarden USD erreichen, mit einer CAGR von 9,26 % von 2026 bis 2031. Die Nachfrage konzentriert sich auf Inspektionsaufgaben, die hohe Bandbreite, stabile Zeitsteuerung und zuverlässige Bilderfassung erfordern. Halbleiter-, Display- und Batterieproduktionslinien gehen von selektiven Prüfungen zu kontinuierlicher Inspektion über. CoaXPress 2.0 unterstützt 12,5 Gbps pro Link, Stromversorgung über Koaxialkabel und geringe Trigger-Latenz, was komplexe Kamerainstallationen ermöglicht. Der CoaXPress Machine Vision Components Markt steht auch unter Druck durch Ethernet-Schnittstellen in Anwendungen, die gemeinsamen Netzwerkzugang gegenüber deterministischer Zeitsteuerung priorisieren. Der geplante CoaXPress v3.0-Fahrplan weist auf höhere Kapazität pro Link und Faserintegration hin, was die Technologie in anspruchsvollen Inspektionssystemen relevant halten könnte.
Wichtigste Erkenntnisse des Berichts
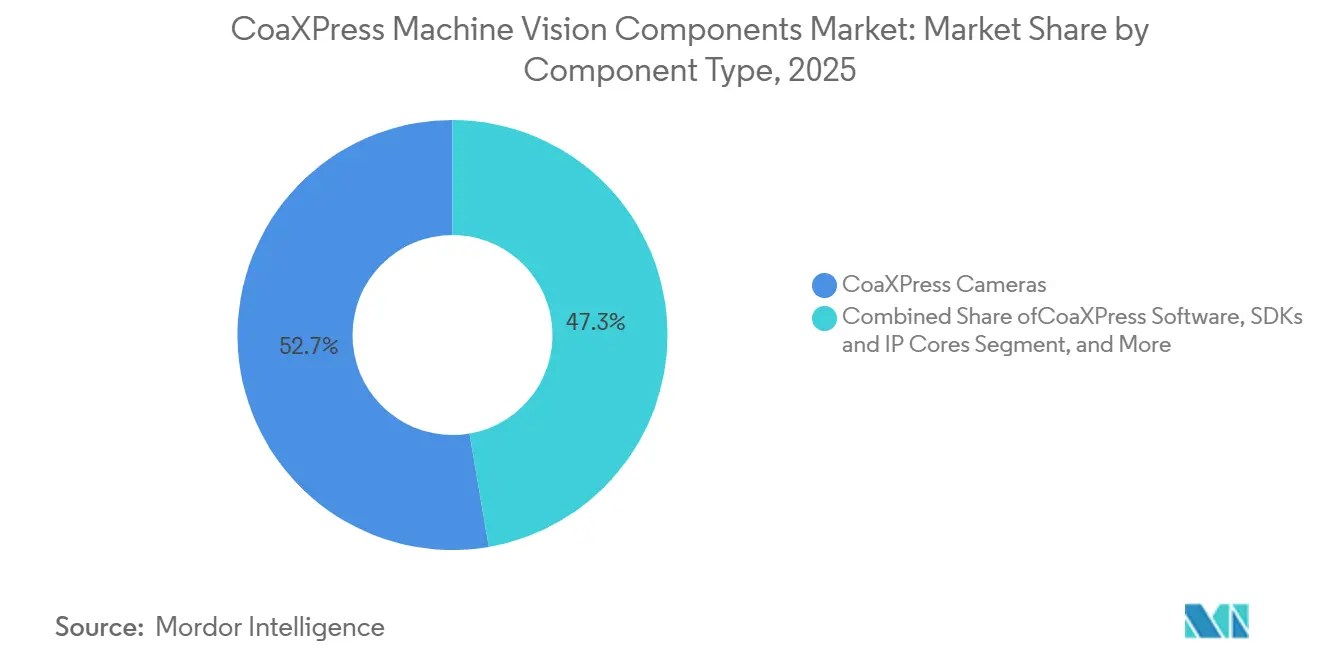
- Nach Komponententyp hielten Kameras im Jahr 2025 einen Anteil von 52,70 % am CoaXPress Machine Vision Components Markt, während Software, SDKs und IP-Kerne bis 2031 voraussichtlich mit einer CAGR von 11,26 % wachsen werden.
- Nach Kameraarchitektur entfielen im Jahr 2025 61,40 % des Umsatzes auf Flächenscan-Kameras, während TDI-Kameras bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen werden.
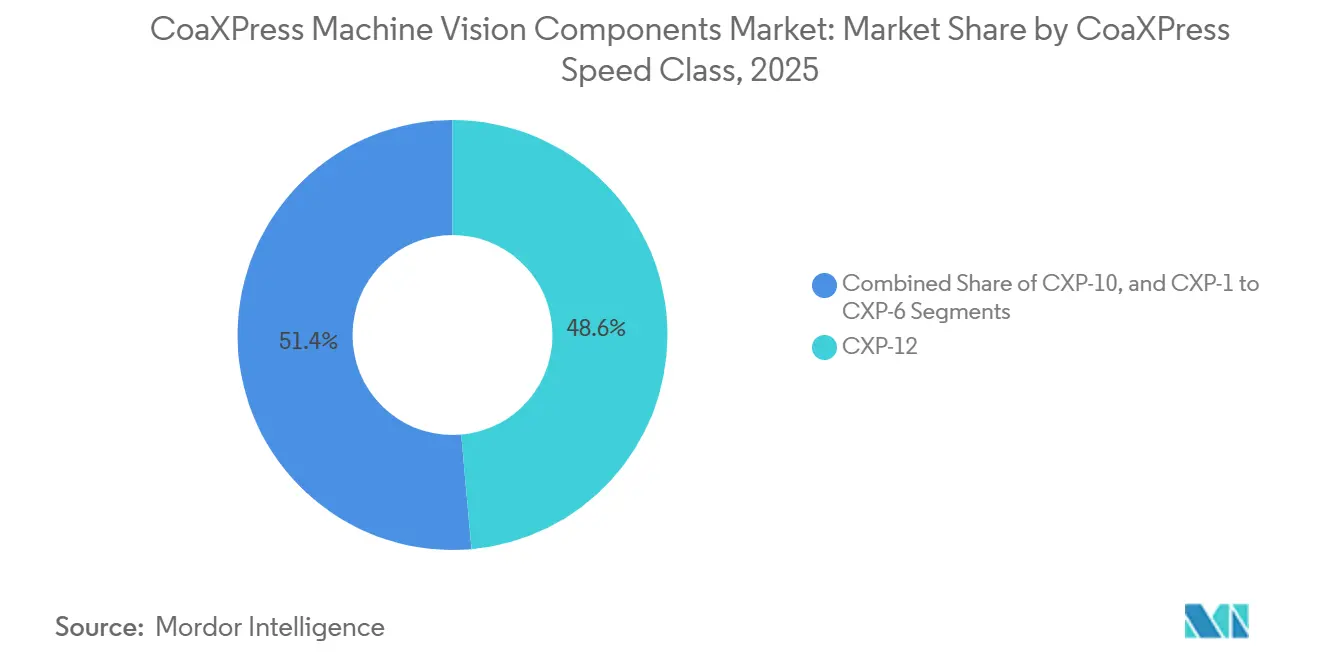
- Nach CoaXPress-Geschwindigkeitsklasse entfiel im Jahr 2025 ein Umsatzanteil von 48,60 % auf CXP-12, das bis 2031 voraussichtlich mit einer CAGR von 12,21 % wachsen wird.
- Nach Endverbraucherbranche hielt die Elektronik- und Halbleiterfertigung im Jahr 2025 einen Umsatzanteil von 31,80 %, während die Automobil- und Elektrofahrzeugfertigung bis 2031 voraussichtlich mit einer CAGR von 12,48 % wachsen wird.
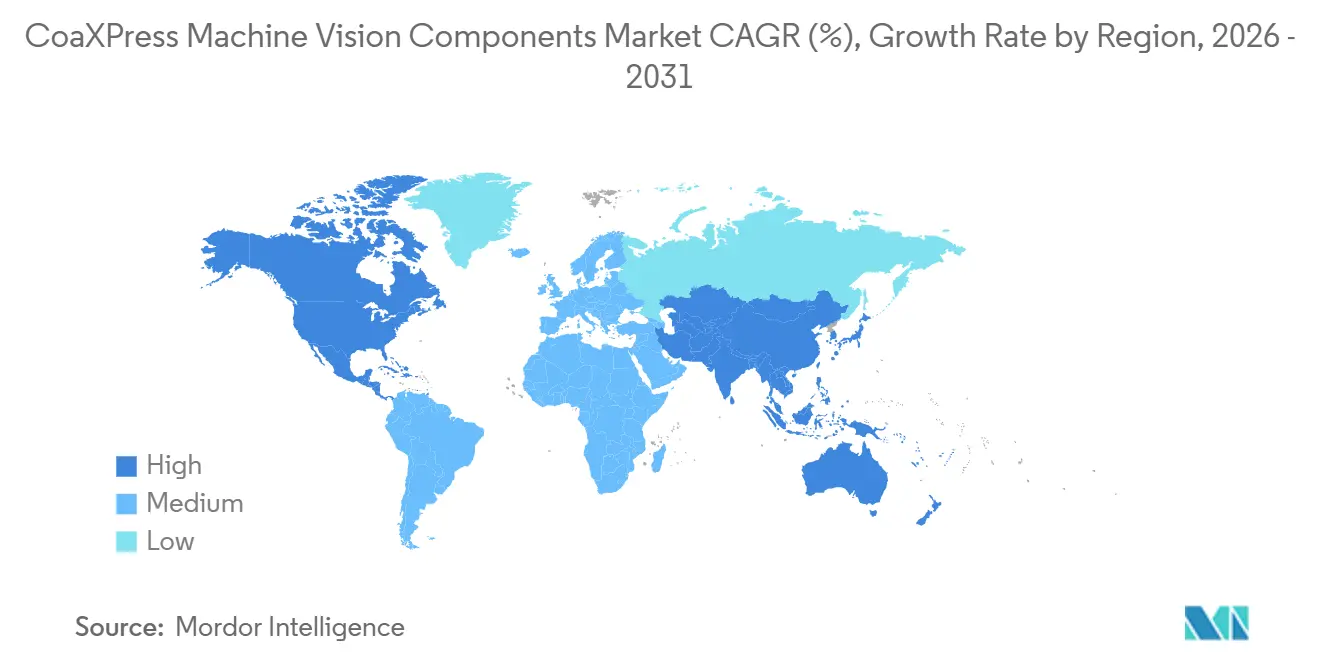
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 43,70 % am CoaXPress Machine Vision Components Markt und wird bis 2031 voraussichtlich mit einer CAGR von 12,02 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hochdurchsatz-Halbleiter- und Display-Inspektion | +3.2% | Asien-Pazifik als Kernregion, einschließlich Taiwan, Südkorea, China und Japan, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Fabrikautomatisierung und inline-Qualitätsinspektion | +2.5% | Global, konzentriert in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| CoaXPress 2.0 und PCIe-Bandbreitenerweiterung | +1.9% | Global, mit stärkster Akzeptanz in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Eskalation der Hochgeschwindigkeitssensor-Auflösung | +1.4% | Global, am ausgeprägtesten in den Halbleiter- und Display-Clustern Asien-Pazifiks | Mittelfristig (2–4 Jahre) |
| FPGA- und GPU-Direct-Datenreduktion am Edge | +0.9% | Nordamerika und Europa, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| CoaXPress-over-Fiber-Einführung in EMI-belasteten Installationen | +0.6% | Global, einschließlich schwerer Industrie- und Verteidigungskorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hochdurchsatz-Halbleiter- und Display-Inspektion stützt die Protokollnachfrage
Die Halbleiterinspektion bleibt der primäre Nachfragetreiber im CoaXPress Machine Vision Components Markt. Hochbandbreitenspeicher, Chiplets und co-verpackte Optiken erfordern vollständige Wafer-Scans mit hohem Bilddatenaufkommen. Basler beschrieb Wafer-Inspektionssysteme, die 16K-Auflösung und 500-kHz-Zeilenraten für die Echtzeit-Defektinspektion unterstützen.[1]Basler AG, "Stabile Echtzeit-Wafer-Defektinspektion mit Hochgeschwindigkeits-TDI-Bildgebung," Basler AG Diese Bedingungen begünstigen Multi-Link-CXP-12-Systeme, bei denen Komprimierung die Inspektionsqualität beeinträchtigen kann. TDI-Kameras und CXP-12-over-Fiber-Systeme eignen sich ebenfalls für die Scan-Geschwindigkeitsanforderungen fortschrittlicher Foundry-Linien. Die Display-Inspektion schafft einen ähnlichen Bedarf, da OLED- und Mini-LED-Produktionslinien eine konsistente Hochgeschwindigkeitsbildgebung erfordern.
Fabrikautomatisierung und inline-Qualitätsinspektion erweitern die Endmarktbasis
Hersteller ersetzen die Stichprobenprüfung durch Inspektion an jeder Montagephase, was die Anzahl der auf einer Linie eingesetzten Kameras erhöht. BMW nutzte kontinuierliche Prüfungen für Batterienahtnähte und Schäumungsprozesse in seinem Woodruff-Batteriewerk. General Motors entwickelte BVSeal, um Gasbildgebung und KI-gestützte Cobots zur Identifizierung von Batterietroglecks einzusetzen. Diese Anwendungen erfordern eine eng koordinierte Bilderfassung, bevor Vorrichtungen oder Roboterwerkzeuge sich bewegen. CoaXPress bietet einen 41,6-Mbps-Uplink-Kanal, der Triggerraten über 500 kHz unterstützen kann. Diese Fähigkeit kann separate Uplink-Verkabelung in Multi-Kamera-Systemen reduzieren und die Stationsinstallation vereinfachen.
CoaXPress 2.0 und PCIe-Bandbreitenerweiterung erhöhen den Durchsatzsockel
CXP-12 bietet 12,5 Gbps pro Link, und vier Links können 50 Gbps an einen Frame-Grabber liefern. Active Silicon erklärte, dass seine PCIe-Gen4-Produkte die Übertragungsanforderungen der Hochgeschwindigkeits-automatischen optischen Inspektion unterstützen.[2]Active Silicon, "CoaXPress Frame Grabber für Hochgeschwindigkeits-AOI," Active Silicon Diese Kombination ermöglicht es hochauflösenden Sensoren, Bilder mit weniger Frame-Verlusten in den Host-Speicher zu übertragen. Euresys stellte seinen Coaxlink QSFP28 Frame-Grabber mit 100 Gbps Durchsatz über einen einzelnen QSFP28-Port und PCIe 4.0 x8-Unterstützung vor. Der CoaXPress Machine Vision Components Markt profitiert davon, da Frame-Grabber mehr Kapazität aus einem einzelnen Steckplatz bieten. Es erhöht auch die Leistungsschwelle, die Ethernet-Alternativen in deterministischen Inspektionsumgebungen erfüllen müssen.[3]Euresys SA, "Neuer CoaXPress-over-Fiber Frame Grabber, Coaxlink QSFP28," Euresys SA
Eskalation der Hochgeschwindigkeitssensor-Auflösung beschleunigt die Bandbreitennachfrage
Hochauflösende Sensoren erhöhen das Datenvolumen, das vom Kamerasystem zum Verarbeitungssystem übertragen werden muss. KAYA Vision stellte fest, dass ein 105-MP-Sensor, der mit 100 Bildern pro Sekunde betrieben wird, 10,5 GB/s an rohen Bayer-Daten erzeugt.[4] KAYA Vision, "Megapixel Vision Engpässe gelöst," KAYA Vision Allied Vision stellte im Mai 2026 FXO CXP-12-Kameras mit Sony Pregius S-Sensoren, 24,6-MP-Auflösung und einem 50 x 50 mm Formfaktor vor. Kleinere Pixel können dichte Kameraköpfe in platzbeschränkten Reinräumen unterstützen. Bessere Schwachlichtleistung kann auch den Beleuchtungsbedarf an Inspektionsstationen reduzieren. Diese technischen Veränderungen unterstützen den breiteren Einsatz von CoaXPress Machine Vision Components in der 3D-Messtechnik und der Hochgeschwindigkeitsproduktionskontrolle.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für CoaXPress Frame-Grabber-Systeme | -1.8% | Global, am ausgeprägtesten in Südamerika, Afrika und Südostasien | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch 10GigE und aufkommende Ethernet-basierte Schnittstellen | -0.8% | Global, stärker in Nordamerika und Europa für Anwendungen mit mittlerem Durchsatz | Mittelfristig (2–4 Jahre) |
| Mangel an CoaXPress-Integrations- und FPGA-Ingenieurskenntnissen | -0.5% | Global, ausgeprägt in Südasien, Südostasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Stromversorgung und thermische Einschränkungen in dichten Multi-Link-Systemen | -0.3% | Global, am relevantesten in hochdichten Halbleiterfabriken im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für CoaXPress Frame-Grabber-Systeme begrenzen die Akzeptanz
Vier-Link-CXP-12-Frame-Grabber mit PCIe-Gen4-Unterstützung kosten mehr als 3.000 USD pro Karte. KAYA Vision berichtete, dass dies dem 3-fachen der Kosten vergleichbarer GigE Vision Frame-Grabber entspricht. Die Anfangskosten können dazu führen, dass Integratoren in Süd- und Südostasien GigE Vision-Systeme trotz geringerer Leistung bevorzugen. Einsparungen durch weniger verpasste Frames und weniger Nachprüfungszyklen liegen möglicherweise außerhalb des Hardware-Beschaffungsbudgets. Basler stellte im April 2026 sein imaFlex 2 Dual 100-System vor, das FPGA-Vorverarbeitung bietet, die die nachgelagerten GPU-, CPU- und Frame-Grabber-Anforderungen um 20–50 % reduzieren kann. Der Ansatz erfordert jedoch weiterhin Investitionen in VisualApplets-Programmierkenntnisse.
Wettbewerb durch 10GigE und Ethernet-basierte Schnittstellen setzt mittlere Marktsegmente unter Druck
10GigE Vision-Plattformen konkurrieren durch niedrigere Hardwarekosten und die Nutzung vertrauter Ethernet-Infrastruktur. Sie können nützlich sein, wenn mehrere Analysesysteme Zugang zum selben Kamerastream benötigen. Emergent Vision Technologies skizzierte den Einsatz von RDMA- und GPU-Direct-Technologie auf 10GigE-, 25GigE- und 100GigE-Vision-Plattformen. CoaXPress behält einen Vorteil, wenn Systeme deterministische Trigger-Zeitsteuerung und hohe Zuverlässigkeit über mehrere Kameras hinweg erfordern. Ethernet-Systeme können auch kostspielige Hardware-Offload-Lösungen erfordern, um die CPU-Last und verlorene Frames bei höheren Datenraten zu begrenzen. Der CoaXPress Machine Vision Components Markt ist daher am stärksten in Anwendungen mit mittlerem Durchsatz exponiert, bei denen die Zeitsteuerungsanforderungen weniger streng sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponententyp:
Software und IP-Kerne führen das Umsatzwachstum jenseits der Hardware anKameras hielten im Jahr 2025 einen Marktanteil von 52,70 % am CoaXPress Machine Vision Components Markt. Der Ersatz älterer Camera-Link-Designs und die Einführung rückseitig beleuchteter Global-Shutter-Sensoren stützten diese Position. Frame-Grabber und Schnittstellenkarten bilden die zweitgrößte Komponentenkategorie, wobei PCIe-Gen4-Boards zunehmend FPGA-Vorverarbeitung und GPU-Direct-DMA integrieren. Kabel, Steckverbinder und Kabelkonfektionen sind bei jeder Kamerainstallation erforderlich. Der JIIA-Standard CXP-001-2021 deckt konforme CoaXPress-Geräte ab, einschließlich kabelbezogener Anforderungen.
Software, SDKs und IP-Kerne werden bis 2031 voraussichtlich mit einer CAGR von 11,26 % wachsen. Dieses Segment des CoaXPress Machine Vision Components Marktes profitiert, wenn Gerätehersteller FPGA-IP verwenden, anstatt Protokollfunktionen intern zu entwickeln. Silicon Software VisualApplets und Microchip PolarFire IP unterstützen diesen Prozess, während Repeater und Signalkonditionierungsprodukte an Relevanz gewinnen, da Faserbrückenmodule installierte CXP-12-Kameraflotten erweitern. KAYA Instruments bietet einen Dual-Signal-Konverter an, der die Übertragung über Einmodenfaser über 80 km hinaus unterstützt. Software-Umsätze können über Systeme skalieren, die auf demselben Design basieren, im Gegensatz zu Kameraumsätzen, die von Stücklieferungen abhängen.


Nach Kameraarchitektur:
TDI-Technologie definiert Hochgeschwindigkeits-Inspektionsstandards neuFlächenscan-Kameras hielten im Jahr 2025 nach Kameraarchitektur einen Umsatzanteil von 61,40 %. Sie unterstützen die Elektronikmontageverifikation, Messtechnik, Karosserieinspektion in der Automobilindustrie und medizinische Bildgebung. Neue 24-MP- bis 127-MP-Sensoren beschleunigen den Wechsel von CXP-6- auf CXP-12-Verbindungen. Zeilenscan-Kameras bleiben wichtig, wo Material kontinuierlich durch eine Inspektionsstation bewegt wird, einschließlich Bahninspektion und Leiterplattenherstellung. CXP-12 bietet zusätzliche Bandbreite und größere Kabelreichweite für diese Anwendungen.
TDI-Kameras werden bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen. Dieses Segment des CoaXPress Machine Vision Components Marktes unterstützt die Wafer- und Advanced-Packaging-Inspektion, bei der Empfindlichkeit entscheidend ist. Tucsen brachte im März 2025 die Gemini 8KTDI mit einer 100G CoaXPress-over-Fiber-Schnittstelle, 94,2 % Spitzenquanteneffizienz und einer 1-MHz-Zeilenrate auf den Markt. Teledyne DALSA veröffentlichte im Juni 2026 die Linea HS2 8k TDI-Kamera mit einer konfigurierbaren TDI-Stufenanzahl, die Zeilenrate, Dynamikbereich und Vollkapazität ausbalanciert. Vieworks zeigte auf der Automation World 2026 auch seine VT-16K Hybrid TDI-Kamera mit einer CoaXPress-8-Kanal-Schnittstelle.
Nach CoaXPress-Geschwindigkeitsklasse:
CXP-12 dominiert bandbreitenintensive AnwendungenCXP-12 hielt im Jahr 2025 einen Umsatzanteil von 48,60 % und wird bis 2031 voraussichtlich mit einer CAGR von 12,21 % wachsen. Sowohl die installierte Basis als auch die prognostizierte Rate spiegeln die Migration von langsameren Verbindungen wider. CXP-1 bis CXP-6 behalten ihre Rolle bei der Dimensionsmessung, dem Barcode-Lesen und der Niedrigauflösungsinspektion. CXP-10 bietet eine mittlere Option für Kameras, die die CXP-6-Kapazität überschreiten, aber keine vollständige CXP-12-Bereitstellung benötigen. Dies ermöglicht es einigen Nutzern, die Infrastrukturkosten zu verwalten und gleichzeitig die Datenkapazität zu erhöhen.
Die wachsende CXP-12-Installationsbasis ermutigt mehr Platinen- und IP-Anbieter, die Plattform zu unterstützen. BitFlow brachte seine Claxon CXP-12-Produktlinie im Juni 2026 in die Vollproduktion, mit Konfigurationen von Single-Link bis Quad-Link und einer Faseroption. Die Produkte wurden mit NVIDIA Jetson AGX Orin und TensorRT-Inferenz-Pipelines validiert, was KI-Verarbeitung zu einem routinemäßigeren Bestandteil des Erfassungsworkflows macht. Chinesische Lieferketten erweitern auch den Zugang zu CXP-12-Frame-Grabbern für die Halbleiter- und Elektronikinspektionen. Die Umsatzposition von CXP-12 spiegelt die Fähigkeit der Plattform wider, diese bandbreitenintensiven Workloads zu bedienen.
Nach Endverbraucherbranche:
Automobil- und Elektrofahrzeugfertigung beschleunigt die MarktexpansionDie Elektronik- und Halbleiterfertigung hielt im Jahr 2025 einen Endverbraucher-Umsatzanteil von 31,80 %. Der Sektor bleibt die wichtigste Referenzanwendung für CXP-12-Kameras, TDI-Architekturen und Faserverbindungen. Die Luft- und Raumfahrt- sowie Verteidigungssektoren fordern Langstreckenbildgebung für Überwachung und Verfolgung in elektromagnetisch herausfordernden Umgebungen. Gesundheitswesen und Biowissenschaften nutzen hochauflösende TDI-Kameras für die Genomsequenzierung und das Scannen von Pathologieobjektträgern. Die allgemeine Fertigung nutzt die Technologie für Automobilstanzteile, Metalloberflächen und Verpackungsverifikation, während Forschungseinrichtungen sie für Partikelbildgeschwindigkeitsmessung, Strömungsdynamik und Materialcharakterisierung einsetzen.
Die Automobil- und Elektrofahrzeugfertigung wird bis 2031 voraussichtlich mit einer CAGR von 12,48 % wachsen. Der CoaXPress Machine Vision Components Markt profitiert von Batteriewerken, die kontinuierliche Prüfungen von Zellen, Schweißnähten, Verbindungen und Dichtungen benötigen. Atlas Copco beschrieb VisionTools-Anwendungen, die Fügen, Abdichten und Montage an Batterieproduktionsstationen verifizieren. Hanul Semiconductor berichtete im September 2026 von einem KI-gestützten MLCC-Inspektionssystem, das 13.000 Einheiten pro Minute mit 98 % Genauigkeit verarbeitete. Solche Betriebsgeschwindigkeiten erweitern die Hochgeschwindigkeitsbildgebung über die Waferinspektion hinaus und unterstreichen den Wert der synchronisierten Bilderfassung in der Hochvolumenproduktion.
Geografische Analyse
APAC CoaXPress Maschinelles-Sehen-Komponenten-Markt
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 43,70 % am CoaXPress-Markt für Komponenten des maschinellen Sehens und wird voraussichtlich bis 2031 mit einem CAGR von 12,02 % wachsen. Halbleiterfoundries, Displaywerke und EV-Batteriefabriken sind in der gesamten Region konzentriert. Taiwan und Südkorea unterstützen die Produktion fortschrittlicher Logikchips, während China seine inländische Foundry-Kapazität und seine lokale CoaXPress-Lieferantenbasis ausbaut. BOPIXEL brachte im Juli 2026 eine 100-Gbps-CoaXPress-over-Fiber-Kameraserie für die Halbleiter- und Verpackungsinspektion auf den Markt. Tucsen präsentierte im August 2026 in Wuxi ebenfalls die Libra 27105 und demonstrierte damit die Tiefe seiner regionalen Produktentwicklung.
APAC und Nordamerika CoaXPress Maschinelles-Sehen-Komponenten-Markt
Japan behält durch die JIIA-Normungsarbeit und Compliance-Tools eine zentrale Rolle, während Südkorea Kapazitäten im Bereich höherwertiger TDI-Systeme aufbaut, wie Vieworks auf der Automation World 2026 gezeigt hat. Indien ist eine aufstrebende Nachfragequelle, da die Investitionen in die Halbleiter- und EV-Fertigung zunehmen. Basler erwarb im Oktober 2025 einen Anteil von 76 % an Alpha TechSys Automation India und erweiterte damit die lokale Systemintegration und den Kundendienst. Nordamerika ist der zweitgrößte regionale Markt, gestützt durch Luft- und Raumfahrt, Verteidigung, Halbleiterbau und die Entwicklung von Software für maschinelles Sehen, während sich die wichtigsten Fabs noch in der Installationsphase befinden und die Inbetriebnahme voraussichtlich 2027 und 2028 zunehmen wird.
EMEA und Südamerika CoaXPress Maschinelles-Sehen-Komponenten-Markt
Europa profitiert von der Automobilproduktion, der EV-Batterieinspektion und dem Fachwissen im Bereich Software für maschinelles Sehen, wobei Deutschland, Belgien und das Vereinigte Königreich wichtige Standorte für Systementwickler und Lieferanten bleiben. Allied Visions FXO-CXP-12-Kameras wurden für Reinraum-Halbleiter- und Elektronikarbeiten in Deutschland positioniert. Südamerika, der Nahe Osten und Afrika verfügen über kleinere Umsatzbasen und werden hauptsächlich über Distributoren bedient. Brasilien und Argentinien sind in der Automobil- und inländischen Elektronikproduktion aktiv, während die Vereinigten Arabischen Emirate, Saudi-Arabien und Südafrika eine selektive Nachfrage in den Bereichen Industrieautomatisierung, Verteidigungsbildgebung und Automobillieferketten aufweisen. Höhere Vorabkosten beschränken den CoaXPress-Markt für Komponenten des maschinellen Sehens auf Anwendungen, bei denen der Leistungsvorteil kommerziell gerechtfertigt ist.

Wettbewerbslandschaft
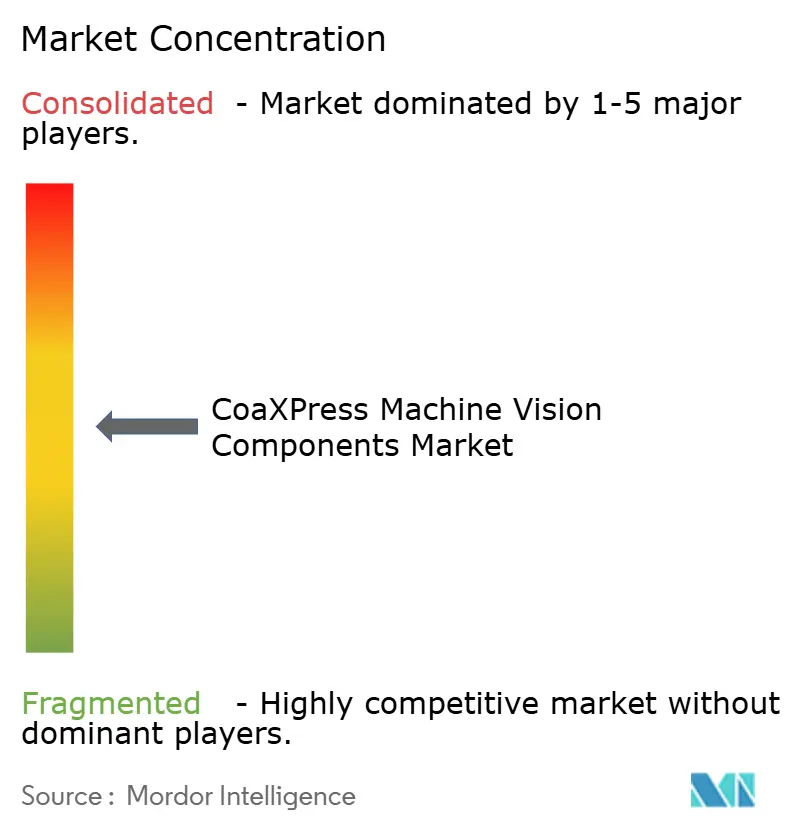
Der CoaXPress Machine Vision Components Markt ist mäßig fragmentiert. Der Wettbewerb konzentriert sich auf FPGA-Firmware, Link-Anzahl, GPU-Direct-DMA und zuverlässige Synchronisation über mehrere Kameras hinweg. Große Anbieter bauen breitere Portfolios auf, die Kameras, Frame-Grabber, Software und Systemunterstützung kombinieren. Allied Vision brachte SVS-Vistek, Chromasens, Mikrotron und NET im Januar 2026 unter seine Marke, während Euresys Teil der TKH Vision Group blieb. Dies verschaffte der Gruppe ein breiteres kombiniertes Machine-Vision-Angebot und erleichterte es Kunden, zusätzliche Systemelemente von einem einzigen Anbieter zu beziehen.
Basler hat Fähigkeiten in FPGA-Software, 3D-Vision und indischer Systemintegration hinzugefügt. Sein CoaXPress-over-Fiber-TDI-System vom April 2026 kombinierte eine Racer 2 XL-Kamera, einen imaFlex 2 Dual 100 Frame-Grabber, VisualApplets-Software und QSFP28-Module. Die On-Card-Vorverarbeitung reduziert die nachgelagerten GPU-, CPU- und Frame-Grabber-Hardwareanforderungen um 20–50 %. Teledyne DALSA stärkte seine Position durch die Übernahme von Adimec im Jahr 2024 und sein aktuelles Kamera- und Frame-Grabber-Portfolio. Die Linea HS2 TDI-Kamera und der Xtium3 Frame-Grabber stellen eine Hochdurchsatz-Produktpaarung dar und zeigen, dass Anbieter versuchen, mehr der Erfassungskette zu kontrollieren. Der CoaXPress Machine Vision Components Markt wird für kleinere Nur-Kamera-Anbieter ohne Partner zunehmend schwieriger zu bedienen.
Gidel und KAYA Instruments konkurrieren durch spezialisierte FPGA- und Konnektivitätsprodukte. Gidels Proc1C10N-CXP12 Octo Frame-Grabber bietet 143 INT8 TOPS Inferenzkapazität aus einem Altera Stratix 10 NX FPGA. Euresys nutzt sein Coaxlink QSFP28-Produkt, um 100-Gbps-Konnektivität über QSFP28 und PCIe 4.0 bereitzustellen, während BitFlow seiner CXP-12-Produktlinie eine validierte NVIDIA Jetson-Integration hinzugefügt hat. Die JIIA-Konformitätszertifizierung erhöht auch die Qualifikationsanforderungen für Anbieter, die japanische und koreanische Gerätekunden bedienen. Dies verschafft etablierten Anbietern einen Vorteil bei Verträgen, die nachgewiesene Interoperabilität erfordern.
CoaXPress Machine Vision Components Branchenführer
Euresys SA
Teledyne DALSA, Inc.
Basler AG
Allied Vision Technologies GmbH
JAI A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
CoaXPress Maschinelles-Sehen-Komponenten-Markt
- Adimec Advanced Image Systems B.V.
- Active Silicon Ltd
- Allied Vision Technologies GmbH
- Basler AG
- BitFlow, Inc.
- Euresys SA
- Gidel Ltd
- Imperx, Inc.
- JAI A/S
- KAYA Instruments Ltd
- Matrox Electronic Systems Ltd.
- Optronis GmbH
- Pleora Technologies Inc.
- Raptor Photonics Limited
- Silicon Software GmbH
- SVS-Vistek GmbH
- Teledyne DALSA, Inc.
- Emergent Vision Technologies Inc.
- Photron Limited
- IDS Imaging Development Systems GmbH

Recent Industry Developments in CoaXPress Maschinelles-Sehen-Komponenten-Markt
- August 2026: Tucsen Photonics (鑫图光电) brachte offiziell die Libra 27105, eine 100G-Hochdurchsatz-Flächenscan-Kamera, auf der CSEAC 2026 Halbleitergeräteausstellung in Wuxi, China, auf den Markt. Das Produkt ist für die fortschrittliche Halbleiterverpackungsinspektion konzipiert, einschließlich Front-End-Wafer-Screening und Back-End-3D-Messtechnik, und erweitert Tucsens CoaXPress-over-Fiber-Bildgebungsportfolio.
- Juli 2026: BOPIXEL brachte eine vollständige 100-Gbps-CoaXPress-over-Fiber-Kameraserie auf den Markt, die Auflösungen von 12 MP bis 105 MP auf einer einheitlichen 100G QSFP28-Faserplattform abdeckt und auf fortschrittliche Halbleiterfertigung und Verpackungsinspektion abzielt. Diese Veröffentlichung positioniert BOPIXEL als einen der ersten chinesischen Hersteller, der eine produktionsreife CoF-Kameramatrix in großem Maßstab anbietet.
- Juni 2026: BitFlow, eine Division von Advantech, gab die vollständige Produktionsverfügbarkeit seiner Claxon CXP-12 Frame-Grabber-Produktlinie bekannt, die Konfigurationen von Single-Link bis Quad-Link sowie eine CoaXPress-over-Fiber-Variante umfasst, validiert auf NVIDIA Jetson AGX Orin mit TensorRT-Inferenz, was Echtzeit-KI-Inspektion mit minimalem CPU-Overhead ermöglicht.
- Juni 2026: Teledyne DALSA veröffentlichte die Linea HS2 8k rückseitig beleuchtete TDI-Kamera, die eine maximale Zeilenrate von 1 MHz bei 8k-Auflösung für die Inspektion von Halbleiterwafern und Genomik-Durchflusszellen erreicht. Die Kamera ergänzt bestehende 16k-Modelle in der Linea HS2-Familie und verwendet Camera Link HS CX4 Active Optical Cable-Steckverbinder für vollständige EMI-Immunität.


Globaler CoaXPress Machine Vision Components Marktbericht – Umfang
CoaXPress Machine Vision Components bezeichnen das spezialisierte Hardware- und Software-Ökosystem, das auf dem CoaXPress-Schnittstellenstandard aufgebaut ist und die Hochgeschwindigkeits-, Niedriglatenz-Übertragung von Videodaten und Strom über Koaxialkabel für anspruchsvolle industrielle Bildgebungsanwendungen ermöglicht, die hohe Auflösung und hohe Bildwiederholraten erfordern.
Der CoaXPress Machine Vision Components Marktbericht ist segmentiert nach Komponententyp (CoaXPress-Kameras, CoaXPress-Frame-Grabber und Schnittstellenkarten, CoaXPress-Kabel, Steckverbinder und Kabelkonfektionen, CoaXPress-Repeater, Signalkonditionierungs- und Konnektivitätskomponenten sowie CoaXPress-Software, SDKs und IP-Kerne), Kameraarchitektur (Flächenscan-Kameras, Zeilenscan-Kameras und TDI-Kameras), CoaXPress-Geschwindigkeitsklasse (CXP-1 bis CXP-6, CXP-10 und CXP-12), Endverbraucherbranche (Elektronik- und Halbleiterfertigung, Automobil- und Elektrofahrzeugfertigung, Luft- und Raumfahrt sowie Verteidigung, Gesundheitswesen und Biowissenschaften, Allgemeine Fertigung und Maschinenbauer, Forschungseinrichtungen und Universitäten sowie Hersteller von Unterhaltungselektronik) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| CoaXPress-Kameras |
| CoaXPress-Frame-Grabber und Schnittstellenkarten |
| CoaXPress-Kabel, Steckverbinder und Kabelkonfektionen |
| CoaXPress-Repeater, Signalkonditionierungs- und Konnektivitätskomponenten |
| CoaXPress-Software, SDKs und IP-Kerne |
| Flächenscan-Kameras |
| Zeilenscan-Kameras |
| TDI-Kameras |
| CXP-1 bis CXP-6 |
| CXP-10 |
| CXP-12 |
| Elektronik- und Halbleiterfertigung |
| Automobil- und Elektrofahrzeugfertigung |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen und Biowissenschaften |
| Allgemeine Fertigung und Maschinenbauer |
| Forschungseinrichtungen und Universitäten |
| Hersteller von Unterhaltungselektronik |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Komponententyp | CoaXPress-Kameras | |
| CoaXPress-Frame-Grabber und Schnittstellenkarten | ||
| CoaXPress-Kabel, Steckverbinder und Kabelkonfektionen | ||
| CoaXPress-Repeater, Signalkonditionierungs- und Konnektivitätskomponenten | ||
| CoaXPress-Software, SDKs und IP-Kerne | ||
| Nach Kameraarchitektur | Flächenscan-Kameras | |
| Zeilenscan-Kameras | ||
| TDI-Kameras | ||
| Nach CoaXPress-Geschwindigkeitsklasse | CXP-1 bis CXP-6 | |
| CXP-10 | ||
| CXP-12 | ||
| Nach Endverbraucherbranche | Elektronik- und Halbleiterfertigung | |
| Automobil- und Elektrofahrzeugfertigung | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Allgemeine Fertigung und Maschinenbauer | ||
| Forschungseinrichtungen und Universitäten | ||
| Hersteller von Unterhaltungselektronik | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für strukturierte Lichtprojektoren?
Die Marktgröße für strukturierte Lichtprojektoren betrug im Jahr 2026 0,96 Milliarden USD und wird bis 2031 voraussichtlich 1,53 Milliarden USD bei einer CAGR von 9,77 % erreichen.
Was treibt die Nachfrage nach strukturierten Lichtprojektoren an?
Fabrikautomatisierung, robotergestütztes Bin-Picking, Gesichtsauthentifizierung, Elektrofahrzeug-Batterieinspektion und Halbleitermesstechnik stützen die Nachfrage.
Welche Projektorarchitektur führt beim Umsatz?
Eingebettete Projektormodule hielten im Jahr 2025 einen Umsatzanteil von 40,27 % und werden bis 2031 voraussichtlich mit einer CAGR von 11,73 % wachsen.
Welche Region führt bei der Einführung strukturierter Lichtprojektoren?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 39,27 % und wird bis 2031 voraussichtlich mit einer CAGR von 11,47 % wachsen.
Warum gewinnen VCSEL-basierte Projektoren an Bedeutung?
VCSEL-Systeme werden voraussichtlich mit einer CAGR von 12,27 % wachsen, da Array-Designs höhere optische Leistung mit kontrollierter thermischer Leistung bieten können.
Was begrenzt den Einsatz in industriellen Umgebungen?
Thermische Kalibrierungsdrift, schwierige reflektierende oder transparente Oberflächen, Einhaltung der Lasersicherheitsvorschriften und begrenztes Integrationstalent können den Einsatz verlangsamen.
Seite zuletzt aktualisiert am:



