
Taille et part du marché des capteurs de déplacement confocaux chromatiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 214.22 Millions de dollars américains |
| Taille du Marché (2031) | 313.81 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs de déplacement confocaux chromatiques par Mordor Intelligence
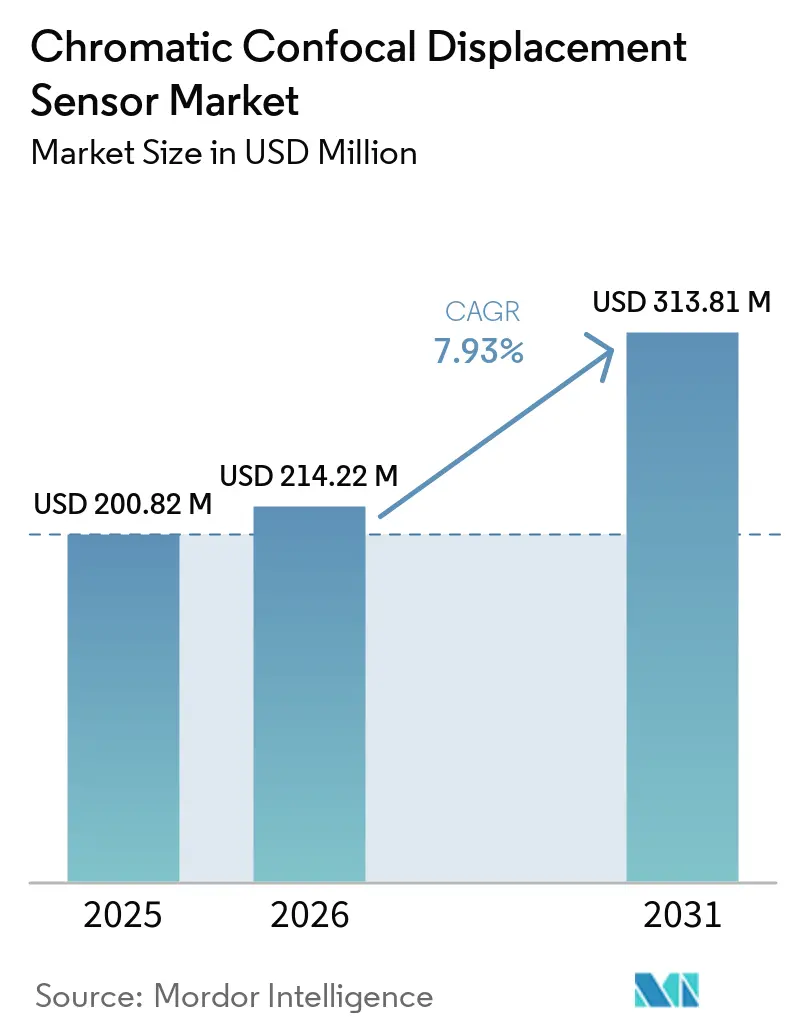
La taille du marché des capteurs de déplacement confocaux chromatiques était évaluée à 200,82 millions USD en 2025 et devrait s'étendre de 214,22 millions USD en 2026 pour atteindre 313,81 millions USD d'ici 2031, à un CAGR de 7,93 % durant la période de prévision 2026-2031. La demande est centrée sur la mesure sans contact dans la fabrication de semi-conducteurs, la production de batteries, l'optique de précision et d'autres procédés où les tolérances de surface sont strictes et où des données de surface fiables sont essentielles. La réduction de la taille des composants, les matériaux transparents et les composants de plus en plus multicouches accroissent le besoin d'un profilage de surface répétable que les méthodes de contact et les outils de triangulation standard ne peuvent pas fournir de manière constante. Les investissements publics et privés dans les semi-conducteurs soutiennent également un pipeline plus long pour les achats de métrologie, notamment les initiatives européennes et l'expansion planifiée d'Intel en Irlande, où des capacités de fabrication avancées sont en cours d'ajout. Les fournisseurs se font concurrence sur les capacités des contrôleurs, l'intégration logicielle, le support d'étalonnage et l'ingénierie d'application plutôt que sur les seules spécifications matérielles, car les clients ont besoin de systèmes prêts pour la production plutôt que de composants isolés. Le marché des capteurs de déplacement confocaux chromatiques est également exposé aux cycles de dépenses en capital des semi-conducteurs, aux coûts élevés des systèmes, à la complexité d'intégration et à la disponibilité limitée de spécialistes en métrologie optique dans les nouveaux sites de fabrication.
Principaux enseignements du rapport
- Par type de produit, les capteurs à point unique détenaient 58,41 % de la part du marché des capteurs de déplacement confocaux chromatiques en 2025, tandis que les capteurs multipoints devraient se développer à un CAGR de 8,34 % jusqu'en 2031.
- Par technologie, la détection multilongueur d'onde détenait une part de 46,71 % en 2025, tandis que la détection à balayage de longueur d'onde devrait se développer à un CAGR de 8,14 % jusqu'en 2031.
- Par canal de vente, les ventes directes détenaient une part de 63,21 % en 2025, tandis que les ventes par distributeurs et intégrateurs de systèmes devraient se développer à un CAGR de 8,26 % jusqu'en 2031.
- Par secteur d'utilisation final, les fabricants de semi-conducteurs détenaient 31,81 % de la part du marché des capteurs de déplacement confocaux chromatiques en 2025, tandis que la fabrication générale et l'automatisation industrielle devraient se développer à un CAGR de 8,33 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 44,61 % de la part mondiale en 2025 et devrait se développer à un CAGR de 8,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des capteurs de déplacement confocaux chromatiques
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la métrologie des plaquettes de semi-conducteurs et du contrôle des procédés | +2.1% | Mondial, concentré en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Contrôle qualité en ligne pour les matériaux transparents et réfléchissants | +1.5% | Mondial, plus fort en Asie-Pacifique dans l'électronique et la fabrication d'écrans et en Europe dans l'optique de précision | Moyen terme (2-4 ans) |
| Intégration à l'Industrie 4.0 et automatisation en boucle fermée | +1.4% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption et l'Asie-Pacifique en forte progression | Moyen terme (2-4 ans) |
| Inspection des électrodes et de l'assemblage des cellules de batteries VE | +1.0% | Cœur Asie-Pacifique, avec une demande s'étendant à l'Europe | Court terme (≤ 2 ans) |
| Métrologie sans contact pour les dispositifs biomédicaux et médicaux | +0.6% | Amérique du Nord et Europe, avec des pôles émergents de fabrication médicale en Asie-Pacifique | Long terme (≥ 4 ans) |
| Inspection multipoint localisée pour les géométries complexes | +0.5% | Amérique du Nord, Europe et Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la métrologie des plaquettes de semi-conducteurs et du contrôle des procédés
Le conditionnement avancé nécessite des systèmes de mesure capables d'évaluer des structures de plus en plus petites sur de grandes plaquettes dans le marché des capteurs de déplacement confocaux chromatiques. Le collage hybride, le conditionnement à niveau plaquette de type fan-out et les empilements de vias traversant le silicium ont réduit les pas d'interconnexion à quelques microns. Ces procédés nécessitent des mesures répétables de surface et de profondeur sur des substrats de 300 mm en cours de production, souvent à des vitesses de débit que les équipes d'inspection doivent maintenir. Des recherches menées en 2025 ont rapporté une détection confocale chromatique par illumination par la face arrière à une longueur d'onde de 1 560 nm à l'intérieur de circuits intégrés 3D. Ces travaux ont atteint une répétabilité de 72,3 nm sur des plaquettes de silicium de 534,2 µm et ont cartographié les profondeurs des vias traversant le silicium remplis de cuivre.[1]Haoran Zhu et al., "Backside Illumination-Enabled Metrology and Inspection Inside 3D-ICs Using Frequency Comb-Based Chromatic Confocal and Spectral Interferometry," Light: Advanced Manufacturing, light-am.com. Ce résultat soutient l'utilisation du marché des capteurs de déplacement confocaux chromatiques dans l'inspection de structures enfouies pour les mémoires à haute bande passante et le conditionnement avancé de puces, où les outils de surface conventionnels ont une portée limitée.
Contrôle qualité en ligne pour les matériaux transparents et réfléchissants
Le verre d'affichage, les revêtements optiques, les diélectriques de semi-conducteurs et les films polymères peuvent être difficiles à inspecter avec des jauges de contact ou des outils de triangulation laser standard. Les surfaces polies peuvent saturer les signaux de triangulation, tandis que les jauges de contact peuvent introduire une contamination dans les travaux en salle blanche. Les systèmes confocaux chromatiques mesurent la longueur d'onde focale réfléchie plutôt que de s'appuyer sur l'intensité ou l'angle réfléchi, contournant ainsi ces deux limitations sur les matériaux difficiles. Le CHRocodile CVC de Precitec prend en charge un débit allant jusqu'à 280 Mpixels par seconde pour l'inspection en ligne du découpage de plaquettes, de l'électronique grand public et des défauts du verre. Une étude de 2026 a décrit une configuration à pupille divisée qui a amélioré la précision du balayage linéaire sur des caractéristiques de surface à forte pente.[2]Weiguang Yang et al., "Divided-Pupil Hybrid Configuration for Accuracy Enhancement in Line-Scanning Chromatic Confocal Measurement," Optics and Laser Technology, sciencedirect.com. Ces capacités soutiennent une utilisation plus large dans l'inspection des bords de verre, des panneaux d'affichage et des surfaces réfléchissantes à mesure que le marché des capteurs de déplacement confocaux chromatiques atteint les fabricants en Asie du Sud-Est et en Inde.
Intégration à l'Industrie 4.0 et automatisation en boucle fermée
Les points de mesure connectés au sein du contrôle qualité automatisé soutiennent de plus en plus le marché des capteurs de déplacement confocaux chromatiques. L'intégration avec les systèmes d'exécution de la fabrication et les logiciels de contrôle statistique des procédés peut convertir un résultat de mesure en signal de correction de procédé. Cette approche peut réduire les interventions manuelles et fournir un retour d'information plus rapide lorsque les conditions du procédé changent, transformant les audits qualité périodiques en déclencheurs de correction en temps réel. Micro-Epsilon a introduit les contrôleurs à deux canaux IFC2412 et IFC2417 en février 2026 avec une résolution de 2 nm et des sorties natives Ethernet pour EtherCAT, PROFINET et EtherNet/IP.[3]Micro-Epsilon Messtechnik GmbH and Co. KG, "New Possibilities in Confocal Measurement Technology," Micro-Epsilon, micro-epsilon.com. Les contrôleurs prennent en charge des fréquences d'échantillonnage allant jusqu'à 25 kHz et peuvent simplifier la connexion aux plateformes d'automatisation industrielle. Merck KGaA a ouvert une installation de 20 millions EUR (22 millions USD) à Saint-Ismier, en France, en mai 2026, multipliant par cinq sa capacité de production d'outils de métrologie.
Inspection des électrodes et de l'assemblage des cellules de batteries VE
La production de batteries lithium-ion a ajouté un cas d'utilisation important pour le marché des capteurs de déplacement confocaux chromatiques et l'inspection d'épaisseur sans contact. Les tolérances de revêtement des électrodes de ±1 µm à ±3 µm lors du calandrage peuvent dépasser la plage pratique des jauges à courants de Foucault ou capacitives sur des matériaux non conducteurs et multicouches. Une étude de 2025 de l'Institut de technologie de Karlsruhe a testé des capteurs Precitec CHRocodile 2 DPS double face lors du séchage des électrodes de batteries. Les têtes de capteurs ont suivi l'épaisseur des électrodes avec une précision inférieure à 1 µm malgré des vibrations du substrat-courroie allant jusqu'à 30 µm. Micro-Epsilon a rapporté en août 2026 que ses systèmes thicknessCONTROL avaient complété 12 mois d'opération en ligne continue au Centre d'industrialisation des batteries du Royaume-Uni.[4]Micro-Epsilon Messtechnik GmbH and Co. KG, "UKBIC Validates Micro-Epsilon Inline Battery Foil Thickness Technology After 12 Months of Successful Operation," Micro-Epsilon, micro-epsilon.co.uk. Les systèmes ont atteint une précision ≤0,3 µm sur des lignes de calandrage à l'échelle industrielle et ont soutenu l'appariement des matériaux anode-cathode pour un meilleur contrôle du rapport NP des cellules.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du système et coût total de possession | -1.2% | Mondial, plus aigu en Amérique du Sud, en Afrique et en Asie du Sud-Est en dehors des principaux pôles électroniques | Court terme (≤ 2 ans) |
| Complexité d'intégration et d'étalonnage | -0.8% | Mondial, plus fort parmi les petites et moyennes entreprises de fabrication générale sans personnel de métrologie | Moyen terme (2-4 ans) |
| Pénurie de talents en métrologie optique | -0.6% | Mondial, plus sévère au Moyen-Orient, en Afrique et sur les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Stabilité de la source à large bande et compromis vitesse-précision | -0.4% | Mondial, notamment dans la production à volume élevé et à grande vitesse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du système et coût total de possession
Un système confocal chromatique complet sur le marché des capteurs de déplacement confocaux chromatiques comprend une tête optique, un contrôleur, un logiciel d'application et un support d'ingénierie. Son coût d'acquisition est plus élevé que celui des systèmes de triangulation laser et de détection capacitive. Les artefacts d'étalonnage, les contrats de maintenance et le personnel spécialisé augmentent le coût total sur la durée de vie opérationnelle de l'équipement. Une revue évaluée par des pairs en 2024 a identifié la stabilité de la source à large bande et le réétalonnage spectral comme des considérations opérationnelles récurrentes dans les systèmes confocaux chromatiques. Les fabricants ayant des exigences de tolérance modérées peuvent choisir des alternatives moins coûteuses lorsqu'elles peuvent satisfaire la plage de mesure requise, notamment en dehors des niveaux d'approvisionnement des semi-conducteurs et de l'automobile. Cette contrainte est la plus forte là où les seuils de retour sur les équipements d'investissement sont stricts et où l'infrastructure de métrologie établie est limitée.
Complexité d'intégration et d'étalonnage
Ces capteurs sur le marché des capteurs de déplacement confocaux chromatiques nécessitent un alignement optique soigneux, un contrôle environnemental et des paramètres de traitement du signal. Les artefacts d'étalonnage certifiés traçables aux normes nationales sont courants dans les usines de semi-conducteurs, mais plus difficiles à organiser dans les opérations de fabrication de plus petite taille. La publication technique d'OMRON en 2025 a décrit une architecture de capteur de déplacement coaxial à fibre optique pour la mesure d'épaisseur. Cependant, les implémentations multicanaux nécessitent toujours une coordination avec les contrôleurs de production, les signaux robotiques et les systèmes de vision en amont. Les ingénieurs familiarisés avec les jauges de contact ont également besoin d'une formation pour interpréter les données de forme d'onde spectrale. Les exigences de documentation et d'incertitude pour les travaux aérospatiaux et les dispositifs médicaux peuvent allonger les cycles de déploiement sur le marché des capteurs de déplacement confocaux chromatiques, notamment lorsqu'un support de laboratoire accrédité ISO 17025 est requis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les capteurs à point unique sont en tête, les configurations multipoints gagnent du terrain
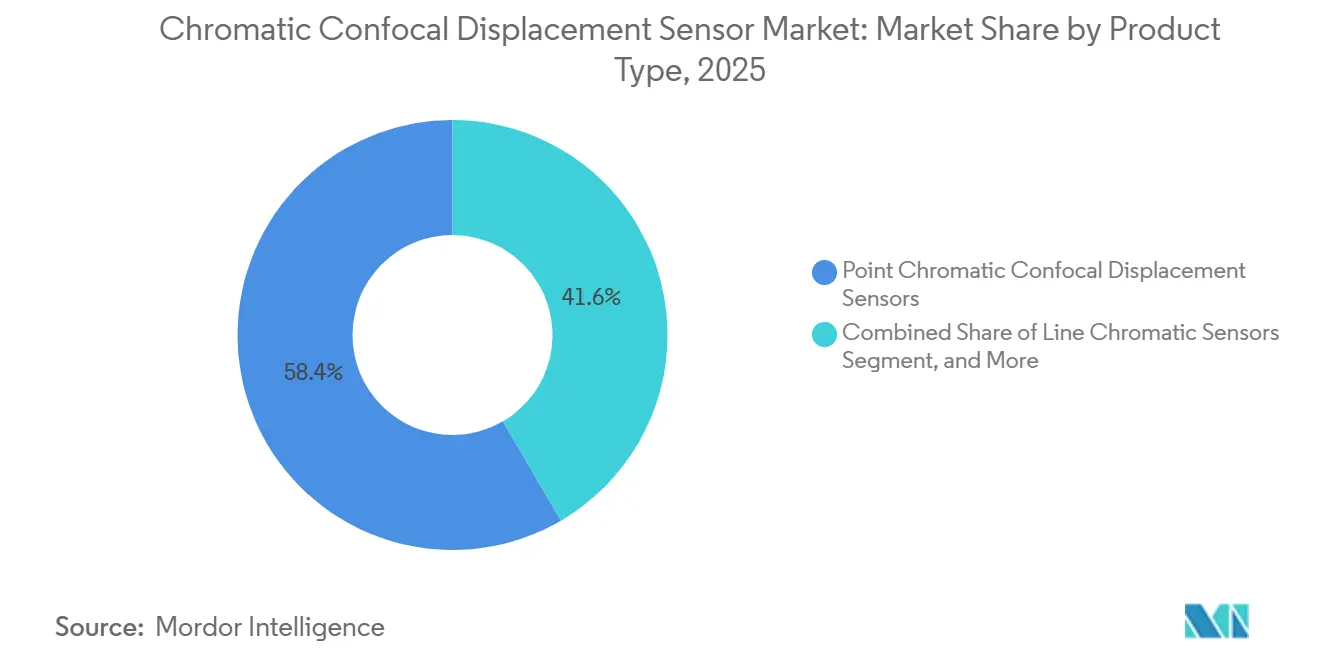
Les capteurs à point unique détenaient 58,41 % de la part du segment par type de produit en 2025. Ils sont établis dans l'inspection de plaquettes, le profilage de surface de précision et la mesure d'épaisseur de revêtement optique, où les lectures sub-nanométriques répondent aux procédures qualité établies. Une mesure à point unique répond à de nombreuses exigences qualité sans la complexité mécanique des systèmes multicanaux. Leur optique plus simple facilite la qualification en salle blanche, l'utilisation mature des câbles à fibre optique et les spécifications d'approvisionnement familières pour les équipes de métrologie expérimentées. La compatibilité avec la fibre optique évite également la génération de chaleur au niveau de la tête du capteur.
Les systèmes multipoints sur le marché des capteurs de déplacement confocaux chromatiques devraient se développer à un CAGR de 8,34 % jusqu'en 2031. Ils collectent des données en plusieurs endroits simultanément pour les plaques bipolaires de batteries, le gauchissement des conditionnements avancés et l'inspection du jeu en bout des aubes de turbines, où la collecte séquentielle retarderait les décisions de production. Le balayage séquentiel à point unique peut être trop lent pour ces applications. Une étude de juin 2026 a présenté une sonde de 8 mm par 3 mm avec une plage axiale supérieure à 150 µm. Une étude de 2025 a également rapporté un capteur à métalentille de 1 mm de diamètre avec des modes de mesure commutables.


Par technologie : les plateformes multilongueur d'onde ancrent la précision, les sources à balayage s'accélèrent
La détection multilongueur d'onde détenait 46,71 % de la part du segment technologique du marché des capteurs de déplacement confocaux chromatiques en 2025. Elle prend en charge la mesure haute précision de surfaces uniques par acquisition simultanée à plusieurs longueurs d'onde discrètes. Cette approche soutient la correction chromatique embarquée et la répétabilité liée aux étalons de longueur d'onde calibrés, qui restent importants dans les travaux sur les semi-conducteurs et l'optique de précision. Elle dispose également d'un écosystème d'étalonnage mature, d'une large compatibilité avec les contrôleurs tiers et d'un corpus substantiel de preuves d'application publiées. La détection monolongueur d'onde reste pertinente pour l'inspection des contenants en verre et des plastiques grand public sensibles aux coûts.
La taille du marché des capteurs de déplacement confocaux chromatiques à balayage de longueur d'onde devrait se développer à un CAGR de 8,14 % jusqu'en 2031. Les systèmes à source balayée cartographient un spectre continu en profondeur et peuvent étendre la plage de mesure sans réduire la haute résolution sur les surfaces présentant une grande variation de hauteur. Un article d'Applied Optics de 2026 a rapporté une plage axiale de 1 030 µm avec une résolution de 10 nm. L'étude a rapporté une erreur de déplacement maximale de 0,06 µm. Cette capacité est pertinente pour le conditionnement avancé de semi-conducteurs et la mesure des cavités de moules, où les conceptions discrètes multilongueur d'onde précédentes avaient une plage plus limitée.
Par canal de vente : le modle direct ancre les déploiements de capteurs à haute valeur
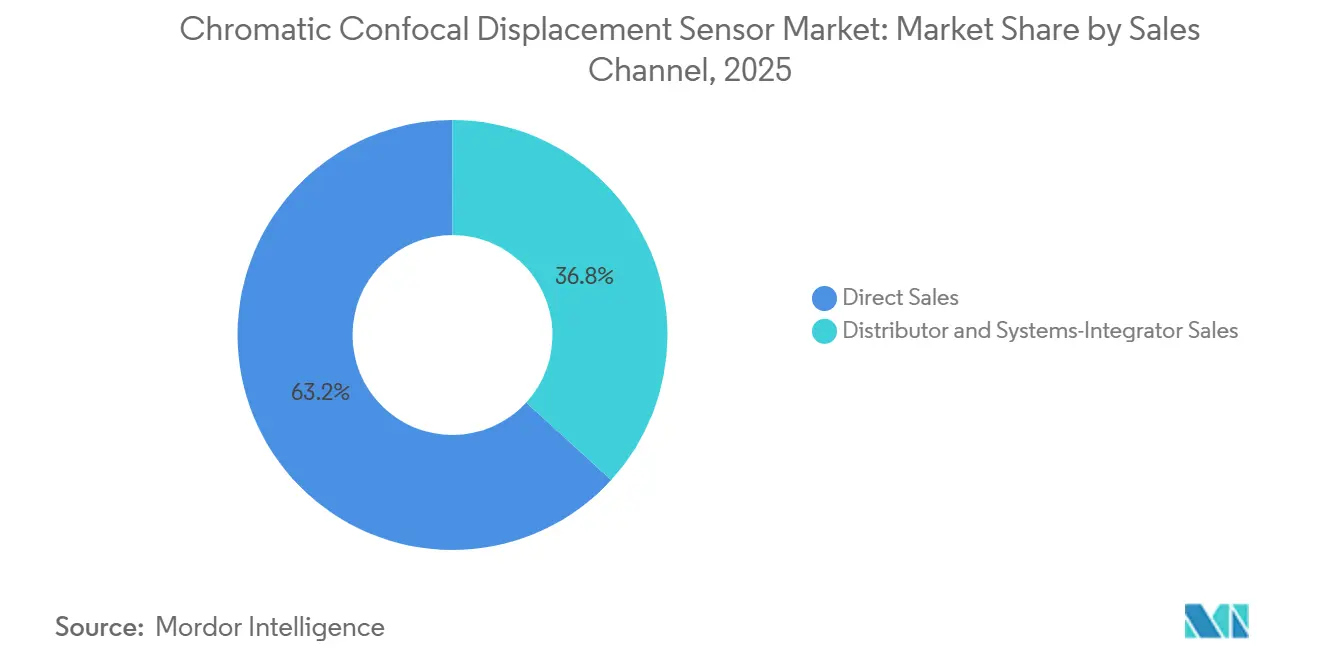
Les ventes directes détenaient 63,21 % de la part du segment des canaux de vente en 2025. Les grandes installations nécessitent des spécialistes qui comprennent la mécanique des lignes de production, la qualification en salle blanche, l'intégration logicielle et les exigences d'étalonnage spécifiques aux applications. Ce support est important pour les clients des semi-conducteurs et des dispositifs médicaux. Les vendeurs directs peuvent fournir des logiciels propriétaires, des liens avec les systèmes d'exécution de la fabrication et le contrôle statistique des procédés, des services, le réétalonnage et le support de mise à niveau. La qualification, la documentation de traçabilité et la couverture de service locale renforcent également l'engagement direct.
Les ventes par distributeurs et intégrateurs de systèmes sur le marché des capteurs de déplacement confocaux chromatiques devraient se développer à un CAGR de 8,26 % jusqu'en 2031. Ces canaux servent les fabricants généraux qui ont besoin d'un déploiement packagé, d'un support d'ingénierie local et d'une mise en œuvre plus rapide plutôt que de produits de mesure autonomes. Les intégrateurs peuvent combiner des capteurs avec la manipulation robotique, la vision industrielle et les logiciels de contrôle statistique des procédés. L'approche peut raccourcir le déploiement pour les organisations sans spécialistes en métrologie optique en réduisant la charge de coordination entre plusieurs fournisseurs d'équipements. Elle se développe en Asie du Sud-Est, en Amérique du Sud et en Inde grâce aux relations locales dans l'automobile et l'électronique.
Par secteur d'utilisation finale : les semi-conducteurs ancrent la base, l'automatisation s'accélère le plus rapidement
Les fabricants de semi-conducteurs détenaient 31,81 % de la part du segment des utilisateurs finaux en 2025. Ils inspectent le gauchissement des plaquettes, l'épaisseur des couches, l'inclinaison des puces, les étapes de passivation et les surfaces de collage dans des flux de production complexes de plaquettes et de conditionnements. Les structures complexes 2,5D et 3D introduisent des étapes de mesure supplémentaires en production sans obliger les fournisseurs à trouver entièrement de nouveaux clients finaux. Les fabricants d'électronique et d'écrans utilisent ces systèmes pour l'inspection des panneaux OLED et les contrôles d'épaisseur du verre d'affichage. Les utilisateurs de l'automobile et de l'aérospatiale les appliquent aux extrémités d'aubes, aux surfaces peintes et aux alésages d'injecteurs de carburant.
La fabrication générale et l'automatisation industrielle sur le marché des capteurs de déplacement confocaux chromatiques devraient se développer à un CAGR de 8,33 % jusqu'en 2031. La baisse des coûts des contrôleurs, les interfaces natives Ethernet et les intégrateurs de systèmes régionaux réduisent les barrières au déploiement au-delà des applications de semi-conducteurs qui ont conduit l'adoption initiale. La réglementation du système de management de la qualité de la FDA est entrée en vigueur le 2 février 2026 et intègre la norme ISO 13485:2016 par référence. La mesure sans contact documentée soutient la conformité pour les surfaces d'implants et les composants usinés avec précision. Les laboratoires de contrôle qualité et les institutions de recherche et développement restent des adopteurs précoces, tandis que le photovoltaïque, l'électronique grand public et l'emballage alimentaire ajoutent une base de demande longue traîne plus large.
Analyse géographique
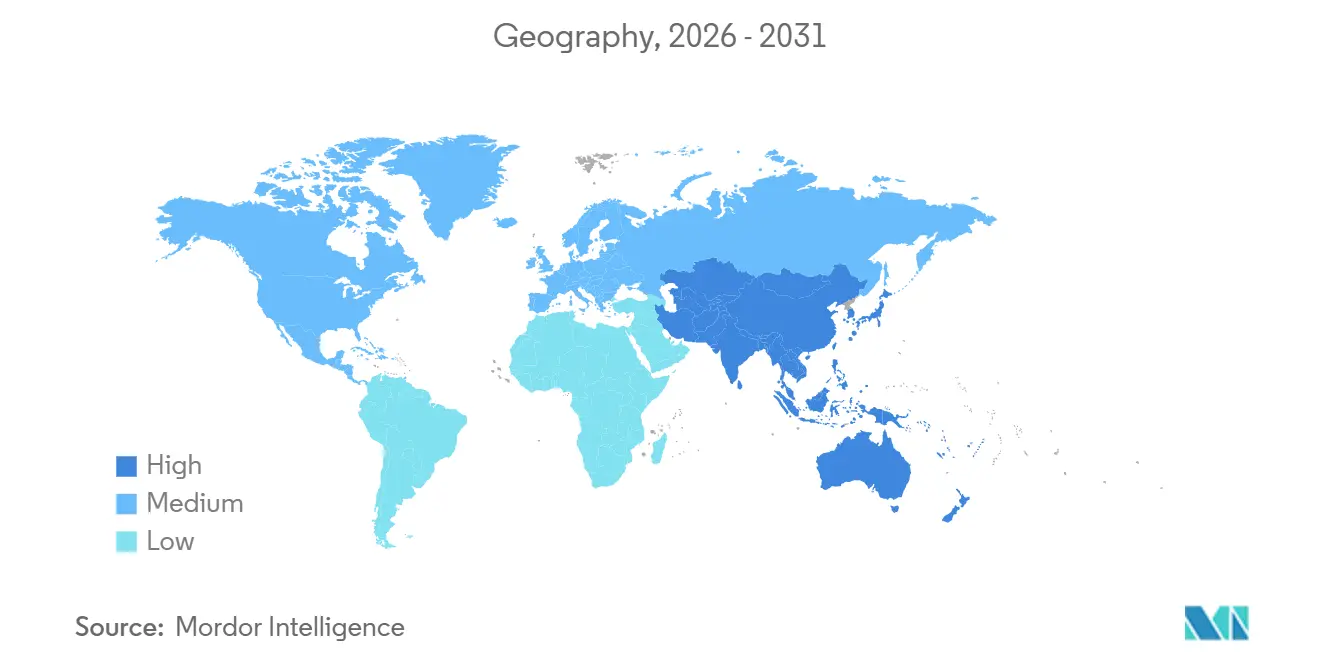
L'Asie-Pacifique détenait 44,61 % de la part mondiale en 2025 et devrait se développer à un CAGR de 8,42 % jusqu'en 2031. Une concentration de fonderies de semi-conducteurs, d'usines d'affichage avancées et de gigafactories de batteries VE soutient le marché des capteurs de déplacement confocaux chromatiques dans plusieurs chaînes d'approvisionnement de fabrication de précision. La Chine a une demande dans le revêtement des électrodes, le calandrage et l'inspection de refendage, créant une base moins dépendante des seuls achats de semi-conducteurs. La Corée du Sud ajoute la production de mémoires et d'écrans. Le Japon contribue par ses capacités en optique de précision et en chaîne d'approvisionnement automobile.
Les pôles d'assemblage électronique de l'ASEAN ajoutent une autre base de déploiement. L'Amérique du Nord soutient le marché des capteurs de déplacement confocaux chromatiques grâce à des institutions de recherche avancées, à l'inspection des composants aérospatiaux et de défense, et à la métrologie de fabrication pharmaceutique. L'Europe est soutenue par les investissements publics dans les semi-conducteurs, la chaîne d'approvisionnement automobile allemande, le secteur des machines de précision italien et le pôle d'équipements pour semi-conducteurs français. La Commission européenne décrit la loi européenne sur les puces comme un cadre pour la capacité et l'investissement régionaux. Merck KGaA a ouvert une installation de métrologie et d'inspection près de Grenoble en mai 2026.
Intel a annoncé un investissement de 5 milliards EUR (5,7 milliards USD) pour son campus de Leixlip en juillet 2026. L'Amérique du Sud, le Moyen-Orient et l'Afrique, ainsi que les géographies plus petites, détenaient une part combinée limitée en 2025. Le Brésil, l'Arabie saoudite et les Émirats arabes unis soutiennent une demande sélective d'automatisation industrielle et de diversification de la fabrication sur des bases d'application plus petites. Une infrastructure d'étalonnage limitée et des pénuries de spécialistes en métrologie contraignent l'adoption en dehors des centres de fabrication établis.

Paysage concurrentiel
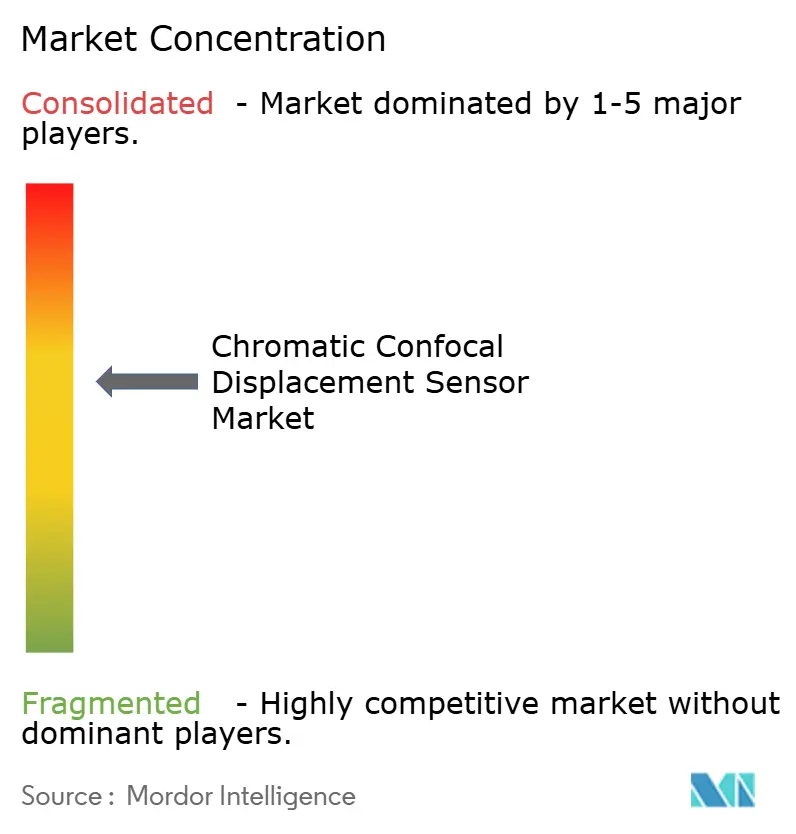
Le marché des capteurs de déplacement confocaux chromatiques est modérément consolidé parmi les fournisseurs leaders en technologie. Keyence Corporation, Micro-Epsilon Messtechnik GmbH and Co. KG et Precitec Optronik GmbH ont des positions établies. Leurs points forts comprennent des portefeuilles de brevets stratifiés, des conceptions de contrôleurs propriétaires et une expertise en ingénierie d'application dans des environnements de production exigeants. Les fournisseurs se font également concurrence par le biais d'écosystèmes logiciels, d'outils d'étalonnage, d'intégration du contrôle statistique des procédés et de services de réétalonnage après-vente fournis dans le cadre d'un seul engagement. Ces services peuvent rendre le remplacement difficile après qu'une ligne de production est qualifiée sur le marché des capteurs de déplacement confocaux chromatiques.
Les fabricants chinois développent des systèmes de capteurs à point unique moins coûteux pour la fabrication générale et le revêtement de batteries sur le marché des capteurs de déplacement confocaux chromatiques. Cette stratégie répond aux applications de volume sensibles aux prix tout en évitant la concurrence directe dans les secteurs des semi-conducteurs et des dispositifs médicaux à haute marge avec des exigences de qualification plus approfondies. Micro-Epsilon a lancé deux contrôleurs à résolution de 2 nm avec connectivité native Ethernet en février 2026. LMI Technologies a présenté la série Gocator 4000 pour le marché des capteurs de déplacement confocaux chromatiques à Automate 2026 en mai 2026. La série utilisait la technologie confocale linéaire coaxiale pour les applications de semi-conducteurs, de batteries VE et de dispositifs médicaux nécessitant des données de surface à grande vitesse, avec une résolution X de 1,9 µm et des fréquences de balayage allant jusqu'à 36 kHz.
Des chercheurs soutenus par Renishaw ont également démontré une sonde à métasurface de 8 mm par 3 mm en juin 2026. LMI Technologies a rapporté une décision favorable en matière de contrefaçon de brevet contre Hypersen Technologies en juin 2025. La décision montre que les brevets enregistrés en Chine peuvent être appliqués contre des concurrents nationaux et peuvent augmenter le coût d'une entrée basée sur la réplication. Un package pré-conçu de contrôleurs, d'interfaces robotiques, de tableaux de bord de contrôle statistique des procédés et d'étalonnage sur le terrain reste une opportunité pour les fournisseurs et les intégrateurs qui manquent d'une échelle d'ingénierie d'usine directe.
Leaders du secteur des capteurs de déplacement confocaux chromatiques
Keyence Corporation
Precitec Optronik GmbH
Micro-Epsilon Messtechnik GmbH & Co. KG
LMI Technologies Inc.
Marposs S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : les systèmes de capteurs confocaux chromatiques en ligne thicknessCONTROL de Micro-Epsilon au Centre d'industrialisation des batteries du Royaume-Uni, UKBIC, à Coventry, ont réussi leur premier réétalonnage annuel après 12 mois d'opération continue sur trois installations de lignes de calandrage à triple piste et une à double piste, atteignant une précision système ≤0,3 µm pour la mesure de l'épaisseur des électrodes d'anode et de cathode, établissant la première référence industrielle pour la métrologie de précision en ligne des électrodes de batteries à ce niveau de précision au Royaume-Uni.
- Juillet 2026 : Intel a annoncé un investissement en capital de 5 milliards EUR (5,7 milliards USD) pour étendre la production de puces logiques avancées utilisant les nœuds Intel 3 et Intel Xeon de nouvelle génération sur son campus de Leixlip en Irlande, un engagement de fabrication qui générera des achats soutenus d'équipements de métrologie et de contrôle des procédés, y compris des systèmes de mesure de surface sans contact, sur plusieurs cycles de montée en puissance de la production.
- Mai 2026 : LMI Technologies a dévoilé la série Gocator 4000 de capteurs confocaux linéaires coaxiaux 3D intelligents à Automate 2026, avec les nouveaux modèles Gocator 4011 et 4021 offrant une résolution X de 1,9 µm, un angle de pente de ±85°, un champ de vision allant jusqu'à 5 mm et des fréquences de balayage de 36 kHz pour les applications exigeantes de fabrication de semi-conducteurs, de dispositifs médicaux et de batteries VE.
- Mai 2026 : Merck KGaA, Darmstadt, Allemagne, a ouvert une installation de métrologie et d'inspection de 20 millions EUR (22 millions USD) à Saint-Ismier, en France, un site de 4 500 m² dans le pôle de semi-conducteurs de Grenoble employant plus de 100 spécialistes, multipliant par cinq la capacité de production d'outils de métrologie de l'entreprise pour répondre à la demande croissante des fabricants de puces nécessitant des solutions d'inspection pour le conditionnement avancé et l'intégration hétérogène.


Portée du rapport mondial sur le marché des capteurs de déplacement confocaux chromatiques
Le marché des capteurs de déplacement confocaux chromatiques désigne des capteurs optiques de haute précision sans contact qui utilisent le principe confocal chromatique (dispersion de lumière blanche à travers une optique spécialisée) pour mesurer la distance, le déplacement, l'épaisseur et le profil de surface avec une résolution allant du sub-micron au nanomètre.
Le rapport sur le marché des capteurs de déplacement confocaux chromatiques est segmenté par type de produit (capteurs de déplacement confocaux chromatiques à point unique, capteurs de déplacement confocaux chromatiques linéaires et capteurs de déplacement confocaux chromatiques multipoints), technologie (monolongueur d'onde, multilongueur d'onde et à balayage de longueur d'onde), canal de vente (ventes directes et ventes par distributeurs/intégrateurs de systèmes), utilisateur final (fabricants de semi-conducteurs, fabricants d'électronique et d'écrans, fabricants automobiles et aérospatiaux, fabricants de dispositifs médicaux, fabrication générale et automatisation industrielle, laboratoires de contrôle qualité, institutions de recherche et développement et autres secteurs d'utilisation finale), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Capteurs de déplacement confocaux chromatiques à point unique |
| Capteurs de déplacement confocaux chromatiques linéaires |
| Capteurs de déplacement confocaux chromatiques multipoints |
| Détection monolongueur d'onde |
| Détection multilongueur d'onde |
| Détection à balayage de longueur d'onde |
| Ventes directes |
| Ventes par distributeurs et intégrateurs de systèmes |
| Fabricants de semi-conducteurs |
| Fabricants d'électronique et d'écrans |
| Fabricants automobiles et aérospatiaux |
| Fabricants de dispositifs médicaux |
| Fabrication générale et automatisation industrielle |
| Laboratoires de contrôle qualité |
| Institutions de recherche et développement |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de produit | Capteurs de déplacement confocaux chromatiques à point unique | ||
| Capteurs de déplacement confocaux chromatiques linéaires | |||
| Capteurs de déplacement confocaux chromatiques multipoints | |||
| Par technologie | Détection monolongueur d'onde | ||
| Détection multilongueur d'onde | |||
| Détection à balayage de longueur d'onde | |||
| Par canal de vente | Ventes directes | ||
| Ventes par distributeurs et intégrateurs de systèmes | |||
| Par secteur d'utilisation finale | Fabricants de semi-conducteurs | ||
| Fabricants d'électronique et d'écrans | |||
| Fabricants automobiles et aérospatiaux | |||
| Fabricants de dispositifs médicaux | |||
| Fabrication générale et automatisation industrielle | |||
| Laboratoires de contrôle qualité | |||
| Institutions de recherche et développement | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des capteurs de déplacement confocaux chromatiques ?
La taille du marché était de 214,22 millions USD en 2026. Il est prévu qu'elle atteigne 313,81 millions USD d'ici 2031, soutenue par un CAGR de 7,93 % sur la période de prévision.
Quelle catégorie de produits est en tête de la détection de déplacement confocale chromatique ?
Les capteurs à point unique étaient en tête avec 58,41 % de part en 2025. Leur base installée reflète les exigences courantes d'inspection de plaquettes, de profilage de surface de précision et de mesure d'épaisseur de revêtement optique.
Quelle technologie se développe le plus rapidement dans la détection confocale chromatique ?
La détection à balayage de longueur d'onde devrait se développer à un CAGR de 8,14 % jusqu'en 2031. Elle peut étendre la plage de mesure tout en conservant la résolution nécessaire à l'inspection de composants complexes.
Quels utilisateurs finaux adoptent les capteurs confocaux chromatiques ?
Les fabricants de semi-conducteurs constituaient le plus grand groupe d'utilisateurs finaux en 2025. La fabrication générale et l'automatisation industrielle devraient se développer le plus rapidement à mesure que les barrières à l'intégration diminuent.
Pourquoi ces capteurs sont-ils utilisés dans la fabrication de batteries ?
Ils soutiennent la surveillance sans contact de l'épaisseur des électrodes lors du séchage et du calandrage. Cela inclut des applications nécessitant une précision de mesure inférieure à 1 µm malgré les vibrations de la ligne de production et les conditions thermiques.
Quelle région est en tête de la demande de capteurs de déplacement confocaux chromatiques ?
L'Asie-Pacifique était en tête avec 44,61 % de part en 2025. La région devrait se développer à un CAGR de 8,42 % jusqu'en 2031, soutenue par les capacités de fabrication de semi-conducteurs, d'écrans et de batteries.
Dernière mise à jour de la page le:



