
Marktgröße und Marktanteil für chromatische konfokale Wegsensoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 214.22 Millionen US-Dollar |
| Marktgröße (2031) | 313.81 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.93 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für chromatische konfokale Wegsensoren von Mordor Intelligence
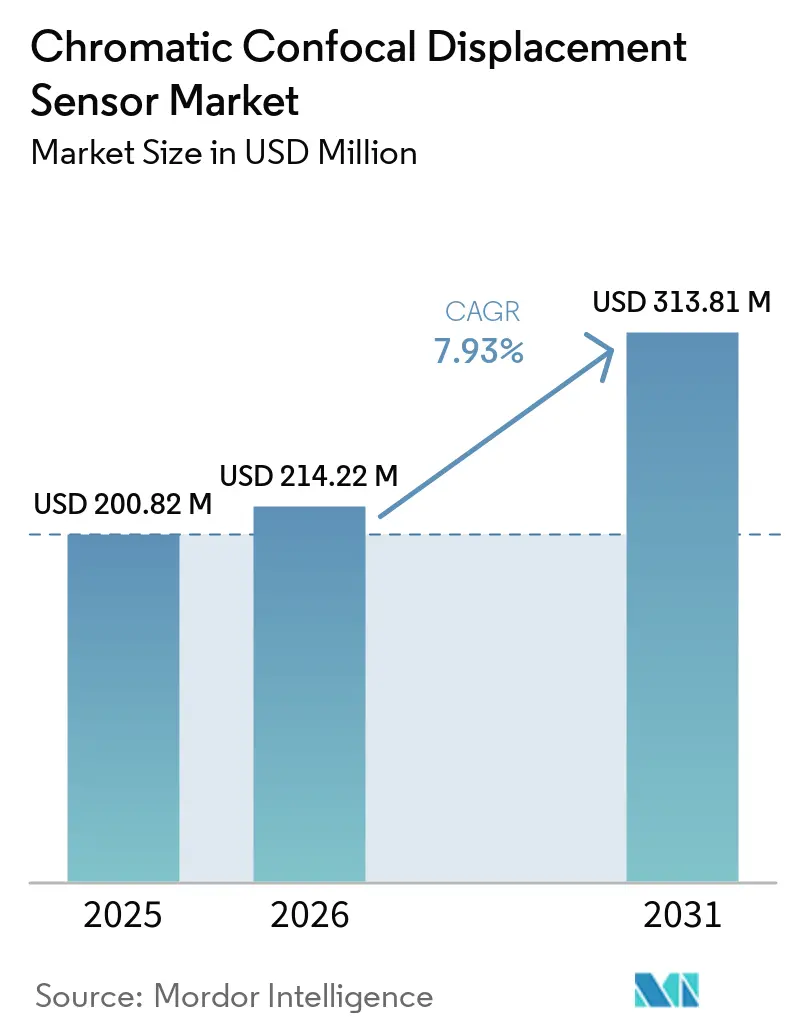
Die Marktgröße für chromatische konfokale Wegsensoren wurde im Jahr 2025 auf 200,82 Millionen USD geschätzt und soll von 214,22 Millionen USD im Jahr 2026 auf 313,81 Millionen USD bis 2031 anwachsen, bei einer CAGR von 7,93 % während des Prognosezeitraums 2026–2031. Die Nachfrage konzentriert sich auf berührungslose Messung in der Halbleiterfertigung, Batterieproduktion, Präzisionsoptik und anderen Prozessen, bei denen Oberflächentoleranzen eng sind und zuverlässige Oberflächendaten unerlässlich sind. Kleinere Bauelementstrukturen, transparente Materialien und stärker geschichtete Komponenten erhöhen den Bedarf an wiederholbarer Oberflächenprofilierung, die Kontaktmethoden und Standard-Triangulationswerkzeuge nicht konsistent liefern können. Öffentliche und private Halbleiterinvestitionen unterstützen auch eine längere Pipeline für Metrologie-Einkäufe, einschließlich europäischer Initiativen und Intels geplanter Expansion in Irland, wo fortschrittliche Fertigungskapazitäten aufgebaut werden. Lieferanten konkurrieren bei Controller-Fähigkeiten, Softwareintegration, Kalibrierungsunterstützung und Anwendungstechnik statt allein bei Hardware-Spezifikationen, da Kunden produktionsfertige Systeme statt isolierter Komponenten benötigen. Der Markt für chromatische konfokale Wegsensoren ist zudem den Zyklen der Halbleiter-Kapitalausgaben, hohen Systemkosten, Integrationsaufwand und dem begrenzten Angebot an optischen Metrologie-Spezialisten in aufstrebenden Fertigungsstandorten ausgesetzt.
Wichtigste Erkenntnisse des Berichts
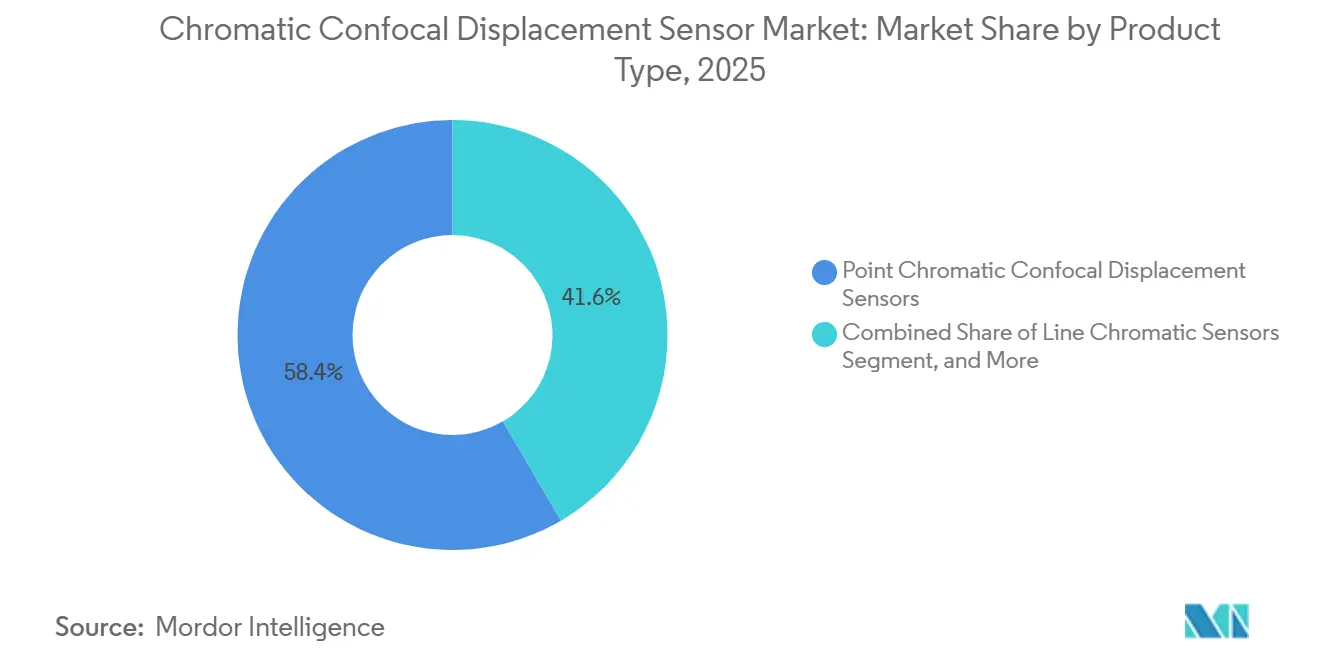
- Nach Produkttyp hielten Punktsensoren im Jahr 2025 einen Marktanteil von 58,41 % am Markt für chromatische konfokale Wegsensoren, während Mehrpunktsensoren bis 2031 voraussichtlich mit einer CAGR von 8,34 % wachsen werden.
- Nach Technologie hielt die Mehrfachwellenlängen-Detektion im Jahr 2025 einen Anteil von 46,71 %, während die Wellenlängen-Sweep-Detektion bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen wird.
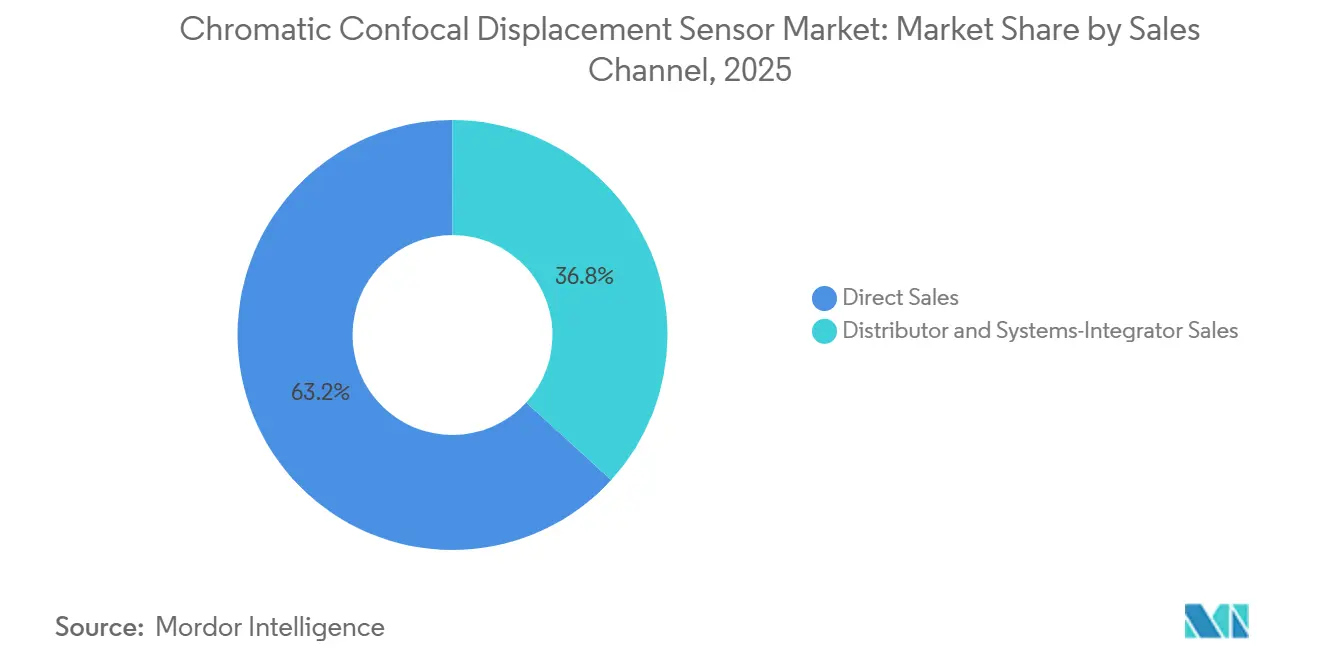
- Nach Vertriebskanal hielt der Direktvertrieb im Jahr 2025 einen Anteil von 63,21 %, während der Distributor- und Systemintegrator-Vertrieb bis 2031 voraussichtlich mit einer CAGR von 8,26 % wachsen wird.
- Nach Endnutzerbranche hielten Halbleiterhersteller im Jahr 2025 einen Anteil von 31,81 % am Markt für chromatische konfokale Wegsensoren, während die allgemeine Fertigung und industrielle Automatisierung bis 2031 voraussichtlich mit einer CAGR von 8,33 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen globalen Anteil von 44,61 % und wird bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für chromatische konfokale Wegsensoren
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Halbleiter- Wafer-Metrologie und Erweiterung der Prozesskontrolle | +2.1% | Global, konzentriert in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Inline-Qualitätskontrolle für transparente und reflektierende Materialien | +1.5% | Global, am stärksten in der Elektronik- und Displayfertigung im asiatisch-pazifischen Raum und der europäischen Präzisionsoptik | Mittelfristig (2–4 Jahre) |
| Integration von Industrie 4.0 und geschlossener Regelkreis-Automatisierung | +1.4% | Global, mit Nordamerika und Europa als führende Anwender und dem asiatisch-pazifischen Raum als schnell skalierender Region | Mittelfristig (2–4 Jahre) |
| Inspektion von EV-Batterieelektroden und Zellmontage | +1.0% | Kernregion Asien-Pazifik, mit sich ausdehnender Nachfrage nach Europa | Kurzfristig (≤ 2 Jahre) |
| Berührungslose Metrologie für biomedizinische Geräte und Medizinprodukte | +0.6% | Nordamerika und Europa, mit aufstrebenden Fertigungszentren für Medizinprodukte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Lokalisierte Mehrpunkt-Inspektion für komplexe Geometrien | +0.5% | Nordamerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Halbleiter-Wafer-Metrologie und Erweiterung der Prozesskontrolle
Advanced Packaging erfordert Messsysteme, die zunehmend kleine Strukturen über große Wafer hinweg im Markt für chromatische konfokale Wegsensoren bewerten können. Hybrid-Bonding, Fan-out-Wafer-Level-Packaging und Through-Silicon-Via-Stapel haben die Verbindungsabstände auf einstellige Mikrometer reduziert. Diese Prozesse erfordern wiederholbare Oberflächen- und Tiefenmessungen über 300-mm-Substrate während der Produktion, häufig bei Durchsatzgeschwindigkeiten, die Inspektionsteams aufrechterhalten müssen. Forschungen aus dem Jahr 2025 berichteten über chromatische konfokale Rückseitenbeleuchtungssensierung bei einer Wellenlänge von 1.560 nm innerhalb von 3D-integrierten Schaltkreisen. Die Arbeit erzielte eine Wiederholbarkeit von 72,3 nm auf 534,2 µm dicken Siliziumwafern und kartierte die Tiefen kupfergefüllter Through-Silicon-Vias.[1]Haoran Zhu et al., "Backside Illumination-Enabled Metrology and Inspection Inside 3D-ICs Using Frequency Comb-Based Chromatic Confocal and Spectral Interferometry," Light: Advanced Manufacturing, light-am.com. Das Ergebnis unterstützt den Einsatz des Marktes für chromatische konfokale Wegsensoren bei der Inspektion vergrabener Strukturen für Hochbandbreiten-Speicher und fortschrittliches Chip-Packaging, wo herkömmliche Oberflächenwerkzeuge eine begrenzte Reichweite haben.
Inline-Qualitätskontrolle für transparente und reflektierende Materialien
Displayglas, optische Beschichtungen, Halbleiter-Dielektrika und Polymerfolien können mit Kontaktmessgeräten oder Standard-Lasertriangulationswerkzeugen schwer zu inspizieren sein. Polierte Oberflächen können Triangulationssignale sättigen, während Kontaktmessgeräte in Reinraumarbeiten Verunreinigungen einbringen können. Chromatische konfokale Systeme messen die reflektierte Brennpunktwellenlänge, anstatt sich auf reflektierte Intensität oder Winkel zu stützen, und umgehen damit beide Einschränkungen bei schwierigen Materialien. Precitecs CHRocodile CVC unterstützt einen Durchsatz von bis zu 280 Megapixeln pro Sekunde für die Inline-Inspektion von Wafer-Dicing, Unterhaltungselektronik und Glasdefekten. Eine Studie aus dem Jahr 2026 beschrieb eine Konfiguration mit geteilter Pupille, die die Linienscan-Genauigkeit bei steilen Oberflächenmerkmalen verbesserte.[2]Weiguang Yang et al., "Divided-Pupil Hybrid Configuration for Accuracy Enhancement in Line-Scanning Chromatic Confocal Measurement," Optics and Laser Technology, sciencedirect.com. Diese Fähigkeiten unterstützen eine breitere Nutzung bei der Inspektion von Glaskanten, Displaypanelen und reflektierenden Oberflächen, während der Markt für chromatische konfokale Wegsensoren Hersteller in Südostasien und Indien erreicht.
Integration von Industrie 4.0 und geschlossener Regelkreis-Automatisierung
Vernetzte Messpunkte innerhalb der automatisierten Qualitätskontrolle unterstützen zunehmend den Markt für chromatische konfokale Wegsensoren. Die Integration mit Manufacturing-Execution-Systemen und statistischer Prozesskontrollsoftware kann ein Messergebnis in ein Prozesskorrektur-Signal umwandeln. Dieser Ansatz kann manuelle Eingriffe reduzieren und schnelleres Feedback liefern, wenn sich Prozessbedingungen ändern, und periodische Qualitätsaudits in Echtzeit-Korrekturtrigger verwandeln. Micro-Epsilon stellte im Februar 2026 die zweikanaligen Controller IFC2412 und IFC2417 mit 2 nm Auflösung und Ethernet-nativen Ausgängen für EtherCAT, PROFINET und EtherNet/IP vor.[3]Micro-Epsilon Messtechnik GmbH and Co. KG, "New Possibilities in Confocal Measurement Technology," Micro-Epsilon, micro-epsilon.com. Die Controller unterstützen Abtastraten von bis zu 25 kHz und können die Anbindung an industrielle Automatisierungsplattformen vereinfachen. Merck KGaA eröffnete im Mai 2026 eine Anlage im Wert von 20 Millionen EUR (22 Millionen USD) in Saint-Ismier, Frankreich, und erweiterte damit seine Produktionskapazität für Metrologie-Werkzeuge um das Fünffache.
Inspektion von EV-Batterieelektroden und Zellmontage
Die Lithium-Ionen-Batterieproduktion hat einen großen Anwendungsfall für den Markt für chromatische konfokale Wegsensoren und die berührungslose Dickenmessung geschaffen. Elektrodenbeschichtungstoleranzen von ±1 µm bis ±3 µm beim Kalandrieren können den praktischen Bereich von Wirbelstrom- oder kapazitiven Messgeräten bei nicht leitenden und mehrschichtigen Materialien überschreiten. Eine Studie aus dem Jahr 2025 vom Karlsruher Institut für Technologie testete beidseitige Precitec CHRocodile 2 DPS-Sensoren während der Trocknung von Batterieelektroden. Die Sensorköpfe verfolgten die Elektrodendicke mit einer Genauigkeit von unter 1 µm trotz Substratband-Vibrationen von bis zu 30 µm. Micro-Epsilon berichtete im August 2026, dass seine thicknessCONTROL-Systeme 12 Monate kontinuierlichen Inline-Betriebs im UK Battery Industrialization Center abgeschlossen hatten.[4]Micro-Epsilon Messtechnik GmbH and Co. KG, "UKBIC Validates Micro-Epsilon Inline Battery Foil Thickness Technology After 12 Months of Successful Operation," Micro-Epsilon, micro-epsilon.co.uk. Die Systeme erzielten eine Systemgenauigkeit von ≤0,3 µm auf industriellen Kalandrierlinien und unterstützten die Anoden-Kathoden-Materialabstimmung für eine verbesserte Steuerung des NP-Verhältnisses der Zellen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Systemkosten und Gesamtbetriebskosten | -1.2% | Global, am stärksten in Südamerika, Afrika und Südostasien außerhalb führender Elektronikcluster | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Integration und Kalibrierung | -0.8% | Global, am stärksten bei kleinen und mittelständischen Unternehmen der allgemeinen Fertigung ohne Metrologie-Personal | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für optische Metrologie | -0.6% | Global, am stärksten im Nahen Osten und Afrika sowie in aufstrebenden asiatisch-pazifischen Märkten | Langfristig (≥ 4 Jahre) |
| Stabilität der Breitbandquelle und Kompromisse zwischen Geschwindigkeit und Genauigkeit | -0.4% | Global, insbesondere in der Hochvolumen- und Hochgeschwindigkeitsproduktion | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Systemkosten und Gesamtbetriebskosten
Ein vollständiges chromatisches konfokales System im Markt für chromatische konfokale Wegsensoren umfasst einen optischen Kopf, einen Controller, Anwendungssoftware und technischen Support. Seine Anschaffungskosten sind höher als bei Lasertriangulations- und kapazitiven Messsystemen. Kalibrierungsartefakte, Wartungsverträge und Fachpersonal erhöhen die Gesamtkosten über die Betriebslebensdauer der Ausrüstung. Eine im Jahr 2024 begutachtete Übersichtsarbeit identifizierte die Stabilität der Breitbandquelle und die spektrale Neukalibrierung als wiederkehrende Betriebsaspekte bei chromatischen konfokalen Systemen. Hersteller mit moderaten Toleranzanforderungen können kostengünstigere Alternativen wählen, wenn diese den erforderlichen Messbereich erfüllen können, insbesondere außerhalb der Halbleiter- und Automobilzulieferstufen. Diese Einschränkung ist am stärksten dort, wo die Schwellenwerte für die Kapitalrendite streng sind und die etablierte Metrologie-Infrastruktur begrenzt ist.
Komplexität bei Integration und Kalibrierung
Diese Sensoren im Markt für chromatische konfokale Wegsensoren erfordern sorgfältige optische Ausrichtung, Umgebungskontrolle und Signalverarbeitungseinstellungen. Zertifizierte Kalibrierungsartefakte, die auf nationale Standards rückführbar sind, sind in Halbleiterwerken üblich, aber in kleineren Fertigungsbetrieben schwieriger zu arrangieren. OMRONs technische Veröffentlichung aus dem Jahr 2025 beschrieb eine faserkoaxiale Wegsensor-Architektur für die Dickenmessung. Mehrkanal-Implementierungen erfordern jedoch weiterhin die Koordination mit Produktionscontrollern, Robotersignalen und vorgelagerten Bildverarbeitungssystemen. Ingenieure, die mit Kontaktmessgeräten vertraut sind, benötigen zudem Schulungen zur Interpretation spektraler Wellenformdaten. Dokumentations- und Unsicherheitsanforderungen für Luft- und Raumfahrt- sowie Medizinprodukte-Arbeiten können die Bereitstellungszyklen im Markt für chromatische konfokale Wegsensoren verlängern, insbesondere wenn ISO 17025-akkreditierter Laboratoriumssupport erforderlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Punktsensoren führend, Mehrpunkt-Konfigurationen gewinnen an Bedeutung
Punktsensoren hielten im Jahr 2025 einen Anteil von 58,41 % am Produkttyp-Segment. Sie sind in der Wafer-Inspektion, der Präzisionsoberflächenprofilierung und der Messung der optischen Beschichtungsdicke etabliert, wo Messungen im Subnanometerbereich etablierten Qualitätsverfahren entsprechen. Eine Einzelpunktmessung erfüllt viele Qualitätsanforderungen ohne die mechanische Komplexität von Mehrkanal-Systemen. Ihre einfachere Optik unterstützt die Reinraumqualifizierung, den ausgereiften Einsatz von Glasfaserkabeln und vertraute Beschaffungsspezifikationen für erfahrene Metrologie-Teams. Die Glasfaserkompatibilität vermeidet zudem Wärmeentwicklung am Sensorkopf.
Mehrpunktsysteme im Markt für chromatische konfokale Wegsensoren werden bis 2031 voraussichtlich mit einer CAGR von 8,34 % wachsen. Sie erfassen Daten an mehreren Stellen gleichzeitig für Batterie-Bipolarplatten, Advanced-Package-Verwölbung und die Inspektion des Schaufelspitzenspiels von Turbinen, wo eine sequenzielle Erfassung Produktionsentscheidungen verzögern würde. Sequenzielles Punktscannen kann für diese Anwendungen zu langsam sein. Eine Studie vom Juni 2026 präsentierte eine 8 mm × 3 mm große Sonde mit einem axialen Bereich von über 150 µm. Eine Studie aus dem Jahr 2025 berichtete zudem über einen 1 mm-Durchmesser-Metalinsen-Sensor mit umschaltbaren Messmodi.


Nach Technologie: Mehrfachwellenlängen-Plattformen verankern Präzision, Sweep-Quellen beschleunigen
Die Mehrfachwellenlängen-Detektion hielt im Jahr 2025 einen Anteil von 46,71 % am Technologiesegment des Marktes für chromatische konfokale Wegsensoren. Sie unterstützt hochpräzise Messungen einzelner Oberflächen durch simultane Erfassung bei mehreren diskreten Wellenlängen. Dieser Ansatz unterstützt die bordeigene chromatische Korrektur und Wiederholbarkeit, die an kalibrierte Wellenlängenstandards geknüpft ist, was in der Halbleiter- und Präzisionsoptik weiterhin wichtig ist. Er verfügt zudem über ein ausgereiftes Kalibrierungsökosystem, breite Drittanbieter-Controller-Kompatibilität und einen umfangreichen Bestand an veröffentlichten Anwendungsnachweisen. Die Einzelwellenlängen-Detektion bleibt für die kostenempfindliche Inspektion von Glasbehältern und Verbraucherkunststoffen relevant.
Die Marktgröße für Wellenlängen-Sweep-chromatische konfokale Wegsensoren wird bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen. Sweep-Quellen-Systeme bilden ein kontinuierliches Spektrum auf die Tiefe ab und können den Messbereich erweitern, ohne die hohe Auflösung bei Oberflächen mit großer Höhenvariation zu reduzieren. Ein Applied-Optics-Artikel aus dem Jahr 2026 berichtete über einen axialen Bereich von 1.030 µm mit 10 nm Auflösung. Die Studie berichtete über einen maximalen Verschiebungsfehler von 0,06 µm. Diese Fähigkeit ist für fortschrittliches Halbleiter-Packaging und die Messung von Formhohlräumen relevant, wo frühere diskrete Mehrwellenlängen-Designs einen begrenzeteren Bereich hatten.
Nach Vertriebskanal: Direktmodell verankert hochwertige Sensor-Bereitstellungen
Der Direktvertrieb hielt im Jahr 2025 einen Anteil von 63,21 % am Vertriebskanal-Segment. Große Installationen erfordern Spezialisten, die die Mechanik von Produktionslinien, die Reinraumqualifizierung, die Softwareintegration und anwendungsspezifische Kalibrierungsanforderungen verstehen. Dieser Support ist für Halbleiter- und Medizinprodukte-Kunden wichtig. Direktanbieter können proprietäre Software, Verbindungen zu Manufacturing-Execution-Systemen und statistischer Prozesskontrolle, Service, Neukalibrierung und Upgrade-Support liefern. Qualifizierung, Rückverfolgbarkeitsdokumentation und lokale Serviceabdeckung stärken ebenfalls das direkte Engagement.
Der Distributor- und Systemintegrator-Vertrieb im Markt für chromatische konfokale Wegsensoren wird bis 2031 voraussichtlich mit einer CAGR von 8,26 % wachsen. Diese Kanäle bedienen allgemeine Hersteller, die eine fertige Bereitstellung, lokalen technischen Support und eine schnellere Implementierung statt eigenständiger Messprodukte benötigen. Integratoren können Sensoren mit Roboterhandhabung, maschinellem Sehen und statistischer Prozesskontrollsoftware kombinieren. Der Ansatz kann die Bereitstellung für Organisationen ohne optische Metrologie-Spezialisten verkürzen, indem der Koordinationsaufwand über mehrere Ausrüstungsanbieter hinweg reduziert wird. Er expandiert in Südostasien, Südamerika und Indien durch lokale Automobil- und Elektronikbeziehungen.
Nach Endnutzerbranche: Halbleiter verankert die Basis, Automatisierung wächst am schnellsten
Halbleiterhersteller hielten im Jahr 2025 einen Anteil von 31,81 % am Endnutzer-Segment. Sie inspizieren Wafer-Verwölbung, Schichtdicke, Die-Neigung, Passivierungsschritte und Bonding-Oberflächen innerhalb komplexer Wafer- und Package-Produktionsabläufe. Komplexe 2,5D- und 3D-Strukturen führen zusätzliche Messschritte in der Produktion ein, ohne dass Lieferanten völlig neue Endkunden finden müssen. Elektronik- und Displayhersteller nutzen diese Systeme für die OLED-Panel-Inspektion und die Dickenkontrolle von Displayglas. Automobil- und Luft- und Raumfahrtanwender setzen sie für Schaufelspitzen, lackierte Oberflächen und Kraftstoffeinspritzerbohrungen ein.
Die allgemeine Fertigung und industrielle Automatisierung im Markt für chromatische konfokale Wegsensoren wird bis 2031 voraussichtlich mit einer CAGR von 8,33 % wachsen. Niedrigere Controller-Kosten, Ethernet-native Schnittstellen und regionale Systemintegratoren reduzieren die Bereitstellungshürden über die Halbleiteranwendungen hinaus, die die frühe Einführung vorangetrieben haben. Die Qualitätsmanagementsystem-Verordnung der FDA trat am 2. Februar 2026 in Kraft und bezieht sich auf ISO 13485:2016. Dokumentierte berührungslose Messung unterstützt die Compliance für Implantatoberflächen und präzisionsgefertigte Komponenten. Qualitätskontrolllabore und Forschungs- und Entwicklungsinstitutionen bleiben frühe Anwender, während Photovoltaik, Unterhaltungselektronik und Lebensmittelverpackung eine breitere Nachfragebasis mit langer Reichweite hinzufügen.
Geografische Analyse
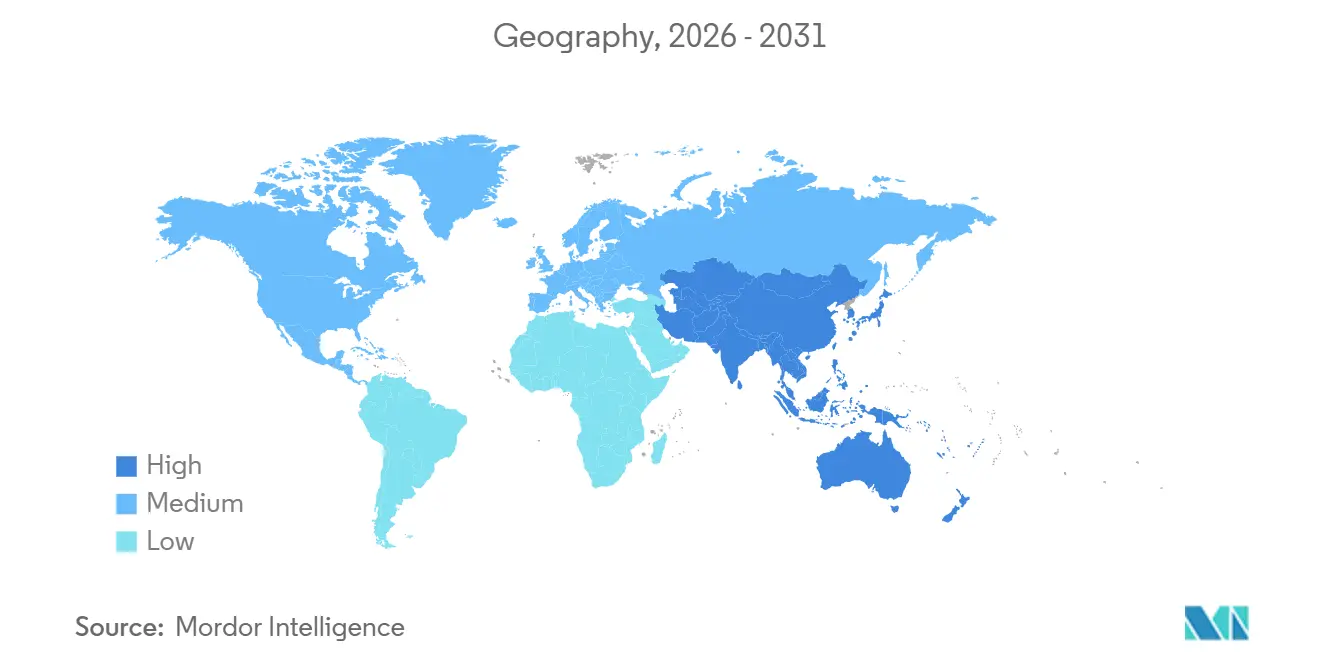
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen globalen Anteil von 44,61 % und wird bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen. Eine Konzentration von Halbleiterfoundries, fortschrittlichen Displaywerken und EV-Batterie-Gigafabriken unterstützt den Markt für chromatische konfokale Wegsensoren über mehrere Präzisionsfertigungs-Lieferketten hinweg. China hat Nachfrage bei der Elektrodenbeschichtung, dem Kalandrieren und der Schlitzinspektion, was eine Basis schafft, die weniger von der Halbleiterbeschaffung allein abhängig ist. Südkorea fügt Speicher- und Displayproduktion hinzu. Japan trägt Präzisionsoptik- und Automobilzulieferfähigkeiten bei.
ASEAN-Elektronikmontagezentren bieten eine weitere Basis für die Bereitstellung. Nordamerika unterstützt den Markt für chromatische konfokale Wegsensoren durch fortschrittliche Forschungseinrichtungen, die Inspektion von Luft- und Raumfahrt- sowie Verteidigungskomponenten und die Metrologie in der Pharmafertigung. Europa wird durch öffentliche Halbleiterinvestitionen, Deutschlands Automobilzulieferkette, Italiens Präzisionsmaschinensektor und Frankreichs Halbleiterausrüstungscluster unterstützt. Die Europäische Kommission beschreibt den European Chips Act als Rahmen für regionale Kapazitäten und Investitionen. Merck KGaA eröffnete im Mai 2026 eine Metrologie- und Inspektionsanlage in der Nähe von Grenoble.
Intel kündigte im Juli 2026 eine Kapitalinvestition von 5 Milliarden EUR (5,7 Milliarden USD) für seinen Campus in Leixlip an. Südamerika, der Nahe Osten und Afrika sowie kleinere Geografien hielten im Jahr 2025 einen begrenzten kombinierten Anteil. Brasilien, Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen selektive industrielle Automatisierung und Nachfrage nach Fertigungsdiversifizierung über kleinere Anwendungsbasen. Begrenzte Kalibrierungsinfrastruktur und Mangel an Metrologie-Spezialisten schränken die Einführung außerhalb etablierter Fertigungszentren ein.

Wettbewerbslandschaft
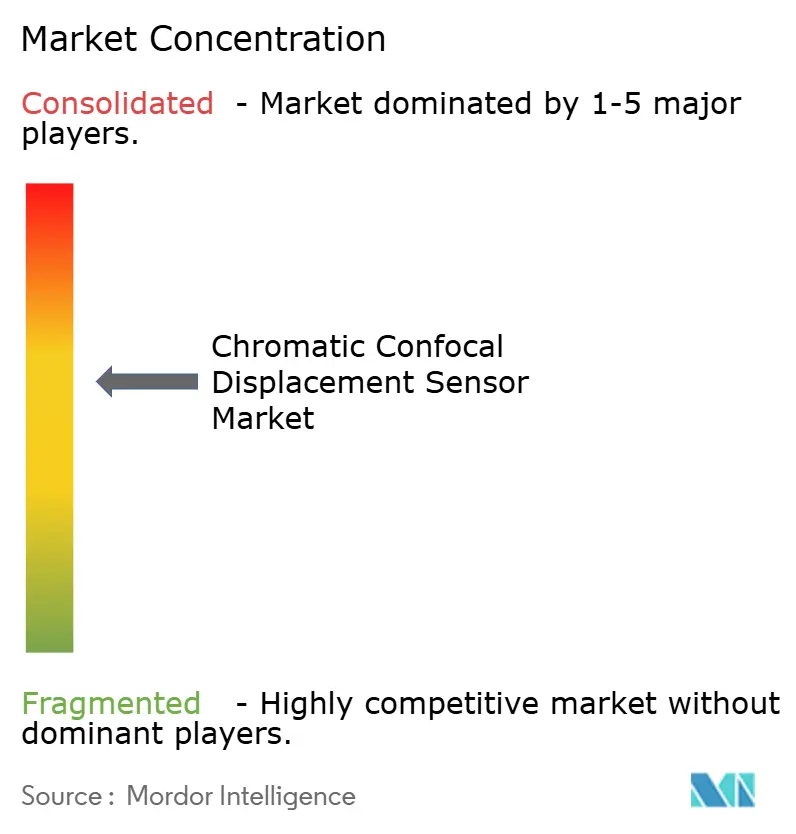
Der Markt für chromatische konfokale Wegsensoren ist mäßig konsolidiert unter technologieführenden Lieferanten. Keyence Corporation, Micro-Epsilon Messtechnik GmbH und Co. KG sowie Precitec Optronik GmbH haben etablierte Positionen. Ihre Stärken umfassen geschichtete Patentportfolios, proprietäre Controller-Designs und Anwendungstechnik-Expertise in anspruchsvollen Produktionsumgebungen. Lieferanten konkurrieren auch durch Software-Ökosysteme, Kalibrierungswerkzeuge, Integration statistischer Prozesskontrolle und Neukalibrierungsservices nach dem Verkauf, die über ein einziges Engagement bereitgestellt werden. Diese Services können einen Austausch erschweren, nachdem eine Produktionslinie im Markt für chromatische konfokale Wegsensoren qualifiziert wurde.
Chinesische Hersteller entwickeln kostengünstigere Punktsensorsysteme für die allgemeine Fertigung und Batteriebeschichtung im Markt für chromatische konfokale Wegsensoren. Diese Strategie adressiert preissensible Volumenanwendungen, während eine direkte Konkurrenz in hochmargigen Halbleiter- und Medizinprodukte-Segmenten mit tieferen Qualifizierungsanforderungen vermieden wird. Micro-Epsilon brachte im Februar 2026 zwei Controller mit 2 nm Auflösung und Ethernet-nativer Konnektivität auf den Markt. LMI Technologies präsentierte die Gocator-4000-Serie für den Markt für chromatische konfokale Wegsensoren auf der Automate 2026 im Mai 2026. Die Serie nutzte koaxiale Linien-Konfokaltechnologie für Halbleiter-, EV-Batterie- und Medizinprodukte-Anwendungen, die hochgeschwindige Oberflächendaten erfordern, mit einer X-Auflösung von 1,9 µm und Scanraten von bis zu 36 kHz.
Von Renishaw unterstützte Forscher demonstrierten im Juni 2026 zudem eine 8 mm × 3 mm große Metaoberflächen-Sonde. LMI Technologies berichtete im Juni 2025 über ein günstiges Urteil wegen Patentverletzung gegen Hypersen Technologies. Das Urteil zeigt, dass in China registrierte Patente gegen inländische Wettbewerber durchgesetzt werden können und die Kosten für einen auf Replikation basierenden Markteintritt erhöhen können. Ein vorkonfiguriertes Paket aus Controllern, Roboterschnittstellen, statistischen Prozesskontroll-Dashboards und Feldkalibrierung bleibt eine Chance für Lieferanten und Integratoren, denen direkte Fabrik-Engineering-Kapazitäten fehlen.
Branchenführer im Markt für chromatische konfokale Wegsensoren
Keyence Corporation
Precitec Optronik GmbH
Micro-Epsilon Messtechnik GmbH & Co. KG
LMI Technologies Inc.
Marposs S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Die thicknessCONTROL-Inline-Konfokal-chromatischen-Sensorsysteme von Micro-Epsilon im UK Battery Industrialization Center, UKBIC, in Coventry bestanden ihre erste jährliche Neukalibrierung nach 12 Monaten kontinuierlichem Betrieb über drei Dreifachspur- und eine Doppelspurkalandrierlinieninstallationen, wobei eine Systemgenauigkeit von ≤0,3 µm für die Dickenmessung von Anoden- und Kathodenelektroden erreicht wurde, und etablierten damit die erste industrielle Referenz für präzise Inline-Batterie-Elektrodenmetrologie auf diesem Genauigkeitsniveau im Vereinigten Königreich.
- Juli 2026: Intel kündigte eine Kapitalinvestition von 5 Milliarden EUR (5,7 Milliarden USD) an, um die Produktion fortschrittlicher Logikchips mit Intel 3 und der nächsten Generation von Intel Xeon-Knoten auf seinem Campus in Leixlip in Irland zu erweitern – eine Fertigungsverpflichtung, die eine nachhaltige Beschaffung von Metrologie- und Prozesskontrollausrüstung, einschließlich berührungsloser Oberflächenmesssysteme, über mehrere Produktionshochlaufzyklen hinweg generieren wird.
- Mai 2026: LMI Technologies stellte die Gocator-4000-Serie intelligenter 3D-koaxialer Linien-Konfokalsensoren auf der Automate 2026 vor, mit neuen Modellen Gocator 4011 und 4021, die eine X-Auflösung von 1,9 µm, einen Neigungswinkel von ±85°, ein Sichtfeld von bis zu 5 mm und Scanraten von 36 kHz für anspruchsvolle Halbleiter-, Medizinprodukte- und EV-Batteriefertigungsanwendungen bieten.
- Mai 2026: Merck KGaA, Darmstadt, Deutschland, eröffnete eine Metrologie- und Inspektionsanlage im Wert von 20 Millionen EUR (22 Millionen USD) in Saint-Ismier, Frankreich, ein 4.500 m² großes Gelände im Grenobler Halbleitercluster mit mehr als 100 Spezialisten, und erweiterte damit die Produktionskapazität für Metrologie-Werkzeuge des Unternehmens um das Fünffache, um der wachsenden Nachfrage von Chipherstellern gerecht zu werden, die fortschrittliche Packaging- und heterogene Integrationsinspektionslösungen benötigen.


Globaler Berichtsumfang für den Markt für chromatische konfokale Wegsensoren
Der Markt für chromatische konfokale Wegsensoren bezieht sich auf hochpräzise, berührungslose optische Sensoren, die das chromatisch-konfokale Prinzip (Weißlichtdispersion durch spezialisierte Optiken) nutzen, um Abstand, Verschiebung, Dicke und Oberflächenprofil mit einer Auflösung im Submikrometer- bis Nanometerbereich zu messen.
Der Marktbericht für chromatische konfokale Wegsensoren ist segmentiert nach Produkttyp (Punkt-chromatische konfokale Wegsensoren, Linien-chromatische konfokale Wegsensoren und Mehrpunkt-chromatische konfokale Wegsensoren), Technologie (Einzelwellenlänge, Mehrfachwellenlänge und Wellenlängen-Sweep), Vertriebskanal (Direktvertrieb und Distributor-/Systemintegrator-Vertrieb), Endnutzer (Halbleiterhersteller, Elektronik- und Displayhersteller, Automobil- und Luft- und Raumfahrthersteller, Medizinproduktehersteller, allgemeine Fertigung und industrielle Automatisierung, Qualitätskontrolllabore, Forschungs- und Entwicklungsinstitutionen und sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik und Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Punkt-chromatische konfokale Wegsensoren |
| Linien-chromatische konfokale Wegsensoren |
| Mehrpunkt-chromatische konfokale Wegsensoren |
| Einzelwellenlängen-Detektion |
| Mehrfachwellenlängen-Detektion |
| Wellenlängen-Sweep-Detektion |
| Direktvertrieb |
| Distributor- und Systemintegrator-Vertrieb |
| Halbleiterhersteller |
| Elektronik- und Displayhersteller |
| Automobil- und Luft- und Raumfahrthersteller |
| Medizinproduktehersteller |
| Allgemeine Fertigung und industrielle Automatisierung |
| Qualitätskontrolllabore |
| Forschungs- und Entwicklungsinstitutionen |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Produkttyp | Punkt-chromatische konfokale Wegsensoren | ||
| Linien-chromatische konfokale Wegsensoren | |||
| Mehrpunkt-chromatische konfokale Wegsensoren | |||
| Nach Technologie | Einzelwellenlängen-Detektion | ||
| Mehrfachwellenlängen-Detektion | |||
| Wellenlängen-Sweep-Detektion | |||
| Nach Vertriebskanal | Direktvertrieb | ||
| Distributor- und Systemintegrator-Vertrieb | |||
| Nach Endnutzerbranche | Halbleiterhersteller | ||
| Elektronik- und Displayhersteller | |||
| Automobil- und Luft- und Raumfahrthersteller | |||
| Medizinproduktehersteller | |||
| Allgemeine Fertigung und industrielle Automatisierung | |||
| Qualitätskontrolllabore | |||
| Forschungs- und Entwicklungsinstitutionen | |||
| Sonstige Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für chromatische konfokale Wegsensoren?
Die Marktgröße betrug im Jahr 2026 214,22 Millionen USD. Es wird prognostiziert, dass sie bis 2031 313,81 Millionen USD erreichen wird, unterstützt durch eine CAGR von 7,93 % über den Prognosezeitraum.
Welche Produktkategorie führt bei der chromatischen konfokalen Wegsensierung?
Punktsensoren führten im Jahr 2025 mit einem Anteil von 58,41 %. Ihre installierte Basis spiegelt routinemäßige Wafer-Inspektion, Präzisionsoberflächenprofilierung und Anforderungen an die Messung der optischen Beschichtungsdicke wider.
Welche Technologie expandiert am schnellsten bei der chromatischen konfokalen Sensierung?
Die Wellenlängen-Sweep-Detektion wird bis 2031 voraussichtlich mit einer CAGR von 8,14 % wachsen. Sie kann den Messbereich erweitern und dabei die für die Inspektion komplexer Komponenten erforderliche Auflösung beibehalten.
Welche Endnutzer setzen chromatische konfokale Sensoren ein?
Halbleiterhersteller waren im Jahr 2025 die größte Endnutzergruppe. Die allgemeine Fertigung und industrielle Automatisierung wird voraussichtlich am schnellsten wachsen, da die Integrationshürden sinken.
Warum werden diese Sensoren in der Batteriefertigung eingesetzt?
Sie unterstützen die berührungslose Überwachung der Elektrodendicke während des Trocknens und Kalandrierens. Dies umfasst Anwendungen, die eine Messgenauigkeit von unter 1 µm trotz Produktionslinienvibrationen und thermischer Bedingungen erfordern.
Welche Region führt die Nachfrage nach chromatischen konfokalen Wegsensoren an?
Der asiatisch-pazifische Raum führte im Jahr 2025 mit einem Anteil von 44,61 %. Die Region wird bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen, unterstützt durch Halbleiter-, Display- und Batteriefertigungskapazitäten.
Seite zuletzt aktualisiert am:



