
Tamaño y Participación del Mercado de Sensores de Desplazamiento Confocal Cromático
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 214.22 Millones de dólares |
| Tamaño del Mercado (2031) | 313.81 Millones de dólares |
| Growth Rate (2026 - 2031) | 7.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
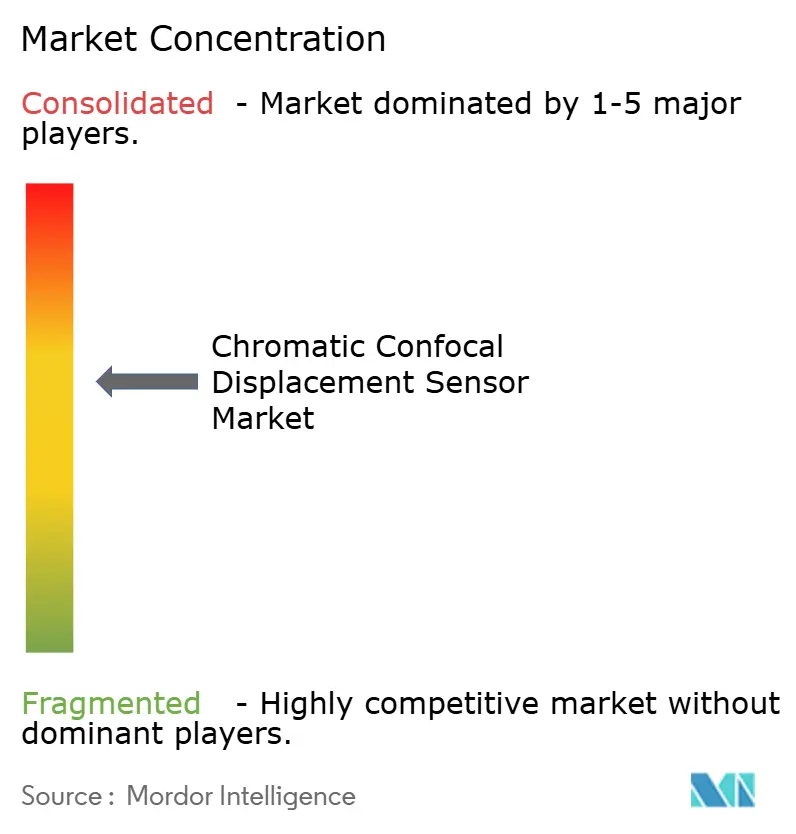
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sensores de Desplazamiento Confocal Cromático por Mordor Intelligence
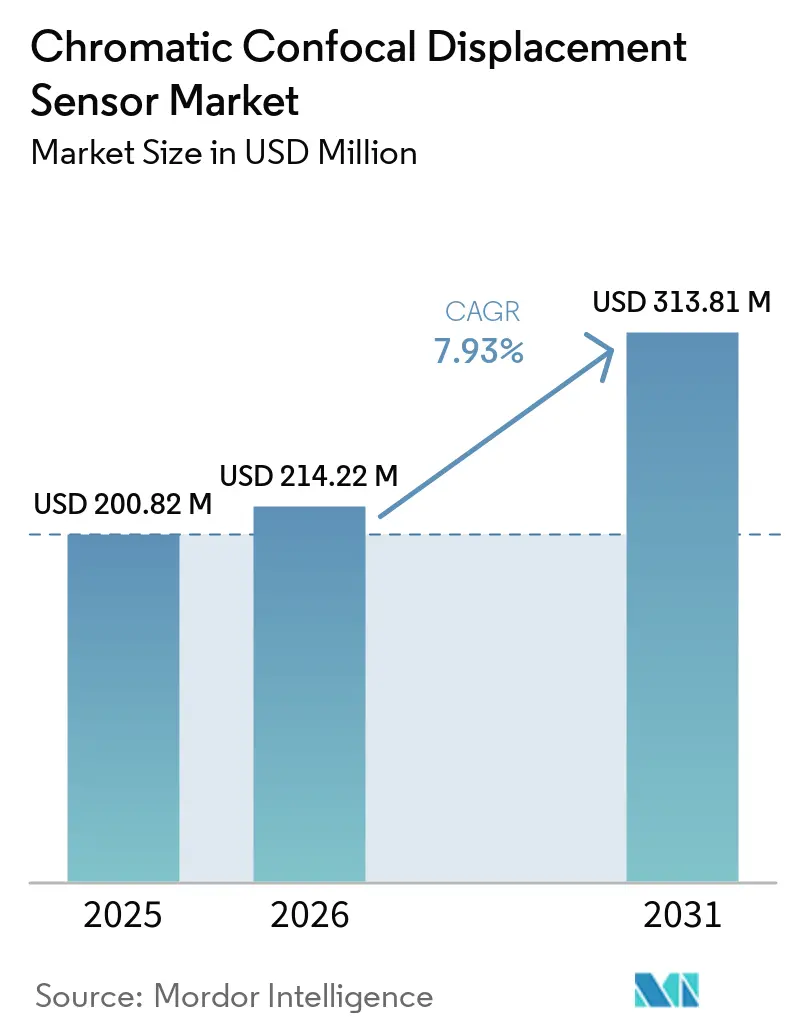
El tamaño del mercado de sensores de desplazamiento confocal cromático fue valorado en 200,82 millones de USD en 2025 y se estima que se expandirá desde 214,22 millones de USD en 2026 hasta alcanzar 313,81 millones de USD en 2031, a una CAGR del 7,93% durante el período de pronóstico 2026-2031. La demanda se concentra en la medición sin contacto en la fabricación de semiconductores, la producción de baterías, la óptica de precisión y otros procesos donde las tolerancias superficiales son estrictas y los datos de superficie confiables son esenciales. Las características más pequeñas de los dispositivos, los materiales transparentes y los componentes más estratificados aumentan la necesidad de perfilado de superficie repetible que los métodos de contacto y las herramientas de triangulación estándar no pueden proporcionar de manera consistente. La inversión pública y privada en semiconductores también respalda un pipeline más largo para las adquisiciones de metrología, incluidas las iniciativas europeas y la expansión planificada de Intel en Irlanda, donde se está añadiendo capacidad de fabricación avanzada. Los proveedores compiten en capacidad del controlador, integración de software, soporte de calibración e ingeniería de aplicaciones, en lugar de solo en especificaciones de hardware, porque los clientes necesitan sistemas listos para producción en lugar de componentes aislados. El mercado de sensores de desplazamiento confocal cromático también enfrenta exposición a los ciclos de gasto de capital en semiconductores, altos costos de sistemas, complejidad de integración y la disponibilidad limitada de especialistas en metrología óptica en ubicaciones de fabricación emergentes.
Conclusiones Clave del Informe
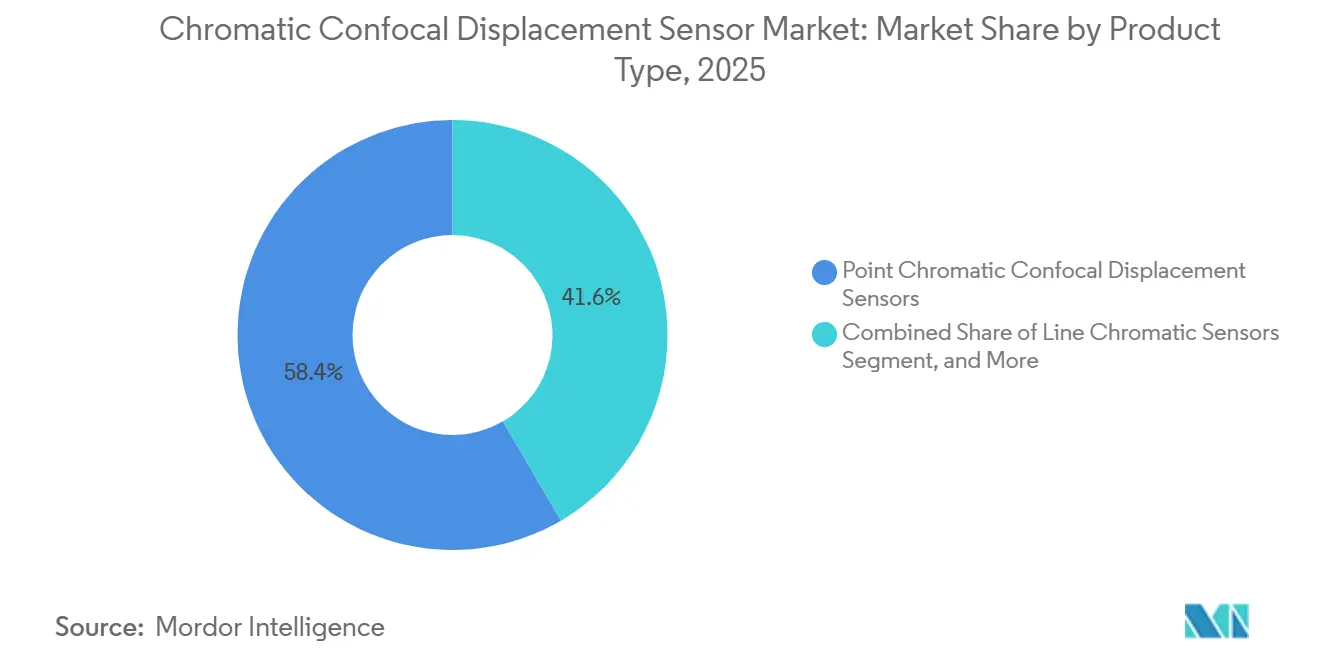
- Por tipo de producto, los sensores de punto representaron el 58,41% de la participación del mercado de sensores de desplazamiento confocal cromático en 2025, mientras que se proyecta que los sensores multipunto se expandirán a una CAGR del 8,34% hasta 2031.
- Por tecnología, la detección multilongitud de onda representó el 46,71% de la participación en 2025, mientras que se proyecta que la detección por barrido de longitud de onda se expandirá a una CAGR del 8,14% hasta 2031.
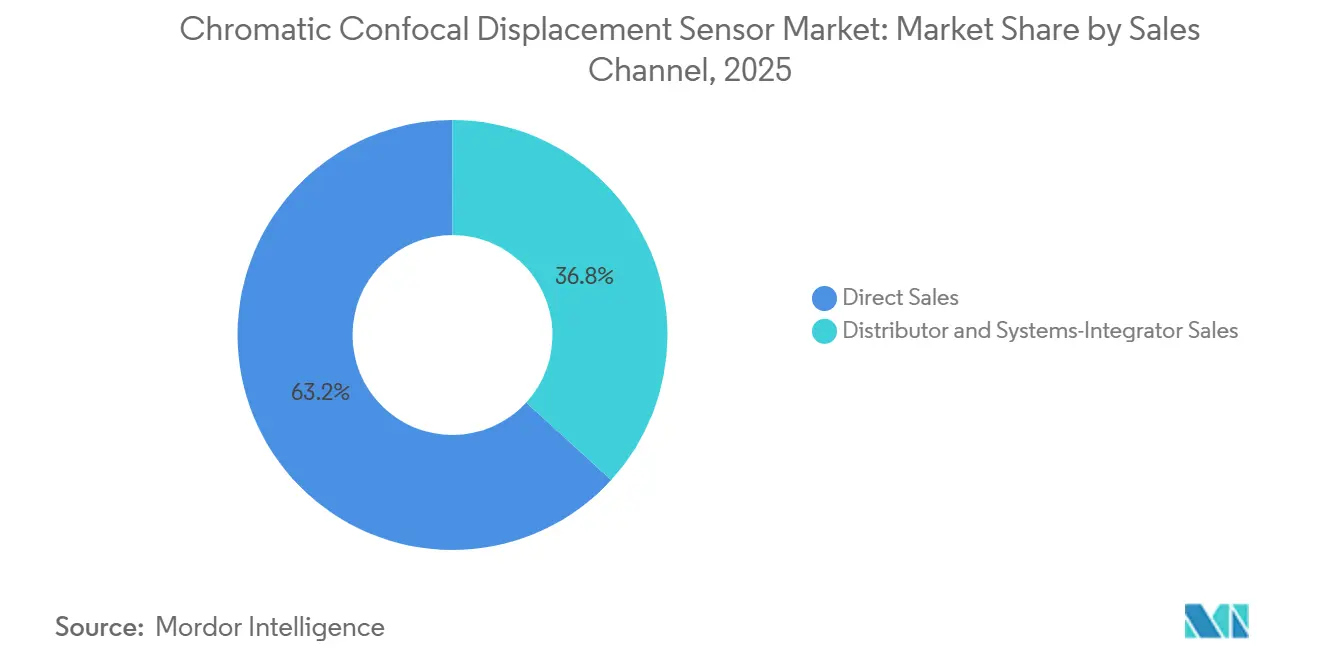
- Por canal de ventas, las ventas directas representaron el 63,21% de la participación en 2025, mientras que se proyecta que las ventas a través de distribuidores e integradores de sistemas se expandirán a una CAGR del 8,26% hasta 2031.
- Por industria de usuario final, los fabricantes de semiconductores representaron el 31,81% de la participación del mercado de sensores de desplazamiento confocal cromático en 2025, mientras que se proyecta que la fabricación general y la automatización industrial se expandirán a una CAGR del 8,33% hasta 2031.
- Por geografía, Asia-Pacífico representó el 44,61% de la participación global en 2025 y se proyecta que se expandirá a una CAGR del 8,42% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sensores de Desplazamiento Confocal Cromático
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Metrología de Obleas de Semiconductores y el Control de Procesos | +2.1% | Global, concentrado en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Control de Calidad en Línea para Materiales Transparentes y Reflectantes | +1.5% | Global, más fuerte en la fabricación de electrónica y pantallas de Asia-Pacífico y en la óptica de precisión europea | Mediano plazo (2-4 años) |
| Integración de la Industria 4.0 y Automatización de Bucle Cerrado | +1.4% | Global, con América del Norte y Europa liderando la adopción y Asia-Pacífico escalando rápidamente | Mediano plazo (2-4 años) |
| Inspección de Electrodos y Ensamblaje de Celdas de Baterías para Vehículos Eléctricos | +1.0% | Núcleo en Asia-Pacífico, con demanda que se extiende a Europa | Corto plazo (≤ 2 años) |
| Metrología Sin Contacto para Dispositivos Biomédicos y Médicos | +0.6% | América del Norte y Europa, con centros emergentes de fabricación médica en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Inspección Multipunto Localizada para Geometrías Complejas | +0.5% | América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Metrología de Obleas de Semiconductores y el Control de Procesos
El empaquetado avanzado requiere sistemas de medición que puedan evaluar estructuras cada vez más pequeñas en obleas de gran tamaño en el mercado de sensores de desplazamiento confocal cromático. El enlace híbrido, el empaquetado a nivel de oblea de tipo fan-out y las pilas de vías de silicio pasante han reducido los pasos de interconexión a micrones de un solo dígito. Estos procesos requieren mediciones repetibles de superficie y profundidad en sustratos de 300 mm durante la producción, a menudo a velocidades de rendimiento que los equipos de inspección deben mantener. Una investigación de 2025 reportó detección confocal cromática de iluminación por la parte posterior a una longitud de onda de 1.560 nm dentro de circuitos integrados 3D. El trabajo logró una repetibilidad de 72,3 nm en obleas de silicio de 534,2 µm y mapeó las profundidades de las vías de silicio pasante rellenas de cobre.[1]Haoran Zhu et al., "Metrología e Inspección Habilitadas por Iluminación por la Parte Posterior dentro de Circuitos Integrados 3D Usando Metrología Confocal Cromática Basada en Peine de Frecuencias e Interferometría Espectral," Light: Advanced Manufacturing, light-am.com. El resultado respalda el uso del mercado de sensores de desplazamiento confocal cromático en la inspección de estructuras enterradas para memoria de alto ancho de banda y empaquetado avanzado de chips, donde las herramientas de superficie convencionales tienen un alcance limitado.
Control de Calidad en Línea para Materiales Transparentes y Reflectantes
El vidrio de pantalla, los recubrimientos ópticos, los dieléctricos de semiconductores y las películas de polímero pueden ser difíciles de inspeccionar con calibradores de contacto o herramientas estándar de triangulación láser. Las superficies pulidas pueden saturar las señales de triangulación, mientras que los calibradores de contacto pueden introducir contaminación en el trabajo en sala limpia. Los sistemas confocales cromáticos miden la longitud de onda focal reflejada en lugar de depender de la intensidad o el ángulo reflejado, evitando ambas limitaciones en materiales difíciles. El CHRocodile CVC de Precitec admite un rendimiento de hasta 280 Mpíxeles por segundo para la inspección en línea de corte de obleas, electrónica de consumo y defectos en vidrio. Un estudio de 2026 describió una configuración de pupila dividida que mejoró la precisión del escaneo lineal en características de superficie pronunciadas.[2]Weiguang Yang et al., "Configuración Híbrida de Pupila Dividida para la Mejora de la Precisión en la Medición Confocal Cromática de Escaneo Lineal," Optics and Laser Technology, sciencedirect.com. Estas capacidades respaldan un uso más amplio en la inspección de bordes de vidrio, paneles de pantalla y superficies reflectantes a medida que el mercado de sensores de desplazamiento confocal cromático llega a los fabricantes del Sudeste Asiático e India.
Integración de la Industria 4.0 y Automatización de Bucle Cerrado
Los puntos de medición conectados dentro del control de calidad automatizado apoyan cada vez más el mercado de sensores de desplazamiento confocal cromático. La integración con los sistemas de ejecución de fabricación y el software de control estadístico de procesos puede convertir un resultado de medición en una señal de corrección de procesos. Este enfoque puede reducir la intervención manual y proporcionar una retroalimentación más rápida cuando las condiciones del proceso cambian, convirtiendo las auditorías de calidad periódicas en disparadores de corrección en tiempo real. Micro-Epsilon introdujo los controladores de dos canales IFC2412 e IFC2417 en febrero de 2026 con una resolución de 2 nm y salidas nativas de Ethernet para EtherCAT, PROFINET y EtherNet/IP.[3]Micro-Epsilon Messtechnik GmbH and Co. KG, "Nuevas Posibilidades en la Tecnología de Medición Confocal," Micro-Epsilon, micro-epsilon.com. Los controladores admiten tasas de muestreo de hasta 25 kHz y pueden simplificar la conexión a plataformas de automatización industrial. Merck KGaA inauguró una instalación de 20 millones de EUR (22 millones de USD) en Saint-Ismier, Francia, en mayo de 2026, ampliando su capacidad de producción de herramientas de metrología cinco veces.
Inspección de Electrodos y Ensamblaje de Celdas de Baterías para Vehículos Eléctricos
La producción de bateras de iones de litio ha añadido un caso de uso importante para el mercado de sensores de desplazamiento confocal cromático y la inspección de espesor sin contacto. Las tolerancias de recubrimiento de electrodos de ±1 µm a ±3 µm durante el calandrado pueden superar el rango práctico de los calibradores de corrientes de Foucault o capacitivos en materiales no conductores y multicapa. Un estudio de 2025 del Instituto Tecnológico de Karlsruhe probó sensores Precitec CHRocodile 2 DPS de doble cara durante el secado de electrodos de baterías. Los cabezales de los sensores rastrearon el espesor del electrodo con una precisión inferior a 1 µm a pesar de la vibración de la correa del sustrato de hasta 30 µm. Micro-Epsilon informó en agosto de 2026 que sus sistemas thicknessCONTROL habían completado 12 meses de operación en línea continua en el Centro de Industrialización de Baterías del Reino Unido.[4]Micro-Epsilon Messtechnik GmbH and Co. KG, "UKBIC Valida la Tecnología de Espesor de Lámina de Batería en Lnea de Micro-Epsilon Tras 12 Meses de Operación Exitosa," Micro-Epsilon, micro-epsilon.co.uk. Los sistemas lograron una precisión de ≤0,3 µm en líneas de calandrado a escala industrial y respaldaron la correspondencia de materiales ánodo-cátodo para un mejor control de la relación NP de las celdas.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Sistema y Costo Total de Propiedad | -1.2% | Global, más agudo en América del Sur, África y el Sudeste Asiático fuera de los principales clústeres de electrónica | Corto plazo (≤ 2 años) |
| Complejidad de Integración y Calibración | -0.8% | Global, más fuerte entre las pequeñas y medianas empresas de fabricación general sin personal de metrología | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Metrología Óptica | -0.6% | Global, más grave en Oriente Medio, África y los mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Estabilidad de la Fuente de Banda Ancha y Compromisos entre Velocidad y Precisión | -0.4% | Global, especialmente en producción de alto volumen y alta velocidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Sistema y Costo Total de Propiedad
Un sistema confocal cromático completo en el mercado de sensores de desplazamiento confocal cromático incluye un cabezal óptico, un controlador, software de aplicación y soporte de ingeniería. Su costo de adquisición es superior al de los sistemas de triangulación láser y detección capacitiva. Los artefactos de calibración, los contratos de mantenimiento y el personal especializado aumentan el costo total durante la vida útil operativa del equipo. Una revisión revisada por pares de 2024 identificó la estabilidad de la fuente de banda ancha y la recalibración espectral como consideraciones operativas recurrentes en los sistemas confocales cromáticos. Los fabricantes con requisitos de tolerancia moderados pueden optar por alternativas de menor costo cuando pueden cumplir con el rango de medición requerido, especialmente fuera de los niveles de suministro de semiconductores y automoción. Esta restricción es más fuerte donde los umbrales de retorno de equipos de capital son estrictos y la infraestructura de metrología establecida es limitada.
Complejidad de Integración y Calibración
Estos sensores en el mercado de sensores de desplazamiento confocal cromático requieren una alineación óptica cuidadosa, control ambiental y configuraciones de procesamiento de señales. Los artefactos de calibración certificados que son trazables a estándares nacionales son habituales en las plantas de semiconductores, pero más difíciles de organizar en operaciones de fabricación más pequeñas. La publicación técnica de OMRON de 2025 describió una arquitectura de sensor de desplazamiento coaxial de fibra para la medición de espesor. Sin embargo, las implementaciones multicanal aún necesitan coordinación con los controladores de producción, las señales de robots y los sistemas de visión anteriores. Los ingenieros familiarizados con los calibradores de contacto también necesitan formación para interpretar los datos de forma de onda espectral. Los requisitos de documentación e incertidumbre para el trabajo aeroespacial y de dispositivos médicos pueden alargar los ciclos de implementación en el mercado de sensores de desplazamiento confocal cromático, particularmente donde se requiere soporte de laboratorio acreditado por ISO 17025.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Sensores de Punto Lideran, las Configuraciones Multipunto Ganan Terreno
Los sensores de punto representaron el 58,41% de la participación del segmento de tipo de producto en 2025. Están establecidos en la inspección de obleas, el perfilado de superficie de precisión y la medición del espesor de recubrimientos ópticos, donde las lecturas subnanométricas cumplen con los procedimientos de calidad establecidos. Una medición de punto único cumple con muchos requisitos de calidad sin la complejidad mecánica de los sistemas multicanal. Su óptica más simple respalda la calificación en sala limpia, el uso maduro de cables de fibra óptica y las especificaciones de adquisición familiares para los equipos de metrología experimentados. La compatibilidad con fibra óptica también evita la generación de calor en el cabezal del sensor.
Se proyecta que los sistemas multipunto en el mercado de sensores de desplazamiento confocal cromático se expandirán a una CAGR del 8,34% hasta 2031. Recopilan datos en varios lugares simultáneamente para placas bipolares de baterías, deformación de paquetes avanzados e inspección de la holgura en la punta de las paletas de turbinas, donde la recopilación secuencial retrasaría las decisiones de producción. El escaneo de puntos secuencial puede ser demasiado lento para estas aplicaciones. Un estudio de junio de 2026 presentó una sonda de 8 mm por 3 mm con un rango axial superior a 150 µm. Un estudio de 2025 también reportó un sensor de metalente de 1 mm de diámetro con modos de medición conmutables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tecnología: Las Plataformas Multilongitud de Onda Anclan la Precisión, las Fuentes de Barrido Aceleran
La detección multilongitud de onda representó el 46,71% de la participación del segmento de tecnología del mercado de sensores de desplazamiento confocal cromático en 2025. Admite mediciones de alta precisión de superficies individuales mediante adquisición simultánea en varias longitudes de onda discretas. Este enfoque respalda la corrección cromática integrada y la repetibilidad vinculada a estándares de longitud de onda calibrados, que siguen siendo importantes en el trabajo de semiconductores y óptica de precisión. También cuenta con un ecosistema de calibración maduro, amplia compatibilidad con controladores de terceros y un cuerpo sustancial de evidencia de aplicación publicada. La detección de longitud de onda única sigue siendo relevante para la inspección de envases de vidrio y plásticos de consumo sensibles al costo.
Se proyecta que el tamaño del mercado de sensores de desplazamiento confocal cromático por barrido de longitud de onda se expandirá a una CAGR del 8,14% hasta 2031. Los sistemas de fuente de barrido mapean un espectro continuo a la profundidad y pueden extender el rango de medición sin reducir la alta resolución en superficies con gran variación de altura. Un artículo de Applied Optics de 2026 reportó un rango axial de 1.030 µm con una resolución de 10 nm. El estudio reportó un error de desplazamiento máximo de 0,06 µm. Esta capacidad es relevante para el empaquetado avanzado de semiconductores y la medición de cavidades de moldes, donde los diseños discretos multilongitud de onda anteriores tenían un rango más limitado.
Por Canal de Ventas: El Modelo Directo Ancla los Despliegues de Sensores de Alto Valor
Las ventas directas representaron el 63,21% de la participación del segmento de canal de ventas en 2025. Las instalaciones de gran tamaño requieren especialistas que comprendan la mecánica de la línea de producción, la calificación en sala limpia, la integración de software y los requisitos de calibración específicos de la aplicación. Este soporte es importante para los clientes de semiconductores y dispositivos médicos. Los proveedores directos pueden suministrar software propietario, vínculos con sistemas de ejecución de fabricación y control estadístico de procesos, servicio, recalibración y soporte de actualización. La calificación, la documentación de trazabilidad y la cobertura de servicio local también refuerzan el compromiso directo.
Se proyecta que las ventas a través de distribuidores e integradores de sistemas en el mercado de sensores de desplazamiento confocal cromático se expandirán a una CAGR del 8,26% hasta 2031. Estos canales sirven a los fabricantes generales que necesitan implementación empaquetada, soporte de ingeniería local e implementación más rápida en lugar de productos de medición independientes. Los integradores pueden combinar sensores con manejo robótico, visión artificial y software de control estadístico de procesos. El enfoque puede acortar el despliegue para organizaciones sin especialistas en metrología óptica al reducir la carga de coordinación entre varios proveedores de equipos. Se está expandiendo en el Sudeste Asiático, América del Sur e India a través de relaciones locales en automoción y electrónica.
Por Industria de Usuario Final: Los Semiconductores Anclan la Base, la Automatización Acelera Más Rápido
Los fabricantes de semiconductores representaron el 31,81% de la participación del segmento de usuario final en 2025. Inspeccionan la curvatura de obleas, el espesor de capas, la inclinación de los dados, los pasos de pasivación y las superficies de unión dentro de flujos complejos de producción de obleas y paquetes. Las estructuras complejas 2,5D y 3D introducen pasos de medición adicionales en la producción sin requerir que los proveedores encuentren clientes finales completamente nuevos. Los fabricantes de electrónica y pantallas utilizan estos sistemas para la inspección de paneles OLED y la verificación del espesor del vidrio de pantalla. Los usuarios de automoción y aeroespacial los aplican a las puntas de las paletas, las superficies pintadas y los orificios de los inyectores de combustible.
Se proyecta que la fabricación general y la automatización industrial en el mercado de sensores de desplazamiento confocal cromático se expandirán a una CAGR del 8,33% hasta 2031. Los menores costos de los controladores, las interfaces nativas de Ethernet y los integradores de sistemas regionales reducen las barreras de implementación más allá de las aplicaciones de semiconductores que impulsaron la adopción temprana. El Reglamento del Sistema de Gestión de Calidad de la FDA entró en vigor el 2 de febrero de 2026 e incorpora por referencia la norma ISO 13485:2016. La medición sin contacto documentada respalda el cumplimiento para superficies de implantes y componentes mecanizados de precisión. Los laboratorios de control de calidad y las instituciones de investigación y desarrollo siguen siendo adoptantes tempranos, mientras que la fotovoltaica, la electrónica de consumo y el envasado de alimentos añaden una base de demanda de larga cola más amplia.
Análisis Geográfico
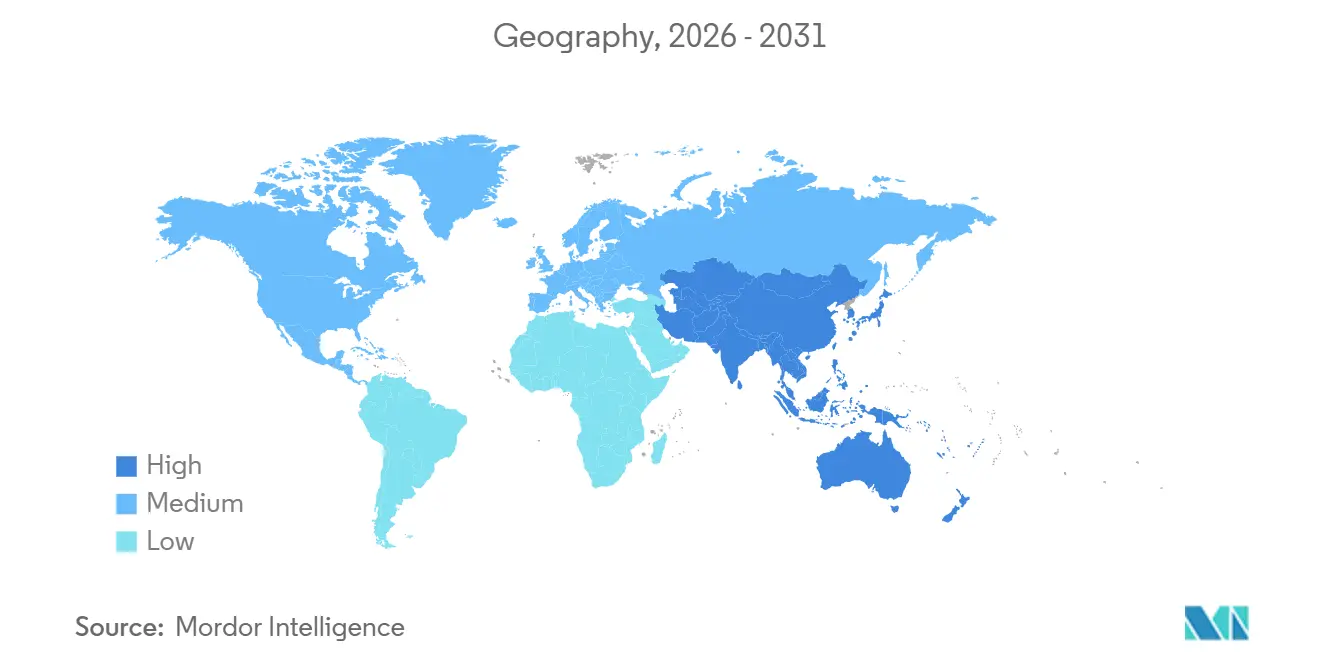
Asia-Pacífico representó el 44,61% de la participación global en 2025 y se proyecta que se expandirá a una CAGR del 8,42% hasta 2031. Una concentración de fundiciones de semiconductores, plantas avanzadas de pantallas y gigafábricas de baterías para vehículos eléctricos respalda el mercado de sensores de desplazamiento confocal cromático en múltiples cadenas de suministro de fabricación de precisión. China tiene demanda en el recubrimiento de electrodos, el calandrado y la inspección de corte, creando una base que es menos dependiente de la adquisición de semiconductores por sí sola. Corea del Sur añade producción de memoria y pantallas. Japón contribuye con capacidades de óptica de precisión y cadena de suministro automotriz.
Los centros de ensamblaje de electrónica de la ASEAN añaden otra base para el despliegue. América del Norte respalda el mercado de sensores de desplazamiento confocal cromático a través de instituciones de investigación avanzada, inspección de componentes aeroespaciales y de defensa, y metrología de fabricación farmacéutica. Europa está respaldada por la inversión pública en semiconductores, la cadena de suministro automotriz de Alemania, el sector de maquinaria de precisión de Italia y el clúster de equipos para semiconductores de Francia. La Comisión Europea describe la Ley Europea de Chips como un marco para la capacidad y la inversión regional. Merck KGaA inauguró una instalación de metrología e inspección cerca de Grenoble en mayo de 2026.
Intel anunció una inversión de 5.000 millones de EUR (5.700 millones de USD) para su campus de Leixlip en julio de 2026. América del Sur, Oriente Medio y África, y las geografías más pequeñas representaron una participación combinada limitada en 2025. Brasil, Arabia Saudita y los Emiratos Árabes Unidos respaldan la automatización industrial selectiva y la demanda de diversificación manufacturera en bases de aplicación más pequeñas. La infraestructura de calibración limitada y la escasez de especialistas en metrología restringen la adopción fuera de los centros de fabricación establecidos.

Panorama Competitivo
El mercado de sensores de desplazamiento confocal cromático está moderadamente consolidado entre los proveedores líderes en tecnología. Keyence Corporation, Micro-Epsilon Messtechnik GmbH and Co. KG y Precitec Optronik GmbH tienen posiciones establecidas. Sus fortalezas incluyen carteras de patentes estratificadas, diseños de controladores propietarios y experiencia en ingeniería de aplicaciones en entornos de producción exigentes. Los proveedores también compiten a través de ecosistemas de software, herramientas de calibración, integración de control estadístico de procesos y servicios de recalibración posventa entregados a través de un solo compromiso. Estos servicios pueden dificultar la sustitución después de que una línea de producción esté calificada en el mercado de sensores de desplazamiento confocal cromático.
Los fabricantes chinos están desarrollando sistemas de sensores de punto de menor costo para la fabricación general y el recubrimiento de baterías en el mercado de sensores de desplazamiento confocal cromático. Esta estrategia aborda las aplicaciones de volumen sensibles al precio mientras evita la competencia directa en los segmentos de semiconductores y dispositivos médicos de alto margen con requisitos de calificación más profundos. Micro-Epsilon lanzó dos controladores con resolución de 2 nm y conectividad nativa de Ethernet en febrero de 2026. LMI Technologies presentó la serie Gocator 4000 para el mercado de sensores de desplazamiento confocal cromático en Automate 2026 en mayo de 2026. La serie utilizó tecnología confocal lineal coaxial para aplicaciones de semiconductores, baterías para vehículos eléctricos y dispositivos médicos que requieren datos de superficie de alta velocidad, con una resolución X de 1,9 µm y tasas de escaneo de hasta 36 kHz.
Los investigadores respaldados por Renishaw también demostraron una sonda de metasuperficie de 8 mm por 3 mm en junio de 2026. LMI Technologies reportó un fallo favorable por infracción de patente contra Hypersen Technologies en junio de 2025. El fallo muestra que las patentes registradas en China pueden hacerse cumplir contra los competidores nacionales y pueden aumentar el costo de la entrada basada en la replicación. Un paquete preingeniado de controladores, interfaces de robots, paneles de control estadístico de procesos y calibración en campo sigue siendo una oportunidad para los proveedores e integradores que carecen de escala de ingeniería de fábrica directa.
Líderes de la Industria de Sensores de Desplazamiento Confocal Cromático
Keyence Corporation
Precitec Optronik GmbH
Micro-Epsilon Messtechnik GmbH & Co. KG
LMI Technologies Inc.
Marposs S.p.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Los sistemas de sensores confocales cromáticos en línea thicknessCONTROL de Micro-Epsilon en el Centro de Industrialización de Baterías del Reino Unido, UKBIC, en Coventry, superaron su primera recalibración anual tras 12 meses de operación continua en tres instalaciones de líneas de calandrado de triple pista y una de doble pista, logrando una precisión del sistema de ≤0,3 µm para la medición del espesor de los electrodos de ánodo y cátodo, estableciendo la primera referencia a escala industrial para la metrología de electrodos de baterías en línea de precisión a este nivel de precisión en el Reino Unido.
- Julio de 2026: Intel anunció una inversión de capital de 5.000 millones de EUR (5.700 millones de USD) para expandir la producción de chips lógicos avanzados utilizando los nodos Intel 3 e Intel Xeon de próxima generación en su campus de Leixlip en Irlanda, un compromiso de fabricación que generará una adquisición sostenida de equipos de metrología y control de procesos, incluidos sistemas de medición de superficie sin contacto, a lo largo de múltiples ciclos de aumento de producción.
- Mayo de 2026: LMI Technologies presentó la serie de sensores confocales lineales coaxiales 3D inteligentes Gocator 4000 en Automate 2026, con los nuevos modelos Gocator 4011 y 4021 que ofrecen una resolución X de 1,9 µm, un ángulo de pendiente de ±85°, un campo de visión de hasta 5 mm y tasas de escaneo de 36 kHz para aplicaciones exigentes de fabricación de semiconductores, dispositivos médicos y baterías para vehículos eléctricos.
- Mayo de 2026: Merck KGaA, Darmstadt, Alemania, inauguró una instalación de Metrología e Inspección de 20 millones de EUR (22 millones de USD) en Saint-Ismier, Francia, un sitio de 4.500 m² en el clúster de semiconductores de Grenoble que emplea a más de 100 especialistas, ampliando la capacidad de producción de herramientas de metrología de la empresa cinco veces para atender la creciente demanda de los fabricantes de chips que requieren soluciones de inspección de empaquetado avanzado e integración heterogénea.


Alcance del Informe del Mercado Global de Sensores de Desplazamiento Confocal Cromático
El Mercado de Sensores de Desplazamiento Confocal Cromático se refiere a sensores ópticos de alta precisión y sin contacto que utilizan el principio confocal cromático (dispersión de luz blanca a través de óptica especializada) para medir distancia, desplazamiento, espesor y perfil de superficie con una resolución de nivel submicrométrico a nanométrico.
El Informe del Mercado de Sensores de Desplazamiento Confocal Cromático está segmentado por Tipo de Producto (Sensores de Desplazamiento Confocal Cromático de Punto, Sensores de Desplazamiento Confocal Cromático Lineales y Sensores de Desplazamiento Confocal Cromático Multipunto), Tecnología (Monolongitud de Onda, Multilongitud de Onda y Barrido de Longitud de Onda), Canal de Ventas (Ventas Directas y Ventas a través de Distribuidores/Integradores de Sistemas), Usuario Final (Fabricantes de Semiconductores, Fabricantes de Electrónica y Pantallas, Fabricantes de Automoción y Aeroespacial, Fabricantes de Dispositivos Médicos, Fabricación General y Automatización Industrial, Laboratorios de Control de Calidad, Instituciones de Investigación y Desarrollo y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Sensores de Desplazamiento Confocal Cromático de Punto |
| Sensores de Desplazamiento Confocal Cromático Lineales |
| Sensores de Desplazamiento Confocal Cromático Multipunto |
| Detección Monolongitud de Onda |
| Detección Multilongitud de Onda |
| Detección por Barrido de Longitud de Onda |
| Ventas Directas |
| Ventas a través de Distribuidores e Integradores de Sistemas |
| Fabricantes de Semiconductores |
| Fabricantes de Electrónica y Pantallas |
| Fabricantes de Automoción y Aeroespacial |
| Fabricantes de Dispositivos Médicos |
| Fabricación General y Automatización Industrial |
| Laboratorios de Control de Calidad |
| Instituciones de Investigación y Desarrollo |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Producto | Sensores de Desplazamiento Confocal Cromático de Punto | ||
| Sensores de Desplazamiento Confocal Cromático Lineales | |||
| Sensores de Desplazamiento Confocal Cromático Multipunto | |||
| Por Tecnología | Detección Monolongitud de Onda | ||
| Detección Multilongitud de Onda | |||
| Detección por Barrido de Longitud de Onda | |||
| Por Canal de Ventas | Ventas Directas | ||
| Ventas a través de Distribuidores e Integradores de Sistemas | |||
| Por Industria de Usuario Final | Fabricantes de Semiconductores | ||
| Fabricantes de Electrónica y Pantallas | |||
| Fabricantes de Automoción y Aeroespacial | |||
| Fabricantes de Dispositivos Médicos | |||
| Fabricación General y Automatización Industrial | |||
| Laboratorios de Control de Calidad | |||
| Instituciones de Investigación y Desarrollo | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sensores de desplazamiento confocal cromático?
El tamaño del mercado fue de 214,22 millones de USD en 2026. Se prevé que alcance los 313,81 millones de USD en 2031, respaldado por una CAGR del 7,93% durante el período de pronóstico.
¿Qué categoría de producto lidera la detección de desplazamiento confocal cromático?
Los sensores de punto lideraron con una participación del 58,41% en 2025. Su base instalada refleja los requisitos habituales de inspección de obleas, perfilado de superficie de precisión y medición del espesor de recubrimientos ópticos.
¿Qué tecnología se está expandiendo más rápido en la detección confocal cromática?
Se proyecta que la detección por barrido de longitud de onda se expandirá a una CAGR del 8,14% hasta 2031. Puede extender el rango de medición manteniendo la resolución necesaria para la inspección de componentes complejos.
¿Qué usuarios finales están adoptando los sensores confocales cromáticos?
Los fabricantes de semiconductores fueron el grupo de usuarios finales más grande en 2025. Se proyecta que la fabricación general y la automatización industrial se expandirán más rápido a medida que disminuyan las barreras de integración.
¿Por qué se utilizan estos sensores en la fabricación de baterías?
Respaldan el monitoreo del espesor de los electrodos sin contacto durante el secado y el calandrado. Esto incluye aplicaciones que requieren una precisión de medición inferior a 1 µm a pesar de la vibración de la línea de producción y las condiciones térmicas.
¿Qué región lidera la demanda de sensores de desplazamiento confocal cromático?
Asia-Pacífico lideró con una participación del 44,61% en 2025. Se proyecta que la región se expandirá a una CAGR del 8,42% hasta 2031, respaldada por la capacidad de fabricación de semiconductores, pantallas y baterías.
Última actualización de la página el:



