
Taille et part du marché du piment
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
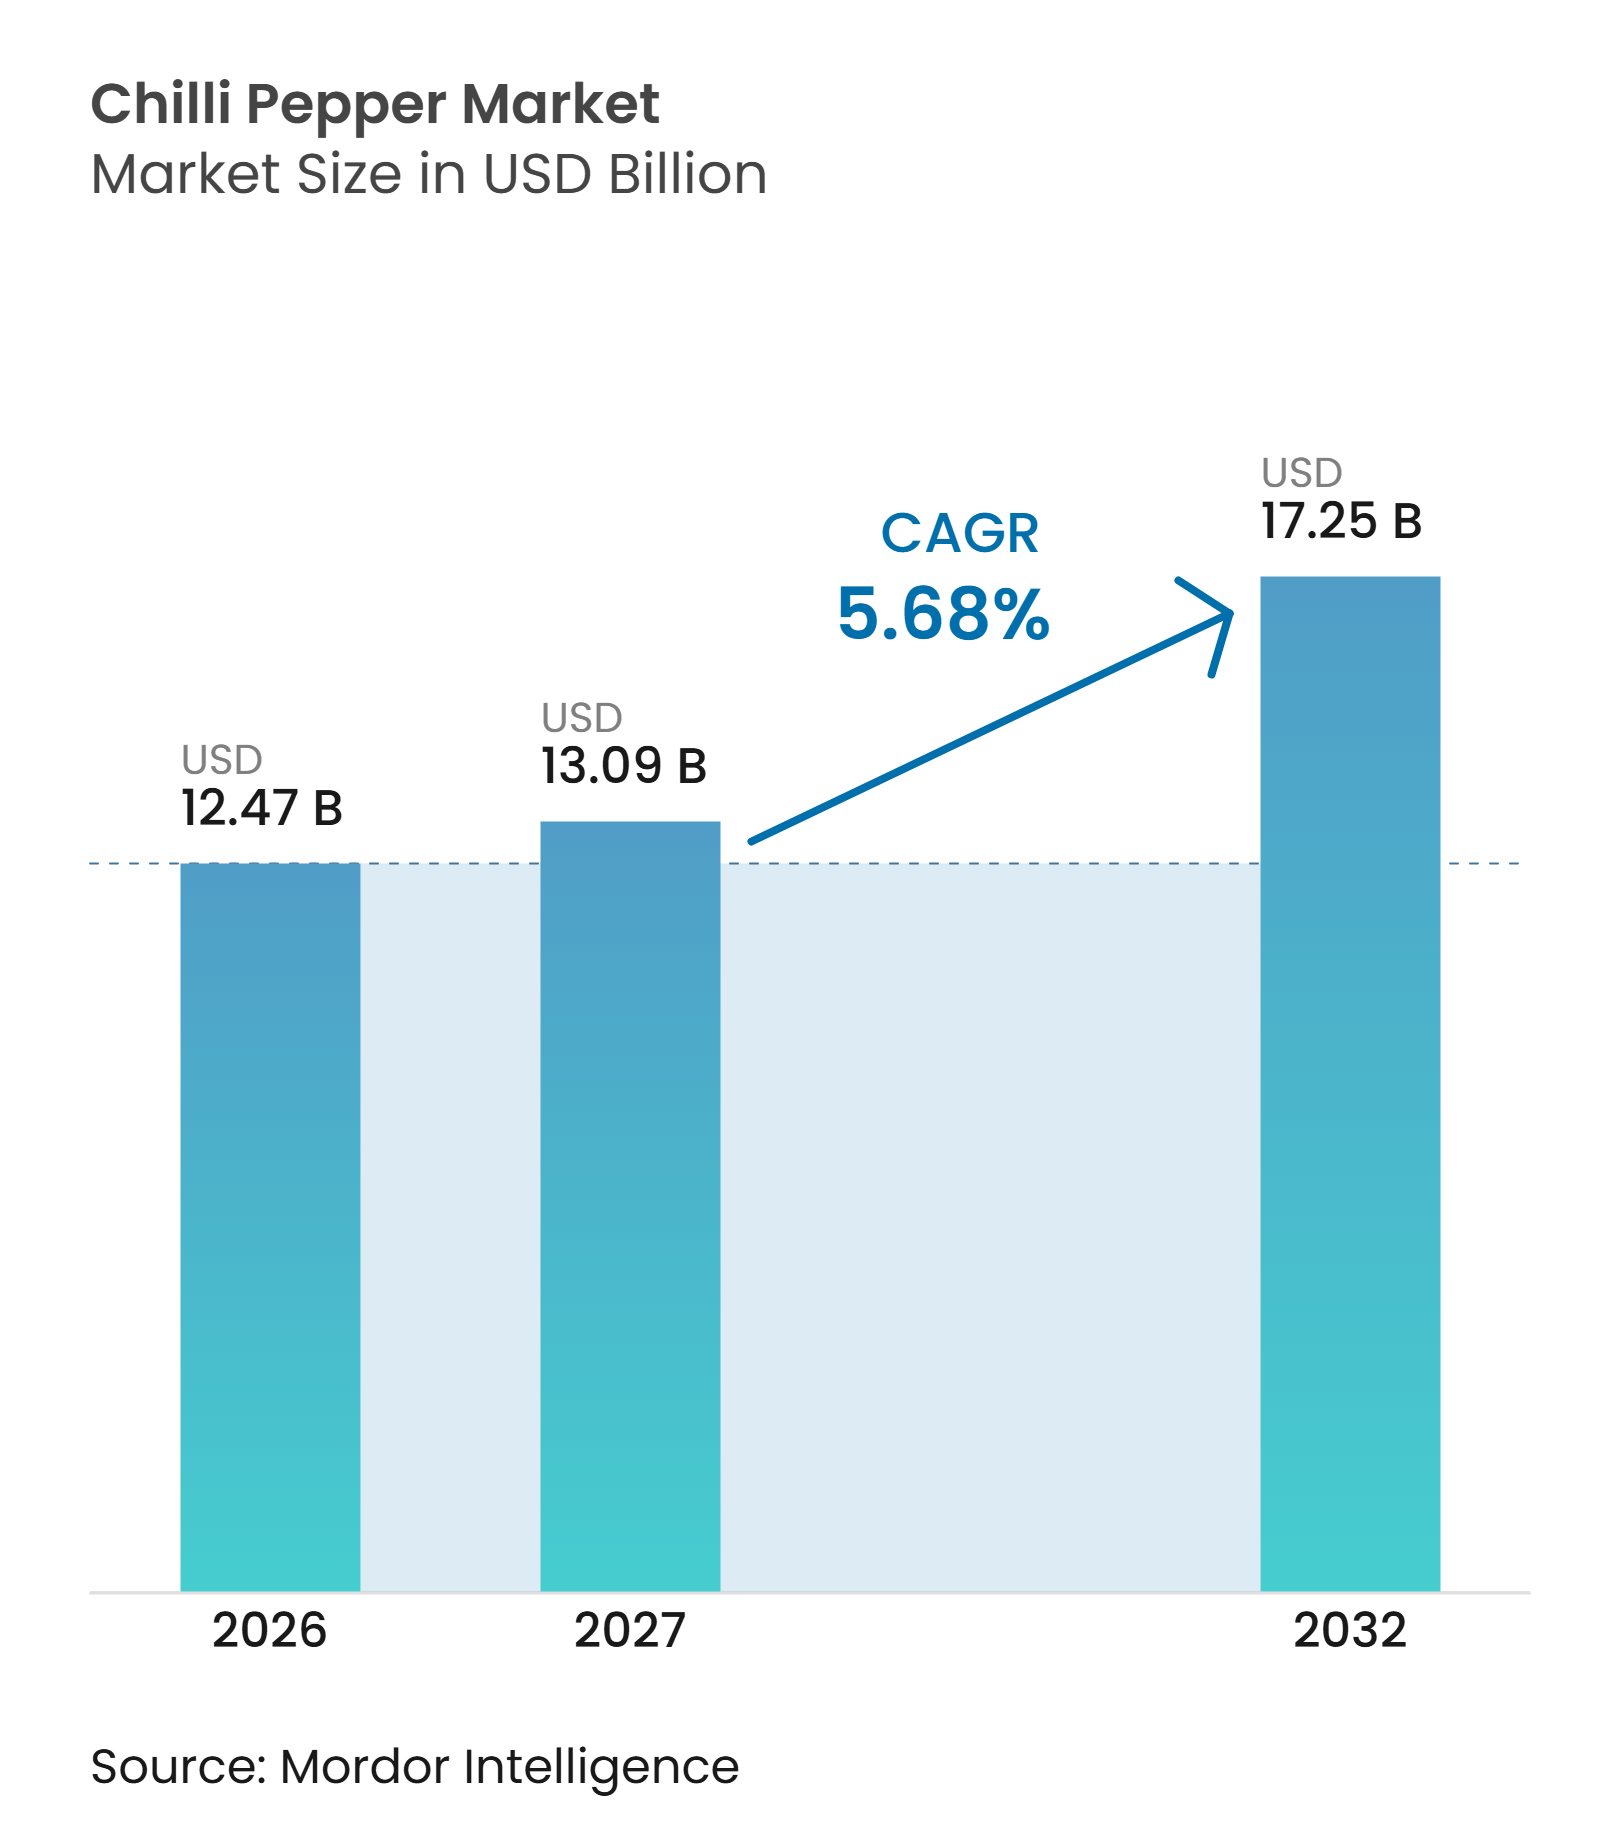
| Taille du Marché (2027) | 13.09 Milliards de dollars |
| Taille du Marché (2032) | 17.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du piment par Mordor Intelligence
La taille du marché du piment a été évaluée à 12,47 milliards USD en 2026 et devrait croître de 13,09 milliards USD en 2027 pour atteindre 17,25 milliards USD d'ici 2032, à un CAGR de 5,68 % pendant la période de prévision (2027-2032). Le marché du piment est soutenu par la demande des fabricants d'aliments conditionnés, des opérateurs de restauration et des marques de distribution qui utilisent des ingrédients à base de piment frais, séché, en poudre et extrait dans des sauces, des snacks, des assaisonnements, des plats préparés et d'autres aliments préparés. Les fabricants d'aliments recherchent des niveaux de chaleur constants, des profils de saveur stables, des granulométries définies et des formats qui soutiennent une production à grande échelle sans perturber les lignes de traitement ou les pratiques de stockage existantes. Les conditions d'approvisionnement restent un facteur critique, car les conditions météorologiques, les décisions de plantation, les contrôles des résidus et les exigences de documentation peuvent influencer la disponibilité des ingrédients, les coûts d'approvisionnement, les origines acceptables et la capacité des fournisseurs à respecter les calendriers de production de leurs clients.
Points clés du rapport
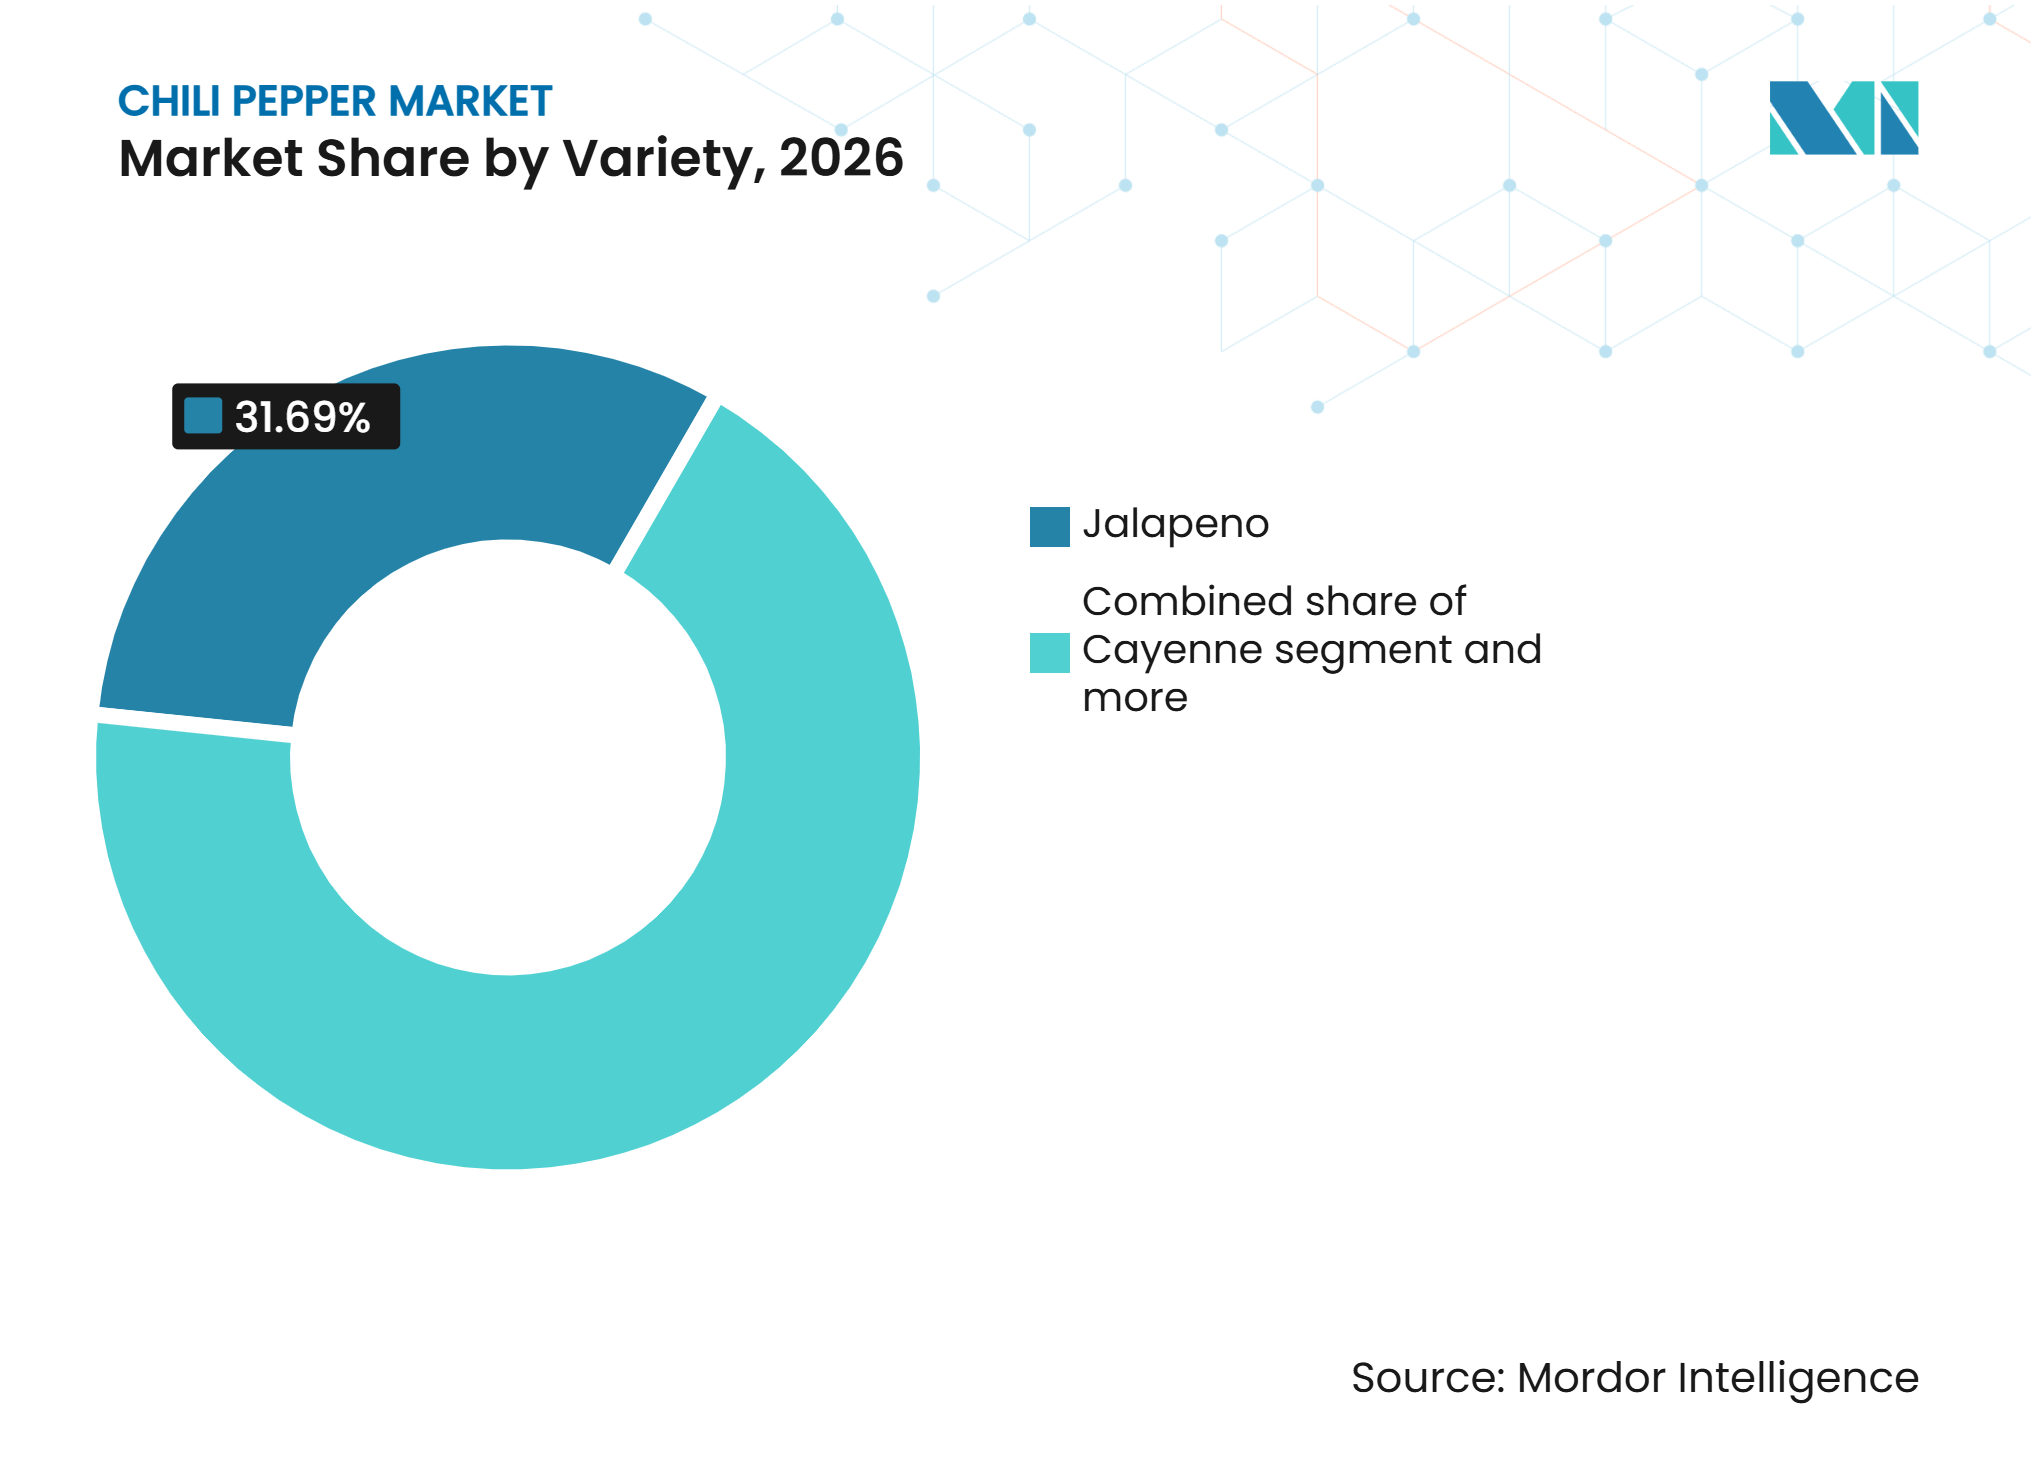
- Par variété, le jalapeño a dominé le marché avec une part de 31,69 % en 2026, tandis que le habanero devrait enregistrer le CAGR le plus rapide de 6,70 % durant 2027-2032.
- Par forme, le piment entier a dominé le marché avec une part de 34,61 % en 2026, tandis que la poudre devrait enregistrer le CAGR le plus rapide de 6,88 % durant 2027-2032.
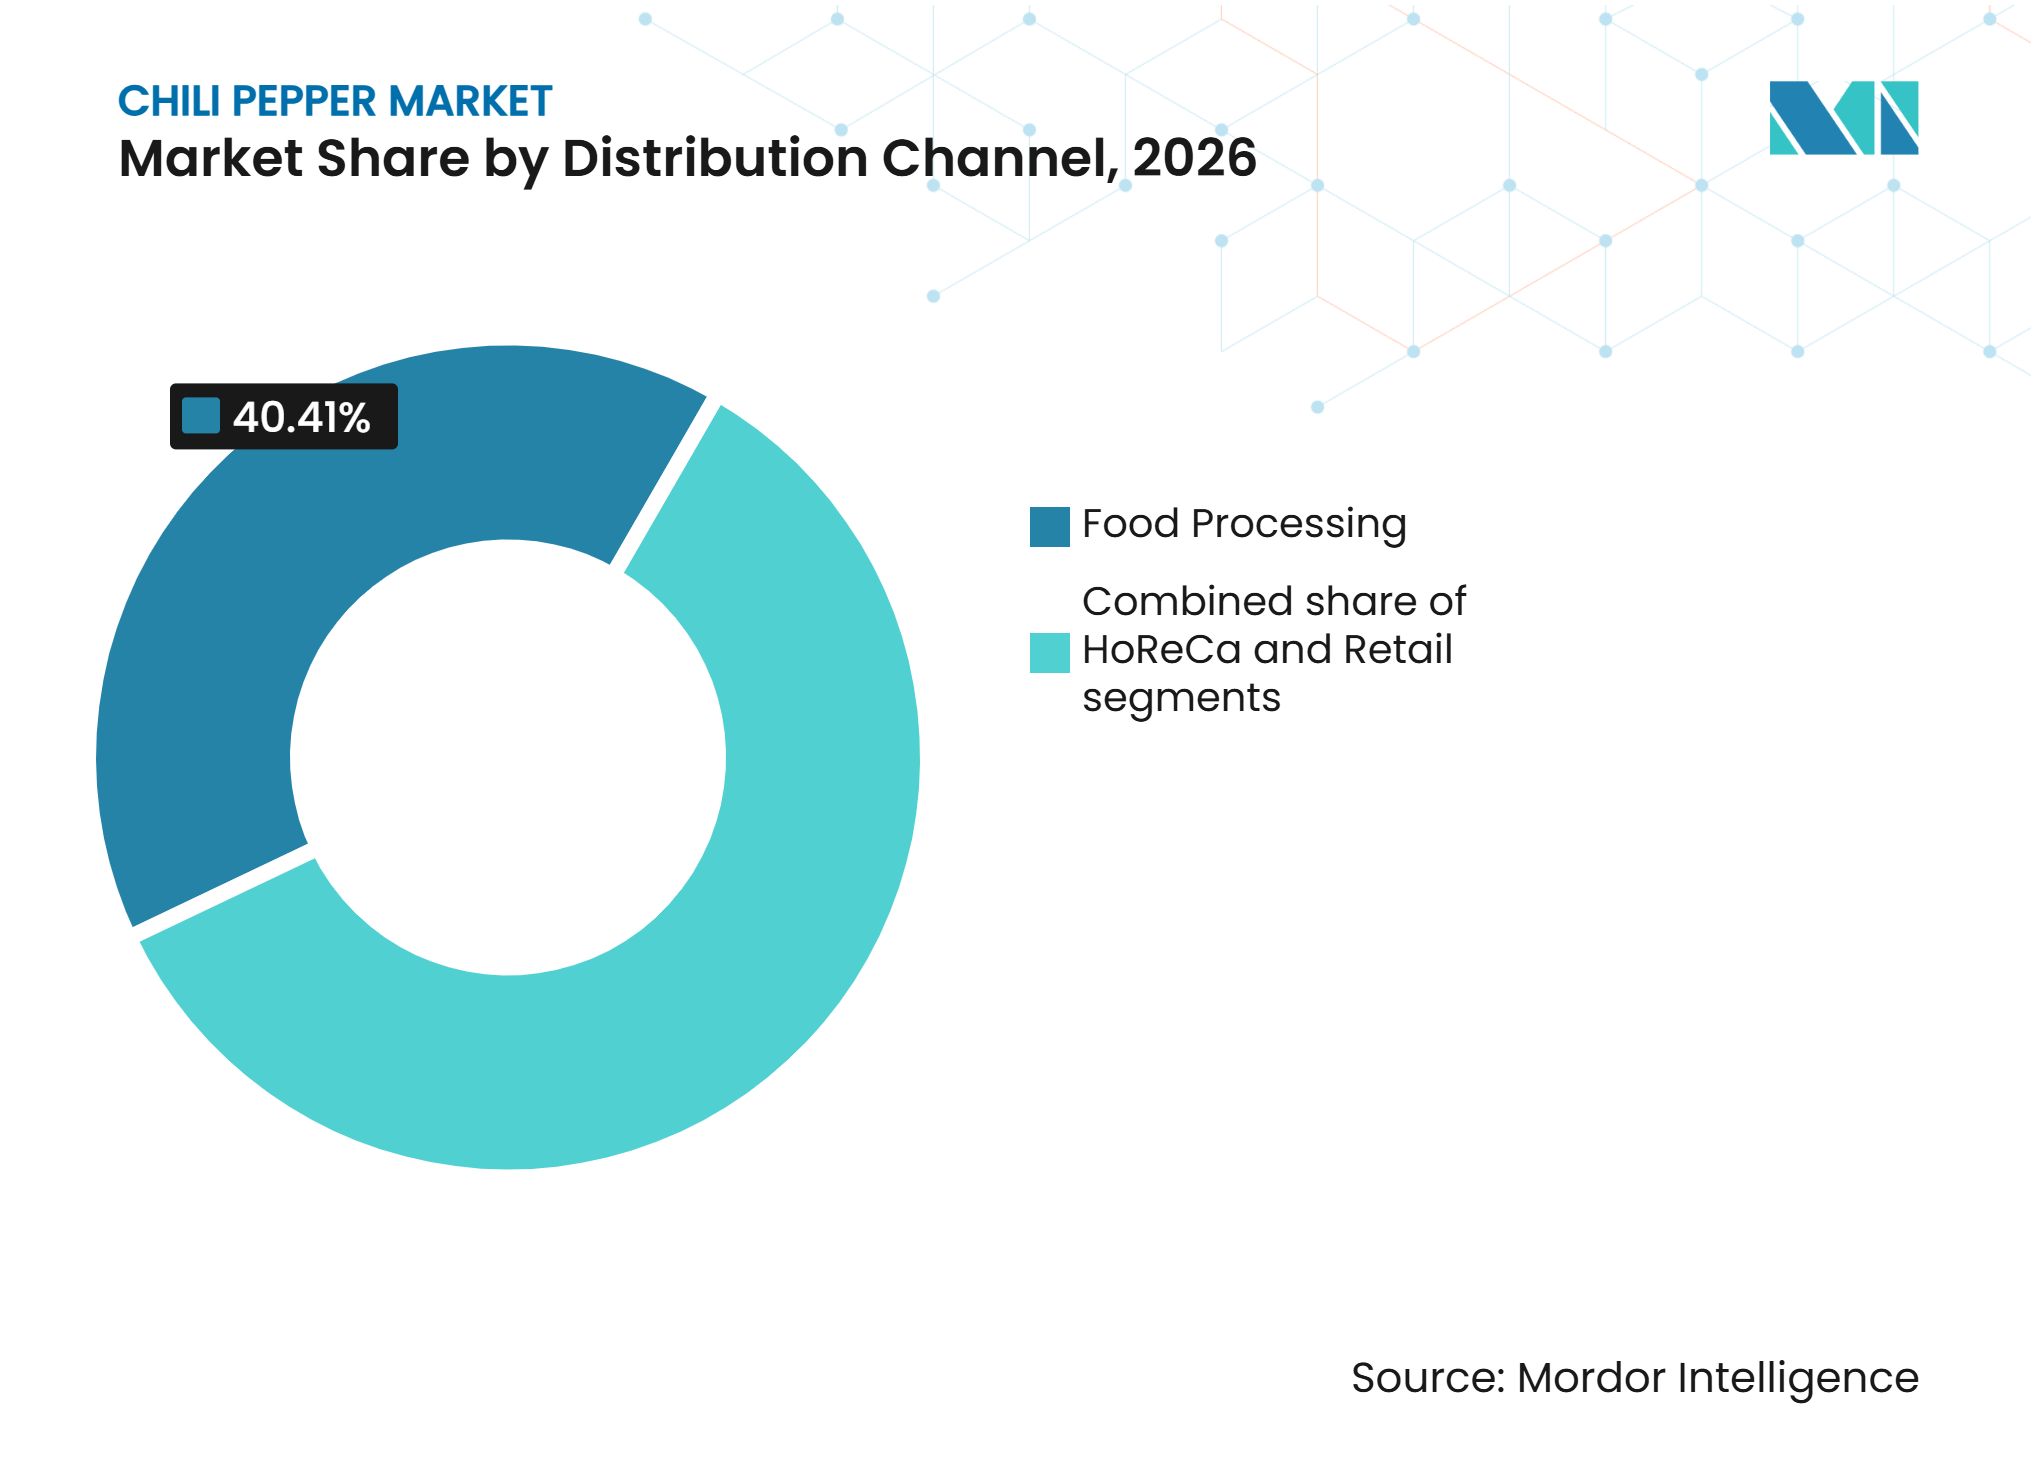
- Par canal de distribution, la transformation alimentaire a dominé le marché avec une part de 40,41 % en 2026, tandis que le commerce de détail devrait enregistrer le CAGR le plus rapide de 6,95 % durant 2027-2032.
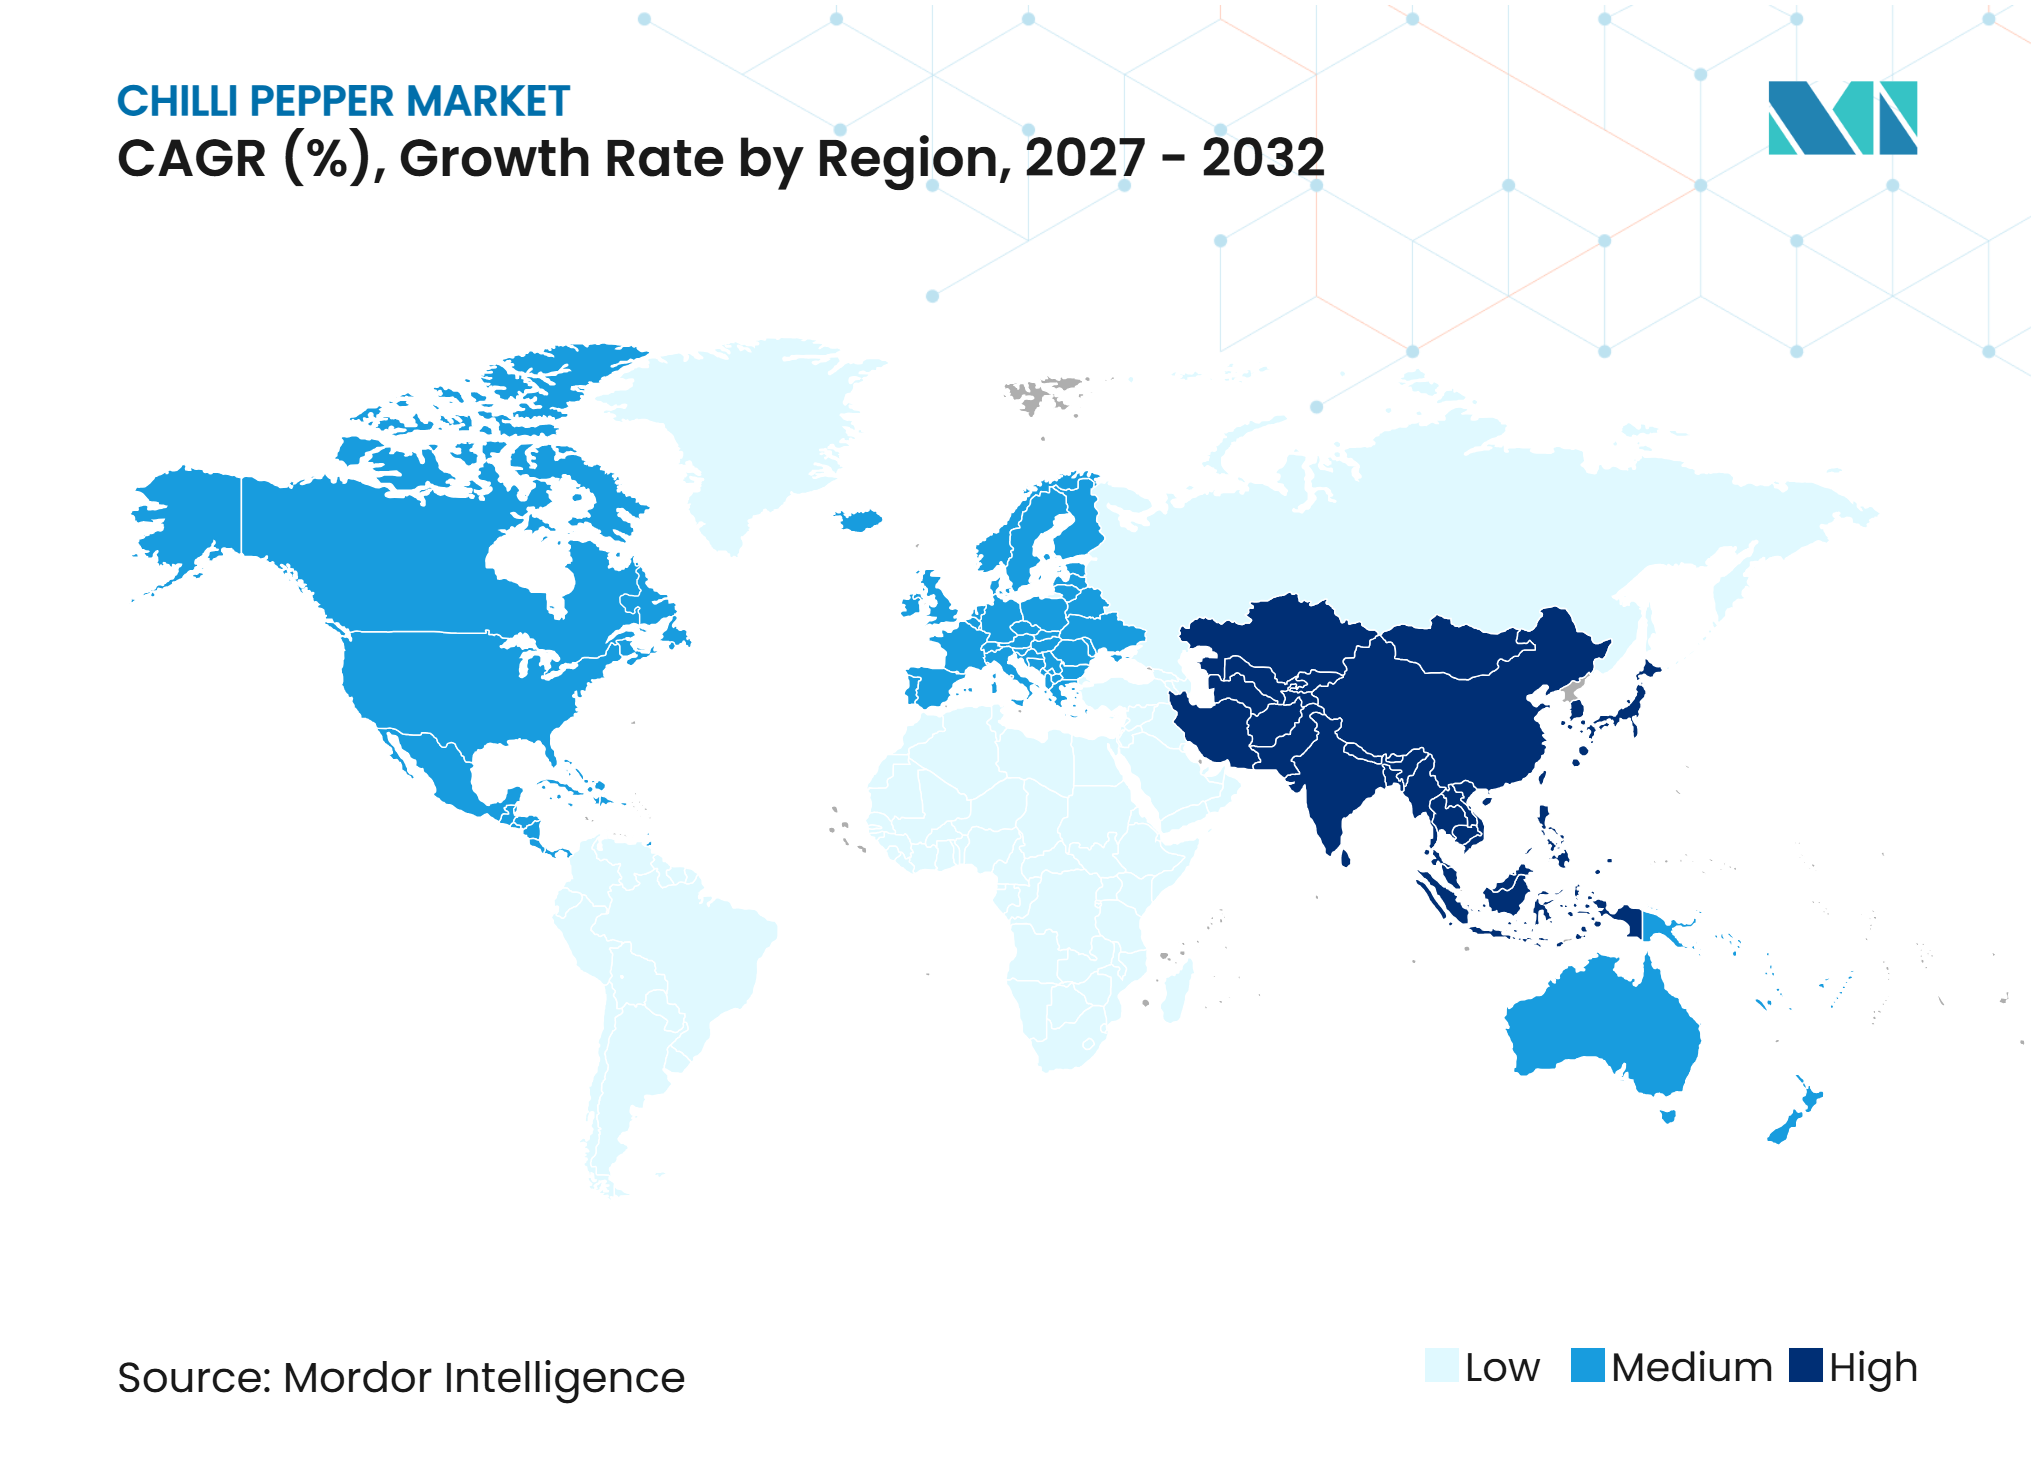
- Par géographie, l'Asie-Pacifique a dominé le marché du piment avec une part de 41,82 % en 2026 et devrait également enregistrer le CAGR le plus rapide de 7,02 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les produits alimentaires épicés et savoureux | +1.2% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de sauces piquantes, de pâtes de piment et de condiments épicés | +1% | Amérique du Nord, Asie-Pacifique, Europe | Moyen terme (2-4 ans) |
| Consommation croissante d'aliments conditionnés et de commodité | +0.9% | Mondial, porté par la Chine, l'Inde et les États-Unis | Court terme (≤ 2 ans) |
| Demande croissante de la restauration et des chaînes de restaurants | +0.8% | Amérique du Nord, Europe et marchés urbains émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Développement de variétés de piment à haut rendement et résistantes aux maladies | +0.6% | Asie-Pacifique, notamment l'Inde et la Chine, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Demande croissante de colorants alimentaires naturels et d'ingrédients aromatisants | +0.7% | Mondial, avec une influence réglementaire de l'Union européenne et du Codex Alimentarius | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les produits alimentaires épicés et savoureux
La préférence croissante des consommateurs pour les aliments épicés et savoureux stimule la demande de piments dans les applications de consommation domestique, de restauration et de transformation alimentaire. Les piments restent un ingrédient essentiel dans les cuisines régionales, apportant du piquant, de la couleur et une saveur distinctive aux currys, sauces, marinades, snacks et autres préparations alimentaires. Les variations régionales des préférences gustatives soutiennent également la demande de plusieurs variétés de piment, notamment le jalapeño, le cayenne et le habanero, ainsi que des formats transformés tels que les piments séchés entiers et la poudre de piment. Selon un rapport de juin 2026 publié sur le site officiel du Conseil des valeurs mobilières de l'Inde (SEBI), le piment conditionné représentait 31 % du marché indien des épices pures conditionnées au cours de l'exercice 2025Accord commercial Royaume-Uni-Inde, sebi.gov.in">[1]. Le prospectus identifie l'utilisation régionale généralisée et la consommation domestique fréquente comme des facteurs clés soutenant la catégorie. Cela met en évidence le rôle établi des piments dans la cuisine quotidienne et soutient la demande continue de produits à base de piment frais et transformés.
Demande de sauces piquantes, de pâtes de piment et de condiments épicés
La demande croissante de sauces piquantes, de pâtes de piment et de condiments épicés stimule la consommation de piments dans les applications domestiques, de restauration et de transformation alimentaire. Les piments servent d'ingrédients clés dans des produits tels que la sauce chili à l'ail, la salsa, les chutneys, les marinades, les trempettes et les mélanges d'assaisonnements, apportant du piquant, de la couleur et une saveur distinctive. La popularité croissante des cuisines régionales et internationales encourage les consommateurs à explorer les condiments à base de piment avec différents niveaux de chaleur et profils de saveur. Les fabricants d'aliments incorporent également des variétés de jalapeño, de cayenne et de habanero dans des produits à valeur ajoutée pour différencier leurs offres. Cette tendance accroît la demande de piments frais et transformés, notamment les flocons, la poudre et la pâte, qui sont des matières premières essentielles pour la fabrication de condiments.
Consommation croissante d'aliments conditionnés et de commodité
La consommation croissante d'aliments conditionnés et de commodité stimule la demande de piments en tant qu'ingrédients aromatisants clés dans les plats prêts à consommer, les produits prêts à cuisiner, les snacks conditionnés, les nouilles instantanées et les produits alimentaires transformés. Les fabricants d'aliments utilisent la poudre de piment, les flocons, les pâtes et d'autres ingrédients à base de piment pour améliorer le piquant, la couleur et la saveur tout en assurant la cohérence des produits entre les lots de production. Selon une évaluation de juin 2025 du Ministère des industries de transformation alimentaire (MoFPI), Gouvernement de l'Inde, les ventes de l'industrie alimentaire de consommation organisée ont augmenté de 13 % au cours de l'exercice 2025Évaluation des facilités de crédit pour le secteur de la transformation alimentaire, mofpi.nic.in">[2]. L'évaluation a identifié les snacks, les produits prêts à consommer et les produits prêts à cuisiner comme principaux contributeurs à la croissance. L'expansion continue de la fabrication d'aliments conditionnés accroît l'utilisation du piment dans les assaisonnements, les mélanges d'épices et les formulations d'aliments transformés, soutenant la demande sur le marché du piment.
Demande croissante de la restauration et des chaînes de restaurants
Les acheteurs de la restauration exigent une qualité fiable, des profils de saveur standardisés et un approvisionnement annuel en volumes importants. Les menus des restaurants proposent de plus en plus le gochujang coréen, les pâtes de piment thaïlandaises et l'ají amarillo péruvien aux côtés des saveurs mexicaines et indiennes établies. Cette expansion élargit les exigences d'approvisionnement, car les acheteurs peuvent nécessiter plusieurs variétés, formats et niveaux de chaleur tout en attendant des spécifications constantes à chaque livraison. Ces exigences s'appliquent que le produit soit utilisé dans un menu saisonnier à durée limitée, une chaîne de restaurants nationale ou une gamme d'aliments conditionnés associée à une cuisine reconnaissable. Par conséquent, les entreprises ayant des relations établies avec des producteurs et des transformateurs dans plusieurs origines peuvent acquérir un avantage concurrentiel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accès limité au financement agricole et aux technologies agricoles modernes | -0.6% | Asie-Pacifique, notamment l'Inde, l'Indonésie et le Bangladesh, et l'Afrique subsaharienne | Long terme (≥ 4 ans) |
| Variabilité climatique et conditions météorologiques imprévisibles | -0.8% | Mondial, avec une exposition aiguë en Inde, au Mexique et en Chine | Court terme (≤ 2 ans) |
| Coûts de main-d'œuvre élevés et pénurie de travailleurs agricoles | -0.5% | Chine, Inde et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Exigences strictes en matière de sécurité alimentaire, de résidus de pesticides et de conformité qualité | -0.4% | Mondial, avec une influence réglementaire de l'Union européenne, du Japon et des États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Variabilité climatique et conditions météorologiques imprévisibles
Les perturbations météorologiques peuvent contraindre l'offre même lorsque la demande reste stable. Selon une déclaration d'octobre 2025 de Kisan India, la culture du piment a diminué dans certaines parties de l'Inde pendant le Kharif 2025, les agriculteurs s'étant tournés vers des cultures alternatives suite à une période de faibles prix à la ferme[3]. Ces développements peuvent réduire la qualité des récoltes, resserrer l'offre disponible et créer une volatilité des prix pour les transformateurs et les acheteurs de la restauration qui nécessitent des variétés spécifiques à des moments prédéterminés. Ce risque est particulièrement significatif lorsque les plans d'approvisionnement dépendent de recettes fixes, de volumes contractuels et de livraisons à plusieurs usines ou restaurants. Le marché du piment nécessite une diversification des sources d'approvisionnement, car la dépendance à une seule région de production augmente l'exposition aux conditions météorologiques, aux cycles de plantation et aux fluctuations locales des prix. Une meilleure assurance récolte, l'accès au financement agricole, des variétés résistantes aux maladies et un soutien pratique à la ferme pourraient atténuer ces risques au fil du temps.
Exigences strictes en matière de sécurité alimentaire, de résidus de pesticides et de conformité qualité
Les exigences en matière de sécurité alimentaire et de qualité peuvent modifier les flux commerciaux et augmenter les coûts des exportateurs. Le Japon exige une documentation et une traçabilité renforcées pour les importations de capsicum dans le cadre de son dispositif de contrôle des résidus. Les réglementations européennes régissent l'utilisation autorisée de l'oléorésine de paprika, également connue sous le nom de E160c, en tant qu'additif alimentaire dans les aliments transformés. Le marché du piment peut favoriser les fournisseurs qui maintiennent des contrôles de test, de traçabilité, de chaîne du froid et des dossiers d'audit. Ces capacités permettent aux acheteurs d'évaluer la qualité des lots, de tracer les expéditions tout au long de la chaîne d'approvisionnement et de répondre aux demandes de preuves supplémentaires des marchés de destination. Les petits exportateurs peuvent faire face à une charge plus importante lorsqu'ils ne peuvent pas absorber les coûts de certification, de documentation, de tests en laboratoire et d'actions correctives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par variété :
le jalapeño en tête tandis que le habanero comble l'écartLe jalapeño représentait 31,69 % de la taille du marché du piment en 2026. Son utilisation dans des applications fraîches, marinées, séchées et en poudre soutient la demande des fabricants de produits alimentaires, des restaurants et des acheteurs d'épices au détail. Le jalapeño occupe une position établie dans la cuisine Tex-Mex nord-américaine et est largement utilisé dans les sauces, les snacks et les kits repas. Sa saveur familière et sa chaleur modérée permettent aux fabricants de l'incorporer dans une large gamme de formats de produits sans limiter l'attrait aux consommateurs recherchant une forte intensité. Sa polyvalence dans les préparations alimentaires soutient également son adoption dans les condiments emballés, les plats surgelés et les produits prêts à consommer, renforçant ainsi son importance commerciale à travers de multiples canaux de distribution.
Le habanero devrait croître à un CAGR de 6,70 % jusqu'en 2032. Son profil de chaleur fruité soutient les applications dans les sauces, les snacks et les produits de fusion, où les marques recherchent un profil de saveur plus distinctif. La variété permet aux développeurs de produits de positionner la chaleur comme faisant partie d'une saveur reconnaissable plutôt que comme une revendication autonome. L'industrie du piment peut tirer parti d'un positionnement axé sur l'origine pour développer des produits premium tout en maintenant des exigences de qualité claires pour les acheteurs. Son utilisation dans les sauces piquantes de spécialité, les marinades épicées, les trempettes et les mélanges d'assaisonnements premium crée également des opportunités pour les fabricants de cibler les consommateurs à la recherche d'expériences gustatives plus intenses et différenciées.



Par forme :
la forme entière en tête, la poudre capte la valeur de transformationLe piment entier représentait 34,61 % de la taille du marché du piment en 2026. Les acheteurs de la restauration et de l'hôtellerie utilisent les poivrons entiers pour la torréfaction, la farce, le marinage et la préparation des menus. Les formats entiers améliorent également l'attrait visuel des plats dans lesquels l'ingrédient est destiné à être vu autant que goûté. Les flocons répondent aux besoins d'assaisonnement dans les applications de vente au détail et de restauration, tandis que la pâte soutient la cuisine en cuisine et les formulations de restaurants. Les extraits d'oléorésine, inclus dans la catégorie des autres formes, soutiennent la demande d'ingrédients de couleur et de saveur naturelles conformes aux réglementations sur les additifs alimentaires.
La poudre devrait croître à un CAGR de 6,88 % jusqu'en 2032. Les fabricants d'aliments utilisent la poudre et les flocons pour standardiser les niveaux de chaleur et contrôler l'humidité dans les assaisonnements, les enrobages et les sauces pour plats préparés. Ces formats sont compatibles avec les systèmes de production automatisés et simplifient la manipulation par rapport aux ingrédients frais. Leur durée de conservation plus longue, leur facilité de stockage et leur distribution uniforme dans les formulations alimentaires soutiennent davantage l'adoption dans les opérations de transformation alimentaire à grande échelle. Par conséquent, le marché du piment nécessite une différenciation de marque plus forte et un contrôle qualité pour protéger la valeur à mesure que les volumes d'exportation augmentent.
Par canal de distribution :
la transformation alimentaire ancre le marché tandis que le commerce de détail accélèreLa transformation alimentaire détient une part de 40,41 % du marché du piment en 2026. Ce canal agrège la demande de piments séchés, en poudre et d'oléorésines de piment provenant des fabricants d'aliments emballés, de sauces, d'assaisonnements et de snacks. Les contrats annuels et les achats planifiés aident les transformateurs à gérer les fluctuations saisonnières de l'offre agricole. Les acheteurs du secteur de la transformation exigent également des spécifications définies en matière de couleur, d'humidité, de saveur et de chaleur, car des variations mineures peuvent affecter les produits finis. Le besoin d'une qualité constante des matières premières et d'un approvisionnement ininterrompu en ingrédients renforce davantage les achats auprès de transformateurs de piment organisés et de grands fabricants de produits alimentaires.
Le segment de la vente au détail devrait croître à un CAGR de 6,95 % jusqu'en 2032. Les consommateurs utilisent de plus en plus les canaux de vente au détail pour découvrir des variétés régionales et des marques d'épices et de condiments premium. Les annonces en ligne permettent aux marques plus petites de communiquer l'origine du produit, le niveau de chaleur, les applications de recettes et les ingrédients avant l'achat. Les produits à origine unique, biologiques ou à identité géographique peuvent accroître les attentes en matière de documentation sur l'approvisionnement et d'assurance qualité. Le marché du piment est susceptible de récompenser les marques qui combinent des informations claires sur la saveur avec un emballage qui communique la provenance et les occasions d'utilisation. Une disponibilité plus large via les supermarchés, les épiceries spécialisées et les plateformes de commerce électronique améliore également l'accès des consommateurs aux produits de piment différenciés et encourage les achats répétés.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détient 41,82 % de la taille du marché du piment en 2026 et devrait croître à un CAGR de 7,02 % jusqu'en 2032. La région combine des centres de production majeurs avec une demande croissante de condiments à base de piment, d'aliments de commodité et d'ingrédients transformés. L'Inde reste un contributeur clé au commerce mondial, bien que les conditions de prix intérieures et les décisions de plantation changeantes influencent l'offre à l'exportation. L'échelle de la région permet aux entreprises de répondre à la demande alimentaire locale tout en développant une capacité de transformation orientée vers l'exportation. La position de l'Asie-Pacifique reflète également sa capacité à soutenir la production de matières premières, la transformation et la demande des consommateurs au sein de la même grande région.
Amérique du Nord
L'Amérique du Nord dispose d'une base mature de vente au détail et de restauration pour les variétés de poivrons jalapeño, habanero, serrano et poblano. Le Mexique approvisionne les États-Unis et les acheteurs européens avec une large gamme de poivrons qui soutiennent les chaînes d'approvisionnement des restaurants, des aliments frais et des aliments conditionnés. Les variétés régionales maintiennent une forte reconnaissance des consommateurs tout en soutenant l'innovation dans les sauces, les assaisonnements, les snacks, les produits de boulangerie et les applications laitières. Les perturbations météorologiques dans les régions de production mexicaines restent une préoccupation d'approvisionnement. Les acheteurs peuvent atténuer ce risque en qualifiant plusieurs origines, en maintenant des spécifications de qualité constantes et en développant des plans d'approvisionnement qui permettent des changements de volume sans modifier le niveau de chaleur, la saveur ou la forme physique requise par les clients.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe dispose de réseaux commerciaux et de transformation bien établis, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique offrent une diversité de production et des opportunités de consommation en expansion. L'Espagne et les Pays-Bas jouent des rôles clés dans le commerce européen du poivron, les Pays-Bas servant également de plaque tournante pour la transformation et la réexportation. Les acheteurs européens adoptent de plus en plus les formats harissa, peri-peri et gochujang coréen. Les réglementations de l'Union européenne sur les additifs alimentaires restent également une considération de conformité clé pour l'oléorésine de paprika. Le Brésil, l'Argentine, le Pérou, le Nigéria, le Maroc et l'Afrique du Sud offrent des variétés régionales et des origines d'approvisionnement alternatives qui renforcent la résilience de l'approvisionnement pour les acheteurs internationaux. Ces pays offrent également aux transformateurs et aux entreprises de marque des options supplémentaires pour s'approvisionner en profils culinaires distinctifs pour des produits de spécialité.
Paysage concurrentiel
Concentration du Marché
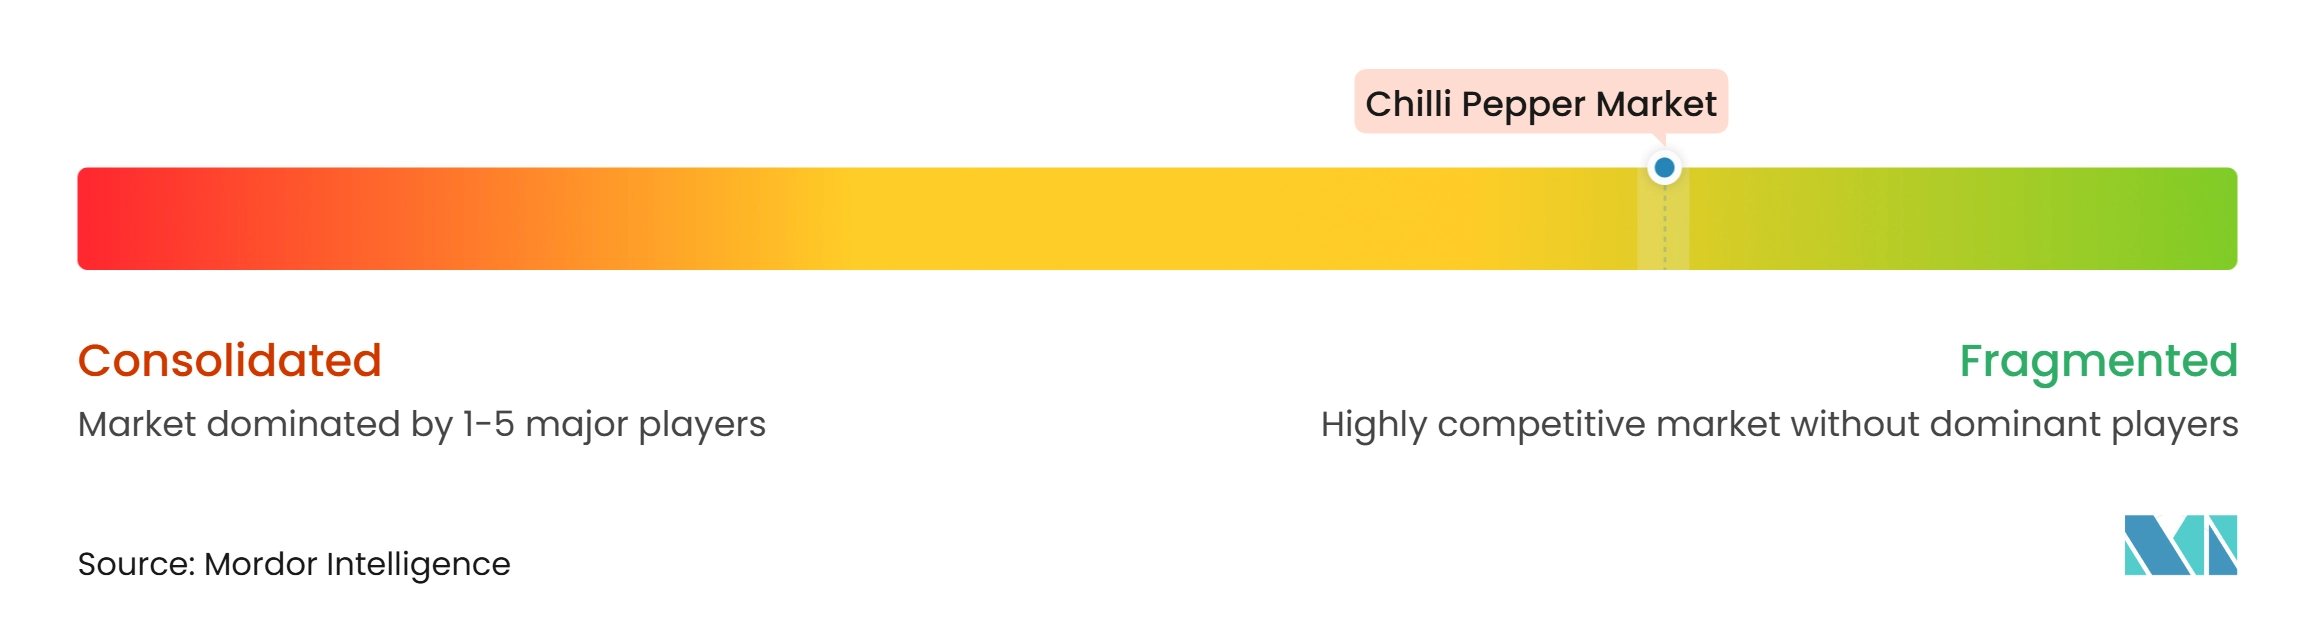
Le marché du piment est fragmenté, avec des entreprises alimentaires de marque, des transformateurs régionaux, des spécialistes des ingrédients, des exportateurs et des fournisseurs agricoles opérant à différentes étapes de la chaîne de valeur. Les spécialistes des ingrédients, notamment Synthite Industries, Plant Lipids, MANE Kancor et Kalsec, sont en concurrence dans les extraits, les oléorésines, les ingrédients à base de paprika et les applications de colorants naturels. Dans ces segments, les capacités techniques, l'expertise en formulation, la documentation de conformité et la capacité à répondre aux spécifications définies par les clients sont essentielles. Les entreprises régionales, telles que Conservas La Costeña et Goya Foods, maintiennent des positions significatives car la familiarité avec les produits locaux, les réseaux de distribution établis et les recettes de confiance peuvent être difficiles à reproduire pour les marques multinationales.
Les entreprises leaders utilisent l'innovation produit, des formats de restauration sur mesure et la diversification de l'approvisionnement pour renforcer leurs positions sur le marché. En 2025, le gouvernement de Saint-Kitts-et-Nevis a acquis plus de 100 acres pour la culture du piment Tabasco en partenariat avec McIlhenny Company. Ces initiatives indiquent que les entreprises ont besoin à la fois de produits finis attrayants et d'un accès fiable aux matières premières répondant aux exigences de qualité, de volume, de livraison, de traçabilité et de cohérence. Par conséquent, les entreprises doivent intégrer la stratégie de marque et l'approvisionnement dans leurs stratégies commerciales globales plutôt que de les traiter comme des fonctions distinctes.
La traçabilité et le positionnement premium deviennent de plus en plus importants pour les fournisseurs desservant les marchés développés, en particulier lorsque les acheteurs exigent des origines documentées ou des normes de production clairement définies. Les acheteurs peuvent payer une prime pour des produits associés à une origine définie, à des pratiques biologiques ou à des antécédents de qualité fiables ; cependant, ces affirmations nécessitent également une vérification. Le marché du piment reste accessible aux entreprises régionales car la connaissance locale de l'approvisionnement, les capacités pratiques de transformation, la distribution ciblée et une compréhension claire des préférences culinaires régionales peuvent être aussi importantes que l'envergure d'une marque mondiale lorsque les acheteurs sélectionnent leurs fournisseurs.
Leaders du secteur du piment
-
McCormick & Company, Inc.
-
Plant Lipids Private Limited
-
Conagra Brands, Inc.
-
B&G Foods, Inc.
-
Olam International Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Piment Entreprises couvertes dans ce rapport
- McCormick & Company, Inc.
- Jabs International Pvt. Ltd.
- Olam International Limited
- Synthite Industries Pvt. Ltd.
- Plant Lipids Private Limited
- Mane Kancor Ingredients Private Limited
- Kalsec Inc.
- Conagra Brands, Inc.
- B&G Foods, Inc.
- McIlhenny Company
- Conservas La Costena S.A. de C.V.
- MegaMex Foods, LLC
- Goya Foods, Inc.
- Badia Spices, LLC
- Frontier Co-op
- Penzeys, Ltd.
- Tapatio Foods LLC
- Huy Fong Foods Inc.
- Nani Agro Foods
- Everest Food Products Pvt. Ltd.
Développements industriels récents dans Marché du Piment
- Décembre 2025 : Byadgi a lancé une collection de quatre produits à base de piment aux États-Unis : poudre de piment Byadgi, poudre de piment rouge du Cachemire, poudre de piment indien et flocons de piment rouge.
- Mai 2025 : McCormick a élargi son portefeuille de poivrons concassés avec le poivron Hatch Chile et le poivron chili de style thaïlandais. Les nouveaux produits ont été lancés sur le site web, Amazon et dans les épiceries travers les États-Unis.
- Mars 2025 : Le Gouvernement de Saint-Kitts-et-Nevis a acquis plus de 100 acres pour la culture du poivron Tabasco en partenariat avec McIlhenny Company.
Portée du rapport mondial sur le marché du piment
Le piment est le fruit de plantes appartenant au genre Capsicum, largement cultivé pour sa saveur piquante, sa couleur et ses propriétés culinaires.
Le marché du piment est segmenté par variété, forme, canal de distribution et géographie. Par variété, le marché est segmenté en jalapeño, cayenne, habanero et autres variétés. Par forme, le marché est segmenté en entier, flocons, poudre, pâte et autres. Par canal de distribution, le marché est segmenté en transformation alimentaire, HoReCa et vente au détail (hypermarchés et supermarchés, épiceries et commerces de proximité, boutiques de vente en ligne et autres canaux de distribution). Sur la base de la géographie, le marché est classé en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Jalapeño |
| Cayenne |
| Habanero |
| Autres variétés |
| Entier |
| Flocons |
| Poudre |
| Pâte |
| Autres |
| Transformation alimentaire | |
| HoReCa | |
| Commerce de détail | Hypermarchés et supermarchés |
| Épiceries/magasins de proximité | |
| Boutiques de vente au détail en ligne | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Par variété | Jalapeño | |
| Cayenne | ||
| Habanero | ||
| Autres variétés | ||
| Par forme | Entier | |
| Flocons | ||
| Poudre | ||
| Pâte | ||
| Autres | ||
| Par canal de distribution | Transformation alimentaire | |
| HoReCa | ||
| Commerce de détail | Hypermarchés et supermarchés | |
| Épiceries/magasins de proximité | ||
| Boutiques de vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance future du marché du piment ?
Le marché du piment a été évalué à 12,47 milliards USD en 2026 et devrait atteindre 13,09 milliards USD en 2027. Le marché devrait croître jusqu'à 17,25 milliards USD d'ici 2032, enregistrant un CAGR de 5,68 % durant 2027–2032.
Quelle variété détenait la plus grande part du marché du piment en 2026 ?
Le jalapeño était le plus grand segment de variété en 2026, représentant 31,69 % du marché du piment.
Quelle forme détenait la plus grande part du marché du piment en 2026 ?
Les piments entiers dominaient le segment des formes en 2026, représentant 34,61 % du marché.
Quel canal de distribution dominait le marché du piment en 2026 ?
La transformation alimentaire était le principal canal de distribution en 2026, représentant 40,41 % du marché du piment.