
Chili Pepper Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 13.09 Milliarden US-Dollar |
| Marktgröße (2032) | 17.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.68 % |
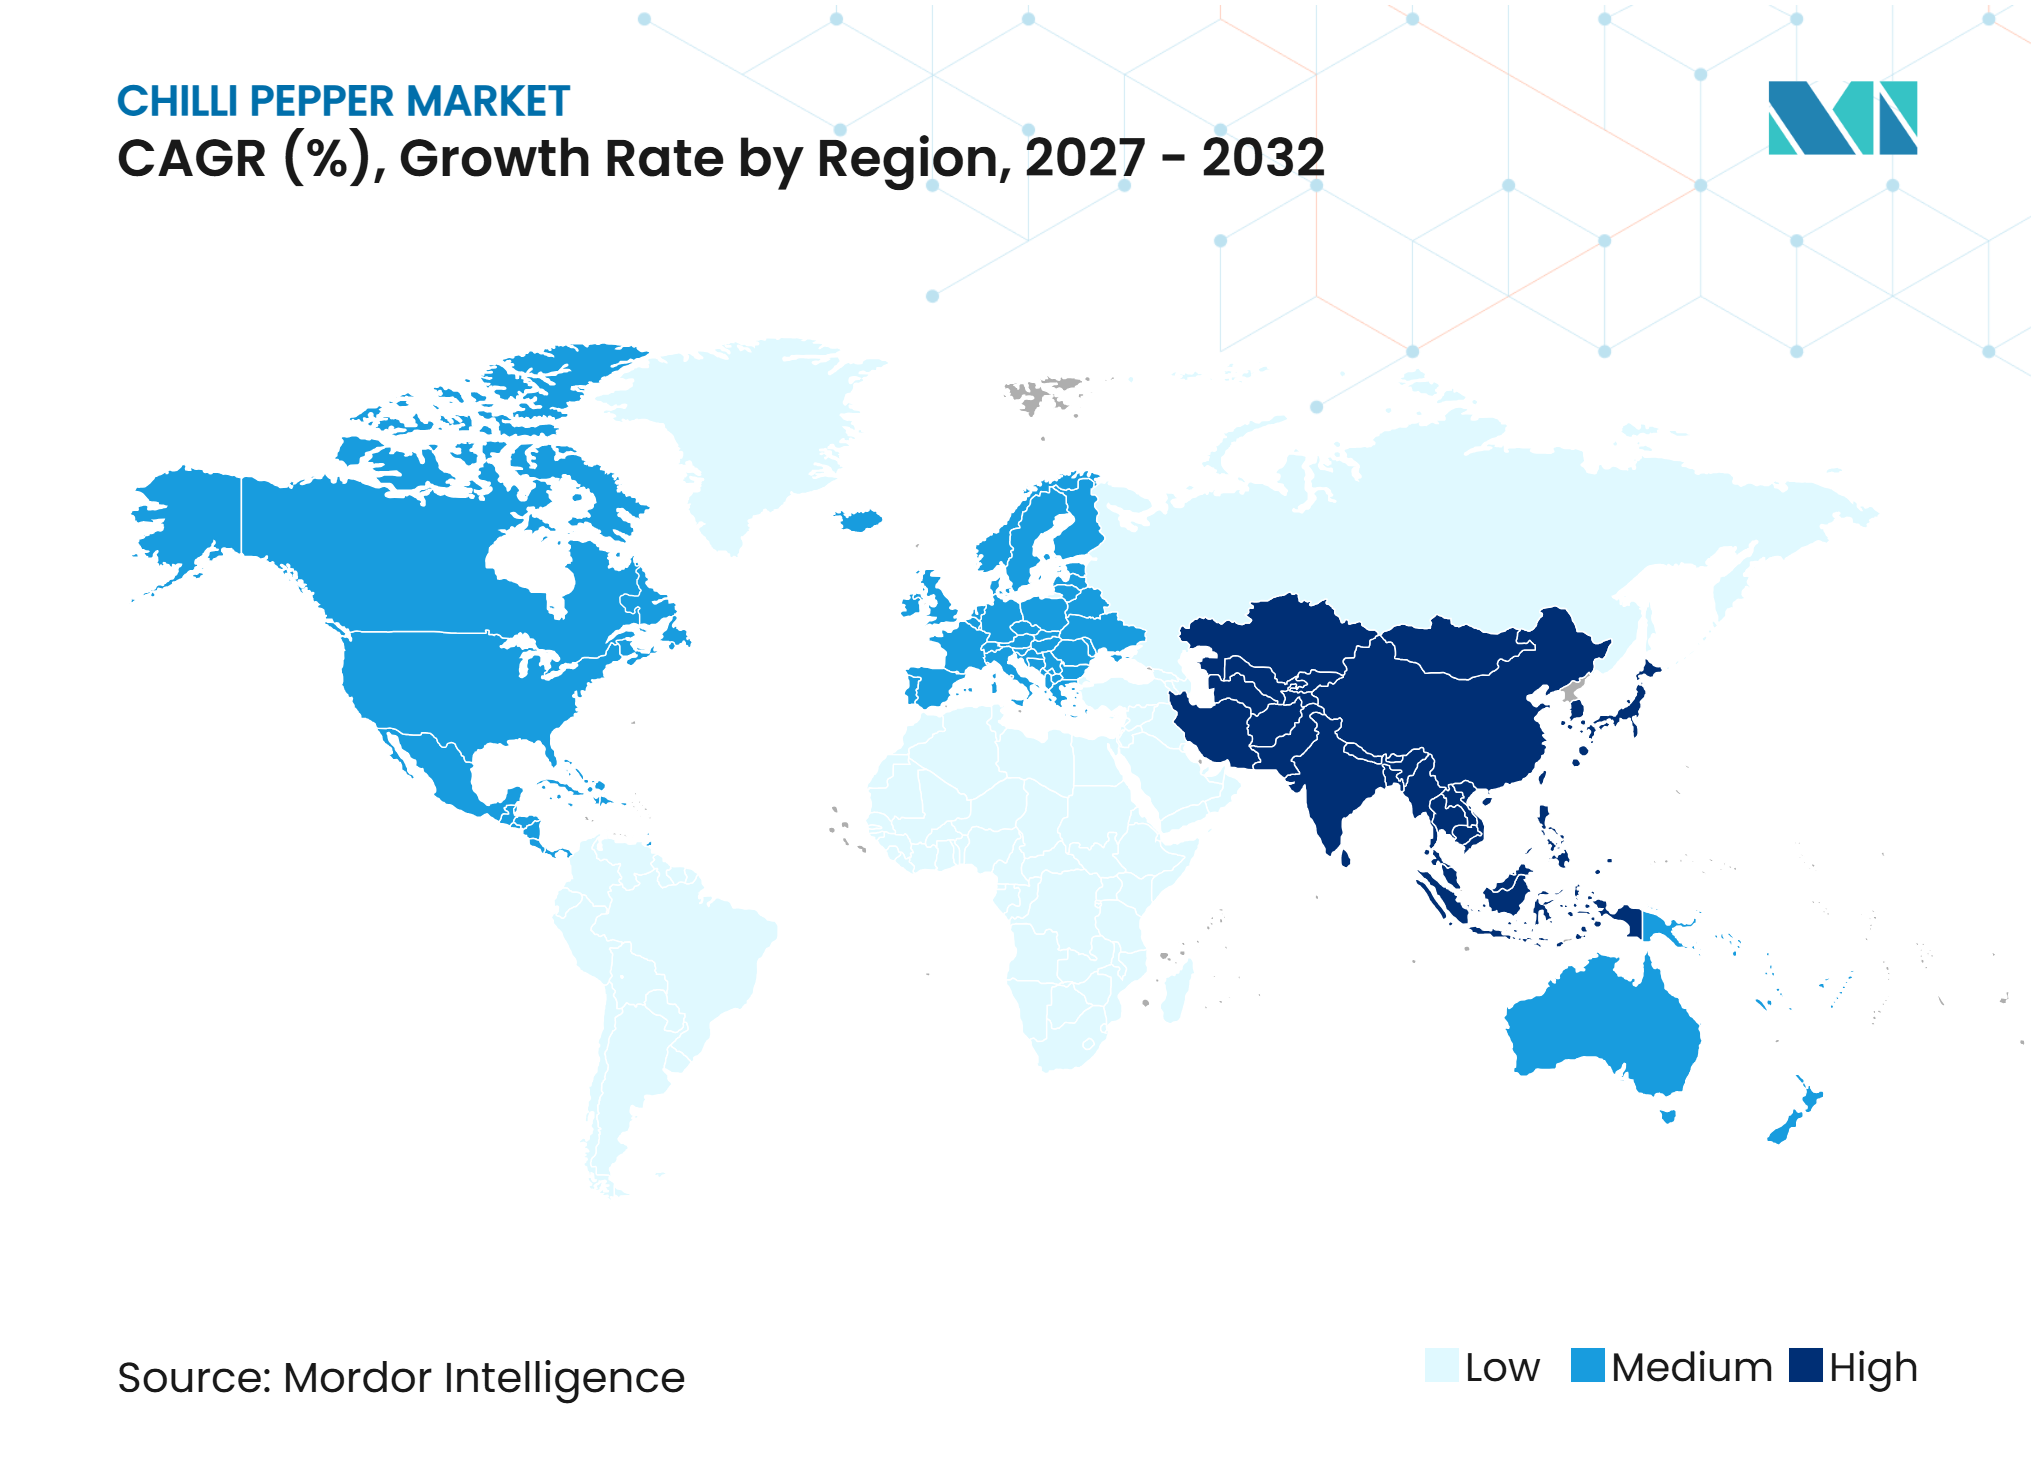
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chili Pepper Marktanalyse von Mordor Intelligence
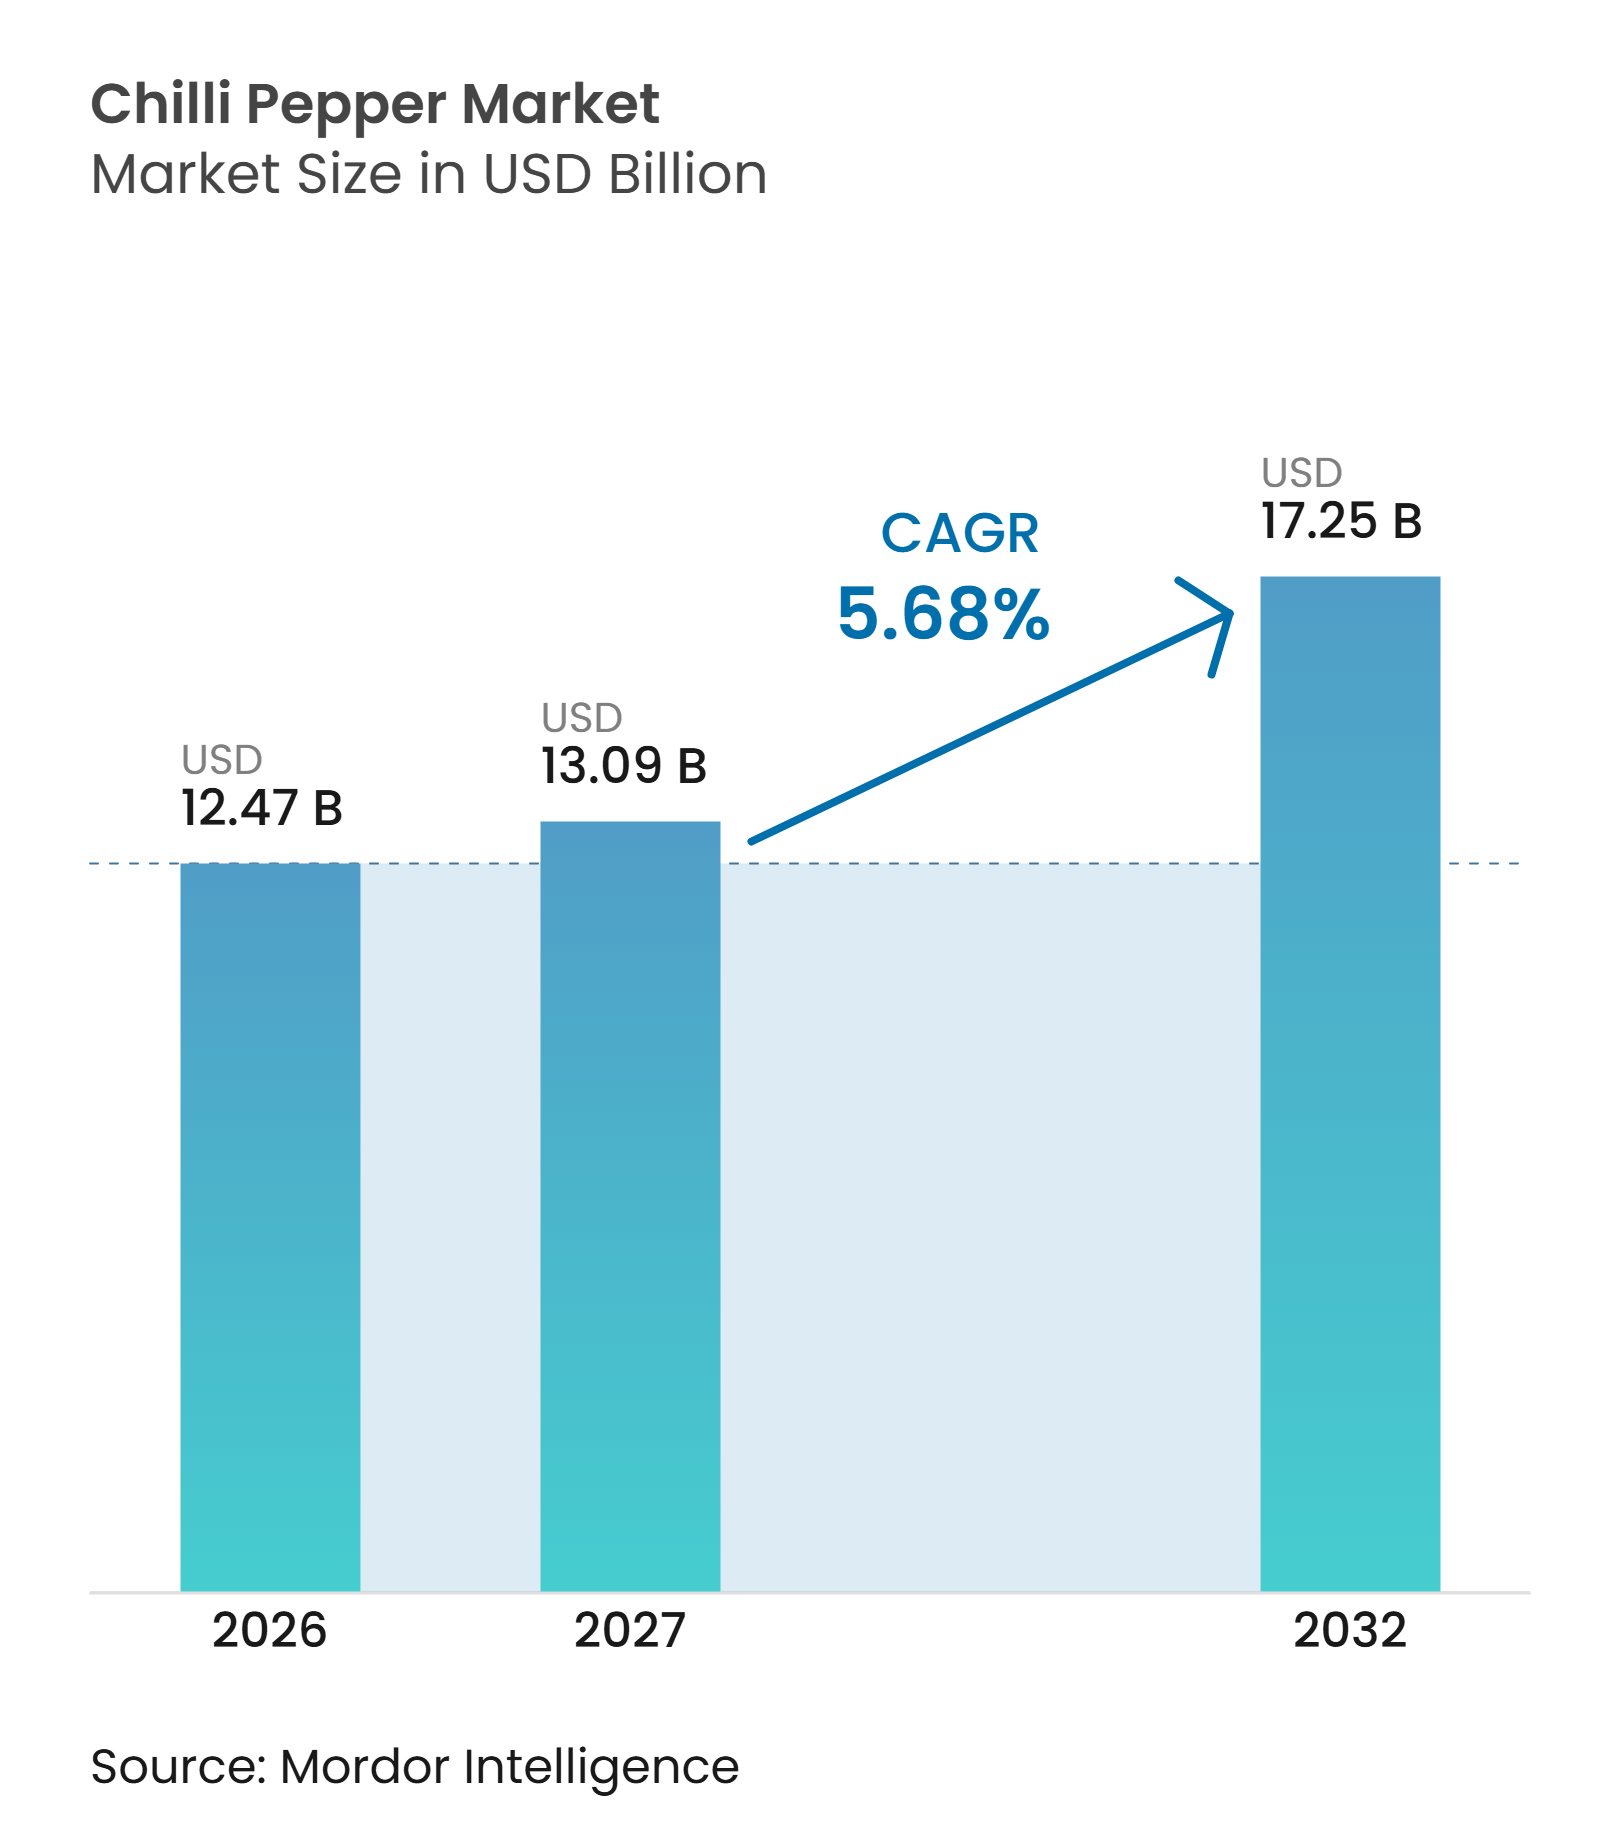
Die Chili Pepper Marktgröße wurde im Jahr 2026 auf 12,47 Milliarden USD geschätzt und soll von 13,09 Milliarden USD im Jahr 2027 auf 17,25 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,68% während des Prognosezeitraums (2027-2032). Der Chili Pepper Markt wird durch die Nachfrage von Herstellern verpackter Lebensmittel, Foodservice-Betreibern und Einzelhandelsmarken gestützt, die frische, getrocknete, pulverisierte und extrahierte Chilizutaten in Soßen, Snacks, Gewürzen, Fertiggerichten und anderen zubereiteten Lebensmitteln verwenden. Lebensmittelhersteller suchen nach gleichbleibenden Schärfegraden, stabilen Geschmacksprofilen, definierten Partikelgrößen und Formaten, die eine skalierte Produktion unterstützen, ohne bestehende Verarbeitungslinien oder Lagerpraktiken zu beeinträchtigen. Die Versorgungsbedingungen bleiben ein kritischer Faktor, da Wettermuster, Anbauentscheidungen, Rückstandskontrollen und Dokumentationsanforderungen die Verfügbarkeit von Zutaten, Beschaffungskosten, akzeptable Herkunftsländer und die Fähigkeit der Lieferanten, die Produktionspläne der Kunden zu erfüllen, beeinflussen können.
Wichtigste Erkenntnisse des Berichts
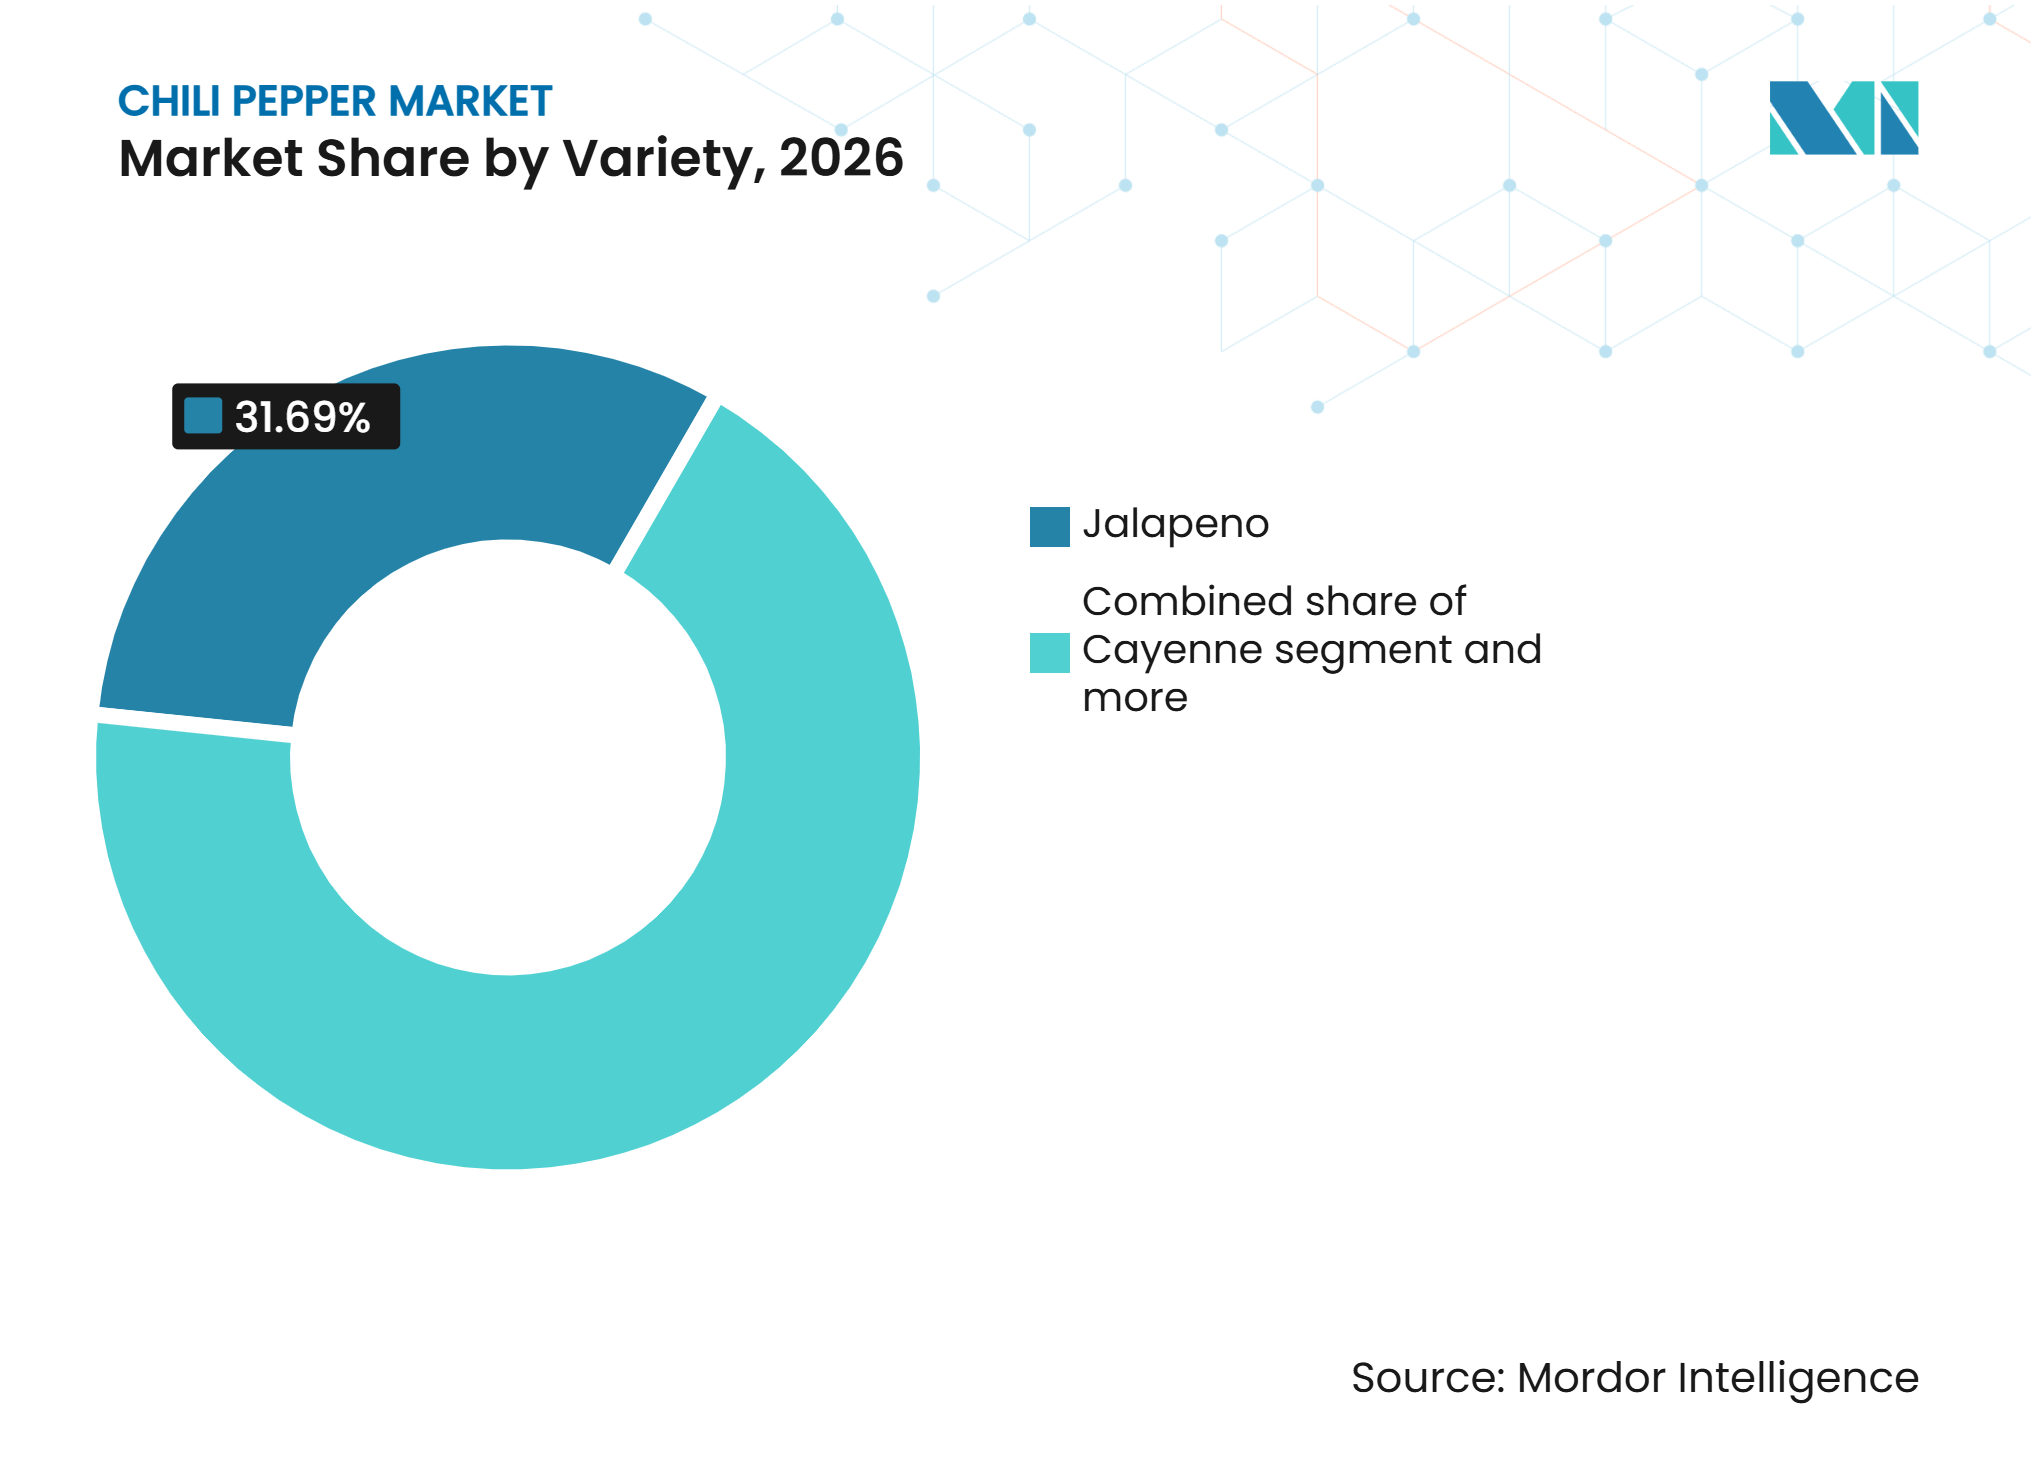
- Nach Sorte dominierte Jalapeño den Markt mit einem Anteil von 31,69% im Jahr 2026, während Habanero voraussichtlich den schnellsten CAGR von 6,70% während 2027-2032 verzeichnen wird.
- Nach Form dominierte die Ganzform den Markt mit einem Anteil von 34,61% im Jahr 2026, während Pulver voraussichtlich den schnellsten CAGR von 6,88% während 2027-2032 verzeichnen wird.
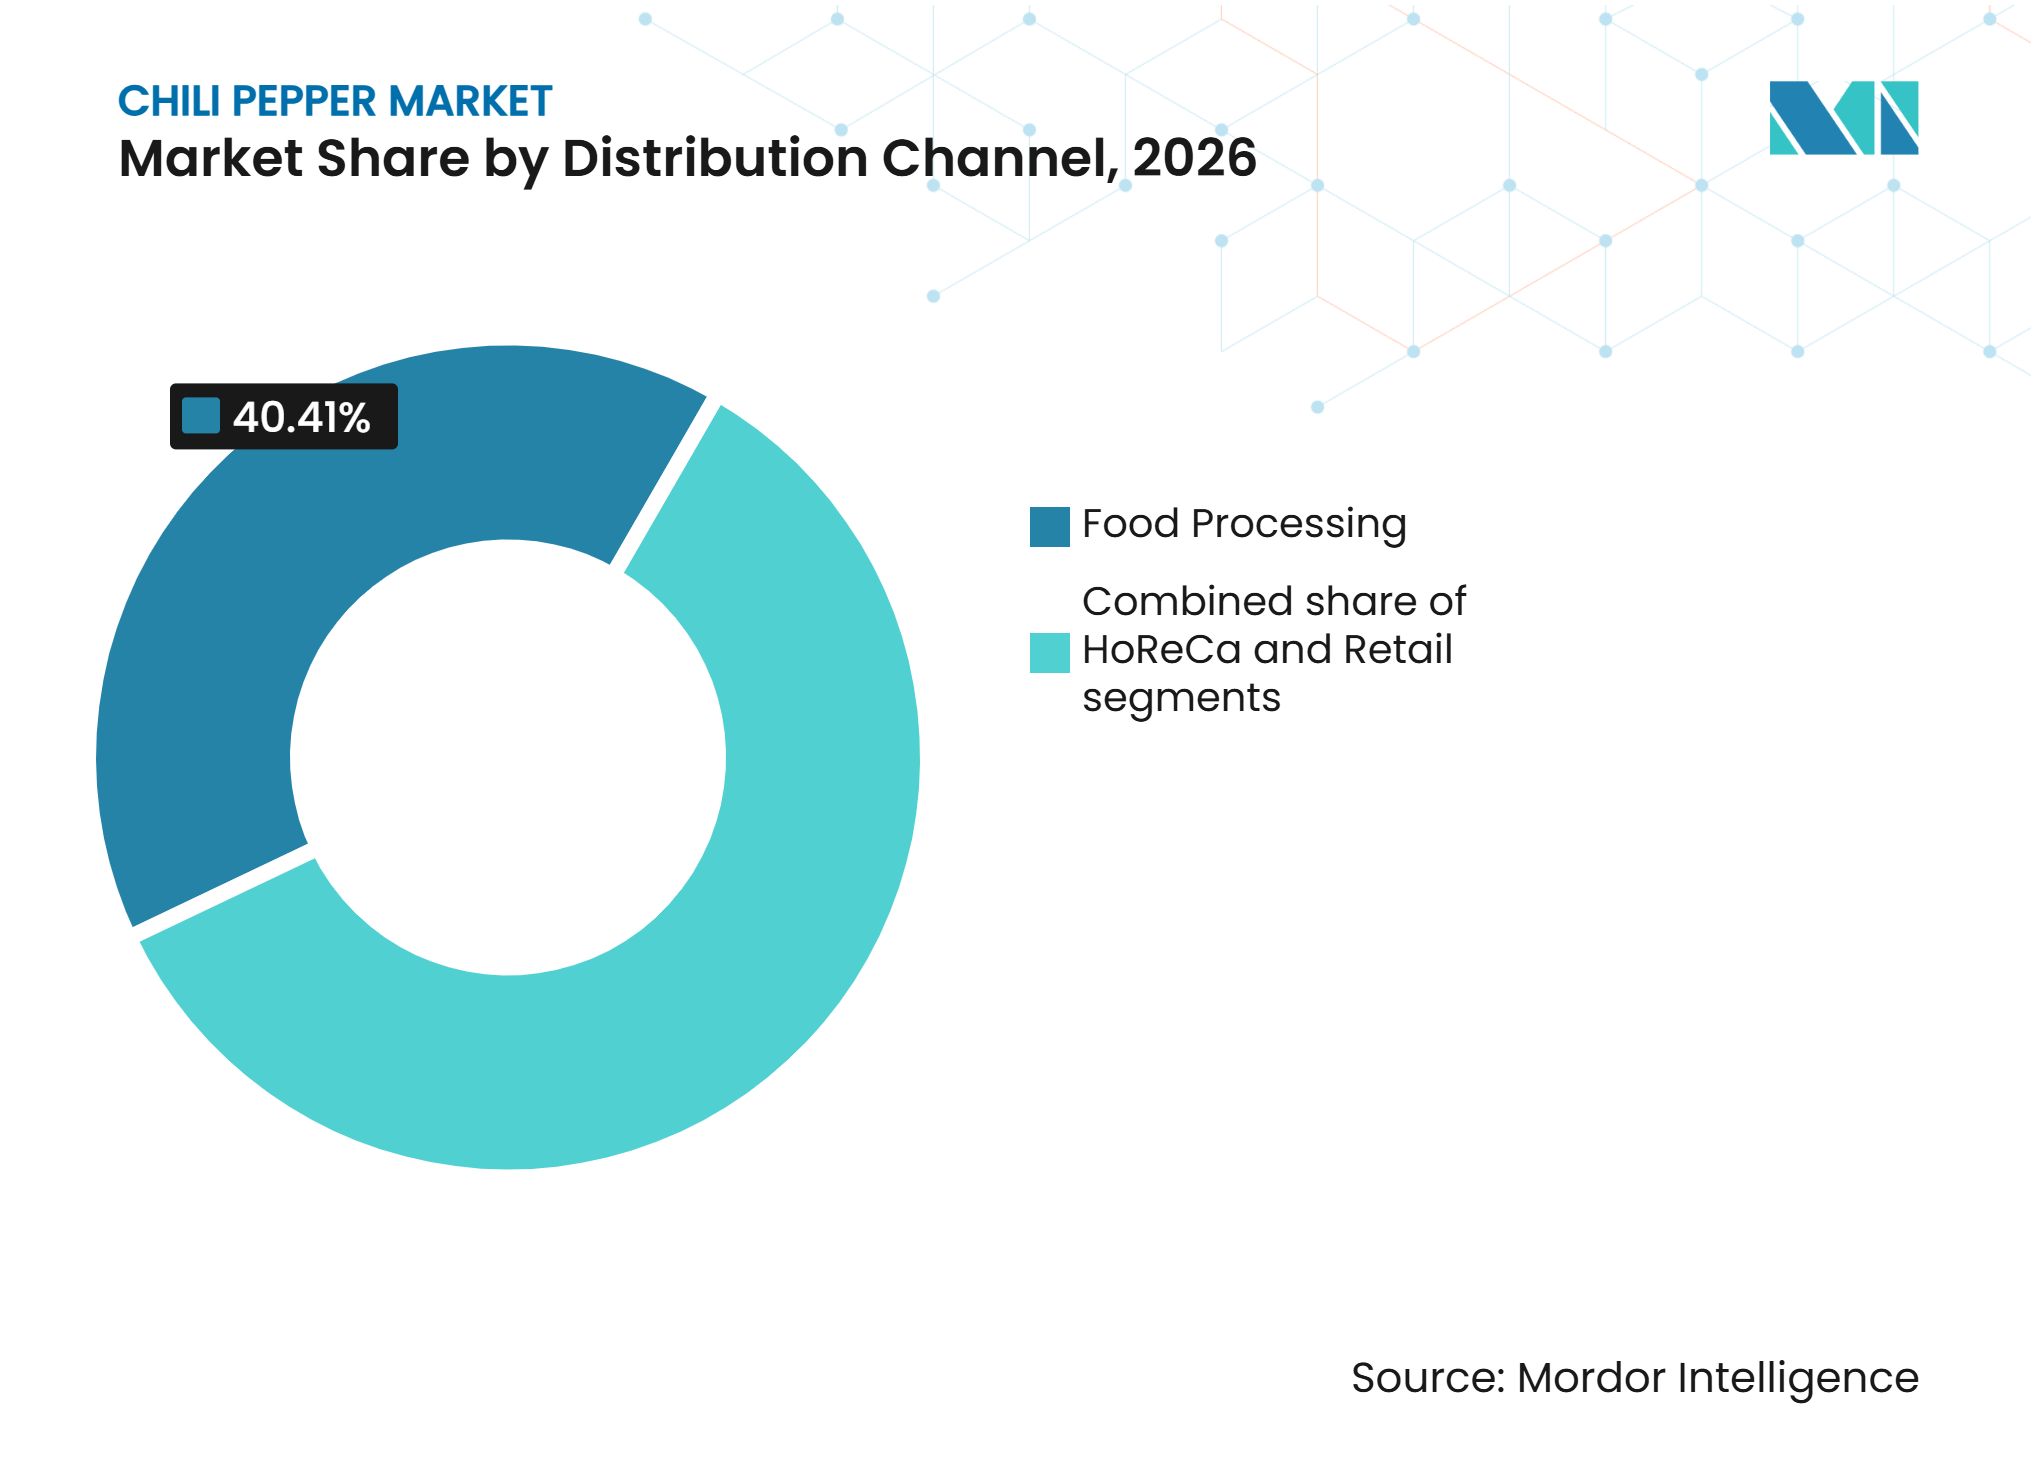
- Nach Vertriebskanal dominierte die Lebensmittelverarbeitung den Markt mit einem Anteil von 40,41% im Jahr 2026, während der Einzelhandel voraussichtlich den schnellsten CAGR von 6,95% während 2027-2032 verzeichnen wird.
- Nach Geografie dominierte Asien-Pazifik den Chili Pepper Markt mit einem Anteil von 41,82% im Jahr 2026 und soll ebenfalls den schnellsten CAGR von 7,02% während 2027-2032 verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verbraucherpräferenz für würzige und geschmackvolle Lebensmittelprodukte | +1.2% | Global, mit höchster Intensität in Asien-Pazifik und Nordamerika | Mittelfristig (2-4 Jahre) |
| Nachfrage nach scharfen Soßen, Chilipaste und würzigen Würzmitteln | +1% | Nordamerika, Asien-Pazifik, Europa | Mittelfristig (2-4 Jahre) |
| Zunehmender Konsum von verpackten Lebensmitteln und Convenience-Produkten | +0.9% | Global, angeführt von China, Indien und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage aus dem Foodservice-Bereich und von Restaurantketten | +0.8% | Nordamerika, Europa und aufstrebende städtische Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Entwicklung ertragsstärkerer und krankheitsresistenter Chilisorten | +0.6% | Asien-Pazifik, insbesondere Indien und China, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach natürlichen Lebensmittelfarben und Aromastoffen | +0.7% | Global, mit regulatorischem Einfluss der Europäischen Union und des Codex Alimentarius | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verbraucherpräferenz für würzige und geschmackvolle Lebensmittelprodukte
Die wachsende Verbraucherpräferenz für würzige, geschmackvolle Lebensmittel treibt die Nachfrage nach Chili Pepper im Haushaltskonsum, im Foodservice und in der Lebensmittelverarbeitung an. Chili Pepper bleibt eine wesentliche Zutat in regionalen Küchen und verleiht Currys, Soßen, Marinaden, Snacks und anderen Lebensmittelzubereitungen Schärfe, Farbe und unverwechselbaren Geschmack. Regionale Unterschiede in den Geschmackspräferenzen unterstützen auch die Nachfrage nach mehreren Chilisorten, darunter Jalapeño, Cayenne und Habanero, sowie nach verarbeiteten Formaten wie ganzen getrockneten Chilis und Chilipulver. Laut einem im Juni 2026 auf der offiziellen Website des Securities and Exchange Board of India (SEBI) veröffentlichten Bericht entfiel auf verpackten Chili im Geschäftsjahr 2025 ein Anteil von 31% am indischen Markt für verpackte reine GewürzeUK-India trade deal, sebi.gov.in">[1]. Der Prospekt identifiziert die weit verbreitete regionale Nutzung und den häufigen Haushaltskonsum als Schlüsselfaktoren, die die Kategorie unterstützen. Dies unterstreicht die etablierte Rolle von Chili Pepper beim täglichen Kochen und unterstützt die anhaltende Nachfrage nach frischen und verarbeiteten Chiliprodukten.
Nachfrage nach scharfen Soßen, Chilipaste und würzigen Würzmitteln
Die wachsende Nachfrage nach scharfen Soßen, Chilipasten und würzigen Würzmitteln treibt den Chili Pepper Konsum im Haushalt, im Foodservice und in der Lebensmittelverarbeitung an. Chili Pepper dient als Schlüsselzutat in Produkten wie Chili-Knoblauch-Soße, Salsa, Chutneys, Marinaden, Dips und Gewürzmischungen und verleiht diesen Schärfe, Farbe und unverwechselbaren Geschmack. Die wachsende Beliebtheit regionaler und internationaler Küchen ermutigt Verbraucher, chilibasierte Würzmittel mit unterschiedlichen Schärfegraden und Geschmacksprofilen zu erkunden. Lebensmittelhersteller integrieren auch Jalapeño-, Cayenne- und Habanero-Sorten in Mehrwertprodukte, um ihr Angebot zu differenzieren. Dieser Trend erhöht die Nachfrage nach frischen und verarbeiteten Chili Pepper, insbesondere Flocken, Pulver und Paste, die wesentliche Rohstoffe für die Würzmittelherstellung sind.
Zunehmender Konsum von verpackten Lebensmitteln und Convenience-Produkten
Der steigende Konsum von verpackten Lebensmitteln und Convenience-Produkten treibt die Nachfrage nach Chili Pepper als wichtige Aromastoffzutat in verzehrfertigen Mahlzeiten, kochfertigen Produkten, verpackten Snacks, Instant-Nudeln und verarbeiteten Lebensmittelprodukten an. Lebensmittelhersteller verwenden Chilipulver, Flocken, Pasten und andere chilibasierte Zutaten, um Schärfe, Farbe und Geschmack zu verbessern und gleichzeitig die Produktkonsistenz über Produktionschargen hinweg sicherzustellen. Laut einer Bewertung des Ministeriums für Lebensmittelverarbeitungsindustrien (MoFPI), Regierung Indien, vom Juni 2025 wuchs der organisierte Verbraucherlebensmittelindustrieabsatz im Geschäftsjahr 2025 um 13%Bewertung der Kreditfazilitäten für den Lebensmittelverarbeitungssektor, mofpi.nic.in">[2]. Die Bewertung identifizierte Snacks, verzehrfertige Produkte und kochfertige Produkte als wesentliche Wachstumstreiber. Die anhaltende Expansion der Herstellung verpackter Lebensmittel erhöht den Einsatz von Chili Pepper in Gewürzen, Gewürzmischungen und verarbeiteten Lebensmittelformulierungen und unterstützt die Nachfrage im Chili Pepper Markt.
Steigende Nachfrage aus dem Foodservice-Bereich und von Restaurantketten
Foodservice-Käufer benötigen zuverlässige Qualität, standardisierte Geschmacksprofile und eine ganzjährige Versorgung in hohen Mengen. Restaurantmenüs bieten zunehmend koreanisches Gochujang, thailändische Chilipasten und peruanisches Ají Amarillo neben etablierten mexikanischen und indischen Aromen an. Diese Erweiterung verbreitert die Beschaffungsanforderungen, da Käufer möglicherweise mehrere Sorten, Formate und Schärfegrade benötigen und gleichzeitig bei jeder Lieferung konsistente Spezifikationen erwarten. Diese Anforderungen gelten unabhängig davon, ob das Produkt in einem zeitlich begrenzten saisonalen Menü, einer nationalen Restaurantkette oder einer verpackten Lebensmittellinie verwendet wird, die mit einer erkennbaren Küche verbunden ist. Folglich können Unternehmen mit etablierten Beziehungen zu Erzeugern und Verarbeitern aus mehreren Herkunftsländern einen Wettbewerbsvorteil erlangen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Eingeschränkter Zugang zu landwirtschaftlicher Finanzierung und moderner Landwirtschaftstechnologie | -0.6% | Asien-Pazifik, einschließlich Indien, Indonesien und Bangladesch, sowie Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Klimatische Variabilität und unvorhersehbare Wetterbedingungen | -0.8% | Global, mit akuter Exposition in Indien, Mexiko und China | Kurzfristig (≤ 2 Jahre) |
| Hohe Arbeitskosten und Mangel an landwirtschaftlichen Arbeitskräften | -0.5% | China, Indien und Südostasien | Mittelfristig (2-4 Jahre) |
| Strenge Anforderungen an Lebensmittelsicherheit, Pestizidrückstände und Qualitätskonformität | -0.4% | Global, mit regulatorischem Einfluss der Europäischen Union, Japans und der Vereinigten Staaten | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Klimatische Variabilität und unvorhersehbare Wetterbedingungen
Wetterstörungen können das Angebot einschränken, selbst wenn die Nachfrage stabil bleibt. Laut einer Erklärung von Kisan India vom Oktober 2025 ging der Chilianbau in Teilen Indiens während Kharif 2025 zurück, da Landwirte nach einer Phase schwacher Erzeugerpreise auf alternative Kulturen umstiegen[3]. Diese Entwicklungen können die Erntequalität verringern, das verfügbare Angebot verknappen und Preisvolatilität für Verarbeiter und Foodservice-Käufer erzeugen, die bestimmte Sorten zu vorher festgelegten Zeiten benötigen. Dieses Risiko ist besonders bedeutsam, wenn Beschaffungspläne von festen Rezepturen, Vertragsmengen und Lieferungen an mehrere Werke oder Restaurantstandorte abhängen. Der Chili Pepper Markt erfordert eine diversifizierte Beschaffung, da die Abhängigkeit von einer einzigen Anbauregion die Exposition gegenüber Wetterbedingungen, Anbauzyklen und lokalen Preisschwankungen erhöht. Verbesserte Ernteversicherungen, Zugang zu landwirtschaftlicher Finanzierung, krankheitsresistente Sorten und praktische Unterstützung auf dem Betrieb könnten diese Risiken im Laufe der Zeit mindern.
Strenge Anforderungen an Lebensmittelsicherheit, Pestizidrückstände und Qualitätskonformität
Lebensmittelsicherheits- und Qualitätsanforderungen können Handelsströme verändern und die Kosten für Exporteure erhöhen. Japan verlangt im Rahmen seines Rückstandskontrollrahmens eine erweiterte Dokumentation und Rückverfolgbarkeit für Capsicum-Importe. Europäische Vorschriften regeln die zulässige Verwendung von Paprikaoleoresin, auch bekannt als E160c, als Lebensmittelzusatzstoff in verarbeiteten Lebensmitteln. Der Chili Pepper Markt kann Lieferanten bevorzugen, die Tests, Rückverfolgbarkeit, Kühlkettenkontrollen und auditunterstützende Aufzeichnungen aufrechterhalten. Diese Fähigkeiten ermöglichen es Käufern, die Chargenqualität zu beurteilen, Sendungen in der gesamten Lieferkette zu verfolgen und auf Anfragen nach zusätzlichen Nachweisen aus den Zielmärkten zu reagieren. Kleinere Exporteure können einer größeren Belastung ausgesetzt sein, wenn sie die Kosten für Zertifizierung, Dokumentation, Laborprüfung und Korrekturmaßnahmen nicht tragen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sorte:
Jalapeño führt, während Habanero aufholtJalapeño machte im Jahr 2026 einen Anteil von 31,69 % am Chili-Pepper-Markt aus. Der Einsatz in frischen, eingelegten, getrockneten und pulverisierten Anwendungen stützt die Nachfrage von Lebensmittelherstellern, Restaurants und Gewürzhändlern im Einzelhandel. Jalapeño nimmt eine etablierte Position in der nordamerikanischen Tex-Mex-Küche ein und wird häufig in Soßen, Snacks und Fertiggerichte-Kits verwendet. Sein vertrautes Aroma und seine moderate Schärfe ermöglichen es Herstellern, ihn in ein breites Spektrum von Produktformaten zu integrieren, ohne die Attraktivität auf Verbraucher mit Vorliebe für extreme Schärfe zu beschränken. Seine Vielseitigkeit bei der Lebensmittelzubereitung unterstützt zudem seine Verwendung in verpackten Würzmitteln, Tiefkühlgerichten und verzehrfertigen Produkten und stärkt damit seine kommerzielle Bedeutung über mehrere Vertriebskanäle hinweg.
Habanero wird voraussichtlich bis 2032 mit einer jährlichen Wachstumsrate (CAGR) von 6,70 % wachsen. Sein fruchtiges Schärfeprofil unterstützt Anwendungen in Soßen, Snacks und Fusionsprodukten, bei denen Marken ein markanteres Geschmacksprofil anstreben. Die Sorte ermöglicht es Produktentwicklern, Schärfe als Teil eines wiedererkennbaren Geschmacks zu positionieren und nicht als eigenständiges Merkmal. Die Chili-Pepper-Branche kann eine herkunftsorientierte Positionierung nutzen, um Premiumprodukte zu entwickeln und dabei klare Qualitätsanforderungen für Käufer aufrechtzuerhalten. Der Einsatz in Spezialitäten-Scharfsoßen, würzigen Marinaden, Dips und Premium-Gewürzmischungen schafft zudem Möglichkeiten für Hersteller, Verbraucher anzusprechen, die intensivere und differenziertere Geschmackserlebnisse suchen.



Nach Form:
Ganzform führt, Pulver gewinnt VerarbeitungswertGanzer Chili entfiel im Jahr 2026 auf 34,61% der Chili Pepper Marktgröße. Foodservice- und Gastgewerbekäufer verwenden ganze Paprika zum Rösten, Füllen, Einlegen und zur Menüzubereitung. Ganze Formate verbessern auch die visuelle Attraktivität von Gerichten, bei denen die Zutat sowohl gesehen als auch geschmeckt werden soll. Flocken erfüllen Gewürzanforderungen im Einzel- und Foodservice-Bereich, während Paste die Küchenzubereitung und Restaurantformulierungen unterstützt. Oleoresin-Extrakte, die in der Kategorie sonstige Formen enthalten sind, unterstützen die Nachfrage nach natürlichen Farb- und Aromastoffen, die den Lebensmittelzusatzstoffvorschriften entsprechen.
Pulver soll bis 2032 mit einem CAGR von 6,88% wachsen. Lebensmittelhersteller verwenden Pulver und Flocken, um Schärfegrade zu standardisieren und die Feuchtigkeit in Gewürzen, Beschichtungen und Fertiggerichtsoßen zu kontrollieren. Diese Formate sind mit automatisierten Produktionssystemen kompatibel und vereinfachen die Handhabung im Vergleich zu frischen Zutaten. Ihre längere Haltbarkeit, einfache Lagerung und gleichmäßige Verteilung in Lebensmittelformulierungen unterstützen die Einführung in großen Lebensmittelverarbeitungsbetrieben weiter. Daher erfordert der Chili Pepper Markt eine stärkere Markendifferenzierung und Qualitätskontrolle, um den Wert zu schützen, wenn die Exportmengen steigen.
Nach Vertriebskanal:
Lebensmittelverarbeitung als Anker, während der Einzelhandel beschleunigtDie Lebensmittelverarbeitung hält im Jahr 2026 einen Anteil von 40,41 % am Chili-Pepper-Markt. Dieser Kanal bündelt die Nachfrage nach getrockneten, pulverisierten und Oleoresin-Chilipaprika von Herstellern verpackter Lebensmittel, Soßen, Gewürze und Snacks. Ganzjährige Verträge und geplante Beschaffung helfen Verarbeitern, saisonale Schwankungen im landwirtschaftlichen Angebot zu bewältigen. Verarbeitungskäufer benötigen zudem definierte Spezifikationen für Farbe, Feuchtigkeit, Geschmack und Schärfe, da geringfügige Abweichungen die Endprodukte beeinflussen können. Der Bedarf an gleichbleibender Rohstoffqualität und ununterbrochener Zulieferung von Zutaten stärkt die Beschaffung von organisierten Chili-Verarbeitern und großen Lebensmittelherstellern weiter.
Das Einzelhandelssegment wird voraussichtlich bis 2032 mit einer CAGR von 6,95 % wachsen. Verbraucher nutzen zunehmend Einzelhandelskanäle, um regionale Sorten sowie Premium-Gewürz- und Würzmittelmarken zu entdecken. Online-Angebote ermöglichen es kleineren Marken, Produktherkunft, Schärfegrad, Rezeptanwendungen und Zutaten vor dem Kauf zu kommunizieren. Produkte mit Single-Origin-, Bio- oder geografischen Identitäten können die Erwartungen an Beschaffungsdokumentation und Qualitätssicherung erhöhen. Der Chili-Pepper-Markt wird voraussichtlich Marken belohnen, die klare Geschmacksinformationen mit einer Verpackung kombinieren, die Herkunft und Verwendungsanlässe kommuniziert. Eine breitere Verfügbarkeit über Supermärkte, Spezialitäten-Lebensmittelgeschäfte und E-Commerce-Plattformen verbessert zudem den Verbraucherzugang zu differenzierten Chili-Produkten und fördert Wiederholungskäufe.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hält im Jahr 2026 41,82% der Chili Pepper Marktgröße und soll bis 2032 mit einem CAGR von 7,02% wachsen. Die Region vereint wichtige Produktionszentren mit steigender Nachfrage nach Chili-Würzmitteln, Convenience-Lebensmitteln und verarbeiteten Zutaten. Indien bleibt ein wichtiger Beitragender zum globalen Handel, obwohl inländische Preisbedingungen und sich ändernde Anbauentscheidungen das Exportangebot beeinflussen. Die Größe der Region ermöglicht es Unternehmen, die lokale Lebensmittelnachfrage zu decken und gleichzeitig exportorientierte Verarbeitungskapazitäten auszubauen. Die Position Asien-Pazifiks spiegelt auch seine Fähigkeit wider, Rohstoffproduktion, Verarbeitung und Verbrauchernachfrage innerhalb derselben breiten Region zu unterstützen.
Nordamerika
Nordamerika verfügt über eine ausgereifte Einzelhandels- und Foodservice-Basis für Jalapeño-, Habanero-, Serrano- und Poblano-Paprikasorten. Mexiko beliefert die Vereinigten Staaten und europäische Käufer mit einer breiten Palette von Paprika, die Restaurant-, Frischkost- und verpackte Lebensmittellieferketten unterstützen. Regionale Sorten behalten eine starke Verbraucherbekanntheit und unterstützen Innovationen in Soßen, Gewürzen, Snacks, Backwaren und Milchprodukten. Wetterstörungen in mexikanischen Anbauregionen bleiben ein Beschaffungsrisiko. Käufer können dieses Risiko mindern, indem sie mehrere Herkunftsländer qualifizieren, konsistente Qualitätsspezifikationen aufrechterhalten und Versorgungspläne entwickeln, die Mengenverschiebungen ermöglichen, ohne den Schärfegrad, den Geschmack oder die physische Form zu verändern, die von den Kunden benötigt werden.
Europa, Südamerika sowie Naher Osten und Afrika
Europa verfügt über gut etablierte Handels- und Verarbeitungsnetzwerke, während Südamerika, der Nahe Osten und Afrika Produktionsvielfalt und wachsende Konsummöglichkeiten bieten. Spanien und die Niederlande spielen eine Schlüsselrolle im europäischen Paprikahandel, wobei die Niederlande auch als Verarbeitungs- und Wiederausfuhrzentrum fungieren. Europäische Käufer übernehmen zunehmend Harissa-, Peri-Peri- und koreanische Gochujang-Formate. Die Lebensmittelzusatzstoffvorschriften der Europäischen Union bleiben auch eine wichtige Compliance-Überlegung für Paprikaoleoresin. Brasilien, Argentinien, Peru, Nigeria, Marokko und Südafrika bieten regionale Sorten und alternative Beschaffungsherkunftsländer, die die Versorgungsresilienz für internationale Käufer stärken. Diese Länder bieten Verarbeitern und Markenunternehmen auch zusätzliche Optionen für die Beschaffung unverwechselbarer kulinarischer Profile für Spezialprodukte.
Wettbewerbslandschaft
Marktkonzentration
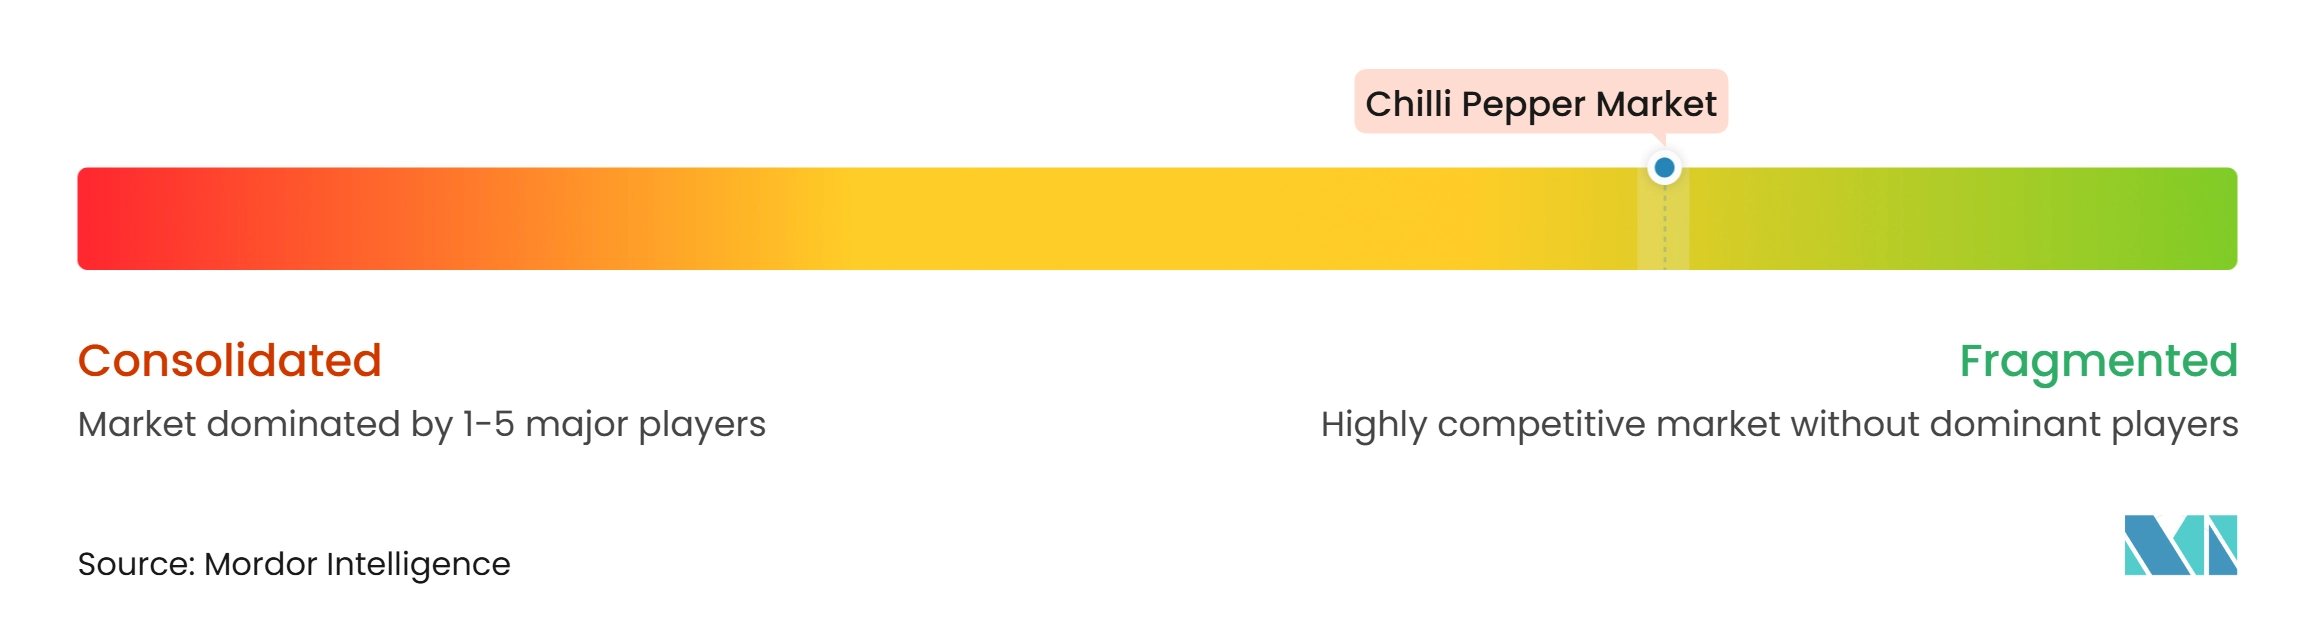
Der Chili-Pepper-Markt ist fragmentiert, wobei Markenlebensmittelunternehmen, regionale Verarbeiter, Zutatenspezialisisten, Exporteure und Agrarlieferanten in verschiedenen Stufen der Wertschöpfungskette tätig sind. Zutatenspezialisisten, darunter Synthite Industries, Plant Lipids, MANE Kancor und Kalsec, konkurrieren in den Bereichen Extrakte, Oleoresine, Paprika-Zutaten und natürliche Farbanwendungen. In diesen Segmenten sind technische Fähigkeiten, Formulierungsexpertise, Compliance-Dokumentation und die Fähigkeit, kundendefinierte Spezifikationen zu erfüllen, entscheidend. Regionale Unternehmen wie Conservas La Costeña und Goya Foods behaupten bedeutende Positionen, da lokale Produktvertrautheit, etablierte Vertriebsnetze und bewährte Rezepte für multinationale Marken schwer zu replizieren sind.
Führende Unternehmen nutzen Produktinnovation, maßgeschneiderte Foodservice-Formate und Lieferkettendiversifizierung, um ihre Marktpositionen zu stärken. Im Jahr 2025 erwarb die Regierung von St. Kitts und Nevis in Partnerschaft mit der McIlhenny Company mehr als 100 Acres für den Anbau von Tabasco-Paprika. Diese Initiativen zeigen, dass Unternehmen sowohl attraktive Fertigprodukte als auch einen zuverlässigen Zugang zu Rohstoffen benötigen, die Qualitäts-, Mengen-, Liefer-, Rückverfolgbarkeits- und Konsistenzanforderungen erfüllen. Infolgedessen müssen Unternehmen Markenführung und Beschaffung in ihre übergeordneten Handelsstrategien integrieren, anstatt sie als separate Funktionen zu behandeln.
Rückverfolgbarkeit und Premium-Positionierung gewinnen für Lieferanten, die entwickelte Märkte bedienen, zunehmend an Bedeutung, insbesondere dort, wo Käufer dokumentierte Herkunftsnachweise oder klar definierte Produktionsstandards verlangen. Käufer zahlen möglicherweise einen Aufpreis für Produkte, die mit einer definierten Herkunft, biologischen Anbaumethoden oder zuverlässigen Qualitätsnachweisen verbunden sind; diese Angaben erfordern jedoch auch eine Verifizierung. Der Chili-Pepper-Markt bleibt für regionale Unternehmen zugänglich, da lokales Beschaffungswissen, praktische Verarbeitungskapazitäten, gezielte Distribution und ein klares Verständnis regionaler kulinarischer Präferenzen bei der Lieferantenauswahl durch Käufer ebenso wichtig sein können wie globale Markenstärke.
Chili Pepper Branchenführer
-
McCormick & Company, Inc.
-
Plant Lipids Private Limited
-
Conagra Brands, Inc.
-
B&G Foods, Inc.
-
Olam International Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chili-Pepper-Markt Unternehmen in diesem Bericht
- McCormick & Company, Inc.
- Jabs International Pvt. Ltd.
- Olam International Limited
- Synthite Industries Pvt. Ltd.
- Plant Lipids Private Limited
- Mane Kancor Ingredients Private Limited
- Kalsec Inc.
- Conagra Brands, Inc.
- B&G Foods, Inc.
- McIlhenny Company
- Conservas La Costena S.A. de C.V.
- MegaMex Foods, LLC
- Goya Foods, Inc.
- Badia Spices, LLC
- Frontier Co-op
- Penzeys, Ltd.
- Tapatio Foods LLC
- Huy Fong Foods Inc.
- Nani Agro Foods
- Everest Food Products Pvt. Ltd.
Neueste Industrielle Entwicklungen in Chili-Pepper-Markt
- Dezember 2025: Byadgi führte in den Vereinigten Staaten eine Kollektion von vier Chiliprodukten ein: Byadgi Chilipulver, Kashmiri Rotes Chilipulver, Indisches Chilipulver und Rote Chiliflocken.
- Mai 2025: McCormick erweiterte sein Sortiment an zerkleinertem Pfeffer um Hatch Chile Pepper und Thai Style Chili Pepper. Die neuen Produkte wurden auf der Website, bei Amazon und in Lebensmittelgeschäften in den gesamten Vereinigten Staaten eingeführt.
- März 2025: Die Regierung von St. Kitts und Nevis erwarb in Partnerschaft mit der McIlhenny Company über 100 Acres für den Tabasco-Pfefferanbau.
Globaler Chili Pepper Markt Berichtsumfang
Chili-Pepper ist die Frucht von Pflanzen der Gattung Capsicum, die wegen ihres würzigen Geschmacks, ihrer Farbe und ihrer kulinarischen Eigenschaften weit verbreitet angebaut wird.
Der Chili-Pepper-Markt ist nach Sorte, Form, Vertriebskanal und Geografie segmentiert. Nach Sorte ist der Markt in Jalapeño, Cayenne, Habanero und andere Sorten unterteilt. Nach Form ist der Markt in ganz, Flocken, Pulver, Paste und andere unterteilt. Nach Vertriebskanal ist der Markt in Lebensmittelverarbeitung, HoReCa und Einzelhandel (Verbrauchermärkte und Supermärkte, Lebensmittel- und Convenience-Stores, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle) unterteilt. Geografisch ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika unterteilt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Jalapeño |
| Cayenne |
| Habanero |
| Andere Sorten |
| Ganz |
| Flocken |
| Pulver |
| Paste |
| Sonstiges |
| Lebensmittelverarbeitung | |
| HoReCa | |
| Einzelhandel | Verbrauchermärkte und Supermärkte |
| Lebensmittel-/Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Sorte | Jalapeño | |
| Cayenne | ||
| Habanero | ||
| Andere Sorten | ||
| Nach Form | Ganz | |
| Flocken | ||
| Pulver | ||
| Paste | ||
| Sonstiges | ||
| Nach Vertriebskanal | Lebensmittelverarbeitung | |
| HoReCa | ||
| Einzelhandel | Verbrauchermärkte und Supermärkte | |
| Lebensmittel-/Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Chili Pepper Markt derzeit und wie sind die zukünftigen Wachstumsaussichten?
Der Chili Pepper Markt wurde im Jahr 2026 auf 12,47 Milliarden USD geschätzt und soll 2027 einen Wert von 13,09 Milliarden USD erreichen. Es wird prognostiziert, dass der Markt bis 2032 auf 17,25 Milliarden USD wächst und dabei im Zeitraum 2027–2032 einen CAGR von 5,68% verzeichnet.
Welche Sorte hielt im Jahr 2026 den größten Anteil am Chili Pepper Markt?
Jalapeño war im Jahr 2026 das größte Sortensegment und entfiel auf 31,69% des Chili Pepper Marktes.
Welche Form hielt im Jahr 2026 den größten Anteil am Chili Pepper Markt?
Ganze Chili Pepper dominierten im Jahr 2026 das Formsegment und entfielen auf 34,61% des Marktes.
Welcher Vertriebskanal dominierte im Jahr 2026 den Chili Pepper Markt?
Die Lebensmittelverarbeitung war im Jahr 2026 der führende Vertriebskanal und machte 40,41 % des Chili-Pepper-Marktes aus.