
Tamaño y Participación del Mercado de Chili Pepper
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.09 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.25 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Chili Pepper por Mordor Intelligence
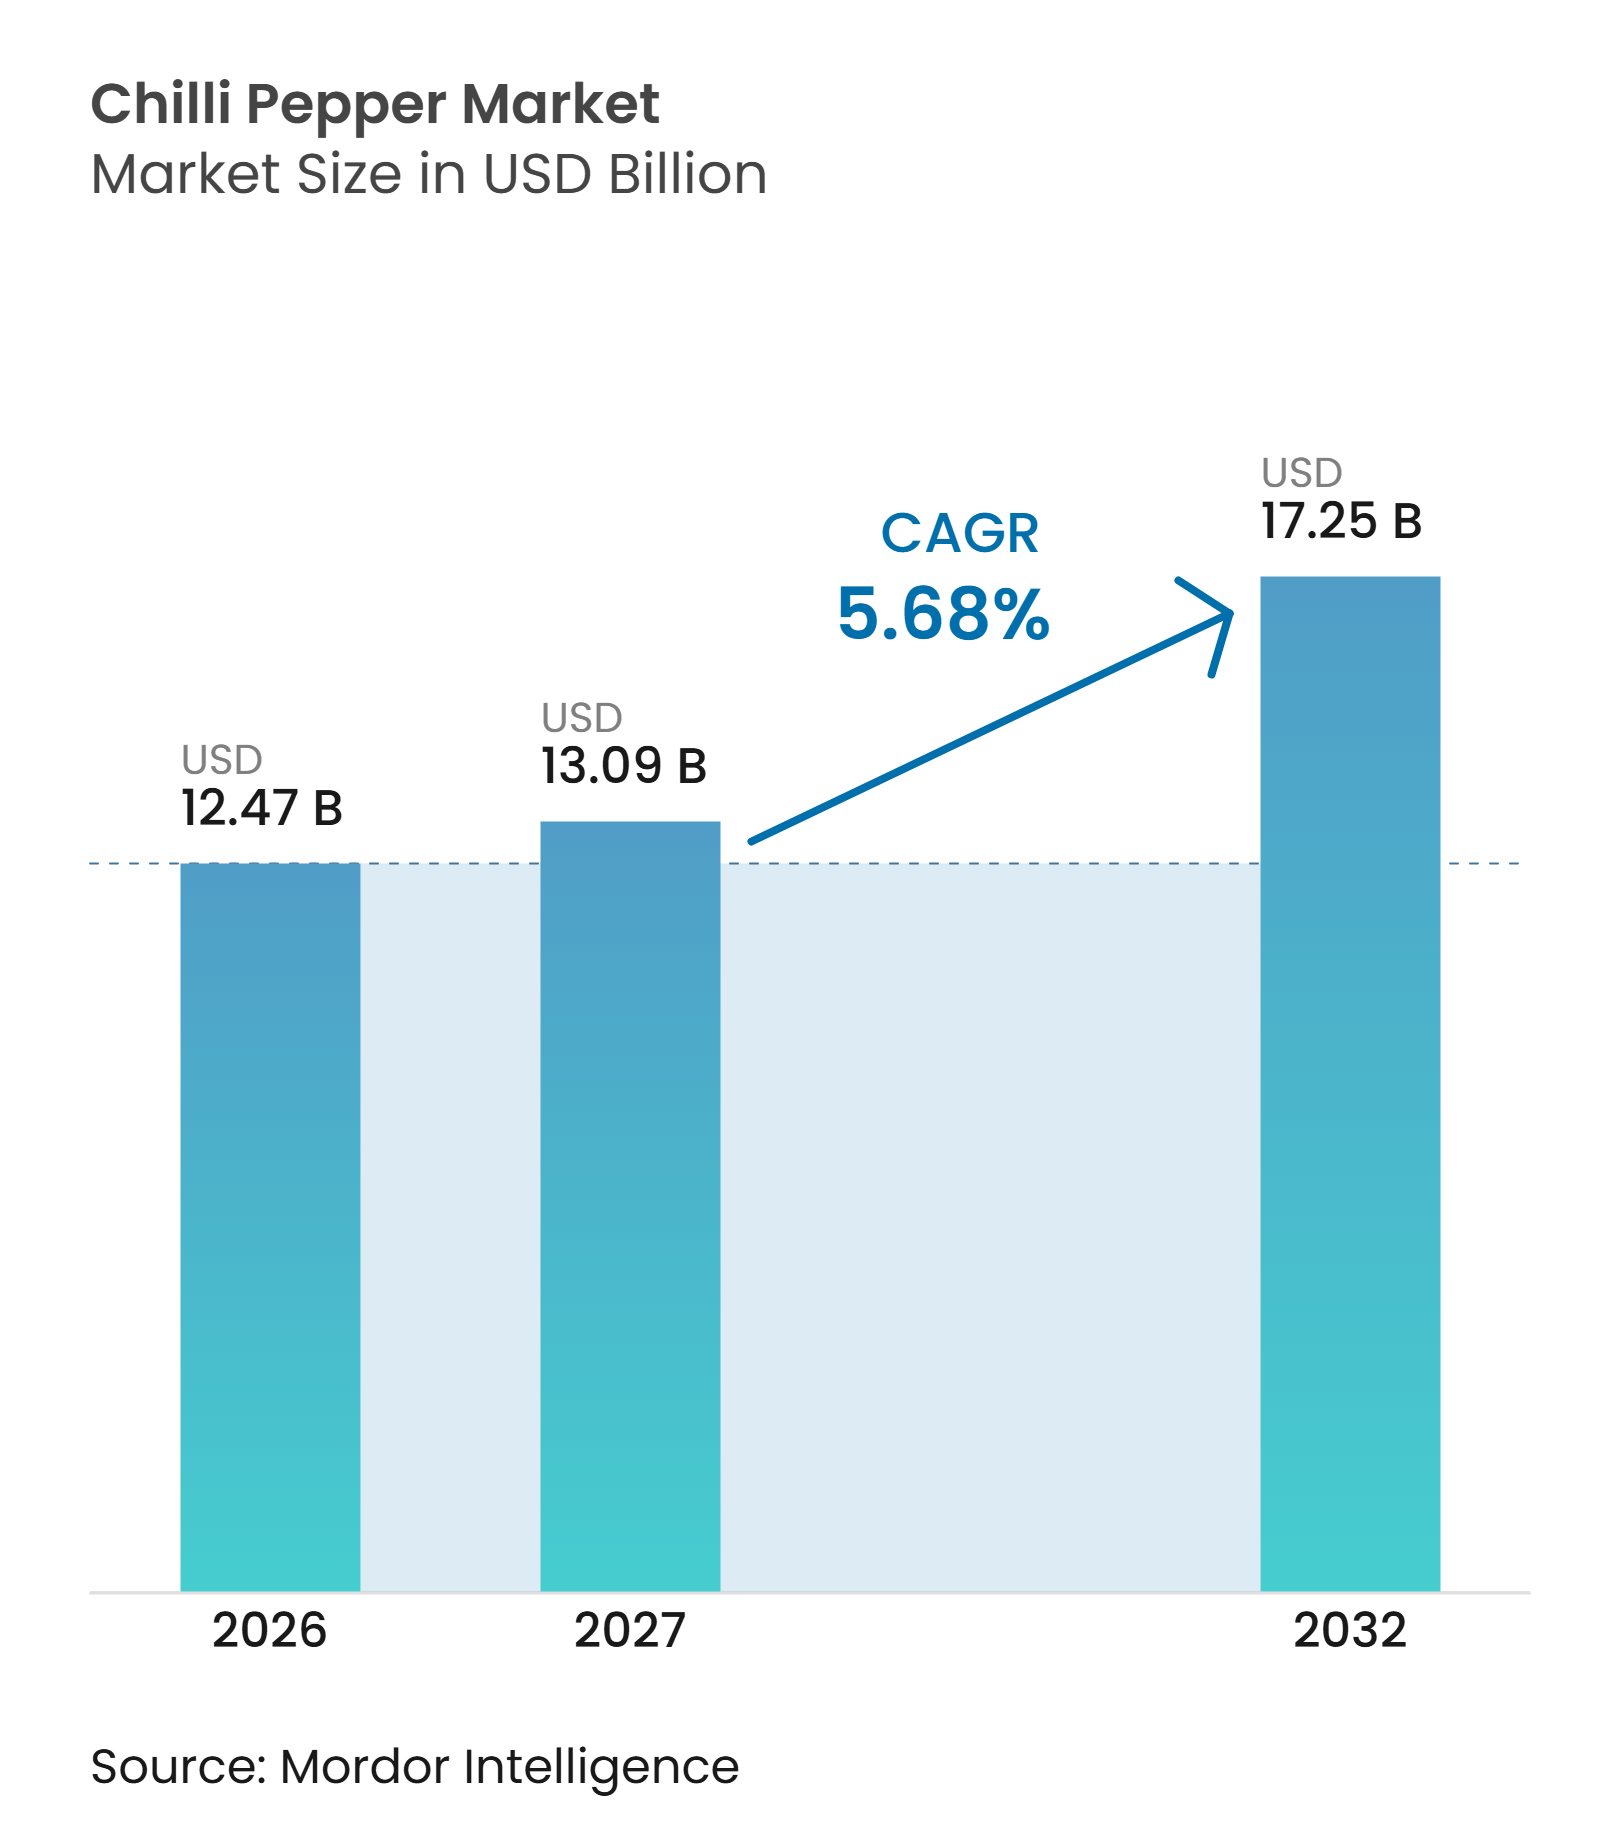
El tamaño del mercado de chili pepper fue valorado en 12,47 mil millones de USD en 2026 y se estima que crecerá desde 13,09 mil millones de USD en 2027 hasta alcanzar los 17,25 mil millones de USD para 2032, a una CAGR del 5,68% durante el período de pronóstico (2027-2032). El mercado de chili pepper está respaldado por la demanda de fabricantes de alimentos envasados, operadores de servicios de alimentación y marcas minoristas que utilizan ingredientes de chili frescos, secos, en polvo y extraídos en salsas, aperitivos, condimentos, comidas preparadas y otros alimentos procesados. Los fabricantes de alimentos buscan niveles de picante consistentes, perfiles de sabor estables, tamaños de partícula definidos y formatos que respalden la producción a escala sin interrumpir las líneas de procesamiento o las prácticas de almacenamiento existentes. Las condiciones de suministro siguen siendo un factor crítico, ya que los patrones climáticos, las decisiones de siembra, los controles de residuos y los requisitos de documentación pueden influir en la disponibilidad de ingredientes, los costos de adquisición, los orígenes aceptables y la capacidad de los proveedores para cumplir con los calendarios de producción de los clientes.
Conclusiones Clave del Informe
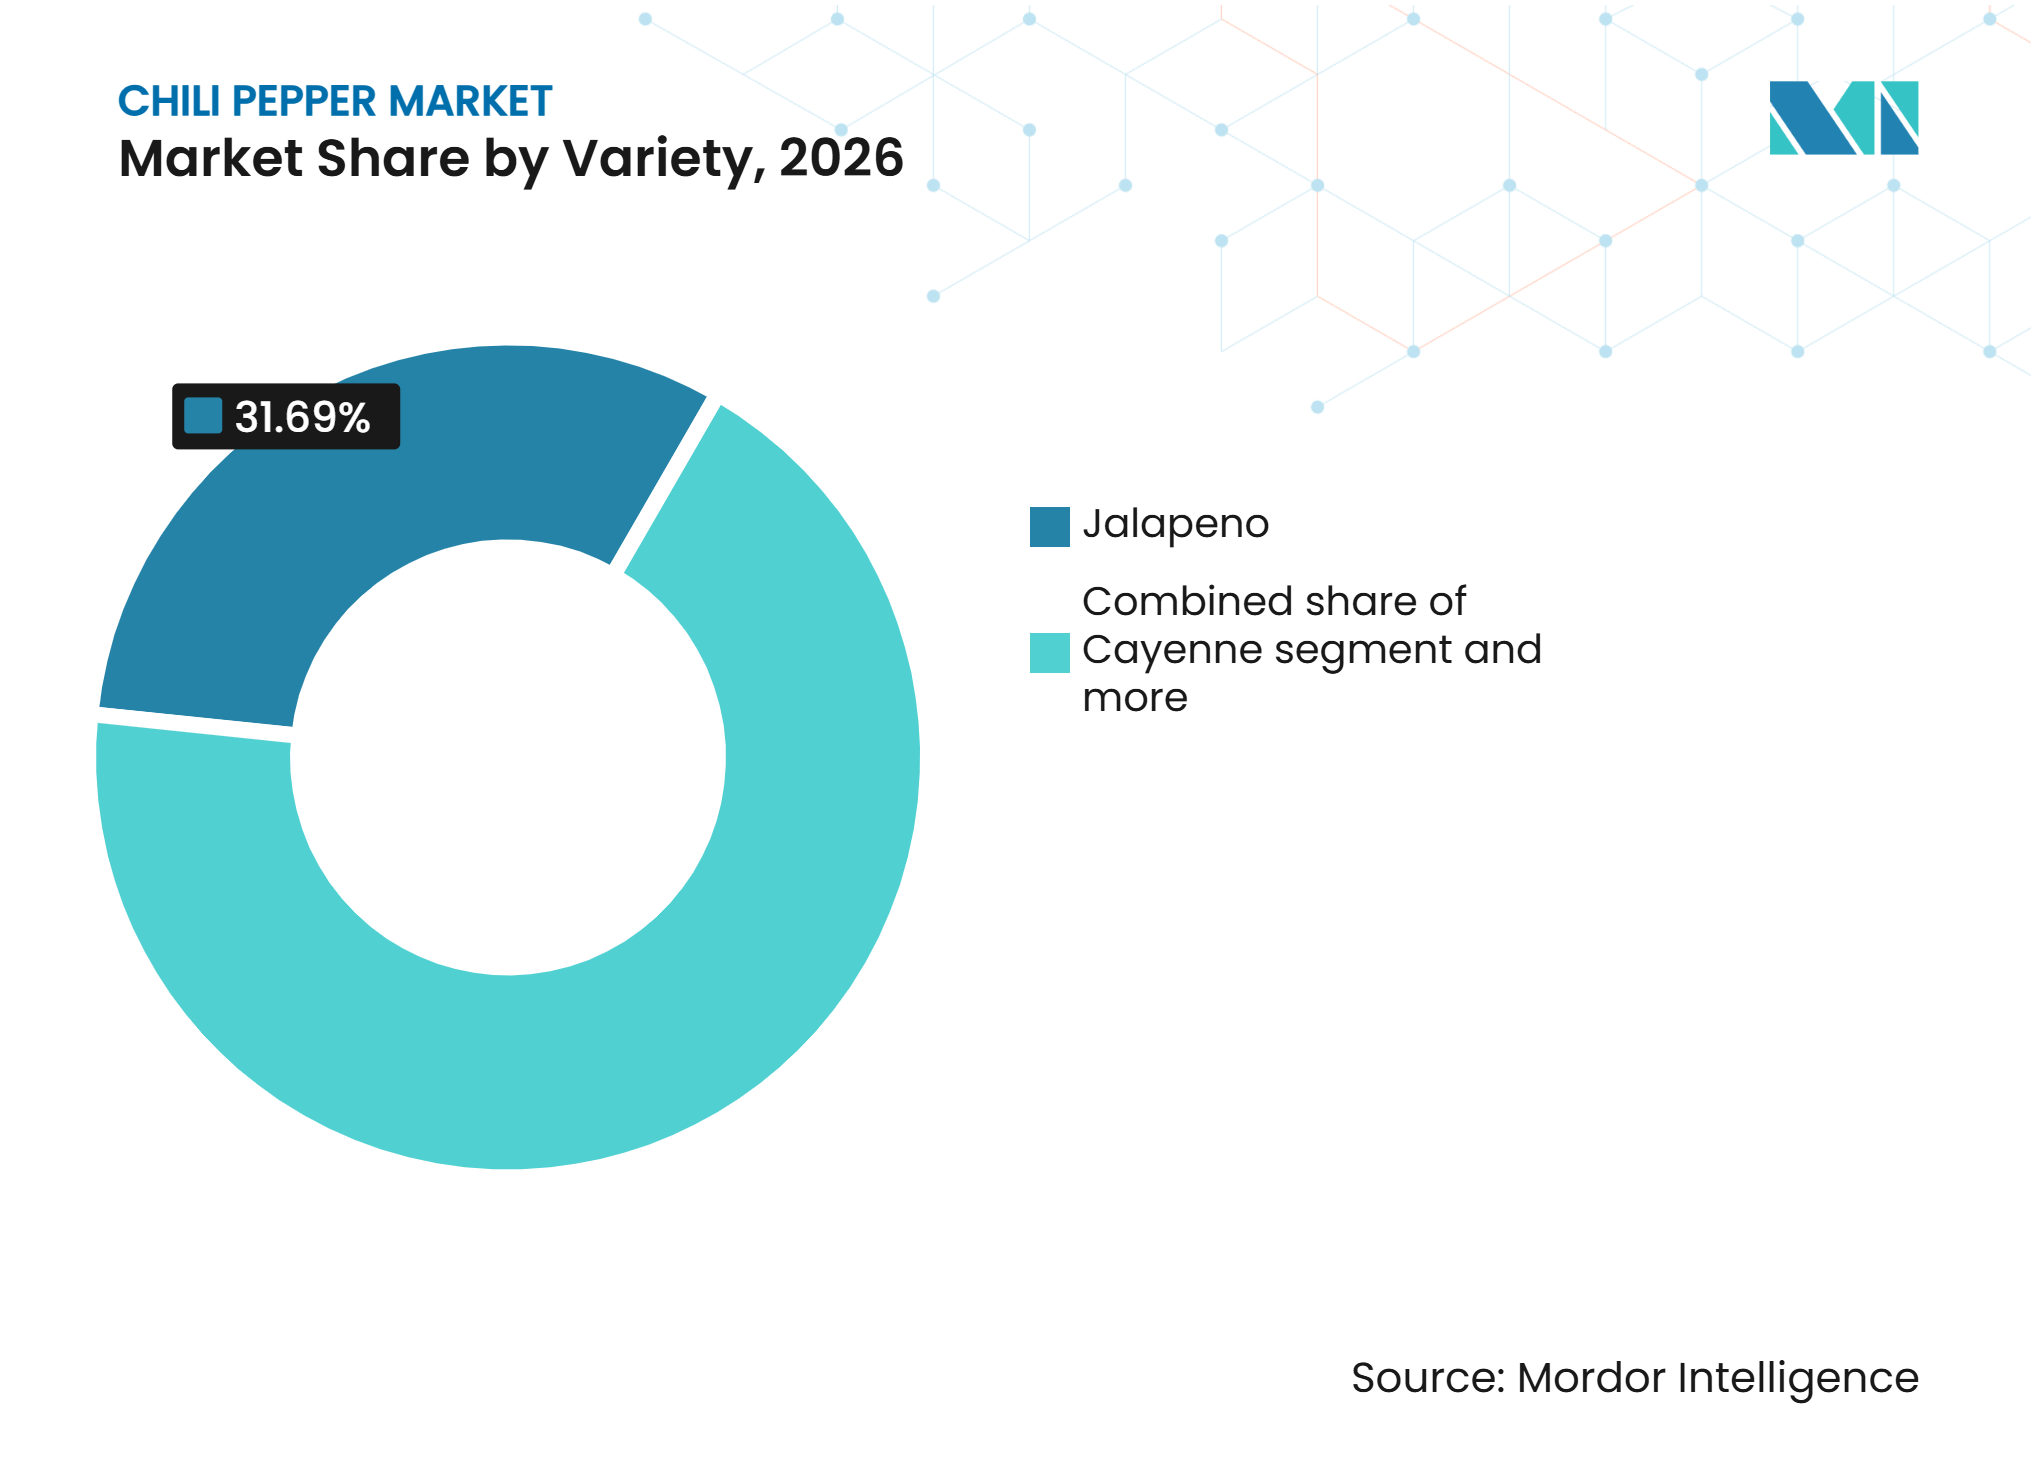
- Por variedad, el Jalapeño dominó el mercado con una participación del 31,69% en 2026, mientras que se anticipa que el habanero registrará la CAGR más rápida del 6,70% durante 2027-2032.
- Por forma, el entero dominó el mercado con una participación del 34,61% en 2026, mientras que se anticipa que el polvo registrará la CAGR más rápida del 6,88% durante 2027-2032.
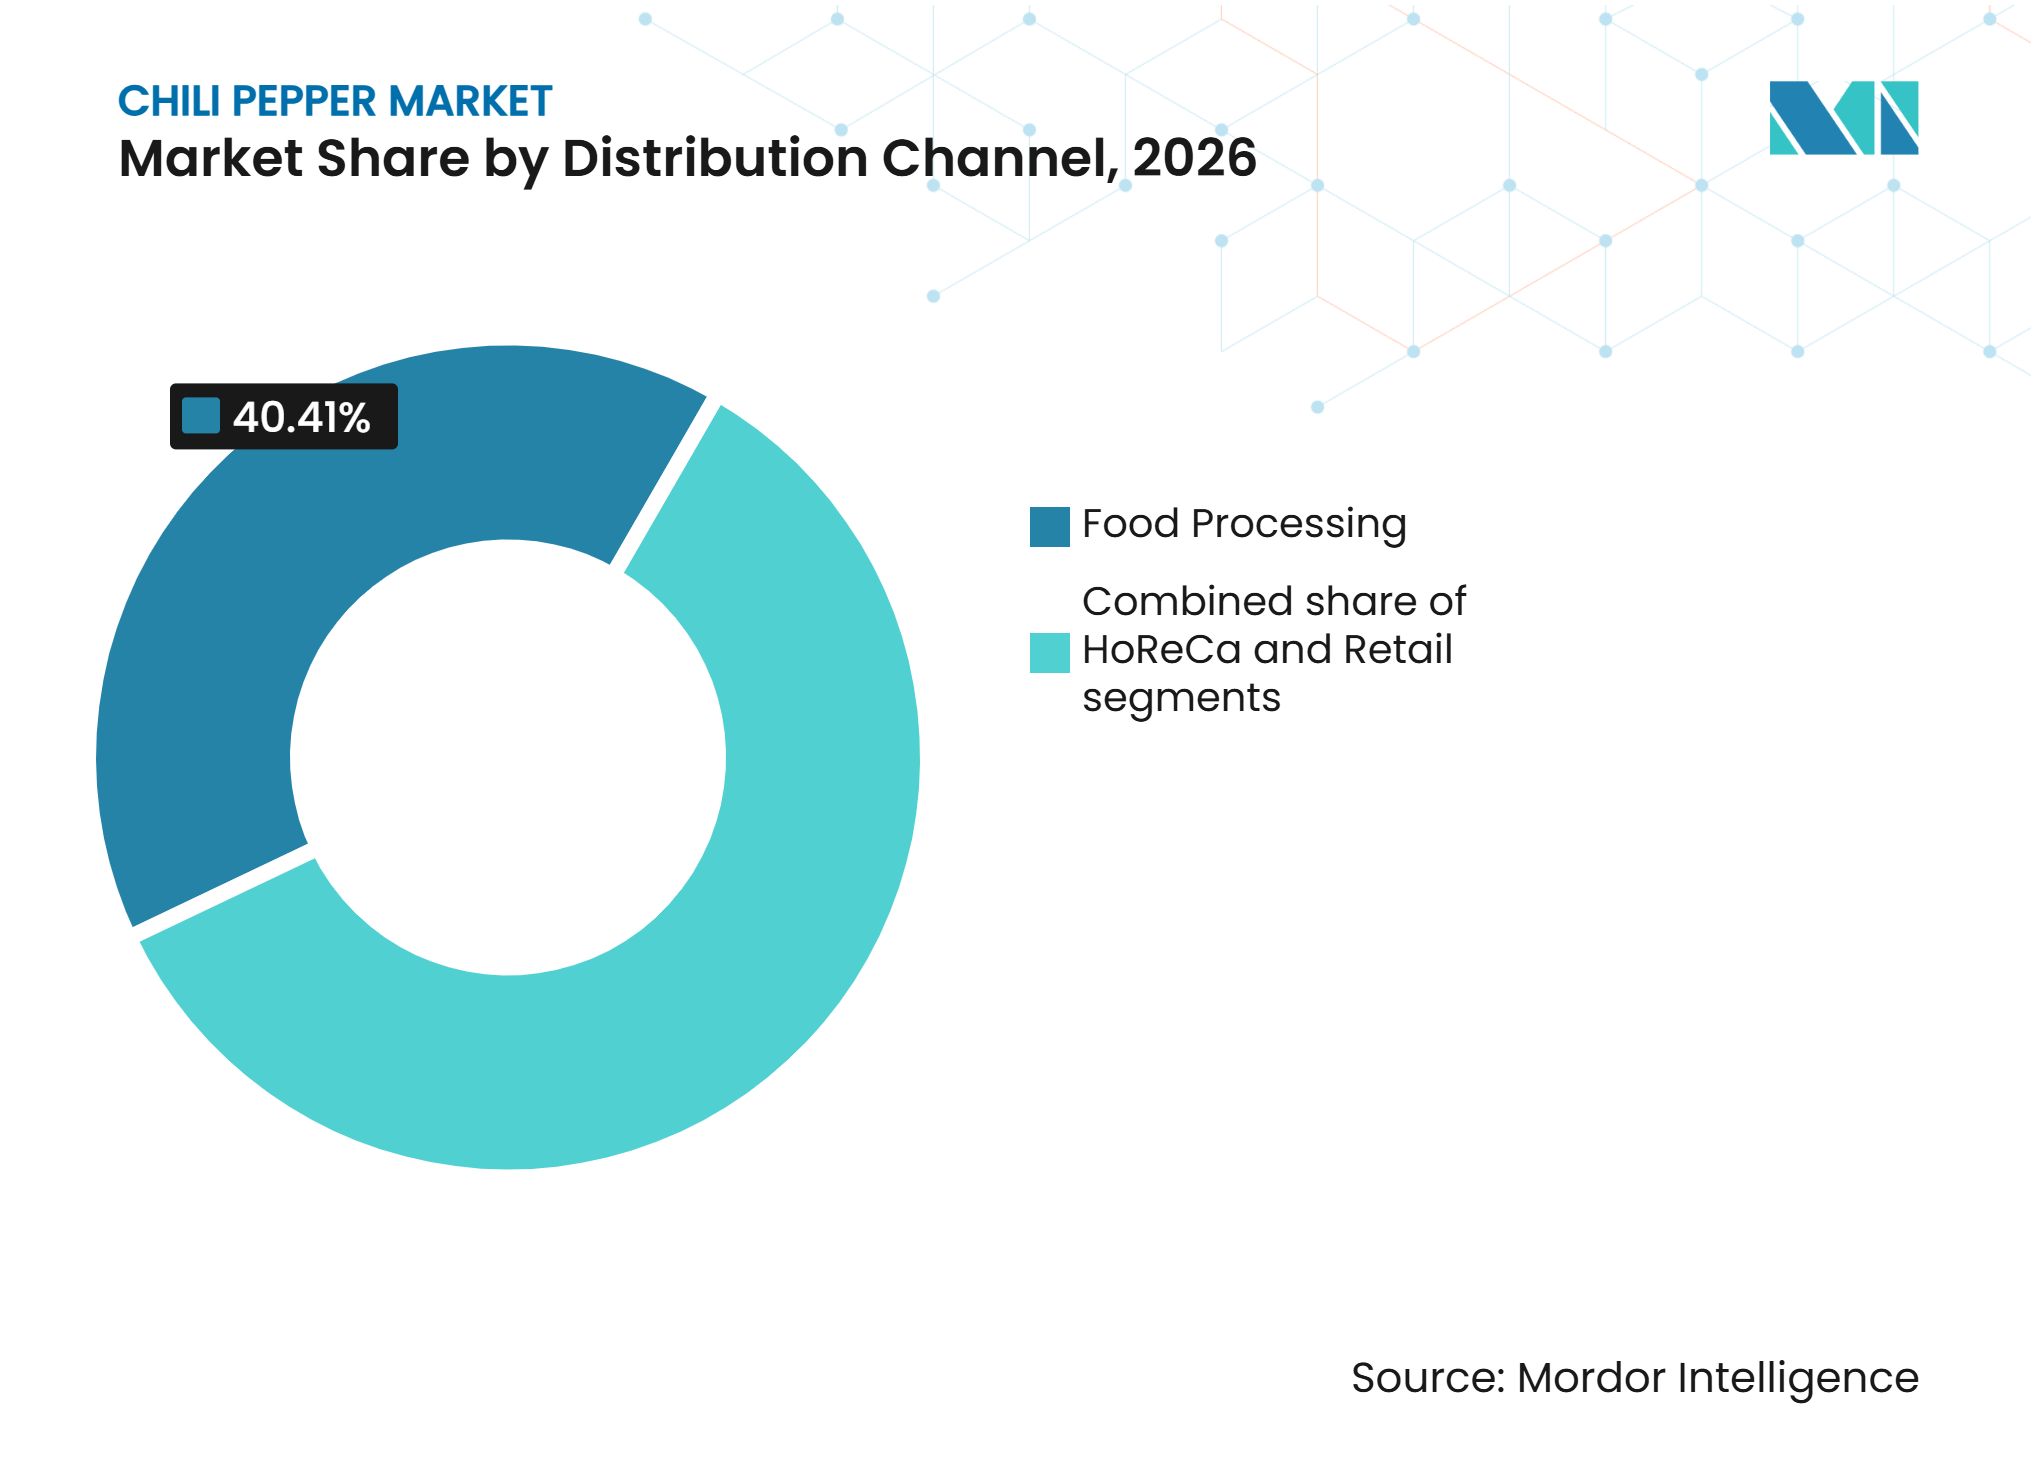
- Por canal de distribución, el procesamiento de alimentos dominó el mercado con una participación del 40,41% en 2026, mientras que se anticipa que el minorista registrará la CAGR más rápida del 6,95% durante 2027-2032.
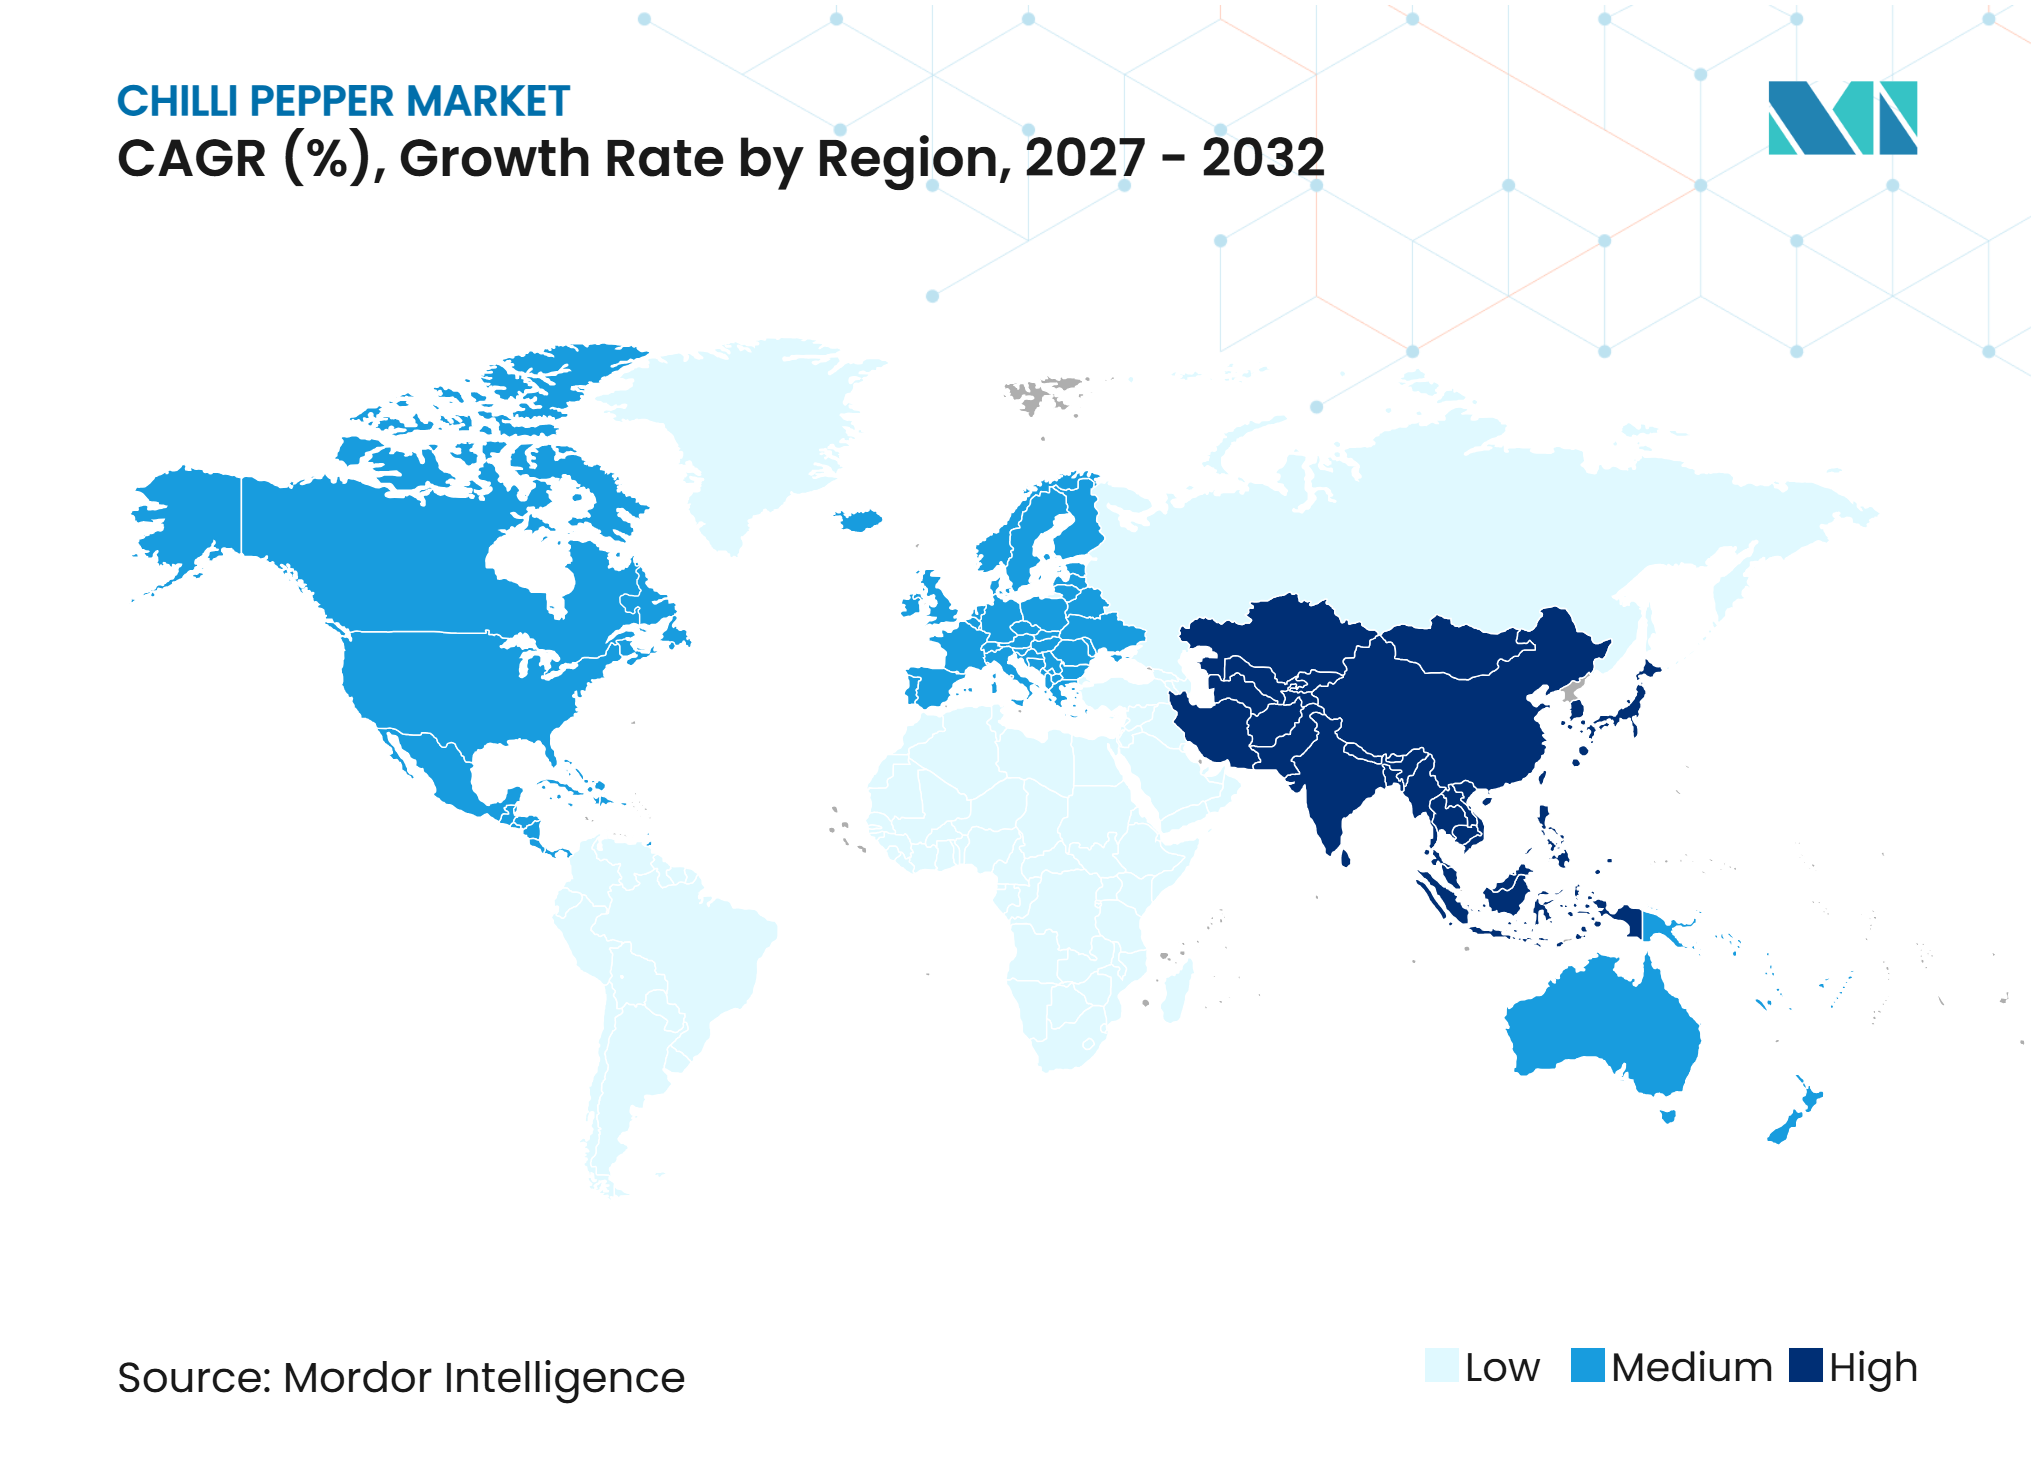
- Por geografía, Asia-Pacífico dominó el mercado de chili pepper con una participación del 41,82% en 2026 y también se anticipa que registrará la CAGR más rápida del 7,02% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente preferencia de los consumidores por productos alimenticios picantes y sabrosos | +1.2% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda de salsas picantes, pastas de chili y condimentos picantes | +1% | América del Norte, Asia-Pacífico, Europa | Mediano plazo (2-4 años) |
| Aumento del consumo de alimentos envasados y de conveniencia | +0.9% | Global, liderado por China, India y Estados Unidos | Corto plazo (≤ 2 años) |
| Creciente demanda del sector de servicios de alimentación y cadenas de restaurantes | +0.8% | América del Norte, Europa y mercados urbanos emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Desarrollo de variedades de chili de alto rendimiento y resistentes a enfermedades | +0.6% | Asia-Pacífico, especialmente India y China, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Creciente demanda de colorantes naturales para alimentos e ingredientes aromatizantes | +0.7% | Global, con influencia regulatoria de la Unión Europea y el Codex Alimentarius | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Preferencia de los Consumidores por Productos Alimenticios Picantes y Sabrosos
La creciente preferencia de los consumidores por alimentos picantes y sabrosos está impulsando la demanda de chili peppers en aplicaciones de consumo doméstico, servicios de alimentación y procesamiento de alimentos. Los chili peppers siguen siendo un ingrediente esencial en las cocinas regionales, añadiendo picante, color y sabor distintivo a curris, salsas, marinadas, aperitivos y otras preparaciones alimentarias. Las variaciones regionales en las preferencias de sabor también respaldan la demanda de múltiples variedades de chili, incluidos Jalapeño, Cayena y Habanero, así como formatos procesados como chilis secos enteros y polvo de chili. Según un informe de junio de 2026 publicado en el sitio web oficial del Consejo de Bolsa y Valores de India (SEBI), el chili envasado representó el 31% del mercado de especias puras envasadas de India en el ejercicio fiscal 2025Acuerdo comercial Reino Unido-India, sebi.gov.in">[1]. El prospecto identifica el uso regional generalizado y el consumo doméstico frecuente como factores clave que respaldan la categoría. Esto destaca el papel establecido de los chili peppers en la cocina cotidiana y respalda la demanda continua de productos de chili frescos y procesados.
Demanda de Salsas Picantes, Pastas de Chili y Condimentos Picantes
La creciente demanda de salsas picantes, pastas de chili y condimentos picantes está impulsando el consumo de chili pepper en aplicaciones domésticas, de servicios de alimentación y de procesamiento de alimentos. Los chili peppers sirven como ingredientes clave en productos como salsa de chili con ajo, salsa, chutneys, marinadas, dips y mezclas de condimentos, proporcionando picante, color y sabor distintivo. La creciente popularidad de las cocinas regionales e internacionales está animando a los consumidores a explorar condimentos a base de chili con distintos niveles de picante y perfiles de sabor. Los fabricantes de alimentos también están incorporando variedades de jalapeño, cayena y habanero en productos de valor añadido para diferenciar sus ofertas. Esta tendencia está aumentando la demanda de chili peppers frescos y procesados, en particular hojuelas, polvo y pasta, que son materias primas esenciales para la fabricación de condimentos.
Aumento del Consumo de Alimentos Envasados y de Conveniencia
El aumento del consumo de alimentos envasados y de conveniencia está impulsando la demanda de chili peppers como ingredientes aromatizantes clave en comidas listas para consumir, productos listos para cocinar, aperitivos envasados, fideos instantáneos y productos alimenticios procesados. Los fabricantes de alimentos utilizan polvo de chili, hojuelas, pastas y otros ingredientes a base de chili para mejorar el picante, el color y el sabor, garantizando al mismo tiempo la consistencia del producto en los lotes de producción. Según una evaluación de junio de 2025 del Ministerio de Industrias de Procesamiento de Alimentos (MoFPI), Gobierno de India, las ventas de la industria alimentaria de consumo organizado crecieron un 13% durante el ejercicio fiscal 2025Evaluación de las facilidades de crédito para el sector de procesamiento de alimentos, mofpi.nic.in">[2]. La evaluación identificó los aperitivos, los productos listos para consumir y los productos listos para cocinar como contribuyentes clave al crecimiento. La continua expansión de la fabricación de alimentos envasados está aumentando el uso de chili pepper en condimentos, mezclas de especias y formulaciones de alimentos procesados, respaldando la demanda en el mercado de chili pepper.
Creciente Demanda del Sector de Servicios de Alimentación y Cadenas de Restaurantes
Los compradores del sector de servicios de alimentación requieren calidad confiable, perfiles de sabor estandarizados y suministro durante todo el año en grandes volúmenes. Los menús de los restaurantes incluyen cada vez más gochujang coreano, pastas de chili tailandesas y ají amarillo peruano junto a los sabores mexicanos e indios establecidos. Esta expansión amplía los requisitos de abastecimiento, ya que los compradores pueden requerir múltiples variedades, formatos y niveles de picante mientras esperan especificaciones consistentes en cada entrega. Estos requisitos se aplican tanto si el producto se utiliza en un menú de temporada de tiempo limitado, en una cadena de restaurantes nacional o en una línea de alimentos envasados asociada a una cocina reconocible. En consecuencia, las empresas con relaciones establecidas con productores y procesadores en múltiples orígenes pueden obtener una ventaja competitiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Acceso limitado a financiamiento agrícola y tecnología agrícola moderna | -0.6% | Asia-Pacífico, incluidos India, Indonesia y Bangladesh, y África subsahariana | Largo plazo (≥ 4 años) |
| Variabilidad climática y condiciones meteorológicas impredecibles | -0.8% | Global, con exposición aguda en India, México y China | Corto plazo (≤ 2 años) |
| Altos costos laborales y escasez de trabajadores agrícolas | -0.5% | China, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Estrictos requisitos de seguridad alimentaria, residuos de pesticidas y cumplimiento de calidad | -0.4% | Global, con influencia regulatoria de la Unión Europea, Japón y Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad Climática y Condiciones Meteorológicas Impredecibles
Las perturbaciones climáticas pueden restringir el suministro incluso cuando la demanda se mantiene estable. Según una declaración de octubre de 2025 de Kisan India, el cultivo de chili disminuyó en partes de India durante el Kharif 2025, ya que los agricultores se trasladaron a cultivos alternativos tras un período de precios bajos en la granja[3]. Estos desarrollos pueden reducir la calidad de la cosecha, restringir el suministro disponible y crear volatilidad de precios para los procesadores y compradores del sector de servicios de alimentación que requieren variedades específicas en momentos predeterminados. Este riesgo es particularmente significativo cuando los planes de adquisición dependen de recetas fijas, volúmenes contractuales y entregas a múltiples plantas o ubicaciones de restaurantes. El mercado de chili pepper requiere un abastecimiento diversificado, ya que la dependencia de una sola región de cultivo aumenta la exposición a las condiciones climáticas, los ciclos de siembra y las fluctuaciones de precios locales. Un mejor seguro de cosechas, acceso a financiamiento agrícola, variedades resistentes a enfermedades y apoyo práctico en la granja podrían mitigar estos riesgos con el tiempo.
Estrictos Requisitos de Seguridad Alimentaria, Residuos de Pesticidas y Cumplimiento de Calidad
Los requisitos de seguridad alimentaria y calidad pueden alterar los flujos comerciales y aumentar los costos de los exportadores. Japón requiere documentación y trazabilidad mejoradas para las importaciones de capsicum bajo su marco de control de residuos. Las regulaciones europeas rigen el uso permitido de oleorresina de pimentón, también conocida como E160c, como aditivo alimentario en alimentos procesados. El mercado de chili pepper puede favorecer a los proveedores que mantienen pruebas, trazabilidad, controles de cadena de frío y registros de apoyo a auditorías. Estas capacidades permiten a los compradores evaluar la calidad de los lotes, rastrear los envíos a lo largo de la cadena de suministro y responder a las solicitudes de evidencia adicional de los mercados de destino. Los exportadores más pequeños pueden enfrentar una mayor carga cuando no pueden absorber los costos de certificación, documentación, pruebas de laboratorio y acciones correctivas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Variedad:
El Jalapeño Lidera Mientras el Habanero Acorta DistanciasEl jalapeño representó el 31,69% del tamaño del mercado de chili pepper en 2026. Su uso en aplicaciones frescas, encurtidas, secas y en polvo respalda la demanda de fabricantes de alimentos, restaurantes y compradores minoristas de especias. El jalapeño ocupa una posición consolidada en la cocina Tex-Mex de América del Norte y se utiliza ampliamente en salsas, aperitivos y kits de comida. Su sabor familiar y su picor moderado permiten a los fabricantes incorporarlo en una amplia gama de formatos de productos sin limitar el atractivo para los consumidores de alto picor. Su versatilidad en diversas preparaciones alimentarias también favorece su adopción en condimentos envasados, comidas congeladas y productos listos para consumir, lo que refuerza su importancia comercial en múltiples canales de distribución.
Se espera que el habanero crezca a una CAGR del 6,70% hasta 2032. Su perfil de calor afrutado respalda aplicaciones en salsas, aperitivos y productos de fusión, donde las marcas buscan un perfil de sabor más distintivo. La variedad permite a los desarrolladores de productos posicionar el picor como parte de un sabor reconocible en lugar de como una característica independiente. La industria del chili pepper puede aprovechar el posicionamiento basado en el origen para desarrollar productos premium, manteniendo al mismo tiempo requisitos de calidad claros para los compradores. Su uso en salsas picantes especiales, marinadas picantes, dips y mezclas de condimentos premium también crea oportunidades para que los fabricantes se dirijan a consumidores que buscan experiencias de sabor más intensas y diferenciadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Forma:
La Forma Entera Lidera, el Polvo Captura el Valor del ProcesamientoEl chili entero representó el 34,61% del tamaño del mercado de chili pepper en 2026. Los compradores del sector de servicios de alimentación y hostelería utilizan pimientos intactos para asar, rellenar, encurtir y preparar menús. Los formatos enteros también mejoran el atractivo visual de los platos en los que el ingrediente está destinado a ser visto además de saboreado. Las hojuelas satisfacen los requisitos de condimentación en aplicaciones minoristas y de servicios de alimentación, mientras que la pasta respalda la cocina en la parte trasera de la cocina y las formulaciones de restaurantes. Los extractos de oleorresina, incluidos en la categoría de otras formas, respaldan la demanda de ingredientes naturales de color y sabor que cumplen con las regulaciones de aditivos alimentarios.
Se prevé que el polvo crezca a una CAGR del 6,88% hasta 2032. Los fabricantes de alimentos utilizan polvo y hojuelas para estandarizar los niveles de picante y controlar la humedad en condimentos, recubrimientos y salsas para comidas preparadas. Estos formatos son compatibles con los sistemas de producción automatizados y simplifican el manejo en comparación con los ingredientes frescos. Su mayor vida útil, facilidad de almacenamiento y distribución uniforme en las formulaciones alimentarias respaldan aún más la adopción en operaciones de procesamiento de alimentos a gran escala. Por lo tanto, el mercado de chili pepper requiere una mayor diferenciación de marca y control de calidad para proteger el valor a medida que aumentan los volúmenes de exportación.
Por Canal de Distribución:
El Procesamiento de Alimentos Ancla Mientras el Minorista AceleraEl procesamiento de alimentos tiene una participación del 40,41% en el mercado de chili pepper en 2026. Este canal agrega la demanda de chili peppers secos, en polvo y en oleorresina por parte de fabricantes de alimentos envasados, salsas, condimentos y aperitivos. Los contratos durante todo el año y la adquisición planificada ayudan a los procesadores a gestionar las fluctuaciones estacionales en el suministro agrícola. Los compradores del sector de procesamiento también requieren especificaciones definidas de color, humedad, sabor y picor, ya que variaciones menores pueden afectar los productos terminados. La necesidad de una calidad constante de la materia prima y un suministro ininterrumpido de ingredientes refuerza aún más la adquisición de procesadores de chili organizados y grandes fabricantes de alimentos.
Se prevé que el segmento minorista crezca a una CAGR del 6,95% hasta 2032. Los consumidores utilizan cada vez más los canales minoristas para descubrir variedades regionales y marcas premium de especias y condimentos. Los listados en línea permiten a las marcas más pequeñas comunicar el origen del producto, el nivel de picor, las aplicaciones en recetas y los ingredientes antes de la compra. Los productos con identidades de origen único, orgánico o geográfico pueden aumentar las expectativas en cuanto a documentación de abastecimiento y garantía de calidad. Es probable que el mercado de chili pepper recompense a las marcas que combinen información clara sobre el sabor con un empaque que comunique la procedencia y las ocasiones de uso. Una mayor disponibilidad a través de supermercados, tiendas de comestibles especializadas y plataformas de comercio electrónico también mejora el acceso de los consumidores a productos de chili diferenciados y fomenta las compras repetidas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tiene el 41,82% del tamaño del mercado de chili pepper en 2026 y crece a una CAGR del 7,02% hasta 2032. La región combina importantes centros de producción con una creciente demanda de condimentos de chili, alimentos de conveniencia e ingredientes procesados. India sigue siendo un contribuyente clave al comercio mundial, aunque las condiciones de precios internos y los cambios en las decisiones de siembra influyen en el suministro de exportación. La escala de la región permite a las empresas satisfacer la demanda alimentaria local mientras amplían la capacidad de procesamiento orientada a la exportación. La posición de Asia-Pacífico también refleja su capacidad para respaldar la producción de materias primas, el procesamiento y la demanda de los consumidores dentro de la misma amplia región.
América del Norte
América del Norte tiene una base minorista y de servicios de alimentación madura para las variedades de pimiento jalapeño, habanero, serrano y poblano. México suministra a los compradores de Estados Unidos y Europa una amplia gama de pimientos que respaldan las cadenas de suministro de restaurantes, alimentos frescos y alimentos envasados. Las variedades regionales mantienen un fuerte reconocimiento entre los consumidores al tiempo que respaldan la innovación en salsas, condimentos, aperitivos, productos de panadería y aplicaciones lácteas. Las perturbaciones climáticas en las regiones de cultivo mexicanas siguen siendo una preocupación de adquisición. Los compradores pueden mitigar este riesgo calificando múltiples orígenes, manteniendo especificaciones de calidad consistentes y desarrollando planes de suministro que permitan cambios de volumen sin alterar el nivel de picante, el sabor o la forma física requerida por los clientes.
Europa, América del Sur y Oriente Medio y África
Europa tiene redes comerciales y de procesamiento bien establecidas, mientras que América del Sur, Oriente Medio y África ofrecen diversidad de producción y oportunidades de consumo en expansión. España y los Países Bajos desempeñan roles clave en el comercio europeo de pimientos, con los Países Bajos sirviendo también como centro de procesamiento y reexportación. Los compradores europeos están adoptando cada vez más formatos de harissa, peri-peri y gochujang coreano. Las regulaciones de aditivos alimentarios de la Unión Europea también siguen siendo una consideración clave de cumplimiento para la oleorresina de pimentón. Brasil, Argentina, Perú, Nigeria, Marruecos y Sudáfrica ofrecen variedades regionales y orígenes de abastecimiento alternativos que fortalecen la resiliencia del suministro para los compradores internacionales. Estos países también proporcionan a los procesadores y empresas de marca opciones adicionales para obtener perfiles culinarios distintivos para productos especiales.
Panorama Competitivo
Concentración del Mercado
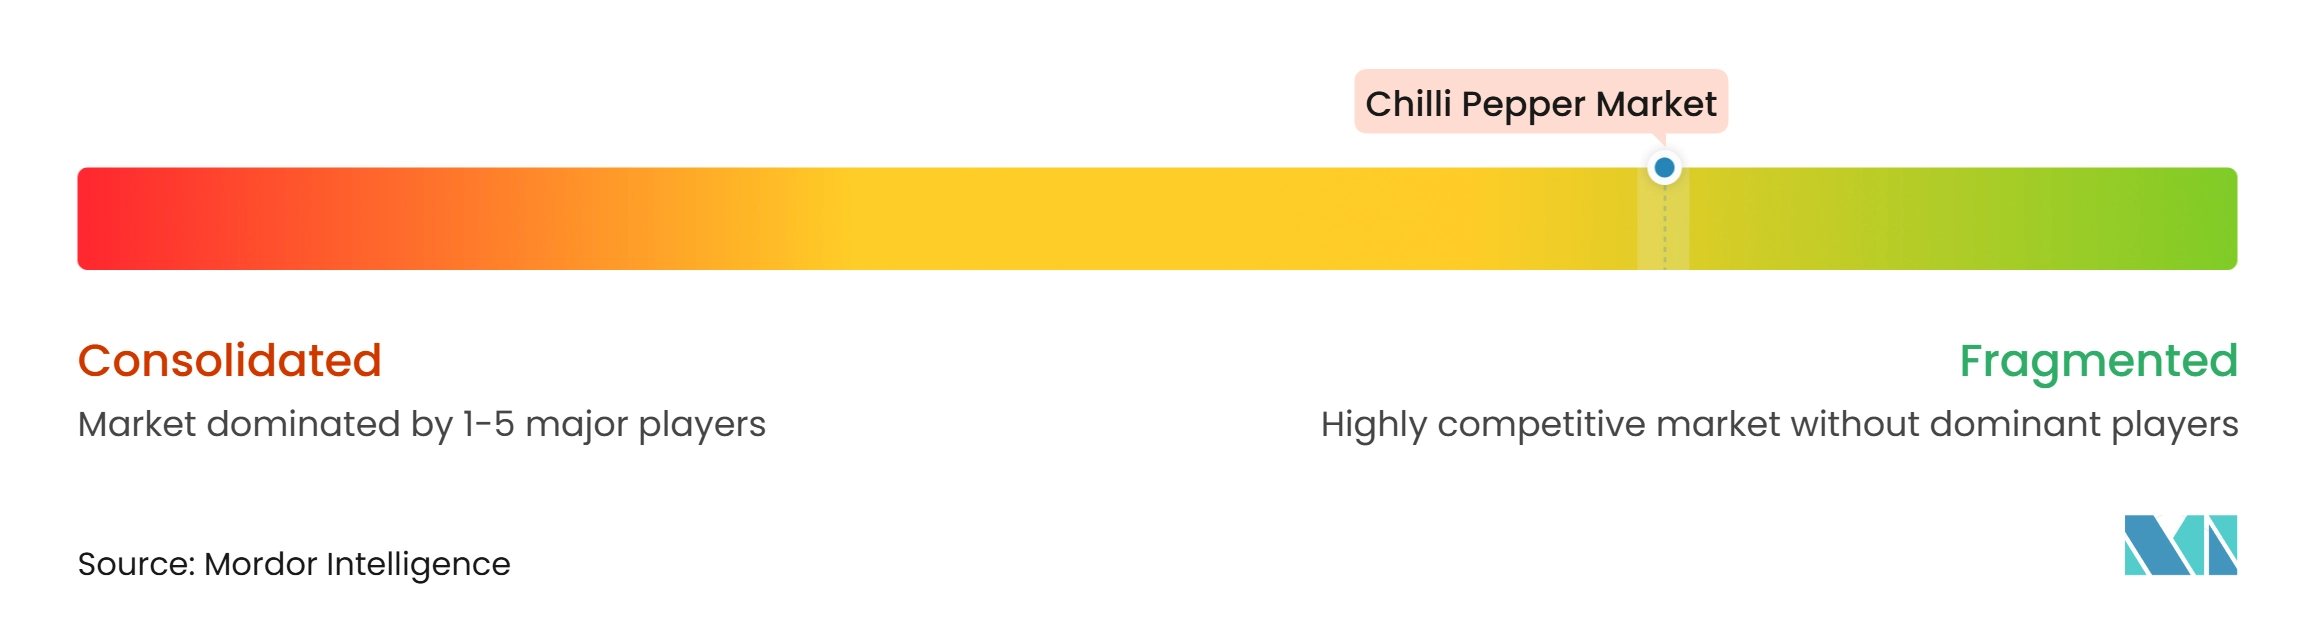
El mercado de chili pepper está fragmentado, con empresas de alimentos de marca, procesadores regionales, especialistas en ingredientes, exportadores y proveedores agrícolas que operan en diferentes etapas de la cadena de valor. Los especialistas en ingredientes, incluidos Synthite Industries, Plant Lipids, MANE Kancor y Kalsec, compiten en extractos, oleorresinas, ingredientes de pimentón y aplicaciones de color natural. En estos segmentos, las capacidades técnicas, la experiencia en formulación, la documentación de cumplimiento y la capacidad de cumplir con las especificaciones definidas por el cliente son fundamentales. Las empresas regionales, como Conservas La Costeña y Goya Foods, mantienen posiciones significativas porque la familiaridad con los productos locales, las redes de distribución establecidas y las recetas de confianza pueden ser difíciles de replicar para las marcas multinacionales.
Las empresas líderes están utilizando la innovación de productos, los formatos de servicios de alimentación personalizados y la diversificación del suministro para fortalecer sus posiciones en el mercado. En 2025, el Gobierno de San Cristóbal y Nieves adquirió más de 100 acres para el cultivo de pimienta Tabasco en asociación con McIlhenny Company. Estas iniciativas indican que las empresas requieren tanto productos terminados atractivos como acceso confiable a materias primas que cumplan con los requisitos de calidad, volumen, entrega, trazabilidad y consistencia. Como resultado, las empresas deben integrar la marca y el abastecimiento dentro de sus estrategias comerciales más amplias, en lugar de tratarlos como funciones separadas.
La trazabilidad y el posicionamiento premium son cada vez más importantes para los proveedores que atienden a mercados desarrollados, especialmente donde los compradores requieren orígenes documentados o estándares de producción claramente definidos. Los compradores pueden pagar una prima por productos asociados con un origen definido, prácticas orgánicas o registros de calidad confiables; sin embargo, estas afirmaciones también requieren verificación. El mercado de chili pepper sigue siendo accesible para las empresas regionales porque el conocimiento del abastecimiento local, las capacidades de procesamiento prácticas, la distribución orientada y una comprensión clara de las preferencias culinarias regionales pueden ser tan importantes como la escala de una marca global cuando los compradores seleccionan proveedores.
Líderes de la Industria de Chili Pepper
-
McCormick & Company, Inc.
-
Plant Lipids Private Limited
-
Conagra Brands, Inc.
-
B&G Foods, Inc.
-
Olam International Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Chile Picante Empresas cubiertas en este informe
- McCormick & Company, Inc.
- Jabs International Pvt. Ltd.
- Olam International Limited
- Synthite Industries Pvt. Ltd.
- Plant Lipids Private Limited
- Mane Kancor Ingredients Private Limited
- Kalsec Inc.
- Conagra Brands, Inc.
- B&G Foods, Inc.
- McIlhenny Company
- Conservas La Costena S.A. de C.V.
- MegaMex Foods, LLC
- Goya Foods, Inc.
- Badia Spices, LLC
- Frontier Co-op
- Penzeys, Ltd.
- Tapatio Foods LLC
- Huy Fong Foods Inc.
- Nani Agro Foods
- Everest Food Products Pvt. Ltd.
Desarrollos recientes de la industria en Mercado de Chile Picante
- Diciembre de 2025: Byadgi introdujo una colección de cuatro productos de chili en Estados Unidos: Polvo de Chili Byadgi, Polvo de Chili Rojo de Cachemira, Polvo de Chili Indio y Hojuelas de Chili Rojo.
- Mayo de 2025: McCormick amplió su cartera de pimienta triturada con Hatch Chile Pepper y Thai Style Chili Pepper. Los nuevos productos se lanzaron en el sitio web, Amazon y en tiendas de comestibles de todo Estados Unidos.
- Marzo de 2025: El Gobierno de San Cristóbal y Nieves adquirió más de 100 acres para el cultivo de pimiento Tabasco en asociación con McIlhenny Company.
Alcance del Informe Global del Mercado de Chili Pepper
El chili pepper es el fruto de plantas pertenecientes al género Capsicum, ampliamente cultivado por su sabor picante, color y propiedades culinarias.
El mercado de chili pepper está segmentado por variedad, forma, canal de distribución y geografía. Por variedad, el mercado se segmenta en jalapeño, cayena, habanero y otras variedades. Por forma, el mercado se segmenta en entero, hojuelas, polvo, pasta y otros. Por canal de distribución, el mercado se segmenta en procesamiento de alimentos, HoReCa y minorista (hipermercados y supermercados, tiendas de comestibles y de conveniencia, tiendas minoristas en línea y otros canales de distribución). Según la geografía, el mercado se clasifica en América del Norte, Europa, Asia-Pacífico, América del Sur, y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Jalapeño |
| Cayena |
| Habanero |
| Otras Variedades |
| Entero |
| Hojuelas |
| Polvo |
| Pasta |
| Otros |
| Procesamiento de Alimentos | |
| HoReCa | |
| Minorista | Hipermercados y Supermercados |
| Tiendas de Comestibles/Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Resto de Oriente Medio y África |
| Por Variedad | Jalapeño | |
| Cayena | ||
| Habanero | ||
| Otras Variedades | ||
| Por Forma | Entero | |
| Hojuelas | ||
| Polvo | ||
| Pasta | ||
| Otros | ||
| Por Canal de Distribución | Procesamiento de Alimentos | |
| HoReCa | ||
| Minorista | Hipermercados y Supermercados | |
| Tiendas de Comestibles/Conveniencia | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento futuro del mercado de chili pepper?
El mercado de chili pepper fue valorado en 12,47 mil millones de USD en 2026 y se estima que alcanzará los 13,09 mil millones de USD en 2027. Se proyecta que el mercado crezca hasta los 17,25 mil millones de USD para 2032, registrando una CAGR del 5,68% durante 2027–2032.
¿Qué variedad tuvo la mayor participación en el mercado de chili pepper en 2026?
El Jalapeño fue el segmento de variedad más grande en 2026, representando el 31,69% del mercado de chili pepper.
¿Qué forma tuvo la mayor participación en el mercado de chili pepper en 2026?
Los chili peppers enteros dominaron el segmento de forma en 2026, representando el 34,61% del mercado.
¿Qué canal de distribución dominó el mercado de chili pepper en 2026?
El procesamiento de alimentos fue el canal de distribución líder en 2026, representando el 40,41% del mercado de chili pepper.