
Taille et part du marché des sauces chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.30 Milliards de dollars |
| Taille du Marché (2032) | 4.55 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.60 % |
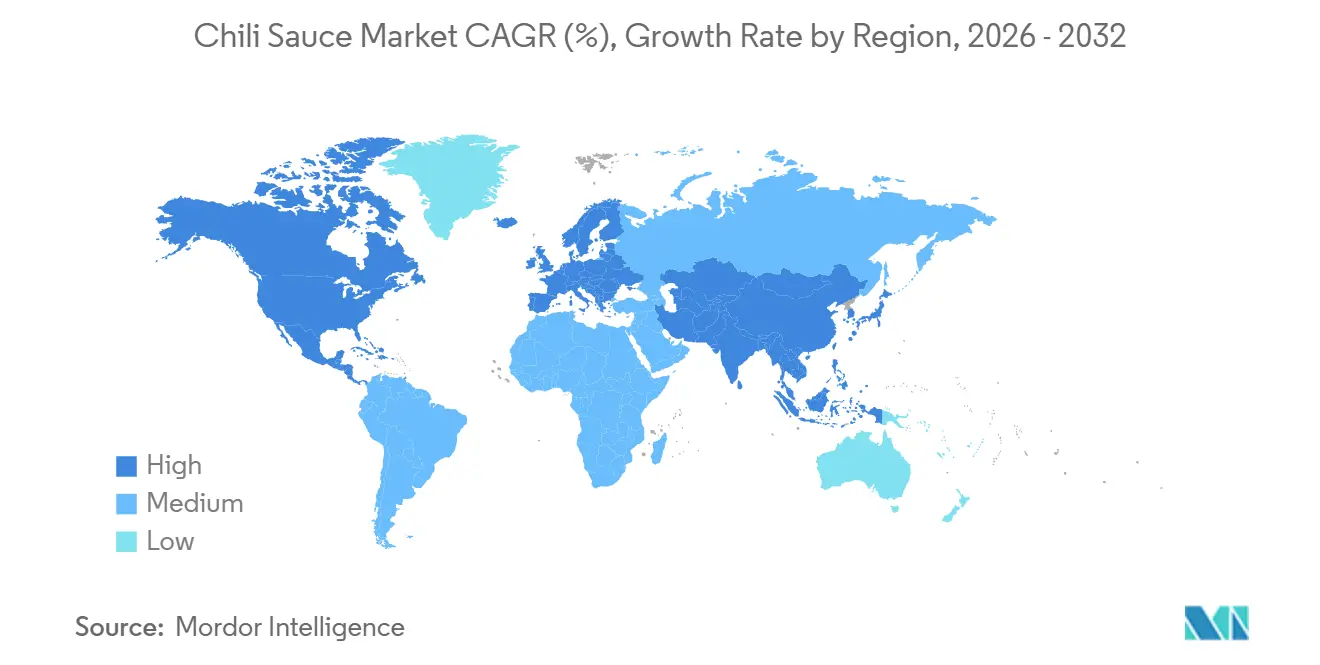
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
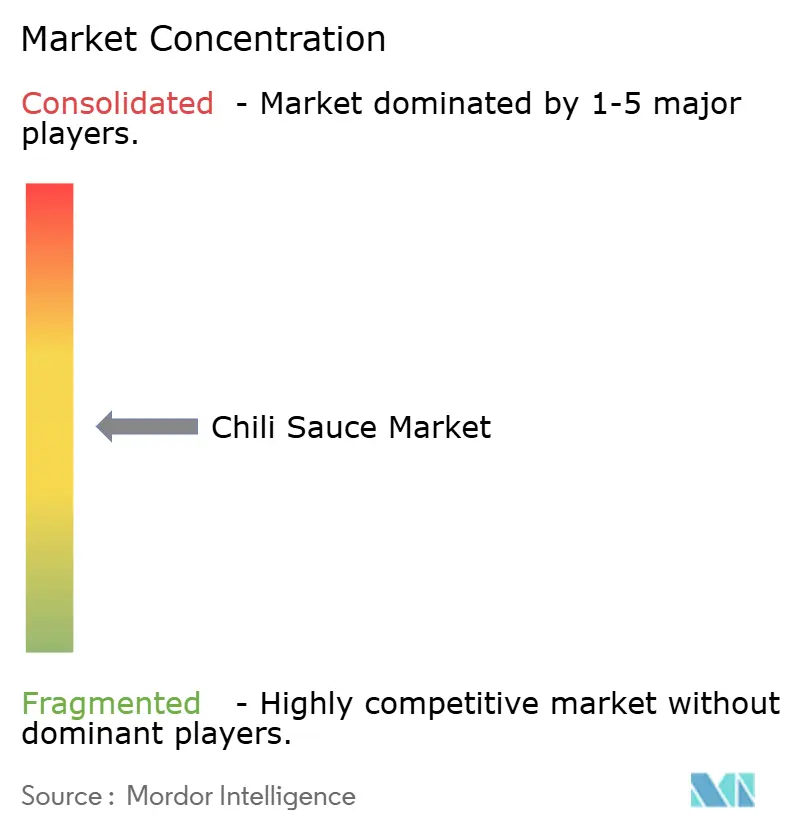
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sauces chili par Mordor Intelligence
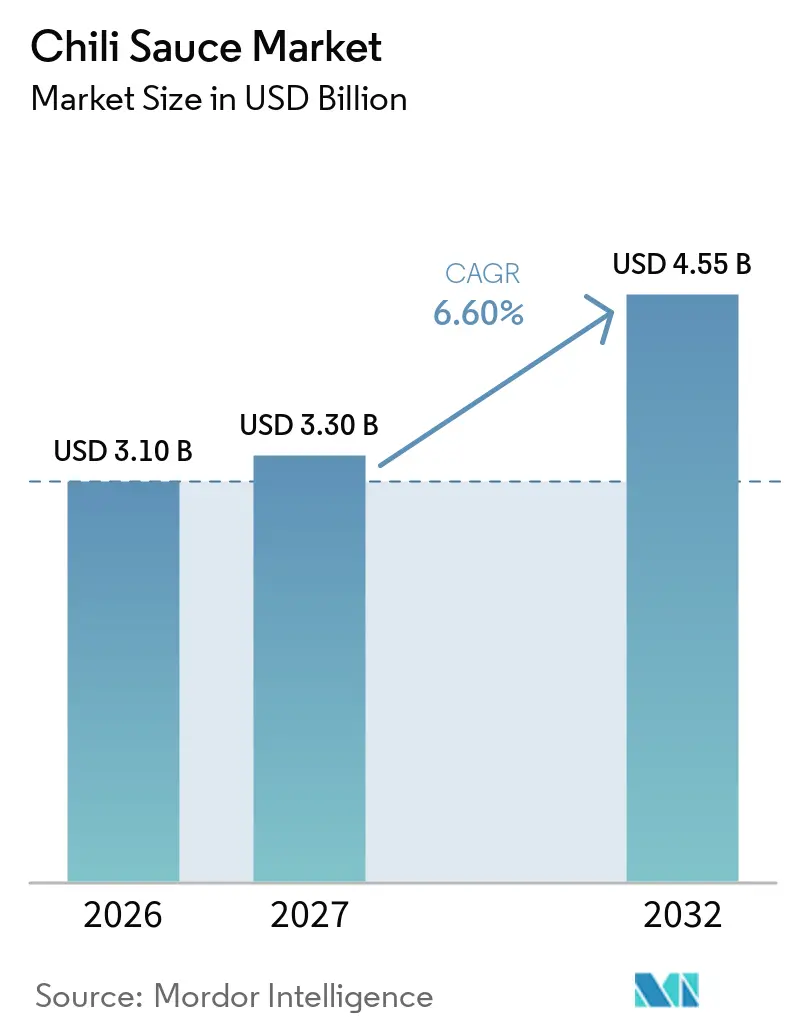
La taille du marché des sauces chili devrait s'étendre de 3,10 milliards USD en 2026 et 3,30 milliards USD en 2027 à 4,55 milliards USD d'ici 2032, enregistrant un CAGR de 6,60 % entre 2027 et 2032.
Le marché des sauces chili est soutenu par la popularité croissante des saveurs épicées et ethniques, l'expansion des réseaux de restauration rapide et l'intérêt grandissant pour les condiments régionaux. La demande est renforcée par l'adoption plus large de la sauce piquante, de la sauce sriracha, de la sauce chili-ail et de la sauce chili douce dans la cuisine à domicile et les applications de restauration. L'innovation produit s'étend au-delà des profils aromatiques pour inclure différentes intensités de piquant et des formats d'emballage pratiques, créant des opportunités pour les fabricants de répondre aux diverses préférences des consommateurs. La distribution au détail reste ancrée par les hypermarchés et supermarchés, tandis que les boutiques en ligne devraient se développer plus rapidement à mesure que les plateformes d'épicerie numérique améliorent l'accès aux marques de sauces de niche et internationales. L'Amérique du Nord occupe la première position régionale, tandis que l'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide, reflétant les opportunités liées aux traditions culinaires épicées établies et à la commercialisation des variétés de sauces régionales. Le paysage concurrentiel comprend des entreprises multinationales de condiments, des producteurs régionaux établis et des marques spécialisées de sauces piquantes, la différenciation des produits, la notoriété des marques et la portée de la distribution façonnant la concurrence.
Points clés du rapport
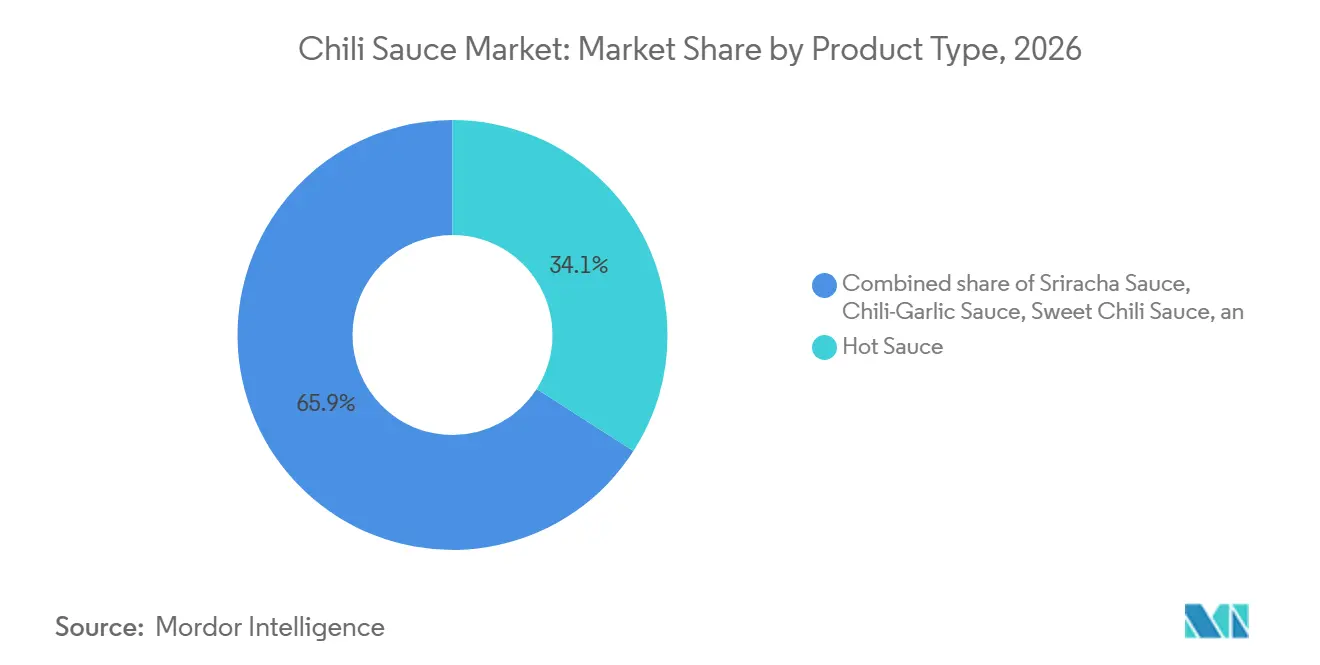
- Par type de produit, la sauce piquante a dominé le marché des sauces chili avec une part de 34,08 % en 2026, tandis que la sauce chili-ail devrait croître à un CAGR de 8,14 % jusqu'en 2031, soutenue par la demande de saveurs prononcées.
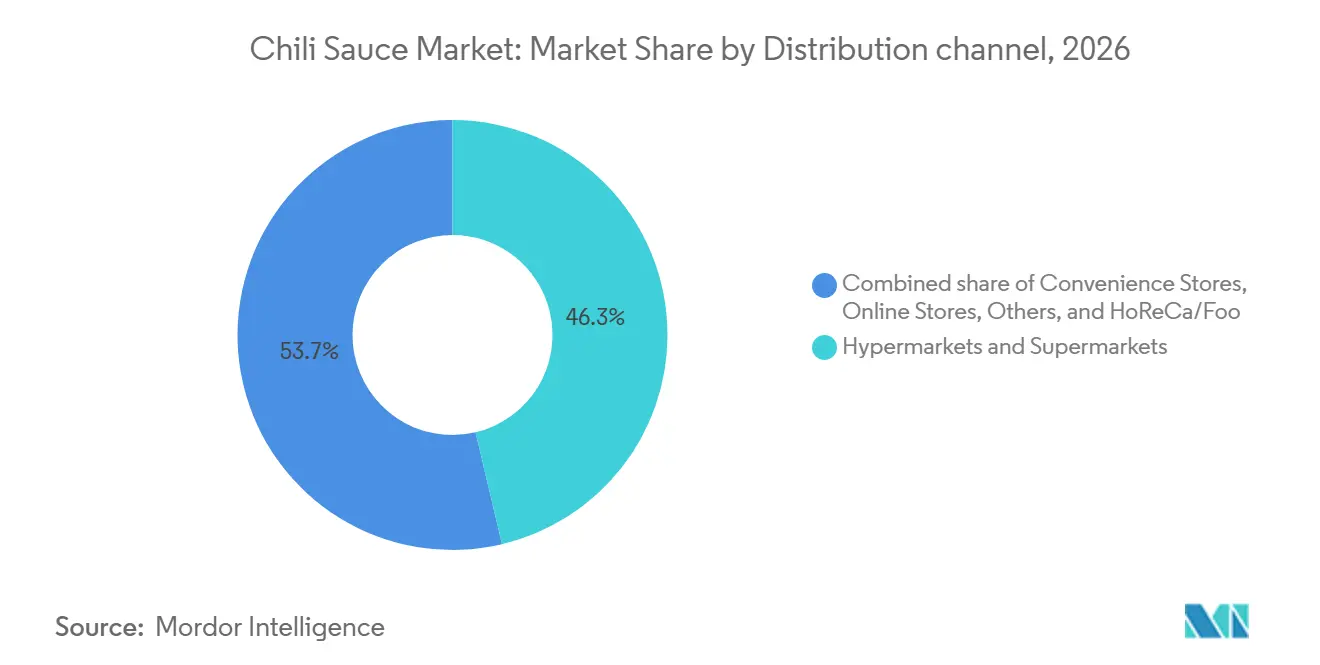
- Par canal de distribution, les hypermarchés et supermarchés ont détenu la plus grande part du marché des sauces chili à 46,30 % en 2026, tandis que les boutiques en ligne devraient croître à un CAGR de 8,50 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a détenu la plus grande part du marché des sauces chili à 41,00 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,78 % jusqu'en 2031, portée par des traditions culinaires épicées bien établies.
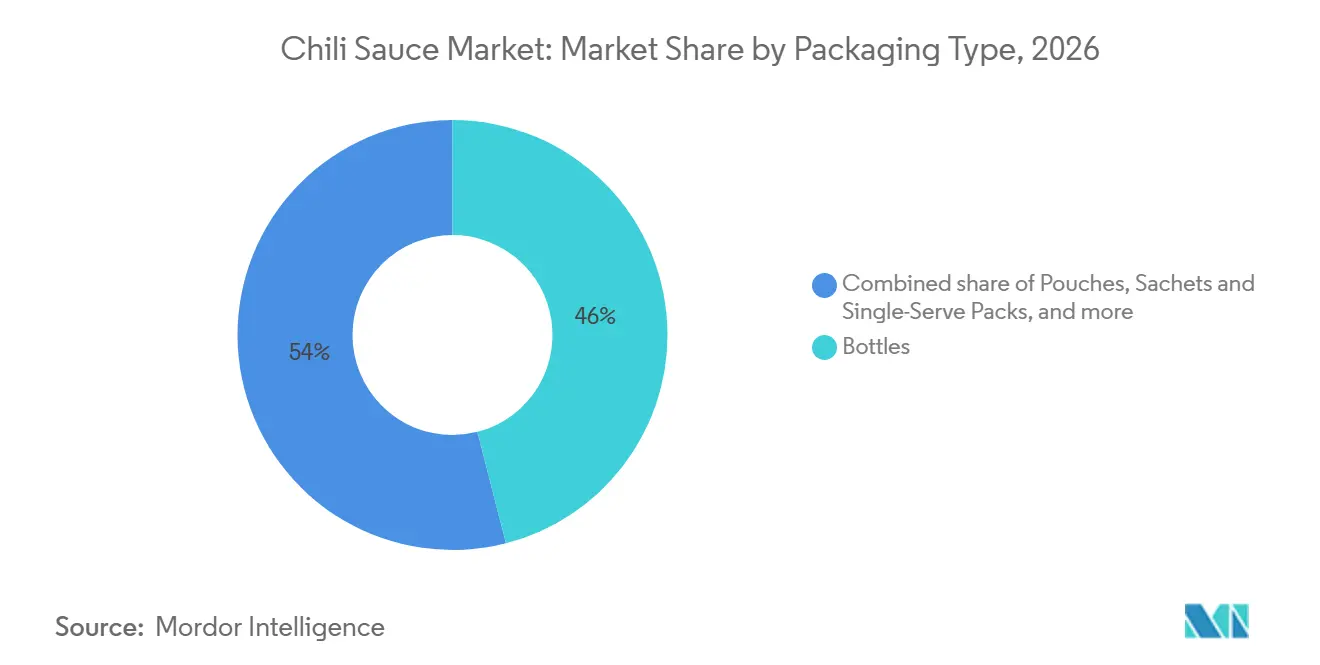
- Par type d'emballage, les bouteilles ont représenté la plus grande part du marché des sauces chili à 46,00 % en 2026, tandis que les sachets de recharge devraient croître à un CAGR de 9,40 % jusqu'en 2031.
- Par niveau de piquant, la sauce chili douce a dominé le marché des sauces chili avec une part de 42,70 % en 2026, tandis que la sauce chili piquante et extra-piquante devrait croître à un CAGR de 7,73 % jusqu'en 2031, portée par la demande d'expriences de chaleur intense.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des sauces chili
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Mondialisation des saveurs ethniques et épicées | +1.0% | Mondial ; Amérique du Nord et Europe fortement influencées par la cuisine internationale | Moyen terme (2 à 4 ans) |
| Croissance des restaurants à service rapide | +0.8% | Mondial ; Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Popularité croissante des sauces chili régionales | +0.9% | Cœur Asie-Pacifique ; Amérique du Nord et Europe en expansion | Long terme (4 ans ou plus) |
| Essor de la cuisine à domicile et de l'expérimentation culinaire | +0.7% | Mondial ; Amérique du Nord, Europe et Asie-Pacifique | Court terme (2 ans ou moins) |
| Personnalisation du niveau de piquant et des saveurs | +0.8% | Mondial ; Amérique du Nord et Europe, en expansion en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Innovation dans les formats de portions individuelles | +0.6% | Mondial ; Amérique du Nord et Asie-Pacifique, notamment les circuits de restauration rapide et à emporter | Court terme (2 ans ou moins) |
| Source: Mordor Intelligence | |||
Mondialisation des saveurs ethniques et épicées
La mondialisation des saveurs ethniques et épicées élargit la demande de sauces chili au-delà de leurs marchés de consommation traditionnels. Une plus grande exposition aux cuisines internationales via les restaurants, les établissements de restauration, la distribution multiculturelle et les contenus culinaires numériques incite les consommateurs à expérimenter des sauces régionales et à les intégrer dans leurs repas quotidiens. Des produits tels que la sriracha, la sauce chili-ail et la sauce chili douce bénéficient de ce croisement culinaire, car ils peuvent être utilisés dans des marinades, des sauces de trempage, des sautés et des plats prêts à consommer. Des marques telles que Huy Fong Foods[1], Lee Kum Kee et Flying Goose proposent des variétés de sauces chili reconnaissables qui reflètent les traditions aromatiques asiatiques et répondent à différentes préférences culinaires. À mesure que les cuisines internationales deviennent plus familières aux consommateurs, les fabricants ont la possibilité de s'étendre au-delà des formulations traditionnelles de sauces piquantes grâce à des profils aromatiques régionaux, des intensités de piquant variées et des formats de produits polyvalents, soutenant une diversification continue du marché des sauces chili.
Croissance des restaurants à service rapide
L'expansion des restaurants à service rapide (RSR) renforce la demande de sauces chili en tant que condiments pratiques et personnalisables dans les menus de restauration rapide. Les burgers, le poulet frit, les sandwichs, les wraps, les tacos et les en-cas intègrent de plus en plus des sauces épicées pour différencier les saveurs et offrir aux consommateurs un plus grand choix. Les sauces chili servent également d'accompagnements pour le trempage et de garnitures de repas, les rendant adaptées aux opérations de restauration à fort débit qui exigent une saveur constante et un dosage facile. Les grandes enseignes de restauration, notamment McDonald's, KFC[2] et Taco Bell, illustrent comment les sauces picées et les condiments à base de chili peuvent compléter les menus de restauration rapide et régionaliser les offres aromatiques. À mesure que les opérateurs de restauration élargissent leurs options de menus épicés et leurs offres à durée limitée, les fabricants de sauces ont la possibilité de fournir des conditionnements pour la restauration et de développer des formulations adaptées à des applications de menu spécifiques, des préférences de piquant et des exigences opérationnelles.
Popularité croissante des sauces chili régionales
La popularité croissante des sauces chili régionales diversifie la demande des consommateurs au-delà des formulations conventionnelles de sauces piquantes. Des condiments distinctifs tels que les sauces d'inspiration gochujang coréenne, la sauce chili douce thaïlandaise, la sauce chili-ail chinoise et les sauces mexicaines à base de habanero offrent différentes combinaisons de piquant, de douceur, d'acidité et de texture, reflétant les traditions culinaires locales. Leur utilisation dans la restauration de rue, les plats de restaurant, les marinades, les applications de trempage et la cuisine à domicile crée des opportunités pour les fabricants de servir les consommateurs en quête de saveurs plus authentiques et spécifiques à une région. Des entreprises telles que Lee Kum Kee, Flying Goose et McIlhenny Company proposent des portefeuilles de sauces différenciés qui reflètent respectivement les préférences aromatiques asiatiques et mexicaines. À mesure que les consommateurs explorent les cuisines régionales, les fabricants peuvent élargir leurs offres grâce à des ingrédients d'inspiration locale, des variétés de piments distinctives et des profils de piquant adaptés à différentes applications culinaires.
Essor de la cuisine à domicile et de l'expérimentation culinaire
L'essor de la cuisine à domicile et de l'expérimentation culinaire crée davantage d'opportunités pour les sauces chili, les consommateurs cherchant des moyens pratiques de diversifier leurs repas quotidiens. La préparation des repas à la maison encourage l'expérimentation avec des marinades, des sauces de trempage, des sautés, des sandwichs et des en-cas maison, permettant aux sauces chili de servir à la fois de condiments et d'ingrédients de cuisine. Des produits tels que la sriracha, la sauce chili-ail et la sauce chili douce offrent différentes combinaisons de piquant, de douceur et de saveur salée qui peuvent compléter une large gamme de cuisines sans nécessiter une préparation complexe. Des marques telles que Huy Fong Foods et Lee Kum Kee[3] proposent des options de sauces polyvalentes pour les cuisiniers à domicile, tandis que leurs profils aromatiques distincts soutiennent des applications dans les plats d'inspiration asiatique et les repas quotidiens. Cette tendance crée des opportunités pour les fabricants de mettre en avant la polyvalence des recettes, des emballages pratiques et des suggestions d'utilisation clairement communiquées afin d'encourager une utilisation répétée dans différentes occasions de cuisine à domicile.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.7% | Mondial, notamment les principaux marchés producteurs et transformateurs de piments | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire et d'étiquetage | -0.5% | Amérique du Nord, Europe et autres marchés d'importation réglementés | Moyen terme (2 à 4 ans) |
| Perturbations de la chaîne d'approvisionnement | -0.8% | Mondial, notamment les marchés dépendant de l'approvisionnement transfrontalier en piments et ingrédients | Court terme (≤ 2 ans) |
| Disponibilité limitée de piments de qualité | -0.6% | Mondial, notamment les principales régions productrices de piments et les grands marchés importateurs | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
La volatilité des prix des matières premières peut contraindre les fabricants de sauces chili en créant une incertitude dans les coûts d'approvisionnement et la planification de la production. Les piments, les tomates, le vinaigre, le sucre, l'ail et les huiles alimentaires sont des intrants clés dont les prix peuvent fluctuer en fonction des conditions météorologiques, des rendements des cultures, des coûts énergétiques et des frais de transport. Des conditions de culture défavorables ou des pénuries saisonnières d'approvisionnement peuvent augmenter le coût des piments et d'autres ingrédients agricoles, en particulier pour les fabricants dépendant de variétés de piments spécifiques ou de régions d'approvisionnement. Ces fluctuations peuvent exercer une pression sur les marges de production et compliquer les décisions de tarification, notamment lorsque les détaillants et les clients de la restauration résistent aux ajustements fréquents des prix. Les fabricants peuvent réagir par une diversification des sources d'approvisionnement, des accords à plus long terme avec les fournisseurs, une planification des stocks et une optimisation des recettes, bien que ces mesures ne puissent pas éliminer totalement l'exposition à la volatilité des matières premières agricoles.
Réglementations strictes en matière de sécurité alimentaire et d'étiquetage
Les réglementations strictes en matière de sécurité alimentaire et d'étiquetage peuvent accroître les exigences de conformité pour les fabricants de sauces chili dans les domaines de la production, de l'emballage et de la distribution. Les produits doivent satisfaire aux normes applicables en matière de déclaration des ingrédients, de divulgation des allergènes, d'additifs autorisés, de sécurité microbiologique et d'étiquetage nutritionnel, les exigences variant selon les pays et les marchés de détail. Par exemple, les fabricants exportant des sauces chili vers les États-Unis doivent se conformer aux exigences applicables de la Food and Drug Administration (FDA) en matière d'étiquetage alimentaire et de sécurité des aliments, tandis que les produits vendus dans l'Union européenne doivent respecter la législation pertinente en matière d'information sur les denrées alimentaires et d'hygiène. Les modifications des exigences réglementaires peuvent nécessiter une reformulation, une refonte des emballages, des tests supplémentaires et une documentation mise à jour, augmentant la complexité opérationnelle, en particulier pour les petits producteurs desservant plusieurs marchés. Ces obligations peuvent également retarder les lancements de produits et limiter l'utilisation de certains ingrédients ou allégations, faisant de la veille réglementaire et des systèmes de contrôle qualité des éléments essentiels au maintien de l'accès au marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la sauce piquante ancre la croissance de la catégorie
La sauce piquante a dominé le marché des sauces chili avec une part de 34,08 % en 2026, soutenue par son utilisation large comme condiment, ingrédient de cuisine et exhausteur de goût dans les restaurants, les aliments emballés et les foyers. La sauce sriracha bénéficie de la demande pour une chaleur à dominante ail dans les nouilles, les burgers, les marinades et les trempettes, tandis que la sauce chili-ail séduit les consommateurs en quête de piquant et d'épices. La sauce chili douce sert des applications de trempage, de glaçage et de cuisine d'inspiration asiatique, équilibrant la chaleur du piment avec la douceur.
La catégorie Autres comprend des sauces régionales et de spécialité diverses, telles que les formulations à base de habanero, de jalapeño et d'autres piments spécifiques. La différenciation des produits dépend de plus en plus des profils aromatiques, de l'intensité du piquant, de la composition des ingrédients et de l'adéquation à différentes cuisines. Les fabricants proposant des saveurs régionales distinctes et des formats polyvalents peuvent répondre aux diverses préférences des consommateurs dans les circuits de distribution au détail et en restauration.

Par niveau de piquant : la sauce douce en tête, les variétés piquantes gagnent du terrain
La sauce chili douce a détenu la plus grande part de segment à 42,70 % en 2026, soutenue par son attrait large auprès des consommateurs recherchant une chaleur équilibrée et une polyvalence au quotidien. La sauce chili piquante et extra-piquante répond aux consommateurs en quête de piquant intense, tandis que les variétés de chaleur moyenne comblent l'écart entre la saveur douce et l'épice intense. Cette large utilisabilité aide les sauces douces à maintenir une position forte dans la distribution grand public et la consommation domestique.
Les sauces piquantes et extra-piquantes séduisent les consommateurs en quête de piquant plus prononcé, d'expériences aromatiques intenses et d'un meilleur contrôle du niveau de chaleur des repas. Les produits à base de cayenne, de habanero et d'autres variétés de piments à forte chaleur peuvent se différencier par la sélection des piments, l'intensité Scoville et les profils aromatiques régionaux. Le segment bénéficie également de la visibilité des défis culinaires épicés, des marques spécialisées de sauces piquantes et de l'intégration de sauces plus piquantes dans les plats de restaurant, les marinades et les applications de snacking. Cependant, les fabricants doivent équilibrer l'intensité du piquant avec la qualité aromatique et un étiquetage clair pour aider les consommateurs à choisir des produits adaptés à leurs préférences. Les sauces de chaleur moyenne font le lien entre ces segments en offrant une épice perceptible sans l'intensité des formulations extra-piquantes, servant les consommateurs à la recherche d'une option intermédiaire.
Par type d'emballage : les bouteilles en tête, les emballages souples gagnent du terrain
Les bouteilles ont représenté 46,00 % du marché des sauces chili en 2026, soutenues par un dosage pratique, des formats refermables et une visibilité en rayon. Les sachets de recharge offrent un stockage léger et des économies potentielles sur les matériaux d'emballage, séduisant les consommateurs à la recherche d'options de recharge pratiques. Les fabricants utilisent différentes tailles de bouteilles, conceptions de bouchons et matériaux pour distinguer les produits et s'adapter à différentes occasions de consommation. Le format soutient également la distribution au détail établie et la notoriété des marques, bien que le coût de l'emballage, le choix des matériaux, la prévention des fuites et la recyclabilité restent des considérations importantes pour les producteurs.
Les pochettes, sachets et emballages individuels répondent à la demande de portabilité, de contrôle des portions et de consommation pratique dans les contextes de restauration, de vente à emporter et de consommation nomade. Les sachets sont particulièrement adaptés aux restaurants et aux établissements de restauration rapide qui fournissent des portions individuelles de sauce, tandis que les pochettes souples plus grandes peuvent répondre aux besoins de recharge des ménages et des cuisines professionnelles. Ces formats peuvent réduire les besoins en matériaux d'emballage dans certaines applications, mais la protection de la durée de conservation, l'intégrité du scellage et la facilité de dosage restent des considérations de conception importantes. D'autres formats, notamment les bocaux et les boîtes de conserve, servent certains produits et besoins de distribution, en particulier lorsque la durabilité de l'emballage ou des exigences de stockage spécifiques sont importantes. La différenciation par l'emballage dépend donc de l'équilibre entre commodité, protection du produit, coût et durabilité en fonction de l'occasion de consommation visée.
Par canal de distribution : les supermarchés en tête, les circuits en ligne élargissent l'accès
Les hypermarchés et supermarchés ont représenté 46,30 % du marché des sauces chili en 2026, soutenus par de larges assortiments de produits, une visibilité en magasin et des habitudes d'achat alimentaire établies. Les boutiques en ligne élargissent l'accès aux sauces de spécialité et régionales, tandis que les circuits de restauration soutiennent la demande des restaurants et des établissements de restauration rapide. Le commerce électronique permet également aux marques de communiquer les attributs des produits et les idées d'utilisation via des fiches détaillées et des avis clients. D'autres circuits de distribution, notamment les épiceries indépendantes et les détaillants spécialisés en alimentation, offrent un accès supplémentaire aux variétés de sauces chili locales et importées.
La distribution HoReCa et en restauration dessert les restaurants, hôtels et opérateurs de restauration collective qui utilisent les sauces chili comme condiments, ingrédients de cuisine, marinades et composants de plats signature. Les restaurants soutiennent la demande via des sauces de trempage, des garnitures épicées et des préparations spécifiques à une cuisine, tandis que les hôtels et les entreprises de restauration collective ont besoin de produits adaptés à une livraison de saveur constante sur de plus grands volumes de repas. Les acheteurs en restauration privilégient souvent un approvisionnement fiable, un goût standardisé, un emballage en vrac pratique et une efficacité des coûts, créant des opportunités pour les fabricants de fournir des formats plus grands et des formulations spécifiques aux applications. À mesure que la diversification des menus et la demande de niveaux d'épice personnalisables influencent les offres de restauration, les fournisseurs qui équilibrent la cohérence des saveurs, la commodité opérationnelle et des tailles d'emballage flexibles peuvent servir à la fois les cuisines professionnelles et les consommateurs au détail.
Analyse géographique
L'Amérique du Nord reste une géographie clé pour le marché des sauces chili, soutenue par une consommation de condiments établie, un secteur de la restauration diversifié et une demande pour des saveurs épicées grand public et de spécialité. Les États-Unis constituent un marché majeur pour les marques établies telles que Frank's RedHot de McCormick et TABASCO de McIlhenny Company, aux côtés de producteurs spécialisés tels que Huy Fong Foods. Le Canada bénéficie de préférences alimentaires multiculturelles et d'une demande pour des sauces utilisées dans la cuisine à domicile et les repas au restaurant, tandis que les traditions culinaires mexicaines à base de piments soutiennent une large gamme de sauces régionales et de profils de piquant. Dans toute la région, les fabricants se font concurrence par la variété des saveurs, l'intensité du piquant, la notoriété des marques et la disponibilité des produits dans les supermarchés, les épiceries de proximité et les circuits en ligne.
L'Europe représente un marché diversifié dans lequel la consommation établie de condiments croise un intérêt croissant pour les cuisines internationales et les profils aromatiques différenciés. Le Royaume-Uni, l'Allemagne, la France, l'Italie, l'Espagne et les Pays-Bas offrent des opportunités pour les sauces chili dans les applications de distribution au détail et en restauration, notamment le trempage, la cuisine et la personnalisation des repas. Les marques et fournisseurs proposant des produits tels que la sriracha, la sauce chili douce et la sauce chili-ail peuvent servir les consommateurs explorant les plats d'inspiration asiatique et les saveurs plus épicées. Des marchés tels que la Suède, la Belgique et la Pologne font également partie de l'opportunité régionale, bien que les préférences des consommateurs et la place des condiments épicés varient selon les pays. L'assortiment au détail, le positionnement des produits, la transparence des ingrédients et les formats d'emballage influencent la manière dont les fabricants atteignent les consommateurs sur ces marchés nationaux distincts.
L'Asie-Pacifique est la géographie à la croissance la plus rapide, soutenue par des traditions culinaires à base de piments bien établies, une large base de consommateurs et l'utilisation croissante de condiments emballés dans la cuisine à domicile et la restauration. La Chine bénéficie de la demande pour des sauces à base de piments utilisées dans les plats préparés et les repas quotidiens, tandis que l'Inde présente des opportunités à mesure que la consommation d'aliments emballés et la distribution moderne au détail se développent. La Thaïlande et l'Indonésie disposent de bases solides dans les condiments chili régionaux, notamment la sauce chili douce et les sauces de style sambal, tandis que la Corée du Sud contribue à la demande pour les profils aromatiques d'inspiration gochujang et épicés. Le Japon, Singapour et l'Australie offrent des opportunités supplémentaires grâce à la cuisine internationale, aux produits de spécialité et aux circuits de distribution établis. La diversité de la région exige des fabricants qu'ils adaptent la douceur, l'intensité du piquant, les ingrédients et les formats aux préférences locales.
Paysage concurrentiel
Le marché des sauces chili comprend des acteurs mondiaux établis, notamment McCormick & Company, McIlhenny Company, Kraft Heinz, Lee Kum Kee et Huy Fong Foods, aux ctés de spécialistes régionaux tels que Lao Gan Ma, Grupo Herdez et Masan Group. La concurrence se concentre de plus en plus sur la différenciation des saveurs, l'intensité du piquant, l'authenticité régionale, les formats d'emballage et la portée de la distribution. Les marques établies s'appuient sur la familiarité des consommateurs et une large présence au détail, tandis que les fabricants spécialisés se démarquent par des variétés de piments distinctives et des formulations signature, notamment la sriracha, le chili-ail, la sauce chili douce et les sauces au habanero. Le développement de produits reflète également la demande de condiments polyvalents pouvant être utilisés en cuisine, en trempage, dans des marinades et pour la personnalisation des repas dans les contextes domestiques et de restauration.
L'activité concurrentielle récente met en évidence des investissements continus dans des saveurs d'inspiration mondiale et l'expansion des portefeuilles. En février 2025, Kraft Heinz a lancé sa gamme HEINZ Flavor Tour, comprenant des sauces Thai Inspired Sweet Chili et Korean Inspired Sweet & Tangy BBQ, étendant la marque vers des saveurs de condiments d'inspiration internationale. L'acquisition de Cholula par McCormick, finalisée en 2020, illustre comment les entreprises établies d'ingrédients et de condiments peuvent renforcer leurs portefeuilles de sauces piquantes en combinant des identités aromatiques régionales distinctives avec une distribution et des capacités marketing plus larges. Ces stratégies soulignent comment la différenciation des saveurs, le positionnement des marques et l'accès à des réseaux de distribution établis sont des leviers concurrentiels clés pour les fabricants cherchant à élargir leur présence sur les marchés des sauces chili et des sauces piquantes.
Des opportunités concurrentielles existent également dans les sauces de spécialité, les formulations régionales et la fiabilité de la chaîne d'approvisionnement. L'interruption de production de Huy Fong Foods en 2024, attribuée à une disponibilité insuffisante de piments jalapeño rouges suffisamment mûrs, a mis en évidence la vulnérabilité des fabricants de sauces chili aux contraintes de qualité des cultures et d'approvisionnement. Cela crée une incitation stratégique pour les producteurs à renforcer leurs relations d'approvisionnement agricole et à maintenir des arrangements d'achat plus résilients. Parallèlement, les marques peuvent se différencier par les variétés de piments, les niveaux de piquant, les recettes régionales et les emballages pratiques, tandis que les acteurs établis peuvent s'appuyer sur l'accès au détail et les relations avec la restauration pour élargir la portée de leurs produits.
Leaders du secteur des sauces chili
-
McCormick & Company, Incorporated
-
McIlhenny Company
-
The Kraft Heinz Company
-
Huy Fong Foods, Inc.
-
Grupo Herdez, S.A.B. de C.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2026 : Kraft Heinz et The Walt Disney Company ont annoncé une alliance stratégique pluriannuelle couvrant les parcs Disney, les complexes hôteliers et Disney Cruise Line. HEINZ a dévoilé quatre nouvelles saveurs de sauces : Blackberry Bourbon BBQ, Orange Mojo, Brauhaus Mustard et Maple Sweet Chili, les sauces devant figurer aux stations de condiments Disney.
- Janvier 2026 : Highlander a acquis une participation majoritaire dans Tapatío auprès de la famille Saavedra, tandis que The Arnold Companies a investi une participation minoritaire significative et que la famille fondatrice a conservé une participation minoritaire à l'issue de la transaction.
- Mai 2025 : McCormick a annoncé le lancement par Cholula de 11 nouveaux produits, dont quatre sauces de cuisine, deux garnitures crémeuses Cremosa, du Chamoy, du Chili Crisp, deux mélanges d'assaisonnement pour tacos et une Original Hot Salsa. Le lancement a étendu la marque au-delà de la sauce piquante traditionnelle vers des applications de cuisine et de condiments d'inspiration mexicaine plus larges.
- Avril 2026 : Hot Ones s'étend aux sauces barbecue. First We Feast's Hot Ones, en collaboration avec HEATONIST, a lancé quatre nouvelles saveurs de sauces barbecue : Original Hot BBQ, Hot Honey BBQ, Smoky Serrano BBQ et Caribbean BBQ. Le lancement étend le portefeuille de sauces piquantes de la marque à la catégorie des condiments barbecue, ciblant les consommateurs en quête de combinaisons de saveurs fumées, sucrées et épicées.
Périmètre du rapport sur le marché mondial des sauces chili
Pour cette étude, le marché des sauces chili est défini comme la valeur des ventes de sauces à base de piments produites commercialement, fabriquées, emballées, distribuées et vendues via les circuits de distribution au détail et en restauration. Le marché couvre différents types de produits, notamment la sauce piquante, la sauce sriracha, la sauce chili-ail, la sauce chili douce et autres ; des niveaux de piquant, notamment doux, moyen et piquant et extra-piquant ; des types d'emballage ; et des canaux de distribution, notamment le commerce de détail et le HoReCa/la restauration. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, la taille du marché étant mesurée en USD sur la base de la valeur des ventes de sauces chili sur les marchés définis.
| Sauce piquante |
| Sauce sriracha |
| Sauce chili-ail |
| Sauce chili douce |
| Autres |
| Doux |
| Moyen |
| Piquant et extra-piquant |
| Bouteilles |
| Pochettes |
| Sachets et emballages individuels |
| Autres (bocaux, boîtes de conserve, etc.) |
| Commerce de détail | Hypermarchés et supermarchés |
| Épiceries de proximité | |
| Boutiques en ligne | |
| Autres | |
| HoReCa/Restauration | Restaurants |
| Hôtels | |
| Restauration collective |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Sauce piquante | |
| Sauce sriracha | ||
| Sauce chili-ail | ||
| Sauce chili douce | ||
| Autres | ||
| Par niveau de piquant | Doux | |
| Moyen | ||
| Piquant et extra-piquant | ||
| Par type d'emballage | Bouteilles | |
| Pochettes | ||
| Sachets et emballages individuels | ||
| Autres (bocaux, boîtes de conserve, etc.) | ||
| Par canal de distribution | Commerce de détail | Hypermarchés et supermarchés |
| Épiceries de proximité | ||
| Boutiques en ligne | ||
| Autres | ||
| HoReCa/Restauration | Restaurants | |
| Hôtels | ||
| Restauration collective | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
1. Quelle est la taille du marché des sauces chili ?
Le marché mondial des sauces chili est estimé à 3,1 milliards USD en 2026 et devrait atteindre 4,55 milliards USD d'ici 2032.
2. Quel est le taux de croissance attendu du marché des sauces chili ?
Le marché devrait croître à un CAGR de 6,60 % durant la période 2026-2031.
3. Quel type de produit détient la plus grande part du marché des sauces chili ?
La sauce piquante est le type de produit dominant, représentant 34,08 % du marché mondial des sauces chili en 2026. Son utilisation large comme condiment, ingrédient de cuisine et sauce de trempage soutient sa position dans les circuits de distribution au détail et en restauration.
4. Quel segment de niveau de piquant domine le marché des sauces chili ?
La sauce chili douce détient la plus grande part, représentant 42,70 % du marché en 2026. Son attrait auprès des consommateurs recherchant de la saveur avec une chaleur moins intense soutient son utilisation dans les repas quotidiens et une large gamme d'applications culinaires.