
Tamaño y Participación del Mercado de Salsa de Chile
Visión General del Mercado
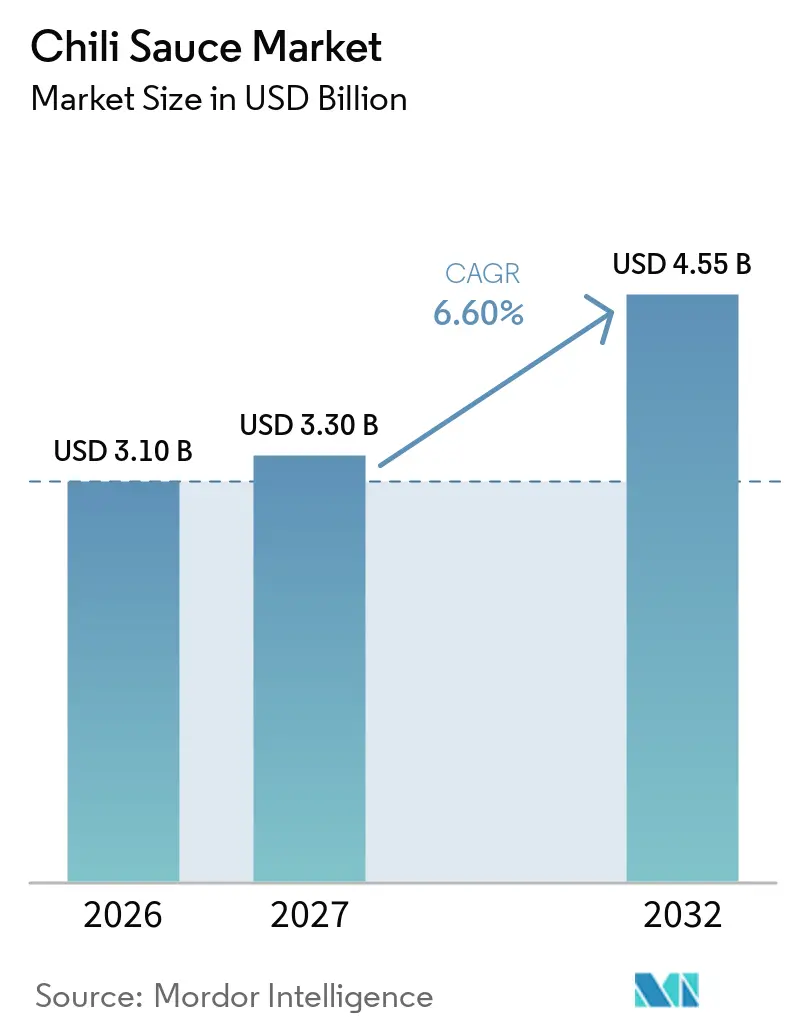
| Período de Estudio | 2027 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.55 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.60 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
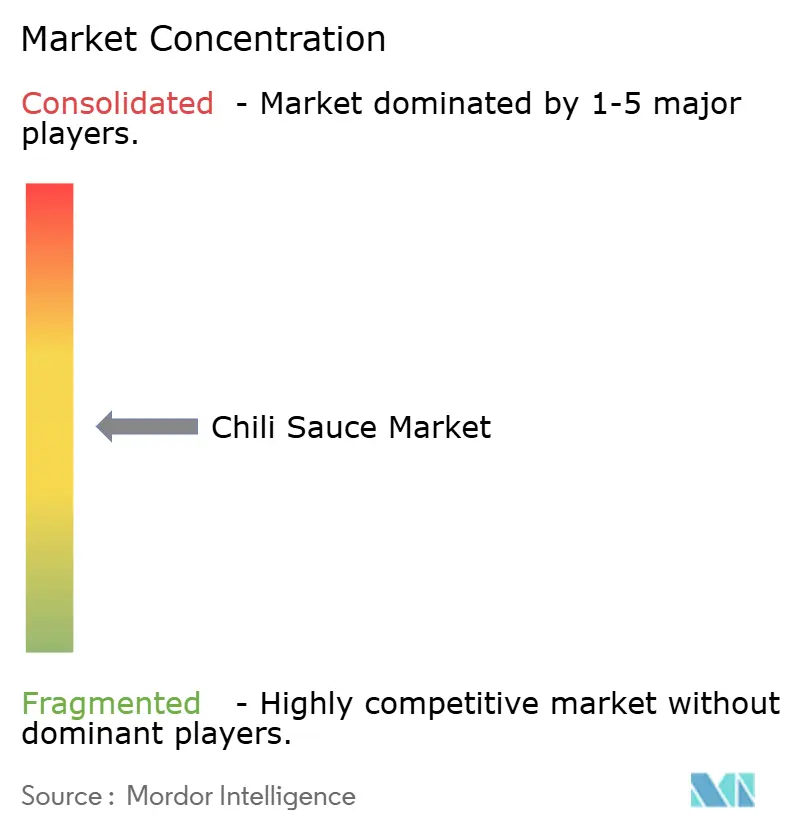
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Salsa de Chile por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Salsa de Chile se expanda desde 3,10 mil millones de USD en 2026 y 3,30 mil millones de USD en 2027 hasta 4,55 mil millones de USD en 2032, registrando una CAGR del 6,60% entre 2027 y 2032.
El mercado de salsa de chile está respaldado por la creciente popularidad de los sabores picantes y étnicos, la expansión de las redes de restaurantes de servicio rápido y el aumento de la experimentación con condimentos regionales. La demanda se ve reforzada por la mayor adopción de salsa picante, sriracha, salsa de chile con ajo y salsa dulce de chile en la cocina doméstica y en aplicaciones de servicios de alimentación. La innovación de productos se extiende más allá de los perfiles de sabor para incluir diferentes intensidades de picante y formatos de envase convenientes, creando oportunidades para que los fabricantes atiendan las diversas preferencias de los consumidores. La distribución minorista sigue anclada en hipermercados y supermercados, mientras que se espera que las tiendas en línea se expandan más rápidamente a medida que las plataformas de comestibles digitales mejoren el acceso a marcas de salsas de nicho e internacionales. América del Norte ocupa la mayor posición regional, mientras que se proyecta que Asia-Pacífico registre el crecimiento regional más rápido, lo que refleja oportunidades vinculadas a las tradiciones establecidas de comida picante y la comercialización de variedades de salsas regionales. El panorama competitivo incluye empresas multinacionales de condimentos, productores regionales establecidos y marcas especializadas de salsa picante, con la diferenciación de productos, el reconocimiento de marca y el alcance de distribución dando forma a la competencia.
Conclusiones Clave del Informe
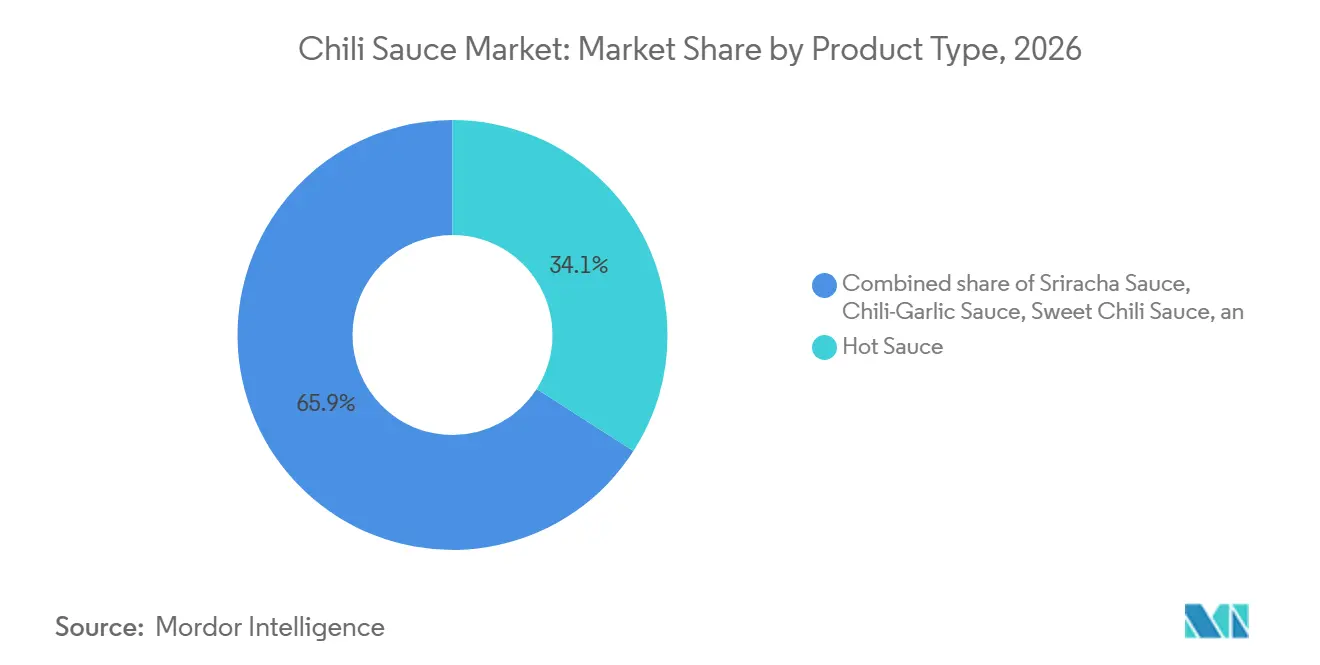
- Por tipo de producto, la Salsa Picante lideró el mercado de salsa de chile con una participación del 34,08% en 2026, mientras que se proyecta que la Salsa de Chile con Ajo crezca a una CAGR del 8,14% hasta 2031, respaldada por la demanda de sabores intensos.
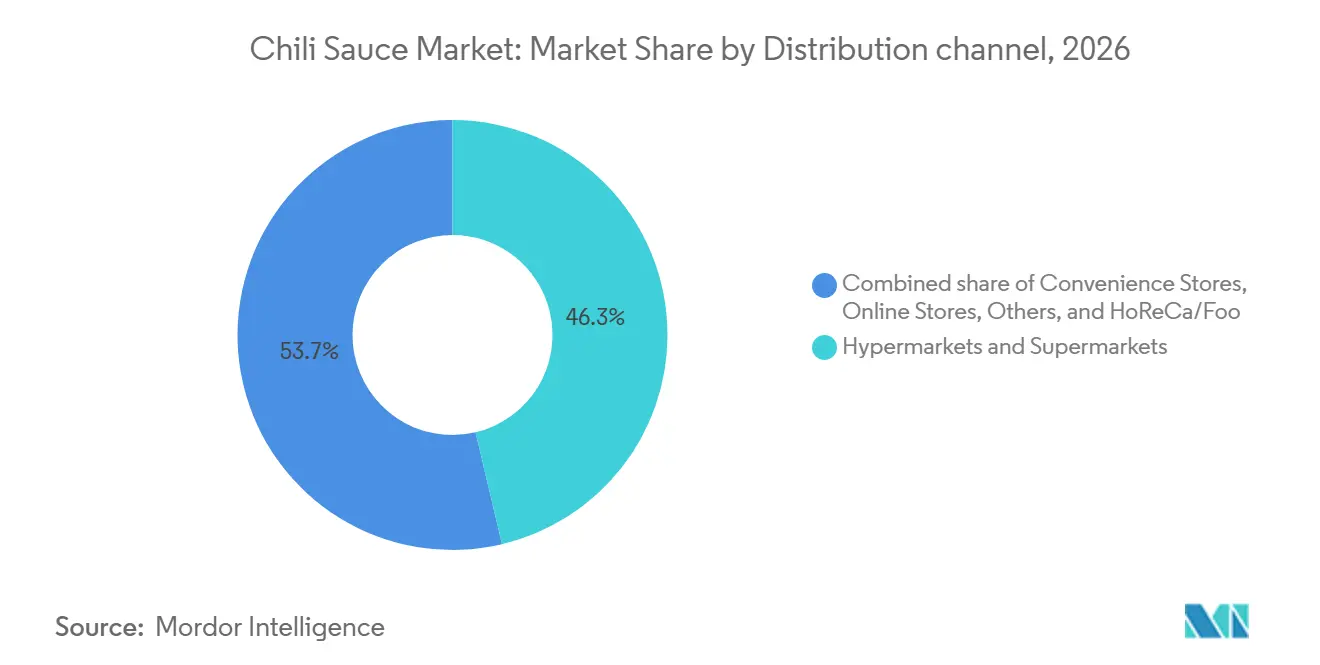
- Por canal de distribución, los Hipermercados y Supermercados mantuvieron la mayor participación del mercado de salsa de chile con un 46,30% en 2026, mientras que se pronostica que las Tiendas en Línea crezcan a una CAGR del 8,50% hasta 2031.
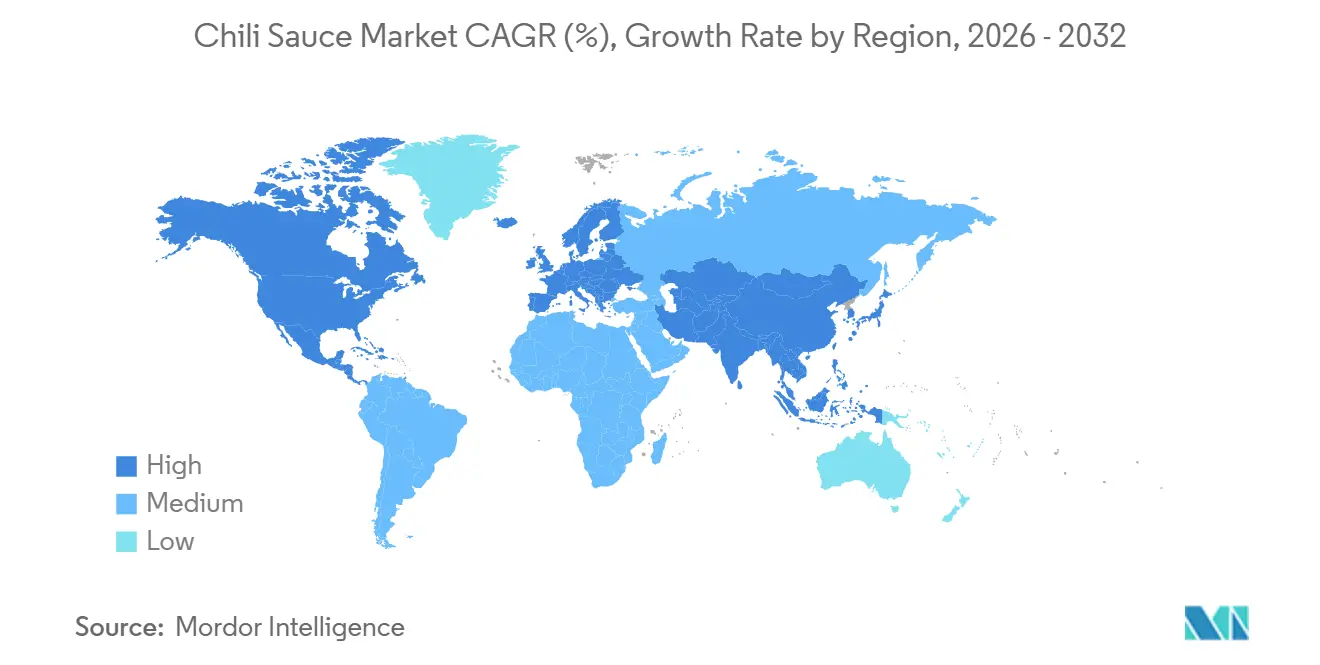
- Por geografía, América del Norte mantuvo la mayor participación del mercado de salsa de chile con un 41,00% en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,78% hasta 2031, impulsada por las tradiciones establecidas de comida picante.
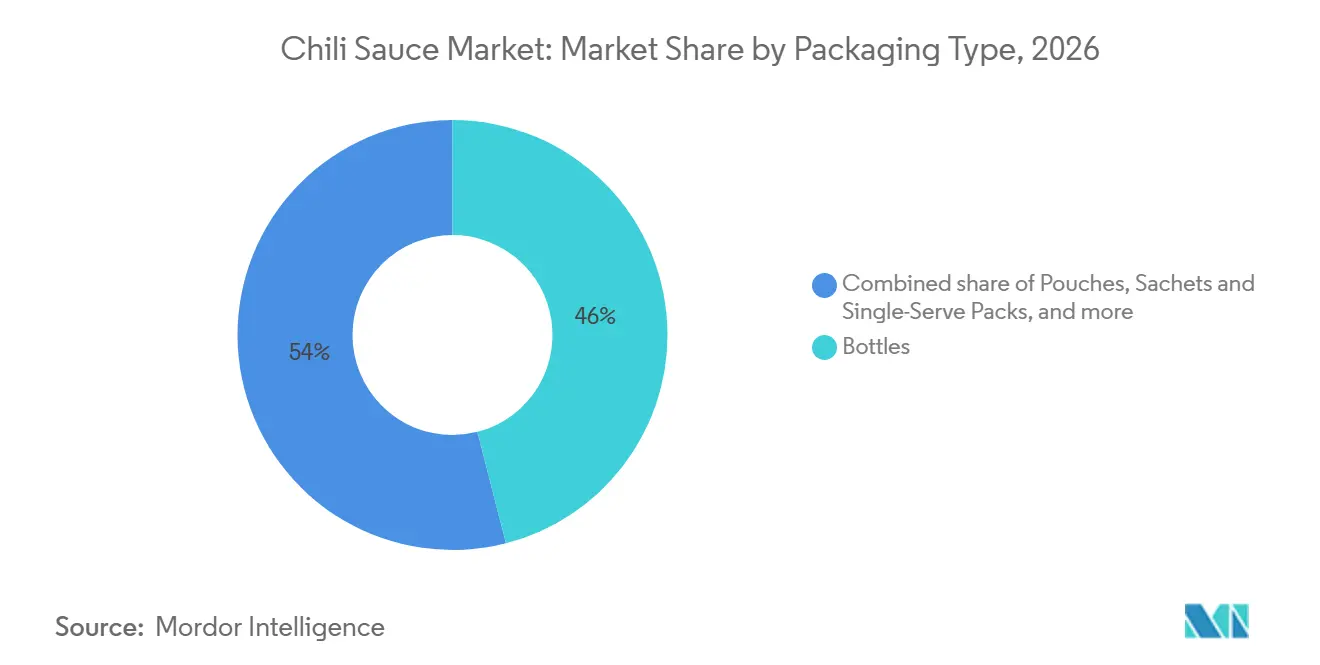
- Por tipo de envase, las Botellas representaron la mayor participación del mercado de salsa de chile con un 46,00% en 2026, mientras que se proyecta que las Bolsas de Recarga crezcan a una CAGR del 9,40% hasta 2031.
- Por nivel de picante, la Salsa de Chile Suave lideró el mercado de salsa de chile con una participación del 42,70% en 2026, mientras que se pronostica que la Salsa de Chile Picante y Extra Picante crezca a una CAGR del 7,73% hasta 2031, impulsada por la demanda de experiencias de calor intenso.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Salsa de Chile
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Globalización de sabores étnicos y picantes | +1.0% | Global; América del Norte y Europa fuertemente influenciadas por la cocina internacional | Mediano plazo (2-4 años) |
| Crecimiento de los restaurantes de servicio rápido | +0.8% | Global; América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente popularidad de las salsas de chile regionales | +0.9% | Núcleo en Asia-Pacífico; América del Norte y Europa en expansión | Largo plazo (4 años o más) |
| Aumento de la cocina en el hogar y la experimentación con comidas | +0.7% | Global; América del Norte, Europa y Asia-Pacífico | Corto plazo (2 años o menos) |
| Personalización del nivel de picante y sabor | +0.8% | Global; América del Norte y Europa, en expansión por Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación en formatos de porciones individuales | +0.6% | Global; América del Norte y Asia-Pacífico, particularmente en canales de servicios de alimentación y comida para llevar | Corto plazo (2 años o menos) |
| Fuente: Mordor Intelligence | |||
Globalización del Sabor Étnico y Picante
La globalización de los sabores étnicos y picantes está ampliando la demanda de salsas de chile más allá de sus mercados de consumo tradicionales. Una mayor exposición a las cocinas internacionales a través de restaurantes, establecimientos de servicios de alimentación, comercio minorista multicultural y contenido digital sobre gastronomía está animando a los consumidores a experimentar con salsas regionales e incorporarlas a sus comidas cotidianas. Productos como la sriracha, la salsa de chile con ajo y la salsa dulce de chile se benefician de esta fusión culinaria, ya que pueden utilizarse en marinadas, salsas para mojar, salteados y comidas listas para consumir. Marcas como Huy Fong Foods[1], Lee Kum Kee y Flying Goose ofrecen variedades reconocibles de salsa de chile que reflejan las tradiciones de sabor asiático y atienden diferentes preferencias culinarias. A medida que las cocinas internacionales se vuelven más familiares para los consumidores, los fabricantes tienen oportunidades de expandirse más allá de las formulaciones tradicionales de salsa picante mediante perfiles de sabor regionales, intensidades de picante variadas y formatos de producto versátiles, apoyando la diversificación continua en el mercado de salsa de chile.
Crecimiento de los Restaurantes de Servicio Rápido
La expansión de los restaurantes de servicio rápido está fortaleciendo la demanda de salsas de chile como condimentos convenientes y personalizables en los menús de comida rápida. Las hamburguesas, el pollo frito, los sándwiches, los wraps, los tacos y los aperitivos incorporan cada vez más salsas picantes para diferenciar sabores y ofrecer a los consumidores una mayor variedad. Las salsas de chile también sirven como acompañamientos para mojar y coberturas de comidas, lo que las hace adecuadas para operaciones de servicios de alimentación de alto rendimiento que requieren sabor consistente y dosificación fácil. Las principales marcas de servicios de alimentación, incluidas McDonald's, KFC[2] y Taco Bell, ofrecen ejemplos de cómo las salsas picantes y los condimentos a base de chile pueden complementar los menús de servicio rápido y regionalizar las ofertas de sabor. A medida que los operadores de restaurantes amplían las opciones de menú picante y las ofertas por tiempo limitado, los fabricantes de salsas tienen oportunidades de suministrar envases para servicios de alimentación y desarrollar formulaciones adaptadas a aplicaciones de menú específicas, preferencias de picante y requisitos operativos.
Creciente Popularidad de las Salsas de Chile Regionales
La creciente popularidad de las salsas de chile regionales está diversificando la demanda de los consumidores más allá de las formulaciones convencionales de salsa picante. Condimentos distintivos como las salsas inspiradas en el gochujang coreano, la salsa dulce de chile tailandesa, la salsa de chile con ajo china y las salsas mexicanas a base de habanero ofrecen diferentes combinaciones de picante, dulzura, acidez y textura, reflejando las tradiciones culinarias locales. Su uso en comida callejera, platos de restaurante, marinadas, aplicaciones para mojar y cocina doméstica está creando oportunidades para que los fabricantes atiendan a consumidores que buscan sabores más auténticos y específicos de cada región. Empresas como Lee Kum Kee, Flying Goose y McIlhenny Company ofrecen portafolios de salsas diferenciados que reflejan las preferencias de sabor asiático y de estilo mexicano, respectivamente. A medida que los consumidores exploran las cocinas regionales, los fabricantes pueden ampliar su oferta mediante ingredientes de inspiración local, variedades de chile distintivas y perfiles de picante adecuados para diferentes aplicaciones alimentarias.
Aumento de la Cocina en el Hogar y la Experimentación con Comidas
El aumento de la cocina en el hogar y la experimentación con comidas están creando más oportunidades para las salsas de chile, ya que los consumidores buscan formas convenientes de diversificar sus comidas cotidianas. Preparar alimentos en casa fomenta la experimentación con marinadas, salsas para mojar, salteados, sándwiches y aperitivos caseros, lo que permite que las salsas de chile sirvan tanto como condimentos como ingredientes de cocina. Productos como la sriracha, la salsa de chile con ajo y la salsa dulce de chile ofrecen diferentes combinaciones de picante, dulzura y sabor salado que pueden complementar una amplia gama de cocinas sin requerir una preparación compleja. Marcas como Huy Fong Foods y Lee Kum Kee[3] ofrecen opciones de salsa versátiles para cocineros domésticos, mientras que sus distintos perfiles de sabor respaldan aplicaciones en platos de inspiración asiática y comidas cotidianas. Esta tendencia crea oportunidades para que los fabricantes enfaticen la versatilidad de las recetas, el envase conveniente y las sugerencias de uso claramente comunicadas para fomentar el uso repetido en diferentes ocasiones de cocina doméstica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de las Materias Primas | -0.7% | Global, particularmente en los principales mercados productores y procesadores de chile | Corto plazo (≤ 2 años) |
| Estrictas Regulaciones de Seguridad Alimentaria y Etiquetado | -0.5% | América del Norte, Europa y otros mercados de importación regulados | Mediano plazo (2–4 años) |
| Interrupciones en la Cadena de Suministro | -0.8% | Global, particularmente en mercados que dependen del abastecimiento transfronterizo de chile e ingredientes | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Chiles de Calidad | -0.6% | Global, particularmente en las principales regiones productoras de chile y los principales mercados importadores | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios de las materias primas
La volatilidad en los precios de las materias primas puede limitar a los fabricantes de salsa de chile al crear incertidumbre en los costos de adquisición y la planificación de la producción. Los chiles, los tomates, el vinagre, el azúcar, el ajo y los aceites comestibles son insumos clave cuyos precios pueden fluctuar con las condiciones climáticas, los rendimientos de los cultivos, los costos de energía y los gastos de transporte. Las condiciones de cultivo adversas o las escaseces estacionales de suministro pueden aumentar el costo de los chiles y otros ingredientes agrícolas, particularmente para los fabricantes que dependen de variedades específicas de pimiento o regiones de abastecimiento. Estas fluctuaciones pueden presionar los márgenes de producción y complicar las decisiones de precios, especialmente cuando los minoristas y los clientes de servicios de alimentación resisten los ajustes frecuentes de precios. Los fabricantes pueden responder mediante la diversificación del abastecimiento, acuerdos a largo plazo con proveedores, planificación de inventarios y optimización de recetas, aunque estas medidas no pueden eliminar completamente la exposición a la volatilidad de los productos básicos agrícolas.
Estrictas Regulaciones de Seguridad Alimentaria y Etiquetado
Las estrictas regulaciones de seguridad alimentaria y etiquetado pueden aumentar los requisitos de cumplimiento para los fabricantes de salsa de chile en producción, envasado y distribución. Los productos deben cumplir con las normas aplicables para declaraciones de ingredientes, divulgación de alérgenos, aditivos permitidos, seguridad microbiológica y etiquetado nutricional, con requisitos que varían según los países y los mercados minoristas. Por ejemplo, los fabricantes que exportan salsas de chile a los Estados Unidos deben cumplir con los requisitos aplicables de etiquetado de alimentos y seguridad alimentaria de la Administración de Alimentos y Medicamentos (FDA), mientras que los productos vendidos en la Unión Europea deben seguir la legislación pertinente sobre información alimentaria e higiene. Los cambios en los requisitos regulatorios pueden requerir reformulación, rediseño de envases, pruebas adicionales y documentación actualizada, lo que aumenta la complejidad operativa, particularmente para los productores más pequeños que atienden múltiples mercados. Estas obligaciones también pueden retrasar los lanzamientos de productos y limitar el uso de ciertos ingredientes o declaraciones, lo que hace que el monitoreo regulatorio y los sistemas de control de calidad sean esenciales para mantener el acceso al mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Salsa Picante Ancla el Crecimiento de la Categoría
La Salsa Picante lideró el mercado de salsa de chile con una participación del 34,08% en 2026, respaldada por su amplio uso como condimento, ingrediente de cocina y potenciador de sabor en restaurantes, alimentos envasados y hogares. La Salsa Sriracha se beneficia de la demanda de picante con sabor a ajo en fideos, hamburguesas, marinadas y salsas para mojar, mientras que la Salsa de Chile con Ajo atrae a los consumidores que buscan pungencia y especias. La Salsa Dulce de Chile sirve para aplicaciones de inmersión, glaseado y cocina de inspiración asiática, equilibrando el picante del chile con la dulzura.
La categoría Otros incluye salsas regionales y especiales diversas, como formulaciones a base de habanero, jalapeño y otras específicas de pimiento. La diferenciación de productos depende cada vez más de los perfiles de sabor, la intensidad del picante, la composición de ingredientes y la idoneidad para diferentes cocinas. Los fabricantes que ofrecen sabores regionales distintivos y formatos versátiles pueden atender las variadas preferencias de los consumidores en los canales minoristas y de servicios de alimentación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel de Picante: La Salsa Suave Lidera, las Variedades Picantes Ganan Terreno
La Salsa de Chile Suave mantuvo la mayor participación de segmento con un 42,70% en 2026, respaldada por su amplio atractivo entre los consumidores que buscan un picante equilibrado y versatilidad cotidiana. La Salsa de Chile Picante y Extra Picante atiende a los consumidores que buscan mayor pungencia, mientras que las variedades de picante medio sirven de puente entre el sabor suave y el picante intenso. Esta amplia usabilidad ayuda a las salsas suaves a mantener una posición sólida en el comercio minorista convencional y el consumo doméstico.
Las salsas Picantes y Extra Picantes atraen a los consumidores que buscan mayor pungencia, experiencias de sabor intenso y mayor control sobre los niveles de picante de las comidas. Los productos elaborados con cayena, habanero y otras variedades de chile de alto picante pueden diferenciarse mediante la selección de pimientos, la intensidad en la escala Scoville y los perfiles de sabor regionales. El segmento también se beneficia de la visibilidad de los desafíos de comida picante, las marcas especializadas de salsa picante y la incorporación de salsas más picantes en platos de restaurante, marinadas y aplicaciones de aperitivos. Sin embargo, los fabricantes deben equilibrar la intensidad del picante con la calidad del sabor y un etiquetado claro para ayudar a los consumidores a elegir productos adecuados a sus preferencias. Las salsas de picante medio sirven de puente entre estos segmentos al ofrecer especias notables sin la intensidad de las formulaciones extra picantes, atendiendo a los consumidores que buscan una opción intermedia.
Por Tipo de Envase: Las Botellas Lideran, los Envases Flexibles Ganan Terreno
Las Botellas representaron el 46,00% del mercado de salsa de chile en 2026, respaldadas por la dosificación conveniente, los formatos resellables y la visibilidad en los estantes minoristas. Las Bolsas de Recarga ofrecen almacenamiento ligero y posibles ahorros en materiales de envase, atrayendo a los consumidores que buscan opciones prácticas de recarga. Los fabricantes utilizan diferentes tamaños de botella, diseños de tapas y materiales para distinguir los productos y adaptarse a diferentes ocasiones de consumo. El formato también respalda la distribución minorista establecida y el reconocimiento de marca, aunque el costo del envase, la selección de materiales, la prevención de fugas y la reciclabilidad siguen siendo consideraciones importantes para los productores.
Las bolsas, los sobres y los envases de porción individual atienden la demanda de portabilidad, control de porciones y consumo conveniente en ocasiones de servicios de alimentación, comida para llevar y consumo en movimiento. Los sobres son particularmente adecuados para restaurantes y establecimientos de servicio rápido que proporcionan porciones individuales de salsa, mientras que las bolsas flexibles más grandes pueden atender las necesidades de recarga doméstica y las cocinas comerciales. Estos formatos pueden reducir los requisitos de material de envase en ciertas aplicaciones, pero la protección de la vida útil, la integridad del sellado y la facilidad de dosificación siguen siendo consideraciones de diseño importantes. Otros formatos, incluidos frascos y latas, sirven a productos y necesidades de distribución seleccionados, particularmente donde la durabilidad del envase o los requisitos de almacenamiento específicos son importantes. La diferenciación del envase depende, por tanto, de equilibrar la conveniencia, la protección del producto, el costo y la sostenibilidad con la ocasión de consumo prevista.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Los Supermercados Lideran, los Canales en Línea Amplían el Acceso
Los Hipermercados y Supermercados representaron el 46,30% del mercado de salsa de chile en 2026, respaldados por amplios surtidos de productos, visibilidad en tienda y hábitos establecidos de compra de comestibles. Las Tiendas en Línea amplían el acceso a salsas especiales y regionales, mientras que los canales de servicios de alimentación respaldan la demanda de restaurantes y establecimientos de servicio rápido. El comercio electrónico también permite a las marcas comunicar los atributos del producto y las ideas de uso a través de listados detallados y reseñas de clientes. Otros canales minoristas, incluidas las tiendas de comestibles independientes y los minoristas especializados en alimentos, proporcionan acceso adicional a variedades de salsa de chile locales e importadas.
La distribución en HoReCa y servicios de alimentación atiende a restaurantes, hoteles y operadores de catering que utilizan salsas de chile como condimentos, ingredientes de cocina, marinadas y componentes de platos exclusivos. Los restaurantes respaldan la demanda a través de salsas para mojar, coberturas picantes y preparaciones específicas de cada cocina, mientras que los hoteles y las empresas de catering requieren productos adecuados para una entrega de sabor consistente en volúmenes de comidas más grandes. Los compradores de servicios de alimentación a menudo priorizan el suministro confiable, el sabor estandarizado, el envase a granel práctico y la eficiencia de costos, creando oportunidades para que los fabricantes suministren formatos más grandes y formulaciones específicas para cada aplicación. A medida que la diversificación del menú y la demanda de niveles de picante personalizables influyen en las ofertas de servicios de alimentación, los proveedores que equilibran la consistencia del sabor, la conveniencia operativa y los tamaños de envase flexibles pueden atender tanto a las cocinas comerciales como a los consumidores minoristas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte sigue siendo una geografía clave para el mercado de salsa de chile, respaldada por el consumo establecido de condimentos, un sector de servicios de alimentación diverso y la demanda de sabores picantes tanto convencionales como especiales. Los Estados Unidos proporcionan un mercado importante para marcas establecidas como Frank's RedHot de McCormick y TABASCO de McIlhenny Company, junto con productores especializados como Huy Fong Foods. Canadá se beneficia de las preferencias alimentarias multiculturales y la demanda de salsas utilizadas en la cocina doméstica y las comidas de restaurante, mientras que las tradiciones culinarias establecidas a base de chile de México respaldan una amplia gama de salsas regionales y perfiles de picante. En toda la región, los fabricantes compiten a través de la variedad de sabores, la intensidad del picante, el reconocimiento de marca y la disponibilidad de productos en supermercados, tiendas de conveniencia y canales en línea.
Europa representa un mercado diverso en el que el consumo establecido de condimentos se cruza con el creciente interés en las cocinas internacionales y los perfiles de sabor diferenciados. El Reino Unido, Alemania, Francia, Italia, España y los Países Bajos ofrecen oportunidades para las salsas de chile en aplicaciones minoristas y de servicios de alimentación, incluidas la inmersión, la cocina y la personalización de comidas. Las marcas y los proveedores que ofrecen productos como sriracha, salsa dulce de chile y salsas de chile con ajo pueden atender a los consumidores que exploran platos de inspiración asiática y sabores más picantes. Mercados como Suecia, Bélgica y Polonia también forman parte de la oportunidad regional, aunque las preferencias de los consumidores y la prominencia de los condimentos picantes varían según el país. El surtido minorista, el posicionamiento del producto, la transparencia de los ingredientes y los formatos de envase influyen en cómo los fabricantes llegan a los consumidores en estos distintos mercados nacionales.
Asia-Pacífico es la geografía de más rápido crecimiento, respaldada por las tradiciones culinarias establecidas a base de chile, una gran base de consumidores y el uso cada vez mayor de condimentos envasados en la cocina doméstica y los servicios de alimentación. China se beneficia de la demanda de salsas a base de chile utilizadas en alimentos preparados y comidas cotidianas, mientras que India presenta oportunidades a medida que el consumo de alimentos envasados y la distribución minorista moderna se expanden. Tailandia e Indonesia tienen bases sólidas en condimentos de chile regionales, incluidas las salsas dulces de chile y de estilo sambal, mientras que Corea del Sur contribuye con la demanda de perfiles de sabor inspirados en el gochujang y picantes. Japón, Singapur y Australia ofrecen oportunidades adicionales a través de la cocina internacional, los productos especiales y los canales minoristas establecidos. La diversidad de la región requiere que los fabricantes adapten la dulzura, la intensidad del picante, los ingredientes y los formatos a las preferencias locales.
Panorama Competitivo
El mercado de salsa de chile cuenta con actores globales establecidos como McCormick & Company, McIlhenny Company, Kraft Heinz, Lee Kum Kee y Huy Fong Foods, junto con especialistas regionales como Lao Gan Ma, Grupo Herdez y Masan Group. La competencia se centra cada vez más en la diferenciación de sabores, la intensidad del picante, la autenticidad regional, los formatos de envase y el alcance de distribución. Las marcas establecidas aprovechan la familiaridad del consumidor y la amplia presencia minorista, mientras que los fabricantes especializados compiten a través de variedades de chile distintivas y formulaciones exclusivas, incluidas las salsas sriracha, de chile con ajo, dulce de chile y habanero. El desarrollo de productos también refleja la demanda de condimentos versátiles que pueden utilizarse en cocina, inmersión, marinadas y personalización de comidas en entornos domésticos y de servicios de alimentación.
La actividad competitiva reciente destaca la inversión continua en sabores de inspiración global y la expansión del portafolio. En febrero de 2025, Kraft Heinz presentó su gama HEINZ Flavor Tour, que incluye salsas de Chile Dulce de Inspiración Tailandesa y BBQ Dulce y Ácida de Inspiración Coreana, extendiendo la marca hacia sabores de condimentos de influencia internacional. La adquisición de Cholula por parte de McCormick, completada en 2020, ilustra cómo las empresas establecidas de ingredientes y condimentos pueden fortalecer sus portafolios de salsa picante combinando identidades de sabor regional distintivas con capacidades más amplias de distribución y marketing. Estas estrategias destacan cómo la diferenciación de sabores, el posicionamiento de marca y el acceso a redes de distribución establecidas son palancas competitivas clave para los fabricantes que buscan expandir su presencia en los mercados de salsa de chile y salsa picante.
Las oportunidades competitivas también existen en salsas especiales, formulaciones regionales y confiabilidad de la cadena de suministro. La interrupción de la producción de Huy Fong Foods en 2024, atribuida a la disponibilidad inadecuada de jalapeños rojos maduros adecuados, destacó la vulnerabilidad de los fabricantes de salsa de chile a la calidad de los cultivos y las limitaciones de abastecimiento. Esto crea un incentivo estratégico para que los productores fortalezcan las relaciones de abastecimiento agrícola y mantengan acuerdos de adquisición más resilientes. Mientras tanto, las marcas pueden diferenciarse a través de variedades de pimiento, niveles de picante, recetas regionales y envases convenientes, mientras que los actores establecidos pueden aprovechar el acceso minorista y las relaciones con los servicios de alimentación para ampliar el alcance del producto.
Líderes de la Industria de Salsa de Chile
-
McCormick & Company, Incorporated
-
McIlhenny Company
-
The Kraft Heinz Company
-
Huy Fong Foods, Inc.
-
Grupo Herdez, S.A.B. de C.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Kraft Heinz y The Walt Disney Company anunciaron una alianza estratégica plurianual que abarca los parques, los resorts y Disney Cruise Line de Disney. HEINZ presentó cuatro nuevos sabores de salsa: BBQ de Bourbon con Mora, Orange Mojo, Mostaza Brauhaus y Chile Dulce con Arce, con las salsas previstas para aparecer en las estaciones de condimentos de Disney.
- Enero de 2026: Highlander adquirió una participación de control en Tapatío de la familia Saavedra, mientras que The Arnold Companies invirtió una posición significativa de capital minoritario y la familia fundadora retuvo una participación minoritaria tras la transacción.
- Mayo de 2025: McCormick anunció el lanzamiento de 11 nuevos productos de Cholula, incluidas cuatro salsas de cocina, dos coberturas cremosas Cremosa, Chamoy, Chili Crisp, dos mezclas de condimento para tacos y Original Hot Salsa. El lanzamiento expandió la marca más allá de la salsa picante tradicional hacia aplicaciones de cocina y condimentos de inspiración mexicana más amplias.
- Abril de 2026: Hot Ones se expande hacia las salsas barbacoa. First We Feast's Hot Ones, en colaboración con HEATONIST, lanzó cuatro nuevos sabores de salsa barbacoa: Original Hot BBQ, Hot Honey BBQ, Smoky Serrano BBQ y Caribbean BBQ. El lanzamiento extiende el portafolio de salsa picante de la marca hacia la categoría de condimentos de barbacoa, dirigiéndose a los consumidores que buscan combinaciones de sabores ahumados, dulces y picantes.
Alcance del Informe del Mercado Global de Salsa de Chile
Para este estudio, el mercado de salsa de chile se define como el valor de ventas de salsas a base de chile producidas comercialmente, fabricadas, envasadas, distribuidas y vendidas a través de canales minoristas y de servicios de alimentación. El mercado cubre varios tipos de productos, incluidas la salsa picante, la salsa sriracha, la salsa de chile con ajo, la salsa dulce de chile y otros; niveles de picante, incluidos suave, medio y picante y extra picante; tipos de envase; y canales de distribución, incluidos el minorista y HoReCa/servicios de alimentación. El mercado se analiza en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África, con el dimensionamiento del mercado medido en términos de USD basado en el valor de ventas de salsa de chile en los mercados definidos.
| Salsa Picante |
| Salsa Sriracha |
| Salsa de Chile con Ajo |
| Salsa Dulce de Chile |
| Otros |
| Suave |
| Medio |
| Picante y Extra Picante |
| Botellas |
| Bolsas |
| Sobres y Envases de Porción Individual |
| Otros (Frascos, Latas, etc.) |
| Minorista | Hipermercados y Supermercados |
| Tiendas de Conveniencia | |
| Tiendas en Línea | |
| Otros | |
| HoReCa/Servicios de Alimentación | Restaurantes |
| Hoteles | |
| Catering |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Salsa Picante | |
| Salsa Sriracha | ||
| Salsa de Chile con Ajo | ||
| Salsa Dulce de Chile | ||
| Otros | ||
| Por Nivel de Picante | Suave | |
| Medio | ||
| Picante y Extra Picante | ||
| Por Tipo de Envase | Botellas | |
| Bolsas | ||
| Sobres y Envases de Porción Individual | ||
| Otros (Frascos, Latas, etc.) | ||
| Por Canal de Distribución | Minorista | Hipermercados y Supermercados |
| Tiendas de Conveniencia | ||
| Tiendas en Línea | ||
| Otros | ||
| HoReCa/Servicios de Alimentación | Restaurantes | |
| Hoteles | ||
| Catering | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
1. ¿Cuál es el tamaño del mercado de salsa de chile?
Se estima que el mercado global de salsa de chile alcanza los 3,1 mil millones de USD en 2026 y se proyecta que llegue a los 4,55 mil millones de USD en 2032.
2. ¿Cuál es la tasa de crecimiento esperada del mercado de salsa de chile?
Se proyecta que el mercado crezca a una CAGR del 6,60% durante 2026–2031.
3. ¿Qué tipo de producto tiene la mayor participación en el mercado de salsa de chile?
La salsa picante es el tipo de producto líder, representando el 34,08% del mercado global de salsa de chile en 2026. Su amplio uso como condimento, ingrediente de cocina y salsa para mojar respalda su posición en las aplicaciones minoristas y de servicios de alimentación.
4. ¿Qué segmento de nivel de picante domina el mercado de salsa de chile?
La salsa de chile suave tiene la mayor participación, representando el 42,70% del mercado en 2026. Su atractivo para los consumidores que buscan sabor con menos picante intenso respalda su uso en comidas cotidianas y una amplia gama de aplicaciones alimentarias.