
Chili-Sauce-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2027 - 2032 |
|---|---|
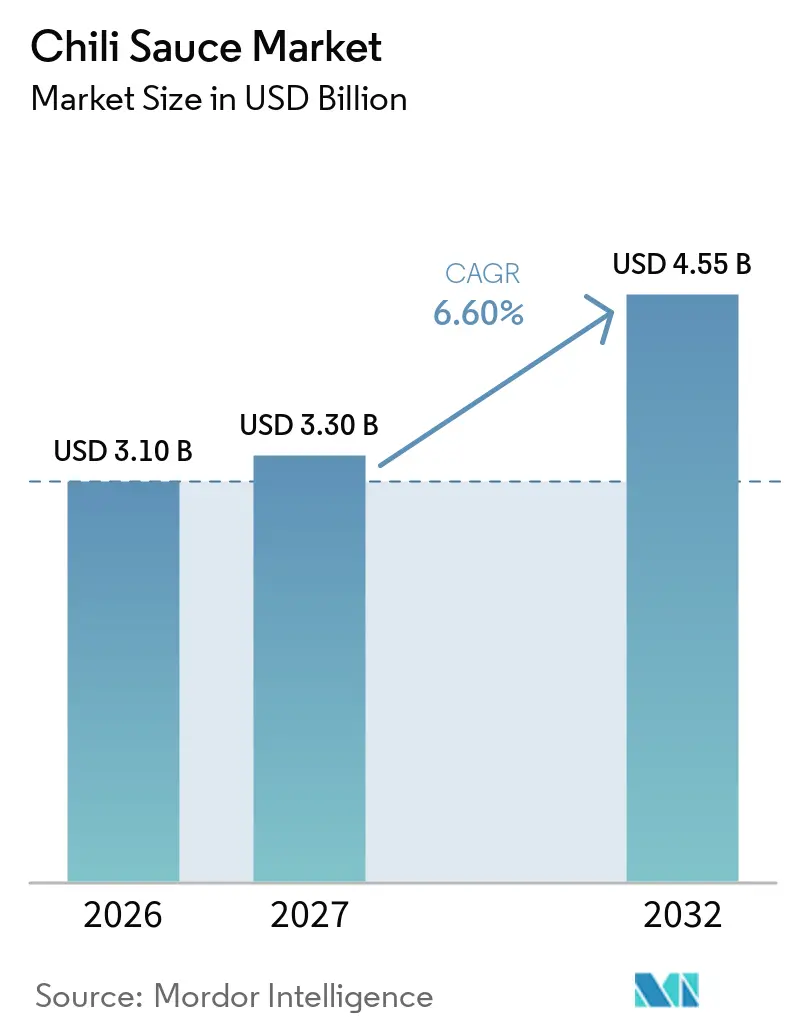
| Marktgröße (2027) | 3.30 Milliarden US-Dollar |
| Marktgröße (2032) | 4.55 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
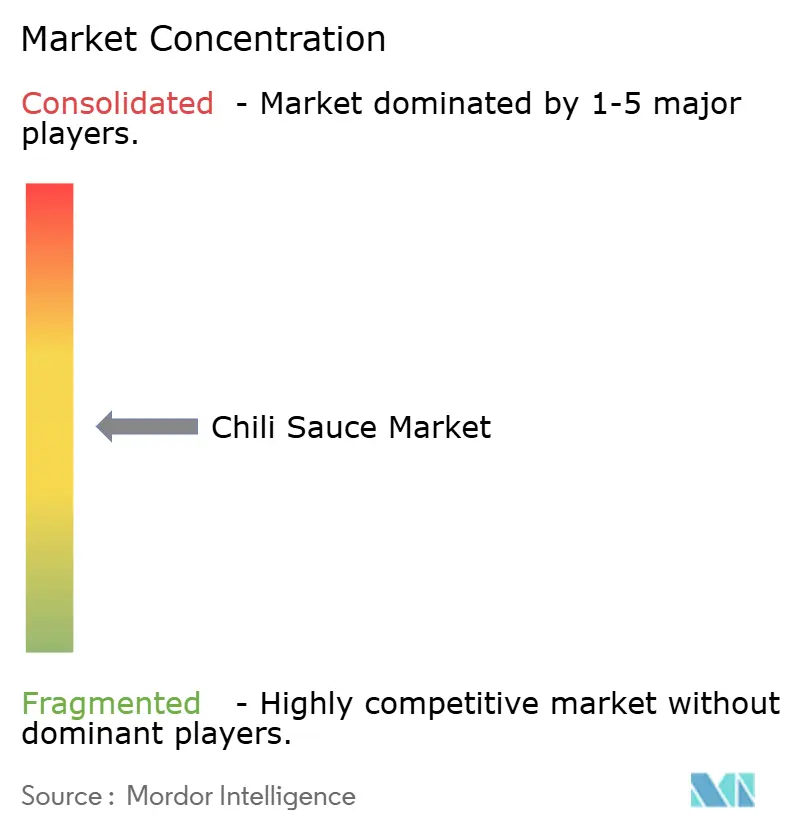
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chili-Sauce-Marktanalyse von Mordor Intelligence
Die Größe des Chili-Sauce-Marktes soll von 3,10 Milliarden USD im Jahr 2026 und 3,30 Milliarden USD im Jahr 2027 auf 4,55 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,60 % verzeichnen.
Der Chili-Sauce-Markt wird durch die wachsende Beliebtheit scharfer und ethnischer Aromen, die Expansion von Schnellrestaurantnetzwerken sowie das zunehmende Experimentieren mit regionalen Würzsaucen gestützt. Die Nachfrage wird durch die breitere Akzeptanz von scharfer Sauce, Sriracha, Chili-Knoblauch-Sauce und süßer Chili-Sauce in der Haushaltsküche und im Gastronomiebereich verstärkt. Produktinnovationen gehen über Geschmacksprofile hinaus und umfassen unterschiedliche Schärfegrade sowie praktische Verpackungsformate, wodurch Möglichkeiten für Hersteller entstehen, vielfältige Verbraucherpräferenzen zu bedienen. Der Einzelhandelsvertrieb wird weiterhin von Hypermärkten und Supermärkten dominiert, während Online-Shops voraussichtlich schneller wachsen werden, da digitale Lebensmittelplattformen den Zugang zu Nischen- und internationalen Saucenmarken verbessern. Nordamerika hält die größte regionale Position, während Asien-Pazifik das schnellste regionale Wachstum verzeichnen soll, was auf Chancen im Zusammenhang mit etablierten Traditionen scharfer Speisen und der Kommerzialisierung regionaler Saucensorten zurückzuführen ist. Die Wettbewerbslandschaft umfasst multinationale Würzsaucenunternehmen, etablierte regionale Produzenten und spezialisierte Scharfsaucenmarken, wobei Produktdifferenzierung, Markenbekanntheit und Vertriebsreichweite den Wettbewerb prägen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte Scharfe Sauce den Chili-Sauce-Markt mit einem Anteil von 34,08 % im Jahr 2026 an, während Chili-Knoblauch-Sauce voraussichtlich bis 2031 mit einer CAGR von 8,14 % wachsen wird, unterstützt durch die Nachfrage nach kräftigen Aromen.
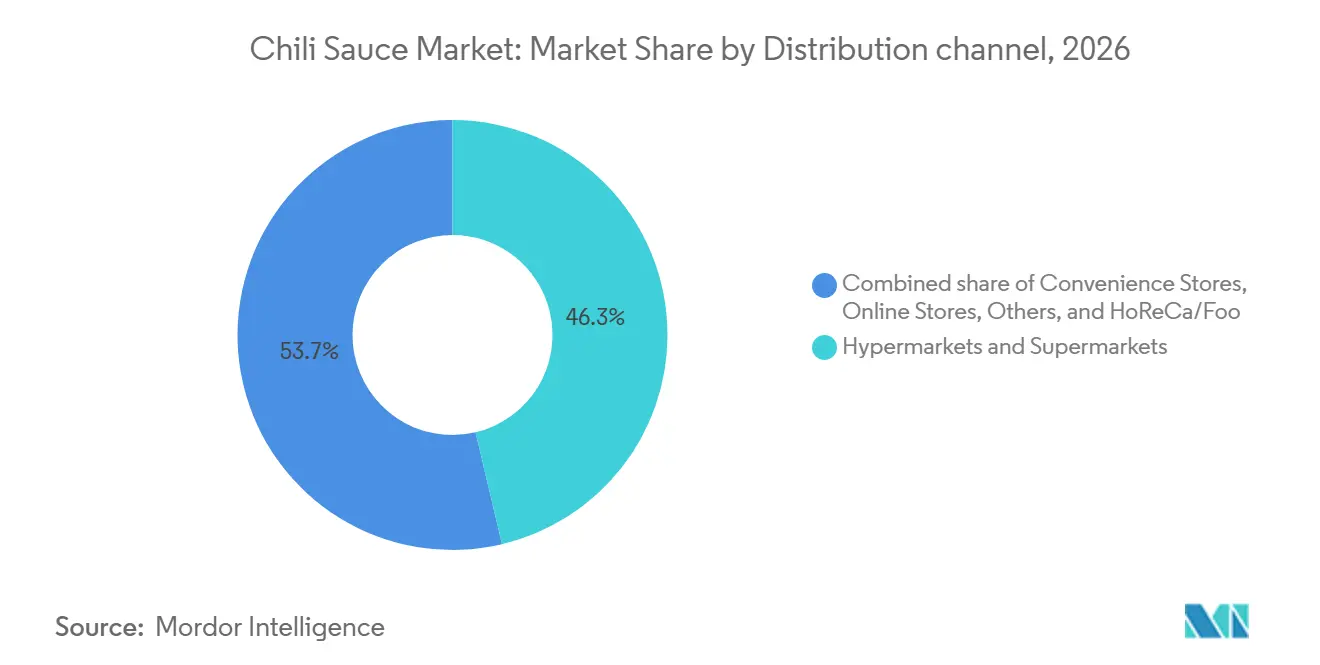
- Nach Vertriebskanal hielten Hypermärkte und Supermärkte mit 46,30 % im Jahr 2026 den größten Marktanteil am Chili-Sauce-Markt, während Online-Shops bis 2031 voraussichtlich mit einer CAGR von 8,50 % wachsen werden.
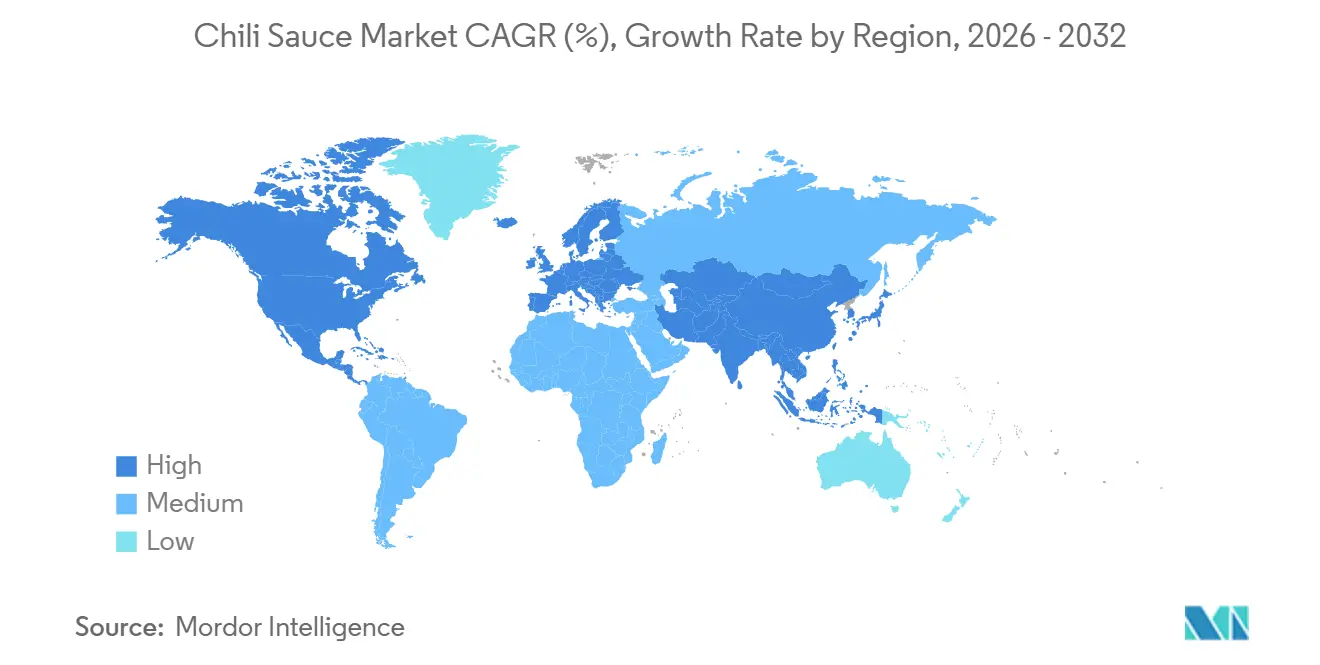
- Nach Geografie hielt Nordamerika mit 41,00 % im Jahr 2026 den größten Marktanteil am Chili-Sauce-Markt, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,78 % wachsen wird, angetrieben durch etablierte Traditionen scharfer Speisen.
- Nach Verpackungstyp entfielen auf Flaschen mit 46,00 % im Jahr 2026 der größte Marktanteil am Chili-Sauce-Markt, während Nachfüllbeutel bis 2031 voraussichtlich mit einer CAGR von 9,40 % wachsen werden.
- Nach Schärfegrad führte Milde Chili-Sauce den Chili-Sauce-Markt mit einem Anteil von 42,70 % im Jahr 2026 an, während Scharfe und Extra-Scharfe Chili-Sauce bis 2031 voraussichtlich mit einer CAGR von 7,73 % wachsen wird, angetrieben durch die Nachfrage nach intensiven Schärfeerlebnissen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Chili-Sauce-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globalisierung ethnischer und scharfer Aromen | +1.0% | Global; Nordamerika und Europa stark beeinflusst durch internationale Küche | Mittelfristig (2–4 Jahre) |
| Wachstum von Schnellrestaurants | +0.8% | Global; Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Beliebtheit regionaler Chili-Saucen | +0.9% | Asien-Pazifik als Kern; Nordamerika und Europa expandieren | Langfristig (4 Jahre oder mehr) |
| Zunehmende Haushaltsküche und kulinarisches Experimentieren | +0.7% | Global; Nordamerika, Europa und Asien-Pazifik | Kurzfristig (2 Jahre oder weniger) |
| Personalisierung von Schärfegrad und Geschmack | +0.8% | Global; Nordamerika und Europa, Expansion in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Innovation bei Portionsverpackungsformaten | +0.6% | Global; Nordamerika und Asien-Pazifik, insbesondere Gastronomie- und Außer-Haus-Kanäle | Kurzfristig (2 Jahre oder weniger) |
| Quelle: Mordor Intelligence | |||
Globalisierung ethnischer und scharfer Aromen
Die Globalisierung ethnischer und scharfer Aromen weitet die Nachfrage nach Chili-Saucen über ihre traditionellen Konsummärkte hinaus aus. Die stärkere Exposition gegenüber internationalen Küchen durch Restaurants, Gastronomiebetriebe, multikulturellen Einzelhandel und digitale Lebensmittelinhalte ermutigt Verbraucher, regionale Saucen auszuprobieren und sie in den Alltag zu integrieren. Produkte wie Sriracha, Chili-Knoblauch-Sauce und süße Chili-Sauce profitieren von diesem kulinarischen Austausch, da sie in Marinaden, Dipsaucen, Pfannengerichten und verzehrfertigen Mahlzeiten verwendet werden können. Marken wie Huy Fong Foods[1], Lee Kum Kee und Flying Goose bieten erkennbare Chili-Sauce-Sorten an, die asiatische Geschmackstraditionen widerspiegeln und unterschiedliche kulinarische Vorlieben bedienen. Da internationale Küchen den Verbrauchern vertrauter werden, haben Hersteller die Möglichkeit, über traditionelle Scharfsaucenformulierungen hinaus durch regionale Geschmacksprofile, unterschiedliche Schärfegrade und vielseitige Produktformate zu expandieren, was eine anhaltende Diversifizierung im Chili-Sauce-Markt unterstützt.
Wachstum von Schnellrestaurants
Die Expansion von Schnellrestaurants (QSRs) stärkt die Nachfrage nach Chili-Saucen als praktische, anpassbare Würzsaucen in Fast-Food-Menüs. Burger, gebratenes Hähnchen, Sandwiches, Wraps, Tacos und Snacks integrieren zunehmend scharfe Saucen, um Aromen zu differenzieren und den Verbrauchern mehr Auswahl zu bieten. Chili-Saucen dienen auch als Dip-Beilagen und Mahlzeitentoppings und eignen sich damit für Gastronomiebetriebe mit hohem Durchsatz, die konsistenten Geschmack und einfache Portionierung erfordern. Große Gastronomiemarken, darunter McDonald's, KFC[2] und Taco Bell, zeigen beispielhaft, wie scharfe Saucen und Chili-basierte Würzsaucen Schnellrestaurant-Menüs ergänzen und Geschmacksangebote regionalisieren können. Da Restaurantbetreiber scharfe Menüoptionen und zeitlich begrenzte Angebote ausweiten, haben Saucenhersteller die Möglichkeit, Gastronomieverpackungen zu liefern und Formulierungen zu entwickeln, die auf spezifische Menüanwendungen, Schärfepräferenzen und betriebliche Anforderungen zugeschnitten sind.
Steigende Beliebtheit regionaler Chili-Saucen
Die steigende Beliebtheit regionaler Chili-Saucen diversifiziert die Verbrauchernachfrage über konventionelle Scharfsaucenformulierungen hinaus. Charakteristische Würzsaucen wie koreanisch inspirierte Gochujang-Saucen, thailändische süße Chili-Sauce, chinesische Chili-Knoblauch-Sauce und mexikanische Habanero-basierte Saucen bieten unterschiedliche Kombinationen aus Schärfe, Süße, Säure und Textur, die lokale kulinarische Traditionen widerspiegeln. Ihre Verwendung in Straßenküche, Restaurantgerichten, Marinaden, Dip-Anwendungen und der Haushaltsküche schafft Möglichkeiten für Hersteller, Verbraucher zu bedienen, die authentischere und regionsspezifischere Aromen suchen. Unternehmen wie Lee Kum Kee, Flying Goose und McIlhenny Company bieten differenzierte Saucenportfolios an, die asiatische bzw. mexikanisch inspirierte Geschmackspräferenzen widerspiegeln. Da Verbraucher regionale Küchen erkunden, können Hersteller ihr Angebot durch lokal inspirierte Zutaten, charakteristische Chilisorten und auf verschiedene Lebensmittelanwendungen abgestimmte Schärfeprofile erweitern.
Zunehmende Haushaltsküche und kulinarisches Experimentieren
Zunehmende Haushaltsküche und kulinarisches Experimentieren schaffen mehr Möglichkeiten für Chili-Saucen, da Verbraucher praktische Wege suchen, den Alltag abwechslungsreicher zu gestalten. Das Kochen zu Hause fördert das Experimentieren mit Marinaden, Dipsaucen, Pfannengerichten, Sandwiches und selbst gemachten Snacks, sodass Chili-Saucen sowohl als Würzsaucen als auch als Kochzutaten dienen können. Produkte wie Sriracha, Chili-Knoblauch-Sauce und süße Chili-Sauce bieten unterschiedliche Kombinationen aus Schärfe, Süße und herzhaftem Geschmack, die eine breite Palette von Küchen ergänzen können, ohne aufwendige Zubereitung zu erfordern. Marken wie Huy Fong Foods und Lee Kum Kee[3] bieten vielseitige Saucenoptionen für Hobbyköche, während ihre charakteristischen Geschmacksprofile Anwendungen in asiatisch inspirierten Gerichten und alltäglichen Mahlzeiten unterstützen. Dieser Trend schafft Möglichkeiten für Hersteller, die Rezeptvielseitigkeit, praktische Verpackung und klar kommunizierte Verwendungsvorschläge betonen, um die wiederholte Nutzung bei verschiedenen Kochanlässen zu fördern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -0.7% | Global, insbesondere wichtige Chili-Erzeugungs- und Verarbeitungsmärkte | Kurzfristig (≤ 2 Jahre) |
| Strenge Lebensmittelsicherheits- und Kennzeichnungsvorschriften | -0.5% | Nordamerika, Europa und andere regulierte Importmärkte | Mittelfristig (2–4 Jahre) |
| Störungen in der Lieferkette | -0.8% | Global, insbesondere Märkte, die auf grenzüberschreitende Chili- und Zutatenbeschaffung angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit hochwertiger Chilischoten | -0.6% | Global, insbesondere wichtige Chili-Erzeugerregionen und bedeutende Importmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Rohstoffpreisvolatilität kann Chili-Sauce-Hersteller belasten, indem sie Unsicherheit bei den Beschaffungskosten und der Produktionsplanung schafft. Chilischoten, Tomaten, Essig, Zucker, Knoblauch und Speiseöle sind wichtige Einsatzstoffe, deren Preise durch Wetterbedingungen, Ernteerträge, Energiekosten und Transportkosten schwanken können. Ungünstige Anbaubedingungen oder saisonale Angebotsengpässe können die Kosten für Chilischoten und andere landwirtschaftliche Zutaten erhöhen, insbesondere für Hersteller, die auf bestimmte Paprikasorten oder Beschaffungsregionen angewiesen sind. Diese Schwankungen können den Produktionsmargendruck erhöhen und Preisentscheidungen erschweren, insbesondere wenn Einzelhändler und Gastronomiepartner häufigen Preisanpassungen widerstehen. Hersteller können durch diversifizierte Beschaffung, langfristige Lieferantenvereinbarungen, Bestandsplanung und Rezeptoptimierung reagieren, obwohl diese Maßnahmen die Exposition gegenüber der Volatilität landwirtschaftlicher Rohstoffe nicht vollständig eliminieren können.
Strenge Lebensmittelsicherheits- und Kennzeichnungsvorschriften
Strenge Lebensmittelsicherheits- und Kennzeichnungsvorschriften können die Compliance-Anforderungen für Chili-Sauce-Hersteller in den Bereichen Produktion, Verpackung und Vertrieb erhöhen. Produkte müssen geltende Standards für Zutatendeklarationen, Allergeninformationen, zugelassene Zusatzstoffe, mikrobiologische Sicherheit und Nährwertkennzeichnung erfüllen, wobei die Anforderungen je nach Land und Einzelhandelsmarkt variieren. Beispielsweise müssen Hersteller, die Chili-Saucen in die Vereinigten Staaten exportieren, die geltenden Lebensmittelkennzeichnungs- und Lebensmittelsicherheitsanforderungen der Food and Drug Administration (FDA) einhalten, während in der Europäischen Union verkaufte Produkte den einschlägigen Lebensmittelinformations- und Hygienevorschriften entsprechen müssen. Änderungen der regulatorischen Anforderungen können Neuformulierungen, Verpackungsredesigns, zusätzliche Tests und aktualisierte Dokumentation erforderlich machen, was die betriebliche Komplexität erhöht, insbesondere für kleinere Produzenten, die mehrere Märkte bedienen. Diese Verpflichtungen können auch Produkteinführungen verzögern und die Verwendung bestimmter Zutaten oder Aussagen einschränken, was die regulatorische Überwachung und Qualitätskontrollsysteme für die Aufrechterhaltung des Marktzugangs unerlässlich macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Scharfe Sauce verankert das Kategoriewachstum
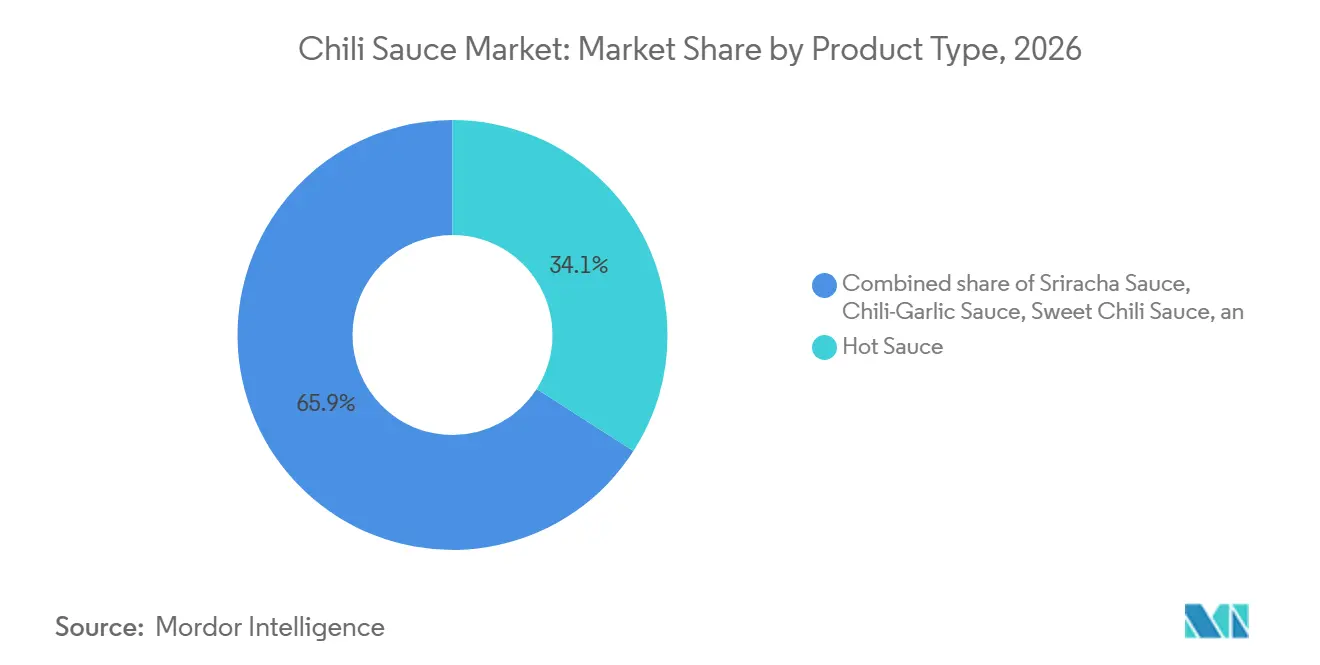
Scharfe Sauce führte den Chili-Sauce-Markt mit einem Anteil von 34,08 % im Jahr 2026 an, unterstützt durch ihre breite Verwendung als Würzsauce, Kochzutat und Geschmacksverstärker in Restaurants, verpackten Lebensmitteln und Haushalten. Sriracha-Sauce profitiert von der Nachfrage nach knoblauchbetonter Schärfe in Nudeln, Burgern, Marinaden und Dips, während Chili-Knoblauch-Sauce Verbraucher anspricht, die Schärfe und Würze suchen. Süße Chili-Sauce dient Dip-, Glasur- und asiatisch inspirierten Kochanwendungen und balanciert Chilischärfe mit Süße.
Die Kategorie Sonstige umfasst vielfältige regionale und Spezialitätensaucen, wie Habanero-basierte, Jalapeño- und andere paprikaspezifische Formulierungen. Die Produktdifferenzierung hängt zunehmend von Geschmacksprofilen, Schärfeintensität, Zutatenkomposition und der Eignung für verschiedene Küchen ab. Hersteller, die charakteristische regionale Aromen und vielseitige Formate anbieten, können unterschiedliche Verbraucherpräferenzen in Einzelhandels- und Gastronomiekanälen ansprechen.

Nach Schärfegrad: Milde Sauce führt, scharfe Sorten gewinnen an Bedeutung
Milde Chili-Sauce hielt mit 42,70 % im Jahr 2026 den größten Segmentanteil, unterstützt durch ihre breite Attraktivität bei Verbrauchern, die ausgewogene Schärfe und alltägliche Vielseitigkeit suchen. Scharfe und Extra-Scharfe Chili-Sauce bedient schärfebegeisterte Verbraucher, während mittelstarke Sorten die Lücke zwischen mildem Geschmack und intensiver Schärfe überbrücken. Diese breite Verwendbarkeit hilft milden Saucen, eine starke Position im Mainstream-Einzelhandel und im Haushaltskonsum zu behaupten.
Scharfe und Extra-Scharfe Saucen sprechen Verbraucher an, die stärkere Schärfe, intensive Geschmackserlebnisse und mehr Kontrolle über den Schärfegrad ihrer Mahlzeiten suchen. Produkte aus Cayenne, Habanero und anderen hochscharfen Chilisorten können sich durch Paprikaauswahl, Scoville-Intensität und regionale Geschmacksprofile differenzieren. Das Segment profitiert auch von der Sichtbarkeit von Schärfe-Food-Challenges, spezialisierten Scharfsaucenmarken und der Integration schärferer Saucen in Restaurantgerichte, Marinaden und Snack-Anwendungen. Hersteller müssen jedoch die Schärfeintensität mit Geschmacksqualität und klarer Kennzeichnung in Einklang bringen, um Verbrauchern bei der Auswahl geeigneter Produkte zu helfen. Mittelstarke Saucen überbrücken diese Segmente, indem sie merkliche Schärfe ohne die Intensität von Extra-Scharf-Formulierungen bieten und Verbraucher bedienen, die eine mittlere Option suchen.
Nach Verpackungstyp: Flaschen führen, flexible Verpackungen gewinnen an Bedeutung
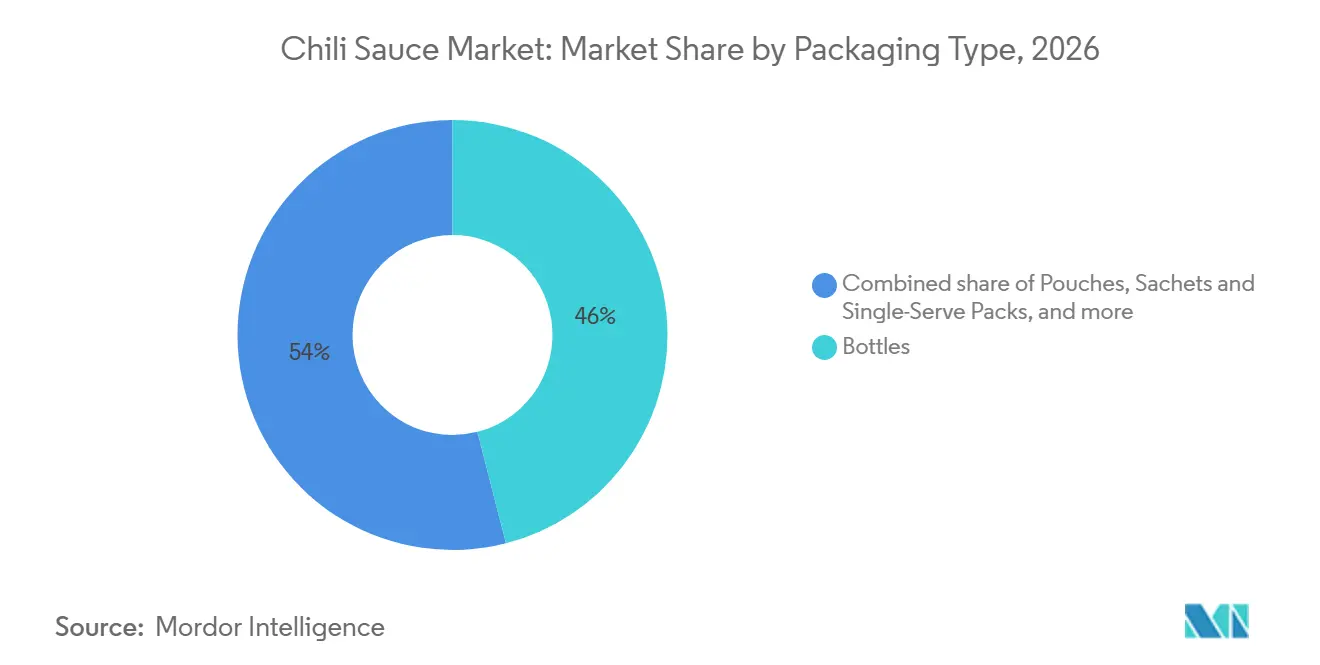
Flaschen entfielen 2026 auf 46,00 % des Chili-Sauce-Marktes, unterstützt durch praktische Dosierung, wiederverschließbare Formate und Sichtbarkeit in Einzelhandelsregalen. Nachfüllbeutel bieten leichte Lagerung und potenzielle Einsparungen bei Verpackungsmaterial und sprechen Verbraucher an, die praktische Nachfülloptionen suchen. Hersteller verwenden unterschiedliche Flaschengrößen, Verschlussdesigns und Materialien, um Produkte zu differenzieren und verschiedene Konsumgelegenheiten zu bedienen. Das Format unterstützt auch den etablierten Einzelhandelsvertrieb und die Markenbekanntheit, obwohl Verpackungskosten, Materialauswahl, Leckageverhinderung und Recyclingfähigkeit wichtige Überlegungen für Produzenten bleiben.
Beutel, Sachets und Einzelportionsverpackungen decken die Nachfrage nach Portabilität, Portionskontrolle und praktischem Konsum in Gastronomie-, Außer-Haus- und Unterwegs-Situationen ab. Sachets eignen sich besonders für Restaurants und Schnellrestaurants, die individuelle Saucenportionen bereitstellen, während größere flexible Beutel den Haushaltsnachfüllbedarf und gewerbliche Küchen bedienen können. Diese Formate können den Verpackungsmaterialbedarf in bestimmten Anwendungen reduzieren, aber Haltbarkeitschutz, Versiegelungsintegrität und einfache Dosierung bleiben wichtige Designüberlegungen. Andere Formate, einschließlich Gläser und Dosen, dienen ausgewählten Produkten und Vertriebsanforderungen, insbesondere wenn Verpackungshaltbarkeit oder spezifische Lageranforderungen wichtig sind. Die Verpackungsdifferenzierung hängt daher davon ab, Komfort, Produktschutz, Kosten und Nachhaltigkeit mit der beabsichtigten Konsumgelegenheit in Einklang zu bringen.
Nach Vertriebskanal: Supermärkte führen, Online-Kanäle erweitern den Zugang
Hypermärkte und Supermärkte entfielen 2026 auf 46,30 % des Chili-Sauce-Marktes, unterstützt durch breite Produktsortimente, Sichtbarkeit im Geschäft und etablierte Lebensmitteleinkaufsgewohnheiten. Online-Shops erweitern den Zugang zu Spezialitäten- und regionalen Saucen, während Gastronomiekanäle die Nachfrage von Restaurants und Schnellrestaurants unterstützen. E-Commerce ermöglicht es Marken auch, Produkteigenschaften und Verwendungsideen durch detaillierte Produktlistings und Kundenbewertungen zu kommunizieren. Andere Einzelhandelskanäle, einschließlich unabhängiger Lebensmittelgeschäfte und Speziallebensmittelhändler, bieten zusätzlichen Zugang zu lokalen und importierten Chili-Sauce-Sorten.
Der HoReCa- und Gastronomievertrieb bedient Restaurants, Hotels und Cateringunternehmen, die Chili-Saucen als Würzsaucen, Kochzutaten, Marinaden und Bestandteile von Signature-Gerichten verwenden. Restaurants unterstützen die Nachfrage durch Dipsaucen, scharfe Toppings und küchentypische Zubereitungen, während Hotels und Cateringunternehmen Produkte benötigen, die eine konsistente Geschmackslieferung bei größeren Mahlzeitenvolumen gewährleisten. Gastronomieeinkäufer priorisieren oft zuverlässige Versorgung, standardisierten Geschmack, praktische Großverpackungen und Kosteneffizienz, was Möglichkeiten für Hersteller schafft, größere Formate und anwendungsspezifische Formulierungen zu liefern. Da Menüdiversifizierung und die Nachfrage nach anpassbaren Schärfegraden das Gastronomieangebot beeinflussen, können Lieferanten, die Geschmackskonsistenz, betriebliche Bequemlichkeit und flexible Verpackungsgrößen in Einklang bringen, sowohl gewerbliche Küchen als auch Einzelhandelskunden bedienen.
Geografische Analyse
Nordamerika bleibt eine wichtige Region für den Chili-Sauce-Markt, unterstützt durch etablierten Würzsaucenkonsum, einen vielfältigen Gastronomiesektor und die Nachfrage nach sowohl Mainstream- als auch Spezialitätenscharfaromen. Die Vereinigten Staaten bieten einen bedeutenden Markt für etablierte Marken wie McCormicks Frank's RedHot und McIlhenny Companys TABASCO sowie für Spezialisten wie Huy Fong Foods. Kanada profitiert von multikulturellen Lebensmittelpräferenzen und der Nachfrage nach Saucen für die Haushaltsküche und Restaurantmahlzeiten, während Mexikos etablierte Chili-basierte Kochtraditionen eine breite Palette regionaler Saucen und Schärfeprofile unterstützen. In der gesamten Region konkurrieren Hersteller durch Geschmacksvielfalt, Schärfeintensität, Markenbekanntheit und Produktverfügbarkeit in Supermärkten, Convenience-Stores und Online-Kanälen.
Europa stellt einen vielfältigen Markt dar, in dem etablierter Würzsaucenkonsum auf wachsendes Interesse an internationalen Küchen und differenzierten Geschmacksprofilen trifft. Das Vereinigte Königreich, Deutschland, Frankreich, Italien, Spanien und die Niederlande bieten Möglichkeiten für Chili-Saucen in Einzelhandels- und Gastronomieanwendungen, einschließlich Dippen, Kochen und Mahlzeitenindividualisierung. Marken und Lieferanten, die Produkte wie Sriracha, süße Chili- und Chili-Knoblauch-Saucen anbieten, können Verbraucher bedienen, die asiatisch inspirierte Gerichte und schärfere Aromen erkunden. Märkte wie Schweden, Belgien und Polen bilden ebenfalls Teil der regionalen Chance, obwohl Verbraucherpräferenzen und die Bedeutung scharfer Würzsaucen je nach Land variieren. Einzelhandelssortiment, Produktpositionierung, Zutattransparenz und Verpackungsformate beeinflussen, wie Hersteller Verbraucher in diesen unterschiedlichen nationalen Märkten erreichen.
Asien-Pazifik ist die am schnellsten wachsende Region, unterstützt durch etablierte Chili-basierte Kochtraditionen, eine große Verbraucherbasis und die zunehmende Verwendung verpackter Würzsaucen in der Haushaltsküche und Gastronomie. China profitiert von der Nachfrage nach Chili-basierten Saucen, die in zubereiteten Lebensmitteln und alltäglichen Mahlzeiten verwendet werden, während Indien Möglichkeiten bietet, da der Konsum verpackter Lebensmittel und der moderne Einzelhandelsvertrieb expandieren. Thailand und Indonesien haben starke Grundlagen in regionalen Chili-Würzsaucen, einschließlich süßer Chili- und Sambal-artiger Saucen, während Südkorea die Nachfrage nach Gochujang-inspirierten und scharfen Geschmacksprofilen beiträgt. Japan, Singapur und Australien bieten zusätzliche Möglichkeiten durch internationale Küche, Spezialitätenprodukte und etablierte Einzelhandelskanäle. Die Vielfalt der Region erfordert von Herstellern, Süße, Schärfeintensität, Zutaten und Formate an lokale Präferenzen anzupassen.
Wettbewerbslandschaft
Der Chili-Sauce-Markt umfasst etablierte globale Akteure wie McCormick & Company, McIlhenny Company, Kraft Heinz, Lee Kum Kee und Huy Fong Foods sowie regionale Spezialisten wie Lao Gan Ma, Grupo Herdez und Masan Group. Der Wettbewerb konzentriert sich zunehmend auf Geschmacksdifferenzierung, Schärfeintensität, regionale Authentizität, Verpackungsformate und Vertriebsreichweite. Etablierte Marken nutzen Verbrauchervertrautheit und breite Einzelhandelspräsenz, während Spezialitätenhersteller durch charakteristische Chilisorten und Signature-Formulierungen konkurrieren, darunter Sriracha, Chili-Knoblauch, süße Chili- und Habanero-Saucen. Die Produktentwicklung spiegelt auch die Nachfrage nach vielseitigen Würzsaucen wider, die beim Kochen, Dippen, in Marinaden und zur Mahlzeitenindividualisierung in Haushalts- und Gastronomieumgebungen verwendet werden können.
Jüngste Wettbewerbsaktivitäten unterstreichen anhaltende Investitionen in global inspirierte Aromen und Portfolioerweiterungen. Im Februar 2025 führte Kraft Heinz seine HEINZ Flavor Tour-Reihe ein, darunter Thai Inspired Sweet Chili und Korean Inspired Sweet & Tangy BBQ-Saucen, und erweiterte damit die Marke in international beeinflusste Würzsaucengeschmäcker. McCormicks Übernahme von Cholula, die 2020 abgeschlossen wurde, veranschaulicht, wie etablierte Zutaten- und Würzsaucenunternehmen ihre Scharfsaucenportfolios stärken können, indem sie charakteristische regionale Geschmacksidentitäten mit breiteren Vertriebs- und Marketingkapazitäten kombinieren. Diese Strategien verdeutlichen, wie Geschmacksdifferenzierung, Markenpositionierung und Zugang zu etablierten Vertriebsnetzwerken wichtige Wettbewerbshebel für Hersteller sind, die ihre Präsenz in den Chili-Sauce- und Scharfsaucenmärkten ausbauen möchten.
Wettbewerbsmöglichkeiten bestehen auch bei Spezialitätensaucen, regionalen Formulierungen und Lieferkettenzuverlässigkeit. Die Produktionsunterbrechung von Huy Fong Foods im Jahr 2024, die auf unzureichende Verfügbarkeit ausreichend reifer roter Jalapeño-Paprika zurückgeführt wurde, verdeutlichte die Anfälligkeit von Chili-Sauce-Herstellern gegenüber Erntequaliät und Beschaffungsengpässen. Dies schafft einen strategischen Anreiz für Produzenten, landwirtschaftliche Beschaffungsbeziehungen zu stärken und widerstandsfähigere Beschaffungsarrangements aufrechtzuerhalten. Gleichzeitig können Marken sich durch Paprikasorten, Schärfegrade, regionale Rezepte und praktische Verpackungen differenzieren, während etablierte Akteure Einzelhandelszugang und Gastronomiebeziehungen nutzen können, um die Produktreichweite zu erweitern.
Führende Unternehmen der Chili-Sauce-Branche
-
McCormick & Company, Incorporated
-
McIlhenny Company
-
The Kraft Heinz Company
-
Huy Fong Foods, Inc.
-
Grupo Herdez, S.A.B. de C.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: Kraft Heinz und The Walt Disney Company gaben eine mehrjährige strategische Allianz bekannt, die Disney-Parks, Resorts und die Disney Cruise Line umfasst. HEINZ stellte vier neue Saucengeschmäcker vor: Blackberry Bourbon BBQ, Orange Mojo, Brauhaus Mustard und Maple Sweet Chili, wobei die Saucen an den HEINZ-Würzsaucenstationen von Disney angeboten werden sollen.
- Januar 2026: Highlander erwarb eine Mehrheitsbeteiligung an Tapatío von der Familie Saavedra, während The Arnold Companies eine bedeutende Minderheitsbeteiligung investierte und die Gründerfamilie nach der Transaktion eine Minderheitsbeteiligung behielt.
- Mai 2025: McCormick gab die Einführung von 11 neuen Produkten durch Cholula bekannt, darunter vier Kochsaucen, zwei cremige Cremosa-Toppings, Chamoy, Chili Crisp, zwei Taco-Gewürzmischungen und Original Hot Salsa. Die Einführung erweiterte die Marke über traditionelle Scharfsaucen hinaus in breitere mexikanisch inspirierte Koch- und Würzsaucenanwendungen.
- April 2026: Hot Ones expandiert in Barbecue-Saucen. First We Feast's Hot Ones lancierte in Zusammenarbeit mit HEATONIST vier neue Barbecue-Sauce-Geschmäcker: Original Hot BBQ, Hot Honey BBQ, Smoky Serrano BBQ und Caribbean BBQ. Die Einführung erweitert das Scharfsaucenportfolio der Marke in die Barbecue-Würzsaucenkategorie und richtet sich an Verbraucher, die rauchige, süße und scharfe Geschmackskombinationen suchen.
Umfang des globalen Chili-Sauce-Marktberichts
Für diese Studie ist der Chili-Sauce-Markt definiert als der Umsatzwert kommerziell produzierter Chili-basierter Saucen, die hergestellt, verpackt, vertrieben und über Einzelhandels- und Gastronomiekanäle verkauft werden. Der Markt umfasst verschiedene Produkttypen, darunter scharfe Sauce, Sriracha-Sauce, Chili-Knoblauch-Sauce, süße Chili-Sauce und weitere; Schärfegrade, darunter mild, mittel sowie scharf und extra scharf; Verpackungstypen; und Vertriebskanäle, darunter Einzelhandel und HoReCa/Gastronomie. Der Markt wird in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie dem Nahen Osten und Afrika analysiert, wobei die Marktgröße in USD auf Basis des Chili-Sauce-Umsatzwerts in den definierten Märkten gemessen wird.
| Scharfe Sauce |
| Sriracha-Sauce |
| Chili-Knoblauch-Sauce |
| Süße Chili-Sauce |
| Sonstige |
| Mild |
| Mittel |
| Scharf und Extra Scharf |
| Flaschen |
| Beutel |
| Sachets und Einzelportionsverpackungen |
| Sonstige (Gläser, Dosen usw.) |
| Einzelhandel | Hypermärkte und Supermärkte |
| Convenience-Stores | |
| Online-Shops | |
| Sonstige | |
| HoReCa/Gastronomie | Restaurants |
| Hotels | |
| Catering |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Korea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Scharfe Sauce | |
| Sriracha-Sauce | ||
| Chili-Knoblauch-Sauce | ||
| Süße Chili-Sauce | ||
| Sonstige | ||
| Nach Schärfegrad | Mild | |
| Mittel | ||
| Scharf und Extra Scharf | ||
| Nach Verpackungstyp | Flaschen | |
| Beutel | ||
| Sachets und Einzelportionsverpackungen | ||
| Sonstige (Gläser, Dosen usw.) | ||
| Nach Vertriebskanal | Einzelhandel | Hypermärkte und Supermärkte |
| Convenience-Stores | ||
| Online-Shops | ||
| Sonstige | ||
| HoReCa/Gastronomie | Restaurants | |
| Hotels | ||
| Catering | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Korea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
1. Wie groß ist der Chili-Sauce-Markt?
Der globale Chili-Sauce-Markt wird im Jahr 2026 auf 3,1 Milliarden USD geschätzt und soll bis 2032 4,55 Milliarden USD erreichen.
2. Wie hoch ist die erwartete Wachstumsrate des Chili-Sauce-Marktes?
Der Markt soll im Zeitraum 2026–2031 mit einer CAGR von 6,60 % wachsen.
3. Welcher Produkttyp hält den größten Anteil am Chili-Sauce-Markt?
Scharfe Sauce ist der führende Produkttyp und entfällt 2026 auf 34,08 % des globalen Chili-Sauce-Marktes. Ihre breite Verwendung als Würzsauce, Kochzutat und Dipsauce unterstützt ihre Position in Einzelhandels- und Gastronomieanwendungen.
4. Welches Schärfegradsegment dominiert den Chili-Sauce-Markt?
Milde Chili-Sauce hält den größten Anteil und entfällt 2026 auf 42,70 % des Marktes. Ihre Attraktivität für Verbraucher, die Geschmack mit weniger intensiver Schärfe suchen, unterstützt ihre Verwendung in alltäglichen Mahlzeiten und einer breiten Palette von Lebensmittelanwendungen.