
Taille et part du marché des tomates en conserve
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 11.95 Milliards de dollars |
| Taille du Marché (2032) | 15.27 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.02 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tomates en conserve par Mordor Intelligence
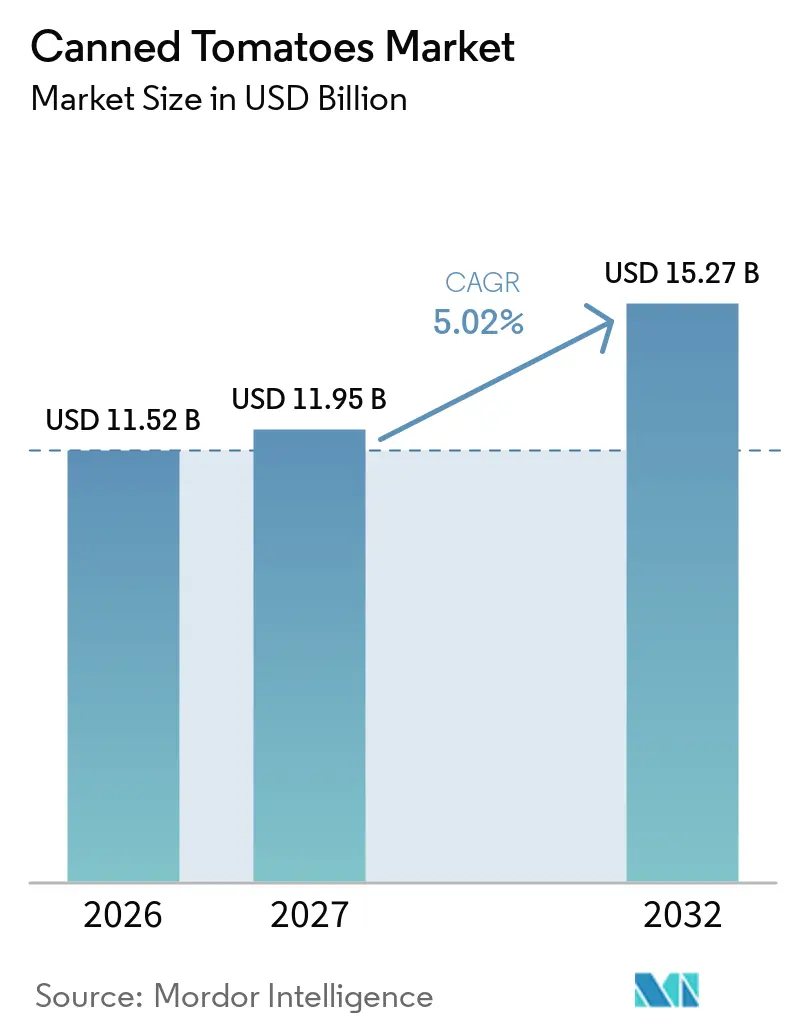
La taille du marché des tomates en conserve est passée de 11,52 milliards USD en 2026 à 11,95 milliards USD en 2027, et devrait atteindre 15,27 milliards USD d'ici 2032, à un CAGR de 5,02 % sur la période 2027-2032. Le marché des tomates en conserve bénéficie de son utilisation généralisée dans la cuisine domestique, les cuisines de restauration et la fabrication alimentaire, où la stabilité à température ambiante permet des achats réguliers et une planification efficace des stocks. La demande des consommateurs pour des ingrédients pratiques utilisés dans les sauces, les soupes, les pizzas et les plats préparés soutient la croissance du marché. L'expansion du secteur de la restauration accroît davantage la demande de conditionnements en vrac et de formats de purée, tandis que les détaillants maintiennent les volumes de ventes grâce aux offres de marques et de marques distributeurs. Cependant, la disponibilité inégale des matières premières reste un défi, faisant de la diversification des approvisionnements, de l'efficacité du traitement et de la flexibilité des formats de produits des éléments clés des stratégies des fournisseurs.
Points clés du rapport
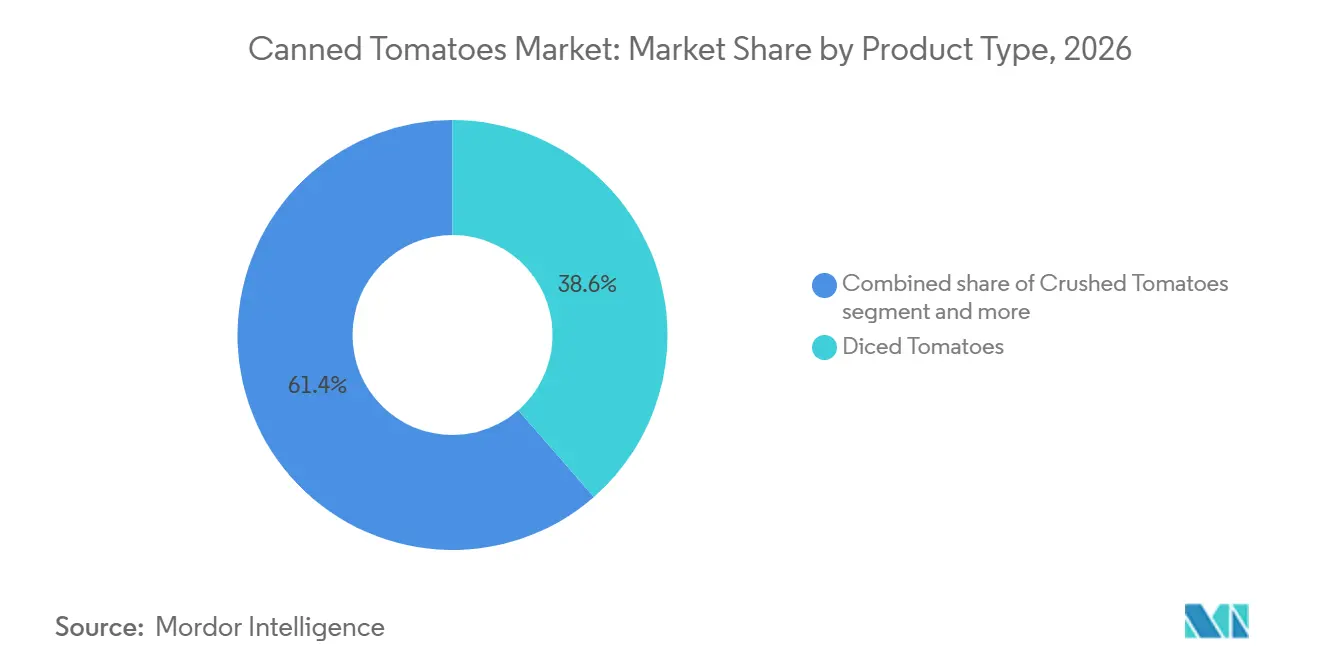
- Par type de produit, les tomates en dés ont dominé le marché des tomates en conserve avec une part de 38,57 % en 2026, tandis que la purée de tomates devrait croître à un CAGR de 6,37 % durant la période 2027–2032.
- Par emballage, les boîtes métalliques ont dominé le marché avec une part de 76,35 % en 2026, tandis que les cartons aseptiques devraient se développer au CAGR le plus rapide de 6,21 % durant la période 2027–2032.
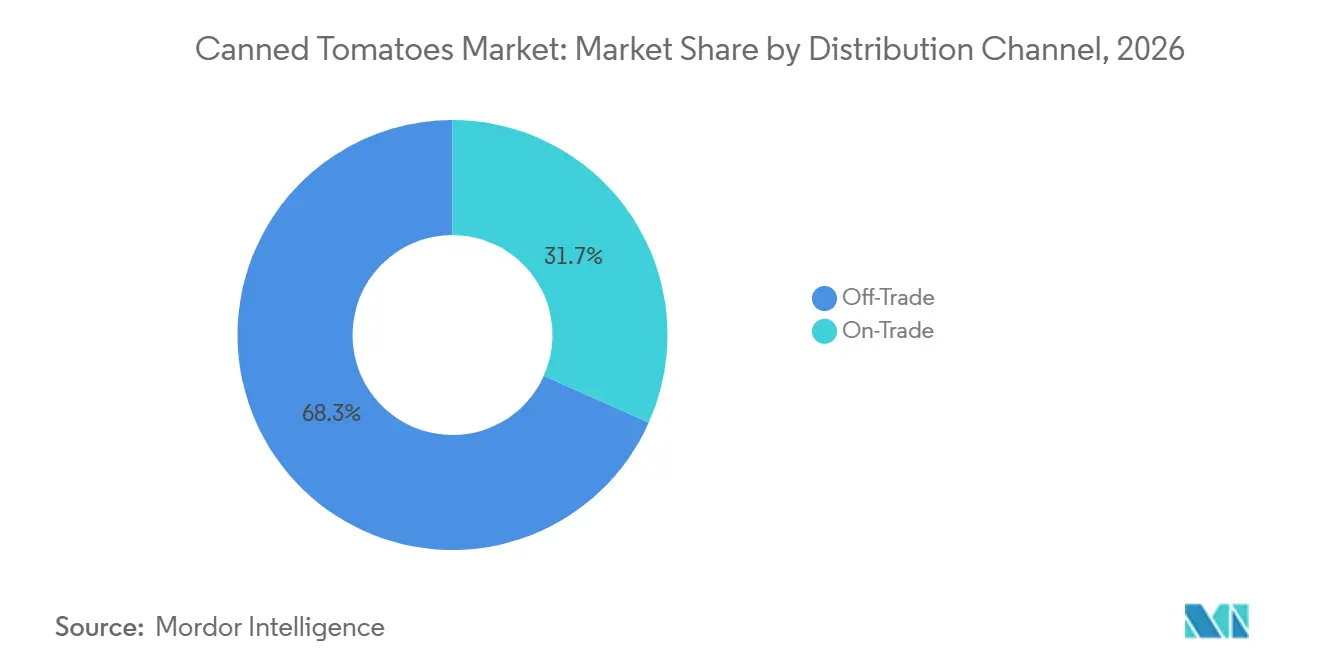
- Par canal de distribution, le circuit hors domicile a dominé le marché avec une part de 68,32 % en 2026, tandis que le circuit sur place devrait enregistrer le CAGR le plus rapide de 6,52 % durant la période 2027–2032.
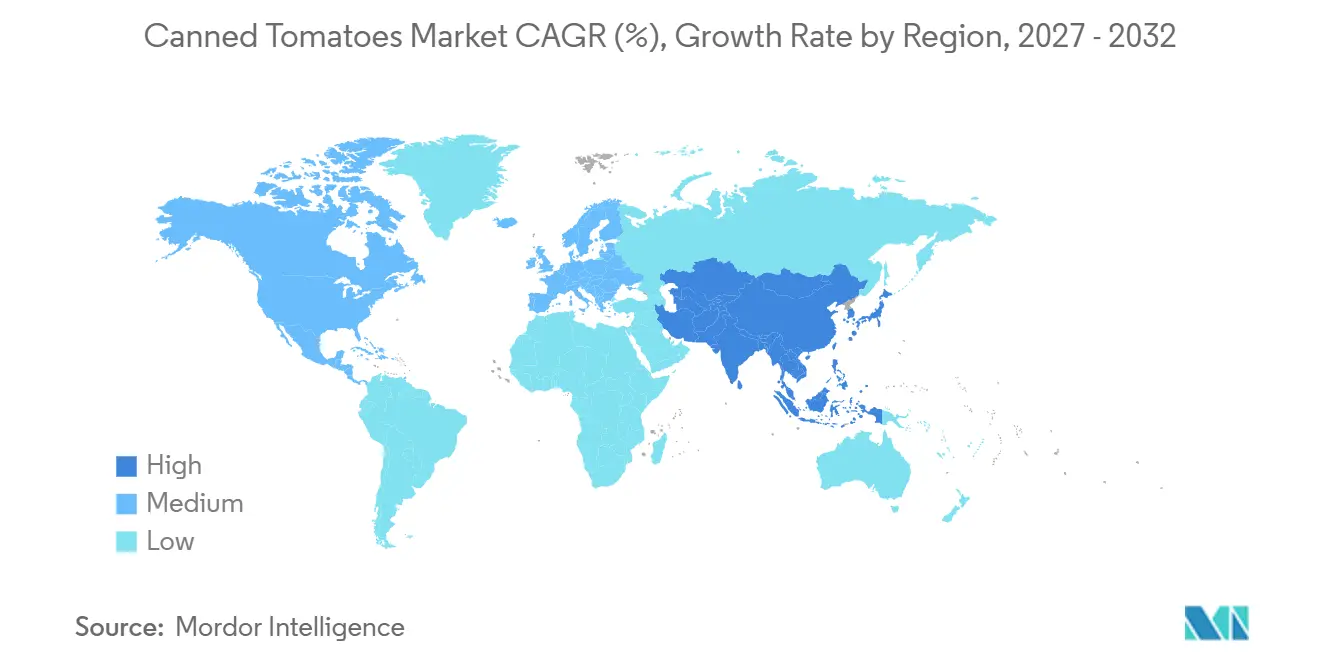
- Par géographie, l'Europe a dominé le marché des tomates en conserve avec une part de 37,12 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide de 6,82 % durant la période 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché des tomates en conserve*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits alimentaires pratiques et prêts à cuisiner | +1.2% | Mondial, concentré en Amérique du Nord, en Europe occidentale et dans les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion du secteur mondial de la restauration et des restaurants | +0.8% | Mondial, plus fort en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Popularité croissante des cuisines italienne, méditerranéenne et autres cuisines internationales | +0.5% | Amérique du Nord, Royaume-Uni et Asie-Pacifique | Court terme (≤ 2 ans) |
| Avancées technologiques dans les opérations de mise en conserve et de transformation alimentaire | +0.6% | Mondial, avec des gains précoces en Italie, en Espagne, en Grèce et en Californie | Moyen terme (2-4 ans) |
| Durée de conservation plus longue et disponibilité toute l'année des tomates en conserve | +0.7% | Mondial, notamment en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Consommation croissante de produits alimentaires transformés et emballés | +0.9% | Mondial, avec une forte demande en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits alimentaires pratiques et prêts à cuisiner
L'évolution des modes de vie des consommateurs, des horaires de travail plus chargés et le temps limité consacré à la préparation des repas stimulent la demande de produits alimentaires pratiques et prêts à cuisiner. Les tomates en conserve constituent un ingrédient pratique pour les ménages et les cuisines commerciales, car elles sont prétraitées, nécessitent une préparation minimale et peuvent être directement utilisées dans les sauces pour pâtes, les soupes, les currys, les pizzas et les plats préparés. Selon le ministère des Industries de transformation alimentaire, gouvernement de l'Inde, dans son évaluation de 2025, les ventes du secteur alimentaire de consommation organisé ont augmenté de 13 % entre avril 2024 et janvier 2025Évaluation des facilités de crédit pour le secteur de la transformation alimentaire en Inde, mofpi.gov.in">[1]. Le ministère indique également que les produits prêts à consommer et prêts à cuisiner maintiendront une forte demande au cours de l'exercice fiscal 2026, soutenue par la consommation de commerce interentreprises à consommateurs axée sur la commodité et la demande des hôtels, restaurants et services de restauration. Cette évolution vers une préparation alimentaire permettant de gagner du temps crée des opportunités supplémentaires pour les fabricants de tomates en conserve dans les applications de vente au détail pour les ménages, la restauration et la transformation alimentaire industrielle.
Expansion du secteur mondial de la restauration et des restaurants
Les restaurants, hôtels, traiteurs et opérateurs de pizzerias représentent des acheteurs clés sur le marché des tomates en conserve, car ils exigent une qualité constante et un approvisionnement fiable. Les cuisines professionnelles utilisent des tomates en dés, des tomates pelées, de la purée et des formats concentrés dans des recettes à grand volume. L'expansion des restaurants à service rapide et des occasions de repas livrés soutient la demande d'articles de menu à base de tomates et d'ingrédients préparés. Les acheteurs de la restauration préfèrent souvent les conditionnements en vrac et les produits concentrés car ils améliorent la gestion en cuisine et réduisent les coûts de transport par unité. Les fournisseurs qui proposent à la fois des formats institutionnels et des formats de vente au détail peuvent répondre à cette demande tout en continuant à servir efficacement les clients des supermarchés.
Popularité croissante des cuisines italienne, méditerranéenne et autres cuisines internationales
La popularité croissante des cuisines italienne, méditerranéenne et autres cuisines internationales stimule la demande de tomates en conserve dans les applications domestiques et de restauration. Les tomates sont des ingrédients clés dans des plats largement consommés, notamment les pâtes, les pizzas, les lasagnes, les ragoûts méditerranéens et les sauces mexicaines. L'expansion des chaînes de restaurants internationaux, des services de livraison de repas et des tendances de cuisine à domicile accroît davantage l'utilisation d'ingrédients pratiques à base de tomates. Les tomates en conserve offrent une texture et une saveur constantes, ainsi qu'une disponibilité toute l'année, ce qui les rend adaptées à la préparation d'une large gamme de recettes internationales. Selon le ministère de l'Agriculture, de la Souveraineté alimentaire et des Forêts d'Italie, la cuisine italienne a généré environ 251 milliards EUR de valeur mondiale en 2024, représentant une croissance annuelle de 4,5 % rapportée en 2025LA CUISINE ITALIENNE CANDIDATE AU PATRIMOINE DE L'UNESCO, gov.italy">[2]. La popularité mondiale des cuisines à base de tomates continue de soutenir la demande de tomates en conserve parmi les ménages, les restaurants et les fabricants alimentaires.
Avancées technologiques dans les opérations de mise en conserve et de transformation alimentaire
Les avancées technologiques dans le traitement thermique, le tri automatisé, la stérilisation et l'emballage aseptique améliorent l'efficacité dans l'ensemble du secteur mondial des tomates en conserve. Les systèmes de traitement modernes automatisent le lavage, l'épluchage, la découpe, le remplissage et le scellage des tomates, aidant les fabricants à maintenir une qualité de produit constante et à réduire les pertes de traitement. Les innovations dans le traitement à haute température et courte durée (HTST) et le traitement aseptique préservent également la saveur, la couleur et les propriétés nutritionnelles du produit tout en prolongeant la durée de conservation. Selon l'Institut des technologues alimentaires (IFT) en mai 2025, le traitement aseptique est une technologie établie pour la production de produits alimentaires stables à température ambiante, notamment les purées, les concentrés et les soupes, sans réfrigérationComprendre le traitement aseptique des aliments, ift.org">[3]. Ces avancées encouragent les fabricants alimentaires à adopter des systèmes avancés de conservation et d'emballage, soutenant une plus grande efficacité de production et une distribution plus large des produits de tomates en conserve et transformées.
Analyse de l'impact des freins du marché des tomates en conserve*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fluctuations des prix des tomates fraîches et contraintes d'approvisionnement saisonnières | -0.8% | Mondial, plus aigu en Europe et en Californie | Court terme (≤ 2 ans) |
| Déchets d'emballage et coûts de conformité réglementaire | -0.4% | Union européenne et Amérique du Nord, s'étendant aux marchés d'exportation | Long terme (≥ 4 ans) |
| Concurrence des tomates fraîches et préférence des consommateurs pour les produits frais | -0.6% | Mondial, notamment en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Consommation d'énergie élevée et coûts de traitement | -0.5% | Mondial, avec une pression plus forte en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fluctuations des prix des tomates fraîches et contraintes d'approvisionnement saisonnières
Les fluctuations des prix des tomates fraîches et les conditions des récoltes peuvent affecter les marges des transformateurs, car les tomates doivent être récoltées et transformées dans une courte fenêtre saisonnière. Bien que des prix de tomates plus bas puissent apporter un soulagement à court terme, ils font souvent suite à des périodes de coûts élevés et n'éliminent pas le risque de pertes de rendement liées aux conditions météorologiques. Le marché des tomates en conserve est plus résilient lorsque les transformateurs maintiennent des relations à long terme avec les producteurs et s'approvisionnent en tomates dans plusieurs régions de production. La planification des cultures, la disponibilité de l'eau et les pratiques contractuelles peuvent donc influencer la fiabilité de l'approvisionnement vers les circuits de vente au détail et de restauration. De plus, la hausse des coûts des engrais, des intrants agricoles, de la main-d'œuvre et du transport peut augmenter les dépenses d'approvisionnement et créer une incertitude dans la planification de la production. Des conditions météorologiques défavorables, notamment les sécheresses et les précipitations excessives, peuvent également perturber les calendriers de récolte et réduire la disponibilité des tomates adaptées à la transformation.
Déchets d'emballage et coûts de conformité réglementaire
Les déchets d'emballage et les réglementations environnementales posent des défis supplémentaires pour les fabricants de tomates en conserve, en particulier ceux qui dépendent des boîtes métalliques et d'autres formats d'emballage à usage unique. Les fabricants doivent se conformer aux exigences en constante évolution concernant la recyclabilité des emballages, la sécurité des matériaux, la gestion des déchets et la responsabilité élargie des producteurs, ce qui augmente les coûts opérationnels et de conformité. La production et le recyclage des boîtes métalliques sont énergivores, tandis que les revêtements et enduits des boîtes peuvent faire l'objet d'un examen minutieux concernant la sécurité chimique et les normes de contact alimentaire. Des réglementations d'emballage plus strictes peuvent obliger les fabricants à investir dans des matériaux alternatifs, des systèmes de recyclage améliorés et des formats d'emballage repensés. Ces facteurs peuvent augmenter les coûts de production, influencer la tarification des produits et créer des défis opérationnels pour les fabricants desservant plusieurs juridictions réglementaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les tomates en dés en tête, la purée s'accélèreLes tomates en dés représentaient 38,57 % de la part de catégorie en 2026, ce qui en fait le type de produit dominant. Leur utilisation généralisée dans les sauces pour pâtes, les soupes, les garnitures de pizza et les aliments préparés stimule la demande dans les circuits de vente au détail et de restauration. Les consommateurs reconnaissent ce format, qui convient aux recettes nécessitant des morceaux de tomates visibles. Les tomates entières pelées occupent une position plus premium dans de nombreuses applications culinaires, notamment lorsque l'origine et la texture du produit influencent les décisions d'achat. La combinaison d'une utilisation quotidienne et d'une large disponibilité soutient la taille du marché des tomates en dés au sein du marché des tomates en conserve.
La purée de tomates devrait croître à un CAGR de 6,37 % jusqu'en 2032. Ce format est bien adapté aux applications de restauration et de fabrication, car il sert d'ingrédient de base dans les sauces, les soupes et les plats préparés. La purée peut également améliorer l'efficacité du transport lorsque les transformateurs et les acheteurs utilisent des produits concentrés. Sa polyvalence dans la formulation et sa compatibilité avec la production alimentaire à grande échelle soutiennent davantage son adoption parmi les fabricants alimentaires commerciaux. Par conséquent, les portefeuilles de produits doivent inclure à la fois des formats prêts pour la vente au détail et des formats plus grands conçus pour les clients institutionnels.

Par emballage :
les boîtes métalliques bien établies, les formats aseptiques redéfinissent les margesLes boîtes métalliques représentaient 76,35 % de la part de catégorie en 2026. Leur position dominante reflète l'infrastructure de remplissage établie, de solides barrières contre l'oxygène et l'humidité, et une large familiarité des consommateurs. Les boîtes soutiennent également la longue durée de conservation indiquée par les détaillants et les distributeurs de restauration pour les produits à base de tomates. Leur capacité à résister à la stérilisation à haute température et à maintenir l'intégrité de l'emballage pendant le transport renforce davantage leur adéquation pour la transformation des tomates à grande échelle. L'emballage métallique restera important là où les transformateurs ont besoin d'une conservation fiable pour les produits acides.
Les cartons aseptiques devraient croître à un CAGR de 6,21 % jusqu'en 2032. SIG a introduit un carton aseptique d'un litre offrant une protection barrière complète sans couche d'aluminium, démontrant l'avancement de la technologie des cartons pour les produits nécessitant des niveaux élevés de protection. Les cartons offrent aux transformateurs une autre façon de répondre aux attentes des détaillants et des consommateurs concernant les matériaux d'emballage. Les bocaux en verre continueront à servir les produits spécialisés et premium, où la visibilité et la présentation du produit sont importantes. Les décisions d'emballage sur le marché des tomates en conserve dépendront de plus en plus du type de produit, du canal client et de l'infrastructure de recyclage locale plutôt que d'un seul format d'emballage.
Par canal de distribution :
le circuit hors domicile commande le volume, le circuit sur place prend de l'élanLes circuits hors domicile représentaient 68,32 % du chiffre d'affaires de la catégorie en 2026. Les supermarchés, les hypermarchés, les épiceries de proximité et les plateformes d'épicerie en ligne rendent les produits de tomates en conserve accessibles lors des courses habituelles des ménages. Ces circuits permettent également aux fabricants de proposer des multipacks, des produits à marque distributeur et des gammes importées premium à différents niveaux de prix. Les services d'épicerie en ligne soutiennent davantage les achats en vrac, car les produits stables à température ambiante sont faciles à stocker. Cette position dominante reflète l'importance continue de la demande des garde-manger des ménages.
Le segment sur place devrait croître à un CAGR de 6,52 % jusqu'en 2032. Les hôtels, restaurants, traiteurs et chaînes de pizzerias utilisent des produits à base de tomates dans des conditionnements plus grands et en formats de purée ou de concentré. Leurs exigences diffèrent de celles des acheteurs de détail, car le débit en cuisine, la cohérence des recettes et la manipulation des produits sont plus importants que la présentation en face avant de l'emballage. Des gammes de produits dédiées à la restauration permettent aux fournisseurs de servir les cuisines professionnelles sans modifier leur emballage de vente au détail principal. Les fournisseurs capables de maintenir à la fois des formats d'emballage pour les consommateurs et les institutions seront probablement mieux positionnés à mesure que le marché des tomates en conserve évolue.
Analyse géographique
Europe
L'Europe détient 37,12 % de la part du marché des tomates en conserve en 2026. L'Italie soutient la position de la région grâce à sa capacité de transformation, son réseau de producteurs et ses relations d'exportation établies. La région bénéficie de traditions culinaires bien reconnues qui soutiennent la demande de produits à base de tomates pelées, en dés et en purée. Le règlement (UE) 2025/40 représente un facteur de conformité clé, car les exigences en matière d'emballage s'appliqueront dans toute l'Union européenne à partir d'août 2026. Ces exigences encouragent les transformateurs à investir dans des matériaux recyclables et une documentation d'emballage améliorée. Les fournisseurs européens peuvent également tirer parti des certifications de qualité et des appellations d'origine pour préserver leur positionnement premium. Le marché européen des tomates en conserve continuera de dépendre de la résilience des cultures et de la demande à l'exportation.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 6,82 % jusqu'en 2032. L'urbanisation, une distribution au détail plus large et l'expansion des réseaux de restaurants augmentent l'exposition des consommateurs aux aliments à base de tomates en Chine, en Inde, en Indonésie et en Australie. La région offre un potentiel significatif pour une adoption domestique accrue, car la consommation par habitant reste inférieure à celle de nombreux marchés occidentaux. Le Japon continue de représenter une destination à haute valeur ajoutée pour les produits de tomates transformées importées, notamment ceux positionnés autour de la qualité italienne et des applications de restauration. La part de la catégorie dans la région devrait augmenter à mesure que les fournisseurs adaptent les formats de produits aux habitudes culinaires locales et à la demande des restaurants.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord représente une base de consommation majeure pour les tomates en conserve, soutenue par l'utilisation dans les garde-manger des ménages, la demande des pizzerias et des restaurants, et la présence de produits de marque et à marque distributeur. Les transformateurs aux États-Unis font également face à des pressions sur les coûts liées aux intrants d'emballage et aux conditions agricoles saisonnières. En Amérique du Sud, les sauces tomates restent une application clé, notamment dans les pays à forte consommation de pâtes. Le Moyen-Orient et l'Afrique offrent des opportunités supplémentaires pour une demande portée par la restauration à mesure que les réseaux d'hôtels internationaux et de restaurants à service rapide se développent. Bien que ces régions varient en termes de maturité du marché, chacune soutient le marché des tomates en conserve grâce à une combinaison d'opportunités de vente au détail, de restauration et de transformation locale.
Paysage concurrentiel
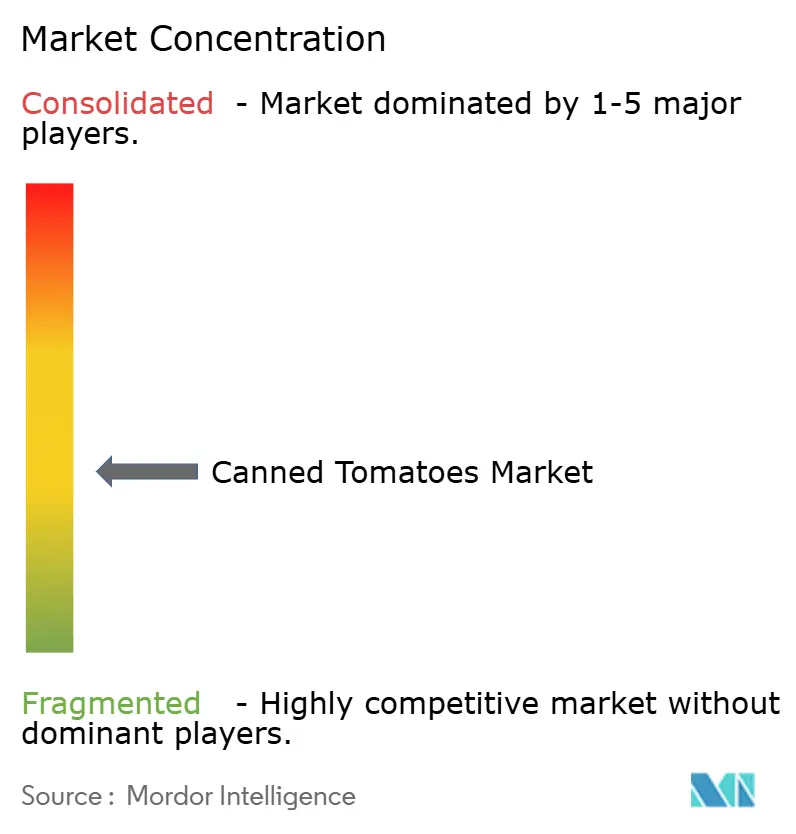
Le marché des tomates en conserve est modérément fragmenté, avec une concurrence entre des entreprises de transformation alimentaire établies, des producteurs spécialisés de tomates et des fabricants diversifiés d'aliments emballés. Les principaux acteurs comprennent Conagra Brands, Del Monte Foods, Mutti, Cento Fine Foods, The Kraft Heinz Company, La Doria, Red Gold, Princes Limited et Conserve Italia. Ces entreprises se font concurrence sur la base de la qualité des produits, des prix, des capacités de transformation, des formats d'emballage et des réseaux de distribution. Leurs portefeuilles de produits comprennent des tomates entières pelées, en dés, concassées, hachées et en purée pour les clients domestiques, de restauration et industriels. Les marques établies bénéficient de relations durables avec les détaillants et d'une forte reconnaissance des consommateurs sur les principaux marchés régionaux.
L'approvisionnement en tomates fraîches, l'efficacité du traitement, la cohérence des produits et la capacité à maintenir un approvisionnement toute l'année influencent considérablement la concurrence. Les fabricants ayant des relations établies avec les producteurs de tomates et l'accès à des installations de transformation à grande échelle peuvent gérer plus efficacement les exigences d'approvisionnement saisonnières. Des entreprises telles que Mutti, La Doria, Red Gold, Stanislaus Food Products et Sugal Group se concentrent sur des portefeuilles de produits à base de tomates et servent les clients de la vente au détail et de la restauration. La différenciation des emballages joue également un rôle clé, les fabricants proposant des boîtes métalliques, des bocaux en verre et des formats aseptiques pour répondre aux différentes préférences des clients. L'innovation produit, les offres de produits biologiques, la fabrication à marque distributeur et les variétés de tomates premium offrent d'autres opportunités de différenciation concurrentielle.
L'expansion régionale, les partenariats stratégiques, les investissements dans la production et les accords de distribution restent des stratégies concurrentielles importantes. Les entreprises élargissent leur présence internationale en développant des réseaux d'exportation et en répondant à la demande croissante de produits de tomates pratiques et stables à température ambiante. Les grands fabricants alimentaires tirent parti de portefeuilles de produits diversifiés et de canaux de distribution au détail établis, tandis que les producteurs spécialisés se font concurrence grâce à leur expertise en matière d'approvisionnement en tomates, à l'authenticité des produits et à la spécialisation dans la transformation. Les clients de la restauration et les clients industriels façonnent également la concurrence à travers des exigences d'achat en vrac, des spécifications de produits cohérentes et des prix compétitifs. Par conséquent, les fabricants qui combinent un approvisionnement fiable en matières premières, des opérations de traitement efficaces, des options d'emballage diversifiées et de solides capacités de distribution sont mieux positionnés pour renforcer leur présence sur le marché.
Leaders du secteur des tomates en conserve
-
Conagra Brands, Inc.
-
Mutti S.p.A.
-
The Kraft Heinz Company
-
The Pastene Companies, Ltd.
-
Red Gold, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tomates en Conserve Entreprises couvertes dans ce rapport
- Conagra Brands, Inc.
- Del Monte Foods, Inc.
- Mutti S.p.A.
- Cento Fine Foods, Inc.
- The Kraft Heinz Company
- The Pastene Companies, Ltd.
- La Doria S.p.A.
- Red Gold, Inc.
- Princes Limited
- Conserve Italia Societa Cooperativa Agricola
- Bianco DiNapoli
- The Morning Star Company
- Furmano Foods, Inc.
- Sugal Group
- Kagome Co., Ltd.
- Stanislaus Food Products
- Olam Group Limited
- Tat Gıda Sanayi A.Ş.
- Rodolfi Mansueto S.p.A.
- Goya Foods, Inc.
Développements industriels récents dans Marché des Tomates en Conserve
- Mars 2026 : Earthling Consumer Products a lancé les Tomates Pelées Royal Grove lors du salon AAHAR 2026 en Inde. Le produit ciblait les cuisines professionnelles, notamment les hôtels, restaurants, cafés, cuisines virtuelles et entreprises de restauration collective, était fabriqué à partir de tomates sélectionnées, ne contenait aucun additif artificiel ni conservateur, et était adapté aux sauces, soupes, ragoûts et plats de pâtes.
- Février 2026 : Kato Sangyo a lancé les Tomates Finement Coupées Mutti à l'échelle nationale au Japon. Le produit se présente dans une boîte pratique de 210 g et utilise une méthode de découpe fine spécialisée sans pelage ni ajout d'acide citrique. Ce lancement a élargi le portefeuille de tomates en conserve de Mutti en introduisant un format d'emballage plus petit à usage unique pour la cuisine domestique.
- Avril 2025 : Pomi a lancé sa gamme de tomates concassées aux États-Unis avec quatre variantes de saveurs : Basilic, Oignon, Ail et Piment. Les produits contiennent 100 % de tomates italiennes et sont disponibles dans un emballage Tetra Pak de 13,8 onces. Ce lancement a élargi le portefeuille de tomates aromatisées de l'entreprise et offre aux consommateurs des ingrédients pratiques pour préparer des sauces et d'autres plats à base de tomates.
Portée du rapport mondial sur le marché des tomates en conserve
Les tomates en conserve sont des tomates fraîches transformées et conservées dans des boîtes hermétiquement scellées pour prolonger leur durée de conservation tout en préservant leur saveur, leur couleur et leurs propriétés nutritionnelles.
Le marché des tomates en conserve est segmenté par type de produit, emballage, canal de distribution et géographie. Par type de produit, le marché est segmenté en tomates entières pelées, tomates en dés, tomates concassées, purée de tomates et autres types de produits. Par emballage, le marché est segmenté en boîtes métalliques, cartons aseptiques, bocaux en verre et autres types d'emballage. Par canal de distribution, le marché est segmenté en hors domicile (supermarchés/hypermarchés, épiceries/commerces de proximité, détaillants en ligne et autres canaux de distribution) et sur place. Géographiquement, le marché est classé en Amérique du Nord, Europe, Amérique du Sud, Asie-Pacifique, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Tomates entières pelées |
| Tomates en dés |
| Tomates concassées |
| Purée de tomates |
| Autres types de produits |
| Boîtes métalliques |
| Cartons aseptiques |
| Bocaux en verre |
| Autres types d'emballage |
| Hors domicile | Supermarchés/Hypermarchés |
| Épiceries/Commerces de proximité | |
| Détaillants en ligne | |
| Autres canaux de distribution | |
| Sur place |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Tomates entières pelées | |
| Tomates en dés | ||
| Tomates concassées | ||
| Purée de tomates | ||
| Autres types de produits | ||
| Par emballage | Boîtes métalliques | |
| Cartons aseptiques | ||
| Bocaux en verre | ||
| Autres types d'emballage | ||
| Par canal de distribution | Hors domicile | Supermarchés/Hypermarchés |
| Épiceries/Commerces de proximité | ||
| Détaillants en ligne | ||
| Autres canaux de distribution | ||
| Sur place | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle était la taille du marché des tomates en conserve en 2026 et quelle est sa valeur projetée d'ici 2032 ?
Le marché des tomates en conserve était évalué à 11,52 milliards USD en 2026 et devrait atteindre 15,27 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,02 % durant 2027-2032.
Quel type de produit détenait la plus grande part du marché des tomates en conserve en 2026 ?
Les tomates en dés ont détenu la plus grande part de marché en 2026, représentant 38,57 % du marché.
Quel format d'emballage dominait le marché des tomates en conserve en 2026 ?
Les boîtes métalliques dominaient le marché en 2026, détenant une part de 76,35 %.
Quel canal de distribution représentait la plus grande part de marché en 2026 ?
Le segment hors domicile a dominé le marché des tomates en conserve en 2026, représentant 68,32 % du chiffre d'affaires total.
Quelle région détenait la plus grande part du marché des tomates en conserve en 2026 ?
L'Europe était le principal marché régional en 2026, captant 37,12 % du marché.