
Tamaño y participación del mercado de tomates enlatados
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 11.95 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15.27 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.02 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
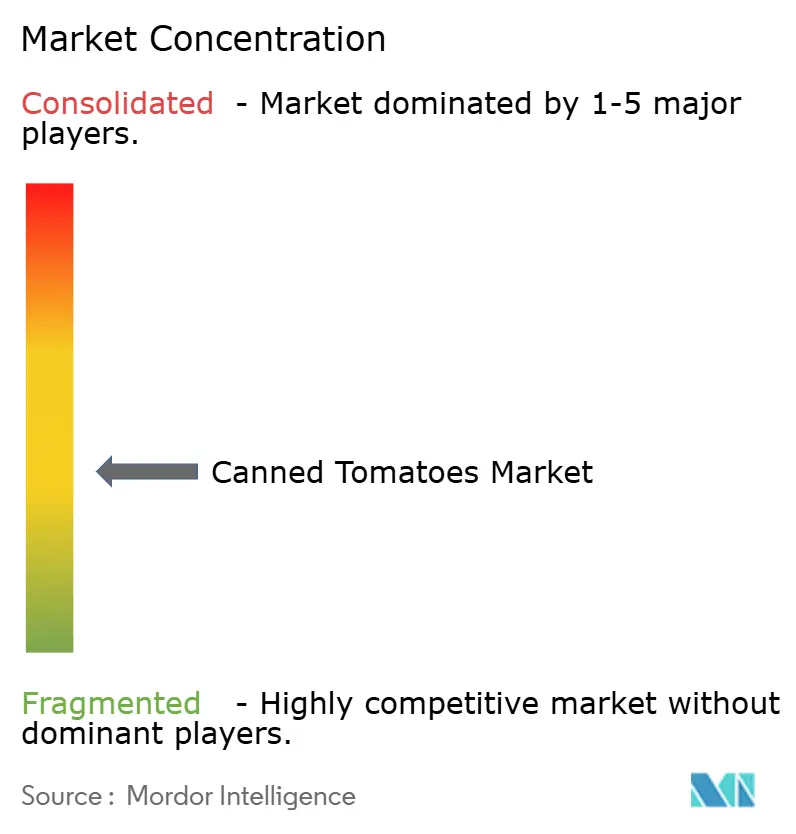
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tomates enlatados por Mordor Intelligence
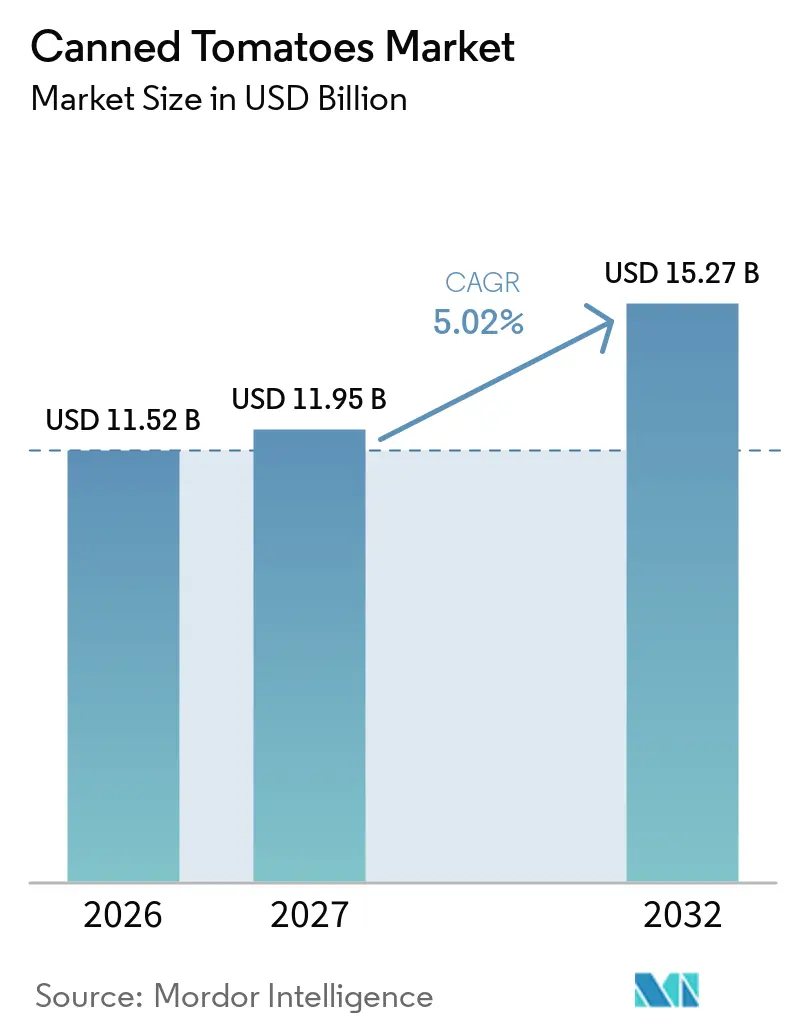
El tamaño del mercado de tomates enlatados creció de 11,52 mil millones de USD en 2026 a 11,95 mil millones de USD en 2027, y se prevé que alcance los 15,27 mil millones de USD para 2032, con una CAGR del 5,02% durante 2027-2032. El mercado de tomates enlatados se beneficia de su uso generalizado en la cocina doméstica, las cocinas de servicios de alimentación y la fabricación de alimentos, donde la estabilidad en almacén permite compras regulares y una planificación eficiente del inventario. La demanda de los consumidores de ingredientes convenientes utilizados en salsas, sopas, pizzas y comidas preparadas impulsa el crecimiento del mercado. La expansión de la industria de servicios de alimentación aumenta aún más la demanda de formatos a granel y de puré, mientras que los minoristas sostienen los volúmenes de ventas a través de ofertas de marca propia y de marcas establecidas. Sin embargo, la disponibilidad desigual de materias primas sigue siendo un desafío, lo que hace que la diversificación de las fuentes de abastecimiento, la eficiencia en el procesamiento y la flexibilidad en los formatos de producto sean componentes clave de las estrategias de los proveedores.
Conclusiones clave del informe
- Por tipo de producto, los tomates en cubos lideraron el mercado de tomates en conserva con una participacin del 38,57% en 2026, mientras que el puré de tomate proyecta crecer a una CAGR del 6,37% durante 2027–2032.
- Por envase, las latas de metal dominaron el mercado con una participación del 76,35% en 2026, mientras que los cartones asépticos proyectan expandirse a la CAGR más rápida del 6,21% durante 2027–2032.
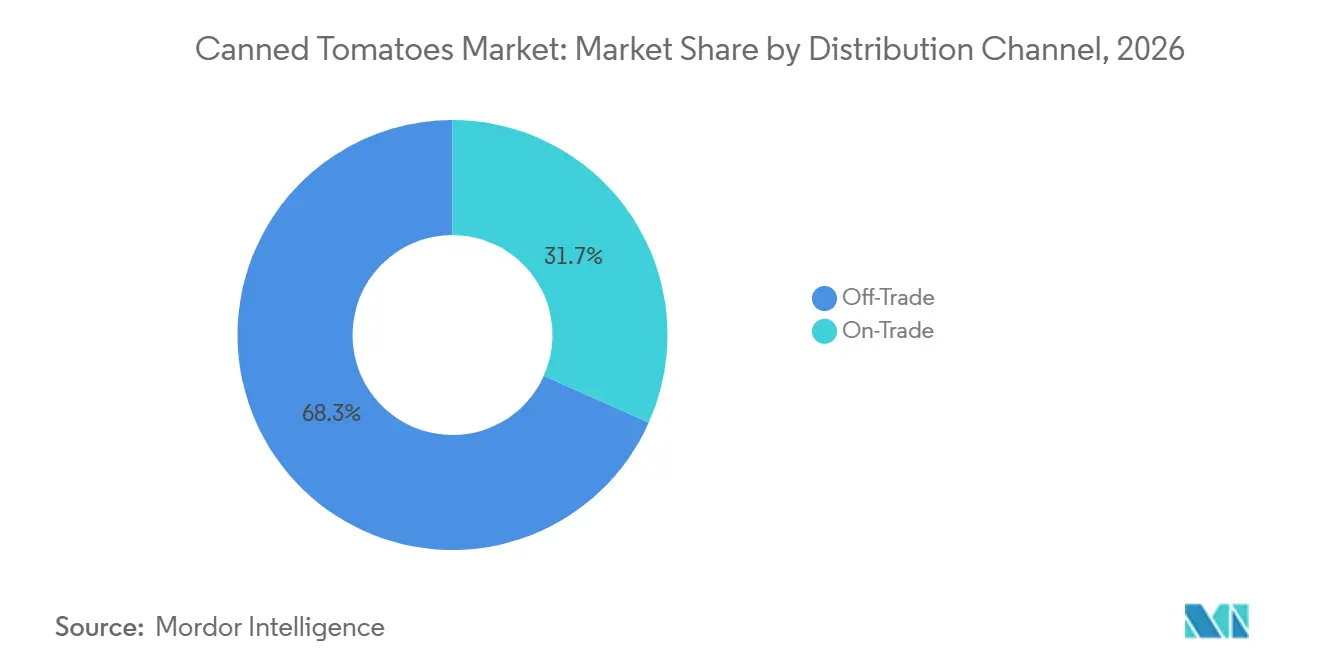
- Por canal de distribución, el comercio minorista lideró el mercado con una participación del 68,32% en 2026, mientras que el comercio en hostelería se prevé que registre la CAGR más rápida del 6,52% durante 2027–2032.
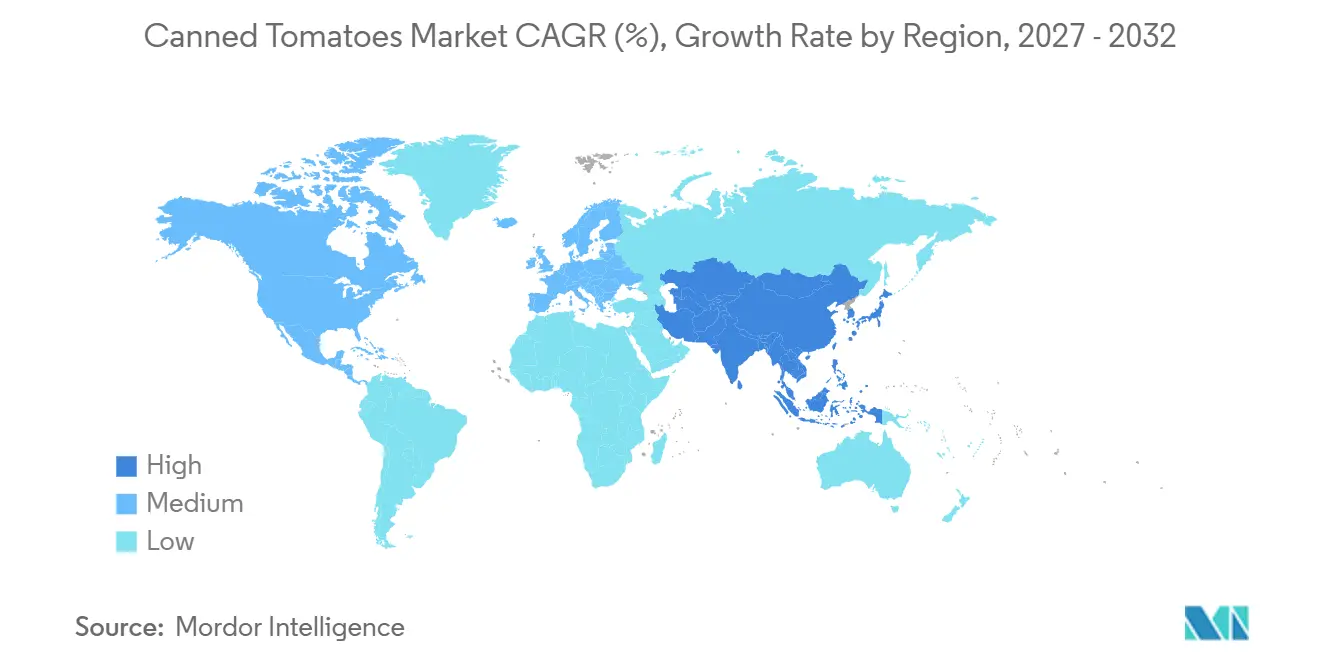
- Por geografía, Europa dominó el mercado de tomates en conserva con una participación del 37,12% en 2026, mientras que Asia-Pacífico proyecta registrar la CAGR más rápida del 6,82% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Tomates en Conserva*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de productos alimenticios convenientes y listos para cocinar | +1.2% | Global, concentrado en América del Norte, Europa Occidental y centros urbanos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la industria global de servicios de alimentación y restaurantes | +0.8% | Global, más fuerte en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Creciente popularidad de las cocinas italiana, mediterránea y otras cocinas internacionales | +0.5% | América del Norte, el Reino Unido y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Avances tecnológicos en las operaciones de enlatado y procesamiento de alimentos | +0.6% | Global, con ganancias tempranas en Italia, España, Grecia y California | Mediano plazo (2-4 años) |
| Mayor vida útil y disponibilidad durante todo el año de los tomates enlatados | +0.7% | Global, particularmente América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Aumento del consumo de productos alimenticios procesados y envasados | +0.9% | Global, con fuerte demanda en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de productos alimenticios convenientes y listos para cocinar
Los cambios en los estilos de vida de los consumidores, los horarios de trabajo más ocupados y el tiempo limitado para la preparación de comidas están impulsando la demanda de productos alimenticios convenientes y listos para cocinar. Los tomates enlatados proporcionan un ingrediente práctico para los hogares y las cocinas comerciales, ya que están preprocesados, requieren una preparación mínima y pueden utilizarse directamente en salsas de pasta, sopas, currys, pizzas y comidas preparadas. Según el Ministerio de Industrias de Procesamiento de Alimentos del Gobierno de India, en su evaluación de 2025, las ventas de la industria alimentaria de consumo organizado crecieron un 13% entre abril de 2024 y enero de 2025Evaluación de las facilidades de crédito para el sector de procesamiento de alimentos en India, mofpi.gov.in">[1]. El Ministerio también señala que los productos listos para comer y listos para cocinar mantendrán una fuerte demanda en el año fiscal 2026, respaldados por el consumo de empresa a consumidor impulsado por la conveniencia y la demanda de hoteles, restaurantes y servicios de catering. Este cambio hacia la preparación de alimentos que ahorra tiempo está creando oportunidades adicionales para los fabricantes de tomates enlatados en aplicaciones de venta minorista doméstica, servicios de alimentación y procesamiento industrial de alimentos.
Expansión de la industria global de servicios de alimentación y restaurantes
Los restaurantes, hoteles, empresas de catering y operadores de pizzerías representan compradores clave en el mercado de tomates enlatados, ya que requieren calidad constante y un suministro confiable. Las cocinas profesionales utilizan tomates en cubos, tomates pelados, puré y formatos concentrados en recetas de alto volumen. La expansión de los restaurantes de servicio rápido y las ocasiones de comida a domicilio respalda la demanda de elementos del menú a base de tomate e ingredientes preparados. Los compradores de servicios de alimentación suelen preferir envases a granel y productos concentrados porque mejoran el manejo en cocina y reducen los costos de transporte por unidad. Los proveedores que ofrecen formatos tanto institucionales como minoristas pueden atender esta demanda mientras continúan sirviendo eficazmente a los clientes de supermercados.
Creciente popularidad de las cocinas italiana, mediterránea y otras cocinas internacionales
La creciente popularidad de las cocinas italiana, mediterránea y otras cocinas internacionales está impulsando la demanda de tomates enlatados en aplicaciones domésticas y de servicios de alimentación. Los tomates son ingredientes clave en platos ampliamente consumidos, como pasta, pizza, lasaña, guisos mediterráneos y salsas mexicanas. La expansión de las cadenas de restaurantes internacionales, los servicios de entrega de comida y las tendencias de cocina en casa está aumentando aún más el uso de ingredientes convenientes a base de tomate. Los tomates enlatados ofrecen textura y sabor consistentes, junto con disponibilidad durante todo el año, lo que los hace adecuados para preparar una amplia variedad de recetas internacionales. Según el Ministerio de Agricultura, Soberanía Alimentaria y Silvicultura de Italia, la cocina italiana generó aproximadamente 251 mil millones de EUR en valor global en 2024, lo que representa un crecimiento interanual del 4,5% reportado en 2025LA COCINA ITALIANA CANDIDATA AL PATRIMONIO DE LA UNESCO, gov.italy">[2]. La popularidad global de las cocinas a base de tomate continúa respaldando la demanda de tomates enlatados entre hogares, restaurantes y fabricantes de alimentos.
Avances tecnológicos en las operaciones de enlatado y procesamiento de alimentos
Los avances tecnológicos en el procesamiento térmico, la clasificación automatizada, la esterilización y el envasado aséptico están mejorando la eficiencia en toda la industria global de tomates enlatados. Los sistemas de procesamiento modernos automatizan el lavado, pelado, corte, llenado y sellado de tomates, lo que ayuda a los fabricantes a mantener una calidad de producto consistente y a reducir las pérdidas en el procesamiento. Las innovaciones en el tratamiento de alta temperatura y tiempo corto (HTST) y el procesamiento aséptico también preservan el sabor, el color y las propiedades nutricionales del producto, al tiempo que extienden la vida útil. Según el Instituto de Tecnólogos de Alimentos (IFT) en mayo de 2025, el procesamiento aséptico es una tecnología establecida para producir productos alimenticios estables en almacén, incluidos purés, concentrados y sopas, sin refrigeraciónComprensión del procesamiento aséptico de alimentos, ift.org">[3]. Estos avances están alentando a los fabricantes de alimentos a adoptar sistemas avanzados de conservación y envasado, lo que respalda una mayor eficiencia de producción y una distribución más amplia de productos de tomate enlatados y procesados.
Análisis del Impacto de las Restricciones del Mercado de Tomates en Conserva*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Fluctuaciones en los precios del tomate fresco y restricciones estacionales de suministro | -0.8% | Global, más agudo en Europa y California | Corto plazo (≤ 2 años) |
| Residuos de envases y costos de cumplimiento normativo | -0.4% | Unión Europea y América del Norte, extendiéndose a los mercados de exportación | Largo plazo (≥ 4 años) |
| Competencia de los tomates frescos y preferencia del consumidor por productos frescos | -0.6% | Global, particularmente América del Norte, Europa y Asia-Pacífico | Mediano plazo (2–4 años) |
| Alto consumo de energía y costos de procesamiento | -0.5% | Global, con mayor presión en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fluctuaciones en los precios del tomate fresco y restricciones estacionales de suministro
Las fluctuaciones en los precios del tomate fresco y las condiciones de los cultivos pueden afectar los márgenes de los procesadores, ya que los tomates deben cosecharse y procesarse dentro de una corta ventana estacional. Aunque los precios más bajos del tomate pueden proporcionar alivio a corto plazo, a menudo siguen a períodos de costos elevados y no eliminan el riesgo de pérdidas de rendimiento relacionadas con el clima. El mercado de tomates enlatados es más resiliente cuando los procesadores mantienen relaciones a largo plazo con los productores y obtienen tomates de múltiples regiones de producción. La planificación de cultivos, la disponibilidad de agua y las prácticas de contratación pueden, por lo tanto, influir en la confiabilidad del suministro a los canales minoristas y de servicios de alimentación. Además, el aumento de los costos de fertilizantes, insumos agrícolas, mano de obra y transporte puede incrementar los gastos de adquisición y crear incertidumbre en la planificación de la producción. Las condiciones climáticas desfavorables, incluidas las sequías y las lluvias excesivas, también pueden interrumpir los calendarios de cosecha y reducir la disponibilidad de tomates aptos para el procesamiento.
Residuos de envases y costos de cumplimiento normativo
Los residuos de envases y las regulaciones ambientales plantean desafíos adicionales para los fabricantes de tomates enlatados, particularmente aquellos que dependen de latas de metal y otros formatos de envase de un solo uso. Los fabricantes deben cumplir con los requisitos en evolución sobre reciclabilidad de envases, seguridad de materiales, gestión de residuos y responsabilidad ampliada del productor, lo que aumenta los costos operativos y de cumplimiento. La producción y el reciclaje de latas de metal son intensivos en energía, mientras que los revestimientos y recubrimientos de las latas pueden enfrentar escrutinio sobre seguridad química y normas de contacto con alimentos. Las regulaciones de envases más estrictas pueden requerir que los fabricantes inviertan en materiales alternativos, sistemas de reciclaje mejorados y formatos de envase rediseñados. Estos factores pueden elevar los costos de producción, influir en los precios de los productos y crear desafíos operativos para los fabricantes que atienden múltiples jurisdicciones regulatorias.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
los tomates en cubos lideran, el puré se aceleraLos tomates en cubos representaron el 38,57% de la participación de la categoría en 2026, convirtiéndolos en el tipo de producto líder. Su uso generalizado en salsas de pasta, sopas, coberturas de pizza y alimentos preparados impulsa la demanda en los canales minoristas y de servicios de alimentación. Los consumidores reconocen el formato, que se adapta a recetas que requieren trozos de tomate visibles. Los tomates enteros pelados ocupan una posición más premium en muchas aplicaciones culinarias, particularmente cuando el origen y la textura del producto influyen en las decisiones de compra. La combinación del uso cotidiano y la amplia disponibilidad respalda el tamaño del mercado de los tomates en cubos dentro del mercado de tomates enlatados.
Se proyecta que el puré de tomate crezca a una CAGR del 6,37% hasta 2032. Este formato es adecuado para aplicaciones de servicios de alimentación y fabricación, ya que sirve como ingrediente base en salsas, sopas y comidas preparadas. El puré también puede mejorar la eficiencia del transporte cuando los procesadores y compradores utilizan productos concentrados. Su versatilidad en la formulación y compatibilidad con la producción de alimentos a gran escala respaldan aún más su adopción entre los fabricantes de alimentos comerciales. Por lo tanto, las carteras de productos deben incluir tanto formatos listos para el comercio minorista como formatos más grandes diseñados para clientes institucionales.
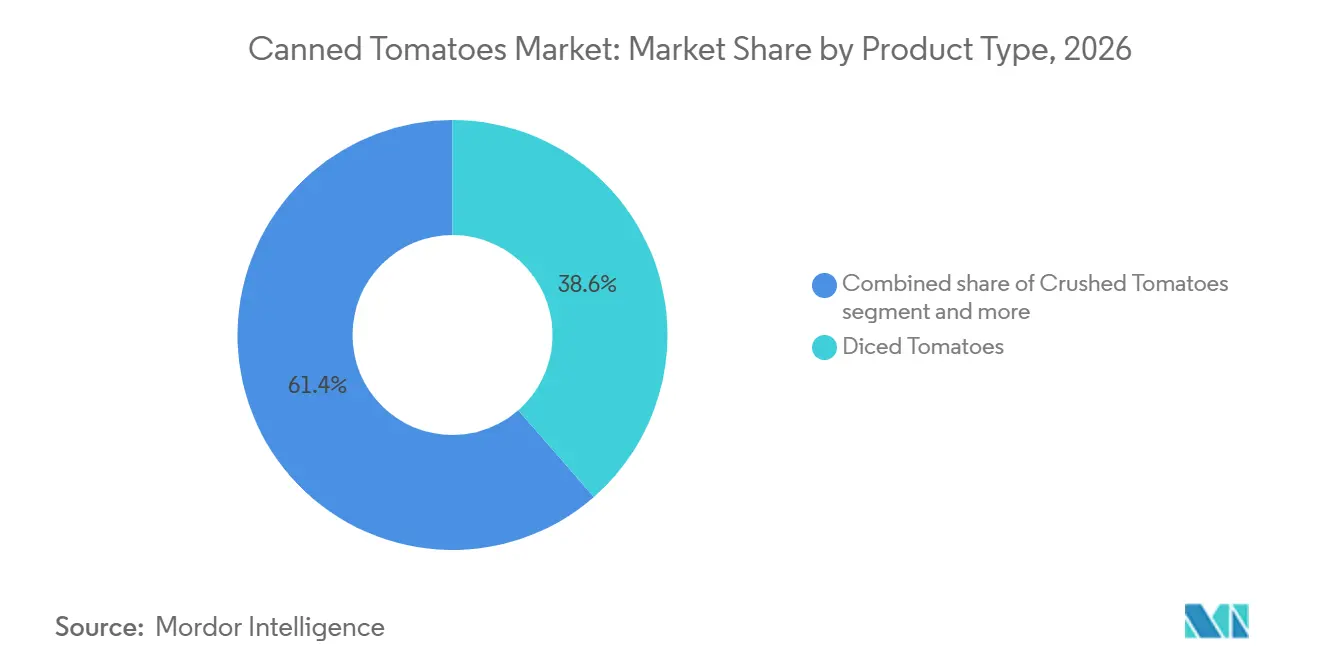
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por envase:
las latas de metal están consolidadas, los formatos asépticos remodelan los márgenesLas latas de metal representaron el 76,35% de la participación de la categoría en 2026. Su posición de liderazgo refleja la infraestructura de llenado establecida, las sólidas barreras contra el oxígeno y la humedad, y la amplia familiaridad del consumidor. Las latas también respaldan la larga vida útil declarada por los minoristas y distribuidores de servicios de alimentación para los productos de tomate. Su capacidad para soportar la esterilización a alta temperatura y mantener la integridad del envase durante el transporte refuerza aún más su idoneidad para el procesamiento de tomates a gran escala. El envase metálico seguirá siendo importante donde los procesadores requieran una conservación confiable para productos ácidos.
Se proyecta que los cartones asépticos crezcan a una CAGR del 6,21% hasta 2032. SIG introdujo un cartón aséptico de 1 litro que proporciona protección de barrera completa sin una capa de aluminio, lo que demuestra el avance de la tecnología de cartones para productos que requieren altos niveles de protección. Los cartones ofrecen a los procesadores una forma alternativa de abordar las expectativas de los minoristas y consumidores con respecto a los materiales de envase. Los frascos de vidrio seguirán sirviendo a productos especiales y premium, donde la visibilidad y la presentación del producto son importantes. Las decisiones de envase en el mercado de tomates enlatados dependerán cada vez más del tipo de producto, el canal del cliente y la infraestructura de reciclaje local, en lugar de un único formato de envase.
Por canal de distribución:
el canal fuera del comercio domina el volumen, el canal dentro del comercio gana impulsoLos canales fuera del comercio representaron el 68,32% de los ingresos de la categoría en 2026. Los supermercados, hipermercados, tiendas de conveniencia y plataformas de compras de comestibles en línea hacen que los productos de tomates enlatados sean accesibles a través de las compras domésticas habituales. Estos canales también permiten a los fabricantes ofrecer multienvases, productos de marca propia y líneas importadas premium en diferentes rangos de precios. Los servicios de compras de comestibles en línea respaldan aún más las compras a granel, ya que los productos estables en almacén son fáciles de almacenar. Esta posición de liderazgo refleja la continua importancia de la demanda de despensa doméstica.
Se prevé que el segmento dentro del comercio crezca a una CAGR del 6,52% hasta 2032. Los hoteles, restaurantes, empresas de catering y cadenas de pizzerías utilizan productos de tomate en tamaños de envase más grandes y en formatos de puré o concentrado. Sus requisitos difieren de los de los compradores minoristas, ya que el rendimiento de la cocina, la consistencia de las recetas y el manejo del producto son más importantes que la presentación en el frente del envase. Las gamas de productos dedicadas a los servicios de alimentación permiten a los proveedores atender a las cocinas profesionales sin alterar su envase minorista principal. Los proveedores que pueden mantener formatos de envase tanto para consumidores como para instituciones probablemente estarán mejor posicionados a medida que evolucione el mercado de tomates enlatados.
Análisis geográfico
Europa
Europa tiene el 37,12% de la participación del mercado de tomates enlatados en 2026. Italia sustenta la posición de la región a través de su capacidad de procesamiento, red de productores y relaciones de exportación establecidas. La región se beneficia de tradiciones culinarias ampliamente reconocidas que respaldan la demanda de productos de tomate pelados, en cubos y en puré. El Reglamento (UE) 2025/40 representa un factor clave de cumplimiento, ya que los requisitos de envase se aplicarán en toda la Unión Europea a partir de agosto de 2026. Estos requisitos alientan a los procesadores a invertir en materiales reciclables y documentación de envases mejorada. Los proveedores europeos también pueden aprovechar las certificaciones de calidad y las denominaciones de origen para salvaguardar su posicionamiento premium. El mercado europeo de tomates enlatados seguirá dependiendo de la resiliencia de los cultivos y la demanda de exportación.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 6,82% hasta 2032. La urbanización, una distribución minorista más amplia y la expansión de las redes de restaurantes están aumentando la exposición de los consumidores a los alimentos a base de tomate en China, India, Indonesia y Australia. La región ofrece un potencial significativo para una mayor adopción doméstica, ya que el consumo per cápita sigue siendo inferior al de muchos mercados occidentales. Japón continúa representando un destino de alto valor para los productos de tomate procesado importados, particularmente aquellos posicionados en torno a la calidad italiana y las aplicaciones de servicios de alimentación. Se espera que la participación de la categoría en la región aumente a medida que los proveedores adapten los formatos de producto a los hábitos culinarios locales y la demanda de restaurantes.
América del Norte, América del Sur y Oriente Medio y África
América del Norte representa una base de consumo importante para los tomates enlatados, respaldada por el uso en despensas minoristas, la demanda de pizzerías y restaurantes, y la presencia de productos de marca propia y de marcas establecidas. Los procesadores en los Estados Unidos también enfrentan presiones de costos derivadas de los insumos de envases y las condiciones agrícolas estacionales. En América del Sur, las salsas de tomate siguen siendo una aplicación clave, particularmente en países con alto consumo de pasta. Oriente Medio y África ofrecen oportunidades adicionales para la demanda impulsada por los servicios de alimentación a medida que se expanden las redes internacionales de hoteles y restaurantes de servicio rápido. Aunque estas regiones varían en madurez de mercado, cada una respalda el mercado de tomates enlatados a través de una combinación de oportunidades minoristas, de servicios de alimentación y de procesamiento local.
Panorama competitivo
El mercado de tomates enlatados está moderadamente fragmentado, con competencia entre empresas establecidas de procesamiento de alimentos, productores especializados de tomate y fabricantes diversificados de alimentos envasados. Los participantes clave incluyen Conagra Brands, Del Monte Foods, Mutti, Cento Fine Foods, The Kraft Heinz Company, La Doria, Red Gold, Princes Limited y Conserve Italia. Estas empresas compiten en función de la calidad del producto, los precios, las capacidades de procesamiento, los formatos de envase y las redes de distribución. Sus carteras de productos incluyen tomates enteros pelados, en cubos, triturados, picados y en puré para clientes domésticos, de servicios de alimentación e industriales. Las marcas establecidas se benefician de relaciones de larga data con los minoristas y un fuerte reconocimiento de los consumidores en los principales mercados regionales.
El abastecimiento de tomate fresco, la eficiencia en el procesamiento, la consistencia del producto y la capacidad de mantener el suministro durante todo el año influyen significativamente en la competencia. Los fabricantes con relaciones establecidas con los productores de tomate y acceso a instalaciones de procesamiento a gran escala pueden gestionar los requisitos de adquisición estacional de manera más efectiva. Empresas como Mutti, La Doria, Red Gold, Stanislaus Food Products y Sugal Group se centran en carteras de productos a base de tomate y atienden a clientes minoristas y de servicios de alimentación. La diferenciación de envases también juega un papel clave, con fabricantes que ofrecen latas de metal, frascos de vidrio y formatos asépticos para satisfacer las diversas preferencias de los clientes. La innovación de productos, las ofertas de productos orgánicos, la fabricación de marca propia y las variedades de tomate premium ofrecen oportunidades adicionales para la diferenciación competitiva.
La expansión regional, las asociaciones estratégicas, las inversiones en producción y los acuerdos de distribución siguen siendo estrategias competitivas importantes. Las empresas están ampliando su presencia internacional desarrollando redes de exportación y respondiendo a la creciente demanda de productos de tomate convenientes y estables en almacén. Los grandes fabricantes de alimentos aprovechan las carteras de productos diversificadas y los canales de distribución minorista establecidos, mientras que los productores especializados compiten a través de la experiencia en el abastecimiento de tomate, la autenticidad del producto y la especialización en el procesamiento. Los clientes de servicios de alimentación e industriales también dan forma a la competencia a través de requisitos de compra a granel, especificaciones de producto consistentes y precios competitivos. En consecuencia, los fabricantes que combinan una adquisición confiable de materias primas, operaciones de procesamiento eficientes, opciones de envase diversificadas y sólidas capacidades de distribución están mejor posicionados para fortalecer su presencia en el mercado.
Líderes de la industria de tomates enlatados
-
Conagra Brands, Inc.
-
Mutti S.p.A.
-
The Kraft Heinz Company
-
The Pastene Companies, Ltd.
-
Red Gold, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tomates en Conserva Empresas cubiertas en este informe
- Conagra Brands, Inc.
- Del Monte Foods, Inc.
- Mutti S.p.A.
- Cento Fine Foods, Inc.
- The Kraft Heinz Company
- The Pastene Companies, Ltd.
- La Doria S.p.A.
- Red Gold, Inc.
- Princes Limited
- Conserve Italia Societa Cooperativa Agricola
- Bianco DiNapoli
- The Morning Star Company
- Furmano Foods, Inc.
- Sugal Group
- Kagome Co., Ltd.
- Stanislaus Food Products
- Olam Group Limited
- Tat Gıda Sanayi A.Ş.
- Rodolfi Mansueto S.p.A.
- Goya Foods, Inc.
Desarrollos recientes de la industria en Mercado de Tomates en Conserva
- Marzo de 2026: Earthling Consumer Products presentó los Tomates Pelados Royal Grove en AAHAR 2026 en India. El producto estaba dirigido a cocinas profesionales, incluidos hoteles, restaurantes, cafés, cocinas en la nube y empresas de catering, estaba elaborado con tomates seleccionados, no contenía aditivos artificiales ni conservantes, y era apto para salsas, sopas, guisos y platos de pasta.
- Febrero de 2026: Kato Sangyo lanzó los Tomates Finamente Cortados Mutti a nivel nacional en Japón. El producto viene en una práctica lata de 210 g y utiliza un método de procesamiento de corte fino especializado sin pelar ni añadir ácido cítrico. Este lanzamiento amplió el portafolio de tomates en conserva de Mutti al introducir un formato de envase más pequeño de un solo uso para la cocina doméstica.
- Abril de 2025: Pomi lanzó su línea de productos de Tomate Triturado en los Estados Unidos con cuatro variantes de sabor: Albahaca, Cebolla, Ajo y Chile. Los productos contienen 100% tomates italianos y están disponibles en envases Tetra Pak de 13,8 onzas. Este lanzamiento amplió el portafolio de tomates con sabor de la empresa y ofrece a los consumidores ingredientes convenientes para preparar salsas y otros platos a base de tomate.
Alcance del informe global del mercado de tomates enlatados
Los tomates enlatados son tomates frescos procesados y conservados en latas selladas y herméticas para extender su vida útil mientras se retienen su sabor, color y propiedades nutricionales.
El mercado de tomates enlatados está segmentado por tipo de producto, envase, canal de distribución y geografía. Por tipo de producto, el mercado está segmentado en tomates enteros pelados, tomates en cubos, tomates triturados, puré de tomate y otros tipos de producto. Por envase, el mercado está segmentado en latas de metal, cartones asépticos, frascos de vidrio y otros tipos de envase. Por canal de distribución, el mercado está segmentado en fuera del comercio (supermercados/hipermercados, tiendas de conveniencia/abarrotes, minoristas en línea y otros canales de distribución) y dentro del comercio. Geográficamente, el mercado está clasificado en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Tomates enteros pelados |
| Tomates en cubos |
| Tomates triturados |
| Puré de tomate |
| Otros tipos de producto |
| Latas de metal |
| Cartones asépticos |
| Frascos de vidrio |
| Otro tipo de envase |
| Fuera del comercio | Supermercados/Hipermercados |
| Tiendas de conveniencia/Abarrotes | |
| Minoristas en línea | |
| Otros canales de distribución | |
| Dentro del comercio |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Tomates enteros pelados | |
| Tomates en cubos | ||
| Tomates triturados | ||
| Puré de tomate | ||
| Otros tipos de producto | ||
| Por envase | Latas de metal | |
| Cartones asépticos | ||
| Frascos de vidrio | ||
| Otro tipo de envase | ||
| Por canal de distribución | Fuera del comercio | Supermercados/Hipermercados |
| Tiendas de conveniencia/Abarrotes | ||
| Minoristas en línea | ||
| Otros canales de distribución | ||
| Dentro del comercio | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál fue el tamaño del mercado de tomates enlatados en 2026 y cuál es su valor proyectado para 2032?
El mercado de tomates enlatados fue valorado en 11,52 mil millones de USD en 2026 y se proyecta que alcance los 15,27 mil millones de USD para 2032, creciendo a una CAGR del 5,02% durante 2027-2032.
¿Qué tipo de producto tuvo la mayor participación del mercado de tomates enlatados en 2026?
Los tomates en cubos tuvieron la mayor participación de mercado en 2026, representando el 38,57% del mercado.
¿Qué formato de envase dominó el mercado de tomates enlatados en 2026?
Las latas de metal dominaron el mercado en 2026, con una participación del 76,35%.
¿Qué canal de distribución representó la mayor participación de mercado en 2026?
El segmento fuera del comercio lideró el mercado de tomates enlatados en 2026, representando el 68,32% de los ingresos totales.
¿Qué región tuvo la mayor participación del mercado de tomates enlatados en 2026?
Europa fue el mercado regional líder en 2026, capturando el 37,12% del mercado.