
Taille et part du marché de la logistique des produits préfabriqués au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.99 Milliards de dollars |
| Taille du Marché (2026) | 1.04 Milliards de dollars |
| Taille du Marché (2031) | 1.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.48 % |
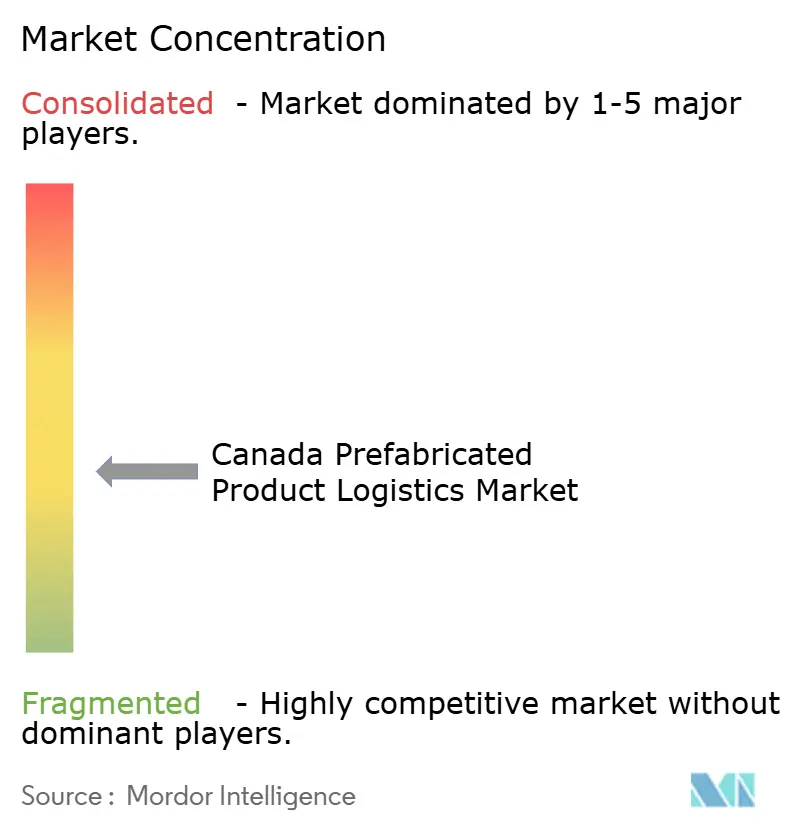
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique des produits préfabriqués au Canada par Mordor Intelligence
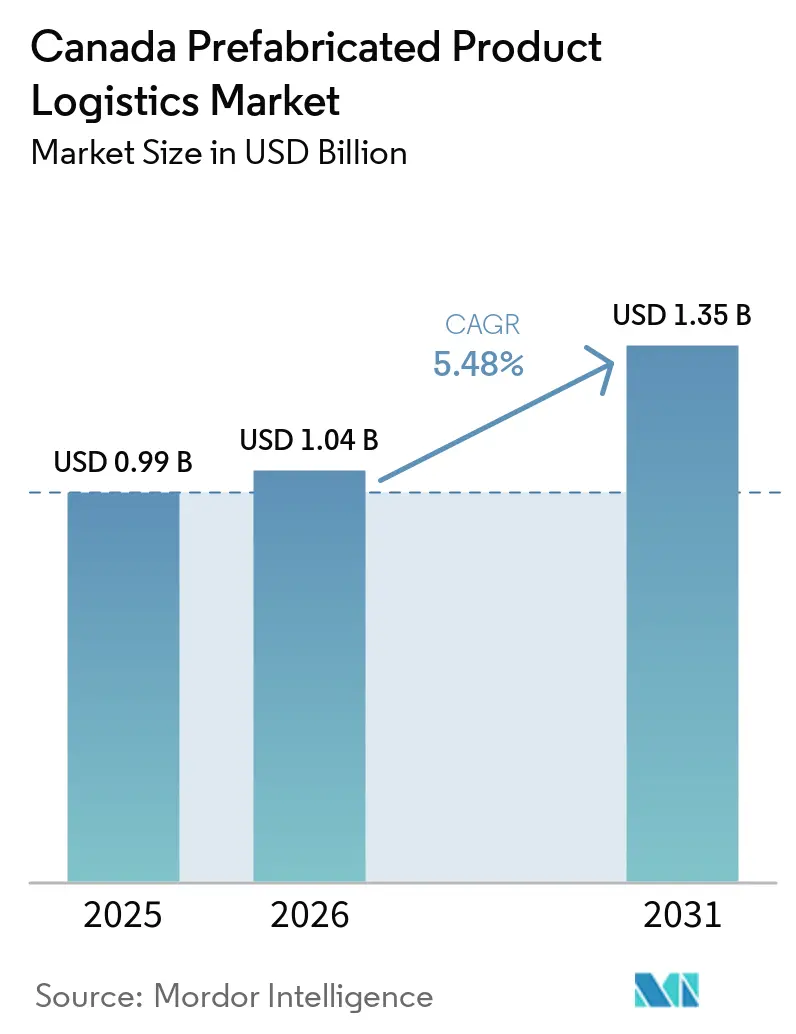
La taille du marché de la logistique des produits préfabriqués au Canada était évaluée à 0,99 milliard USD en 2025 et devrait croître de 1,04 milliard USD en 2026 pour atteindre 1,35 milliard USD d'ici 2031, à un CAGR de 5,48 % durant la période de prévision (2026-2031).
Les logements construits en usine, les installations industrielles modulaires et les systèmes de construction panélisés nécessitent des réseaux logistiques capables de déplacer des charges surdimensionnées en séquence tout en évitant les retards et les dommages. La politique fédérale en matière de logement a intégré les méthodes de construction modernes dans un programme de logement à plus long terme, ce qui a soutenu la demande de transport et de manutention spécialisés. Les accords d'approvisionnement récurrents ont favorisé des volumes de fret plus prévisibles et ont donné aux transporteurs une base plus claire pour investir dans des équipements dédiés. Le marché de la logistique des produits préfabriqués au Canada a également été confronté à des contraintes liées à la disponibilité des chauffeurs, à l'inégalité des permis provinciaux et aux perturbations météorologiques sur les routes du nord et des prairies. Ces conditions ont favorisé les prestataires combinant capacité de transport, planification des itinéraires, gestion des permis, suivi et coordination sur site.
Points clés du rapport
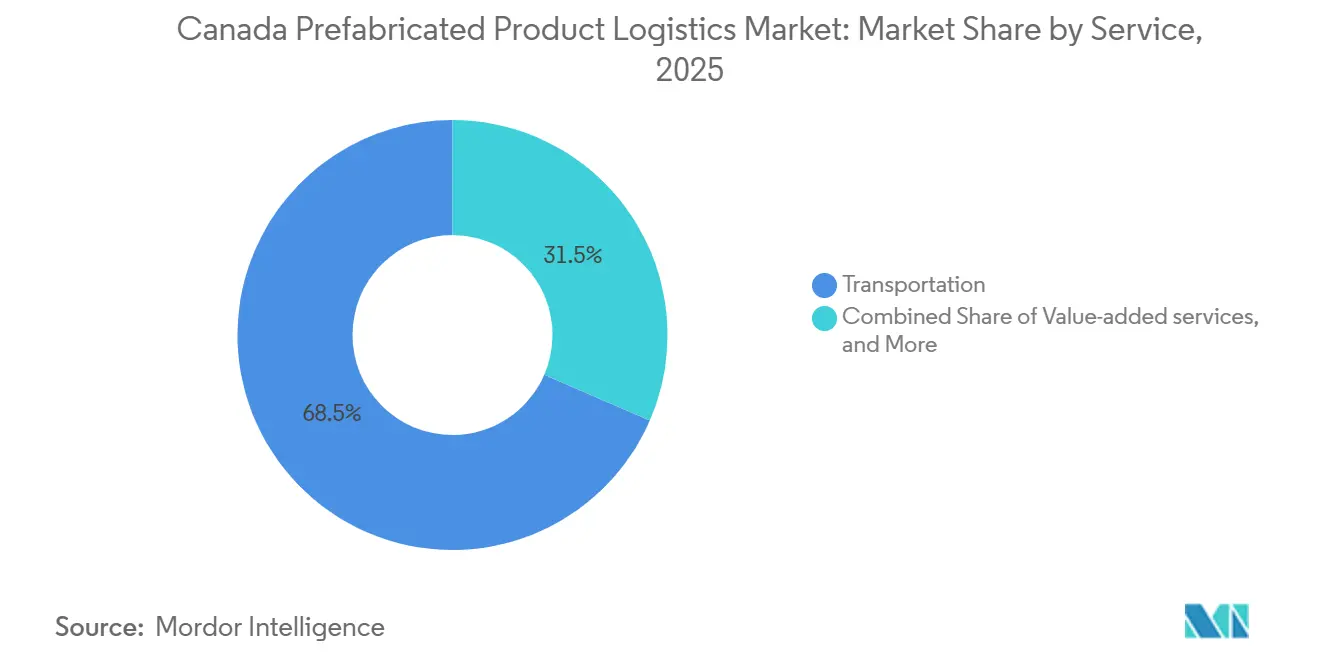
- Par service, le transport détenait 68,50 % de la part du marché de la logistique des produits préfabriqués au Canada en 2025, tandis que les services à valeur ajoutée affichaient le CAGR prévisionnel le plus élevé à 7,10 % jusqu'en 2031.
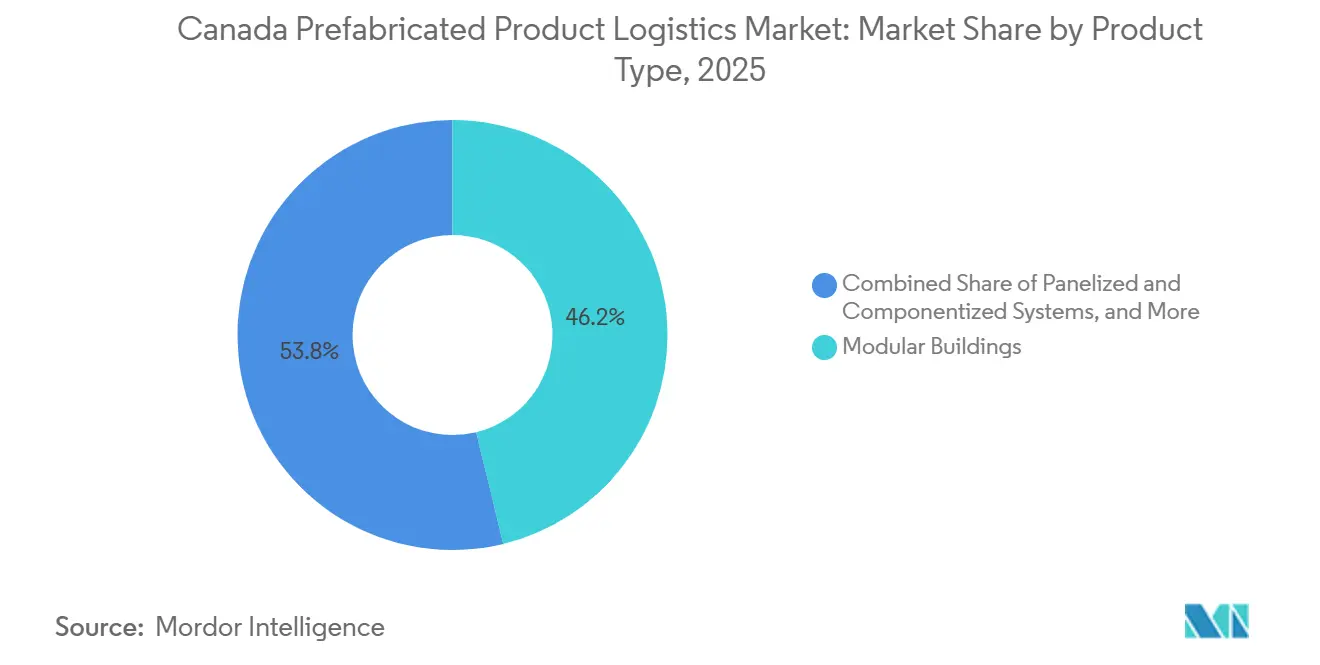
- Par type de produit, les bâtiments modulaires détenaient 46,20 % de la taille du marché de la logistique des produits préfabriqués au Canada en 2025, tandis que les systèmes panélisés et componentisés affichaient le CAGR prévisionnel le plus élevé à 6,98 % jusqu'en 2031.
- Par application, les bâtiments résidentiels détenaient 47,55 % de la part du marché de la logistique des produits préfabriqués au Canada en 2025, tandis que les bâtiments commerciaux affichaient le CAGR prévisionnel le plus élevé à 7,23 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique des produits préfabriqués au Canada
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération des livraisons de logements modulaires | +1.6% | National, concentré en Colombie-Britannique, en Alberta et en Ontario | Court terme (≤ 2 ans) |
| Croissance de la préfabrication industrielle et commerciale | +1.1% | Sites industriels de l'Alberta, centres de données et établissements de santé de l'Ontario | Moyen terme (2-4 ans) |
| Demande de transport à délai garanti et de séquençage sur site | +0.8% | National | Moyen terme (2-4 ans) |
| Dépenses d'infrastructure pour la logistique dans le Nord | +0.7% | Territoires du Nord-Ouest, Nunavut, nord de l'Alberta et Colombie-Britannique | Long terme (≥ 4 ans) |
| Externalisation de la gestion des permis et de l'ingénierie des itinéraires | +0.5% | National, avec des gains précoces en Alberta et en Saskatchewan | Court terme (≤ 2 ans) |
| Suivi numérisé des charges surdimensionnées | +0.4% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accélération des livraisons de logements modulaires à travers le Canada
Les programmes fédéraux de logement ont fait du logement construit en usine une source de demande de fret plus durable pour le marché de la logistique des produits préfabriqués au Canada. Build Canada Homes a été créé en septembre 2025, avec des dépenses en espèces prévues de 9,4 milliards USD jusqu'en 2031. Le Bureau du directeur parlementaire du budget a décrit le rôle du programme dans les perspectives des programmes de logement dans le cadre du Budget 2025. En février 2026, Build Canada Homes a sollicité des entreprises capables de soutenir des accords d'approvisionnement modulaire et a privilégié les arrangements pluriannuels, offrant aux fabricants et aux prestataires logistiques une base de planification récurrente. Le partenariat avec l'Alberta portait sur au moins 1 460 logements abordables utilisant des méthodes de construction modernes, renforçant les corridors de transport de l'Ouest. Ces accords ont déplacé une partie des exigences de fret des mouvements de projets isolés vers des volumes répétés qui ont soutenu l'investissement spécialisé dans les remorques surbaissées et les plateaux.
Croissance des pipelines de construction industrielle et commerciale préfabriquée
Les projets industriels et commerciaux ont généré une demande pour le marché de la logistique des produits préfabriqués au Canada à travers un ensemble de besoins de transport différents de ceux du logement. L'entretien des sables bitumineux, les extensions minières et les projets liés à l'énergie utilisaient des équipements de traitement nécessitant des déplacements en transport lourd et des calendriers d'installation précis. Ces mouvements impliquaient des itinéraires plus longs, des charges plus lourdes et un séquençage sur site plus strict que de nombreuses livraisons résidentielles. Mammoet a achevé le remplacement du chevalement de Jansen en Saskatchewan en avril 2026, déplaçant des sections préfabriquées depuis l'Alberta et installant une structure de 2 090 tonnes avec des transporteurs modulaires autopropulsés et des grues sur chenilles. Les soins de santé et les infrastructures publiques ont également soutenu la construction modulaire dans les zones rurales et éloignées où la main-d'œuvre et la logistique de chantier étaient limitées.[1]Ressources naturelles Canada, "Le Canada investit dans les infrastructures arctiques pour amener les minéraux critiques sur le marché et renforcer les communautés du Nord," Gouvernement du Canada, canada.ca La Société canadienne d'hypothèques et de logement a sélectionné 11 projets au Québec totalisant 336 unités pour une livraison à l'été 2026 dans le cadre de son Initiative de logements collectifs hautement préfabriqués.
Demande de transport à délai garanti, contrôle des dommages et séquençage sur site
Les projets préfabriqués ont raccourci les travaux sur site car les modules et les panneaux arrivaient prêts à être installés. Cela a placé une plus grande responsabilité sur les transporteurs au sein du marché de la logistique des produits préfabriqués au Canada pour respecter les fenêtres de livraison et maintenir les conditions de charge. Une unité livrée en retard ou endommagée pouvait laisser les équipes d'installation inactives et perturber les travaux ultérieurs. Les clients utilisaient donc des conditions de niveau de service couvrant les délais de livraison, les vérifications de l'état, le suivi en temps réel et la responsabilité en cas de dommages. Les services à valeur ajoutée ont progressé de 7,10 % par an jusqu'en 2031 car les inspections, la coordination du séquençage sur site et les protocoles de responsabilité sont devenus essentiels à la livraison des projets. Le mémorandum interprovincial sur le camionnage de 2026 a établi une norme d'information commune pour les demandes de permis surdimensionnés, favorisant un échange d'informations plus cohérent entre les juridictions.
Dépenses d'infrastructure soutenant la logistique des projets éloignés et nordiques
Les dépenses d'infrastructure dans le Nord ont créé un pipeline de projets à plus long terme pour le marché de la logistique des produits préfabriqués au Canada. Les projets éloignés reposaient souvent sur la préfabrication en raison de la main-d'œuvre locale limitée, des conditions météorologiques sévères et des fenêtres de construction étroites. Le Budget 2025 a annoncé 1,1 milliard USD pour le Fonds pour la première et la dernière milha afin de relier les projets miniers et de ressources aux corridors de transport. Le Bureau du directeur parlementaire du budget a estimé les dépenses fédérales d'infrastructure à 115 milliards USD de 2025-26 à 2029-30. L'engagement de 292 millions USD pour la route de la vallée du Mackenzie a soutenu l'accès terrestre toute l'année dans les Territoires du Nord-Ouest.[2]"Mise à jour des dépenses fédérales d'infrastructure," Bureau du directeur parlementaire du budget, pbo-dpb.ca Un meilleur accès toutes saisons pourrait améliorer la praticabilité du déploiement de flottes spécifiques à certains itinéraires pour les livraisons éloignées.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déséquilibre du fret de retour sur les trajets spécialisés | -0.4% | National, plus aigu dans l'Ouest canadien | Moyen terme (2-4 ans) |
| Pénurie de chauffeurs de fret surdimensionné et d'équipages d'escorte | -0.3% | National, concentré en Alberta et en Colombie-Britannique | Court terme (≤ 2 ans) |
| Complexité des permis provinciaux et goulets d'étranglement des corridors | -0.3% | National, particulièrement sur les corridors multijuridictionnels | Court terme (≤ 2 ans) |
| Perturbations météorologiques sur les livraisons longue distance | -0.2% | Provinces des Prairies et Nord du Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fort déséquilibre du fret de retour sur les mouvements spécialisés
Le transport modulaire spécialisé se déplaçait souvent chargé dans un sens et revenait avec peu ou pas de cargaison. Les remorques surbaissées, les transporteurs multi-essieux et les convois à grand gabarit avaient des options d'utilisation au retour limitées une fois la livraison d'un projet terminée. Ce schéma était particulièrement difficile dans l'Ouest canadien, où l'activité se concentrait autour de corridors de construction et de ressources sélectionnés. Le marché de la logistique des produits préfabriqués au Canada avait donc moins d'opportunités de construire des circuits efficaces que les réseaux de fret standard. Les mouvements de retour à vide réduisaient l'utilisation de la flotte et rendaient les ajouts de capacité supplémentaires moins attractifs pour les opérateurs.[3] "Tout se déplace par camion," Statistique Canada, statcan.gc.ca Tant que la demande ne créait pas de charges de retour fiables, cette contrainte maintenait une pression élevée sur les coûts pour les transporteurs spécialisés.
Disponibilité limitée de chauffeurs qualifiés pour le fret surdimensionné et d'équipages d'escorte
Le transport de charges surdimensionnées dépendait de chauffeurs et d'équipages d'escorte disposant de licences spécialisées, de capacités de lecture d'itinéraires et d'une expérience en matière de sécurité. Statistique Canada a signalé 13 310 postes vacants de chauffeurs de camions de transport au premier trimestre 2026, contre 11 780 au premier trimestre 2025. Près de 30 % de ces postes vacants avaient été annoncés depuis 90 jours ou plus. Camionnage RH Canada a signalé en mai 2026 que le nombre de chauffeurs cherchant activement un emploi avait diminué de 900 depuis avril 2025. Les exigences provinciales en matière de licences et de conformité à la sécurité ont encore réduit le bassin de candidats qualifiés pour les opérateurs de transport lourd. La pénurie a limité la rapidité avec laquelle le marché de la logistique des produits préfabriqués au Canada pouvait ajouter des capacités spécialisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : le transport ancre les volumes tandis que les services à valeur ajoutée se développent
Le transport détenait 68,50 % de la part du marché de la logistique des produits préfabriqués au Canada en 2025. Cette part reflétait le besoin direct de déplacer des modules, des panneaux et des composants des usines vers les chantiers. Le transport routier est resté le principal mode pour la construction préfabriquée car il desservait un large éventail de lieux d'origine et de destination. Les modules volumétriques en Colombie-Britannique et en Alberta se déplaçaient couramment sur des remorques à plateau ou surbaissées. Les systèmes panélisés se déplaçaient sur des plateaux standard et pouvaient atteindre des chantiers non adaptés aux modules de pleine taille. Le rail offrait une alternative pour les déplacements de panneaux et de composants sur de plus longues distances lorsque les délais de transit le permettaient.
Les services à valeur ajoutée ont enregistré le CAGR prévisionnel le plus élevé à 7,10 % jusqu'en 2031 sur le marché de la logistique des produits préfabriqués au Canada. L'entreposage et le stockage soutenaient la mise en attente avant la livraison juste-à-temps sur des chantiers disposant d'un espace de dépôt limité. Le transport aérien desservait les livraisons urgentes vers des sites nordiques éloignés, tandis que les voies maritimes et navigables intérieures soutenaient les grandes sections destinées aux emplacements côtiers ou accessibles par barge. Les clients recherchaient l'inspection avant livraison, la coordination du séquençage d'installation, la vérification des assurances et les processus de responsabilité en cas de dommages. Les prestataires fournissant des enregistrements de suivi, une documentation des calendriers et une coordination au niveau du chantier avaient un avantage sur les transporteurs de fret standard. Le mémorandum sur le camionnage de 2026 a soutenu ce modèle opérationnel grâce à une norme d'information commune pour les demandes de permis surdimensionnés interprovinciaux.


Par type de produit : les bâtiments modulaires en tête tandis que les systèmes panélisés gagnent du terrain
Les bâtiments modulaires détenaient 46,20 % de la taille du marché de la logistique des produits préfabriqués au Canada par type de produit en 2025. Cette position sur le marché reflétait la demande d'unités volumétriques dans la construction résidentielle, pour les travailleurs et dans le secteur des ressources. Les déplacements de bâtiments modulaires étaient plus intensifs en transport car les unités dépassaient souvent les largeurs routières légales. Ces charges nécessitaient des permis, des véhicules pilotes, des heures de déplacement restreintes et une ingénierie des itinéraires.[4]"Rapport 2026 sur l'industrie canadienne de la construction modulaire permanente," Institut du bâtiment modulaire, modular.org L'Alberta, la Colombie-Britannique et le Manitoba ont soutenu une activité de transport modulaire substantielle grâce aux logements des camps miniers, aux projets des communautés autochtones et au développement suburbain. Le soutien politique couvrait les applications de soins de santé, d'éducation et de logement abordable, avec un rôle important pour les emplacements ruraux et éloignés.
Les systèmes panélisés et componentisés ont enregistré le CAGR prévisionnel le plus élevé à 6,98 % jusqu'en 2031. Ces produits pouvaient voyager sur des plateaux standard sans les obligations d'escorte et d'heures restreintes associées à de nombreux modules volumétriques. Cela leur donnait accès à une base de transporteurs plus large et soutenait les livraisons urbaines où les règles de gabarit étaient plus restrictives. Le secteur de la logistique des produits préfabriqués au Canada en bénéficiait car les panneaux atteignaient également des chantiers ne pouvant pas accepter des modules complets. Les autres types de préfabriqués comprenaient des structures en acier préingéniérées et des panneaux en béton préfabriqué. Ces produits fournissaient des volumes stables pour les travaux commerciaux et d'infrastructure, notamment en Ontario et au Québec.
Par application : le volume résidentiel soutient la croissance commerciale
Les bâtiments résidentiels représentaient 47,55 % de la part du marché de la logistique des produits préfabriqués au Canada en 2025. La demande de logements dans les provinces canadiennes a maintenu le logement construit en usine dans le pipeline de construction. Les programmes Build Canada Homes et de la Société canadienne d'hypothèques et de logement ont créé une base pluriannuelle pour les mouvements de logements modulaires et panélisés. Le partenariat entre l'Alberta et Build Canada Homes portait sur au moins 1 460 logements abordables utilisant des méthodes de construction modernes. Cette activité a soutenu des mouvements récurrents entre les sites de fabrication et les chantiers résidentiels. Les projets résidentiels nécessitaient également des livraisons alignées sur la disponibilité du chantier et le séquençage de l'installation.
Les bâtiments commerciaux ont enregistré le CAGR prévisionnel le plus élevé à 7,23 % jusqu'en 2031. Les centres de données, les établissements de santé, les modules commerciaux modulaires et les unités industrielles légères utilisent de plus en plus des systèmes construits en usine pour raccourcir la livraison des projets. Les modules commerciaux étaient plus lourds et plus variés en géométrie que de nombreuses unités résidentielles. Ils avaient également des exigences de livraison plus strictes liées aux calendriers de mise en service. Ces caractéristiques ont accru la valeur des équipements spécialisés et du transport à conditions contrôlées au sein du marché de la logistique des produits préfabriqués au Canada. L'autre catégorie d'application, comprenant les infrastructures, l'éducation et la construction militaire, fournissait une demande spécialisée dans des emplacements gouvernementaux et de ressources éloignés.
Analyse géographique
L'Ouest canadien était la zone la plus active pour le marché de la logistique des produits préfabriqués au Canada. Le Cœur industriel de l'Alberta et les corridors de construction d'Edmonton vers le nord généraient une demande de transport lourd pour les équipements de traitement, les logements pour travailleurs et les structures industrielles. Mammoet Canada Western a déplacé deux réacteurs d'oxyde d'éthylène de 670 tonnes vers l'installation Scotford de Shell en 2025, avec un poids brut total de 1,76 million de kilogrammes. La Colombie-Britannique ajoutait des cols de montagne, des routes de traversiers côtiers et des restrictions de livraison dans le Grand Vancouver au défi opérationnel. Ces conditions nécessitaient une capacité d'ingénierie des itinéraires sur des terrains variés et des modes de transport multiples.
L'Ontario et le Québec représentaient les plus grandes zones de construction combinées, et l'adoption de la préfabrication augmentait les volumes logistiques associés. Les grands centres urbains de l'Ontario généraient des livraisons résidentielles et institutionnelles modulaires nécessitant des fenêtres de livraison restreintes autour de la région du Grand Toronto et des corridors de transit d'Ottawa. Le Québec a sélectionné 11 projets totalisant 336 unités pour une livraison à l'été 2026 dans le cadre de l'Initiative de logements collectifs hautement préfabriqués. La densité urbaine limitait l'accès aux chantiers et les heures de livraison, ce qui soutenait la demande de prestataires de services coordonnés. L'activité de construction dans ces provinces soutenait un volume élevé de mouvements d'usine à chantier.
Le Nord canadien comprenait les Territoires du Nord-Ouest, le Nunavut, le Yukon et les zones nordiques éloignées de l'Ontario et du Québec. La construction préfabriquée était pratique dans ces emplacements car la main-d'œuvre sur site était limitée, les conditions météorologiques étaient sévères et certaines communautés dépendaient de routes de glace saisonnières ou du fret aérien. L'Agence canadienne de développement économique du Nord a inscrit le renforcement des chaînes d'approvisionnement et des capacités logistiques dans le Nord parmi ses priorités pour 2026. Les dépenses fédérales d'infrastructure et l'amélioration de l'accès toutes saisons soutiennent une future expansion des routes de transport spécialisées. Le marché de la logistique des produits préfabriqués au Canada pourrait bénéficier de ces corridors à mesure que l'accès s'améliore. Les prestataires de transport lourd de l'Ouest existants étaient bien positionnés pour desservir les projets éloignés car ils géraient déjà des itinéraires complexes et des charges spécialisées.
Paysage concurrentiel
Le marché de la logistique des produits préfabriqués au Canada était modérément fragmenté et opérait à travers 3 groupes distincts de prestataires. Les transporteurs pancanadiens tels que TFI International et Mullen Group bénéficiaient d'avantages en termes d'échelle, de densité des itinéraires et de capacité d'investissement dans les flottes. Leurs opérations standard n'étaient pas toujours conçues pour les unités surdimensionnées et les livraisons modulaires séquencées. Les spécialistes du transport lourd tels que Mammoet Canada Western fournissaient des transporteurs modulaires autopropulsés, des vérins à câbles et des configurations multi-essieux à ingénierie d'itinéraire. Les travaux d'avril 2026 de Mammoet à la mine Jansen de BHP ont démontré la capacité technique requise pour les grands déplacements de projets préfabriqués. Les entreprises logistiques multinationales disposaient de capacités d'entreposage et de fret général, tandis que leur participation spécialisée aux charges surdimensionnées restait plus limitée.
Mullen Group a finalisé l'acquisition de Lac La Biche Transport Ltd., effective au 1er janvier 2026, et a acquis les 70 % restants de Thrive Fluid Management Group Ltd., effective au 1er février 2026. Ces acquisitions ont élargi ses capacités logistiques dans le secteur de l'énergie et de l'industrie spécialisée dans l'Ouest canadien. En juillet 2026, Mullen Group a déclaré un chiffre d'affaires de 439 millions USD et a ajouté 36 millions USD à son programme d'investissement 2026. Mammoet a également achevé la phase de l'unité 4 de mars 2026 du programme de remplacement des composants majeurs de Bruce Power, fournissant des services de levage, de transport et de glissement sur vérins. Ces mouvements ont illustré l'importance des équipements spécialisés, de l'expérience des projets industriels et de la portée du réseau régional. Le marché de la logistique des produits préfabriqués au Canada a récompensé les transporteurs capables d'associer équipements et discipline opérationnelle.
Les offres intégrées ont créé un point de différenciation clair sur le marché de la logistique des produits préfabriqués au Canada. Les transporteurs qui géraient le transport lourd, les permis, le suivi de la chaîne de custody et le séquençage de l'installation offraient un service plus complet que les opérateurs de fret de base. Le mémorandum fédéral-provincial-territorial de 2026 a soutenu des normes d'information communes pour les demandes de permis surdimensionnés. Une meilleure information sur les permis pourrait réduire les frictions administratives sur les itinéraires interprovinciaux au fil du temps. Les opérateurs se concurrençaient sur la connaissance des itinéraires, la disponibilité d'équipages spécialisés, les contrôles de sécurité et la capacité à respecter des calendriers de livraison stricts. L'activité d'acquisition de Mullen et l'exécution de grands projets par Mammoet ont montré 2 voies vers un positionnement plus solide au sein du secteur de la logistique des produits préfabriqués au Canada.
Leaders du secteur de la logistique des produits préfabriqués au Canada
Mullen Group Ltd.
TFI International Inc.
Mammoet Canada Western Ltd.
Manitoulin Transport
Day & Ross
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Avril 2026 : Mammoet Canada Western a achevé le remplacement d'un chevalement à la mine de potasse Jansen de BHP en Saskatchewan, transportant des sections préfabriquées depuis l'Alberta et installant une structure de 2 090 tonnes à l'aide de transporteurs modulaires autopropulsés et de grues sur chenilles. L'approche modulaire a réduit les besoins en main-d'œuvre sur site et a permis des flux de travail parallèles pour raccourcir le calendrier du projet par rapport aux méthodes de construction conventionnelles.
- Mars 2026 : Mammoet Canada Western est retourné à l'installation nucléaire de Bruce Power en Ontario pour exécuter la phase de l'unité 4 du programme de remplacement des composants majeurs, fournissant des services de levage, de transport et de glissement sur vérins à l'aide d'une grue annulaire PTC-35 de 1 600 tonnes. L'opération de six mois comprenait le déploiement de transporteurs modulaires autopropulsés pour déplacer des générateurs de vapeur déclassés vers un stockage à long terme.
- Mars 2026 : Titanium Transportation Group a finalisé sa transaction de privatisation menée par la direction, avec toutes les actions acquises à 2,22 CAD (1,60 USD) par action, soit une prime de 41 % par rapport à la clôture avant l'annonce par TTNM Management Acquisition Limited et Trunkeast Investments Canada. La société a ensuite été retirée de la cote de la Bourse de Toronto, supprimant un transporteur spécialisé canadien coté en bourse des rapports financiers visibles par le marché.
- Août 2025 : DSV a ouvert le plus grand centre logistique multi-clients du Canada à Innisfil, en Ontario, couvrant environ 1,3 million de pieds carrés avec des panneaux solaires couvrant environ 16 % du toit et un accès direct à l'autoroute 400. L'installation était la plus grande parmi les 22 sites canadiens de DSV, a créé plus de 200 emplois permanents et est positionnée comme un nœud de distribution stratégique pour le fret en Ontario.


Périmètre du rapport sur le marché de la logistique des produits préfabriqués au Canada
| Transport | Route |
| Rail | |
| Air | |
| Mer et voies navigables intérieures | |
| Entreposage et stockage | |
| Services à valeur ajoutée |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de préfabriqués |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Autres |
| Par service | Transport | Route |
| Rail | ||
| Air | ||
| Mer et voies navigables intérieures | ||
| Entreposage et stockage | ||
| Services à valeur ajoutée | ||
| Par type de produit | Bâtiments modulaires | |
| Systèmes panélisés et componentisés | ||
| Autres types de préfabriqués | ||
| Par application | Bâtiments résidentiels | |
| Bâtiments commerciaux | ||
| Autres |


Questions clés auxquelles le rapport répond
Quelle était la taille du marché de la logistique des produits préfabriqués au Canada en 2026 ?
Le secteur était évalué à 1,04 milliard USD en 2026 et devrait atteindre 1,35 milliard USD d'ici 2031 à un CAGR de 5,48 %. Ses exigences logistiques comprenaient l'expédition depuis l'usine, le transport longue distance spécialisé, la mise en attente régionale et la livraison sur site. La demande couvrait le logement, les modules industriels et les systèmes panélisés se déplaçant entre les sites de production et les lieux d'installation.
Quel service a généré la plus grande part de revenus ?
Le transport détenait 68,50 % des revenus en 2025 car les unités et composants construits en usine nécessitaient un déplacement direct des sites de production vers les lieux de projet. La route transportait la plupart des modules volumétriques et des panneaux. Le rail, l'air et le transport maritime desservaient certains déplacements longue distance, urgents, côtiers et vers des zones éloignées.
Quelle catégorie de produits a connu la croissance la plus rapide jusqu'en 2031 ?
Les systèmes panélisés et componentisés ont enregistré le CAGR prévisionnel le plus élevé à 6,98 % jusqu'en 2031. Ils pouvaient voyager sur des plateaux standard et évitaient de nombreuses exigences d'escorte, d'ingénierie des itinéraires et d'heures restreintes. Cela les rendait adaptés aux chantiers urbains où les livraisons volumétriques plus larges faisaient face à des restrictions opérationnelles.
Quelle application affichait le taux de croissance le plus élevé ?
Les bâtiments commerciaux ont enregistré le CAGR prévisionnel le plus élevé à 7,23 % jusqu'en 2031. Les centres de données, les établissements de santé, les modules commerciaux modulaires et les unités industrielles légères utilisaient des modèles de livraison construits en usine. Leurs exigences de livraison comprenaient des charges plus lourdes, des délais plus stricts et une coordination détaillée sur site.
Quels facteurs ont limité la capacité de transport spécialisé de préfabriqués ?
Le déséquilibre du fret de retour, la disponibilité limitée de chauffeurs et d'escortes qualifiés pour les charges surdimensionnées, la complexité des permis et les perturbations météorologiques ont limité la croissance des capacités. Le premier trimestre 2026 comptait 13 310 postes vacants de chauffeurs de camions de transport. Près de 30 % des postes vacants avaient été annoncés depuis 90 jours ou plus.
Quelles régions ont généré la principale activité de fret ?
L'Ouest canadien était la zone la plus active car l'Alberta soutenait l'activité de transport lourd industriel et la Colombie-Britannique ajoutait la complexité des livraisons en montagne, par traversier et en milieu urbain. L'Ontario et le Québec soutenaient les volumes institutionnels et résidentiels. Le Nord canadien reposait sur la préfabrication, où les conditions de main-d'œuvre, météorologiques et d'accès limitaient la construction sur site.
Dernière mise à jour de la page le:



