
Marktgröße und Marktanteil der Logistik für vorgefertigte Produkte in Kanada
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.99 Milliarden US-Dollar |
| Marktgröße (2026) | 1.04 Milliarden US-Dollar |
| Marktgröße (2031) | 1.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.48 % |
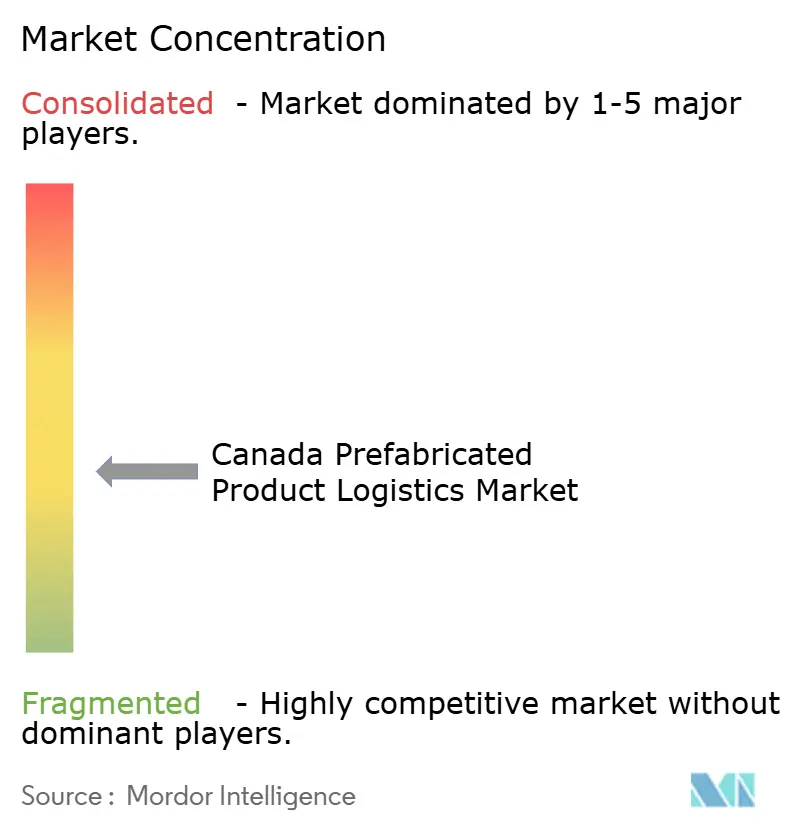
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Logistik für vorgefertigte Produkte in Kanada von Mordor Intelligence
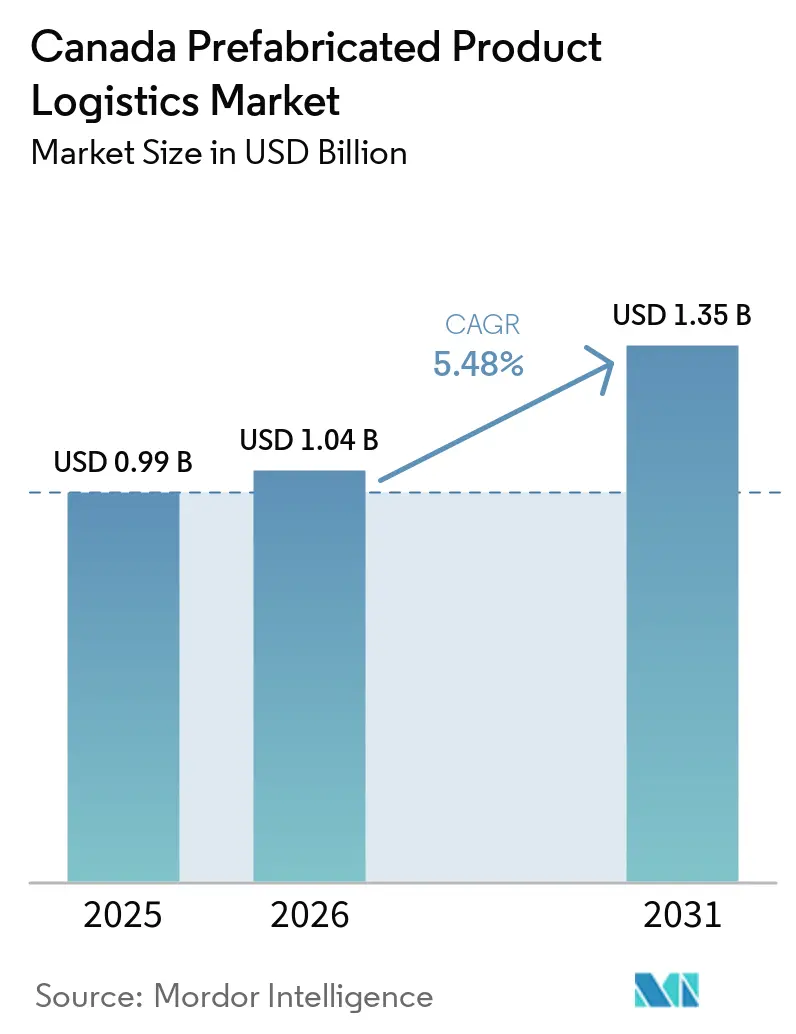
Die Marktgröße der Logistik für vorgefertigte Produkte in Kanada wurde im Jahr 2025 auf 0,99 Milliarden USD geschätzt und soll von 1,04 Milliarden USD im Jahr 2026 auf 1,35 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,48 % während des Prognosezeitraums (2026–2031).
Werksgebäude, modulare Industrieanlagen und paneelierte Bausysteme erfordern Logistiknetzwerke, die übergroße Lasten in Reihenfolge transportieren können und dabei Verzögerungen und Schäden verhindern. Die Bundeswohnungspolitik hat moderne Baumethoden in eine langfristige Wohnungsagenda eingebettet, was die Nachfrage nach spezialisiertem Transport und Umschlag unterstützte. Wiederkehrende Liefervereinbarungen unterstützten besser planbare Frachtmengen und gaben Transportunternehmen eine klarere Grundlage für Investitionen in dedizierte Ausrüstung. Der Markt für Logistik vorgefertigter Produkte in Kanada war auch durch die Verfügbarkeit von Fahrern, uneinheitliche Provinzgenehmigungen und wetterbedingte Störungen auf nördlichen und Präriekorridoren eingeschränkt. Diese Bedingungen begünstigten Anbieter, die Transportkapazität mit Routenplanung, Genehmigungsmanagement, Tracking und Standortkoordination kombinierten.
Wichtigste Erkenntnisse des Berichts
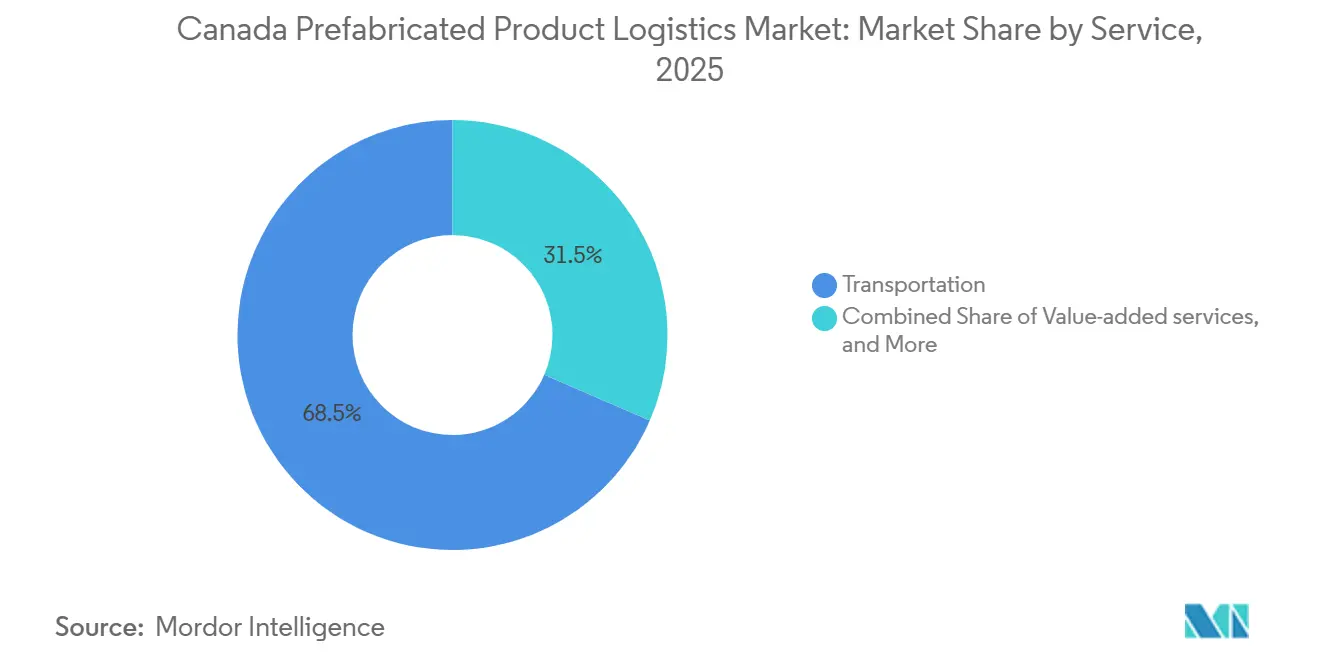
- Nach Dienstleistung hielt der Transport im Jahr 2025 einen Anteil von 68,50 % am Markt für Logistik vorgefertigter Produkte in Kanada, während Mehrwertdienste die höchste prognostizierte CAGR von 7,10 % bis 2031 verzeichneten.
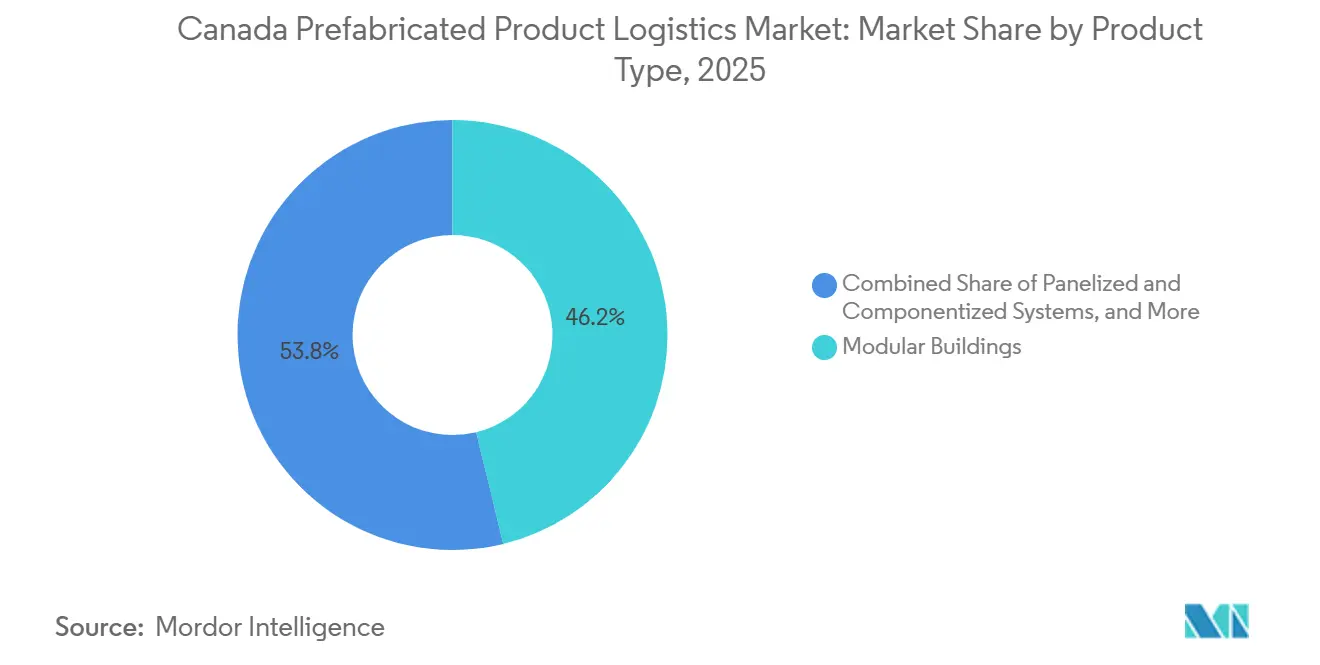
- Nach Produkttyp hielten Modulgebäude im Jahr 2025 einen Anteil von 46,20 % an der Marktgröße der Logistik für vorgefertigte Produkte in Kanada, während paneelierte und komponentisierte Systeme die höchste prognostizierte CAGR von 6,98 % bis 2031 verzeichneten.
- Nach Anwendung hielten Wohngebäude im Jahr 2025 einen Anteil von 47,55 % am Markt für Logistik vorgefertigter Produkte in Kanada, während Gewerbegebäude die höchste prognostizierte CAGR von 7,23 % bis 2031 verzeichneten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Logistik vorgefertigter Produkte in Kanada
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Lieferung von Modulgebäuden | +1.6% | National, konzentriert in British Columbia, Alberta und Ontario | Kurzfristig (≤ 2 Jahre) |
| Wachstum im industriellen und gewerblichen Fertigbau | +1.1% | Industriestandorte in Alberta, Rechenzentren und Gesundheitseinrichtungen in Ontario | Mittelfristig (2–4 Jahre) |
| Nachfrage nach termingerechtem Transport und Standortsequenzierung | +0.8% | National | Mittelfristig (2–4 Jahre) |
| Infrastrukturausgaben für die Logistik im Norden | +0.7% | Nordwest-Territorien, Nunavut, Nordalbert und British Columbia | Langfristig (≥ 4 Jahre) |
| Auslagerung von Genehmigungen und Routenplanung | +0.5% | National, mit frühen Gewinnen in Alberta und Saskatchewan | Kurzfristig (≤ 2 Jahre) |
| Digitalisiertes Tracking für übergroße Ladungen | +0.4% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Lieferung von Modulgebäuden in ganz Kanada
Bundeswohnungsprogramme machten werksgebäude zu einer dauerhafteren Quelle der Frachtanfrage für den Markt für Logistik vorgefertigter Produkte in Kanada. Build Canada Homes wurde im September 2025 gegründet, mit geplanten Barausgaben von 9,4 Milliarden USD bis 2031. Das Parlamentarische Haushaltsamt beschrieb die Rolle des Programms im Ausblick auf Wohnungsprogramme im Rahmen des Haushalts 2025. Im Februar 2026 suchte Build Canada Homes Unternehmen, die modulare Liefervereinbarungen unterstützen konnten, und priorisierte mehrjährige Vereinbarungen, die Herstellern und Logistikanbietern eine wiederkehrende Planungsgrundlage gaben. Die Alberta-Partnerschaft umfasste mindestens 1.460 erschwingliche Wohneinheiten unter Verwendung moderner Baumethoden und stärkte die westlichen Transportkorridore. Diese Vereinbarungen verlagerten einen Teil der Frachtanforderung von isolierten Projektbewegungen hin zu wiederkehrenden Mengen, die Investitionen in spezialisierte Tieflader und Flachbettfahrzeuge unterstützten.
Wachstum in den Pipelines für industriellen und gewerblichen Fertigbau
Industrie- und Gewerbeprojekte erzeugten Nachfrage für den Markt für Logistik vorgefertigter Produkte in Kanada durch einen anderen Satz von Transportanforderungen als der Wohnungsbau. Wartungsarbeiten an Ölsanden, Minenerweiterungen und energiebezogene Projekte nutzten Prozessanlagen, die Schwertransporte und präzise Installationspläne erforderten. Diese Bewegungen umfassten längere Routen, schwerere Lasten und engere Standortsequenzierungen als viele Wohnlieferungen. Mammoet schloss im April 2026 den Ersatz des Jansen-Fördergerüsts in Saskatchewan ab, transportierte vorgefertigte Abschnitte aus Alberta und installierte eine 2.090-Tonnen-Struktur mit selbstfahrenden Modultransportern und Raupenkranen. Gesundheits- und öffentliche Infrastruktur unterstützte auch den modularen Bau in ländlichen und abgelegenen Gebieten, wo Arbeitskräfte und Standortlogistik eingeschränkt waren.[1]Natural Resources Canada, "Kanada investiert in arktische Infrastruktur, um kritische Mineralien auf den Markt zu bringen und nördliche Gemeinschaften zu stärken," Regierung von Kanada, canada.ca CMHC wählte 11 Quebec-Projekte mit insgesamt 336 Einheiten für die Lieferung im Sommer 2026 im Rahmen seiner Initiative für hochgradig vorgefertigten Mehrfamilienwohnungsbau aus.
Nachfrage nach termingerechtem, schadenskontrolliertem Transport und Standortsequenzierung
Vorgefertigte Projekte verkürzten die Bauarbeiten vor Ort, da Module und Paneele installationsfertig ankamen. Dies legte den Transportunternehmen im Markt für Logistik vorgefertigter Produkte in Kanada eine größere Verantwortung auf, Lieferfenster einzuhalten und Ladungsbedingungen aufrechtzuerhalten. Eine verspätete oder beschädigte Einheit konnte Installationsteams untätig lassen und nachfolgende Arbeiten stören. Kunden verwendeten daher Servicebedingungen, die Lieferzeiten, Zustandsprüfungen, Echtzeit-Tracking und Schadensverantwortung abdeckten. Mehrwertdienste wuchsen bis 2031 jährlich um 7,10 %, da Inspektionen, Standortsequenzierungskoordination und Haftungsprotokolle zu zentralen Elementen der Projektabwicklung wurden. Das interprovinciale Lkw-Memorandum von 2026 etablierte einen gemeinsamen Informationsstandard für Anträge auf Genehmigungen für übergroße Ladungen und unterstützte einen konsistenteren Informationsaustausch zwischen den Jurisdiktionen.
Infrastrukturausgaben zur Unterstützung der Logistik für abgelegene und nördliche Projekte
Nordinfrastrukturausgaben schufen eine langfristige Projektpipeline für den Markt für Logistik vorgefertigter Produkte in Kanada. Abgelegene Projekte stützten sich häufig auf Fertigbau, da sie über begrenzte lokale Arbeitskräfte, extreme Wetterbedingungen und enge Bauzeitfenster verfügten. Der Haushalt 2025 kündigte 1,1 Milliarden USD für den First and Last Mile Fund an, um Bergbau- und Ressourcenprojekte mit Transportkorridoren zu verbinden. Das Parlamentarische Haushaltsamt schätzte die föderalen Infrastrukturausgaben auf 115 Milliarden USD von 2025–26 bis 2029–30. Die Verpflichtung für den Mackenzie Valley Highway in Höhe von 292 Millionen USD unterstützte den ganzjährigen Landweg in den Nordwest-Territorien.[2]"Aktualisierung der föderalen Infrastrukturausgaben," Parlamentarisches Haushaltsamt, pbo-dpb.ca Ein erweiterter ganzjähriger Zugang könnte die Praktikabilität des routenspezifischen Flotteneinsatzes für abgelegene Lieferungen verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungleichgewicht bei Rückfrachten auf spezialisierten Rückfahrten | -0.4% | National, am stärksten in Westkanada | Mittelfristig (2–4 Jahre) |
| Mangel an Fahrern für übergroße Frachten und Begleitmannschaften | -0.3% | National, konzentriert in Alberta und British Columbia | Kurzfristig (≤ 2 Jahre) |
| Komplexität provinzieller Genehmigungen und Engpässe in Korridoren | -0.3% | National, insbesondere multijurisdiktionelle Korridore | Kurzfristig (≤ 2 Jahre) |
| Wetterstörungen bei Langstreckenlieferungen | -0.2% | Prärieprovinzen und Nordkanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohes Rückfrachtungleichgewicht bei spezialisierten Rückfahrten
Spezialisierter Modultransport bewegte sich häufig beladen in eine Richtung und kehrte mit wenig oder keiner Ladung zurück. Tieflader, Mehrachstransporter und Breitlastkonvois hatten nach Abschluss einer Projektlieferung begrenzte Rücknutzungsmöglichkeiten. Dieses Muster war besonders schwierig in Westkanada, wo die Aktivitäten sich um ausgewählte Bau- und Ressourcenkorridore konzentrierten. Der Markt für Logistik vorgefertigter Produkte in Kanada hatte daher weniger Möglichkeiten, effiziente Kreisrouten aufzubauen als Standardfrachtnetze. Leerfahrten reduzierten die Flottenauslastung und machten weitere Kapazitätserweiterungen für Betreiber weniger attraktiv.[3] "Es wird alles per Lkw transportiert," Statistik Kanada, statcan.gc.ca Bis die Nachfrage verlässliche Rückfrachten schuf, hielt diese Einschränkung den Kostendruck für spezialisierte Transportunternehmen hoch.
Begrenzte Verfügbarkeit qualifizierter Fahrer für übergroße Frachten und Begleitmannschaften
Der Transport übergroßer Ladungen war auf Fahrer und Begleitmannschaften mit speziellen Lizenzen, Streckenkenntnissen und Sicherheitserfahrung angewiesen. Statistik Kanada meldete im ersten Quartal 2026 13.310 offene Stellen für Lkw-Fahrer, verglichen mit 11.780 im ersten Quartal 2025. Fast 30 % dieser offenen Stellen waren seit 90 Tagen oder länger ausgeschrieben. Trucking HR Canada berichtete im Mai 2026, dass die Zahl der aktiv Arbeit suchenden Fahrer seit April 2025 um 900 zurückgegangen war. Provinzielle Lizenzanforderungen und Sicherheitsvorschriften verengerten den qualifizierten Kandidatenpool für Schwertransportbetreiber weiter. Der Mangel schränkte ein, wie schnell der Markt für Logistik vorgefertigter Produkte in Kanada spezialisierte Kapazitäten aufbauen konnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Transport verankert das Volumen, während Mehrwertdienste expandieren
Der Transport hielt im Jahr 2025 einen Anteil von 68,50 % am Markt für Logistik vorgefertigter Produkte in Kanada. Der Anteil spiegelte den direkten Bedarf wider, Module, Paneele und Komponenten von Fabriken zu Projektstandorten zu transportieren. Der Straßentransport blieb die wichtigste Transportart für den Fertigbau, da er eine breite Palette von Herkunfts- und Zielorten bediente. Volumetrische Module in British Columbia und Alberta wurden häufig auf Flachbett- oder Tiefladern transportiert. Paneelierte Systeme wurden auf Standard-Flachbettfahrzeugen transportiert und konnten Standorte erreichen, die für vollständige Module nicht geeignet waren. Die Schiene bot eine Alternative für längere Paneel- und Komponentenbewegungen, wo der Transitzeitplan dies erlaubte.
Mehrwertdienste verzeichneten die höchste prognostizierte CAGR von 7,10 % bis 2031 im Markt für Logistik vorgefertigter Produkte in Kanada. Lagerung und Aufbewahrung unterstützten die Bereitstellung vor der Just-in-time-Lieferung an Standorte mit begrenztem Lagerplatz. Der Lufttransport bediente zeitkritische Lieferungen an abgelegene nördliche Standorte, während See- und Binnenwasserstraßen große Abschnitte für küsten- oder bargenanfahrbare Standorte unterstützten. Kunden suchten Vorlieferungsinspektionen, Installationssequenzierungskoordination, Versicherungsverifizierung und Schadenshaftungsprozesse. Anbieter, die Tracking-Aufzeichnungen, Zeitplandokumentation und standortbezogene Koordination lieferten, hatten einen Vorteil gegenüber Standard-Frachtunternehmen. Das Lkw-Memorandum von 2026 unterstützte dieses Betriebsmodell durch einen gemeinsamen Informationsstandard für interprovinciale Genehmigungsanträge für übergroße Ladungen.


Nach Produkttyp: Modulgebäude führen, während paneelierte Systeme aufholen
Modulgebäude hielten im Jahr 2025 einen Anteil von 46,20 % an der Marktgröße der Logistik für vorgefertigte Produkte in Kanada nach Produkttyp. Diese Marktgrößenposition spiegelte die Nachfrage nach volumetrischen Einheiten im Wohnungs-, Arbeitskräfte- und Ressourcensektorbau wider. Modulgebäudebewegungen waren transportintensiver, da Einheiten häufig die gesetzlichen Straßenbreiten überschritten. Solche Ladungen erforderten Genehmigungen, Begleitfahrzeuge, eingeschränkte Fahrzeiten und Routenplanung.[4]"2026 Kanadischer Bericht zur dauerhaften modularen Bauindustrie," Modular Building Institute, modular.org Alberta, British Columbia und Manitoba unterstützten erhebliche modulare Transportaktivitäten durch Bergbaulagerwohnungen, Projekte für indigene Gemeinschaften und Vorstadtentwicklung. Die politische Unterstützung umfasste Gesundheits-, Bildungs- und erschwingliche Wohnungsanwendungen, mit einer bedeutenden Rolle für ländliche und abgelegene Standorte.
Paneelierte und komponentisierte Systeme verzeichneten die höchste prognostizierte CAGR von 6,98 % bis 2031. Diese Produkte konnten auf Standard-Flachbettfahrzeugen transportiert werden, ohne die Begleit- und Einschränkungen bei Fahrzeiten, die mit vielen volumetrischen Modulen verbunden sind. Dies verschaffte ihnen Zugang zu einer breiteren Trägerbasis und unterstützte städtische Lieferungen, wo Übergrößenregeln restriktiver waren. Die Logistikbranche für vorgefertigte Produkte in Kanada profitierte, da Paneele auch Standorte erreichten, die keine vollständigen Module aufnehmen konnten. Andere Fertigbautypen umfassten vorgefertigte Stahlkonstruktionen und Betonfertigteile. Diese Produkte lieferten stabile Mengen für gewerbliche und infrastrukturelle Arbeiten, insbesondere in Ontario und Quebec.
Nach Anwendung: Wohnvolumen unterstützt gewerbliches Wachstum
Wohngebäude machten im Jahr 2025 einen Anteil von 47,55 % am Markt für Logistik vorgefertigter Produkte in Kanada aus. Die Wohnungsnachfrage in den kanadischen Provinzen hielt werksgebäude in der Baupipeline. Build Canada Homes und CMHC-Programme schufen eine mehrjährige Grundlage für modulare und paneelierte Wohnungsbewegungen. Die Alberta- und Build Canada Homes-Partnerschaft umfasste mindestens 1.460 erschwingliche Wohneinheiten unter Verwendung moderner Baumethoden. Diese Aktivität unterstützte wiederkehrende Bewegungen zwischen Fertigungsstandorten und Wohnprojektstandorten. Wohnprojekte erforderten auch Lieferungen, die mit der Standortverfügbarkeit und der Installationssequenzierung abgestimmt waren.
Gewerbegebäude verzeichneten die höchste prognostizierte CAGR von 7,23 % bis 2031. Rechenzentren, Gesundheitseinrichtungen, modulare Einzelhandelspods und leichte Industrieeinheiten nutzen zunehmend werksgebäude, um die Projektlieferung zu verkürzen. Gewerbliche Module waren schwerer und geometrisch vielfältiger als viele Wohneinheiten. Sie hatten auch engere Lieferanforderungen, die an Inbetriebnahmepläne gebunden waren. Diese Merkmale erhöhten den Wert von Spezialausrüstung und zustandskontrolliertem Transport im Markt für Logistik vorgefertigter Produkte in Kanada. Die andere Anwendungskategorie, einschließlich Infrastruktur, Bildung und Militärbau, lieferte spezialisierte Nachfrage an abgelegenen Regierungs- und Ressourcenstandorten.
Geografische Analyse
Westkanada war das aktivste Gebiet für den Markt für Logistik vorgefertigter Produkte in Kanada. Das Industrial Heartland von Alberta und die Baukorridore von Edmonton nach Norden erzeugten Schwertransportnachfrage für Prozessanlagen, Arbeitskräftewohnungen und Industriestrukturen. Mammoet Canada Western transportierte 2025 zwei 670-Tonnen-Ethylenoxidreaktoren zur Shell Scotford-Anlage mit einem Gesamtbruttogewicht von 1,76 Millionen Kilogramm. British Columbia fügte Gebirgspässe, Küstenfährrouten und Lieferbeschränkungen im Großraum Vancouver zur Betriebsherausforderung hinzu. Diese Bedingungen erforderten Routenplanungskompetenz über verschiedene Geländetypen und Transportmodi hinweg.
Ontario und Quebec repräsentierten die größten kombinierten Bauflächen, und die Akzeptanz von Fertigbau erhöhte die damit verbundenen Logistikmengen. Die großen städtischen Zentren Ontarios erzeugten modulare Wohn- und institutionelle Lieferungen, die eingeschränkte Lieferfenster rund um den Großraum Toronto und die Ottawaer Transitkorridore benötigten. Quebec wählte 11 Projekte mit insgesamt 336 Einheiten für die Lieferung im Sommer 2026 durch die Initiative für hochgradig vorgefertigten Mehrfamilienwohnungsbau aus. Die städtische Dichte begrenzte den Standortzugang und die Lieferzeiten, was die Nachfrage nach koordinierten Dienstleistern unterstützte. Die Bautätigkeit in diesen Provinzen unterstützte ein hohes Volumen an Fabrik-zu-Standort-Bewegungen.
Nordkanada umfasste die Nordwest-Territorien, Nunavut, Yukon und abgelegene nördliche Gebiete von Ontario und Quebec. Fertigbau war an diesen Standorten praktisch, da die lokalen Arbeitskräfte begrenzt waren, das Wetter extrem war und einige Gemeinschaften auf saisonale Eisstraßen oder Luftfracht angewiesen waren. Die Kanadische Agentur für wirtschaftliche Entwicklung des Nordens hat stärkere nördliche Lieferketten und Logistikkapazitäten zu ihren Prioritäten für 2026 gezählt. Föderale Infrastrukturausgaben und verbesserte ganzjährige Zugangsmöglichkeiten unterstützen eine künftige Ausweitung spezialisierter Transportrouten. Der Markt für Logistik vorgefertigter Produkte in Kanada könnte von diesen Korridoren profitieren, wenn der Zugang verbessert wird. Bestehende westliche Schwertransportanbieter waren gut positioniert, um abgelegene Projekte zu bedienen, da sie bereits komplexe Routen und spezialisierte Ladungen verwalteten.
Wettbewerbslandschaft
Der Markt für Logistik vorgefertigter Produkte in Kanada war mäßig fragmentiert und operierte über 3 verschiedene Anbietergruppen. Gesamtkanadische Transportunternehmen wie TFI International und Mullen Group hatten Vorteile in Bezug auf Größe, Routendichte und Flotteninvestitionskapazität. Ihre Standardoperationen waren nicht immer für übergroße Einheiten und sequenzierte Modullieferungen ausgelegt. Schwertransportspezialisten wie Mammoet Canada Western lieferten selbstfahrende Modultransporter, Strangheber und routengeplante Mehrachskonfigurationen. Mammoets Arbeit im April 2026 bei BHPs Jansen-Mine zeigte die technische Kompetenz, die für große vorgefertigte Projektbewegungen erforderlich ist. Multinationale Logistikunternehmen verfügten über Lager- und allgemeine Frachtkapazitäten, während ihre spezialisierte Übergrößenbeteiligung begrenzter blieb.
Mullen Group schloss die Übernahme von Lac La Biche Transport Ltd. ab, wirksam zum 1. Januar 2026, und erwarb die verbleibenden 70 % der Thrive Fluid Management Group Ltd., wirksam zum 1. Februar 2026. Diese Übernahmen erweiterten seine Logistikkapazitäten im Energiesektor und in der spezialisierten Industrie in Westkanada. Im Juli 2026 meldete Mullen Group einen Umsatz von 439 Millionen USD und fügte seinem Kapitalprogramm für 2026 36 Millionen USD hinzu. Mammoet schloss auch die Phase Unit 4 des Programms zur Ersetzung von Hauptkomponenten von Bruce Power im März 2026 ab und erbrachte Hebe-, Transport- und Hebe-und-Schiebe-Dienstleistungen. Diese Schritte verdeutlichten die Bedeutung von Spezialausrüstung, industrieller Projekterfahrung und regionalem Netzwerkumfang. Der Markt für Logistik vorgefertigter Produkte in Kanada belohnte Transportunternehmen, die Ausrüstung mit betrieblicher Disziplin verbinden konnten.
Integrierte Angebote schufen einen klaren Differenzierungspunkt im Markt für Logistik vorgefertigter Produkte in Kanada. Transportunternehmen, die Schwertransport, Genehmigungen, Rückverfolgbarkeits-Tracking und Installationssequenzierung verwalteten, boten einen umfassenderen Service als Standardfrachtbetreiber. Das föderale-provinzielle-territoriale Memorandum von 2026 unterstützte gemeinsame Informationsstandards für Genehmigungsanträge für übergroße Ladungen. Bessere Genehmigungsinformationen könnten den administrativen Aufwand auf interprovinciale Routen im Laufe der Zeit reduzieren. Betreiber konkurrierten auf der Grundlage von Streckenkenntnissen, Verfügbarkeit spezialisierter Mannschaften, Sicherheitskontrollen und der Fähigkeit, strenge Lieferpläne einzuhalten. Die Akquisitionsaktivitäten von Mullen und die Ausführung von Großprojekten durch Mammoet zeigten 2 Wege zu einer stärkeren Positionierung innerhalb der Logistikbranche für vorgefertigte Produkte in Kanada.
Branchenführer im Markt für Logistik vorgefertigter Produkte in Kanada
Mullen Group Ltd.
TFI International Inc.
Mammoet Canada Western Ltd.
Manitoulin Transport
Day & Ross
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Mammoet Canada Western schloss den Ersatz eines Fördergerüsts in BHPs Jansen-Kalibergwerk in Saskatchewan ab, transportierte vorgefertigte Abschnitte aus Alberta und installierte eine 2.090-Tonnen-Struktur mit selbstfahrenden Modultransportern und Raupenkranen. Der modulare Ansatz reduzierte den Arbeitskräftebedarf vor Ort und ermöglichte parallele Arbeitsabläufe, um den Projektzeitplan im Vergleich zu konventionellen Baumethoden zu verkürzen.
- März 2026: Mammoet Canada Western kehrte zur Kernkraftanlage Bruce Power in Ontario zurück, um die Unit-4-Phase des Programms zur Ersetzung von Hauptkomponenten durchzuführen, und erbrachte Hebe-, Transport- und Hebe-und-Schiebe-Dienstleistungen mit einem 1.600-Tonnen-PTC-35-Ringkran. Der sechsmonatige Betrieb umfasste den Einsatz selbstfahrender Modultransporter, um stillgelegte Dampfgeneratoren in die Langzeitlagerung zu transportieren.
- März 2026: Titanium Transportation Group schloss seine managementgeführte Going-Private-Transaktion ab, bei der alle Aktien zu CAD 2,22 (USD 1,60) pro Aktie erworben wurden, einem Aufschlag von 41 % auf den Schlusskurs vor der Ankündigung durch TTNM Management Acquisition Limited und Trunkeast Investments Canada. Das Unternehmen wurde anschließend von der Toronto Stock Exchange dekotiert, wodurch ein börsennotiertes kanadisches Spezialfrachtunternehmen aus der öffentlich sichtbaren Finanzberichterstattung entfernt wurde.
- August 2025: DSV eröffnete Kanadas größten Multi-Client-Logistik-Hub in Innisfil, Ontario, mit einer Fläche von ca. 1,3 Millionen Quadratfuß, Solarpaneelen, die ca. 16 % des Daches bedecken, und direktem Zugang zum Highway 400. Die Anlage war die größte unter DSVs 22 kanadischen Standorten, schuf über 200 dauerhafte Arbeitsplätze und ist als strategischer Verteilungsknoten für Fracht in Ontario positioniert.


Berichtsumfang des Marktes für Logistik vorgefertigter Produkte in Kanada
| Transport | Straße |
| Schiene | |
| Luft | |
| See und Binnenwasserstraßen | |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste |
| Modulgebäude |
| Paneelierte und komponentisierte Systeme |
| Sonstige Fertigbautypen |
| Wohngebäude |
| Gewerbegebäude |
| Sonstige |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See und Binnenwasserstraßen | ||
| Lagerung und Aufbewahrung | ||
| Mehrwertdienste | ||
| Nach Produkttyp | Modulgebäude | |
| Paneelierte und komponentisierte Systeme | ||
| Sonstige Fertigbautypen | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbegebäude | ||
| Sonstige |


Im Bericht beantwortete Schlüsselfragen
Wie groß war die Logistik für vorgefertigte Produkte in Kanada im Jahr 2026?
Der Sektor wurde im Jahr 2026 auf 1,04 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 5,48 % 1,35 Milliarden USD erreichen. Die Logistikanforderungen umfassten den Werksversand, spezialisierte Ferntransporte, regionale Bereitstellung und Standortlieferung. Die Nachfrage umfasste Wohngebäude, Industriemodule und paneelierte Systeme, die zwischen Produktionsstandorten und Installationsorten bewegt wurden.
Welche Dienstleistung erzielte den größten Umsatzanteil?
Der Transport hielt im Jahr 2025 einen Umsatzanteil von 68,50 %, da werksgebäude und Komponenten direkt von Produktionsstandorten zu Projektstandorten transportiert werden mussten. Der Straßentransport beförderte die meisten volumetrischen Module und Paneele. Schienen-, Luft- und Seetransport bedienten ausgewählte Langstrecken-, zeitkritische, Küsten- und Ferngebietsbewegungen.
Welche Produktkategorie wuchs bis 2031 am schnellsten?
Paneelierte und komponentisierte Systeme verzeichneten die höchste prognostizierte CAGR von 6,98 % bis 2031. Sie konnten auf Standard-Flachbettfahrzeugen transportiert werden und vermieden viele Begleit-, Routenplanungs- und Einschränkungen bei Fahrzeiten. Dies machte sie für städtische Standorte geeignet, wo breitere volumetrische Lieferungen betrieblichen Einschränkungen unterlagen.
Welche Anwendung hatte die höchste Wachstumsrate?
Gewerbegebäude verzeichneten die höchste prognostizierte CAGR von 7,23 % bis 2031. Rechenzentren, Gesundheitseinrichtungen, modulare Einzelhandelspods und leichte Industrieeinheiten nutzten werksgebäude-Liefermodelle. Ihre Lieferanforderungen umfassten schwerere Ladungen, strengere Zeitplanung und detaillierte Standortkoordination.
Welche Faktoren schränkten die spezialisierte Fertigbautransportkapazität ein?
Rückfrachtungleichgewicht, begrenzte Verfügbarkeit qualifizierter Fahrer und Begleitmannschaften für übergroße Ladungen, Genehmigungskomplexität und Wetterstörungen schränkten das Kapazitätswachstum ein. Im ersten Quartal 2026 gab es 13.310 offene Stellen für Lkw-Fahrer. Fast 30 % der offenen Stellen waren seit 90 Tagen oder länger ausgeschrieben.
Welche Regionen erzeugten die größten Frachtaktivitäten?
Westkanada war das aktivste Gebiet, da Alberta industrielle Schwertransportaktivitäten unterstützte und British Columbia Gebirgs-, Fähr- und städtische Lieferkomplexität hinzufügte. Ontario und Quebec unterstützten institutionelle und Wohnmengen. Nordkanada stützte sich auf Fertigbau, wo Arbeitskräfte-, Wetter- und Zugangsbedingungen den Bau vor Ort einschränkten.
Seite zuletzt aktualisiert am:



